📌 本日のピックアップ
本日は33件のIR情報をお届けします。中でもP-オーリーズ(637A)、クラサスケミカル(646A)、SMDAM日本グロ株(349A)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 637A|P-オーリーズ
- 646A|クラサスケミカル
- 349A|SMDAM日本グロ株
- 3848|データアプリ
- 1349|アジア債券
- 2901|ウェルディッシュ
- 7093|G-アディッシュ
- 9564|FCE
- 8217|オークワ
- 3607|クラウディアHD
- 5184|ニチリン
- 7921|TAKARA&CO
- 2323|fonfun
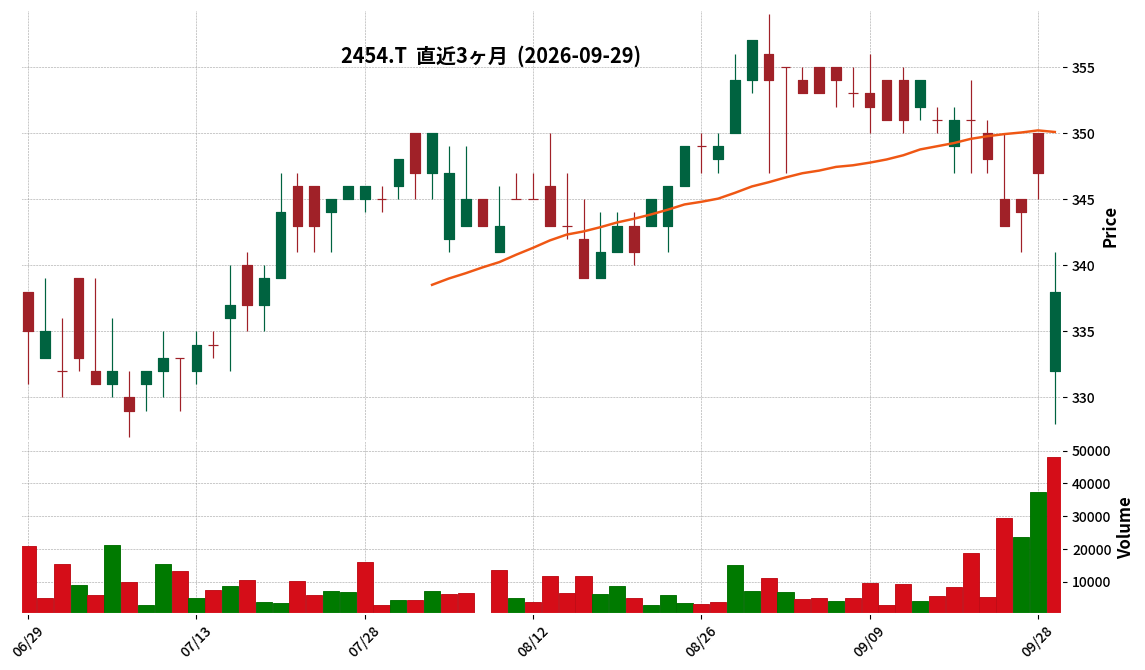
- 2454|オールアバウト
- 2994|P-アンサーHD
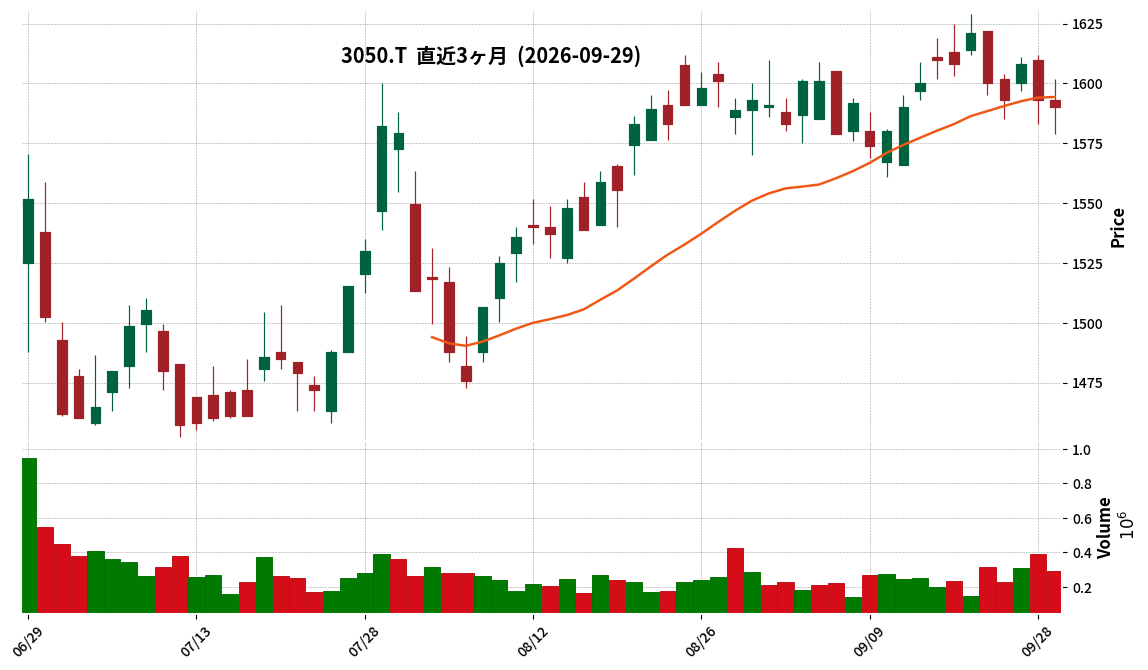
- 3050|DCM
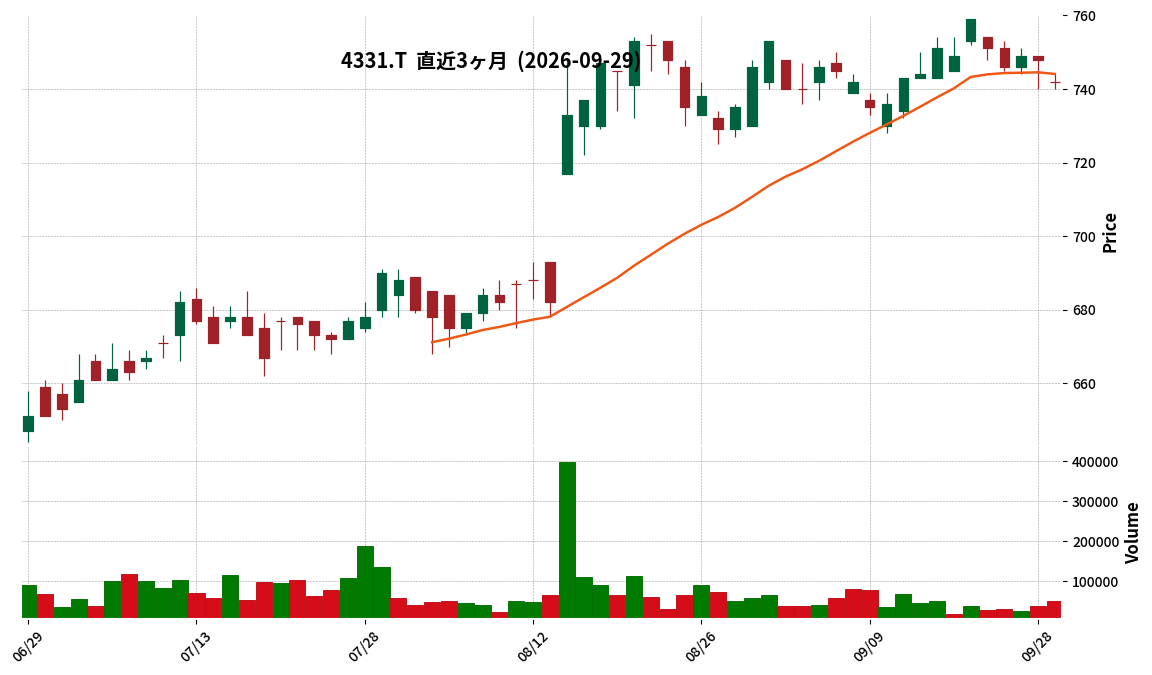
- 4331|T&Gニーズ
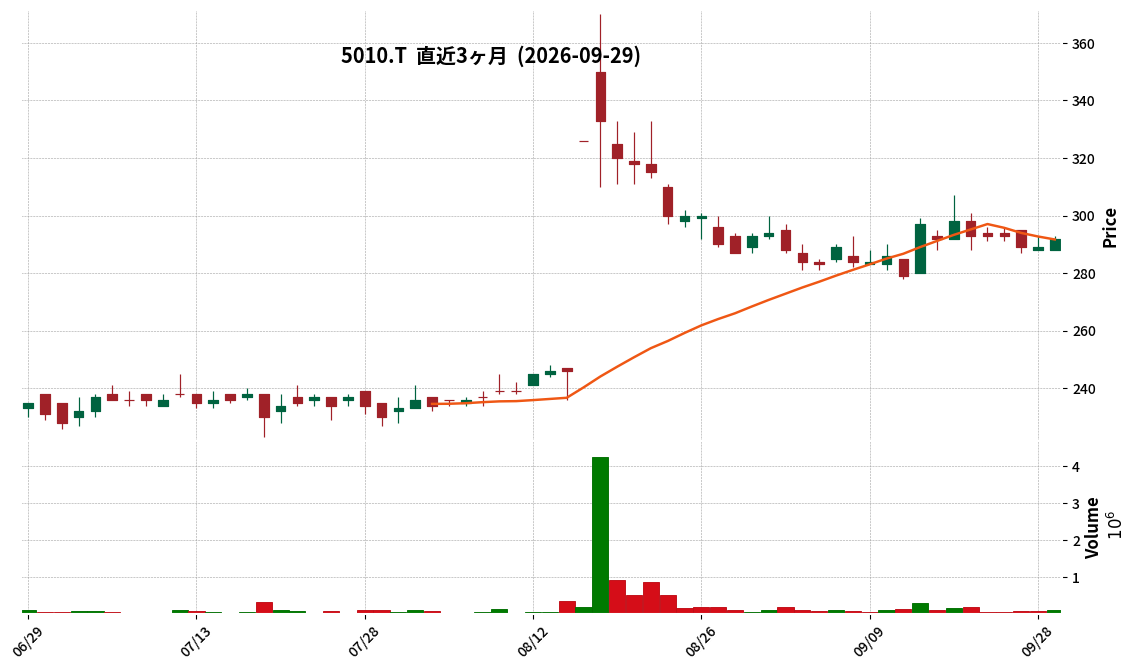
- 5010|日精蝋
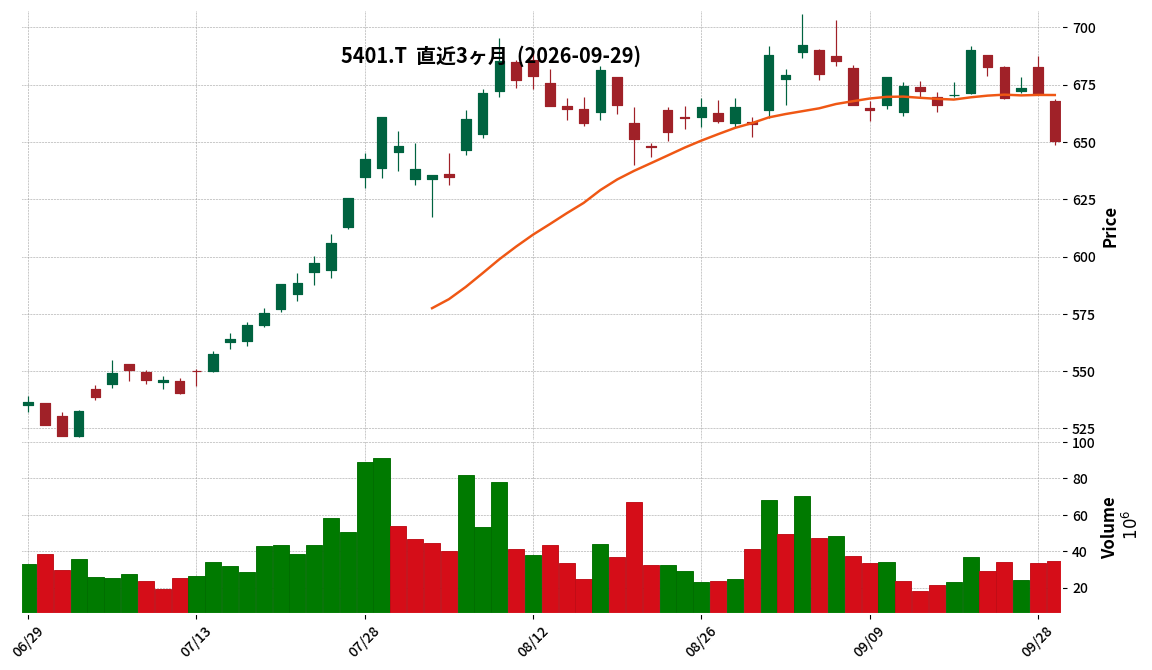
- 5401|日本製鉄
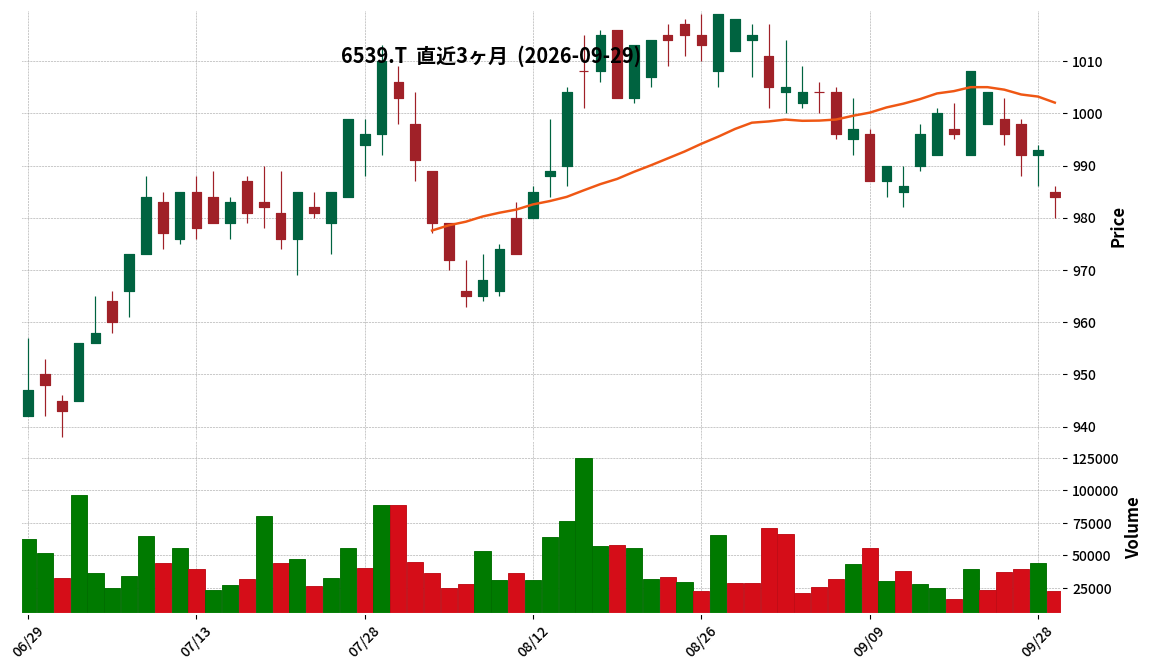
- 6539|MS-Japan
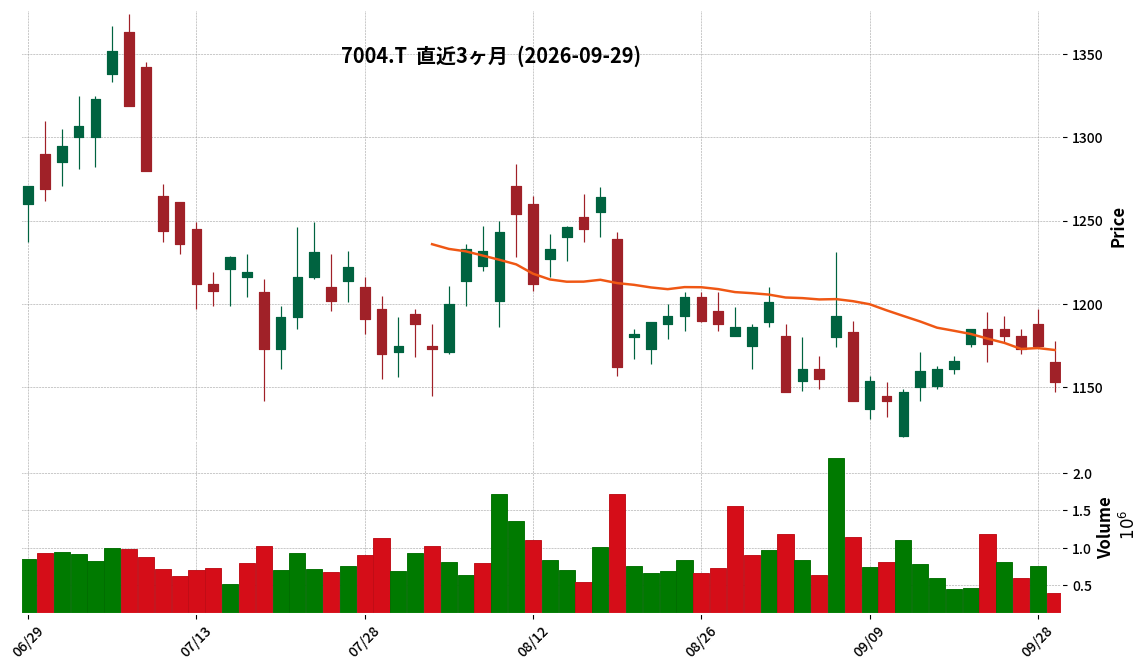
- 7004|カナデビア
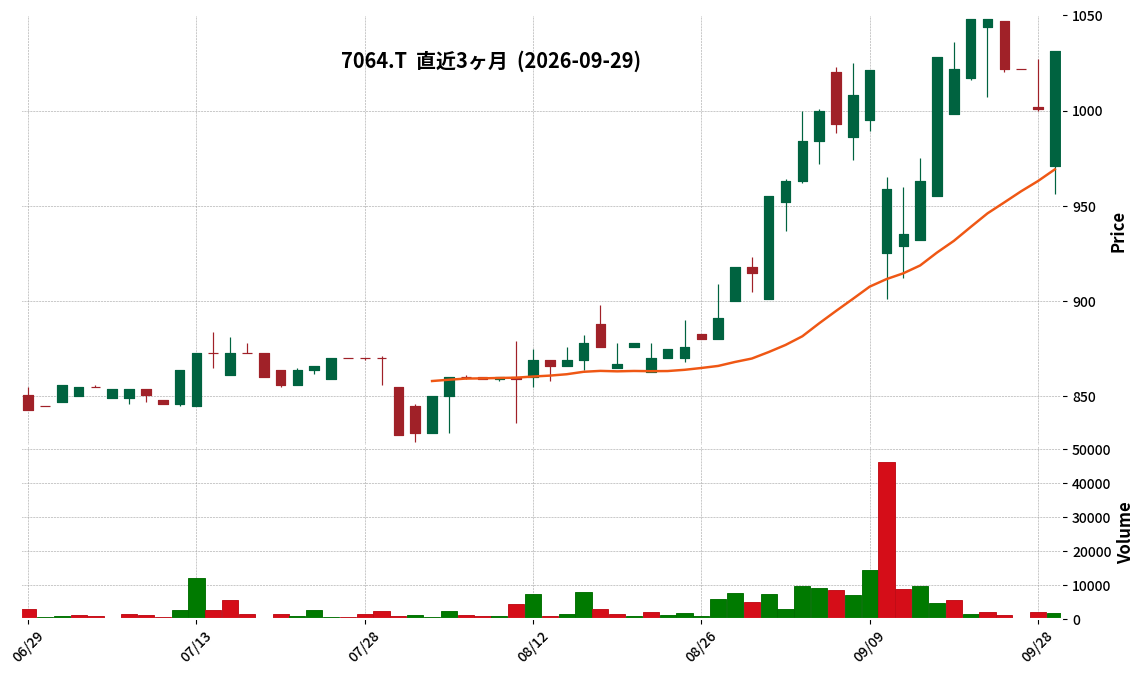
- 7064|ハウテレビジョン
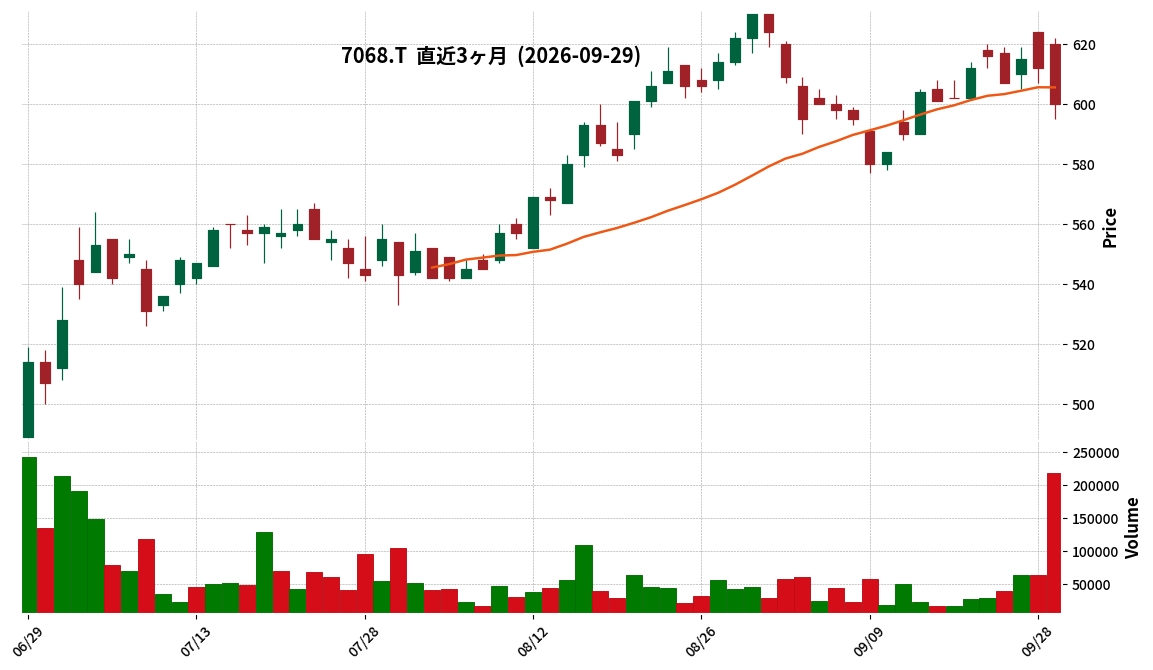
- 7068|G-FフォースG
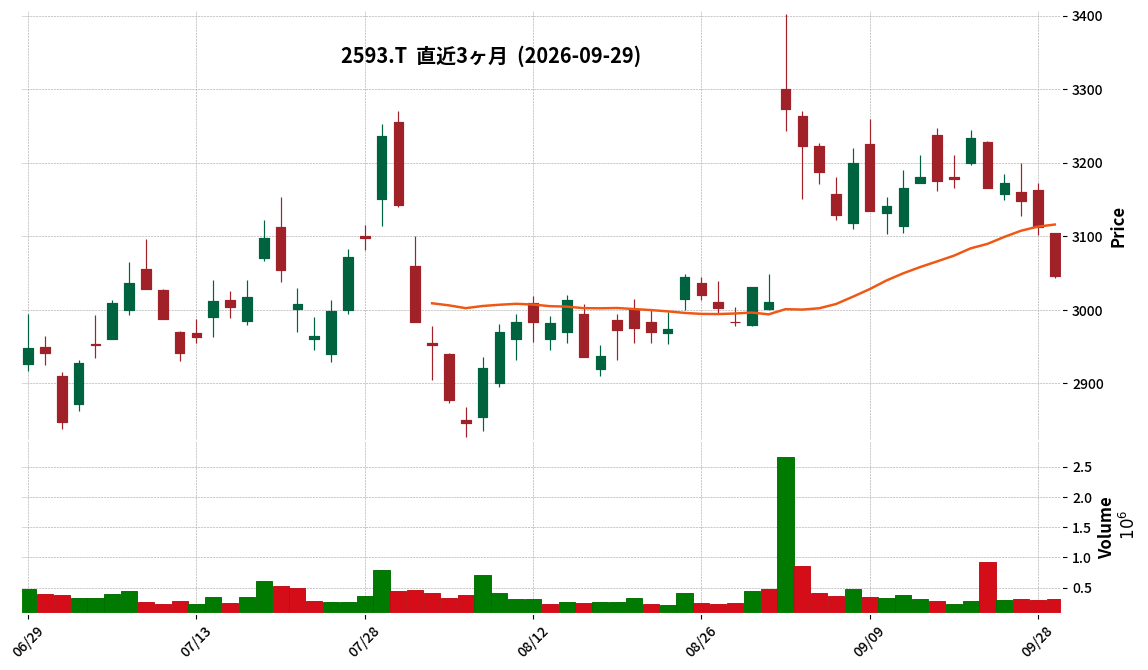
- 2593|伊藤園
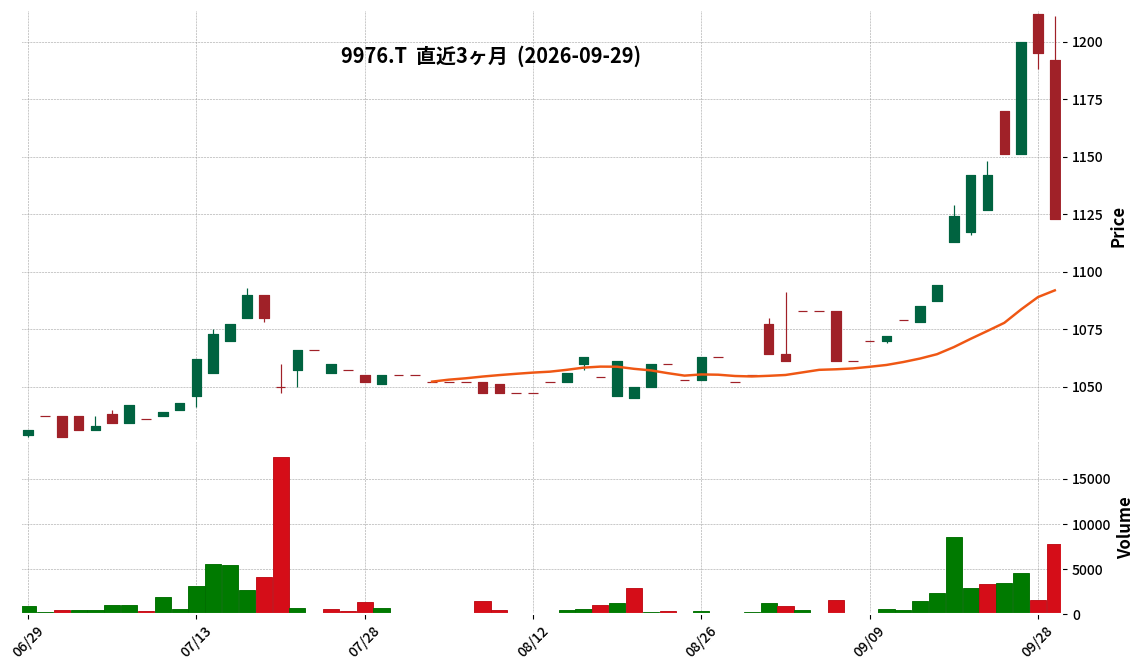
- 9976|セキチュー
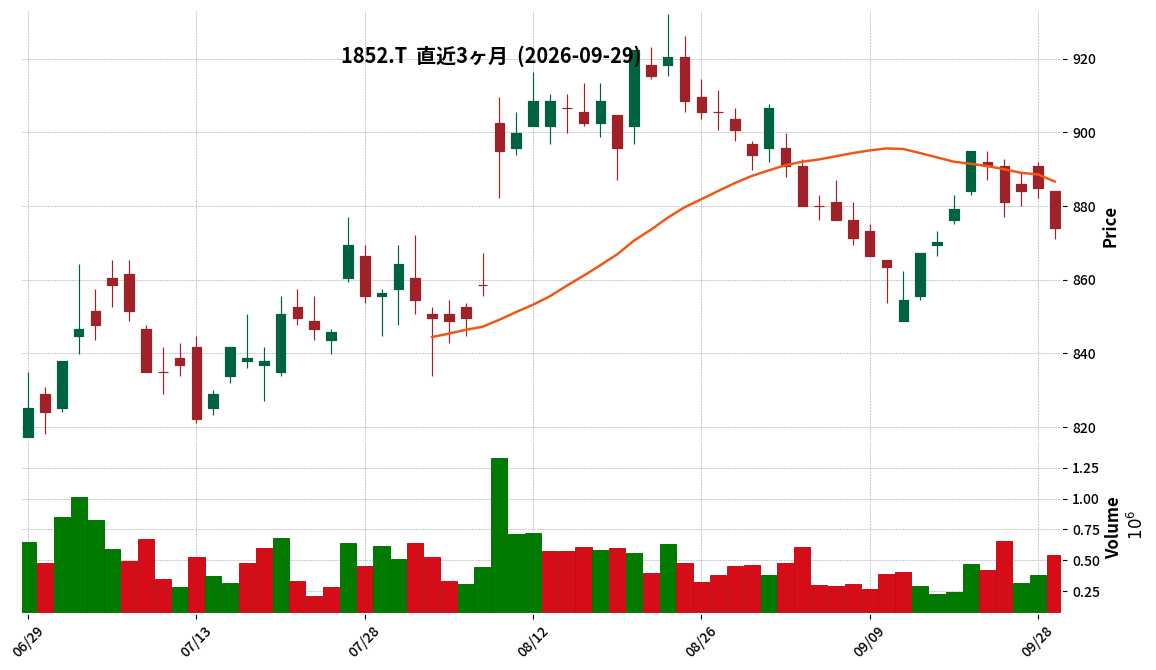
- 1852|浅沼組
- 2391|プラネット
- 3038|神戸物産
- 6976|太陽誘電
- 2375|ギグワークス
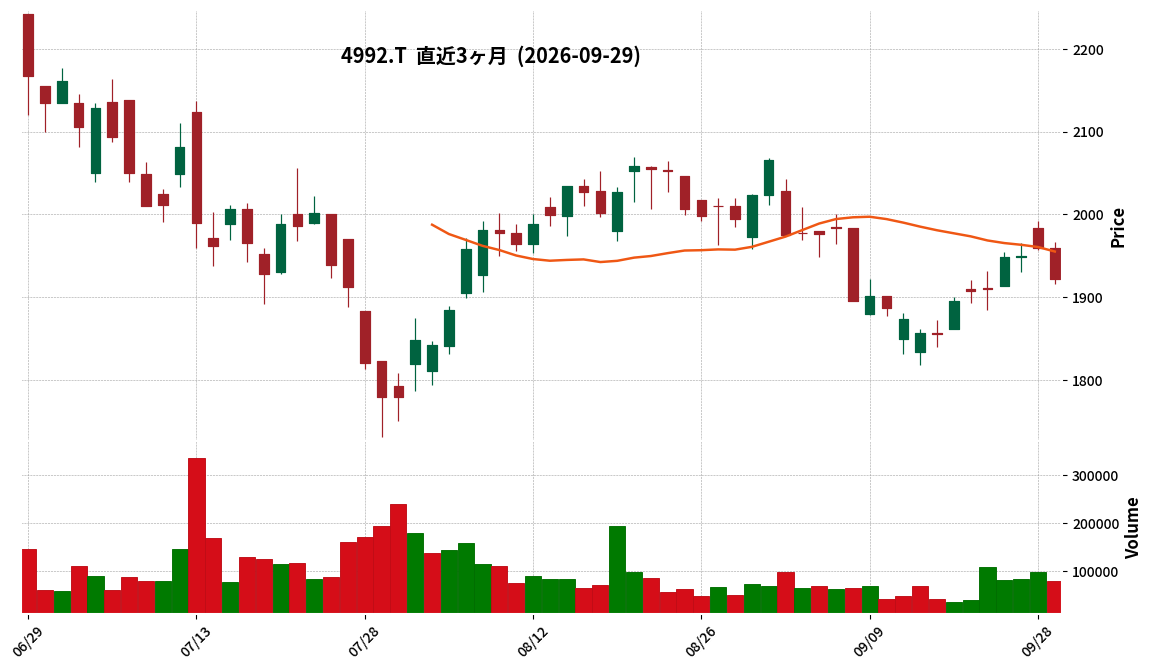
- 4992|北興化
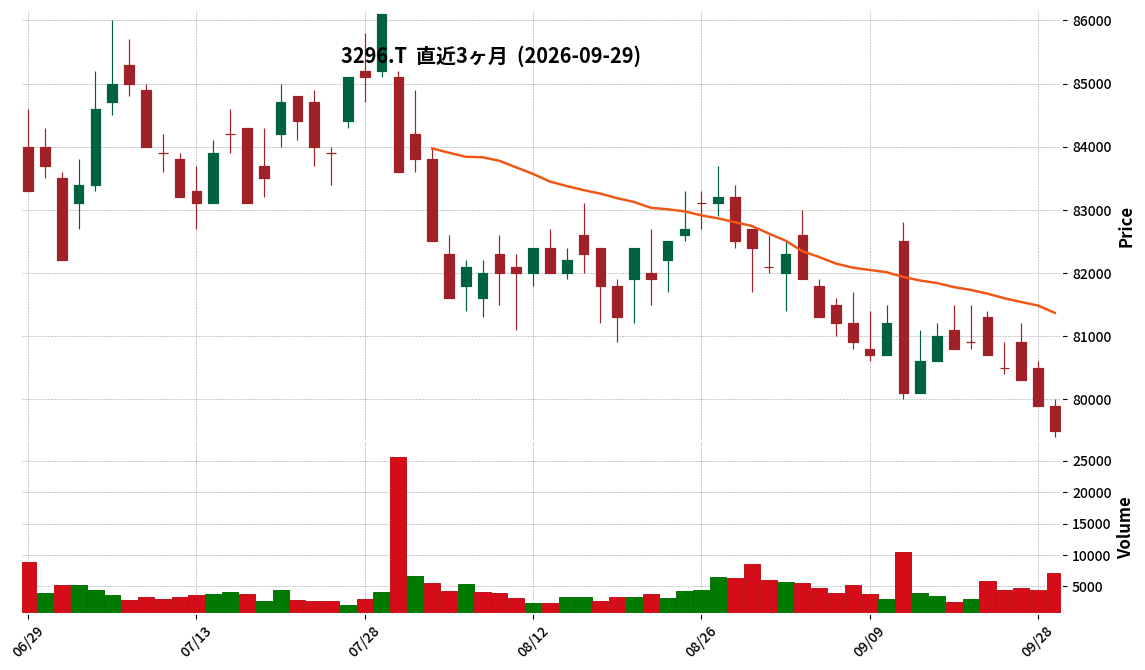
- 3296|R-日本リート
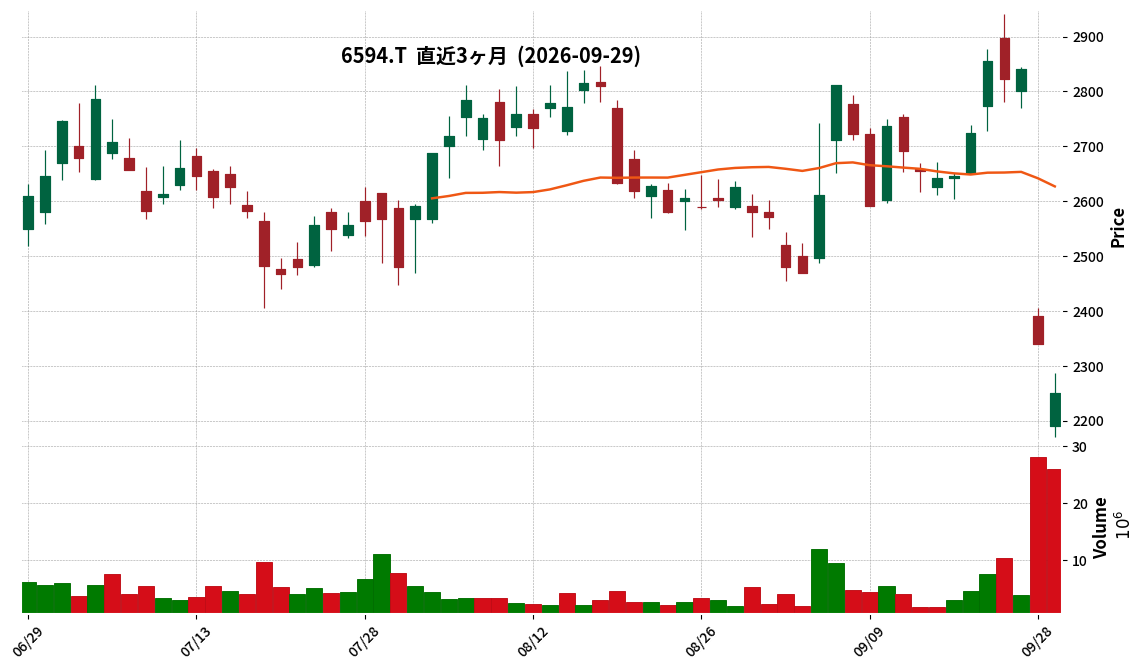
- 6594|ニデック
637A|P-オーリーズ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オーリーズ(コード番号637A)は、2026年9月29日に東京証券取引所TOKYO PRO Marketに上場しました。
- 2026年12月期(予想)の連結業績は、売上高1,638,781千円(対前期増減率120.6%)、営業利益253千円(対前期増減率0.8%減)、経常利益△19,089千円(対前期増減率△73.7%)、親会社株主に帰属する当期純利益△33,939千円(対前期増減率△29.0%)を見込んでいます。
- 2025年12月期(実績)は、売上高1,358,635千円、営業利益32,408千円、経常利益25,898千円、親会社株主に帰属する当期純利益116,846千円でした。
- 2026年12月期第2四半期(中間期)の連結経営成績(累計)は、売上高853百万円、営業利益39百万円、経常利益39百万円、親会社株主に帰属する中間純利益16百万円でした。
- 2026年12月期の1株当たり配当金は未定、2025年12月期は0.00円でした。
🤖 AI考察
TOKYO PRO Marketへの上場は、企業の成長ステージにおける重要な節目と考えられます。売上高の堅調な増加予想に対し、利益面で損失を見込む点は、上場に伴う費用や先行投資が影響している可能性があります。今後の事業戦略や収益改善策が注目されるでしょう。
646A|クラサスケミカル
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- クラサスケミカル株式会社は、2026年9月29日に東京証券取引所スタンダード市場に上場しました。
- 2026年12月期(通期)連結業績予想は、売上高323,400百万円(前期比6.4%増)、営業利益3,000百万円(前期比28.8%減)、経常利益4,200百万円(前期比24.9%減)、親会社株主に帰属する当期純利益1,700百万円(前期比45.1%減)を見込んでいます。
- 2026年12月期(通期)の1株当たり配当金は12円00銭を予定しています。
- 株主還元方針として、DOE(配当金総額/期首期末平均株主資本)5%を目標とした安定的な配当実施を掲げています。
- 2026年12月期中間会計期間(実績)の連結業績は、売上高132,009百万円、営業利益3,564百万円、経常利益4,134百万円、親会社株主に帰属する中間純利益2,621百万円でした。
🤖 AI考察
同社は上場初年度に増収ながら減益予想を発表しており、原燃料価格変動や設備修理の影響が業績に影響を与えていると見られます。一方で、DOE5%目標の株主還元方針は、中長期的な視点で投資家にとっての注目点になると考えられます。事業構造改革や原料調達の多様化といった取り組みが、今後の業績安定化に寄与するかどうかをモニタリングすることが重要です。
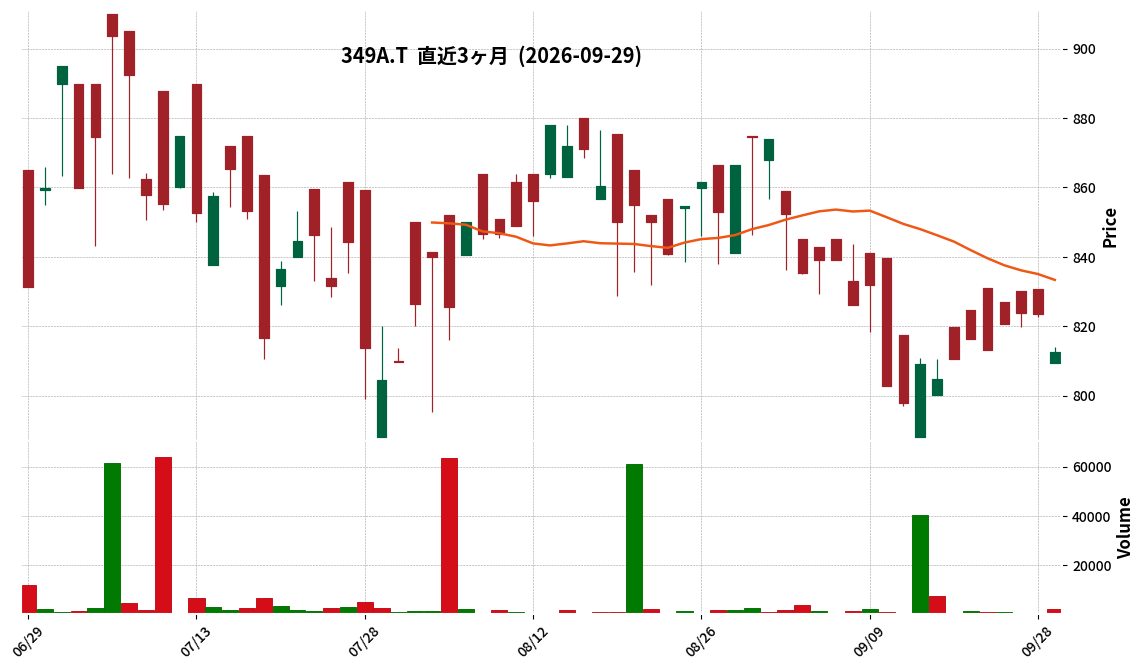
349A|SMDAM日本グロ株
812.5
▼ -1.34%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SMDAM Active ETF 日本グロース株式(349A)は、2027年2月期の中間決算(2026年2月21日~2026年8月20日)を発表しました。
- 当中間計算期間末(2026年8月20日現在)の純資産合計は1,095百万円となり、2026年2月期末の952百万円から増加しました。
- 100口当たり基準価額は、2026年2月期末の73,307円から、当中間計算期間末には84,236円に上昇しました。
- 資産内訳では、主要投資資産(株式)が1,085百万円(構成比99.1%)を占めています。
- 当中間計算期間の営業収益合計は145,098,094円で、そのうち有価証券売買等損益が136,900,265円を占めています。
- 発行済口数は、前計算期間末から当中間計算期間末にかけて1,300千口で変動はありませんでした。
🤖 AI考察
当中間決算では、純資産および基準価額の増加が見られ、特に有価証券売買等損益が営業収益の大部分を占めていることから、株式運用が収益に大きく貢献したと考えられます。発行済口数に変動がない中で純資産が増加している点は、運用成果が直接的に基準価額の上昇に繋がったことを示唆していると言えるでしょう。投資家にとっては、ファンドの運用状況を評価する上で注目すべきポイントとなる可能性があります。
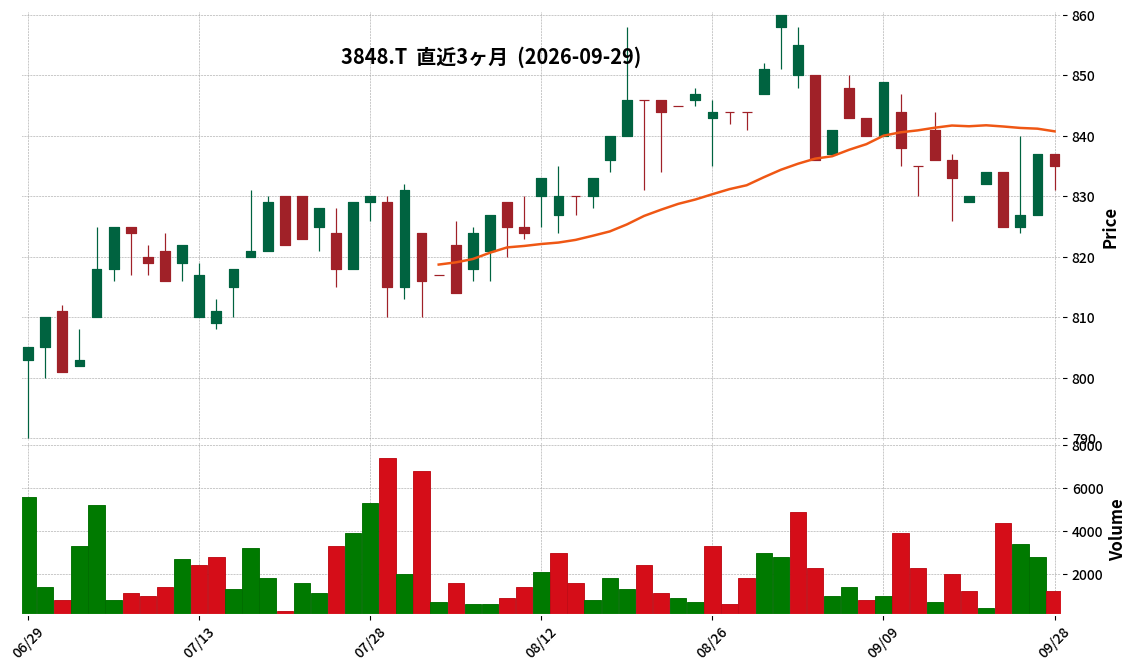
3848|データアプリ
835.0
▼ -0.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- データアプリは、2027年3月期第1四半期の売上高が1,122百万円となり、前年同期比で18.5%増加しました。
- ソフトウェア事業ではサブスクリプションの大型案件受注と受注件数の堅調な推移が、システムインテグレーション事業では売上高が前年同期比45.1%増となり、成長に寄与しました。
- 営業損失は40百万円を計上しました。これは、原価率が高いシステムインテグレーション事業の売上増加に伴う全体での原価率上昇と粗利率低下が要因です。
- AI関連事業の売上高は前年同期比33.1%増となり、メロン社の需要予測サービス「KISS」やWEEL社のAI関連サービスが好調に推移しました。
- 2026年4月から適用開始した価格改定の効果は、第1四半期時点では契約更新のタイミングに合わせた順次適用であるため限定的であり、通期業績予想は現時点では変更されていません。
🤖 AI考察
データアプリの第1四半期決算は、売上高の顕著な成長とサブスクリプション型ビジネスへの移行の進捗を示していると考えられます。特に、システムインテグレーション事業とAI関連事業の成長は、同社の事業ポートフォリオの多様化と需要拡大を反映していると見られます。一方で、原価率の上昇による一時的な営業損失は、事業構成の変化に伴う過渡期の課題として認識されている可能性があり、今後の価格改定効果の段階的な収益貢献が注目されるでしょう。
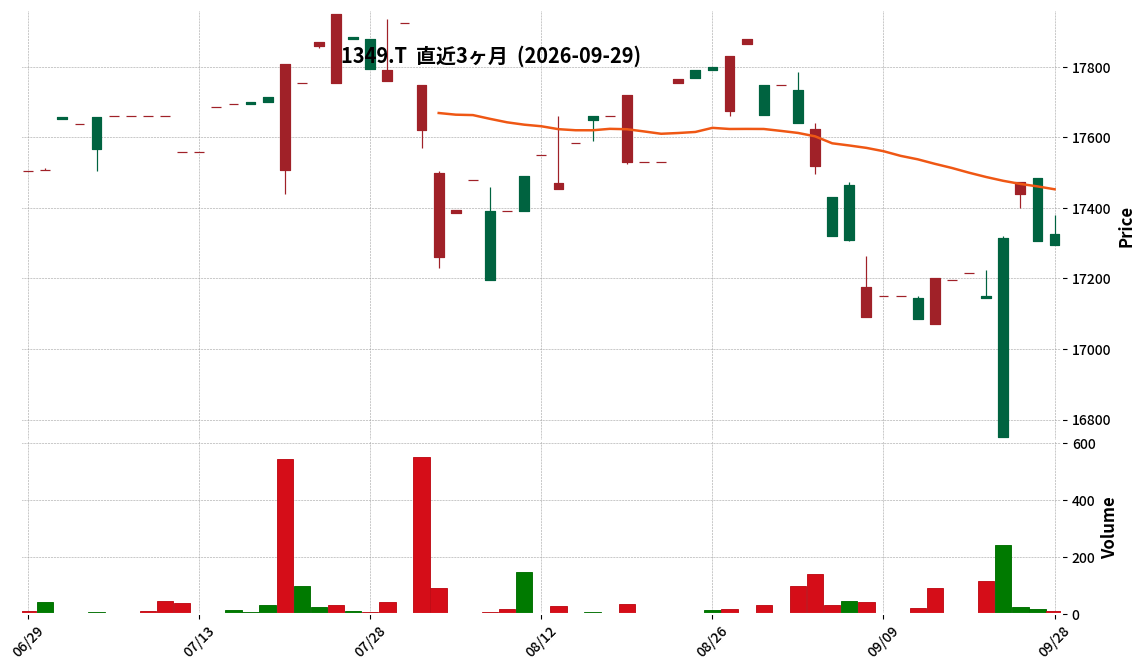
1349|アジア債券
17325.0
▼ -0.92%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ファンド名:ABF汎アジア債券インデックス・ファンド(コード番号:1349)は、2026年6月期(2025年7月1日~2026年6月30日)の決算短信を2026年9月29日に発表しました。
- 2026年6月期の純資産合計は5,963億8,900万円(前計算期間末6,085億2,000万円)でした。主要投資資産は5,961億8,500万円(構成比100%)、現金・預金・その他の資産(負債控除後)は2億300万円(構成比0%)です。
- 当計算期間末の発行済口数は34,801千口(前計算期間末33,843千口)に増加しました。設定口数は1,323千口、交換口数は365千口でした。
- 2026年6月期の1口当たり基準価額は17,137円(前計算期間末17,980円)でした。
- 分配金は、2026年7月22日基準日が234円(1.51米ドル)、2026年1月22日基準日が217円(1.40米ドル)でした。
🤖 AI考察
アジア債券の2026年6月期決算では、純資産が前計算期間と比較して減少した一方、発行済口数は増加しています。1口当たり基準価額も前計算期間末より低下していることが確認されます。これらの数字は、ファンドの規模とパフォーマンスを評価する上での基礎情報となると考えられます。
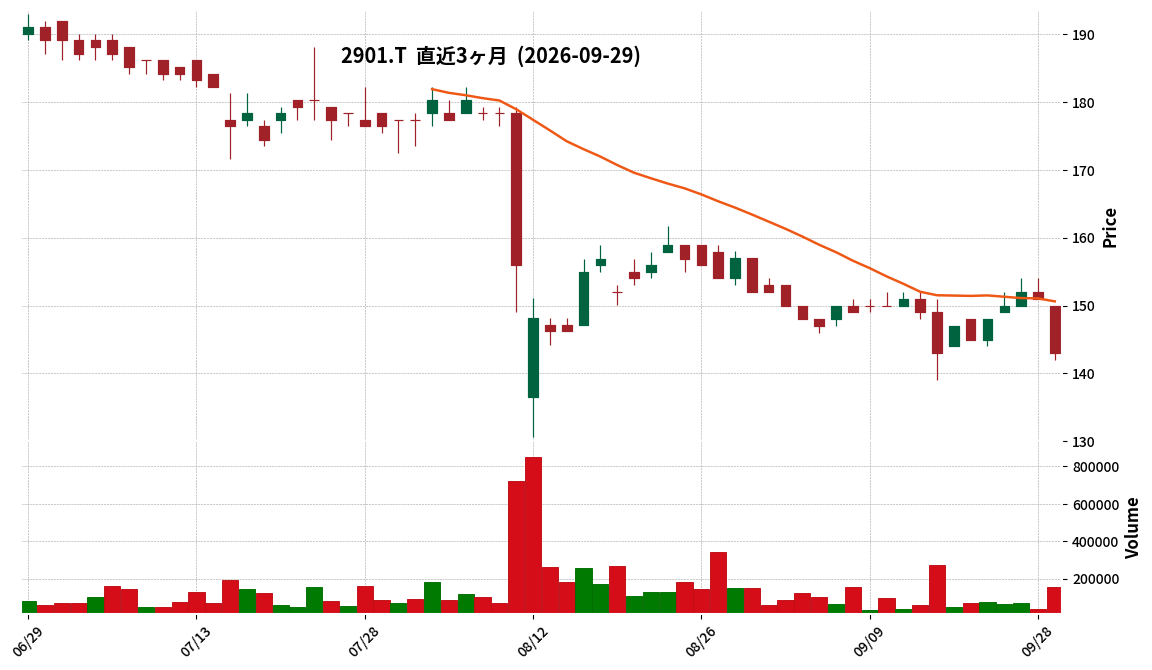
2901|ウェルディッシュ
143.0
▼ -5.30%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ウェルディッシュは、2026年9月29日に「合併等による実質的存続性の喪失に係る猶予期間入りに関するお知らせ」を発表しました。
- 東京証券取引所より、2025年12月11日から2029年8月31日まで、合併等による実質的存続性の喪失に係る猶予期間入りにする旨の通知を2026年9月28日に受領しました。
- 当社は、猶予期間中に新規上場審査基準に準じた基準に適合しているかどうかの審査を申請し、適合すると認められた場合には猶予期間入りから解除され上場が維持されます。
- 一方、猶予期間内に当該基準に適合すると認められない場合には、上場廃止となるおそれがあります。
- 当社は、2026年8月3日に受領した独立調査委員会の最終調査報告書を踏まえ、現在、再発防止策の策定を進めています。
🤖 AI考察
この猶予期間入りは、ウェルディッシュが今後数年間にわたり、事業基盤及び経営体制の整備を進め、新規上場に準じた審査基準への適合を目指す重要なフェーズに入ったことを示唆していると考えられます。投資家は、同社が今後発表する再発防止策や事業改善計画、そしてそれらの進捗状況について注目していく必要があるでしょう。上場維持の可否は、これらの取り組みの成否にかかっていると見ることができます。
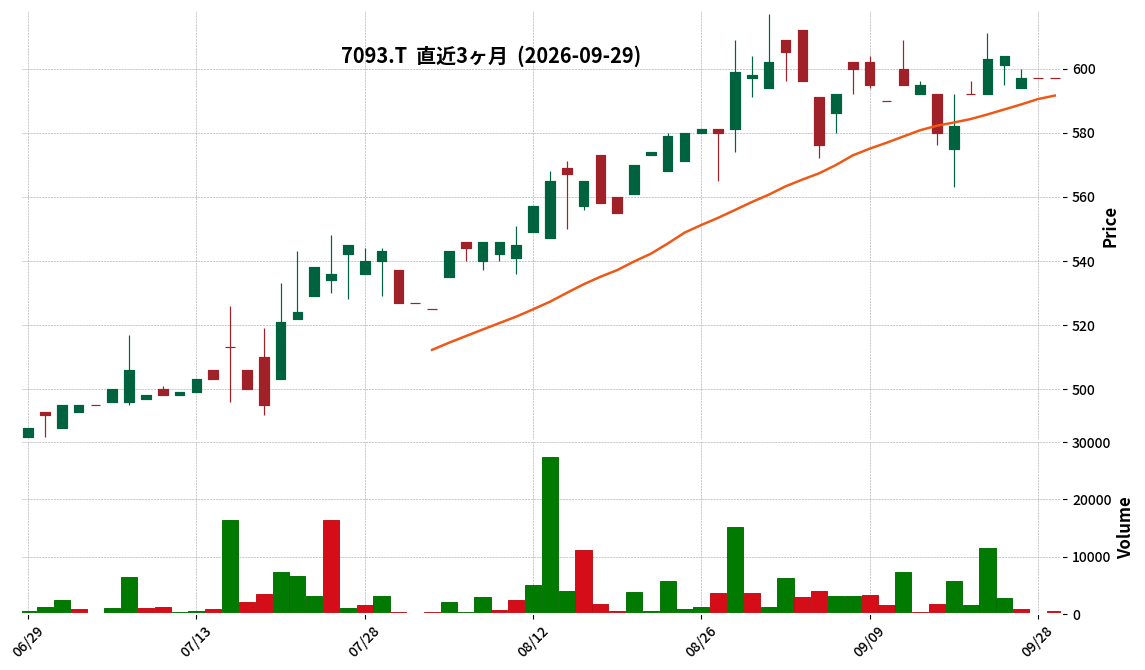
7093|G-アディッシュ
597.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-アディッシュは、2026年9月29日開催の取締役会において、株式会社FCEとの間で資本業務提携契約を締結することを決議しました。
- 業務提携の内容には、教育領域における重複顧客へのニーズ調査に基づく新商材パッケージ開発、FCE社商材の自治体を通じた教育現場への提案機会創出、および相互の強みを活かした事業成長支援(FCE社の「xDrive」導入とG-アディッシュのカスタマーサクセスノウハウ提供)が含まれます。
- 資本提携として、既存株主からFCE社へG-アディッシュの普通株式98,000株(発行済株式総数の4.5%)が市場外の相対取引により譲渡されます。払込期日は2026年9月29日です。
- FCE社は、DX推進事業、教育研修事業、出版事業を展開しており、資本金は770,846千円、設立は2017年4月21日です。
- 本提携による当期の連結業績への影響は軽微と見込まれていますが、中長期的にはG-アディッシュの事業成長および企業価値向上に寄与するとされています。
🤖 AI考察
本提携は、両社の顧客基盤とサービス、ノウハウを相互に活用し、特に教育機関向けサービスにおいてシナジー効果を追求する動きと捉えられます。G-アディッシュが有する私立学校向け導入実績や自治体とのネットワークと、FCE社のDX推進・教育研修コンテンツを組み合わせることで、新たな市場機会を創出する可能性が考えられます。また、資本提携により事業連携の安定性を高め、中長期的な企業価値向上を目指す意図が示唆されます。
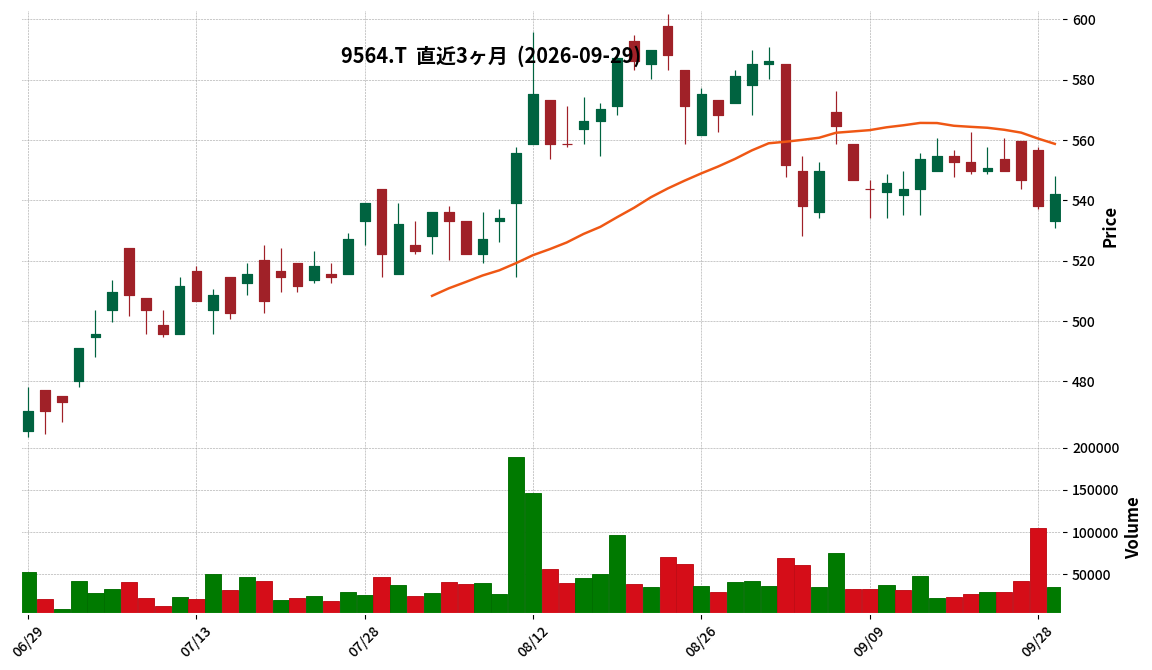
9564|FCE
542.0
▲ +0.74%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社FCEは2026年9月29日、アディッシュ株式会社との間で資本業務提携契約を締結することを発表した。
- 業務提携の内容は、教育領域における商材パッケージの開発、自治体を通じたFCE商材の提案機会創出、および両社の研修領域における事業成長支援を含む。
- 資本提携として、FCEはアディッシュ社の普通株式98,000株(発行済株式総数の4.5%)を、総額52,724,000円で市場外の相対取引により取得する予定。払込期日は2026年9月29日、株式取得日は2026年10月6日(予定)。
- アディッシュ株式会社は、カスタマーサクセス支援、ソーシャルリスク対策、学校向けネットトラブル防止サービスなどを事業内容とする。
- 本提携による2026年9月期のFCE連結業績への影響は軽微と見込まれている。
🤖 AI考察
本提携は、FCEが展開するDX推進事業および教育研修事業と、アディッシュ社が持つカスタマーサクセス事業および学校向けサービスとのシナジーを追求するものと考えられます。特に教育機関向けの顧客基盤とノウハウの相互活用は、両社の新たな成長機会を創出する可能性を秘めていると見ることができます。また、FCEがアディッシュ社の株式を取得することで、業務提携の関係をより強固なものにする意図が伺えます。
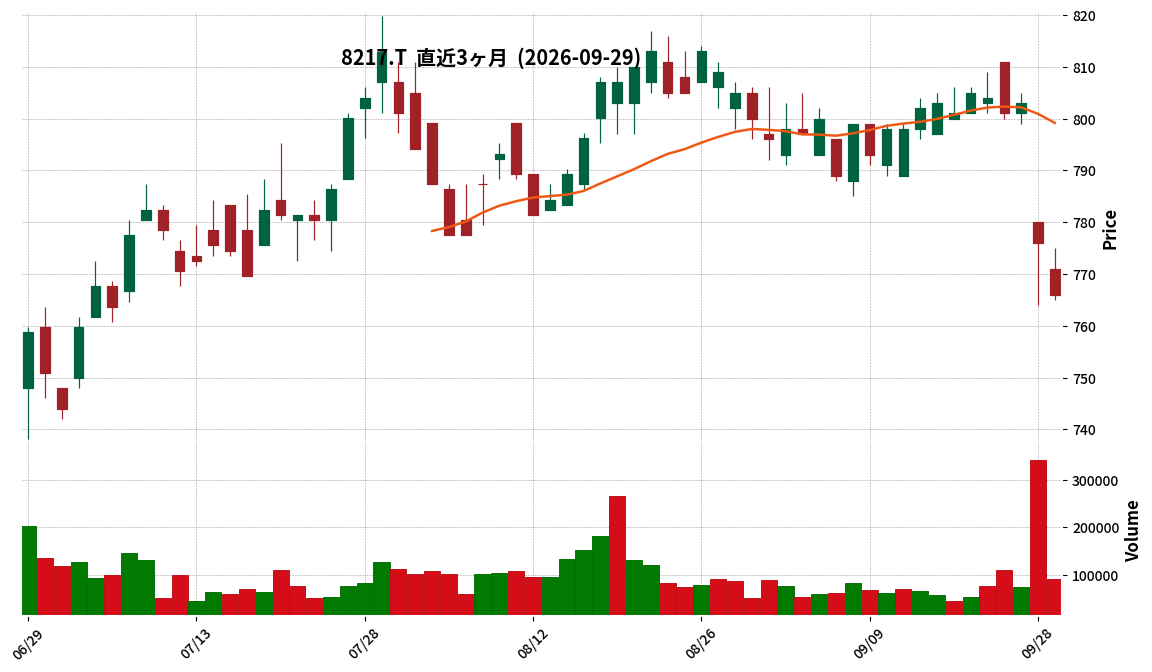
8217|オークワ
766.0
▼ -1.29%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オークワは、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 連結経営成績(累計)は、営業収益1,232億27百万円(前年中間期比1.0%減)、営業損失57百万円(前年中間期は営業利益5億79百万円)、経常利益13百万円(同98.0%減)、親会社株主に帰属する中間純損失1億87百万円(前年中間期は中間純利益2億48百万円)となりました。
- 1株当たり中間純利益は△4.60円です。
- 連結財政状態において、総資産は1,303億83百万円、純資産は741億3百万円、自己資本比率は56.6%です。
- 2027年2月期の年間配当金予想は、中間13.00円、期末13.00円の合計26.00円で、直近公表の配当予想からの修正はありません。
- 通期の連結業績予想は、営業収益2,508億円(前期比0.7%減)、営業利益13億円(同30.8%減)、経常利益13億円(同34.1%減)、親会社株主に帰属する当期純利益50百万円(同81.1%減)、1株当たり当期純利益1.23円で、直近公表の業績予想からの修正はありません。
🤖 AI考察
当中間期決算は、売上高の微減に加え、営業利益、経常利益が大幅な減益となり、親会社株主に帰属する中間純利益が損失を計上したことが発表されました。消費者の節約志向や競合激化、コスト高騰といった小売業界を取り巻く厳しい経営環境が影響していると考えられます。通期業績予想は据え置かれているため、下期における業績回復施策の進捗が注目される状況と言えるでしょう。
3607|クラウディアHD
381.0
▲ +0.53%
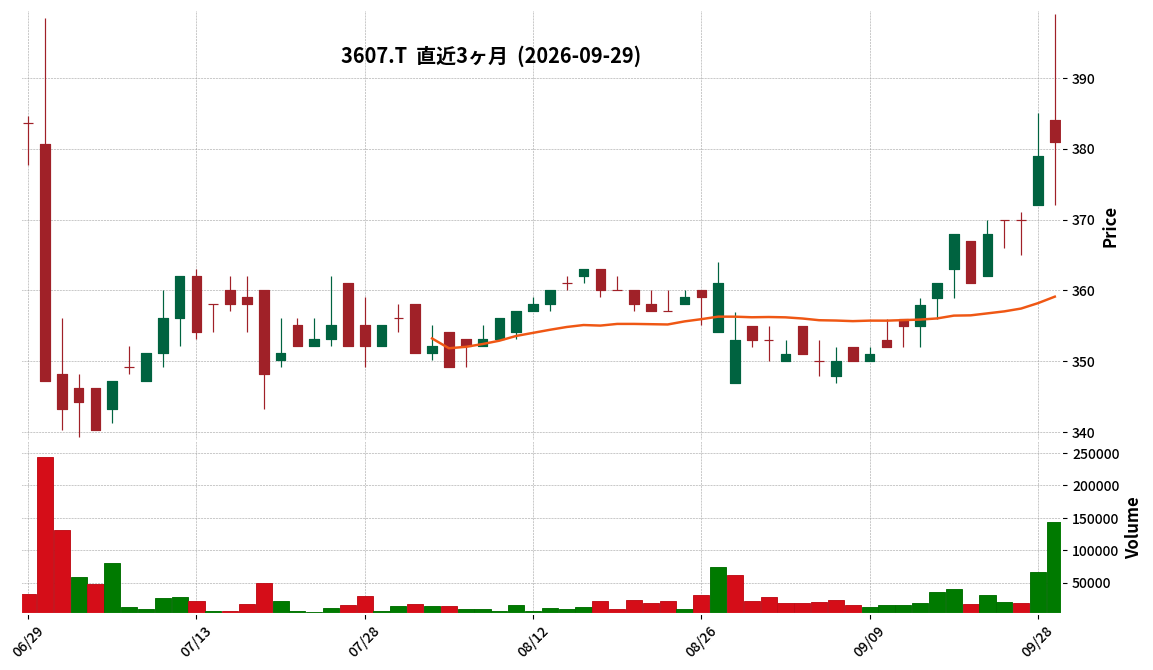
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の連結売上高は138億80百万円(前年同期比2.1%増)を記録しました。
- 営業利益は6億32百万円(前年同期比57.2%増)、経常利益は6億68百万円(前年同期比60.4%増)、親会社株主に帰属する当期純利益は4億23百万円(前年同期比35.7%増)となりました。
- 1株当たり当期純利益は46円84銭です。
- 2026年8月期の年間配当金は1株当たり12円(期末配当7円)となり、前年同期の10円から増額されました。期末配当金の内訳は普通配当5円、記念配当2円です。
- 2027年8月期の連結業績予想として、売上高147億円(前年同期比5.9%増)、営業利益7億50百万円(同18.6%増)、純利益5億50百万円(同29.8%増)を見込んでいます。
🤖 AI考察
クラウディアHDの2026年8月期決算は、売上高の緩やかな増加に対して利益が大きく伸長したことが注目されます。これは、事業効率の改善やコスト構造の見直しが進んだ結果と推測されます。また、増配が決定された点や、翌期も増収増益を見込んでいる点から、経営陣の現在の業績に対する自信がうかがえます。
5184|ニチリン
4155.0
▲ +0.85%
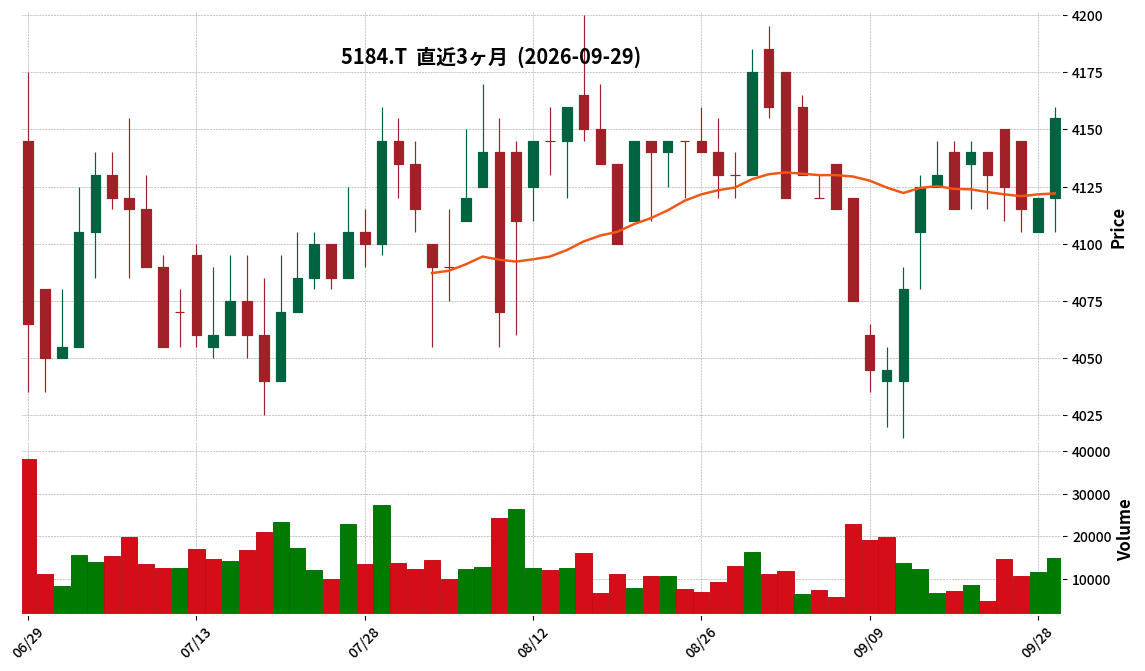
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ニチリンは、2026年9月29日開催の取締役会において、国内製造事業の組織再編を決議しました。
- この再編は、新会社「株式会社ニチリンジャパン」(2027年1月設立予定)を受け皿として、完全子会社である日輪機工株式会社とニチリン・サービス株式会社を吸収合併するものです。
- 同時に、当社(ニチリン)を分割会社、新会社を承継会社とする吸収分割により、姫路工場の製造関連部門を新会社に承継させます。
- 吸収合併および吸収分割の効力発生日は、いずれも2027年4月を予定しています。
- 本組織再編は、当社および完全子会社のみを当事者とするグループ内再編であり、連結業績への影響は軽微であると公表されています。
🤖 AI考察
この組織再編は、ニチリンの国内生産基盤の維持・強化、および効率化・競争力向上を目的としたものです。姫路工場における製造機能の集約と指揮命令系統の統一により、中長期的な生産効率の改善が期待されると考えられます。グループ内再編であるため短期的な業績への影響は限定的との見方がありますが、将来的な事業構造の最適化に向けた動きとして注目される可能性があります。
7921|TAKARA&CO
4255.0
▲ +4.03%
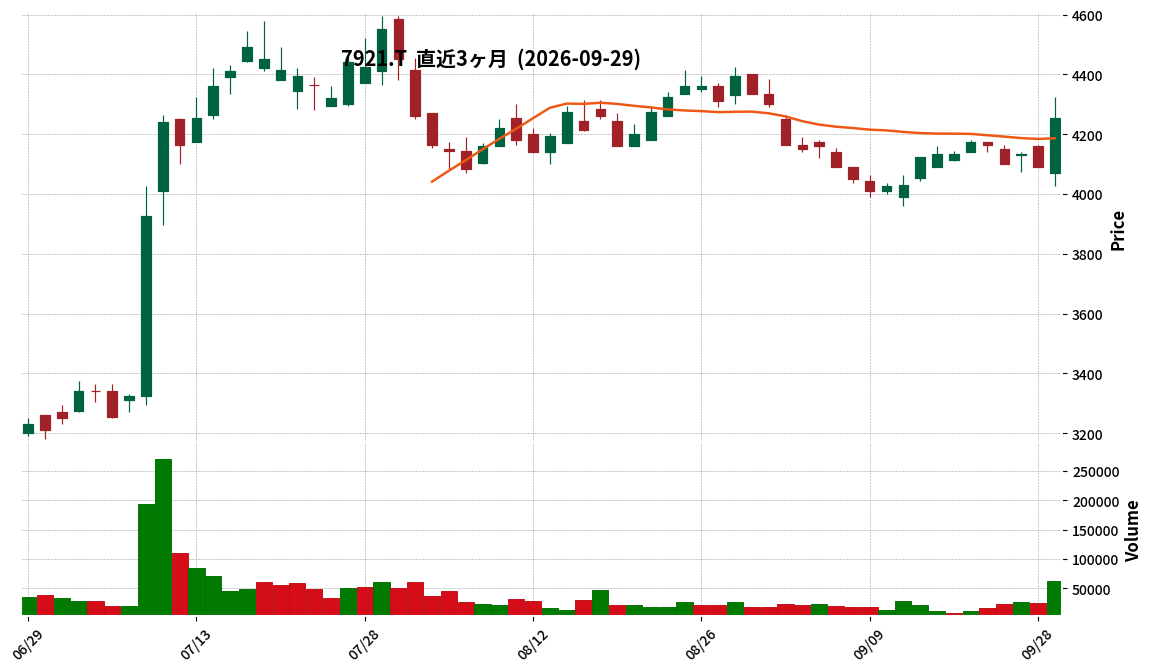
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- TAKARA&COは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は95億12百万円となり、前年同四半期比で4.7%増加しました。
- 営業利益は21億25百万円で、前年同四半期比24.6%の増加を記録しました。
- 親会社株主に帰属する四半期純利益は14億46百万円となり、前年同四半期比で21.1%増加しました。
- 通期の連結業績予想は、売上高342億円(前期比9.8%増)、営業利益49億円(同10.9%増)、親会社株主に帰属する当期純利益35億円(同3.5%増)が据え置かれました。
🤖 AI考察
TAKARA&COの2027年5月期第1四半期決算は、売上高、営業利益、親会社株主に帰属する四半期純利益の全てで前年同期比増を達成し、好調な滑り出しとなりました。特に利益面では、売上高の伸びを大きく上回る増益率を記録しており、事業効率の改善が進んでいる可能性が考えられます。セグメント別では、ディスクロージャー関連事業が売上高、利益ともに大きく寄与しており、同事業の堅調な推移が全体を牽引していると見受けられます。
2323|fonfun
345.0
▼ -3.36%
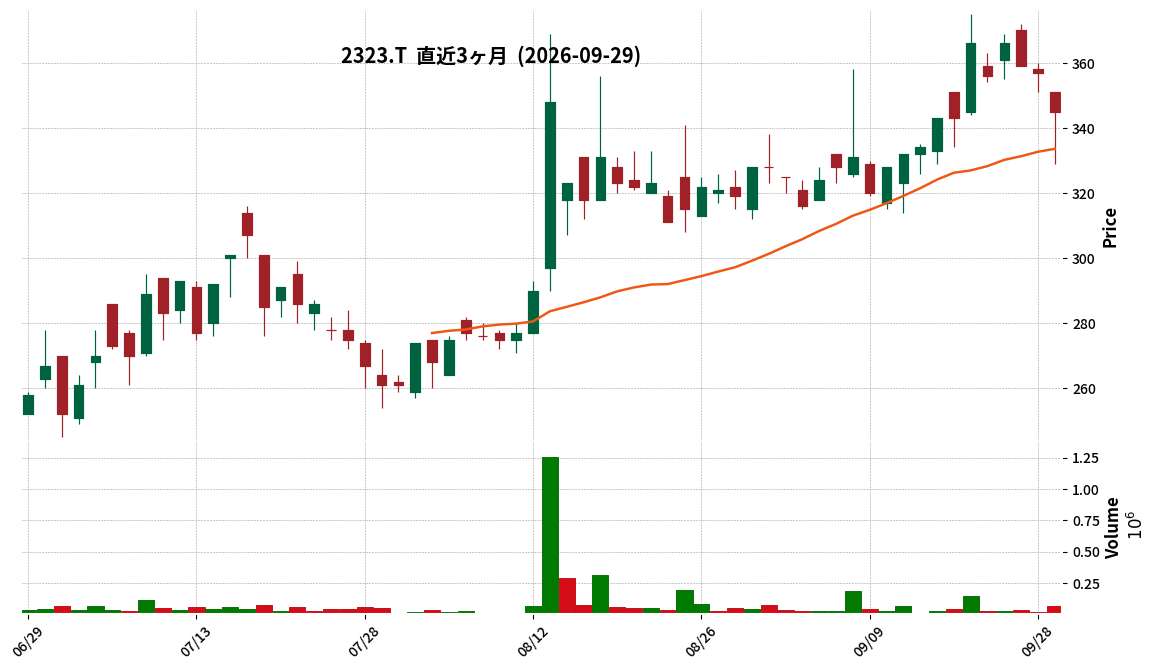
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社fonfunは、2026年9月29日開催の取締役会において、ICS株式会社の全株式を取得し完全子会社化することを決議しました。
- 取得の目的は、新中期経営計画「プロジェクトフェニックスII」におけるM&A戦略の一環として、DXソリューション領域での組織拡大とストック性・リカーリング性の高い収益拡大を目指すものです。
- ICS株式会社はSES・派遣事業を展開し、直近期(2026年8月期見込)の売上高は795百万円、営業利益は29百万円でした。大手通信キャリア及び通建三社との強固な取引基盤を持ち、システムの受託開発も行っています。
- 株式取得の相手先はGホールディングス株式会社で、ICS社の発行済み株式の全部(2,000株)を現金110百万円(アドバイザリー費用等含む合計121百万円)を対価として取得します。
- 株式譲渡実行日は2026年10月6日を予定しており、ICS社は2027年3月期第3四半期連結会計期間よりfonfunの連結子会社となる予定です。
🤖 AI考察
本件は、fonfunが中期経営計画で掲げるM&A戦略に基づき、DXソリューション領域での事業基盤強化と収益拡大を図る動きと捉えられます。ICS社のSES・派遣事業および通信基地局関連事業は、fonfunグループのリカーリング収益の底上げに貢献する可能性があります。大手通信キャリアとの取引基盤は、グループ全体の顧客基盤の強化に繋がることも考えられます。
2454|オールアバウト
338.0
▼ -2.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第1四半期の連結業績は、売上高3,799百万円(前年同期比8.6%減)、営業損失79百万円(前年同期は営業利益18百万円)となりました。
- 通期予想(売上高15,600百万円、営業利益20百万円)に対する進捗率は売上高で24.4%となり、計画に対してビハインドで推移しています。
- 減収減益の主な要因は、コンシューマサービスセグメントにおけるコマース領域の減収で、前年同期の強販促と今期の販促費減少によるものです。
- サンプル百貨店のリアル店舗は、現在首都圏に3店舗を展開し、各店舗とも黒字構造を確立しており、さらなる出店数拡大の検討を進めています。
- みらいバンク社の株式譲渡は、当社グループ全体のリソースアロケーションの観点から合意に至り、売却資金はサンプル百貨店の集客接点拡充やPrimeAd、家計相談所などの成長分野に再配分されます。
🤖 AI考察
第1四半期は連結売上高が前年同期比で減少し、営業損失を計上し、通期計画に対してビハインドで推移していることが確認されます。コンシューマサービスセグメントにおけるコマース領域の減収が主な要因と説明されており、前年度の積極的な販促からの反動と、今期の販促費削減が影響していると考えられます。一方で、サンプル百貨店のリアル店舗が黒字化し、出店拡大を検討している点は、新たな収益源としての可能性を示唆していると言えるでしょう。みらいバンク社株式譲渡による資金を成長分野へ再配分する方針は、今後の事業構造変革と収益性向上への期待が持てる点として注目されます。
2994|P-アンサーHD
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社P-アンサーHDは、2026年8月14日に公表した「2026年6月期 決算短信〔日本基準〕(連結)」の一部を訂正した。
- 訂正日は2026年9月29日。
- 訂正の理由は、公表後も継続して精査していた仮受金の内容および振替処理が確定したため、決算数値および関連する記載事項を修正するためである。
- 訂正箇所は、訂正後の全文が2ページ目以降に記載されており、変更部分には下線が付されている。
🤖 AI考察
今回の訂正は、仮受金に関する精査が完了し、その内容と振替処理が確定したことによるもので、既に発表された決算数値に影響を与える可能性があります。投資家は、訂正後の決算短信に記載された具体的な数値の変更点を確認し、業績への影響を評価することが重要と考えられます。このような訂正は、企業の会計処理の正確性を確保するプロセスの一部であると捉えることもできます。
3050|DCM
1590.0
▼ -0.19%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- DCMホールディングスは、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 営業収益は3,043億4千8百万円となり、前年同期比8.6%の増加を記録しました。
- 営業利益は211億4千9百万円で前年同期比1.5%増、経常利益は202億5百万円で同1.4%増となりました。
- 親会社株主に帰属する中間純利益は115億9千8百万円となり、前年同期比4.4%の減少となりました。
- 2027年2月期通期の連結業績予想および年間配当予想(中間配当24円、期末配当24円、合計48円)は、直近公表値から修正はありませんでした。
🤖 AI考察
DCMの2027年2月期中間決算では、営業収益と営業利益が増加した一方、親会社株主に帰属する中間純利益が減少しました。これは、売上増加による収益力の向上と、純利益段階での特定の要因(例:特別損益、税金費用など)の変動を示唆している可能性があります。通期業績予想が据え置かれていることから、会社は下半期での挽回を見込んでいる、または変動を織り込み済みであると見られます。
4331|T&Gニーズ
742.0
▼ -0.80%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社テイクアンドギヴ・ニーズは、2026年9月29日開催の取締役会で株主優待制度の導入を決議しました。
- 優待制度の対象となる株主は、2026年12月以降、毎年12月末日の株主名簿に記載または記録された700株以上の株主です。
- 保有株式数に応じ、「テイクアンドギヴ・ニーズプレミアム優待倶楽部」で利用可能なポイント(1ポイント≒1円)を進呈します。例えば、700株~799株保有で5,000ポイント、3,000株以上保有で90,000ポイントです。
- 進呈されるポイントは、特設ウェブサイトにて5,000種類以上の商品と交換できるほか、他のプレミアム優待倶楽部導入企業のポイントと合算可能な「WILLsCoin」にも交換できます。
- ポイントの繰り越しは、12月末日において同一株主番号で連続2回以上記載され、かつ700株以上継続保有されている場合に最大1回まで可能です。
🤖 AI考察
今回の株主優待制度導入は、株主への還元と株式の流動性向上、および投資家層の拡大を目的としていると考えられます。また、「テイクアンドギヴ・ニーズプレミアム優待倶楽部」を通じた株主データの活用は、株主との対話強化と株主管理のデジタル化を促進し、企業価値向上に繋げる狙いがあるかもしれません。700株という設定は、特定の投資家層へのアプローチを意図している可能性も考えられます。
5010|日精蝋
292.0
▲ +1.04%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本精蝋株式会社は、2026年9月29日開催の取締役会において、完全子会社であるテクノワックス株式会社を吸収合併することを決議しました。
- 合併の効力発生日は2027年1月1日を予定しており、日本精蝋を存続会社、テクノワックスを消滅会社とする吸収合併方式です。
- 本吸収合併は、日本精蝋においては会社法第796条第2項に規定する簡易合併、テクノワックスにおいては同法第784条第1項に規定する略式合併に該当するため、株主総会決議を経ずに行われます。
- 合併の目的は、経営の効率化及び生産性向上を図ることとされています。
- テクノワックスは日本精蝋の完全子会社であるため、本吸収合併に際して株式やその他の金銭等の割当てはありません。
🤖 AI考察
本合併は、親会社である日本精蝋が完全子会社テクノワックスを吸収する形で、グループ全体の経営効率化と生産性向上を目指すものと考えられます。簡易合併・略式合併の手続きを用いることで、スムーズな組織再編が期待されます。発表によると、完全子会社との合併であるため、日本精蝋の連結業績への影響は軽微とされています。
5401|日本製鉄
650.3
▼ -3.07%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本製鉄は、子会社である日鉄エンジニアリング株式会社とカナデビア株式会社の経営統合に向けた検討の基本覚書を、両社の合意により解約したと発表しました。
- この決定は、2026年9月29日に開催された両社の取締役会で決議されました。
- 経営統合に関する検討・協議は、これにより終了しました。
- 本件による日本製鉄の連結業績への影響はないとされています。
- 両社は、経営統合に関する諸条件で合意を見出すことが困難であるとの認識に至ったため、解約に至ったと説明しています。
🤖 AI考察
本件は、2026年2月5日に発表された経営統合に向けた検討開始の開示事項の経過となります。経営統合の交渉が合意に至らなかったという事実は、両社の今後の事業戦略に何らかの影響を与える可能性が考えられます。日本製鉄の連結業績への影響はなしと明記されていますが、日鉄エンジニアリングの事業展開については引き続き注視される可能性があります。
6539|MS-Japan
984.0
▼ -0.91%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社MS-Japanは、連結子会社であるFourQuarters Recruitment Pty. Ltd. (FQR社) の株式を追加取得し、完全子会社化することを2026年9月29日開催の取締役会で決議しました。
- 今回の株式追加取得により、MS-JapanのFQR社に対する議決権所有割合は、既存の75.0%から100.0%に変更されます。
- FQR社は、オーストラリアに所在し、財務・会計、銀行・金融サービス、テクノロジー及び人事・ビジネスサポートに特化した人材紹介・派遣事業を展開しています。
- 株式取得の理由として、オーストラリアをはじめとした海外事業展開の一層の加速、経営資源の融合による「ワンチーム」としての事業推進、および機動的かつ一体感のある意思決定構造の構築が挙げられています。
- 取得価額については、株式譲渡人との間の守秘義務契約に基づき、具体的な金額の公表は控えるとのことです。
🤖 AI考察
今回の完全子会社化は、MS-Japanが海外事業展開を強化する戦略の一環と見られます。FQR社を完全子会社とすることで、より一体的な経営体制が構築され、グループ全体の成長戦略への貢献が期待される可能性があります。人材サービス分野における海外事業のシナジー効果の最大化を目指す動きとして注目されます。
7004|カナデビア
1153.0
▼ -1.87%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- カナデビア株式会社と日鉄エンジニアリング株式会社は、2026年9月29日付けで、2026年2月5日に締結した「経営統合に向けた検討の基本覚書」を合意により解約しました。
- この合意解約は、両社それぞれの取締役会において決議されました。
- 解約の理由として、両社間で経営統合に関する諸条件で合意を見出すことが困難であるとの認識に至ったことが挙げられています。
- これにより、両社間での経営統合に関する検討・協議は終了します。
- 本覚書の解約および経営統合の検討終了は、カナデビア株式会社の連結業績に影響を与えないと発表されています。
🤖 AI考察
カナデビアと日鉄エンジニアリングの経営統合検討が合意解約されたことで、今後の両社の個別戦略に注目が集まると考えられます。統合によるシナジー効果を期待していた市場参加者にとっては、今回の発表は事業戦略の変更点として認識される可能性があります。カナデビアの連結業績に影響がないとされている点は、当面の業績見通しにおける安定性を示すものと捉えられます。
7064|ハウテレビジョン
1031.0
▲ +3.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ハウテレビジョンは、2026年9月29日開催の取締役会において、連結子会社であるmond Japan株式会社の吸収合併を決議しました。
- 合併の目的は、2025年1月1日に全事業をハウテレビジョンに吸収分割し休眠会社となっているmond Japan株式会社について、グループ経営管理の効率化を図ることです。
- 合併契約締結日は2026年9月29日、合併効力発生日は2026年12月1日(予定)です。
- 合併方式は、株式会社ハウテレビジョンを存続会社とする吸収合併方式で、mond Japan株式会社は解散します。
- mond Japan株式会社はハウテレビジョンの完全子会社であり、本合併は無対価で実施されます。
- 本合併によるハウテレビジョンの名称、所在地、代表者の役職・氏名、事業内容、資本金、決算期の変更はありません。
🤖 AI考察
本件は、事業吸収分割後に休眠状態にあった完全子会社の整理であり、グループ全体の経営効率化を目的とした動きと見られます。連結子会社との合併であるため、ハウテレビジョンの連結業績に与える影響は軽微であると説明されており、投資家にとっては事業構造のシンプル化という点で注目される可能性があります。
7068|G-FフォースG
600.0
▼ -1.96%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-FフォースGは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 当第1四半期の売上高は1,306百万円となり、前年同四半期比で8.9%増加しました。
- EBITDAは589百万円(前年同四半期比10.8%増)、営業利益は536百万円(前年同四半期比11.1%増)、経常利益は533百万円(前年同四半期比11.5%増)となりました。
- 親会社株主に帰属する四半期純利益は316百万円で、前年同四半期比で5.8%減少しました。
- この純利益の減少は、主に新株予約権戻入益の減少および法人税等の増加によるものと説明されています。
- 1株当たり四半期純利益は13.23円でした。
🤖 AI考察
G-FフォースGの2027年5月期第1四半期決算は、売上高および各利益段階(EBITDA、営業利益、経常利益)で増益を達成しており、事業活動が堅調に推移していることが伺えます。一方で、親会社株主に帰属する四半期純利益が減少している点は、新株予約権戻入益の減少と法人税等の増加が要因とされており、一時的な要因が純利益に影響を与えたものと考えられます。主要事業セグメントである「プロフェッショナルサービス事業」、「SaaS事業」、「DX事業」における各施策が売上及び利益成長に寄与していると見られます。
2593|伊藤園
3046.0
▼ -2.12%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社伊藤園は、2026年4月30日を基準日とする株主優待品の贈呈をもって、株主優待制度を廃止することを決議しました。
- 取締役会は2026年9月29日に開催され、本件を決定しました。
- 株主優待制度廃止の理由は、株主への公平な利益還元を追求し、今後は配当等による利益還元と中長期的な企業価値向上に経営資源を集中するためと説明されています。
- 2026年4月30日を基準日として、当社株主名簿に記載または記録された100株以上保有の株主が優待品の贈呈対象となります。
- 2027年4月30日以降を基準日とする株主優待制度は実施されません。
🤖 AI考察
伊藤園が株主優待制度を廃止し、配当による利益還元と企業価値向上に経営資源を集中する方針を示したことは、株主への利益還元の形態が変化することを示唆しています。この変更は、長期的な視点での企業価値向上を重視する経営戦略の一環と捉えることができます。投資家は、今後の配当政策や中長期的な企業価値向上に向けた具体的な施策について注目していくことが考えられます。
9976|セキチュー
1123.0
▼ -6.03%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- セキチューは2027年2月期第2四半期(中間期)決算を発表しました。対象期間は2026年2月21日から2026年8月20日です。
- 中間期の営業収益は158億1,400万円となり、前年中間期比で1.7%の減少となりました。
- 営業利益は6億3,700万円(前年中間期比21.7%増)、経常利益は6億2,400万円(同17.8%増)、中間純利益は4億100万円(同22.3%増)を計上しました。
- 1株当たり中間純利益は73円81銭です。
- 通期の業績予想は上方修正され、営業収益300億円(対前期増減率△5.9%)、営業利益6億円(同△3.1%)、経常利益6億円(同△5.9%)、当期純利益3億5,000万円(同△12.5%)とされました。
- 商品部門別売上高では、「DIY用品」が82億8,300万円(前年同期比1.4%増)と増加し、農業資材、金物、塗料部門が好調に推移しました。
🤖 AI考察
セキチューの2027年2月期第2四半期決算では、営業収益は減少したものの、営業利益、経常利益、中間純利益が二桁増益となった点が注目されます。これは、利益率の高いDIY関連商品の好調やテナント誘致による賃貸収入の増加が要因と考えられます。通期業績予想が上方修正されたことは、足元の好調な動向を反映していると解釈できるでしょう。
1852|浅沼組
874.0
▼ -1.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社淺沼組は、子会社SINGAPORE PAINTS & CONTRACTOR PTE. LTD.(SPC)の株式取得計画の一部変更を発表しました。
- 第2回目の取得株式数が、変更前の100,000株から200,000株に変更されました。これにより、異動後の所有株式数は変更前の500,000株から1,000,000株となります。
- 第1回目の取得価額の円換算額は、516百万円から526百万円(6,400千シンガポールドル)に修正されました。
- 第2回目の取得価額は、非記載から3,253千シンガポールドル(398百万円)(予定)と確定しました。
- 第2回目の株式譲渡実行日は、変更前の2023年10月から2026年10月(予定)に延期されました。
- 変更の理由は、2023年11月20日のSPCの増資(利益剰余金の資本組み入れによる無償増資)による株式数増加、為替レートに基づく円換算額の修正、および新型コロナウイルス感染症の影響による事業環境の変化と適切な企業価値評価のための延期が挙げられています。
- 当該変更は、2027年3月期の業績予想に織り込み済であり、連結業績に与える影響は軽微であるとされています。
🤖 AI考察
淺沼組の今回の発表は、子会社SPCの株式取得計画における具体的な数値と日程の変更を伝えるものです。特に、取得株式数の増加は、SPCの増資によるものであり、事業拡大への準備と捉えることができます。また、第2回取得価額の確定と譲渡実行日の延期は、新型コロナウイルス感染症の影響を踏まえた慎重な経営判断の結果であると考えられます。これらの変更が、今後のSPCの事業展開にどのように影響していくか、引き続き注目されるポイントとなりそうです。
2391|プラネット
1170.0
▼ -0.26%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
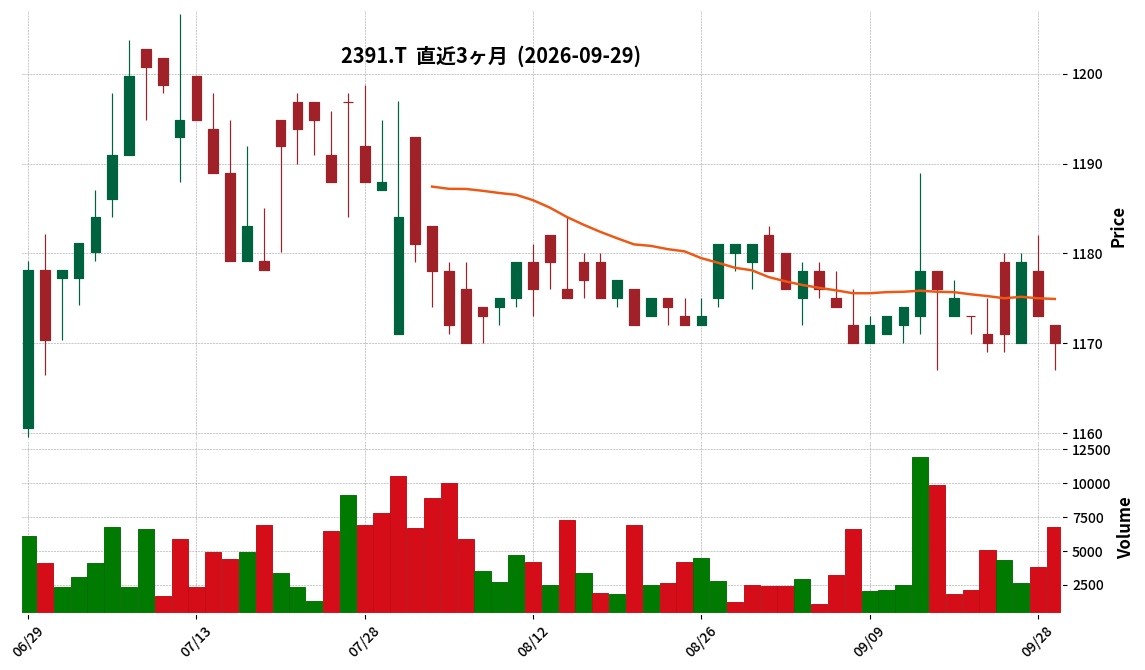
- プラネットは2026年7月期(第41期)通期決算を発表しました。売上高は3,148.9百万円(計画進捗率98.4%、前期比▲0.4%)、営業利益は557.1百万円(計画進捗率96.9%、前期比▲1.2%)、経常利益は595.5百万円(計画進捗率99.3%、前期比+0.5%)、当期純利益は412.3百万円(計画進捗率100.6%、前期比+2.9%)でした。
- 売上高の微減収の背景として、SKU削減と製品大容量化、配送頻度の見直しが挙げられています。これらにより基幹EDIの総データ量が微減傾向で推移し、新規メーカー獲得や販売レポート拡販による下支えがあったものの、データ量の微減が主要因とされています。
- 成長戦略として、「基幹EDIサービスの隣接業界への横展開とデータの深掘り」、「ロジスティクスEDIの業務効率化」、「返品ワークフローシステム・サービスの返品業務DX」、「商品情報マスタの一元管理(プロダクト・レジストリ・サービス)」の4点を注力している活動としています。
- 「商品情報マスタの一元管理」においては、2025年11月に(株)あらた・(株)PALTACとの共同出資により新会社「(株)PRS」を設立し、2026年4月よりサービスを開始しました。第41期末時点で契約メーカー185社、登録SKU数11万点超、利用卸売業44社と報告されています。
- 第42期(2027年7月期)通期業績予想として、売上高3,195.0百万円(前期比+1.5%)、営業利益485.0百万円(前期比▲13.0%)、当期純利益355.0百万円(前期比▲13.9%)を計画しています。営業利益の減少は、次世代インフラの研究開発や新規事業領域への集中投資によるものとされています。
🤖 AI考察
プラネットの2026年7月期決算では、外部環境による売上高の微減があったものの、当期純利益は計画を上回り増益を確保したことが注目されます。第42期には、既存サービスの横展開やデータ活用に加え、新サービス「プロダクト・レジストリ・サービス」の本格稼働による売上高の回復を見込んでいると考えられます。一方で、新規事業への戦略的な先行投資により営業利益が一時的に減少する見込みであるため、これらの投資が将来的な成長にどのように貢献するかが今後の焦点となるでしょう。
3038|神戸物産
2969.0
▲ +0.76%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社神戸物産は、2026年9月29日に「2026年10月期 第3四半期決算短信〔日本基準〕(連結)」について、公認会計士等による期中レビューが完了したことを発表しました。
- 2026年9月11日に発表された四半期連結財務諸表の内容に変更はありません。
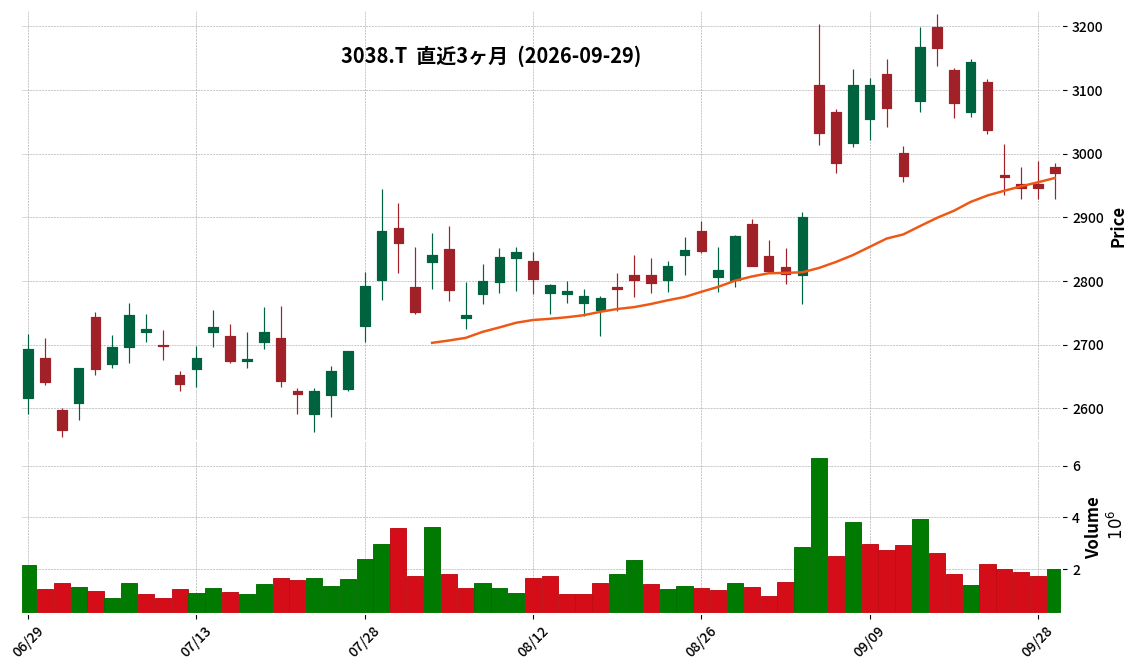
- 2026年10月期第3四半期連結累計期間(2025年11月1日~2026年7月31日)の売上高は432,933百万円(前年同期比5.2%増)、営業利益は31,316百万円(同3.2%増)です。
- 経常利益は34,567百万円(同9.6%減)、親会社株主に帰属する四半期純利益は23,354百万円(同10.9%減)となりました。
- 業務スーパー事業の売上高は415,813百万円(同5.0%増)で、店舗数は純増22店舗(総店舗数1,144店舗)です。
🤖 AI考察
公認会計士による期中レビューの完了は、9月11日に開示された決算数値の信頼性を確認するものと捉えられます。売上高と営業利益の増加は事業の成長を示唆する一方、経常利益と純利益の減少は、為替変動や物価上昇による仕入コストの増加などの外部環境が影響している可能性が考えられます。業務スーパー事業の堅調な拡大は、同社の主要事業の基盤を強化していると見ることができます。
6976|太陽誘電
9117.0
▲ +0.76%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
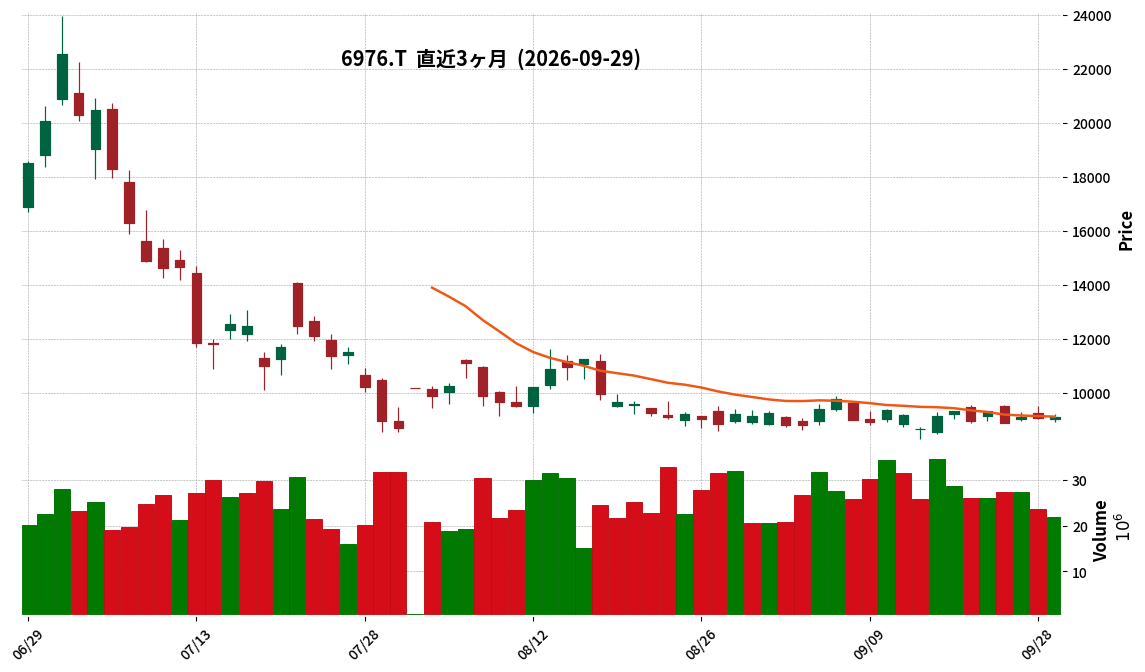
- 太陽誘電は、2026年9月29日開催の取締役会において、TDK株式会社との業務提携に関する基本合意書締結を決議し、同日付で基本合意書を締結しました。
- 本業務提携は、積層セラミックコンデンサ(MLCC)やインダクタを含む電子部品の共同開発を主軸とします。
- 提携の主な目的は、生成AIの普及に伴うAIデータセンターやフィジカルAI向け半導体・チップセットの需要拡大に対応するため、最先端のMLCCやインダクタ等の電子部品の安定的かつスピーディーな供給体制を構築し、市場競争力を向上させることです。
- 今後、両社は共同開発に加え、製造や調達における連携を含む具体的な協業内容や役割分担について協議を進め、将来的な資本提携の可能性についても検討する予定です。
- 本業務提携による2027年3月期の業績への影響は軽微であると見込んでいますが、中期的には太陽誘電グループの収益基盤の強化と企業価値向上に資するものと考えています。
🤖 AI考察
本提携は、AI技術の急速な発展を背景に、高機能電子部品の需要増に対応するものです。日本を代表する電子部品メーカー2社が、MLCCやインダクタの共同開発を通じて、国内産業基盤の強化やサプライチェーンの強靭化に貢献する姿勢が示されています。将来的な資本提携の可能性も言及されており、今後の進展は電子部品業界全体における競争環境に影響を与える可能性が考えられます。
2375|ギグワークス
204.0
▲ +0.49%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
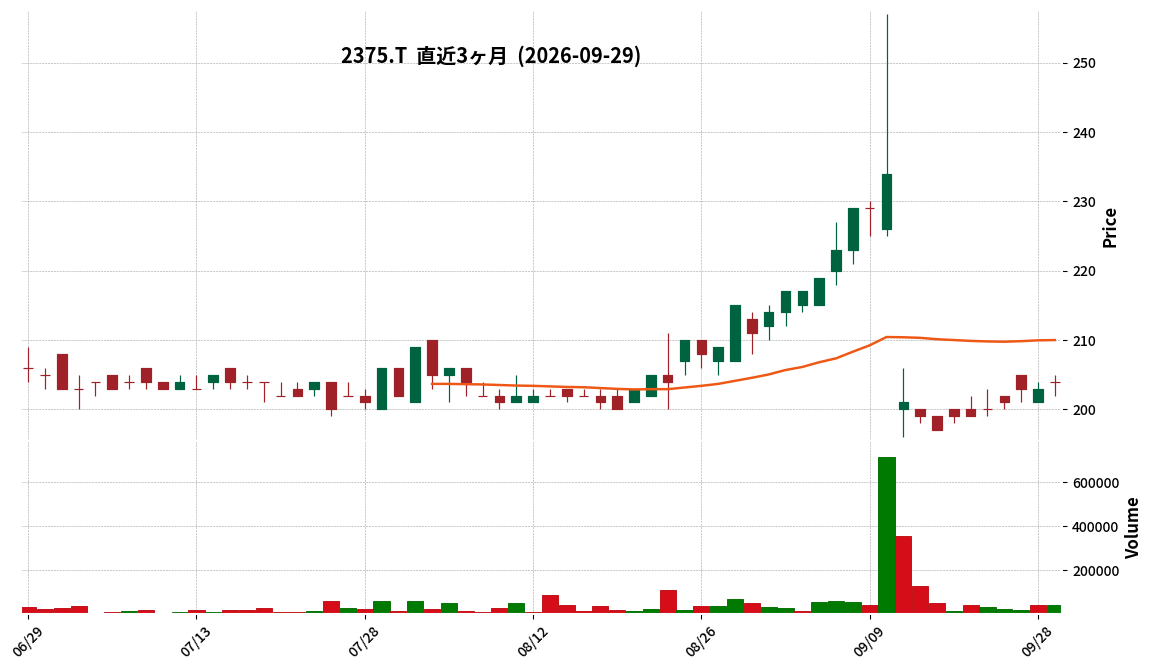
- ギグワークスは、2026年9月29日開催の取締役会において、株主優待制度の拡充を決議しました。
- 2026年10月31日現在の株主名簿に記載または記録された当社株式10単元(1,000株)以上を保有する株主を対象に、従来のデジタル型ギフトに加え、以下のいずれか1つを選択できるようになります。
- ① 選べるデジタル型ギフト「デジコ」3,000円分
- ② こども商品券1,000円分とお菓子セット(株式会社ギンビスの「たべっ子どうぶつ」を予定)
- ③ 次世代型スマートファーム「MUGEN FARM」の野菜セット(送料込3,000円相当)
- 既存の日本直販株式会社のWEBサイトで利用可能な20%割引クーポン(割引金額の上限累計30万円、100株以上保有の株主対象)は継続されます。
- 拡充された株主優待は、2026年10月31日現在の株主名簿に記載または記録された株主から適用開始となります。
🤖 AI考察
今回の株主優待制度の拡充は、より多くの株主に対して投資の魅力を高め、中長期的な株式保有を促すことを目的としていると考えられます。特に、デジタルギフトに加え、子育て世帯やSDGsの観点を取り入れた商品を追加することで、幅広い層の株主への訴求を目指していると見ることができます。優待内容の多様化は、株主エンゲージメントを高める一因となる可能性があります。
4992|北興化
1922.0
▼ -1.94%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北興化学工業株式会社は、本日開催の取締役会において、グループ内における組織再編を実施することを決議しました。
- 本組織再編は、当社を存続会社とする美瑛白土工業株式会社との吸収合併、当社が北興産業株式会社から事業の全部を譲り受ける事業譲渡、および北興産業株式会社を存続会社とするホクコーパツクス株式会社との吸収合併の3つの内容を含みます。
- 本組織再編の効力発生日は、2026年12月1日を予定しています。
- 吸収合併はいずれもグループ内の再編であり、無対価で行われるため、株式その他の対価の割当てはありません。
- 本組織再編の目的は、事業機能および管理機能の最適配置を進め、グループ全体の事業運営体制の効率化を図ることとされています。
🤖 AI考察
今回の組織再編は、北興化学工業グループ内の効率化を目指す動きとして捉えられます。複数の連結子会社の再編を通じて、販売・製造機能の整理・集約が進むことで、将来的なグループ全体の経営資源の有効活用に繋がる可能性があります。また、グループ内再編であるため、連結業績への影響は軽微であると説明されており、短期的な財務インパクトよりも中長期的な経営基盤強化の側面が注目されると考えられます。
3296|R-日本リート
79500.0
▼ -0.50%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-日本リートは2026年9月29日付で、2026年8月20日付「2026年6月期 決算短信(REIT)」の一部訂正を発表しました。
- 訂正箇所は、決算短信4ページ「1.運用状況 (1)運用状況 ①当期の概況 B 投資環境と運用実績 (ハ)運用実績 a.外部成長」および44ページ「3.参考情報 (1)運用資産等の価格に関する情報 ②投資資産 (ハ)その他投資資産の主要なもの b.テナント等の概要」です。
- ポートフォリオ合計107物件の総賃貸面積について、訂正前は331,264.29㎡でしたが、訂正後は331,269.21㎡に変更されました。
- 訂正に伴い、「C-11 ケーユー川越インター店底地」の総賃貸可能面積および総賃貸面積が、訂正前の5,196.00㎡から訂正後の5,200.92㎡に修正されました。
- 稼働率やテナント総数、総賃料収入(年間)など、その他の数値に変更はありません。
🤖 AI考察
今回の訂正は、決算短信における総賃貸面積の数値に関するもので、ポートフォリオ全体の規模を示す一つの指標に影響を与える可能性があります。特定の物件における面積の修正が、全体の合計値に反映されたものと考えられます。数値の訂正は、投資法人保有資産の正確な評価において重要な情報であり、今後の開示情報も確認することが推奨されます。
6594|ニデック
2250.0
▼ -3.85%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ニデック株式会社は、2026年3月期第3四半期決算短信および2026年3月期決算短信の開示予定日を決定したことを2026年9月29日に発表しました。
- 両決算短信の開示は、2026年1月28日付の「2026年3月期第3四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ」および2026年4月27日付の「2026年3月期決算発表の延期に関するお知らせ」にて延期が公表されていました。
- 新たな開示予定日は、2026年9月30日(水)です。
- 同社は、株主、投資家および関係者に迷惑と心配をかけたことに対し、深くお詫びする旨を表明しています。
🤖 AI考察
今回の発表は、これまで延期されていた重要な財務情報の開示日が確定したという点で、市場の不確実性が一つ解消されると捉えられます。決算内容そのものではなく、情報開示の透明性に関する進展として注目される可能性があります。投資家は、今後の情報公開に向けて準備を進めることになると考えられます。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント