📌 本日のピックアップ
本日は16件のIR情報をお届けします。中でもオータケ(7434)、三陽商(8011)、サンエー(2659)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
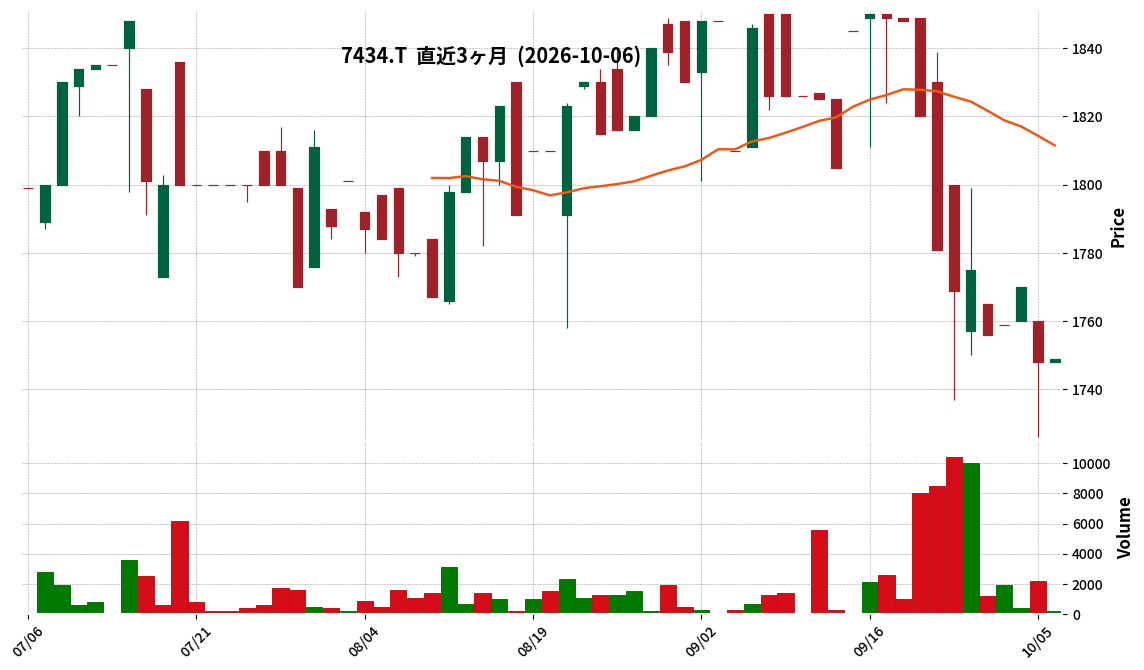
7434|オータケ
1749.0
▲ +0.06%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オータケは、2027年5月期第1四半期決算短信の開示が四半期末後45日を超える見込みであることを2026年10月6日に発表しました。
- 開示延期の理由は、2026年9月18日付で公表された「特別調査委員会の調査報告書公表に関するお知らせ」を踏まえた監査法人との協議継続により、2026年5月期の決算手続きが完了していないためです。
- 2026年8月31日付で公表された「2026年5月期有価証券報告書の提出期限延長申請に係る承認のお知らせ」により、2026年5月期有価証券報告書の提出期限は2026年10月30日まで延長されています。
- 2027年5月期第1四半期決算短信の新たな発表日については、決定次第速やかに開示するとされています。
🤖 AI考察
この発表は、同社が現在進めている2026年5月期の決算手続きにおける遅延が、次期である2027年5月期第1四半期の決算開示にも影響を及ぼしている状況を示していると考えられます。特別調査委員会の調査報告書の内容と、それに基づく会計処理の確定が、監査法人との協議を通じて慎重に進められていることが背景にあると見られます。投資家は、今後の2026年5月期有価証券報告書の提出状況と、新たな第1四半期決算短信の発表日に関する情報に注目する必要があるでしょう。
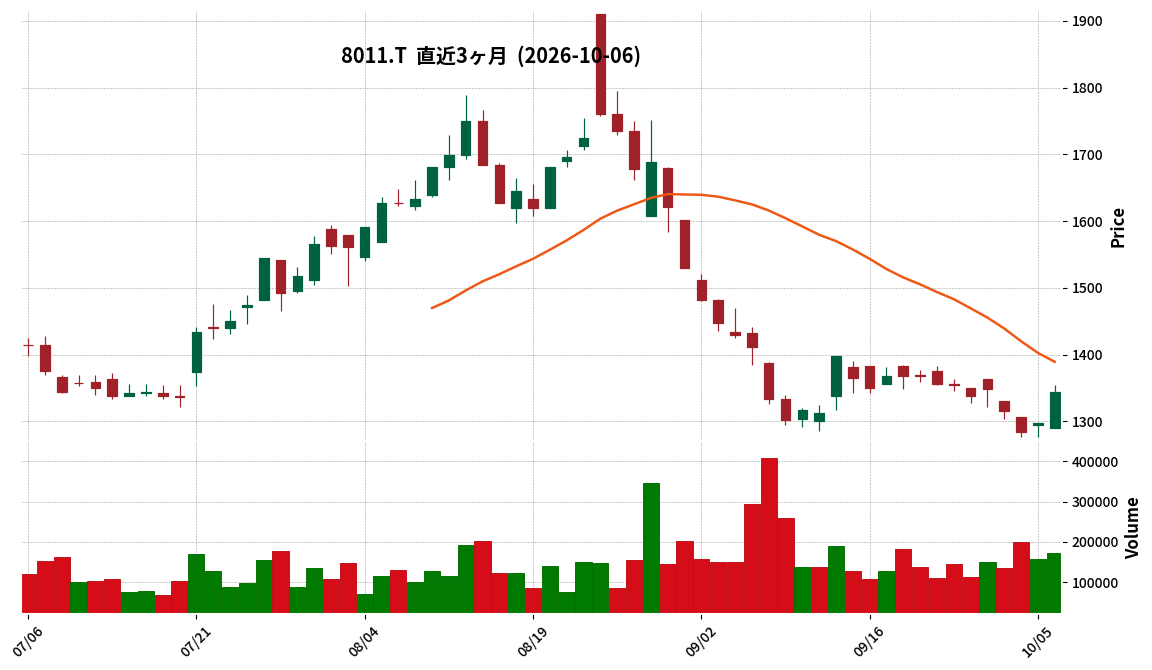
8011|三陽商
1344.0
▲ +3.62%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三陽商会は、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 売上高は259億53百万円(前年同期比4.0%減)、営業損失は4億99百万円(前年同期は2億13百万円の営業損失)を計上しました。
- 経常損失は4億21百万円(前年同期は1億49百万円の経常損失)、親会社株主に帰属する中間純損失は5億55百万円(前年同期は2億99百万円の中間純損失)となりました。
- 2027年2月期の中間配当予想を1株あたり76円00銭に修正することを発表しました。
- 2026年9月1日を効力発生日として、普通株式1株につき3株の割合で株式分割を実施しています。
🤖 AI考察
売上高は減少したものの、粗利率は第2四半期の改善により前年と同水準まで回復したと報告されています。また、販売費及び一般管理費の抑制に取り組んだことも、収益性改善に向けた努力の一部と考えられます。今期配当予想の修正は、株主還元策における重要な変更点として注目される可能性があります。
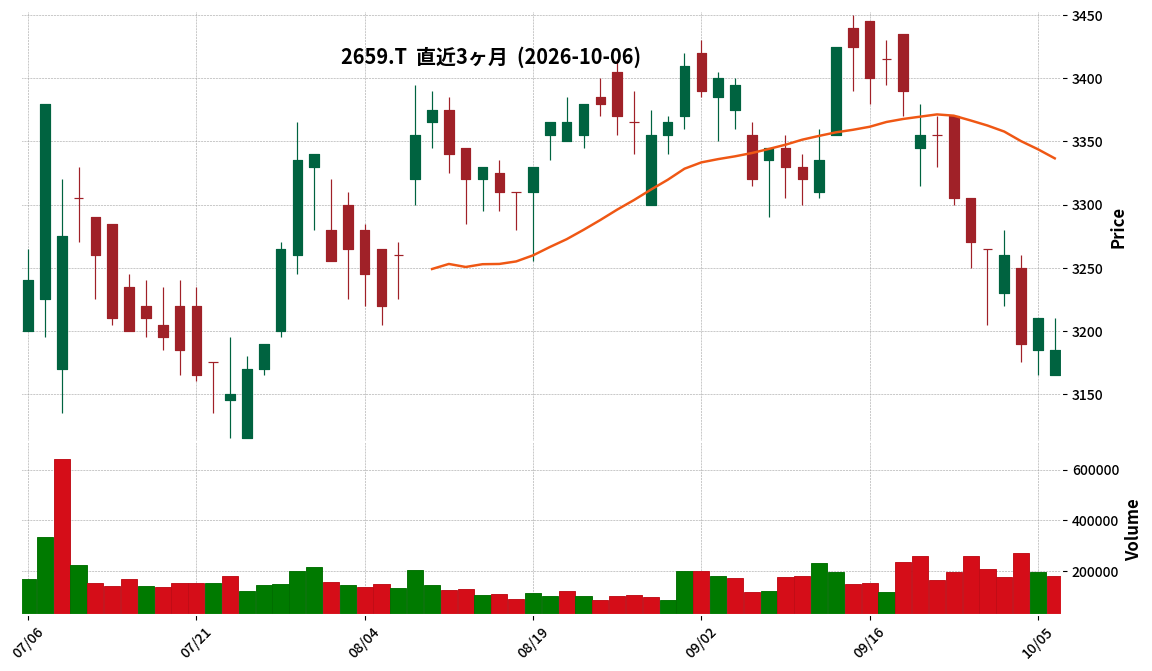
2659|サンエー
3185.0
▼ -0.78%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社サンエーは、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期における連結営業収益は1,299億29百万円となり、前年中間期比で6.3%増加しました。
- 連結営業利益は98億49百万円(前年中間期比13.1%増)、連結経常利益は102億19百万円(同12.2%増)、親会社株主に帰属する中間純利益は64億14百万円(同9.2%増)となりました。
- 1株当たり中間純利益は105円44銭です。
- 通期の連結業績予想および年間配当金予想(1株当たり110円00銭)は、直近公表値からの修正はありません。
- 当中間期末の連結総資産は1,977億43百万円、純資産は1,516億93百万円、自己資本比率は74.6%です。
- 小売事業の営業収益は1,249億86百万円(前年同期比6.4%増)、セグメント利益は86億円(同14.4%増)でした。
- コンビニエンスストア事業の営業収益は49億47百万円(前年同期比4.9%増)、セグメント利益は12億48百万円(同5.3%増)でした。
🤖 AI考察
サンエーの2027年2月期第2四半期決算は、増収増益を達成し、特に営業利益が二桁成長を示しています。これは、商品力や店舗力の向上に向けた取り組み、および既存店売上高の堅調な推移が寄与したものと考えられます。通期業績予想が据え置かれていることから、会社側は期初計画に対して順調に進捗していると見ている可能性があり、今後の推移が注目されます。
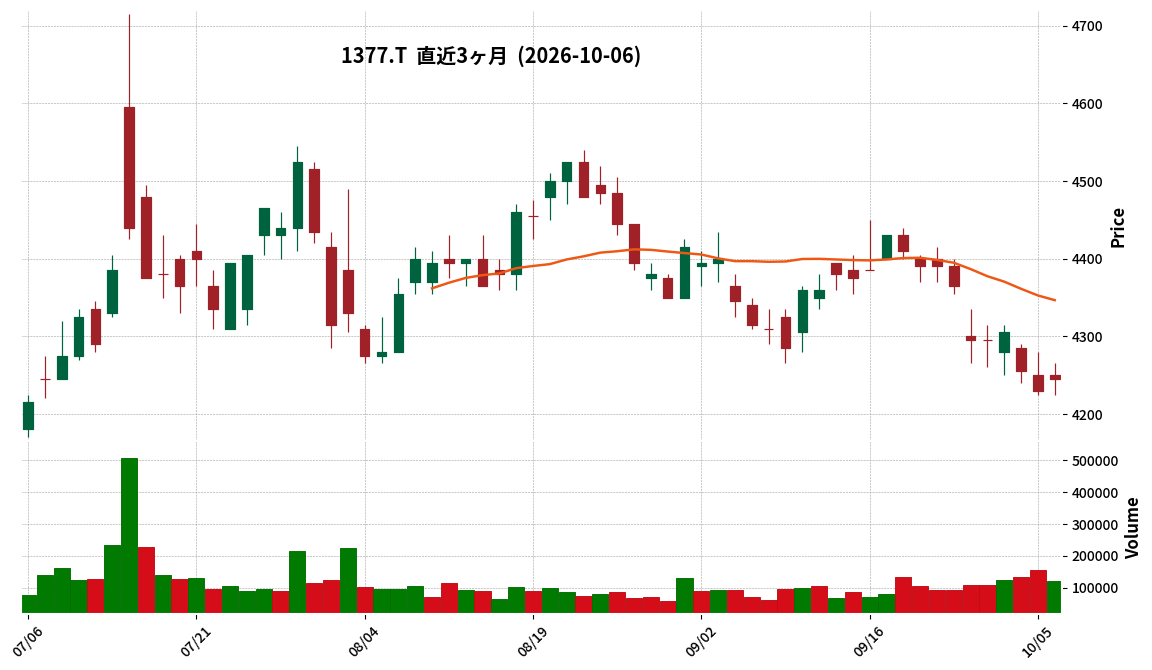
1377|サカタのタネ
4245.0
▲ +0.35%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結売上高は246億70百万円となり、前年同期比7.2%の増収となりました。
- 同四半期の連結営業利益は33億87百万円(前年同期比24.1%減)、経常利益は36億71百万円(前年同期比24.6%減)、親会社株主に帰属する四半期純利益は22億39百万円(前年同期比38.4%減)となりました。
- 売上高増加の主な要因は、為替の円安によるもので、為替レートの変動による売上高へのプラス影響は17億76百万円でした。
- 利益減少の要因としては、売上総利益率の低下、人件費を中心とした販売費及び一般管理費の増加、為替差損の増加、前期に計上された受取和解金の剥落が挙げられています。
- 国内卸売事業は、野菜(トマト、キャベツなど)、資材、花(パンジー・ビオラなど)が堅調に推移し、売上高44億41百万円(前年同期比2.2%増)、営業利益24億53百万円(前年同期比6.8%増)を計上しました。
🤖 AI考察
サカタのタネの第1四半期決算は、為替の円安が売上高を押し上げた一方で、収益性の悪化が利益を圧迫した構図が示されました。特に、売上総利益率の低下や経費増が利益率に影響を与えたと考えられます。国内卸売事業は堅調に推移したものの、海外卸売事業における現地通貨ベースでの減収が、円安効果で相殺された形となっており、事業別の実態も注視される可能性があります。
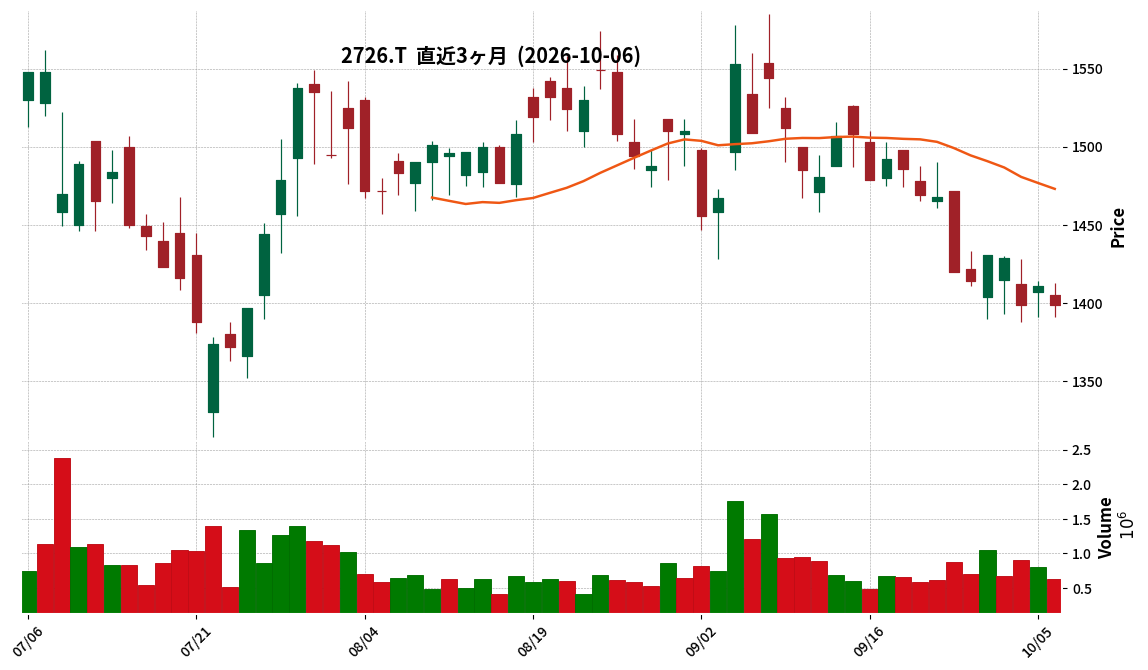
2726|パルグループHD
1399.0
▼ -0.85%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社パルグループホールディングスは、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 連結売上高は1,219億3,100万円で、前年中間期比4.1%増加しました。
- 営業利益は142億5,400万円(同1.1%増)、経常利益は142億1,600万円(同1.0%増)となりました。
- 親会社株主に帰属する中間純利益は94億2,800万円で、前年中間期比2.6%増加しました。
- 1株当たり中間純利益は54円36銭でした。
- 通期の連結業績予想は、売上高2,530億円、営業利益294億円、経常利益294億円、親会社株主に帰属する当期純利益190億円、1株当たり当期純利益109円80銭で、直近公表されている予想からの修正はありません。
🤖 AI考察
今回発表されたパルグループHDの中間決算では、売上高と各利益が増加を維持しており、堅調な業績推移を示していると考えられます。特に衣料事業における店舗売上の回復や顧客基盤の強化、在庫管理の徹底が売上総利益率の向上に寄与したことが業績を牽引した可能性があります。通期業績予想が据え置かれたことから、会社側は現状の計画達成に向けて自信を持っていると見られる一方、雑貨事業における営業利益の減少要因や今後の回復動向は引き続き注視されるポイントとなりそうです。
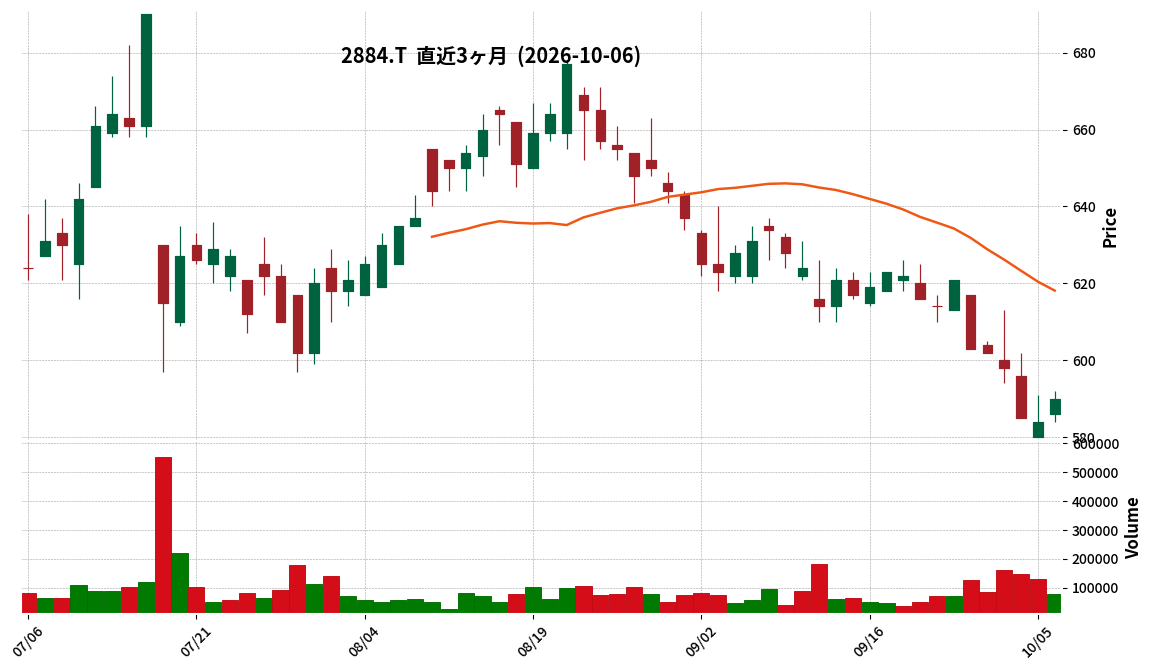
2884|ヨシムラ・F・HD
590.0
▲ +1.03%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ヨシムラ・フード・ホールディングスは、2026年10月6日開催の取締役会において、日本罐詰株式会社の発行済株式の100%を取得し、子会社化することを決議しました。
- 日本罐詰株式会社は、北海道河西郡芽室町に本社を置き、北海道・十勝産の農産物を主な原料とした冷凍野菜、レトルト製品等の製造・販売を行っています。特に国産冷凍コーン市場で高い市場シェアを有しています。
- 株式譲渡実行日は2026年11月1日(予定)です。
- 本株式取得に先立ち、日本罐詰は債務超過解消のため、株式会社明治を割当先とする普通株式1株の第三者割当増資を実施する予定です。
- 取得価額は相手先との守秘義務契約に基づき非開示ですが、外部機関によるデューデリジェンスの結果を勘案した合理的な価格としています。
🤖 AI考察
本件は、ヨシムラ・F・HDが北海道における事業基盤を強化し、農産物の調達・加工機能の拡充を図るM&A戦略の一環と見られます。日本罐詰が持つ生産管理・品質管理ノウハウや契約農家との関係は、グループ全体のシナジー創出に寄与する可能性があり、今後のグループ全体の成長戦略における北海道地域の重要性を示唆しているとも考えられます。この子会社化が2027年2月期以降の連結業績にどのような影響を与えるか、今後の開示が注目されます。
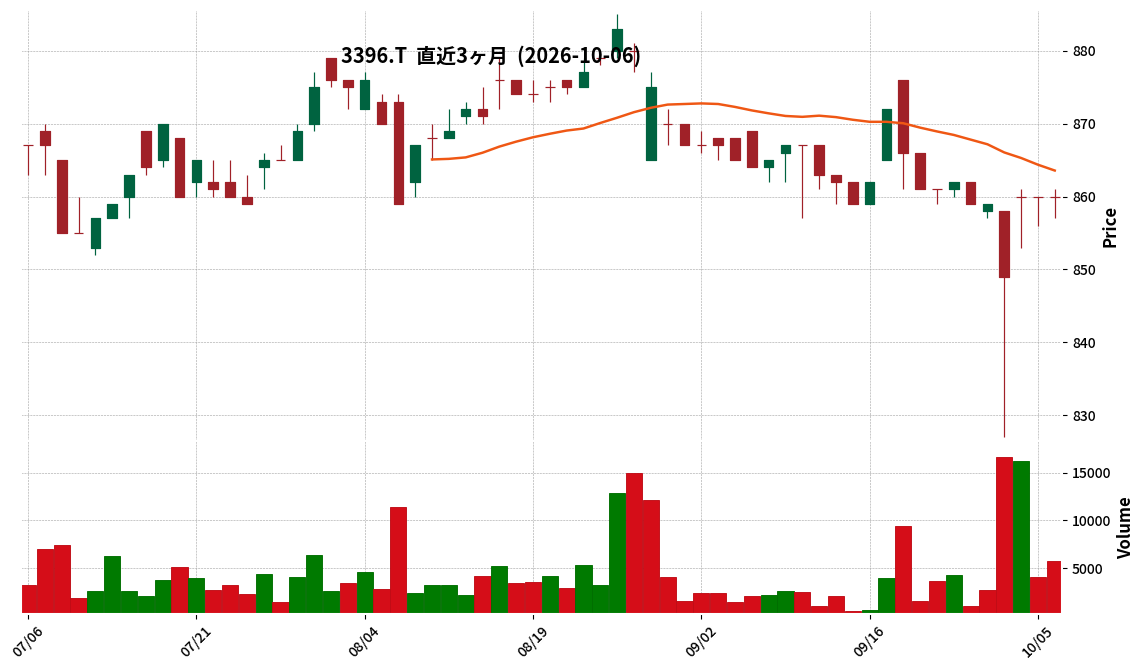
3396|フェリシモ
860.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フェリシモは2027年2月期第2四半期(中間期)連結決算を発表しました。
- 売上高は141億47百万円(前年同期比0.8%減)、営業利益は1億22百万円(前年同期比39.4%減)となりました。
- 経常利益は2億62百万円(前年同期比6.1%増)、親会社株主に帰属する中間純利益は2億31百万円(前年同期比7.0%増)を計上しました。
- 1株当たり中間純利益は32円43銭となりました。
- 通期の連結業績予想および配当予想(期末25円00銭、年間合計25円00銭)は、直近に公表されている内容から修正はありません。
🤖 AI考察
売上高と営業利益は減少したものの、営業外収益の計上により経常利益と親会社株主に帰属する中間純利益が増加した点は注目されます。特に営業外収益としての為替差益等が全体収益に寄与した形であり、事業構造の変化が収益に影響を与えている可能性も考えられます。今後の事業戦略と収益構造の動向が、投資家にとっての注目ポイントとなるでしょう。
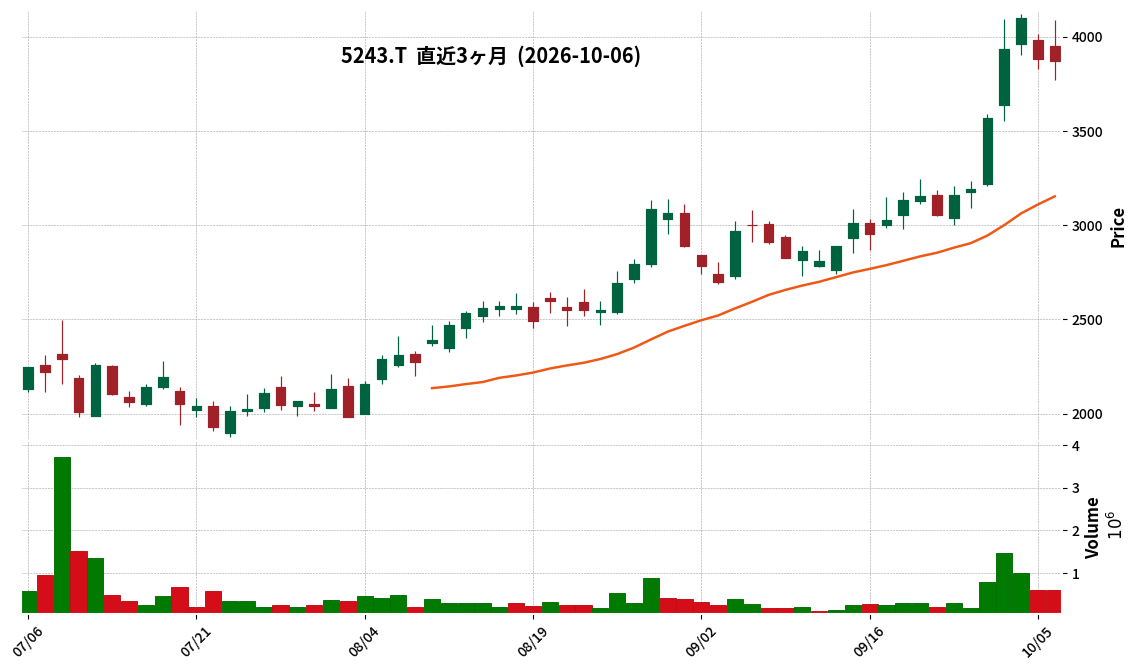
5243|G-note
3870.0
▼ -0.26%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結売上高は4,058百万円で、前年同期比33.2%増加しました。
- 同期間の親会社株主に帰属する四半期純利益は994百万円となり、前年同期比で368.1%の大幅な増加を記録しました。
- 調整後EBITDAは923百万円(前年同期比452.0%増)、営業利益は849百万円(同567.0%増)、経常利益は858百万円(同513.6%増)でした。
- 連結財政状態において、総資産は11,455百万円、純資産は8,166百万円、自己資本比率は70.6%となりました(2026年11月期第3四半期末時点)。
- 2026年11月期通期の連結業績予想(売上高5,650百万円、親会社株主に帰属する当期純利益1,200百万円)は、直近公表値から修正はありません。
🤖 AI考察
G-noteの2026年11月期第3四半期決算は、売上高および各利益項目において前年同期比で高い成長率を示しており、特に純利益の大幅な増加が注目されます。この成長は、主要事業であるメディアプラットフォーム事業の堅調な拡大に加え、IP・コンテンツクリエーション事業や新たに開始したAI関連事業への取り組みが寄与していると考えられます。通期業績予想が据え置かれたことから、会社側は期初に設定した目標達成に向けて順調に進捗しているという見方ができます。
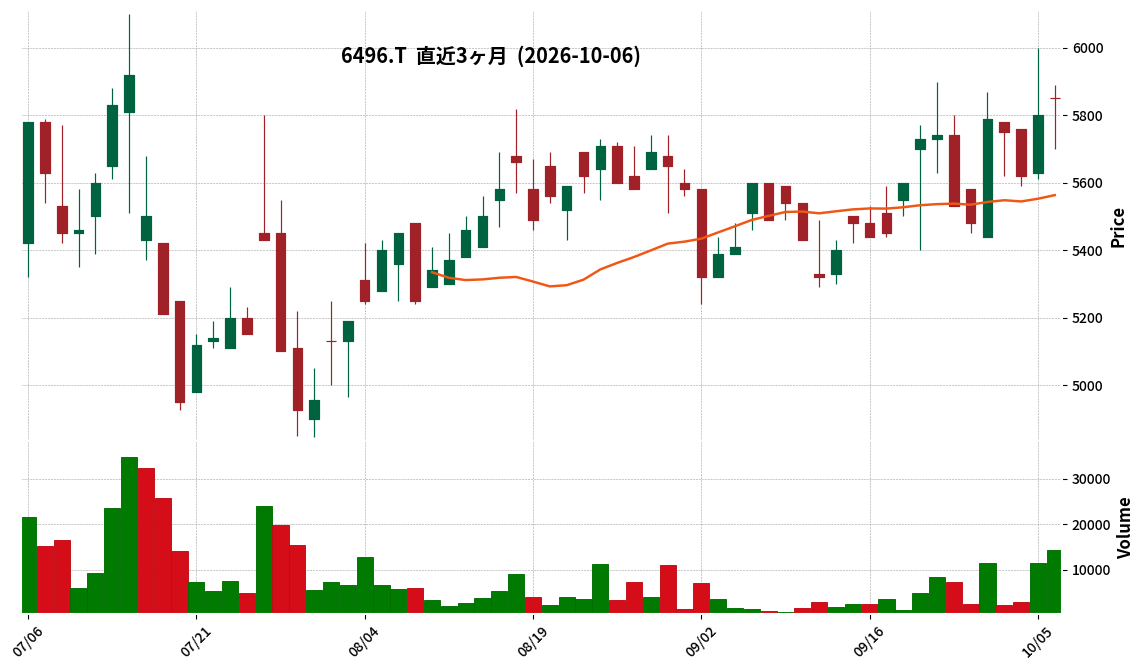
6496|中北製作所
5850.0
▲ +0.86%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 中北製作所は2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結業績を発表しました。
- 売上高は前年同期比1.7%増の7,199百万円となりました。
- 営業利益は前年同期比34.4%減の253百万円、経常利益は同24.3%減の443百万円、親会社株主に帰属する四半期純利益は同34.3%減の289百万円でした。
- 受注高は前年同期比24.6%増の8,431百万円となり、期末受注残高は28,614百万円でした。
- 通期連結業績予想は売上高30,000百万円(前期比2.5%増)、営業利益1,450百万円(同7.1%減)、親会社株主に帰属する当期純利益1,600百万円(同7.2%減)を据え置いています。
🤖 AI考察
売上高は微増となったものの、各種利益が前年同期比で二桁減益となりました。これは、造船業界における新造船需要の改善やデータセンター建設需要による発電プラント向け案件の増加で受注高が大きく伸長した一方で、輸出関連売上高が減少したことや利益率への影響要因が存在した可能性が考えられます。通期予想は据え置かれているため、今後の推移が注目されます。
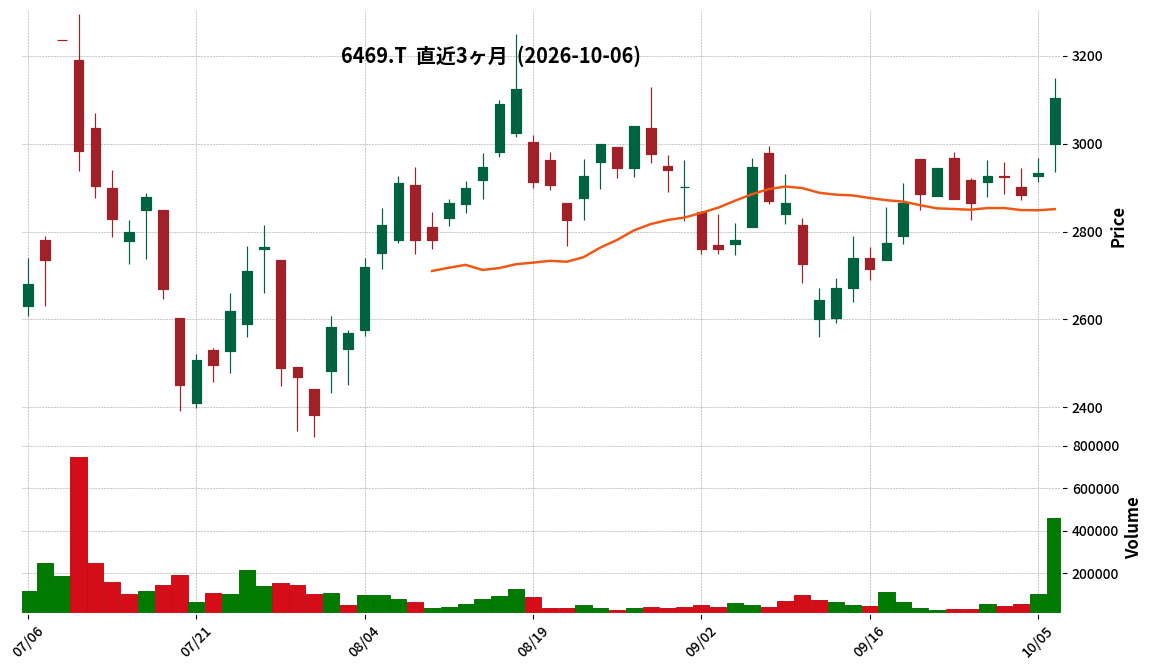
6469|放電精密
3105.0
▲ +5.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社放電精密加工研究所は、2027年2月期第2四半期(中間期)連結業績実績が、2026年7月7日に公表した予想数値と差異が生じたことを発表しました。
- 第2四半期の実績値は、売上高8,636百万円(予想比0.3%増)、営業利益1,132百万円(予想比39.6%増)、経常利益1,076百万円(予想比43.5%増)、親会社株主に帰属する中間純利益732百万円(予想比47.1%増)となりました。
- この差異の主な要因として、金型セグメント、放電加工・表面処理セグメントでの増収、機械装置等セグメントでの増益に加え、全社費用低減が挙げられています。
- 2027年2月期通期の連結業績予想も上方修正され、売上高17,067百万円、営業利益1,832百万円、経常利益1,715百万円、親会社株主に帰属する当期純利益1,151百万円となりました。
- 期末配当予想についても、前回予想の1株当たり20円から25円への増配が発表されました。
🤖 AI考察
今回の発表は、放電精密が中間期において事業計画を上回るパフォーマンスを達成し、その結果として通期の見通しも改善したことを示唆しています。特に営業利益の大幅な上振れは、効率的な事業運営やコスト管理が寄与した可能性が考えられます。配当予想の増額は、堅調な業績と今後の見通しに対する経営陣の自信を反映していると見ることができます。
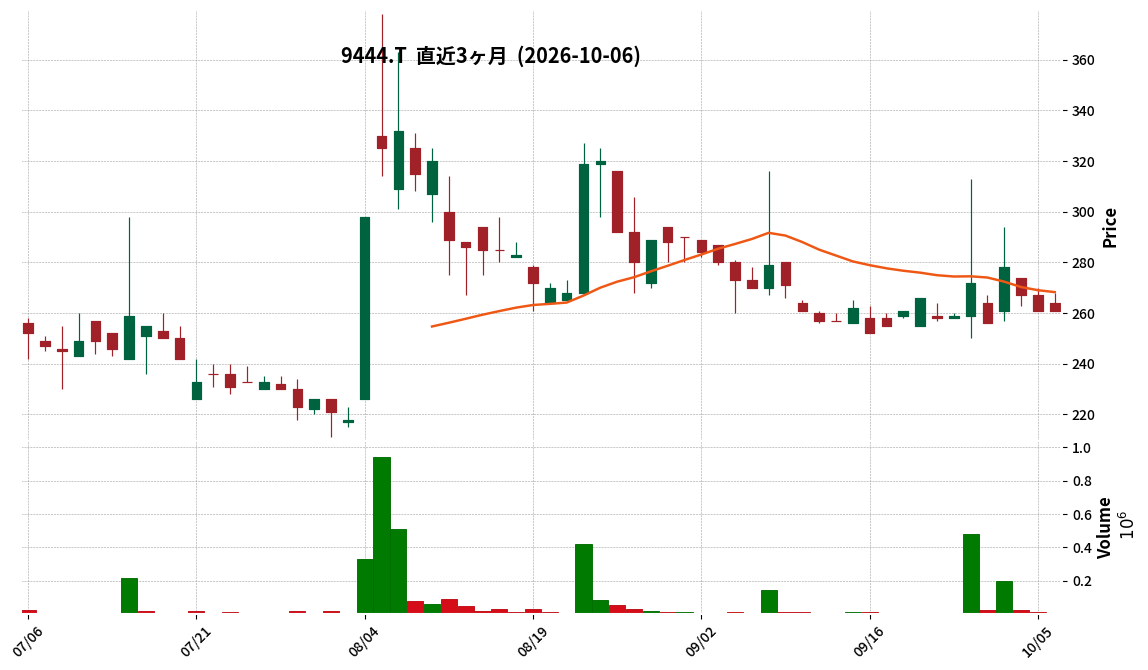
9444|トーシンHD
261.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トーシンHDは2026年5月9日期首期 第1四半期決算(2026年5月9日~2026年8月8日)を発表しました。
- 連結経営成績(累計)は、売上高3,032百万円、営業損失81百万円、経常損失600百万円、親会社株主に帰属する四半期純損失591百万円でした。
- 前年同期(2026年5月8日期)と比較し、売上高は340百万円から3,032百万円へ増加したものの、営業損失は△48百万円から△81百万円へ、経常損失は△232百万円から△600百万円へ、親会社株主に帰属する四半期純損失は△236百万円から△591百万円へそれぞれ損失が増加しました。
- 連結財政状態では、総資産が20,258百万円(前連結会計年度末20,966百万円)、純資産が301百万円(同893百万円)、自己資本比率は1.2%(同3.9%)となりました。
- 同社は2026年5月8日に東京地方裁判所に会社更生手続開始の申立てを行い、同日開始決定がされており、配当は無配となりました。
🤖 AI考察
トーシンHDの第1四半期決算は、売上高が増加したものの、営業損失、経常損失、純損失がいずれも前年同期から拡大しており、収益性の課題が引き続き浮き彫りになったと見られます。また、総資産及び純資産の減少、自己資本比率の低下は、会社更生手続き中の財務状況の厳しさを反映していると考えられます。これらの財務指標の動向は、今後の事業再建計画の進捗状況を評価する上で重要な要素となると考えられます。
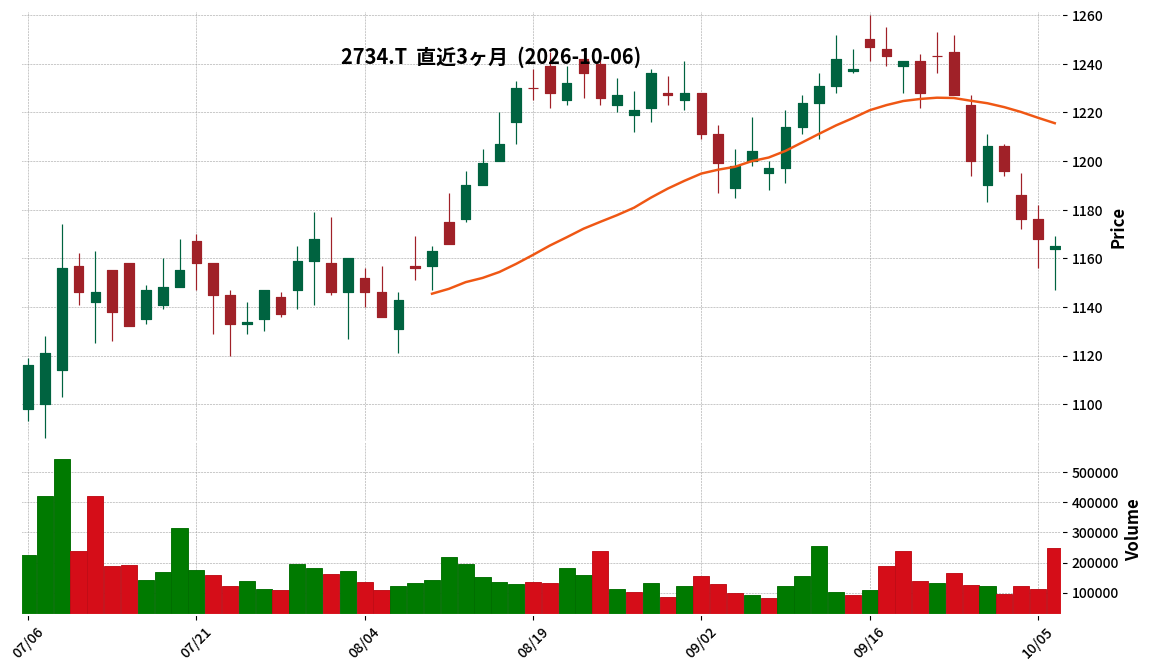
2734|サーラ
1165.0
▼ -0.26%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期連結累計期間の売上高は193,460百万円(前年同期比3.5%増)となりました。
- 同期間の営業利益は8,168百万円(前年同期比34.1%増)、経常利益は9,599百万円(前年同期比32.1%増)、親会社株主に帰属する四半期純利益は6,318百万円(前年同期比25.5%増)を計上しました。
- セグメント別では、エンジニアリング&メンテナンス事業が売上高28,160百万円(前年同期比9.6%増)、ハウジング事業が売上高35,039百万円(前年同期比12.7%増)と増収を記録しました。
- 2026年11月期の通期連結業績予想および年間配当予想(期末18.00円、合計34.00円)は、直近に公表された内容から修正はありません。
- 自己株式取得は、2,000千株(3,000百万円)を上限に決定され、2026年8月末時点で1,550千株(進捗率77.75%)、1,695百万円(進捗率56.50%)分の取得を完了しています。
🤖 AI考察
サーラは2026年11月期第3四半期において、売上高および各利益項目で前年同期比増を達成し、特に営業利益は34.1%と大幅な伸びを示しました。これは、エンジニアリング&メンテナンス事業やハウジング事業の好調、および営業外収益の為替予約に係るデリバティブ評価益の増加が寄与したと考えられます。通期業績予想が据え置かれていることから、会社側は現状の進捗を織り込み済みと見ている可能性もあります。自己株式取得の進捗状況も、資本効率改善への取り組みとして投資家から注目される可能性があります。
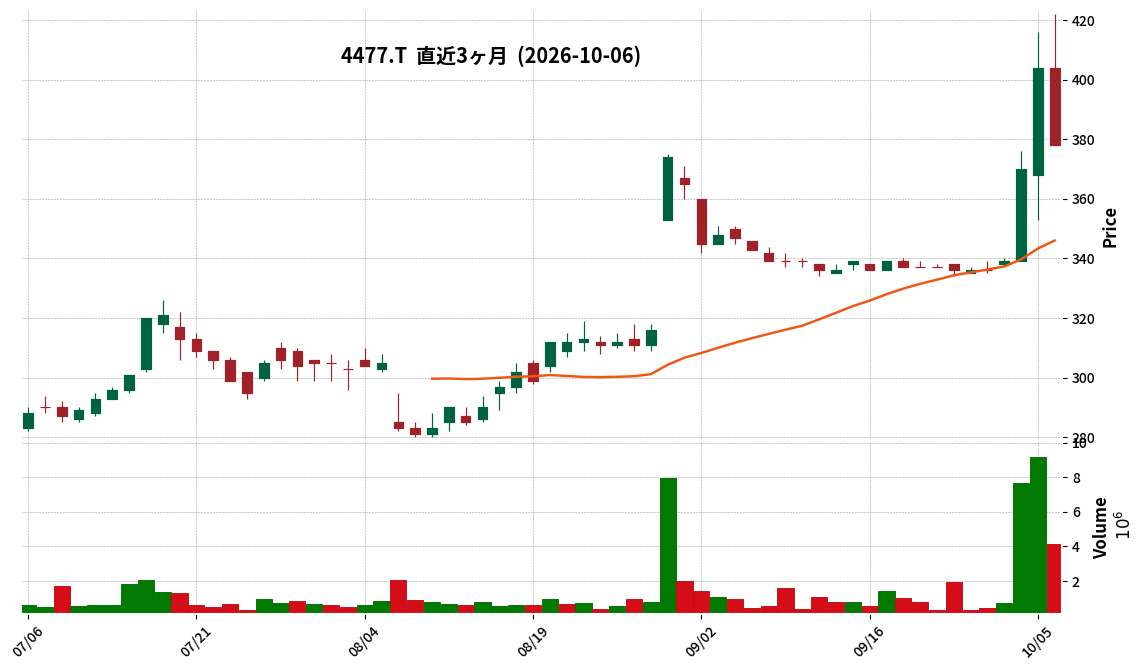
4477|G-BASE
378.0
▼ -6.44%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-BASEは、SBINM合同会社による同社株式に対する公開買付けに関する意見表明の一部変更を発表しました。
- 本変更は、公開買付期間の再延長に関するものです。当初2026年10月15日までだった公開買付期間が、2026年10月21日まで(合計34営業日)に延長されました。
- 延長の理由は、2026年10月1日付でG-BASEの大株主である牧寛之氏が保有割合30%超を目指して同社株式の買付けを再開する旨の通知を、公開買付者が受領したためとされています。
- 公開買付価格は普通株式1株につき340円で、変更はありません。
- G-BASEは、本公開買付けに賛同する旨、及び応募するか否かについては株主の判断に委ねる旨の意見に変更がないことを表明しています。
🤖 AI考察
SBIINM合同会社によるG-BASE株式への公開買付け期間の再延長は、大株主による株式取得意向という新たな状況が背景にあると説明されています。これにより、株主には応募について再検討する追加の機会が提供されたと見られます。公開買付価格やその他の条件に変更がないことは、株主にとっての検討材料となりそうです。
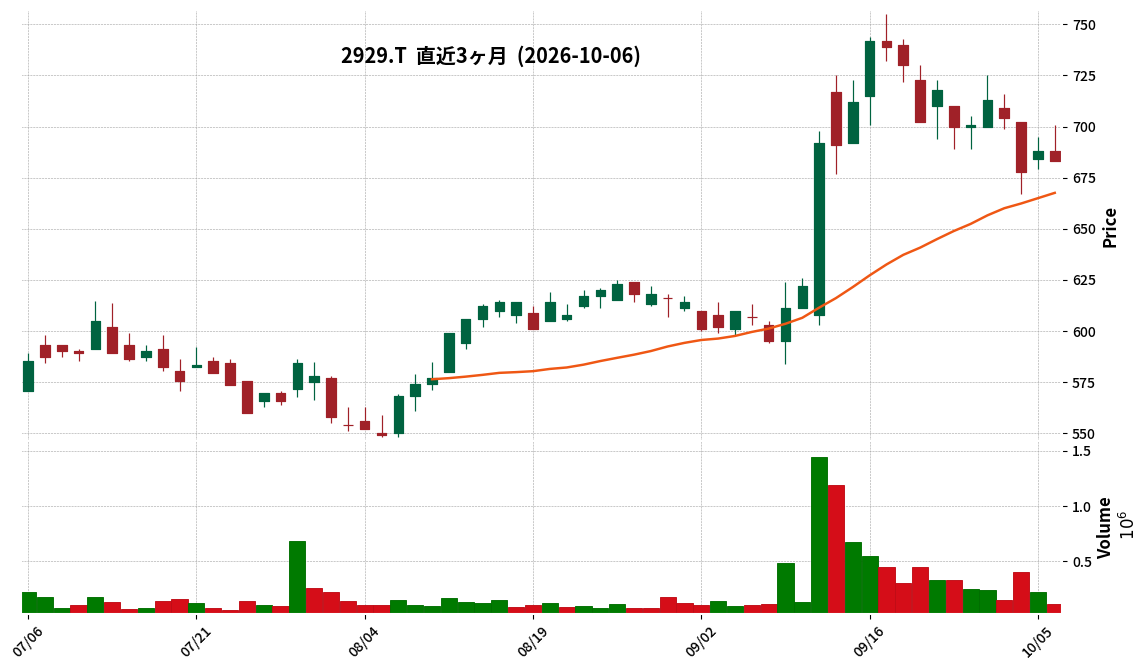
2929|ファーマフーズ
683.0
▼ -0.73%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ファーマフーズは、2026年10月6日開催の取締役会において、株式会社マリン・プロフーズの全株式を取得し子会社化することを決議しました。
- マリン・プロフーズは、水産加工製品、大豆加工品及び農産加工品を病院・介護施設、学校給食事業者などに企画・販売するBtoB「メディカルフーズ事業」を展開しています。
- 取得価額はマリン・プロフーズの普通株式5,030百万円で、取得株式数は124,600株、議決権所有割合は100%です。
- 株式譲渡実行日は2026年10月30日(予定)です。
- マリン・プロフーズの2026年3月期の売上高は9,475百万円、営業利益は542百万円、当期純利益は268百万円です。
🤖 AI考察
この子会社化は、ファーマフーズの機能性食品素材とマリン・プロフーズのメディカルフーズ事業の融合により、新たな健康価値を持つ製品の創出を目指す動きと考えられます。BtoB市場の強化に加え、大型スーパーマーケットやコンビニエンスストアへの展開を通じてBtoC市場開拓が期待される点は、事業領域と販路の拡大に繋がる可能性があります。今後の連結業績への影響は精査中とされており、追加の情報開示が注目されます。
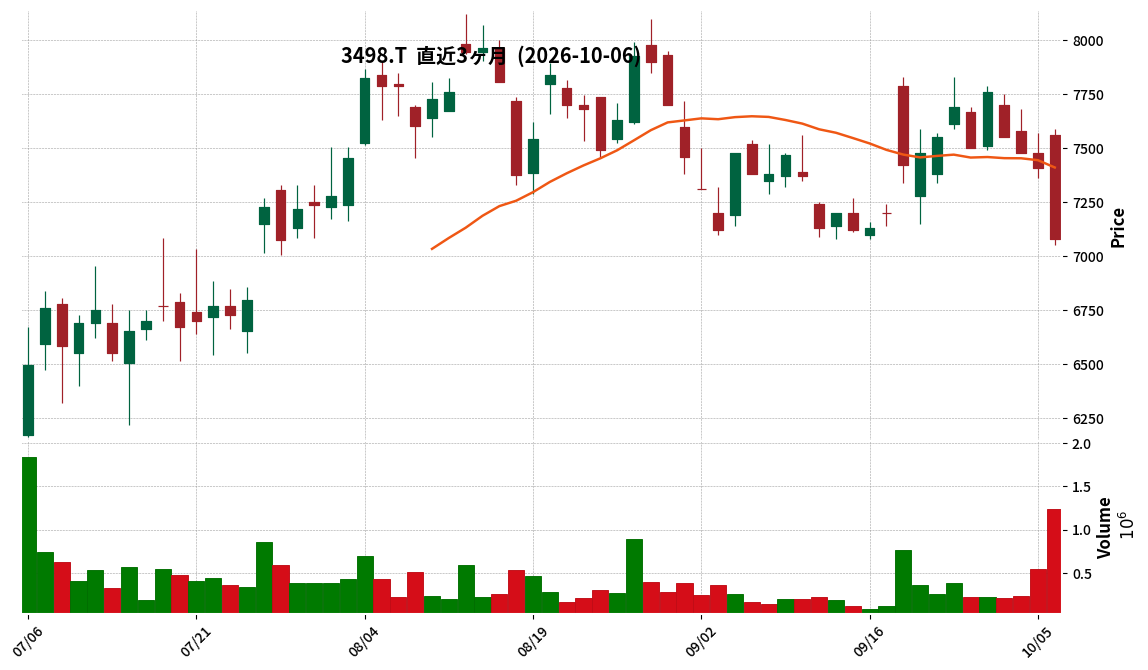
3498|霞ヶ関キャピタル
7080.0
▼ -4.45%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 霞ヶ関キャピタルは2026年8月期決算において、当期純利益166億円を達成しました。
- 2027年8月期の当期純利益は240億円を予想しています。
- 2026年8月期の配当は1株当たり165円、2027年8月期は1株当たり200円への増配を予定しています。
- AUM(運用資産残高)+パイプラインの事業規模総額は1.2兆円を突破し、前期末から5,544億円(84%)増加しました。
- 2029年8月期にはROE(自己資本利益率)ターゲットを下限25%、目標30%に設定しています。
🤖 AI考察
霞ヶ関キャピタルの2026年8月期決算は、中期経営計画の進捗を示す堅調な結果となりました。特に、当期純利益の達成と翌期の大幅な増益予想、およびROE目標の引き上げは、今後の成長戦略に対する同社の自信を反映していると考えられます。また、AUMとパイプラインの拡大、そして増配計画は、投資家にとって注目すべきポイントと言えるでしょう。
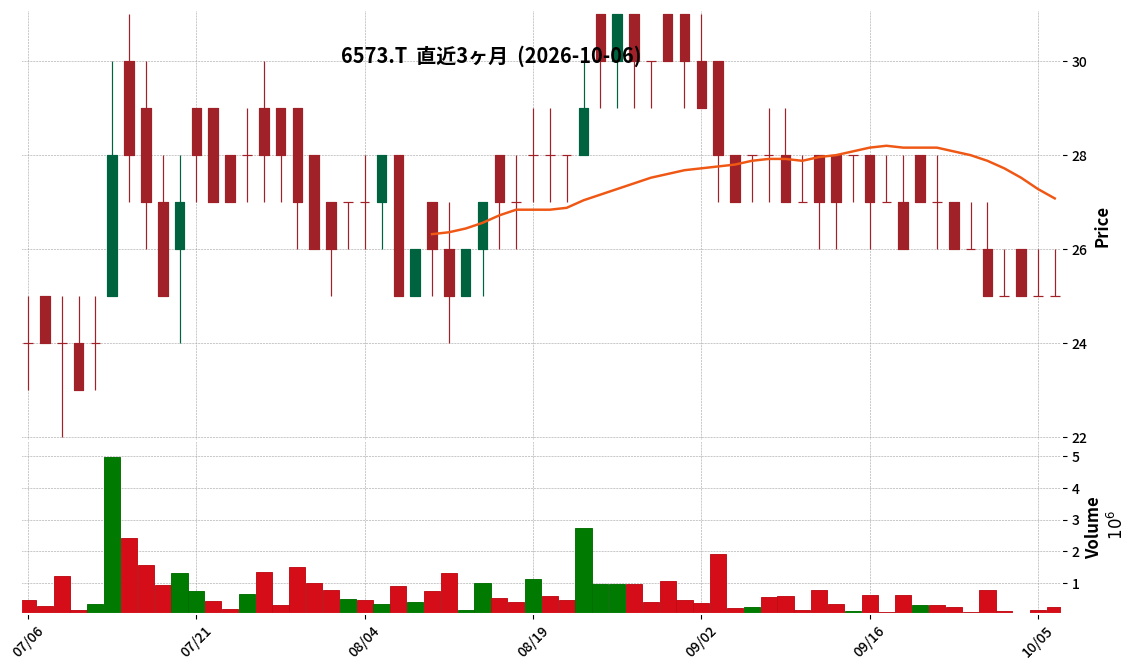
6573|G-CRAVIA
25.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-CRAVIAは、韓国のRedstart ENM Inc.との間で資本業務提携を行うことを取締役会で決議しました。
- Redstart ENM Inc.の株式100,000株(議決権所有割合50.0%)を50,000韓国ウォン(約5千円)で取得し、同社を持分法適用関連会社とします。
- Redstart ENM Inc.に対し、総額1,500,000,000韓国ウォン(約165百万円)を上限とする金銭消費貸借契約を締結し、運転資金として貸付を行います。貸付は3回に分け、第1回は500,000,000韓国ウォン(約55百万円)で、利率は年6%、元本は36回払いとなります。
- G-CRAVIAは、Redstart ENM Inc.へ取締役2名を派遣する予定です。
- Redstart ENM Inc.は2025年12月末時点で実質的に債務超過状態にあることが財務デューデリジェンスにより確認されています。
🤖 AI考察
本提携は、G-CRAVIAがK-POP関連ビジネスへの本格参入と収益多層化を図る戦略の一環と考えられます。Redstart ENM社のアーティスト及びコンテンツと、G-CRAVIAの日本におけるマーケティング・流通ネットワークを組み合わせることで、新たな事業機会の創出を目指す意図がうかがえます。一方で、Redstart ENM社の財務状況が債務超過である点や、貸付金の回収可能性に対する連帯保証人設定を含む保全措置についても注目すべき点です。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント