📌 本日のピックアップ
本日は82件のIR情報をお届けします。中でもG-ルクレ(648A)、トーセ(4728)、G-プログリット(9560)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 648A|G-ルクレ
- 4728|トーセ
- 9560|G-プログリット
- 3083|スターシーズ
- 1407|ウエストHD
- 3608|TSI HD
- 638A|P-ハイネス
- 6521|G-オキサイド
- 8614|東洋証
- 7065|ユーピーアール
- 5869|早稲田学習研究会
- 1430|ファーストコーポ
- 4439|東名
- 4015|G-ペイクラウドHD
- 1419|タマホーム
- 5078|セレコーポレーション
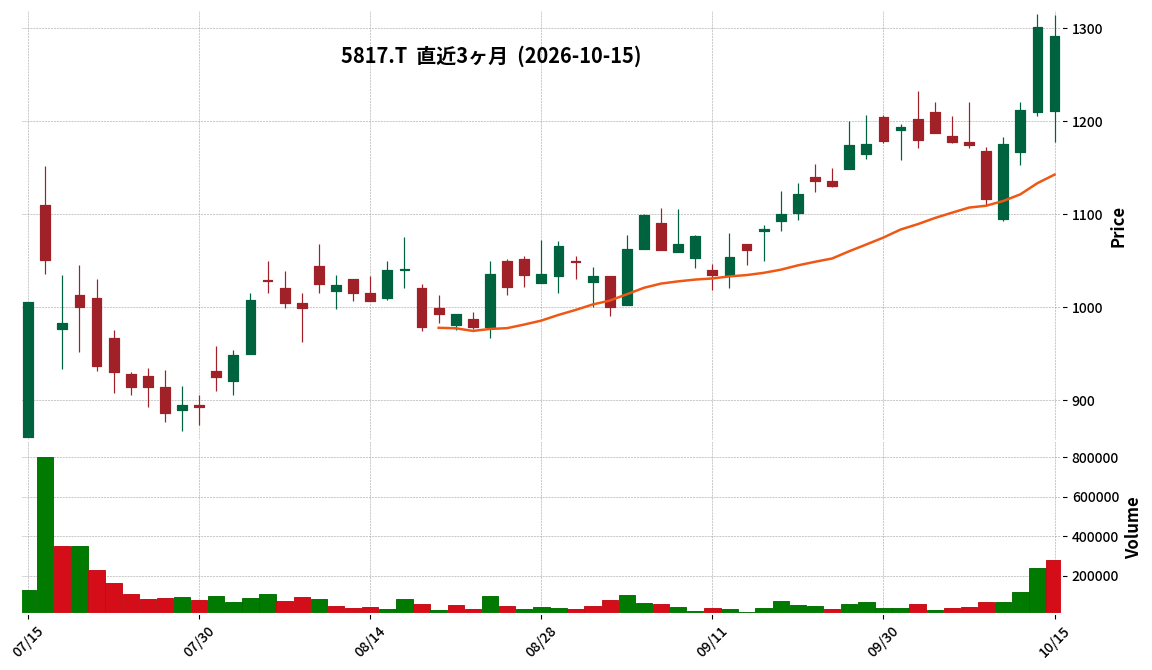
- 5817|JMACS
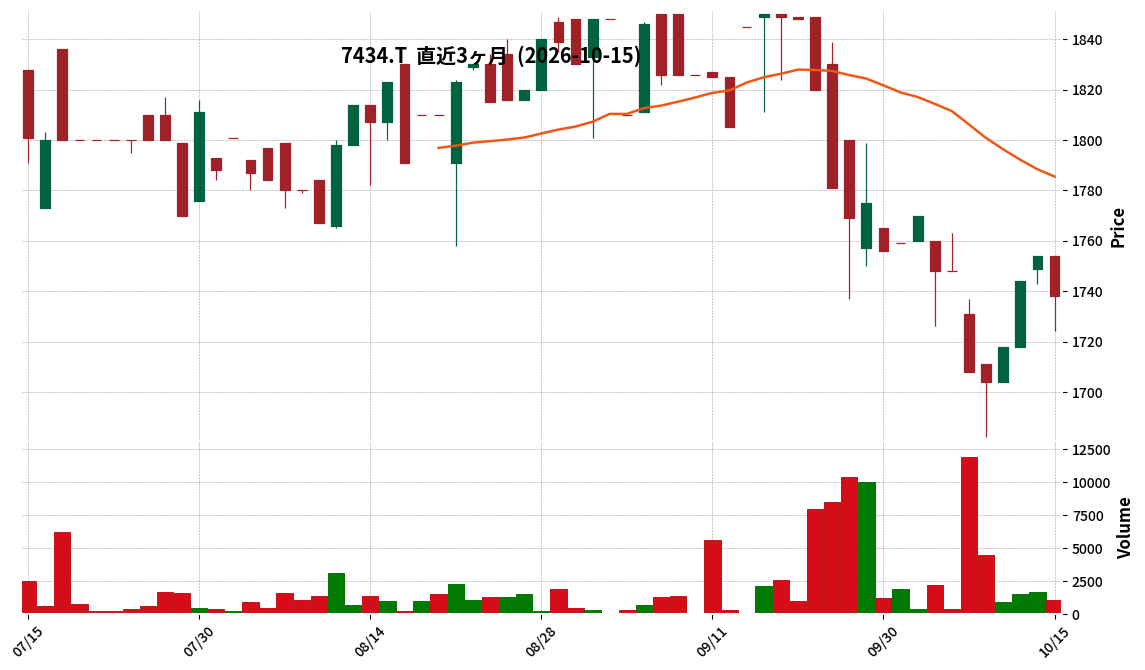
- 7434|オータケ
- 1452|P-横浜ライト工業
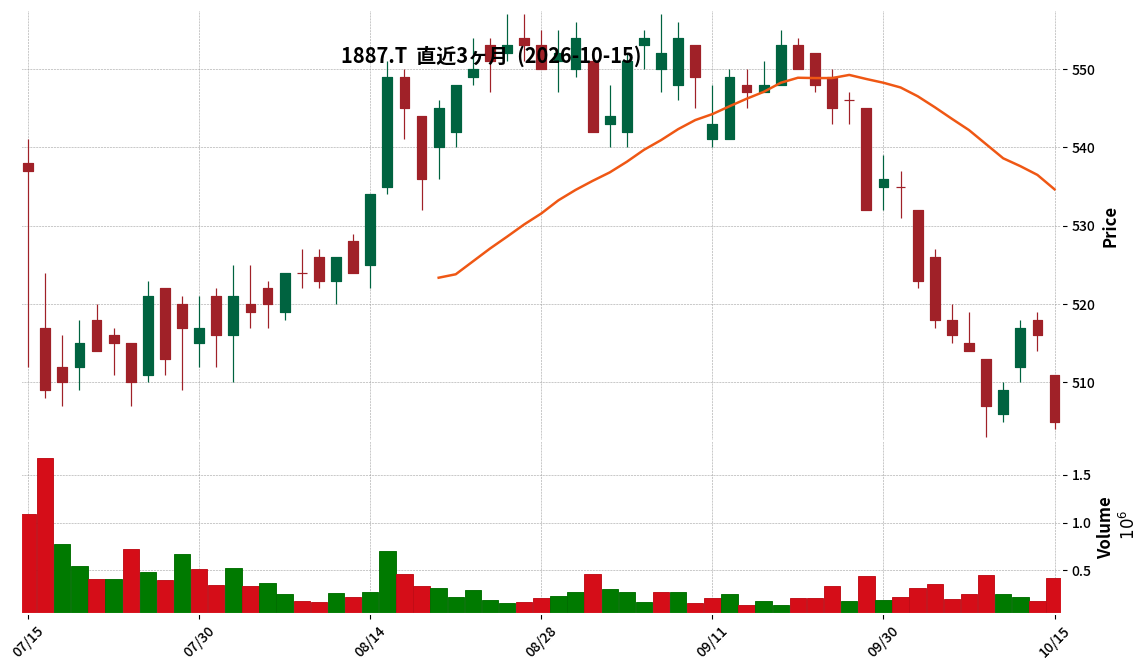
- 1887|日本国土開発
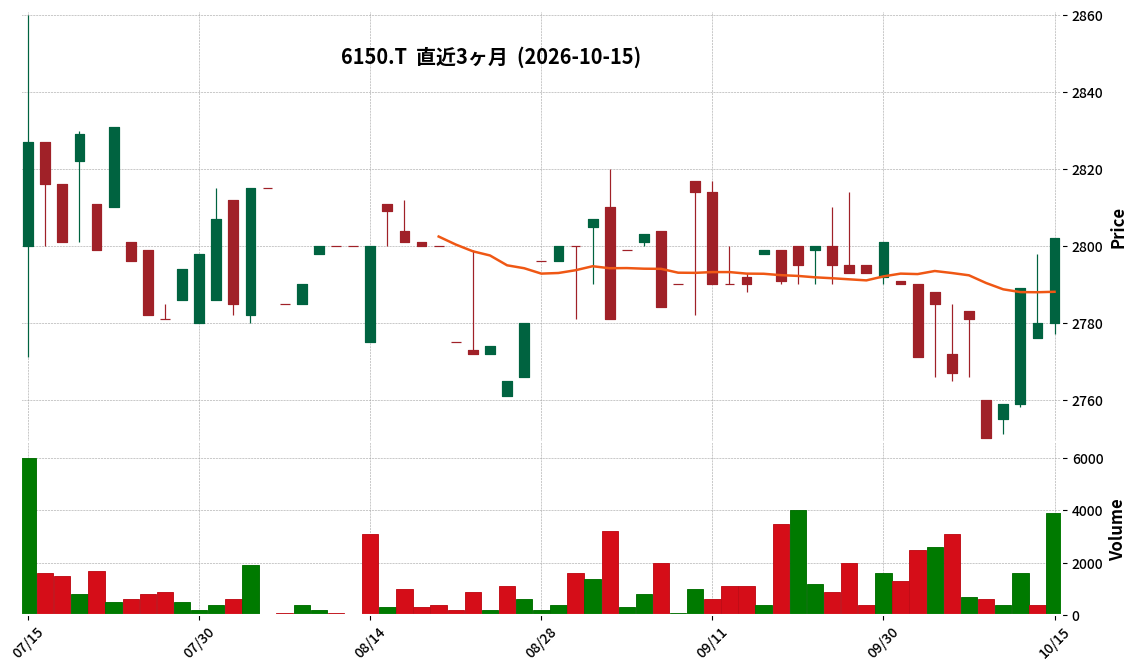
- 6150|タケダ機械
- 8167|リテールパートナーズ
- 9778|昴
- 2927|AFC-HD
- 353A|エレコミ
- 9388|Q-パパネッツ
- 190A|G-Chordia
- 198A|G-ポストプライム
- 205A|G-ロゴスHD
- 2334|G-イオレ
- 2449|プラップJ
- 274A|ガーデン
- 277A|グロービング
- 2798|Y’s
- 2934|G-Jフロンティア
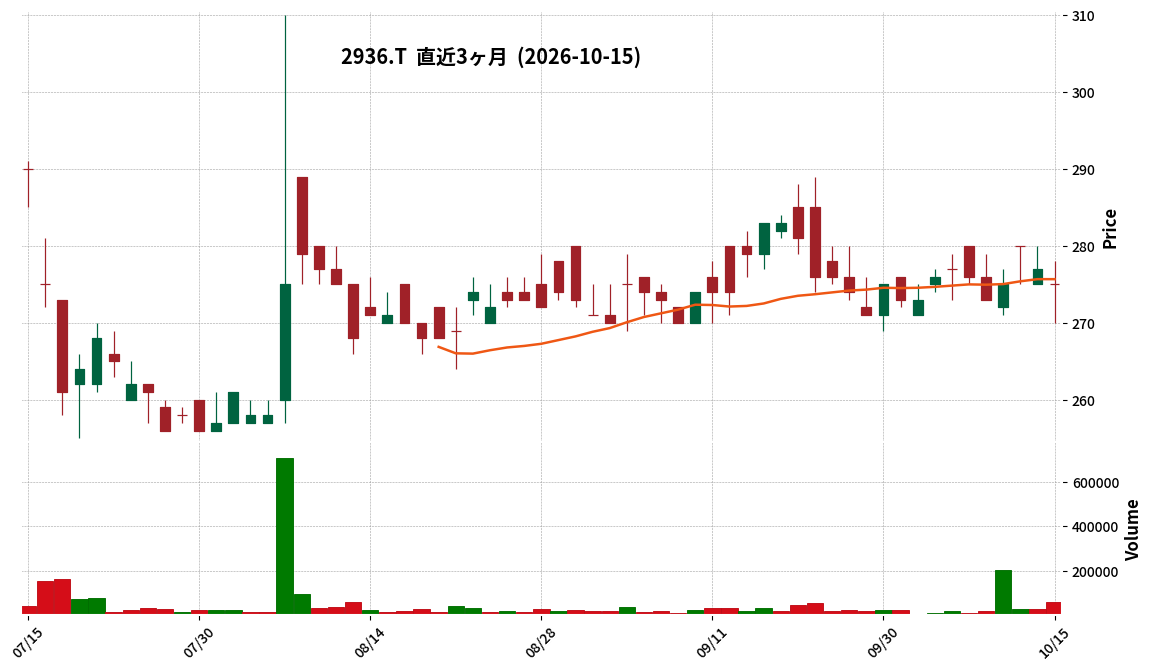
- 2936|G-ベースフード
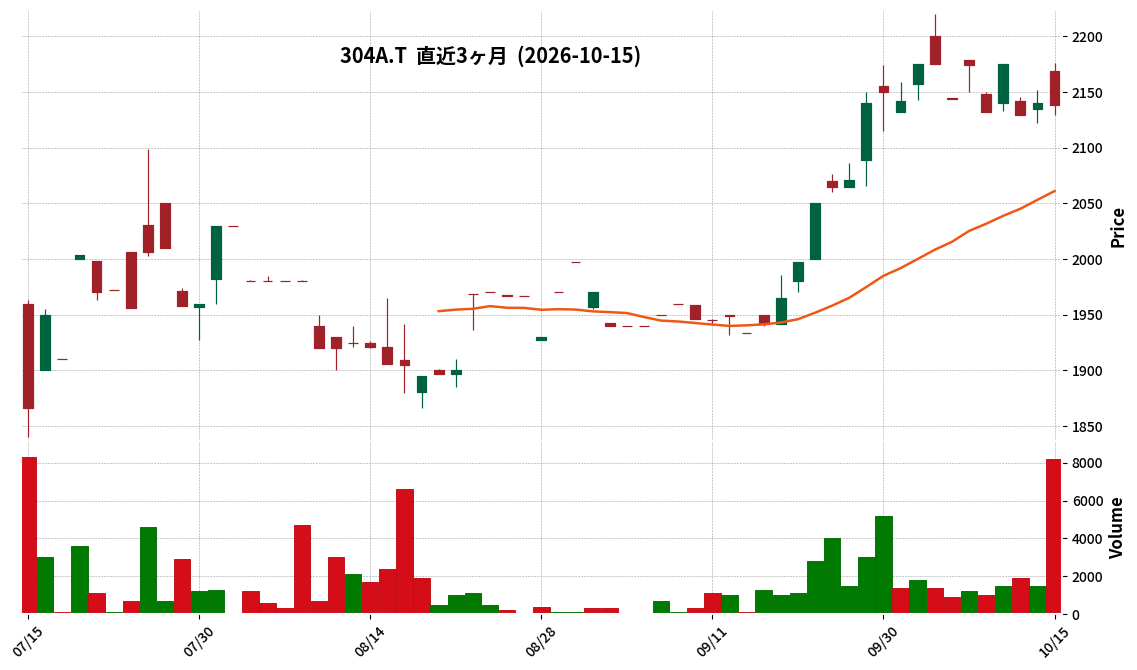
- 304A|G-フォルシア
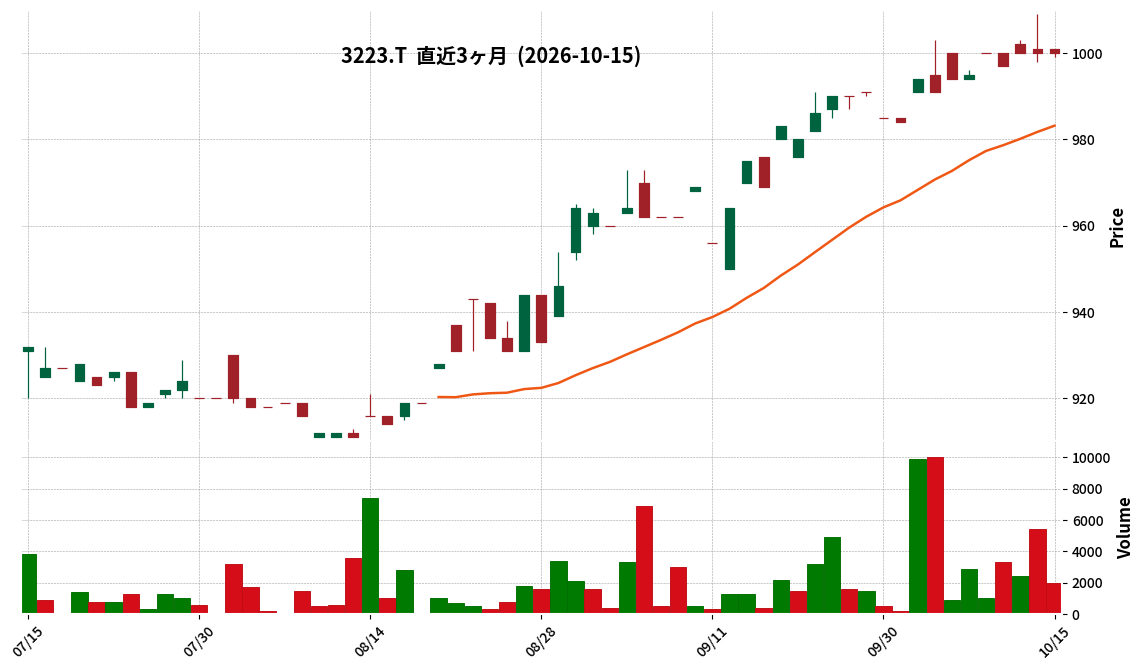
- 3223|エスエルディー
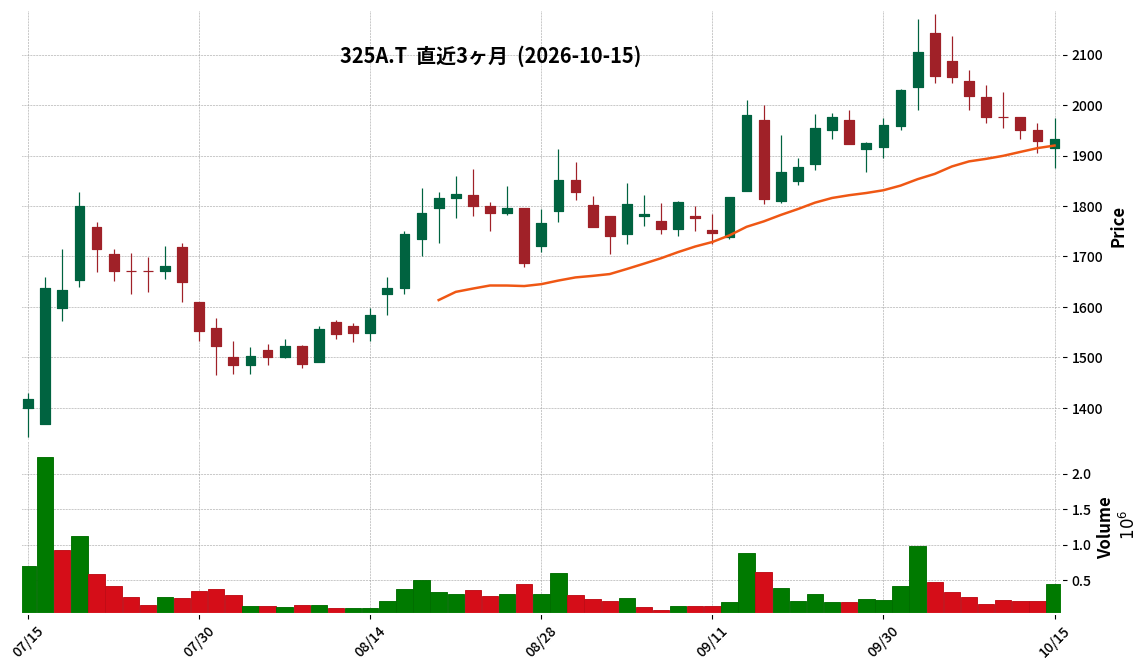
- 325A|G-TENTIAL
- 339A|G-プログレス
- 340A|G-ジグザグ
- 3440|日創グループ
- 3548|バロック
- 3645|メディカルネット
- 367A|プリモGHD
- 3697|SHIFT
- 369A|G-エータイ
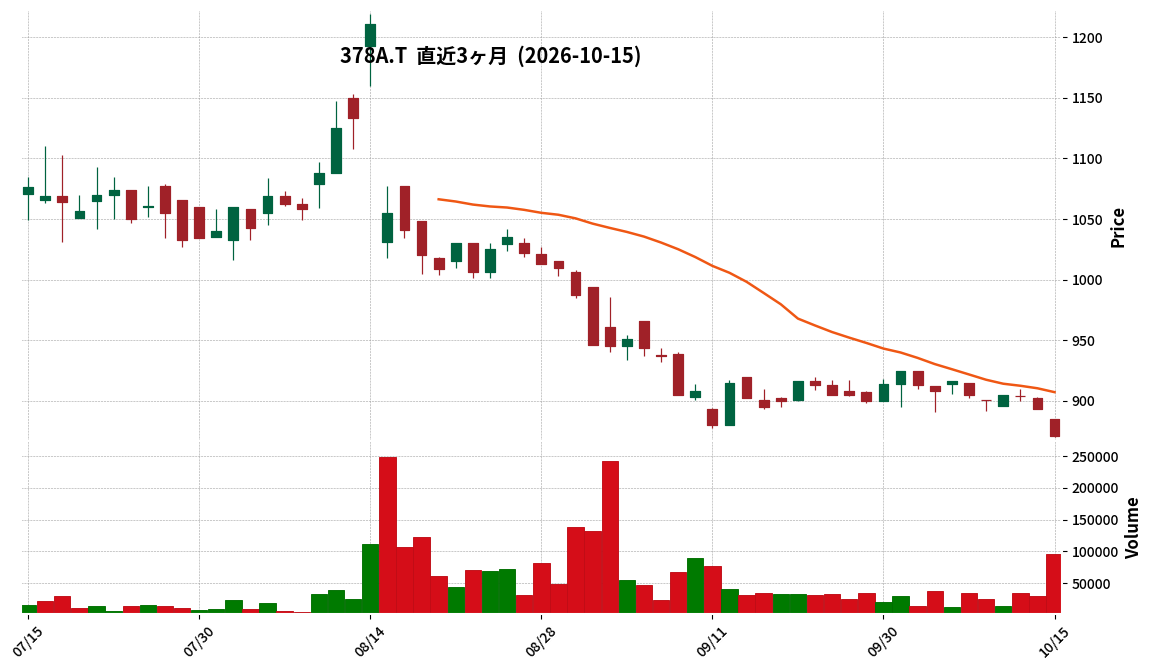
- 378A|G-ヒット
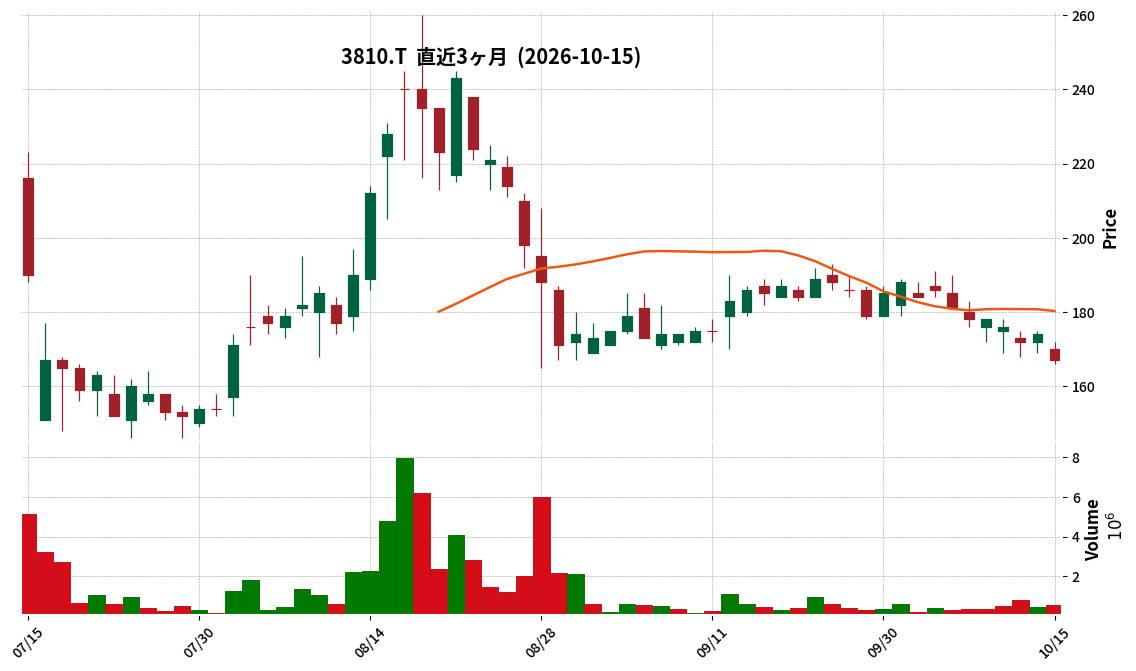
- 3810|サイバーステップHD
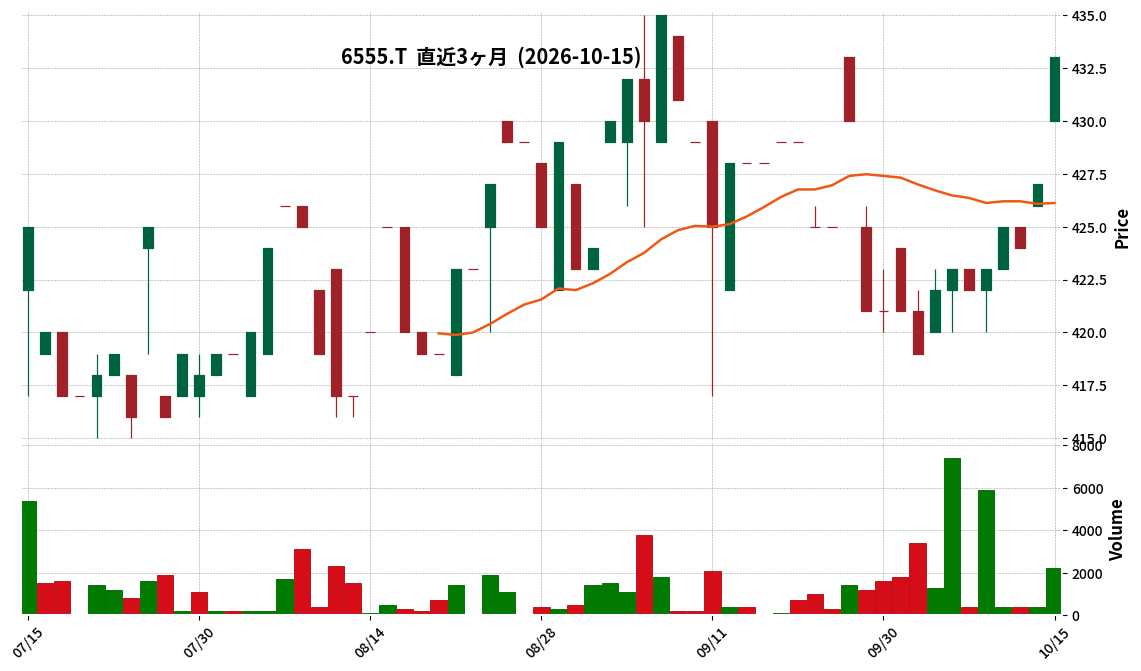
- 6555|MSコンサル
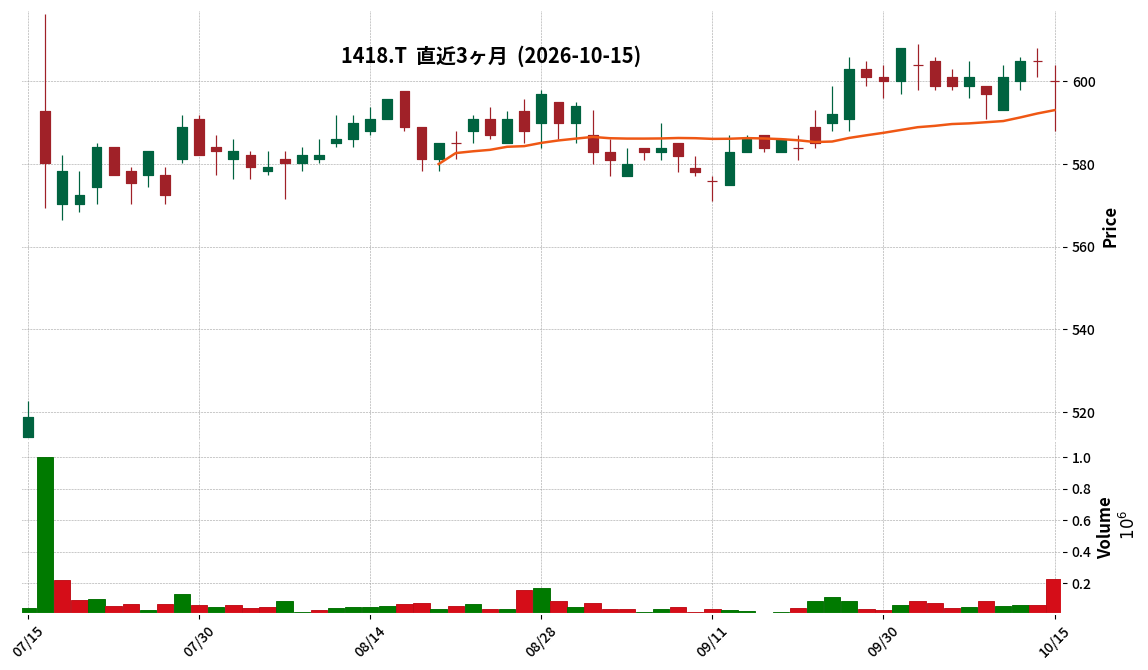
- 1418|インターライフ
- 245A|G-INGS
- 251A|P-ニューロマジック
- 280A|G-TMH
- 2884|ヨシムラ・F・HD
- 3266|ファンドクリG
- 3281|R-GLP
- 373A|G-リップス
- 4016|MITHD
- 414A|G-オーバーラップ
- 4197|アスマーク
- 4413|ボードルア
- 4885|室町ケミカル
- 5018|MORESCO
- 562A|P-寶結
- 6044|三機サービス
- 7035|anfac
- 7074|G-247HD
- 7610|テイツー
- 9979|大庄
- 5527|G-propetec
- 7049|G-識学
- 7578|ニチリョク
- 3557|G-U&C
- 293A|P-BABY JOB
- 3547|ユニシアHD
- 5130|P-ヒロHD
- 589A|G-ネイス
- 602A|P-レックス
- 9215|G-CaSy
- 3627|テクミラ
- 362A|P-エクシオHD
648A|G-ルクレ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ルクレは、2026年10月15日に東京証券取引所グロース市場に上場した。
- 2026年9月期の業績予想(個別)は、売上高3,473百万円(前期比19.0%増)、営業利益688百万円(同108.6%増)、経常利益701百万円(同105.4%増)、当期純利益464百万円(同105.3%増)を見込んでいる。
- 2027年9月期の業績予想(個別)は、売上高4,177百万円(前期比20.3%増)、営業利益1,212百万円(同76.2%増)、経常利益1,212百万円(同72.7%増)、当期純利益792百万円(同70.9%増)を見込んでいる。
- 2026年9月期の1株当たり配当金は8円00銭、2027年9月期は24円00銭を予定している。
- 主たる事業は「記録DXプラットフォーム事業」であり、「施工記録領域(蔵衛門)」「成長記録領域(みんなの写真屋さん)」「整備記録領域(AITURBO)」の三領域で展開している。
🤖 AI考察
上場と同時に発表された業績予想では、2026年、2027年9月期ともに売上高・利益ともに大幅な成長を見込んでおり、特に営業利益は100%を超える伸びが予想されています。これは、主力の「蔵衛門プレミアム」におけるストック型収益の伸長と、クラウドサービスへの移行促進が寄与すると考えられます。新たに立ち上げた「整備記録領域」の動向も今後の成長ドライバーとして注目されます。
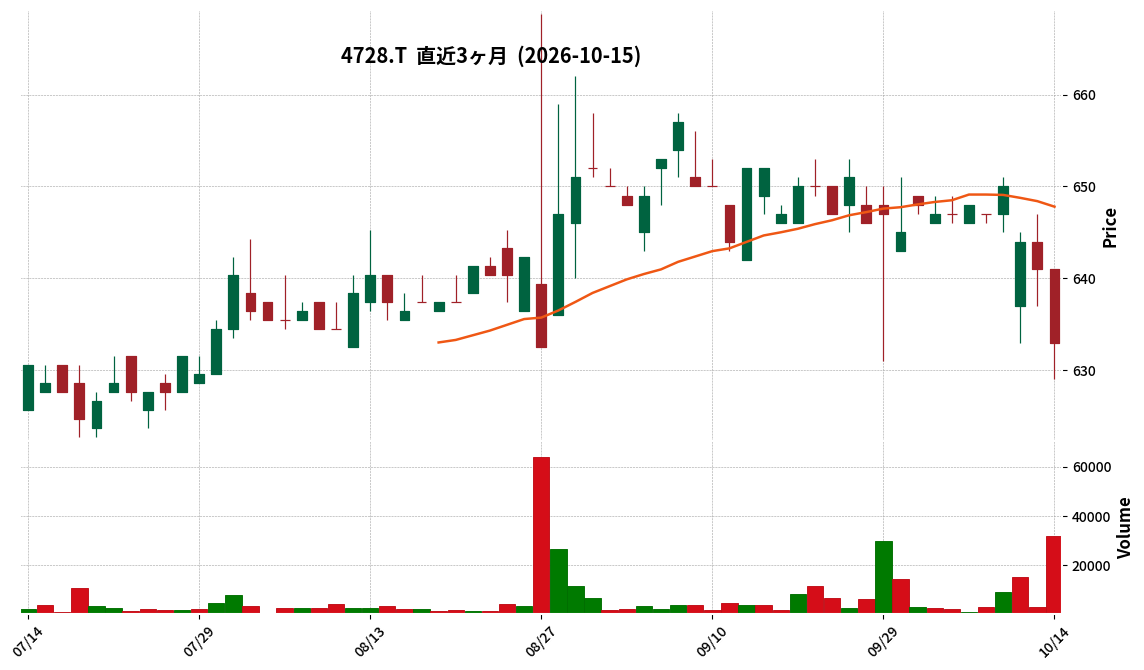
4728|トーセ
633.0
▼ -1.25%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の売上高は6,316百万円(前期比4.8%減)、営業利益は284百万円(前期比58.8%減)でした。
- 親会社株主に帰属する当期純利益は717百万円(前期比186.7%増)を計上しました。これは、長岡京トーセビル建替えに係る特別利益約7.5億円が発生したためです。
- ゲーム事業において、海外向け大型プロジェクトが期中に一時停止(再開時期未定)となり、売上総利益率が低下しました。
- 2027年8月期の業績予想は、売上高6,000百万円(前期比5.0%減)、営業利益415百万円(前期比45.9%増)を見込んでいます。
- 2027年8月期の配当予想は中間配当12.5円、期末配当12.5円で合計25円、配当性向は67.7%です。
🤖 AI考察
2026年8月期の連結業績は、主力であるゲーム事業の海外向け大型プロジェクトの一時停止が主要因となり、売上高および営業利益が減少しました。しかし、長岡京トーセビルの建替えに伴う特別利益が計上されたことにより、当期純利益は大幅な増益となりました。2027年8月期の業績予想では、ゲーム事業の主要プロジェクト完了による減収を見込む一方で、稼働回復と外注費削減により売上総利益率の改善と営業利益の増益を計画しており、今後の収益性改善への取り組みが注目されます。
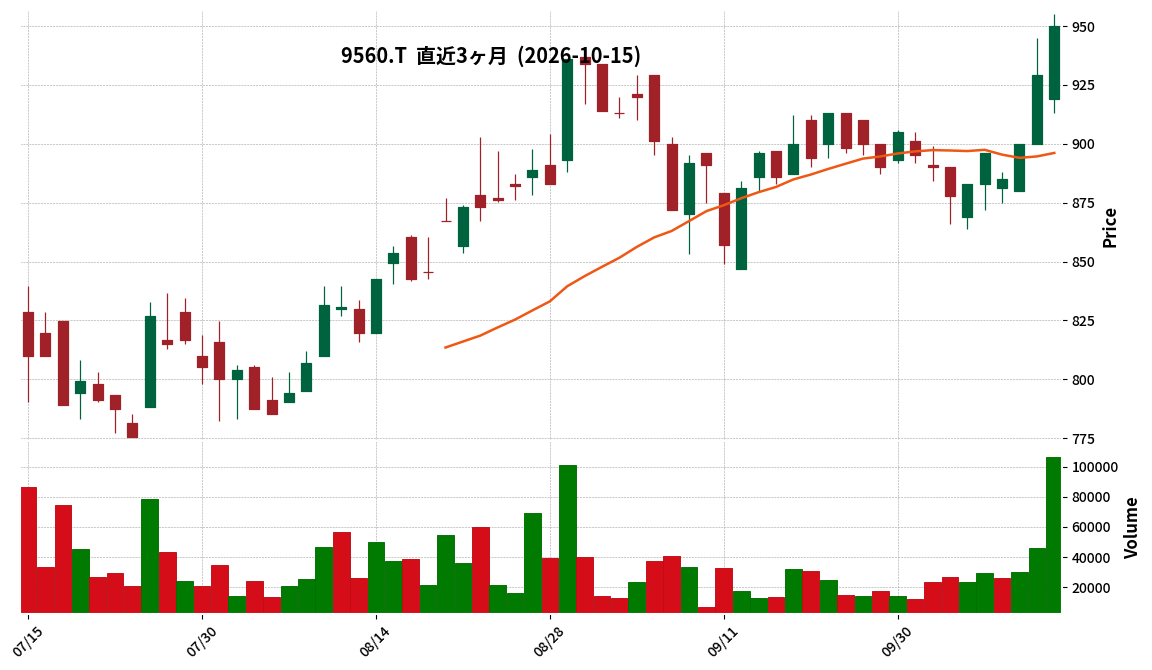
9560|G-プログリット
950.0
▲ +2.26%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期第4四半期の売上高25億円に対する2027年8月期の売上高予想95億円の要因について、連結決算への移行期でイングリッシュカンパニー社の売上が第4四半期に集中した影響を説明。実態としての第4四半期(6月〜8月)売上高は22億6,200万円と訂正。
- 子ども向け英語学習サービスは短期集中型ではなく長期間提供を想定し、競合は英会話教室や学習塾と回答。英語に慣れ親しみ楽しむことのみを目的とする教育は現時点での取り組み領域ではないと述べた。
- M&Aと自社サービス開発の双方で新規市場参入を検討。M&Aは相手先があるため、自社開発も並行して進める方針。
- AIの進展について、ネガティブな影響は大きくなく、ポジティブな影響としてプロダクトの進化(英会話、カリキュラムカスタマイズ)を挙げた。
- 2035年に売上高1,000億円を目指す計画について、M&Aで500億円、オーガニック成長で500億円程度が現実的なラインと回答。当面は現実的な規模のM&Aで経験を積み、大型案件にも挑戦する姿勢を示した。
🤖 AI考察
連結決算への移行に伴う売上高の認識差を具体的に説明し、今後の成長率に対する市場の懸念払拭を図る意図が読み取れます。また、AIが事業に与える影響を前向きに捉え、プロダクト進化の可能性を示唆している点は、今後の競争力強化への期待を高める可能性があります。長期的な成長戦略においてM&Aを重要な要素として位置づけつつ、経験を積む段階的アプローチを表明していることから、堅実な事業拡大を目指していると考えられます。
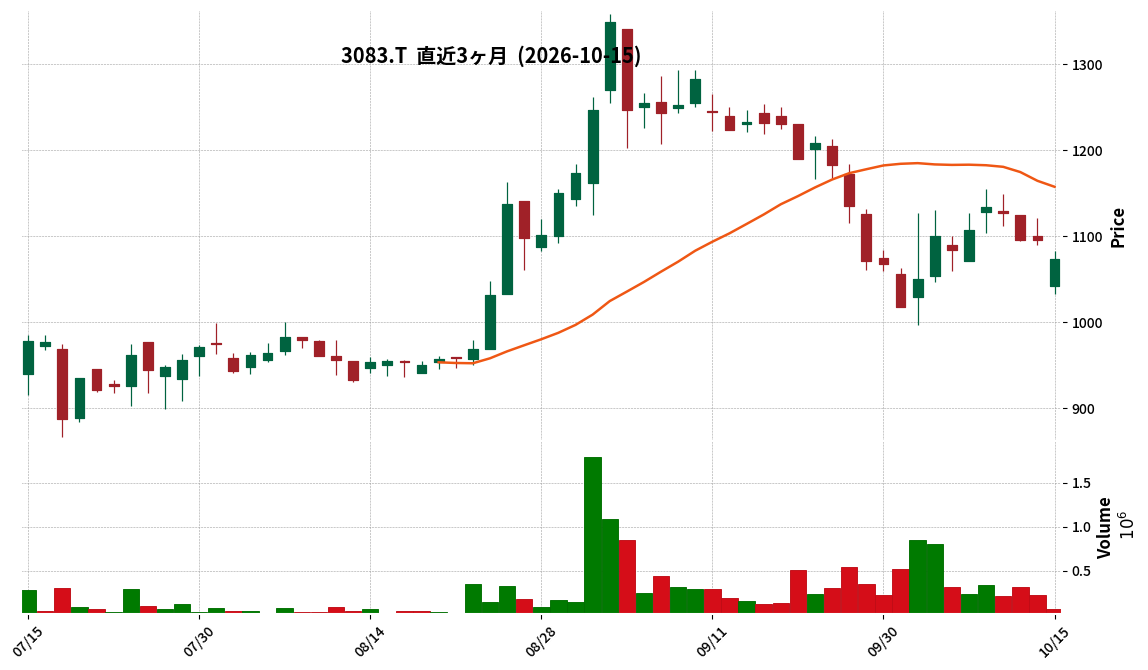
3083|スターシーズ
1073.0
▼ -2.01%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- スターシーズ株式会社は、2026年10月15日付で「(訂正)「2027年2月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」の一部訂正について」を発表した。
- 訂正は、2026年10月14日に公表された「2027年2月期 決算短信〔日本基準〕(連結)」の記載内容に関するものである。
- 訂正箇所は、決算短信添付資料の目次以降の全ページの右上(ヘッダー部分)に記載されている書類名。
- 訂正前は「スターシーズ株式会社(3083)2026年2月期第2四半期)中間期)決算短信」と記載されていた。
- 訂正後は「スターシーズ株式会社(3083)2027年2月期第2四半期)中間期)決算短信」となる。
🤖 AI考察
この訂正は、既に発表済みの2027年2月期第2四半期決算短信の書類名における会計期の記載ミスを修正するものです。決算内容そのものへの変更ではなく、資料の表記上の誤りを訂正するものであると考えられます。投資家にとっては、企業が公表資料の正確性を期している姿勢を示すものとして注目されるかもしれません。
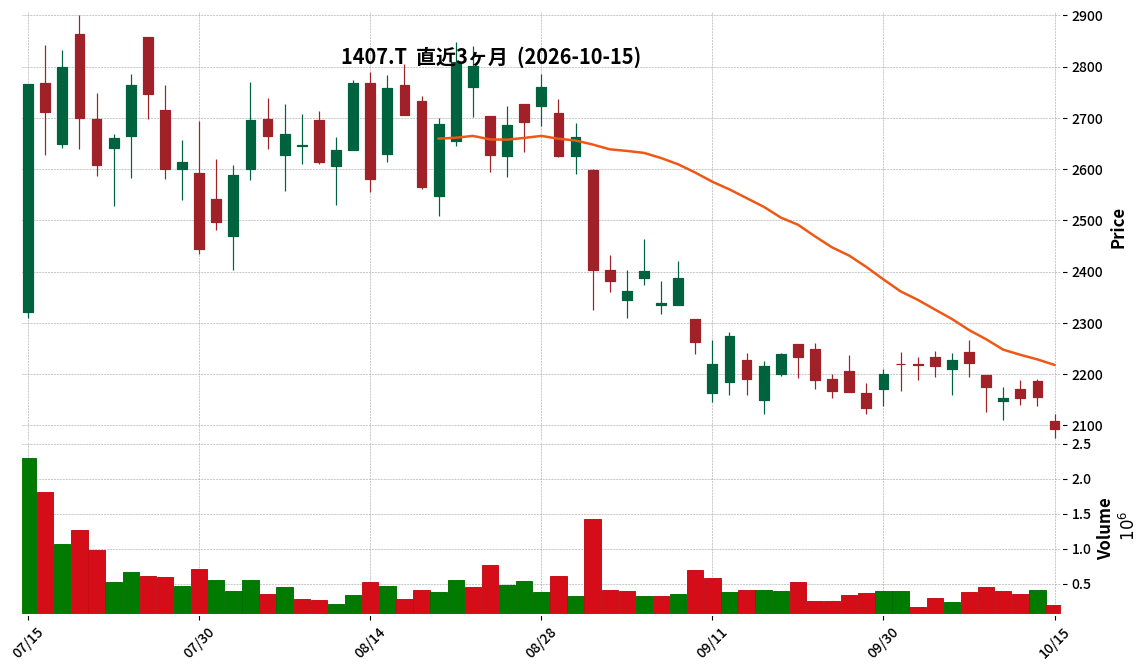
1407|ウエストHD
2094.0
▼ -2.88%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ウエストホールディングスは、2026年8月期の連結業績を発表しました。
- 売上高は56,649百万円で、前期比19.9%増加しました。
- 営業利益は12,992百万円で、前期比50.3%増加しました。
- 親会社株主に帰属する当期純利益は8,040百万円で、前期比50.1%増加しました。
- 2027年8月期の連結業績予想では、売上高70,412百万円(前期比24.3%増)、営業利益15,600百万円(前期比20.1%増)、親会社株主に帰属する当期純利益9,379百万円(前期比16.6%増)を見込んでいます。
- 年間配当金は、2026年8月期は70.00円(期末35.00円)で、2027年8月期も70.00円(期末35.00円)を予想しています。
🤖 AI考察
ウエストHDは、2026年8月期において売上高、各利益ともに大幅な増益を達成しました。特に営業利益、経常利益、親会社株主に帰属する当期純利益がいずれも50%前後の高い伸びを示している点は、再生可能エネルギー事業の拡大戦略が成果を上げていると考えられます。2027年8月期の連結業績予想も増収増益を見込んでいることから、事業環境が引き続き良好であるとの認識が示されているという見方もできます。
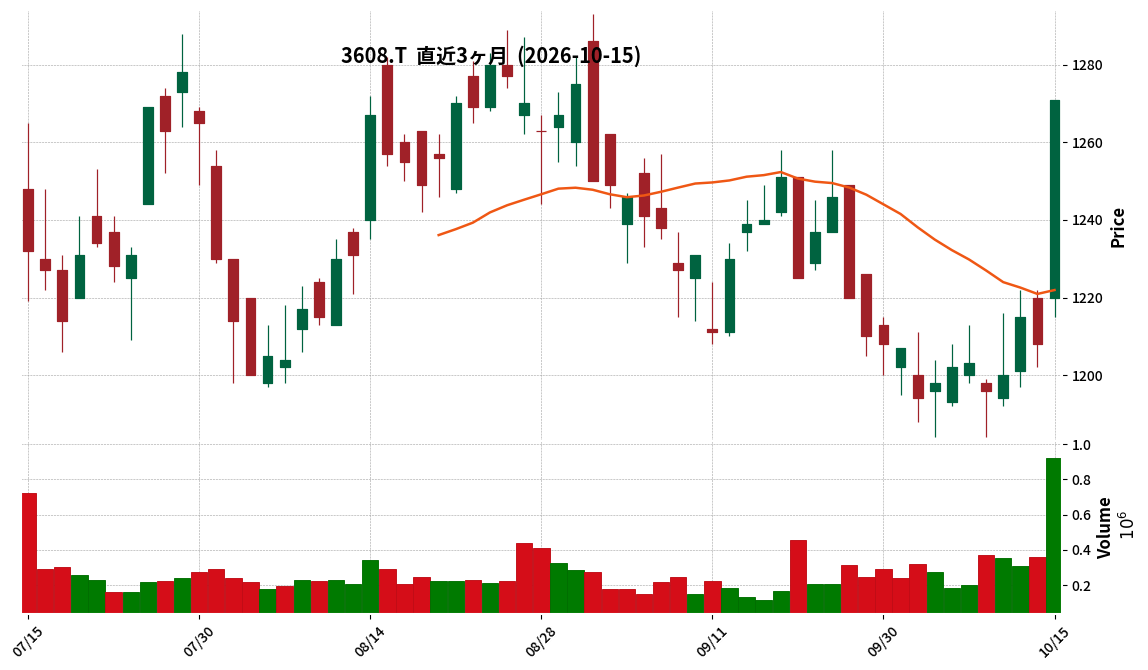
3608|TSI HD
1271.0
▲ +5.22%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期上期の売上高は889億円(前年同期比134.4%増)、営業利益は9.9億円(同155.5%増)、純利益は11.1億円(同85.1%)でした。
- 売上高は、デイトナ・インターナショナルとウォーターフロントの連結に加え、メンズカジュアルの好調やウィメンズ主力ブランドの回復が寄与し増収となりました。
- 営業利益は増収に加え、販管費率の改善も貢献しました。
- 国内EC売上高は128億円(前年同期比196.5%増)となり、M&A2社が大きく貢献しました。
- 棚卸資産はM&A3社の新規連結により増加し、既存事業ベースでは秋冬物の前倒し入荷により前年同期比104.3%でした。
🤖 AI考察
TSI HDの上期決算は、M&Aによる事業規模拡大と既存事業の回復が顕著な要因となり、大幅な増収増益を達成しました。特に国内EC売上の大幅な伸びは、M&A戦略がデジタルチャネルにもたらす効果として注目される点と考えられます。一方で、売上高および営業利益が上期計画に対して未達であった点は、下期での挽回が目指されているため、今後の進捗が注目されるでしょう。
638A|P-ハイネス
3040.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期中間期の連結業績は、売上高が1,574百万円、営業損失が262百万円、経常損失が270百万円、親会社株主に帰属する中間純損失が255百万円となりました。
- 当中間連結会計期間は、新規物件の竣工・完成引渡しがない会計期間であったことが、業績に影響を与えました。
- セグメント別では、「中楽坊分譲事業」が売上高925百万円、セグメント損失182百万円、「中楽坊流通事業」が売上高36百万円、セグメント損失24百万円、「中楽坊管理事業」が売上高607百万円、セグメント利益14百万円、「その他事業」が売上高4百万円、セグメント利益0百万円を計上しました。
- 2027年2月期中間期末の連結財政状態は、総資産7,116百万円、純資産566百万円、自己資本比率は8.0%(前連結会計年度末比3.9ポイント減)となりました。
- 2027年2月期通期の連結業績予想は、売上高3,810百万円(対前期22.5%減)、営業損失103百万円、経常損失60百万円、親会社株主に帰属する当期純損失106百万円、1株当たり当期純利益△80.39円です。
🤖 AI考察
当中間期は、新規物件の引渡しがない会計期間であったことが売上高及び利益に大きく影響したと考えられます。主力である「中楽坊分譲事業」が引き続き損失を計上する中、ストック型ビジネスである「中楽坊管理事業」が利益に貢献している点は注目に値します。自己資本比率の低下は、財務状況の変動として投資家が注視すべきポイントかもしれません。
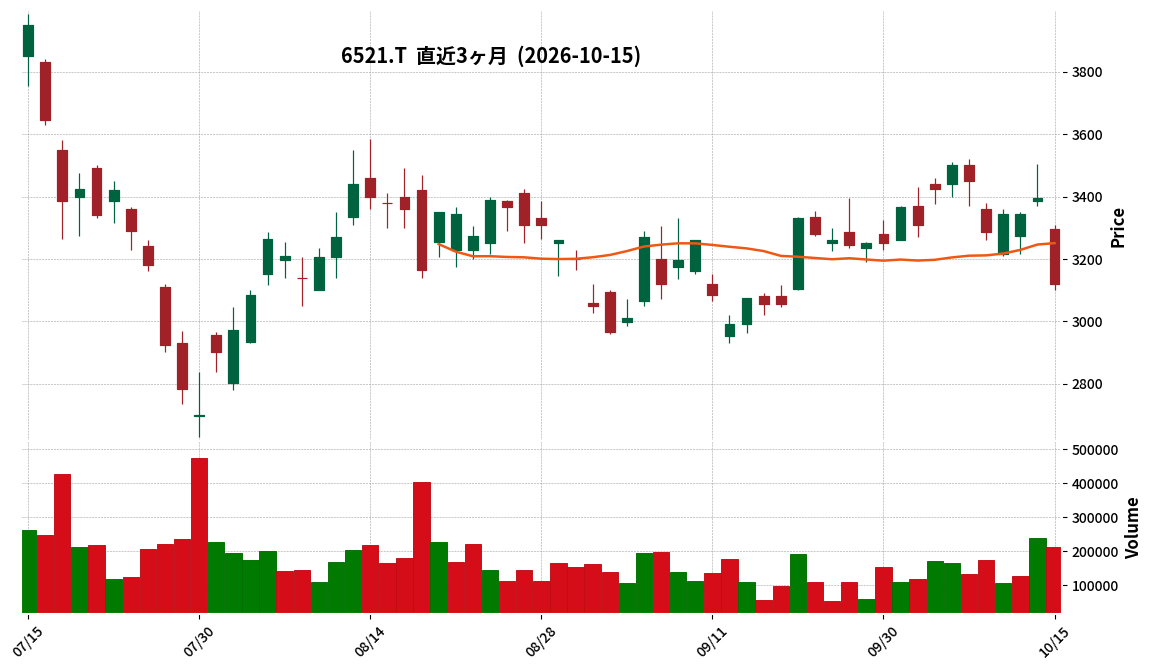
6521|G-オキサイド
3120.0
▼ -8.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(中間期)の連結売上高は4,935百万円となり、前年同期比18.9%増加しました。
- 営業利益は641百万円(前年同期は189百万円の損失)、経常利益は558百万円(前年同期は227百万円の損失)、親会社株主に帰属する中間純利益は571百万円(前年同期は270百万円の損失)となり、いずれも黒字転換しました。
- 半導体事業において、半導体製造装置市場の拡大を背景にレーザ製品及び光学単結晶製品の出荷が増加し、売上高は予想を上回りました。
- 通期連結業績予想は修正され、売上高10,323百万円(前回予想比2.8%増)、営業利益1,367百万円(同151.9%増)、経常利益1,234百万円(同83.0%増)、親会社株主に帰属する当期純利益1,328百万円(前回予想では損失計上)となりました。
- 期末の総資産は15,394百万円(前連結会計年度末比621百万円増)、純資産は5,349百万円(同654百万円増)となりました。
🤖 AI考察
G-オキサイドの2027年2月期第2四半期決算は、前年同期の赤字から黒字への転換を達成し、売上高も大きく伸長した点で注目されます。特に半導体事業の好調が全体の業績を牽引したことが示されており、AI関連需要の拡大といった市場環境が同社の製品に与える影響は投資家にとって関心が高い点と考えられます。また、通期業績予想が上方修正されたことは、今後の見通しについてもポジティブなシグナルと捉えられる可能性があります。
8614|東洋証
686.0
▼ -0.87%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
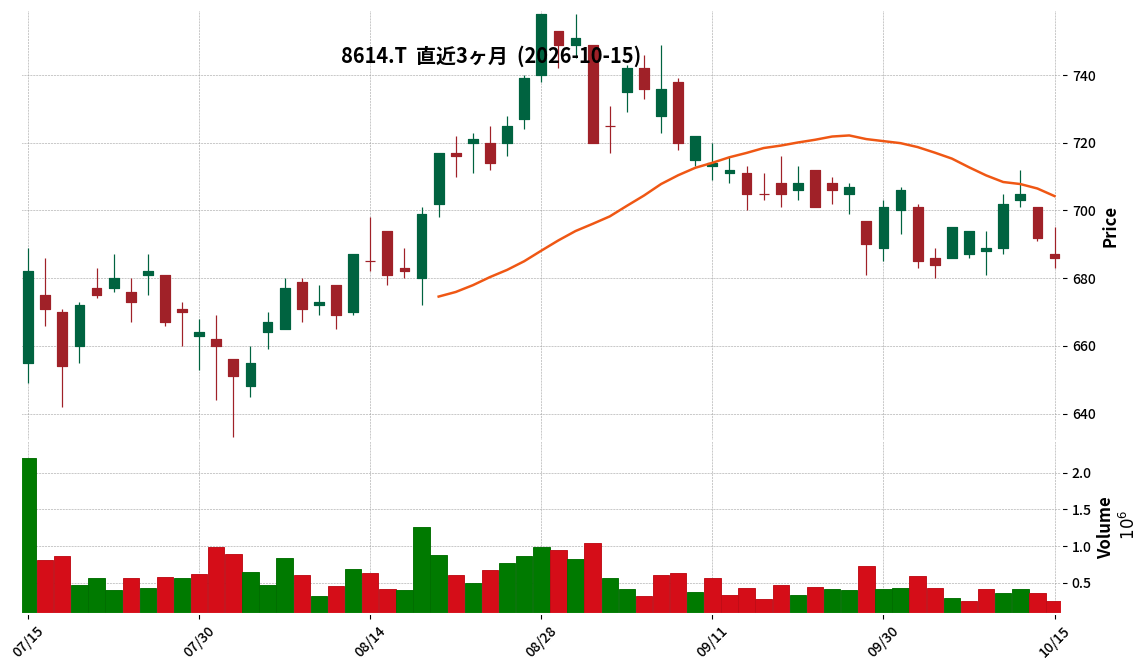
- 東洋証券株式会社は、2027年3月期第2四半期連結決算の速報値を2026年10月15日に発表しました。
- 2027年3月期第2四半期(2026年4月1日~2026年9月30日)の連結業績速報値は、営業収益が7,491百万円、営業利益が2,152百万円、経常利益が2,269百万円、親会社株主に帰属する四半期純利益が2,510百万円でした。
- 前年同期(2026年3月期第2四半期実績)と比較して、営業収益は20.7%増、営業利益は142.6%増、経常利益は117.1%増、親会社株主に帰属する四半期純利益は69.3%増となりました。
- 業績増減の主な理由として、投資信託の販売手数料は減少したものの、国内株委託手数料、中国株手数料、および投資信託の代行手数料が増加したことが挙げられています。
- 正式発表は2026年10月29日に予定されており、速報値と異なる可能性があります。
🤖 AI考察
今回の速報値では、主要な利益項目において前年同期比で大幅な増益を達成しており、特に営業利益の伸びが顕著であることが注目されます。投資信託販売手数料の減少はあったものの、国内株および中国株の委託手数料や投資信託の代行手数料が増加したことが、業績を押し上げた要因として示されており、事業ポートフォリオの変化が影響した可能性が考えられます。正式発表での詳細な事業別情報が、業績の背景をさらに明確にするでしょう。
7065|ユーピーアール
929.0
▲ +0.22%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
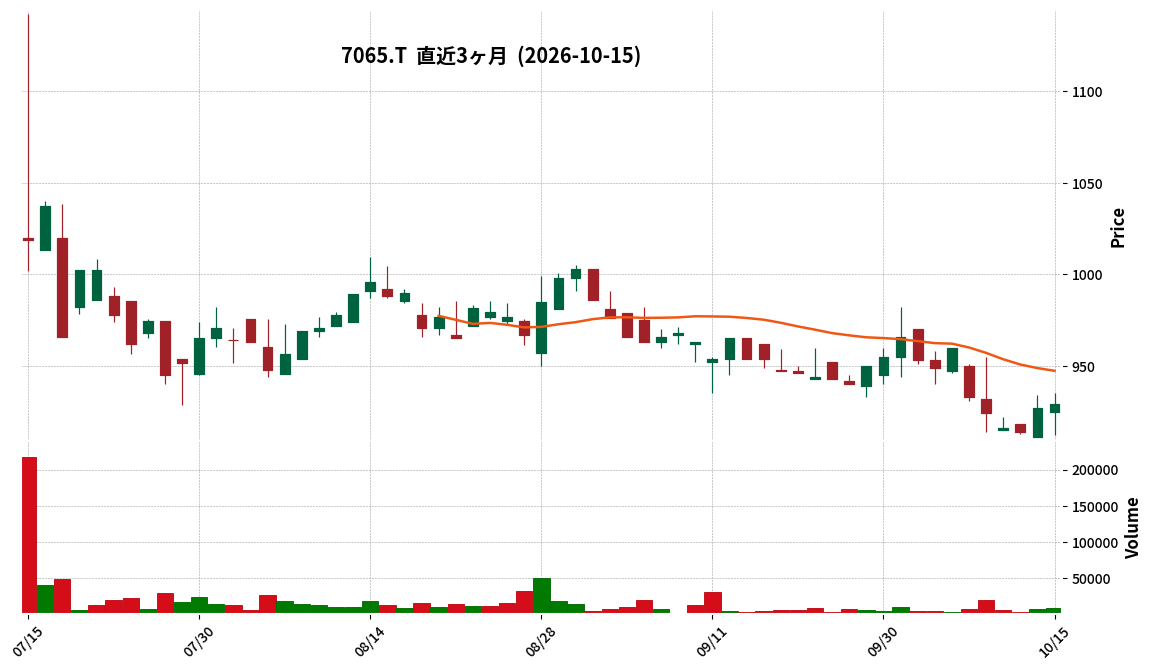
- ユーピーアールは2026年8月期の連結決算を発表しました。
- 売上高は156億3,100万円(前期比1.8%増)となりました。
- 営業利益は8億1,800万円(前期比194.8%増)を記録しました。
- 経常利益は11億9,000万円(前期比58.8%増)、親会社株主に帰属する当期純利益は7億5,300万円(前期比124.1%増)となりました。
- 2026年8月期の期末配当金は1株当たり37円(前期は25円)となりました。
- 2027年8月期の連結業績予想として、売上高157億円(前期比0.4%増)、営業利益3億3,000万円(前期比59.7%減)、経常利益6億円(前期比49.6%減)、親会社株主に帰属する当期純利益4億円(前期比46.9%減)を公表しました。
🤖 AI考察
ユーピーアールは2026年8月期に売上高、各利益指標で大幅な増益を達成しました。特に営業利益が約3倍に増加した点は注目に値します。一方で、2027年8月期の連結業績予想では、売上高は微増に留まるものの、各利益指標は前期比で大幅な減少を見込んでおり、今後の事業展開や収益構造の変化に投資家の注目が集まる可能性があります。
5869|早稲田学習研究会
1275.0
▼ -0.23%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
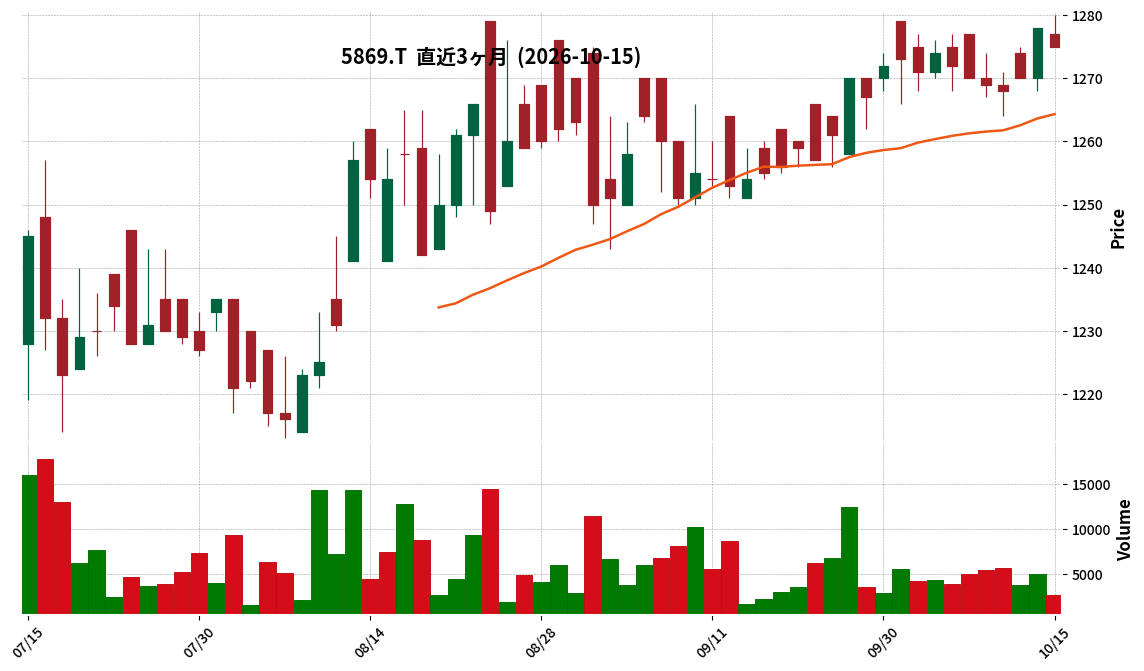
- 株式会社早稲田学習研究会は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の非連結決算を発表しました。
- 当第1四半期の売上高は1,826百万円、営業利益は368百万円、経常利益は378百万円、四半期純利益は256百万円でした。
- 1株当たり四半期純利益は25円38銭を計上しました。
- 財政状態では、当第1四半期末の総資産は9,643百万円、純資産は7,187百万円、自己資本比率は74.5%でした。
- 2027年5月期通期の業績予想は、売上高7,468百万円、営業利益1,500百万円、経常利益1,524百万円、当期純利益1,044百万円、1株当たり当期純利益103円45銭で据え置かれています。
🤖 AI考察
早稲田学習研究会の2027年5月期第1四半期は、売上高、各利益ともに黒字を確保し、好調なスタートを切ったと言えます。決算期変更により前年同期との比較は記載されていないものの、発表された単独の数値は、学習塾業界の季節的変動要因を考慮しても、堅調な業績推移を示唆していると考えられます。通期業績予想は修正されておらず、期初段階での順調な進捗がうかがえます。
1430|ファーストコーポ
1085.0
▼ -0.91%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
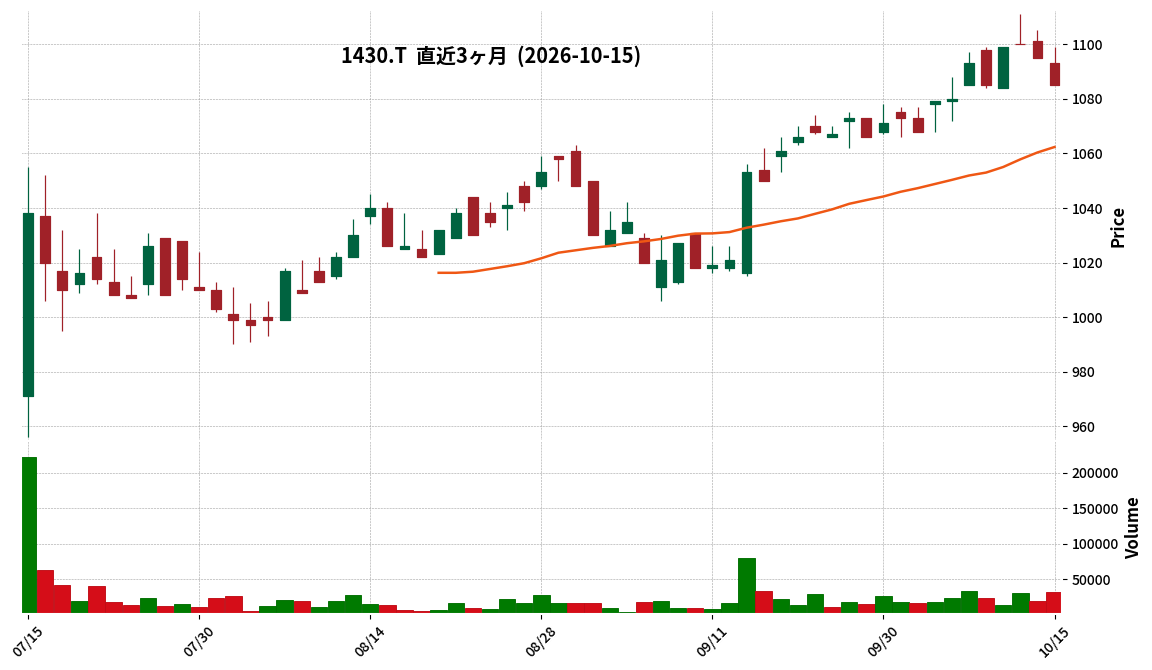
- ファーストコーポレーション株式会社は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 連結経営成績は、売上高71億8,800万円(前年同期比3.1%減)、営業利益4億7,000万円(同9.2%増)、経常利益4億1,300万円(同3.3%減)、親会社株主に帰属する四半期純利益2億6,900万円(同4.8%減)でした。
- セグメント別では、建設事業の売上高は60億1,050万円(前年同期比5.0%増)、セグメント利益は6億9,296万円(同5.5%増)でした。不動産事業の売上高は10億7,214万円(前年同期比34.8%減)、セグメント利益は9,147万円(同19.7%増)でした。
- 当第1四半期連結累計期間における建設事業の受注件数は2件、受注高は206億1,144万円、受注残高は428億1,482万円となりました。
- 2027年5月期の連結業績予想および年間配当予想(期末51.00円)は、直近に公表された内容から修正されていません。
🤖 AI考察
ファーストコーポの2027年5月期第1四半期決算では、売上高は前年同期比で減少したものの、営業利益は増加を達成しました。特に建設事業が売上・利益ともに増加し、計画に対する受注も順調に進捗している点は、今後の成長ドライバーとして注目されます。一方で、不動産事業は売上高が減少していますが、セグメント利益は増加しており、収益性の改善が見られます。通期の業績予想が据え置かれていることから、会社側は期初計画に対する進捗に一定の手応えを感じていると考えられます。
4439|東名
855.0
▼ -1.04%
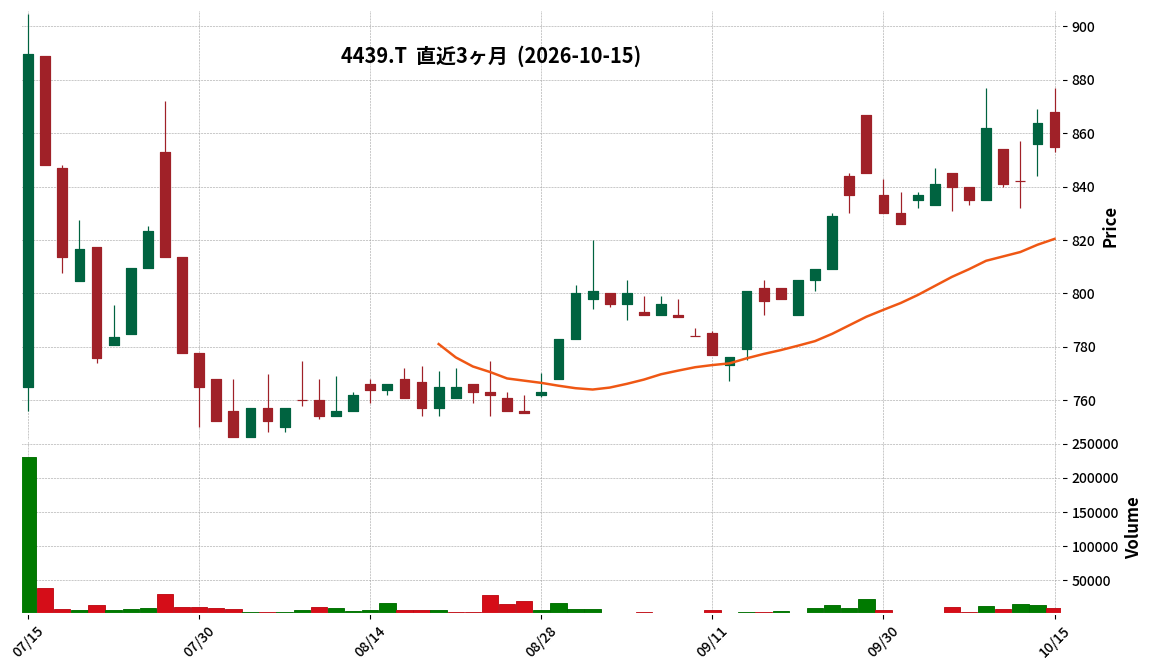
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社東名(コード番号4439)は、2026年8月期の連結決算を発表しました。
- 売上高は32,579百万円(前期比12.1%増)、営業利益は3,569百万円(前期比8.4%増)を記録しました。
- 経常利益は3,606百万円(前期比6.6%増)、親会社株主に帰属する当期純利益は2,470百万円(前期比1.5%増)でした。
- 1株当たり当期純利益は83.07円、自己資本比率は65.5%となりました。
- 年間配当金は1株当たり13.00円(中間6.00円、期末7.00円)で、前期の19.00円から減額されましたが、配当性向は15.6%(前期11.7%)に増加しました。2027年8月期の年間配当予想は17.00円です。
🤖 AI考察
東名は2026年8月期において、売上高、営業利益、経常利益、親会社株主帰属当期純利益の全てで前期比増を達成し、増収増益となりました。一方で、年間配当金は前期から減額されましたが、配当性向は増加しており、利益に対する株主還元への姿勢が示されていると考えられます。また、自己資本比率の向上も財務健全性を示す指標として注目される可能性があります。
4015|G-ペイクラウドHD
545.0
▼ -1.62%
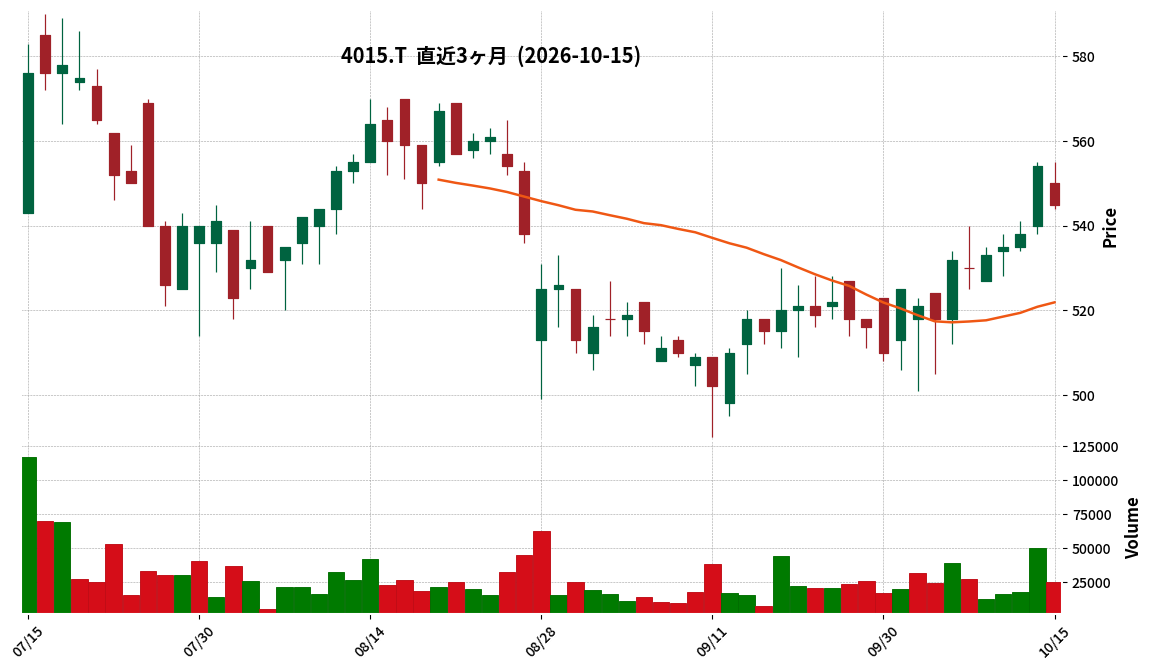
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ペイクラウドHDは2026年8月期(2025年9月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は11,142百万円(前期比8.9%増)、営業利益は828百万円(前期比13.3%増)、経常利益は812百万円(前期比13.7%増)となりました。
- 親会社株主に帰属する当期純利益は418百万円(前期比191.4%増)を記録しました。
- 調整後EBITDAは1,357百万円(前期比5.3%増)となりました。
- 2027年8月期の連結業績予想として、売上高13,000百万円(前期比16.7%増)、親会社株主に帰属する当期純利益580百万円(前期比38.5%増)を見込んでいます。
🤖 AI考察
G-ペイクラウドHDの2026年8月期連結決算は、売上高および各利益項目で増益を達成し、特に純利益が大幅に伸長しました。これは、キャッシュレスサービス事業における決済手数料収入の積み増しや、デジタルサイネージ関連事業での導入拡大が寄与した結果と考えられます。調整後EBITDAも着実に成長しており、事業基盤の堅調さを示す指標として注目されます。
1419|タマホーム
2762.0
▼ -0.36%
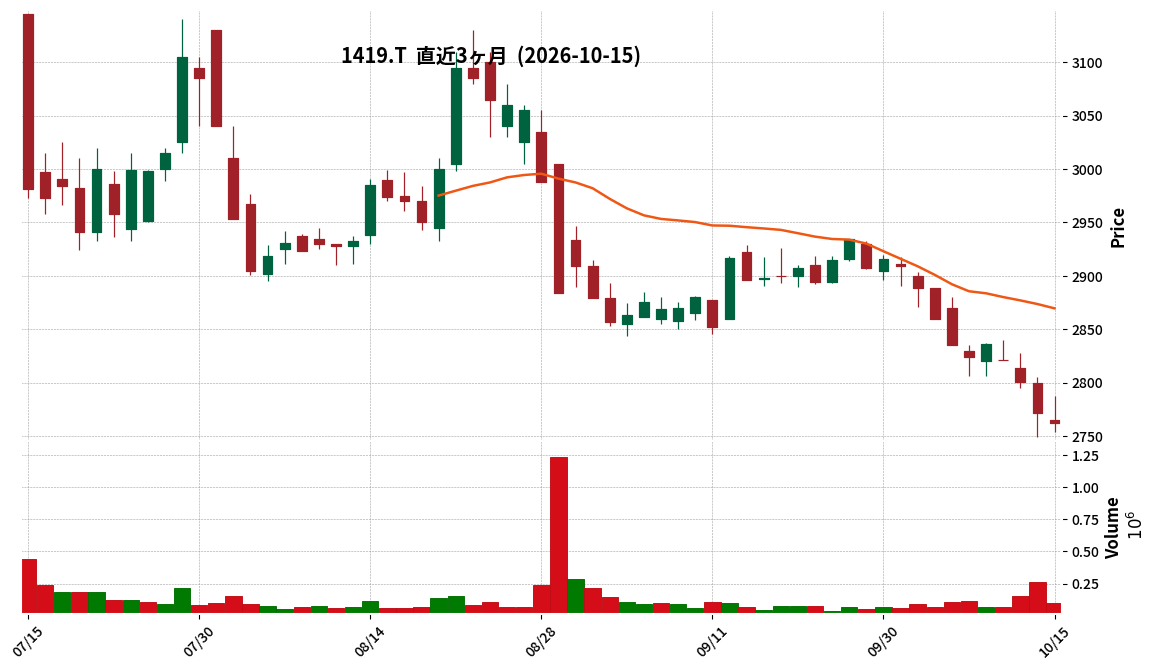
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- タマホームは、2026年10月15日に2027年5月期第1四半期決算説明会(テレフォンカンファレンス)の質疑応答概要を公開した。
- 来場促進キャンペーンにより、多くの顧客が来場し、特に土地を所有していない顧客による戸建分譲の受注が堅調に推移している。
- 第1四半期の業績は前年同期比で減収減益となったが、期初の想定通りに進捗しており、第2四半期以降の業績回復を見込んでいる。
- 戸建分譲事業では、金利上昇に伴い、契約から短期間で引き渡しが可能な完成物件を選択する顧客が増加していることが好調の要因とされている。
- 注文住宅事業においては、資材価格動向を踏まえた見積提示や商品・仕様の見直しにより収益性改善を図った。
🤖 AI考察
公開された質疑応答概要からは、タマホームが市場環境の変化に柔軟に対応し、特に戸建分譲と注文住宅事業における戦略が現状の業績に寄与している可能性が示唆されます。金利上昇局面において、完成物件の需要増に対応できている点は、顧客ニーズへの適応力を示すものと考えられます。また、注文住宅における利益改善は、原価管理と販売価格設定のバランスが今後の業績を左右する重要な要素となりそうです。
5078|セレコーポレーション
4880.0
▲ +6.78%
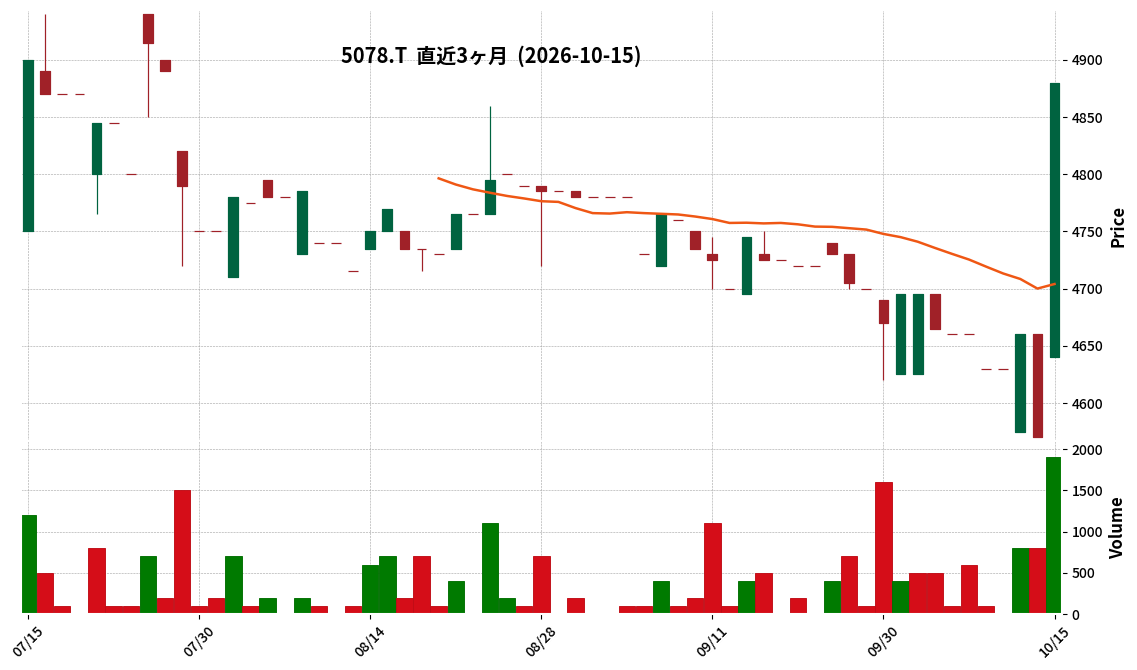
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- セレコーポレーションは2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上高は109億75百万円(前年中間期比1.6%増)となりました。
- 営業利益は7億64百万円(同27.0%減)、経常利益は7億70百万円(同26.6%減)、親会社株主に帰属する中間純利益は5億13百万円(同25.1%減)を計上しました。
- 1株当たり中間純利益は155円49銭でした。
- 2027年2月期の通期連結業績予想は、売上高235億80百万円(前年同期比16.8%増)、営業利益20億16百万円(同19.2%増)、親会社株主に帰属する当期純利益13億42百万円(同16.9%増)で、変更はありません。
- 期末配当予想は160円00銭で、前年同期実績の135円00銭から増配となる予定です。
🤖 AI考察
セレコーポレーションの2027年2月期第2四半期決算は、売上高は微増となったものの、各種利益は減少する結果となりました。通期業績予想は据え置かれていることから、下半期での挽回を見込んでいると考えられます。配当予想の増額は、株主還元への意欲を示すものと捉えられるかもしれません。
5817|JMACS
1291.0
▼ -0.77%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- JMACSは2026年10月15日、2027年2月期第2四半期(中間期)決算(非連結)を発表しました。
- 中間期の売上高は3,543百万円(前年中間期比24.0%増)、営業利益は500百万円(同105.2%増)、経常利益は516百万円(同97.4%増)、中間純利益は378百万円(同106.9%増)となりました。
- 1株当たり中間純利益は67円24銭(前年中間期は32円50銭)です。
- 財政状態では、中間期末の総資産は10,657百万円、純資産は5,965百万円、自己資本比率は56.0%です。
- 2027年2月期の通期業績予想は上方修正され、売上高7,000百万円(前期比16.1%増)、営業利益691百万円(同37.8%増)、経常利益745百万円(同37.0%増)、当期純利益518百万円(同29.3%増)、1株当たり当期純利益92円08銭を見込んでいます。
🤖 AI考察
JMACSの2027年2月期中間決算は、売上高・各利益項目ともに前年同期を大きく上回る結果となりました。これは半導体業界の需要拡大やプラント・信号更新需要を積極的に取り込んだことによるものと考えられます。通期業績予想も上方修正されており、堅調な事業環境と企業の取り組みが反映されていると見られます。
7434|オータケ
1738.0
▼ -0.91%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オータケは、2026年5月期決算短信の開示予定日を決定したことを発表しました。
- 新たな開示予定日は2026年10月27日(火)です。
- この発表は、2026年6月26日付で公表された「2026年5月期決算短信の開示が期末後50日を超えることに関するお知らせ」で通知されていた開示延期を受けたものです。
- 同社は、株主及び投資家をはじめとする関係者への多大な迷惑と心配について、深くお詫びを表明しています。
🤖 AI考察
決算短信の開示延期は市場参加者にとって不確実性を高める要因となり得ますが、今回具体的な開示予定日が決定されたことで、情報開示に向けたプロセスが進行していることが示唆されます。投資家にとっては、延期されていた財務情報が確定日をもって提供されることになり、企業分析を進める上での材料が整うと考えられます。
1452|P-横浜ライト工業
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-横浜ライト工業は、2027年2月期中間決算(2026年3月1日~2026年8月31日)を発表した。
- 連結売上高は1,889百万円(前年中間期比27.2%増)、営業利益は231百万円(同9.3%増)、経常利益は226百万円(同5.2%増)を計上した。
- 親会社株主に帰属する中間純利益は141百万円(同7.8%減)となった。
- 1株当たり中間純利益は3,000.73円。
- 通期の連結業績予想(売上高3,624百万円、親会社株主に帰属する当期純利益124百万円)は、直近の公表予想から変更はない。
🤖 AI考察
売上高、営業利益、経常利益が前年中間期比で増加している一方で、親会社株主に帰属する中間純利益が減少している点は、投資家にとって注目されるポイントと考えられます。通期業績予想が据え置かれていることから、下半期の動向が今後の経営成績に影響を与える可能性が考えられます。また、自己資本比率が51.7%に改善している点は、財務の安定性を示す一要因と捉えることもできます。
1887|日本国土開発
505.0
▼ -2.13%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本国土開発は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は320億56百万円となり、前年同四半期連結累計期間と比較して7.1%減少しました。
- 営業利益は19億42百万円(前年同期比0.2%減)、経常利益は19億54百万円(前年同期比0.8%減)でした。
- 親会社株主に帰属する四半期純利益は15億87百万円で、前年同期比21.9%増加しました。
- 通期の連結業績予想および配当予想については、直近に公表されている内容から修正はありませんでした。
- 当四半期連結累計期間において、連結範囲に大郷太陽光発電合同会社1社を新規に含めました。
🤖 AI考察
売上高は減少したものの、親会社株主に帰属する四半期純利益が大幅に増加した点は注目されます。これは、セグメント別では建築事業における採算改善が寄与した一方で、不動産事業では投資案件の先行費用が計上され損失を計上しています。通期業績予想に修正がないことから、会社側は現状の推移を織り込み済みと見ていると推察されます。
6150|タケダ機械
2802.0
▲ +0.79%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- タケダ機械は2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 当四半期の売上高は790百万円で、前年同期比1.9%の減少となりました。
- 営業利益は39百万円の損失(前年同期は13百万円の損失)、経常利益は34百万円の損失(前年同期は9百万円の損失)、親会社株主に帰属する四半期純利益は25百万円の損失(前年同期は8百万円の損失)を計上しました。
- 連結財政状態において、総資産は7,212百万円(前連結会計年度末比555百万円減)、純資産は5,379百万円(前連結会計年度末比84百万円減)、自己資本比率は74.6%となりました。
- 2027年5月期の通期連結業績予想および配当予想については、直近に公表されている内容から変更はありません。
🤖 AI考察
当第1四半期の業績は売上高の微減と損失の拡大が見られますが、背景には、建設業の人手不足やコスト増に伴う設備投資抑制、部品の長納期化といった厳しい事業環境が影響していると考えられます。一方で、総資産の減少と自己資本比率の向上が確認され、財務基盤の安定性は維持されていると見ることもできます。通期業績予想が据え置かれていることから、今後の動向を継続して注視していくことが重要です。
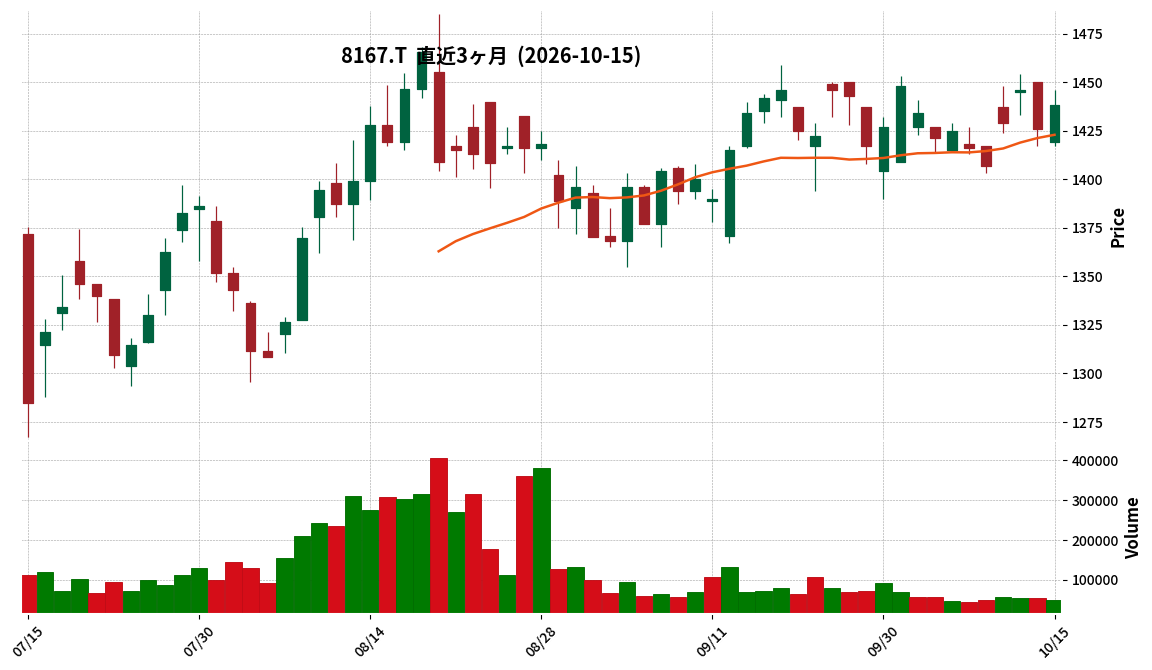
8167|リテールパートナーズ
1438.0
▲ +0.84%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社リテールパートナーズは、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の連結営業収益は1,433億9,200万円(前年中間期比3.1%増)でした。
- 連結営業利益は27億7,600万円(同17.2%減)、連結経常利益は32億9,500万円(同16.6%減)、親会社株主に帰属する中間純利益は20億3,400万円(同24.8%減)となりました。
- 当中間期において、株式会社児玉菓子工房、株式会社デリッシュホールディングス、株式会社惣栄食品の3社が連結子会社となり、株式会社戸村牧場が連結除外されました。
- 2027年2月期の年間配当予想は1株あたり40円(中間20円、期末20円)で、直近公表予想からの修正はありません。
🤖 AI考察
連結営業収益は増加しているものの、利益が軒並み減少している点は、売上原価や販管費の動向に注目が集まる可能性があります。また、M&Aによる連結範囲の変更が、今後の業績にどのような影響を与えるかは、引き続き監視していくポイントと考えられます。
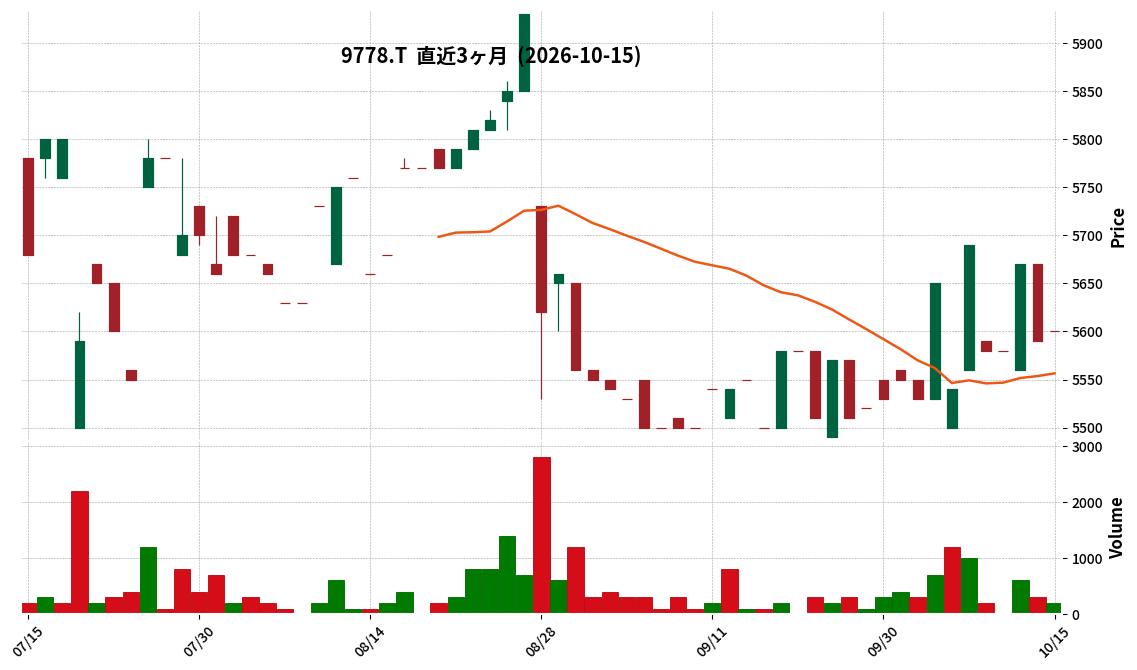
9778|昴
5600.0
▲ +0.18%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(中間期)の売上高は1,608百万円(前年中間期比1.5%増)となりました。
- 同期間の営業損失は14百万円(前年中間期は60百万円の損失)、経常損失は7百万円(前年中間期は54百万円の損失)、中間純損失は26百万円(前年中間期は36百万円の損失)でした。
- 部門別売上高では、幼児・小学部が469百万円(前年中間期比7.8%増)、高等部が223百万円(同6.7%増)、個別指導が91百万円(同9.2%増)となり、中学部は751百万円(同2.6%減)でした。
- 財政状態では、中間期末の総資産は6,476百万円(前事業年度末比398百万円減)、純資産は3,551百万円(同69百万円減)、自己資本比率は54.8%となりました。
- 2027年2月期の通期業績予想は、売上高3,459百万円、営業利益195百万円、経常利益204百万円、当期純利益133百万円(1株当たり当期純利益224.74円)で据え置きです。
🤖 AI考察
昴の2027年2月期中間期決算は、売上高が前年同期比で増加したものの、営業利益、経常利益、中間純利益は依然として赤字を計上しています。損失額は前年中間期から縮小しており、一部の部門(幼児・小学部、高等部、個別指導)では売上高が伸長している点は注目されるかもしれません。通期の業績予想が据え置かれていることから、会社側は下半期での挽回を見込んでいると考えられます。
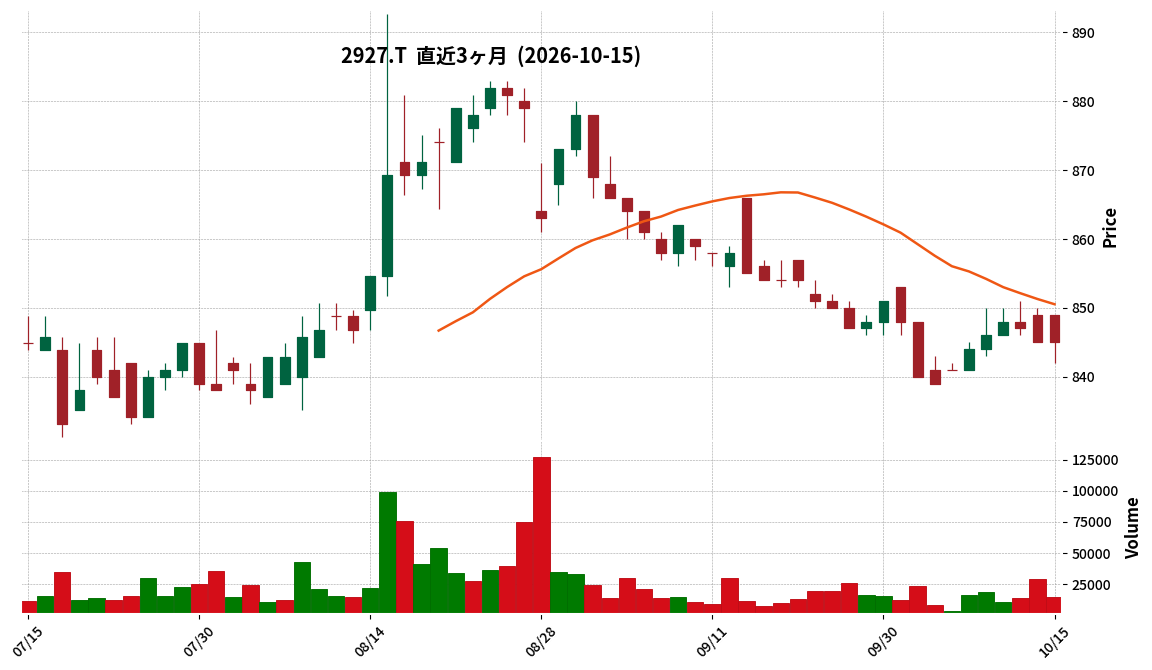
2927|AFC-HD
845.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社AFC-HDアムスライフサイエンス(コード番号:2927)は、2026年8月期の連結決算を発表しました。
- 2026年8月期の連結売上高は343億24百万円(前期比5.1%増)、営業利益は24億55百万円(前期比1.9%増)でした。
- 経常利益は23億90百万円(前期比2.2%減)、親会社株主に帰属する当期純利益は11億98百万円(前期比17.2%減)となりました。これは、のれん及び固定資産の減損損失435百万円を特別損失として計上したことによるものです。
- 年間配当金は40円(中間18円、期末22円)を実施し、前期の34円から増配となりました。
- 2027年8月期の連結業績予想では、売上高354億73百万円(前期比3.3%増)、営業利益26億23百万円(前期比6.9%増)、親会社株主に帰属する当期純利益16億58百万円(前期比38.3%増)を見込んでいます。
🤖 AI考察
AFC-HDは2026年8月期において増収増益を達成しましたが、特別損失としてのれん及び固定資産の減損損失を計上した結果、親会社株主に帰属する当期純利益は減少しました。しかし、来期(2027年8月期)の業績予想では大幅な増益を見込んでおり、減損損失を除いた当期純利益と比較しても成長が期待されていると考えられます。また、配当の増額や新規事業(不動産・建託、観光)の推進は、今後の事業展開における注目点となるでしょう。
353A|エレコミ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- エレコミの2027年5月期第1四半期の売上高は11億6,520万3千円で、前年同期比11.3%増となりました。
- 営業利益は251万2千円で、前年同期比95.0%減、経常利益は194万4千円で、前年同期比96.3%減を記録しました。
- 四半期純損失は209万5千円(前年同期は3,135万4千円の利益)となりました。
- 業務形態別では、保守業務の売上高が4億8,682万3千円(前年同期比6.7%増)、保全・リニューアル業務の売上高が6億7,821万7千円(前年同期比14.9%増)でした。
- 第1四半期中に大分支店を新設したほか、2026年9月には高知支店・伊丹支店、10月には北見支店を開設し、支店・営業所数は合計55拠点となりました。
🤖 AI考察
売上高は堅調な伸びを見せつつも、人財投資等の先行費用が増加したことで、利益が大幅に減少した点が注目されます。これは、中長期的な成長戦略を推進するための投資フェーズにあると考えられ、今後の売上成長と利益改善のバランスが投資家にとっての評価ポイントとなるでしょう。特に、保守・保全業務の安定的な成長と、未出店地域への積極的な拠点展開は、将来的な収益基盤強化に寄与する可能性があります。
9388|Q-パパネッツ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(中間期)の売上高は3,372百万円となり、前年同期比で13.5%増加しました。
- 同期間の営業利益は383百万円(前年同期比5.6%増)、経常利益は381百万円(同7.1%増)、中間純利益は263百万円(同10.7%増)となりました。
- 管理会社サポート事業の売上高は2,500,759千円(前年同期比10.8%増)、インテリア・トータルサポート事業の売上高は854,097千円(同22.3%増)でした。
- 財政状態では、中間期末の総資産は2,489百万円、純資産は1,187百万円、自己資本比率は47.7%でした。
- 2027年2月期の年間配当金予想は、中間15.00円、期末10.00円の合計25.00円です。
🤖 AI考察
Q-パパネッツの2027年2月期第2四半期決算は、売上高・各段階利益ともに前年同期を上回り、堅調な業績を示しました。管理会社サポート事業とインテリア・トータルサポート事業の両輪が増収に貢献しており、特にインテリア・トータルサポート事業の伸びが目立ちます。今後は、積極的な人財採用と広告宣伝費増加による販売費及び一般管理費の動向と、それらを上回る収益成長が維持できるかどうかが注目ポイントと考えられます。
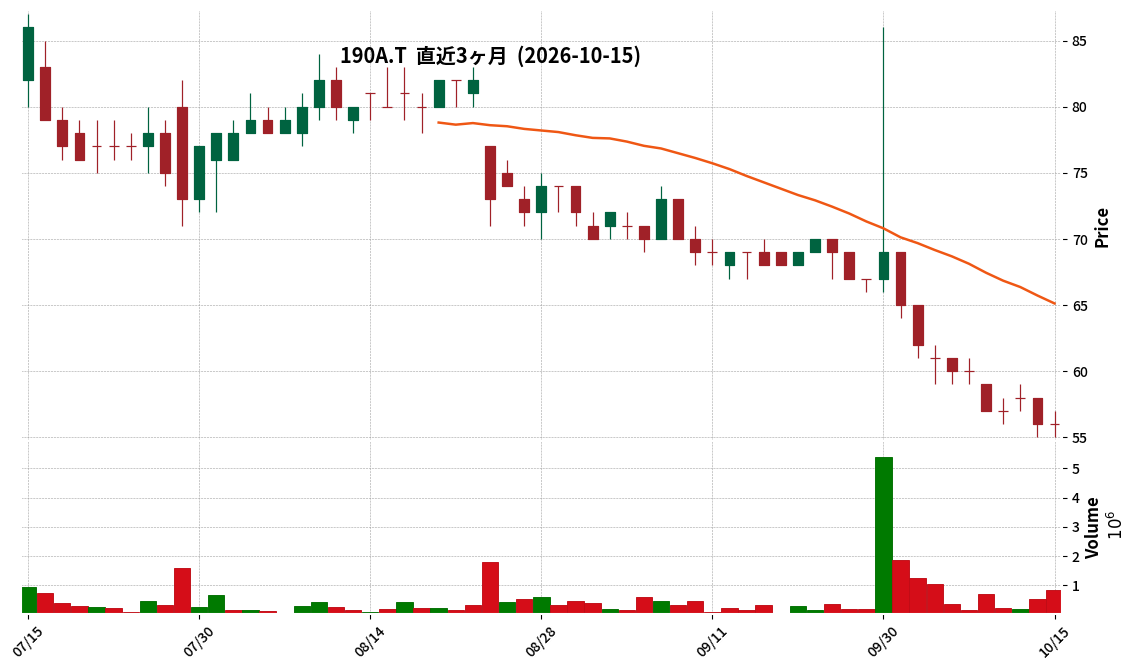
190A|G-Chordia
55.0
▼ -1.79%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-Chordiaは、2026年8月期(2025年9月1日~2026年8月31日)の決算短信(非連結)を発表しました。
- 2026年8月期の事業収益は記載がなく、営業利益は△1,473百万円(前年同期△1,789百万円)、経常利益は△1,450百万円(前年同期△1,769百万円)、当期純利益は△1,455百万円(前年同期△1,785百万円)となりました。
- 1株当たり当期純利益は△19.74円(前年同期△26.03円)です。
- 自己資本比率は90.7%(前年同期90.8%)、現金及び現金同等物の期末残高は2,052百万円(前年同期2,548百万円)です。
- 主力パイプラインであるCLK阻害薬rogocekibの第1/2相臨床試験において、IEコホートの28症例中27症例が2026年8月末時点で組み入れられ、9月には28症例の組み入れが完了しました。日本においても2026年8月に再発または難治性急性骨髄性白血病(AML)を対象として希少疾病用医薬品の指定を受けています。
- 2027年8月期の業績予想については、現時点で合理的な算定ができないため記載されていません。
🤖 AI考察
創薬バイオ企業であるG-Chordiaの決算は、研究開発段階であるため事業収益が計上されず、先行投資による営業損失が続く状況が示されています。しかし、営業利益の損失幅は前期に比べて縮小しており、臨床試験の進捗が着実に報告されている点は、今後の事業展開に向けた重要な要素と考えられます。特に主力パイプラインであるrogocekibが日米で希少疾病用医薬品指定を受けていることは、将来的な市場投入を検討する上で注目すべき点と言えるでしょう。
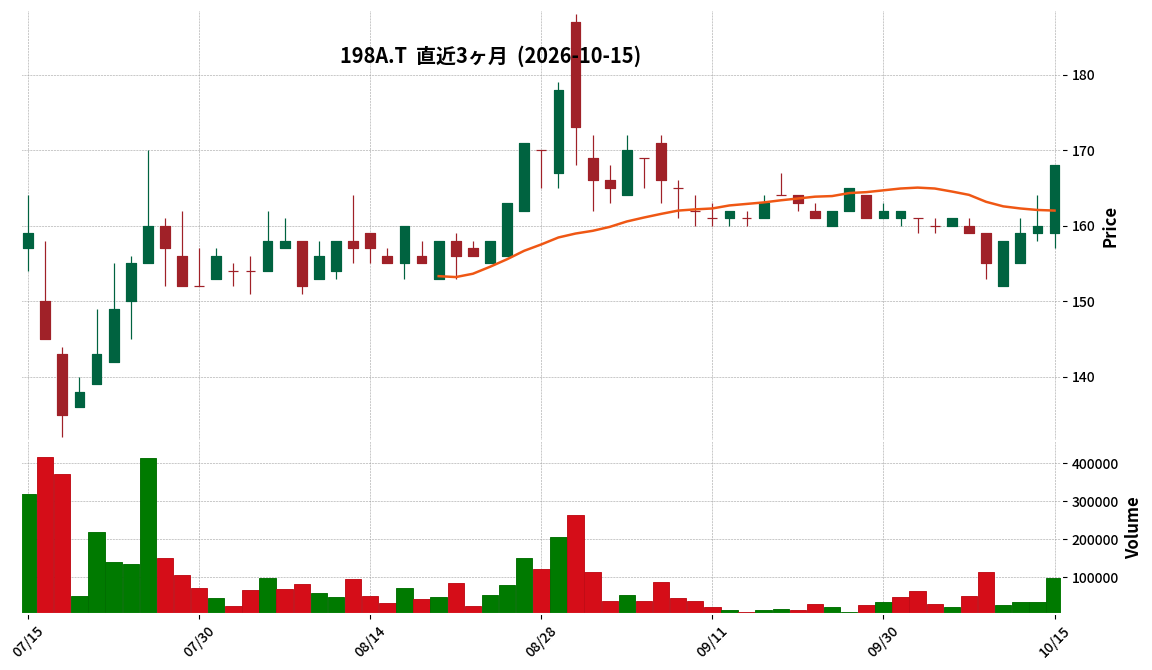
198A|G-ポストプライム
168.0
▲ +5.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ポストプライムの2027年5月期第1四半期連結累計期間(2026年6月1日~2026年8月31日)の売上高は84百万円(前年同期比49.8%減)でした。
- 同期間の営業損失は39百万円(前年同期は営業損失87百万円)、経常損失は36百万円(前年同期は経常損失80百万円)、親会社株主に帰属する四半期純損失は41百万円(前年同期は親会社株主に帰属する四半期純損失83百万円)となりました。
- 「プラットフォーム事業」の売上高は83百万円(前年同期比55.8%減)、営業損失は6百万円でした。
- 「取引プラットフォーム事業」では、2026年6月17日の取締役会で事業からの撤退を決定し、2026年9月末をもってサービス提供を終了しました。同事業の売上高は0百万円(前年同期比56.7%減)、営業損失は33百万円です。
- 当第1四半期連結会計期間において、株式会社インフィニティライフ及び株式会社キューブを新たに連結範囲に含めています。株式会社キューブは、当第1四半期連結会計期間末において669百万円の債務超過状態にあります。
🤖 AI考察
G-ポストプライムの2027年5月期第1四半期決算は、売上高が前年同期比で大幅に減少したものの、各種損失額は前年同期と比較して縮小しています。これは、取引プラットフォーム事業からの撤退決定と、新たな子会社化を通じた事業ポートフォリオの見直しが背景にあると考えられます。特に、新規連結子会社の株式会社キューブが債務超過状態である点、および「プラットフォーム事業」の収益基盤の立て直しが今後の経営における注目点となるでしょう。
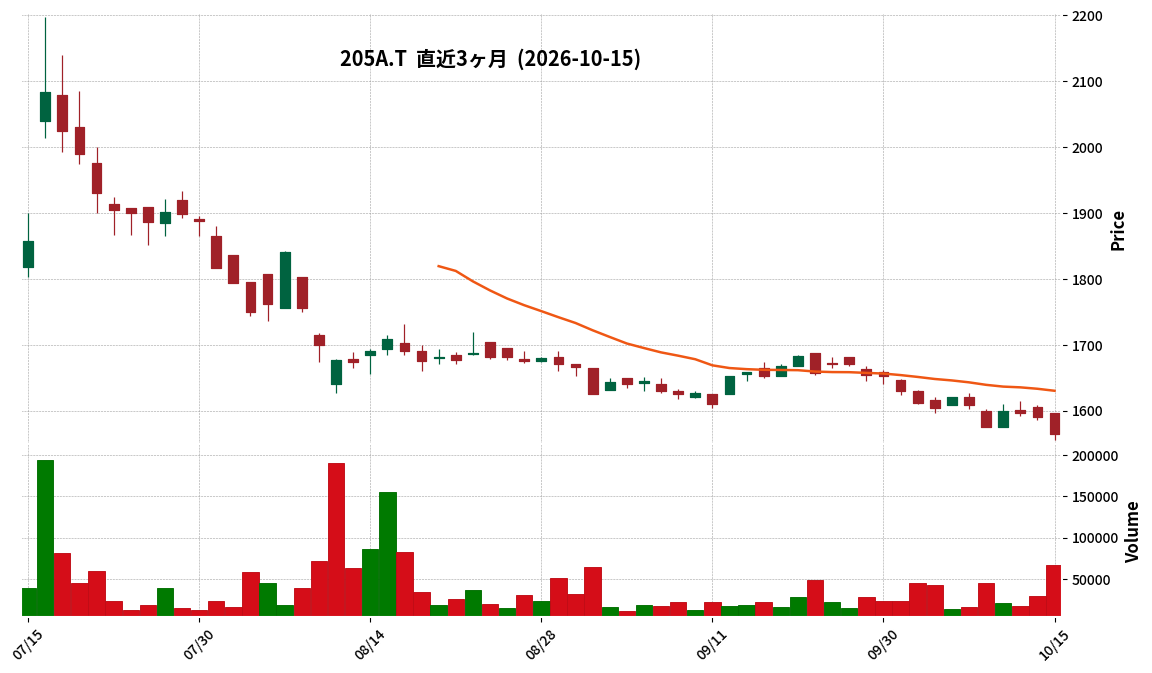
205A|G-ロゴスHD
1564.0
▼ -1.64%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年5月期第1四半期の連結売上高は60億58百万円で、前年同期比16.1%減となりました。
- 営業損失は10億19百万円(前年同期は7億11百万円の営業損失)、経常損失は10億63百万円(前年同期は7億38百万円の経常損失)を計上しました。
- 親会社株主に帰属する四半期純損失は7億30百万円(前年同期は5億31百万円の純損失)となりました。
- 当第1四半期末の連結総資産は268億19百万円となり、前連結会計年度末から35億93百万円増加しました。主な要因は、未成工事支出金が29億66百万円、販売用不動産が18億32百万円増加したことです。
- 連結範囲の重要な変更として、新規に株式会社LHD-1(現:クラージュホーム株式会社)を連結しました。
🤖 AI考察
第1四半期の業績は売上高の減少と損失の拡大が報告されていますが、住宅事業の収益計上時期の特性として、第4四半期に売上高が集中する傾向がある点が背景として考えられます。総資産の増加は未成工事支出金や販売用不動産の増加が要因であり、今後の売上につながる仕掛かり資産の蓄積と捉えることもできるでしょう。新規連結子会社の追加は、将来的な事業拡大に向けた動きとして注目されます。
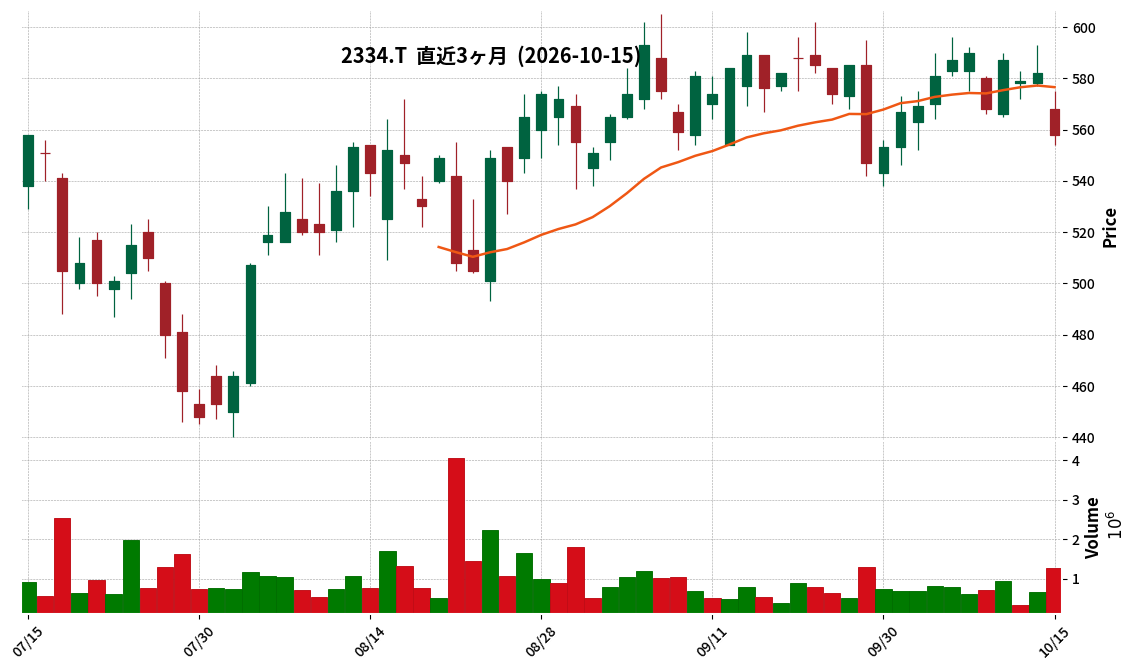
2334|G-イオレ
558.0
▼ -4.12%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-イオレは2026年10月15日開催の取締役会で、WOODMAN株式会社を株式交換により完全子会社化することを決議し、同日付で株式交換契約を締結しました。
- 本株式交換の効力発生日は2026年11月30日(予定)です。
- 本株式交換に伴い、G-イオレの主要株主及び主要株主である筆頭株主に異動が生じる見込みです。
- WOODMAN株式1株に対し、G-イオレの普通株式5,727.38株が割り当てられ、G-イオレが交付する株式数は3,436,428株(予定)です。
- WOODMANは2026年9月期に売上高12,845百万円、営業利益350百万円を見込んでおり、液浸冷却ソリューション「IMMERSIA」などを有しています。
🤖 AI考察
今回の発表は、G-イオレが掲げる「AI経済圏」形成の中核となるAI計算レイヤー(AIDC事業)の強化に向けた戦略的な動きと考えられます。WOODMAN社のAIデータセンター開発・構築能力を取り込むことで、ネオクラウド事業の立ち上げ加速や3層統合モデルの循環強化を図る狙いがあると見られます。株式交換による子会社化は、現金支出を抑えつつWOODMAN株主をG-イオレの株主とすることで、中長期的な企業価値向上への利害一致を促す効果が期待できるでしょう。
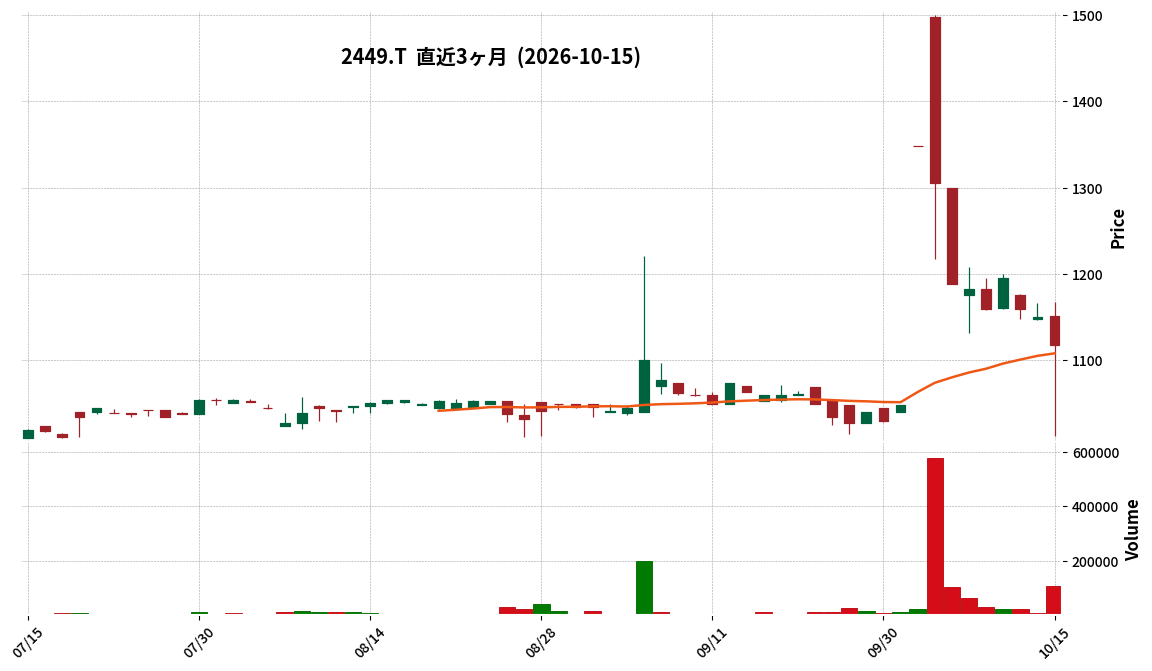
2449|プラップJ
1118.0
▼ -2.78%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社プラップジャパンは、2026年8月期の連結決算を発表しました。
- 2026年8月期の連結売上高は7,760百万円(前年同期比5.0%増)、営業利益は742百万円(同3.4%増)、経常利益は758百万円(同3.6%増)、親会社株主に帰属する当期純利益は478百万円(同0.5%増)でした。
- 1株当たり当期純利益は107.55円でした。
- 2027年8月期の連結業績予想として、売上高10,000百万円(対前期増減率28.9%増)、営業利益1,100百万円(同48.1%増)、経常利益1,100百万円(同45.1%増)、親会社株主に帰属する当期純利益620百万円(同29.6%増)を公表しました。
- 期末配当金は43円00銭(年間合計43円00銭)となりました。
🤖 AI考察
プラップJの2026年8月期決算は、売上高、営業利益、経常利益、当期純利益の全てで前年同期比増加を達成し、増収増益となりました。特に、次期(2027年8月期)の連結業績予想では、売上高が28.9%増、営業利益が48.1%増と大幅な成長を見込んでいる点が注目されます。これは、同社が推進する中期経営計画に基づく事業強化やデジタル領域への投資が、今後の収益拡大に寄与する可能性を示唆していると考えられます。
274A|ガーデン
2201.0
▼ -1.08%
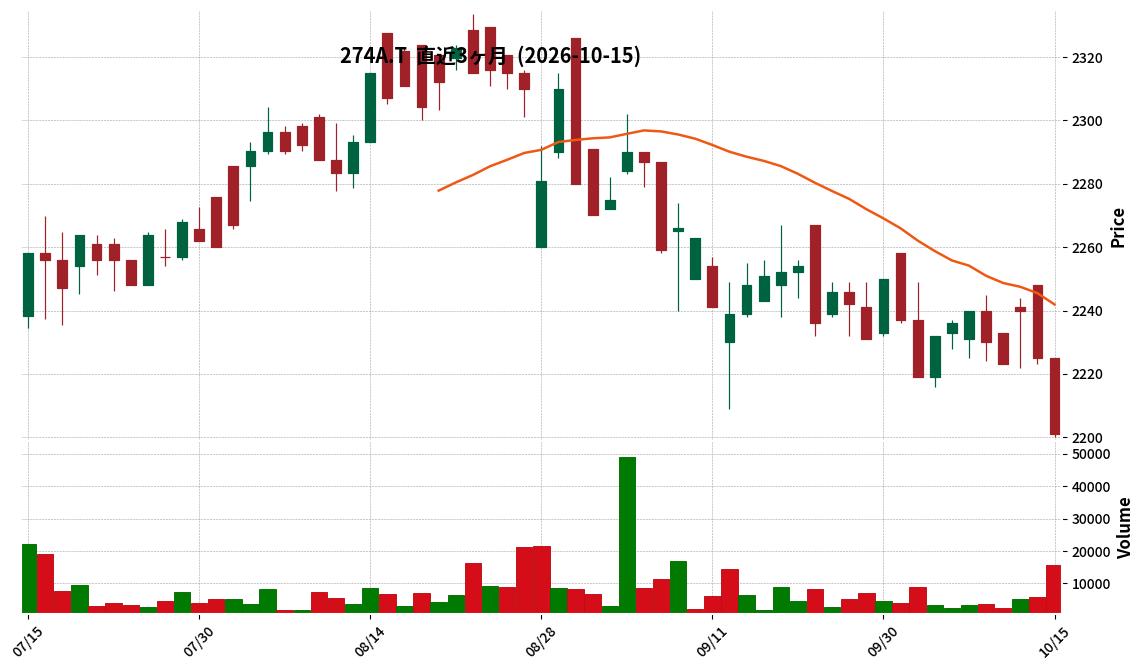
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ガーデンは、2027年2月期第2四半期(中間期)の非連結決算を発表しました。
- 当中間期の売上高は9,518百万円(前年中間期比7.9%増)を計上しました。
- 営業利益は217百万円(同72.9%減)、経常利益は138百万円(同81.7%減)、中間純利益は101百万円(同79.6%減)となりました。
- 1株当たり中間純利益は14円19銭で、前年中間期の72円16銭から減少しました。
- 2027年2月期の通期業績予想は修正があり、売上高19,450百万円、営業利益430百万円、経常利益280百万円、当期純利益10百万円を見込んでいます。
- 当中間期末の総資産は19,886百万円、純資産は7,428百万円、自己資本比率は37.4%です。
- 直営13店舗、FC13店舗の計26店舗を出店し、5店舗を退店した結果、期末店舗数は220店舗となりました。
🤖 AI考察
売上高は増加しているものの、利益が大幅に減少している点が注目されます。これは、新規出店や「壱角家」と「油そば総本店」の二刀流ハイブリッド戦略、M&Aによるブランド展開など、事業拡大に向けた積極的な投資や関連費用が増加したことによるものと考えられます。通期業績予想も修正されているため、今後の事業戦略と収益構造の改善が投資家にとっての注目点となるでしょう。
277A|グロービング
1696.0
▼ -5.04%
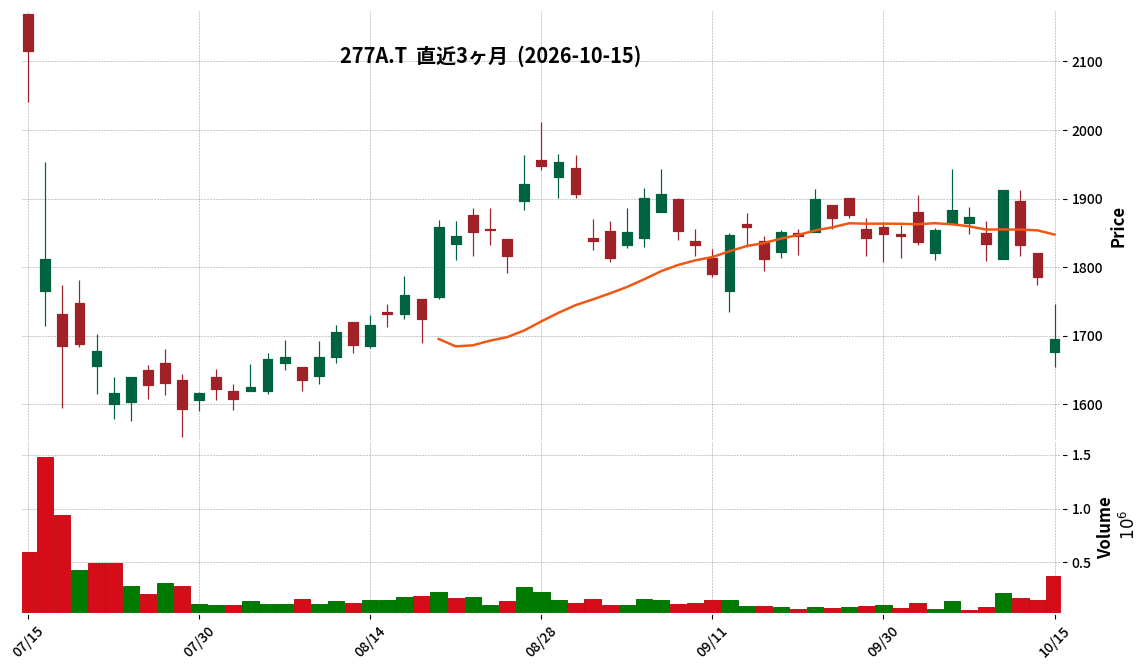
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- グロービングは2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 売上収益は3,212百万円となり、前年同期比で20.8%増加しました。
- 営業利益は923百万円となり、前年同期比で3.1%減少しました。
- 親会社の所有者に帰属する四半期利益は631百万円で、前年同期比2.6%減少しました。
- 通期の連結業績予想(売上収益16,100百万円、営業利益4,830百万円、親会社の所有者に帰属する当期利益3,381百万円)および配当予想(期末21.40円、年間合計35.60円)は、直近の公表から修正はありません。
- コンサルティング事業の外部顧客への売上収益は3,134百万円(前年同期比21.7%増)、セグメント利益は1,268百万円(同9.6%増)でした。
- AI事業の外部顧客への売上収益は78百万円(前年同期比7.9%減)、セグメント利益は31百万円(同46.5%減)でした。
🤖 AI考察
グロービングの第1四半期は、売上収益が二桁増を達成した一方で、営業利益は前年同期比で減少した点が注目されます。特にAI事業が売上・利益ともに減少し、全体の利益に影響を与えたと考えられます。一方で、コンサルティング事業は引き続き堅調な成長を維持しており、全体的な収益拡大を牽引している状況です。
2798|Y’s
2993.0
▼ -0.23%
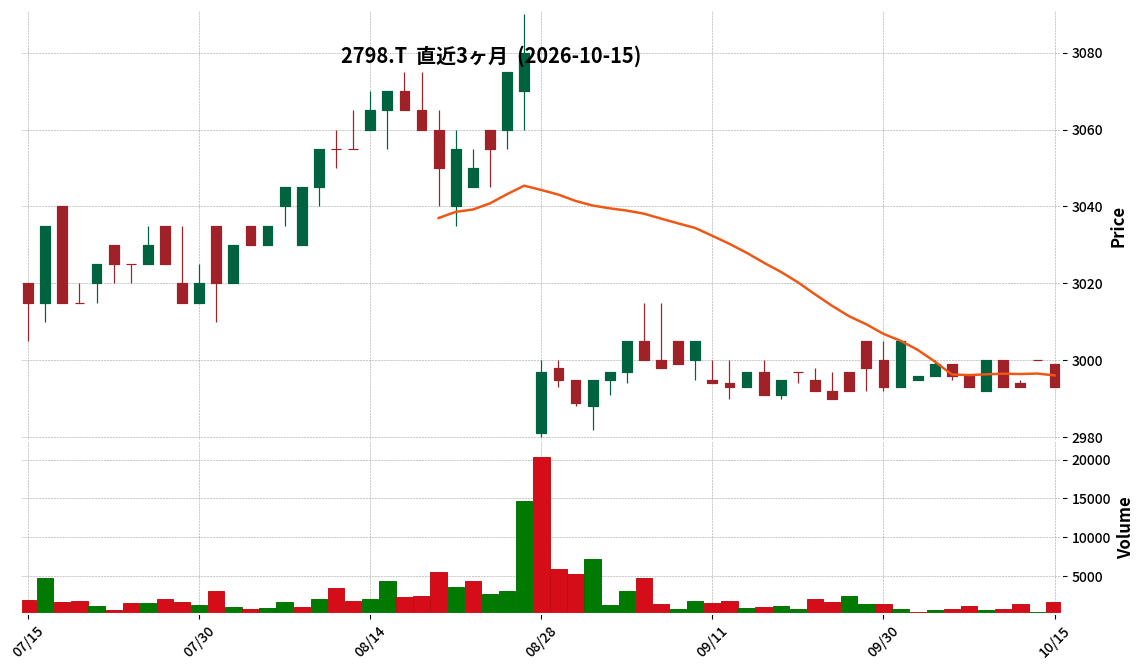
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Y’sの2027年2月期第2四半期(中間期)連結業績は、売上高が7,069百万円(前年同期比9.8%増)となりました。
- 営業利益は157百万円(前年同期比63.6%増)、経常利益は168百万円(前年同期比32.3%増)を記録しました。
- 親会社株主に帰属する中間純利益は382百万円(前年同期比218.1%増)となりました。
- 2027年2月期の通期連結業績予想が修正され、売上高14,649百万円(対前期増減率12.3%増)、親会社株主に帰属する当期純利益536百万円(対前期増減率161.2%増)となる見込みです。
- 当中間期より株式会社山の上ホテルを連結の範囲に含めました(みなし取得日2026年5月31日)。
🤖 AI考察
中間期の売上高および各利益が大幅に増加した背景には、カジュアルレストラングループの好調な推移に加え、株式会社山の上ホテルの連結化が寄与していると考えられます。特に親会社株主に帰属する中間純利益は、山の上ホテルの連結化に伴う負ののれん発生益226百万円の計上が大きく影響したとみられます。通期業績予想の上方修正は、これらの好材料が下半期も継続するとの見通しを示唆している可能性があり、今後の事業展開が注目されるところです。
2934|G-Jフロンティア
1982.0
▲ +0.76%
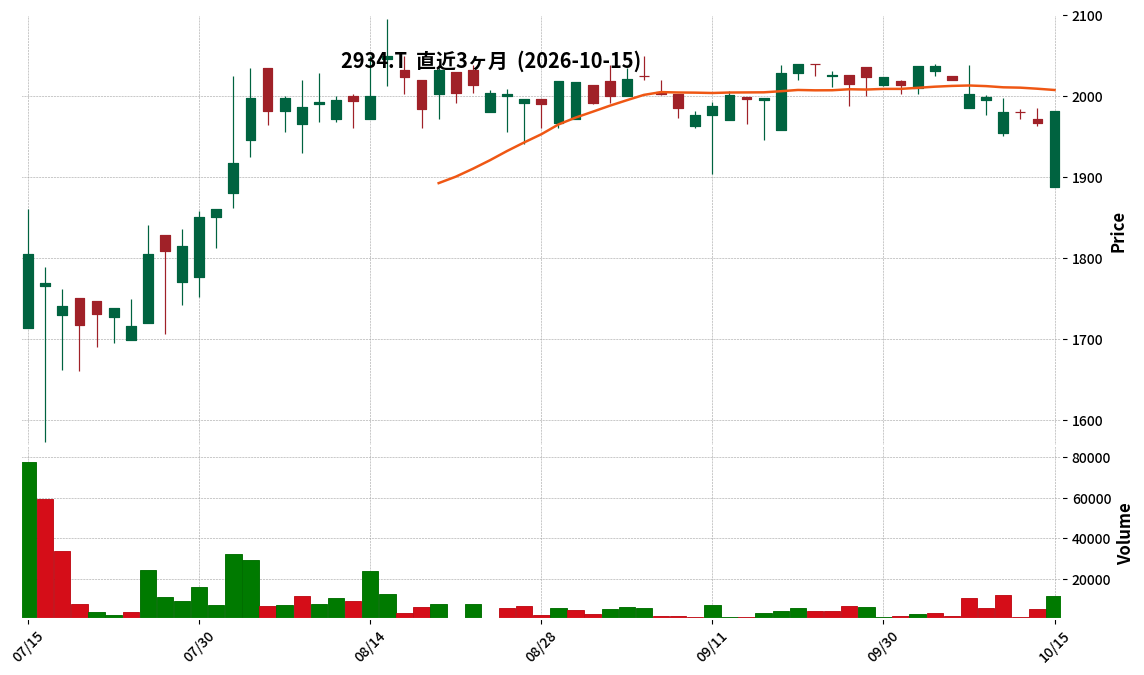
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-Jフロンティアは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結業績を発表しました。
- 売上高は5,899百万円となり、前年同四半期比で18.0%増加しました。
- EBITDAは236百万円で、前年同四半期比で89.7%増加しました。
- 営業利益は83百万円(前年同四半期は△17百万円)、経常利益は68百万円(前年同四半期は△4百万円)と、それぞれ黒字に転換しました。
- 親会社株主に帰属する四半期純利益は△10百万円の損失となりましたが、前年同四半期の△36百万円と比較して損失幅が縮小しました。
- 通期の連結業績予想は売上高26,500百万円、EBITDA1,700百万円、営業利益1,050百万円、経常利益1,000百万円、親会社株主に帰属する当期純利益550百万円で、直近公表値からの修正はありません。
🤖 AI考察
G-Jフロンティアの2027年5月期第1四半期決算は、売上高およびEBITDAが大幅に増加し、営業利益と経常利益が黒字転換した点が注目されます。これは、オンライン診療・服薬指導プラットフォーム「SOKUYAKU」を中核とする「SOKUYAKUヘルスケア経済圏」の構築推進やD2C事業、B2B事業の進展が寄与した結果と考えられます。純損失は継続しているものの、損失幅が縮小しており、今後の収益改善の動向が市場の関心を集める可能性があります。
2936|G-ベースフード
275.0
▼ -0.72%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ベースフード株式会社は、2027年2月期第2四半期(中間期)決算(2026年3月1日~2026年8月31日)を発表しました。
- 当中間期の売上高は8,352百万円(前年中間期比8.5%増)となりました。
- 営業損失は△194百万円、経常損失は△195百万円、中間純損失は△255百万円となり、前年中間期と比較して損失が拡大しました。
- 自社ECのサブスクリプション会員数は25.9万人、卸販売の展開店舗数は49,633店舗となり、それぞれ前四半期末から増加しました。
- 通期の業績予想については、売上高16,256百万円(対前期比7.0%増)、営業利益62百万円(対前期比△71.4%減)が維持され、第2四半期末時点の売上高進捗率は51.4%です。
🤖 AI考察
G-ベースフードの2027年2月期第2四半期決算では、売上高が堅調に成長し、通期売上高予想に対する進捗率も計画を上回るペースで推移している点が注目されます。一方で、営業利益以下の損失拡大は、主力商品のリニューアルに伴う販売戦略変更による売上総利益率の低下、新規顧客獲得のための広告投資強化、および研究開発投資が要因として挙げられており、これらの投資が将来の業績にどのように寄与するかが今後の焦点となりそうです。サブスクリプション会員数と展開店舗数の増加は、事業基盤の拡大を示唆していると考えられます。
304A|G-フォルシア
2138.0
▼ -0.09%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-フォルシアは2027年2月期第2四半期(中間期)の決算を発表しました。
- 売上高は1,806百万円で、前年中間期比64.5%の増加となりました。
- 営業利益は345百万円(前年中間期比933.1%増)、経常利益は348百万円(同896.9%増)、中間純利益は202百万円(同830.9%増)を計上しました。
- 主要顧客向けの複数のプロジェクト進展や、前事業年度の収益認識タイミング見直しによる一部大型案件の売上計上が業績に寄与しました。
- 通期の業績予想については、2026年4月14日公表の「2026年2月期決算短信」から変更はありません。
🤖 AI考察
当中間期決算では、売上高、各利益指標ともに前年同期比で大幅な増加を記録しており、事業の拡大が顕著に示されています。特に、営業利益が933.1%増と非常に高い伸び率を達成している点は、収益性の改善が進んでいる可能性を示唆していると考えられます。主要顧客向けプロジェクトの進展や収益認識タイミングの見直しが要因として挙げられており、今後の事業展開における継続性や安定性が注目されるでしょう。
3223|エスエルディー
1000.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社エスエルディーは、2027年2月期第2四半期(中間期)の非連結決算を発表しました。
- 当中間期の売上高は1,721百万円(前年同期比7.5%減)でした。
- 営業利益は33百万円(前年同期比63.1%減)、経常利益は35百万円(前年同期比62.3%減)となりました。
- 中間純利益は△15百万円(前年同期は82百万円の純利益)を計上しました。
- 2027年2月期の通期業績予想は修正され、売上高3,307百万円(対前期増減率△9.5%)、当期純利益△52百万円(対前期増減率-)を見込んでいます。
🤖 AI考察
当中間期は売上高及び各利益が前年同期比で減少しており、最終損益は中間純損失に転じました。これは、飲食サービスでの天候不良やコスト増、コンテンツ企画サービスでの期間限定コラボカフェの集客低調などが影響したと考えられます。通期業績予想の修正も併せて発表されており、今後の事業構造改善への取り組みが注目されます。
325A|G-TENTIAL
1932.0
▲ +0.21%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-TENTIALは、2026年8月期(2025年9月1日~2026年8月31日)の決算短信(非連結)を発表しました。
- 2026年8月期の売上高は33,218百万円、営業利益は3,818百万円、経常利益は3,819百万円、当期純利益は2,402百万円でした。
- 2025年8月期との比較では、決算日変更により対象期間が異なるため、対前期増減率は記載されていません。
- 1株当たり当期純利益は106円16銭、自己資本比率は52.7%でした。
- 2027年8月期の業績予想として、売上高41,000~45,000百万円、営業利益4,100~5,300百万円、経常利益4,093~5,293百万円、当期純利益2,783~3,599百万円を見込んでいます。
🤖 AI考察
G-TENTIALの2026年8月期決算は、売上高、各利益項目において具体的な数値が示され、企業の事業規模と収益性が示された結果となりました。リカバリーウェア「BAKUNE」シリーズの販売好調や新商品開発が経営成績に寄与したことが説明されています。来期(2027年8月期)の業績予想も示されており、今後の事業展開の方向性や成長への意欲がうかがえる内容と考えられます。
339A|G-プログレス
843.0
▼ -7.57%
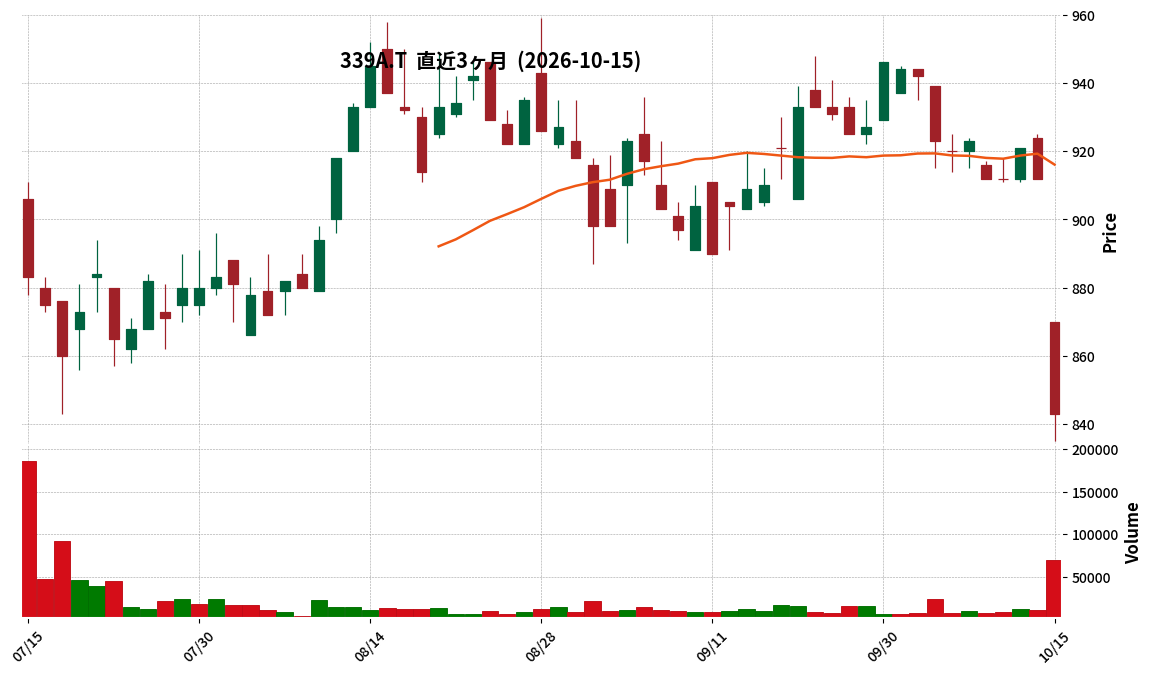
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-プログレスは2026年10月15日に、2027年2月期 第2四半期 決算説明会プレゼンテーションスクリプトを公開しました。
- 2027年2月期 第2四半期累計の連結売上収益は3,000百万円(前年同期比0.9%増)、連結売上総利益は1,271百万円(前年同期比1.6%減)で着地しました。
- ソリューション事業及びデジタルツイン事業の売上収益を合わせた連結売上収益に占める割合(ソリューション比率)は59.5%となり、前年同期比1.7ポイント伸長しました。
- 通期業績予想に対する第2四半期時点での売上収益進捗率は43.5%、営業利益進捗率は34.9%であり、下期に案件検収が集中する見込みから計画通りの進捗と評価されています。
- ソリューション事業の人員数は2026年8月末時点で221名(前年同期比12.7%増)となり、新規採用およびエンジニアリング事業からの異動によるものです。
- 連結売上総利益率は42.4%となり、ソリューション事業の案件検収の進捗に応じて改善される見込みが示されています。
🤖 AI考察
製造業の先行きの不透明感により案件検収が下期に集中する見込みであるものの、同社はソリューション比率を着実に高め、通期業績予想に対して計画通りの進捗と評価しています。ソリューション事業の人員増とデジタルツイン技術へのAI組み合わせによるサービス展開は、今後の成長戦略の重要な要素と考えられます。一時的な売上単価の減少や売上総利益率の低下が見られるものの、これらは下期以降の案件検収進捗により改善されるという見方が示されています。
340A|G-ジグザグ
319.0
▼ -1.24%
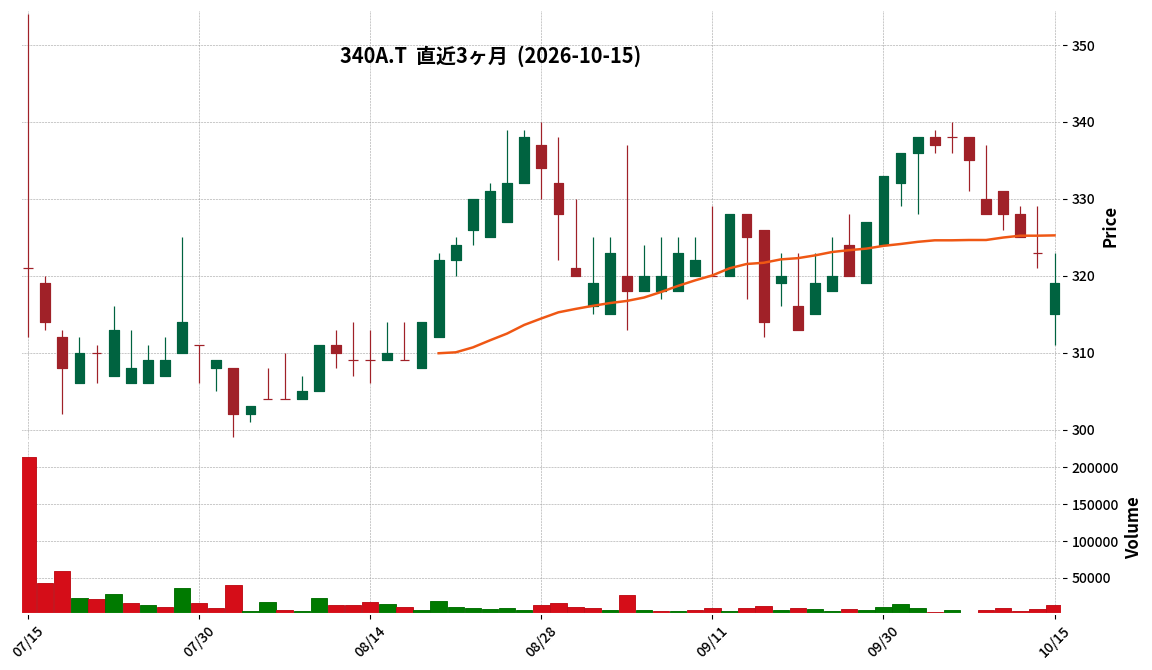
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ジグザグは、2027年5月期第1四半期の売上高が4.2億円となり、前年同期比で25%増加し、四半期売上高として過去最高を更新しました。
- 同期間の営業利益は0.5億円で、前年同期比で10%減少しました。
- 業績予想に対する進捗率は、売上高が23%、営業利益が26%でした。
- 地域別取扱高(GMV)は前年同期比で25%増加し、アジアが堅調に推移する中、北米が36%増、欧州が40%増と伸長し、全地域で成長が見られました。
- 営業利益の減少は、契約ショップの集客力強化に向けた戦略投資を計画どおり実行したためと説明されています。
🤖 AI考察
G-ジグザグの2027年5月期第1四半期決算は、売上高が過去最高を記録し、堅調な成長を続けていることが示唆されます。一方で、営業利益は戦略的先行投資によって一時的に減少しましたが、これは将来の成長に向けた布石と捉えることができます。特に北米・欧州地域の取扱高の伸びは、地域戦略の成果として注目される点と考えられます。
3440|日創グループ
850.0
▼ -0.47%
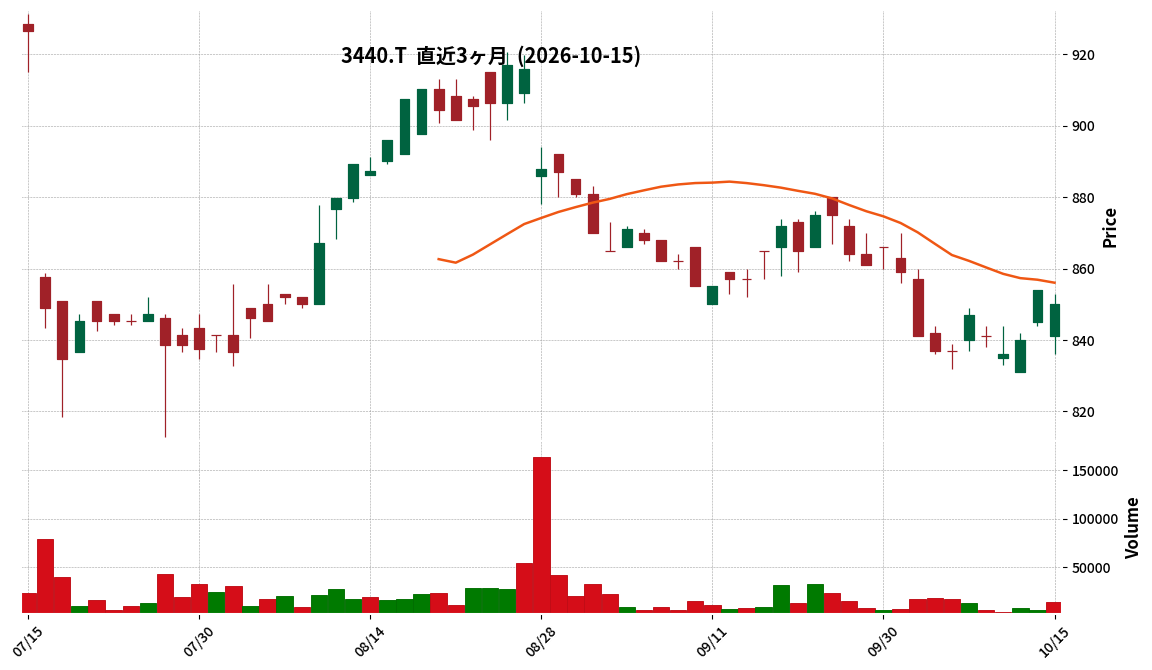
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日創グループは、2026年8月期の連結決算において、売上高215億1,200万円(前年同期比6.6%減)、営業利益6億2,000万円(同55.1%減)、経常利益6億500万円(同56.8%減)、親会社株主に帰属する当期純利益5億1,700万円(同43.6%減)を計上しました。
- 2026年8月期の連結EBITDAは16億4,800万円(前年同期比23.1%減)、ROEは4.0%(同3.4ポイント減)となりました。
- 年間配当金は1株当たり42円00銭(前期は40円00銭)となりました。
- 2027年8月期の連結業績予想は、売上高270億円(前年同期比25.5%増)、営業利益9億円(同45.0%増)、経常利益7億3,000万円(同20.6%増)、親会社株主に帰属する当期純利益2億6,000万円(同49.7%減)を見込んでいます。
- 当連結会計年度より、株式会社B SLASH HOLDINGS及びその子会社を連結範囲に含め、報告セグメント名称を「タイル事業」から「ライフスタイル事業」に変更しています。
🤖 AI考察
2026年8月期は、売上高および各利益項目で前年同期比減益となりました。これは、前期の大型案件集中による反動や金属サンドイッチパネルの減少などが影響したと見られます。一方で、特定の事業で子会社の業績寄与が見られ、連結範囲の変更も実施されています。次期の業績予想では、売上高と営業利益の増加を見込むものの、親会社株主に帰属する当期純利益は減少する見込みとなっており、事業ポートフォリオの変化が影響している可能性が考えられます。
3548|バロック
645.0
▲ +0.00%
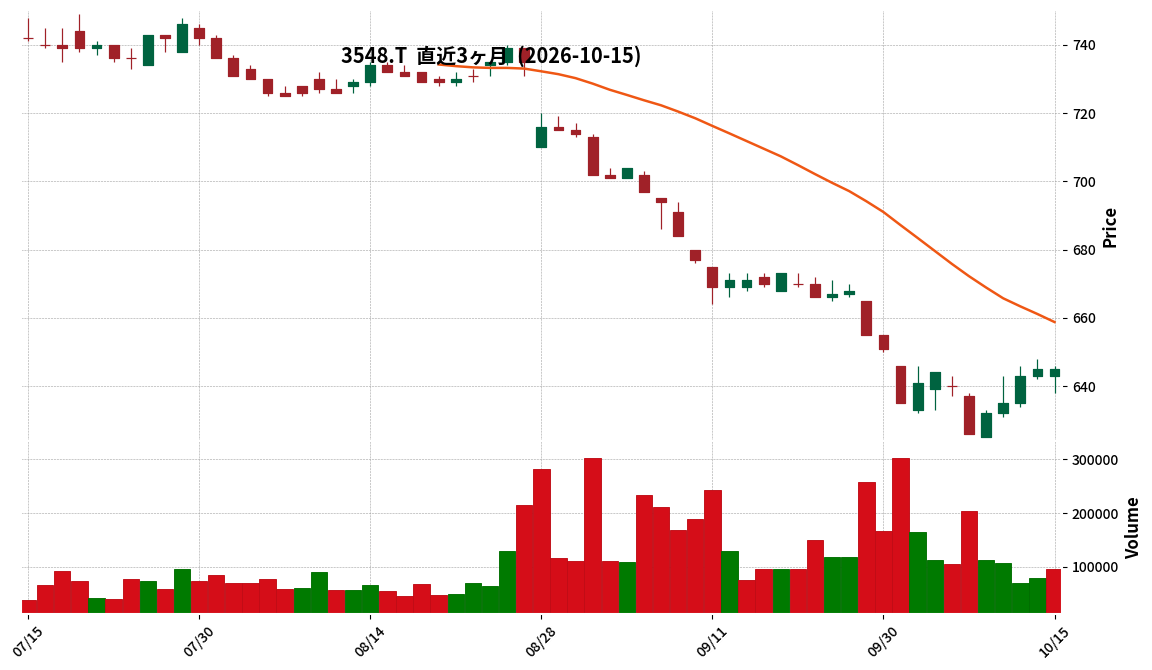
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- バロックは2027年2月期第2四半期(中間期:2026年3月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は234億69百万円で、前年中間期比5.4%の減収となりました。
- 営業損益は9億4百万円の損失(前年中間期は77百万円の損失)、経常損益は10億28百万円の損失(前年中間期は15百万円の損失)を計上しました。
- 親会社株主に帰属する中間純損益は14億95百万円の損失(前年中間期は11百万円の利益)となりました。
- 通期の連結業績予想は修正され、売上高508億32百万円(前期比△1.3%)、営業利益1億11百万円(前期比△65.4%)、親会社株主に帰属する当期純利益は△6億96百万円(赤字)の見込みです。
🤖 AI考察
中間期の連結売上高が前年同期比で減少し、営業損失が拡大した点が、今回の決算発表の主要なポイントと考えられます。国内事業では、一部ブランドの既存店売上高は増加したものの、AZUL BY MOUSSYの売上減少や新システム導入によるEC出荷遅延が全体の売上を下押ししたことが説明されています。通期の業績予想が修正され、最終損益が赤字見込みとなったことは、今後の事業環境への慎重な見方を示していると解釈できます。
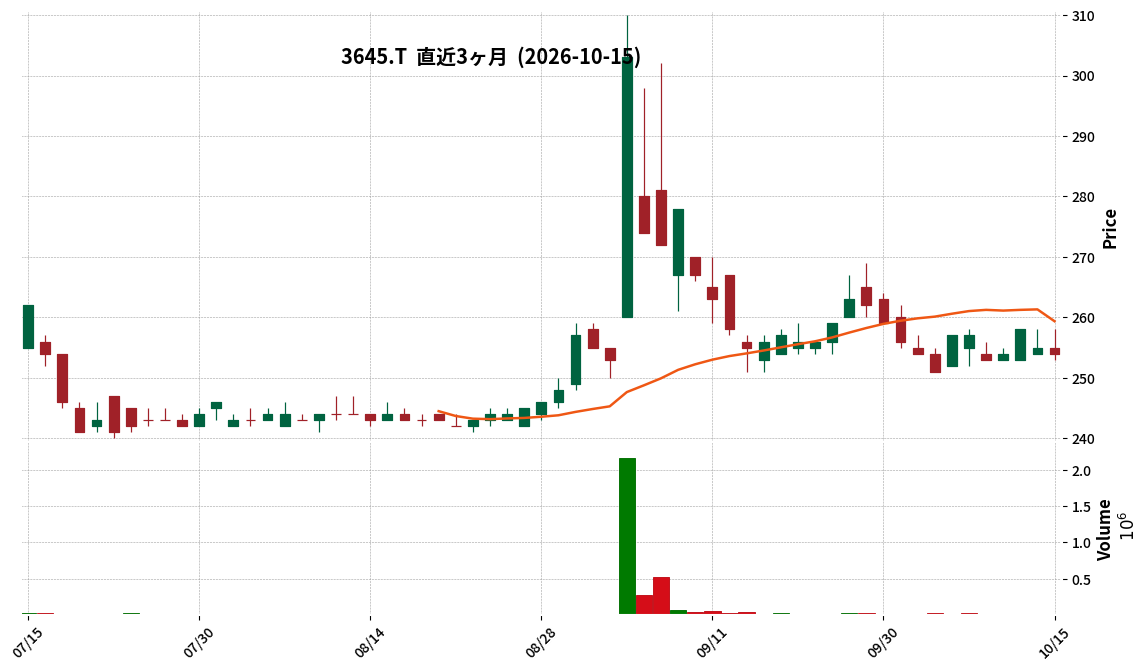
3645|メディカルネット
254.0
▼ -0.39%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社メディカルネットは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 当第1四半期の連結累計期間の売上高は1,554百万円となり、前年同期比0.4%の減収となりました。
- 営業損益は21百万円の損失(前年同期は24百万円の利益)、経常損益は36百万円の損失(前年同期は53百万円の利益)、親会社株主に帰属する四半期純損益は42百万円の損失(前年同期は21百万円の利益)を計上しました。
- メディア・プラットフォーム事業の売上高は206百万円(前年同期比18.8%減)、セグメント利益は74百万円(前年同期比40.8%減)でした。
- 医療機関経営支援事業の歯科医院運営部門では、タイの3院合計の売上高が前年同期比で増加しました。
🤖 AI考察
メディカルネットの2027年5月期第1四半期決算は、売上高が微減となった中で各段階利益が損失を計上しました。これは、メディア・プラットフォーム事業における広告出稿の伸び悩みや、自社ポータルサイトのコンテンツ拡充、AIシステムを用いた業務改善、主要システム刷新、新たなサービス開発への投資が先行していることが要因として考えられます。また、為替変動による為替差損も影響している模様です。
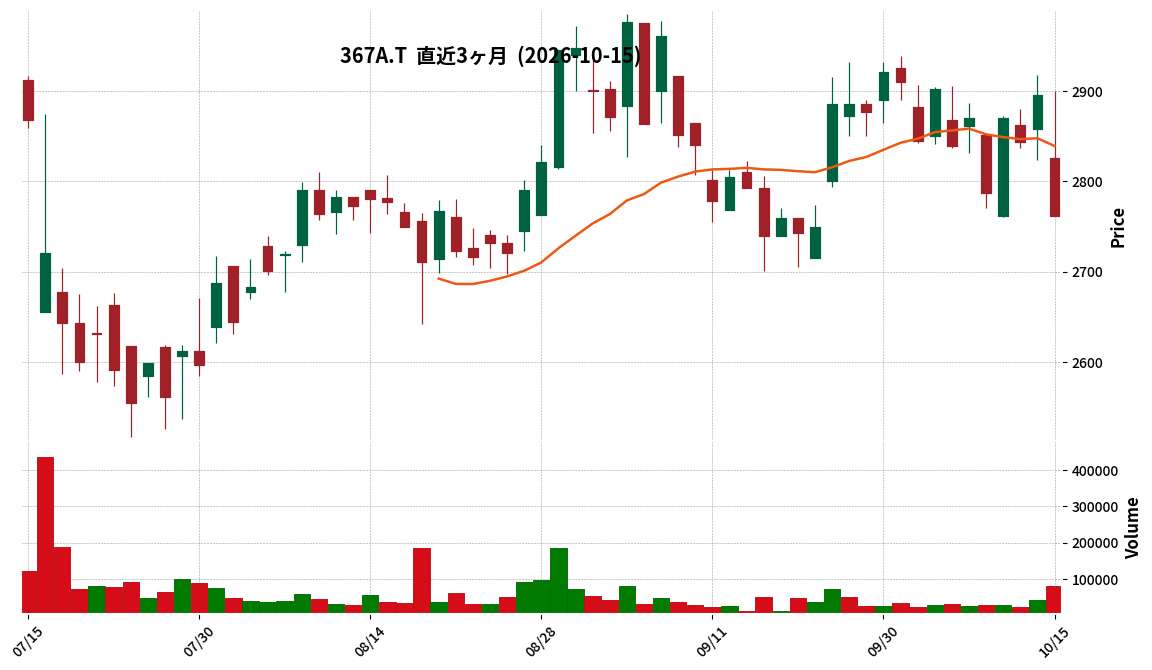
367A|プリモGHD
2762.0
▼ -4.63%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- プリモグローバルホールディングスは、2026年8月期(2025年9月1日~2026年8月31日)の連結業績を発表しました。
- 連結売上収益は31,571百万円(前期比12.7%増)、営業利益は3,903百万円(同24.6%増)、親会社の所有者に帰属する当期利益は2,395百万円(同34.1%増)となりました。
- 2026年8月期の基本的1株当たり当期利益は273.23円、希薄化後1株当たり当期利益は259.00円でした。
- 年間配当金は120.00円(中間60.00円、期末60.00円)となり、2025年8月期の105.00円から増額されました。
- 2027年8月期の連結業績予想として、売上収益34,800百万円(前期比10.2%増)、親会社の所有者に帰属する当期利益2,900百万円(同21.1%増)を見込んでいます。
- 当期中に連結範囲に新規1社(Primo Diamond Malaysia Sdn. Bhd.)が加わりました。
🤖 AI考察
プリモGHDは2026年8月期において、売上収益と各利益項目で二桁成長を達成し、過去最高を記録しました。これは、2025年3月に発表した3か年の中期経営計画の目標を1年前倒しで達成したことを示しており、国内外におけるブランド価値向上と海外市場での新規出店推進が業績拡大に寄与したと考えられます。貴金属価格高騰による売上総利益率低下の影響を、商品価格の見直しと原価改善の取り組みにより回復させた点は注目に値すると言えるでしょう。
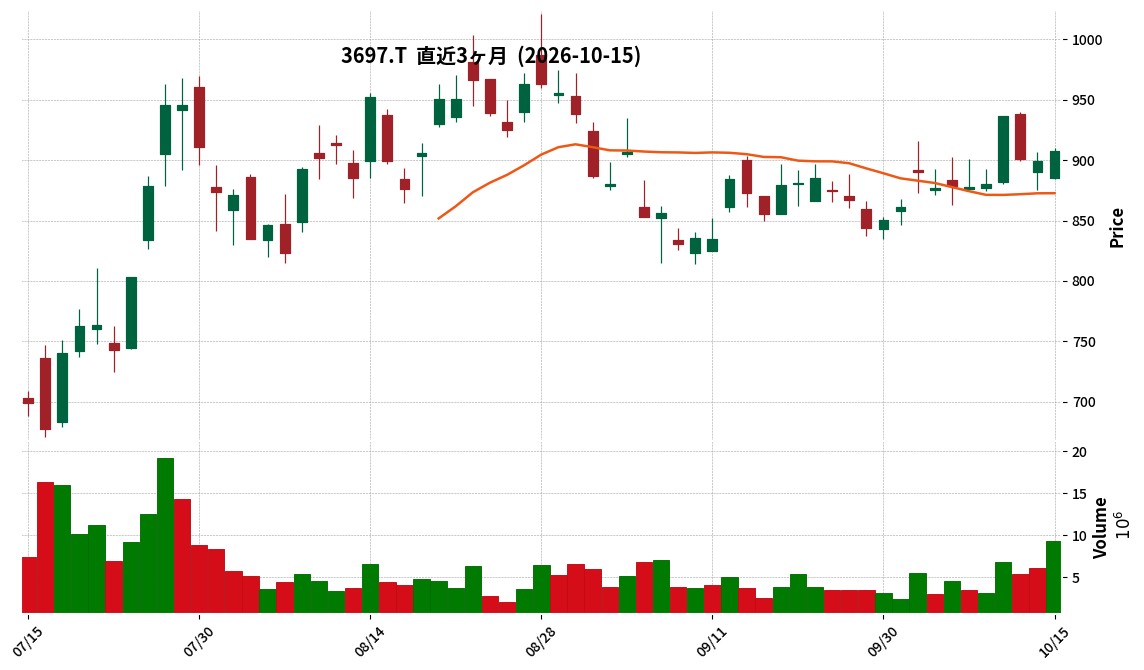
3697|SHIFT
908.0
▲ +0.94%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SHIFTは2026年8月期(2025年9月1日~2026年8月31日)の連結業績を発表しました。
- 売上高は161,600百万円(前年同期比24.5%増)、営業利益は17,445百万円(同11.6%増)を記録しました。
- 経常利益は13,320百万円(同12.3%減)、親会社株主に帰属する当期純利益は7,430百万円(同16.8%減)となりました。
- 2026年8月期の年間配当金は、期末で4.53円(合計4.53円)となりました。
- 2027年8月期の連結業績予想として、売上高190,000百万円(同17.6%増)、調整後営業利益25,000百万円(同23.4%増)、親会社株主に帰属する調整後当期純利益16,500百万円(同63.0%増)を見込んでいます。
- 期中において、連結範囲に株式会社ニッセイコム、株式会社ステップの2社を新規で含めました。
🤖 AI考察
SHIFTの2026年8月期決算は、売上高と営業利益が増加した一方で、経常利益および親会社株主に帰属する当期純利益が減少したことが示されています。これは、持分法投資損益の悪化(△3,861百万円)などが影響していると考えられます。来期予想では、売上高、調整後営業利益、親会社株主に帰属する調整後当期純利益のいずれも大幅な成長が見込まれており、M&A戦略による事業拡大が引き続き推進される見方もあります。
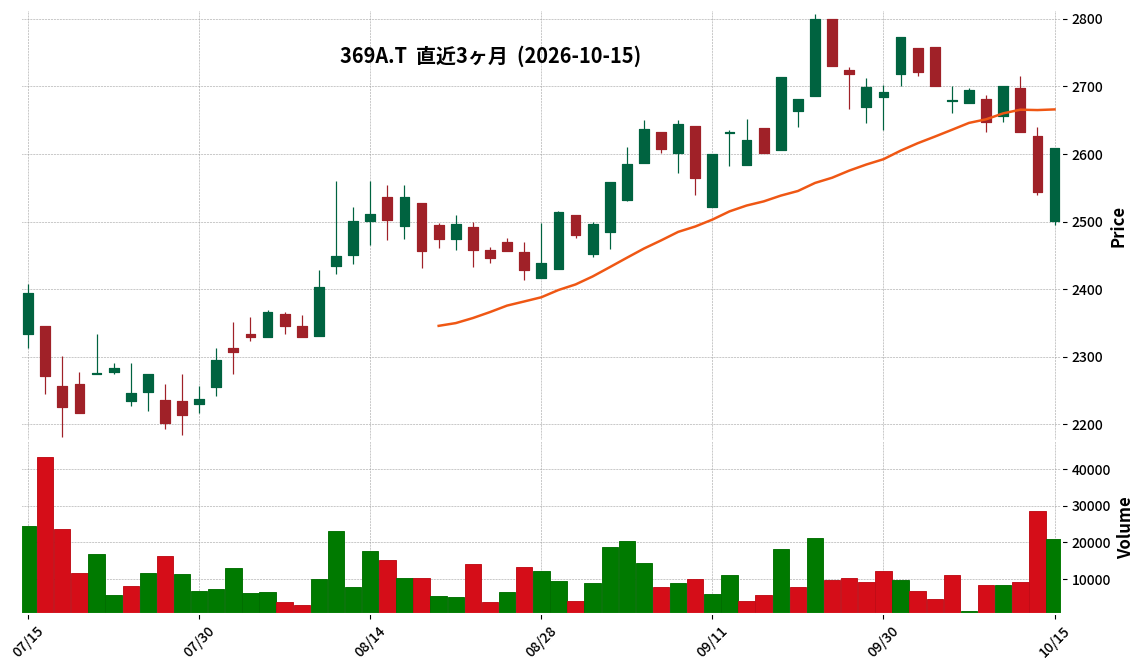
369A|G-エータイ
2609.0
▲ +2.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社エータイは、2026年10月15日開催の取締役会において、2026年8月31日を基準日とする1株当たり期末配当予想の修正を決議しました。
- 修正前の期末配当予想は1株当たり27円00銭でしたが、今回修正予想は1株当たり40円00銭となりました。
- これにより、年間合計配当予想は、前回発表の54円00銭から67円00銭に修正されました。
- 配当予想修正の理由として、財務の健全性と収益の安定性を維持しつつ、事業成長のための戦略的投資とのバランスを見極めながら、適切な株主還元を実施する基本方針に基づくと説明されています。
- 2026年8月期の業績および市場動向を踏まえ、配当性向50%程度を目安として株主還元が適切であると判断したとのことです。
- 本件は2026年11月下旬に開催予定の定時株主総会の付議事項となります。
🤖 AI考察
今回の配当予想修正は、G-エータイが従来の株主還元方針に基づき、業績と市場動向を考慮した結果として発表されました。期末配当を増額することで、株主への利益還元姿勢を明確にしていると考えられます。配当性向50%程度を目安としている点は、今後の安定した配当政策を示唆する可能性があります。
378A|G-ヒット
871.0
▼ -2.46%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ヒットは、2026年10月15日付の取締役会決議により、株式会社ナディア(Nadia Inc.)および株式会社xbs(xbs Inc.)の全株式を取得し、子会社化することを決定しました。
- 両社の株式は、株式会社SHIFTが100%所有する中間持株会社である株式会社デケムから取得されます。
- ナディアは企業ブランディングのコンサルティングを中心としたデジタルクリエイティブスタジオであり、xbsはアプリケーション開発、UI/UXデザイン、Webサイト制作を手掛けています。
- 取得価額は、ナディア株式が1,175,000千円、xbs株式が115,000千円、合計で対象会社の普通株式は1,290,000千円です。アドバイザリー費用等概算額65,000千円を含め、合計概算額は1,355,000千円となります。
- 株式取得実行日は2026年10月30日を予定しています。
🤖 AI考察
この子会社化は、G-ヒットが掲げる「屋外広告事業とのシナジーが期待できる周辺サービスの強化」というM&A戦略に沿った動きと見られます。ナディアのIP活用ノウハウやxbsの技術力を取り込むことで、屋外広告媒体の差別化・高付加価値化を図り、クロスメディアサービス展開を強化する狙いがあると考えられます。クリエイティブ人材の相互活用により、グループ全体の競争優位性が向上する可能性が注目されます。
3810|サイバーステップHD
167.0
▼ -4.02%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- サイバーステップホールディングス株式会社は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は8億6,400万円で、前年同期比79.1%の増収となりました。
- 連結経営成績は、営業損失5億9,600万円、経常損失6億1,100万円、親会社株主に帰属する四半期純損失6億3,100万円を計上しました。
- 1株当たり四半期純利益は△7.71円でした。
- 2027年5月期の連結業績予想および配当予想は、現段階で合理的な算定が困難なため、引き続き未定とされています。
- 当四半期連結累計期間において、連結範囲の重要な変更としてココロツナグ株式会社を新規に連結子会社化しました。
- オンラインゲーム事業の外部顧客への売上高は6億7,300万円(前年同期比53.9%増)、セグメント損失は7,000万円でした。
🤖 AI考察
サイバーステップHDの第1四半期決算では、売上高が大幅に増加したものの、損失が前年同期より拡大している点が注目されます。これは、主力事業であるオンラインクレーンゲーム「トレバ」の利用者数拡大や新規プライズ投入に加え、M&Aや外部企業との連携による新たな収益基盤構築への先行投資段階にあることが影響していると考えられます。通期業績予想が未定とされているため、今後の事業展開や収益化の進捗が投資家にとっての継続的な監視ポイントとなるでしょう。
6555|MSコンサル
433.0
▲ +1.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社MS&Consultingは、2027年2月期第2四半期(中間期:2026年3月1日~2026年8月31日)の連結業績を発表しました。
- 売上収益は1,307百万円となり、前年中間期比で5.1%増加しました。
- 営業利益は150百万円で、前年中間期比117.3%の大幅な増加を記録しました。
- 親会社の所有者に帰属する中間利益は97百万円となり、前年中間期比85.1%増となりました。
- 通期連結業績予想(売上収益2,757百万円、営業利益355百万円、親会社の所有者に帰属する当期利益220百万円)は、直近公表値から修正はありません。
- 基本的1株当たり中間利益は21円46銭でした。
🤖 AI考察
MSコンサルは、顧客満足度覆面調査を核とするサービスを提供しており、価格適正化や生産性改善、コンサルティング領域の拡大が中間期の増益に寄与したと考えられます。特に営業利益が売上収益の伸びを大きく上回る伸長を見せており、利益率改善への取り組みが奏功している可能性が示唆されます。通期予想が据え置かれていることから、会社側は下半期に向けて堅実な進捗を見込んでいるという見方もできます。
1418|インターライフ
600.0
▼ -0.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- インターライフホールディングス株式会社は、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 2027年2月期中間期の連結経営成績は、売上高9,657百万円(前年中間期比8.3%増)、営業利益1,216百万円(同33.0%増)、経常利益1,238百万円(同36.4%増)、親会社株主に帰属する中間純利益986百万円(同50.5%増)となりました。
- 内装工事事業の売上高は5,874百万円(前年同期比16.9%増)、セグメント利益は771百万円(前年同期比101.1%増)を計上しました。
- 配当予想は、年間配当金が2026年2月期実績の30円00銭から、2027年2月期予想で36円00銭に修正されました。中間配当は15円00銭、期末配当予想は21円00銭(普通配当15円00銭、特別配当6円00銭)です。
- 2027年2月期の通期連結業績予想は、売上高17,000百万円(対前期増減率4.1%増)、営業利益1,350百万円(同15.7%増)、経常利益1,370百万円(同18.5%増)、親会社株主に帰属する当期純利益1,100百万円(同32.8%増)に修正されました。
🤖 AI考察
インターライフホールディングスは、2027年2月期第2四半期決算において、売上高、各利益項目で前年同期比の増加を達成しました。特に親会社株主に帰属する中間純利益が50.5%増と大幅な伸びを示しており、内装工事事業の好調が全体の業績を牽引したと考えられます。また、年間配当予想の増額修正および通期連結業績予想の上方修正は、会社が今後の事業環境に対して強気の見方をしていることを示唆していると解釈できます。
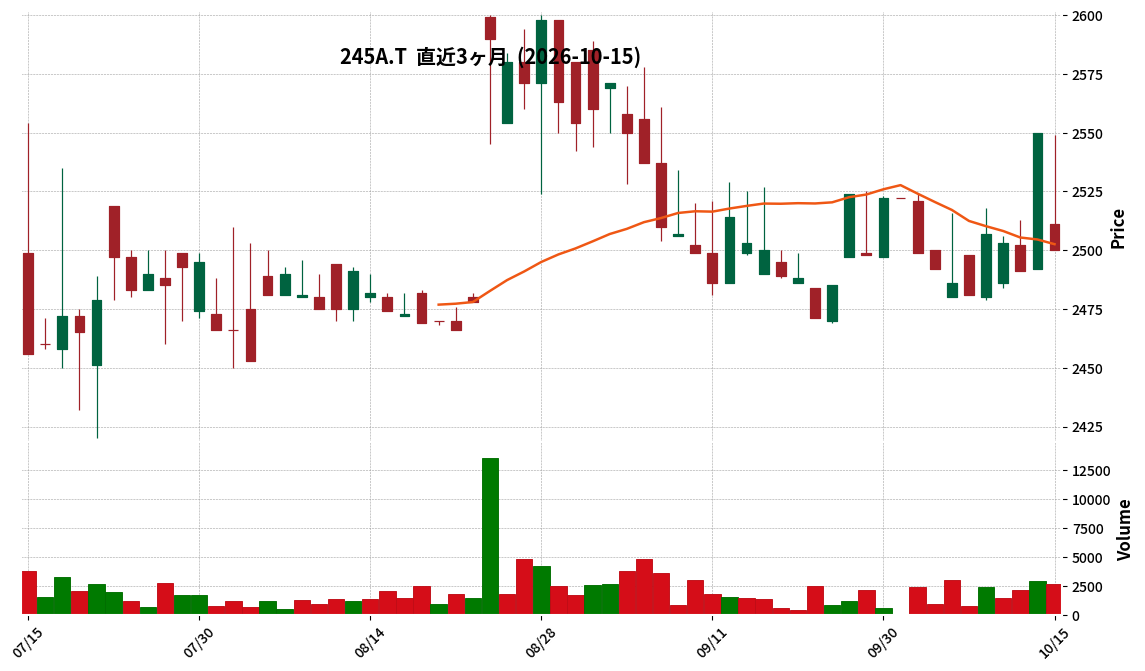
245A|G-INGS
2500.0
▼ -1.96%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社INGS(G-INGS)は、2026年8月期の非連結決算短信を発表しました。
- 2026年8月期の売上高は9,353百万円(前年同期比21.0%増)、営業利益は618百万円(同25.9%増)、経常利益は595百万円(同32.4%増)、当期純利益は390百万円(同43.2%増)となりました。
- 1株当たり当期純利益は154円66銭、潜在株式調整後1株当たり当期純利益は151円42銭でした。
- 2026年8月期の期末配当は31円00銭、年間配当金合計も31円00銭(配当性向20.0%)と決定されました。
- 2027年8月期の業績予想は、売上高10,858百万円(前期比16.1%増)、営業利益690百万円(同11.7%増)、経常利益659百万円(同10.7%増)、当期純利益434百万円(同11.5%増)を見込んでいます。
- ラーメン事業では直営店12店舗を新規出店し、既存店売上高は前年同期比105.0%を達成しました。
- レストラン事業では直営店3店舗を新規出店し、既存店売上高は前年同期比106.4%となりました。
🤖 AI考察
G-INGSの2026年8月期決算は、売上高と利益のいずれも二桁成長を達成し、堅調な業績推移を示していると考えられます。ラーメン事業とレストラン事業の両セグメントで新規出店と既存店売上高の増加が見られ、事業拡大が業績に貢献していると考察されます。また、来期の増収増益予想と期末配当の実施は、今後の企業成長への期待を示唆するものとも捉えられます。
251A|P-ニューロマジック
256.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ニューロマジックは、2027年2月期中間決算(2026年3月1日~2026年8月31日)において、連結売上高5億735万1千円を計上しました。これは前年中間期比で10.9%の減少です。
- 営業利益は4,063万9千円の損失となり、前年中間期(営業利益1,521万円)から損失に転じました。
- 経常利益も4,176万7千円の損失を計上し、前年中間期(経常利益2,198万円)の利益から損失に転換しました。
- 親会社株主に帰属する中間純利益は4,956万2千円の損失となり、前年中間期(中間純利益2,415万7千円)の利益から損失となりました。
- この業績悪化の主要因として、主要顧客からの受注減少に加え、代理店経由および直接取引における大型案件の失注が挙げられています。
🤖 AI考察
今回のP-ニューロマジックの中間決算では、売上高の減少と各段階利益の赤字転換が注目されます。主要顧客からの受注減少や大型案件の失注が具体的に業績に影響を与えたと考えられます。同社はエクスペリエンスデザイン事業の単一セグメントであり、市場環境の変化や競争激化への対応が今後の課題となるでしょう。
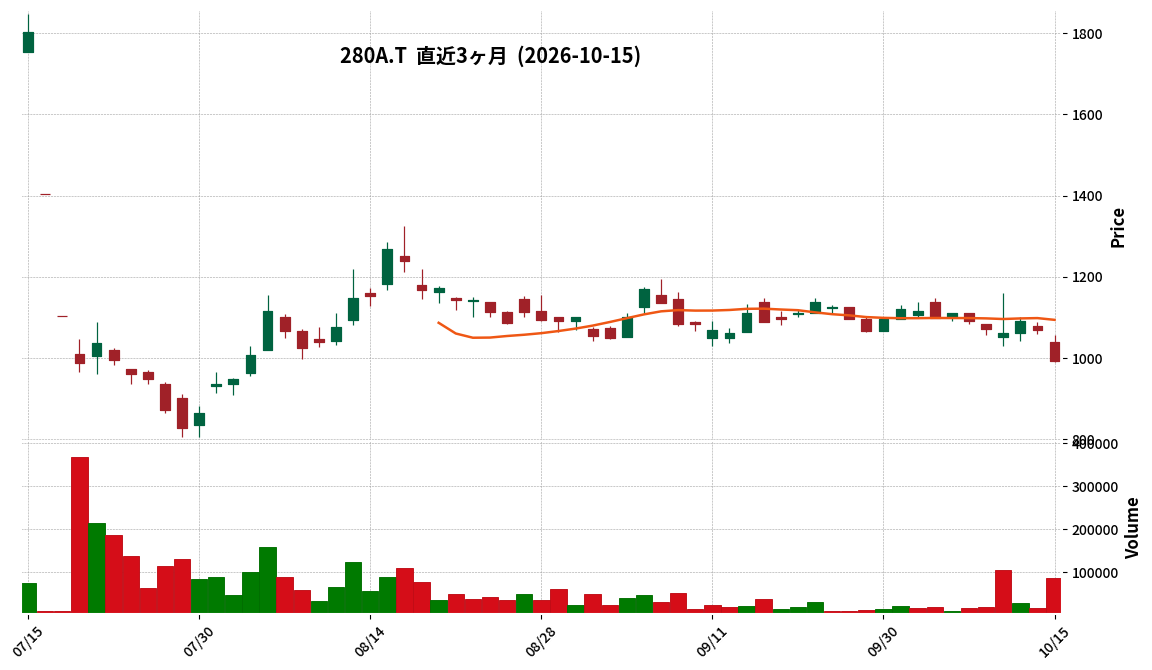
280A|G-TMH
993.0
▼ -7.11%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期累計の連結売上高は25億16百万円、営業損失は122百万円、経常損失は129百万円でした。
- 通期連結業績予想(2026年7月15日修正)に対する売上高進捗率は79.2%です。営業損失および経常損失は通期予想の損失額の44.5%および45.2%の範囲内で推移しています。
- 2026年10月より、中国(上海市)子会社が稼働を開始しました。
- 部品販売・修理サービスの売上高は前年同期比+1%の7億78百万円を確保しました。
- 装置販売サービス受注残総額は前年同期の16億80百万円に対し、5億30百万円となりました。
🤖 AI考察
連結売上高が通期予想に対して79.2%の進捗を示している一方で、営業損失が計画の範囲内で推移している点は、代理店ビジネスへの先行投資が影響していると考えられます。中国子会社の稼働開始は、将来的なグローバル販売力強化および新規ビジネス構築への布石として注目されます。部品販売・修理サービスが増収を維持していることは、安定的な収益源としての事業基盤の堅調さを示唆しているという見方もできます。
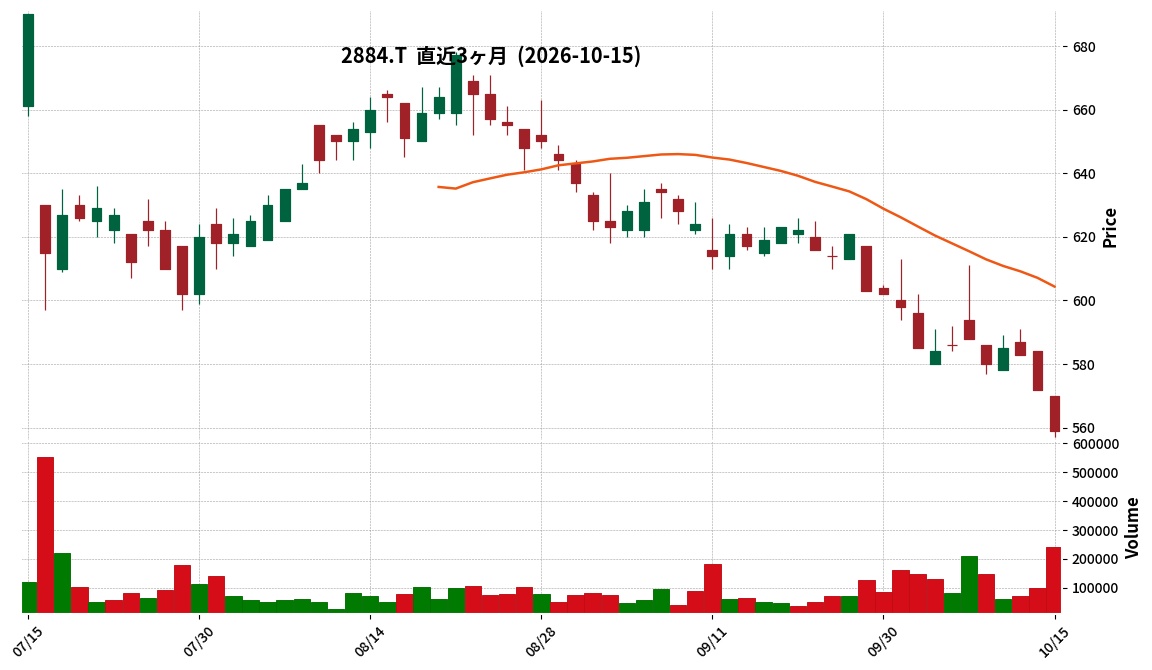
2884|ヨシムラ・F・HD
559.0
▼ -2.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ヨシムラ・F・HDの2027年2月期第2四半期(中間期)連結決算において、売上高は29,004百万円(前年同期比4.5%増)となりました。
- 営業利益は868百万円(前年同期比5.7%減)、経常利益は864百万円(前年同期比1.0%減)を計上しました。
- 親会社株主に帰属する中間純利益は1,205百万円(前年同期比128.3%増)となりました。これは特別利益として受取補償金および負ののれん発生益を計上したことによるものです。
- 製造事業の外部顧客への売上高は23,577百万円(前年同期比2.4%増)、セグメント利益は1,187百万円(前年同期比10.1%減)でした。
- 販売事業の外部顧客への売上高は5,303百万円(前年同期比14.1%増)、セグメント利益は162百万円(前年同期比132.3%増)でした。
- 2027年2月期通期連結業績予想は、売上高57,500百万円、営業利益2,000百万円、経常利益1,700百万円、親会社株主に帰属する当期純利益1,400百万円で据え置きとなりました。
🤖 AI考察
連結売上高は前年同期比で増加しましたが、営業利益と経常利益は減少しています。これは一部事業での売上減少や原材料価格等のコスト上昇が影響していると考えられます。一方で、親会社株主に帰属する中間純利益が大幅に増加したのは、特別利益の計上が大きく寄与しており、損益計算書の内訳に注目が集まる可能性があります。
3266|ファンドクリG
79.0
▲ +0.00%
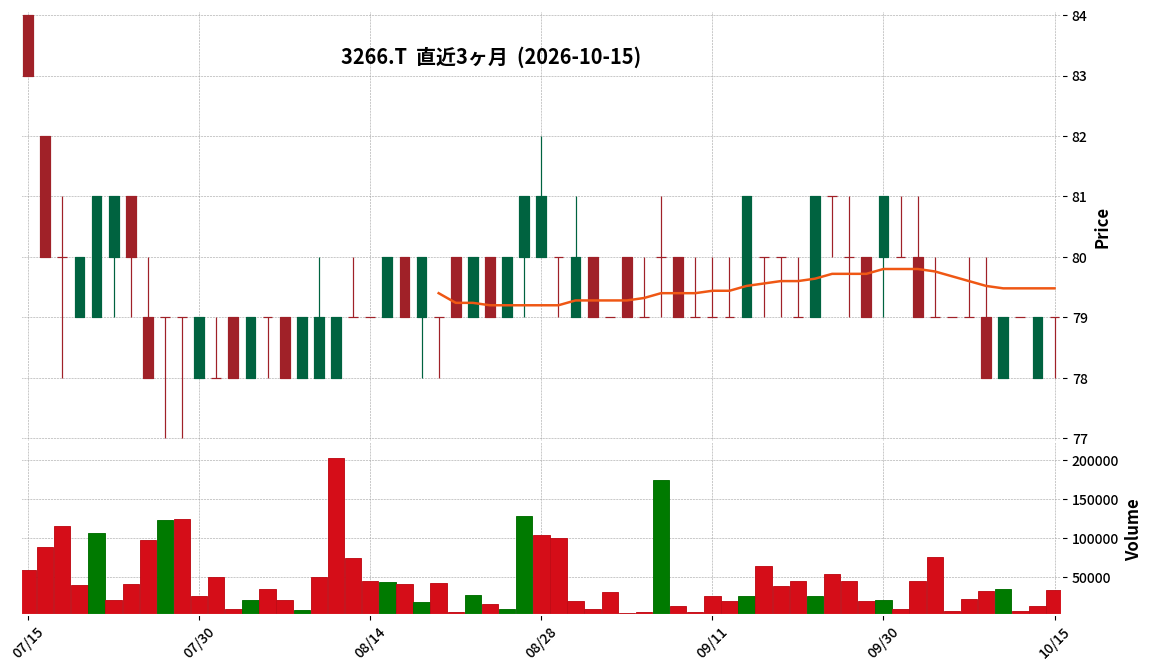
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期連結累計期間の売上高は2,782百万円となり、前年同期比11.0%増加しました。
- 同期間の営業損益は△22百万円(前年同期は営業利益76百万円)、経常損益は△114百万円(前年同期は経常利益23百万円)を計上しました。
- 親会社株主に帰属する四半期純損益は△78百万円(前年同期は7百万円の純利益)となりました。
- 第3四半期末の総資産は9,584百万円(前連結会計年度末比2,268百万円増加)、純資産は3,231百万円(同80百万円減少)でした。
- 2026年11月期通期の連結業績予想(売上高6,200百万円、営業利益580百万円、経常利益530百万円、親会社株主に帰属する当期純利益345百万円)については、変更がないことを発表しました。
🤖 AI考察
当四半期決算では、売上高は増加したものの、営業利益、経常利益、そして親会社株主に帰属する四半期純利益が損失に転じた点が注目されます。一方で、通期の業績予想を据え置いていることから、会社側は期末に向けて収益改善を見込んでいる可能性があります。資産状況では、棚卸資産の増加と借入金の増加が見られ、事業活動への投資が継続されている状況がうかがえます。
3281|R-GLP
128700.0
▲ +1.50%
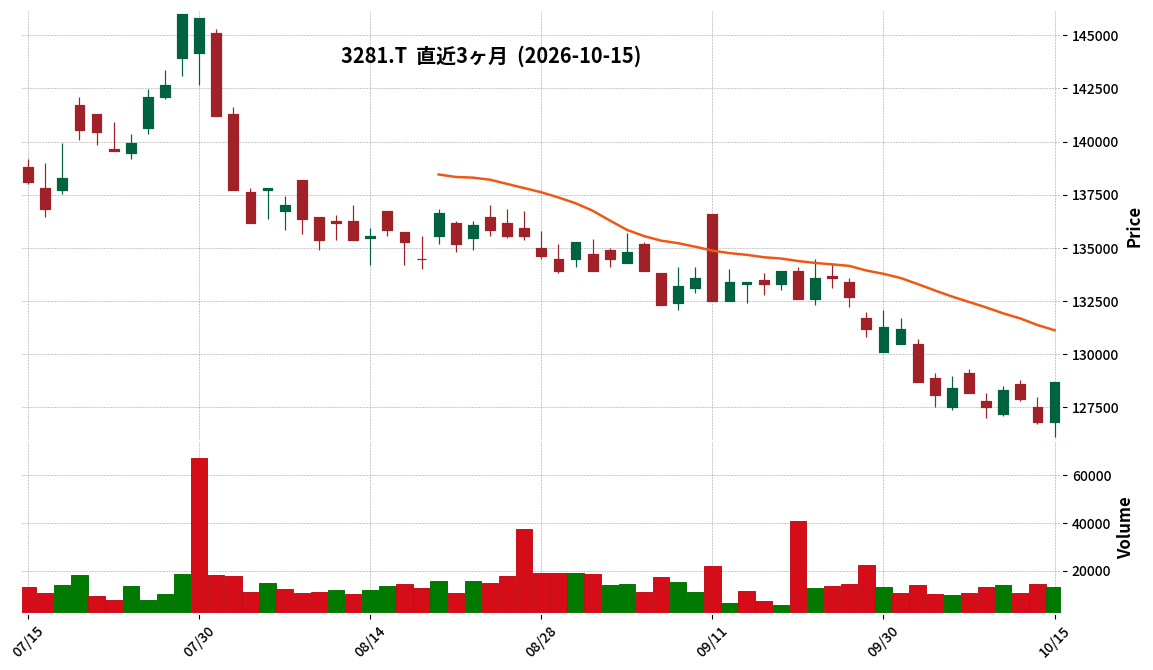
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-GLPは、2026年8月期(第29期)決算説明資料を2026年10月15日に発表しました。
- 2026年8月期の巡航DPUは2,851円で着地し、当初予想を9.9%上回りました。
- 同期のDPUは過去最高の3,660円を記録し、当初予想を19.7%上回りました。
- 2026年8月期の契約満期での賃料増額率は10.1%でした。2027年2月期は14-16%を見込んでいます。
- 2026年8月期のCPI連動条項による賃料増額率は7.4%でした。2027年2月期は7-8%を見込んでいます。
- 2026年8月期はGLP東海を売却し、Marq富里(2027年2月売却完了予定)の売買契約を締結し、合計で簿価比678%のプレミアムの譲渡価格で売却を実現見込みです。
- 2027年2月期のDPUは3,444円、2027年8月期のDPUは3,386円を予想しています。
- 利益超過分配(OPD)水準を減価償却費の30%から40%に引き上げました。
- 巡航DPUの中期目標として、2028年8月期を目標に年率4.0%以上の成長を目指すとしています。
🤖 AI考察
今回の発表では、2026年8月期のDPUが過去最高を記録し、当初予想を大きく上回った点が注目されます。内部成長の加速や規律あるキャピタルアロケーション、物件売却益の上振れが主要な要因と考えられます。また、利益超過分配の水準引き上げは、投資主還元への積極的な姿勢を示すものと捉えることができます。
373A|G-リップス
1529.0
▲ +0.00%
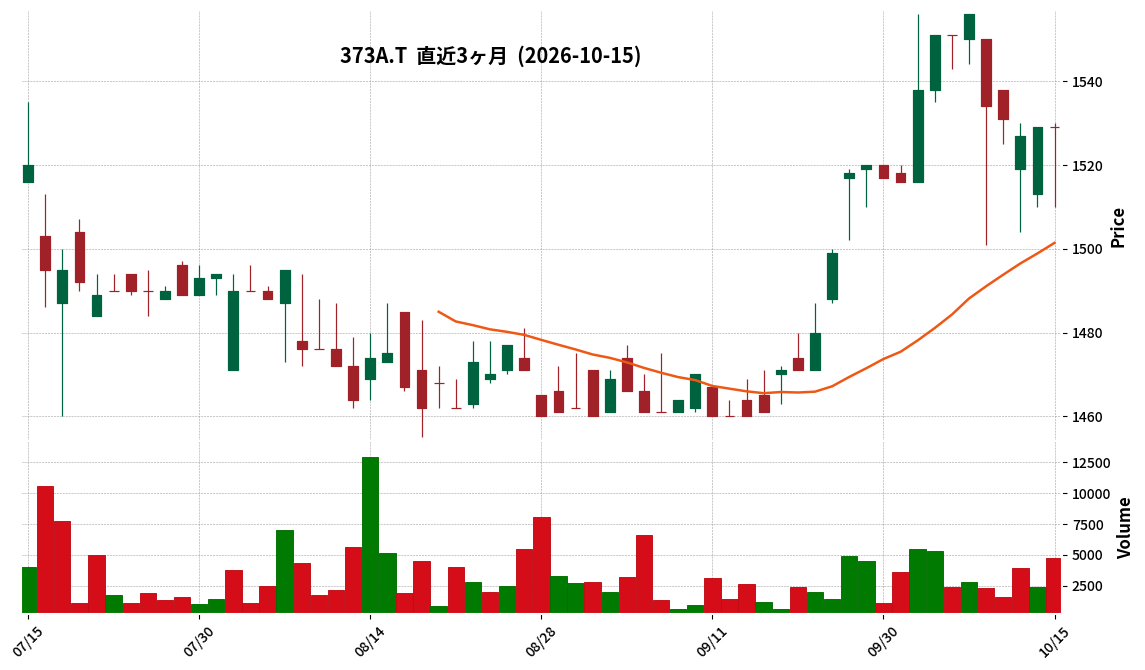
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-リップスの2026年8月期(2025年9月1日~2026年8月31日)の売上高は4,666百万円で、前年同期比5.8%の増加となりました。
- 営業利益は676百万円で、前年同期比28.7%減少しました。経常利益は684百万円で同27.2%減、当期純利益は496百万円で同23.9%減となりました。
- 2026年8月期の総資産は4,557百万円、純資産は4,115百万円で、自己資本比率は90.3%でした。
- 商品事業のセグメント売上高は4,283百万円(前年同期比7.9%増)、セグメント利益は548百万円(同30.2%減)でした。
- サロンフランチャイズ事業のセグメント売上高は382百万円(前年同期比13.1%減)、セグメント利益は128百万円(同21.5%減)でした。
🤖 AI考察
G-リップスの2026年8月期決算では、売上高は増加したものの、営業利益、経常利益、当期純利益は前期比で減少しました。これは広告宣伝費の積極的な投下や人件費の増加が影響したと説明されており、成長投資が利益を一時的に押し下げた可能性が考えられます。一方で、自己資本比率が90.3%と高く、財務の健全性は維持されていると見られます。
4016|MITHD
1003.0
▼ -2.72%
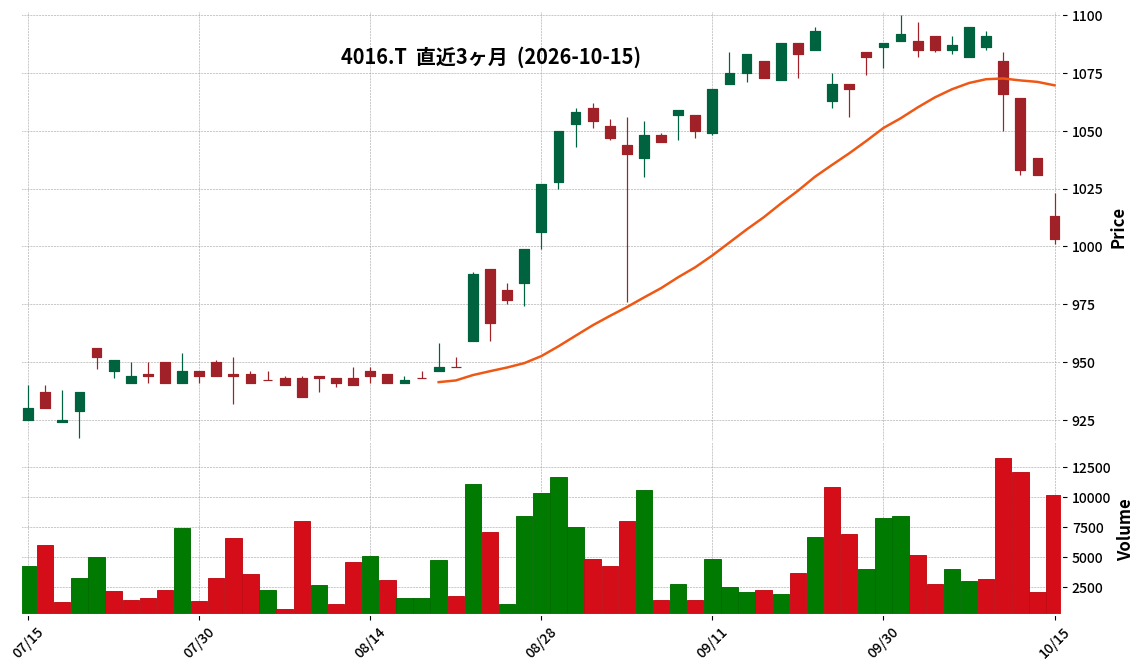
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- MITHDは2026年11月期第3四半期決算補足説明資料を2026年10月15日に発表しました。
- 2026年11月期第3四半期累計の売上高は37億6百万円(前年同期比△4.5%)、営業利益は1億67百万円(同△13.4%)、経常利益は1億67百万円(同△11.6%)、当期純利益は97百万円(同△18.9%)となりました。
- システムインテグレーションサービスの第3四半期累計売上高は31億54百万円(同△4.0%)、DXソリューションサービスの第3四半期累計売上高は5億51百万円(同△7.2%)です。
- 2026年11月期の通期連結業績予想を下方修正し、売上高は5,700百万円から4,956百万円へ、営業利益は285百万円から196百万円へ、経常利益は277百万円から194百万円へ、親会社株主に帰属する当期純利益は172百万円から110百万円へ変更されました。
- 期末配当予想(1株当たり30円・普通配当)に変更はありません。
🤖 AI考察
MITHDの第3四半期決算では、前年同期比で減収減益となりましたが、DXソリューションは前四半期比(QoQ)で増収を維持しました。通期業績予想の下方修正は、主要顧客の方針変更や新規案件の受注時期遅れなどが要因と説明されており、今後の事業進捗が注目されるポイントと考えられます。一方で、配当予想は維持されており、株主還元への姿勢を示すものと捉えることもできます。
414A|G-オーバーラップ
821.0
▼ -0.24%
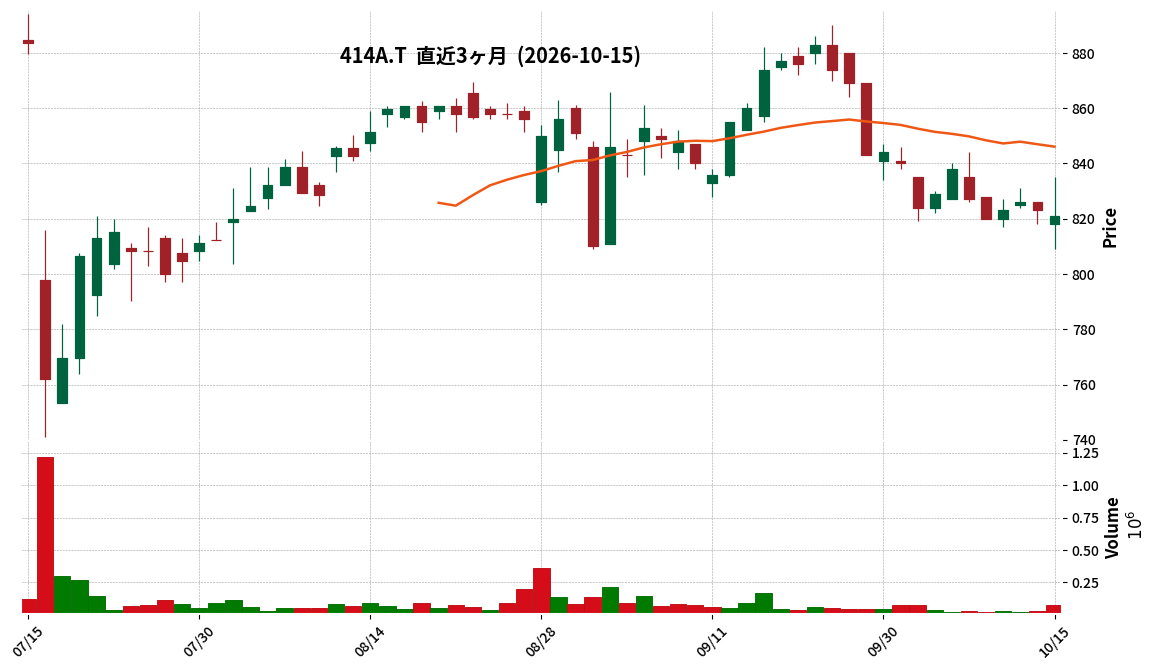
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-オーバーラップの2026年8月期連結決算において、売上収益は8,522百万円(前期比0.2%減)を計上しました。
- 営業利益は2,392百万円(前期比20.9%減)、税引前利益は2,151百万円(前期比25.1%減)となりました。
- 親会社の所有者に帰属する当期利益は1,599百万円(前期比22.6%減)を記録しました。
- 2026年8月期の期末配当は44.00円となり、年間配当金合計も44.00円(配当性向55.2%)です。
- 2027年8月期の連結業績予想では、売上収益8,780百万円(前期比3.0%増)、親会社所有者帰属当期利益1,677百万円(前期比4.9%増)、通期配当44.00円が示されています。
🤖 AI考察
2026年8月期のG-オーバーラップの連結決算では、売上収益はほぼ横ばいであるものの、利益面で前期比減益となりました。これは上場関連費用や単行本発売増加に向けた先行投資の拡大による営業費用の増加が影響したと説明されています。来期は売上収益および親会社所有者帰属当期利益ともに増加を見込んでおり、これらの先行投資が収益にどう貢献するかが注目されると考えられます。
4197|アスマーク
2496.0
▲ +1.38%
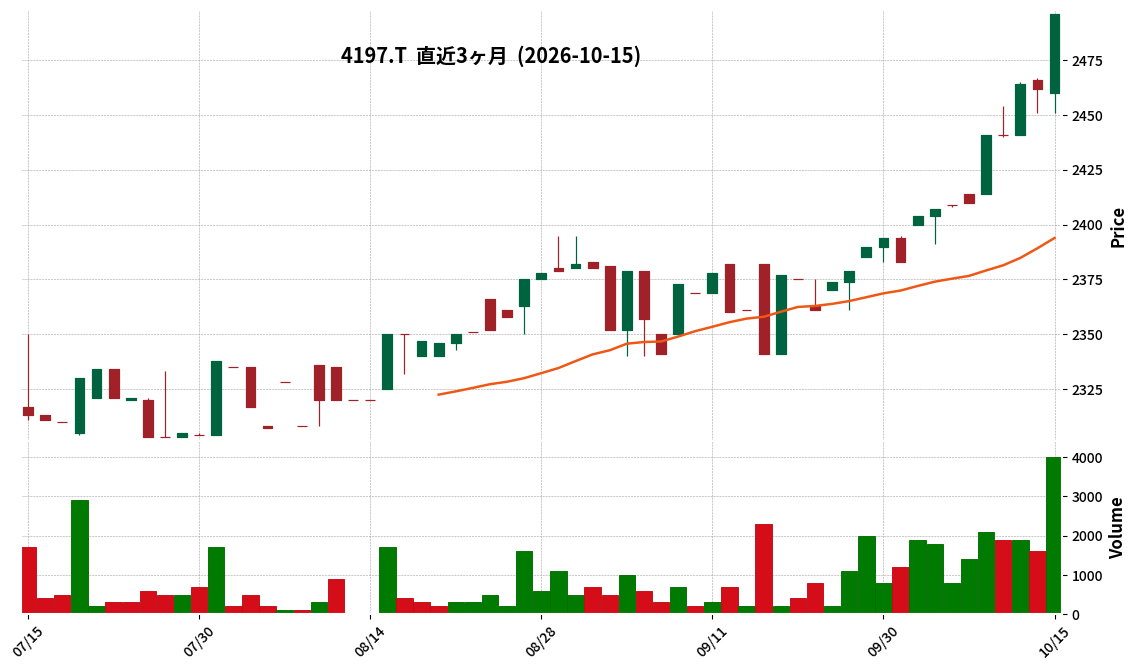
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アスマークは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)において、売上高3,394百万円(前年同期比2.0%増)を計上しました。
- 営業利益は22百万円(前年同期比90.4%減)、経常利益は33百万円(同86.2%減)、当期純利益は5百万円(同97.0%減)となりました。
- 営業利益の減益要因は、外注比率の上昇(+2.6pt)、人的資本投資(人件費9%増)、連結子会社ののれん償却費の計上と説明されています。
- 2026年11月期の通期連結業績予想は、売上高4,500百万円(前回予想から200百万円減)、営業利益70百万円(同130百万円減)に下方修正されました。
- 配当予想は年間78円(中間38円、期末40円)で据え置かれ、株主還元方針に変更はないとしています。
🤖 AI考察
アスマークの第3四半期決算は、売上高は増加を維持したものの、営業利益の大幅な減少が特徴です。これは、2026年11月期を「再成長への投資期間」と位置付け、人的資本やデータ分析事業への投資を優先した結果であると考えられます。通期業績予想の下方修正は、これらの投資が短期的な収益に影響を与えている現状を示していますが、配当予想の据え置きは、経営陣が長期的な成長戦略に自信を持っているというメッセージとも受け取れます。
4413|ボードルア
3030.0
▲ +1.68%
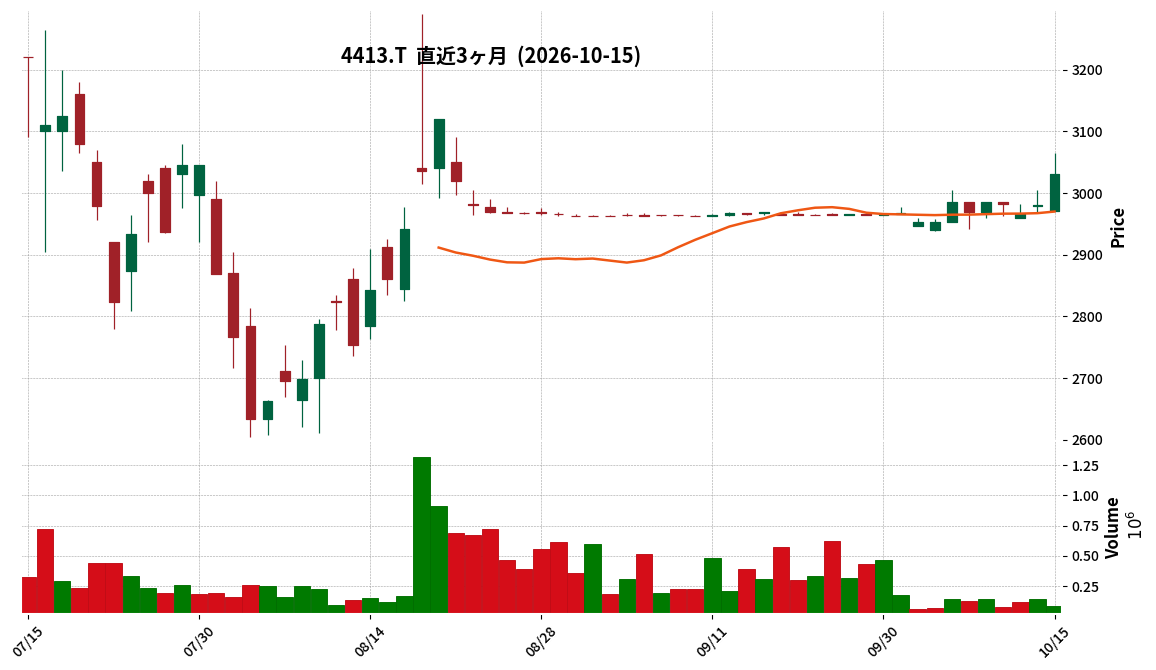
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ボードルアの2027年2月期第2四半期(中間期)連結決算において、売上収益は11,181百万円(前年同期比45.2%増)を記録しました。
- 営業利益は1,639百万円(前年同期比16.5%増)、税引前中間利益は1,621百万円(前年同期比16.0%増)となりました。
- 親会社の所有者に帰属する中間利益は1,159百万円(前年同期比14.3%増)となりました。
- 1株当たり中間利益は37.18円(前年同期は32.74円)でした。
- 2027年2月期通期の連結業績予想は、売上収益23,500百万円、営業利益4,409百万円、親会社の所有者に帰属する当期利益3,134百万円(1株当たり100.46円)とされており、直近の公表内容から修正はありません。
🤖 AI考察
当中間期決算は、売上収益と親会社所有者帰属中間利益が二桁増となり、事業規模の拡大を示唆していると考えられます。特に、IT・DX投資の継続的な拡大が、同社の成長分野への対応力強化に寄与したという見方もできます。通期業績予想は据え置かれていることから、今後の動向が注目されます。
4885|室町ケミカル
910.0
▲ +1.90%
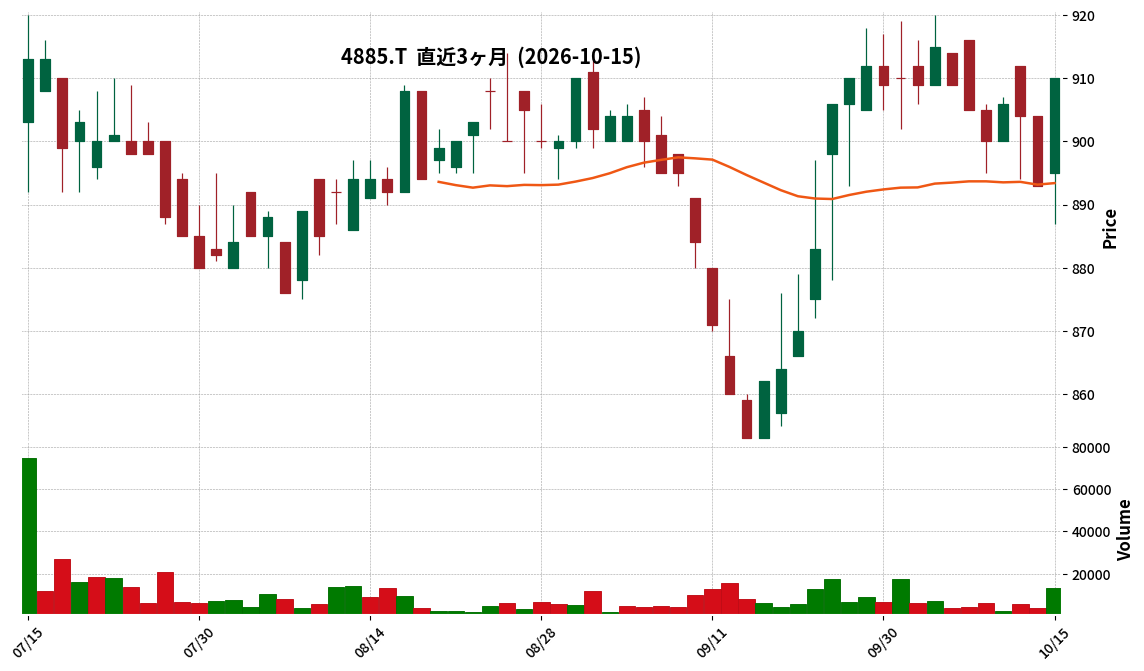
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 室町ケミカル株式会社は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の決算を発表しました。
- 売上高は1,861百万円(前年同四半期比4.1%増)、営業利益は182百万円(同144.8%増)、経常利益は191百万円(同161.9%増)、四半期純利益は142百万円(同147.5%増)となりました。
- 医薬品事業の売上高は1,068百万円(前年同期比21.7%増)、営業利益は141百万円(同61.0%増)となり、既存製品の需要拡大、特に抗てんかん薬用原薬と抗ヘルペスウイルス薬用原薬の販売増が寄与しました。
- 化学品事業の売上高は792百万円(前年同期比30.8%増)、営業利益は41百万円(同399.0%増)となり、半導体関連市場の活性化によるイオン交換樹脂の商品・自社加工品の販売伸長、および受託加工品のアミノ酸精製品の販売増が貢献しました。
- 2027年5月期の通期業績予想は修正され、売上高7,100百万円(対前期比9.4%減)、営業利益550百万円(同26.0%減)、経常利益500百万円(同29.3%減)、当期純利益350百万円(同114.7%増)が発表されました。
🤖 AI考察
第1四半期において大幅な増収増益を達成した一方で、通期業績予想が修正され減収減益見込みとなっている点は、今後の事業展開や収益構造の変化を注視するポイントと考えられます。特に、通期純利益予想が前期比で大幅な増加を見込んでいる点は、事業ポートフォリオの見直しや効率化の効果を示唆している可能性があります。報告セグメントの変更(健康食品事業からの撤退)も、事業戦略の再構築の一環として捉えることができるでしょう。
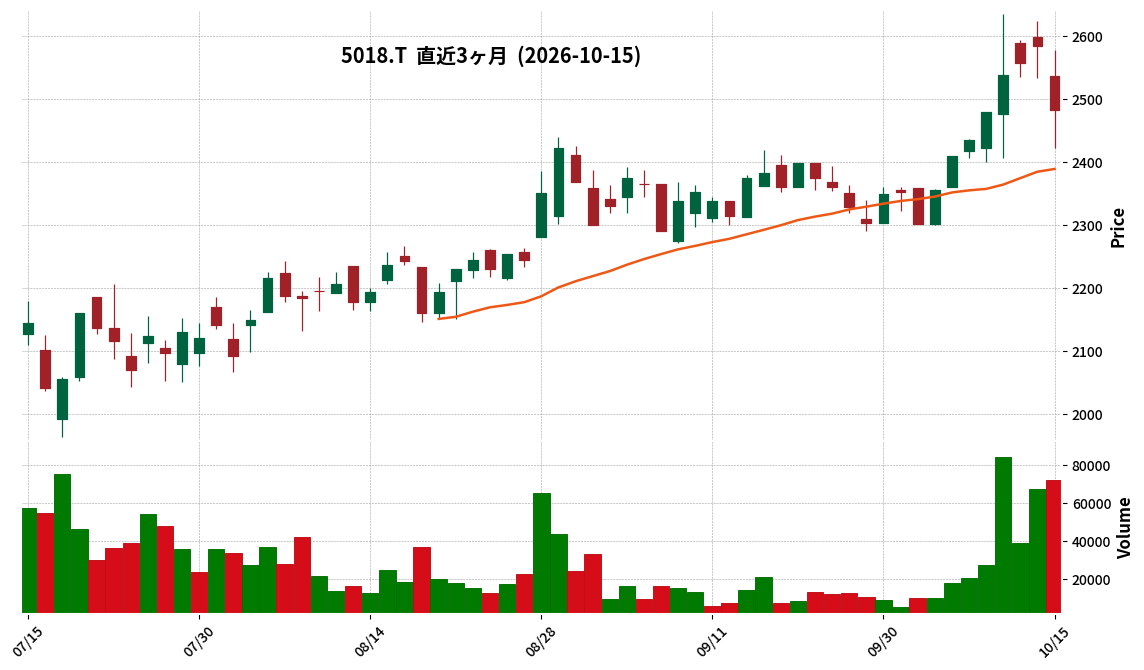
5018|MORESCO
2483.0
▼ -3.91%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- MORESCOは、2027年2月期通期連結業績予想を2026年4月14日公表値から修正しました。
- 修正後の売上高は40,000百万円(前回比+8.1%)、営業利益は4,500百万円(同+87.5%)、経常利益は4,800百万円(同+77.8%)、親会社株主に帰属する当期純利益は2,800百万円(同+80.6%)です。
- 1株当たり当期純利益は、前回予想の168.77円から304.87円に修正されました。
- 通期連結業績予想の修正理由として、中国を除く自動車生産台数増加に伴う油剤販売増加、原材料価格引き上げに伴う価格是正、高付加価値製品の売上増加、ホットメルト接着剤部門での不採算製品整理が挙げられています。
- 2027年2月期の年間配当予想は、前回予想の55円から95円(期末配当70円)に修正されました。これにより、連結配当性向は31%程度となる見込みです。
🤖 AI考察
今回の業績および配当予想の修正は、同社の業績が当初の見込みを大きく上回る見通しであることを示しています。特に、営業利益と当期純利益の大幅な上方修正は、事業構造の改善や高付加価値製品へのシフトが寄与している可能性を示唆していると考えられます。また、配当性向30%以上という目標に基づいた増配は、株主還元への積極的な姿勢を示すものと捉えられます。
562A|P-寶結
1000.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-寶結の2026年8月期(非連結)売上高は13億46百万円となり、前期比で64.3%増加しました。
- 同期の営業利益は25百万円で前期比50.8%減少、経常利益は17百万円で前期比66.2%減少、当期純利益は11百万円で前期比69.6%減少しました。
- 経営上の重要な指標としている「のれん償却前営業利益」は53百万円となり、前期比4.1%増加しました。
- 2026年4月24日に東京証券取引所TOKYO PRO Marketおよび福岡証券取引所Fukuoka PRO Marketに上場しています。
- 2027年8月期の業績予想では、売上高16億50百万円(22.5%増)、営業利益100百万円(292.0%増)、経常利益95百万円(441.6%増)、当期純利益60百万円(420.1%増)を見込んでいます。
🤖 AI考察
2026年8月期は売上高が大幅に増加した一方で、営業利益、経常利益、当期純利益が減少した点が注目されます。これは、事業譲受に伴うのれん償却費計上や販売費及び一般管理費の増加が影響していると考えられます。一方で、経営上の重要指標であるのれん償却前営業利益が増加していることから、本業の収益性は維持されているという見方もできます。2027年8月期に大幅な増収増益予想が立てられているため、今後の事業展開に注目が集まると考えられます。
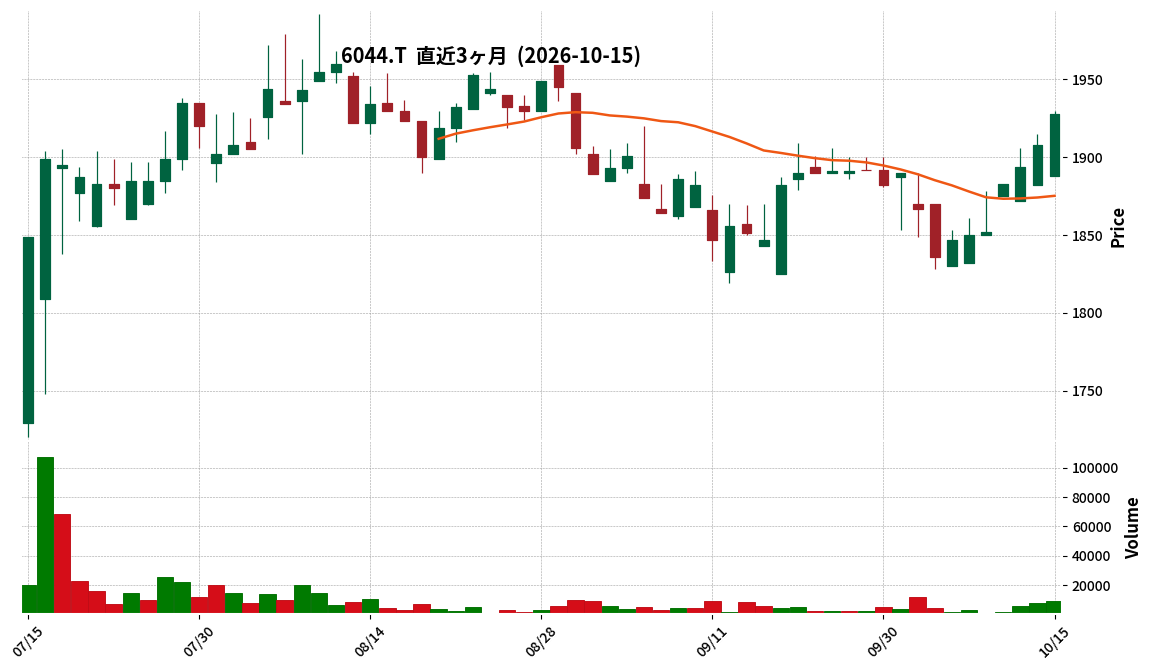
6044|三機サービス
1928.0
▲ +1.05%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三機サービスは2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は6,761百万円(前年同期比13.5%増)、営業利益は399百万円(同104.3%増)、経常利益は403百万円(同104.0%増)、親会社株主に帰属する四半期純利益は257百万円(同99.4%増)となりました。
- セグメント別では、メンテナンス事業の売上高は6,147百万円(同16.3%増)、セグメント利益は302百万円(同132.2%増)。建設関連製品サービス事業の売上高は614百万円(同9.6%減)、セグメント利益は97百万円(同49.1%増)でした。
- 通期の連結業績予想については、2026年11月27日をもって上場廃止となる予定のため、公表を控えるとしています。
- 期末の総資産は10,478百万円(前連結会計年度末比326百万円増)、純資産は5,674百万円(同45百万円増)となりました。
🤖 AI考察
三機サービスは、第1四半期において売上高および各利益項目で大幅な増益を達成しており、特にメンテナンス事業が業績を牽引していることが示唆されます。これは、多店舗展開型の顧客による設備更新や大型設備更新案件の順調な進捗が影響していると考えられます。しかしながら、シンメンテホールディングス株式会社との株式交換による上場廃止が予定されているため、通期業績予想は開示されていません。
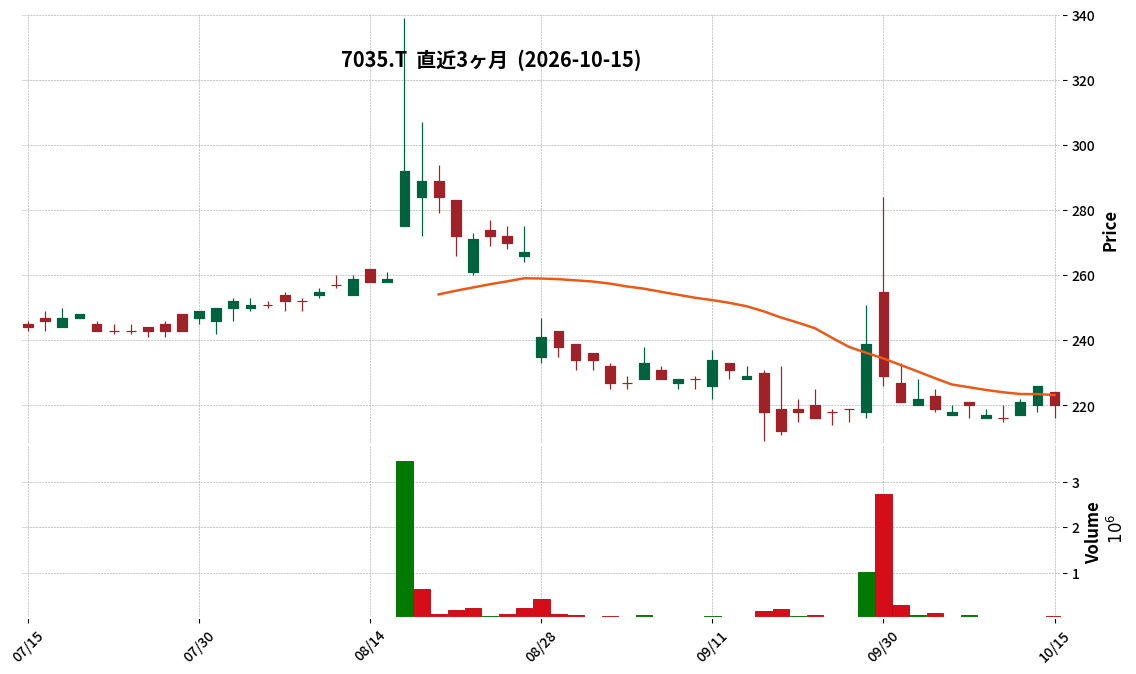
7035|anfac
220.0
▼ -2.65%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- anfacは2026年8月期通期連結決算を発表しました。
- 売上高は3,138百万円で、前連結会計年度比2.2%の減少となりました。
- 営業利益は6百万円となり、前連結会計年度の営業損失270百万円から黒字転換しました。
- 経常利益も6百万円(前連結会計年度は経常損失266百万円)、親会社株主に帰属する当期純利益は7百万円(前連結会計年度は親会社株主に帰属する当期純損失326百万円)と、それぞれ黒字化を達成しました。
- APP事業の売上高は2,934百万円(前年同期比4.2%減)、セグメント利益は289百万円(前年同期比382.4%増)でした。
🤖 AI考察
2026年8月期の決算では、売上高は微減となったものの、営業利益、経常利益、そして親会社株主に帰属する当期純利益が全て黒字転換を達成した点が注目されます。これは、主力事業におけるコスト構造の適正化やスポット受託案件の獲得が寄与した結果と考えられます。特にAPP事業のセグメント利益が大幅に増加していることは、収益性の改善を示唆している可能性があります。
7074|G-247HD
187.0
▲ +0.54%
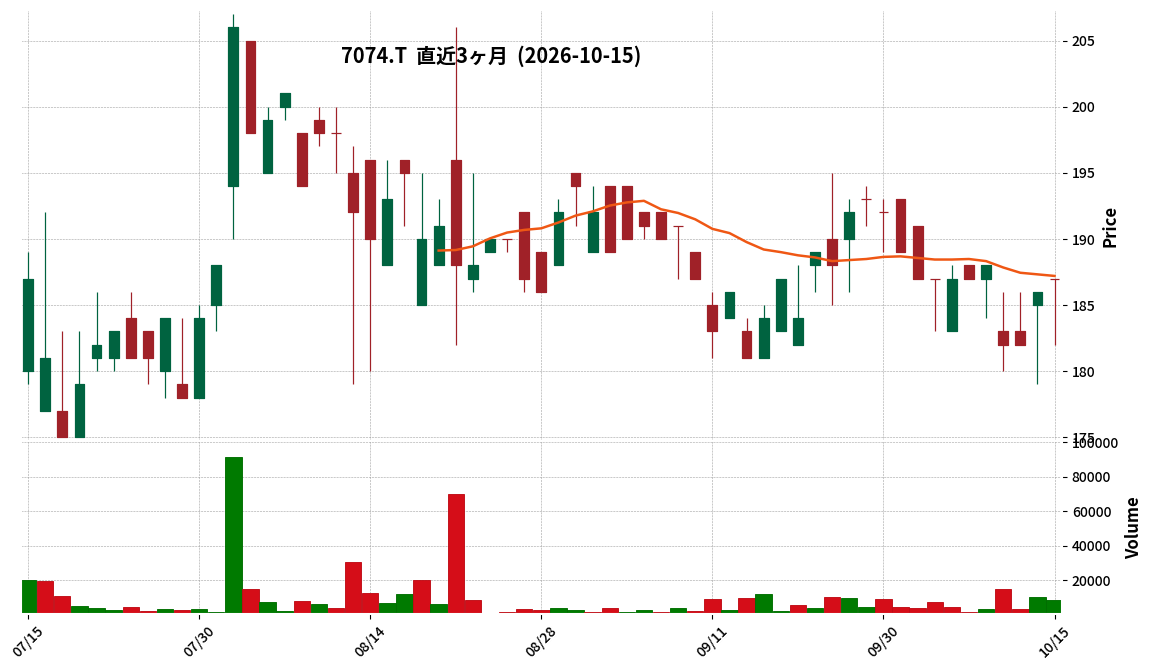
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-247HDは2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は1,839百万円(前年同期比21.0%増)を計上しました。
- 営業損失は△10百万円(前年同期は△163百万円)、経常損失は△3百万円(前年同期は△160百万円)、親会社株主に帰属する四半期純損失は△25百万円(前年同期は△184百万円)となりました。
- 通期の連結業績予想(売上高2,616百万円、営業利益32百万円、経常利益36百万円、親会社株主に帰属する当期純利益7百万円)に変更はありません。
- パーソナルトレーニング事業の売上高は1,745,465千円(前年同期比16.8%増)、セグメント利益は179,056千円(前年同期はセグメント損失164,215千円)でした。
- 不動産関連事業の売上高は96,949千円(前年同期比291.2%増)、セグメント利益は38,045千円(前年同期比331.2%増)でした。
🤖 AI考察
G-247HDの第3四半期決算は、売上高が前年同期比で増加し、各利益段階での損失額が大幅に縮小したことが示されています。特にパーソナルトレーニング事業と不動産関連事業が大きく成長しており、事業戦略の進捗が業績に反映されていると考えられます。通期業績予想が据え置かれていることから、会社側は現状の推移を織り込み済みと見ている可能性もあります。
7610|テイツー
129.0
▼ -3.73%
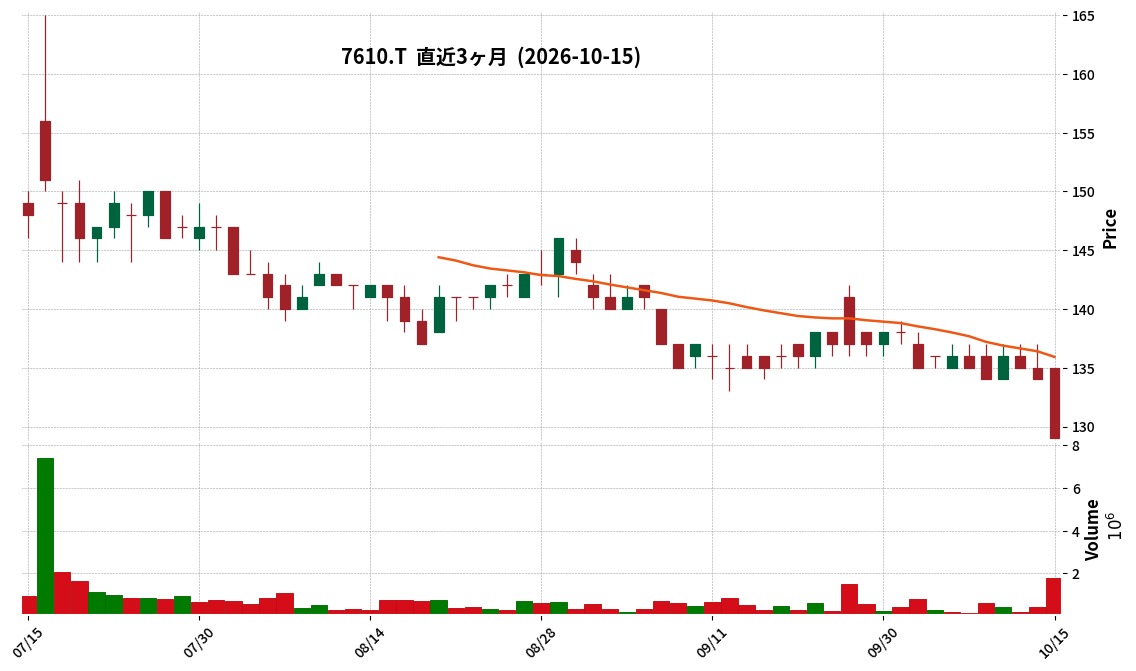
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社テイツーは、2027年2月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は221億1千8百万円(前年中間期比14.4%増)、営業利益は13億3千2百万円(同119.7%増)、経常利益は13億6千4百万円(同130.3%増)、親会社株主に帰属する中間純利益は7億8千8百万円(同134.0%増)を計上しました。
- 主要取扱商材では、中古分類のトレーディングカードとゲームが好調に推移し、中古分類全体の売上高が前年同期を上回りました。
- 新品分類では、ゲームハード本体の普及に伴う新品ソフト需要拡大に加え、トレーディングカード及びホビーが好調に推移し、新品分類全体の売上高が前年同期を上回りました。
- 2027年2月期の通期連結業績予想は、売上高435億円、営業利益20億円、経常利益20億円、親会社株主に帰属する当期純利益10億円で、直近に公表されている予想から修正はありません。
🤖 AI考察
テイツーの2027年2月期第2四半期決算は、売上高、各利益ともに大幅な伸長を見せました。特に営業利益、経常利益、中間純利益が3桁成長を達成しており、売上高の増加に加え、売上総利益率の改善が寄与したと考えられます。中古・新品ともにトレーディングカードとゲームの好調が報告されており、リユース市場の拡大を背景とした同社の事業戦略が奏功していると見ることができます。
9979|大庄
1016.0
▲ +0.59%
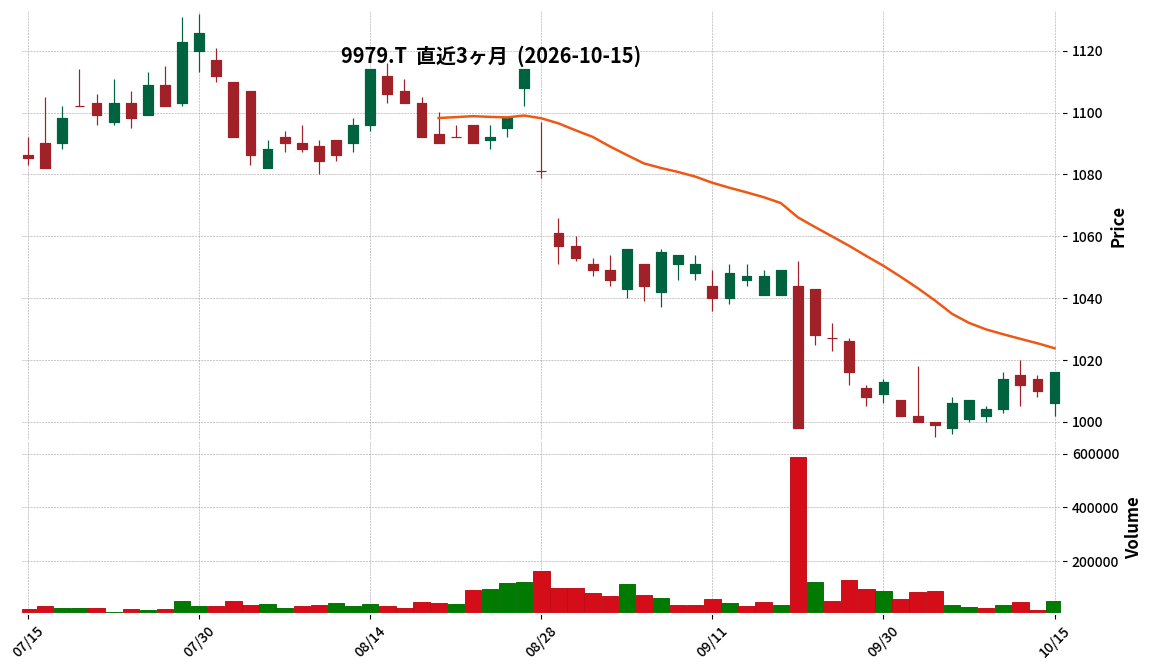
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大庄は2026年8月期の連結決算において、売上高530億88百万円(前年同期比1.0%増)を記録しました。
- 営業利益は9億15百万円(同23.5%減)、経常利益は9億14百万円(同23.6%減)となりました。
- 親会社株主に帰属する当期純利益は3億94百万円(同66.4%減)でした。
- 1株当たり当期純利益は18円78銭です。
- 2027年8月期の連結業績予想では、売上高543億60百万円(同2.4%増)、営業利益10億50百万円(同14.7%増)、親会社株主に帰属する当期純利益5億80百万円(同47.2%増)を見込んでいます。
- 年間配当金は2026年8月期、2027年8月期(予想)ともに1株当たり14円00銭(中間6円00銭、期末8円00銭)を予定しています。
🤖 AI考察
2026年8月期連結決算では増収を達成したものの、利益面では前年同期比で大幅な減益となりました。これは、売上高が堅調に推移する一方で、原価や販管費などのコスト増加が利益を圧迫した可能性を示唆しています。次期予想では増収増益を見込んでいるため、今後の施策や市場環境の変化が業績にどのように影響するかが注目されます。
5527|G-propetec
807.0
▼ -0.37%
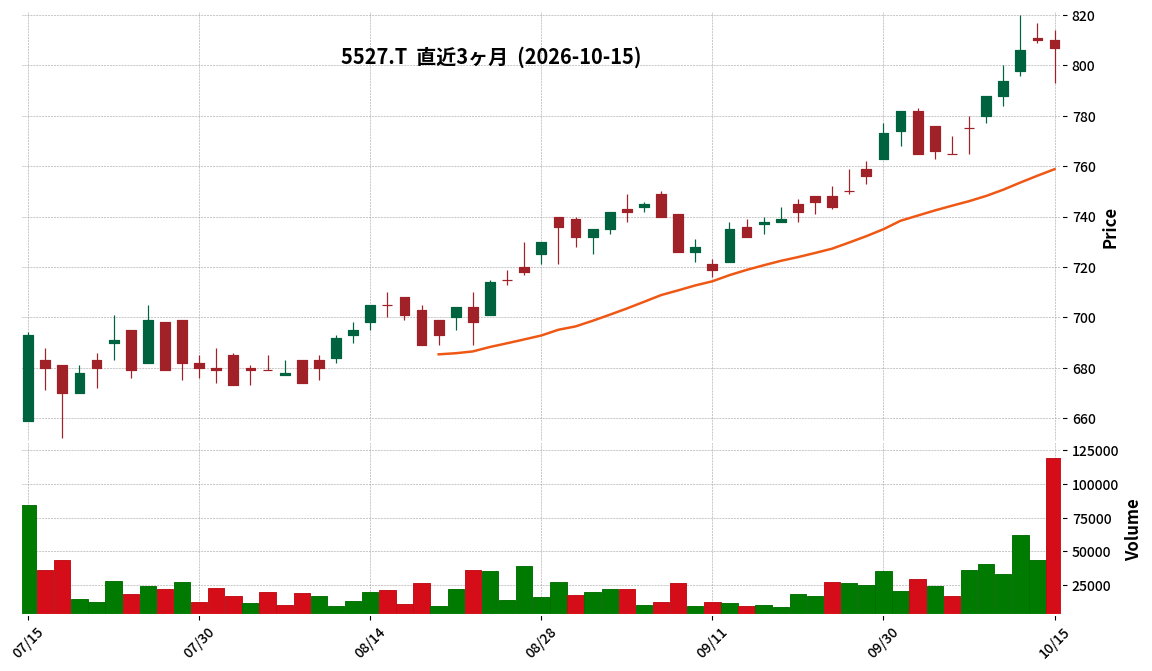
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社property technologies(コード番号:5527)は、2026年10月15日開催の取締役会において、配当予想の修正(増配)および株主優待制度の変更・拡充を決議しました。
- 2026年11月期の年間配当金予想は、前回発表予想の1株あたり25円00銭から、今回修正予想で7円増額し、1株あたり32円00銭となります。
- 配当予想修正の理由として、当期の業績動向や今後の財務状況等を総合的に勘案したことが挙げられています。
- 株主優待制度は、保有株式数300株以上を対象に、従来のQUOカード5,000円分から電子ギフト6,000円分に変更・拡充されます。
- 変更後の株主優待制度は、2026年11月末日現在の株主名簿に記載された株主から適用されます。
🤖 AI考察
今回の発表は、同社が株主還元策を強化する姿勢を示していると捉えられます。配当金の増額に加え、株主優待の内容をより魅力的な電子ギフトに変更し、価値を向上させることで、既存株主への感謝と新規投資家の誘致を目指していると推測されます。これらの施策は、同社の株価評価に影響を与える可能性があると考えられます。
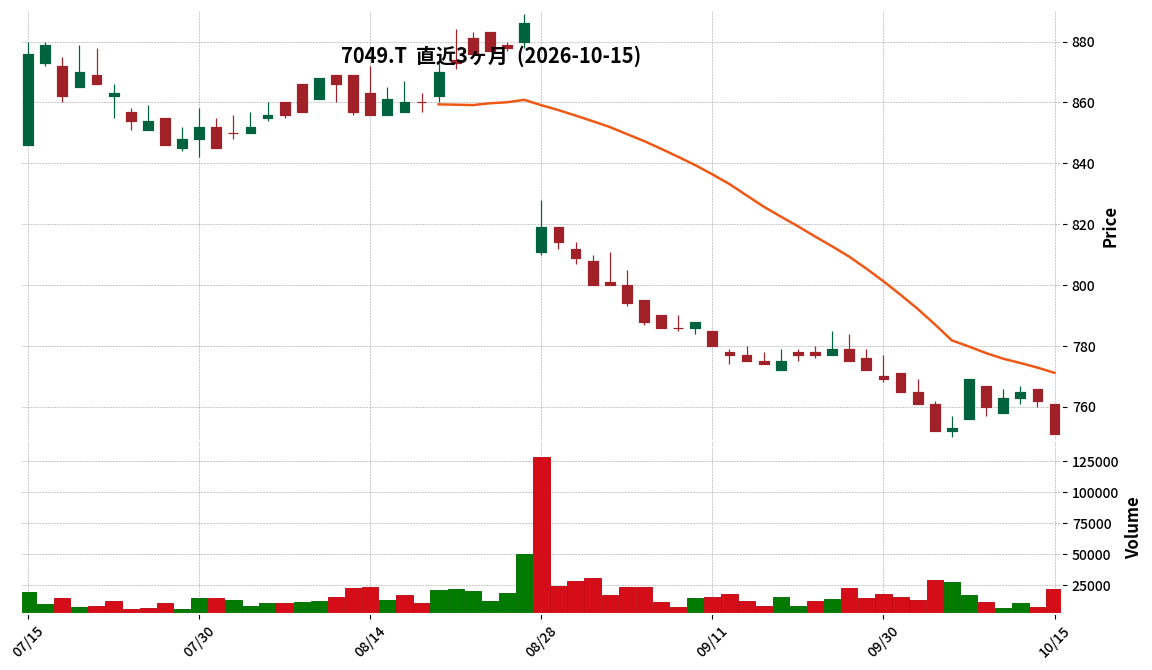
7049|G-識学
751.0
▼ -1.44%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期累計の連結売上高は2,662百万円(前年同期比▲27.6%)でした。
- 同期間の連結営業利益は▲156百万円(前年同期840百万円の黒字から赤字に転換)となりました。
- 売上高減少の主因はファンド事業の売上高が前年同期の1,024百万円から60百万円へと大幅に減少したことによるものです。
- 組織コンサルティング事業の売上高は2,191百万円(前年同期比▲5.7%)、営業利益は▲16百万円(前年同期10百万円の黒字から赤字に転換)でした。
- スポーツエンタテインメント事業の売上高は410百万円(前年同期比+25.3%)、営業利益は57百万円(前年同期78百万円から減少)でした。
🤖 AI考察
G-識学の2027年2月期第2四半期決算では、ファンド事業における前年同期の売上計上が剥落したことにより、連結業績が大幅な減収減益となりました。組織コンサルティング事業はM&A関連費用計上もあり営業損失を計上しており、主力のコンサルティング事業における今後の戦略が注目されます。一方、スポーツエンタテインメント事業は増収を達成しており、事業構造の変化や各セグメントの収益性改善が今後の経営課題として挙げられると考えられます。
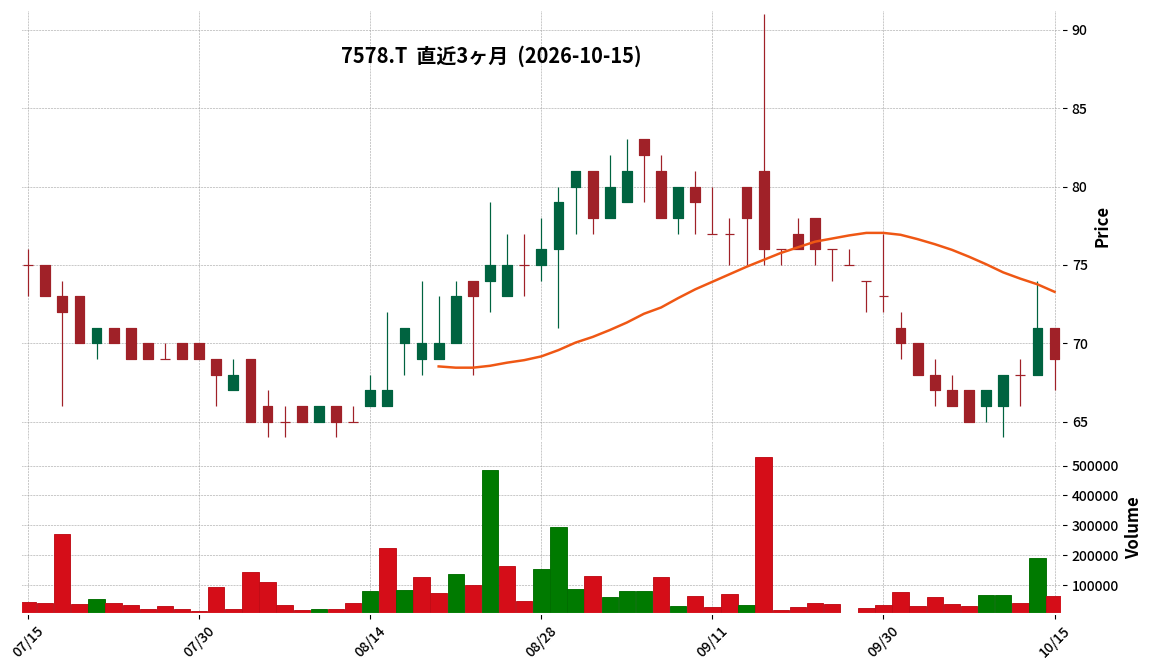
7578|ニチリョク
69.0
▼ -2.82%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ニチリョクは、2026年4月16日付で公表したグロースパートナーズ株式会社(GP社)との資本業務提携に基づき、協働を開始しました。
- 協働は営業力の強化、マーケティングの高度化、コスト構造の改革、IR活動の強化の4つのプロジェクトを推進しています。
- 営業力の強化として、商材ごとのトークスクリプトと営業ツールを整備し、2026年10月1日に支店機能統合と同時に現場展開を開始しました。
- マーケティングでは広告媒体別の費用対効果の可視化と月次検証、コスト構造改革では販売費及び一般管理費の見直しや支店管理業務の本社集約などを進めています。
- IR活動の強化として、2026年9月15日付で抽選式株主優待制度の対象に納骨堂及び終活関連サービスを追加しました。
🤖 AI考察
本IR情報からは、ニチリョクが事業環境の変化に対応するため、具体的な施策を通じて収益力向上を目指していることが示唆されます。GP社との協働体制で、営業活動の標準化やデータに基づいたマーケティング、固定費削減といった経営基盤の強化が図られていると見られます。今後の施策進捗と、それらが業績に与える影響が注目されるでしょう。
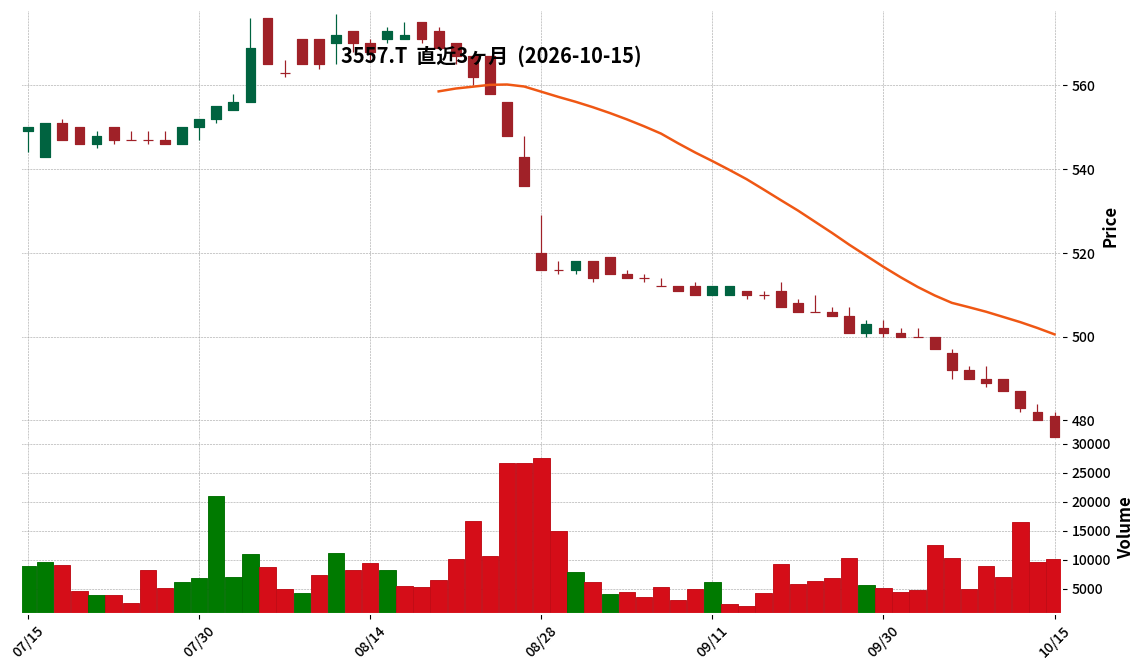
3557|G-U&C
476.0
▼ -0.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ユナイテッド&コレクティブ株式会社は、2026年4月14日発表の「2026年2月期決算短信[日本基準](非連結)」の一部訂正を発表した。
- 訂正内容は、サマリー情報の「(3)キャッシュ・フローの状況」と、「1.経営成績等の概況(3)当期のキャッシュ・フローの概況」、「3.財務諸表及び主な注記(4)キャッシュ・フロー計算書」の3箇所に及ぶ。
- 2026年2月期の投資活動によるキャッシュ・フローは、訂正前の「△602百万円」から「△402百万円」に訂正された。
- 2026年2月期の現金及び現金同等物の期末残高は、訂正前の「1,318百万円」から「1,518百万円」に訂正された。
- 投資活動によるキャッシュ・フローの減少額は、訂正前は602,162千円であったが、訂正後には402,162千円に変更された。
- 現金及び現金同等物の増減額は、訂正前の△161,293千円から、訂正後には38,706千円の増加に変更された。
🤖 AI考察
今回の訂正は、主に2026年2月期の投資活動によるキャッシュ・フローの数値に誤りがあったことが原因とされており、それに伴い現金及び現金同等物の期末残高も修正されました。投資活動によるキャッシュ・フローの減少幅が縮小し、期末の現金同等物が増加したことは、企業の流動性に関する見方に影響を与える可能性があります。投資家は、これらの数値修正が企業の財務状況の認識にどのような影響を与えるかを確認することが重要と考えられます。
293A|P-BABY JOB
950.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-BABY JOBの2027年2月期第2四半期決算説明資料が2026年10月15日に発表されました。
- 第2四半期の売上高は2,687百万円(前年同期比+33.8%)、営業利益は298百万円(前年同期比+138.2%)、親会社株主に帰属する中間純利益は192百万円(前年同期比+153.4%)となりました。
- 主要事業である紙おむつサブスク契約保護者数は177,492名(前期末比+38.9%)、契約施設数は10,327施設(前期末比+11.0%)に増加しました。
- 通期予想に対する第2四半期末時点の進捗率は、売上高48.5%、営業利益69.1%、親会社株主に帰属する中間純利益68.3%です。
- 連結貸借対照表では、資産合計が前期末から180百万円増加し1,706百万円、負債合計が39百万円増加し697百万円、純資産合計が174百万円増加し879百万円となりました。
🤖 AI考察
売上高と各利益が前年同期比で大幅に増加しており、特に営業利益は138.2%増と高い成長率を示している点が注目されます。紙おむつサブスクリプションサービスの契約保護者数と契約施設数が順調に増加していることが、業績拡大の主要因と考えられます。通期予想に対する利益の進捗率が高いことから、今後の推移が引き続き注目されるでしょう。
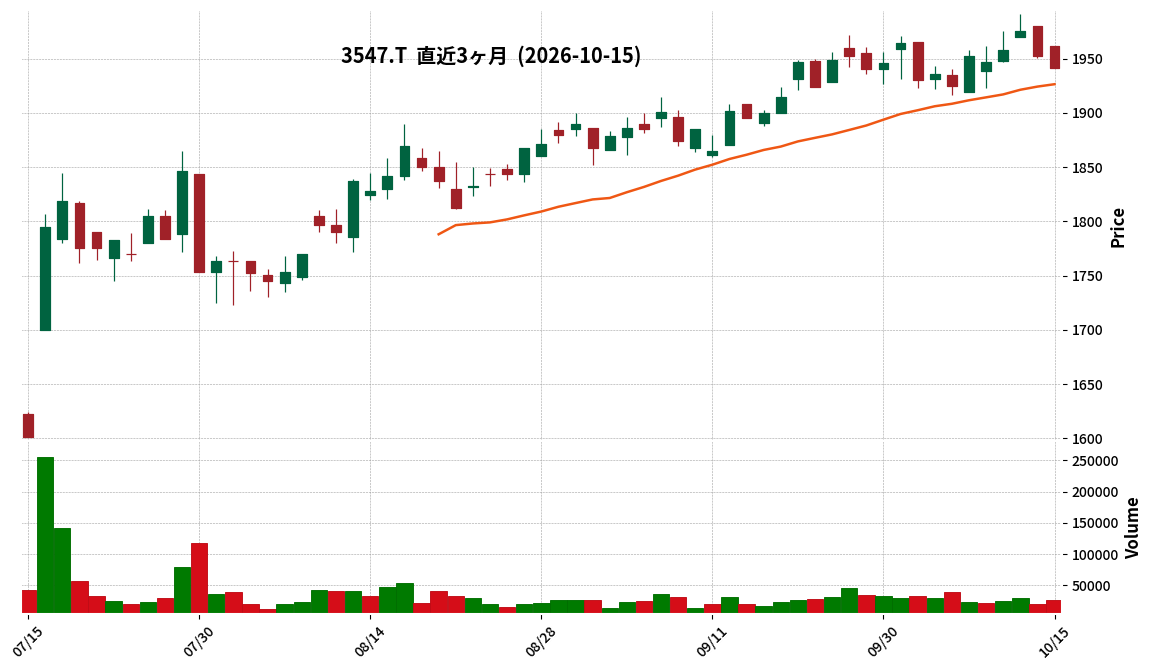
3547|ユニシアHD
1941.0
▼ -0.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期連結累計期間の売上高は27,358百万円(前年同期比75.0%増)を記録しました。
- 営業利益は1,226百万円(同18.8%増)、経常利益は1,123百万円(同5.3%増)となりました。
- 親会社株主に帰属する四半期純利益は517百万円(同38.8%減)となりました。
- 当四半期連結会計期間より、株式会社ピソラがユニシアグループに参画し、連結範囲が変更されています。
- ハウスミール事業については、株式会社鮮冷への事業譲渡を決定し、事業譲渡損失引当金を計上しています。
🤖 AI考察
ユニシアHDの第3四半期決算では、売上高が大幅に増加し、EBITDAおよび営業利益も成長している点が注目されます。これは新規連結子会社の参画や積極的な新規出店戦略が寄与していると考えられます。一方で、親会社株主に帰属する四半期純利益が減少している背景には、ハウスミール事業の譲渡に伴う損失計上が影響している可能性があり、今後の事業ポートフォリオ再編の動向が市場の注目点となるでしょう。
5130|P-ヒロHD
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社P-ヒロHDは、2026年8月期の連結決算を発表しました。
- 連結売上高は2,404百万円(前期比6.5%減)、営業利益は150百万円(前期比27.4%減)、経常利益は134百万円(前期比39.0%減)、親会社株主に帰属する当期純利益は87百万円(前期比26.0%減)となりました。
- セグメント別では、コンシューマ通信事業の売上高は2,341百万円(前期比3.9%減)、Zeta事業の売上高は21百万円(前期比73.8%減)、その他事業の売上高は41百万円(前期比20.4%減)でした。
- 2026年8月期末の自己資本比率は20.0%(前期末15.1%)に改善しました。
- 2027年8月期の連結業績予想として、売上高2,676百万円(前期比11.3%増)、営業利益178百万円(前期比18.9%増)、経常利益166百万円(前期比23.9%増)、親会社株主に帰属する当期純利益101百万円(前期比15.3%増)を見込んでいます。
🤖 AI考察
P-ヒロHDの2026年8月期は、売上高、各利益ともに前期比で減少しました。特にZeta事業は大阪・関西万博関連需要の反動や先行投資の影響で大幅な減収減益となっており、事業環境の変化への対応が今後の焦点と考えられます。一方で、自己資本比率の改善や、2027年8月期の業績予想で増収増益を見込んでいる点は、事業構造の転換や今後の成長戦略への期待を示す可能性があります。
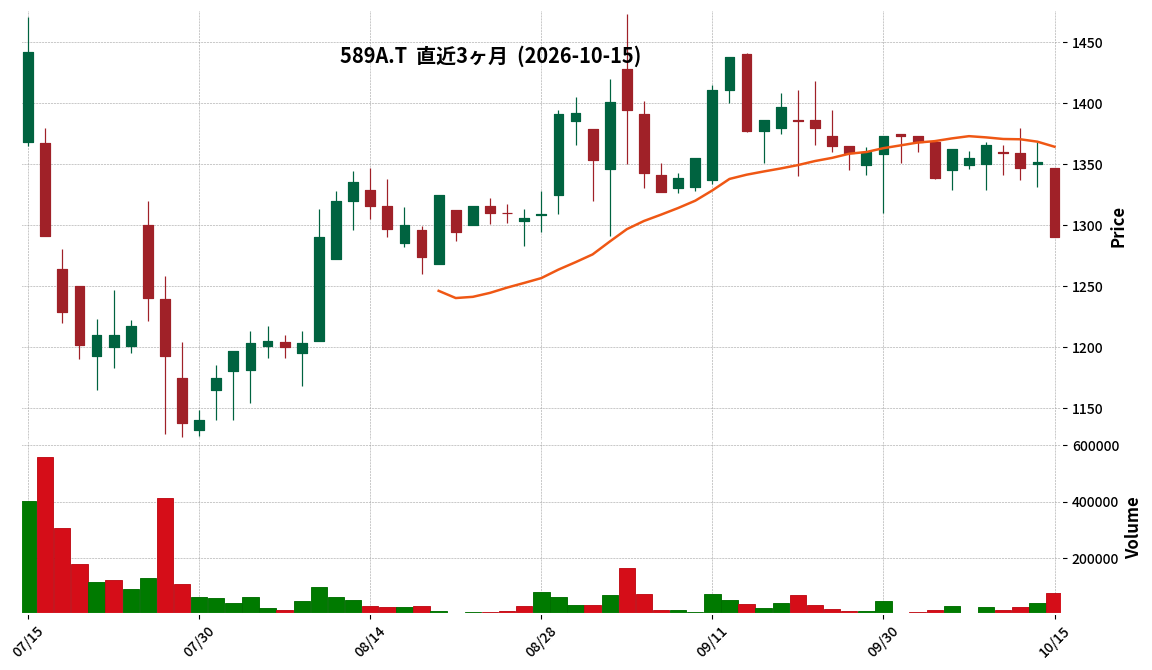
589A|G-ネイス
1290.0
▼ -4.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ネイスは2026年8月期通期決算を発表し、売上高は3,654百万円(計画比+0.1%、前年同期比+28.0%)、経常利益は606百万円(計画比▲10.8%、前年同期比+69.0%)で着地しました。
- 当期は過去最高となる47店舗を新規出店し、会費値上げ等の施策を実施。一方、四谷校における火災発生の影響や期中の組織強化が利益を押し下げる要因となりました。
- 2027年8月期の見通しとして、売上高4,350百万円(前年同期比+19.0%)、経常利益450百万円(前年同期比▲25.8%)を計画しており、58店舗の新規出店を予定しています。
- 財務面では、公募増資等により現預金が868百万円増加し、自己資本比率は15.1%から33.5%へ改善しました。
- 体操教室事業では、新規フランチャイズ加盟が順調に進み、スタジオアリス社の新子会社「株式会社アリスネクストベース」による北海道初出店が2026年11月に決定しました。
🤖 AI考察
G-ネイスの2026年8月期決算は、売上高と経常利益が大幅な増益を達成したものの、経常利益は計画を下回りました。これは、新規出店や会費値上げによる増収効果があった一方で、四谷校の火災や今後の成長に向けた組織強化費用が一時的に利益を圧迫したと見られます。来期はさらなる店舗拡大を計画しており、組織強化の投資が将来の売上・利益成長にどのように寄与していくか、その進捗が注目されるポイントと考えられます。
602A|P-レックス
560.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-レックスは、2026年10月15日開催の取締役会において、完全子会社である合同会社ユメカタリストを吸収合併することを決定しました。
- 本合併の目的は、合同会社ユメカタリストの事業内容を統合し、経営管理体制を一元化することで、経営の効率化、経営資源の有効活用、および企業価値の一層の向上を図ることです。
- 合併効力発生日は2026年12月1日(予定)であり、2026年11月26日開催予定の臨時株主総会での承認が条件となります。
- 存続会社は株式会社レックスアドバイザーズ(P-レックス)、消滅会社は合同会社ユメカタリストとなります。
- 本合併は完全子会社との吸収合併であるため、株式及び金銭等の割当てはありません。
🤖 AI考察
今回の吸収合併は、完全子会社を対象とした経営管理体制の一元化と効率化を主眼としたものであると考えられます。これにより、グループ内のリソース配分が最適化され、長期的な企業価値向上に寄与する可能性があります。合併に伴う具体的な業績影響については現在精査中とされており、今後の情報開示が注目されます。
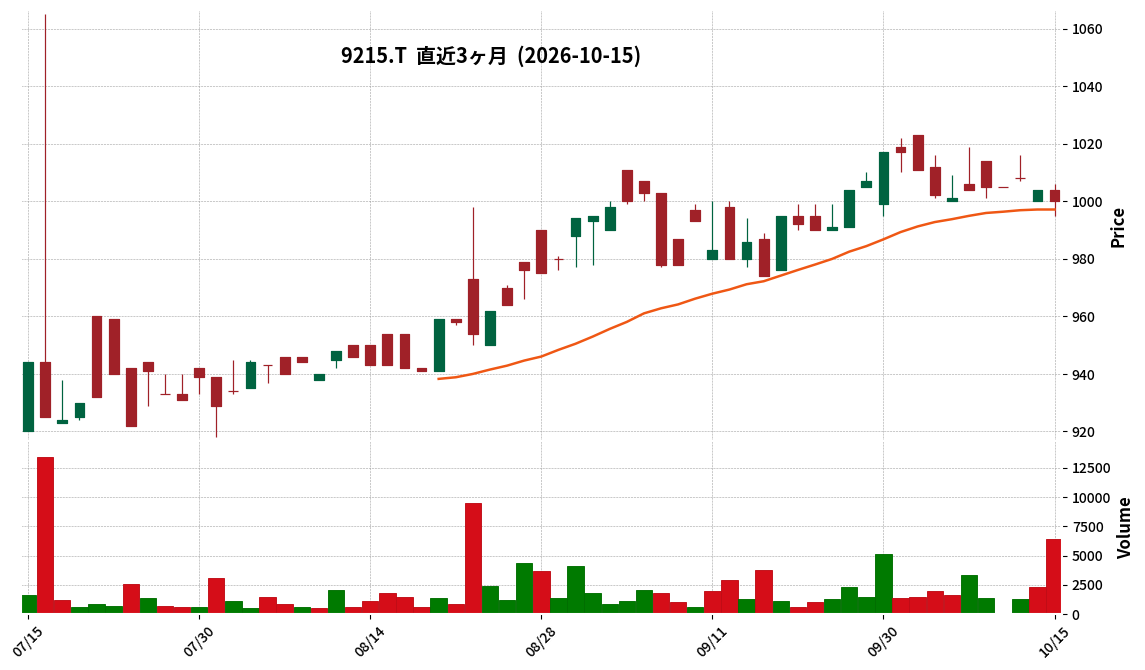
9215|G-CaSy
1000.0
▼ -0.40%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-CaSyの2026年11月期第3四半期連結累計期間(2025年12月1日~2026年8月31日)の売上高は15億96百万円で、前年同期比16.0%増となりました。
- 同期間の営業利益は△0百万円、経常利益は1百万円(前年同期比△94.1%)、親会社株主に帰属する四半期純利益は△1百万円となりました。
- 1株当たり四半期純利益は△0.73円です。
- 2026年11月期通期の連結業績予想が修正されており、売上高2,150百万円(対前期増減率11.9%増)、営業利益△50百万円、経常利益△48百万円、親会社株主に帰属する当期純利益△51百万円を見込んでいます。
- 連結財政状態では、第3四半期末の総資産は740百万円、純資産は273百万円、自己資本比率は36.9%です。
🤖 AI考察
売上高は前年同期比で増加傾向にありますが、各利益項目が前年同期比で減少または損失となっている点が注目されます。特に、親会社株主に帰属する四半期純利益が損失に転じたこと、および通期業績予想が下方修正されたことは、投資家にとって注視すべき点と考えられます。一方で、家事支援サービス市場の需要増加や行政の補助拡充といった事業環境は、同社の今後の成長を後押しする可能性もあります。
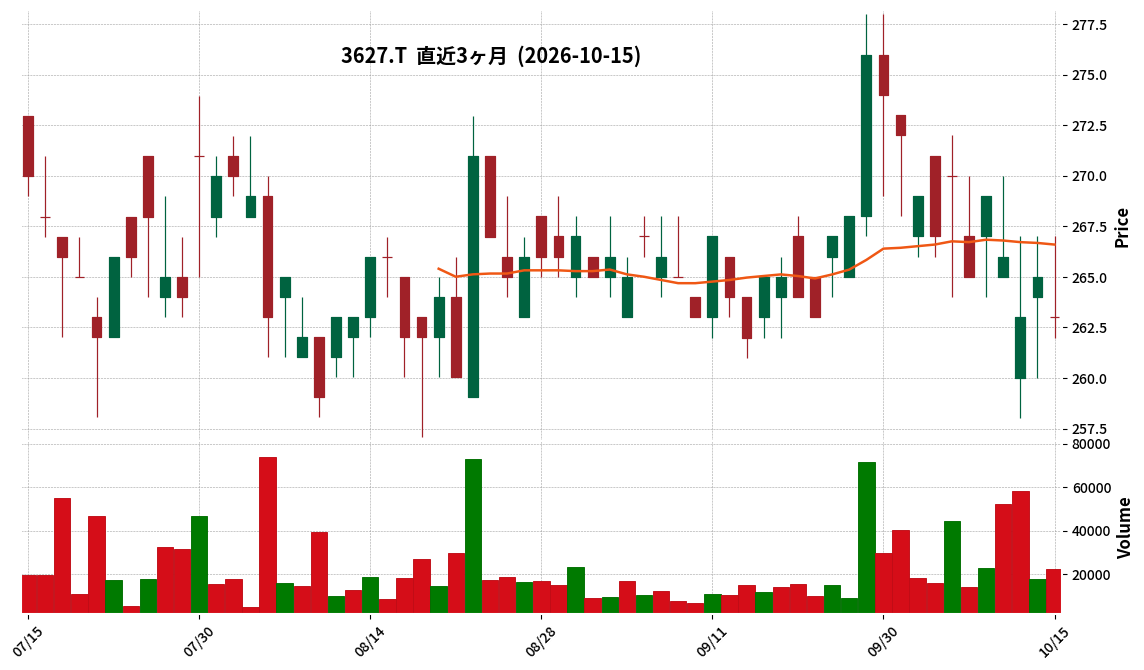
3627|テクミラ
263.0
▼ -0.75%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- テクミラホールディングスは、2027年2月期第2四半期決算を発表した。
- 連結売上高は52億9,700万円(前年同期比9%増)、調整後EBITDAは4億800万円(同334%増)を記録した。
- 経常利益は3,200万円(前年同期の1億8,000万円の赤字から改善)、親会社株主に帰属する中間純利益は5,500万円の赤字(前年同期の2億600万円の赤字から改善)となった。
- ライフデザイン事業セグメントでは、新作ゲーム「カルドセプトビギンズ」の販売が貢献し、前年同期比46%の増収、セグメント利益は黒字転換した。
- IoT&デバイス事業セグメントは、半導体メモリ高騰や供給制限などの外部環境影響を受けつつも、前年同期比で増収を維持した。
🤖 AI考察
テクミラホールディングスの第2四半期決算は、売上高および調整後EBITDAの大幅な増加が注目されます。特にライフデザインセグメントにおける新作ゲームの好調が連結業績を牽引し、経常利益の黒字転換に大きく貢献したと考えられます。一方で、IoT&デバイス事業では外部環境の影響が見られ、今後の動向が注目される可能性があります。
362A|P-エクシオHD
4950.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-エクシオHDは、2026年10月15日開催の取締役会で株式分割及びそれに伴う定款の一部変更を決議した。
- 2026年10月31日(土曜日)を基準日として、普通株式1株につき10株の割合で分割する。
- 株式分割後の発行済株式総数は2,100,000株、発行可能株式総数は8,400,000株となる。
- 株式分割の効力発生日は2026年11月2日(月曜日)で、資本金の額の変更はない。
- 今回の株式分割に伴い、既存の新株予約権(第1回〜第5回)の行使価額および目的となる株式の数が調整される。
🤖 AI考察
今回の株式分割は、投資単位当たりの金額を引き下げることで、株式の流動性向上と投資家層の拡大を目的としていると説明されています。これにより、より多くの投資家が同社株式にアクセスしやすくなる可能性が考えられます。また、発行可能株式総数も増加することから、今後の柔軟な資金調達や組織再編の選択肢を確保する狙いもあるかもしれません。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント