📌 本日のピックアップ
本日は103件のIR情報をお届けします。中でもG-トグルHD(652A)、塩野義薬(4507)、G-J・TEC(7774)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 652A|G-トグルHD
- 6768|タムラ製
- 4507|塩野義薬
- 7774|G-J・TEC
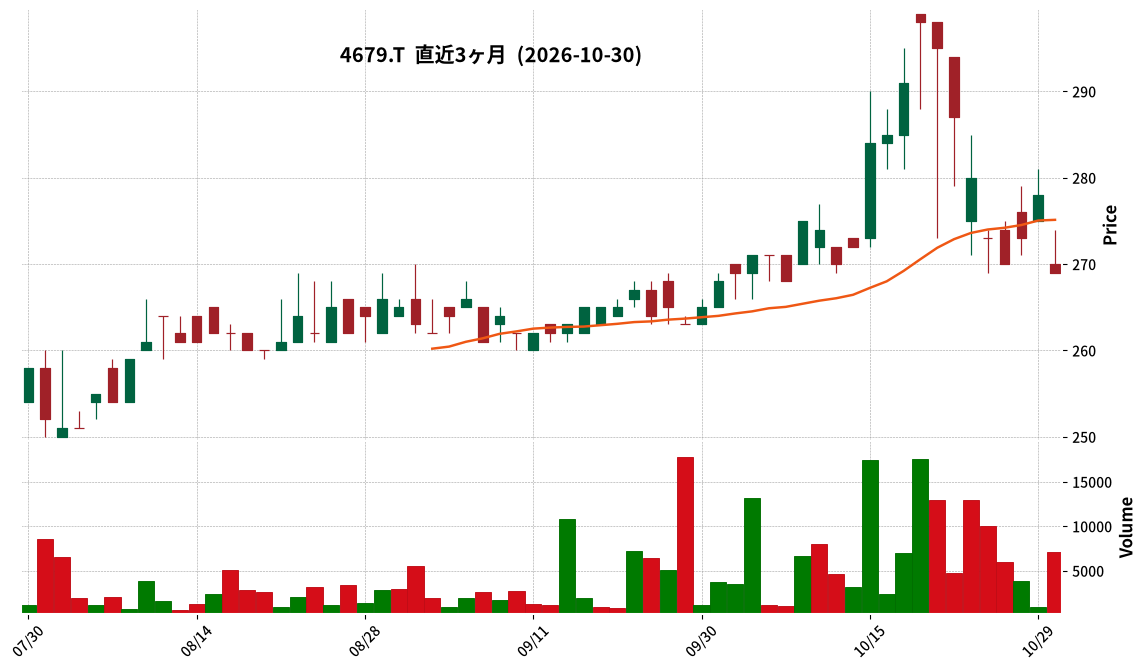
- 4679|田谷
- 5386|鶴弥
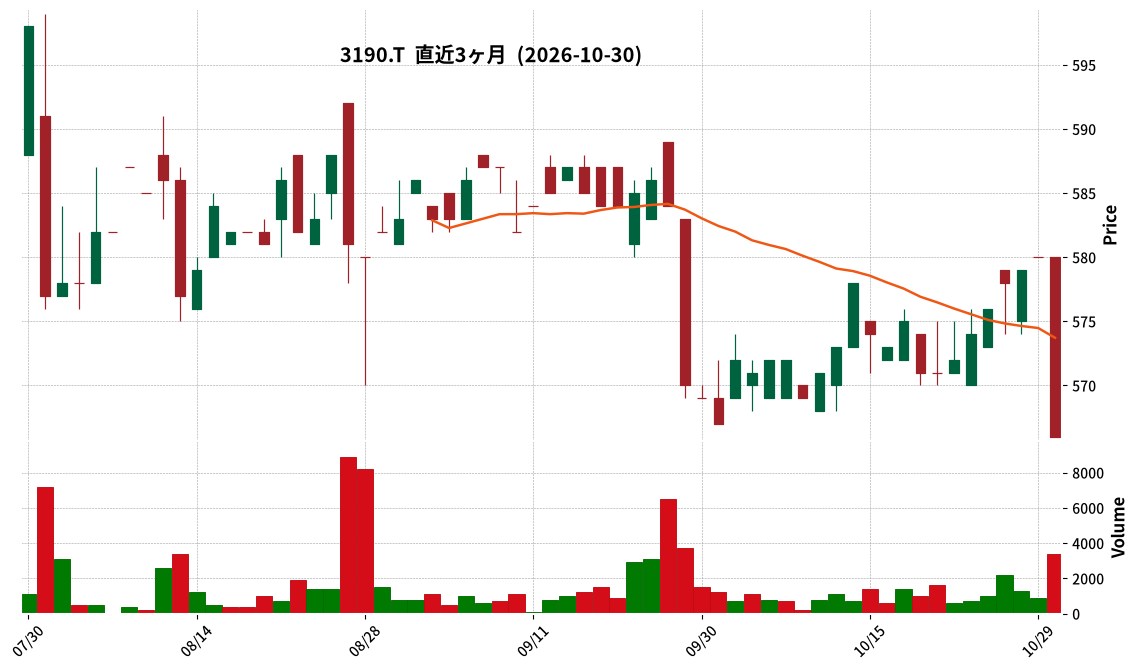
- 3190|ホットマン
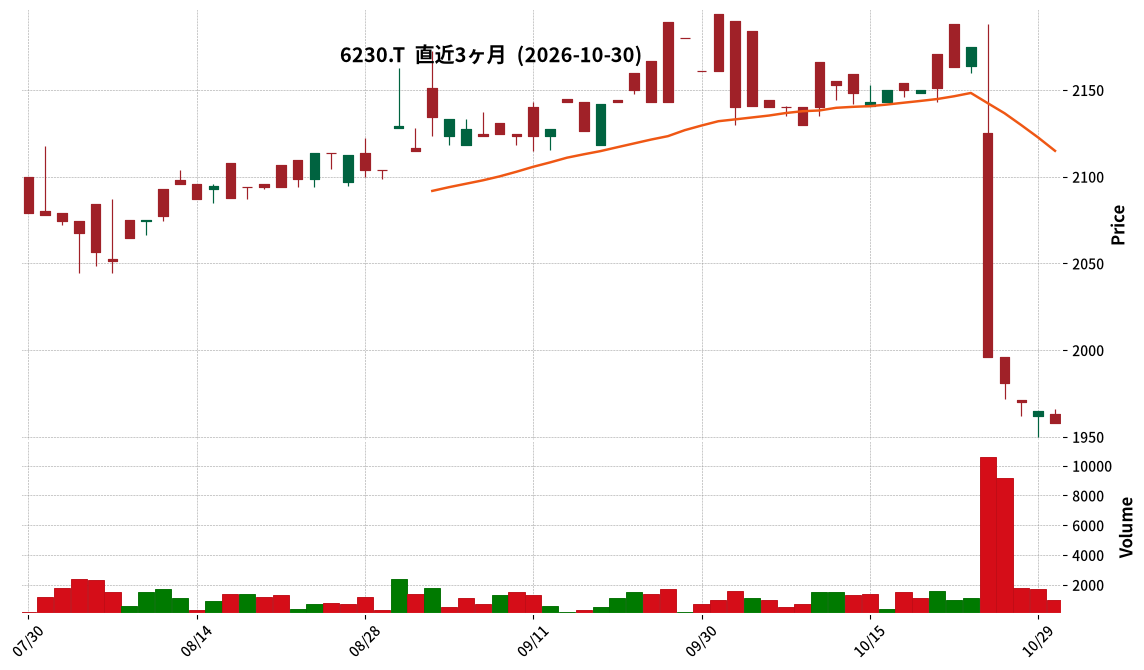
- 6230|SANEI
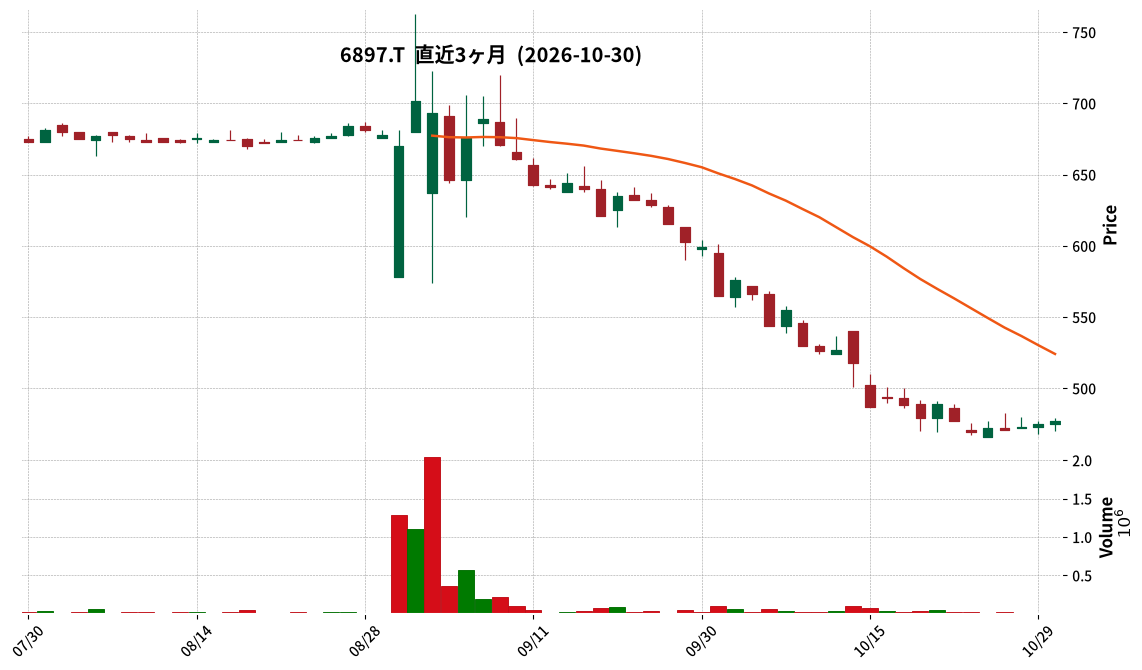
- 6897|ツインバード
- 8616|東海東京
- 9040|大宝運
- 1878|大東建
- 4709|IDホールディングス
- 5482|愛知鋼
- 5929|三和HD
- 7434|オータケ
- 9687|KSK
- 2768|双日
- 3776|BBタワー
- 8285|三谷産業
- 1942|関電工
- 3153|八洲電機
- 4410|ハリマ化成G
- 4568|第一三共
- 5257|ノバシステム
- 5440|共英製鋼
- 5491|日本金属
- 6325|タカキタ
- 6356|日ギア
- 6445|ジャノメ
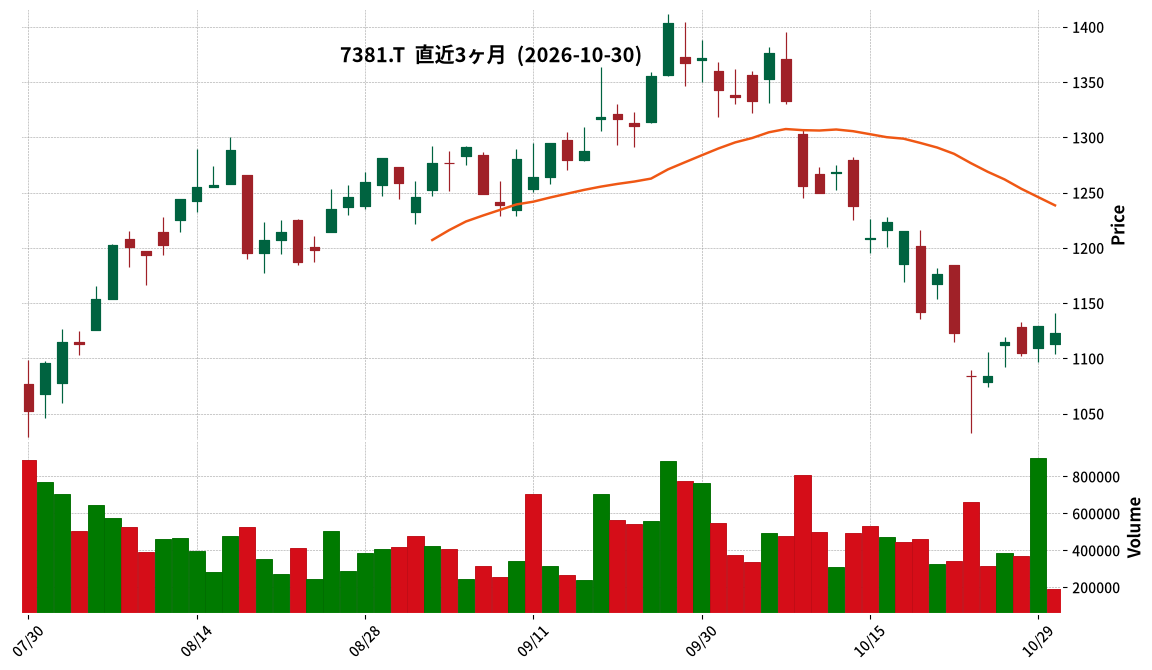
- 7381|CCIグループ
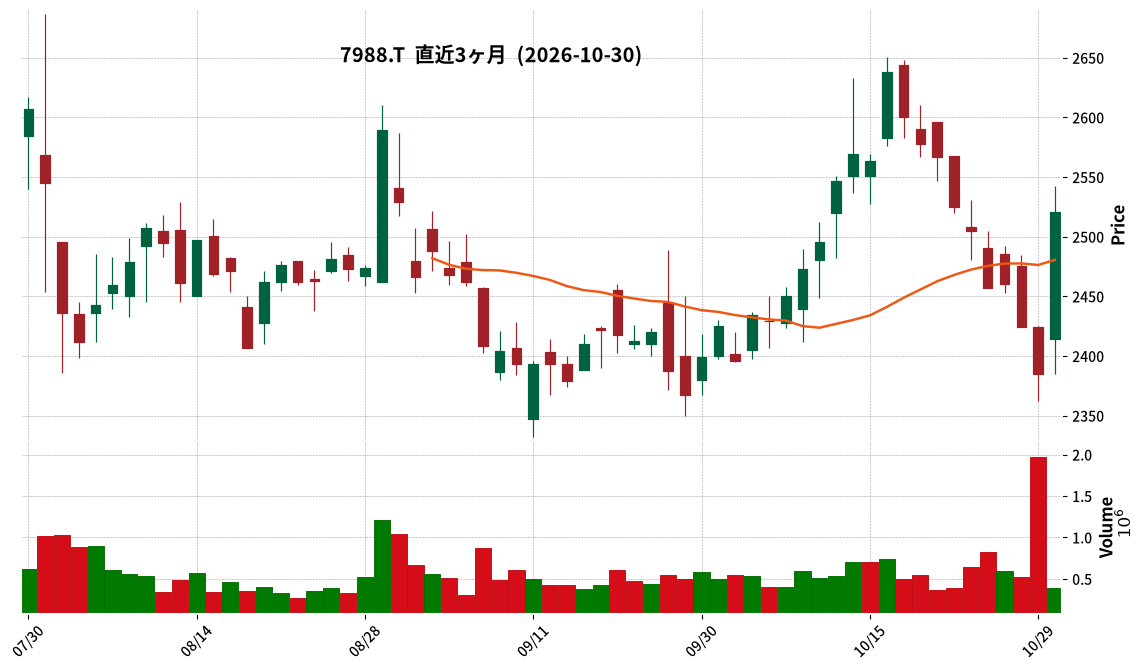
- 7988|ニフコ
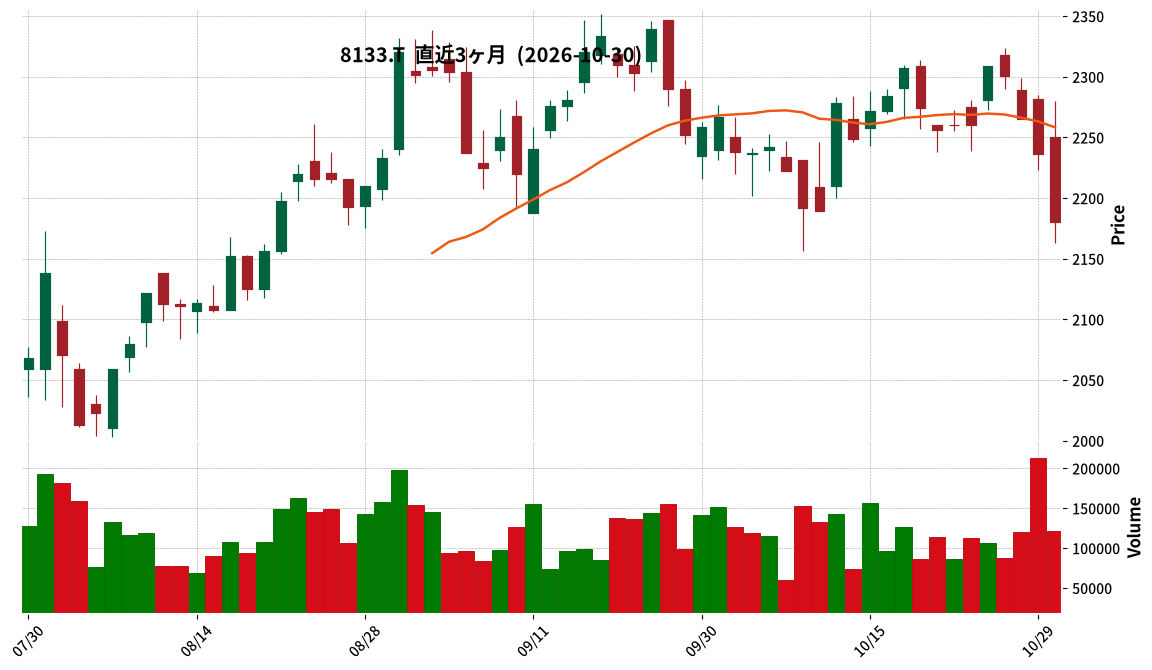
- 8133|エネクス
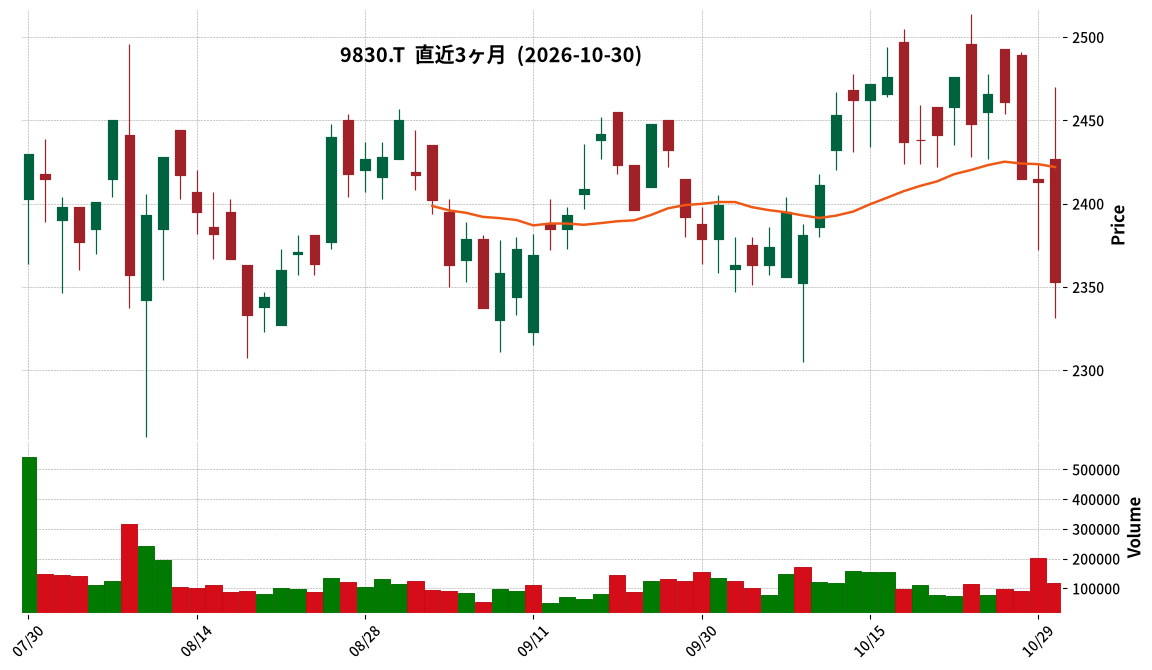
- 9830|トラスコ中山
- 2216|カンロ
- 4203|住友ベーク
- 4578|大塚HD
- 5410|合同鉄
- 5464|モリ工業
- 7741|HOYA
- 1850|南海辰村建設
- 1972|三晃金
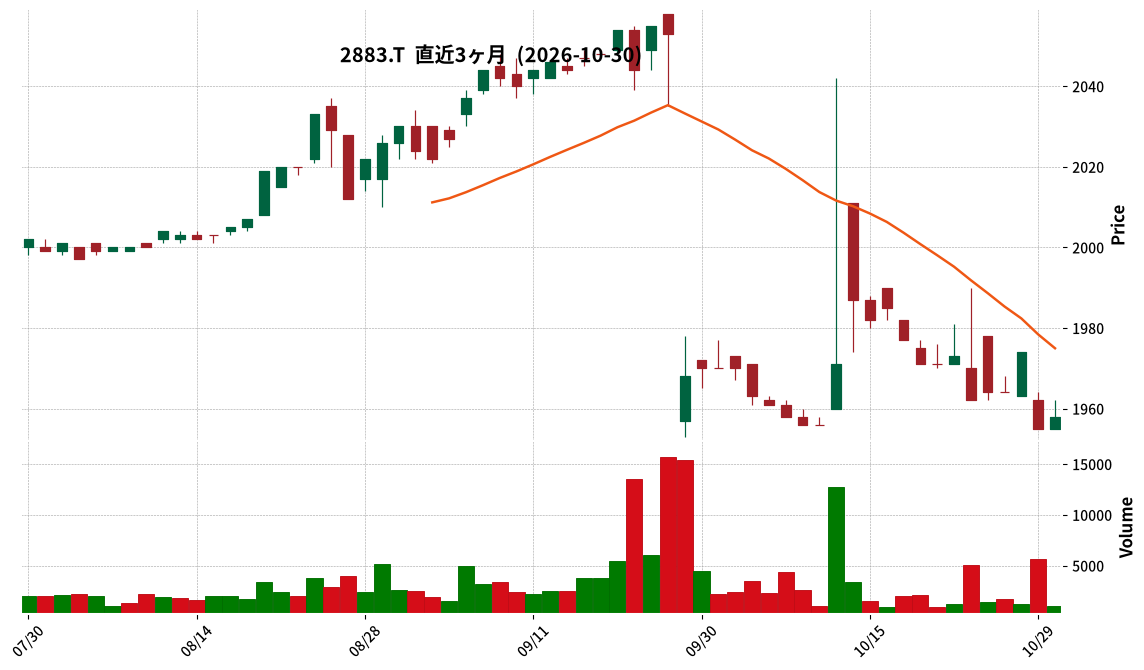
- 2883|大冷
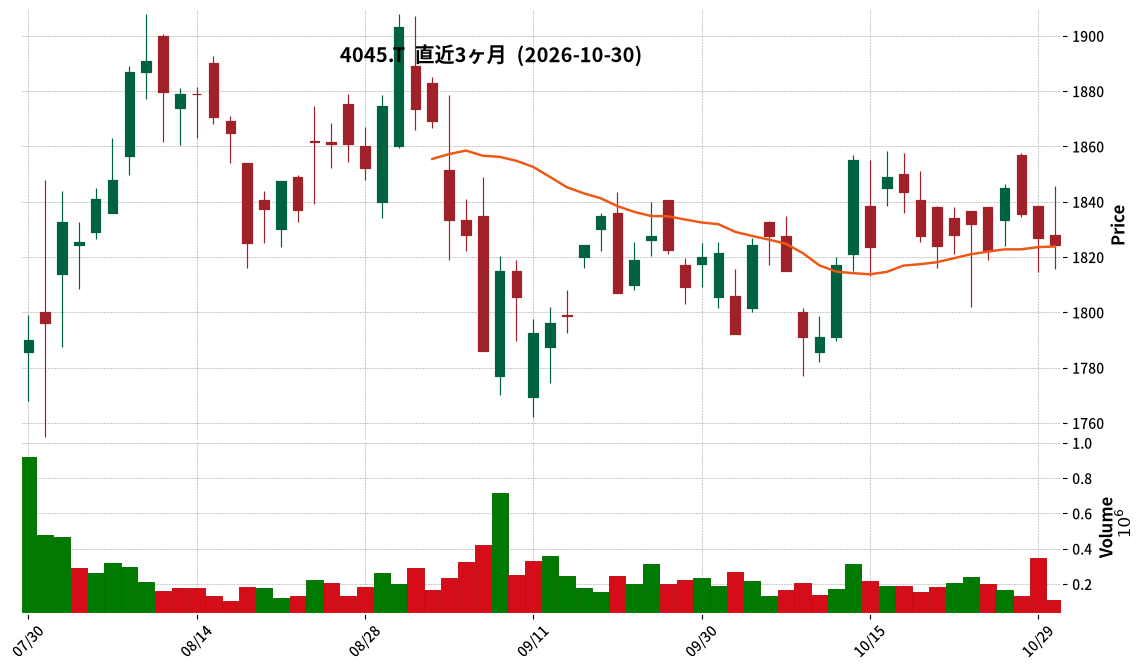
- 4045|東亜合
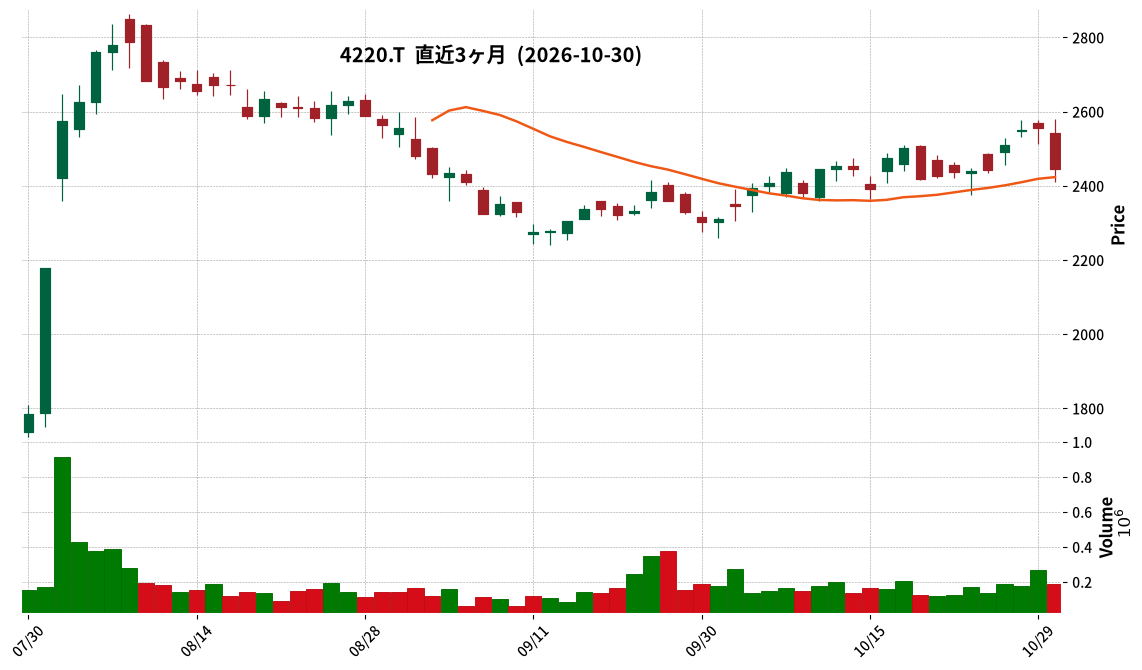
- 4220|リケンテクノス
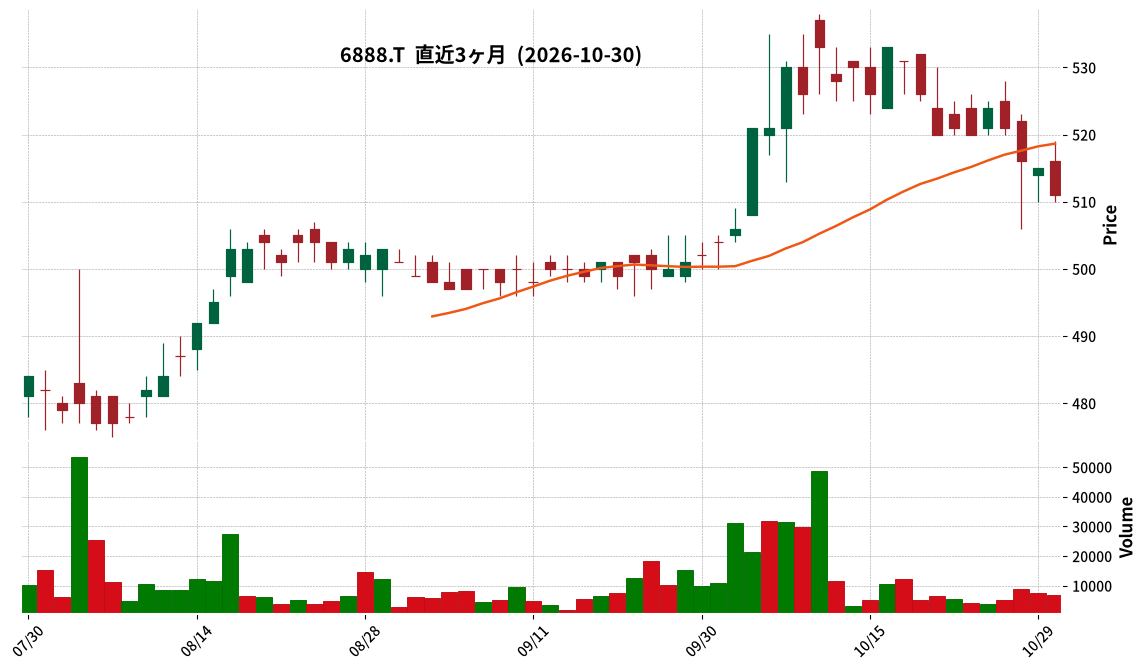
- 6888|アクモス
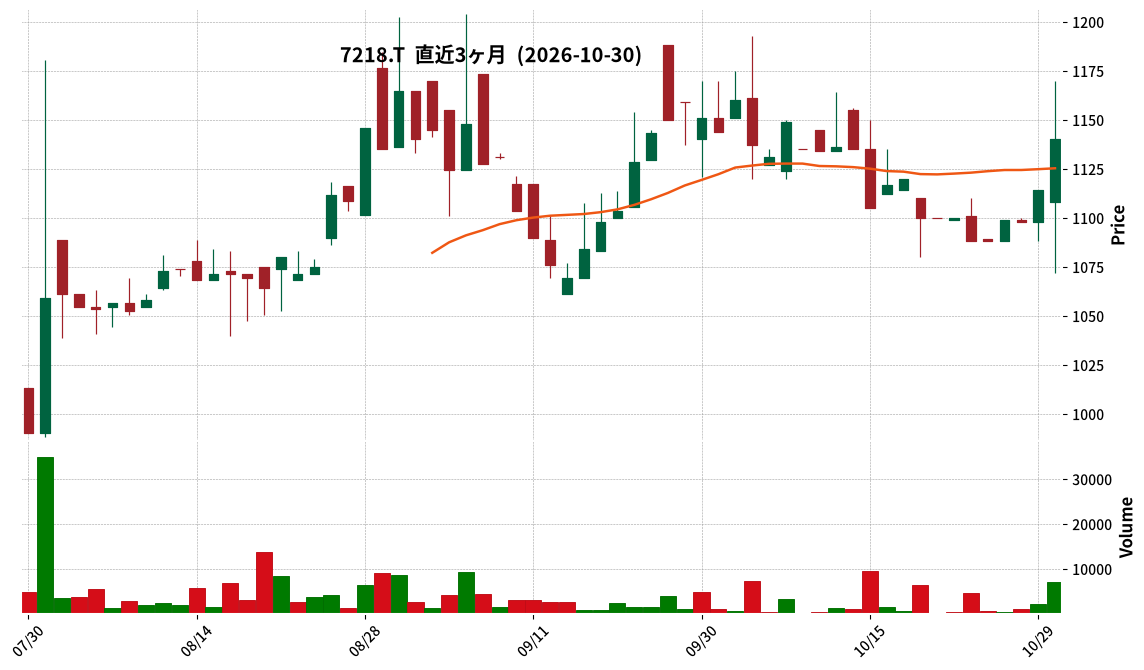
- 7218|田中精密
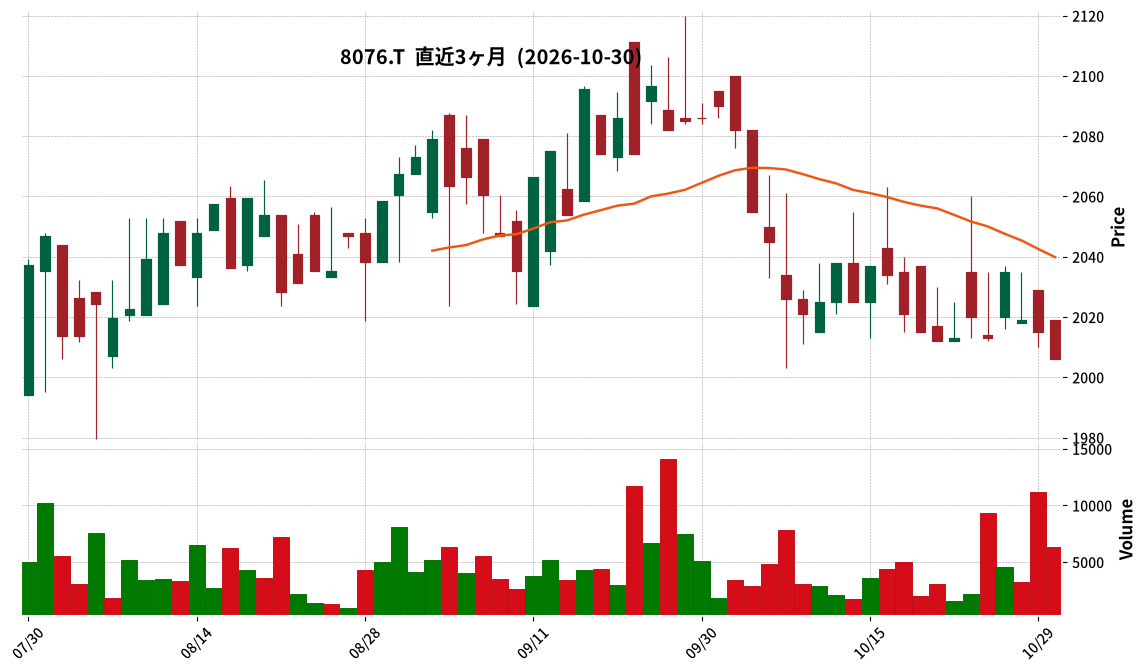
- 8076|カノークス
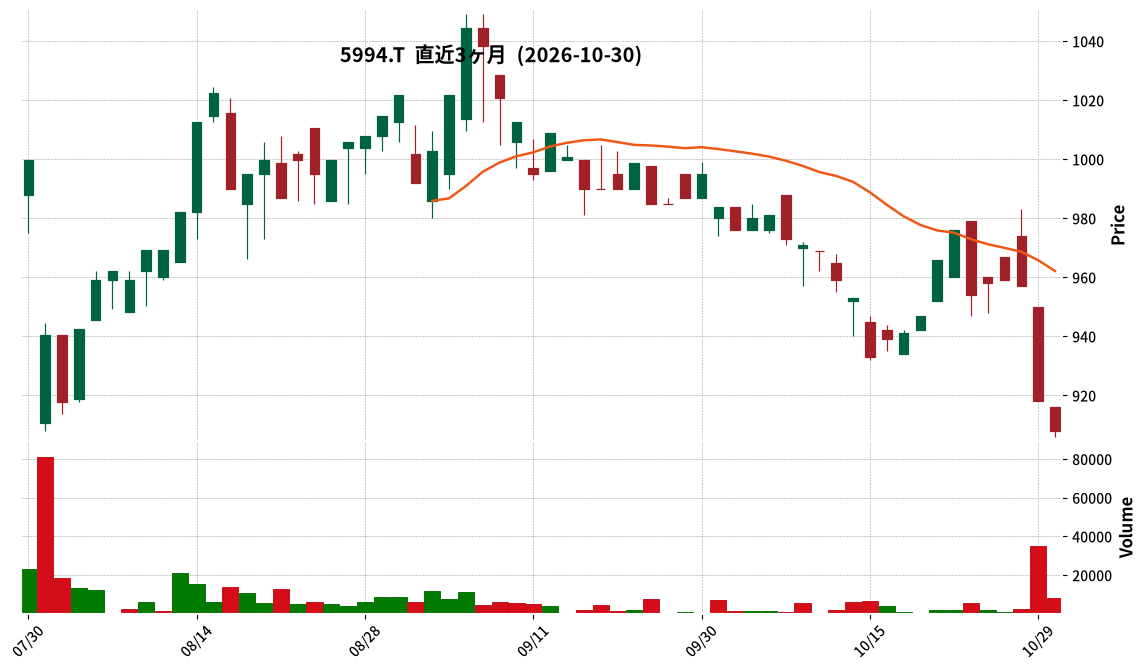
- 5994|ファインシンター
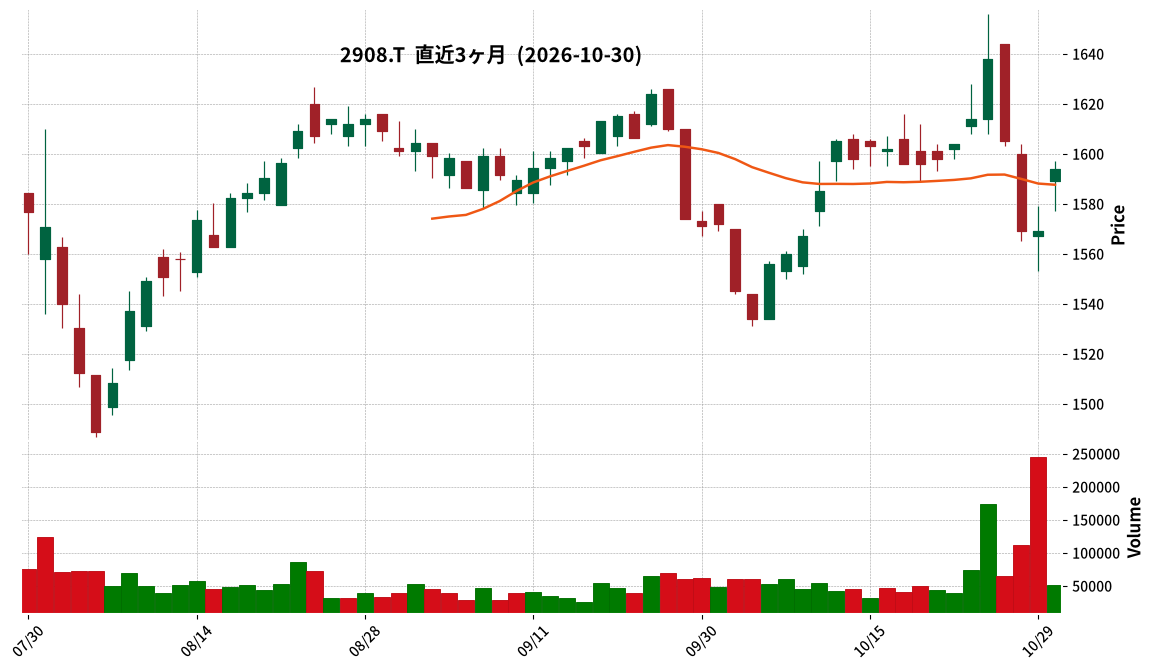
- 2908|フジッコ
- 7475|アルビス
- 1941|中電工
- 4015|G-ペイクラウドHD
- 4463|日華化学
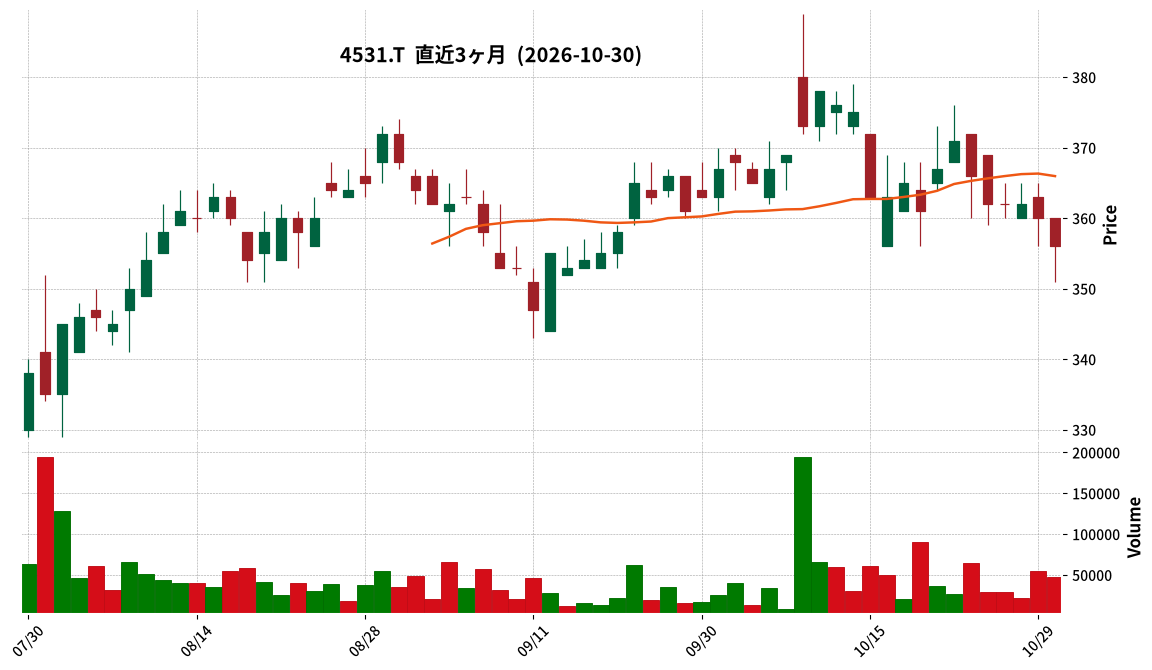
- 4531|有機薬
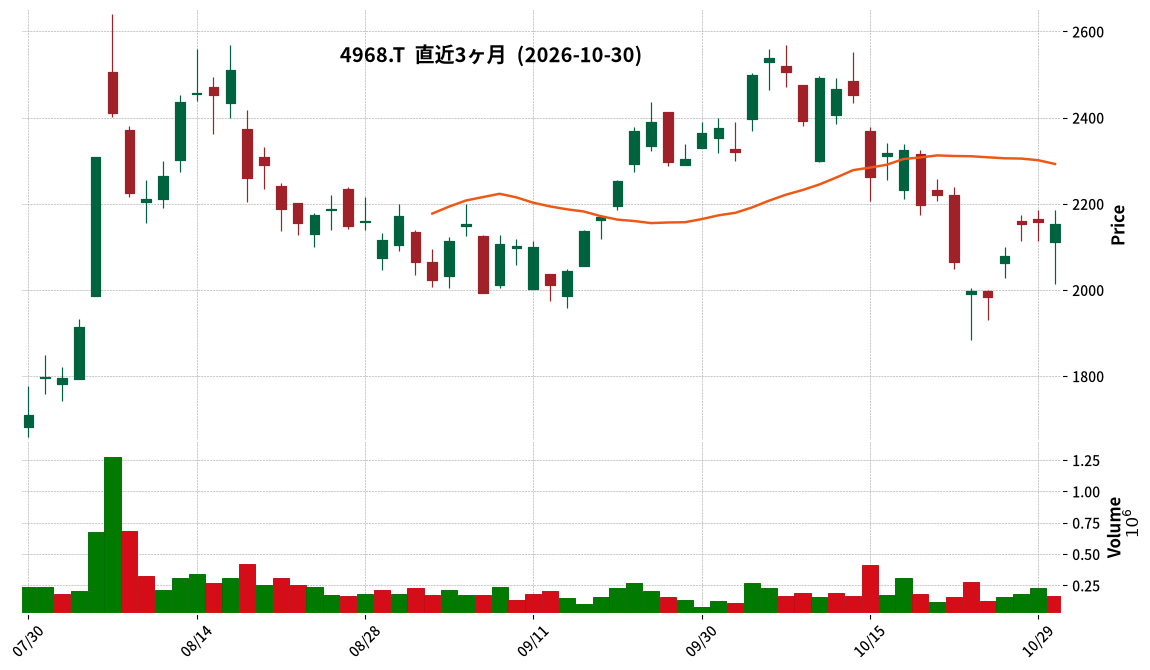
- 4968|荒川化学
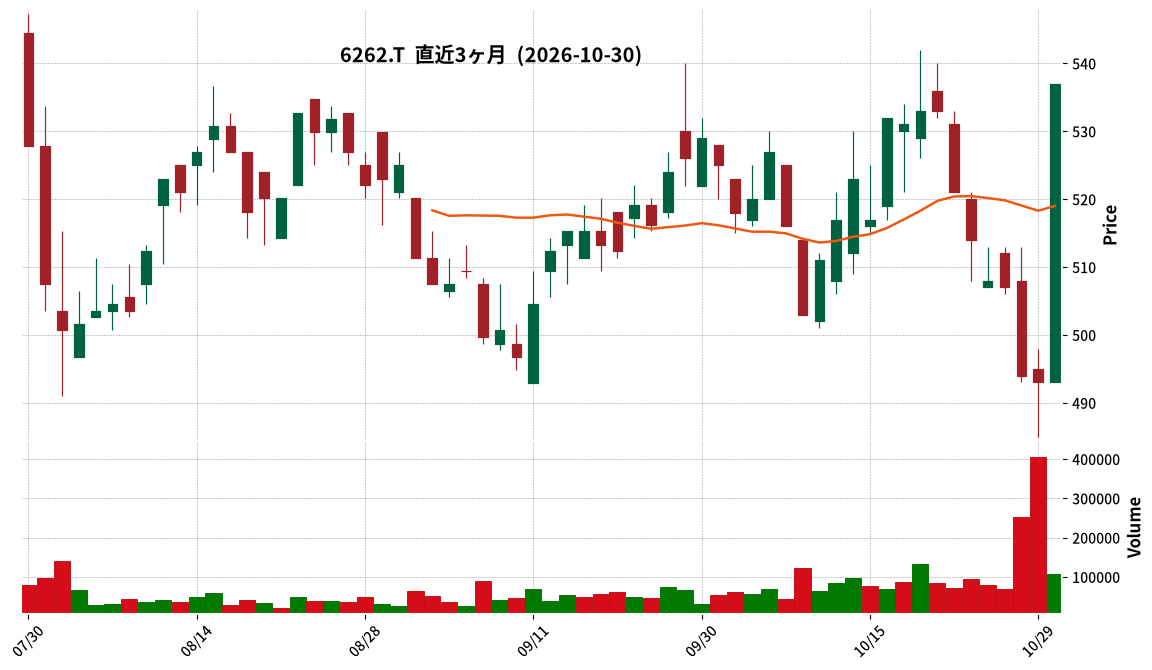
- 6262|PEGASUS
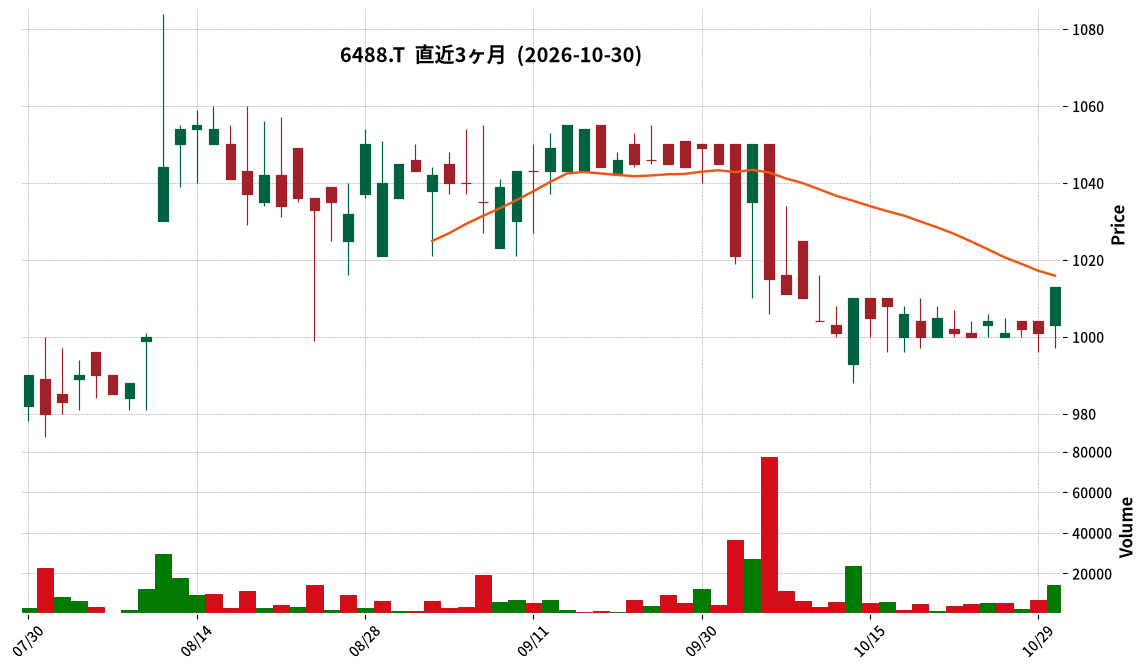
- 6488|ヨシタケ
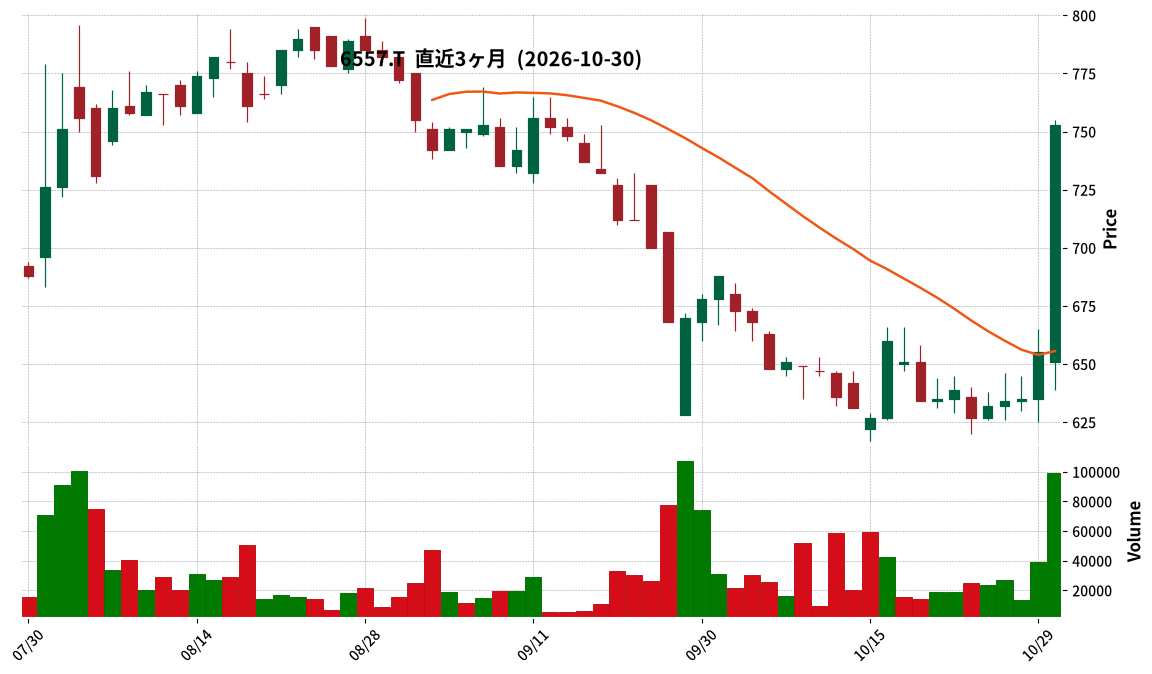
- 6557|G-AIAI
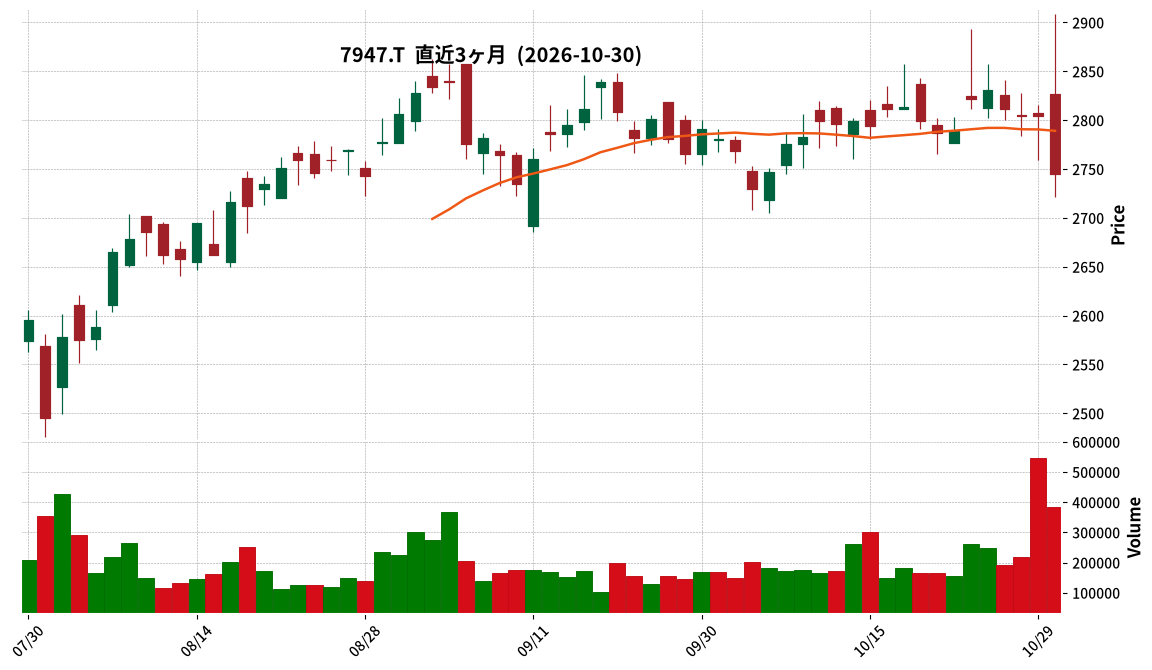
- 7947|エフピコ
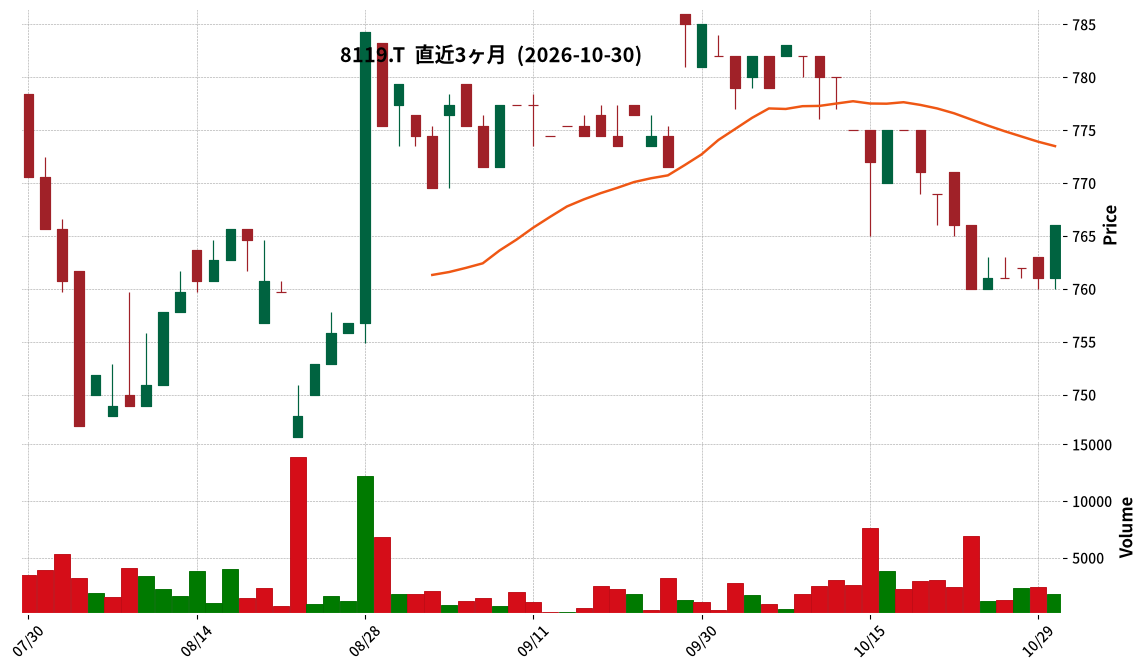
- 8119|三栄コーポ
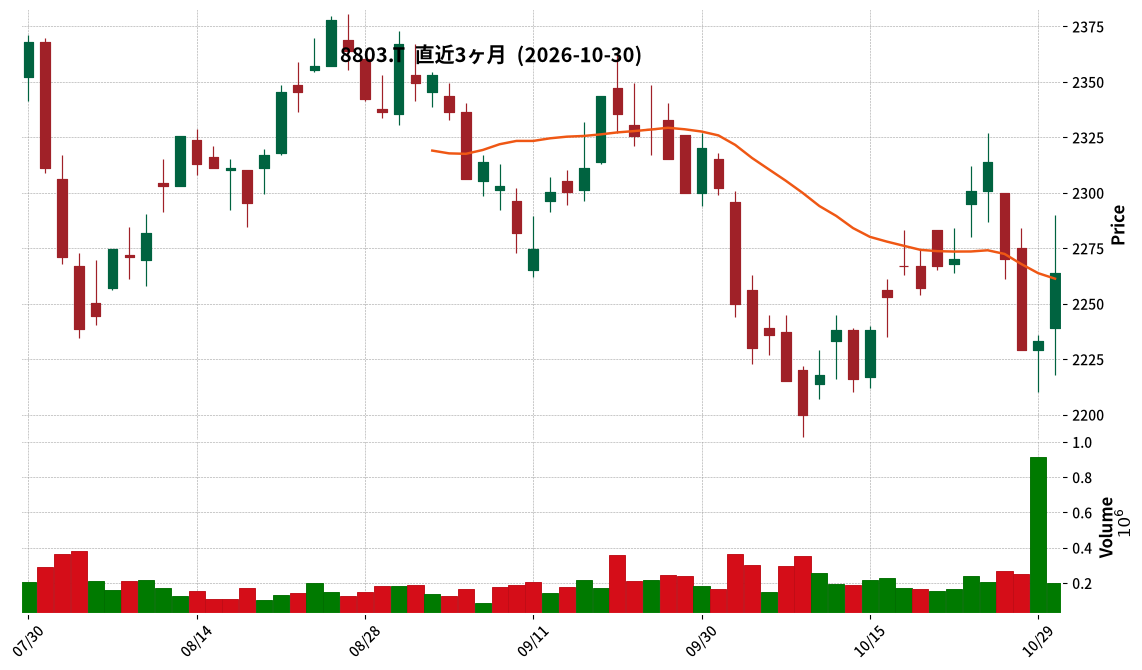
- 8803|平和不
- 9539|京葉瓦斯
- 5333|NGK
- 6586|マキタ
- 7177|GMOFHD
- 1381|アクシーズ
- 2218|日糧パン
- 2479|ジェイテック
- 2481|タウンニュース
- 2492|インフォマート
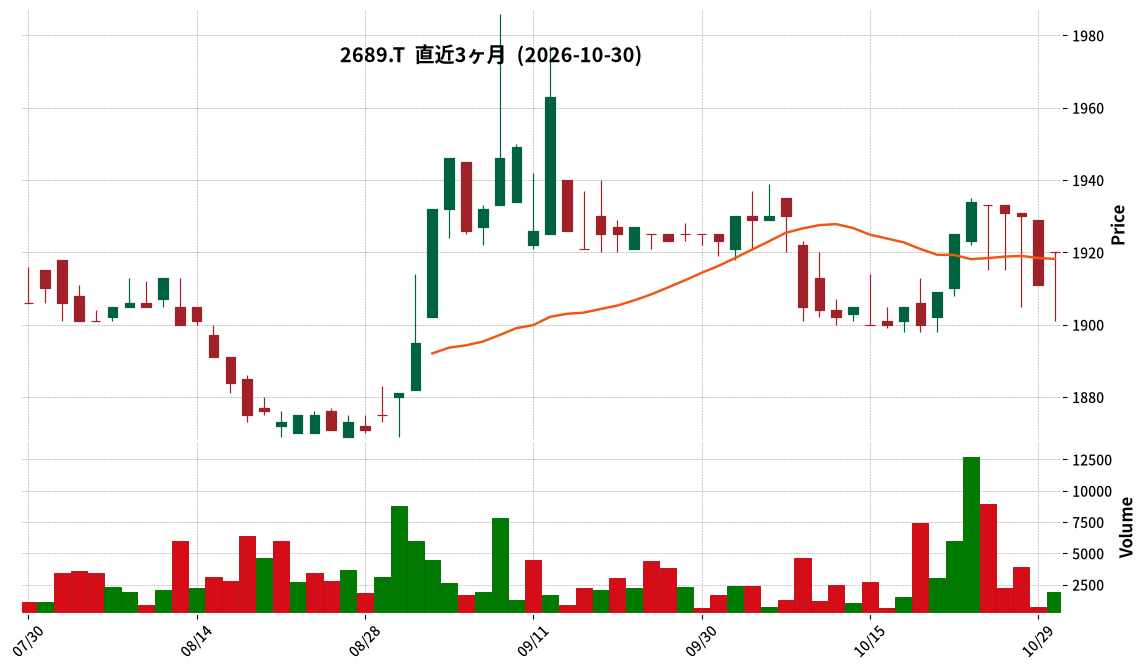
- 2689|オルバDVx
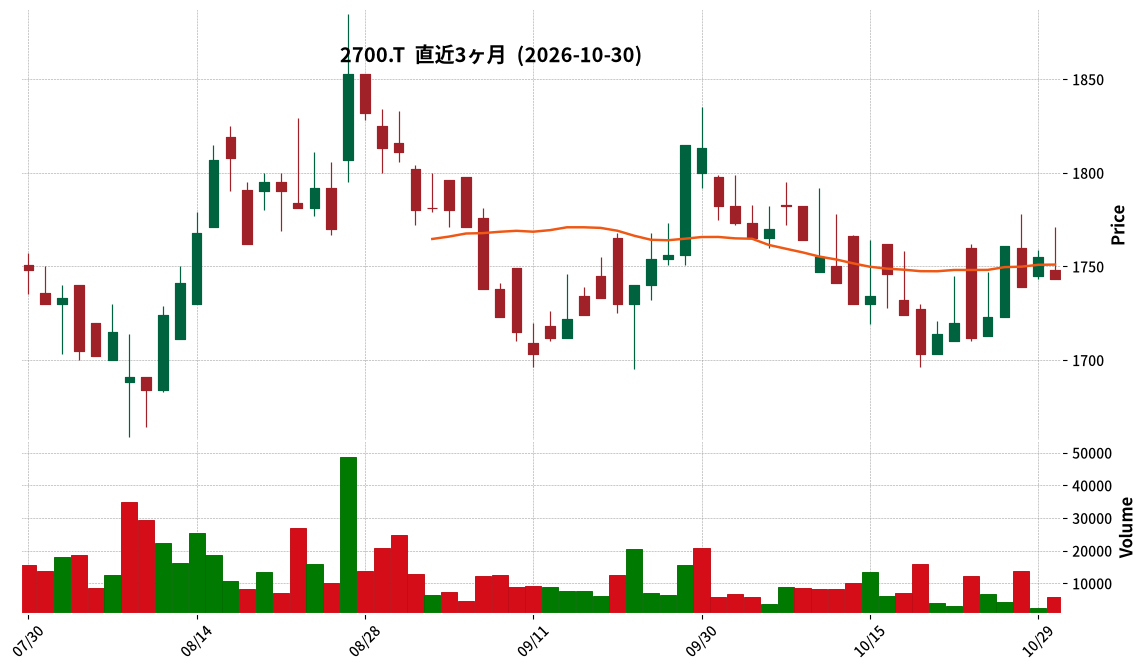
- 2700|木徳神糧
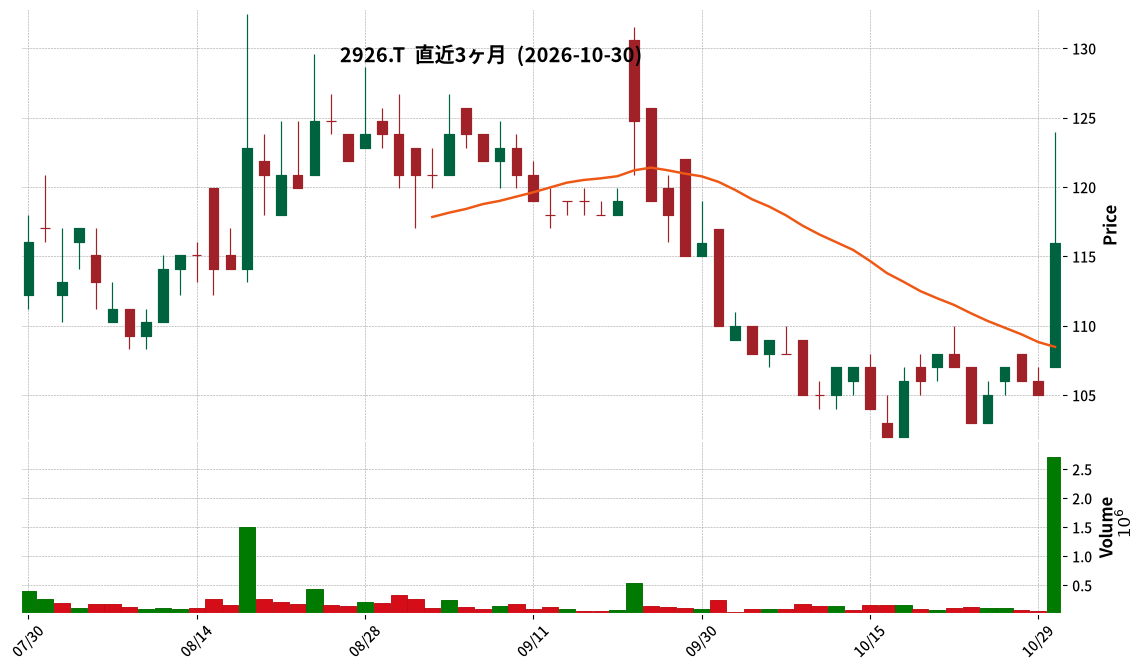
- 2926|篠崎屋
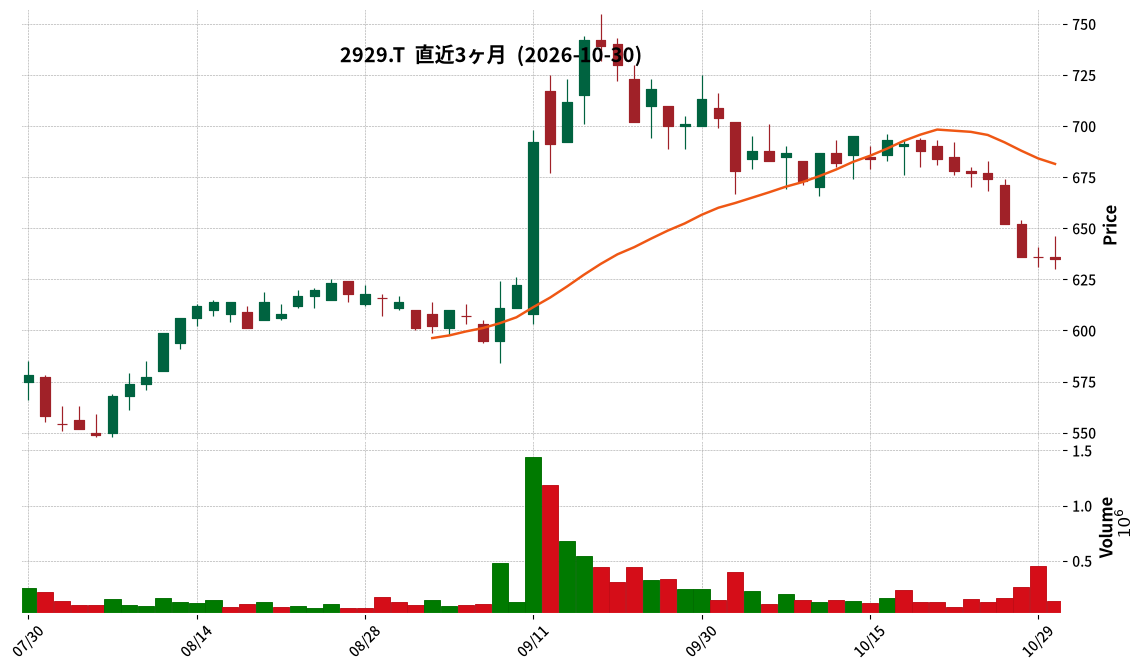
- 2929|ファーマフーズ
- 3439|三ツ知
- 3542|G-VEGA
- 3675|クロスマーケティング
- 3762|テクマト
- 3836|アバントグループ
- 4308|G-Jストリーム
- 6632|JVCKW
- 6920|レーザーテック
- 2428|ウェルネット
- 2445|タカミヤ
- 3760|ケイブ
- 3835|eBASE
- 4069|G-BlueMeme
- 4216|旭有機材
- 6472|NTN
- 8052|椿本興
- 8783|abc
- 9362|兵機海運
- 9679|ホウライ
- 4685|菱友システム
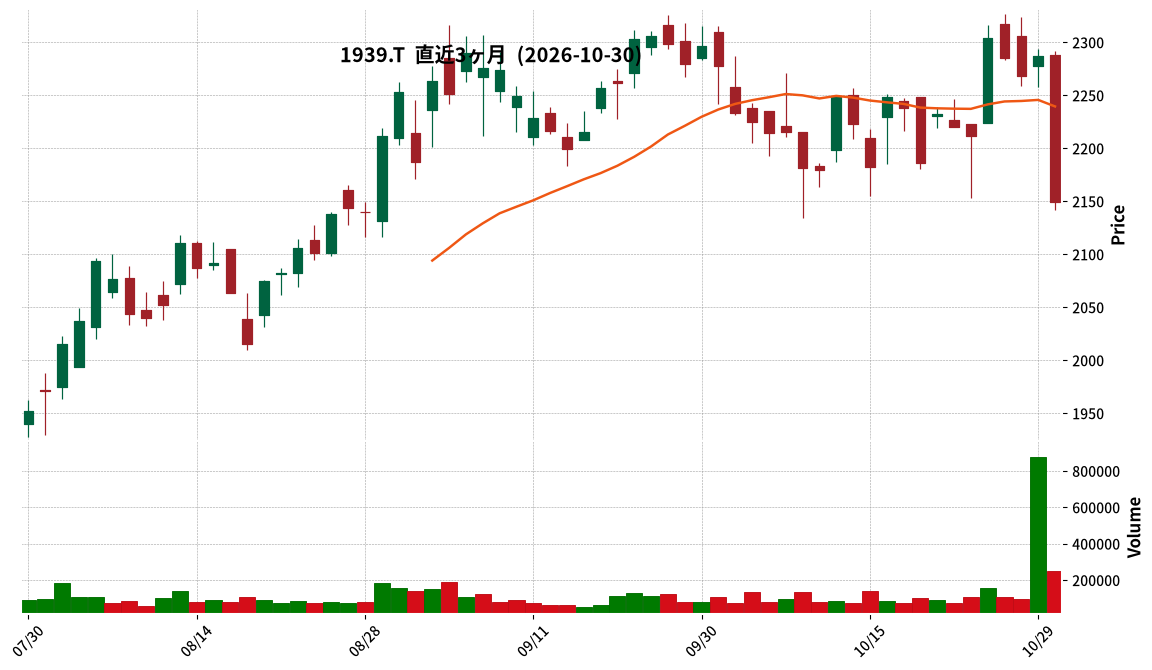
- 1939|四電工
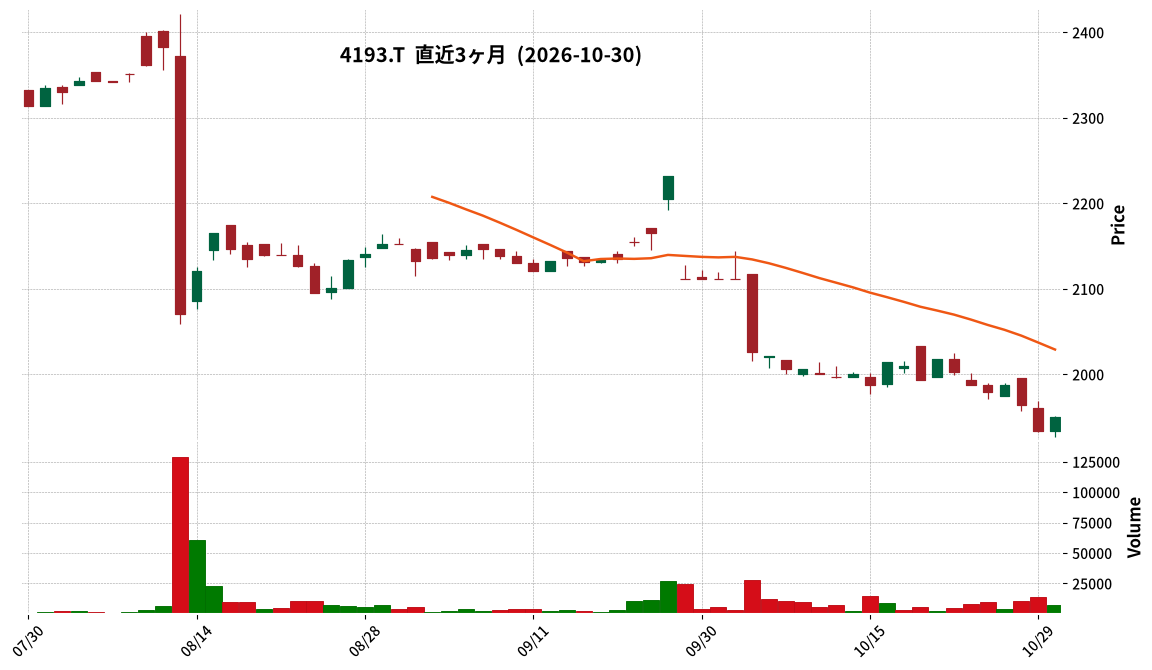
- 4193|ファブリカHD
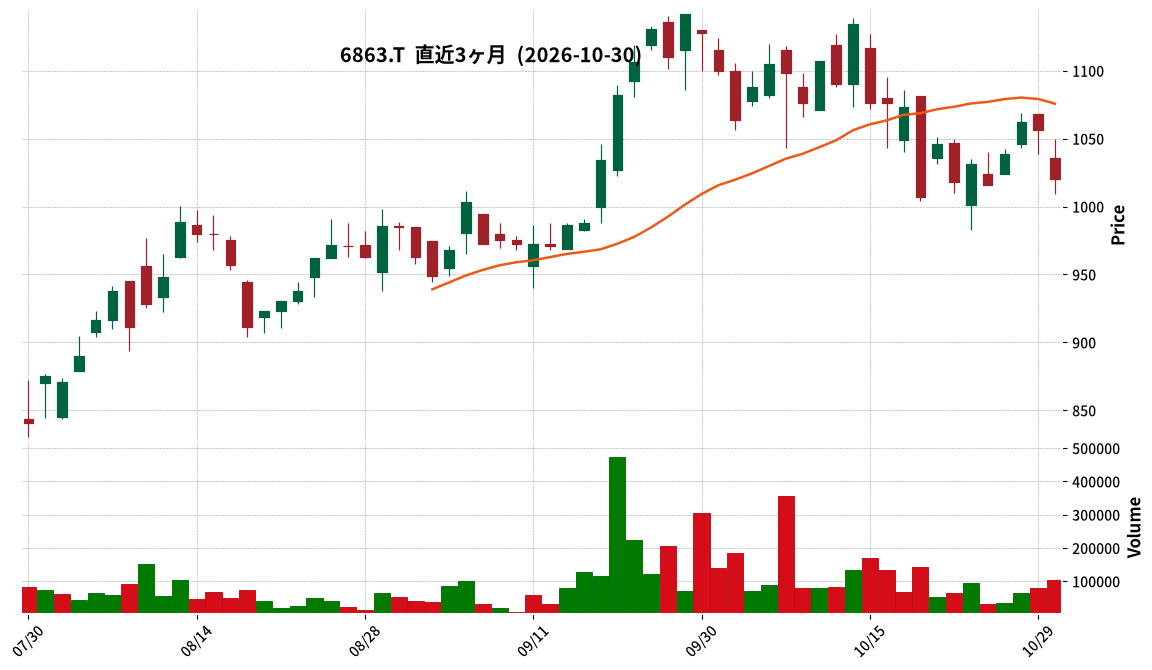
- 6863|ニレコ
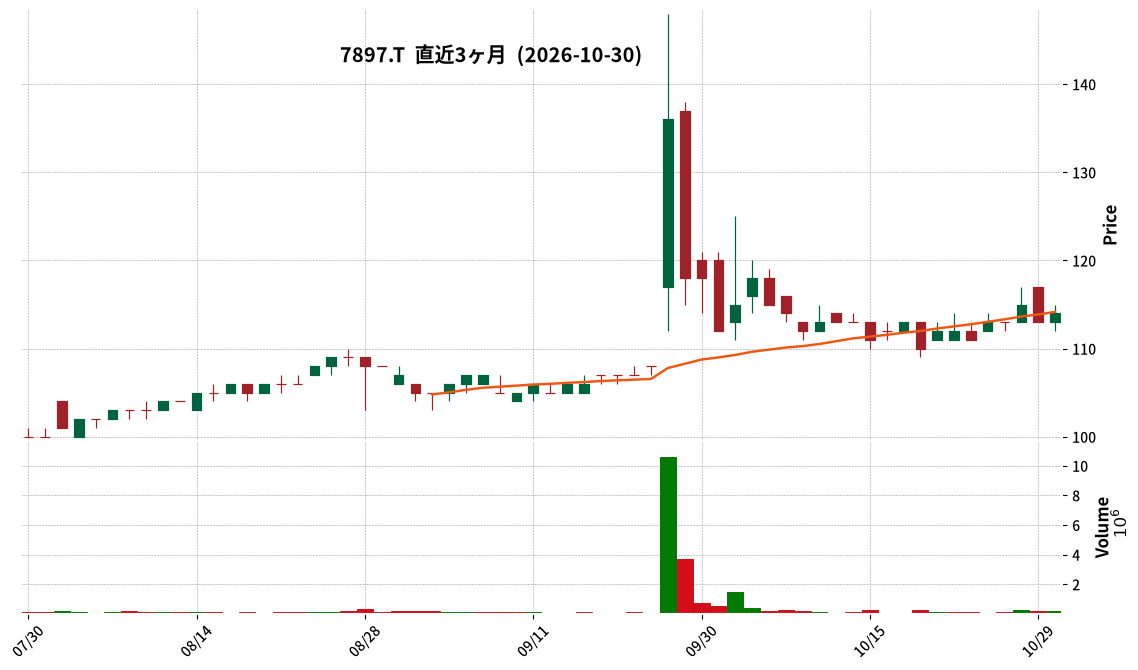
- 7897|ホクシン
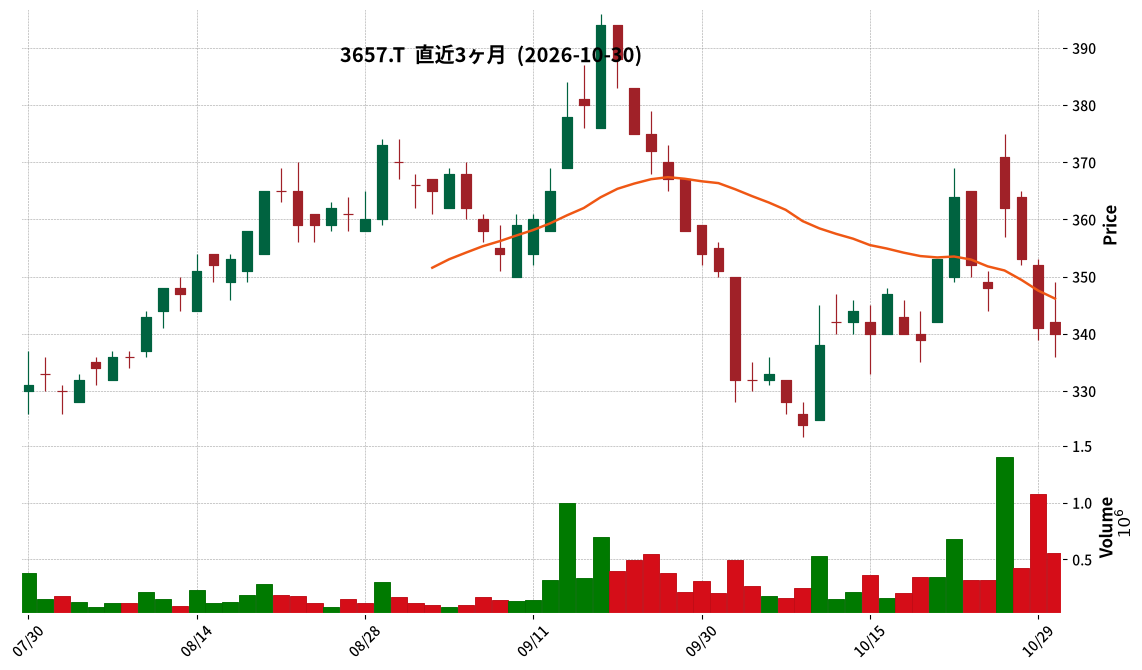
- 3657|ポールHD
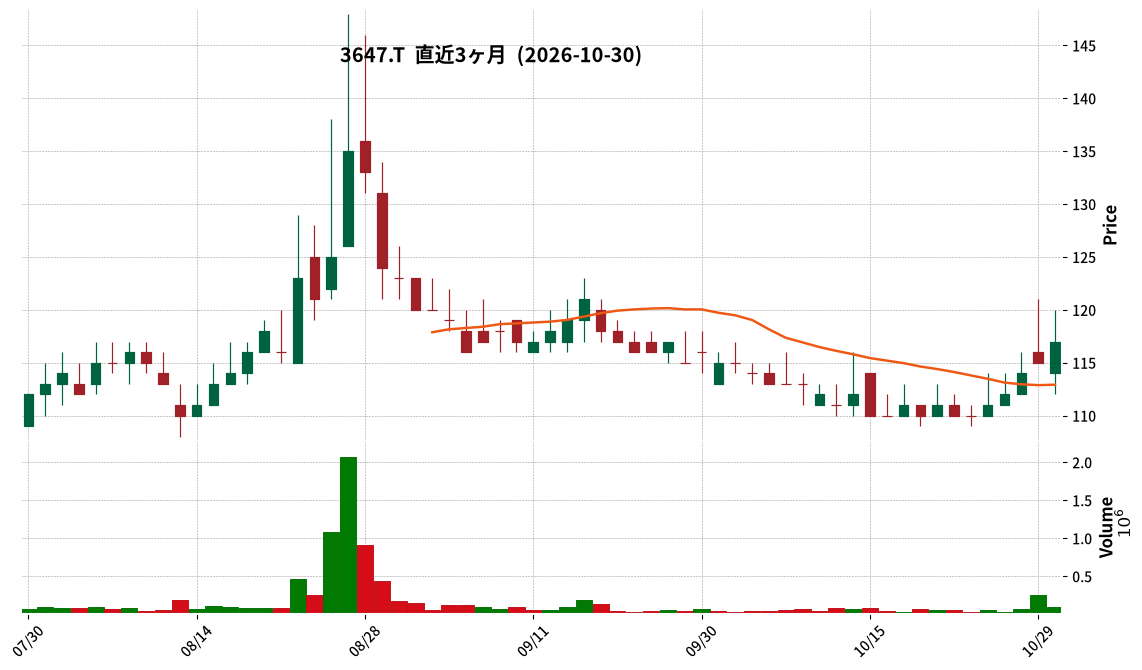
- 3647|アスリナ
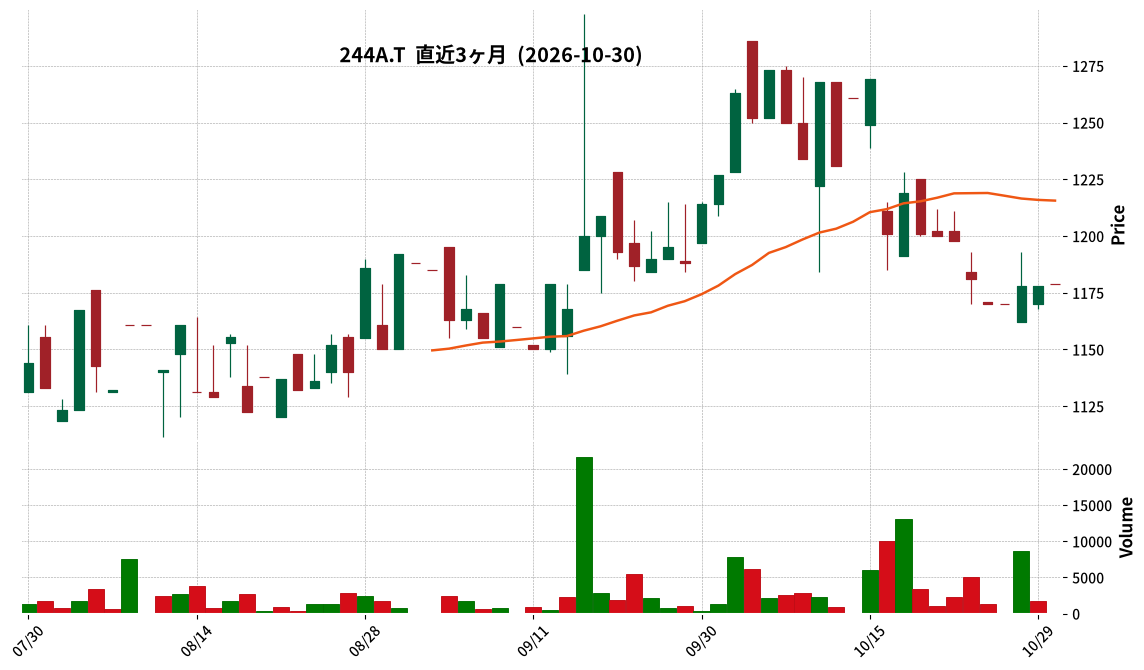
- 244A|G-グロースエクスパ
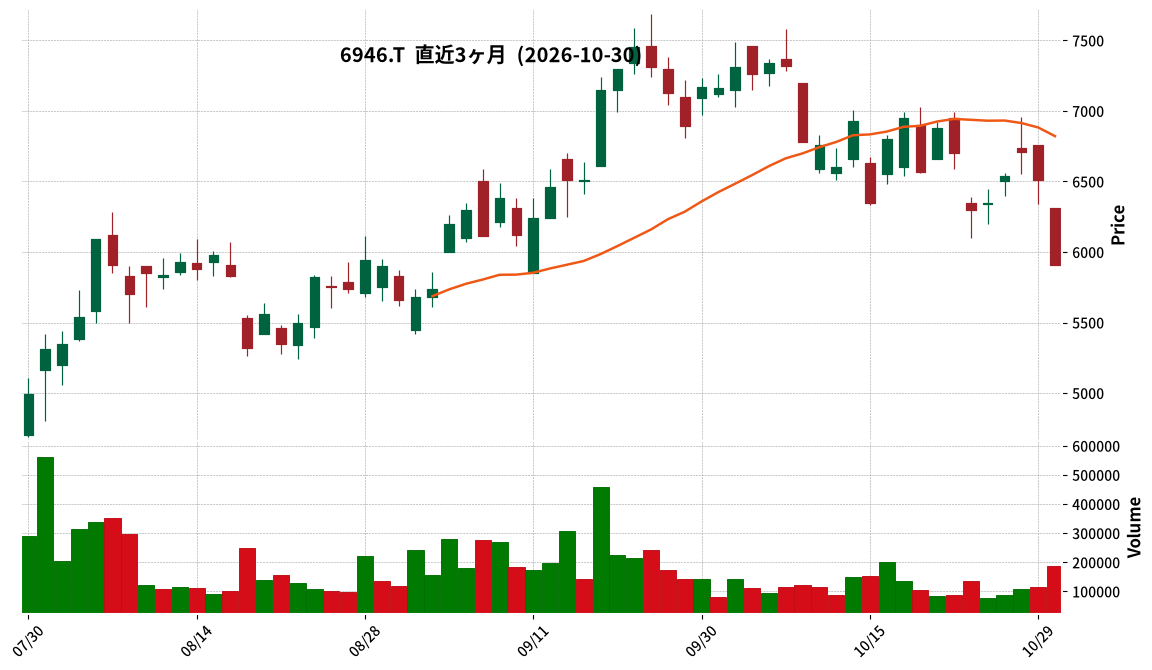
- 6946|日アビオ
652A|G-トグルHD
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-トグルHDは、2026年10月30日に東京証券取引所グロース市場に上場しました。
- 2027年9月期(予想)の連結業績は、売上高43,034百万円(前期比68.4%増)、営業利益6,280百万円(同124.4%増)、親会社株主に帰属する当期純利益4,005百万円(同139.2%増)を見込んでいます。
- 2026年9月期(予想)の連結業績は、売上高25,560百万円(前期比106.9%増)、営業利益2,798百万円(同146.1%増)、親会社株主に帰属する当期純利益1,674百万円(同196.8%増)です。
- 業績予想には、主要事業である「Land Creation」と「Agentic Platform」が含まれ、売上高の大部分をLand Creationが占めています。
- 2026年9月期および2027年9月期の業績予想には、本資料作成時点で連結子会社化していないM&A案件の影響は織り込まれていません。
🤖 AI考察
G-トグルHDは、東証グロース市場への上場と同時に、大幅な増収増益を見込む業績予想を発表しました。特に、2027年9月期の売上高は前期比68.4%増、営業利益は124.4%増と高い成長率が示されており、主力のLand Creation事業がその牽引役となるものと考えられます。M&A案件が将来的に加わる可能性も示唆されており、今後の事業展開が注目されます。
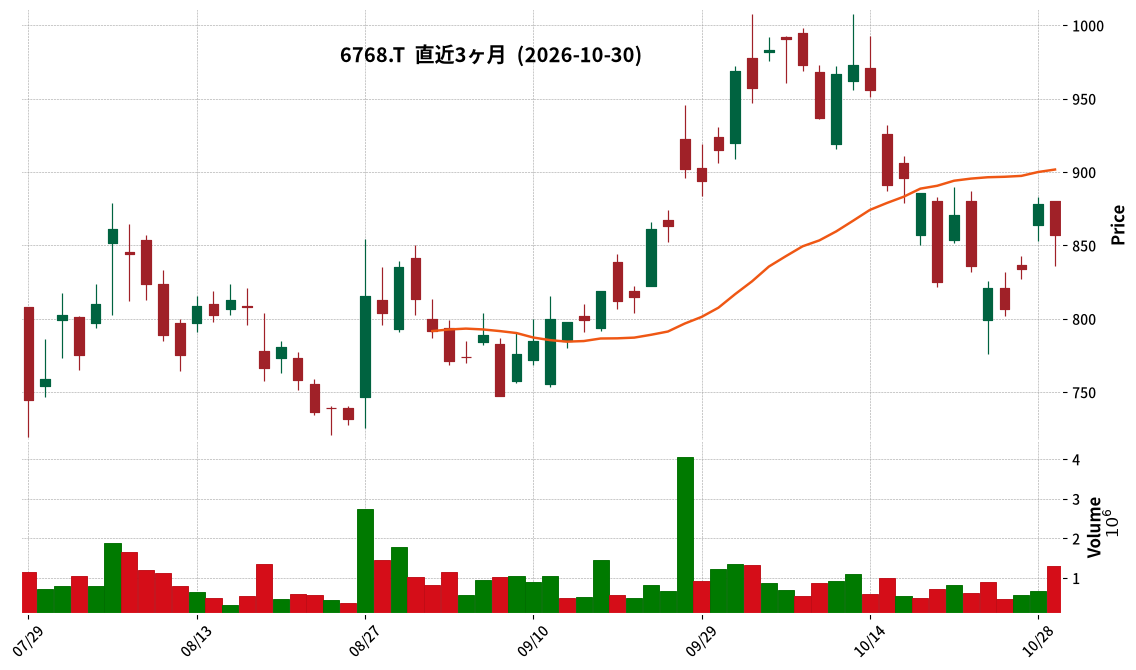
6768|タムラ製
857.0
▼ -2.39%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社タムラ製作所は、2026年10月29日(イタリア時間)に、連結子会社TAMURA-EUROPE LIMITEDを通じて、EMG Power Electric S.r.l.(以下、EMG社)の株式80%取得を完了した。
- これによりEMG社はタムラ製作所の連結子会社となる。
- EMG社の取締役CEOにはMarco Puliti氏が就任し、共同創業者であるFilippo Galastri氏はManaging Directorとして事業運営に携わる。
- タムラ製作所はEMG社を中電圧(MV)乾式トランス技術の中核拠点と位置付け、大型トランス・リアクタ事業におけるMV領域の高付加価値市場での競争力強化と技術基盤拡充を図る。
- EMG社の損益は、2027年3月期第4四半期からタムラ製作所の連結損益に含まれる予定である。
🤖 AI考察
この株式取得は、タムラ製作所が掲げる「電力変換技術を核とした次世代エネルギーソリューション企業」への進化に向けた具体的な一歩として注目されます。特に、EMG社が持つMV乾式トランス技術は、脱炭素社会の実現に不可欠な再生可能エネルギーやバッテリーエネルギー貯蔵システムといった分野での活用が見込まれ、タムラ製作所の事業ポートフォリオにおける重要な戦略的補完となり得るでしょう。連結損益への寄与が2027年3月期第4四半期からとされているため、今後の業績への影響が市場で注視されると考えられます。
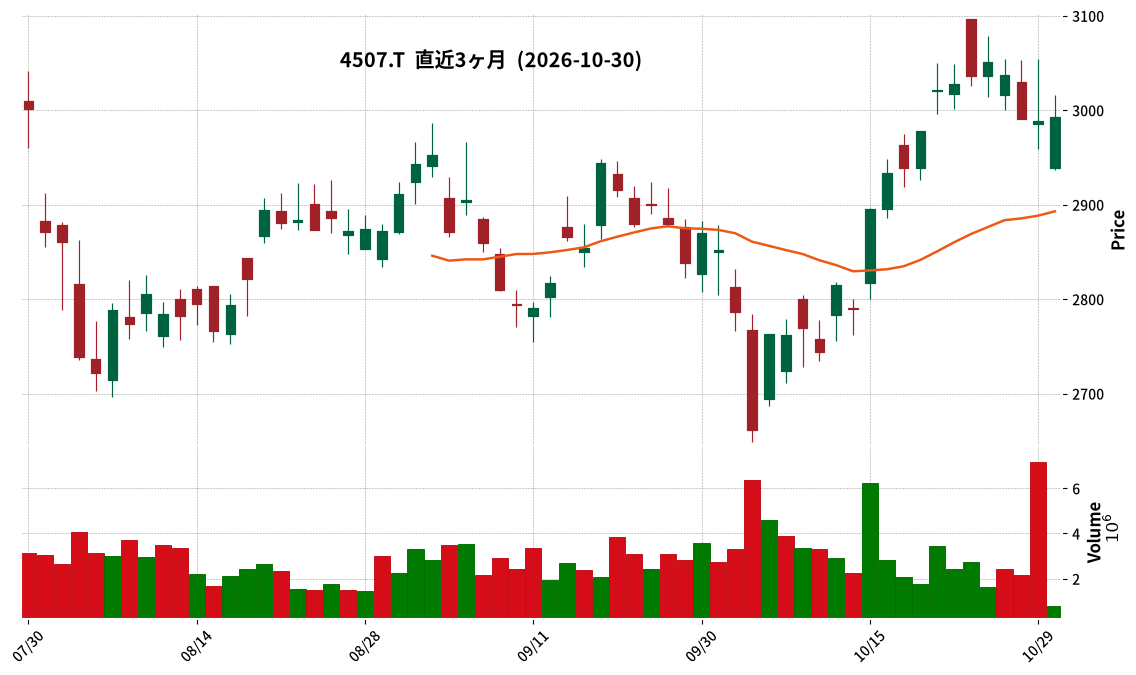
4507|塩野義薬
2993.0
▲ +0.13%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 塩野義製薬は2026年10月30日、「2027年3月期 業績予想および年間配当予想の修正(増配)に関するお知らせ」の一部訂正を発表しました。
- この訂正は、2026年10月29日に公表された「2027年3月期第2四半期(中間期)決算短信〔IFRS〕(連結)」との数値の相違が判明したことによるものです。
- 訂正箇所は、2027年3月期通期連結業績予想における「基本的1株当たり当期利益(円)」で、訂正前「249.72円」から訂正後「249.67円」に変更されました。
- 売上収益、営業利益、税引前利益、親会社の所有者に帰属する当期利益の各修正予想値に変更はありません。
- 本件は開示上の記載誤りであり、財務諸表および連結財務諸表への影響はないとされています。
🤖 AI考察
今回の訂正は、既に発表済みの業績予想の一部数値に関する記載ミスであり、財務諸表自体への影響がないことが明確に示されています。投資家にとっては、企業の開示資料における正確性の確保という点で、今後の情報開示の信頼性を評価する上で注目される可能性があります。細かな数値の修正ではありますが、特に1株当たり利益は投資指標として重要視されるため、変更点として認識しておくことが重要と考えられます。
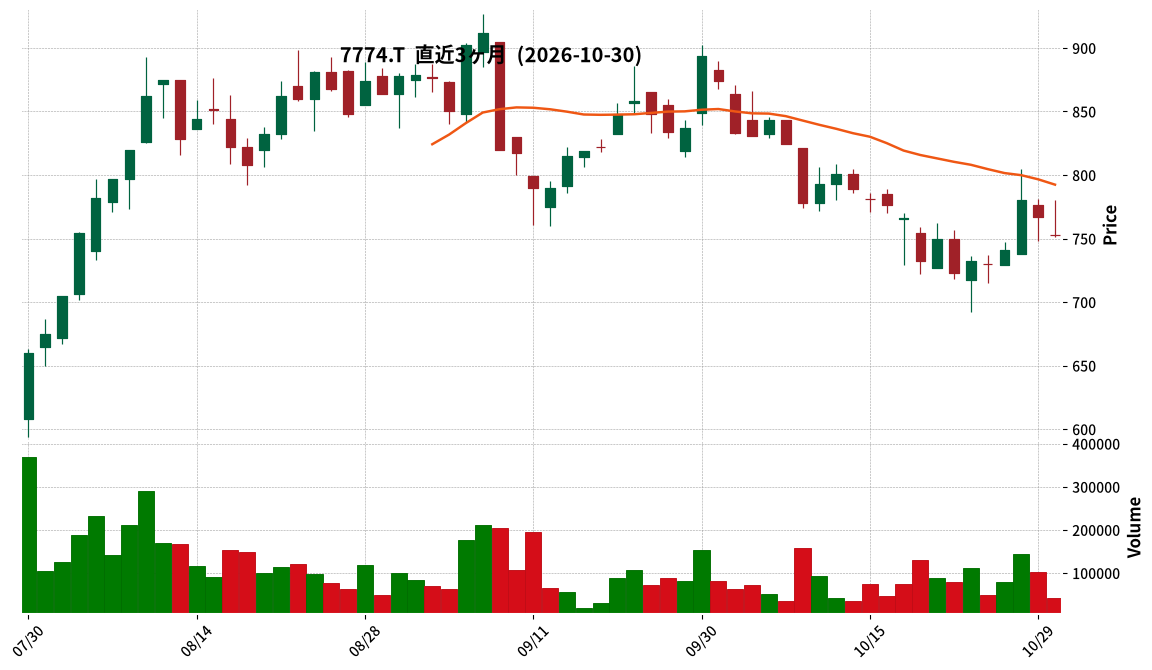
7774|G-J・TEC
753.0
▼ -1.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期 第2四半期(中間期)の売上高は1,499百万円となり、前年中間期比で50.1%増加しました。
- 営業利益は前年中間期の△376百万円から0百万円となり、黒字転換しました。経常利益は7百万円、中間純利益は4百万円を計上しています。
- 1株当たり中間純利益は0.10円となりました。
- 再生医療製品事業の売上は1,144,118千円(前年同期比80.6%増)、再生医療受託事業は215,721千円(前年同期比5.1%減)、ラボサイト事業は139,184千円(前年同期比1.0%増)でした。
- 新規パイプラインとして、他家培養表皮(開発名:Allo-JaCE03)は2026年3月に製造販売承認申請済みで、2027年3月期中の承認に向け進展中。自家CAR-T細胞製剤は名古屋大学で医師主導治験が開始され、2027年3月期中の第Ⅰ相パート完了、第Ⅱ相パートへの移行に向け進捗中と報告されています。
🤖 AI考察
G-J・TECの2027年3月期中間決算では、売上高が大幅に増加し、営業利益が黒字転換したことが主要な注目点です。特に再生医療製品事業の伸長が全体を牽引している状況がうかがえ、複数の製品ラインでの販売拡大が寄与していると考えられます。また、新規パイプラインである他家培養表皮やCAR-T細胞製剤の開発進捗は、将来の成長ドライバーとして今後の動向が注目されるでしょう。
4679|田谷
269.0
▼ -3.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社田谷は、2027年3月期第2四半期(中間期)決算を発表しました。
- 当中間期の売上高は2,476百万円で、前年同期比2.7%の減少となりました。
- 営業利益は106百万円の損失(前年同期は27百万円の損失)、経常利益は99百万円の損失(前年同期は25百万円の損失)を計上しました。
- 中間純利益は105百万円の損失となり、前年同期の53百万円の損失から損失幅が拡大しました。
- 自己資本比率は前事業年度末の36.0%から32.3%に減少しました。
- 2027年3月期の通期業績予想(売上高5,200百万円、当期純利益10百万円)は、直近の公表値から変更はありません。
- 当中間会計期間末の店舗数は65店舗で、新規出店2店舗、改装4店舗、閉鎖3店舗、譲受5店舗を実施しました。
🤖 AI考察
当中間期は売上高が減少し、損失が拡大したものの、通期の業績予想は据え置かれている点が注目されます。店舗戦略においては新規出店と同時に事業譲受も行っており、事業構造の変化が今後どう影響するかを継続的に観察する必要があると考えられます。自己資本比率の減少は、財務状況を評価する上で留意すべき点となるでしょう。
5386|鶴弥
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社鶴弥は、2027年3月期第2四半期(中間期:2026年4月1日~2026年9月30日)の非連結決算を発表しました。
- 当中間期の経営成績は、売上高3,826百万円(前年中間期比18.0%増)、営業利益242百万円(同247.8%増)、経常利益310百万円(同94.6%増)となりました。一方、中間純利益は207百万円(同24.7%減)でした。
- 中間純利益が減少したのは、前年同期に固定資産売却益233百万円を特別利益に計上していた反動が主な要因と説明されています。
- 2027年3月期通期の業績予想(売上高7,370百万円、営業利益230百万円、経常利益360百万円、当期純利益240百万円)は、直近公表値から修正はありません。
- 当中間期の配当予想は、期末配当が2.50円、年間合計11.00円とされています。前年同期は中間配当4.00円、期末配当10.50円、年間合計14.50円でした。
🤖 AI考察
当中間期は売上高・営業利益が大幅な増益を達成しましたが、これは建築基準法改正の反動増や製品価格改定に伴う駆け込み需要が貢献したと報告されています。一方で、中間純利益が減益となった点は、前年同期に計上された特別利益の反動が影響していると考えられます。通期業績予想は据え置かれているため、下半期の事業環境、特に価格改定の反動減やエネルギーコストの高止まり、および衣浦工場火災事故の影響(現時点では軽微とされているが、今後の資産活用による影響は未織り込み)が注目されるポイントとなりそうです。
3190|ホットマン
566.0
▼ -2.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ホットマンは、2027年3月期第2四半期(中間期)決算短信(非連結)を2026年10月30日に発表しました。
- 当中間期の売上高は9,949百万円となり、前年中間期比で3.9%増加しました。
- 営業損失は△62百万円(前年中間期は△201百万円)、経常損失は△36百万円(前年中間期は△173百万円)と、それぞれ損失幅が縮小しました。
- 中間純損失は△48百万円となり、前年中間期の△143百万円から損失が減少しました。
- イエローハット事業の売上高は7,495百万円(前年同期間比4.2%増)、セグメント利益は55百万円(前年同期間は34百万円のセグメント損失)となりました。
🤖 AI考察
ホットマンの2027年3月期第2四半期決算は、売上高の増加と損失幅の縮小が示されており、特に主力のイエローハット事業が好調に推移したことが、全体の業績改善に寄与したと考えられます。コスト上昇が続く厳しい事業環境下で、主要事業での増収増益は注目すべき点であり、今後の通期業績予想達成に向けた進捗が市場で引き続き関心を集める可能性があります。
6230|SANEI
1958.0
▼ -0.36%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SANEIは、2027年3月期通期の連結業績予想を修正しました。売上高は30,800百万円から29,500百万円へ(△4.2%)、営業利益は2,000百万円から1,100百万円へ(△45.0%)、経常利益は1,950百万円から1,000百万円へ(△48.7%)、親会社株主に帰属する当期純利益は1,280百万円から650百万円へ(△49.2%)と修正されました。
- 業績予想修正の理由として、住宅市場の落ち込みによる需要の低迷に加え、原材料である銅の価格高騰が継続していることが挙げられています。
- 2027年3月期第2四半期累計期間の売上高は14,441百万円(前年同期比+2.9%)、営業利益は333百万円(前年同期比△50.1%)、経常利益は283百万円(前年同期比△59.2%)、親会社株主に帰属する中間純利益は175百万円(前年同期比△60.3%)でした。
- 同社は累進配当方針を採用しており、2027年3月期の年間配当額については、従来予想の1株当たり75円を見込んでいると発表しました。
- 売上高は、「IENI」シリーズや「自動水栓」などの高付加価値製品の販売拡大により増収を達成しましたが、利益面では原材料価格の高騰が要因で減益となりました。
🤖 AI考察
SANEIは、高付加価値製品の販売拡大により売上高は増収を達成しているものの、住宅市場の低迷と原材料価格の高騰が利益を圧迫している状況が伺えます。通期業績予想の下方修正は、これらの外部環境要因が短期的に業績に影響を与えていることを示唆していると考えられます。一方で、累進配当方針を維持し、年間配当額を据え置くことで株主還元へのコミットメントを示している点は注目に値します。今後は、販売価格改定の浸透や非住宅市場への展開、高付加価値戦略の進捗が業績回復の鍵となると考えられます。
6897|ツインバード
477.0
▲ +0.42%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ツインバードは、2027年2月期第2四半期(中間期)決算説明会および新中期経営計画2026-2030説明会を2026年10月30日に開催しました。
- 2027年2月期第2四半期(中間期)の売上高は46.7億円(前年同期比10.1%増)でした。
- 同期の営業利益は1.1億円(前年同期比+5.1億円)、経常利益は1.0億円(同+5.3億円)、中間純利益は0.3億円(同+4.6億円)となり、5年ぶりの黒字化を達成しました。
- 自己資本比率は69.6%(前期末比+3.5pt)に改善しました。
- 通期業績予想(売上高96.0億円、営業利益1.0億円、経常利益0.75億円、当期純利益0.45億円)は、2026年4月14日公表値から変更はありません。
- 2027年2月期の中間配当は1株当たり3円と発表されました。
🤖 AI考察
ツインバードの発表は、高収益なB2B事業への転換が計画通り進展し、中間期で5年ぶりの黒字を達成したことが示唆されます。特に病院向け小型冷蔵庫や半導体製造工場向け金属床材の大幅受注拡大が業績改善に寄与したと考えられます。自己資本比率の改善や累進配当を基本方針とする新株主還元策は、財務体質の強化と株主への還元意欲を示すものと捉えられます。
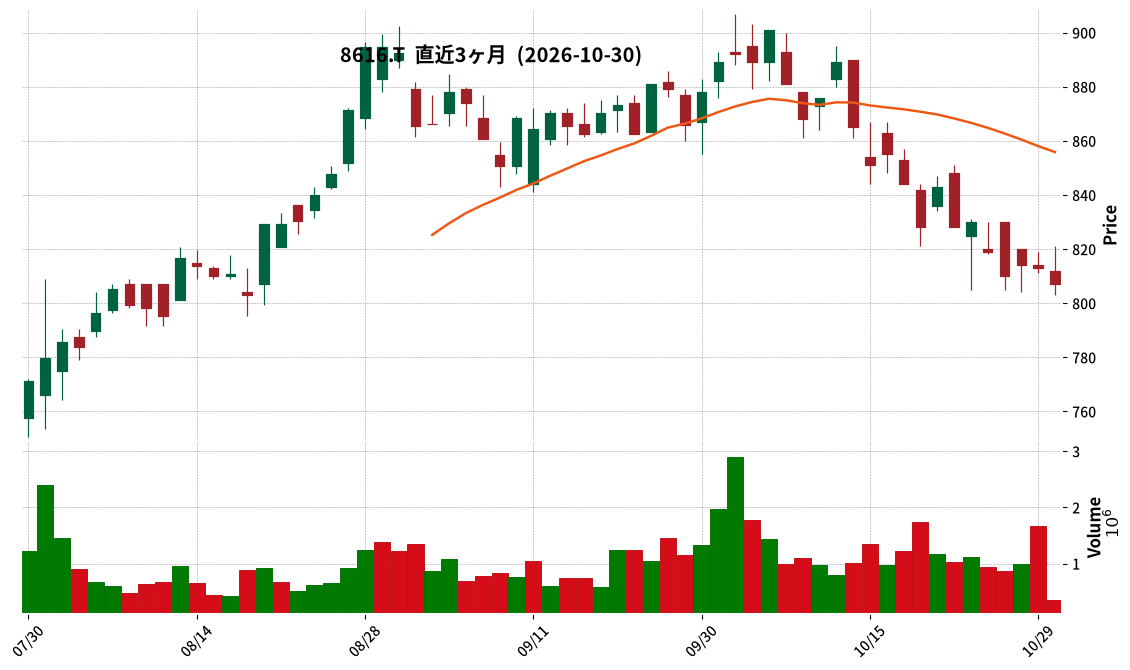
8616|東海東京
807.0
▼ -0.74%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結営業収益は537億9百万円となり、前年中間期比で17.3%増加しました。
- 親会社株主に帰属する中間純利益は101億6千5百万円で、前年中間期比58.0%増を記録しました。
- 1株当たり中間純利益は40円04銭となり、前年中間期の25円62銭から増加しました。
- 中間配当は1株当たり25円となる予定です(前年中間期は22円)。期末配当予想は未定とされています。
- 2026年10月30日に決算補足説明資料が作成され、証券アナリスト、機関投資家向けの決算説明会が開催されます。
🤖 AI考察
東海東京フィナンシャル・ホールディングスは、主要な収益指標において前年中間期比で大幅な増加を達成しており、堅調な業績を示していると考えられます。特に、営業収益および親会社株主に帰属する中間純利益の伸び率は注目に値します。また、中間配当の増額は、株主還元への意識の高まりを示唆している可能性があります。金融商品取引業の特性上、相場環境の影響を受けやすいため、通期業績予想は開示されていませんが、今後の市場動向が業績にどう影響するかが注目されます。
9040|大宝運
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大宝運は2027年3月期第2四半期(中間期)決算を2026年10月30日に発表しました。
- 当中間期の営業収益は43億46百万円となり、前年中間期比で5.5%増加しました。
- 営業利益は2億49百万円(前年中間期比37.1%増)、経常利益は2億66百万円(同39.6%増)を記録しました。
- 中間純利益は1億74百万円となり、前年中間期比で44.1%増加しました。
- 1株当たり中間純利益は234円24銭でした。
- 期末配当予想は1株あたり50円00銭で、年間合計で100円00銭の予想に変更はありません。
- 2027年3月期通期の業績予想については、営業収益83億円(対前期比2.7%増)、営業利益2億80百万円(同12.9%減)、経常利益3億0百万円(同9.9%減)、当期純利益1億90百万円(同7.0%減)と、直近の公表予想からの修正はありません。
🤖 AI考察
当中間期は営業収益、営業利益、経常利益、中間純利益の全てにおいて前年中間期比で増加を記録しており、事業活動が堅調に推移したことが示されています。特に中間純利益は40%を超える大幅な伸びを見せており、収益性の改善が注目されます。ただし、通期の業績予想では減益が示されており、下半期以降の事業環境やコスト動向が今後の焦点となると考えられます。
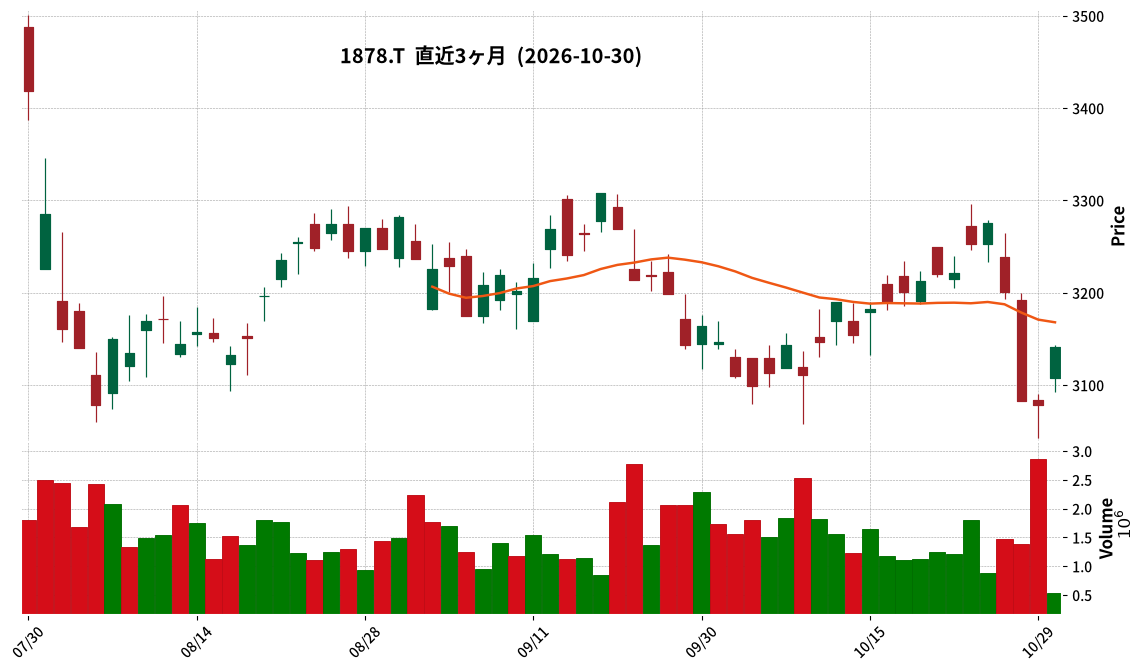
1878|大東建
3141.0
▲ +2.01%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大東建託は2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は9,886億86百万円(前年同期比3.0%増)、営業利益は792億99百万円(同14.3%増)となりました。
- 親会社株主に帰属する中間純利益は641億75百万円(同28.6%増)を記録しました。
- 通期の連結業績予想について、売上高2兆800億円(対前期増減率4.8%増)、親会社株主に帰属する当期純利益1,090億円(対前期増減率10.1%増)に修正されました。
- 配当予想は、期末配当が84円となり、年間合計で165円(直近公表予想から修正あり)と発表されました。
- 当中間期において、連結範囲の重要な変更として株式会社THEグローバル社を新規連結しています。
🤖 AI考察
大東建託の2027年3月期第2四半期決算は、売上高、各利益項目ともに前年同期比で増加を達成し、特に親会社株主に帰属する中間純利益が大幅に伸びた点は注目されます。通期業績予想と配当予想も上方修正されており、これは今後の企業活動に対する自信の表れと捉えることができます。建設事業における価格改定効果による収益性改善や、不動産賃貸事業の安定した収益拡大が、業績を牽引していると考えられます。
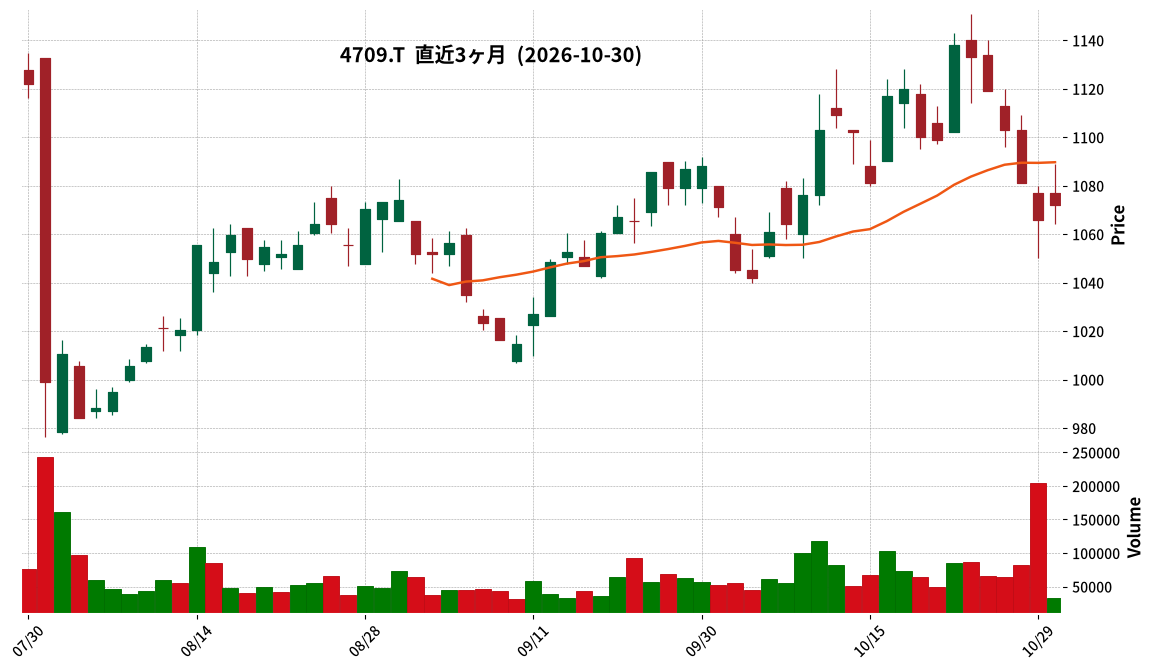
4709|IDホールディングス
1072.0
▲ +0.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- IDホールディングスは、2027年3月期第2四半期(中間期)の連結経営成績を発表しました。
- 売上高は193億99百万円(前年同期比△0.4%)、EBITDAは20億73百万円(同△6.2%)、営業利益は18億98百万円(同△6.0%)でした。
- 親会社株主に帰属する中間純利益は9億43百万円(同△26.0%)となり、これは元従業員による不正行為に起因する損害賠償損失引当金繰入額2億43百万円が特別損失として計上されたことなどが影響しています。
- セグメント別では、ITインフラが売上高24億87百万円(同6.5%増)、コンサルティング・教育が売上高10億17百万円(同21.2%増)と増収を記録しました。
- 2027年3月期の年間配当金予想は、中間期25円00銭、期末25円00銭の合計50円00銭で、直近の予想からの修正はありません。
🤖 AI考察
売上高は前年同期とほぼ同水準で推移する一方で、費用増加や特別損失の計上により中間純利益が減少した点は、投資家にとって注目されるでしょう。特に、不正行為による特別損失は一時的な要因と考えられますが、今後の業績への影響を評価する際には詳細を確認することが重要です。ITインフラやコンサルティング・教育分野の堅調な成長は、今後の事業展開における強みとなる可能性があります。
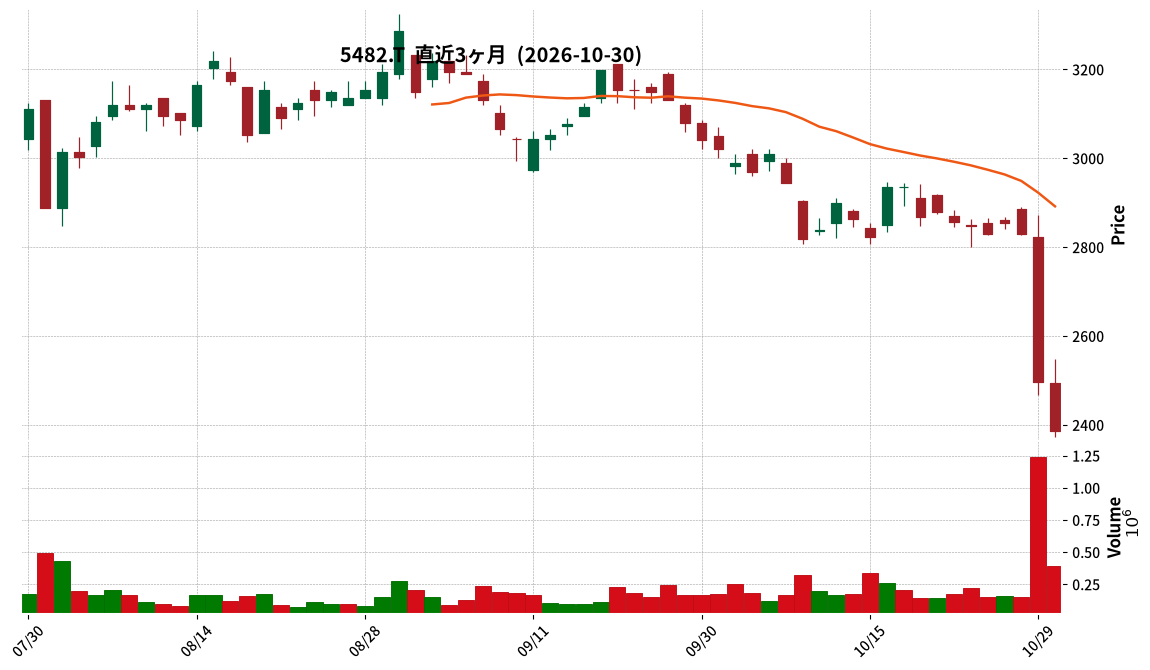
5482|愛知鋼
2385.0
▼ -4.45%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 愛知鋼は2027年3月期中間決算(2026年4月1日~2026年9月30日)を発表しました。
- 中間期の連結売上収益は1,625億円(前年同期比+9%)で、中間期として過去最高を記録しました。
- 連結営業利益は73億円(前年同期比▲16%)、親会社の所有者に帰属する当期利益は52億円(前年同期比▲5%)となりました。
- 営業利益の減益要因として、販売数量増加や販売価格上昇の増益要因を上回る購入品価格の値上がりが挙げられています。
- 2027年3月期通期業績予想は、連結売上収益3,300億円(既公表値比+200億円)、連結営業利益150億円(既公表値比▲25億円)、親会社の所有者に帰属する当期利益100億円(既公表値比▲13億円)に下方修正されました。
- 期末配当金は、通常配当を1株あたり通期72円から64円へ減配し、特別配当と合わせ通期142円を予定しています。
🤖 AI考察
愛知鋼の中間決算では、売上収益が過去最高を更新した一方で、購入品価格の高騰が利益を圧迫する構図が示されました。この状況を受け、通期業績予想の下方修正と期末配当の減配が決定されており、原材料価格の変動が今後の業績に与える影響は引き続き注視されるポイントと考えられます。スライドギャップが利益に与える影響も注目すべき要素であり、経営努力による原価低減や価格転嫁の進捗が今後の回復の鍵を握ると見られます。
5929|三和HD
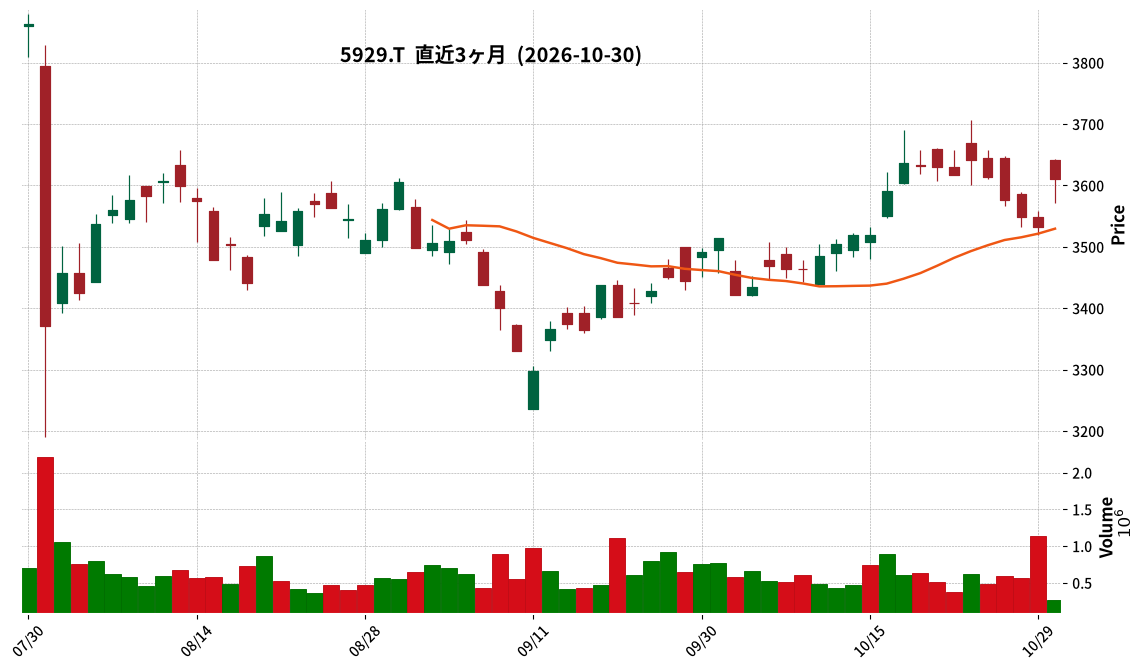
3610.0
▲ +2.18%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三和ホールディングス株式会社は、2026年10月30日の取締役会において、配当方針の変更および2027年3月期の期末配当予想の修正(増配)を決議しました。
- 配当方針において、DOE(株主資本配当率)の目安を従来の10%から15%へ引き上げました。
- この変更は、2027年3月期の期末配当から適用されます。
- 2027年3月期の期末配当予想は、前回予想(2026年5月14日公表)の73円(記念配当7円含む)から23円増配し、96円(記念配当7円含む)に修正されました。
- これにより、2027年3月期の年間配当予想は146円から169円(記念配当14円含む)となります。
🤖 AI考察
今回の配当方針変更は、株主への還元強化と資本効率のさらなる向上を目指すという企業の意図を示していると考えられます。DOE基準の引き上げは、今後も安定的な事業成長に伴う株主還元への期待を高める要因となる可能性があります。投資家は、この方針変更が長期的な企業価値向上にどのように寄与するかを注視するでしょう。
7434|オータケ
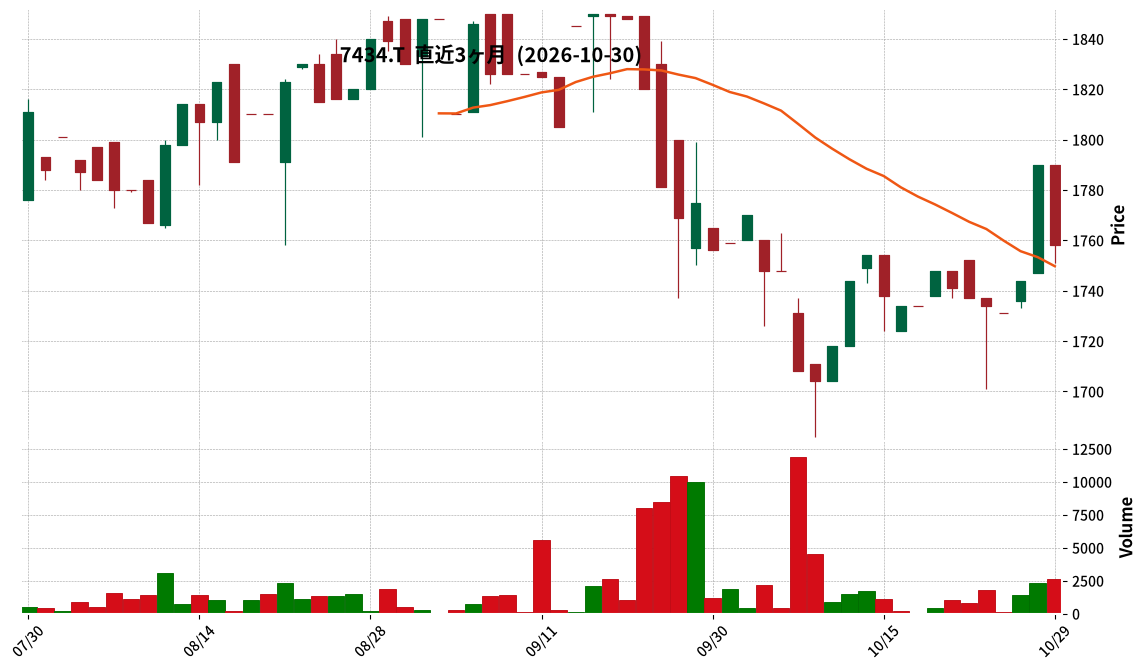
1758.0
▼ -1.79%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オータケは、2027年5月期第1四半期決算短信の開示予定日を決定したことを発表しました。
- 新たな開示予定日は2026年11月13日(金)です。
- 本件は、2026年10月6日付で公表された「2027年5月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ」にて告知されていた開示延期に関するものです。
- 同社は、株主及び投資家をはじめ関係者に多大な迷惑と心配をかけたことについて深くお詫びを表明しています。
🤖 AI考察
今回の発表は、先に告知されていた決算短信開示の延期に対し、具体的な開示日が確定したことを示しており、投資家の間での不確実性が一つ解消されたと考えられます。企業側の説明責任を果たすプロセスの一環として、今後の情報開示が注目される可能性があります。延期の理由や、それが経営成績にどのような影響を与えるかなど、今後の決算内容が注目されるポイントとなり得ます。
9687|KSK
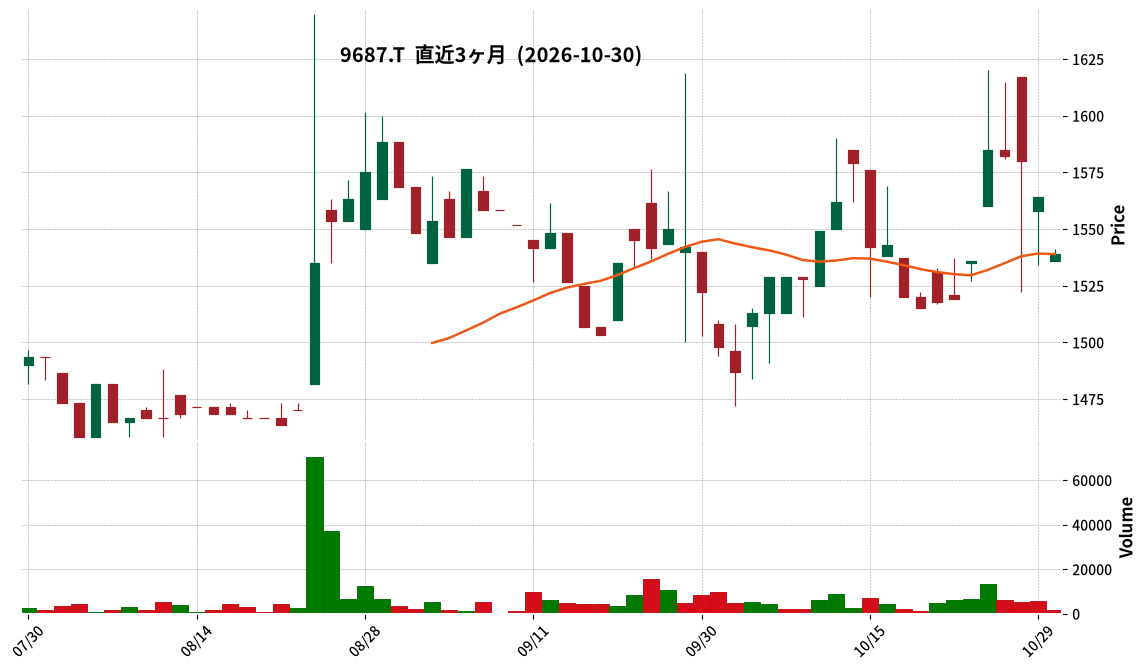
1539.0
▼ -1.60%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社KSKは、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上高は136億34百万円(前年中間期比8.7%増)となりました。
- 営業利益は17億84百万円(前年中間期比3.2%減)、経常利益は18億71百万円(前年中間期比1.6%減)となりました。
- 親会社株主に帰属する中間純利益は12億76百万円(前年中間期比8.5%減)でした。
- 1株当たり中間純利益は70円14銭(前年中間期は76円79銭)となりました。
- 通期連結業績予想は、売上高281億百万円(前年同期比9.1%増)、営業利益31億百万円(前年同期比13.1%増)、経常利益33億百万円(前年同期比14.6%増)、親会社株主に帰属する当期純利益23億百万円(前年同期比5.4%増)で据え置いています。
- 2026年10月1日付で普通株式1株につき3株の株式分割を実施しています。
🤖 AI考察
KSKの2027年3月期中間期決算では、売上高が増加した一方で、利益は減益となりました。これは、定期昇給やベースアップ、採用活動等の人的資本投資の積極的な実施による費用増加、および賃上げ促進税制の適用除外や防衛特別法人税の導入による法人税等の増加が影響したと説明されています。売上は堅調に推移しているものの、将来への投資や税負担の増加が短期的な利益に影響を与えていると見られます。
2768|双日
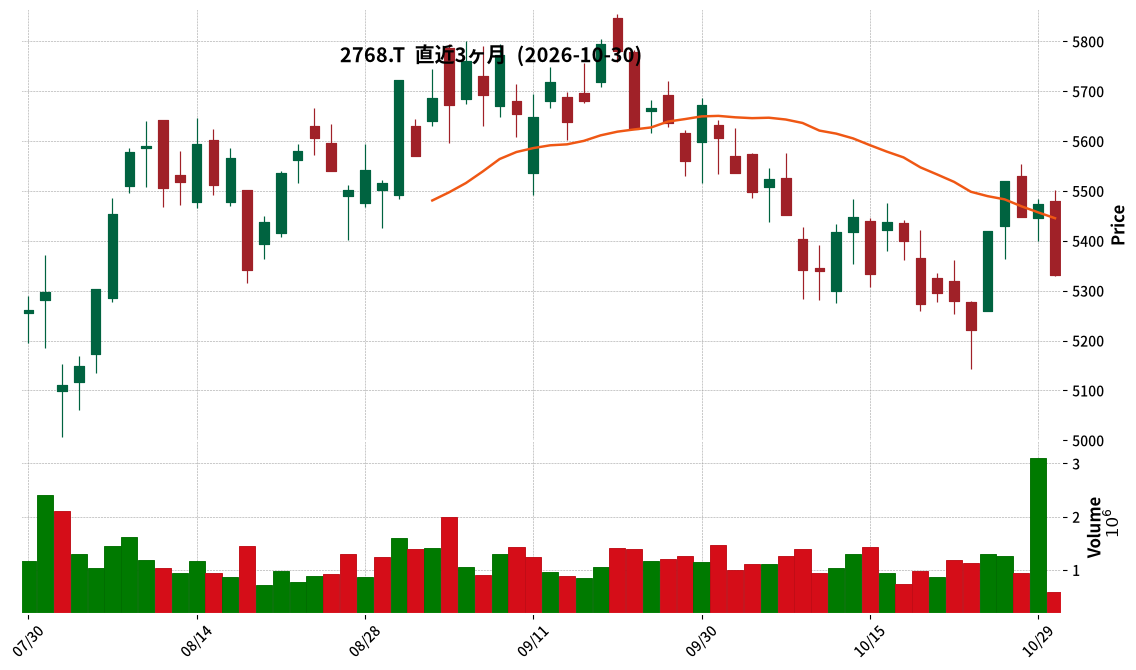
5332.0
▼ -2.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結収益は1兆6,721億30百万円となり、前年中間期比34.8%増加しました。
- 親会社の所有者に帰属する中間利益は635億88百万円で、前年中間期比40.4%の増益となりました。
- 税引前中間利益は860億88百万円と、前年中間期比60.0%増加しました。
- 年間配当予想は中間期90.00円、期末90.00円で合計180.00円と、直近公表されている予想からの修正はありません。
- 主要な増益要因として、「エネルギー・総合インフラ」セグメントが前年同期比61億69百万円増、「化学」セグメントが95億30百万円増、「リテール・コンシューマーサービス」セグメントが65億43百万円増となりました。
🤖 AI考察
双日の2027年3月期第2四半期決算は、主要な収益・利益指標において前年同期比で大幅な増加を記録しました。特にエネルギー・総合インフラ、化学、リテール・コンシューマーサービスといった複数セグメントでの好調が全体業績を牽引しており、事業ポートフォリオの多角化が寄与していると考えられます。年間配当予想の据え置きは、経営陣が通期業績予想に対して一定の確信を持っているというメッセージと受け取れるかもしれません。
3776|BBタワー
245.0
▼ -1.61%
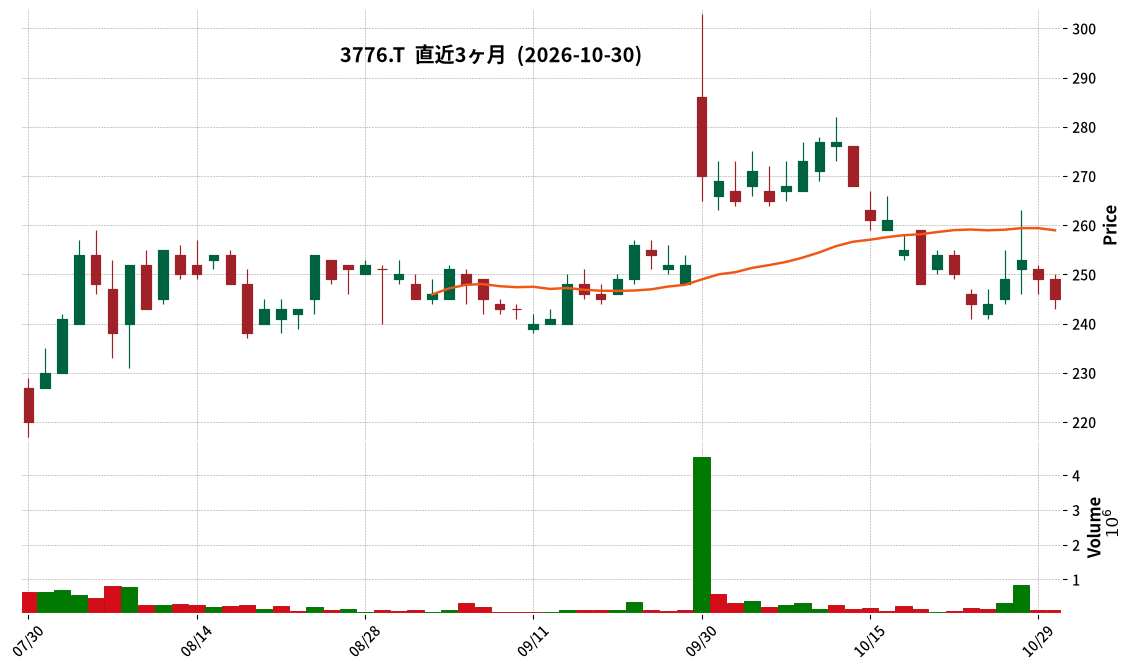
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期連結累計期間の売上高は9,507百万円(前年同期比18.2%減)でした。
- 営業利益は676百万円(前年同期比21.7%増)、経常利益は800百万円(前年同期比19.7%増)を記録しました。
- 親会社株主に帰属する四半期純利益は689百万円(前年同期比44.1%増)となりました。
- 1株当たり四半期純利益は11.20円(前年同期7.79円)でした。
- 通期の連結業績予想は売上高14,000百万円(対前期増減率△8.4%)、親会社株主に帰属する当期純利益480百万円(対前期増減率59.9%)で、直近公表からの修正はありません。
🤖 AI考察
売上高は減少したものの、営業利益、経常利益、親会社株主に帰属する四半期純利益がいずれも大幅な増益を達成しており、収益性の改善が進んでいることが示唆されます。特に、データ・ソリューション事業における前年同期の大規模案件の反動減がある中で増益を確保している点は、他の事業セグメントやコスト構造の変化が影響している可能性が考えられます。また、データセンター事業において郊外型データセンターの運用開始と新規顧客獲得が今後の成長ドライバーとなるか、注目されます。
8285|三谷産業
751.0
▲ +0.67%
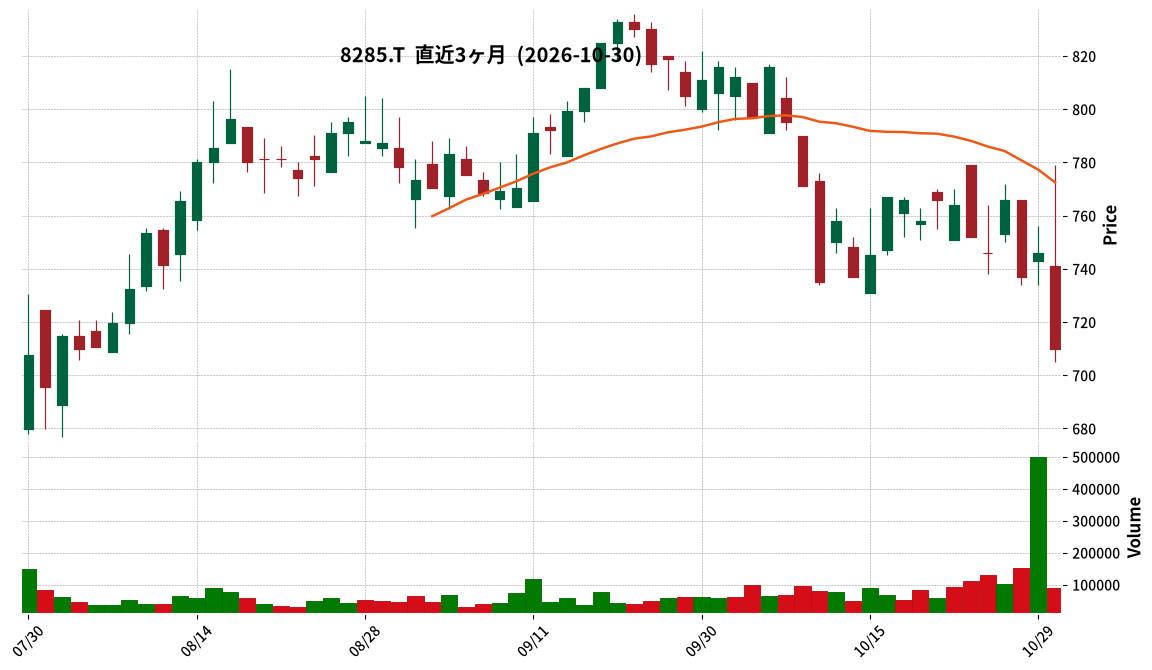
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三谷産業は2026年10月30日開催の取締役会において、2026年9月30日を基準日とする剰余金の中間配当の増配を決議した。
- 1株当たり中間配当金は、直近の配当予想(2026年4月27日公表)の5円00銭から1円00銭増額し、6円00銭となる。
- 配当金総額は369百万円、効力発生日は2026年12月2日、配当原資は利益剰余金である。
- 今回の増配は、中東情勢の影響が想定より小さかったことや、同社グループの調達力を活かした代替提案等により、2027年3月期中間期の売上高および全ての段階利益が過去最高となる見込みであることを理由としている。
- 2027年3月期の通期配当予想は、中間期末6.00円、期末8.00円で合計14.00円とされている。
🤖 AI考察
今回の増配発表は、同社が「2027年3月期中間期の業績が過去最高となる見込み」と具体的な業績好調を示している点が注目されます。配当の安定性と将来の事業拡大に向けた内部留保のバランスを重視する基本方針と、中期経営計画の進捗状況が見極められた上での決定であると考えられます。通期の配当予想も前期実績を上回る計画であり、今後の同社の業績推移と株主還元策が投資家の関心を集める可能性があります。
1942|関電工
4994.0
▼ -6.27%
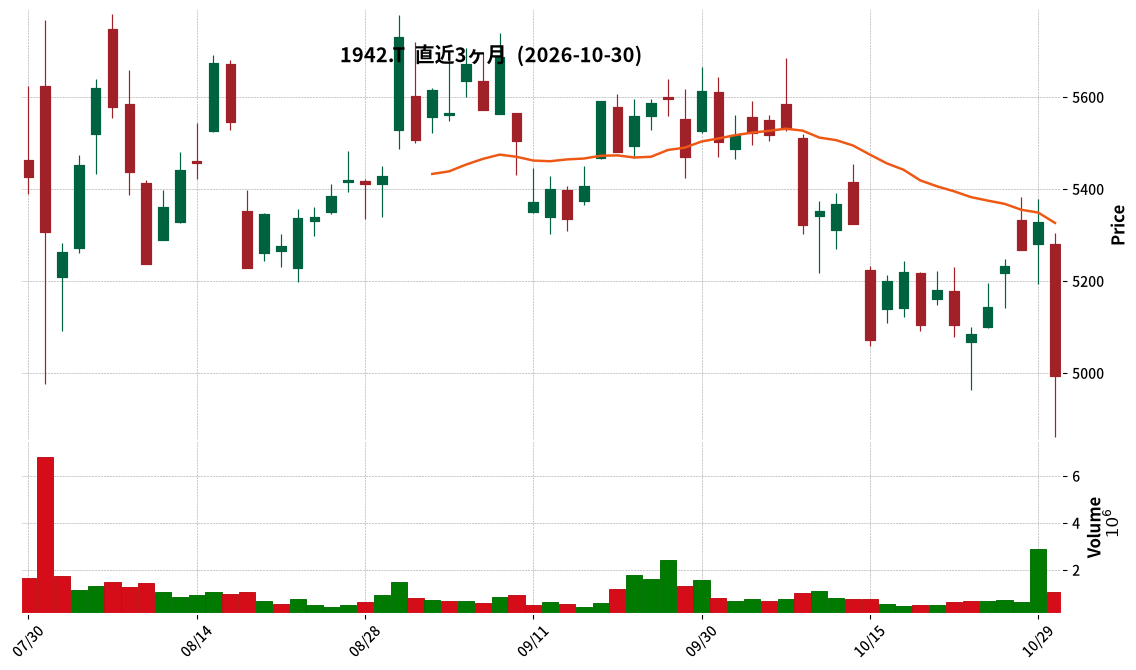
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社関電工は2026年10月30日に、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 連結経営成績(累計)において、売上高は3,515億3千4百万円(前年中間期比3.2%増)、営業利益は439億2千万円(同15.9%増)、経常利益は450億4千3百万円(同15.6%増)、親会社株主に帰属する中間純利益は290億9千万円(同10.2%増)となりました。
- 1株当たり中間純利益は146円17銭で、前年中間期の129円18銭から増加しました。
- 連結財政状態では、2027年3月期中間期末の総資産は6,177億5千1百万円、純資産は4,167億7千3百万円、自己資本比率は64.8%となりました。
- 年間配当金予想は、第2四半期末に65円00銭、期末に65円00銭の合計130円00銭で、直近に公表されている配当予想からの修正はありません。
- 2027年3月期の連結業績予想は、売上高7,800億円、営業利益900億円、経常利益905億円、親会社株主に帰属する当期純利益650億円で、直近に公表されている業績予想からの修正はありません。
🤖 AI考察
関電工の2027年3月期中間決算は、売上高、各利益項目で前年同期を上回る結果となりました。特に営業利益、経常利益、親会社株主に帰属する中間純利益が二桁の増益率を達成した点は注目に値すると考えられます。自己資本比率も64.8%と高く、財務の安定性を示唆しているという見方もできるでしょう。
3153|八洲電機
2974.0
▲ +0.81%
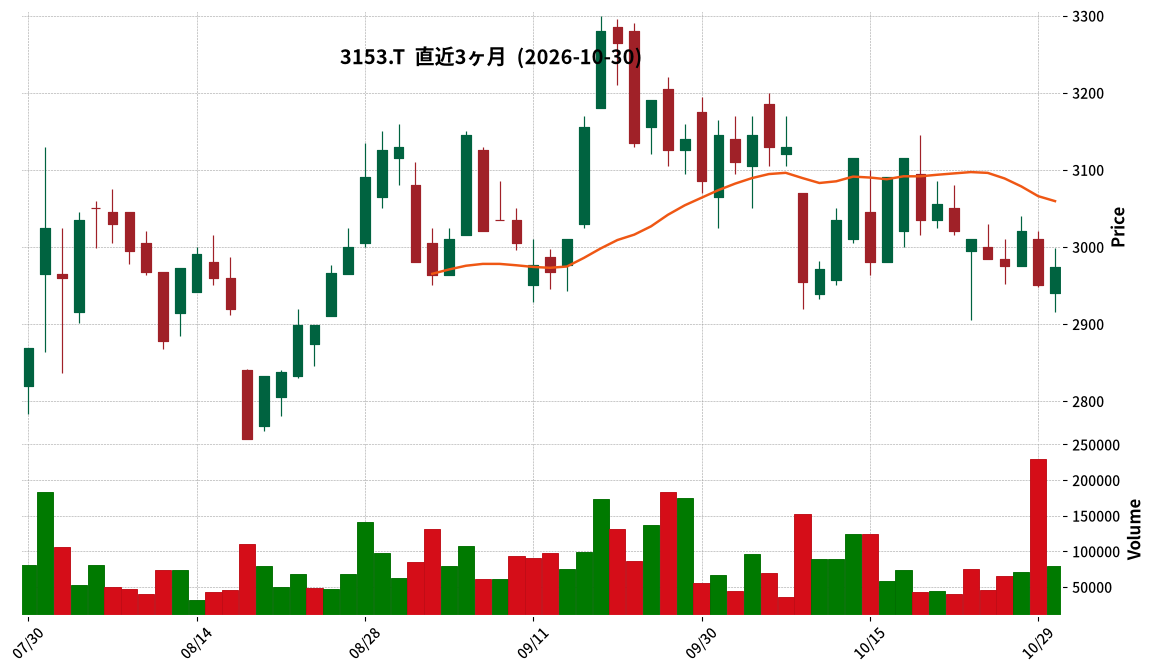
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 八洲電機は2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は347億19百万円(前年中間期比20.9%増)を記録しました。
- 営業利益は27億65百万円(前年中間期比48.8%増)、経常利益は29億15百万円(前年中間期比51.7%増)となりました。
- 親会社株主に帰属する中間純利益は19億4百万円(前年中間期比57.0%増)でした。
- 通期の連結業績予想および年間配当金(予想)の修正を発表しました。年間配当金予想は66円00銭(普通配当60円00銭、創立80周年記念配当6円00銭)に修正されています。
- セグメント別では、公共・設備事業が売上高162億36百万円(前年同期比26.7%増)、営業利益19億70百万円(前年同期比78.5%増)と大幅な増収増益を達成しました。一方、プラント事業は減収減益となりました。
🤖 AI考察
八洲電機の2027年3月期第2四半期決算は、売上高、各利益項目で前年同期比大幅な増加を記録し、堅調な業績推移を示していると考えられます。特に、公共・設備事業の好調が全体の業績を牽引したことが注目されます。また、通期業績予想と配当予想の修正は、今後の企業価値に対する経営陣の自信を反映しているとも見ることができます。
4410|ハリマ化成G
1082.0
▲ +2.56%
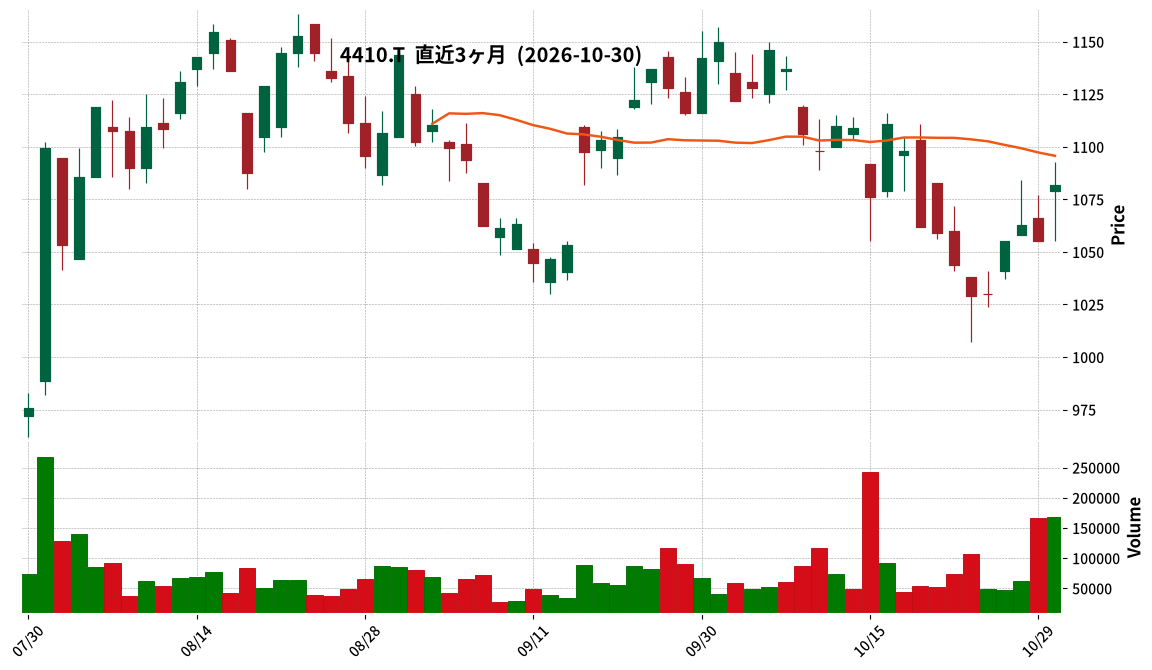
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ハリマ化成グループは、2027年3月期第2四半期(中間期)連結業績において、売上高が予想の54,500百万円に対し実績60,407百万円(10.8%増)、営業利益が予想1,400百万円に対し実績3,630百万円(159.3%増)となりました。
- 経常利益は予想1,050百万円に対し実績3,469百万円(230.4%増)、親会社株主に帰属する中間純利益は予想1,450百万円に対し実績2,714百万円(87.2%増)となり、当初予想を上回りました。
- 通期連結業績予想も修正され、売上高は前回予想110,000百万円から125,000百万円へ、営業利益は3,500百万円から5,800百万円へ、経常利益は2,800百万円から5,000百万円へ、親会社株主に帰属する当期純利益は2,650百万円から4,400百万円へそれぞれ上方修正されました。
- 2027年3月期の中間配当は、前回予想の1株当たり21円から25円(普通配当23円、特別配当2円)に増配が決定されました。
- 期末配当予想も修正され、前回予想の1株当たり21円から25円(普通配当23円、特別配当2円)に増配が見込まれ、年間配当は合計50円となる予定です。
🤖 AI考察
第2四半期の実績が当初予想を大幅に上回った要因として、複数の事業セグメントでの需要増加や販売価格の見直しが挙げられます。特に、塗料用樹脂や半導体レジスト用樹脂の増収、製紙用薬品や電子材料事業での価格見直しによる増収が貢献したと報告されています。通期業績予想の上方修正は、中間期の好調な事業環境が下期にも継続するとの見通しに基づくと考えられ、また、中間配当および期末配当の増配は、好調な業績と株主還元方針を反映していると解釈できるでしょう。
4568|第一三共
2629.0
▲ +0.44%
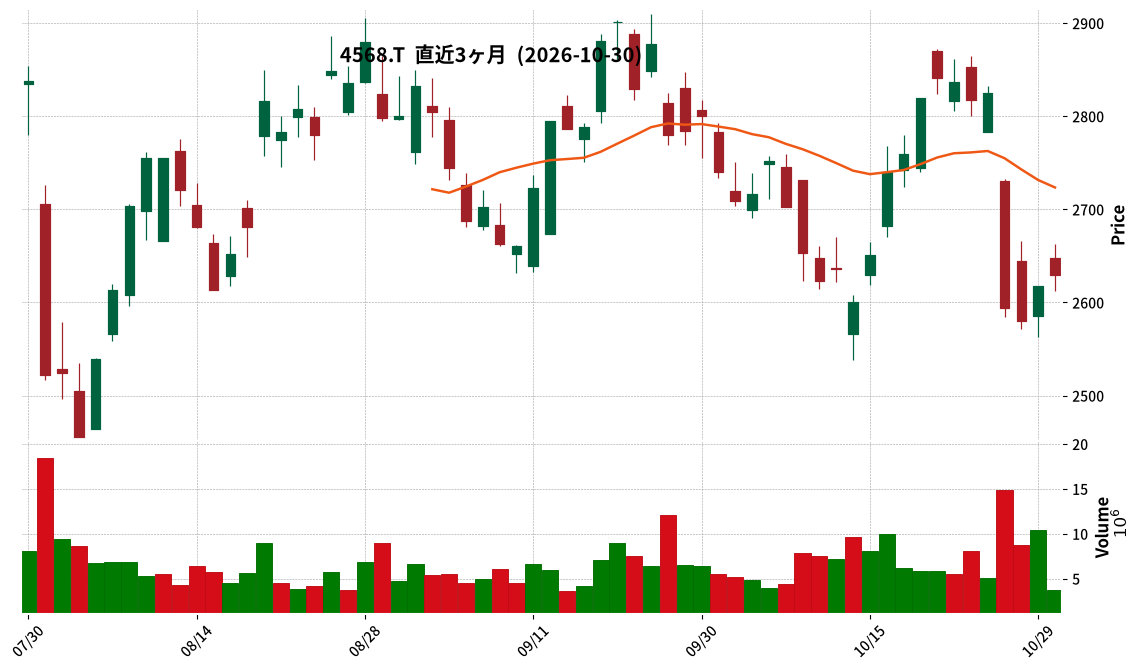
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期中間期(2026年4月1日~9月30日)の連結売上収益は1兆1,672億3千3百万円となり、前年同期比19.7%増加しました。
- コア営業利益は2,213億3千1百万円で、前年同期比46.9%の増益となりました。
- 親会社の所有者に帰属する中間利益は1,515億3千4百万円で、前年同期比15.8%増加しました。
- 中間配当金は1株当たり50円とされ、前年同期の39円から増額されました。2027年3月期(予想)の年間配当金は合計100円が予定されています。
- 売上収益には、グローバル主力品であるエンハーツおよびダトロウェイの伸長に加え、円安の進行による739億円の為替影響が寄与しました。
- コア営業利益の定義が2027年3月期より変更されており、製品に関する無形資産の償却費などが除外されています。
🤖 AI考察
今回の決算では、売上収益とコア営業利益の大幅な伸びが確認されました。これは、主力製品の好調な販売と、円安による為替効果が大きく貢献した結果と考えられます。また、配当の増額は株主還元に対する積極的な姿勢を示すものと捉えられます。ただし、コア営業利益の定義変更がされており、前年同期比の比較にはその点を考慮する必要があるかもしれません。
5257|ノバシステム
2833.0
▲ +0.28%
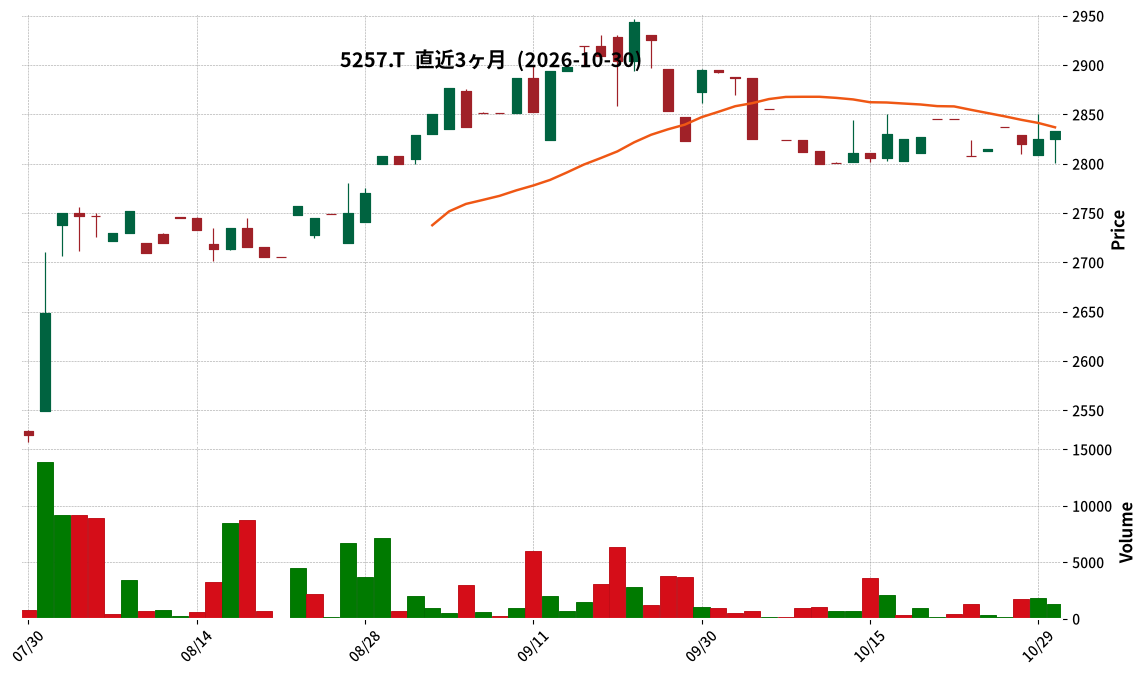
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ノバシステムは2026年12月期第3四半期決算説明資料を公開しました。
- 2026年12月期第3四半期累計の売上高は5,374百万円(前年同期比7.8%増)、営業利益は434百万円(前年同期比170.4%増)でした。
- 営業利益率は前年同期の3.2%から8.1%へ改善しました。
- 通期予想(売上高7,535百万円、営業利益617百万円)に対する進捗率は、売上高が71.3%、営業利益が70.4%です。
- 2026年12月期の通期業績予想および配当予想(1株当たり105円)に変更はありません。
- システムインテグレーション事業が売上高5,285百万円(前年同期比7.8%増)、クラウドサービス事業が売上高89百万円(前年同期比6.7%増)を計上しました。
🤖 AI考察
第3四半期累計決算において、売上高の着実な伸長と利益の大幅な回復が見られます。特に営業利益率の改善は、収益構造の強化が進んでいる可能性を示唆していると考えられます。通期予想に対する高い進捗率から、年間目標達成への確度が高まっていると見ることができるでしょう。
5440|共英製鋼
1811.0
▼ -1.36%
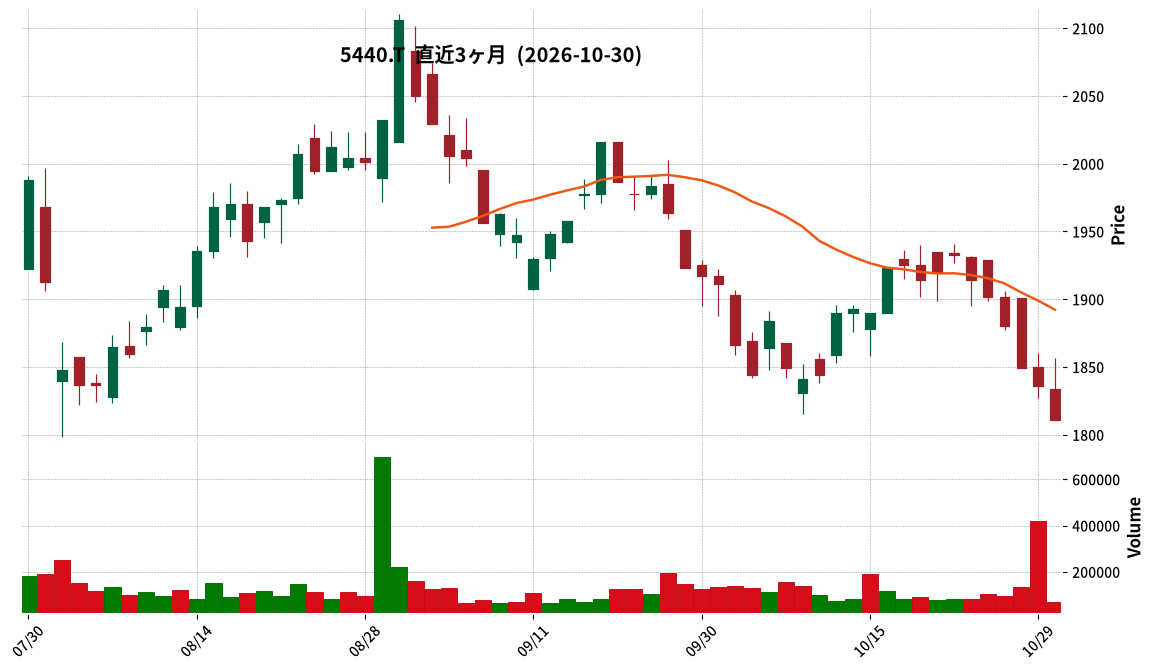
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 共英製鋼は2027年3月期第2四半期(中間期)決算を発表しました。
- 連結売上高は177,703百万円(前年中間期比14.9%増)となりました。
- 連結営業利益は6,112百万円(同33.6%減)、連結経常利益は5,929百万円(同30.1%減)、親会社株主に帰属する中間純利益は3,262百万円(同40.0%減)となりました。
- 1株当たり中間純利益は75円05銭でした。
- 通期連結業績予想については、売上高362,000百万円(前年同期比14.9%増)、営業利益9,500百万円(同44.0%減)、経常利益9,000百万円(同44.5%減)、親会社株主に帰属する当期純利益4,800百万円(同51.3%減)に修正されました。
- 中間配当は30円00銭(前年同期実績と同額)で、期末配当予想は40円00銭(前年期末実績比10円増)と発表されました。
🤖 AI考察
売上高は増加しているものの、各種利益が減少している点が注目されます。特に国内鉄鋼事業において、原材料価格の高騰と製品価格の伸び悩みによる売買価格差の縮小が営業利益に影響を与えたと考えられます。一方で、海外鉄鋼事業と環境リサイクル事業は増収増益を達成しており、事業ポートフォリオにおける各セグメントの貢献度の変化は今後の業績を考察する上で重要な要素となり得ます。
5491|日本金属
862.0
▼ -0.81%
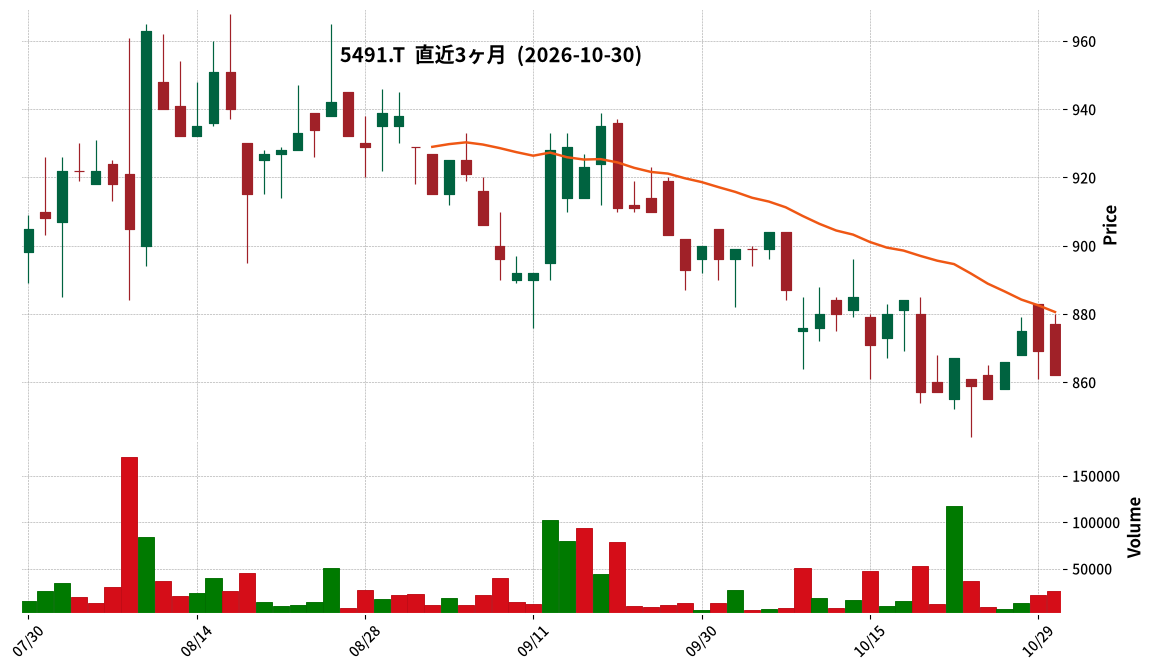
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本金属は、2027年3月期第2四半期(中間期)の連結業績において、前回発表予想に対する実績で売上高が3.0%増(246億円→253億42百万円)、営業利益が22.6%増(6億30百万円→7億72百万円)、経常利益が76.6%増(3億60百万円→6億35百万円)、親会社株主に帰属する中間純利益が94.0%増(2億30百万円→4億46百万円)となりました。
- 個別業績においても、第2四半期(中間期)の営業利益、経常利益、中間純利益が予想を大幅に上回る結果となりました。具体的には、営業利益は138.2%増(2億10百万円→5億0百万円)、経常利益は623.1%増(70百万円→5億6百万円)、中間純利益は予想の30百万円に対し3億90百万円となりました。
- 通期連結業績予想についても、売上高は1.2%増(496億円→502億円)、営業利益は3.9%増(12億70百万円→13億20百万円)、経常利益は21.1%増(7億60百万円→9億20百万円)、親会社株主に帰属する当期純利益は21.6%増(5億10百万円→6億20百万円)に修正されました。
- 2027年3月期の期末配当予想は、前回発表の1株当たり5円から1株当たり10円へ5円増配する修正が行われました。年間合計配当金も1株当たり10円となります。
- 業績予想の差異と修正の理由として、自動車関連市場の厳しい環境下で、販売内容の高収益製品へのシフト、諸コスト上昇を反映した販売価格の是正、事業コスト削減、生産効率向上などの収益改善活動が寄与したと説明されています。
🤖 AI考察
今回発表された日本金属の2027年3月期第2四半期実績は、連結および個別ともに大幅に予想を上回り、特に利益面での改善が顕著であったことが注目されます。この好調な中間期実績を受けて通期業績予想も上方修正されたことは、会社の収益改善策が奏功している可能性を示唆していると考えられます。また、配当予想の増額修正は、株主還元への積極的な姿勢がうかがえるポイントであり、投資家にとってポジティブな情報と捉えられるかもしれません。
6325|タカキタ
408.0
▲ +0.74%
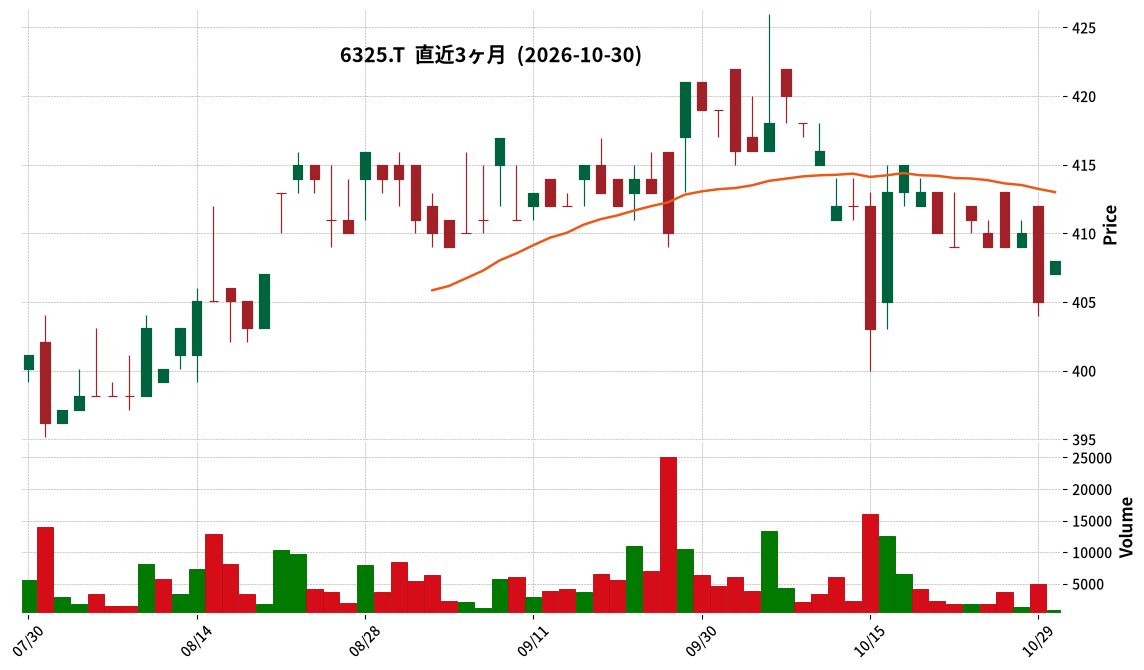
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社タカキタは、2027年3月期第2四半期(中間期)の非連結決算を発表しました。
- 当中間期の売上高は28億93百万円で、前年同期比2.8%減となりました。
- 営業利益は1億36百万円で、前年同期比696.5%増を記録しました。
- 経常利益は1億65百万円で、前年同期比306.7%増となりました。
- 中間純利益は1億34百万円で、前年同期比664.5%増となりました。
- 1株当たり中間純利益は11円90銭でした。
- 自己資本比率は86.2%(前事業年度末は84.2%)に上昇しました。
- 2027年3月期通期の業績予想及び配当予想に変更はありません。
🤖 AI考察
売上高は微減となりましたが、製品の価格改定効果や内製化による原価低減が収益性を大幅に改善させたと考えられます。これにより、営業利益、経常利益、中間純利益が前年同期を大きく上回る結果となりました。財務状態においては自己資本比率がさらに向上しており、安定した財務基盤を維持していると評価できるでしょう。
6356|日ギア
1179.0
▲ +0.77%
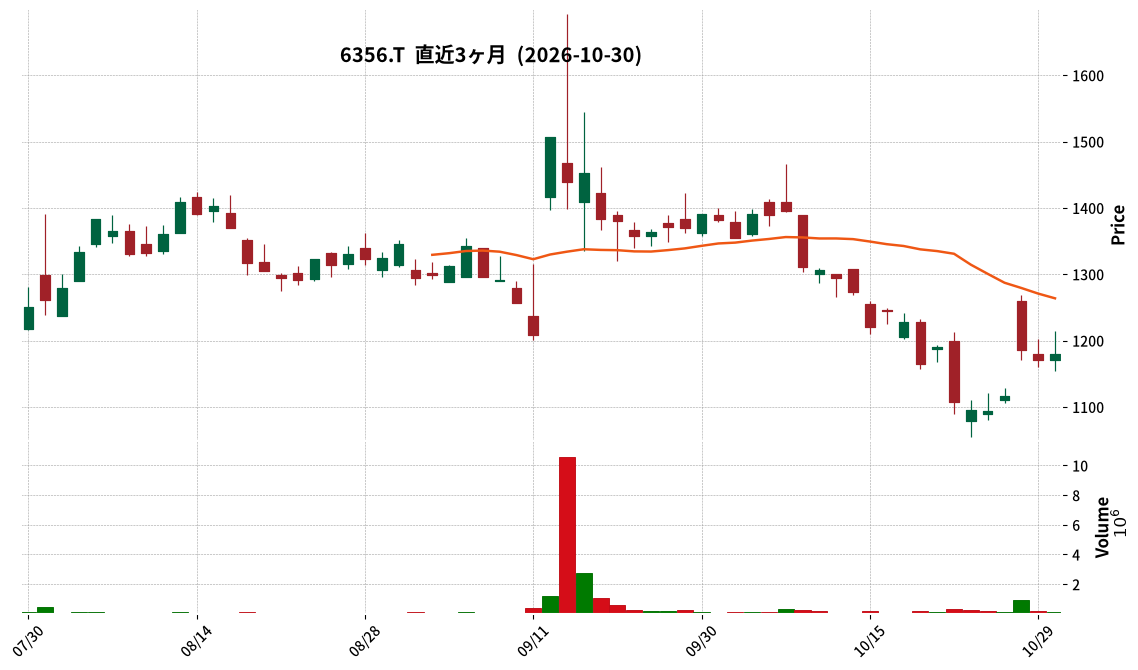
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本ギア工業株式会社は、2027年3月期第2四半期(中間期)の非連結決算を発表しました。
- 中間期の売上高は44億51百万円(前年同期比5.7%増)、営業利益は12億66百万円(同59.9%増)、経常利益は13億2百万円(同59.4%増)、中間純利益は8億88百万円(同60.0%増)となりました。
- 1株当たり中間純利益は62円38銭(前年同期39円00銭)を計上しました。
- 当中間会計期間末の受注高は72億64百万円(前年同期比20.5%増)、受注残高は85億16百万円(前事業年度末比49.3%増)でした。
- 2027年3月期の通期業績予想は、売上高100億円(対前期増減率1.2%増)、営業利益25億円(同1.7%増)、経常利益25億60百万円(同2.1%増)、当期純利益17億60百万円(同0.5%増)で、直近公表されている予想からの修正はありません。
- 期末配当予想は5円00銭で、年間合計配当予想は10円00銭(中間5円00銭含む)です。
🤖 AI考察
日ギアの2027年3月期中間決算は、売上高、各利益項目において前年同期比で大幅な増加を記録しており、特に利益率の改善が顕著であると考えられます。これは、売上原価および販売費及び一般管理費の減少が主な要因とされています。また、バルブ・アクチュエータや歯車事業における原子力発電所、石油・ガス、鉄鋼、半導体・液晶向けなどの受注増加が、受注高および受注残高の堅調な伸びに寄与していると見られます。
6445|ジャノメ
1475.0
▲ +15.96%
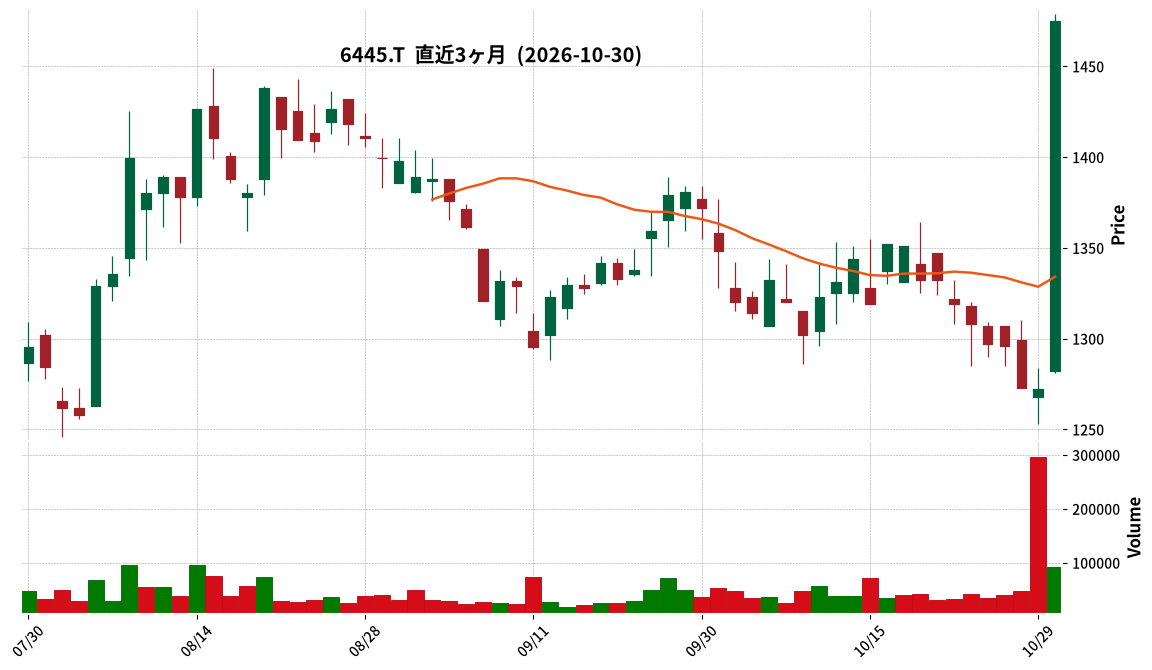
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ジャノメは、2026年10月30日開催の取締役会において、2027年3月期の配当予想を修正することを決議した。
- 2027年3月期の1株当たり期末配当金は、前回予想の40円00銭から55円00銭に修正された。
- これにより、年間配当金は前回予想の60円00銭から15円増配の75円00銭となる。
- 連結配当性向は、前回予想の51.1%から63.6%に修正される見込み。
- 配当予想修正の理由として、累進配当を意識し、DOE3%以上かつ連結配当性向40%以上を目安とする配当方針に基づき、足元の業績動向および株主還元充実を総合的に勘案したと説明されている。
🤖 AI考察
今回の配当予想修正は、ジャノメが以前から掲げている累進配当と連結配当性向40%以上という株主還元方針に沿ったものと考えられます。期末配当の大幅な増額は、投資家にとって同社の収益基盤と株主還元への姿勢を示すポジティブなシグナルと捉えられる可能性があります。今後の業績動向と配当方針の継続性には注目が集まるでしょう。
7381|CCIグループ
1123.0
▼ -0.53%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- CCIグループは2026年10月30日、2027年3月期通期連結業績予想および配当予想の修正を発表しました。
- 2027年3月期の親会社株主に帰属する当期純利益は、前回発表予想の170億円から190億円へ、20億円(11.7%)上方修正されました。経常利益は265億円で変更はありません。
- 1株あたり当期純利益は、前回発表予想の76円15銭から85円88銭に修正されました。
- 修正の理由は、連結子会社である北國銀行における金利上昇等を背景とした資金利益の増加見込みと、税効果会計による法人税等負担率の低下見込みです。
- 2027年3月期の年間配当予想は、前回発表予想の30円から5円増配の35円に修正されました。期末配当金は15円から20円への増額となります。
- この配当修正は、業績予想の修正に伴い、株主還元方針(配当性向40%程度)に基づき行われ、通期配当性向(連結)は40.6%となる見込みです。
🤖 AI考察
CCIグループの今回のIRは、子会社の北國銀行の好調な業績がグループ全体の利益予想を押し上げている点に注目が集まります。金利上昇環境が金融事業にプラスに作用していることがうかがえ、これにより配当性向40%程度の株主還元方針に基づいた増配が発表された点は、投資家にとって評価されやすいポイントと考えられます。通期の配当性向が40.6%となる見込みであることも、同社の株主還元へのコミットメントを示すものと言えるでしょう。
7988|ニフコ
2521.0
▲ +5.72%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ニフコの2027年3月期第2四半期(中間期)連結決算において、売上高は前年同期比7.4%増の1,859億5千万円となりました。
- 営業利益は前年同期比6.7%増の268億1千万円、経常利益は前年同期比9.4%増の275億9千7百万円を計上しました。
- 親会社株主に帰属する中間純利益は、前年同期比6.9%減の172億1千4百万円でした。
- 1株当たり中間純利益は93円48銭(前年同期は97円26銭)となりました。
- 2027年3月期の中間配当は56円00銭、期末配当予想は28円00銭(株式分割後)です。
🤖 AI考察
ニフコの2027年3月期第2四半期決算は、売上高と営業利益が増加したものの、法人税等の計上により中間純利益は減少する結果となりました。これは、収益性の向上と為替差益が寄与した一方で、税負担が影響した可能性を示唆していると考えられます。事業別では、合成樹脂成形品事業とベッド及び家具事業のいずれも増収増益となっており、各事業の好調な推移が全体売上を牽引したと見られます。
8133|エネクス
2180.0
▼ -2.50%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- エネクスは2027年3月期第2四半期(中間期)連結決算を発表し、売上収益は4,762億8千3百万円(前年同期比15.7%増)を記録しました。
- 営業活動に係る利益は196億3千5百万円(前年同期比75.8%増)、当社株主に帰属する中間純利益は145億8千6百万円(前年同期比111.4%増)となりました。
- 増益の主な要因として、カーライフ事業におけるCS売却に伴う一過性の利益、石油販売事業の堅調な推移、及び産業ビジネス事業における関連会社売却に伴う一過性の利益と市場環境を捉えたオペレーションが挙げられています。
- セグメント別では、カーライフ事業の売上収益は3,070億9千3百万円(前年同期比6.2%増)、営業活動に係る利益は74億6千3百万円(前年同期比156.4%増)でした。
- 2027年3月期の通期連結業績予想および配当予想(期末34.00円、中間34.00円、合計68.00円)は、直近に公表された内容から修正はありません。
🤖 AI考察
エネクスの2027年3月期中間期決算は、売上収益および利益において前年同期を大きく上回る結果となりました。特に、当社株主に帰属する中間純利益が100%を超える伸びを示したことは注目すべき点と考えられます。これは、カーライフ事業および産業ビジネス事業における一過性の利益が大きく寄与したことに加え、主要事業の堅調な推移が背景にあると読み取れます。通期業績予想が据え置かれたことから、下半期における事業環境の変化や戦略の進捗が今後の焦点となる可能性があります。
9830|トラスコ中山
2353.0
▼ -2.49%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トラスコ中山は2026年12月期第3四半期決算(2026年1月1日~2026年9月30日)を発表しました。
- 連結経営成績では、売上高が2,660億81百万円(前年同期比12.1%増)となりました。
- 親会社株主に帰属する四半期純利益は121億0百万円(前年同期比4.4%増)を記録しました。
- 1株当たり四半期純利益は183円50銭です。
- 連結財政状態において、総資産は3218億30百万円、純資産は1945億59百万円、自己資本比率は60.5%です。
- 通期の連結業績予想(売上高3,500億0百万円、親会社株主に帰属する当期純利益151億27百万円)に変更はありません。
🤖 AI考察
今回の決算では、売上高が前年同期比で二桁成長を達成し、主要な利益指標も堅調に推移している点が注目されます。AI・半導体関連需要や一部素材業種の景況感改善が業績を後押ししたと考えられます。一方で、コスト上昇や金利上昇が今後の景況感の下押し要因となる可能性も指摘されており、通期業績予想に対する今後の進捗も注視されるでしょう。
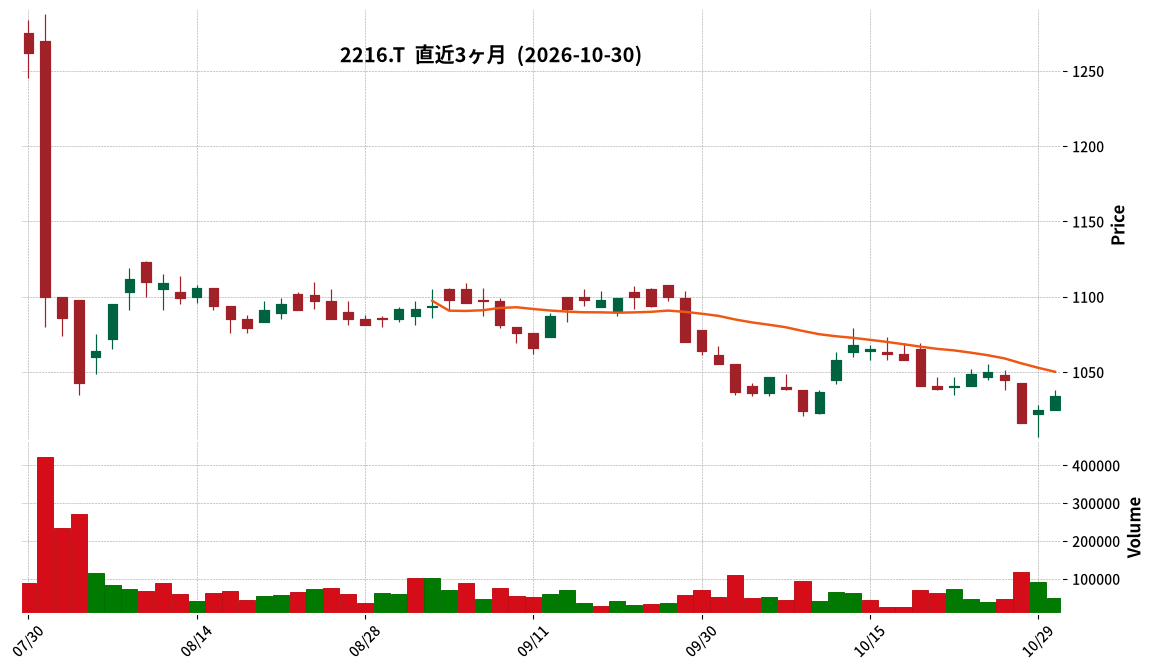
2216|カンロ
1034.0
▲ +0.88%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- カンロは、2026年12月期第3四半期(2026年1月1日~2026年9月30日)の連結業績を発表しました。
- 連結売上高は255億42百万円、営業利益は26億58百万円、経常利益は26億79百万円を計上しました。
- 親会社株主に帰属する四半期純利益は19億4百万円でした。
- 2026年12月期通期の連結業績予想は、売上高365億円、営業利益42億円、経常利益42億円、親会社株主に帰属する当期純利益30億円で、直近の公表予想から修正はありません。
- 当第3四半期連結会計期間末の総資産は332億6百万円、純資産は182億17百万円、自己資本比率は54.9%でした。
🤖 AI考察
カンロの第3四半期決算は、売上高および各利益項目で一定の成果を示しています。特に、通期業績予想の据え置きは、現在の市場環境における同社の見通しを示すものと考えられます。利益面では原材料費や固定費の増加要因が示されており、今後の収益性への影響が注目されるでしょう。
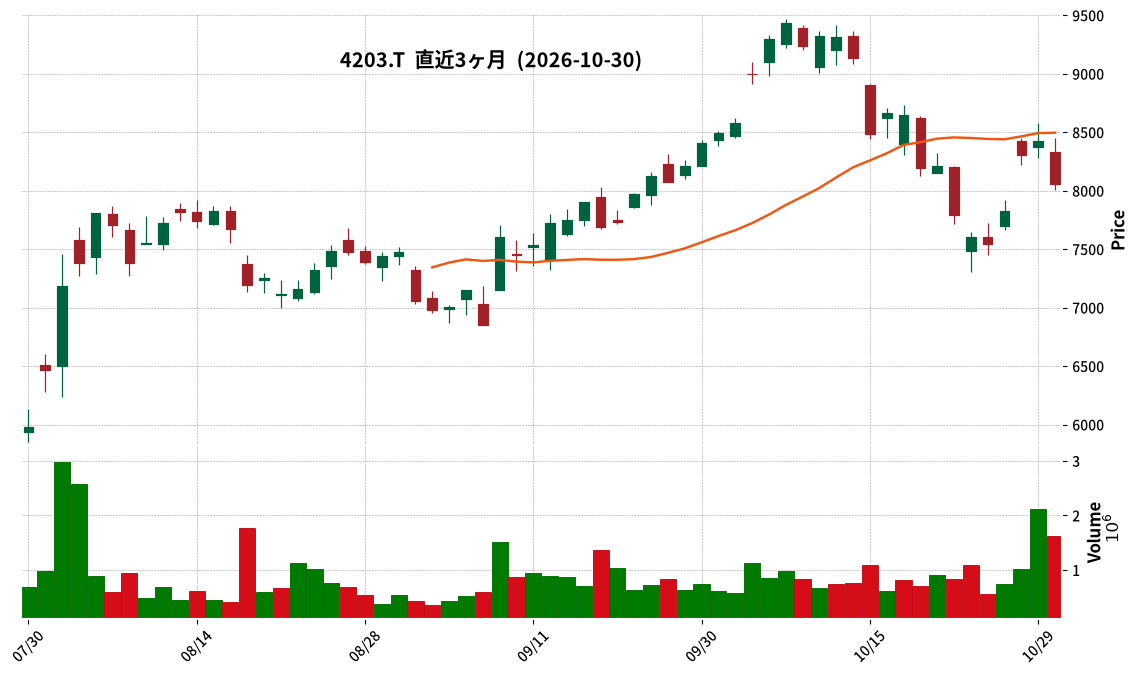
4203|住友ベーク
8060.0
▼ -4.36%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 住友ベークライト株式会社は、京セラ株式会社のケミカル事業の一部を吸収分割により承継する新設会社の全株式取得および子会社化を2026年10月30日付で完了しました。
- 子会社の名称は「住友ベークライトケミカルソリューション株式会社」です。
- 子会社の所在地は東京都品川区東品川二丁目5番8号、代表者は代表取締役社長 森 健氏です。
- 子会社の事業内容は、半導体封止用エポキシ樹脂成形材料、半導体用ボンディングペースト、工業用樹脂等の製造および販売です。
- 子会社の資本金は2億円、設立年月日は2026年7月9日です。
- 本件が2027年3月期の連結業績に与える影響は、同日発表の「連結業績予想の修正、剰余金の配当(中間配当)および配当予想の修正に関するお知らせ」に織り込まれています。
🤖 AI考察
本件は、住友ベークライトが以前から発表していた京セラのケミカル事業の一部承継が完了したことを示すものです。半導体関連材料は、現在の情報通信技術を支える基盤であり、同社の主要事業である機能性材料分野における事業ポートフォリオ強化に繋がる可能性があります。今回の完了により、子会社「住友ベークライトケミカルソリューション株式会社」を通じて、半導体関連材料の製造・販売を本格的に開始すると考えられます。
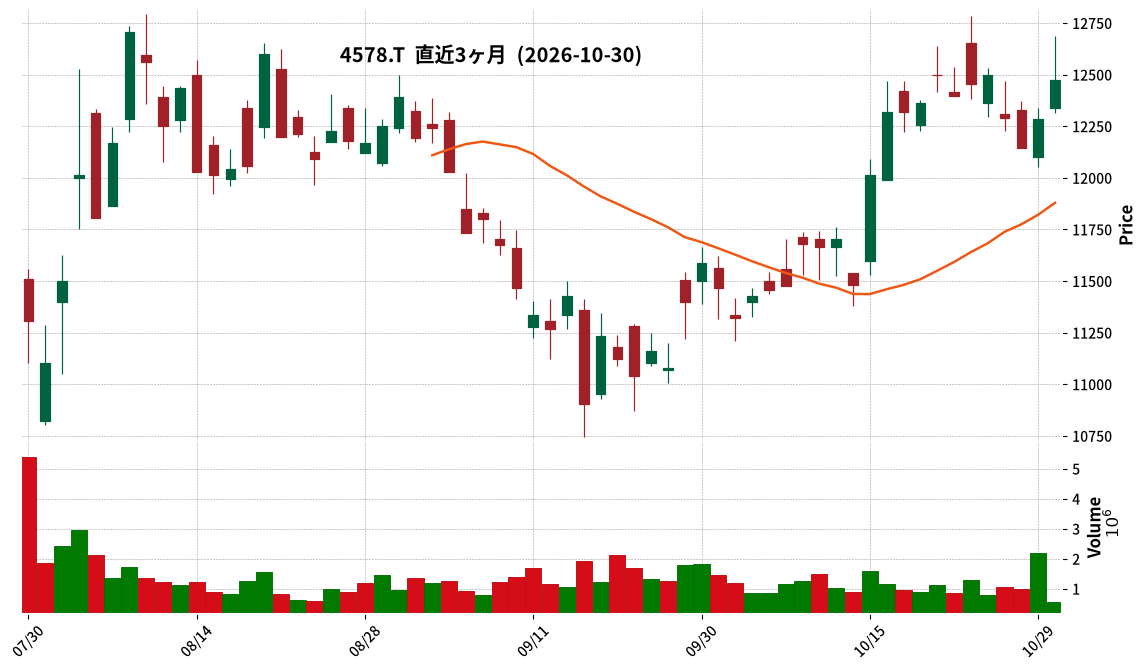
4578|大塚HD
12475.0
▲ +1.55%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期(累計)の連結売上収益は2,042,439百万円(前年同四半期比12.3%増)となりました。
- 親会社の所有者に帰属する四半期利益は322,105百万円(前年同四半期比8.2%増)を記録しました。
- 事業利益は436,884百万円(前年同四半期比19.2%増)、営業利益は423,733百万円(前年同四半期比4.0%増)でした。
- 2026年12月期通期の連結業績予想が修正され、売上収益2,725,000百万円、親会社の所有者に帰属する当期利益370,000百万円となっています。
- 2026年12月期の期末配当予想は100円に修正され、年間配当予想は200円となりました。
🤖 AI考察
今回の決算発表では、医療関連事業における主力製品の売上伸長とロイヤリティ収入の増加、さらにニュートラシューティカルズ関連事業の成長が売上収益の増加に貢献したと考えられます。通期業績予想の上方修正と配当予想の増額は、経営陣の業績に対する自信の表れと捉えることができるでしょう。今後の研究開発費投資の動向や新規連結子会社Otsuka Clinical Nutrition America LLC、Transcend Therapeutics, Inc.の事業貢献も注目されます。
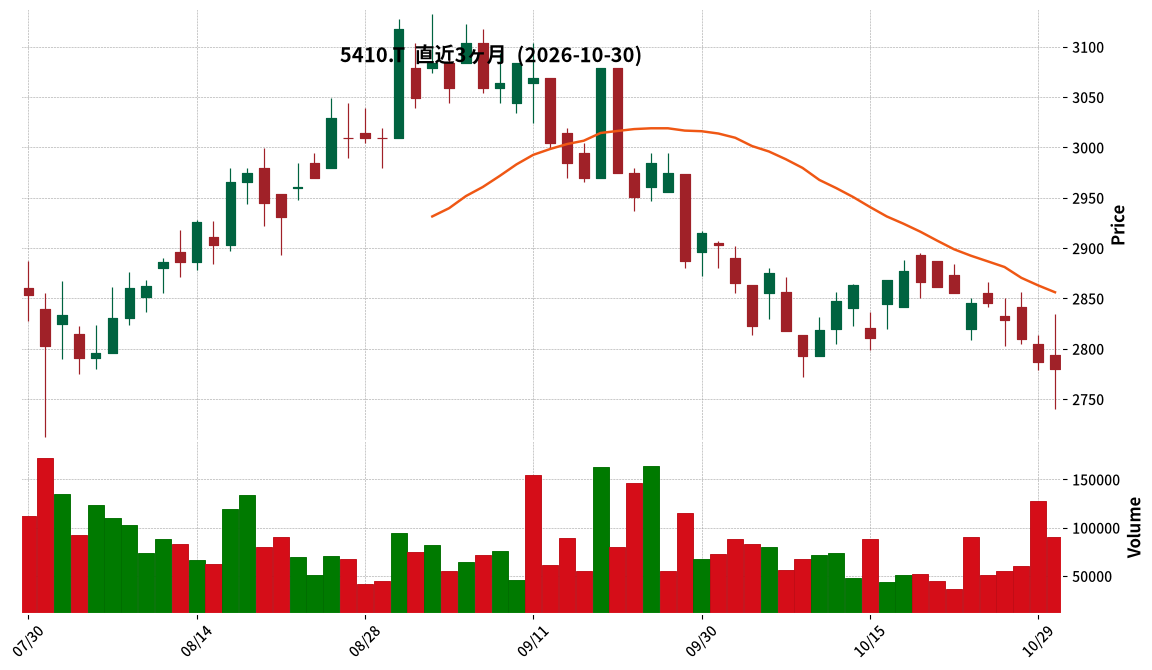
5410|合同鉄
2780.0
▼ -0.25%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 合同製鐵は2027年3月期 第2四半期(中間期)連結決算を発表しました。
- 連結売上高は961億9百万円(前年中間期比2.8%増)でした。
- 連結営業損益は1億57百万円の損失(前年中間期は54億31百万円の利益)となりました。
- 親会社株主に帰属する中間純利益は3億83百万円(前年中間期比91.8%減)でした。
- 通期の連結業績予想は売上高2000億円、営業利益18億円、親会社株主に帰属する当期純利益16億円に修正されました。
- 2027年3月期から2031年3月期までの5年間、1株当たり年間配当額の下限を100円とする方針を公表しました。
🤖 AI考察
合同鉄の2027年3月期第2四半期決算は、売上高は増加したものの、営業損益が損失に転じた点が注目されます。これは、建設用鋼材需要の低迷と原材料・エネルギーコストの高騰が主な要因として挙げられています。一方で、年間配当の下限を100円とする新たな方針は、株主還元への安定的な姿勢を示すものと考えられます。通期業績予想の修正と併せて、今後のコストコントロールと販売価格への転嫁の進捗が市場で注目されるでしょう。
5464|モリ工業
883.0
▼ -0.23%
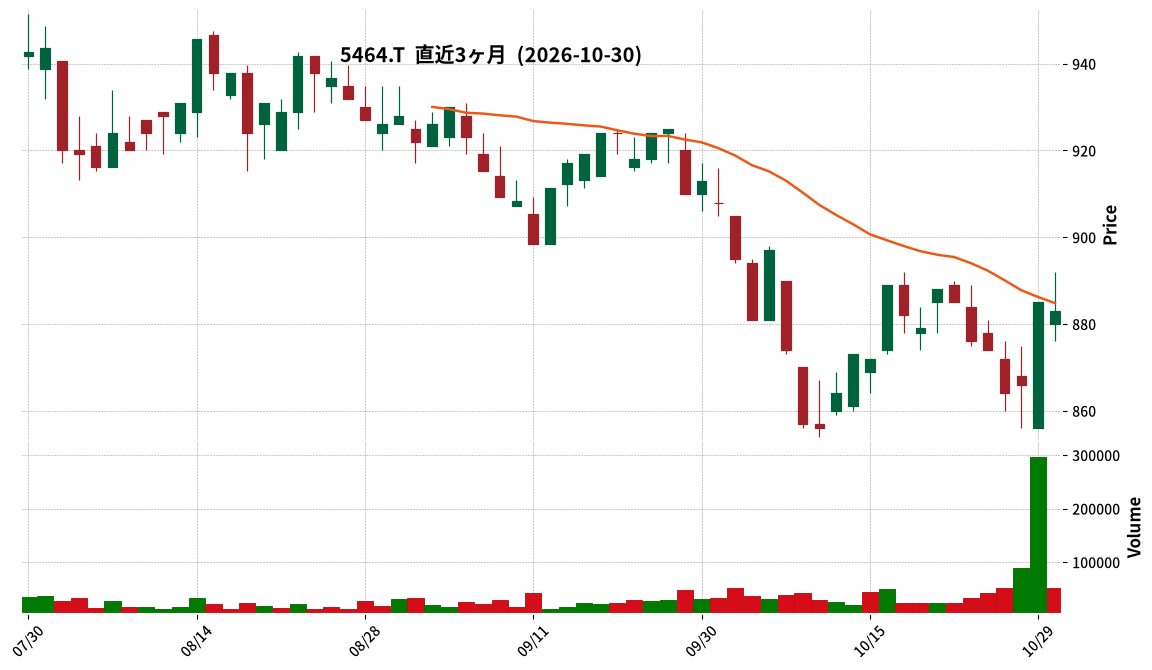
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- モリ工業は2027年3月期第2四半期(中間期)の連結決算を発表しました。集計期間は2026年4月1日から2026年9月30日です。
- 売上高は219億1百万円となり、前年同中間期比で1.3%の増加となりました。
- 営業利益は25億49百万円を計上し、前年同中間期比で23.3%の大幅な増加となりました。
- 経常利益は27億67百万円(前年同中間期比20.4%増)、親会社株主に帰属する中間純利益は18億54百万円(前年同中間期比16.6%増)となりました。
- 1株当たり中間純利益は48円82銭です。
- 2027年3月期の年間配当金予想は、第2四半期末16円00銭、期末18円00銭の合計34円00銭で、直近公表予想からの修正はありません。
- 通期の連結業績予想は、売上高443億円(対前期2.3%増)、営業利益41億円(対前期△6.4%減)、経常利益46億円(対前期△5.7%減)、親会社株主に帰属する当期純利益32億円(対前期△4.7%減)、1株当たり当期純利益84円22銭を据え置いています。
- 中間期末の総資産は755億21百万円、純資産は600億93百万円、自己資本比率は79.5%でした。
- 日本事業ではステンレス管部門(123億54百万円)、ステンレス条鋼部門(50億36百万円)、鋼管部門(27億75百万円)が増収。インドネシア事業も売上高9億58百万円(前年同中間期比8.0%増)と増収増益となりました。
🤖 AI考察
モリ工業は2027年3月期第2四半期において、売上高、各利益項目ともに前年同期比で増加を達成し、特に営業利益は23.3%の大幅増益となりました。これは販売価格の改善、生産性向上、原価低減活動が収益性向上に寄与したと考えられます。また、日本事業の主要部門やインドネシア事業の堅調な推移も業績を牽引したようです。一方で、通期業績予想は利益面で前期比減益を見込んでいる点に、今後の動向を注視する見方もできます。
7741|HOYA
25965.0
▼ -1.39%
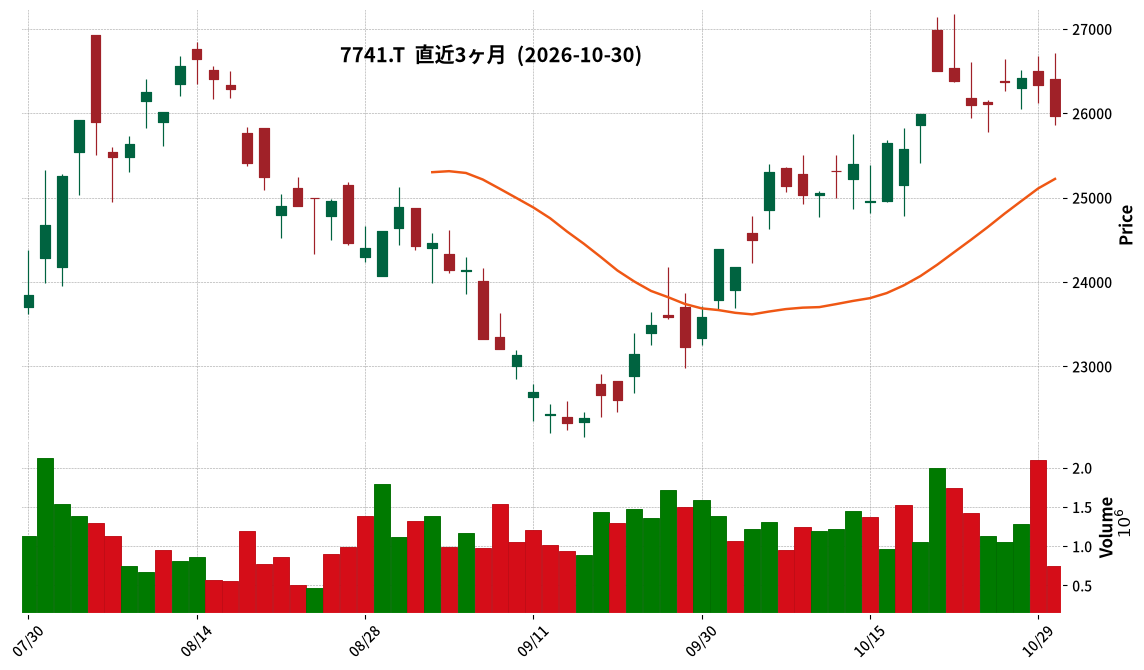
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- HOYA株式会社は、2027年3月期 第2四半期(中間期)連結決算において、売上収益が515,895百万円(前年中間期比13.4%増)を記録しました。
- 営業利益は173,431百万円(前年中間期比31.6%増)、税引前利益は177,586百万円(同27.5%増)、親会社の所有者に帰属する中間利益は136,500百万円(同27.3%増)となりました。
- 基本的1株当たり中間利益は408円44銭でした。
- ライフケア事業の売上収益は308,154百万円(前年中間期比8.5%増)、セグメント利益は62,569百万円(同24.8%増)でした。
- 通期連結業績予想については、売上収益1,043,000百万円(前年通期比10.1%増)を公表しましたが、利益に関する予想は未定としています。
🤖 AI考察
HOYAの中間期決算は、売上収益および各利益項目で二桁成長を達成しており、堅調な事業拡大を示していると考えられます。特にライフケア事業の収益性改善と、高収益とされる情報・通信事業の増収が全体の利益成長に貢献した可能性が考えられます。IFRS第18号の早期適用による会計方針の変更が、前年同期比の比較に影響を与えている点も注目されます。
1850|南海辰村建設
429.0
▲ +0.00%
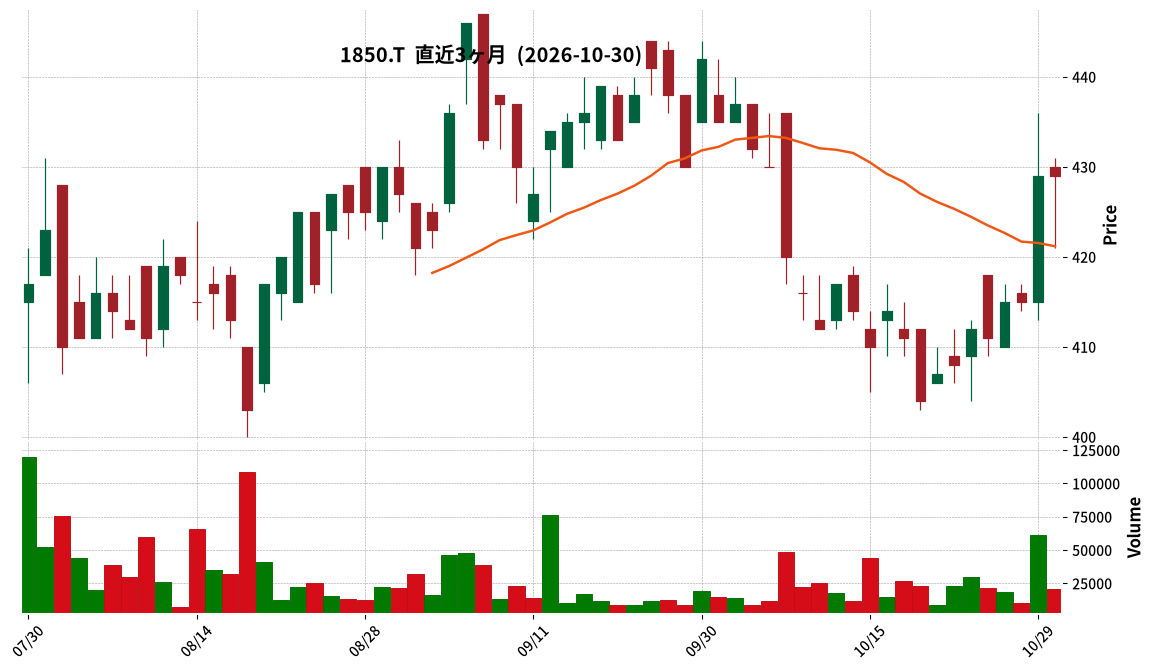
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結売上高は214億40百万円で、前年中間期比4.4%減となりました。
- 同中間期の連結営業利益は11億62百万円で、前年中間期比1.7%増を達成しました。
- 親会社株主に帰属する中間純利益は7億71百万円で、前年中間期比1.6%減となりました。
- 2027年3月期通期の連結業績予想は、売上高527億円、営業利益25億円、経常利益24億10百万円、親会社株主に帰属する当期純利益16億40百万円で、直近公表値からの修正はありません。
- 当中間期末の総資産は332億53百万円、純資産は199億46百万円、自己資本比率は60.0%となりました。
🤖 AI考察
売上高は減少したものの、営業利益が増加した点は、事業効率の改善やコストコントロールが寄与した可能性が考えられます。建設事業においては売上高は減少したものの、手持工事の利益改善によりセグメント利益が増加した点が注目されます。通期業績予想が据え置かれていることから、今後の動向が注目されるところです。
1972|三晃金
1217.0
▼ -0.90%
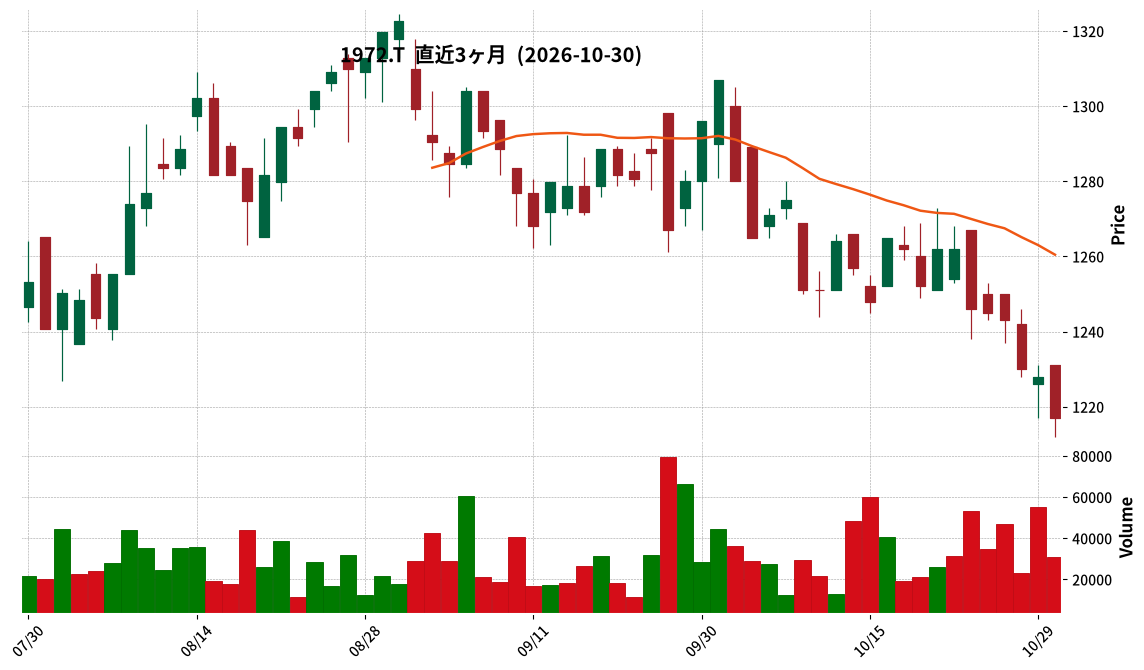
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三晃金属工業は2026年10月30日、2027年3月期の通期業績予想を修正すると発表しました。
- 売上高は前回予想の47,000百万円から46,500百万円に500百万円(△1.1%)減額修正されました。
- 一方で、営業利益は3,500百万円から3,570百万円に70百万円(2.0%)、経常利益は3,600百万円から3,700百万円に100百万円(2.8%)、当期純利益は2,450百万円から2,490百万円に40百万円(1.6%)それぞれ増額修正されました。
- 修正の理由として、売上高は前工程の遅れや天候不順による工事売上の下振れを挙げ、経常利益は売上利益率の改善、販売費及び一般管理費の減少、受取利息の増加を挙げています。
- 同時に、2027年3月期の中間配当を前回予想の1株当たり30円00銭から31円00銭に1円増配することを決定しました。これにより、年間配当予想は1株当たり65円00銭となります。
🤖 AI考察
売上高の減額修正がある一方で、利益項目が増額修正されている点は、収益性改善への取り組みが進んでいる可能性を示唆していると考えられます。特に、売上利益率の改善や販管費の減少が減収影響を補う形で利益増に寄与している点が注目されます。また、中間配当の増配は、業績に応じた利益配分という会社の基本方針に基づいたものであり、株主還元への姿勢を示すものと捉えられます。
2883|大冷
1958.0
▲ +0.15%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の売上高は124億6,000万円で、前年中間期比1.4%増。
- 営業利益は1億3,900万円で、前年中間期比47.4%減。
- 経常利益は1億2,600万円で、前年中間期比54.1%減。
- 中間純利益は8,500万円で、前年中間期比55.8%減。
- 骨なし魚事業の売上高は44億9,237万1千円(前年同期比4.7%増)、ミート事業の売上高は13億609万6千円(前年同期比5.8%増)。
- 通期の業績予想(売上高252億円、営業利益7億8,000万円、経常利益7億8,000万円、当期純利益5億2,500万円)は変更なし。
- 年間配当金予想は期末60円、合計60円で据え置き。
🤖 AI考察
売上高は増加したものの、販売価格改定時期の遅れや粗利率の低い商品の販売増加により、大幅な減益となったことが注目されます。骨なし魚やミート事業は増収を達成しており、事業ごとの動向を詳しく見ていくことが重要と考えられます。通期業績予想と配当予想は据え置かれているため、下半期の収益改善が今後の焦点となるでしょう。
4045|東亜合
1824.5
▼ -0.14%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 東亞合成株式会社は、2026年12月期第3四半期決算短信(連結)を2026年10月30日に発表しました。
- 2026年12月期第3四半期累計期間(2026年1月1日~2026年9月30日)の連結業績は、売上高125,461百万円(前年同期比4.7%増)、営業利益11,787百万円(同11.1%増)、経常利益12,098百万円(同8.5%増)、親会社株主に帰属する四半期純利益8,927百万円(同11.6%増)となりました。
- セグメント別では、ポリマー・オリゴマー事業が売上高299億7百万円(同12.4%増)で営業利益35億5千万円(同60.7%増)、接着材料事業が売上高110億2千6百万円(同9.7%増)で営業利益4億2千2百万円(同95.4%増)、高機能材料事業が売上高86億6千1百万円(同16.5%増)で営業利益14億2千万円(同91.7%増)、樹脂加工製品事業が売上高220億4千2百万円(同6.5%増)で営業利益29億6百万円(同47.1%増)を記録しました。
- 通期の連結業績予想は、売上高170,000百万円(前期比4.7%増)、営業利益15,500百万円(同9.3%増)、経常利益16,300百万円(同8.2%増)、親会社株主に帰属する当期純利益11,800百万円(同△7.6%減)で据え置きとなっています。
- 2026年12月期の年間配当金予想は、中間36.00円、期末36.00円で合計72.00円とされています。
🤖 AI考察
第3四半期までの連結業績は、売上高および各利益項目で前年同期比増を達成しており、特にポリマー・オリゴマー、接着材料、高機能材料、樹脂加工製品の各事業が収益成長を牽引したと考えられます。通期予想に対する進捗状況や、親会社株主に帰属する当期純利益の通期予想が減益となっている点について、今後の情報が注目される可能性があります。
4220|リケンテクノス
2445.0
▼ -4.31%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- リケンテクノスの2027年3月期第2四半期(中間期)連結業績は、売上高が72,509百万円(前年中間期比10.6%増)となりました。
- 営業利益は8,688百万円(同57.0%増)、経常利益は8,663百万円(同57.9%増)、親会社株主に帰属する中間純利益は6,233百万円(同80.1%増)を計上しました。
- セグメント別では、トランスポーテーション、デイリーライフ&ヘルスケア、エレクトロニクス、ビルディング&コンストラクションの全セグメントで増収増益となりました。特にエレクトロニクスセグメントの利益は前年同期比130.5%増と大幅に伸長しています。
- 2027年3月期通期の連結業績予想は上方修正され、売上高145,500百万円(対前期増減率10.7%増)、営業利益15,500百万円(同35.9%増)、親会社株主に帰属する当期純利益10,000百万円(同32.1%増)を見込んでいます。
- 配当予想も修正され、2027年3月期の中間配当は1株あたり42円00銭、期末配当は47円00銭、年間合計89円00銭となる予定です。
🤖 AI考察
中間決算において、売上高、営業利益、経常利益、純利益の全てで二桁の高い成長率を達成しており、特に営業利益は前年同期比で57.0%増と大幅な伸びを見せました。原材料価格の転嫁と海外販売の増加が業績に寄与したと考えられます。また、通期業績予想の上方修正と年間配当予想の増額は、経営陣が今後の業績に対して自信を持っていることを示唆していると考察されます。
6888|アクモス
511.0
▼ -0.78%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アクモスは2027年6月期第1四半期(2026年7月1日~2026年9月30日)の連結決算を発表しました。
- 売上高は1,608百万円(前年同四半期比20.4%増)となりました。
- 営業利益は4百万円(前年同四半期の営業損失30百万円から黒字転換)を計上しました。
- 経常利益は12百万円(前年同四半期の経常損失32百万円から黒字転換)を計上しました。
- 親会社株主に帰属する四半期純損失は26百万円(前年同四半期の純損失39百万円から損失幅縮小)となりました。
- 通期の連結業績予想(売上高8,000百万円、営業利益700百万円、経常利益700百万円、親会社株主に帰属する当期純利益430百万円)に変更はありません。
- 連結総資産は5,464百万円、純資産は3,421百万円、自己資本比率は57.9%でした。
🤖 AI考察
アクモスの2027年6月期第1四半期決算は、売上高が前年同期比で大幅に増加し、営業利益および経常利益が黒字転換した点が注目されます。これは、前期に子会社化したシステムズサービス社の寄与や、ITソリューション事業およびITサービス事業の売上増が主な要因と考えられます。一方で、親会社株主に帰属する四半期純損失は継続しているものの、その損失幅は縮小しており、今後の収益改善の動向が注目されます。
7218|田中精密
1140.0
▲ +2.33%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 田中精密は、2026年10月30日開催の取締役会において、2027年3月期通期連結業績予想の修正および剰余金の配当(中間配当)と期末配当予想の修正(増配)を決議しました。
- 2027年3月期通期連結業績予想は、売上高が前回予想453億円から472億円へ、営業利益が18億円から24億円へ、経常利益が19億円から26億円へ、親会社株主に帰属する当期純利益が21億円から24億円へそれぞれ上方修正されました。
- 修正の理由は、部品製造事業において受注が当初想定を上回って推移しているためとされています。
- 剰余金の配当(中間配当)は、直近予想の1株当たり17円から19円へ2円増配されました(基準日:2026年9月30日)。
- 期末配当予想も、直近予想の1株当たり17円から19円へ2円増配され、年間配当金は合計38円となる見込みです。
🤖 AI考察
田中精密の今回発表された業績予想の上方修正は、主要事業である部品製造の受注が好調に推移していることを示唆していると考えられます。利益水準の改善に伴い、株主還元策として年間配当金が増額された点は、株主への還元意欲の表れと捉えることができます。同社の安定的な経営基盤の確立と持続的な成長への取り組みが反映されているとも言えるでしょう。
8076|カノークス
2006.0
▼ -0.45%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社カノークスは、2026年10月30日に2027年3月期第2四半期(中間期)決算短信〔日本基準〕(連結)を発表しました。
- 当中間期(2026年4月1日~2026年9月30日)の連結業績は、売上高が830億14百万円(前年中間期比6.7%増)、営業利益が12億27百万円(同5.7%減)、経常利益が14億91百万円(同1.1%減)、親会社株主に帰属する中間純利益が10億17百万円(同2.7%減)となりました。
- 1株当たり中間純利益は103円70銭でした。
- 連結財政状態では、当中間期末の総資産は816億26百万円、純資産は338億64百万円、自己資本比率は41.5%となりました。
- 2027年3月期の中間配当金は53円00銭(予想)で、年間配当金予想は106円00銭です。
- 2027年3月期の通期連結業績予想は、売上高1698億52百万円(前年比7.0%増)、営業利益27億25百万円(同8.6%増)、経常利益30億00百万円(同1.2%増)、親会社株主に帰属する当期純利益20億59百万円(同2.1%減)、1株当たり当期純利益215円02銭で、直近に公表された業績予想からの修正はありません。
- 当中間期において、株式会社小川真功商店を連結範囲に新規追加しました。
🤖 AI考察
カノークスの当中間期は売上高が増加した一方で、各利益項目は減益となりました。これは、日本経済の不透明な状況や、中東情勢、物価高などの外部環境が影響している可能性があります。一方で、東北エリアでの事業拡大(株式会社小川真功商店の連結)は、今後の成長戦略の一環として注目されると考えられます。自己資本比率の向上は、財務基盤の安定性を示す一つの指標と捉えることができます。
5994|ファインシンター
908.0
▼ -1.09%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ファインシンターは、2027年3月期第2四半期決算説明会資料を2026年10月30日に発表しました。
- 2027年3月期第2四半期の連結業績は、売上高が231億19百万円(前年同期比0.3%増)、営業利益が2億41百万円(前年同期比79.9%減)、経常利益が26百万円(前年同期比97.4%減)、当期純利益が3億24百万円(前年同期比64.9%減)でした。
- セグメント別では、自動車焼結事業の売上高は211億58百万円(前年同期比1.0%増)、油圧機器製品事業は9億98百万円(前年同期比11.5%増)でしたが、鉄道焼結事業は9億56百万円(前年同期比19.5%減)となりました。
- 2027年3月期の通期業績予想は、2026年5月14日開示の当初予想から修正され、売上高460億円(当初予想445億円)、営業利益8億円(当初予想12億円)、経常利益3億60百万円(当初予想8億円)、当期純利益1億40百万円(当初予想5億円)となりました。
- 通期業績予想の修正理由として、想定を上回る原材料・エネルギー単価の上昇分の価格転嫁の一部が翌期になること、および中期経営計画に基づく米国子会社の事業停止に向けた費用増加が挙げられています。
🤖 AI考察
ファインシンターの2027年3月期第2四半期決算は、売上高は微増ながら、大幅な減益を記録しました。これは、原材料・エネルギー価格の高騰に対する価格転嫁の遅れと、米国子会社の事業停止に伴う一時的費用が主な要因と考えられます。一方で、中期経営計画におけるグローバル拠点の再編は計画通り推進中とされており、今後の収益体質強化に向けた構造改革の進捗が注目されるかもしれません。
2908|フジッコ
1594.0
▲ +1.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期中間期の連結売上高は278億60百万円(前年中間期比0.4%増)でした。
- 連結営業利益は7億73百万円(前年中間期比52.7%増)を記録しました。
- 連結経常利益は9億88百万円(前年中間期比38.5%増)となりました。
- 親会社株主に帰属する中間純利益は6億53百万円(前年中間期比14.4%減)でした。
- 1株当たり中間純利益は22円94銭でした。
- 通期の連結業績予想は、売上高570億円(前年同期比2.6%増)、営業利益15億円(同2.3%増)、経常利益18億円(同△5.3%減)、親会社株主に帰属する当期純利益12億40百万円(同△13.2%減)を据え置きました。
🤖 AI考察
売上高は微増に留まったものの、営業利益と経常利益が大幅な増益となった点は注目されます。これは、ヨーグルト製品や昆布製品の販売伸長に加え、豆製品や包装惣菜製品を中心とした価格改定効果、広告宣伝費を含む各種経費のコントロールが奏功した結果と考えられます。一方で、親会社株主に帰属する中間純利益が減少したのは、課税所得の増加に伴う法人税等の増加が主な要因とされています。
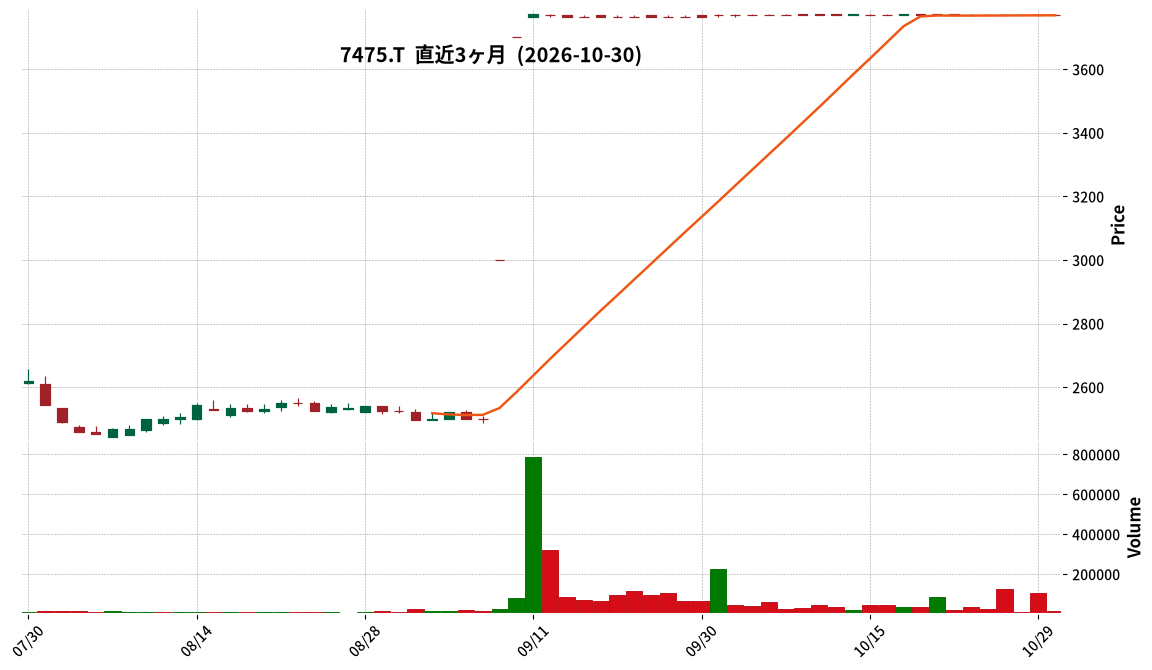
7475|アルビス
3770.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アルビスは、2027年3月期 第2四半期(中間期)の連結決算を発表しました。
- 営業収益は498億99百万円(前年中間期比0.7%減)となりました。
- 営業利益は6億84百万円(前年中間期比4.7%減)、経常利益は8億14百万円(前年中間期比17.7%減)、親会社株主に帰属する中間純利益は5億32百万円(前年中間期比7.7%減)でした。
- 1株当たり中間純利益は63円74銭でした。
- 通期の連結業績予想は、営業収益1,021億47百万円(前期比1.2%増)、営業利益19億70百万円(前期比8.6%減)、経常利益22億7百万円(前期比8.7%減)、親会社株主に帰属する当期純利益11億67百万円(前期比11.9%減)で、修正はありません。
🤖 AI考察
アルビスの2027年3月期第2四半期決算は、営業収益、各利益項目ともに前年同期比で減少を記録しました。これは、消費者の節約志向や競争激化に加え、商品値上げや粗利率を下げた競争対策、各種コスト増加が複合的に影響した結果と考えられます。通期業績予想に変更はないものの、中間期での減益は今後の動向を注視するポイントとなりそうです。
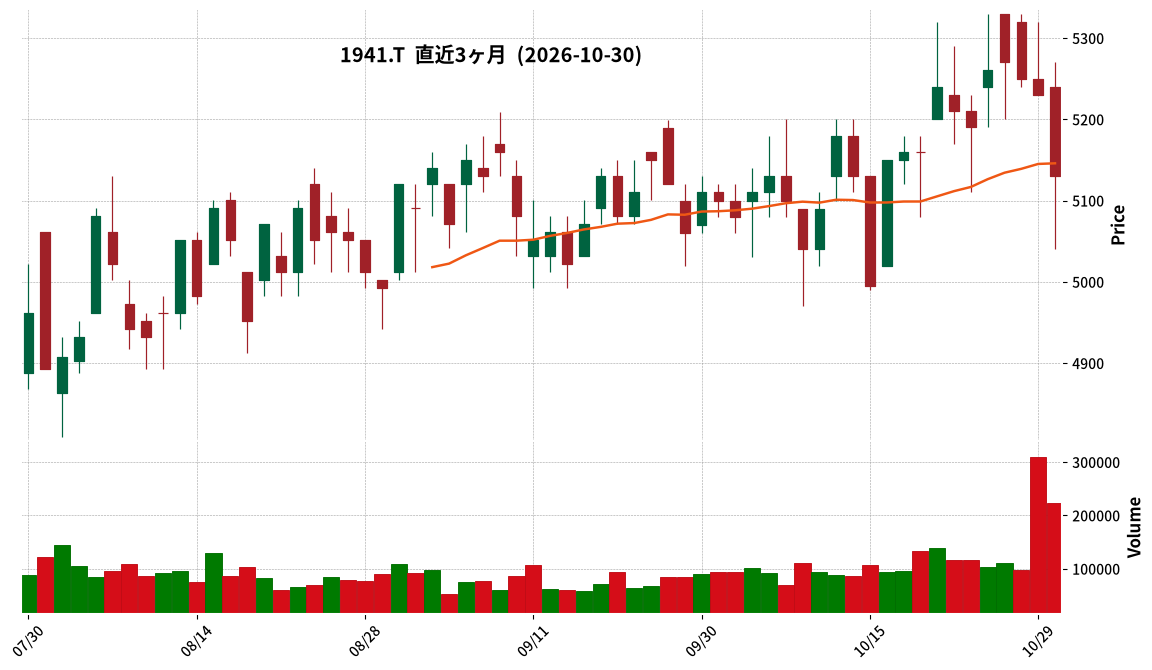
1941|中電工
5130.0
▼ -1.91%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 中電工は2027年3月期第2四半期(中間期)連結決算を発表しました。
- 売上高は1,063億7,600万円(前年同期比11.1%増)、営業利益は131億9,700万円(同24.7%増)、経常利益は138億4,600万円(同26.4%増)、親会社株主に帰属する中間純利益は87億7,100万円(同20.3%増)となりました。
- 通期の連結業績予想を修正し、売上高2,570億円(前回予想比4.9%増)、営業利益310億円(同14.8%増)、経常利益343億円(同16.3%増)、親会社株主に帰属する当期純利益228億円(同15.7%増)に上方修正しました。
- 年間配当予想を135円から150円に修正し、期末配当予想を70円から80円に増額しました。
- 2026年10月30日開催の取締役会において、自己株式の取得を決議しました。
🤖 AI考察
中間期の売上高、各利益が増加した要因として、屋内電気工事や空調管工事などの増加、原価管理の徹底や施工効率化、全社的なコスト低減が挙げられています。通期の連結業績予想の上方修正も、同様にこれらの要因を見込んだものと考えられます。配当予想の増額と自己株式取得の決議は、株主還元への意識を示唆していると捉えることができます。
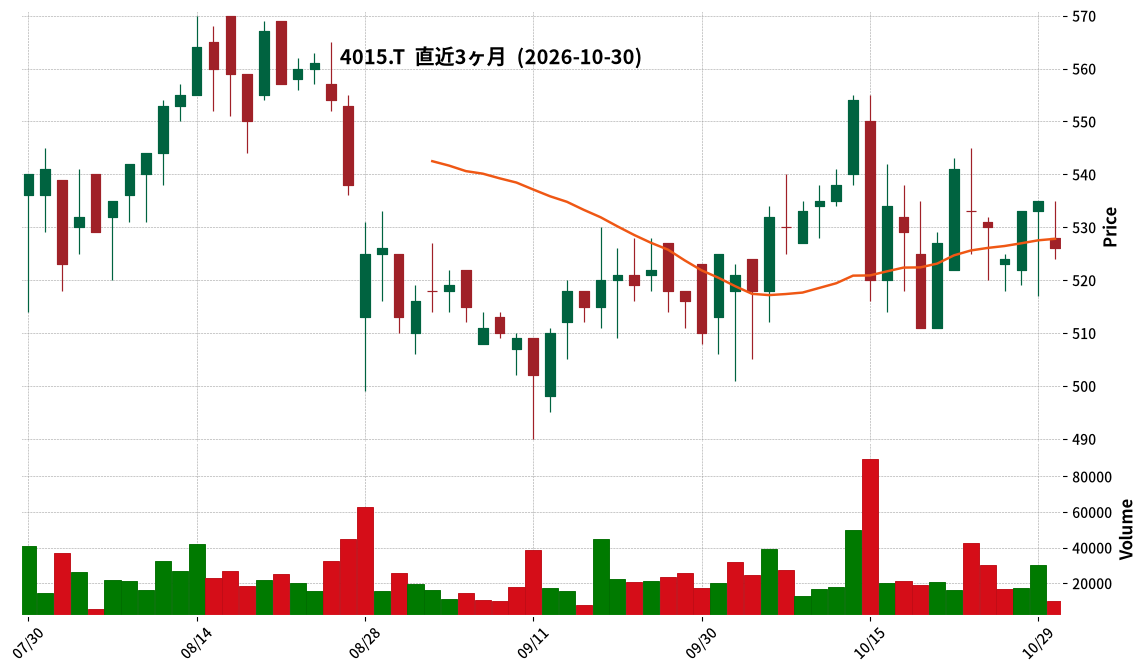
4015|G-ペイクラウドHD
526.0
▼ -1.68%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ペイクラウドHDは、2026年10月30日に「(訂正)「2026年8月期通期 決算説明資料」の一部訂正について」を開示しました。
- 訂正対象は、2026年10月15日に開示された「2026年8月期通期 決算説明資料」です。
- 訂正の理由は、提出後に記載内容の一部に誤りがあることが判明したためとされています。
- 訂正箇所は、決算説明資料のP16に記載されており、訂正前と訂正後の内容が示されています。
🤖 AI考察
決算説明資料の訂正は、投資家が企業の実態を正確に把握する上で重要な情報更新と考えられます。特に財務情報や事業戦略に関する説明資料の一部訂正は、その内容が企業の評価に影響を与える可能性があるため、訂正された具体的な内容を確認することが重要となります。
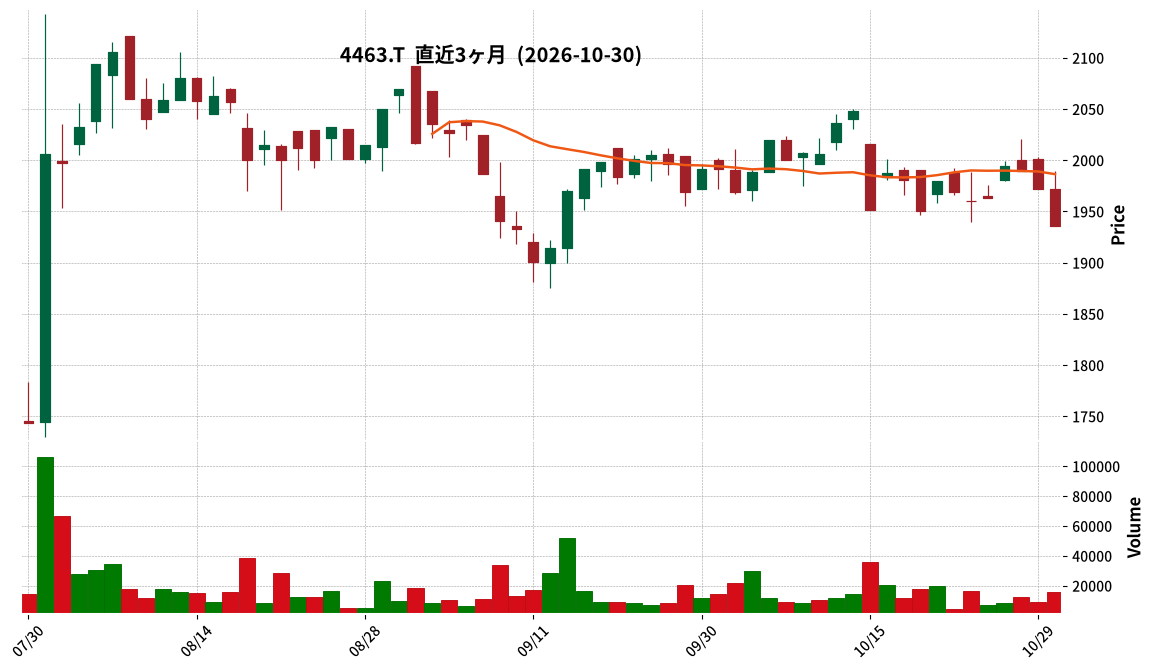
4463|日華化学
1936.0
▼ -1.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日華化学は2026年12月期第3四半期連結決算を発表しました。
- 当第3四半期累計期間(2026年1月1日~2026年9月30日)の連結経営成績は、売上高472億81百万円(前年同期比14.7%増)、営業利益42億43百万円(同46.2%増)、経常利益42億91百万円(同55.5%増)、親会社株主に帰属する四半期純利益30億84百万円(同91.2%増)となりました。
- セグメント別では、化学品事業の売上高は359億53百万円(前年同期比22.0%増)、セグメント利益は48億57百万円(同63.0%増)を記録し、売上高・セグメント利益ともに第3四半期として過去最高となりました。
- 化粧品事業は売上高107億65百万円(前年同期比5.1%減)、セグメント利益9億51百万円(同33.5%減)となりました。
- 2026年12月期通期の連結業績予想は、売上高640億円(前期比14.9%増)、親会社株主に帰属する当期純利益38億円(同59.4%増)で、直近に公表された予想から修正はありません。
🤖 AI考察
日華化学の2026年12月期第3四半期決算では、売上高、各利益ともに大幅な増加を達成しました。特に化学品事業の好調が全体の業績を牽引しており、高付加価値製品の新規ビジネス獲得や原材料代替・価格改定の効果が寄与したと考えられます。一方、化粧品事業は国内経済の影響や市況悪化により減収減益となっており、事業セグメントごとのパフォーマンスの違いが明確に示された結果となりました。
4531|有機薬
356.0
▼ -1.11%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 有機薬は2027年3月期第2四半期(中間期)決算を発表しました。
- 中間期の売上高は8,739百万円(前年同期比11.7%増)、営業損失は△23百万円(前年同期は262百万円の営業利益)、経常損失は△48百万円(前年同期は227百万円の経常利益)となりました。
- 中間純利益は331百万円(前年同期比101.0%増)を計上しました。
- 製品区分別では、アミノ酸関係が3,272百万円(34.3%増)、化成品関係が3,779百万円(26.7%増)と増収でしたが、医薬品関係は1,687百万円(29.8%減)と減収でした。
- 2027年3月期の通期業績予想を修正し、売上高17,700百万円(対前期14.6%増)、営業利益550百万円(同43.3%増)、経常利益500百万円(同64.8%増)、当期純利益600百万円(同91.5%増)を見込んでいます。
🤖 AI考察
当中間期決算では、売上高が堅調に増加したものの、営業損益と経常損益は赤字転換しています。これは、原材料高騰による売上原価の上昇や、電子材料向け製品の収益性改善が途上であることが影響していると考えられます。一方で、中間純利益が大幅に増加している点は、税効果会計などの要因が寄与している可能性があります。通期業績予想を上方修正していることから、下期での収益改善を見込んでいるとも考えられます。
4968|荒川化学
2153.0
▼ -0.23%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 荒川化学工業株式会社は、2026年10月30日付で、2027年3月期第2四半期(中間期)および通期連結業績予想の上方修正を発表しました。
- 2027年3月期第2四半期(中間期)の連結業績予想は、売上高が前回予想43,000百万円から46,500百万円へ、親会社株主に帰属する中間純利益が1,000百万円から2,160百万円へ修正されました。
- 2027年3月期通期の連結業績予想は、売上高が前回予想87,000百万円から94,000百万円へ、親会社株主に帰属する当期純利益が2,250百万円から3,200百万円へ修正されました。
- 業績予想の修正理由として、半導体、生成AI、データセンター関連分野向けの需要拡大、光硬化型樹脂やハードディスク用精密研磨剤の販売好調、中東情勢による一時的な需要増、原材料価格高騰を反映した価格改定の浸透が挙げられています。
- 2027年3月期の年間配当予想も修正され、前回予想の1株あたり55.00円(中間27.50円、期末27.50円)から、1株あたり70.00円(中間35.00円、期末35.00円)に増配されました。
🤖 AI考察
今回の業績予想の上方修正は、主要製品分野における需要拡大と価格転嫁の進展が、企業の収益力向上に寄与したことを示唆しています。特に半導体、生成AI、データセンターといった成長分野への貢献が強調されており、今後の事業展開におけるこれらの分野の重要性がうかがえます。配当予想の増額は、業績改善を株主還元に反映させる企業の方針を示すものと捉えられます。
6262|PEGASUS
537.0
▲ +8.92%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- PEGASUSは、2027年3月期第2四半期(中間期)において、売上高98億77百万円(前年中間期比13.4%減)を計上しました。
- 営業利益は79百万円(前年中間期比88.2%減)、経常損失は64百万円(前年中間期は経常利益6億62百万円)となりました。
- 親会社株主に帰属する中間純利益は2億25百万円の損失(前年中間期は4億14百万円の利益)を計上し、1株当たり中間純利益は△9.43円でした。
- アパレルマシナリー事業の売上高は60億31百万円(前年中間期比20.6%減)、オートモーティヴ事業の売上高は38億45百万円(前年中間期比0.8%増)でした。
- 2027年3月期通期の連結業績予想を修正し、売上高203億6百万円(対前期増減率△6.2%)、営業利益1億31百万円(同△86.2%)、経常損失1億22百万円、親会社株主に帰属する当期純損失4億35百万円を見込んでいます。
🤖 AI考察
当中間期においては、売上高の減少が主要な減益要因となり、各利益項目で大幅な減少または損失への転落が見られました。特にアパレルマシナリー事業の売上高が大きく減少したことが全体業績に影響を与えたと考えられます。通期業績予想の下方修正も発表されており、今後の事業環境および戦略の進捗が注目される可能性があります。
6488|ヨシタケ
1013.0
▲ +1.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ヨシタケは、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は58億40百万円となり、前年中間期比で14.5%増加しました。
- 営業利益は8億26百万円で、前年中間期比19.7%増加しました。
- 親会社株主に帰属する中間純利益は7億63百万円となり、前年中間期比で40.4%の大幅な増加を記録しました。
- 通期の連結業績予想および年間配当予想(期末36.00円)は、直近の公表値から変更はありません。
🤖 AI考察
当中間期決算では、主要な収益項目が前年中間期比で大きく伸長し、特に親会社株主に帰属する中間純利益の伸びが顕著でした。これは、国内および海外での販売活動強化や生産効率化が奏功した結果と見られます。通期業績予想は据え置かれているため、今後の推移が注目されます。
6557|G-AIAI
753.0
▲ +14.96%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- AIAIグループ株式会社は、2026年10月30日付で2027年3月期通期連結業績予想の上方修正を発表しました。
- 修正後の売上高は30,000百万円(前回発表予想26,000百万円)、EBITDAは3,500百万円(同2,700百万円)、営業利益は2,000百万円(同1,200百万円)、経常利益は2,000百万円(同1,000百万円)、親会社株主に帰属する中間純利益は1,100百万円(同700百万円)となりました。
- 修正理由として、保育施設における公定価格の上昇、充足率向上、療育施設の伸長に加え、2026年9月1日付でハビー株式会社の全株式を取得し、同社とその子会社(株式会社アイリス、株式会社ハピネスカムズ)を連結範囲に含めたことが挙げられています。
- これに伴い、人件費の増加やのれん償却額の増加を吸収し、各利益項目が上方修正される見込みです。
🤖 AI考察
今回の業績予想上方修正は、既存事業の成長に加え、M&Aによる新規連結が大きく寄与していると考えられます。特に、営業利益が前回の予想から66.7%増と大幅に引き上げられた点は、市場にとって注目すべき情報となりそうです。また、同時に発表された「配当予想の修正(初配)に関するお知らせ」と合わせて、今後の株主還元方針にも関心が集まる可能性があります。
7947|エフピコ
2745.0
▼ -2.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社エフピコは、2027年3月期(2026年4月1日〜2027年3月31日)の連結業績予想を公表しました。
- 連結業績予想は、売上高2,640億円、営業利益258億円、経常利益258億円、親会社株主に帰属する当期純利益172億円、1株当たり当期純利益212円62銭です。
- 2026年10月30日開催の取締役会で、2026年9月30日を基準日とする中間配当の増配が決議されました。
- 中間配当は1株当たり36円50銭で、直近の配当予想(31円50銭)から5円00銭の増額となります。
- これにより、2027年3月期の年間配当金は1株当たり78円00銭(中間36円50銭、期末41円50銭)となる予定です。
- 業績予想公表の理由として、主要原料の安定的な調達と2026年6月1日出荷分より実施した20%以上の製品価格改定の浸透状況を総合的に勘案したことが挙げられています。
🤖 AI考察
連結業績予想の公表は、前回未定としていた企業の見通しが明確になったことを示しており、市場の不確実性に対する懸念が一部解消される可能性が考えられます。また、中間配当の増配は、同社が掲げる連結配当性向40%を目途とした累進配当の基本方針に基づくとされており、株主還元への姿勢が示されたと解釈できます。製品価格改定の浸透と原料調達の安定化が、今後の業績にどのように影響するかが注目されます。
8119|三栄コーポ
766.0
▲ +0.66%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三栄コーポレーションは2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 連結売上高は183億4千8百万円(前年中間期比3.9%増)、営業利益は4億7千2百万円(同38.2%減)、経常利益は4億8千6百万円(同39.9%減)でした。
- 親会社株主に帰属する中間純利益は6億8千5百万円(同50.1%増)を計上しました。これは、子会社である㈱ベネクシーの清算結了に伴う法人税等調整額(益)の計上が主因です。
- セグメント別では、家具家庭用品事業の売上高は101億8千7百万円(同13.6%増)、セグメント利益は6億5千万円(同1億1千7百万円増)となりました。服飾雑貨事業は売上高58億3千万円(同9.0%減)、セグメント利益4億3千7百万円(同2億8千8百万円減)でした。
- 2027年3月期の通期連結業績予想は、売上高365億円(前期比0.5%増)、営業利益10億円(同2.6%減)、経常利益10億円(同13.5%減)、親会社株主に帰属する当期純利益9億円(同58.3%増)と修正されました。
🤖 AI考察
三栄コーポの2027年3月期中間決算では、売上高は増加しましたが、営業利益と経常利益は減少傾向にあります。これは、特定の事業セグメントにおける売上総利益率の低下や、子会社解散に伴う在庫処分販売などが影響していると考えられます。一方で、親会社株主に帰属する中間純利益の大幅な増加は、法人税等調整額(益)の計上という一時的な要因によるものであり、純利益の構成要素に注目する必要があるかもしれません。通期業績予想が上方修正された当期純利益も、同様の一時的な要因が背景にある可能性があります。
8803|平和不
2264.0
▲ +1.39%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 平和不動産は、2027年度から2031年度を計画期間とする新中期経営計画「Bazukuri Transformation 5(BX5)」を策定したことを発表しました。
- 長期ビジョン「WAY 2040」における連結営業利益の目標を、連結事業利益約450億円以上へと上方修正しました(当初目標は約250億円以上)。
- 新中期経営計画「BX5」では、2031年度の計数目標として、EPS 220円以上、連結事業利益 290億円以上、ROE 10%以上を設定しています。
- 株主還元方針として、2027年度から2031年度は連結配当性向50%程度とし、2026年度の1株当たり年間配当金103円(特別配当15円含む)を起点に累進配当を実施する方針です。
- BX戦略の一つとして、創業以来初の海外不動産事業への進出を表明し、事業ポートフォリオの強化を図ります。
🤖 AI考察
新中期経営計画の発表は、企業の将来的な成長戦略と株主還元へのコミットメントを示す重要な情報源となります。特に、長期ビジョンの計数計画が大幅に上方修正された点や、創業以来初の海外不動産事業への進出は、今後の事業展開の方向性において注目される可能性があります。ROE10%以上の目標設定と連結配当性向50%程度かつ累進配当の実施は、資本効率と株主還元を重視する経営姿勢を示していると考えられます。
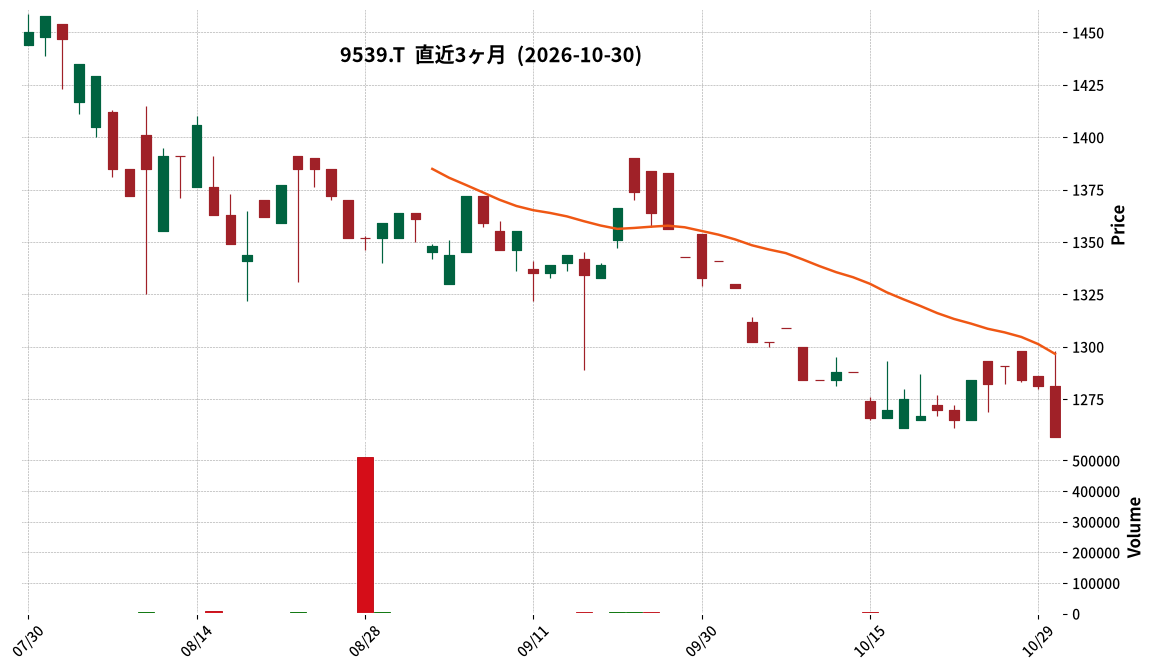
9539|京葉瓦斯
1257.0
▼ -1.87%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 京葉瓦斯株式会社は、2026年12月期第3四半期(2026年1月1日~9月30日)の連結決算を発表しました。
- 当第3四半期連結累計期間の売上高は91,306百万円となり、前年同期比で1.6%増加しました。
- 親会社株主に帰属する四半期純利益は4,154百万円で、前年同期比17.4%の増加となりました。営業利益は4,795百万円(前年同期比7.3%増)、経常利益は5,840百万円(前年同期比17.9%増)です。
- セグメント別では、「ライフサービス」の売上高が前年同期比26.9%増、「リアルエステート」の売上高が同22.9%増となりました。「エネルギー」セグメントの売上高は同0.3%減でした。
- 2026年12月期の通期連結業績予想が修正され、売上高122,800百万円、親会社株主に帰属する当期純利益1,800百万円と発表されています。直近に公表されている業績予想からの修正の有無は「有」と記載されています。
🤖 AI考察
京葉瓦斯の2026年12月期第3四半期決算では、売上高および各利益項目が増加したことが示されています。特にライフサービスとリアルエステートセグメントが全体の増収に寄与していると考えられます。一方で、通期業績予想の修正が発表されており、この修正の内容とその背景は今後の動向を評価する上で重要なポイントとなりそうです。
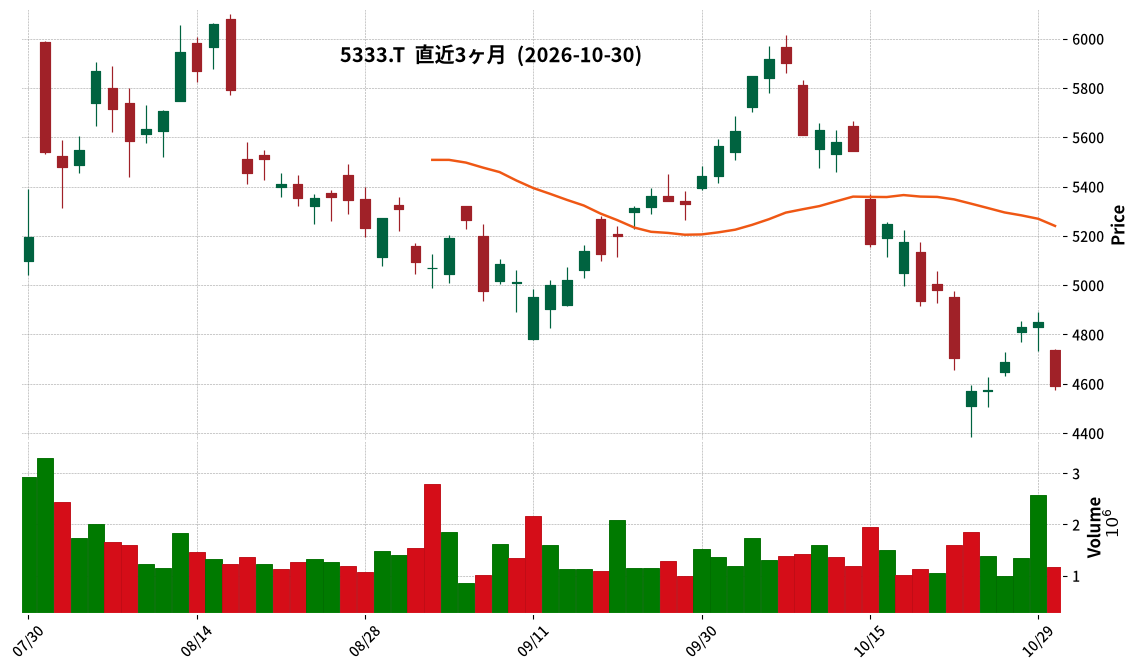
5333|NGK
4589.0
▼ -5.40%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- NGKは2026年10月30日開催の取締役会で、剰余金の配当(中間配当)及び期末配当予想の修正(増配)を決議した。
- 2026年9月30日を基準日とする中間配当は、1株当たり53円00銭の直近予想から63円00銭に修正された。
- 期末配当予想も、1株当たり53円00銭の前回予想から63円00銭に修正された。
- これにより、年間配当予想は前回予想の106円00銭から126円00銭に修正された。
- 中間配当の効力発生日は2026年12月2日で、配当原資は利益剰余金である。
- 修正の理由として、上期実績が計画を上回り、通期業績も従来予想を上回る見通しとなったこと、事業実勢に加え円安の影響があったことが挙げられている。
🤖 AI考察
今回の増配発表は、企業の好調な業績と円安進行が株主還元に直結した形と考えられます。年間配当が大幅に引き上げられたことで、株主重視の経営方針が改めて示されたと見ることもできるでしょう。投資家にとっては、今後の業績推移と配当性向の動向が注目ポイントとなる可能性があります。
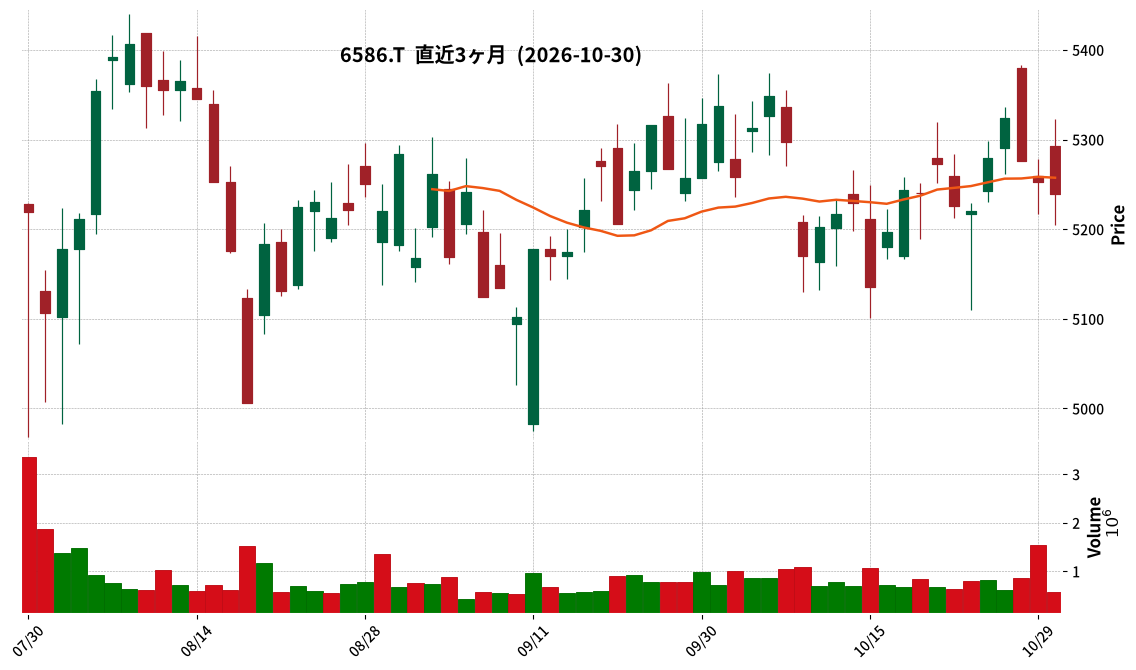
6586|マキタ
5239.0
▼ -0.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- マキタは2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上収益は4,147億1千3百万円で、前年中間期比9.6%増となりました。
- 営業利益は633億3千5百万円で、前年中間期比23.0%増となりました。
- 親会社の所有者に帰属する中間利益は479億1千8百万円で、前年中間期比23.5%増となりました。
- 中間配当は1株当たり79円00銭が予定されています。
- 2027年3月期通期の連結業績予想は、売上収益8,200億円(前期比5.5%増)、親会社の所有者に帰属する当期利益810億円(前期比2.0%増)で、直近公表値からの修正はありません。
🤖 AI考察
当中間期は円安による為替影響と米国関税の還付が利益を大きく押し上げたことが、売上収益及び各利益項目における大幅な増益に寄与したと考えられます。地域別では中近東・アフリカを除き増収となっており、特に北米や中南米での高い成長率が注目されます。通期予想に変更がない点から、会社側は現状の進捗を計画通りと見ていると推察されます。
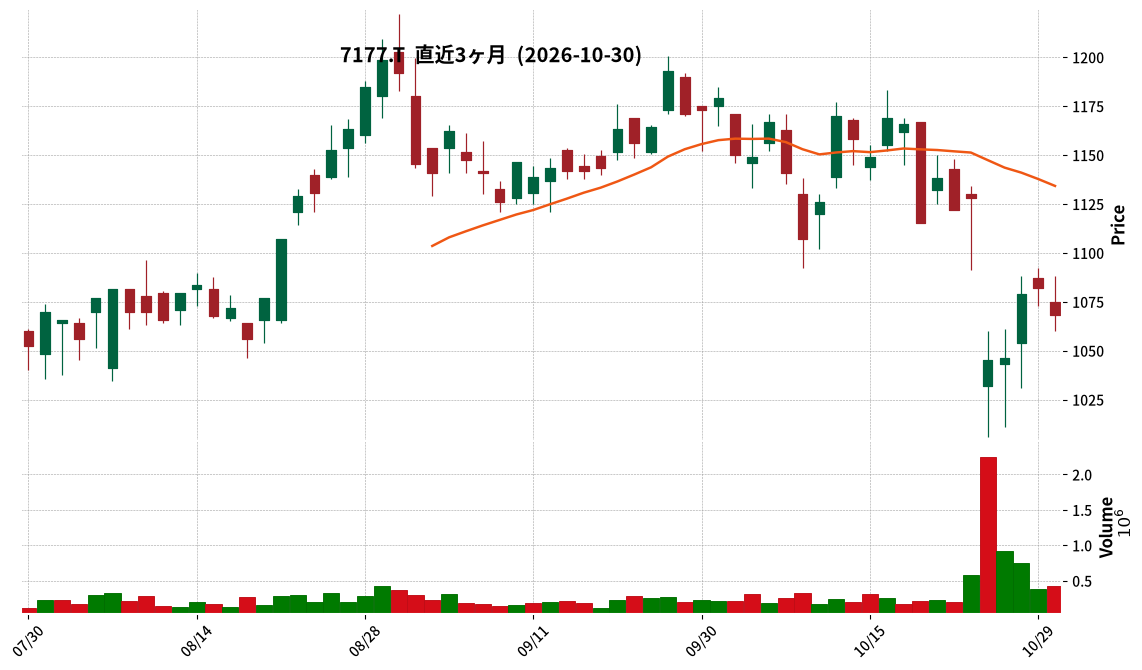
7177|GMOFHD
1068.0
▼ -1.29%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期(1-9月)累計期間において、営業収益445.0億円、営業利益160.6億円を達成し、Q3累計期間として過去最高業績を記録しました。
- 営業収益は前年同期比で15.9%増、営業利益は17.3%増となりました。
- CFD収益と金融収益が引き続き高水準を維持し、全体業績を牽引しました。店頭FXはQ3単体で収益性が大幅に改善しました。
- 暗号資産事業は低調な市場環境を受け、前年同期比で減収減益となりましたが、国内売買代金シェアは上昇傾向にあります。
- 配当方針において、配当性向65%以上とDOE10%の下限指標を導入。Q3実績に基づき配当予想を上方修正し、2026年12月期の年間配当予想は68.60円となりました。
- GMOインターネットグループにおける不正アクセス事案について、連結子会社の取引システムへの直接的な影響や顧客口座の不正操作は確認されていないものの、口座解約数・出金増加、新規口座開設数減少の動きが見られます。
🤖 AI考察
GMOフィナンシャルホールディングスの2026年12月期第3四半期決算は、累計期間での過去最高業績達成が注目されます。主要事業であるCFDと金融収益の好調に加え、店頭FXの四半期収益性改善が業績を支えていると考えられます。一方で、親会社グループの不正アクセス事案による顧客動向への影響は、第4四半期以降の業績推移を注視する必要があるでしょう。
1381|アクシーズ
3425.0
▼ -0.87%
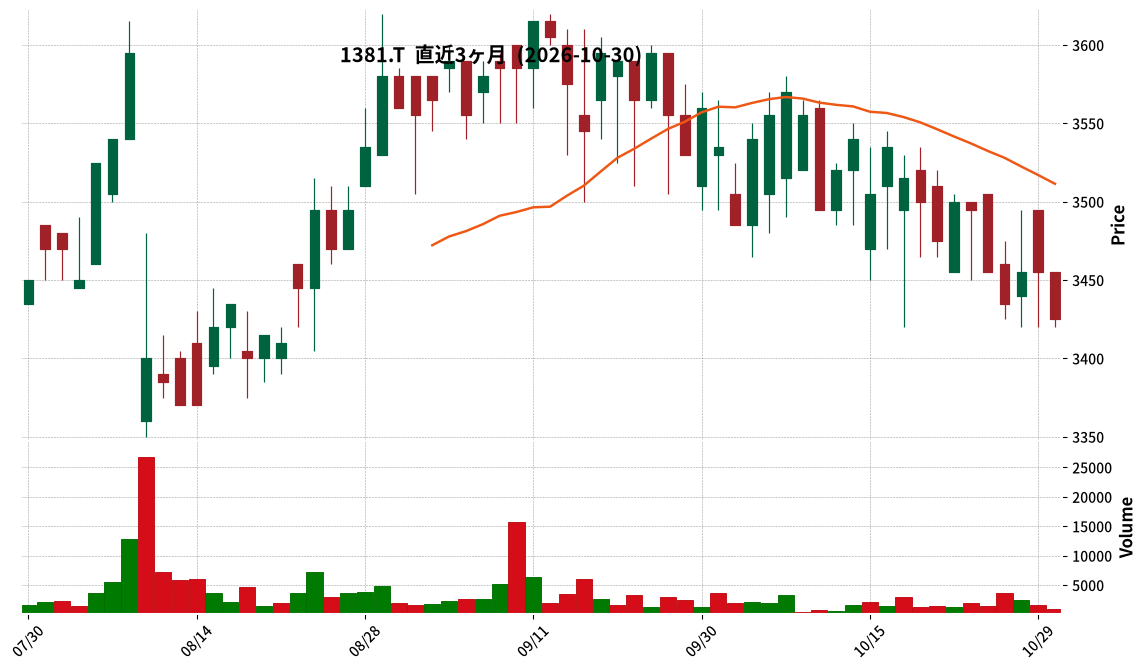
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アクシーズは、2027年6月期第1四半期(2026年7月1日~2026年9月30日)の連結決算を発表しました。
- 連結経営成績は、売上高が73億96百万円(前年同四半期比2.5%増)、営業利益が8億71百万円(同16.8%減)、経常利益が8億98百万円(同18.8%減)、親会社株主に帰属する四半期純利益が6億26百万円(同19.4%減)でした。
- セグメント別では、食品事業の売上高は60億82百万円(同0.4%増)、セグメント利益は6億52百万円(同22.5%減)。外食事業の売上高は11億58百万円(同13.8%増)、セグメント利益は89百万円(同1.3%減)。エネルギー事業の売上高は1億55百万円(同8.3%増)、セグメント利益は1億29百万円(同13.0%増)となりました。
- 連結財政状態において、当第1四半期連結会計期間末の総資産は274億62百万円(前連結会計年度末比9億98百万円減少)、純資産は240億95百万円(同10百万円増加)でした。
- 2027年6月期の連結業績予想および配当予想(年間120.00円)は、直近公表値から変更ありません。
🤖 AI考察
売上高は微増となったものの、営業利益、経常利益、親会社株主に帰属する四半期純利益が二桁の減益となった点が注目されます。これは、食品事業における鶏肉相場の下落と製造コストの上昇が主な要因として挙げられており、今後の事業環境への影響が考慮されると考えられます。通期業績予想は据え置かれているため、第2四半期以降の業績回復動向がポイントとなるでしょう。
2218|日糧パン
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日糧パンは2027年3月期第2四半期(中間期)において、売上高9,228百万円(前年同期比0.9%減)を計上しました。
- 営業利益は133百万円(前年同期比47.1%増)、経常利益は134百万円(前年同期比39.9%増)となりました。
- 中間純利益は95百万円(前年同期比81.9%増)を達成し、1株当たり中間純利益は45円48銭でした。
- 財政状態では、中間期末総資産が14,694百万円、純資産が5,727百万円、自己資本比率は39.0%となりました。
- 2027年3月期の通期業績予想(売上高19,700百万円、当期純利益120百万円など)は、直近公表値から修正はありません。
🤖 AI考察
売上高は微減となりましたが、営業利益、経常利益、中間純利益が大幅な増益を達成しており、収益性の改善が進んでいると考えられます。原材料価格の高騰や消費者の節約志向が続く中で、価格改定や業務見直し、諸経費抑制などの施策が奏功した可能性があります。今後の通期業績予想に対する進捗状況も注目されるでしょう。
2479|ジェイテック
228.0
▼ -1.30%
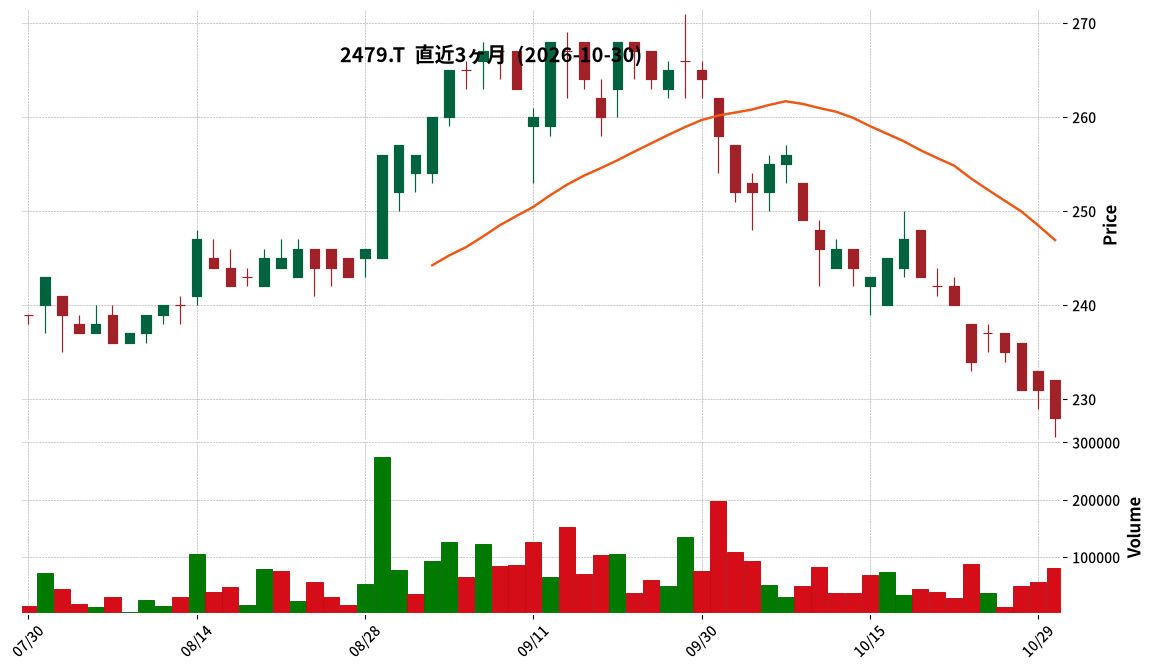
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ジェイテックは、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 売上高は1,686百万円(前年同期比3.7%増)となり、中間決算としては過去最高を更新しました。
- 営業利益は47百万円(同23.5%減)となりましたが、経常利益は48百万円(同29.0%増)、親会社株主に帰属する中間純利益は28百万円(同21.8%増)となりました。
- 営業利益の減益要因は、新人事制度導入による人財の処遇改善や採用・育成への投資に伴う労務費等の原価増加と説明されています。
- 財政状態では、中間期末の自己資本比率は66.5%(前期末69.0%)でした。
🤖 AI考察
ジェイテックの中間期決算は、売上高が過去最高を更新した一方で、先行投資としての人的資本投資が営業利益に影響を与えたことが示されています。この結果は、事業の拡大と持続的成長に向けた戦略的な費用増加が利益構造に反映されたものと考えられます。経常利益が増益に転じた点は、営業外費用の一過性要因剥落や全社的なコストコントロールが寄与したと見ることができ、今後の収益性改善に向けた取り組みの進捗が注目されるでしょう。
2481|タウンニュース
722.0
▼ -1.77%
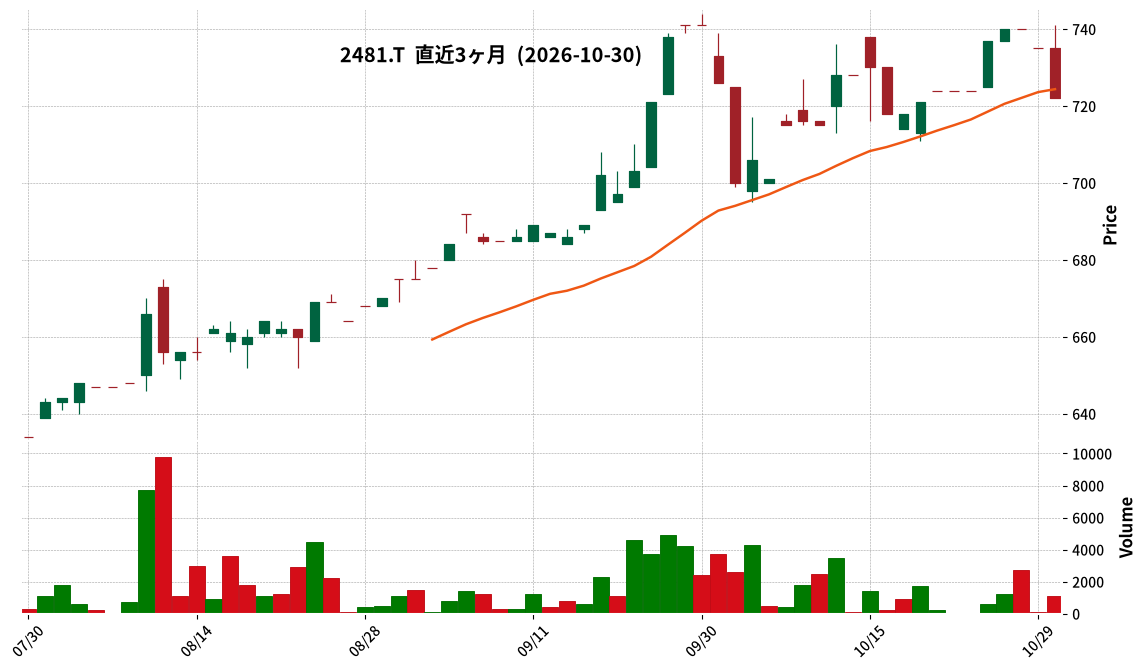
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社タウンニュース社は、2027年6月期第1四半期(2026年7月1日~2026年9月30日)の非連結決算を発表しました。
- 当第1四半期の売上高は962百万円(前年同期比5.1%増)となりました。
- 営業利益は134百万円(前年同期比33.0%増)、経常利益は150百万円(前年同期比32.1%増)、四半期純利益は97百万円(前年同期比28.3%増)を計上しました。
- 1株当たり四半期純利益は17.68円でした。
- 2027年6月期の通期業績予想および配当予想(年間22.00円)について、直近公表からの修正はありません。
🤖 AI考察
タウンニュースの第1四半期決算は、売上高・各利益が前年同期を上回り、好調なスタートを切ったと言えます。特に、売上高が5.1%増に対し、営業利益が33.0%増と大幅な増益を達成しており、経費抑制努力が奏功した可能性が考えられます。デジタル関連事業やPPP(公民連携)事業を含む非紙面事業の着実な伸長が、今後の収益基盤強化に寄与していくか注目されます。
2492|インフォマート
766.0
▼ -0.91%
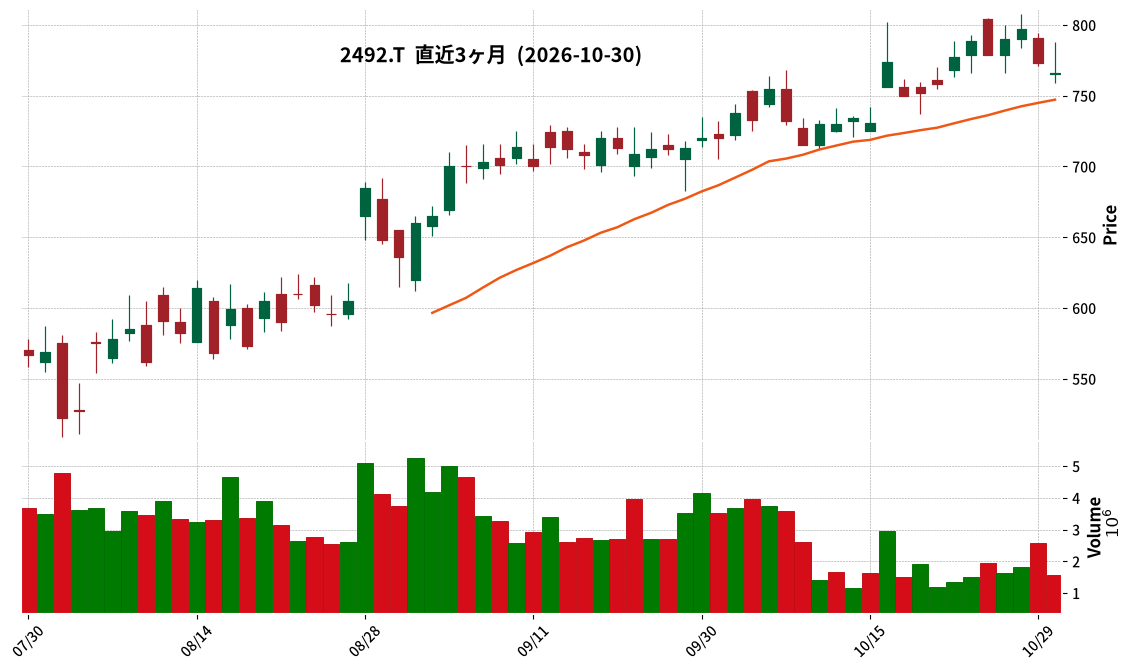
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期連結累計期間(2026年1月1日~9月30日)の売上高は15,253百万円となり、前年同期比10.5%増を記録しました。
- 同期間のEBITDAは4,850百万円(前年同期比23.0%増)、営業利益は3,393百万円(同40.9%増)、経常利益は3,259百万円(同36.0%増)、親会社株主に帰属する四半期純利益は1,973百万円(同31.4%増)となりました。
- BtoBプラットフォーム全体の利用企業数は、2026年9月末時点で1,326,714社となり、前連結会計年度末から75,545社増加しました。
- BtoB-PF FOOD事業では、「BtoBプラットフォーム 受発注」の買い手企業数が4,494社、売り手企業数が49,683社に増加しました。
- 通期連結業績予想(2026年1月1日~12月31日)については、売上高21,348百万円、営業利益5,000百万円などの数値を維持し、直近公表値からの修正はありません。
🤖 AI考察
インフォマートの2026年12月期第3四半期決算は、売上高の着実な増加に加え、各利益項目が前年同期比で大幅な伸びを示しており、収益性の改善が進んでいると考えられます。BtoBプラットフォームの利用企業数が順調に拡大していることは、事業基盤の強化と今後の成長ドライバーとして注目されます。データセンター費用減少や開発費の資産計上なども利益増に寄与しており、費用構造の改善にも取り組んでいる様子がうかがえます。
2689|オルバDVx
1920.0
▲ +0.47%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- オルバDVxの2027年6月期第1四半期(2026年7月1日~2026年9月30日)連結決算において、売上高は314億54百万円(前年同期比2.0%増)を計上しました。
- 連結営業利益は1億41百万円(前年同期比45.5%減)、経常利益は1億22百万円(同52.2%減)、親会社株主に帰属する四半期純利益は36百万円(同77.9%減)となりました。
- 医療器材事業の消耗品売上高は前年同期比2.3%増となり、手術関連、整形外科、循環器の各消耗品カテゴリで増加しました。
- 2026年9月1日にディーブイエックス株式会社と経営統合を実施し、当第1四半期末時点では貸借対照表のみ連結されており、損益計算書には同社の経営成績は含まれていません。
- 2027年6月期の通期連結業績予想および年間配当予想が修正されており、詳細は本日(2026年10月30日)公表の「業績予想及び配当予想の公表に関するお知らせ」に記載されています。
🤖 AI考察
売上高は増加しているものの、営業利益、経常利益、純利益が大きく減少しており、経営統合に係る手数料等の一過性費用やDX推進のためのシステム投資が収益に影響を与えたと考えられます。ディーブイエックス株式会社との経営統合が連結損益計算書に反映されるのは次四半期以降となるため、今後の統合効果の発現に注目が集まるでしょう。
2700|木徳神糧
1743.0
▼ -0.68%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 木徳神糧は、株主優待制度の拡充を決定した。
- 12月末基準日では、200株以上500株未満の区分を新設し、5kg相当の米穀製品等を進呈する。
- 12月末基準日の既存区分(500株以上3年未満、500株以上3年以上)においても、米穀製品等の数量を増量する。具体的には、3年未満で10kg相当、3年以上で15kg相当となる。
- 6月末基準日(1,000株以上2,000株未満、2,000株以上)においても、米穀製品等の数量を増量する。具体的には、1,000株以上2,000株未満で10kg相当、2,000株以上で10kg相当の米穀製品等と「切り餅」750g 2袋となる。
- 本拡充は、2026年12月31日現在の株主名簿に記載または記録された対象株主から適用され、6月末基準日の変更は2027年6月30日現在の株主名簿記載株主から適用される。
🤖 AI考察
今回の株主優待制度の拡充は、より幅広い個人株主層への投資魅力向上と、中長期的な株式保有を促進する意図がうかがえます。特に、これまでの対象外だった200株以上500株未満の区分を新設した点は、少額からの投資を検討する個人投資家にとって、新たなインセンティブとなり得ると考えられます。また、既存株主に対しても優待内容を増量することで、継続保有への期待に応える姿勢を示していると見ることができます。
2926|篠崎屋
116.0
▲ +10.48%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社篠崎屋は、2026年9月期(2025年10月1日~2026年9月30日)の非連結決算を発表しました。
- 売上高は3,230百万円となり、前期比で9.9%増加しました。
- 営業利益は77百万円(前期比30.9%増)、経常利益は81百万円(前期比27.0%増)、当期純利益は64百万円(前期比69.2%増)となりました。
- 小売事業の売上高は2,920百万円(前期比11.8%増)で、セグメント利益は206百万円(前期比5.5%増)でした。特に「リアル無店舗販売」のポップアップストアは売上高が前期比251.2%増加しました。
- 期末配当金は1株当たり4円(普通配当3円、特別配当1円)が決定され、配当総額は56百万円、配当性向は87.9%です。
- 2027年9月期の業績予想および配当予想は、天候等の外部変動要因による影響が大きく予測困難であるため、現時点では開示されていません。
🤖 AI考察
篠崎屋の2026年9月期決算は、売上高、各利益指標ともに前期を上回る結果となりました。特に当期純利益の大幅な伸びは、既存店舗での生産性向上や「リアル無店舗販売」としてのポップアップストア展開が奏功したことによるものと考えられます。今後の業績予想は未定とされていますが、月次での情報開示や、第2四半期累計期間および通期の見通しが分かり次第開示される予定であるため、これらが今後の事業の方向性を示す指標となるでしょう。
2929|ファーマフーズ
635.0
▼ -0.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ファーマフーズは、2026年10月30日付で「株式会社マリン・プロフーズ」の全株式取得手続きが完了したことを発表しました。
- この株式取得は、2026年10月6日付で開示された「株式会社マリン・プロフーズの株式取得(子会社化)に関するお知らせ」の経過報告です。
- 異動する子会社「株式会社マリン・プロフーズ」の事業内容は、農畜水産物、大豆加工品の企画開発・販売です。
- 同社の所在地は東京都千代田区内神田二丁目2番1号、資本金は100百万円、設立年月日2021年11月11日です。
- 取得完了時点での大株主および持株比率は、投資事業組合「DPIP企業支援1号」が100%でした。
🤖 AI考察
この発表により、ファーマフーズがマリン・プロフーズを正式に子会社化したことが明確になりました。マリン・プロフーズの事業内容が、ファーマフーズの既存事業とどのようなシナジーを生むのか、今後の展開が注目されるところです。また、本件がファーマフーズの業績に与える具体的な影響については、現在精査中とされており、追加の開示が待たれる状況と考えられます。
3439|三ツ知
680.0
▼ -2.16%
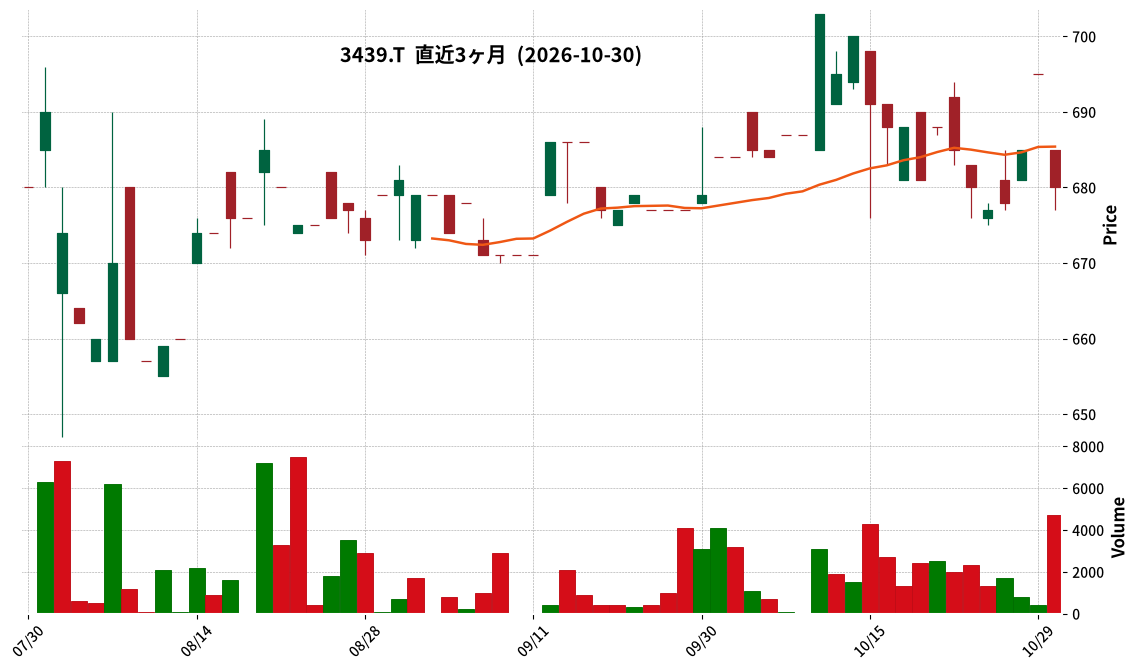
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社三ツ知は、2027年6月期第1四半期(2026年7月1日~2026年9月30日)の連結決算を発表しました。
- 当第1四半期の連結売上高は33億59百万円となり、前年同期比で8.3%増加しました。
- 連結営業利益は81百万円で、前年同期比264.9%の大幅な増加を記録しました。
- 連結経常利益は85百万円(前年同期比57.5%増)でしたが、親会社株主に帰属する四半期純利益は42百万円となり、前年同期比で36.6%減少しました。
- 総資産は165億15百万円(前連結会計年度末比8億81百万円増)、自己資本比率は63.0%(前連結会計年度末は66.2%)となりました。
- 2027年6月期の通期連結業績予想および配当予想については、直近公表値からの修正はありません。
🤖 AI考察
三ツ知の2027年6月期第1四半期決算は、売上高と営業利益の顕著な増加を示しており、これは特に海外セグメントの好調が寄与していると考えられます。一方、親会社株主に帰属する四半期純利益が減少している点は、特別損失の計上などが影響している可能性があり、その内訳が今後の注目点となるでしょう。自己資本比率の変動は、資産・負債構成の変化を反映していると捉えられます。
3542|G-VEGA
1535.0
▼ -0.97%
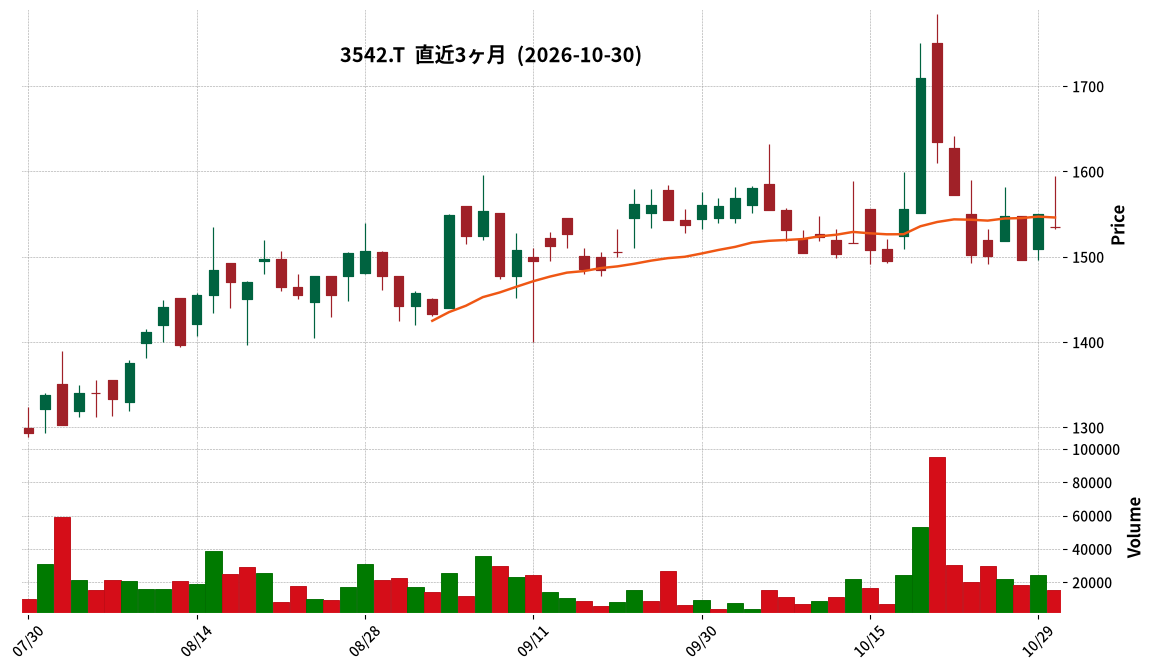
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ベガコーポレーションは、2027年3月期(2026年4月1日~2027年3月31日)の通期業績予想を修正しました。
- 修正後の業績予想は、売上高21,600百万円(前回予想比3.8%増)、営業利益1,700百万円(同13.3%増)、経常利益1,710百万円(同13.2%増)、当期純利益986百万円(同7.0%増)、1株当たり当期純利益92.65円となります。
- 業績修正の理由として、第2四半期累計期間における実店舗5店舗の新規出店(計18店舗展開)効果、自社ECと実店舗のOMO施策を通じた新商品展開の奏功、為替予約活用による原価率コントロール、OMO戦略による商品力・ブランド価値向上による売上総利益率の当初想定超えが挙げられています。
- 2027年3月期の配当予想も修正され、期末配当が前回予想の1株当たり18円から20円へ2円増配されました。
- 配当方針は、配当性向20%またはDOE2.0%のいずれか大きい額を基準としています。
🤖 AI考察
今回の業績予想および配当予想の修正は、同社の事業戦略が実を結び始めていることを示唆していると考えられます。実店舗展開の加速とオンライン・オフラインを融合したOMO戦略が、売上だけでなく利益率改善にも貢献していると見ることができます。為替変動リスクへの対応策も講じられている点は、事業運営の安定性向上に寄与する可能性があります。
3675|クロスマーケティング
555.0
▼ -0.18%
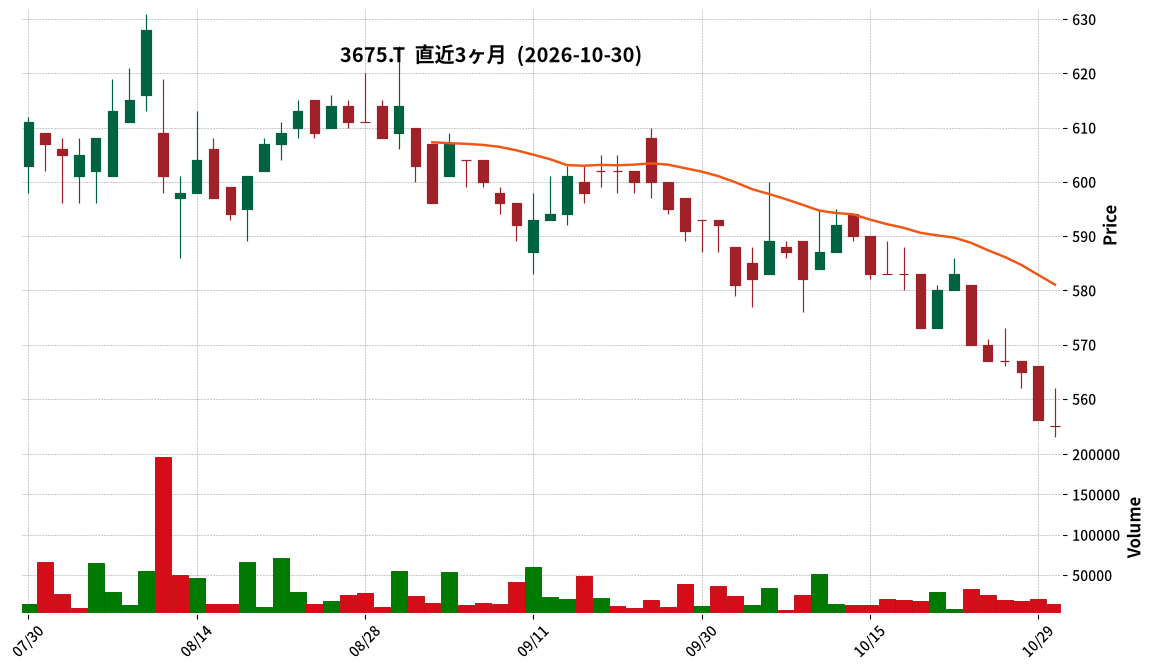
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- クロスマーケティングは、2026年10月30日付で、ちょっと株式会社の全株式を取得し子会社化することを決定しました。
- ちょっと社は、Next.jsやReactといったモダンなフロントエンド技術と、AIを活用したアプリケーションのフロントエンド開発に実績を持つエンジニア組織です。
- 株式取得に先立ち、ちょっと社はCMS事業を新設分割により新設子会社に承継させ、クロスマーケティングが取得するのはフロントエンド開発支援事業のみを営むちょっと社の全株式となります。
- 株式譲渡実行日は2026年12月1日(予定)です。
- 本株式取得による2027年6月期の連結業績への影響は軽微であると見込まれています。
🤖 AI考察
クロスマーケティングの中期経営方針「Unite & Generate」に沿って、デジタル領域とAI活用への注力を強化する動きと考えられます。ちょっと社のモダンフロントエンド開発力とAI関連実績が、グループ全体のサービス開発体制拡充に寄与する可能性があると見られます。CMS事業の切り離しは、クロスマーケティングがフロントエンド開発支援事業に特化した技術力を重視していることを示唆しているかもしれません。
3762|テクマト
3320.0
▼ -1.92%
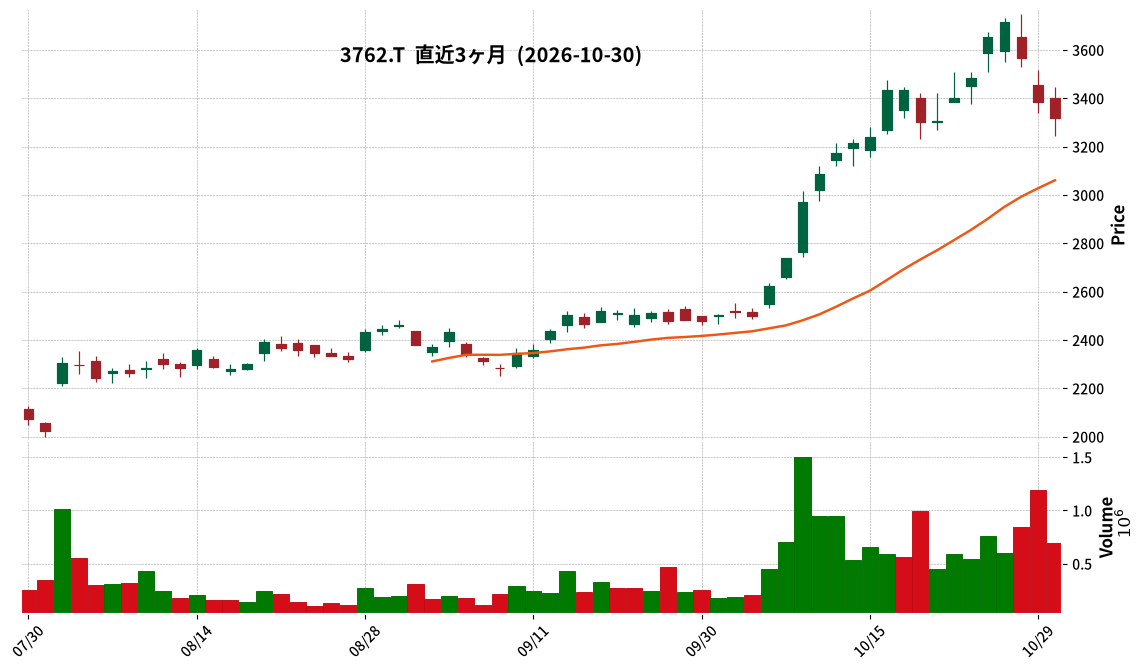
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- テクマトは2027年3月期 第2四半期(累計)の連結業績を発表しました。
- 売上収益は38,999百万円(前年同期比+16.8%)、営業利益は3,507百万円(前年同期比+10.5%)となり、いずれも第2四半期累計として過去最高を記録しました。
- 受注高は53,745百万円(前年同期比+23.1%)、受注残高は120,262百万円(前年同期比+22.2%)と、それぞれ増加しました。
- セグメント別では、情報基盤事業の売上収益が28,872百万円(+19.2%)、営業利益が3,220百万円(+10.0%)と増収増益でした。
- アプリケーション・サービス事業は売上収益5,458百万円(+15.7%)で、営業利益は206百万円と黒字転換しました。医療システム事業は売上収益4,668百万円(+5.3%)でしたが、営業利益は80百万円(▲73.3%)と減少しました。
🤖 AI考察
連結業績が軒並み過去最高を更新しており、特に情報基盤事業が全体を牽引している状況がうかがえます。アプリケーション・サービス事業の黒字転換は、収益性の改善を示す要因の一つと考えられます。一方で、医療システム事業の営業利益減少は、投資フェーズにあるメドメイン社の期間損失計上や投資コスト増加が影響していると説明されており、今後の動向が注目されます。
3836|アバントグループ
1240.0
▲ +1.72%
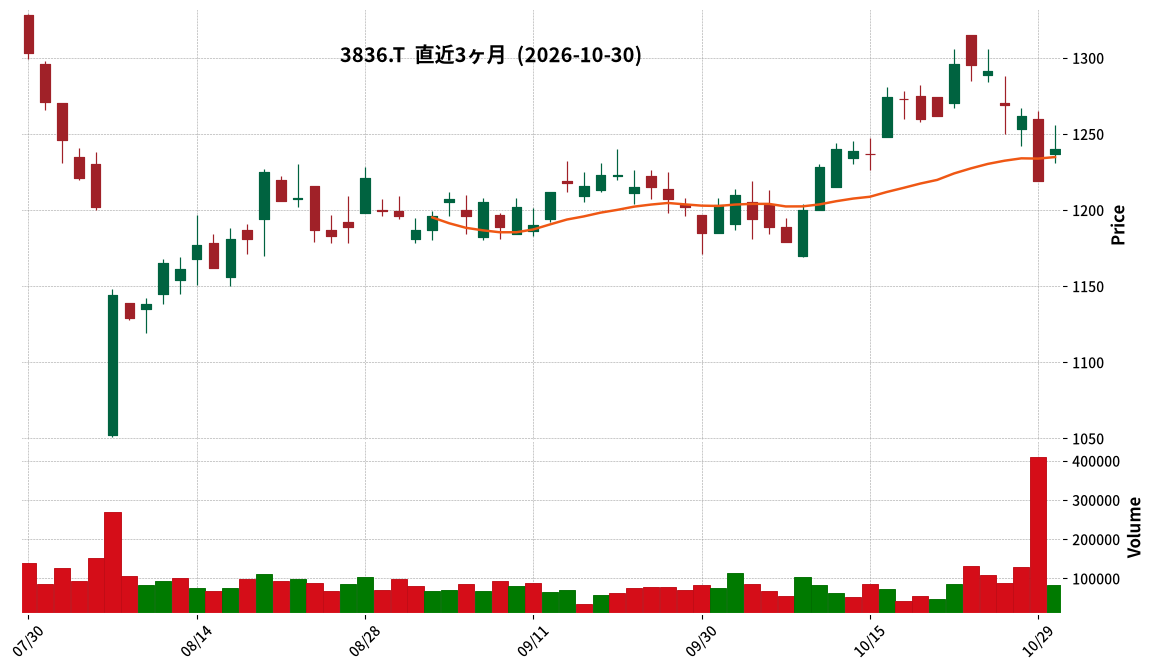
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年6月期第1四半期の連結売上高は7,650百万円となり、前年同四半期比1.8%の増収となりました。
- 連結営業利益は1,277百万円で、前年同四半期比4.8%の減益を記録しました。
- 親会社株主に帰属する四半期純利益は793百万円で、前年同四半期比6.9%の減益となりました。
- セグメント別では、連結決算開示事業が売上高11.0%増、営業利益6.8%増、経営管理ソリューション事業が売上高8.2%増、営業利益88.7%増と増収増益でした。
- デジタルトランスフォーメーション推進事業は、売上高が11.0%減、営業利益が48.0%減となりました。
🤖 AI考察
アバントグループの2027年6月期第1四半期決算は、増収を確保しつつも、利益面では前年同期比で減益となりました。これは、業容拡大に伴う人件費やオフィス費用、将来成長のための投資性費用が増加したことが影響していると考えられます。セグメント別では、連結決算開示事業と経営管理ソリューション事業が堅調な伸びを見せる一方で、デジタルトランスフォーメーション推進事業の減速が全体の利益に影響を与えたと見ることができます。
4308|G-Jストリーム
352.0
▼ -2.49%
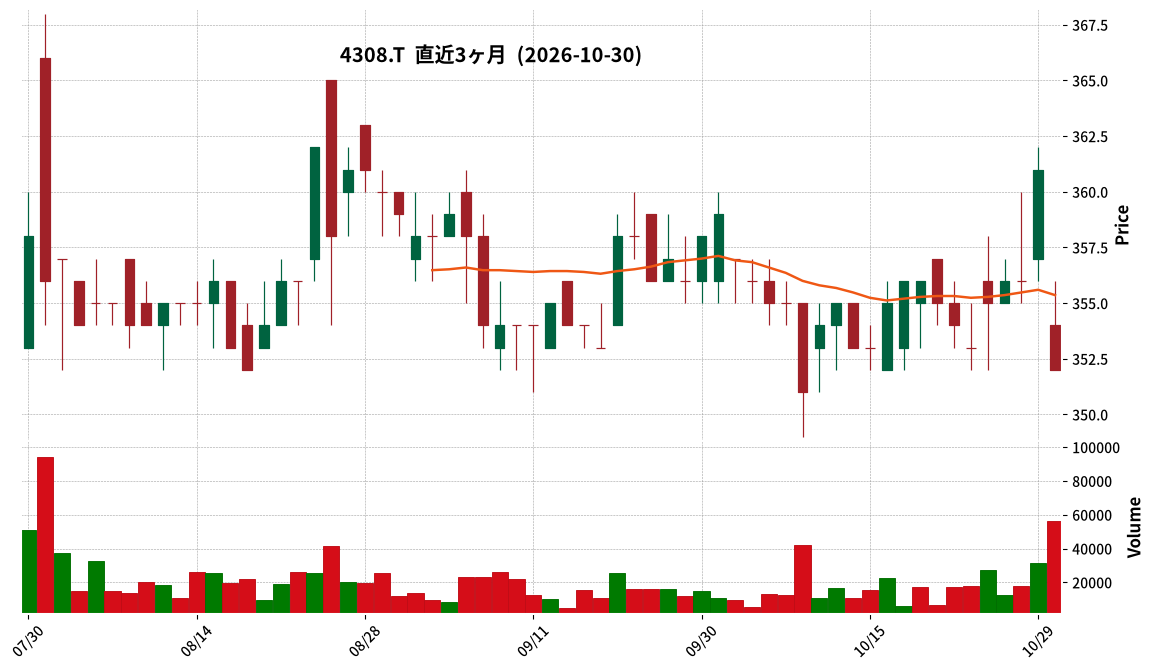
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-Jストリームは、2027年3月期第2四半期決算説明会資料を公開しました。
- 2027年3月期上期(2026年度上期)の連結売上高は6,081百万円(前年同期比+6.5%)となりました。
- 同期間の連結営業利益は414百万円(前年同期比+14.5%)、連結経常利益は438百万円(同+14.2%)、親会社株主に帰属する中間純利益は237百万円(同+17.1%)となりました。
- 連結子会社は、M&A効果を含め売上高が前年比+17.5%、営業利益が前年比+48.0%と好調に推移し、連結増収増益に貢献しました。
- 売上原価の変動要因として、M&Aに伴うグループ人員増、AWS利用増、本社制作売上増に伴う外注費増加が挙げられています。
- 販売費及び一般管理費は、本社管理システム系投資(上期で一巡)に伴う業務委託費の増加や販売支援費の増加が見られました。
🤖 AI考察
上期決算は、連結子会社の貢献とM&A効果が増収増益の主要因であったことが示されています。特定の事業セグメント(医薬分野の子会社ビッグエムズワイ、EVC分野のVideoStepやアイ・ピー・エル、OTT分野の「Stream CORE」利用)が好調に推移したことが、連結業績を牽引したと考えられます。また、経費面では本社システム投資の一巡が今後の費用構造に影響を与える可能性もあると読み取れます。
6632|JVCKW
885.0
▼ -1.59%
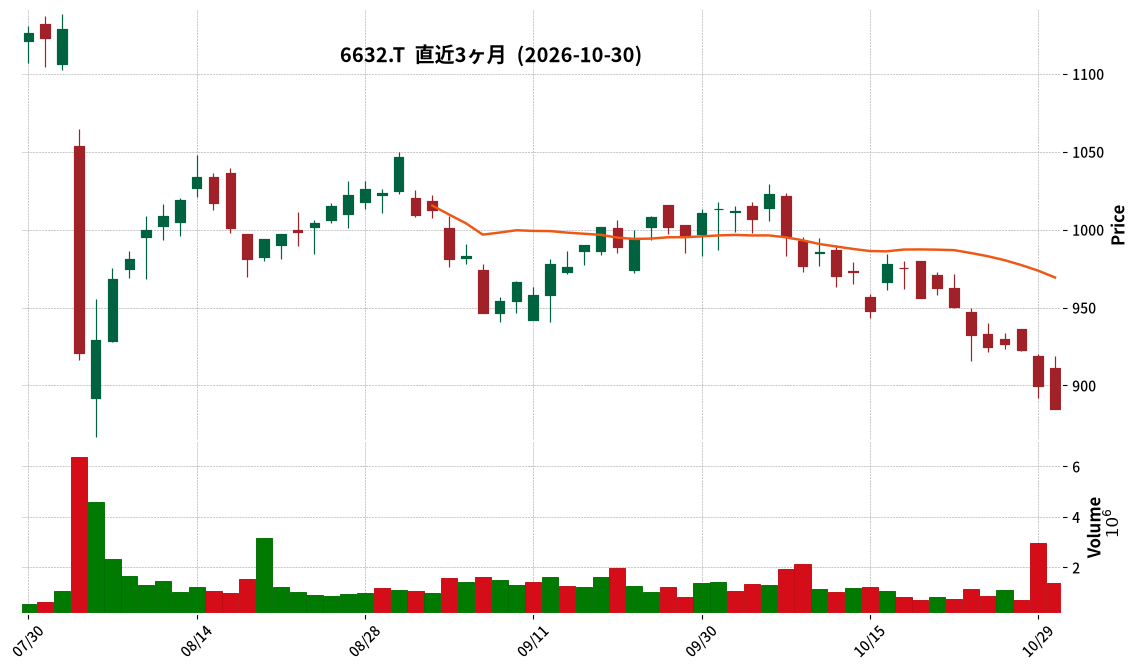
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- JVCKWの2027年3月期第2四半期(中間期)連結決算において、売上収益は183,778百万円(前年中間期比8.5%増)となりました。
- 事業利益は12,265百万円(前年中間期比47.4%増)、営業利益は11,488百万円(同19.2%増)、親会社の所有者に帰属する中間利益は8,213百万円(同9.5%増)となりました。
- モビリティ&テレマティクスサービス(M&T)分野の国内用品事業と、エンタテインメント ソリューションズ(ES)分野のエンタテインメント事業が好調に推移し、円安も増収に寄与しました。
- 事業利益の増加には、米国IEEPA(国際緊急経済権限法)関税の還付金約43億円を売上原価の減額として計上したことも寄与しました。
- 2027年3月期通期の連結業績予想が修正され、売上収益376,000百万円(前期比5.4%増)、事業利益22,300百万円(同6.8%増)、親会社の所有者に帰属する当期利益14,700百万円(同12.4%減)が公表されました。
🤖 AI考察
JVCKWの中間決算では、増収増益を達成し、特に事業利益が大幅に増加した点が注目されます。これは、主要事業分野の好調と為替要因に加え、米国IEEPA関税還付金という一時的な要因が寄与したと考えられます。通期業績予想の修正では、売上収益と事業利益は上方修正された一方、親会社の所有者に帰属する当期利益が減益予想となっているため、その背景となる要因を詳細資料で確認することが重要になるでしょう。
6920|レーザーテック
37700.0
▼ -8.81%
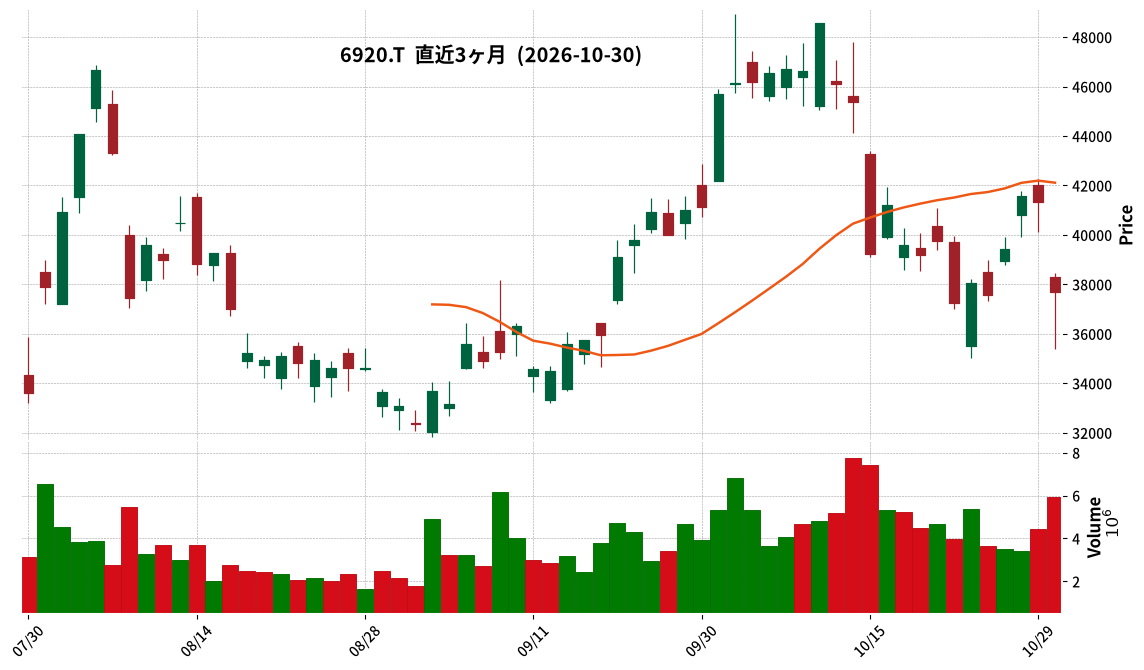
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- レーザーテックは2027年6月期第1四半期(2026年7月1日~2026年9月30日)連結決算を発表しました。
- 当四半期の売上高は403億69百万円(前年同期比25.5%減)、営業利益は157億69百万円(前年同期比41.0%減)でした。
- 経常利益は147億11百万円(前年同期比45.8%減)、親会社株主に帰属する四半期純利益は107億34百万円(前年同期比43.7%減)となりました。
- 品目別売上高は、半導体関連装置が238億49百万円(前年同期比42.9%減)、サービスが160億11百万円(前年同期比31.2%増)、その他の製品が5億8百万円(前年同期比134.7%増)でした。
- 2027年6月期通期連結業績予想および年間配当予想は、2026年8月6日に公表された内容から修正はありません。通期売上高2900億円、営業利益1250億円、配当予想351円(中間140円、期末211円)を据え置いています。
🤖 AI考察
当第1四半期の連結売上高および各利益項目は前年同期比で減少しましたが、会社側は売上高が概ね当初の想定通りに進捗したと説明しています。半導体関連装置の売上が減少する一方で、サービス売上が増加している点は事業構成の変化を示唆していると考えられます。通期の業績予想を据え置いていることから、会社としては今後の四半期で業績が回復する見込みであると見てとれます。
2428|ウェルネット
599.0
▲ +0.00%
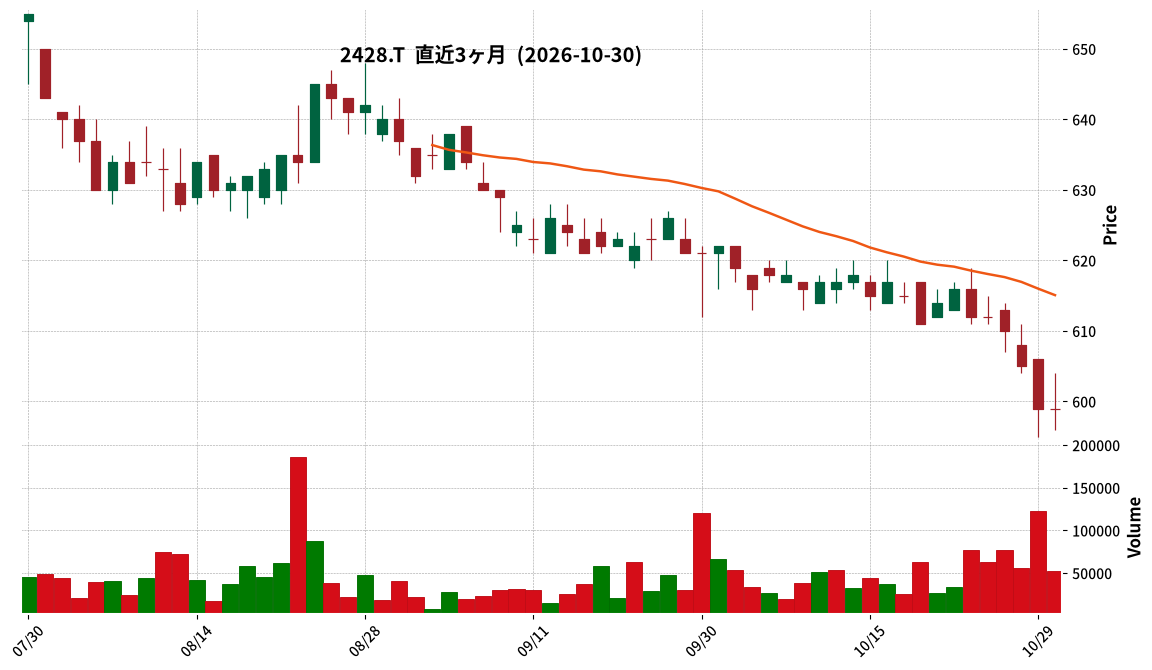
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ウェルネットは2027年6月期 第1四半期決算(2026年7月1日~2026年9月30日)を発表しました。
- 当第1四半期累計期間の売上高は2,370百万円となり、前年同期比で8.4%の減少となりました。
- 営業利益は266百万円で前年同期比25.1%減、経常利益は295百万円で同19.9%減、四半期純利益は224百万円で同12.0%減となりました。
- 減収減益の主因は、大口事業先の取扱高減少及び人件費や一時的な案件による販売費及び一般管理費の増加と説明されています。
- 2027年6月期の通期業績予想は、売上高10,500百万円(前期比4.4%増)、営業利益1,500百万円(同6.3%増)、当期純利益1,150百万円(同6.3%増)と、直近の公表予想から修正はありません。
- 年間配当予想も、2027年6月期は30.50円(中間12.50円、期末18.00円)で据え置かれています。
🤖 AI考察
第1四半期の業績は減収減益となりましたが、通期の業績予想は増収増益を見込んでおり、年間配当予想も据え置かれている点が注目されます。大口事業先の取扱高減少と販管費増が一時的な要因なのか、今後の四半期で挽回できるかどうかが投資家にとってのポイントとなりそうです。また、電子マネー事業のOEM展開や交通業界向けDX化プロジェクトなどの戦略的取り組みの進捗が、将来の収益にどう寄与するかも注視されるでしょう。
2445|タカミヤ
383.0
▲ +1.32%
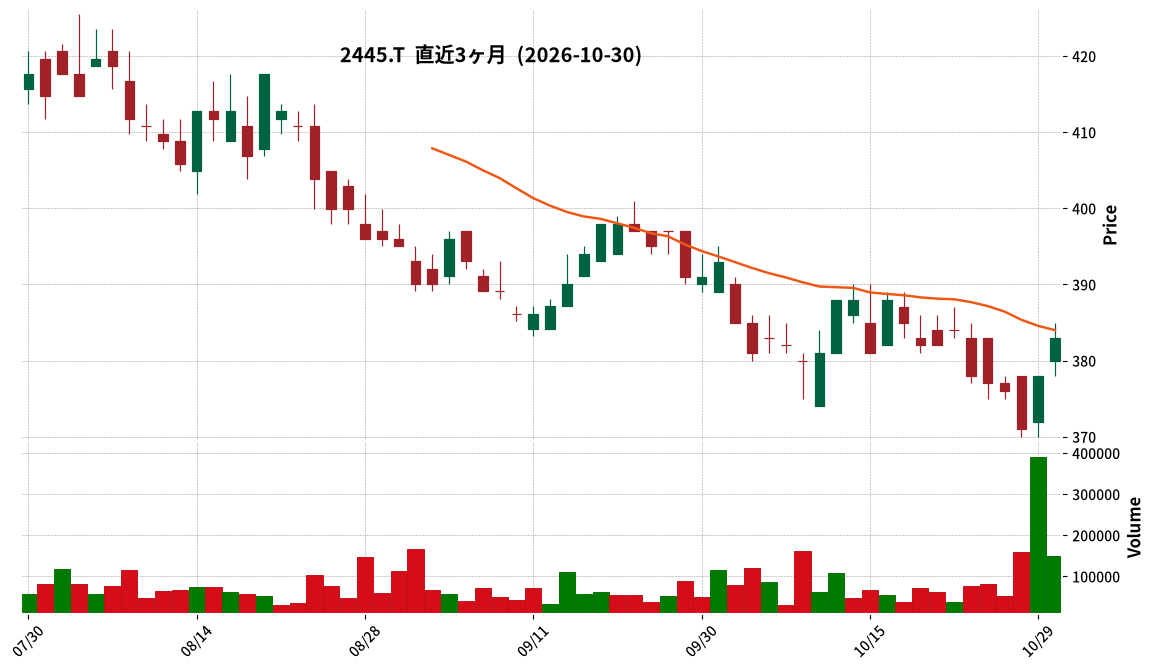
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社タカミヤは、旭化成ホームズ株式会社が保有する中央ビルト工業株式会社の全株式を取得し、子会社化することを決議し、株式譲渡契約を締結しました。
- 株式取得の実行は、中央ビルト工業が営む住宅鉄骨事業に関する権利義務を旭化成住工株式会社へ承継させる吸収分割(カーブアウト)後の中央ビルト工業を対象とします。
- 中央ビルト工業は、土木・建築用仮設機材の製造・販売・賃貸を主要事業としています。
- 本株式取得により、タカミヤグループは新たに6か所の機材拠点(九州2か所、中部1か所、関東2か所、関西1か所)を拡充します。
- 株式譲渡実行日は2027年4月1日(予定)であり、中央ビルト工業は2028年3月期第1四半期よりタカミヤの連結子会社となる予定です。
- 取得価額は相手方の意向により非開示とされています。
🤖 AI考察
今回の株式取得は、タカミヤが推進する「仮設プラットフォーム事業」の成長戦略の一環として、全国的な拠点ネットワークの拡充と仮設機材の供給体制強化に貢献すると考えられます。中央ビルト工業が持つ技術力と事業基盤がタカミヤグループに加わることで、シナジー効果の創出が期待されます。特に、今後5年間で全国50拠点体制を目指す中で、今回の6拠点追加は目標達成に向けた重要なステップと捉えられるでしょう。
3760|ケイブ
805.0
▼ -0.62%
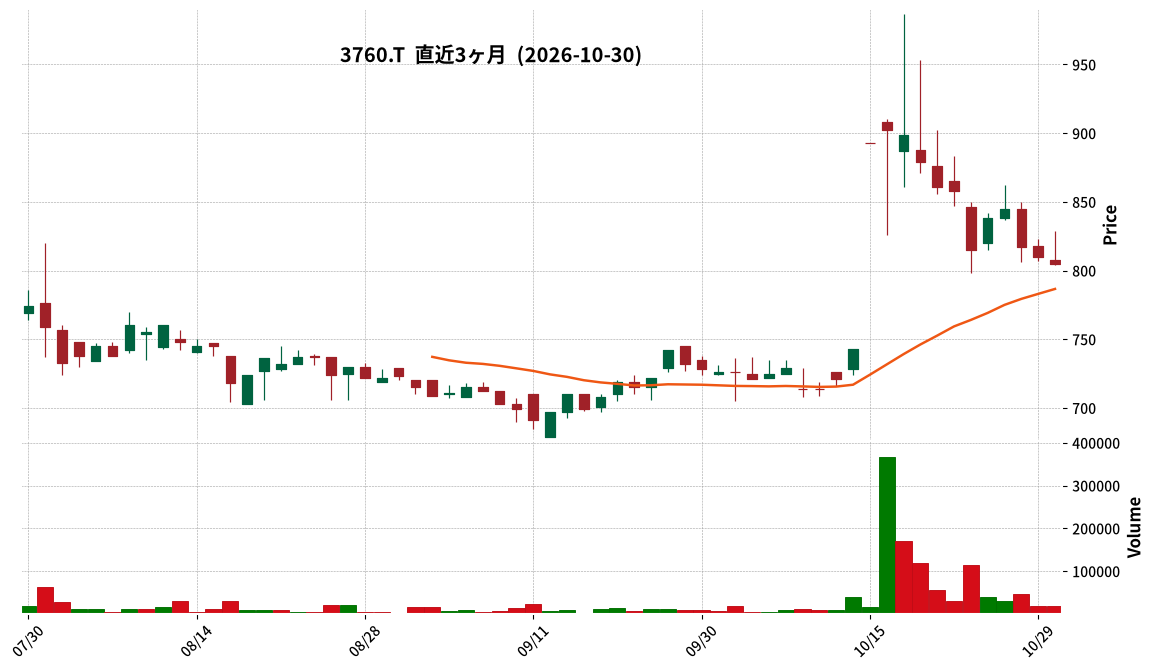
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ケイブは、2026年10月30日に2027年5月期第1四半期の決算説明動画、決算説明資料、および事前質問への回答を公開しました。
- 事前質問では、株主還元方針について、将来の事業展開と経営体質強化のための内部留保を確保しつつ、安定的かつ継続的な利益配分を基本方針とすることが示されました。
- 第1四半期の経常利益9億800万円には、営業外収益として保険解約返戻金2億8,400万円および受取配当金6,700万円が含まれており、保険解約返戻金は一時的な要因であるものの、期初の時点で通期業績予想に織り込まれていました。
- 第1四半期の営業利益率は20.7%でしたが、これは大型IPとのコラボ施策による増収、固定費削減、外部課金決済割合の増加が要因と説明されました。
- 通期業績予想の営業利益率13.8%との差異については、今後の事業環境の不確実性や調達コスト上昇などのリスク要因を織り込んだ堅実かつ慎重な見通しであると説明されています。
🤖 AI考察
ケイブの今回のIR開示は、決算短信発表後に寄せられた投資家からの具体的な質問に対し、詳細な説明を行うことで透明性を高める意図がうかがえます。特に、一時的な利益要因や高い営業利益率の背景、株主還元への考え方といった点は、今後の業績や経営戦略を理解する上で重要な情報となると考えられます。また、予想PERが業種中央値を下回る現状を認識し、IR活動の強化を通じて市場との対話を深めようとする姿勢は、投資家からの評価に繋がりうるでしょう。
3835|eBASE
448.0
▲ +1.13%
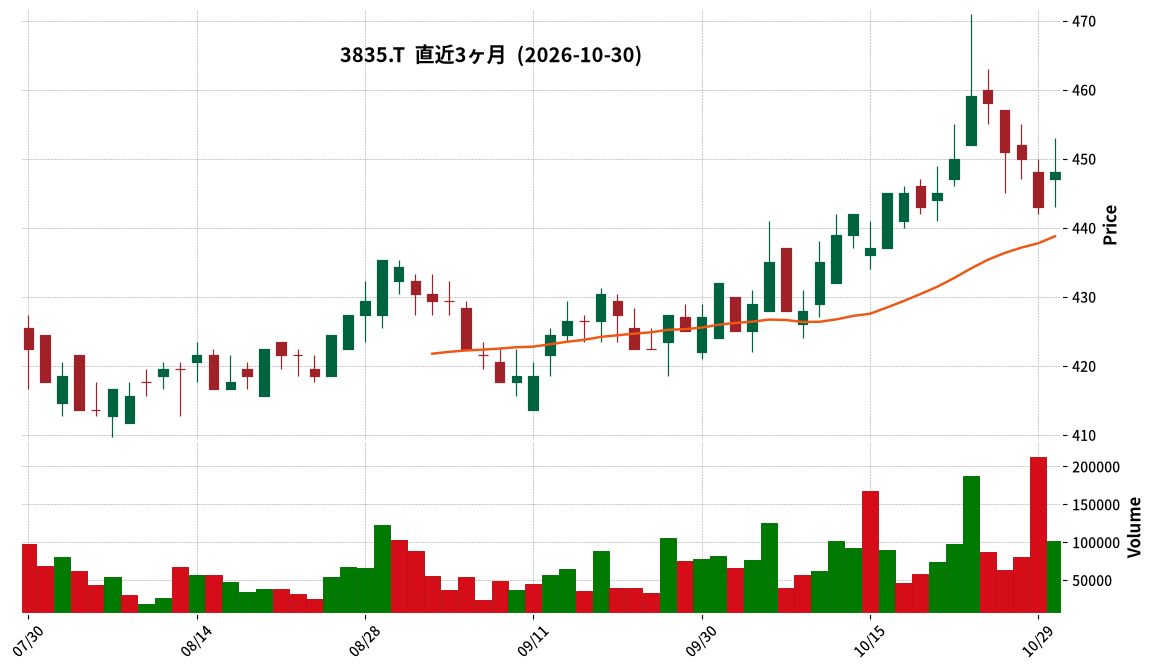
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- eBASEは2027年3月期第2四半期(中間期)連結決算を発表しました。
- 中間期の連結売上高は2,655百万円(前年同中間期比8.9%増)、営業利益は505百万円(同8.2%減)、経常利益は534百万円(同5.9%減)、親会社株主に帰属する中間純利益は346百万円(同10.5%減)となりました。
- 年間配当予想は、中間7.60円(普通配当6円10銭、創立25周年記念配当1円50銭)、期末7.60円(普通配当6円10銭、創立25周年記念配当1円50銭)で合計15.20円を据え置いています。
- 2027年3月期の通期連結業績予想は、売上高5,700百万円(対前期8.4%増)、営業利益1,340百万円(同6.4%減)、経常利益1,400百万円(同4.6%減)、親会社株主に帰属する当期純利益935百万円(同8.9%減)に修正されました。
- 同社は本日、2028年3月期から2030年3月期を対象とする「中期経営計画~業績回復と持続的成長に向けて~」を公表し、価格改定や新施策(食品メーカー攻略、e食住シリーズ、DATA eBASE)に先行して当期より着手していることを発表しました。
- 当中間期において、連結範囲に株式会社KSP-SPが新規に加わっています。
🤖 AI考察
中間期決算では増収減益となりましたが、通期の業績予想は上方修正されており、M&A取得関連費や広告費を織り込んだ上で、今後の成長に対する期待感を示すものと解釈できます。同時に発表された中期経営計画は、価格改定や複数施策を通じてeBASE事業の成長を加速させ、業績回復と持続的成長を目指す同社の戦略的な方向性を示すものとして注目されるでしょう。連結範囲に新規企業が加わったことも、事業拡大への積極的な動きとして捉えられます。
4069|G-BlueMeme
442.0
▼ -1.78%
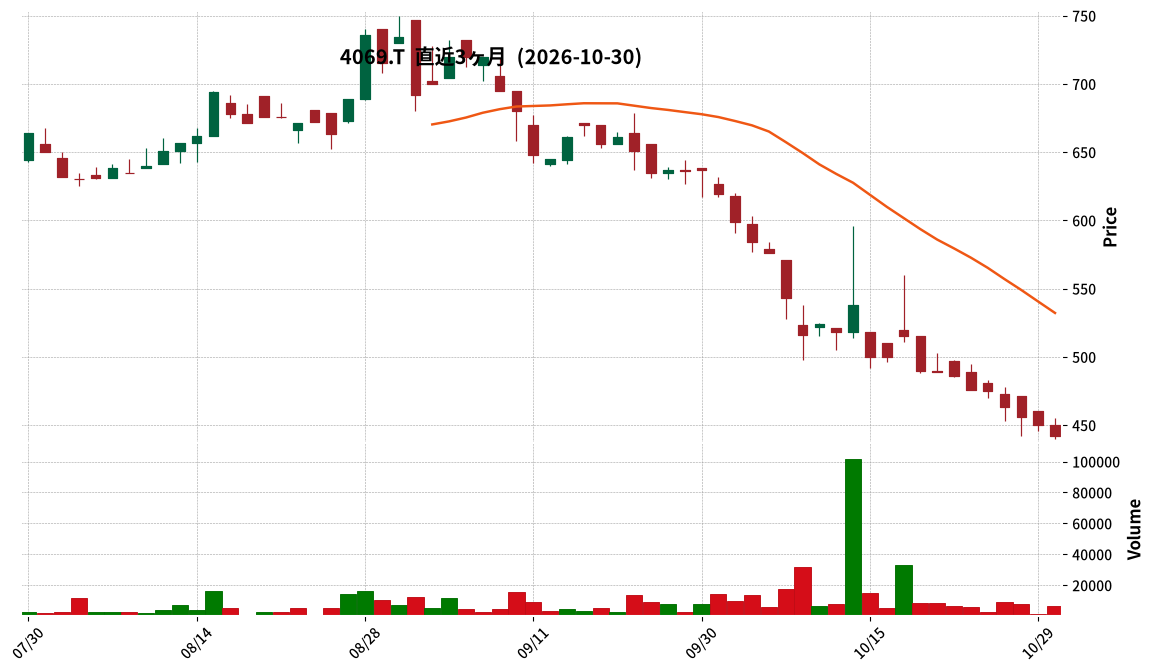
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社G-BlueMemeは、2026年10月30日付で「2027年3月期第1四半期決算短信の開示予定日の決定に関するお知らせ」を発表した。
- 2027年3月期第1四半期決算短信の開示予定日は、2026年11月13日(金)である。
- 同日(2026年11月13日)に、2027年3月期第2四半期(中間期)決算短信も開示する予定である。
- 開示遅延の理由は、2026年7月30日付の発表の通り、過去の事業年度における特定の取引先に対する取引に関する特別調査委員会の調査が継続していたためである。
- 2026年9月4日に特別調査委員会から調査報告書を受領し、2026年9月30日に2026年3月期決算短信を開示し、有価証券報告書等の訂正報告書を提出済みである。
- 現在、過年度の訂正を反映した決算手続及び会計監査人の期中レビューを進めており、その進捗状況を踏まえて開示予定日が決定された。
🤖 AI考察
今回の発表は、以前通知されていた決算短信の開示遅延について、具体的な開示日が確定したことを示すものです。過去の調査に関連する決算処理と監査手続きの進捗が、今回の開示日決定に至った背景と考えられます。四半期決算と中間決算が同日に発表されるため、一度に複数の財務情報が提供されることになります。
4216|旭有機材
6240.0
▼ -3.41%
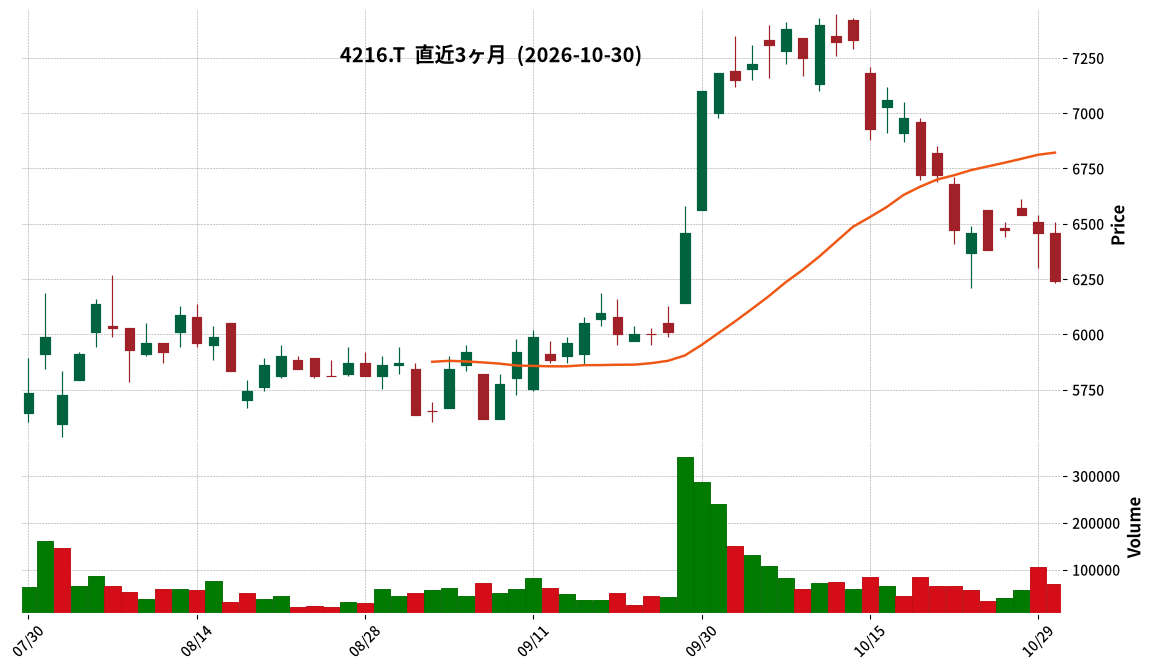
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 旭有機材は、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 当中間期の連結売上高は43,755百万円(前年中間期比9.8%増)、営業利益は5,595百万円(同28.6%増)、経常利益は5,605百万円(同26.1%増)、親会社株主に帰属する中間純利益は3,935百万円(同30.7%増)でした。
- 1株当たり中間純利益は209.36円でした。
- 2027年3月期の年間配当予想は、中間配当90.00円、期末配当90.00円で合計180.00円であり、直近の予想からの修正はありません。
- 2027年3月期通期の連結業績予想は、売上高93,000百万円(前期比16.1%増)、営業利益12,000百万円(同58.3%増)、経常利益12,300百万円(同54.6%増)、親会社株主に帰属する当期純利益8,200百万円(同146.6%増)、1株当たり当期純利益436.33円です。
🤖 AI考察
当中間期は、売上高、各利益項目において前年中間期を上回る結果となりました。米国における半導体工場建設投資の回復が、主力製品の販売伸長に寄与したと考えられます。特に管材システム事業と樹脂事業が増収増益を達成しており、原材料価格上昇への価格転嫁も収益性改善に貢献したと見られます。
6472|NTN
359.1
▼ -2.76%
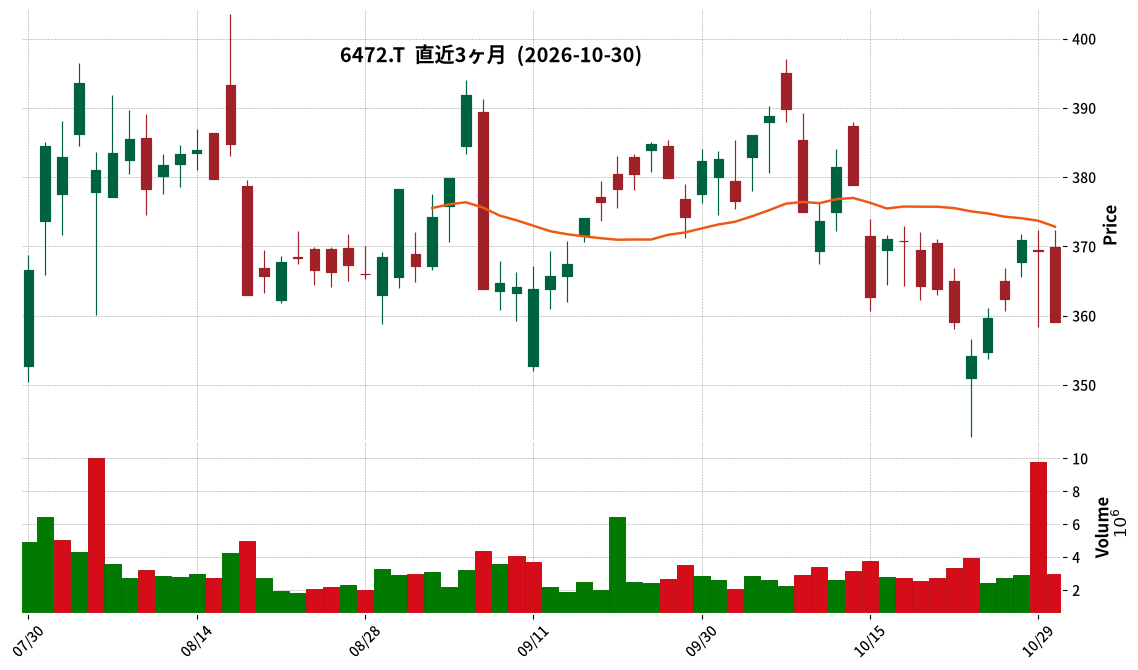
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結売上高は413,579百万円(前年同期比2.8%増)でした。
- 同期間の連結営業利益は17,371百万円(前年同期比35.0%増)、経常利益は12,202百万円(前年同期比39.8%増)でした。
- 親会社株主に帰属する中間純利益は5,461百万円(前年同期比76.2%増)となりました。
- 2027年3月期の通期連結業績予想が修正され、売上高825,000百万円(対前期増減率△0.2%)、営業利益33,000百万円(同6.3%増)と発表されました。
- 中間配当は1株当たり6.50円(前年同期は5.50円)となる予定です。
🤖 AI考察
NTNの2027年3月期第2四半期決算は、売上高、営業利益、経常利益、親会社株主に帰属する中間純利益がいずれも前年同期比で増加しました。特に営業利益が35.0%増、親会社株主に帰属する中間純利益が76.2%増と大幅な増益を達成しており、売価転嫁や固定費削減が寄与したと考えられます。通期業績予想の修正と中間配当の増額も、経営の改善傾向を示すものとして注目されるでしょう。
8052|椿本興
2967.0
▲ +0.82%
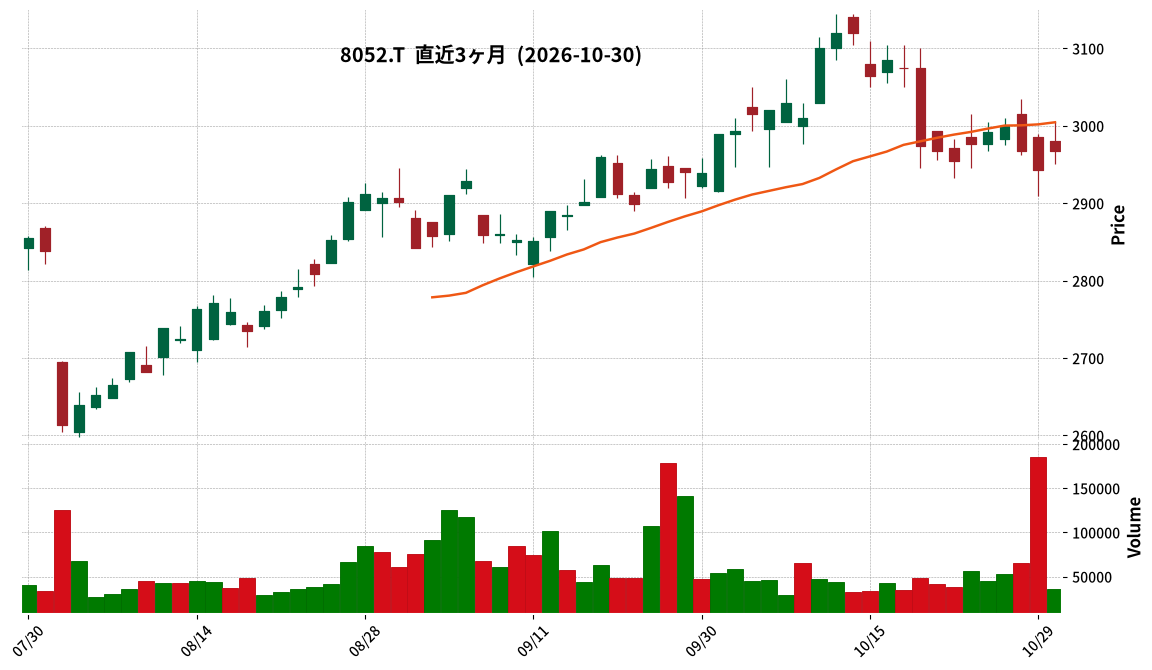
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 椿本興業株式会社は、本日開催の取締役会において、剰余金の中間配当の増配を決議しました。
- 中間配当の決定額は、1株当たり40円00銭(普通配当30円00銭、記念配当10円00銭)です。
- 直近の配当予想(2026年5月8日公表)では1株当たり30円00銭(普通配当30円00銭)でした。
- 前期実績(2026年3月期中間)は1株当たり20円00銭(普通配当20円00銭)でした。
- 配当金の総額は746百万円、効力発生日は2026年12月2日、配当原資は利益剰余金です。
- 増配の理由として、2026年10月の創業110周年と足元の業績好調を挙げており、株主への感謝の意を表するため記念配当10円を付加しました。
- 期末配当予想については、中長期的な成長に向けた投資や財務基盤安定化のための内部留保充実を勘案し、下期の業績状況を確認した上で判断するとしており、現在のところ修正は行われていません。
🤖 AI考察
椿本興業は創業110周年を迎え、記念配当を実施することで株主還元への積極的な姿勢を示したと言えます。足元の業績が好調であることも増配の背景にあるとされており、投資家にとっては企業の財務健全性と成長性を確認する上で注目されるでしょう。ただし、期末配当については現状維持の方針であるため、下期の業績動向が今後の配当方針に影響を与える可能性も考えられます。
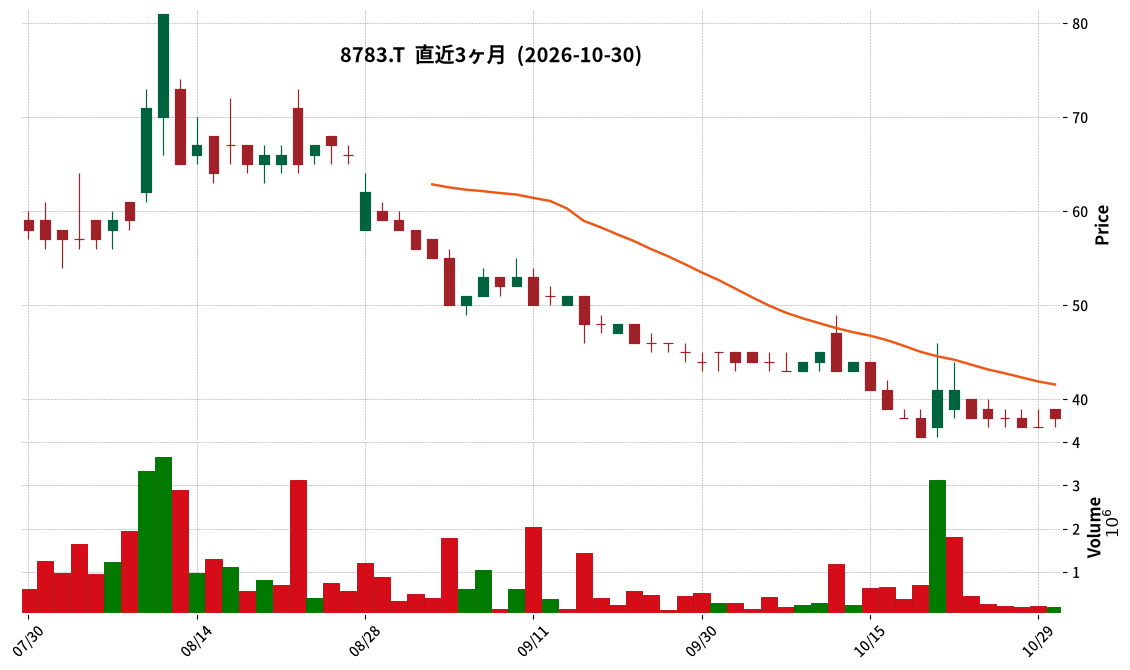
8783|abc
38.0
▲ +2.70%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- abc株式会社は、株主優待ポイント利用サービス「優待のいずみ」に関して、4社(合計500店舗超)との間で提携契約を締結しました。
- 提携業種は、飲食、宿泊、フィットネス、リラクゼーションです。
- 上記のほか、3社との間で特典内容について合意しており、提携契約締結に向けて協議を進めています。
- 提携先でのご利用は、2026年11月5日(予定)より、提携企業から順次開始されます。
- 2026年11月1日0時00分から同年11月4日23時59分まで、株主優待ポイントの入替作業のため、株主優待アプリでのポイント利用が一時停止されます。
- 本件による2027年8月期の連結業績への影響は軽微であると見込まれており、10月14日付開示から変更はありません。
🤖 AI考察
「優待のいずみ」サービスは、提携先の拡大によって株主優待ポイントの利用機会が増加すると考えられます。これにより、株主の利便性向上につながる可能性があります。また、提携企業の業種が多岐にわたることから、多様なニーズに応えるサービスへと発展していくことが期待されます。
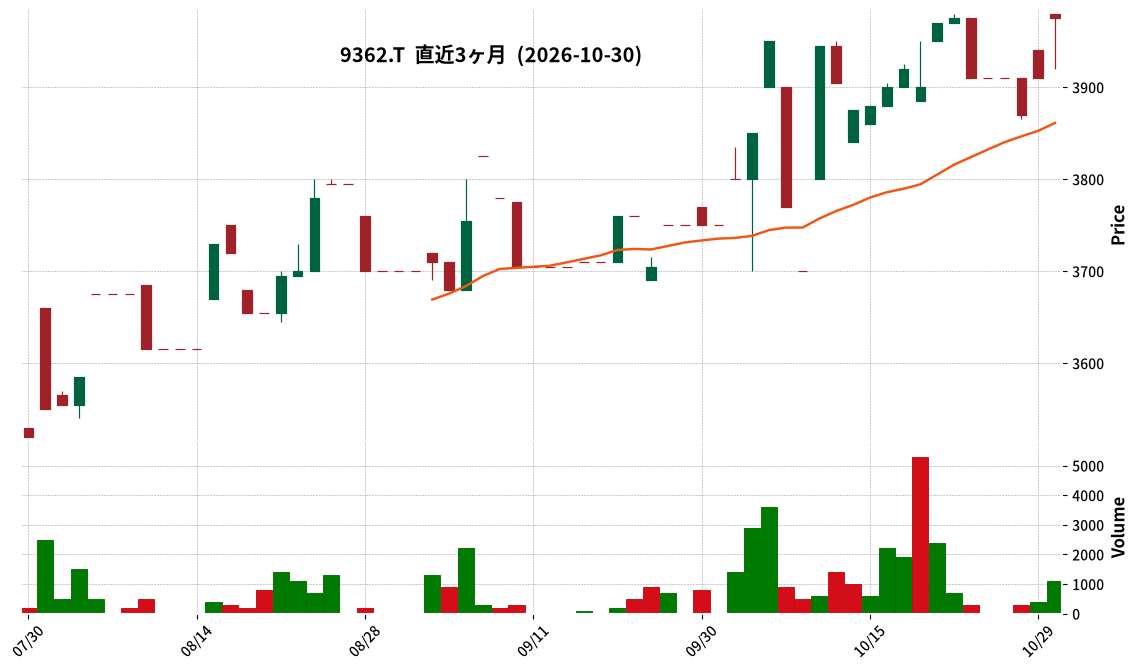
9362|兵機海運
3975.0
▲ +1.66%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 兵機海運株式会社は、2027年3月期 第2四半期(中間期)決算(非連結)を発表しました。
- 当中間期の売上高は7,954百万円(前年同期比19.7%増)、営業利益は234百万円(同6.1%増)、経常利益は286百万円(同10.8%増)、中間純利益は242百万円(同35.9%増)となりました。
- 海運事業では、外航事業が増収増益となった一方、内航事業は減収減益となりました。
- 港運・倉庫事業は、港運事業と倉庫事業ともに増収増益を達成しました。
- 通期の業績予想を修正し、売上高16,500百万円(前期比23.2%増)、営業利益530百万円(同21.4%増)、経常利益600百万円(同20.1%増)、当期純利益440百万円(同10.8%増)を見込んでいます。
- 1株当たり中間純利益は201.99円、期末の自己資本比率は43.9%です。
🤖 AI考察
兵機海運の2027年3月期第2四半期は、売上高および各利益項目で前年同期比増を記録し、特に中間純利益は35.9%増と好調な推移を示しました。通期業績予想の上方修正は、主に外航事業と港運・倉庫事業の堅調な業績が貢献していると考えられます。特定の事業セグメント(内航事業)では減収減益が見られるものの、全体としてはバランスの取れた成長が注目されるポイントです。
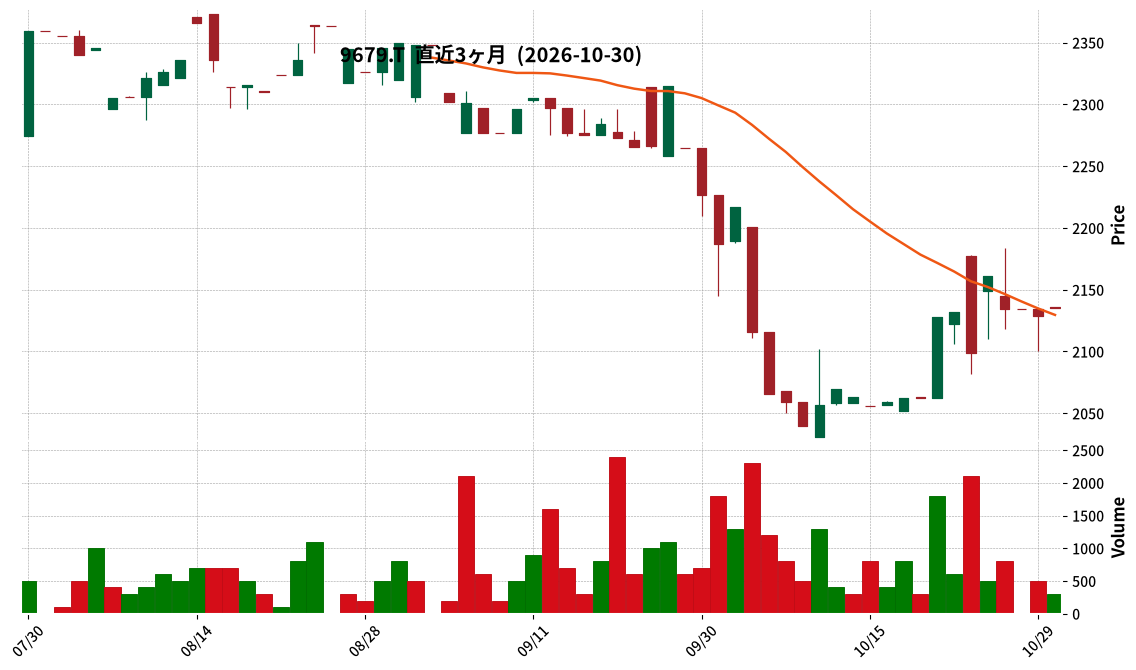
9679|ホウライ
2135.0
▲ +0.28%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ホウライ株式会社は、2026年9月期の非連結決算を発表しました。
- 営業収益は前期比8.3%増の6,618百万円、営業利益は同5.9%増の653百万円、経常利益は同4.6%増の768百万円、当期純利益は同9.7%増の546百万円となりました。
- 1株当たり当期純利益は130.29円(前期は118.89円)でした。
- 年間配当金は前期の24円から2円増額し、1株当たり26円(期末)となりました。
- 2027年9月期の業績予想では、営業収益6,800百万円(前期比2.7%増)、営業利益675百万円(同3.3%増)、経常利益775百万円(同0.8%増)、当期純利益540百万円(同△1.1%減)を見込んでいます。
- 財政状態では、2026年9月期末の総資産は19,997百万円、純資産は10,533百万円、自己資本比率は52.7%となりました。
🤖 AI考察
ホウライの2026年9月期決算は、全事業での増収により、営業収益、各利益項目が増加したことが示されています。年間配当金の増額は、株主還元への意欲と堅調な業績の反映と考えられます。来期の業績予想は、引き続き増収を見込む一方で、当期純利益は微減予想となっており、今後の動向が注目される点となりそうです。
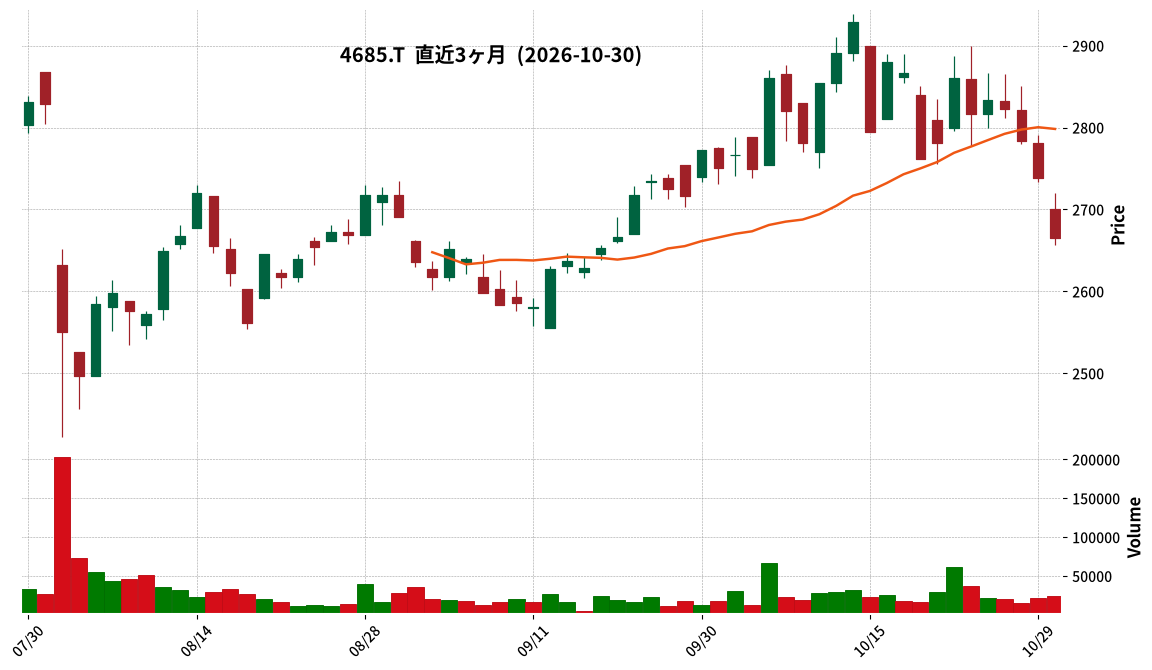
4685|菱友システム
2665.0
▼ -2.67%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社菱友システムズは、2027年3月期 第2四半期(中間期)決算(連結)を2026年10月30日に発表しました。
- 当中間期の連結売上高は201億62百万円(前年中間期比0.7%増)となりました。
- 連結営業利益は19億45百万円(前年中間期比11.8%減)、連結経常利益は20億45百万円(前年中間期比9.6%減)、親会社株主に帰属する中間純利益は12億85百万円(前年中間期比19.3%減)を計上しました。
- 1株当たり中間純利益は100.72円(前年中間期は124.85円)です。
- 2027年3月期の年間配当金予想は、第2四半期末50.00円、期末50.00円の合計100.00円です。
- 2027年3月期の連結業績予想は、売上高480億円(対前期比11.0%増)、営業利益54億50百万円(同0.7%減)、経常利益56億50百万円(同0.5%増)、親会社株主に帰属する当期純利益36億円(同7.9%減)に修正されています。
🤖 AI考察
菱友システムの2027年3月期第2四半期決算は、売上高がわずかに増加した一方で、各利益項目が減益となりました。これは、人材育成や若手の早期戦力化を目的とした要員配置等の施策に伴う販売費及び一般管理費の増加が影響したと説明されています。情報サービス産業における新技術対応や競争力強化に向けた投資が、一時的に利益を圧迫する形となったと考えられます。通期業績予想の修正も発表されており、今後の動向が注目されます。
1939|四電工
2149.0
▼ -6.03%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 四電工は2026年10月30日開催の取締役会で、2027年3月期の連結業績予想を修正すると発表しました。
- 連結売上高は前回予想の108,000百万円から110,000百万円へ、営業利益は9,400百万円から11,000百万円へ、経常利益は9,900百万円から11,500百万円へ、親会社株主に帰属する当期純利益は6,600百万円から7,900百万円へそれぞれ上方修正されました。
- 2027年3月期の中間配当予想を、直近予想の1株当たり42円00銭から50円00銭に修正しました。
- 2027年3月期の期末配当予想も修正され、年間配当金は前回発表予想の84円00銭から100円00銭(中間50円00銭、期末50円00銭)に増額されました。
- 業績予想修正の理由は、第2四半期までの順調な工事進捗と手持ち工事の現況を勘案したためと説明されています。
🤖 AI考察
今回の業績予想の上方修正は、進行中の工事が計画通りに進捗していることに加え、今後の受注残も順調であるという企業側の見方を示唆していると考えられます。配当金の増額は、修正された業績予想に基づき、2026年1月に策定・公表された「中期経営指針2030」における株主還元方針を具体的に実行する意向であると読み取ることができます。これにより、資本収益性の向上と資本構成の適正化を目指すという企業の姿勢が示されたと考察できます。
4193|ファブリカHD
1950.0
▲ +0.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ファブリカホールディングスは、2026年10月30日開催の取締役会において、株式会社トレスの株式取得を決議した。
- 本株式取得により、ファブリカHDのトレス社に対する持分比率は40%以上となり、役員派遣等を行うことで、トレス社はファブリカHDの連結子会社となる。
- トレス社は、車両回送マッチングプラットフォーム「ドラクル」を運営しており、車両搬送の担い手不足解消と迅速・低コストな回送手配に取り組んでいる。
- 取得株式数は1,470株で、取得後の議決権割合は49.00%となる。取得価額は非開示だが、純資産額の15%未満であり、開示基準には該当しない。
- 株式取得日は2026年11月30日を予定している。
🤖 AI考察
本件は、ファブリカHDの主力事業であるオートモーティブプラットフォーム事業と、トレス社の車両回送マッチング事業の間に親和性や補完性があるとの判断に基づく、事業領域の拡大に向けた動きと考えられます。中古車流通における物流インフラ課題への対応として、既存事業とのシナジーを通じてグループ全体の企業価値向上を目指す意図がうかがえます。今後、連結子会社化による具体的な事業連携の進捗が注目されるポイントとなるでしょう。
6863|ニレコ
1020.0
▼ -3.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ニレコは2026年10月30日開催の取締役会決議により、株式会社YGKの株式を取得し子会社化することを発表しました。
- 株式会社YGKは、半導体用ウエハ検査装置等の設計、製造及び販売を手掛けており、SiC、GaN、ガラス基板等の次世代材料向け検査技術の開発も行っています。
- ニレコは株式会社YGKの普通株式400株を1,600百万円で取得し、議決権所有割合は100.0%となります。
- 株式譲渡実行日は2026年11月20日を予定しています。
- 株式会社YGKの2026年6月期実績は、売上高1,016百万円、営業利益443百万円、当期純利益297百万円でした。
🤖 AI考察
ニレコによる株式会社YGKの子会社化は、同社の中期経営計画「NIRECO-VISION 100」で掲げる成長分野への事業展開の一環と考えられます。半導体ウエハ検査技術、特に次世代材料対応技術の獲得は、ニレコグループの技術基盤との補完性や事業機会の拡大に貢献する可能性があります。また、株式会社YGKが高収益事業である点も、今後の連結業績への影響が注目されるポイントと言えるでしょう。
7897|ホクシン
114.0
▲ +0.88%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ホクシンは2027年3月期第2四半期(中間期)の決算を発表しました。
- 当中間期の売上高は54億33百万円で、前年同期比7.3%の増加となりました。
- 営業利益は1億82百万円、経常利益は1億83百万円を計上し、前年同期の損失から黒字転換しました。
- 中間純利益は1億22百万円となり、前年同期の中間純損失90百万円から改善しました。
- 1株当たり中間純利益は4円31銭です。
- 2027年3月期の通期業績予想は、売上高114億円、営業利益2億10百万円、経常利益1億90百万円、当期純利益1億30百万円、1株当たり当期純利益4円59銭で、直近公表値から変更はありません。
- 年間配当金予想は、期末配当2円00銭で合計2円00銭を予定しています。
🤖 AI考察
ホクシンの2027年3月期第2四半期決算は、売上高の増加と主要利益項目での黒字転換が注目されます。これは、価格改定前の駆け込み需要や積極的な価格改定の実施が収益改善に寄与した結果と考えられます。一方で、通期業績予想は据え置かれており、今後の市場環境や中東情勢の動向を慎重に見極める姿勢が示されていると推察されます。
3657|ポールHD
340.0
▼ -0.29%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ポールHDは2026年10月30日、2027年1月期第2四半期決算発表後の投資家からの質問に対する回答を公表した。
- 2027年1月期上期業績は、国内ソリューションおよび海外ソリューション双方が堅調に推移し、売上高、営業利益、経常利益、四半期純利益の全てで当初計画を上回った。
- 海外ソリューションでは、前期からの事業構造改革の効果が顕在化し、収益性の低い事業の整理や組織体制の最適化により収益性が向上した。
- 2027年1月期の通期業績予想は期初公表値が据え置かれている。国内ソリューションの一部影響は、海外ソリューションが補完し、営業利益達成を見込む。
- 来期以降は、既存事業の生産性向上やAIを活用したサービスの高度化、サイバーセキュリティを含む国内Tech領域の拡大を通じて持続的な成長を目指す方針が示された。
🤖 AI考察
今回のQ&Aからは、ポールHDが事業構造改革の成果を具体的に示し、特に海外ソリューションにおける収益性改善が着実に進んでいることが投資家にとって注目される点と考えられます。上期業績が計画を上回ったものの通期予想を据え置いた背景には、国内ソリューションでの短期的な稼働日数影響がある一方で、海外事業の改善が下期も継続する見込みであることが示されており、事業ポートフォリオのバランスが安定に寄与していると見ることができます。また、AI技術の活用を高付加価値サービスへの転換手段と位置づけ、ゲームデバッグにおけるヒトの感覚的価値の重要性を強調している点は、AI時代における同社の競争戦略を理解する上で重要な情報です。
3647|アスリナ
117.0
▲ +1.74%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アスリナは、2026年10月30日の取締役会で、AIデータセンター事業への新規参入に向けたCHECKMATE JAPAN株式会社との戦略的業務提携契約の締結を決議しました。
- 本提携は、アスリナグループの経営資源再配分と複合的な収益基盤確立を目指す取り組みの一環です。
- CHECKMATE JAPAN株式会社は、国内で計画電力容量300MW超のAIデータセンター開発案件を推進しており、米国ワシントンD.C.を拠点とするCHECKMATE GOVERNMENT RELATIONS LLCと連携する日本法人です。
- 提携に基づき、両社はAIデータセンター事業への新規参入及び事業開発、用地・電力供給インフラ確保、先端GPU調達、収益事業モデル構築、国内外の投資家・事業パートナーとの連携等について協議を進めます。
- 現時点では具体的な事業参入や共同開発、設備投資、資金調達等は未定であり、2027年8月期の連結業績に与える影響は未定とされています。
🤖 AI考察
アスリナが業績低迷と変動解消のため、AIデータセンターという成長分野に新規参入を決定したことは、今後の事業ポートフォリオの変化に注目が集まる材料と考えられます。CHECKMATE JAPANが国内で電力関連の工事費負担金を支払い、大規模開発基盤を有していることから、事業化に向けた具体的な動きが今後期待されるかもしれません。ただし、現時点では具体的な事業計画や業績への影響が未定であるため、今後の進捗開示を注視する必要があります。
244A|G-グロースエクスパ
1179.0
▲ +0.08%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の当期純利益には、投資有価証券売却益95百万円が特別利益に、評価損26百万円が特別損失に計上されており、これらは一時的な損益としています。
- 本業の稼ぐ力は、特別損益を含まない営業利益503百万円(売上高営業利益率10.8%)で評価することが適切であると説明しています。
- 2027年8月期の当期純利益は338百万円(14.5%減)を見込む一方、営業利益は523百万円(3.8%増)と増益を見込んでいます。
- 2026年8月期第4四半期の売上総利益率向上は、案件構成の要素に加え、採算性重視の案件選別、内製化の進展、AI駆動型開発の適用による生産性向上などが要因と説明しています。
- 新規取引顧客は2026年8月期に28社(前期15社)増加し、製品・サービスの導入、既存顧客からの紹介、社会価値変革研究所(VXI)を通じた経営層との対話が主な獲得経路としています。
- 2027年8月期のDX推進支援事業は売上高4,336百万円(20.3%増)を見込み、既存顧客の案件拡大とVXI連携による新規顧客コンサルティング案件増加が主要因としています。
- 2027年8月期のオフィス増床に伴う一時的および継続的な費用は業績予想に織り込み済みで、一時的費用は第2四半期を中心とする上期に発生する見込みです。
- AIの進展はシステム構築の効率化と適用業務範囲の拡大をもたらすと認識しており、AIエージェント構築サービス「GxRaptor」の提供を開始し、既に複数案件を受注しています。
- インドでの半導体関連サービスは、国内で培ったAI駆動型開発の生産性と品質、製造現場システムに関する知見を活かし、インドに進出する半導体装置メーカーを支援するものです。
- 2026年11月末に公表予定の中期経営計画は、今回の決算で示した2027年8月期の取り組みを出発点とし、生成AI普及環境下での成長戦略の全体像と目指す業績水準を示す予定です。
- 事業転換フェーズの進捗は、DX推進支援事業の売上高の伸び(2027年8月期は20.3%増の見込み)などで確認できるとしています。
🤖 AI考察
G-グロースエクスパのQ&Aでは、2026年8月期の決算において特別損益と本業の営業利益を明確に区別し、本業の安定的な成長基盤を強調していると考えられます。また、2027年8月期に向けては、DX推進支援事業における既存顧客案件の拡大と新規顧客獲得の推進、さらにはAI駆動型開発や内製化による生産性向上を成長戦略の核と位置付けているように見受けられます。今後の事業転換フェーズの進捗や、AIの進化を事業機会と捉える同社の戦略が、中期経営計画においてどのように具体化されるか、注目されるでしょう。
6946|日アビオ
5910.0
▼ -9.22%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本アビオニクス株式会社は、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 中間期の連結経営成績は、売上高179億48百万円(前年中間期比41.3%増)、営業利益38億49百万円(同94.6%増)、経常利益37億38百万円(同96.5%増)、親会社株主に帰属する中間純利益25億48百万円(同96.0%増)となりました。
- セグメント別では、情報システムが売上高150億84百万円(前年同期比48.5%増)、セグメント利益35億41百万円(同17億31百万円増)を計上し、電子機器は売上高28億63百万円(同12.5%増)、セグメント利益3億7百万円(同1億39百万円増)となりました。
- 2027年3月期の連結業績予想は上方修正され、通期売上高350億円(対前期増減率19.9%)、営業利益72億円(同30.5%)、経常利益69億円(同28.8%)、親会社株主に帰属する当期純利益49億円(同28.3%)を見込んでいます。
- 期末配当予想は、2026年3月期の10円に対し、2027年3月期は15円に増額(予想)されています。
🤖 AI考察
日アビオの中間決算は、売上高・各利益項目において前年同期比で大幅な増加を記録しており、特に情報システムセグメントの好調が全体の業績を牽引したことがうかがえます。防衛関連の投資強化が同社の業績に寄与したと考えられます。また、通期業績予想の上方修正と配当予想の増額は、経営陣の業績に対する自信の表れと捉えることができるでしょう。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント