📌 本日のピックアップ
本日は72件のIR情報をお届けします。中でもアウン(2459)、アークス(9948)、G-インタファクトリ(4057)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 2459|アウン
- 9948|アークス
- 4057|G-インタファクトリ
- 209A|P-小野谷機工
- 2882|イートアンドHD
- 4432|ウイングアーク
- 7608|SKジャパン
- 7805|プリントネット
- 3374|内外テック
- 3892|岡山製紙
- 3177|ありがとうS
- 3536|アクサスHD
- 3077|ホリイフード
- 640A|G-ASNOVA
- 6897|ツインバード
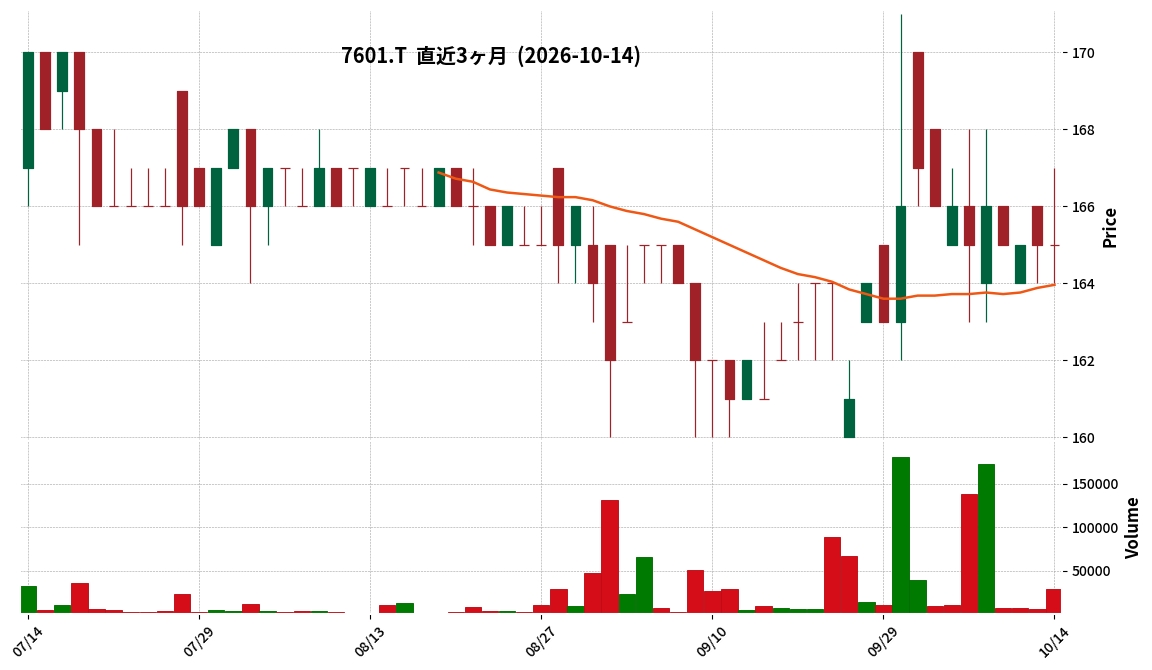
- 7601|ポプラ
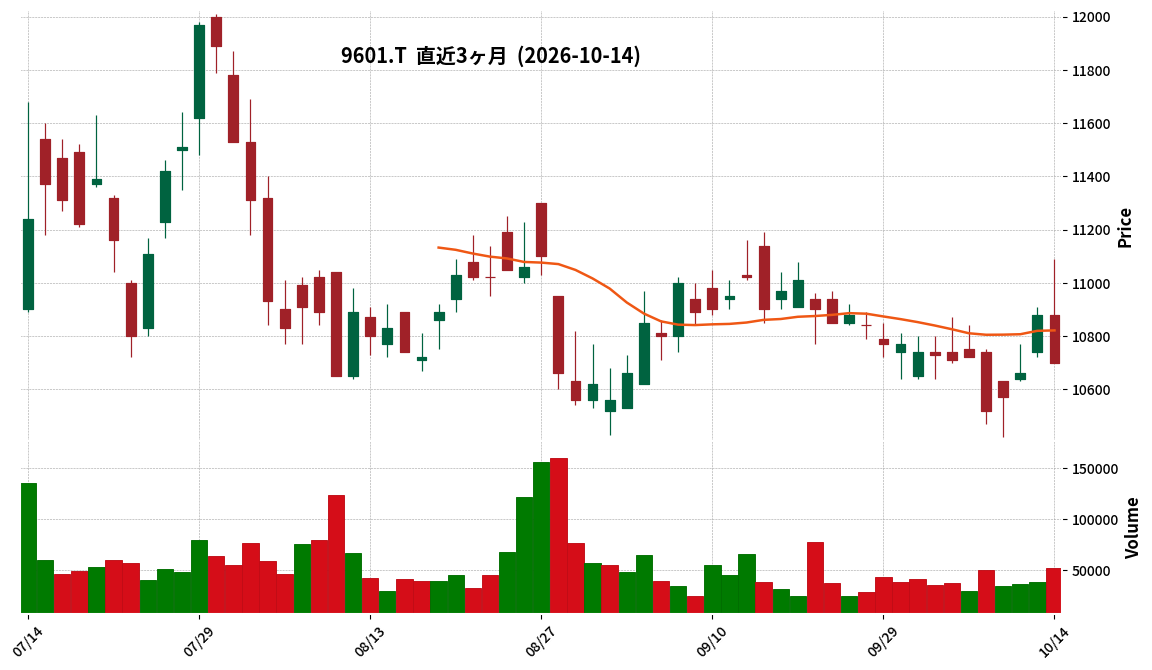
- 9601|松竹
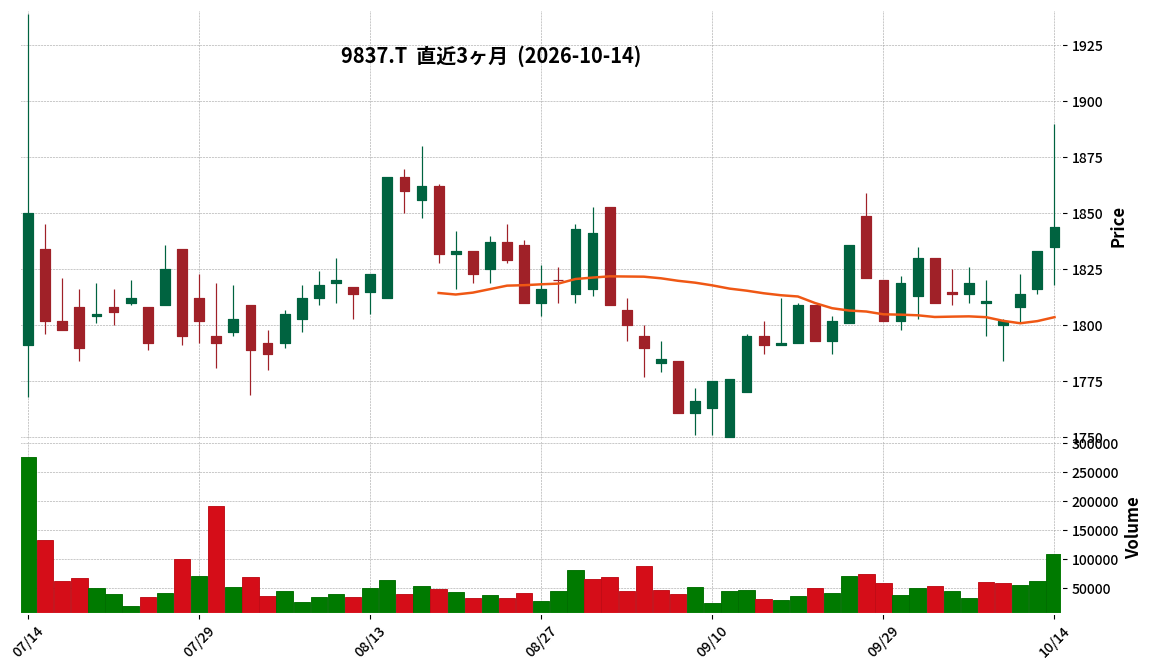
- 9837|モリト
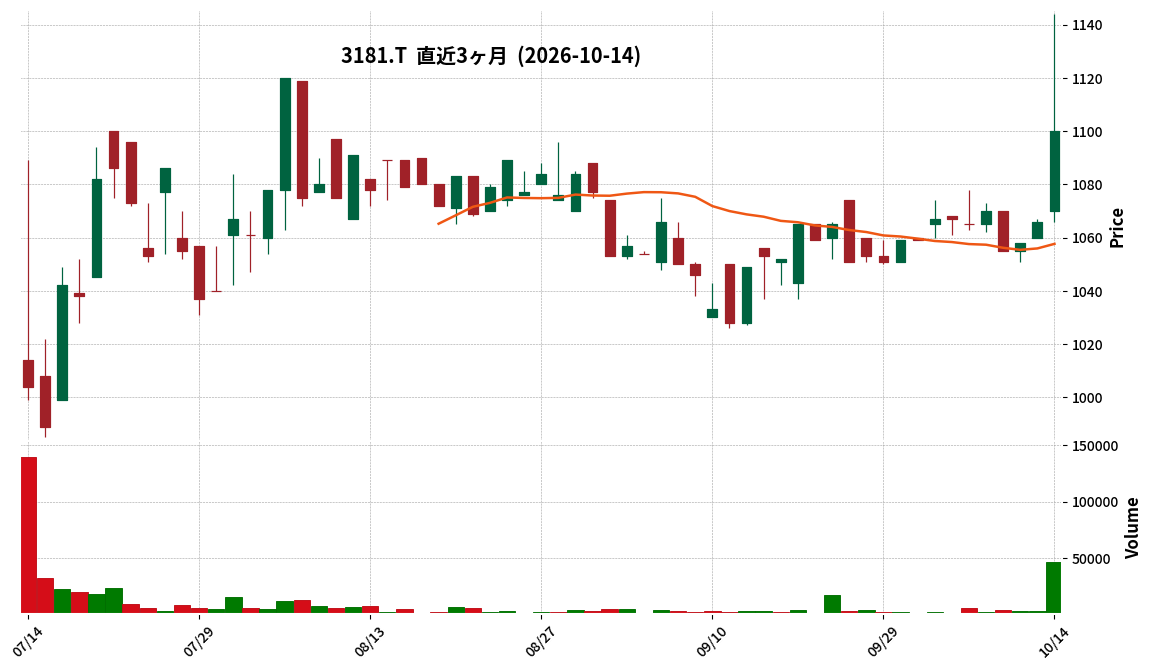
- 3181|買取王国
- 7670|オーウエル
- 8904|AVANTIA
- 3065|ライフフーズ
- 365A|伊澤タオル
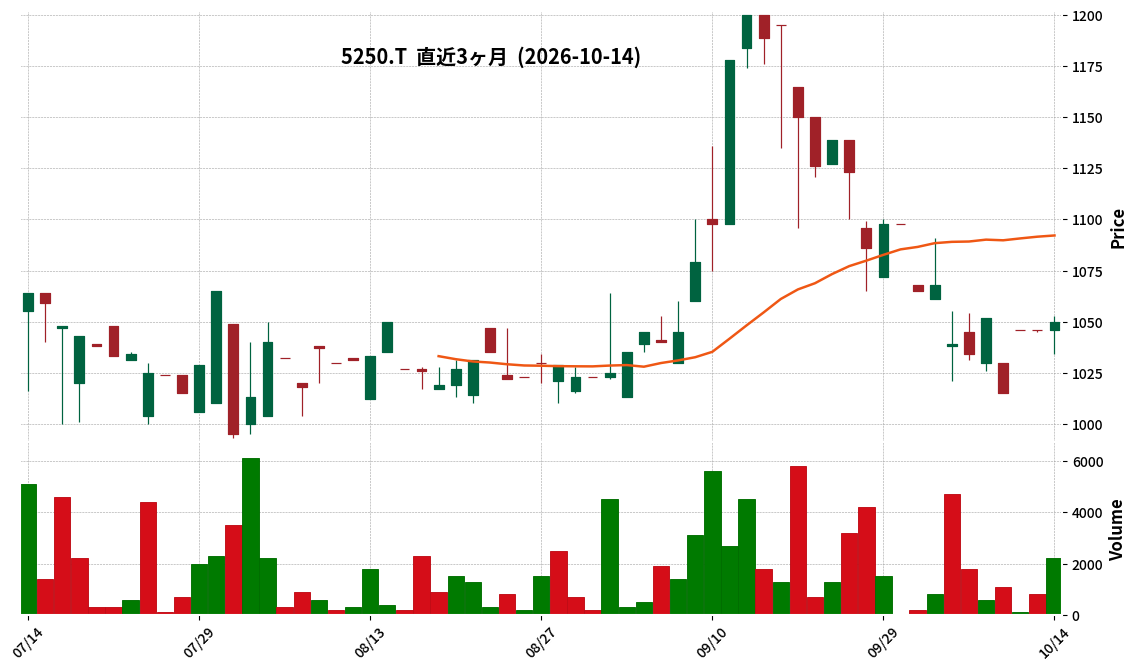
- 5250|GMOプライム
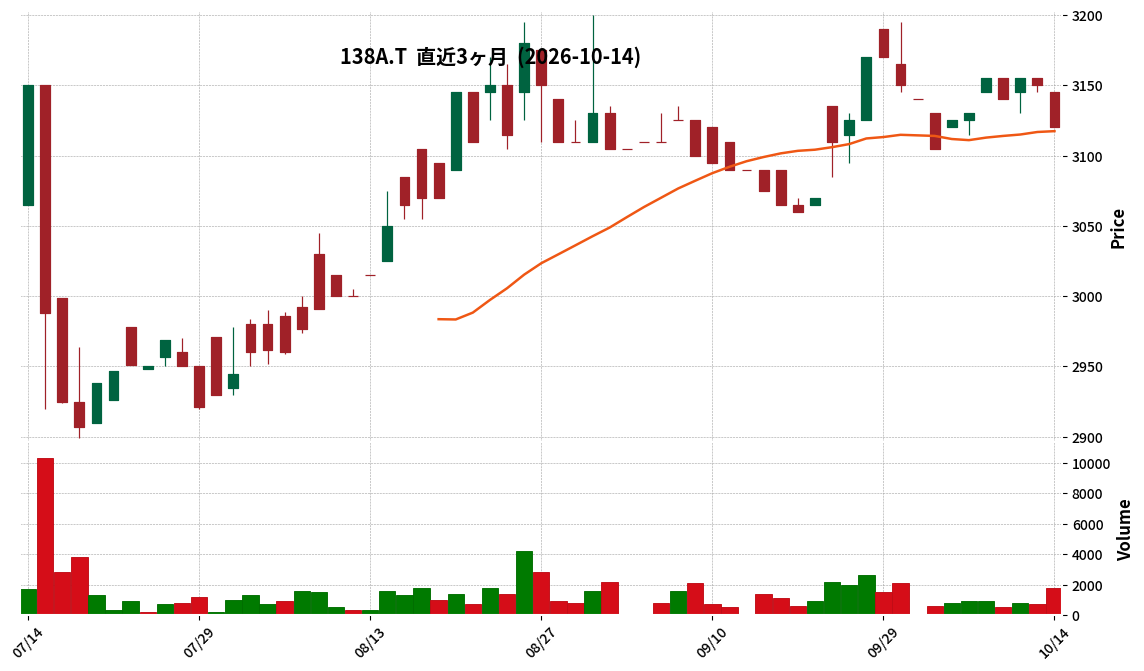
- 138A|G-光フードサービス
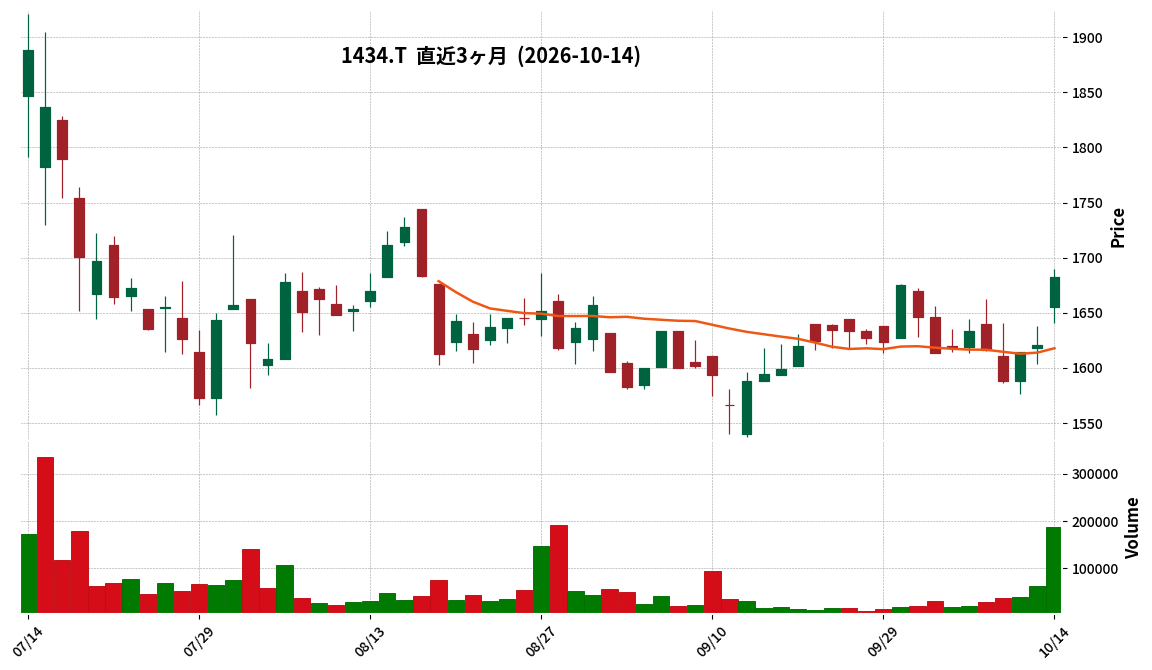
- 1434|JESCO HD
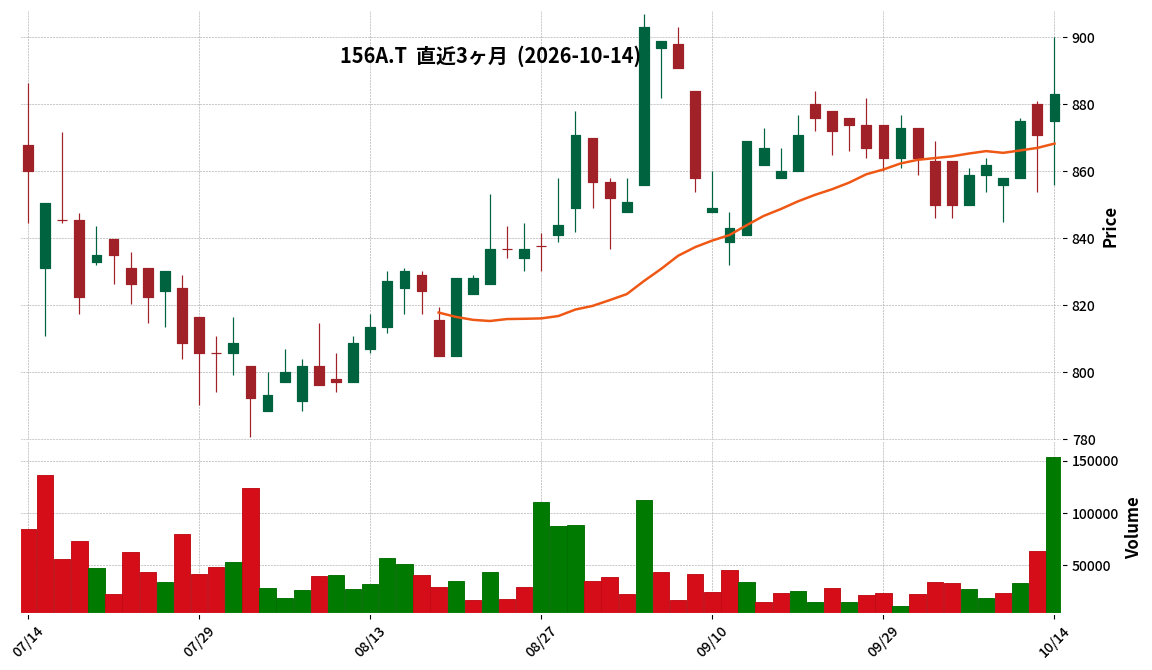
- 156A|G-マテリアルG
- 2153|イージェイHD
- 2186|ソーバル
- 2305|スタジオアリス
- 2471|エスプール
- 2683|UOGroup
- 3045|カワサキ
- 3075|銚子丸
- 3139|ラクト・ジャパン
- 3280|エストラスト
- 3377|バイク王
- 3384|アークコア
- 3560|ほぼ日
- 3562|No.1
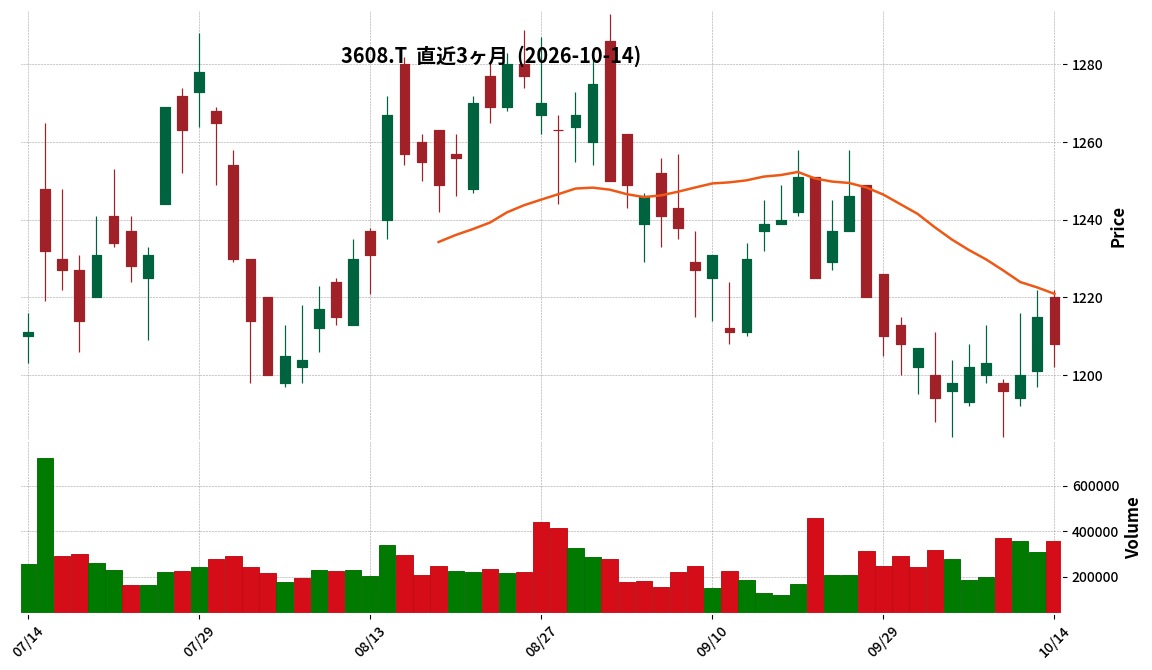
- 3608|TSI HD
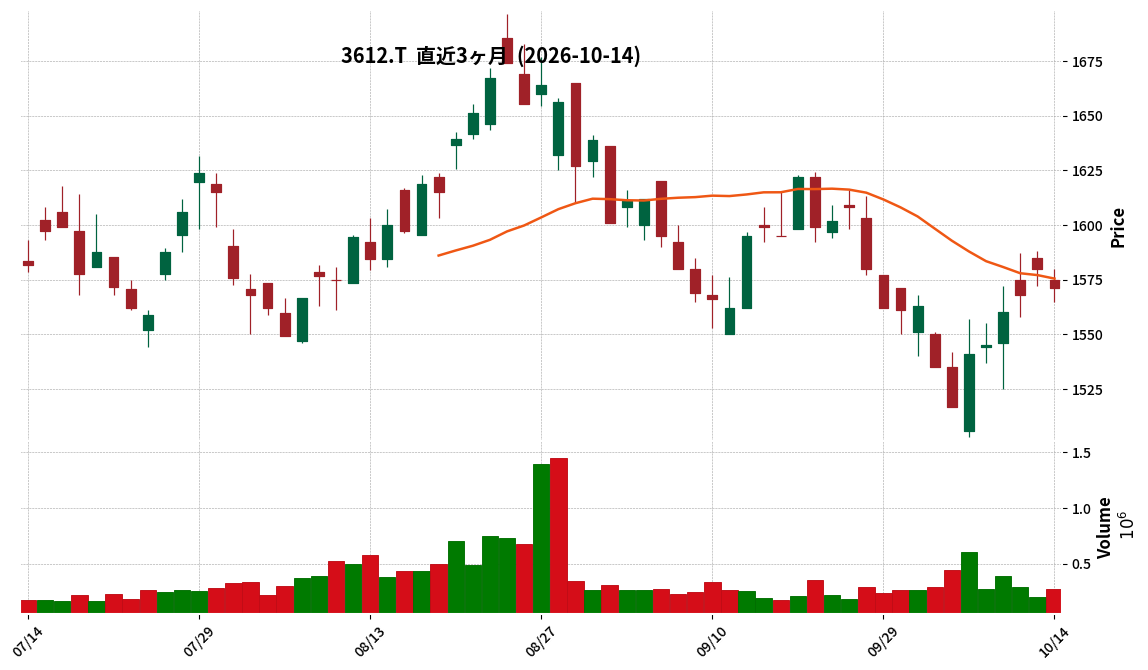
- 3612|ワールド
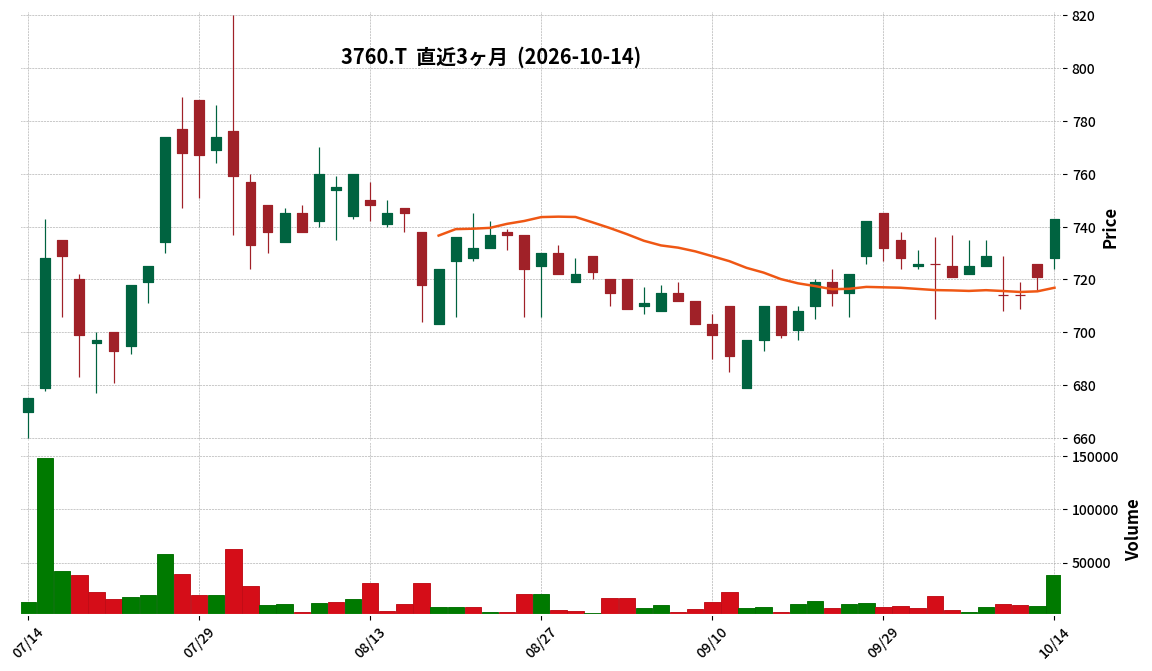
- 3760|ケイブ
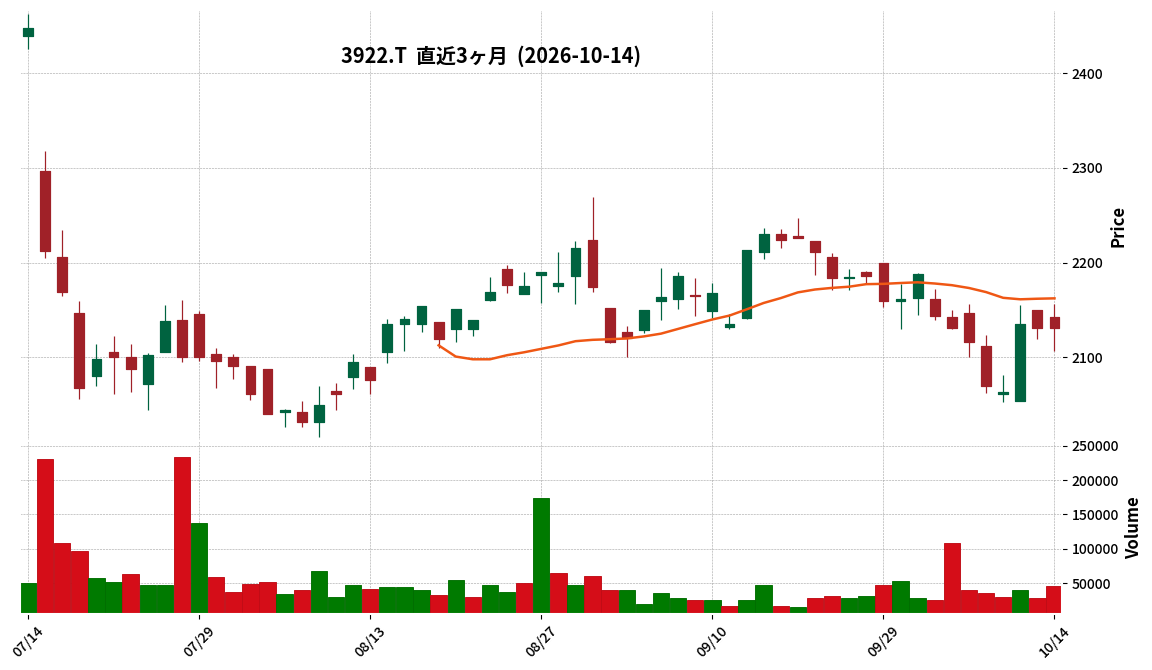
- 3922|PRTIMES
- 3977|A-フュージョン
- 418A|ウリドキ
- 4317|レイ
- 434A|P-LOOPLACE
- 4372|G-ユミルリンク
- 2901|ウェルディッシュ
- 3361|トーエル
- 3678|メディアドゥ
- 3936|G-グローバルウェイ
- 4429|G-リックソフト
- 457A|P-ルリアン
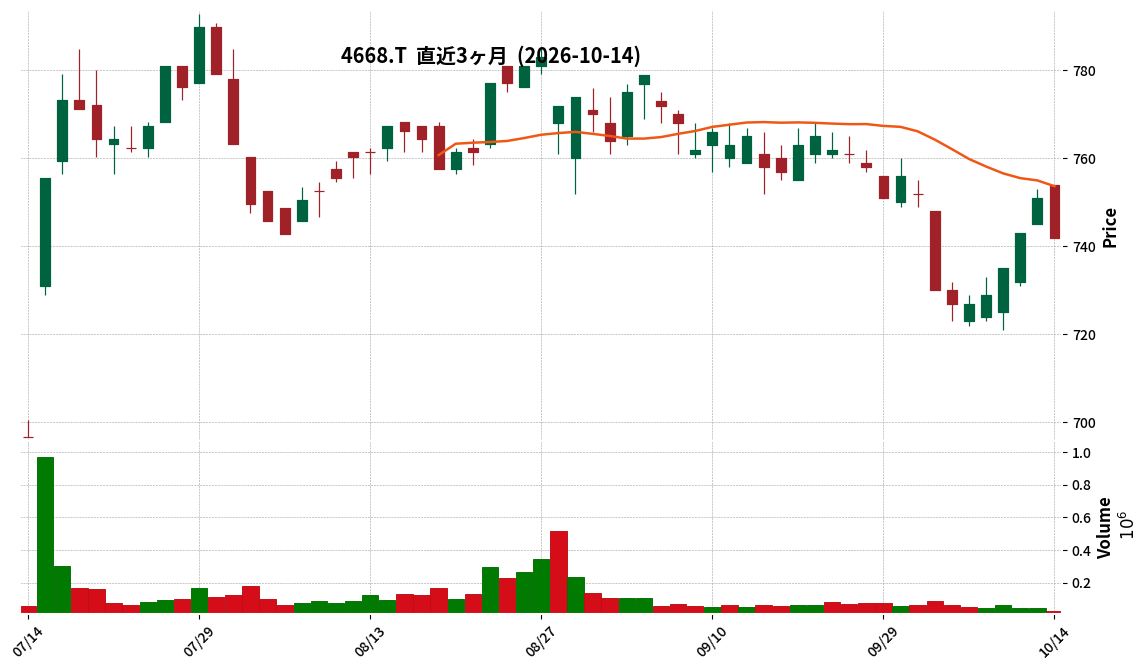
- 4668|明光ネット
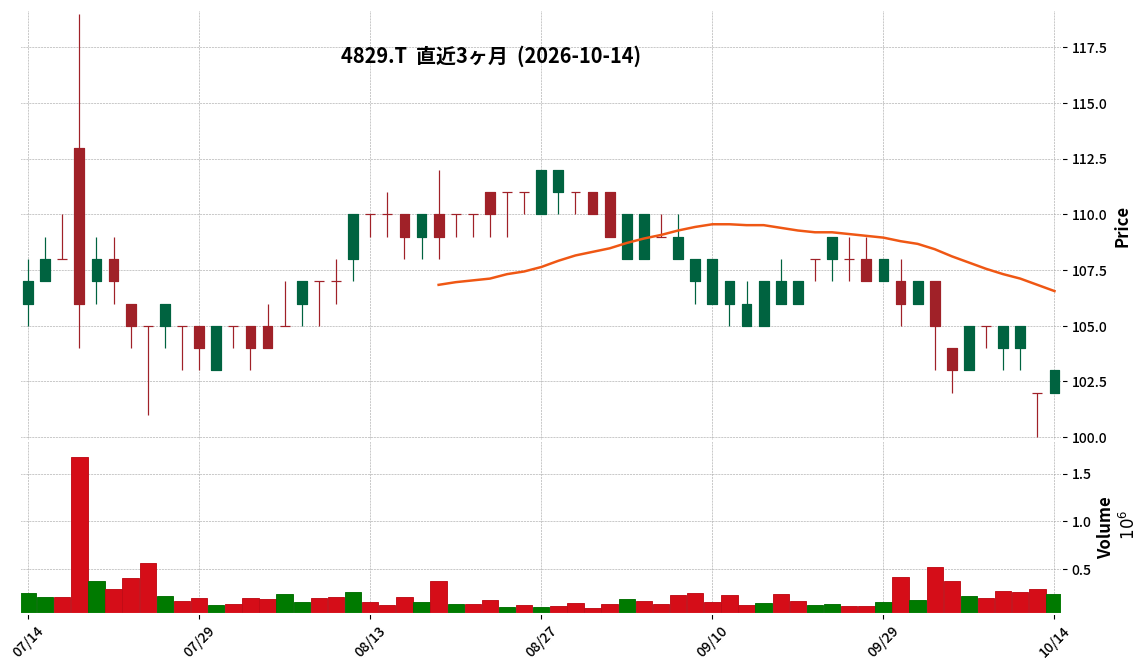
- 4829|日本エンタープライズ
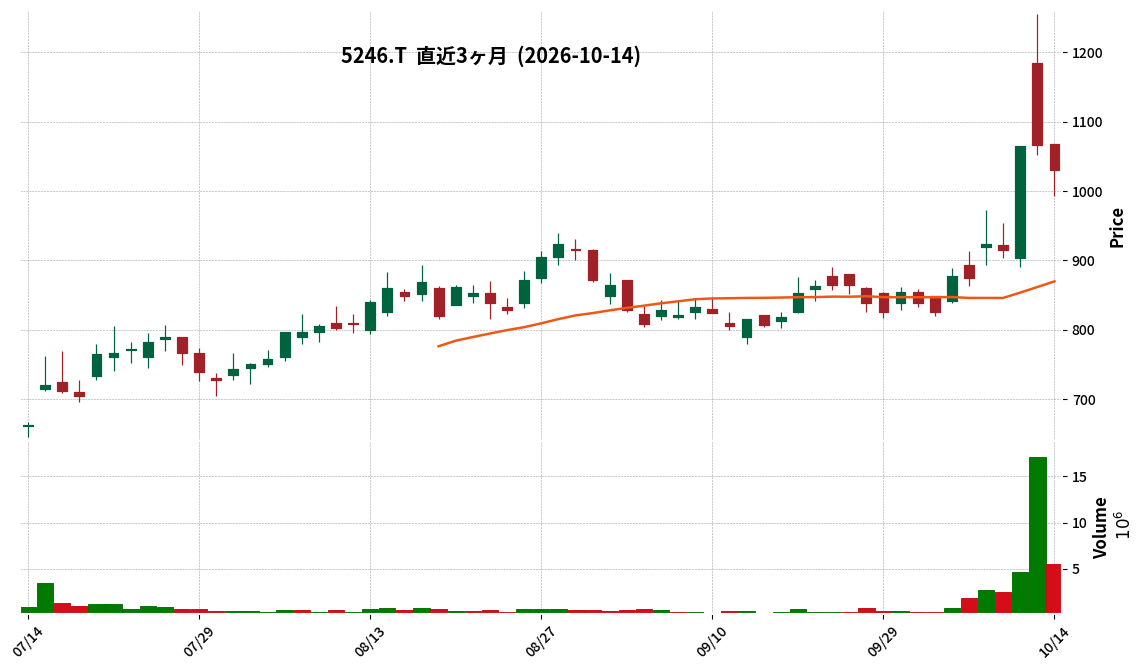
- 5246|G-ELEMENTS
- 8143|ラピーヌ
- 8783|abc
- 9334|アイビスHD
- 9418|U-NEXT
- 135A|G-VRAIN
- 557A|P-フェリエスト
- 2796|ファーマライズHD
- 3387|クリレスHD
- 5129|G-FIXER
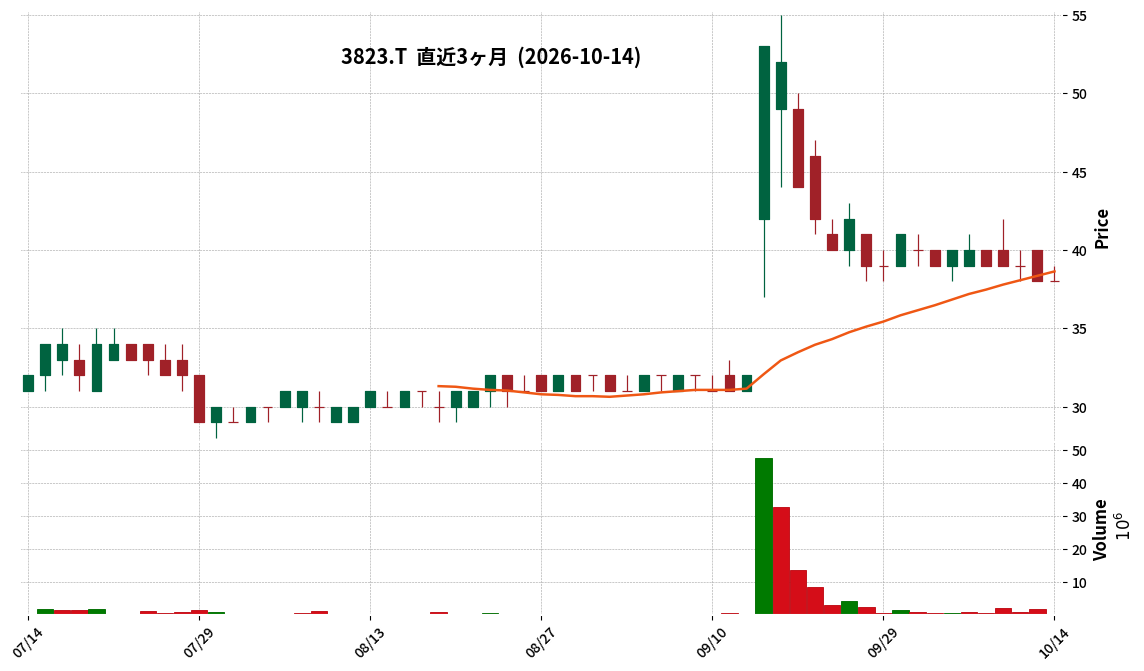
- 3823|WHY HOW DO
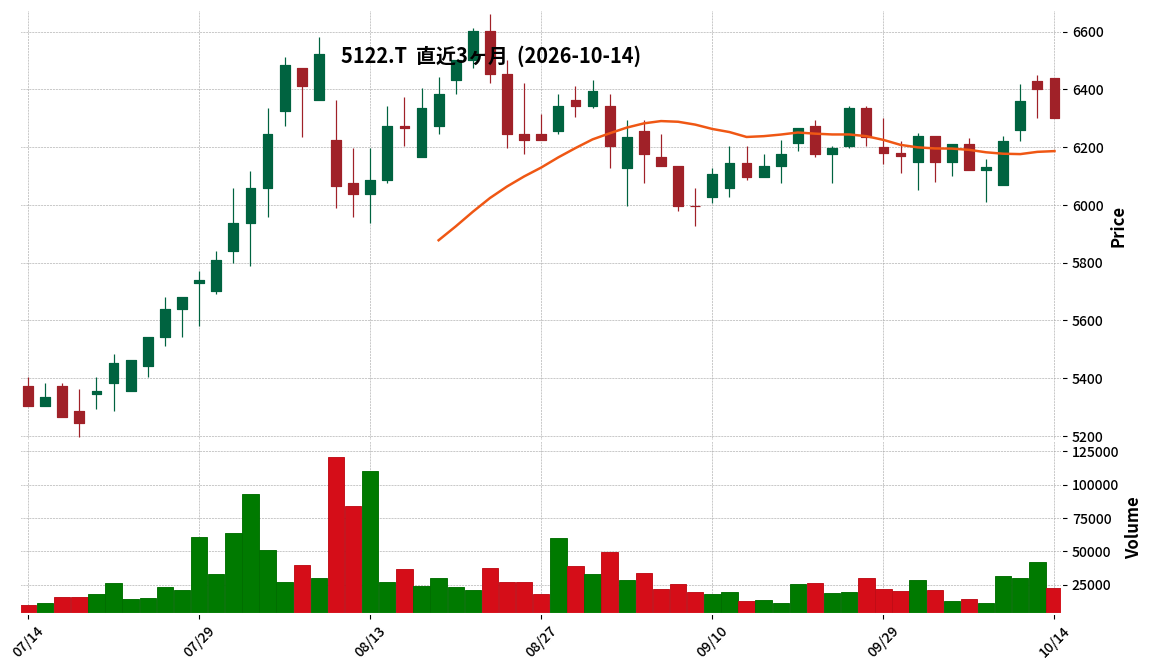
- 5122|オカモト
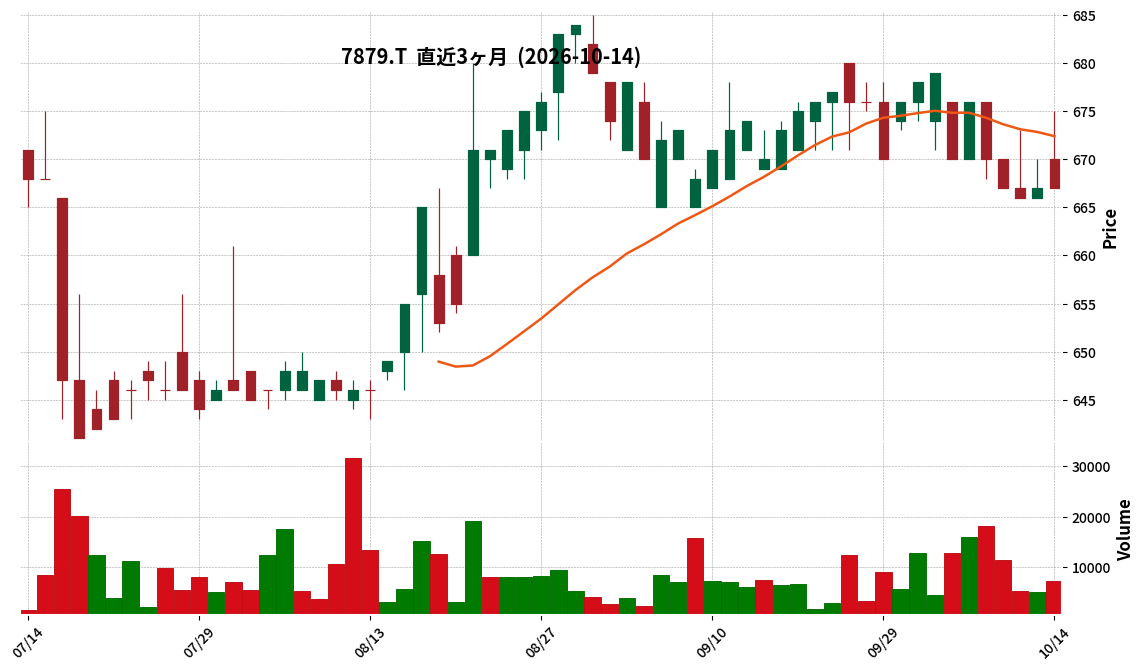
- 7879|ノダ
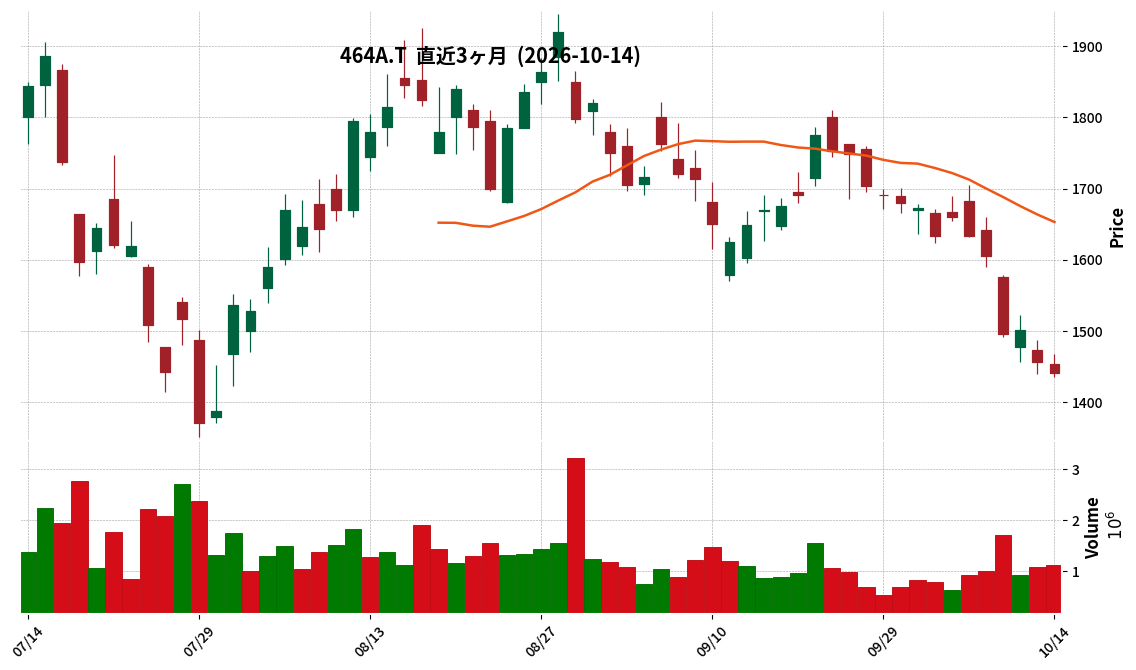
- 464A|G-QPSHD
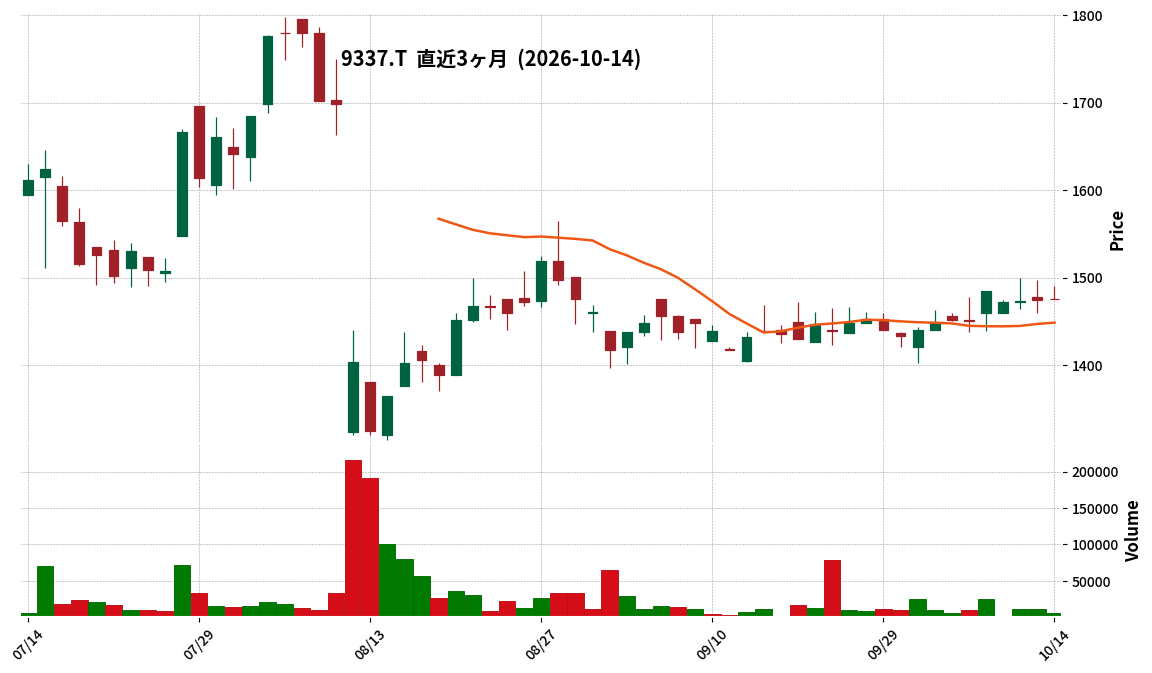
- 9337|G-トリドリ
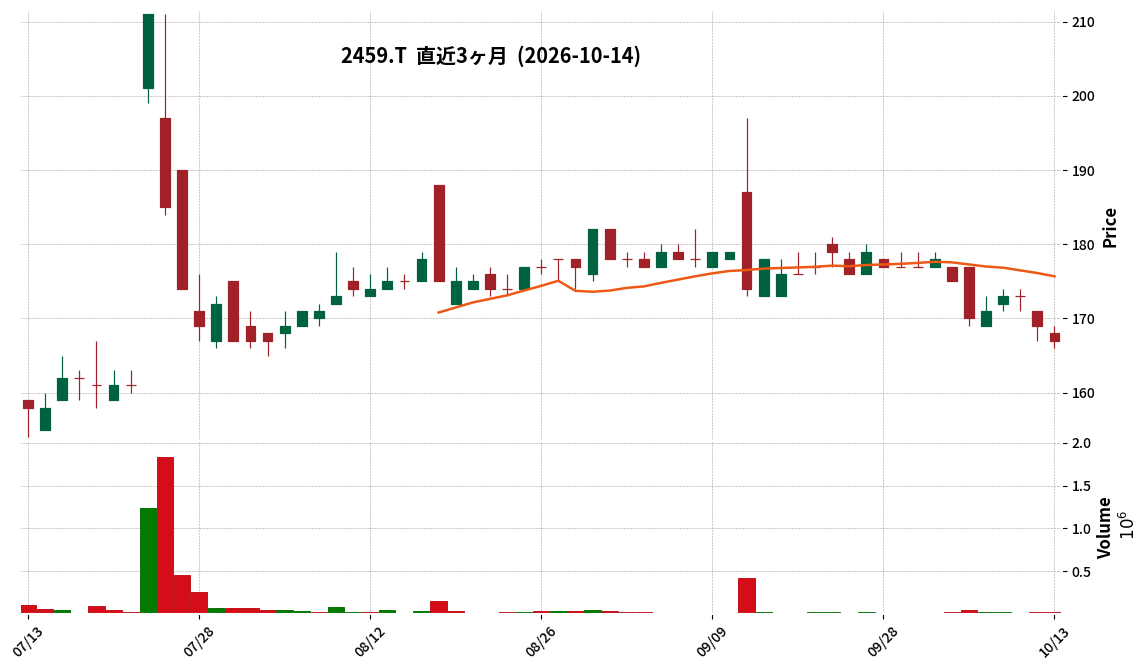
2459|アウン
167.0
▼ -1.18%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アウンは2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は43百万円で、前年同期比13.2%の減収となりました。
- 営業損失は15百万円(前年同期は営業損失23百万円)、経常損失は16百万円(前年同期は経常損失23百万円)、親会社株主に帰属する四半期純損失は16百万円(前年同期は純損失23百万円)を計上し、いずれも前年同期に比べて損失幅が縮小しました。
- 連結財政状態において、総資産は612百万円、純資産は291百万円、自己資本比率は47.7%です。
- 2027年5月期の連結業績予想は、現時点では業績に影響を与える未確定な要素が多いため、数値で示すことが困難な状況であり、未定としています。
🤖 AI考察
アウンの2027年5月期第1四半期決算は、売上高が減少したものの、先行投資を継続しながらも損失幅を前年同期比で縮小させた点が注目されます。これは、既存事業の収益性改善や収益構造の見直しが進んでいる可能性を示唆していると考えられます。また、新規サービスの展開や業務提携による新市場開拓への取り組みが、今後の業績にどのように寄与していくか、継続的に監視していく必要があるでしょう。
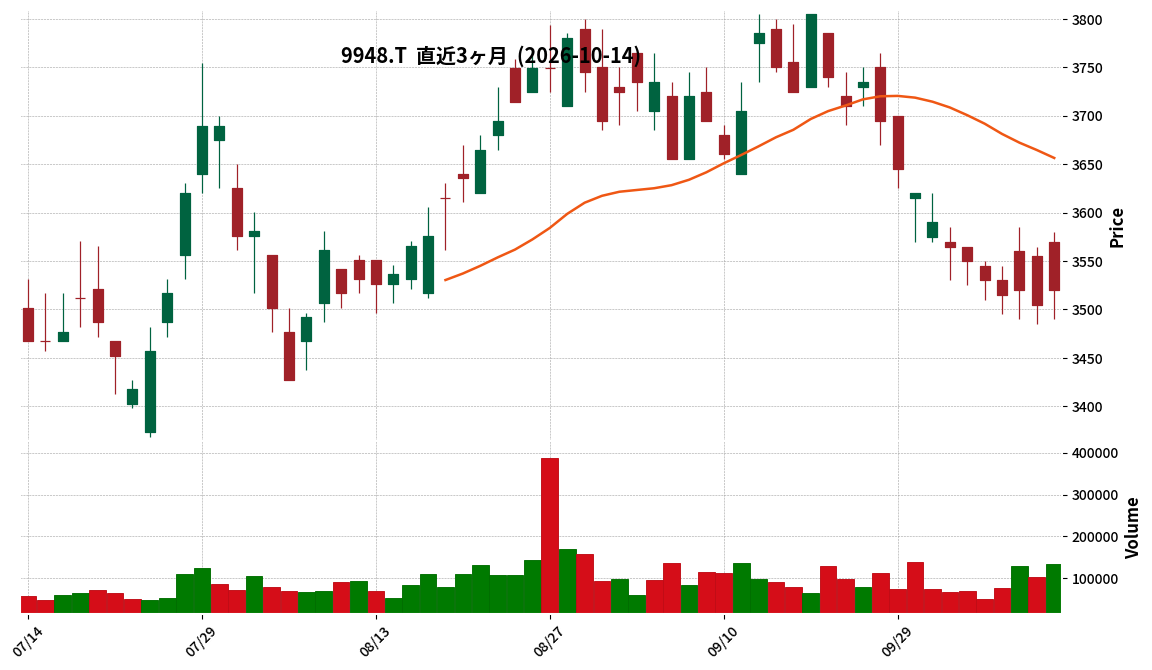
9948|アークス
3520.0
▲ +0.43%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アークスの2027年2月期第2四半期(中間期)売上高は3,186億円となり、前年比101.6%で過去最高を更新しました。
- 中間期の営業利益は77億円(前年比97.3%)、経常利益は85億円(前年比97.3%)、中間純利益は53億円(前年比94.1%)となりました。
- 売上総利益は792億円で前年比101.1%増、売上総利益率は24.9%で対前年0.1%減でした。
- 販管費は714億円で前年比101.6%増となり、予算内(予算比98.3%)での執行となりました。
- 電気料の営業利益への影響として、中間実績の営業利益は前年差▲2億円と報告されています。
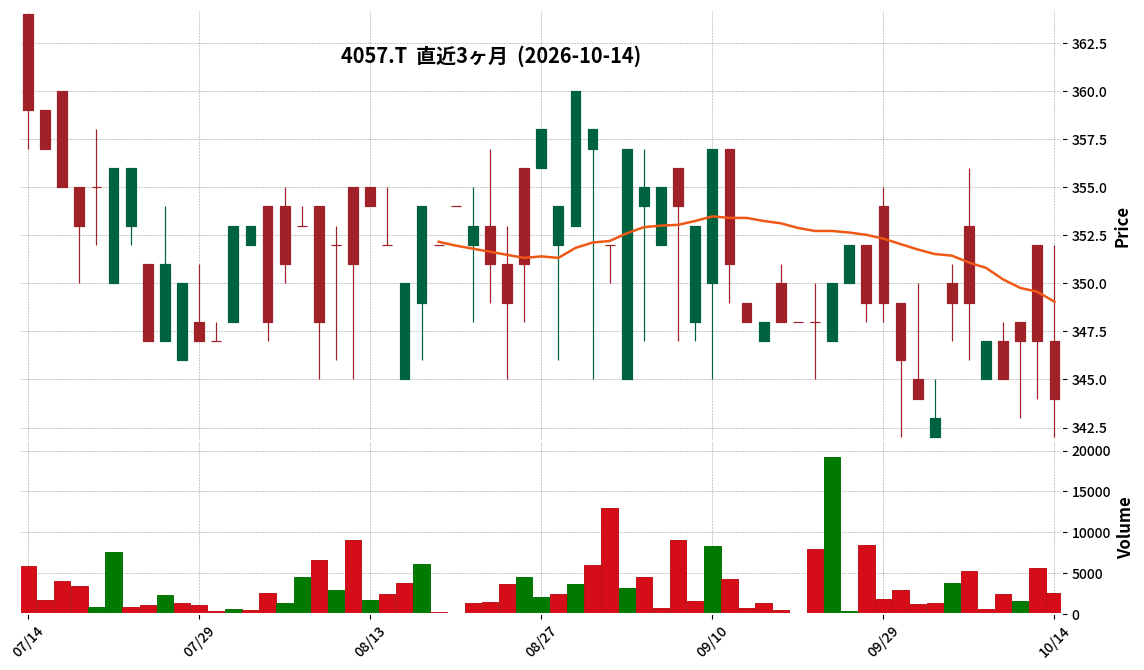
4057|G-インタファクトリ
344.0
▼ -0.86%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-インタファクトリは2027年5月期第1四半期の連結業績を発表した(非連結)。
- 同四半期の売上高は646百万円となり、前年同四半期比で12.3%減少した。
- 営業損益は70百万円の損失を計上し、前年同四半期の44百万円の利益から赤字に転換した。
- 経常損益も74百万円の損失、四半期純損益は72百万円の損失となった。
- クラウドコマースプラットフォーム事業の売上高は616,773千円(前年同四半期比7.3%減)、セグメント利益は101,320千円(同54.8%減)だった。
- ECビジネス成長支援事業の売上高は28,241千円(前年同四半期比60.6%減)、セグメント利益は487千円(同66.8%減)だった。
🤖 AI考察
G-インタファクトリの第1四半期決算は、売上高が減少し、各利益項目で損失を計上したことが明らかになりました。特に、主力のクラウドコマースプラットフォーム事業とECビジネス成長支援事業における売上高とセグメント利益の減少が全体の業績に影響を与えたと考えられます。新しいプラットフォームの展開やAI活用サービスへの投資が、今後の業績回復に寄与するかに注目が集まります。
209A|P-小野谷機工
780.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-小野谷機工の2026年8月期連結決算において、売上高は7,998百万円(前期比7.2%増)を記録しました。
- 営業利益は399百万円(前期比22.5%増)となりましたが、経常利益は398百万円(前期比4.4%減)、親会社株主に帰属する当期純利益は279百万円(前期比28.0%減)となりました。
- 1株当たり当期純利益は76円34銭(前期は106円05銭)でした。
- 年間配当金は、前期の10円00銭から12円00銭に増額されました。
- 2027年8月期の連結業績予想では、売上高8,160百万円(前期比2.0%増)、営業利益410百万円(前期比2.5%増)、親会社株主に帰属する当期純利益280百万円(前期比0.2%増)を見込んでいます。
- 当期末の総資産は9,702百万円、純資産は5,241百万円となり、自己資本比率は54.0%でした。
- 連結範囲の重要な変更として、株式会社ブリヂストンショップ福井が除外されました。
🤖 AI考察
2026年8月期決算では、売上高と営業利益が増加した一方で、経常利益と親会社株主に帰属する当期純利益が減少した点が注目されます。これは、事業活動による収益性の向上と同時に、営業外損益や特別損益の影響が純利益に反映された可能性を示唆していると考えられます。年間配当が増額されたことは株主還元への意識が見られる一方で、来期の業績予想では増収増益を見込むものの、成長率は緩やかになる見方もあります。
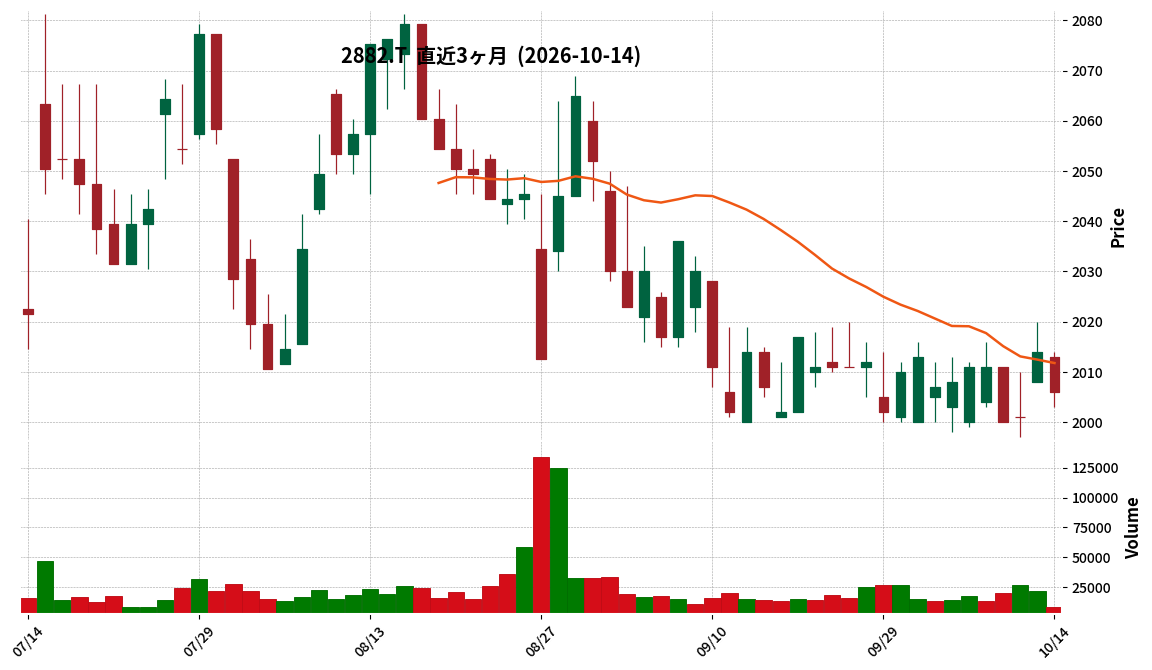
2882|イートアンドHD
2006.0
▼ -0.40%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イートアンドHDは2027年2月期第2四半期(2026年3月1日~2026年8月31日)の連結業績を発表しました。
- 売上高は202億55百万円(対前年同期比101.7%)、営業利益は7億67百万円(対前年同期比151.7%)となりました。
- 食品事業の売上高は114億81百万円(対前年同期比103.0%)、セグメント利益は6億1百万円(対前年同期比179.8%)を計上しました。
- 外食事業の売上高は87億73百万円(対前年同期比99.9%)、セグメント利益は4億60百万円(対前年同期比110.7%)を計上しました。
- 2026年8月には関東工場に小籠包専用ラインを増設・稼働開始し、2026年5月には北米1号店がオープンしました。
🤖 AI考察
物価高が続く経済環境の中で、イートアンドHDが増収増益を達成したことは、事業運営の安定性を示すものと捉えられます。食品事業での生産体制強化や新商品展開、外食事業での店舗モデル見直しや海外展開の加速は、将来的な成長戦略の具体化として注目されるでしょう。特に、北米1号店の好調な滑り出しは、今後の海外事業の拡大可能性を示唆していると考えられます。
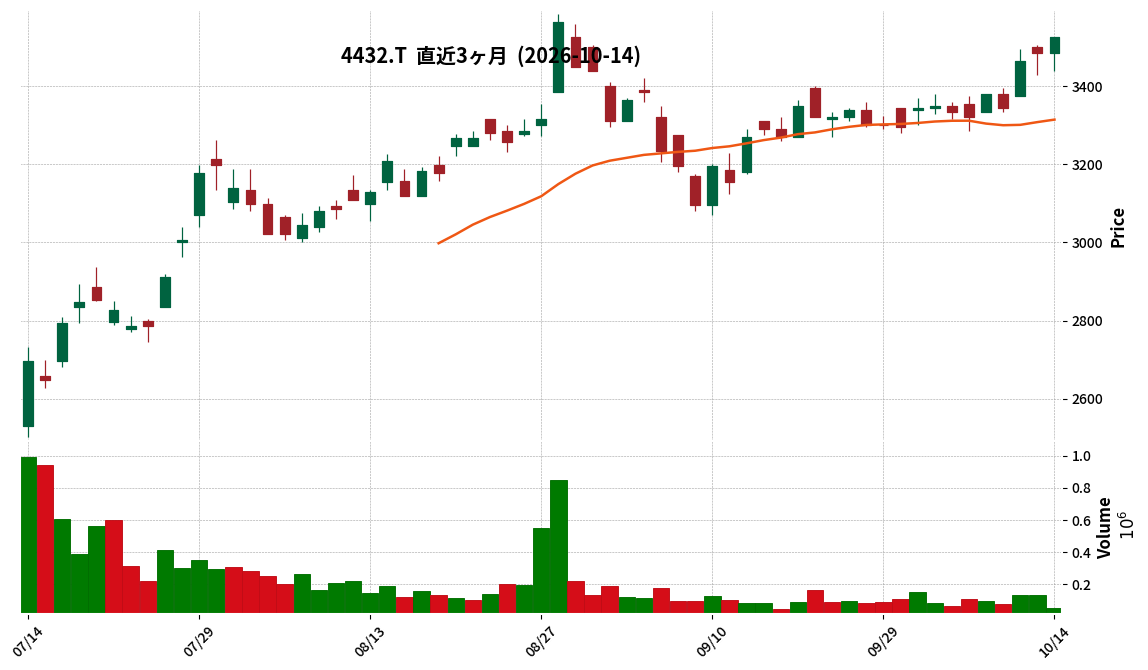
4432|ウイングアーク
3525.0
▲ +1.15%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ウイングアーク1stは、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 連結売上収益は16,498百万円となり、前年中間期比で12.1%増加しました。
- 連結営業利益は5,168百万円、前年中間期比で25.8%の増加を記録しました。
- 親会社の所有者に帰属する中間利益は3,796百万円で、前年中間期比29.2%増となりました。
- 基本的1株当たり中間利益は109.26円で、前年中間期の84.84円から増加しました。
- 年間配当予想は期末54.00円で、中間配当として54.00円が予定されています。
🤖 AI考察
今回発表された決算は、売上収益、営業利益、親会社株主に帰属する中間利益が前年中間期と比較して二桁成長を達成しており、堅調な業績推移を示していると考えられます。特に、営業利益が売上収益の伸びを上回る増加率となっており、収益性の改善が進んでいる可能性が示唆されます。今後の通期業績予想に対する進捗状況も注目されるでしょう。
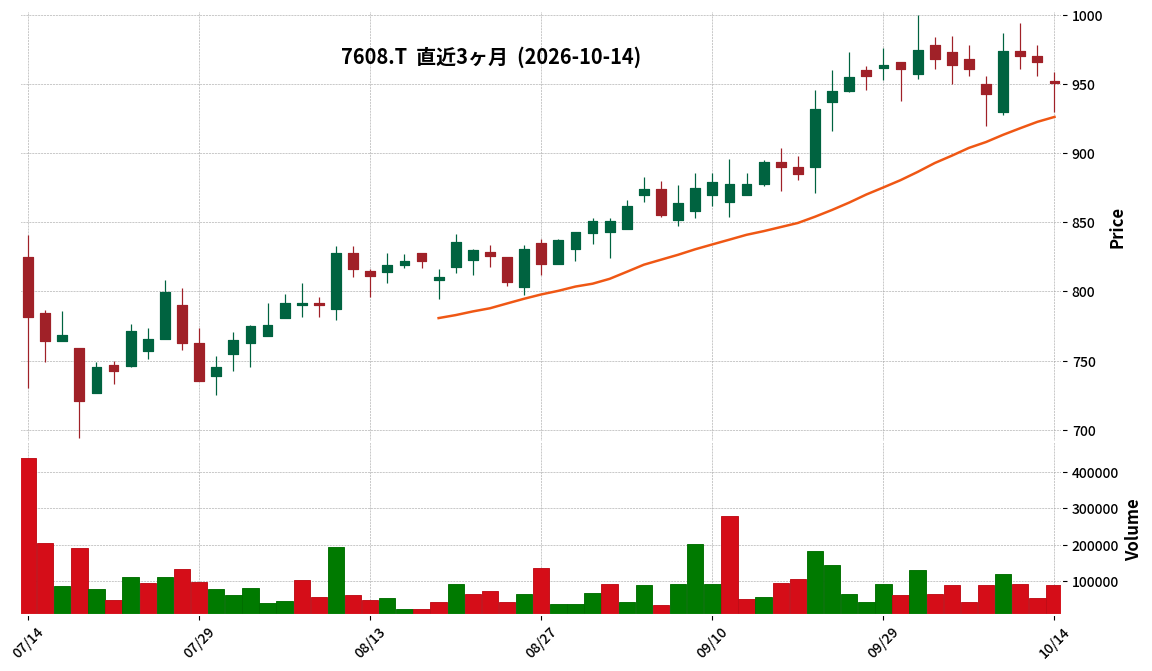
7608|SKジャパン
951.0
▼ -1.55%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SKジャパンは令和9年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の連結売上高は100億35百万円となり、前年中間期比32.0%増加しました。
- 連結営業利益は9億88百万円で、前年中間期比1.9%減少しました。
- 連結経常利益は10億37百万円(前年中間期比2.7%増)、親会社株主に帰属する中間純利益は7億23百万円(前年中間期比2.0%増)でした。
- 通期連結業績予想は修正され、売上高195億00百万円(対前期増減率20.1%増)、営業利益19億50百万円(同4.8%増)、親会社株主に帰属する当期純利益13億70百万円(同2.7%増)を予定しています。
- 中間配当は1株当たり12円を予定しており、年間配当金予想も1株当たり24円で修正はありません。
🤖 AI考察
SKジャパンの第2四半期決算では、売上高が大幅に増加した一方で、営業利益は微減となりました。これは、セグメント別情報において、キャラクターエンタテインメント事業の利益率低下や、キャラクター・ファンシー事業の営業利益減少が影響していると考えられます。通期業績予想の上方修正は、今後の事業展開に対する会社の自信を示すものと捉えることができます。
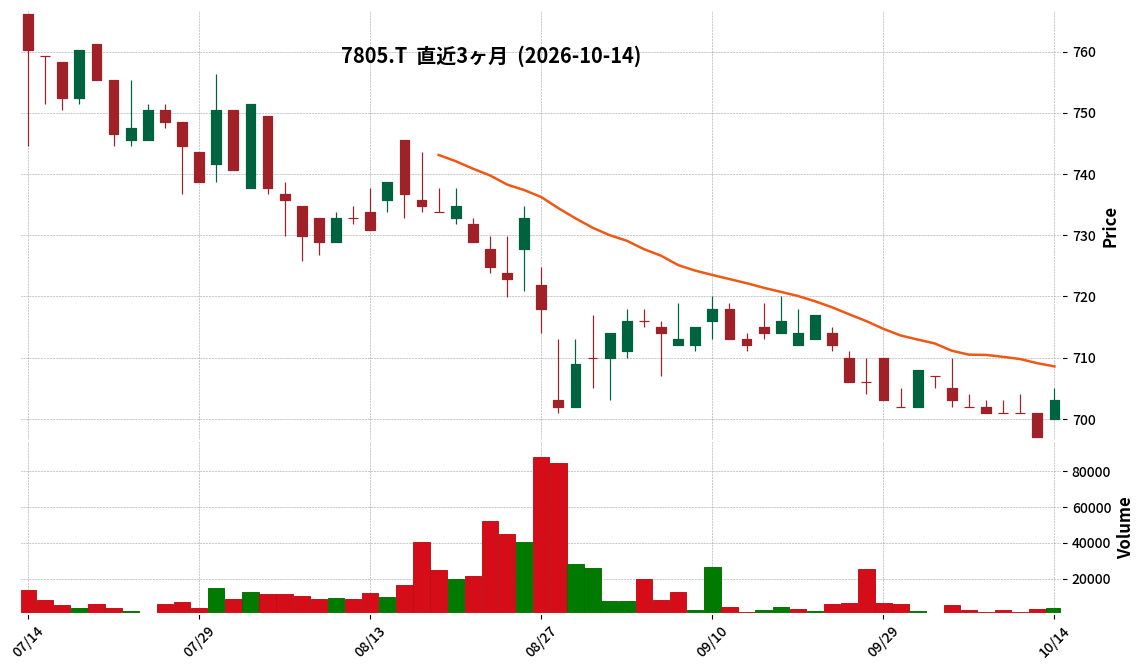
7805|プリントネット
703.0
▲ +0.86%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- プリントネットは2026年8月期の非連結決算を発表しました。
- 売上高は90億7,600万円で前期比1.5%減、営業利益は4億8,700万円で前期比13.5%減となりました。
- 経常利益は4億8,600万円で前期比13.9%減、当期純利益は3億2,700万円で前期比24.3%減となりました。
- 1株当たり当期純利益は67円62銭を計上しました。
- 2027年8月期の通期業績予想では、売上高96億5,300万円(前期比6.4%増)、営業利益2億6,400万円(前期比45.8%減)、当期純利益1億5,000万円(前期比54.2%減)を見込んでいます。
- 年間配当金は2026年8月期実績および2027年8月期予想ともに1株当たり13円00銭としています。
🤖 AI考察
2026年8月期の決算では、主要な利益項目が減益となりました。これは、ネット印刷通信販売事業において大口得意先の印刷売上高が減少したことや、新規顧客獲得における広告費が増加したことなどが影響していると考えられます。一方で、2027年8月期の業績予想では売上高は増加を見込むものの、利益はさらに減少する見通しとなっており、事業環境の厳しさが継続すると同時に、中期経営計画で掲げられている「利益率のUP」や「生産キャパ拡大」といった施策の進捗が注目されるでしょう。
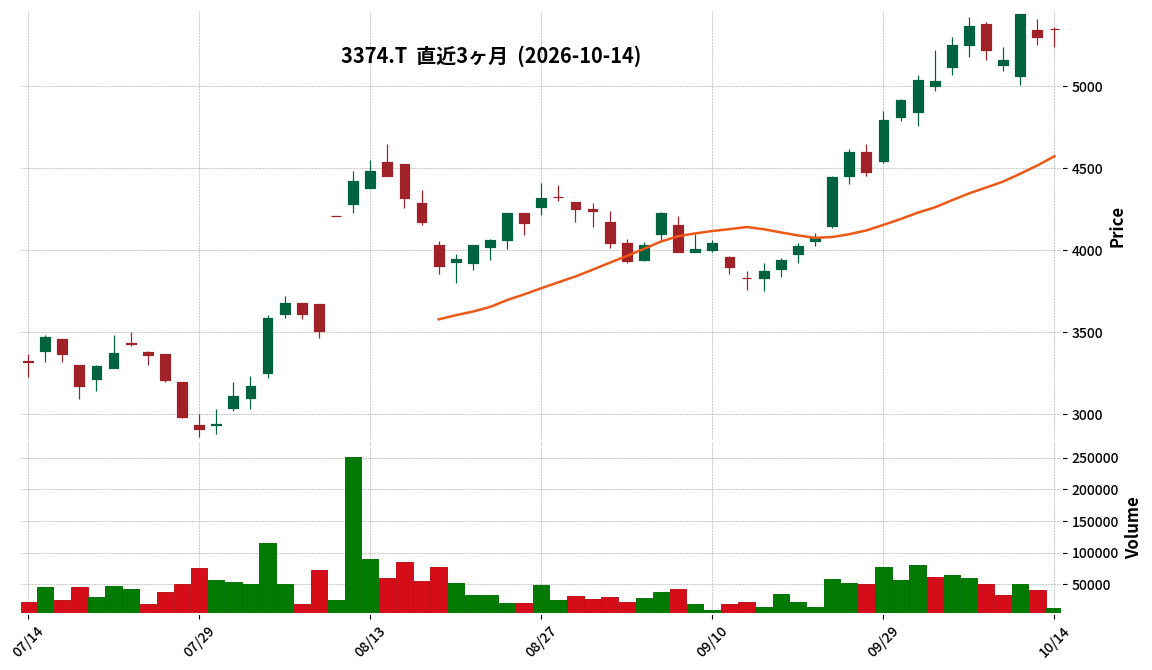
3374|内外テック
5350.0
▲ +0.94%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 内外テックは2026年10月14日の取締役会で、株式分割、定款の一部変更、及び配当予想の修正を決議しました。
- 株式分割は2026年11月30日を基準日とし、普通株式1株につき2株の割合で分割されます。
- これにより、発行済株式総数は3,558,414株から7,116,828株に、発行可能株式総数は8,500,000株から17,000,000株に変更されます。
- 定款第6条の「発行可能株式総数」も、2026年12月1日付で850万株から1,700万株に変更されます。
- 2027年3月期の期末配当予想は、株式分割に伴い、分割前換算で1株当たり144円00銭から72円00銭に修正されました。これは実質的な変更ではありません。
🤖 AI考察
今回の株式分割は、投資単位を引き下げ、投資家層の拡大を目的としていると説明されています。これにより、より多くの投資家が同社株式にアクセスしやすくなる可能性があります。また、配当予想の修正は分割比率に合わせたものであり、1株当たりの配当額に実質的な変更がない点は、投資家にとって重要な情報となりそうです。
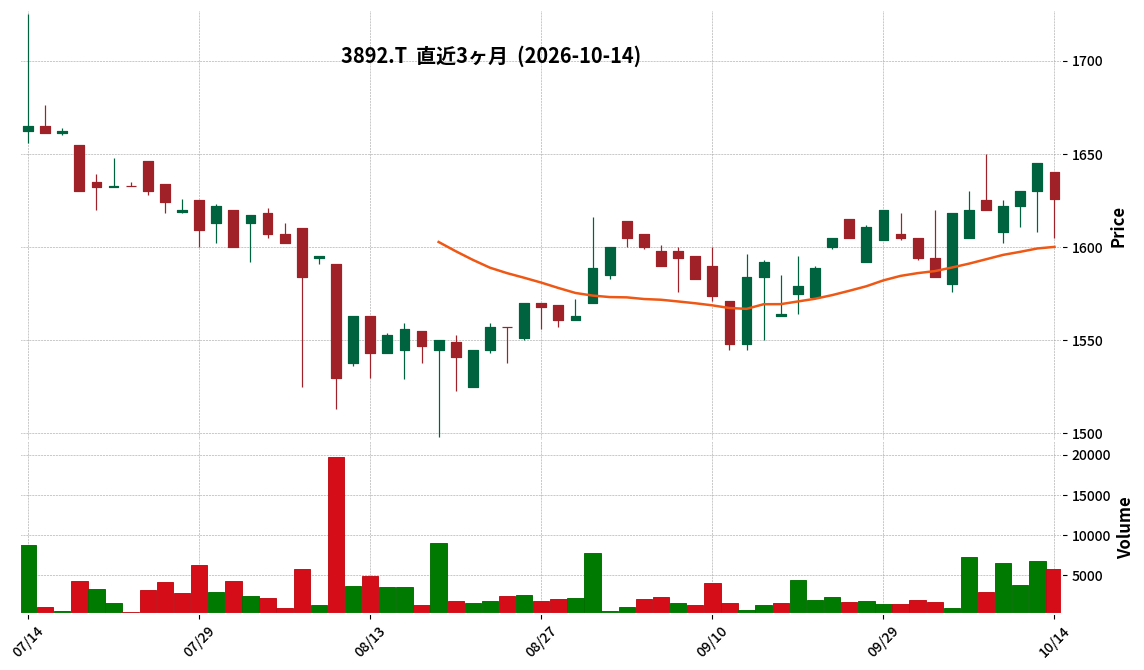
3892|岡山製紙
1626.0
▼ -1.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 岡山製紙は2027年5月期第1四半期(2026年6月1日~2026年8月31日)の決算を発表しました。
- 売上高は2,846百万円(前年同四半期比3.0%増)、営業利益は261百万円(同17.9%増)、経常利益は333百万円(同19.6%増)、四半期純利益は230百万円(同3.5%増)となりました。
- 板紙事業の売上高は2,431百万円(同3.3%増)、セグメント利益は237百万円(同12.2%増)でした。
- 美粧段ボール事業の売上高は414百万円(同1.5%増)、セグメント利益は24百万円(同134.5%増)でした。
- 当第1四半期末の自己資本比率は79.6%で、前事業年度末の78.2%から上昇しました。
🤖 AI考察
岡山製紙の第1四半期決算は、製品価格改定の効果により増収増益を達成しました。特に美粧段ボール事業はセグメント利益が大幅に増加しており、価格改定の効果が顕著に表れたとみられます。自己資本比率も向上しており、財務の健全性を示す一つの指標として注目されるでしょう。
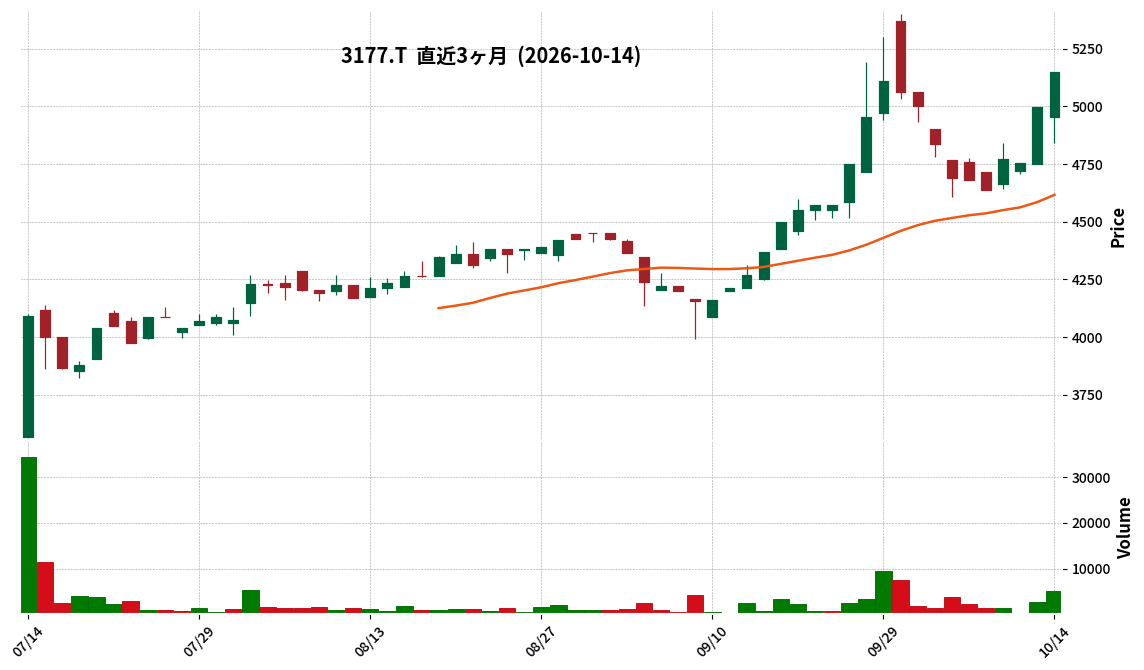
3177|ありがとうS
5150.0
▲ +3.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ありがとうサービスは、2027年2月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は6,089百万円で、前年同期比11.4%の増加となりました。
- 営業利益は671百万円(前年同期比65.3%増)、経常利益は693百万円(同54.8%増)、親会社株主に帰属する中間純利益は446百万円(同64.2%増)を計上しました。
- セグメント別では、リユース事業の売上高が4,687百万円(同15.5%増)、セグメント利益が854百万円(同39.7%増)となり、フードサービス事業の売上高は1,245百万円(同2.1%増)、セグメント利益は129百万円(同13.1%増)でした。地方創生事業は売上高155百万円(同17.8%減)、セグメント損失76百万円を計上しました。
- 2027年2月期通期の連結業績予想は、売上高11,398百万円、営業利益944百万円、経常利益1,033百万円、親会社株主に帰属する当期純利益492百万円と据え置かれています。
🤖 AI考察
ありがとうサービスの中間期決算は、売上高、各利益項目ともに前年同期比で二桁増となり、特に営業利益は65.3%の大幅な伸びを示しました。これは主にリユース事業の好調な推移と、海外(タイ)での新規出店を含む事業拡大が牽引したと考えられます。一方で、通期の業績予想は据え置かれており、下半期の事業展開や外部環境の変化に投資家の注目が集まる可能性があります。
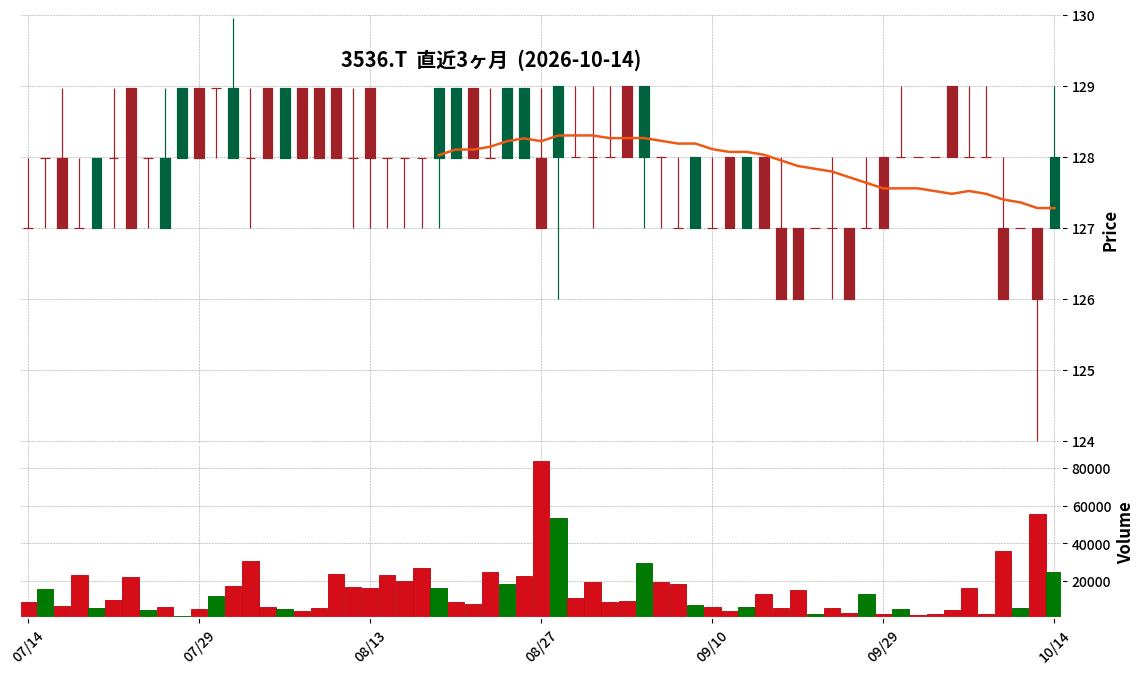
3536|アクサスHD
128.0
▲ +1.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アクサスホールディングス株式会社は、令和8年8月期の連結決算を発表しました。
- 売上高は12,628百万円となり、前期比で4.1%増加しました。
- 営業利益は224百万円で、前期比36.1%の増加となりました。
- 経常利益は5百万円で、前期比61.8%の増加を記録しました。
- 親会社株主に帰属する当期純利益は43百万円で、前期比80.2%の減少となりました。
- 1株当たり当期純利益は1.45円です。
- 令和9年8月期の連結業績予想として、売上高12,928百万円(前期比2.4%増)、営業利益449百万円(前期比100.3%増)、経常利益203百万円、親会社株主に帰属する当期純利益93百万円を公表しています。
🤖 AI考察
アクサスHDの令和8年8月期決算は、売上高、営業利益、経常利益が増加した一方で、親会社株主に帰属する当期純利益は大幅に減少しました。これは、費用構造や税金等の影響が純利益に大きく作用した可能性を示唆しています。次期の業績予想では、売上高の微増に加え、営業利益や経常利益、純利益の大幅な改善を見込んでおり、事業環境の変化や戦略的な取り組みがどのように影響するか、注目されます。
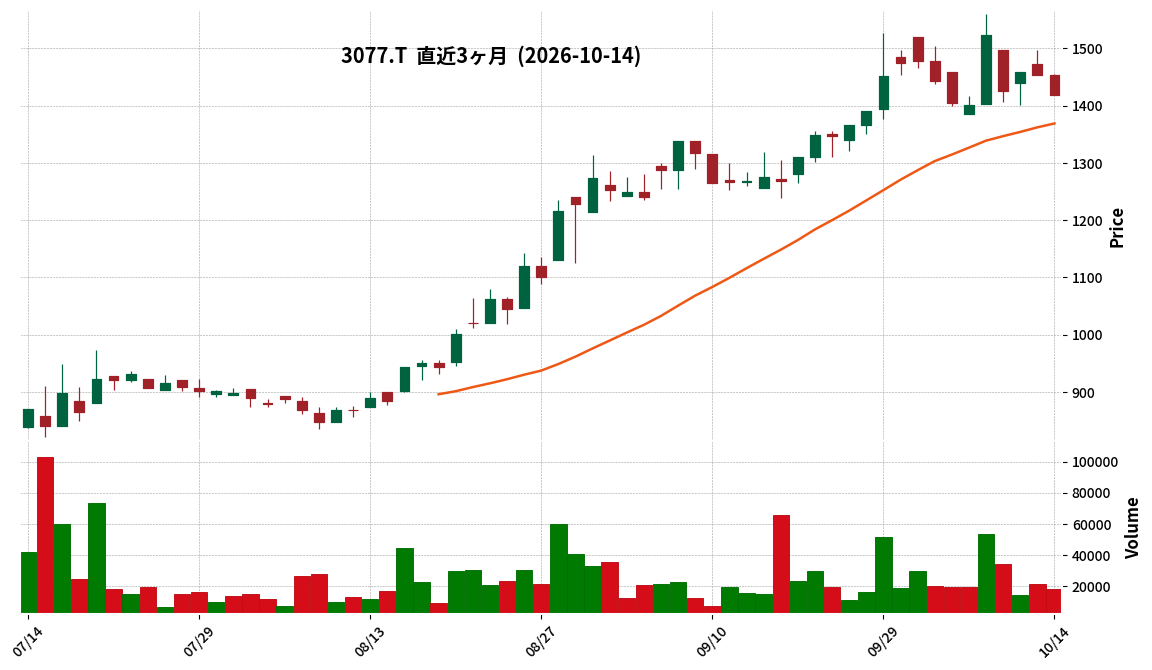
3077|ホリイフード
1419.0
▼ -2.34%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期累計(2025年12月〜2026年8月)の連結業績は、売上高4,563,703千円、営業利益440,243千円、経常利益429,819千円、四半期純利益487,313千円を計上しました。
- 通期連結業績予想(2026年7月15日修正)に対する進捗率は、売上高76.3%、営業利益82.7%、経常利益81.4%、四半期純利益77.9%となりました。
- 前年同期比では、売上高118.5%増、営業利益137.3%増、経常利益138.6%増、四半期純利益199.2%増となりました。
- インバウンド事業の第3四半期累計売上高は273,503千円、営業利益は32,330千円(利益率11.8%)を計上しました。
- 既存事業におけるDX化を推進し、モバイルオーダー導入率は第3四半期実績で78.1%に達し、AIコール予約「miraio」の導入・拡大も進行しています。
🤖 AI考察
ホリイフードの2026年11月期第3四半期決算は、上方修正後の通期業績予想に対して営業利益が8割を超える進捗率を示すなど、順調な進捗状況がうかがえます。特にインバウンド事業の貢献や、既存事業におけるDX推進による効率改善が業績を押し上げている点が注目されます。新規出店や先行投資を行いながらも増収増益を達成しており、今後の成長戦略と利益率目標20%達成に向けた取り組みの進捗が市場の関心を集める可能性があります。
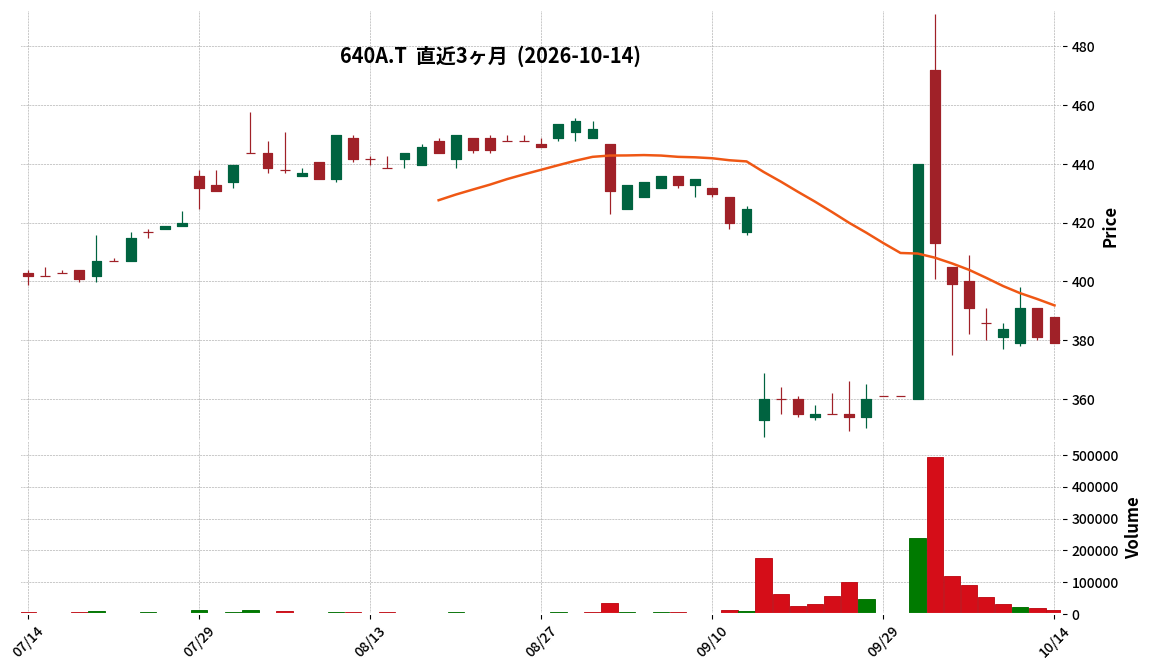
640A|G-ASNOVA
379.0
▼ -0.52%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社G-ASNOVAは、2026年10月14日開催の取締役会において、新たな株主優待制度「『ASNOVA×monotomoi』ギフト」の導入を決議しました。
- 対象となる株主は、毎年3月31日現在の株主名簿に記載または記録された、当社株式1,000株(10単元)以上を1年以上継続して保有する株主です。
- 株主優待の内容は、保有株式数に応じて異なり、1,000株~4,999株で5,000円相当の商品、5,000株以上で10,000円相当の商品を贈呈します。
- 実施回数は年1回で、2027年3月31日を第1回基準日とします。
- 第1回基準日には、2026年9月30日現在の株式会社ASNOVAの株主で、同日500株以上保有し、かつ2027年3月31日現在で当社株式を1,000株以上保有する株主に対し、1年以上の継続保有要件に関する経過措置が適用されます。
🤖 AI考察
本制度は、株主優待を通じて当社グループの価値観や目指す未来を伝え、中長期的に支援する株主との関係を一層深めることを目的としています。1年以上の継続保有が条件となることで、安定的な株主構成を志向している可能性が考えられます。また、第1回基準日における経過措置は、持株会社体制移行に伴う旧株式会社ASNOVAの株主への配慮と見受けられます。
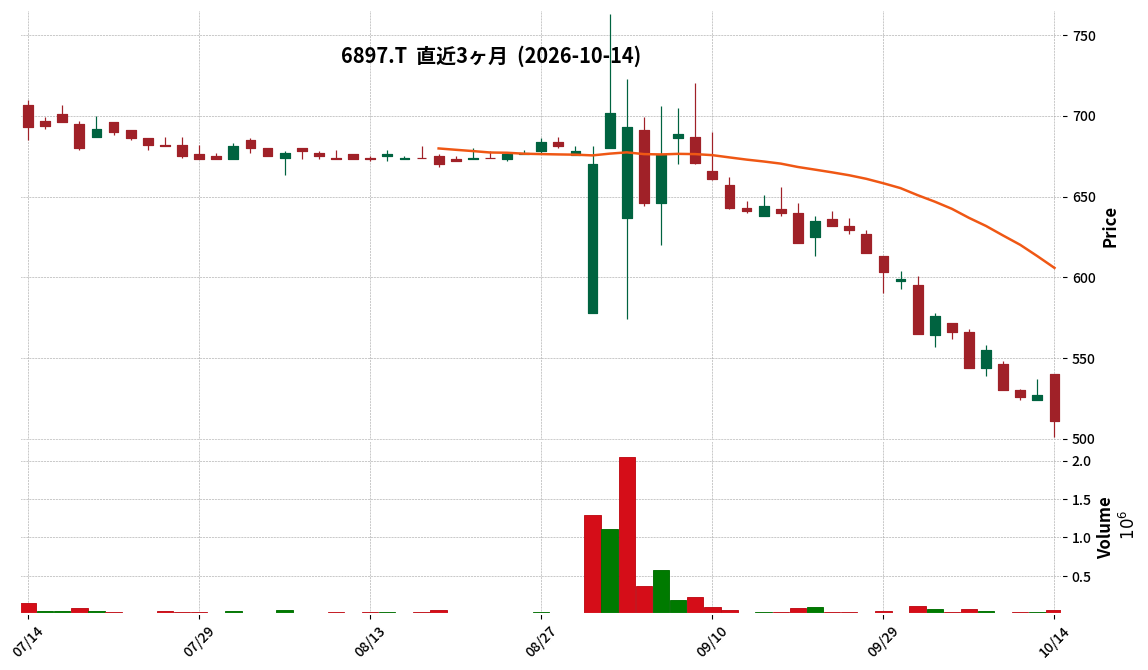
6897|ツインバード
511.0
▼ -3.04%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ツインバードは、2027年2月期第2四半期(中間期)決算(2026年3月1日~2026年8月31日)を発表した。
- 当中間期の売上高は4,677百万円で、前年同期比10.1%の増収となった。
- 営業利益は116百万円(前年同期は営業損失399百万円)、経常利益は108百万円(前年同期は経常損失429百万円)を計上し、いずれも黒字転換した。
- 中間純利益は32百万円(前年同期は中間純損失432百万円)となり、中間会計期間として5年ぶりの黒字となった。
- 家電製品事業の売上高は4,482百万円(前年同期比9.5%増)、セグメント利益は463百万円(前年同期はセグメント損失8百万円)。FPSC事業は売上高194百万円(前年同期比37百万円増)、セグメント利益53百万円(同39百万円増)で増収増益となった。
🤖 AI考察
ツインバードの2027年2月期第2四半期決算は、売上高の増加に加え、営業利益、経常利益、中間純利益が前年同期の損失から黒字転換し、特に中間純利益は5年ぶりの黒字を達成した点が注目されます。これは、B2B事業の伸長や収益性の高い事業構造への転換、固定費・変動費の最適化といったこれまでの経営改革の成果が数字に現れたものと考えられます。政策保有株式の売却益計上と公開買付け関連費用の計上が中間純利益に影響を与えたことも確認できます。
7601|ポプラ
165.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ポプラは2027年2月期第2四半期(中間期)連結決算を発表しました。期間は2026年3月1日から2026年8月31日です。
- 連結経営成績(累計)では、営業総収入は5,956百万円(前年中間期比0.0%減)でした。
- 営業利益は199百万円(前年中間期比12.0%減)、経常利益は201百万円(前年中間期比17.5%減)、親会社株主に帰属する中間純利益は143百万円(前年中間期比18.9%減)となりました。
- セグメント別では、スマートストア事業の営業総収入は2,566百万円(前年同期比0.9%減)、営業損失は158百万円(前年同期は営業損失123百万円)でした。
- ローソン・ポプラ事業の営業総収入は3,055百万円(前年同期比1.3%増)、営業利益は538百万円(前年同期比3%増)でした。
🤖 AI考察
中間期決算では、営業総収入が前年同期比でほぼ横ばいとなったものの、営業利益、経常利益、純利益はいずれも減益となりました。セグメント別に見ると、ローソン・ポプラ事業が増収増益を達成した一方で、スマートストア事業は減収かつ営業損失が拡大しており、事業間の業績差が顕著な結果になったと考えられます。原材料・エネルギー価格の高騰や消費者の節約志向が続く中で、店舗戦略の推進やコストコントロールといった取り組みが各事業に与える影響が注視される状況です。
9601|松竹
10700.0
▼ -1.65%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 松竹株式会社は、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 連結経営成績(累計)は、売上高が489億21百万円(前年中間期比△1.4%減)、営業利益が34億50百万円(同△18.8%減)、経常利益が37億30百万円(同△14.5%減)でした。
- 親会社株主に帰属する中間純利益は7億36百万円となり、前年中間期比で△82.1%の減少となりました。
- セグメント別では、映像関連事業の売上高が256億52百万円(前年同期比8.4%減)、セグメント利益が5億58百万円(同78.3%減)でした。
- 演劇事業においては、歌舞伎座、新橋演舞場、南座での公演が好成績を収め、大阪松竹座は5月に閉館しました。
- 通期連結業績予想は、売上高1,000億円、営業利益37億円、経常利益35億円、親会社株主に帰属する当期純利益22億円で、直近の公表予想から修正はありません。
🤖 AI考察
松竹の2027年2月期第2四半期決算では、売上高は微減に留まったものの、親会社株主に帰属する中間純利益が大幅な減益となりました。これは特に映像関連事業の減収減益が影響したと考えられます。一方で演劇事業は堅調に推移しており、エンターテインメント業界における事業間のバランスが注視されるポイントとなりそうです。
9837|モリト
1844.0
▲ +0.60%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- モリトの2026年11月期第3四半期連結累計期間(2025年12月1日~2026年8月31日)の売上高は493億5百万円(前年同期比21.5%増)でした。
- 営業利益は29億1千7百万円(前年同期比22.7%増)、経常利益は31億9百万円(前年同期比17.7%増)を計上しました。
- 親会社株主に帰属する四半期純利益は23億6千6百万円(前年同期比21.6%減)となりました。
- 通期の連結業績予想は修正され、売上高660億円(対前期増減率16.1%増)、親会社株主に帰属する当期純利益30億5千万円(対前期増減率4.6%増)となりました。
- 当四半期連結累計期間において、株式会社久永製作所を新規に連結範囲に含めました。
🤖 AI考察
モリトの2026年11月期第3四半期決算では、売上高と営業利益の増加が顕著で、特に連結範囲に加わった企業や好調な事業が寄与したと考えられます。一方で、親会社株主に帰属する四半期純利益が減少している点は、一時的な要因や会計処理の確定による影響が考えられ、その背景は注目されるでしょう。通期業績予想が上方修正されていることから、会社側は今後の見通しに対して一定の自信を持っていると見受けられます。
3181|買取王国
1100.0
▲ +3.19%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(中間期)の売上高は4,811百万円(前年中間期比9.5%増)となりました。
- 同中間期の営業利益は289百万円(同63.0%増)、経常利益は306百万円(同54.5%増)、中間純利益は219百万円(同70.7%増)を計上しました。
- 主要商材であるファッション・ホビー・工具の販売が順調に推移し、一般経費のコスト削減も利益増に寄与しました。
- 営業権譲渡による特別利益として21百万円を計上しています。
- 2027年2月期の通期業績予想(売上高10,012百万円、営業利益600百万円、経常利益610百万円、当期純利益403百万円)は、現時点で修正の必要はないと判断されました。
🤖 AI考察
買取王国は2027年2月期中間期において、売上高、各段階利益ともに前年同期を大きく上回る実績を記録しました。これは、リユース市場の拡大基調と、同社の出店戦略の見直しや商品調達力強化といった取り組みが奏功した結果と見ることができます。また、通期業績予想が据え置かれたことは、会社が下期の業績についても既存の計画に沿った収益改善と投資効果の実現を見込んでいることを示唆していると考えられます。
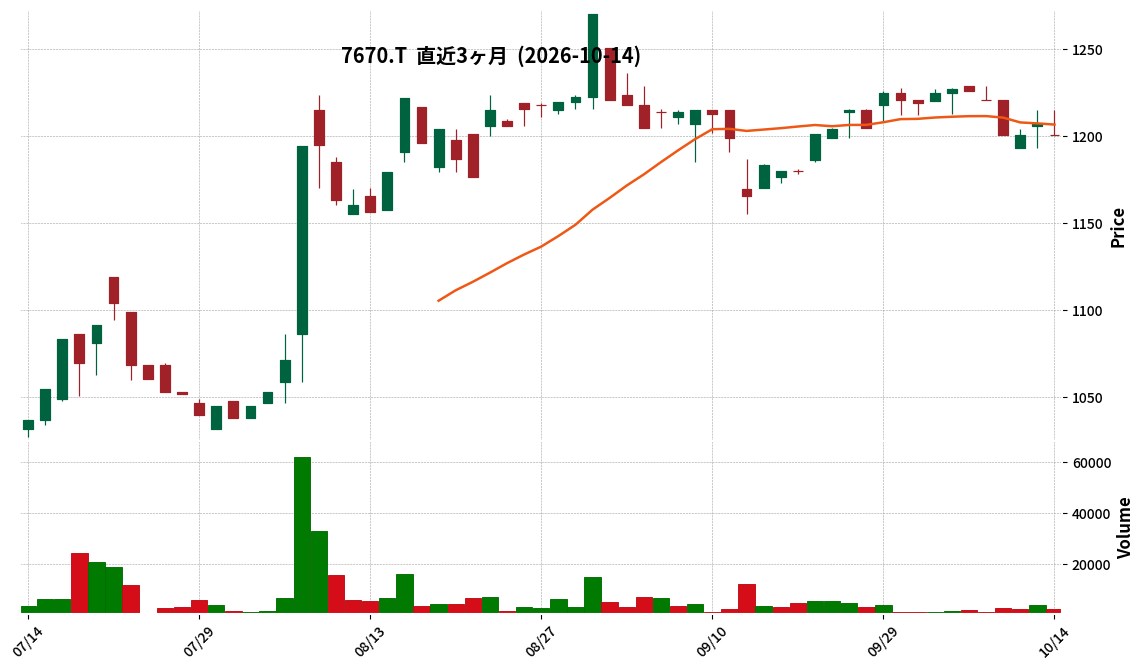
7670|オーウエル
1201.0
▼ -0.50%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- オーウエル株式会社は、2026年10月14日開催の取締役会において、完全子会社である明豊商事株式会社を吸収合併することを決議しました。
- 合併の効力発生日は2027年4月1日の予定です。
- 本合併は、オーウエルを存続会社とする吸収合併方式で行われ、明豊商事は解散します。
- 本合併は完全子会社を対象とする簡易合併であり、株式及び金銭等の割当はありません。
- 合併の目的は、中期経営計画「MAP24-26」におけるコーティング関連事業の拡大と、明豊商事顧客への提供価値拡大、経営資源の効率化です。
- 本合併による連結業績に与える影響は軽微であると発表されています。
🤖 AI考察
今回の吸収合併は、オーウエルの中期経営計画「MAP24-26」で掲げる成長戦略の一環として、事業領域の拡大と経営効率の向上を目指す動きと捉えられます。完全子会社である明豊商事を合併することで、塗料販売ビジネスにおけるシナジー効果の創出や、管理体制の一元化によるコスト削減が期待される可能性があります。連結業績への影響は軽微とされているものの、長期的な視点での事業基盤強化に繋がる可能性があると見ることもできるでしょう。
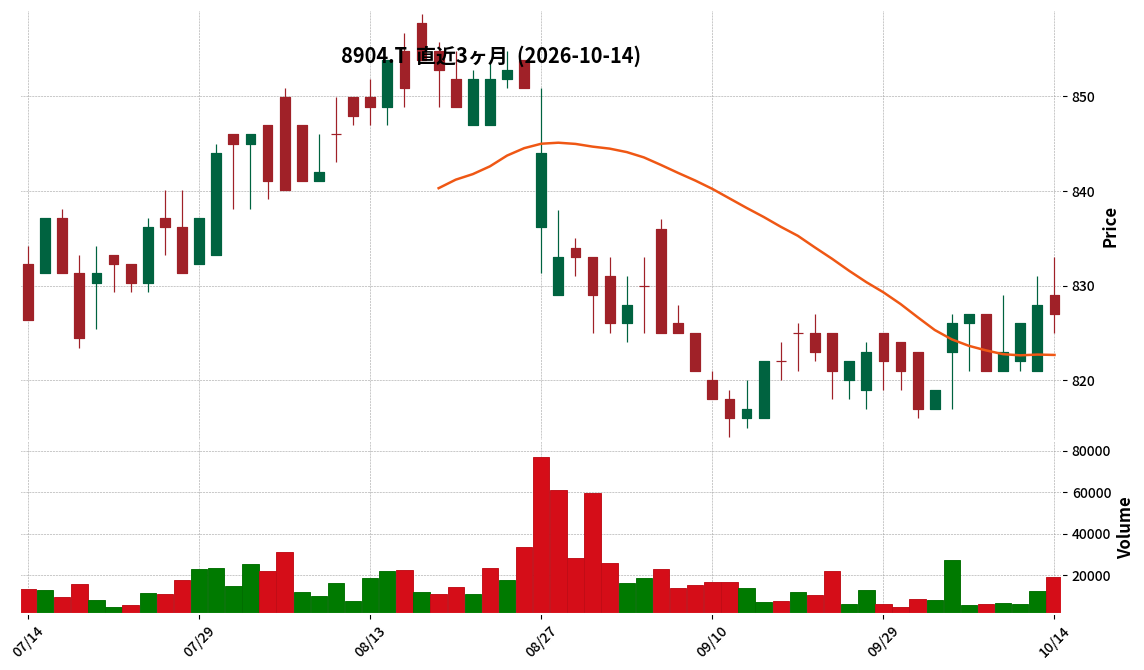
8904|AVANTIA
827.0
▼ -0.12%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の売上高は678億88百万円(前年同期比2.0%減)、営業利益は20億8百万円(同52.9%増)、親会社株主に帰属する当期純利益は14億23百万円(同122.6%増)となりました。
- 分譲事業の売上高は489億73百万円(同2.3%増)、営業利益は11億61百万円(前年同期は△11百万円の損失)と大幅な増益を記録しました。
- 戸建住宅事業の売上総利益率は、2025年8月期の11.4%から2026年8月期には14.7%に改善しました。
- 不動産流通事業は、売上高99億47百万円(同20.7%減)、営業利益1億12百万円(同85.4%減)となりました。
- 請負事業は、グループ経営効率化に伴う事業再編の影響により、売上高66億32百万円(同6.3%減)、営業利益1億68百万円(同25.7%減)となりました。
🤖 AI考察
全体としては減収となったものの、戸建住宅を中心とする分譲事業が利益水準を回復し、全体業績を牽引したことが注目されます。不動産流通事業の苦戦や請負事業の再編影響はあったものの、収益性の改善に向けた施策が奏功した結果と捉えることができるでしょう。今後の不動産市場の動向と各事業セグメントの戦略的進展が注目されます。
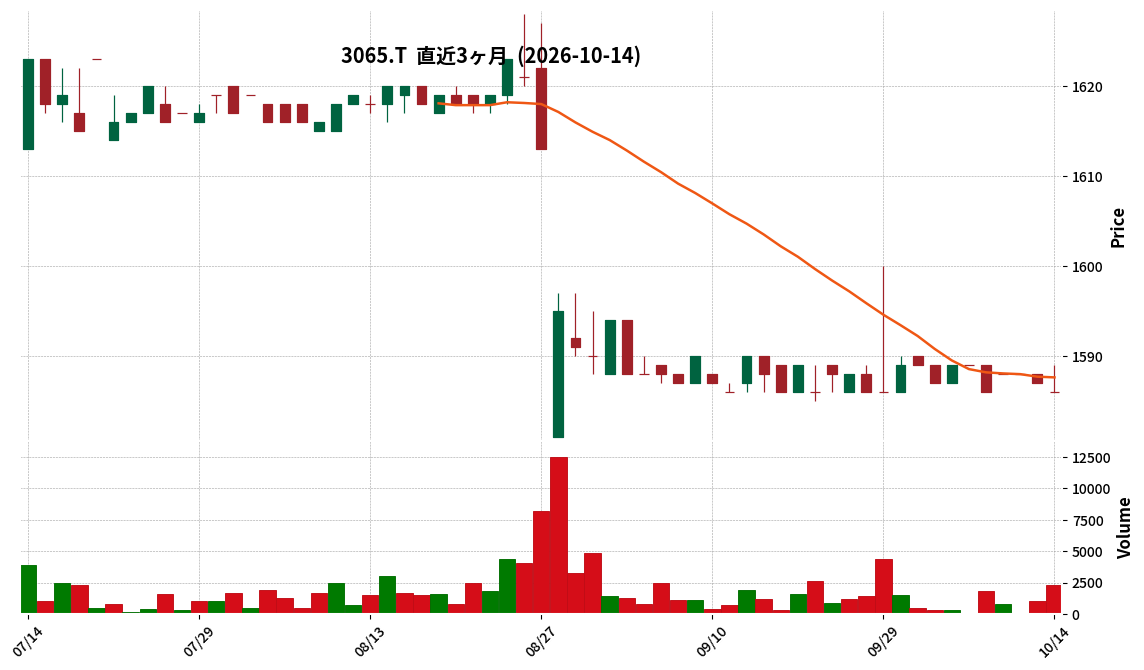
3065|ライフフーズ
1586.0
▼ -0.06%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ライフフーズは2027年2月期第2四半期(中間期)決算を発表した。
- 中間期の売上高は46億6,205万3千円で、前年中間期比5.6%の減収となった。
- 営業利益は5,415万2千円(前年中間期比63.7%減)、経常利益は8,122万7千円(同52.1%減)、中間純利益は3,961万3千円(同68.3%減)を計上した。
- 中間会計期間末の自己資本比率は47.2%(前事業年度末は43.6%)に改善した。
- 通期業績予想は修正され、売上高94億3,924万6千円(対前期比1.8%減)、営業利益2,523万7千円(同71.2%減)、経常利益7,172万7千円(同44.2%減)、当期純損失1,198万6千円(前期は当期純利益3,578万3千円)を見込んでいる。
🤖 AI考察
ライフフーズの2027年2月期第2四半期決算では、売上高および各利益項目において前年同期比で大幅な減少が示されました。これは、原材料価格の高騰、エネルギーコストの高止まり、人件費の上昇といった外食産業を取り巻く厳しい経営環境が影響していると考えられます。一方で、自己資本比率は改善しており、財務の健全性向上への取り組みが見て取れるかもしれません。通期業績予想が純損失に修正された点は、今後の事業運営における課題を示唆していると考えられます。
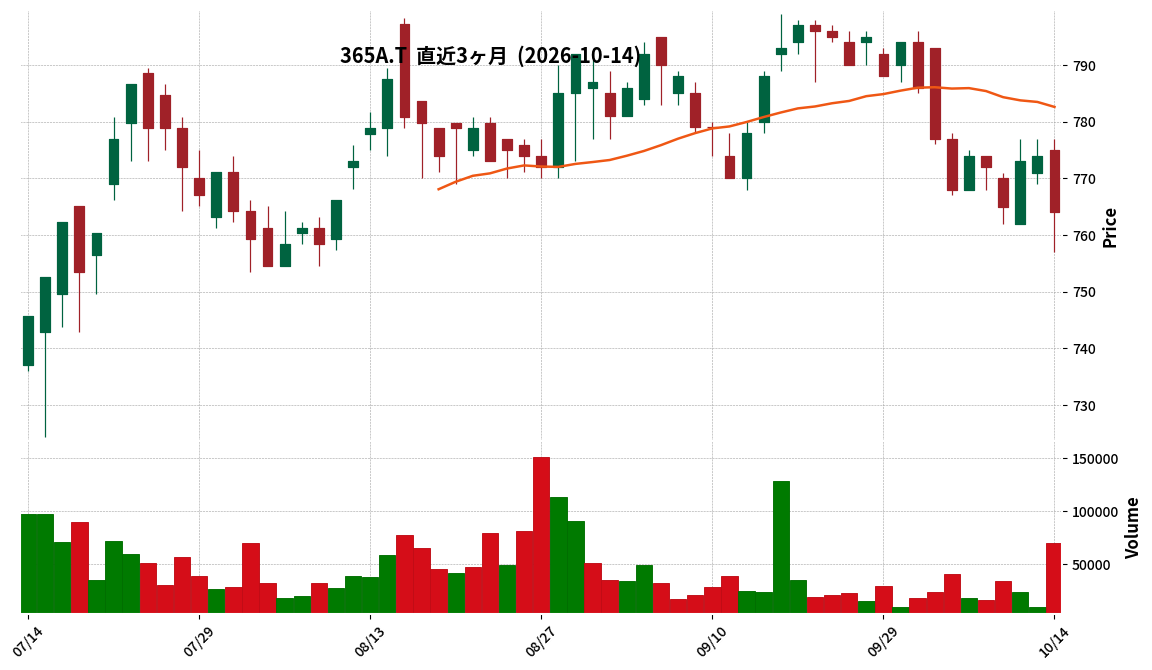
365A|伊澤タオル
764.0
▼ -1.29%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 伊澤タオル株式会社は、2027年2月期第2四半期(2026年3月1日~2026年8月31日)の決算説明資料を発表しました。
- 2027年2月期第2四半期累計の連結売上高は5,380百万円、リベート控除前売上高は5,652百万円で、中間期として過去最高を更新しました。
- 連結営業利益は52百万円、親会社株主に帰属する中間純利益は174百万円となりました。
- 為替差益277百万円を計上し、連結経常利益は308百万円でした。
- 中間配当を1株あたり21円に決定し、年間配当予想は42円(中間21円・期末21円)とDOE10%を目安とすることが示されました。
- 2029年2月期よりIFRSを任意適用することを決定し、第2四半期より米国・香港の子会社2社を連結範囲に含めました。
🤖 AI考察
売上高が中間期として過去最高を更新した一方で、円安による仕入コスト上昇が営業利益に影響を与えたことが考えられます。為替差益が経常利益を押し上げた構造は、為替変動が業績に与える影響の大きさを示すものと言えるでしょう。IFRS適用や子会社の連結化は、今後の財務報告の透明性向上やグループ経営体制の強化につながる可能性があります。
5250|GMOプライム
1050.0
▲ +0.38%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- GMOプライムの2026年12月期第3四半期連結累計期間(2025年12月1日~2026年8月31日)の売上高は7億1,145万8千円(前年同期比10.9%増)でした。
- 同期間の営業利益は7,607万5千円(前年同期比25.8%減)、経常利益は8,028万8千円(前年同期比22.5%減)、親会社株主に帰属する四半期純利益は5,855万4千円(前年同期比19.4%減)となりました。
- 2026年12月期の通期連結業績予想は、売上高11億2,400万円、営業利益7,000万円、経常利益7,200万円、親会社株主に帰属する当期純利益5,100万円で、直近の公表予想から修正はありません。
- 当第3四半期連結累計期間において、「AI事業」が立ち上がりましたが、重要性が乏しいためセグメント別の記載は省略されています。
- 自己資本比率は、2026年12月期第3四半期末で91.4%(2025年11月期末は88.5%)でした。
🤖 AI考察
GMOプライムの2026年12月期第3四半期決算では、売上高は増加しているものの、利益は減少している点が注目されます。これは、発表された情報によると中長期的な成長・事業拡大に向けた各種費用の投入や外注コスト、人件費の増加が影響していると考えられます。新たに「AI事業」が立ち上がったことで、今後の事業ポートフォリオの変化も注視すべき点となるでしょう。
138A|G-光フードサービス
3120.0
▼ -0.95%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-光フードサービスは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の決算を発表しました。
- 累計期間の売上高は2,393百万円(前年同期比11.9%増)、営業利益は209百万円(同19.4%増)、経常利益は207百万円(同20.8%増)、四半期純利益は139百万円(同18.7%増)を計上しました。
- 第3四半期会計期間末の総資産は2,731百万円、純資産は1,410百万円となり、自己資本比率は51.6%となりました。
- 当第3四半期累計期間において、新規直営店1店舗、新規フランチャイズ店1店舗を出店し、直営店2店舗、フランチャイズ店1店舗を退店しました。期末店舗数は67店舗(フランチャイズ店16店舗)です。
- 2026年11月期の通期業績予想および配当予想(期末配当48.00円)は、直近に公表された内容から変更はありません。
🤖 AI考察
G-光フードサービスは、外食産業が厳しい状況にある中で、第3四半期累計期間において売上高および各利益項目で前年同期比二桁増を達成しました。積極的な店舗展開とQSC向上の取り組みが、この業績に貢献したと考えられます。総資産の増加と自己資本比率の向上は、財務基盤の安定性を示す指標として注目されます。
1434|JESCO HD
1682.0
▲ +3.76%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- JESCO HDの2026年8月期連結業績は、売上高が18,063百万円(前年同期比5.3%減)となりました。
- 営業利益は1,927百万円(前年同期比11.9%増)、経常利益は1,929百万円(前年同期比14.0%増)、親会社株主に帰属する当期純利益は1,209百万円(前年同期比12.4%増)を記録しました。
- 1株当たり当期純利益は174.06円(前年同期155.31円)となりました。
- 年間配当金は、2025年8月期の40.00円から2026年8月期は48.00円に増配されました。
- 2027年8月期の連結業績予想は、売上高21,200百万円(前年同期比17.4%増)、営業利益2,300百万円(同19.3%増)、経常利益2,100百万円(同8.8%増)、親会社株主に帰属する当期純利益1,350百万円(同11.6%増)、1株当たり当期純利益194.01円と見込んでいます。
🤖 AI考察
JESCO HDの2026年8月期は売上高は減少したものの、利益項目は増益を確保しており、収益性の改善が図られた可能性があります。特に、1株当たり当期純利益の増加と配当の増額は、株主還元への意識を示唆していると考えられます。また、2027年8月期の業績予想では、売上高、利益ともに二桁の成長を見込んでおり、事業の回復と拡大に自信を持っていると捉えることもできます。
156A|G-マテリアルG
883.0
▲ +1.38%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-マテリアルGの2026年8月期連結決算において、売上高は8,714百万円となり、前期比38.6%増加しました。
- 営業利益は1,162百万円(前期比39.7%増)、経常利益は1,114百万円(前期比47.8%増)を記録しました。
- 親会社株主に帰属する当期純利益は656百万円で、前期比40.1%増加しました。
- 2026年8月期の1株当たり当期純利益は69.00円、潜在株式調整後1株当たり当期純利益は68.08円でした。
- 2027年8月期の連結業績予想として、売上高9,601百万円(前期比10.2%増)、営業利益1,370百万円(前期比17.8%増)、親会社株主に帰属する当期純利益732百万円(前期比11.5%増)を見込んでいます。
- 2026年8月期より国際財務報告基準(IFRS)を任意適用しており、IFRSに基づく2027年8月期の通期売上高は9,601百万円、営業利益は1,509百万円、親会社の所有者に帰属する当期利益は910百万円と試算されています。
🤖 AI考察
G-マテリアルGの2026年8月期決算は、主要な利益項目において前期比で大幅な成長を示しており、積極的な人材採用やM&Aを通じた事業拡大戦略が奏功していると考えられます。2027年8月期についても増収増益の業績予想が示されており、今後の事業展開と収益性の継続的な成長が注目されるポイントです。IFRSの任意適用により、国際的な財務報告基準での比較可能性が高まったと見ることもできます。
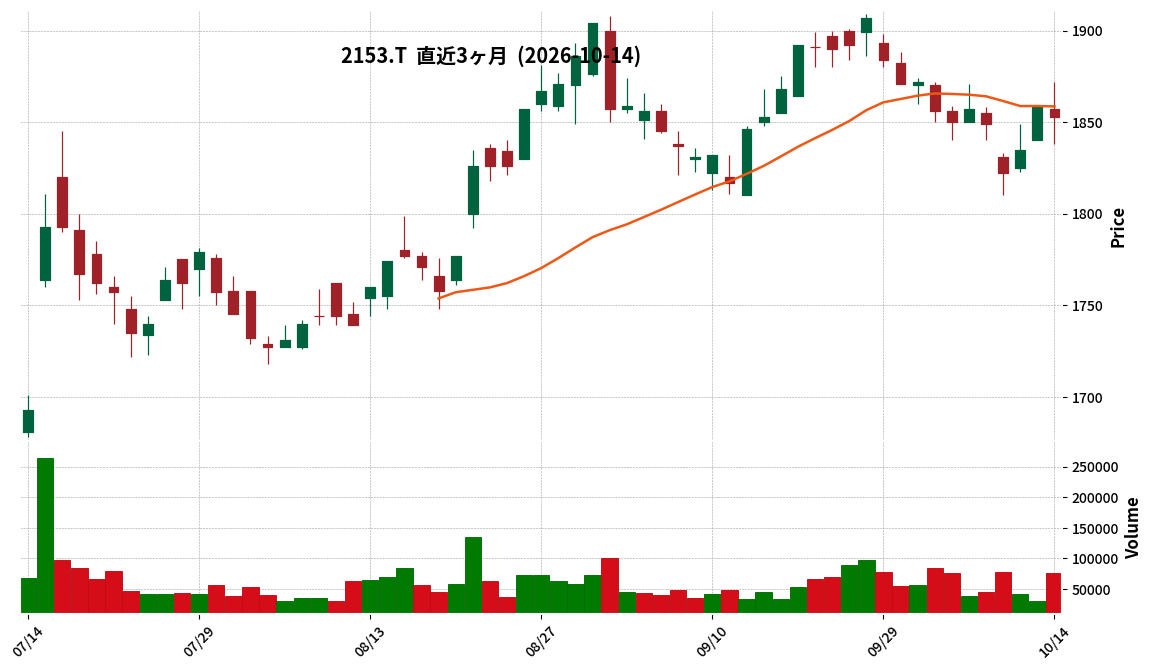
2153|イージェイHD
1853.0
▼ -0.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イージェイHDは2027年5月期第1四半期連結決算を発表した。
- 当四半期連結累計期間の売上高は50億72百万円(前年同期比18.3%増)を計上した。
- 営業損失は11億92百万円(前年同期は15億25百万円の損失)、経常損失は11億46百万円(前年同期は14億66百万円の損失)となった。
- 親会社株主に帰属する四半期純損失は2億36百万円(前年同期は11億30百万円の損失)だった。
- 通期連結業績予想および配当予想は、直近公表されている内容から修正はない。
🤖 AI考察
イージェイHDの第1四半期は、建設コンサルタント事業の特性上、年度末に売上が集中するため、例年第1四半期は損失を計上する傾向が見られます。今期の純損失は前年同期から大幅に改善しており、売上高の増加が貢献していると考えられます。また、通期業績予想が据え置かれていることから、会社側は第1四半期の進捗が計画通りであると認識していることが示唆されます。
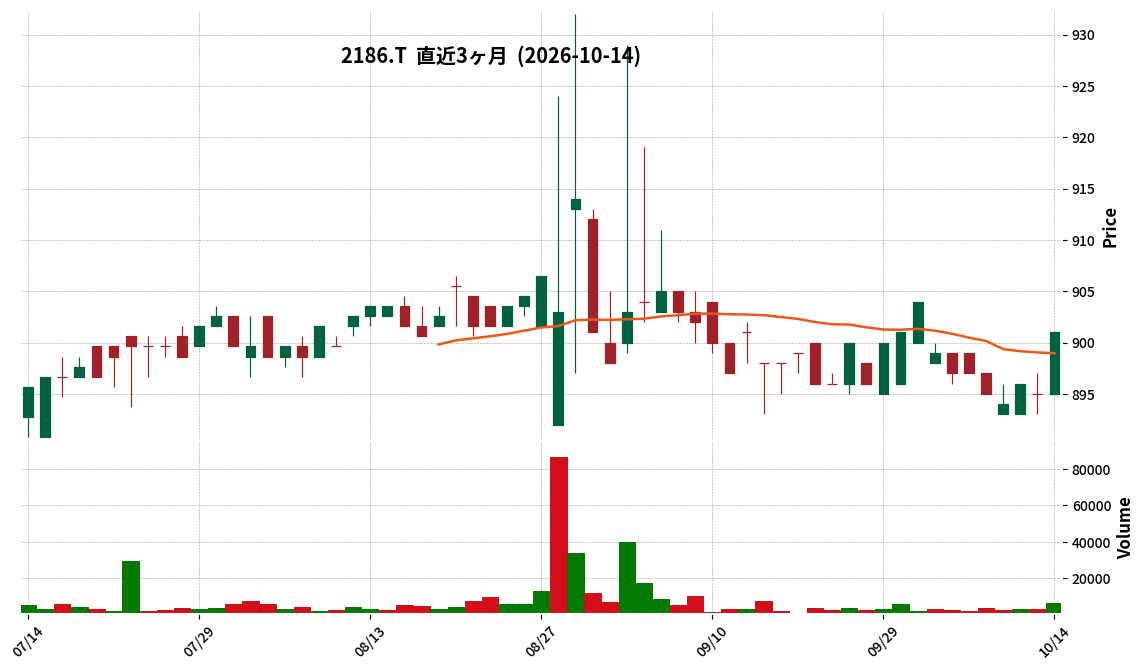
2186|ソーバル
901.0
▲ +0.67%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ソーバルは2027年2月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は5,050百万円で、前年中間期比15.9%増加しました。
- 営業利益は394百万円(同27.9%増)、経常利益は406百万円(同29.7%増)、親会社株主に帰属する中間純利益は255百万円(同22.5%増)でした。
- 1株当たり中間純利益は32円42銭となりました。
- 期末の総資産は5,921百万円、純資産は4,662百万円、自己資本比率は78.5%です。
- 2027年2月期の年間配当金予想は、中間16円50銭、期末16円50銭の合計33円00銭で、直近の予想から変更はありません。
- 通期の連結業績予想も、売上高10,000百万円、営業利益650百万円、経常利益670百万円、親会社株主に帰属する当期純利益420百万円、1株当たり当期純利益53円39銭で、直近の公表内容から変更はありません。
- 当中間期において、プリサイス株式会社を新規に連結範囲に含めています。
🤖 AI考察
ソーバルの中間期決算は、増収増益を達成し、主要な収益指標が前年同期を上回ったことが示されました。WEB/アプリケーションおよび業務系システム開発分野の売上高が約23%伸長したことや、大規模な不採算プロジェクトの解決、AI活用による生産性向上が業績に寄与したと考えられます。通期業績予想が据え置かれたことは、会社側がこれまでの進捗を計画通りと捉えている可能性を示唆しています。
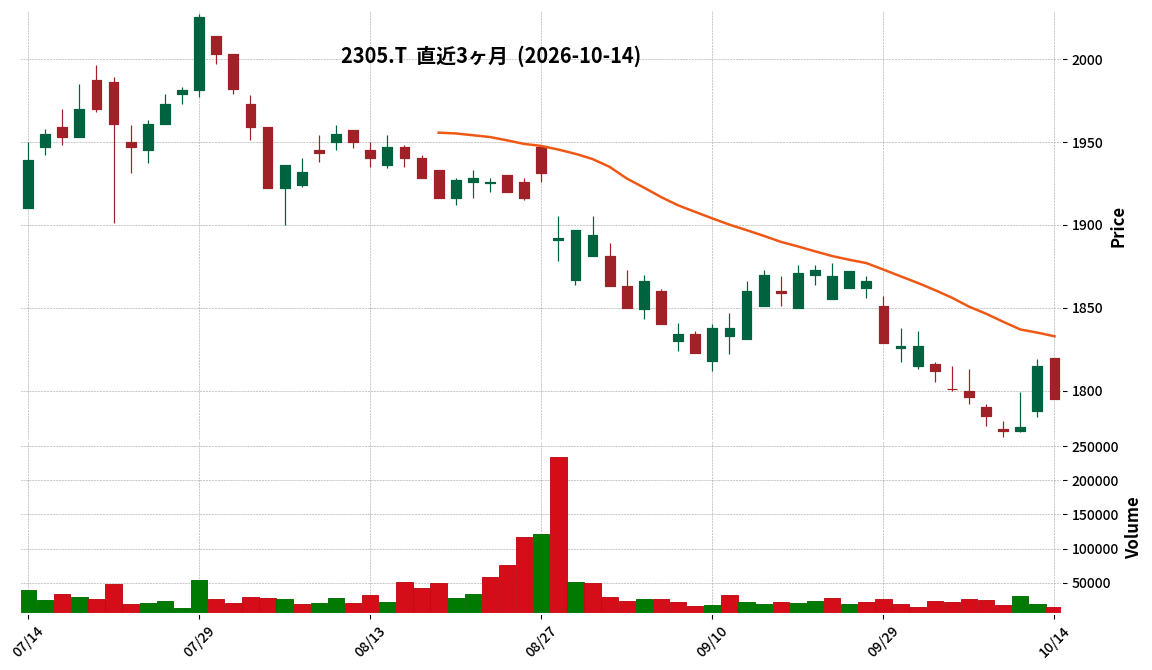
2305|スタジオアリス
1795.0
▼ -1.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社スタジオアリスは、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 売上高は145億2,100万円で、前年同期比1.0%の増加となりました。
- 営業利益は9,500万円(前年同期は4億6,200万円の営業損失)、経常利益は1億7,400万円(前年同期は4億3,400万円の経常損失)、親会社株主に帰属する中間純利益は1,500万円(前年同期は3億7,900万円の親会社株主に帰属する中間純損失)を計上し、各利益項目で黒字転換しました。
- 写真事業の売上高は144億1,900万円(前年同期比0.9%増)、セグメント利益は9,200万円(前年同期は4億6,000万円のセグメント損失)でした。
- 衣装製造卸売事業の売上高は6億8,600万円(前年同期比5.4%減)、セグメント利益は4,900万円(前年同期は1,800万円のセグメント損失)でした。
🤖 AI考察
スタジオアリスの2027年2月期中間決算は、売上高が微増に留まるものの、各利益項目が前年同期の赤字から黒字へと転換した点が注目されます。特に、主力である写真事業がセグメント利益で黒字転換を果たしたことは、収益性の改善を示唆するものと考えられます。一方、衣装製造卸売事業は売上高が減少しているものの、セグメント利益は改善している点も着目すべきでしょう。
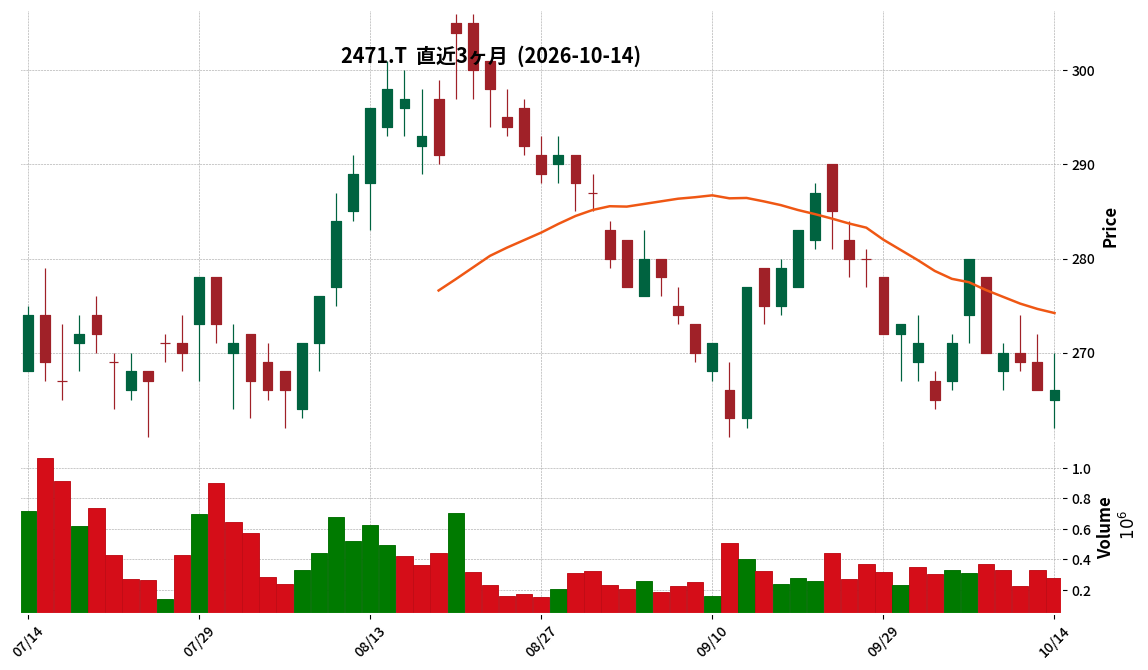
2471|エスプール
266.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- エスプールの2026年11月期第3四半期連結累計期間の売上収益は191億18百万円(前年同期比1.2%増)でした。
- 同期間の営業利益は10億68百万円(前年同期比20.3%減)、税引前四半期利益は7億73百万円(同31.2%減)、親会社の所有者に帰属する四半期利益は5億51百万円(同27.1%減)となりました。
- ビジネスソリューション事業は、売上収益125億42百万円(前年同期比7.5%増)、営業利益22億79百万円(同2.2%増)を計上しました。
- 一方、人材ソリューション事業では減収を記録しました。
- 通期の連結業績予想および配当予想(期末配当10.00円)について、直近公表値からの修正はありません。
🤖 AI考察
エスプールは第3四半期累計で増収を達成したものの、利益面では減益となりました。これは、主要事業であるビジネスソリューション事業が増収増益である一方で、人材ソリューション事業の減収や、環境経営支援サービスにおけるカーボンクレジット販売の反動減が影響していると考えられます。事業ポートフォリオにおける各セグメントの動向が、今後の全体業績にどう影響していくか注目される可能性があります。
2683|UOGroup
991.0
▼ -0.10%
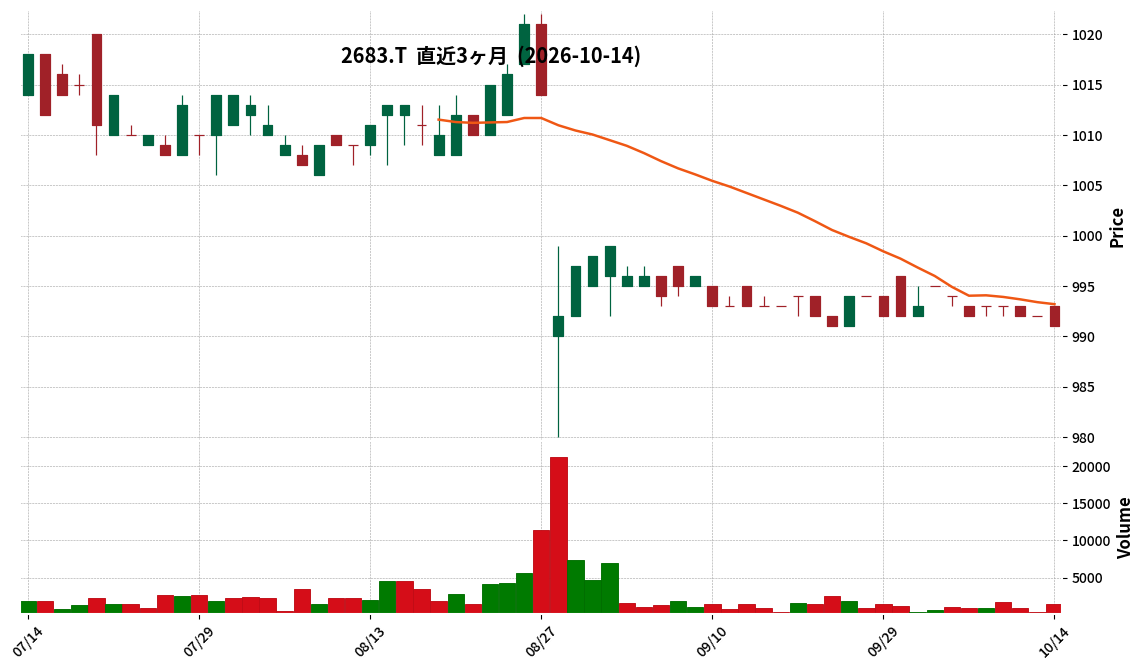
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- UOGroupは、2027年2月期第2四半期(中間期:2026年3月1日~2026年8月31日)の連結業績を発表。
- 売上高は47億10百万円(前年中間期比1.6%増)、営業損失は65百万円(前年中間期は26百万円の営業損失)、経常損失は34百万円(前年中間期は30百万円の経常損失)を計上した。親会社株主に帰属する中間純損失は33百万円(前年中間期は27百万円の親会社株主に帰属する中間純損失)となった。
- セグメント別では、鮮魚事業の売上高は40億69百万円(前年同期比1.9%増)、セグメント利益は2億7百万円(同15.3%減)。飲食事業の売上高は4億33百万円(同2.7%減)、セグメント利益は0百万円(同90.2%減)。不動産事業の売上高は2億27百万円(同4.3%増)、セグメント利益は16百万円(同45.0%増)。
- 当中間連結会計期間において、3店舗の新規出店を実施した。また、非連結子会社であった株式会社うおやが株式会社魚きんの店舗事業と業務用(卸売)事業を譲り受けたことにより、2026年8月1日付で連結子会社に含めている。
- 2027年2月期の通期連結業績予想は、売上高95億円、営業利益70百万円、経常利益70百万円、親会社株主に帰属する当期純利益30百万円で、直近に公表されている予想からの修正はない。
🤖 AI考察
UOGroupの2027年2月期中間決算は、増収を達成したものの、各種コスト増加の影響を受けて営業損失および経常損失が拡大したことがうかがえます。新規出店やM&Aによる事業規模拡大の動きは、今後の収益基盤強化に向けた施策として注目されるかもしれません。通期業績予想が据え置かれていることから、下半期での挽回に期待が集まる可能性も考えられます。
3045|カワサキ
1467.0
▲ +0.00%
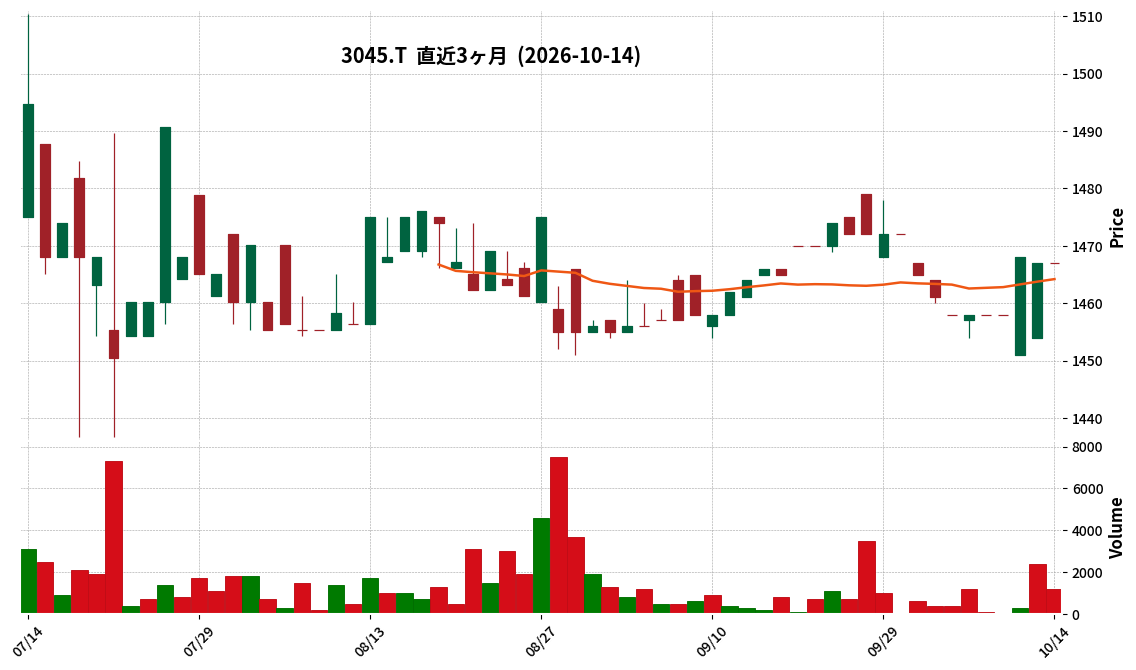
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社カワサキは、2026年8月期の決算短信(非連結)を発表しました。
- 2026年8月期の売上高は2,307百万円(前期比0.7%増)、営業利益は474百万円(前期比8.1%減)、経常利益は473百万円(前期比8.0%減)、当期純利益は313百万円(前期比7.3%減)となりました。
- セグメント別では、服飾事業の売上高は539百万円(前期比0.3%増)で営業損失19百万円、賃貸・倉庫事業の売上高は1,404百万円(前期比0.2%増)で営業利益555百万円、ホテル事業の売上高は363百万円(前期比3.5%増)で営業損失62百万円でした。
- 2027年8月期の通期業績予想は、売上高2,340百万円(前期比1.4%増)、営業利益419百万円(前期比11.4%減)、経常利益419百万円(前期比11.5%減)、当期純利益270百万円(前期比13.7%減)を見込んでいます。
- 年間配当金は2026年8月期実績、2027年8月期予想ともに50円00銭(中間25円00銭、期末25円00銭)です。
🤖 AI考察
2026年8月期の決算では、売上高はわずかに増加したものの、営業利益、経常利益、当期純利益はいずれも減益となりました。セグメント別に見ると、賃貸・倉庫事業は利益を上げているものの、服飾事業とホテル事業の営業損失が全体的な収益を圧迫している状況がうかがえます。来期予想においても減益を見込んでいることから、各事業におけるコスト管理や収益改善策の動向が注目されると考えられます。
3075|銚子丸
1719.0
▲ +1.12%
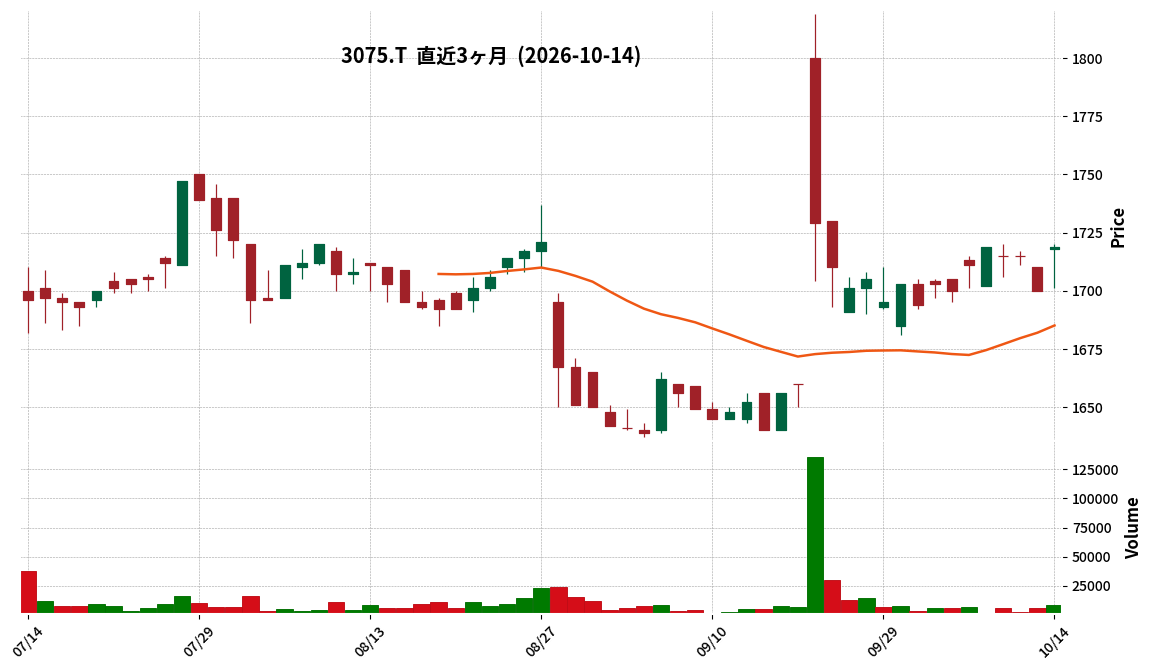
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 銚子丸は2027年2月期第2四半期(中間期)決算を発表。
- 中間期の売上高は126億2百万円(前年中間期比8.5%増)。
- 営業利益は12億97百万円(同31.6%増)、経常利益は13億30百万円(同32.8%増)。
- 中間純利益は8億35百万円(同52.4%増)。
- 1株当たり中間純利益は66円70銭。
- 当中間会計期間末の店舗数は92店舗。
- 通期の業績予想は、売上高253億円、営業利益18億8千万円、経常利益19億3千万円、当期純利益12億2千万円(1株当たり当期純利益97円62銭)で、直近の予想からの修正はない。
🤖 AI考察
銚子丸の2027年2月期中間決算は、売上高、各利益項目ともに前年中間期比で増加を記録しており、特に中間純利益の大幅な伸びは注目に値すると考えられます。既存業態の磨き上げ、新規出店(すし銚子丸パークシティ中野店)、DX推進(縁アプリ機能追加)、人財確保、海外事業推進(米国2号店出店)といった中期経営課題への取り組みが、この結果に寄与していると見られます。
3139|ラクト・ジャパン
3470.0
▼ -0.29%
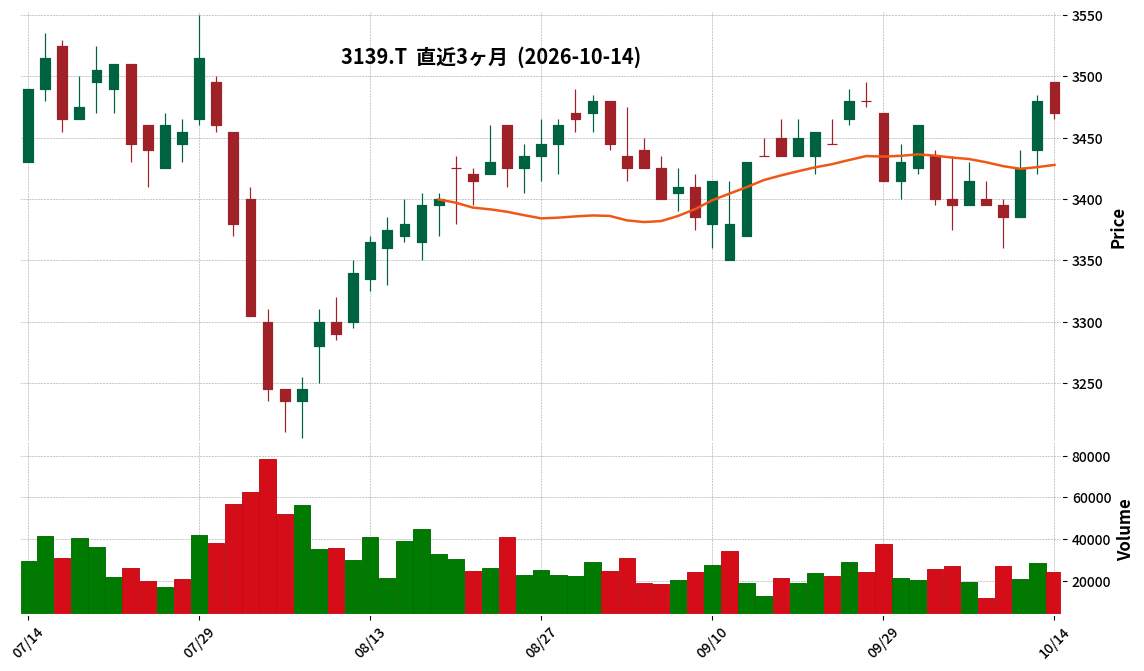
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ラクト・ジャパンは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結業績を発表しました。
- 売上高は1,448億86百万円で、前年同四半期比5.4%増加しました。
- 営業利益は42億14百万円(前年同期比12.4%減)、経常利益は38億73百万円(同21.1%減)、親会社株主に帰属する四半期純利益は27億76百万円(同22.0%減)となりました。
- 1株当たり四半期純利益は277円73銭でした。
- 通期の連結業績予想は、売上高193,000百万円(前期比5.6%増)、経常利益4,800百万円(同17.2%減)、親会社株主に帰属する当期純利益3,450百万円(同20.1%減)を据え置いています。
🤖 AI考察
売上高は前年同期比で増加したものの、営業利益、経常利益、親会社株主に帰属する四半期純利益はいずれも二桁減益となりました。これは、前期に営業外収益として計上された一過性の利益が当期には計上されなかったことや、国際情勢や円安の影響などが複合的に影響した可能性が考えられます。一方で、シンガポール新工場や本社基幹システムの稼働遅延により関連費用計上が後ろ倒しになったことで、経常利益は期初予想を上回って推移している点は注目に値します。
3280|エストラスト
910.0
▼ -0.66%
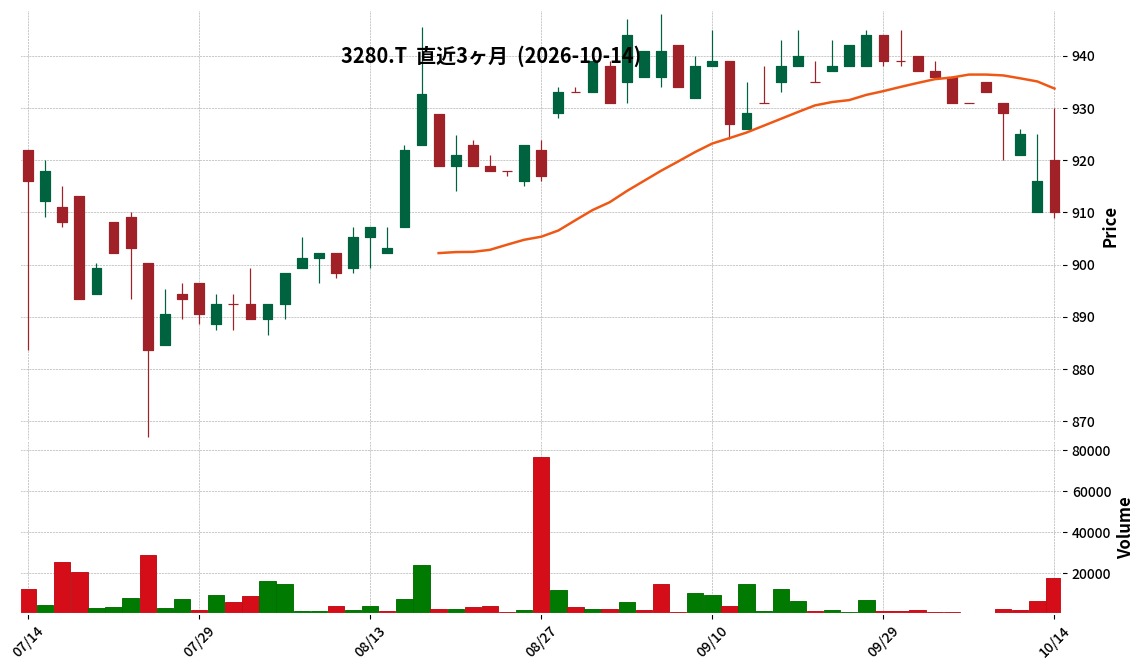
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社エストラストは、2027年2月期第2四半期(中間期:2026年3月1日~2026年8月31日)の連結業績を発表しました。
- 連結売上高は6,133百万円で、前年中間期比58.3%の減少となりました。
- 連結営業利益は93百万円で、前年中間期比93.9%の減少を記録しました。
- 連結経常損益は25百万円の損失(前年中間期は1,511百万円の利益)、親会社株主に帰属する中間純損益は19百万円の損失(前年中間期は1,046百万円の利益)となりました。
- 1株当たり中間純損益は△3.24円です。
- 年間配当金予想は第2四半期末17.00円、期末17.00円の合計34.00円で、直近の公表予想からの修正はありません。
- 通期の連結業績予想についても、売上高21,000百万円、営業利益1,600百万円、経常利益1,400百万円、親会社株主に帰属する当期純利益1,000百万円、1株当たり当期純利益164.19円で修正はありません。
🤖 AI考察
当中間期では、主力の不動産分譲事業において分譲マンションの引渡戸数が大幅に減少したことが、売上高および利益の減少に大きく影響したと考えられます。一方、不動産賃貸事業とその他事業は増収増益を達成しており、ポートフォリオの多角化による一部セグメントの安定性がうかがえます。通期業績予想は維持されており、下期に主力事業の収益回復を見込んでいる可能性があります。
3377|バイク王
409.0
▲ +0.74%
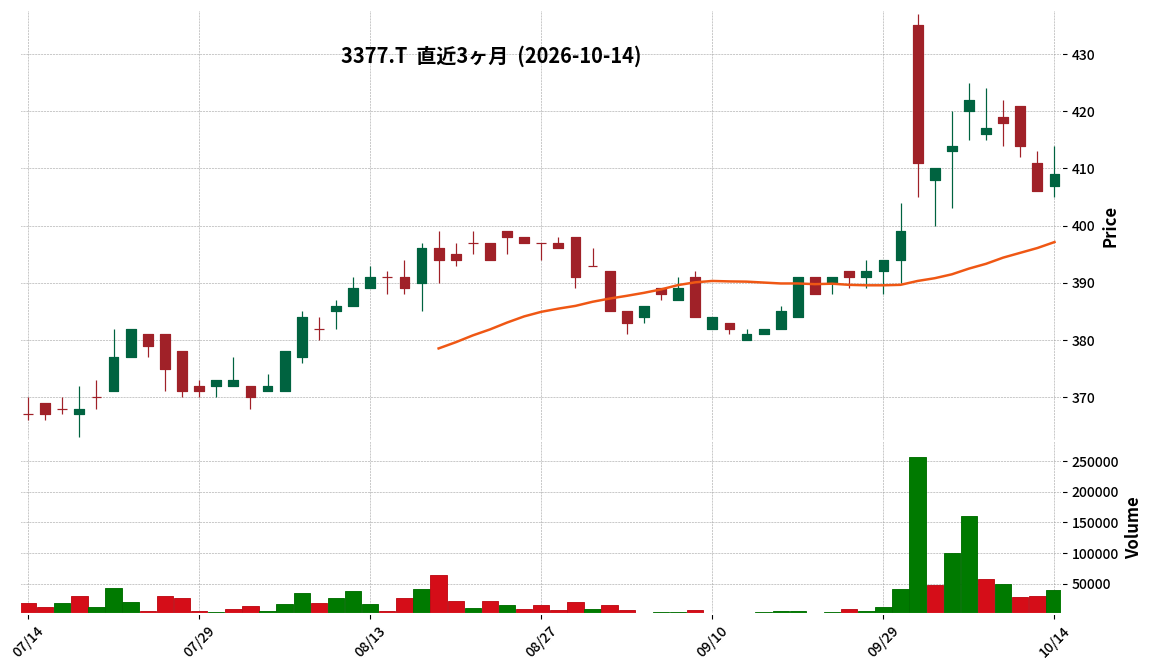
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社バイク王&カンパニーは、2026年10月14日開催の取締役会において、株主優待制度の変更を決議した。
- 変更前の優待は、100株以上の保有株主に対し、126cc以上のバイク購入に利用できる3万円割引券と、メンテナンスパックに利用できる1万円割引券を提供していた(後者のみの利用は不可)。
- 変更後の優待は、保有株式数に応じて「選べる電子ギフト」を付与する。500株以上1,000株未満で3,000円分、1,000株以上で10,000円分となる。
- デジタルギフトは、PayPayマネーライト、Amazonギフトカード、QUOカードPayなど複数から選択可能で、デジタルギフトサービス「デジコ」を経由して提供される。
- 今回の変更は、2026年11月30日現在の株主名簿に記録された500株以上を保有する株主から適用される。
🤖 AI考察
バイク王の株主優待制度変更は、利用対象を従来のバイク購入者から、より広範な株主層へ拡大する意図がうかがえます。デジタルギフトへの変更により、優待の利便性向上や選択肢の拡充が期待され、これが株主層の拡大や中長期的な企業価値向上に寄与する可能性を秘めていると考えられます。また、優待を受けるための最低保有株式数が100株から500株に引き上げられ、優待内容が保有株式数に応じて段階的に設定された点は、大口株主への還元強化を目指す動きと解釈することもできるでしょう。
3384|アークコア
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アークコアは、2027年2月期第2四半期(中間期)の連結業績を発表しました。
- 当中間期の売上高は42億88百万円(前年同期比7.5%増)、営業利益は3億83百万円(同8.4%増)、経常利益は3億81百万円(同8.4%増)、中間純利益は2億55百万円(同8.1%増)となりました。
- セグメント別では、バイク事業の売上高は40億16百万円(前年同期比7.7%増)、セグメント利益は3億68百万円(同21.8%増)でした。
- フィットネス事業の売上高は2億56百万円(前年同期比1.6%減)、セグメント利益は41百万円(同18.3%減)でした。
- 2026年4月に吸収合併した株式会社プロトノーツによるIT事業を開始し、売上高15百万円、セグメント損失27百万円を計上しました。
- 2027年2月期の通期業績予想は、売上高65億89百万円、営業利益2億39百万円、経常利益2億31百万円、当期純利益1億60百万円で、直近公表値からの修正はありませんでした。
🤖 AI考察
アークコアの2027年2月期第2四半期決算は、売上高・各利益段階で前年同期比増を達成し、堅調な推移を示しています。特にバイク事業が業績を牽引している点、そしてIT事業が新たに加わったことで事業構造に変化が見られる点は、今後の同社の事業ポートフォリオを考察する上で注目されるでしょう。通期予想は据え置かれているため、今後のバイク事業の動向や新規IT事業の進捗が、期末に向けてどのように影響するかを注視することが重要と考えられます。
3560|ほぼ日
5100.0
▼ -1.16%
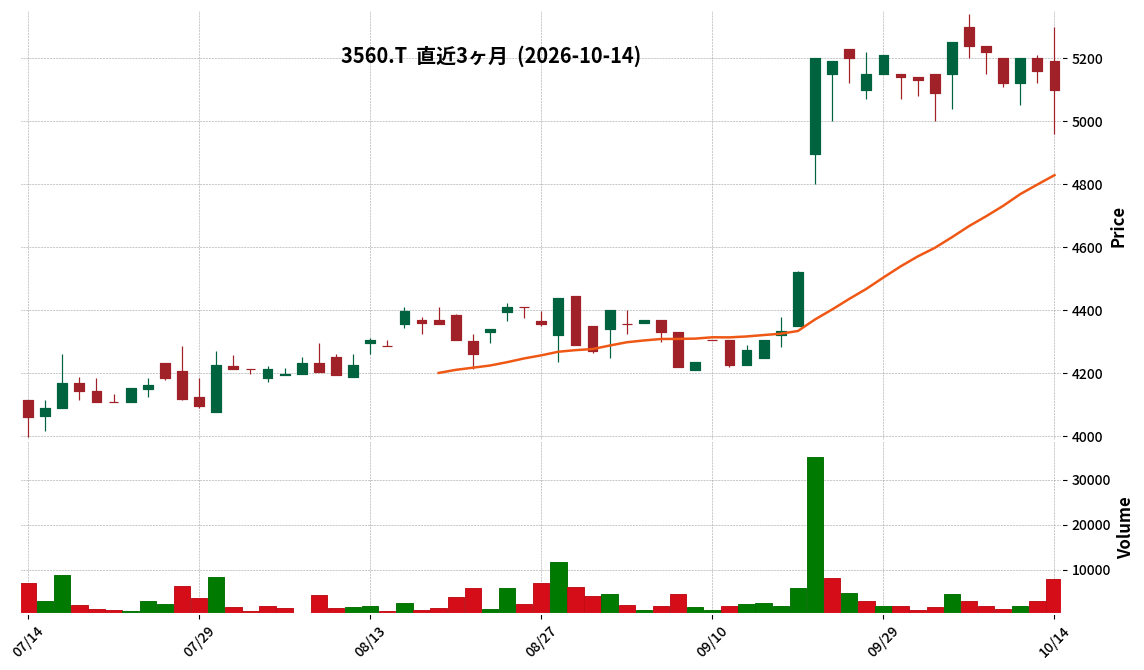
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ほぼ日は、2026年10月14日開催の取締役会において、2026年8月31日を基準日とする剰余金の配当(増配)を決議しました。
- 2026年8月期の1株当たり期末配当金は、直近の配当予想(2025年10月10日公表)の90円から10円増額し、100円00銭となります。
- これにより、2026年8月期の年間配当金は1株当たり100円00銭となります。
- 配当金総額は232百万円であり、効力発生日は2026年11月28日です。
- 今回の増配は、親会社株主に帰属する当期純利益が好調な結果となったこと、および財務状況等を総合的に勘案したものです。
🤖 AI考察
今回の増配は、同社の業績好調を背景とした株主還元策の一環と考えられます。2025年8月期の年間配当金が90円であったことから、前期比で10円の増額となり、投資家にとってはポジティブな材料と捉えられる可能性があります。長期的な安定経営を目指すという基本方針に基づいた判断であり、今後の業績推移とともに配当政策の継続性も注目されるポイントです。
3562|No.1
1700.0
▼ -3.19%
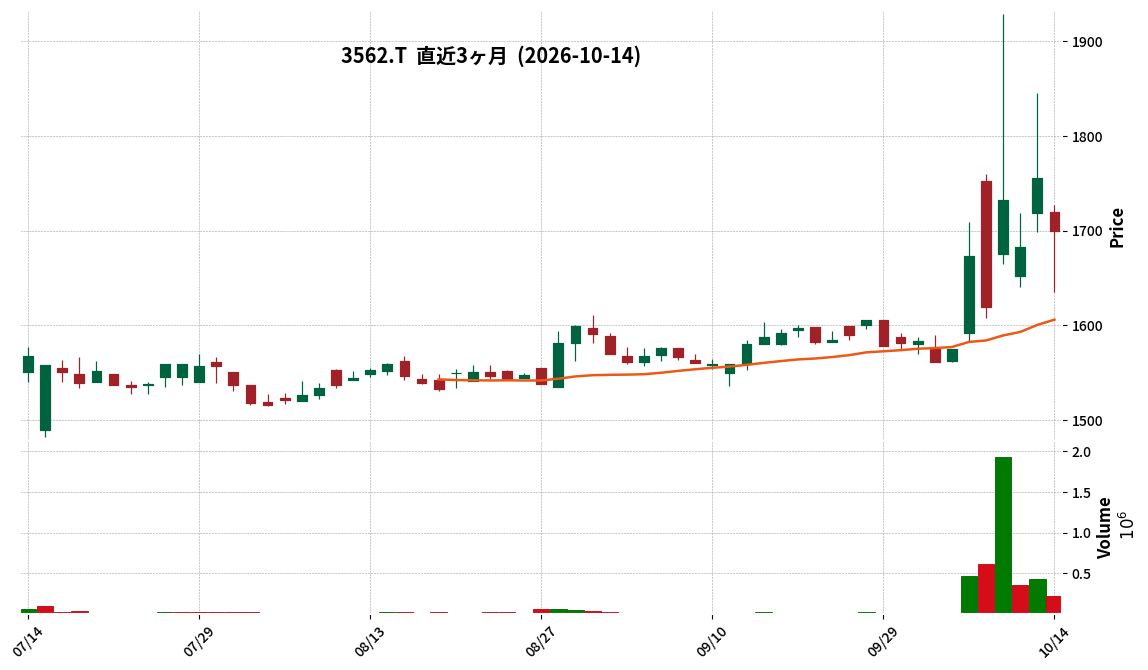
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(中間期)の連結売上高は9,801百万円となり、前年中間期比で28.0%増加しました。
- 同期間の連結営業利益は571百万円(前年中間期比3.2%減)、連結経常利益は534百万円(前年中間期比19.1%減)、親会社株主に帰属する中間純利益は304百万円(前年中間期比6.3%減)となりました。
- 1株当たり中間純利益は45.67円でした。
- 2027年2月期の中間配当は1株当たり39.50円と発表されました。
- 通期の連結業績予想は、売上高21,200百万円、営業利益1,650百万円、経常利益1,590百万円、親会社株主に帰属する当期純利益1,000百万円で、直近に公表されている業績予想からの修正はありません。
🤖 AI考察
No.1の2027年2月期第2四半期決算では、売上高が前年中間期から大幅に増加した一方で、利益は減益となりました。これは、主力である情報セキュリティ機器などの販売が順調に推移したものの、経営資源への投資や販売費用等が増加したことによるものと考えられます。通期業績予想は据え置かれており、今後の事業展開と利益構造の推移が注目されるでしょう。
3608|TSI HD
1208.0
▼ -0.58%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ワールドと株式会社TSIホールディングスは、2027年3月1日(予定)をもって、共同株式移転により共同持株会社「株式会社インフィニティ・ユナイテッド」(英文名:INFINITY UNITED Inc.)を設立し、経営統合することに合意しました。
- 本経営統合は、両社の取締役会決議に基づき、本日付で経営統合契約および株式移転計画を共同で作成・締結しています。
- 経営統合の背景として、国内ファッション市場の過当競争と産業最適化の機会、顧客の変化と新たなクリエイティブの可能性、従来のファッションビジネスモデルの限界と新たなビジネスモデルへの転換の必要性を挙げています。
- 目的として、「ファッション産業に『第3極』を確立し、新たな価値創造産業を生む」ことを掲げています。
- 本経営統合により、事業インフラでのスケールメリットの追求、相互のノウハウやリソースの一体的運用による潜在成長余力の実現などの相乗効果を見込んでいます。
🤖 AI考察
本経営統合は、国内アパレル大手同士による規模の拡大と事業インフラの効率化を狙うものと考えられます。両社のブランドポートフォリオが重複が少ないことから、相互補完によるシナジー創出への期待が持たれるでしょう。既存のビジネスモデルからの転換を図り、循環型ビジネスモデルを志向する点も、今後のファッション産業の動向を占う上で注目されるポイントとなり得ます。
3612|ワールド
1571.0
▼ -0.57%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ワールドと株式会社TSIホールディングスは、2026年10月14日、経営統合に関する契約を締結しました。
- 両社は共同株式移転により、2027年3月1日(予定)に完全親会社となる共同持株会社「株式会社インフィニティ・ユナイテッド(英文名:INFINITY UNITED Inc.)」を設立します。
- 本経営統合は、両社の取締役会で決議され、両社の株主総会の承認および関係当局の承認を前提としています。
- 本経営統合の目的は、「ファッション産業に『第3極』を確立し、新たな価値創造産業を生む」とされています。
- 両社は、事業インフラでのスケールメリットの追求や、相互のノウハウ・リソースの一体的運用による潜在成長余力の実現などの相乗効果を見込んでいます。
🤖 AI考察
今回の経営統合は、国内ファッション市場の過当競争や産業最適化の機会、顧客の変化への対応、そしてサステナビリティへの対応といった共通認識に基づいています。両社の重複が少ない事業ポートフォリオとそれぞれの強みを生かすことで、スケールメリットの追求や新たなクリエイティヴの創出が期待されます。統合により、情報システムや物流などの事業インフラの共通化、顧客情報の統合によるデジタルマーケティングの拡充などが進められる可能性があります。
3760|ケイブ
743.0
▲ +3.05%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ケイブは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の決算補足資料を発表しました。
- 同第1四半期の売上高は26億87百万円(前年同期比+2.3%)となりました。
- 営業利益は5億55百万円(前年同期は5億65百万円の営業損失)と黒字転換し、第1四半期としては過去最高額を記録しました。
- 経常利益は9億8百万円(前年同期は3億93百万円の経常損失)、親会社株主に帰属する四半期純利益は6億59百万円(前年同期は2億85百万円の四半期純損失)と、それぞれ黒字転換しました。
- 通期業績予想に対する進捗率は、売上高25.6%、営業利益38.3%、経常利益58.6%、親会社株主に帰属する四半期純利益55.0%です。
- 同社は、ゲーム消費需要により通期では第1四半期の売上高が最も小さくなる季節性があると説明しています。
- 2年以内に営業利益20億円超を短期財務目標として掲げています。
- 投資家との対話を強化するため、年間12回以上のIRメディア露出計画を発表しました。
🤖 AI考察
ケイブの2027年5月期第1四半期決算は、売上高の微増に留まるものの、営業利益が過去最高を記録し、大幅な黒字転換を果たした点が注目されます。これは、大型IPとのコラボ施策やキャンペーンの奏功に加え、固定費削減や外部課金決済割合の増加が寄与したと考えられます。また、通期業績予想に対して営業利益が38.3%と順調に進捗している点は、今後の収益性への期待を高める可能性があります。
3922|PRTIMES
2131.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社PRTIMESは、2026年10月14日開催の取締役会において、資本配分・配当方針の変更を決議しました。
- 普通配当のDOE(株主資本配当率)基準をこれまでの2%以上から9%以上へ引き上げ、累進配当を原則とします。
- 2027年2月期の年間配当予想を、前回予想(2026年4月13日発表)の16円80銭から74円30銭へ修正(増配)しました。
- 2028年2月期からは中間配当を導入し、年間配当回数を年1回から年2回へ変更します。
- 2026年度から2030年度までのM&A・戦略投資枠を45億円に設定し、期間終了時の未使用額の50%以上を原則として特別配当で還元する方針を策定しました。
🤖 AI考察
今回の発表は、PRTIMESが従来の配当方針を大幅に見直し、株主還元へのコミットメントを強化したことを示唆しています。DOE基準の大幅な引き上げと累進配当の原則化は、安定的な株主還元を目指す姿勢の表れと捉えることができます。また、M&A・戦略投資枠の設定と未使用額の特別配当還元方針は、成長投資と株主還元を両立させようとする意図がうかがえ、資本効率を意識した経営が強調されていると考えられます。
3977|A-フュージョン
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- A-フュージョンは、2027年2月期第2四半期(中間期)決算において、売上高904百万円を計上し、前年同期比28.0%増となりました。
- 同期間の営業利益は122百万円、経常利益は122百万円、中間純利益は106百万円となり、前年同期の営業損失42百万円、経常損失43百万円、中間純損失44百万円から黒字に転換しました。
- 1株当たり中間純利益は73円78銭を記録しました。
- 財政状態では、総資産が813百万円(前年同期比18.3%増)、純資産が465百万円(同28.1%増)、自己資本比率が57.2%となりました。
- 2027年2月期の通期業績予想および配当予想については、直近公表値からの修正はありません。
🤖 AI考察
A-フュージョンの2027年2月期第2四半期決算は、売上高の大幅な増加と各利益段階での黒字転換が注目されます。これは、中期経営計画「Rising2028」に基づくストック型ビジネスへの転換や生産性向上施策が奏功した結果と考えられます。特に、営業利益が前年同期の損失から大幅な黒字に転換した点は、企業の収益構造改善を示唆するものと見られます。
418A|ウリドキ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ウリドキ株式会社は2026年10月14日、2026年11月期第3四半期決算短信(非連結)を発表しました。
- 2026年11月期第3四半期累計期間(2025年12月1日~2026年8月31日)の営業収益は1,913百万円(前年同期比79.2%増)でした。
- 同期間の営業利益は402百万円(前年同期比222.5%増)、経常利益は402百万円(前年同期比147.7%増)、四半期純利益は278百万円(前年同期比69.7%増)を計上しました。
- 1株当たり四半期純利益は63.38円、潜在株式調整後1株当たり四半期純利益は57.85円でした(2025年12月1日付の株式分割を考慮)。
- 2026年11月期通期の業績予想(2026年7月15日公表)に変更はありません。
🤖 AI考察
今回の決算発表は、前年同期と比較して大幅な増収増益を達成しており、特に営業利益の伸びが顕著である点が注目されます。これは、C2B買取プラットフォームサービス「ウリドキ」への事業投資継続と、リユース市場の拡大及び高単価商材の取引拡大が背景にあると考えられます。通期業績予想が据え置かれたことは、会社側がこれまでの進捗を計画通りと認識しているという見方もできます。
4317|レイ
601.0
▼ -1.15%
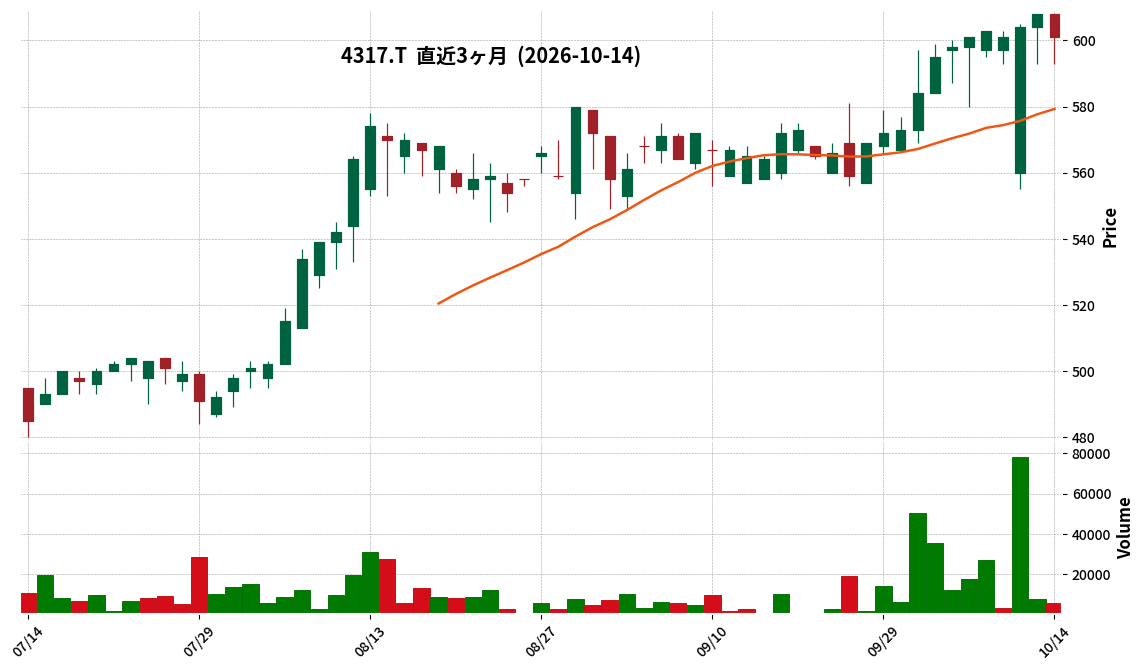
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社レイは、令和9年2月期第2四半期(中間期:令和8年3月1日~令和8年8月31日)の連結決算を発表しました。
- 売上高は6,711百万円(前年中間期比14.8%増)となりました。
- 営業利益は546百万円(同22.9%減)、経常利益は637百万円(同18.1%減)、親会社株主に帰属する中間純利益は436百万円(同20.4%減)を計上しました。
- セグメント別では、広告ソリューション事業の売上高が3,059百万円(同21.0%増)に対し営業利益は82百万円(同59.7%減)、テクニカルソリューション事業の売上高は3,651百万円(同10.1%増)に対し営業利益は804百万円(同2.5%減)となりました。
- 令和9年2月期の通期連結業績予想は、売上高13,500百万円、営業利益1,200百万円、経常利益1,300百万円、親会社株主に帰属する当期純利益950百万円で、直近公表値からの修正はありません。
🤖 AI考察
今回の発表では、売上高は前年同期比で増加したものの、各利益項目は減少した点が注目されます。特に広告ソリューション事業では、大型案件の計上による売上増と同時に、将来の事業拡大に向けた人件費の先行投資が利益を圧迫したと説明されており、今後の投資効果が注目されるポイントと考えられます。テクニカルソリューション事業は堅調に推移している一方で、連結全体の利益減少をどのように補っていくか、通期業績予想との整合性について今後も注視が必要となるでしょう。
434A|P-LOOPLACE
930.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社LOOPLACEは2026年10月14日、2027年2月期中間決算(2026年3月1日~2026年8月31日)を発表しました。
- 当中間期の売上高は1,615百万円(前年同期比25.7%減)でした。
- 営業利益は153百万円(前年同期比54.7%減)、経常利益は114百万円(前年同期比64.4%減)、中間純利益は74百万円(前年同期比64.7%減)となりました。
- 1株当たり中間純利益は74.94円でした。
- 2027年2月期通期の業績予想は、売上高3,428百万円(前期比23.1%増)、当期純利益73百万円(前期比54.7%減)で据え置かれています。
🤖 AI考察
中間決算では前年同期と比較して主要な利益項目で減益となりましたが、これは不動産ソリューション事業における大型再生プロジェクトの売却完了による反動減が要因として説明されています。同社は中長期的な成長基盤強化のため、既存物件のバリューアップや新規物件の仕入れに注力しており、次期以降の売却による収益化を目指していることが言及されています。通期業績予想が据え置かれていることから、下半期での収益改善を見込んでいる可能性があります。
4372|G-ユミルリンク
1304.0
▲ +0.00%
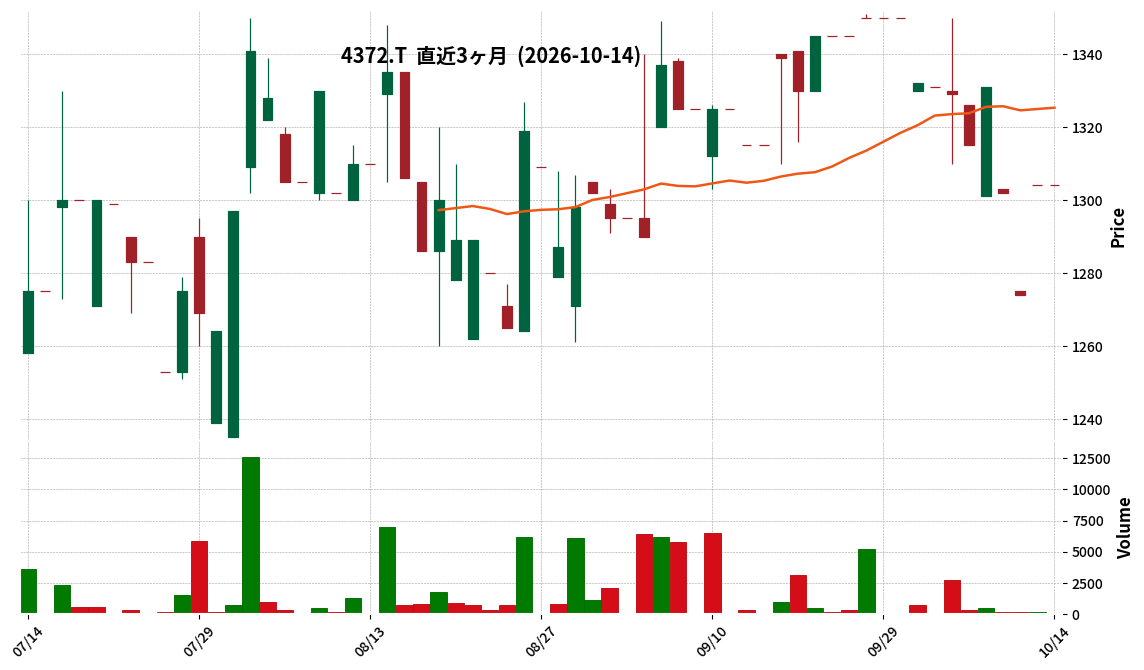
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ユミルリンクは2026年10月14日開催の取締役会で、コク-株式会社との資本業務提携(本提携)を含む投資契約の締結を決議した。
- 本提携の目的は、G-ユミルリンクが今後提供予定の法人向けマーケティングオートメーション(MA)ツールの日本全国の中堅・中小企業(SMB)への普及を加速させることである。
- G-ユミルリンクは、コク-社が実施するシリーズD資金調達の一環として、同社のD種種類株式31,645株を99,998,200円で取得した(保有比率2.1%)。
- コク-社の事業内容は「人財×デジタル事業」であり、特に地域金融機関と連携したSMBのDX支援を強みとしている。
- 本提携が2026年12月期の業績に与える影響は軽微であると見込まれているが、中長期的な企業価値の向上に資するとされている。
🤖 AI考察
今回の提携は、G-ユミルリンクがSMB市場に特化したMAツールの展開を目指す上で、コク-社の持つ地域に根ざしたDX支援の実績と顧客基盤を戦略的に活用する意図がうかがえます。9,999万8,200円の出資は、将来の上場を見据えたコク-社の成長資金確保と、G-ユミルリンク側の拠点資金の安全性確保という双方の思惑が一致した結果と解釈できるでしょう。中長期的な視点での企業価値向上への寄与が期待されており、今後のMAツールの具体的な展開や市場での浸透度合いが注目されます。
2901|ウェルディッシュ
128.0
▲ +0.00%
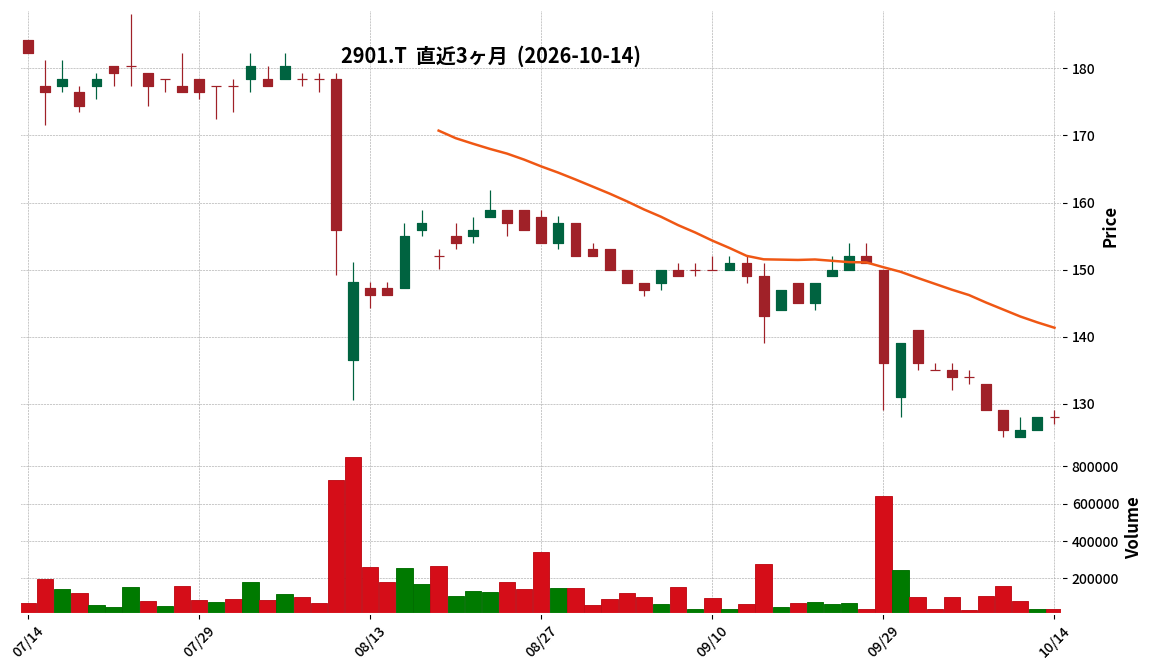
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ウェルディッシュは、2026年8月期決算短信の開示が、期末後50日を超える見込みであることを2026年10月14日に発表しました。
- 当初は2026年10月15日に開示を予定していました。
- 遅延の理由は、2026年7月14日付で公表された会計監査人の退任による第3四半期決算短信の未開示、独立調査委員会の調査報告書を受けた過年度及び当事業年度の会計処理等の確認・検証、2026年9月21日付で選任された一時会計監査人「監査法人アリア」による監査手続きに時間を要しているためです。
- 今後の見通しとして、第3四半期決算短信の速やかな開示、独立調査委員会の調査報告書を踏まえた過年度決算の訂正を予定しています。
- 第3四半期決算短信、2026年8月期決算短信の具体的な開示予定日、過年度決算の訂正内容および訂正時期は現時点では未定です。
🤖 AI考察
今回の発表は、ウェルディッシュが過去に公表した複数のIR情報、特に会計監査人の交代や独立調査委員会の設置といった一連の事象と関連していると考えられます。決算短信の開示遅延は、企業が直面している会計処理上の課題の継続を示唆しており、投資家にとっては今後の透明性確保に向けた企業の対応が注目されるポイントとなります。特に、過年度決算の訂正が予定されている点や、具体的な開示時期が未定である状況は、今後の情報開示に影響を与える可能性があります。
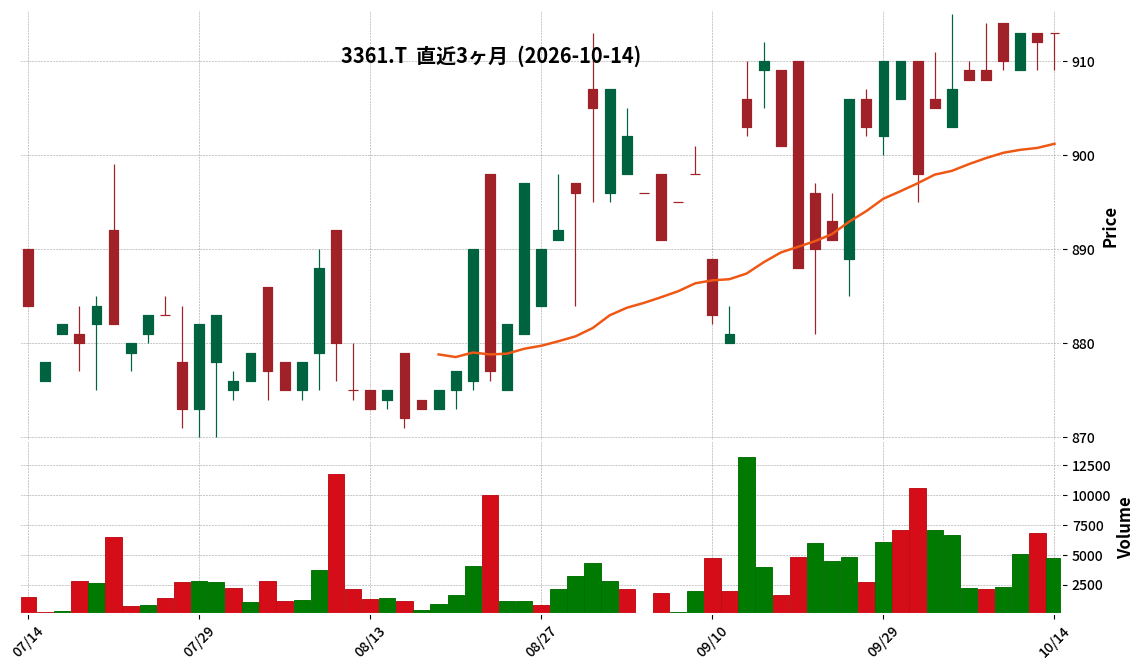
3361|トーエル
913.0
▲ +0.11%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社トーエルは、2026年10月14日開催の取締役会において、株式会社A-worksの全株式を取得し子会社化することを決議しました。
- 株式会社A-worksは、住宅のリフォーム工事、原状回復工事、入居中の修繕工事などを事業内容とする、埼玉県さいたま市見沼区に所在する企業です。
- 株式取得の理由は、リフォーム事業および原状回復事業における新たな事業基盤を確立し、サービス拡充を図ることとされています。
- 取得株式数は100株で、異動後の議決権所有割合は100%となります。
- 取得価額は非開示とされていますが、適時開示基準には該当しないと公表されています。
- 株式譲渡実行日は2026年11月2日(予定)です。
- 本株式取得によるトーエルの連結業績への影響は軽微であると見込まれています。
🤖 AI考察
トーエルは、リフォームおよび原状回復事業の強化を目的とした子会社化を通じて、事業ポートフォリオの拡大とサービス提供能力の向上が期待されます。A-worksの直近3期における売上高・利益の成長トレンドは、事業拡大への寄与が考えられます。連結業績への影響は現時点では軽微とされていますが、中長期的なシナジー効果や事業規模の拡大に注目が集まるかもしれません。
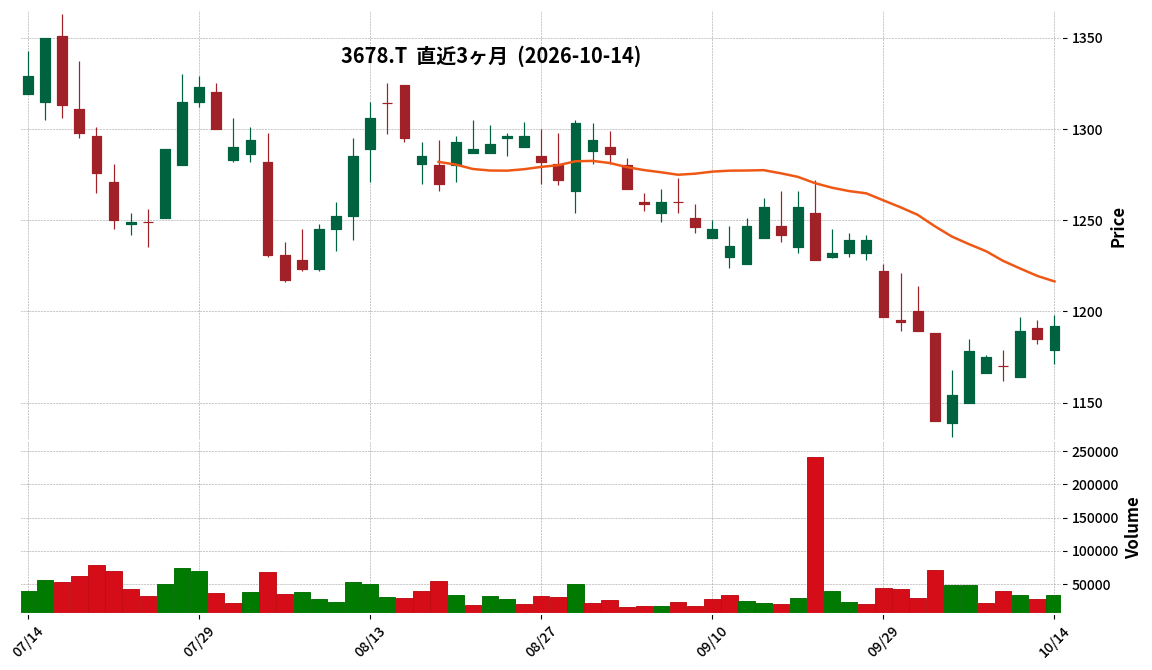
3678|メディアドゥ
1192.0
▲ +0.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社メディアドゥは、2027年2月期通期連結業績予想および配当予想を上方修正しました。
- 親会社株主に帰属する当期純利益は、前回予想の12.0億円から15.6億円増額し、27.6億円(増減率130.0%)に修正されました。
- この修正は、連結子会社Quality Solutions, Inc.、NetGalley, LLC及びその傘下子会社3社の全株式及び全持分譲渡に伴う子会社株式売却益(特別利益)15.6億円の計上見込みによるものです。
- 売上高、営業利益、経常利益については、最近の業績動向を踏まえ、前回発表からの変更はありません。
- 期末配当予想は、前回予想の1株当たり40円から15円増配し、55円に修正されました。
- これにより、2027年2月期の総還元性向は30.3%となる見込みです。
🤖 AI考察
今回の業績上方修正は、子会社譲渡による特別利益が純利益を大きく押し上げる形となり、事業構造の再編が財務に与える影響が注目されます。また、配当予想の増額は、総還元性向30%以上を念頭に置いた利益還元方針に基づいたものであり、株主還元への意識の高さが示唆されると見られます。売上高、営業利益、経常利益に変更がないことから、本業の収益動向については今後の発表が引き続き注目されるところと考えられます。
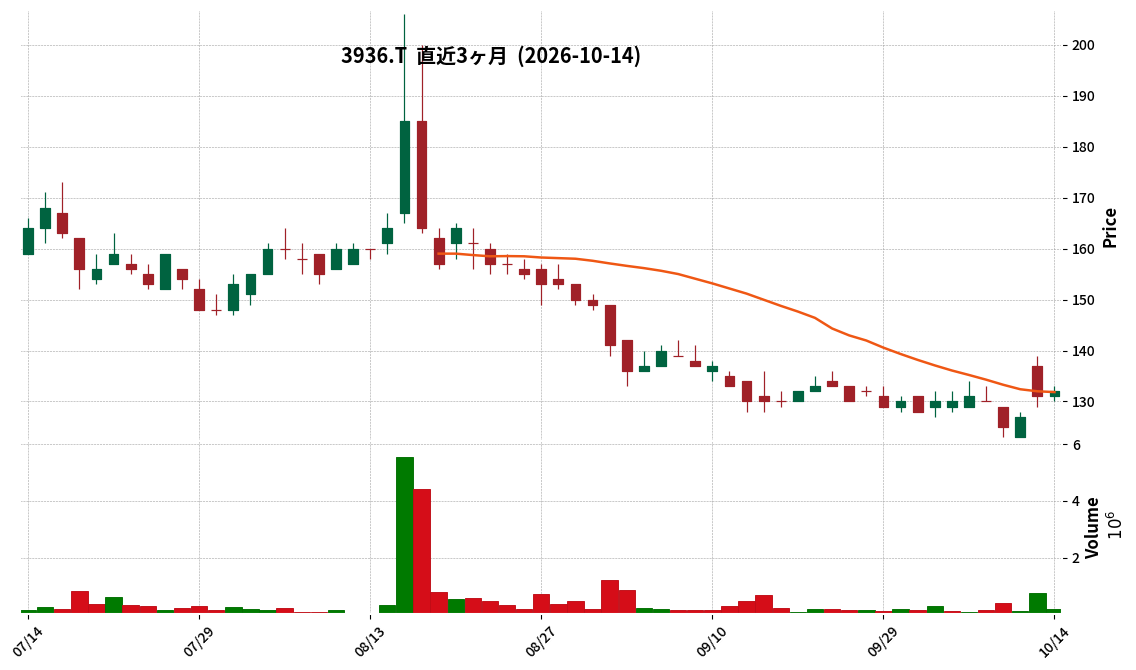
3936|G-グローバルウェイ
132.0
▲ +0.76%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社グローバルウェイは、2026年10月14日開催の取締役会で、LHit株式会社の株式を取得し子会社化することを決議しました。
- 取得株式数は299株で、LHit株式会社の発行済株式総数333株に対する所有割合は89.8%となります。
- 取得価額はLHit株式会社の普通株式75百万円(1株当たり250,836円)です。
- LHit株式会社は、ローコード・ノーコード型BIツールを活用したデータ分析コンサルティングおよびデータ分析人材の育成事業を手掛けています。
- 本株式取得に伴う2027年3月期の当社連結業績への影響は軽微とされています。
🤖 AI考察
今回のLHit株式会社の子会社化は、G-グローバルウェイが中核事業と位置付けるデジタル・ソリューション事業の強化に資する動きと考えられます。LHitのデータ分析・BIに関する専門性をグループに取り込むことで、DX支援におけるサービス提供領域の拡大と、データ分析人材の内製化加速が期待される可能性があります。既存顧客基盤の相互活用によるクロスセル効果が収益力向上に寄与するかもしれません。
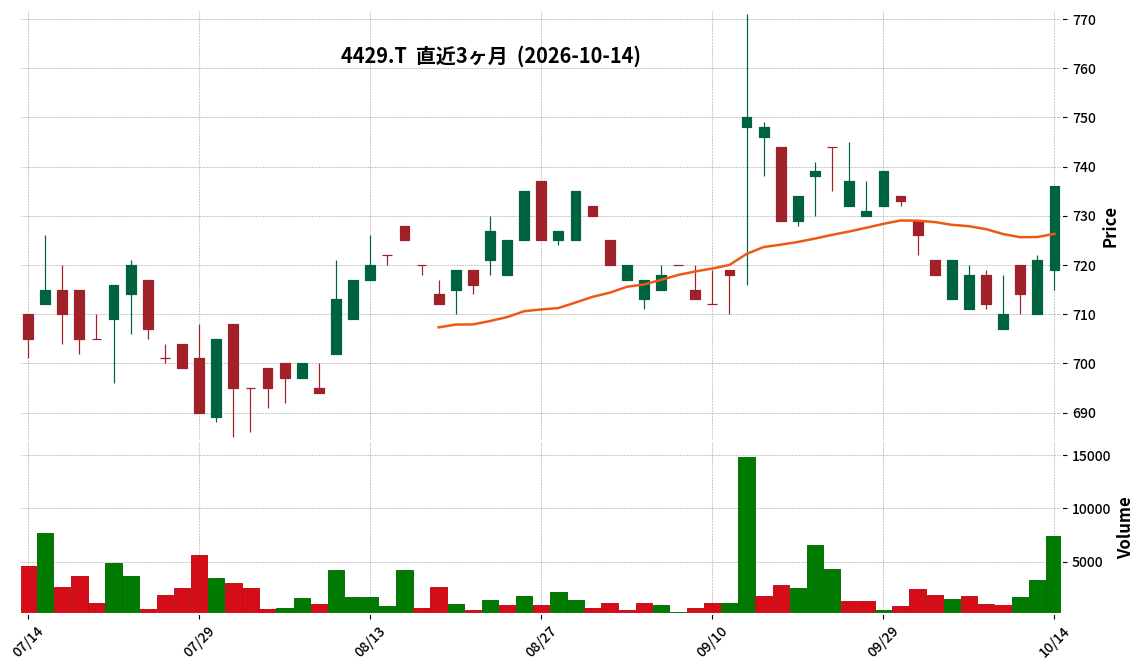
4429|G-リックソフト
736.0
▲ +2.08%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-リックソフトは2026年10月14日開催の取締役会において、2027年2月期の通期連結業績予想を上方修正した。
- 連結営業利益は前回発表予想の200百万円から今回修正予想の340百万円へ、69.5%(139百万円)増加する見込み。
- 連結経常利益は200百万円から345百万円へ、71.9%(144百万円)増加する見込み。
- 親会社株主に帰属する当期純利益は160百万円から258百万円へ、61.8%(98百万円)増加する見込み。
- 売上高は前回発表予想の12,195百万円から変更なし。
- 修正の理由として、構造改革に伴う組織体制の適正化およびAI活用による業務効率化が進展し、人件費および採用費が期初計画を下回る見込みであることが挙げられている。
🤖 AI考察
今回の業績予想上方修正は、売上高の変更がない中で利益項目が大幅に引き上げられた点が注目されます。これは、構造改革とAI活用によるコスト効率改善が、企業の収益構造に好影響を与えている可能性を示唆していると考えられます。特に、人件費と採用費の抑制が利益増加の主要因とされており、効率的な経営体制への転換が評価される可能性があります。
457A|P-ルリアン
4130.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-ルリアンの2026年8月期(2025年9月1日~2026年8月31日)の営業収益は1,503百万円(前期比16.4%増)を記録しました。
- 同期間の営業利益は78百万円(前期比22.8%増)、経常利益は73百万円(前期比13.2%増)、当期純利益は48百万円(前期比6.3%増)となりました。
- 主力事業である相続サポートの営業収益は1,474,921千円(前期比17.2%増)となり、終活を中心とするライフサポートは9,763千円(前期比48.1%減)でした。
- 2026年8月期末の総資産は746百万円、純資産は319百万円、自己資本比率は42.8%です。
- 2027年8月期の業績予想として、営業収益1,734百万円(前期比15.3%増)、営業利益130百万円(前期比65.9%増)、当期純利益85百万円(前期比75.4%増)を見込んでいます。
🤖 AI考察
P-ルリアンの2026年8月期決算は、営業収益、各段階利益において前期比で増収増益を達成しました。特に主力である相続サポート事業が全体の成長を牽引したと考えられます。また、2027年8月期の業績予想では、大幅な増収増益を見込んでおり、今後の事業拡大への期待感を示す内容と解釈できるでしょう。
4668|明光ネット
742.0
▼ -1.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 明光ネットワークジャパンは2026年8月期(2025年9月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は260億37百万円(前期比4.9%増)でした。
- 連結営業利益は15億10百万円(前期比10.7%減)、連結経常利益は17億6百万円(前期比8.7%減)となりました。
- 親会社株主に帰属する当期純利益は8億42百万円(前期比51.3%減)でした。
- 年間配当金は前期比2円増の1株当たり29円(中間14円、期末15円)と決定されました。
- 2027年8月期の連結業績予想として、売上高270億円(3.7%増)、営業利益17億円(12.5%増)、親会社株主に帰属する当期純利益9億50百万円(12.8%増)が発表されました。
🤖 AI考察
売上高は増加しているものの、営業利益、経常利益、純利益が減少している点が注目されます。特に純利益の大幅な減少は、前期に発生した特異的な要因や、中期経営計画における投資期間という位置づけが影響している可能性が考えられます。配当は増配を維持しており、2027年8月期の業績予想では増収増益を見込んでいることから、今後の事業戦略の進捗が注視されるでしょう。
4829|日本エンタープライズ
103.0
▲ +0.98%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本エンタープライズは、2027年5月期第1四半期(2026年6月~2026年8月)の決算説明資料を2026年10月14日に発表しました。
- 連結売上高は993百万円となり、前年同四半期比で8.2%の減少となりました。
- 連結営業利益は▲40百万円、経常利益は▲17百万円、親会社株主に帰属する四半期純利益は▲22百万円を計上しました。
- 売上高の減少は、「コンテンツサービス」および「システム開発サービス」の減少が主な要因ですが、「ビジネスサポートサービス」は増加しました。
- 同社は、2026年12月1日からの持株会社体制への移行に向けた準備を進めており、日本エンタープライズ分割準備株式会社、交通情報サービス株式会社、株式会社NEパワーを新たに設立しています。
- 株式会社NEパワーは、株式会社鳴鳳堂エンジニアリングとの共同で系統用蓄電池事業に参入し、「ID売却」「建設・完成後売却」「自社保有・運営」の3つの手法で事業運営を目指します。
- 通期業績予想は変更されていません。
🤖 AI考察
日本エンタープライズの第1四半期決算は減収減益となりましたが、通期業績予想は据え置いています。これは、既存事業の変動を織り込みつつも、新たな収益源としての系統用蓄電池事業への参入や持株会社体制への移行といった戦略的取り組みに、今後の成長を期待しているという見方もできます。特に、新しいエネルギー事業は、長期的な事業ポートフォリオの変化に繋がる可能性があり、今後の進捗が注目されるポイントと考えられます。
5246|G-ELEMENTS
1030.0
▼ -3.38%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ELEMENTSは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結業績を発表しました。
- 連結売上高は4,329百万円で、前年同期比59.1%増となりました。
- EBITDAは995百万円(前年同期比353.8%増)、営業利益は457百万円(前年同期は136百万円の営業損失)、経常利益は413百万円(前年同期は179百万円の経常損失)、親会社株主に帰属する四半期純利益は410百万円(前年同期は622百万円の四半期純損失)を計上し、各利益項目で黒字転換しました。
- 総資産は6,974百万円、純資産は4,016百万円で、自己資本比率は52.1%です。
- 2026年11月期の通期連結業績予想が修正されており、売上高5,700百万円(対前期増減率46.3%増)、EBITDA1,200百万円(同343.3%増)、営業利益400百万円、経常利益300百万円、親会社株主に帰属する当期純利益300百万円、1株当たり当期純利益11.03円とされています。
🤖 AI考察
G-ELEMENTSは、売上高が大幅に増加し、各利益項目が黒字転換したことで、事業の成長が加速している可能性が考えられます。特にEBITDAの大幅な伸びは、収益性の改善を示唆していると捉えられるかもしれません。通期業績予想の上方修正は、今後の事業展開に対する会社の自信の表れと見ることもできます。
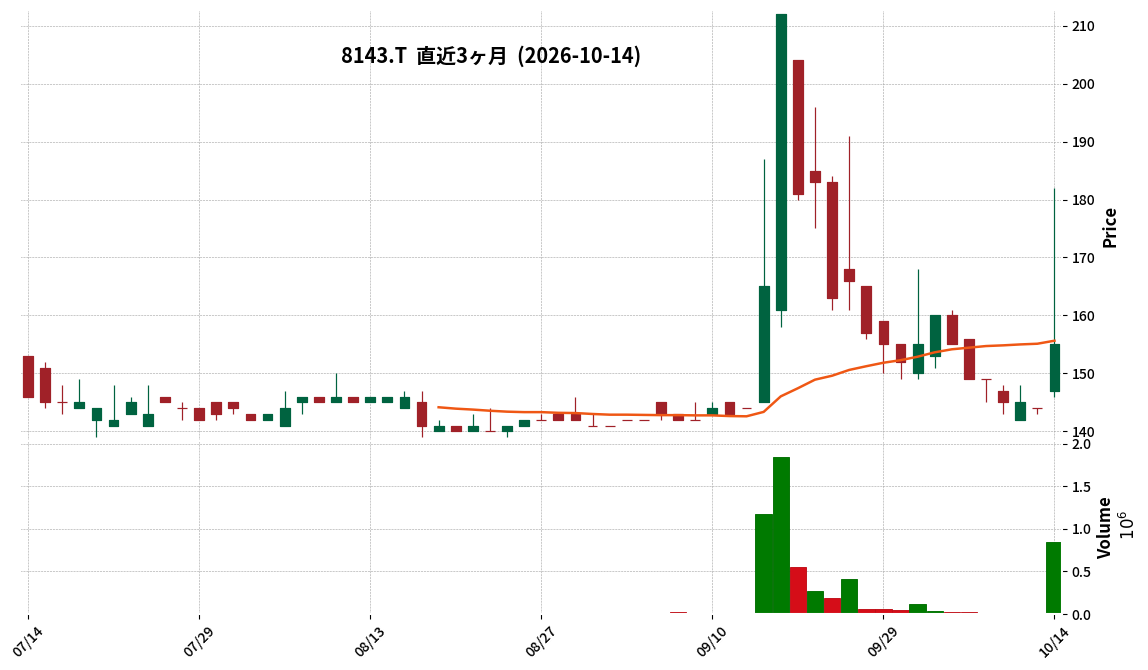
8143|ラピーヌ
155.0
▲ +7.64%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ラピーヌは、2027年2月期第2四半期(中間期)の連結業績を発表しました。
- 当中間期の売上高は8億51百万円(前年同期比7.3%減)となりました。
- 営業損益は1億76百万円の損失(前年同期は1億72百万円の損失)、経常損益は1億57百万円の損失(前年同期は1億61百万円の損失)を計上しました。
- 親会社株主に帰属する中間純損益は80百万円の損失(前年同期は1億65百万円の損失)となりました。
- 通期の連結業績予想は、売上高18億90百万円(対前期増減率0.9%増)、親会社株主に帰属する当期純利益は1億32百万円の損失と発表されました。
- 当中間期末の総資産は29億63百万円、純資産は7億01百万円、自己資本比率は23.7%でした。
🤖 AI考察
ラピーヌの2027年2月期第2四半期決算は、売上高が前年同期比で減少したものの、親会社株主に帰属する中間純損失は前年同期に比べ縮小しました。これは、販売費及び一般管理費の抑制などの経営努力が一定の効果を示している可能性が考えられます。また、通期売上高は前期比で増加する予想が維持されており、今後の事業回復に向けた動向が注目されるでしょう。
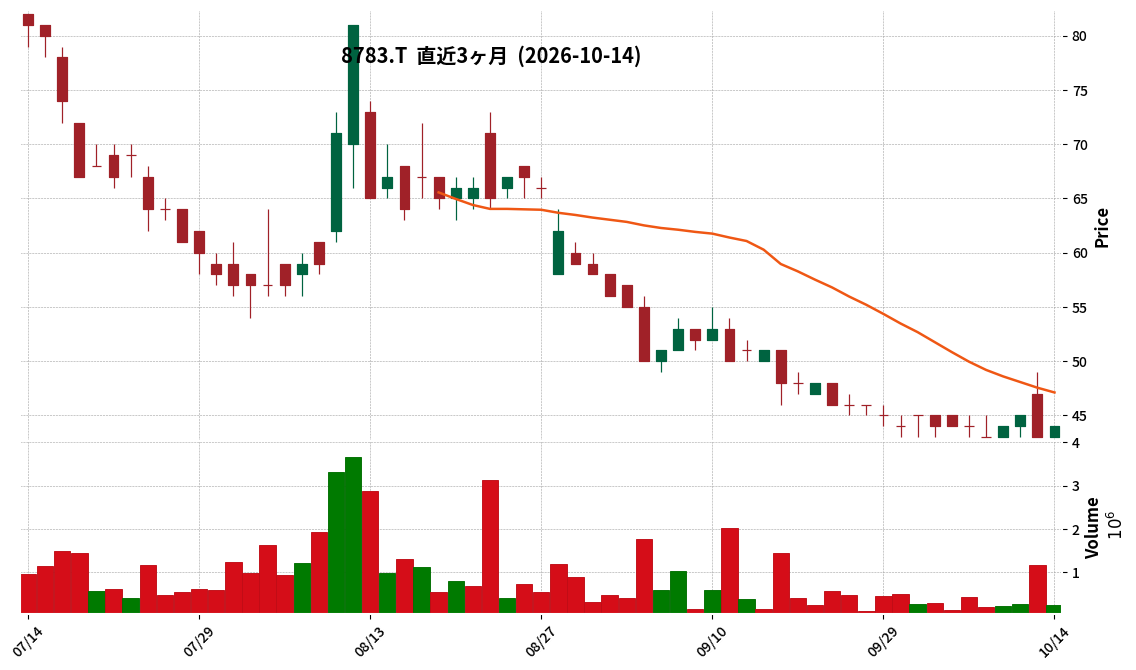
8783|abc
44.0
▲ +2.33%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- abcは、株主優待ポイント利用サービス「優待のいずみ」について、提携先での利用方法と2026年11月5日(予定)からの利用開始日を決定しました。
- 提携先での利用方法は、特典の種類に応じて「店舗で引換券を示す特典」と「お申し込み用コードを表示する特典」のいずれかとなります。
- 優待ポイント残高の確認および本サービスにおける利用履歴の確認は、提携先での利用開始にあわせて提供されますが、株主優待アプリの残高と本サービスの画面が連携する準備が整うことが条件です。
- 2026年10月1日(THANKS Map上は同月2日)以降、「株主のあかし」を受けた株主様からのご指名のみを受け付けており、その操作はWOWOOアプリ内で実施する方法に変更されています。
- 提携契約を締結した企業・店舗は本日現在なく、提携に向けて交渉を進めており、提携企業が決まり次第、本サービスのWebサイトに掲載されます。
🤖 AI考察
今回の発表は、abcの株主優待ポイントサービス「優待のいずみ」が具体的な利用フェーズへと進むことを示唆しています。利用方法が詳細に示されたことで、株主がサービスを利用する際のイメージが明確になったと考えられます。提携企業の獲得状況が今後のサービス展開における重要な要素となるため、進捗は注目に値するでしょう。
9334|アイビスHD
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アイビスホールディングスは、2026年10月14日に「(訂正)「名古屋証券取引所ネクスト市場及び福岡証券取引所Q-Board市場への上場に伴う当社決算情報等のお知らせ」の一部訂正に関するお知らせ」を開示しました。
- 訂正の理由は、2026年10月期第3四半期決算短信サマリー情報の一部に誤りがあったことが判明したためです。
- 訂正箇所は、2026年10月期第3四半期の連結業績(2025年11月1日~2026年7月31日)の「(2)連結財政状態」です。
- 訂正前は、2026年10月期第3四半期の総資産が957百万円、自己資本比率が24.0%でしたが、訂正後は総資産が945百万円、自己資本比率が24.3%に変更されました。
- 純資産については、訂正前後で229百万円と変更はありません。
- 本訂正に伴う添付資料の財務諸表数値への変更はないとされています。
🤖 AI考察
この訂正は、過去に発表された決算情報のサマリー部分における数値修正であり、特に連結財政状態における総資産と自己資本比率が対象となっています。純資産額自体に変更がないことから、財務健全性への直接的な影響は限定的であると考えられます。投資家は、今回の訂正が企業の実態に与える影響の有無を、今後の開示情報と合わせて継続的に確認することが重要であると言えるでしょう。
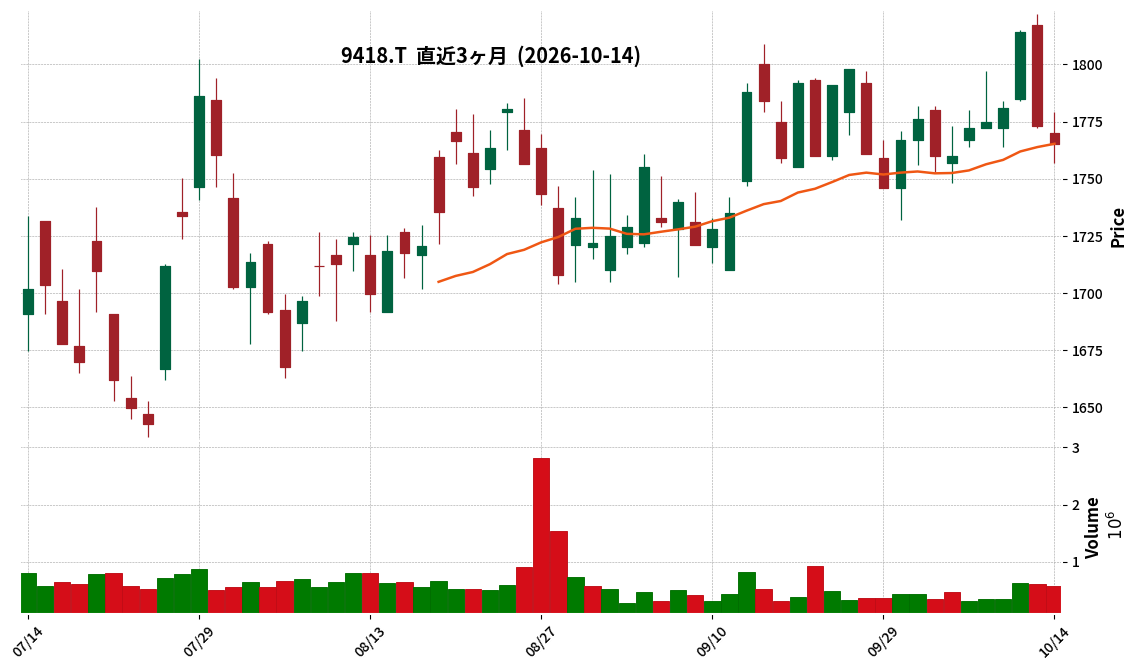
9418|U-NEXT
1765.0
▼ -0.45%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社U-NEXT HOLDINGSは、2026年8月期連結決算を発表しました。
- 連結売上高は469,957百万円となり、前期比20.4%の増加を記録しました。
- 連結営業利益は30,255百万円(前期比△4.2%)、連結経常利益は28,169百万円(前期比△8.8%)、親会社株主に帰属する当期純利益は14,959百万円(前期比△18.7%)となりました。
- 1株当たり当期純利益は82.93円(前期は101.99円)でした。
- 年間配当金は前期の15.50円から17.00円に増額されました。2027年8月期の年間配当予想は19.00円です。
- 2027年8月期の連結業績予想は、売上高524,000百万円(前期比11.5%増)、営業利益32,500百万円(前期比7.4%増)、親会社株主に帰属する当期純利益16,500百万円(前期比10.3%増)です。
- 期中に株式会社エクシングを連結範囲に新規で含めました。
🤖 AI考察
U-NEXT HOLDINGSの2026年8月期決算では、売上高は二桁成長を維持したものの、利益面では前年比で減少しました。これは、連結範囲にエクシングが加わったことによる事業規模の拡大と、それに伴うコスト構造の変化が影響していると考えられます。次期の業績予想では、売上高・利益ともに成長を見込んでいることから、新たな連結体制下での事業展開に注目が集まります。
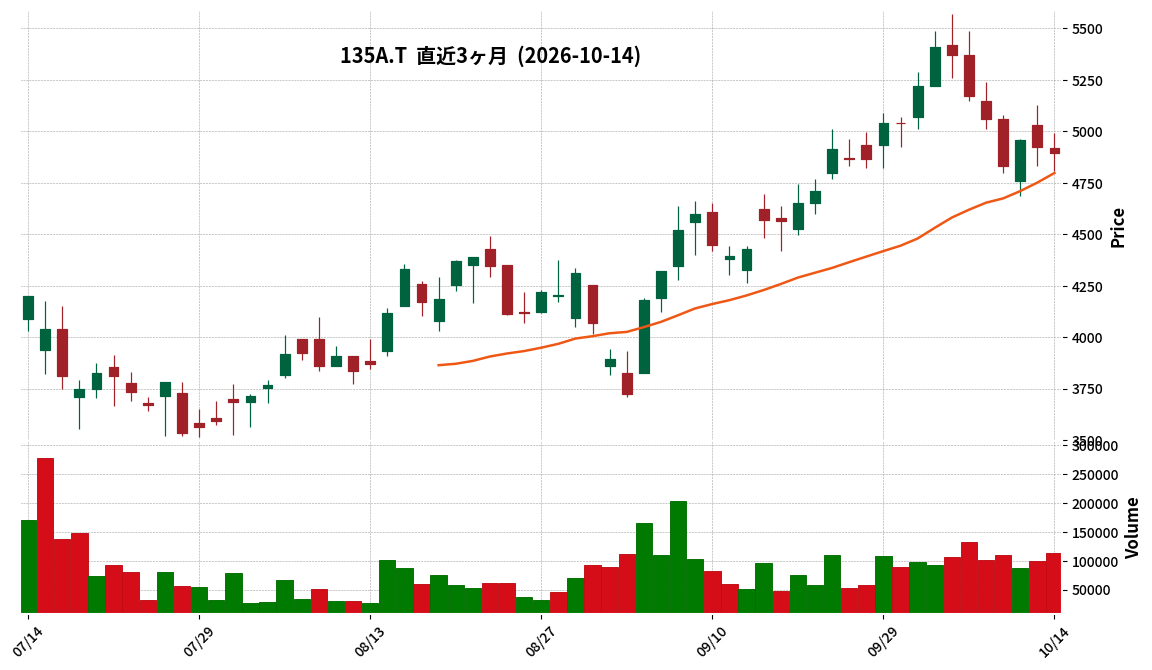
135A|G-VRAIN
4895.0
▼ -0.61%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-VRAINは2026年10月14日に2027年2月期第2四半期(中間期)決算(非連結)を発表しました。
- 当中間期の売上高は1,884百万円となり、前年同期比で80.0%増加しました。
- 営業利益は409百万円(前年同期比328.1%増)、経常利益は409百万円(同327.4%増)、中間純利益は267百万円(同336.2%増)を計上しました。
- 1株当たり中間純利益は26.06円、潜在株式調整後1株当たり中間純利益は25.94円でした。
- 2027年2月期の通期業績予想については、売上高4,823百万円(前期比47.1%増)、当期純利益972百万円(同49.2%増)の予想を維持し、直近公表値からの修正はありません。
🤖 AI考察
当中間期決算は、売上高および各利益において前年同期比で大幅な増加を記録し、特に利益面での成長が顕著であったことが示されました。製造業向けのAI画像検査システムやDXコンサルティングサービスが事業拡大に寄与したと説明されており、受注残高も1,308百万円と報告されていることから、今後の売上計上にも注目が集まるものと考えられます。通期業績予想が据え置かれている点も、現時点での進捗が計画通りに進んでいるという見方につながる可能性があります。
557A|P-フェリエスト
2150.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社フェリエスト(P-フェリエスト、コード番号557A)は、2026年8月期(2025年9月1日~2026年8月31日)の決算短信(非連結)を発表しました。
- 2026年8月期の売上高は891百万円(前期比62.2%増)、営業利益は85百万円(同136.3%増)、経常利益は90百万円(同111.6%増)、当期純利益は66百万円(同194.9%増)となりました。
- 一株当たり当期純利益は66円10銭、自己資本比率は25.8%です。
- 2026年8月期の年間配当金は1株当たり9円00銭(期末配当9円00銭)を予定しており、配当総額は9百万円、配当性向は13.6%です。
- 2027年8月期(2026年9月1日~2027年8月31日)の業績予想は、売上高1,350百万円(前期比51.4%増)、営業利益129百万円(同51.4%増)、経常利益138百万円(同54.1%増)、当期純利益100百万円(同51.5%増)を見込んでいます。
🤖 AI考察
P-フェリエストは2026年8月期において、売上高と各段階利益で大幅な増益を達成しました。これは、SNSマーケティング市場の拡大と、新規顧客獲得および既存顧客との取引拡大への積極的な取り組み、さらに営業・運用・制作体制の強化が寄与したと考えられます。来期も二桁成長の業績予想を出しており、継続的な成長への自信が示唆されていると見ることができます。
2796|ファーマライズHD
504.0
▼ -0.40%
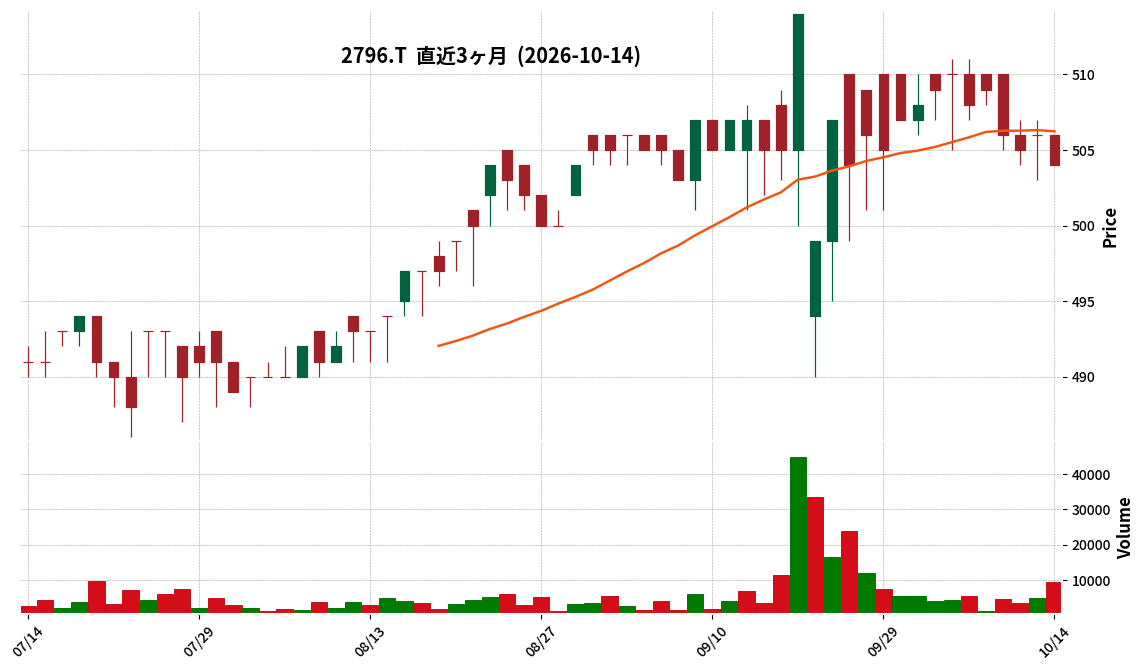
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ファーマライズホールディングスは、2026年度の株主優待内容を取締役会で決定しました。
- 対象となる株主は、2026年11月30日現在で株主名簿に記載または記録された100株以上を1年以上保有している株主です。
- 優待品は以下の3種類から1つを選択できます:薬用ハミガキ粉「デンタルポリスDX」(80g 2本)、備えて安心「長期保存食品セット1日分」(1箱)、または当社商品券2,500円(税込)。
- 商品券は当社グループ全店舗でOTC医薬品等の購入に利用可能で、有効期限は2028年3月31日までです。
- 優待申込はがきは2027年2月下旬頃発送、優待品は2027年4月中旬~6月中旬に発送予定です。
🤖 AI考察
この発表は、同社が2026年度における株主への還元策として具体的な優待内容を明らかにしたものです。長期保有を促すための「1年以上保有」という条件は、安定した株主構成を志向している可能性を示唆していると考えられます。また、複数の優待品から選択できる形式は、株主の多様なニーズに応えようとする姿勢がうかがえます。
3387|クリレスHD
807.0
▲ +0.00%
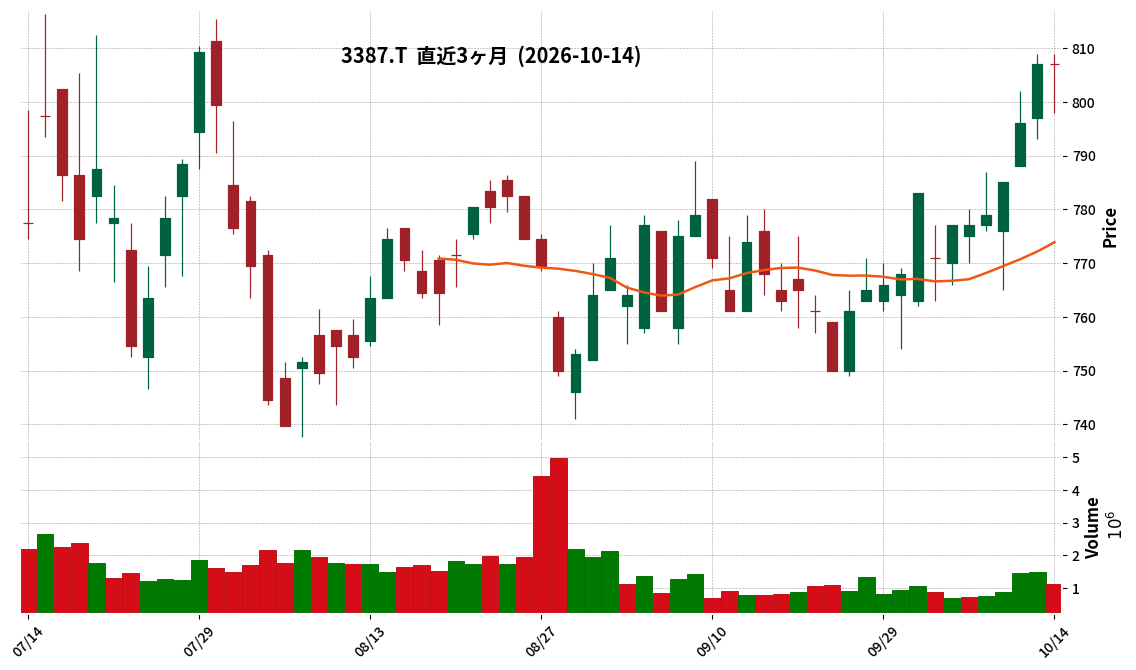
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社クリエイト・レストランツ・ホールディングス(クリレスHD)は、2026年7月1日付で連結子会社であったSFPホールディングス株式会社を吸収合併しました。
- 本合併に伴い、2027年2月期(第2四半期会計期間)の個別決算において特別利益を計上します。
- 計上される特別利益は、抱合せ株式消滅差益として9億82百万円です。
- この特別利益は、被合併法人から受け入れた純資産の当社持分相当額と、当社が保有する同社株式の帳簿価額との差額として計上されます。
- 当該特別利益は、連結決算においては相殺消去されるため、2027年2月期の連結業績に与える影響はありません。
🤖 AI考察
この発表は、クリレスHDが連結子会社であったSFPホールディングスを吸収合併したことによる会計処理について詳細を明らかにしています。特別利益が個別決算で計上されるものの、連結業績に影響がない点は、投資家にとって注視すべきポイントと考えられます。これは、合併による企業グループ内の再編が会計上どのように処理されるかを示す事例と言えるでしょう。
5129|G-FIXER
253.0
▼ -4.17%
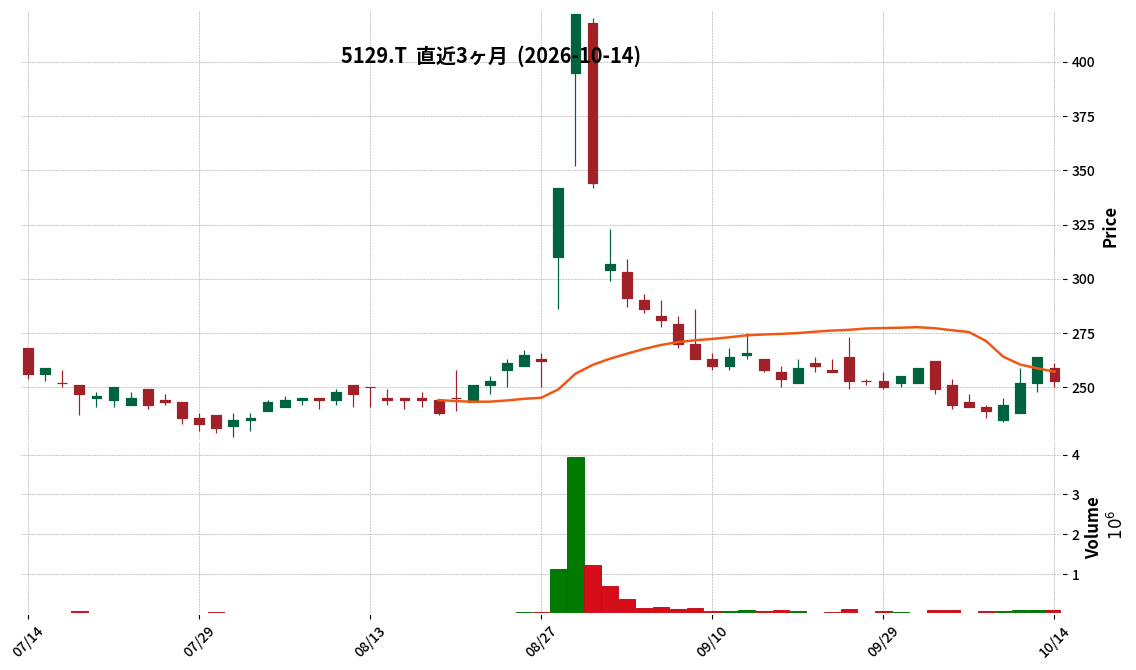
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-FIXERは2026年8月期の通期決算において、売上高3,122百万円(前期比21.6%減)を計上し、当初予想4,348百万円を1,225百万円下回った。
- 営業損失は2,316百万円(前期1,729百万円の損失から586百万円拡大)となり、売上総損失は29百万円を記録した。
- 期末現預金は1,205百万円、純資産は1,862百万円に減少した。
- 売上未達の主因は、Sovereign GaiXer部門の販売体制立ち上げ遅れによる未達845百万円(計画862百万円に対し実績16百万円)であった。
- 営業活動によるキャッシュ・フローは2,239百万円の流出となり、継続企業の前提に関する注記が記載された。
🤖 AI考察
2026年8月期決算では、売上高が当初予想を大幅に下回り、営業損失が拡大したことが確認されました。特に、新規事業であるSovereign GaiXerの販売体制構築の遅れが業績悪化の主要因として挙げられており、新規事業の立ち上げにおける難しさを示唆していると考えられます。また、継続企業の前提に関する注記が記載されたことは、今後の資金繰りや事業計画の進捗について、投資家が注目すべき重要なポイントと言えるでしょう。
3823|WHY HOW DO
38.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- WHY HOW DOは、2026年10月14日付の取締役会決議に基づき、株式会社Colors Japanとの間で業務提携および業務提携に関する基本合意書を締結することを決定しました。
- 本提携により、「価値承継型M&Aプラットフォーム」の構築を目指します。これは、後継者不在や不動産の比重が大きい中小企業の事業を対象とします。
- Colors Japanは2009年12月設立で、2026年9月現在で61社のグループ会社を有し、これまでに101件のM&Aを実行しています。2026年4月期の単体売上高は24億3,500万円、営業利益は6億3,500万円です。
- 本プラットフォームでは、Colors Japanが案件の発掘、初期調査、運営改善を担い、WHY HOW DOが取得の判断、ガバナンス・コンプライアンスの提供、共同運営を行います。
- 取得資金は金融機関からの借入を基本とし、インカムゲインと、将来的な投資家への譲渡によるキャピタルゲインを目指します。
🤖 AI考察
この業務提携は、WHY HOW DOが従来の長期保有型M&A戦略に加え、M&A案件数の拡大と収益構造の多様化を図る新たな成長ドライバーと位置付けていると考えられます。特に、Colors Japanが持つM&Aの実績とPMI(経営統合)ノウハウ、WHY HOW DOの上場企業としてのガバナンス体制が融合することで、中小企業の事業承継課題解決への貢献と、新たな利益創出への期待が生まれる可能性があります。投資家にとっては、同社のM&A戦略の実行力と、プラットフォームの具体的な成果が今後どう進展するかが注目ポイントとなりそうです。
5122|オカモト
6300.0
▼ -1.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- オカモトは、2026年10月14日開催の取締役会において、フランスの販売代理会社OKEHO SASの株式を取得し、子会社化することを決議しました。
- 本件の目的は、欧州における事業基盤の強化及び中長期的な事業成長です。
- OKEHO SASの概要として、所在地はフランス、事業内容は販売代理・仲介業、資本金は2,000ユーロ、設立は2009年9月、Richard Robin氏が100%の株式を保有しています。
- 取得株式数は200株(議決権所有割合100.0%)で、取得価額はOKEHO SASの普通株式300,000ユーロ(54百万円)にアドバイザリー費用等(概算額3百万円)を加えた合計57百万円(概算額)です。
- 今後の日程は、契約締結日が2026年11月20日(予定)、株式譲渡実行日が2026年12月15日(予定)とされています。
🤖 AI考察
オカモトの今回の株式取得は、既存の販売網と顧客基盤を持つ欧州の販売代理店を子会社化することで、欧州市場での販売体制を強化し、事業拡大を図る戦略の一環と考えられます。中国・アジア、米州に続く新たな重要海外事業基盤として欧州を位置付けている点が、今後の海外展開の方向性を示すものとして注目されます。子会社化により、既存製品の拡販に加え、新製品の投入を通じた収益性向上も期待されるでしょう。
7879|ノダ
667.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ノダの2026年11月期第3四半期連結累計期間(2025年12月1日~2026年8月31日)の売上高は48,294百万円となり、前年同期比で2.0%増加しました。
- 営業利益は206百万円(前年同期は3百万円の営業利益)、経常利益は20百万円(前年同期は25百万円の経常損失)を計上し、それぞれ黒字転換しました。
- 親会社株主に帰属する四半期純利益は557百万円となり、前年同期の472百万円の四半期純損失から改善しました。
- セグメント別では、木質建材事業の売上高は29,169百万円(前年同期比0.2%減)、セグメント利益は396百万円(同20.6%減)。合板事業の売上高は19,124百万円(同5.6%増)、セグメント利益は1,215百万円(同80.9%増)でした。
- 2026年11月期の通期連結業績予想が修正され、売上高65,000百万円(対前期増減率0.5%増)、営業利益400百万円、経常利益△100百万円、親会社株主に帰属する当期純利益△100百万円(1株当たり当期純利益△6.65円)となりました。
🤖 AI考察
ノダの2026年11月期第3四半期決算は、売上高の微増に加え、営業利益、経常利益、そして純利益が前年同期から大幅に改善し、黒字転換を果たした点が注目されます。特に合板事業のセグメント利益が80.9%増と大きく伸長したことが全体の収益改善に寄与したと考えられます。一方で、通期業績予想の修正があったため、その内容と達成に向けた今後の動向が投資家にとっての注目ポイントとなるでしょう。
464A|G-QPSHD
1441.0
▼ -1.03%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-QPSHDの2027年5月期第1四半期(2026年6月1日~2026年8月31日)連結業績は、売上高が18.95億円(前年同期比445.8%増)、営業利益が5.94億円(前年同期は4.10億円の損失)となりました。
- 営業利益は前年同期の損失から黒字に転換し、経常利益は5.30億円、当期純利益は4.80億円を計上しました。
- 防衛省「衛星コンステレーションの整備・運用等事業」が順調に推移し、売上高の増加に貢献しました。
- 2026年8月にはQPS-SAR 13号機「ミクラ-Ⅰ」およびQPS-SAR 18号機「スサノオ-Ⅱ」の打ち上げに成功し、軌道上で運用中の衛星は11機となりました。
- 2027年5月期の通期連結業績予想を修正し、事業収益115億円(修正前120億円)、営業利益20億円(修正前3億円)としました。営業利益は上方修正となっています。
🤖 AI考察
G-QPSHDの2027年5月期第1四半期決算は、売上高の大幅な増加と黒字転換を達成し、事業の進展を示唆する内容と考えられます。防衛省向け事業の貢献や衛星打ち上げの成功は、今後の収益基盤強化に繋がる可能性があります。通期業績予想の修正、特に営業利益の大幅な上方修正は、費用計画の見直しと収益認識のタイミングが要因と説明されており、事業の効率化や確実性が向上しているという見方もできます。
9337|G-トリドリ
1475.0
▲ +0.07%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社トリドリは、2026年10月14日開催の取締役会において、完全子会社である株式会社トリドリISと株式会社Voosterの合併を決議しました。
- 株式会社トリドリISを存続会社とし、株式会社Voosterを消滅会社とする吸収合併方式を採用します。
- 合併の効力発生日は2026年12月1日です。
- 合併後の新商号は「株式会社トリドリプラットフォームズ」となり、本店所在地は東京都渋谷区円山町28番1号、資本金は10,000千円です。
- 本合併は連結子会社間の合併であるため、株式会社トリドリの連結業績に与える影響は軽微とされています。
🤖 AI考察
本合併は、AIを活用した運用型インフルエンサー広告サービス「Vooster」の開発を担うVoosterと、販売を担うトリドリISを統合し、製販一体の体制を構築することを目的としていると説明されています。これにより、「Vooster」の販売体制強化、広告主ニーズを起点としたプロダクト開発の迅速化、および意思決定の迅速化と経営の効率化を図ることが意図されていると考えられます。トリドリグループは、本合併を通じて中長期的な企業価値向上を目指す姿勢を示していると言えるでしょう。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント