
📌 本日のピックアップ
本日は24件のIR情報をお届けします。中でもP-ハイネス(638A)、G-スローガン(9253)、G-犬猫生活(556A)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
638A|P-ハイネス
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-ハイネス(コード番号 638A)は、2026年10月2日に東京証券取引所TOKYO PRO Marketへ上場しました。
- 2027年2月期(2026年3月1日~2027年2月28日)の連結業績予想は、売上高3,810百万円(前期比△22.5%)、営業損失103百万円、経常損失60百万円、親会社株主に帰属する当期純損失106百万円を見込んでいます。
- 2026年2月期の連結実績は、売上高4,917百万円、営業利益156百万円、経常利益448百万円、親会社株主に帰属する当期純利益209百万円でした。
- 2027年2月期の業績予想は、前期に竣工した主力物件の残戸数引渡しを進める一方、新規「中楽坊」物件の竣工・引渡し予定がない会計年度となることが主要因とされています。
- 同社は、中核事業である「中楽坊」事業に経営資源を集中し、自社グループ一体運営や中古流通・管理事業を含めた事業サイクルの確立に取り組む方針です。
🤖 AI考察
P-ハイネスのTOKYO PRO Market上場は、同社の知名度向上と資金調達の選択肢拡大に繋がる可能性があります。しかしながら、2027年2月期の業績予想が減収減益(損失計上)となる見通しは、新規物件の竣工スケジュールに大きく依存する事業特性を示していると考えられます。投資家は、今後の物件開発計画とその進捗、そして既存物件の販売動向を注視する必要があるでしょう。
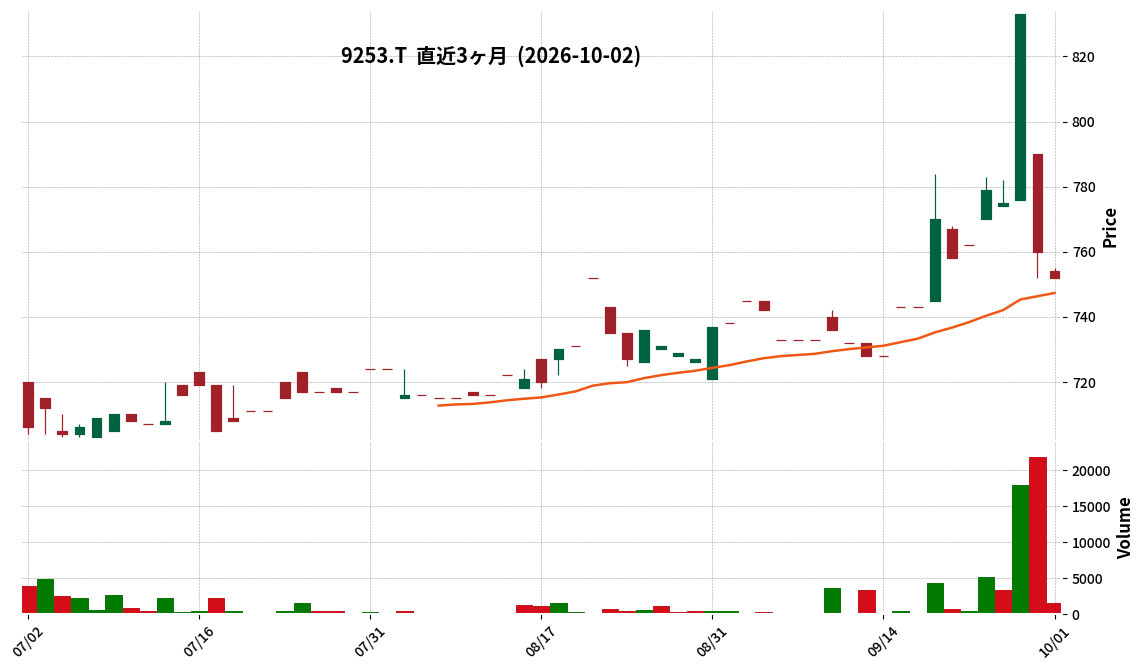
9253|G-スローガン
752.0
▼ -1.05%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-スローガンは2027年2月期第2四半期(2026年3月1日~2026年8月31日)累計で、売上高988百万円(前年同期比+1.4%)、営業利益342百万円(前年同期比+3.6%)を記録し、増収増益で着地した。
- 事業部門別では、学生向けサービスが836百万円(前年同期比+3.1%)と増加し、通期計画に対する進捗率は62.1%であった。社会人向けサービスは65百万円(前年同期比△8.2%)、メディア・SaaS分野は86百万円(前年同期比△5.8%)であった。
- 上期の売上高進捗率は通期計画の61.0%で、通期業績予想(売上高1,620百万円、営業利益302百万円)は据え置かれている。
- 不採算サービスである「Goodfind Career」の終了、「TeamUp」の一部コンサルティングサービス停止、「メタノビ」の終了による減収影響を、主力事業「Goodfind」の堅調な推移と生産性向上により吸収した。
- 「循環経営」の実践が進展し、直近12か月(LTM)ベースの1人当たり営業利益は291万円(2025年2月期通期123万円から約2.4倍)、営業利益率(LTM)は18.2%となった。
- 株主還元・資本政策について、2026年12月の第3四半期決算で検討状況を報告し、2027年4月~5月の通期決算等でビジョン・財務目標の公表を目指す方針を示した。
🤖 AI考察
今回の決算説明会レポートでは、不採算事業の整理と生産性向上による収益構造改革の進捗が示唆されます。主力事業の成長が全体を牽引し、全段階利益で前年同期を上回る結果となったことは、経営戦略が一定の効果を上げている可能性を伺わせます。今後の株主還元や資本政策の具体的な開示時期が示されたことは、投資家にとって企業の方向性を評価する上で注目すべき点となるでしょう。
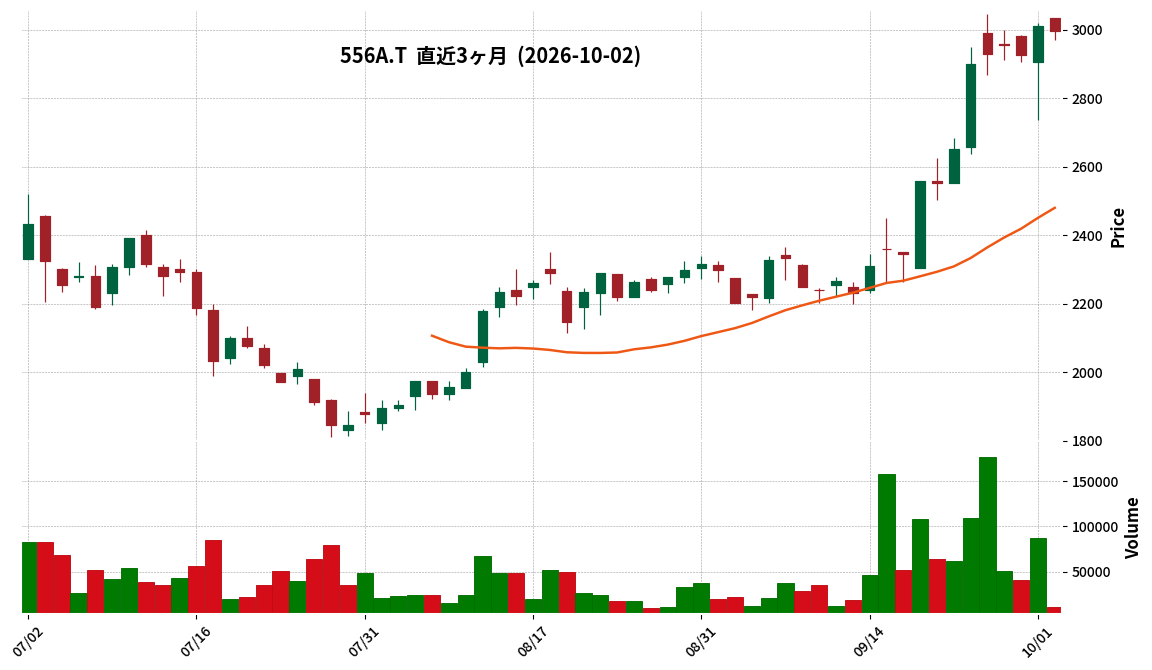
556A|G-犬猫生活
2997.0
▼ -0.43%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年4月期第1四半期のトリミングサロン売上は前年同期比38.4%減となったが、これは収益性の悪化した1店舗を閉鎖したことによるものであり、同年7月には「HANARE 渋谷店」を新規出店している。
- 動物病院事業の売上成長は主にM&Aによる病院数拡大を計画しており、2026年9月には守谷フォレスト動物病院とのM&A契約を締結した。
- 店頭卸販売事業では、既存卸先(第1四半期末時点で197店舗)での販売実績を積み上げ、「売れる仕組みづくり」を優先し、その後大手チェーンへの展開を加速させる方針である。
- 海外展開では、台湾で2025年5月よりテスト販売を開始し、当第1四半期において本格展開を開始、今後アジア全域への展開を進める計画である。
- 動物病院の全国50病院以上のグループ化目標に対し、現在複数の病院と交渉を進めており、必要に応じて手元資金約17億円やデットファイナンスを活用する想定である。
🤖 AI考察
G-犬猫生活は、トリミングサロン事業における収益性重視の店舗再編や、動物病院事業におけるM&Aを通じた成長戦略を明確に示しています。特に動物病院事業のM&A目標は、手元資金とデットファイナンスで賄う現実的な計画とされており、今後の進捗が注目されます。また、店頭卸販売における段階的な拡大戦略や台湾でのLTVが日本を上回る良好な結果は、各事業が着実に基盤を固めながら成長を目指していると解釈できます。
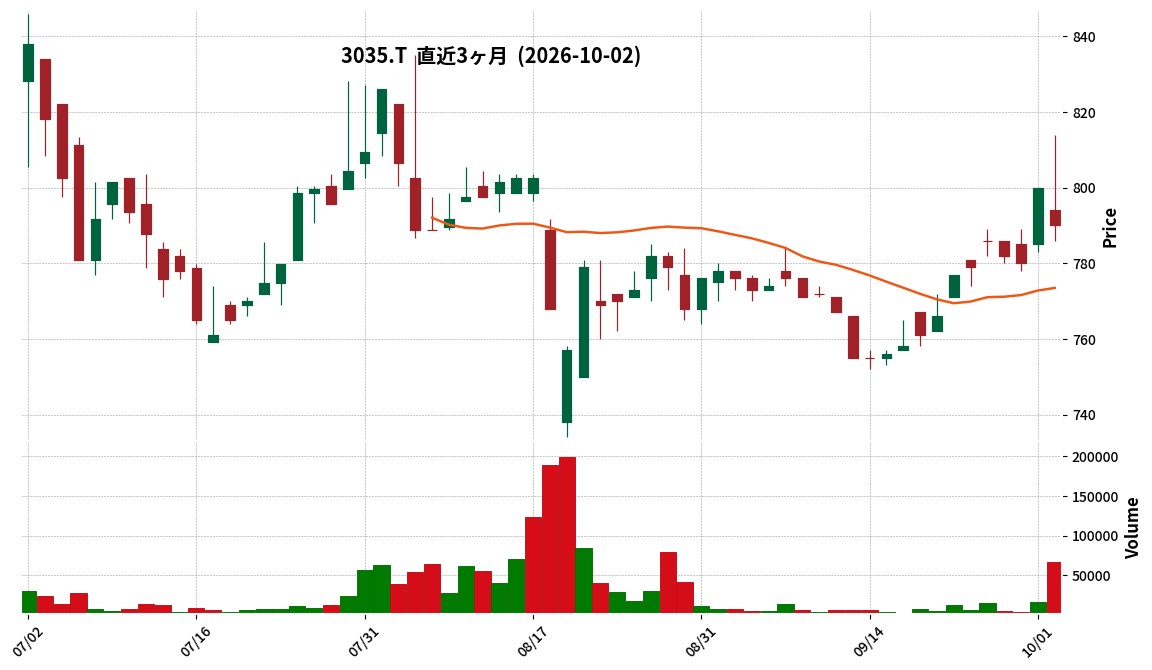
3035|KTK
790.0
▼ -1.25%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- KTKの2026年8月期連結業績は、売上高20,192百万円(前期比6.7%増)、営業利益557百万円(同30.8%増)、経常利益648百万円(同25.9%増)、親会社株主に帰属する当期純利益489百万円(同47.4%増)を記録しました。
- これらの各利益項目は、いずれも過去最高を達成しました。
- セグメント別では、サプライ事業の売上高は15,372百万円(前期比5.6%増)、セグメント利益は954百万円(同14.7%増)となりました。
- ITソリューション事業の売上高は4,820百万円(前期比10.2%増)、セグメント利益は220百万円(同37.2%増)となりました。
- 2027年8月期の連結業績予想は、売上高20,400百万円(前期比1.0%増)、営業利益610百万円(同9.3%増)、経常利益670百万円(同3.3%増)、親会社株主に帰属する当期純利益425百万円(同13.2%減)を見込んでいます。
🤖 AI考察
KTKは2026年8月期において、売上高、営業利益、経常利益、親会社株主に帰属する当期純利益の全てで過去最高を更新しました。これは、サプライ事業における新規顧客獲得と自社製品拡販、ITソリューション事業におけるPC販売好調とクロスセル・アップセルの進展が要因と考えられます。来期予想では増収を見込むものの、親会社株主に帰属する当期純利益は減益予想となっており、その背景には注目が集まる可能性があります。
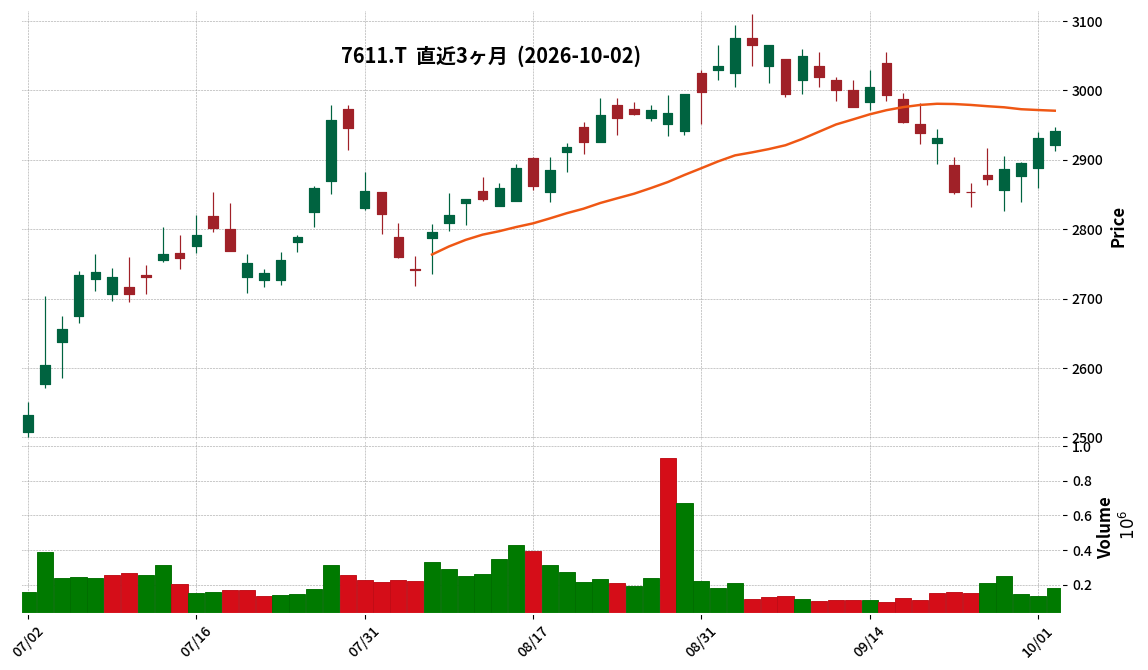
7611|ハイデ日高
2941.0
▲ +0.34%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ハイデ日高は2026年10月2日開催の取締役会で、剰余金の配当(中間配当)の実施および期末配当予想の修正(増配)を決議しました。
- 2026年8月31日を基準日とする中間配当は、1株当たり28円と決定されました(直近予想26円、前期実績23円)。
- 期末配当予想は、1株当たり28円に修正されました(前回予想26円)。
- これにより、中間配当を含めた1株当たり年間配当金は56円となる見込みです(前回予想52円、前期実績52円)。
- 配当方針として、長期的かつ安定した配当を実施しつつ、新規出店などの設備投資や不慮の事業リスクに備えるための内部留保確保、財務基盤強化を掲げています。
🤖 AI考察
今回の発表は、株主還元への積極的な姿勢を示すものと捉えられます。足元の業績動向を踏まえて中間配当と期末配当の両方を増額修正したことは、今後の事業展開に対する会社の自信の表れと見ることもできるでしょう。安定配当と内部留保のバランスを重視する方針は、中長期的な企業価値向上への意識を示すものと考えられます。
275A|ハンワホームズ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ハンワホームズは、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の連結業績は、売上高が1,222百万円、営業損失が19百万円、経常損失が27百万円、親会社株主に帰属する中間純損失が17百万円でした。
- 2027年2月期第1四半期より四半期連結財務諸表を作成しており、2026年2月期の中間期数値との比較や対前年中間期増減率は記載されていません。
- 当中間期において、ブリッジパークプロジェクトグループ株式会社及びブレイントラスト株式会社の2社を連結の範囲に含めました。
- 2027年2月期の通期連結業績予想は、売上高2,592百万円、営業利益79百万円、経常利益75百万円、親会社株主に帰属する当期純利益39百万円で、直近に公表されている予想からの修正はありません。
🤖 AI考察
ハンワホームズの今回の決算発表は、今期より連結決算に移行した最初の報告であり、新たな連結体制下での業績を把握する上で重要な情報といえます。中間期で損失を計上したものの、通期連結業績予想は据え置かれていることから、下半期での巻き返しや連結子会社の貢献が期待されていると考えられます。連結子会社として加わった2社の事業内容が、今後のグループ全体の成長戦略にどう寄与していくかが注目されるでしょう。
3321|ミタチ
1878.0
▼ -2.14%
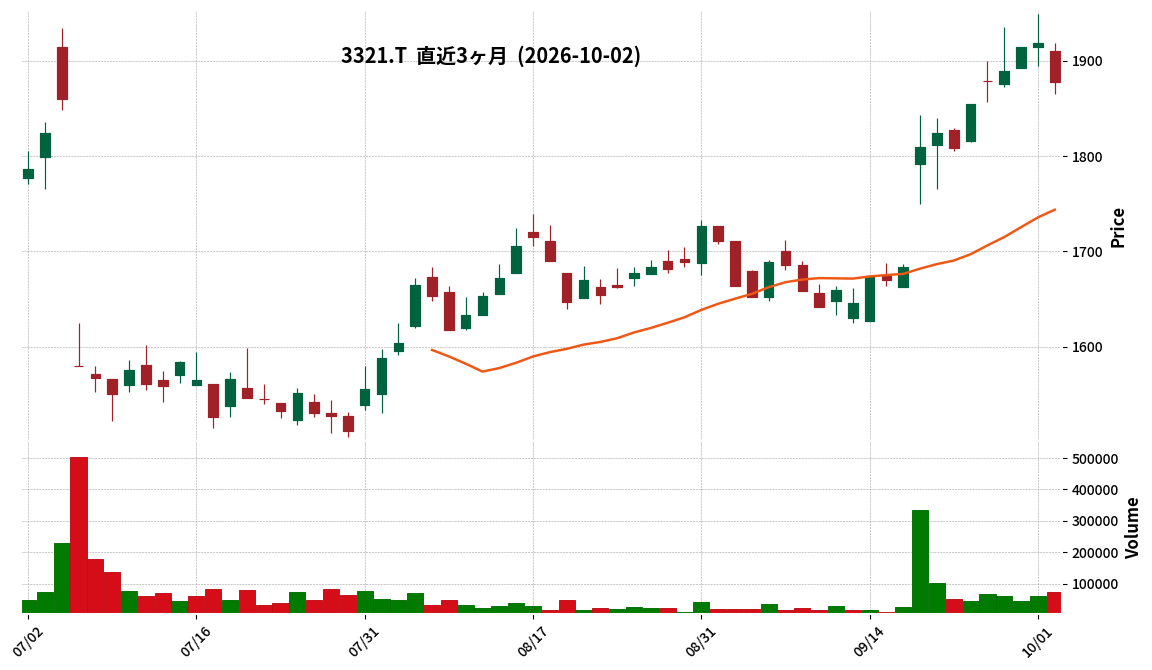
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ミタチは2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表した。
- 連結売上高は315億91百万円(前年同期比13.9%増)、営業利益は6億82百万円(同3.8%減)、経常利益は7億78百万円(同7.0%増)、親会社株主に帰属する四半期純利益は5億16百万円(同8.2%減)となった。
- 国内事業部門の連結売上高は263億20百万円(前年同期比13.7%増)、セグメント利益は5億61百万円(同6.9%減)。
- 海外事業部門の連結売上高は52億71百万円(前年同期比15.0%増)、セグメント利益は2億72百万円(同4.4%増)。
- 2027年5月期の連結業績予想および年間配当予想(期末35.00円、合計70.00円)は、2026年9月16日に公表されたものから変更はない。
🤖 AI考察
第1四半期において、ミタチは全体で増収を達成しましたが、営業利益と親会社株主に帰属する四半期純利益は減少したことが注目されます。これは、売上原価や販管費の変動、あるいは為替などの要因が利益率に影響を与えた可能性が考えられます。一方で、海外事業部門が売上・利益ともに堅調に成長している点は、グローバル展開の成果としてポジティブな要素と見なされるかもしれません。
4394|G-エクスモーション
798.0
▼ -3.51%
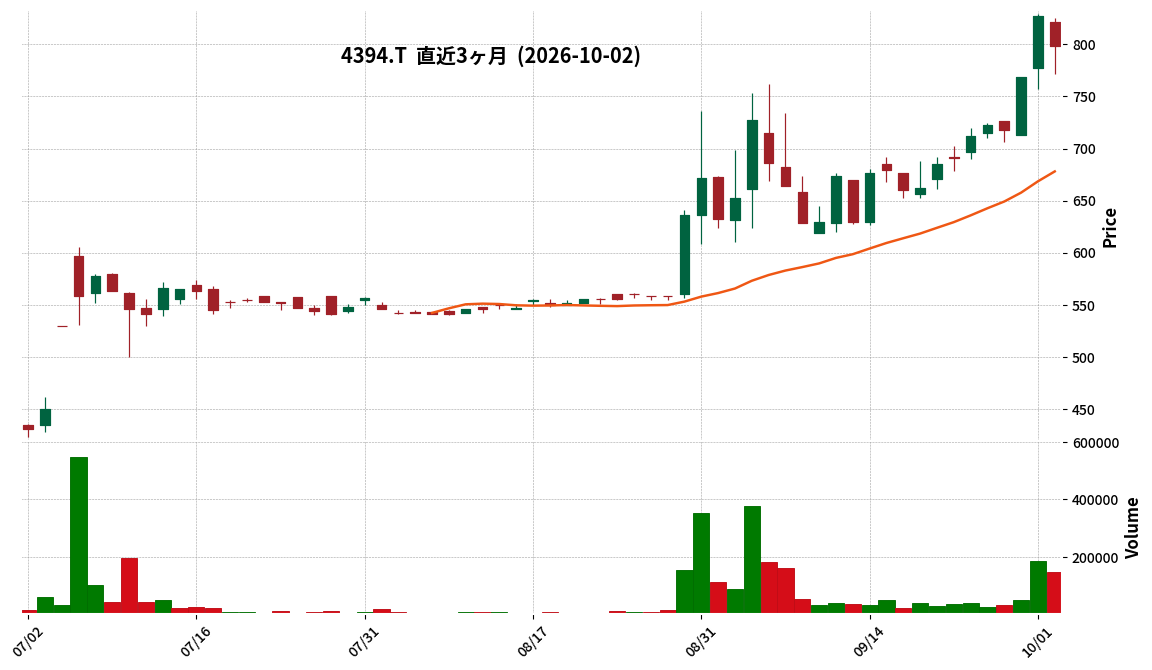
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-エクスモーションは、2026年11月期第3四半期決算補足説明資料を2026年10月2日に発表しました。
- 第3四半期累計期間の売上高は1,062百万円(前年同期比+3.4%)、営業利益は155百万円(前年同期比+17.2%)となり、いずれも過去最高を更新しました。
- AI関連企業からの売上は前年同期比+105.8%を記録し、SDV・自動運転(フィジカルAI含む)および半導体製造装置分野での支援が広がっています。
- 主力コンサルティング事業は堅調で、高生産性を提供するAI活用案件へのシフトが進んでいます。
- AIサービス「CoBrain」と教育サービス「Eureka Box」は累積受注件数が増加しているものの、計画には未達であり、リード獲得と商談件数増加に向けた施策(営業代行活用、展示会への投資強化など)が実行されています。
🤖 AI考察
G-エクスモーションの第3四半期決算は、売上高と営業利益が過去最高を更新し、特にAI関連分野の売上が大幅に成長している点は注目されます。これは、同社が「高品質」と「高生産性」を両立させるAI技術支援を先進企業に提供できていることの表れと考えられます。一方で、ストックビジネスであるAIサービスと教育サービスの目標未達は課題として認識されており、今後の拡販施策の進捗が継続的な成長に影響を与える可能性があります。
6664|オプトエレクト
238.0
▼ -6.30%
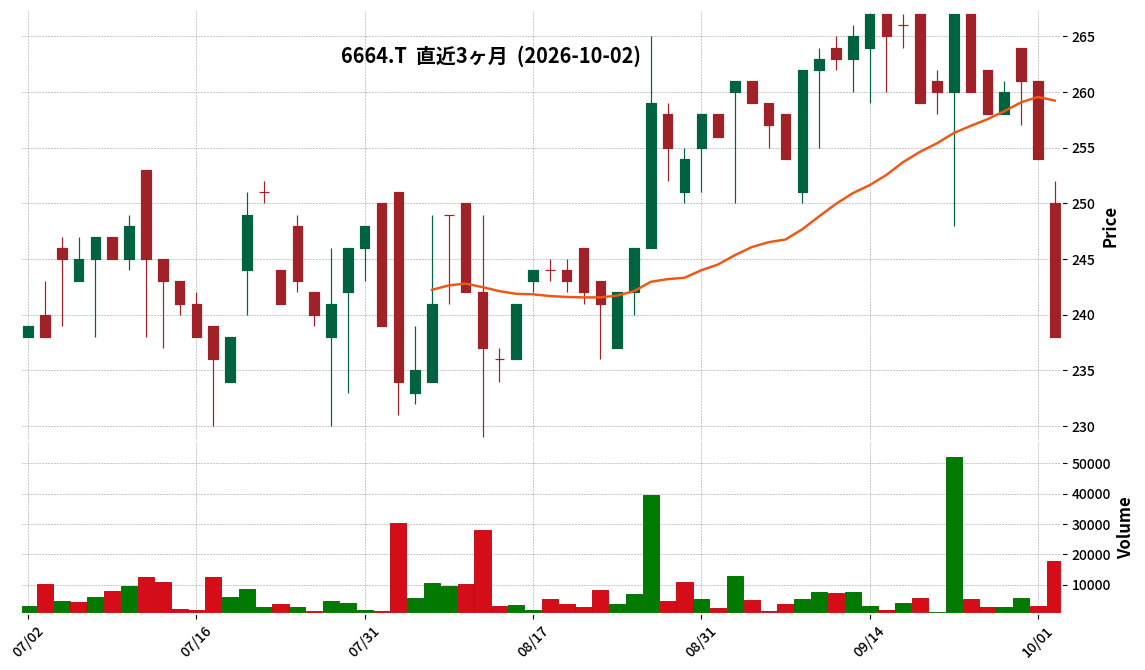
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- オプトエレクトロニクスは、2026年11月期第3四半期連結累計期間(2025年12月1日~2026年8月31日)の売上高が48億43百万円となり、前年同期比0.8%減少しました。
- 営業損失は1億28百万円(前年同期は1億58百万円の損失)、経常損失は2億12百万円(前年同期は2億85百万円の損失)となり、前年同期から損失額が縮小しました。
- 親会社株主に帰属する四半期純損失は2億59百万円(前年同期は98百万円の損失)となり、損失額が拡大しました。これは、前年の特別利益計上や、第三者割当に伴う株式交付費31百万円を営業外費用に計上したことなどが要因とされています。
- 期末の総資産は120億61百万円、純資産は76億82百万円となり、自己資本比率は63.7%です。
- 一部の取引金融機関からの借入金4億71百万円について、財務制限条項に抵触していることが開示されていますが、現金及び預金残高は51億73百万円と説明されています。
- 2026年11月期の連結業績予想(通期)に変更はなく、売上高65億07百万円、親会社株主に帰属する当期純損失6億81百万円を見込んでいます。
🤖 AI考察
オプトエレクトロニクスの第3四半期決算では、売上高の微減が継続する中で、営業損失と経常損失の額が縮小した点が注目されます。一方で、親会社株主に帰属する四半期純損失の拡大は、一時的な費用計上や前年の特別利益の反動が影響したと考えられます。財務制限条項への抵触は懸念材料ですが、多額の現金及び預金残高を背景とした企業の説明は、短期的な資金繰りへの影響を限定的とする見方もあります。
7384|プロクレアHD
5700.0
▲ +5.56%
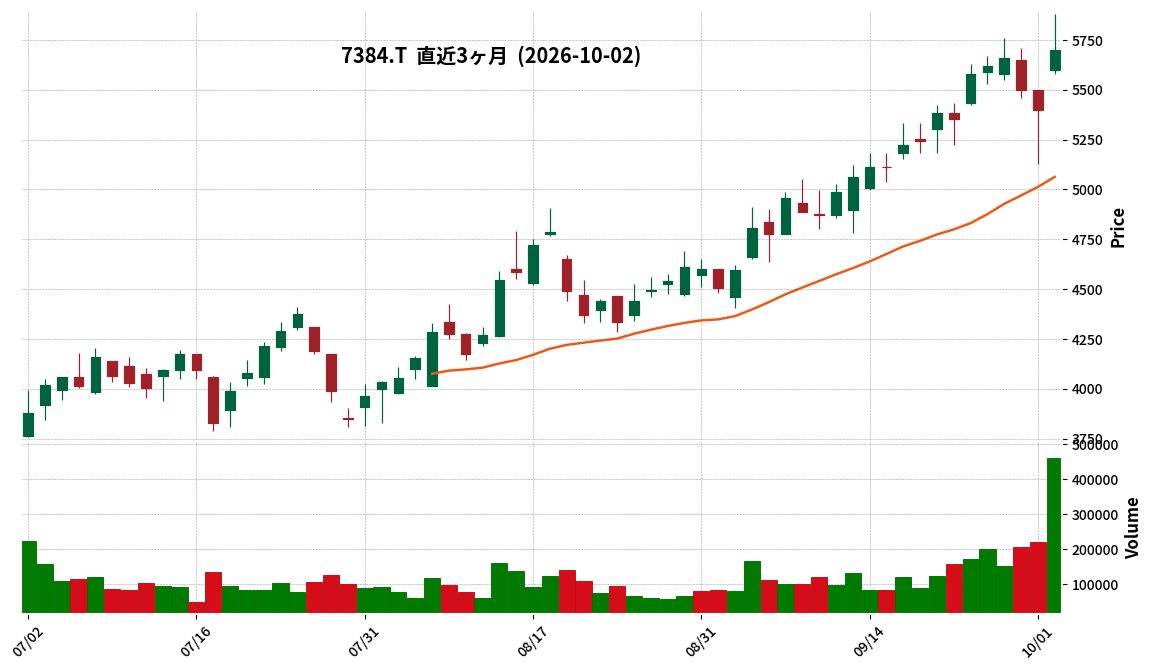
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社プロクレアホールディングス、株式会社秋田銀行、株式会社岩手銀行の3社は、経営統合に向けた協議・検討を開始することをそれぞれの取締役会で決議しました。
- プロクレアHDは株式会社青森みちのく銀行を傘下に置く金融持株会社です。
- 本経営統合の目標時期は2028年4月(予定)です。
- 3社は2000年4月にATM相互無料開放(AAIネット)を開始し、2003年にはビジネスマッチングに関する「北東北3行共同ビジネスネット(Netbix)」を設立するなど、以前から連携実績があります。
- 本件が3社の2027年3月期連結業績に与える影響はないとされています。
🤖 AI考察
本発表は、青森県、秋田県、岩手県に本店を置く3つの地域金融機関が、人口減少や多様化する経営課題に対応するため、広域連携を強化する動きとして注目されます。既存の提携関係を基盤としつつ、統合により地域プロデュース機能の強化、資本・収益力の向上、経営基盤のさらなる充実を目指す方針が示されており、今後の具体的な統合スキームや相乗効果の実現に向けた進捗が投資家にとっての注目点となり得ます。
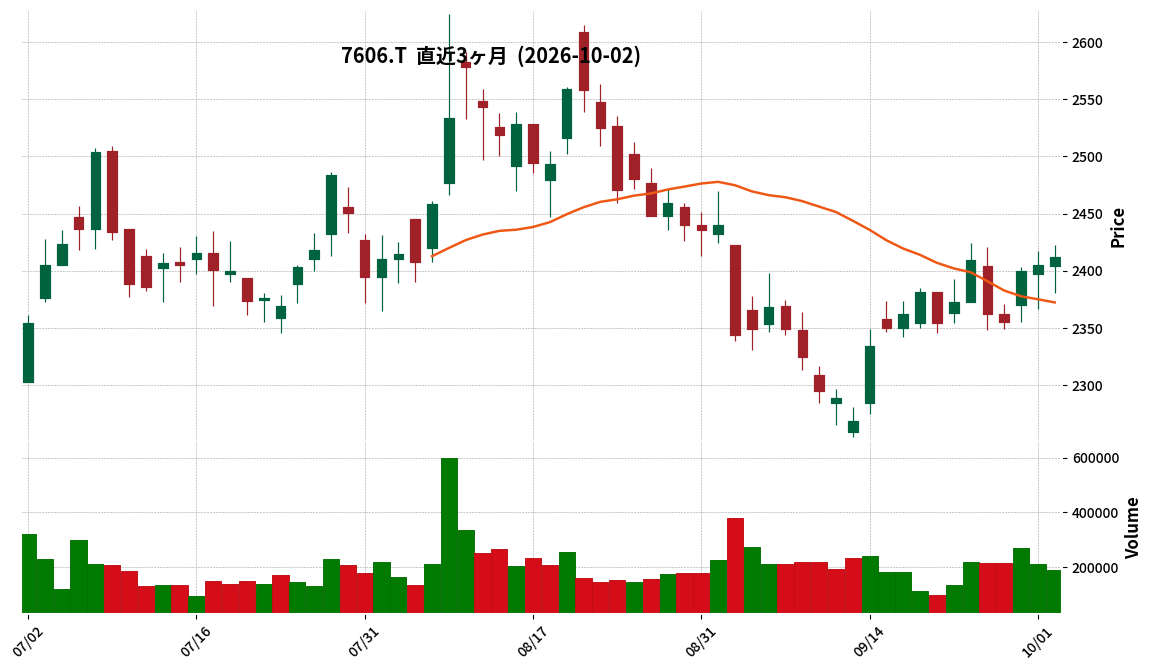
7606|TABAYA HD
2412.0
▲ +0.29%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- TABAYA HDの2026年9月度月次売上高(速報)は、全社で前期比116.4%を記録しました。
- 小売+ネット通販の既存店売上高は、前期比110.5%となりました。
- 9月は、大型台風接近や雨天日の増加といった天候不順の影響があったものの、気温低下に伴い秋物商材の動向が活性化し、売上高を前年同月比で上回りました。
- メンズではシャツ、ニット、ジャケット、アウターなどが、ウィメンズではニット、カーディガン、ジャケット、アウターなどの動きが堅調でした。
- 当月は前年同月と比較して休日が1日多く、小売+ネット通販既存店売上高前期比に対して1.7pt程度のプラス影響があったとされています。
- 速報数値には収益認識基準変更の影響は含まれておらず、確報時に数ポイント程度下がる見込みです。2026年8月の確報値では、速報値に対し全社売上が1.9pt、小売+ネット通販既存店売上が2.5ptのマイナスとなりました。
🤖 AI考察
TABAYA HDの9月度月次売上高は、天候不順の要因がありながらも、秋物需要の活性化を背景に全社および既存店共に前期を上回る結果となりました。休日の増加によるプラス影響も報告されており、季節商材の需要と営業日数が売上動向に影響を与えていることがうかがえます。収益認識基準変更による確報値への影響は継続的に確認していく必要があるでしょう。
7870|福島印
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 福島印刷株式会社は、2026年8月期の非連結決算を発表しました。
- 売上高は67億32百万円で、前期比8.2%の減収となりました。
- 営業利益は3億74百万円(前期比51.4%増)、経常利益は4億3百万円(前期比63.4%増)、当期純利益は2億83百万円(前期比73.0%増)と増益を達成しました。
- 1株当たり当期純利益は51円97銭で、前期の29円00銭から増加しました。
- 年間配当金は12円(期末配当7円)で、前期の11円から1円増配となりました。
- 2027年8月期の業績予想では、売上高71億12百万円(前期比5.6%増)、営業利益2億34百万円(前期比37.5%減)、経常利益2億32百万円(前期比42.4%減)、当期純利益1億60百万円(前期比43.5%減)を見込んでいます。
🤖 AI考察
福島印刷の2026年8月期決算は、売上高が減少した一方で、利益は大幅に増加した点が注目されます。これは、事業構造の変化やコスト管理の成果が表れたものと考えられます。しかし、2027年8月期の業績予想では減益が見込まれており、今後の事業戦略や市場環境の変化が業績にどのように影響するかは引き続き注視する必要があるでしょう。
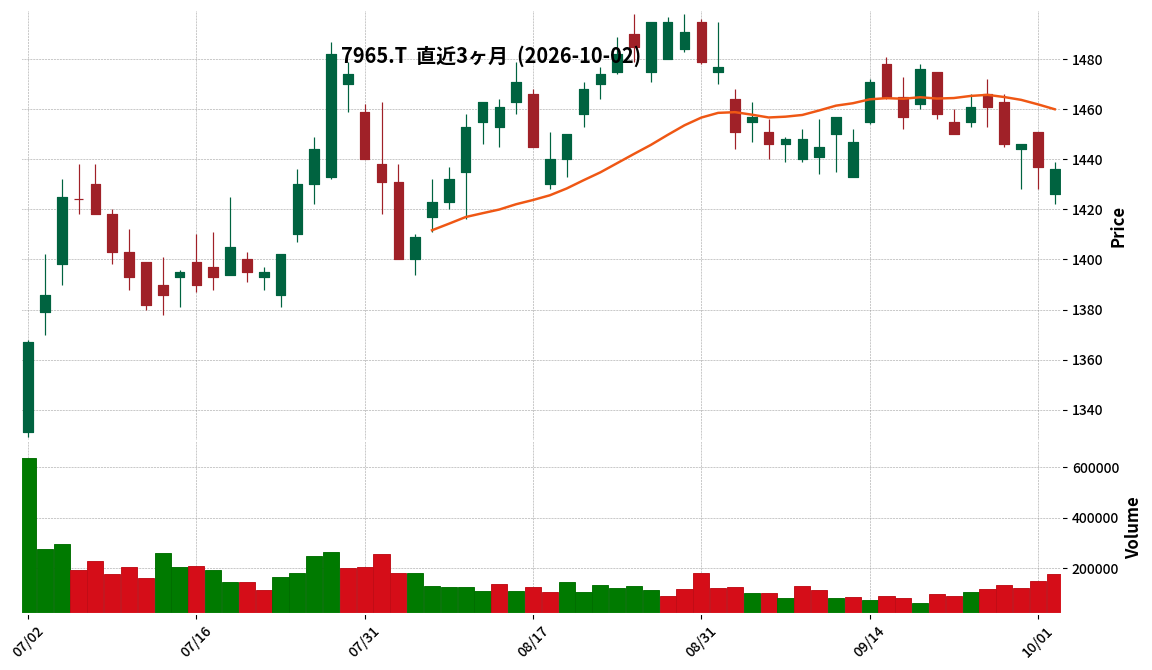
7965|象印マホービン
1436.0
▼ -0.07%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 象印マホービンは2026年11月期第3四半期(2025年11月21日~2026年8月20日)の連結業績を発表しました。
- 売上高は699億87百万円(前年同期比3.4%増)、営業利益は58億56百万円(同5.3%増)となりました。
- 経常利益は63億48百万円(同3.9%増)でしたが、親会社株主に帰属する四半期純利益は40億15百万円(同2.9%減)でした。
- 製品区分別では、調理家電製品の売上高は504億88百万円(同2.4%増)、生活家電製品は43億23百万円(同15.9%増)と前年を上回りました。
- リビング製品の売上高は119億25百万円(同6.3%減)、その他売上高は32億49百万円(同67.9%増)でした。海外売上高は243億84百万円(同3.8%増)、海外売上高構成比は34.8%でした。
- 2026年11月期の連結業績予想は、売上高925億円(対前期1.5%増)、営業利益66億円(同11.2%減)、経常利益71億円(同14.5%減)、親会社株主に帰属する当期純利益48億円(同19.7%減)で据え置きとなっています。
🤖 AI考察
象印マホービンの第3四半期決算は、売上高と営業利益が増加した一方で、親会社株主に帰属する四半期純利益は減少となりました。これは、高付加価値商品の販売好調と円安による価格転嫁、海外事業の伸長が売上・営業利益を押し上げたものの、純利益段階での要因が影響したと考えられます。特に、調理家電や生活家電の好調、飲食事業の店舗数増加による「その他」セグメントの成長、海外における韓国販売会社の本格稼働などが今後の業績に寄与するか注目されます。
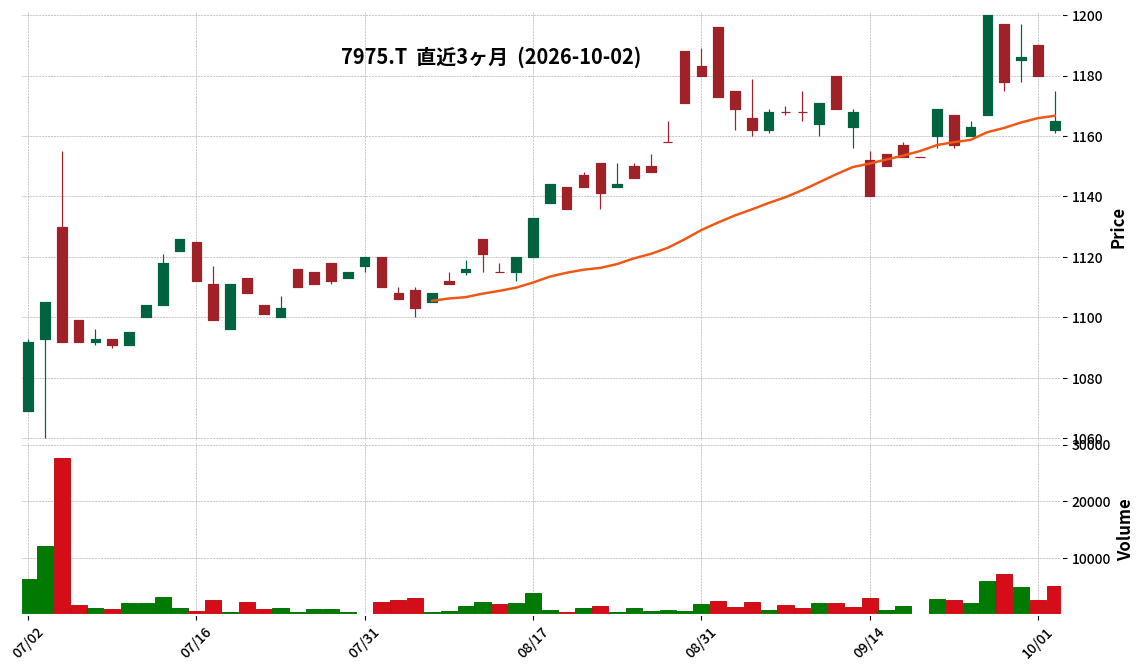
7975|リヒトラブ
1165.0
▼ -1.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- リヒトラブの2027年2月期第2四半期(中間期)連結決算において、売上高は4,846百万円(前年同期比0.7%減)でした。
- 営業利益は23百万円(前年同期比267.8%増)、経常利益は63百万円(前年同期比40.9%増)、親会社株主に帰属する中間純利益は35百万円(前年同期比7.3%増)となりました。
- 事務用品等事業の売上高は4,619百万円(前年同期比1.0%減)で、収納整理用品部門とその他事務用品部門が減収となりました。
- 不動産賃貸事業の売上高は227百万円(前年同期比6.2%増)と増収を確保しました。
- 通期の連結業績予想は、売上高9,350百万円、営業利益80百万円、経常利益120百万円、親会社株主に帰属する当期純利益80百万円で、直近公表値から修正はありません。
🤖 AI考察
当中間期決算は売上高が微減となったものの、利益面では前年同期比で大幅な改善を見せており、特に営業利益は267.8%増と顕著な伸びを示しています。これは不動産賃貸事業の増収と、事務用品等事業における費用抑制努力が寄与したと考えられます。一方で、事務用品等事業では原材料価格の高騰や円安の影響による生産コスト増、通販部門の売上不振が課題として挙げられており、今後の事業構造改善の動向が注目されます。
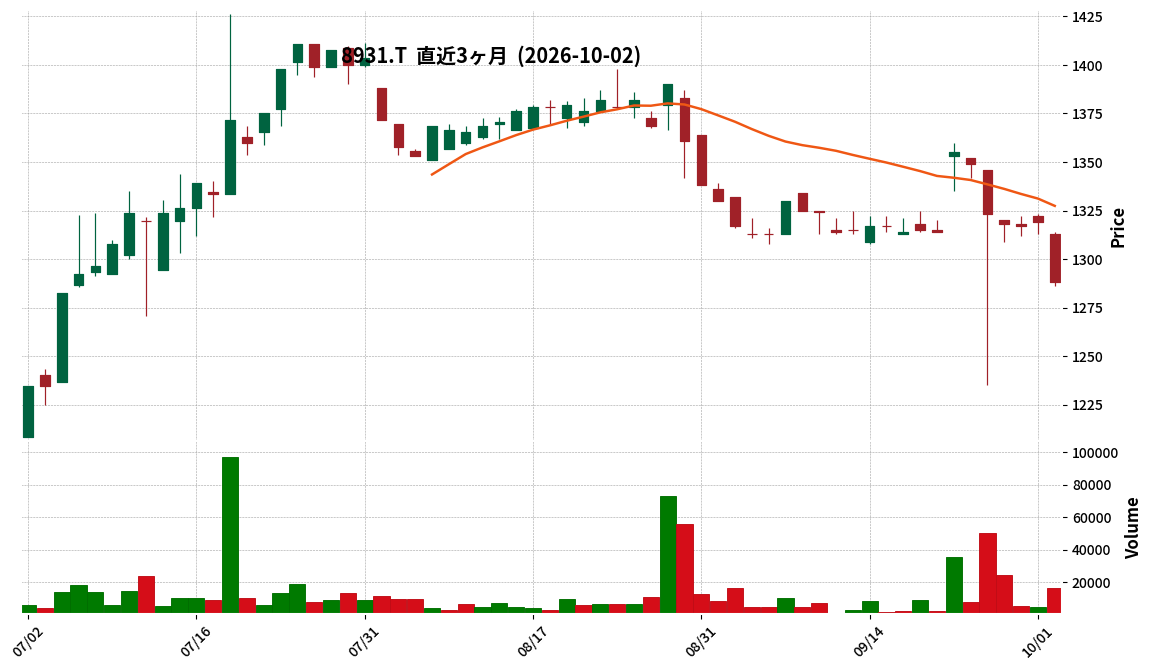
8931|和田興産
1288.0
▼ -2.35%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 和田興産は2027年2月期第2四半期(中間期)決算(非連結)を発表しました。
- 売上高は22,182百万円で、前年中間期と同額(増減率0.0%)でした。
- 営業利益は2,049百万円(前年中間期比25.7%減)、経常利益は1,425百万円(同38.2%減)、中間純利益は962百万円(同41.6%減)となりました。
- 1株当たり中間純利益は87円85銭でした。
- 2027年2月期通期の業績予想は、売上高46,000百万円、営業利益4,300百万円、経常利益3,000百万円、当期純利益2,100百万円で、直近公表値から修正はありません。
- 中間配当は32円00銭、期末配当予想は35円00銭で、年間合計配当予想は67円00銭です。
🤖 AI考察
売上高が前年中間期から横ばいであったにもかかわらず、利益が減少した背景には、建築コストの高止まりや物件引渡しのタイミングが影響している可能性が考えられます。特に分譲マンション販売におけるセグメント利益の減少が全体の利益率に影響を与えたと見られます。通期業績予想が据え置かれていることから、下半期での挽回を見込んでいるのかもしれません。
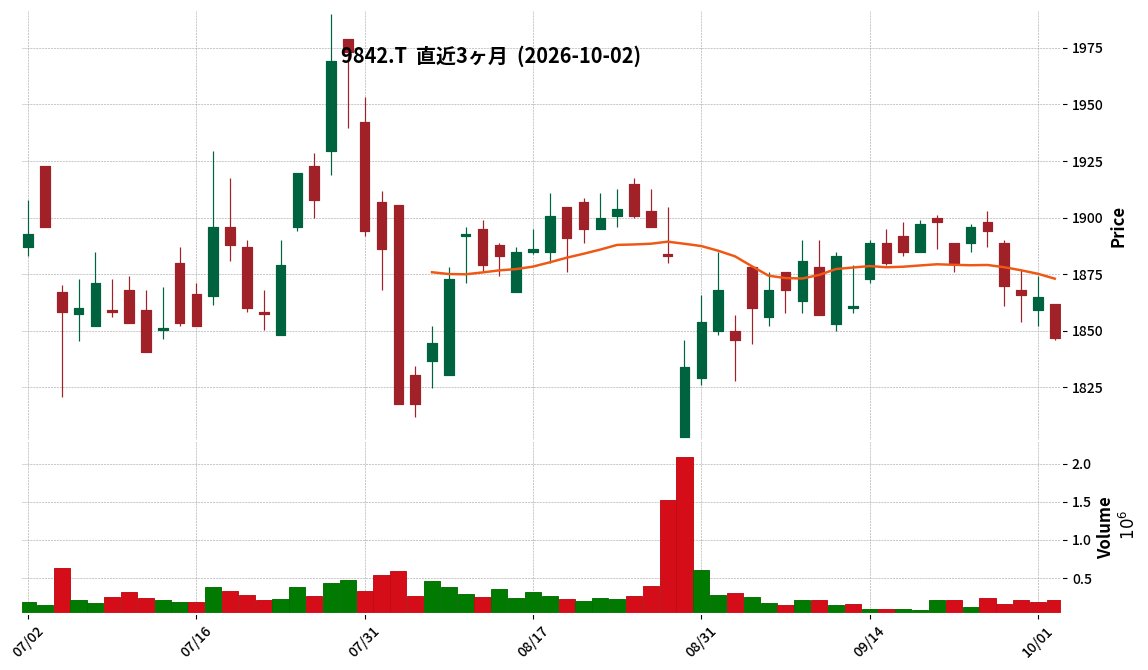
9842|アークランズ
1847.0
▼ -0.97%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アークランズは、連結子会社ペッツファーストホールディングス(PFH)における不適切な会計処理の疑義に関する特別調査委員会の調査報告書を2026年10月2日に受領し公表した。
- 調査の結果、2025年4月1日から12月31日の期間において、PFH社取締役CFOであったA氏が主導し、会計システム上の数値とは異なる数値で月次業績報告及び各四半期の連結RPが作成され、アークランズの連結財務諸表に虚偽表示が生じていたことが判明した。
- 当該期間の累計で、アークランズへの報告数値は、会計システム等に基づく数値と比較して、営業利益で857百万円、経常利益で718百万円、当期純利益で721百万円が過大に計上されていた。
- アークランズは、本調査結果を踏まえ、2026年2月期第2四半期・第3四半期・通期決算短信の訂正、2026年2月期の半期報告書・有価証券報告書・内部統制報告書の各訂正報告書の提出を2026年10月13日に行う予定。
- 延期されていた2027年2月期第1四半期決算発表は、2027年2月期第2四半期(中間期)決算発表と併せて2026年10月13日に行われる予定。
🤖 AI考察
特別調査委員会の報告書が公表され、不適切な会計処理の詳細と影響額の目安が明らかになった形です。今後は、報告書で指摘された再発防止策の策定と実行、そして最終的な訂正額がどのように算出され開示されるかが投資家にとっての焦点となると考えられます。これらの発表を通じて、企業の透明性と信頼回復に向けた取り組みがどのように進められるか、今後の動向が注目されます。
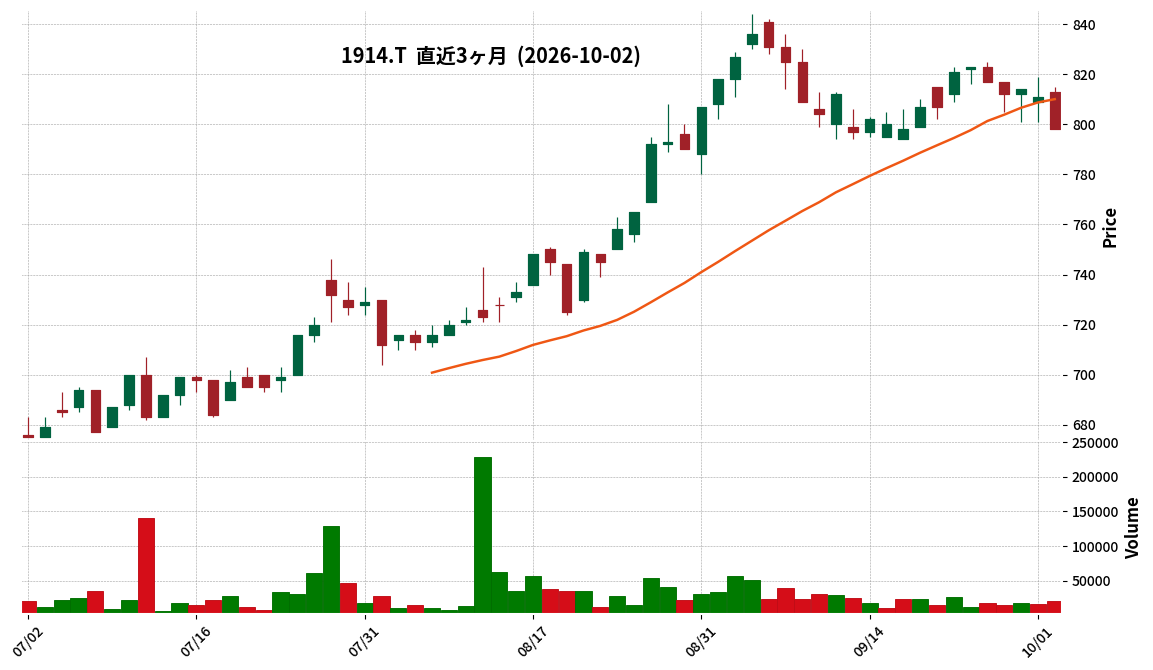
1914|日基礎
798.0
▼ -1.60%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本基礎技術株式会社は、2026年10月2日付でジェコス株式会社との間で業務提携契約を締結しました。
- 本業務提携の目的は、両社の強み及び事業基盤の有効活用による既存事業の強化、両社のノウハウやインフラを活用した新たな事業機会の創出、新技術の共同開発、および海外事業での協業です。
- 日基礎は削孔・注入技術や自動化施工技術、ジェコスは重仮設事業および建設機械事業における知見とネットワークを有しています。
- ジェコス株式会社は、本社を東京都文京区に置き、建設仮設材の賃貸・販売、仮設工事の設計・施工、建設用機械等の賃貸を主な事業としています。
- 日基礎は、本業務提携が当社の業績に与える影響は軽微であるとの見通しを発表しています。
🤖 AI考察
今回の業務提携は、日基礎が持つ基礎工事・地盤改良技術と、ジェコスが提供する建設仮設材・建設機械という異なる強みを持つ事業領域の融合を企図していると考えられます。両社の既存事業の強化に加え、新技術の共同開発や海外事業での協業といった具体的な提携内容が示されており、今後のシナジー効果の進捗が注目されるポイントです。現時点では業績への影響は軽微とされていますが、中長期的な視点での事業ポートフォリオの多様化や企業価値向上に資するかどうかが今後モニタリングされるでしょう。
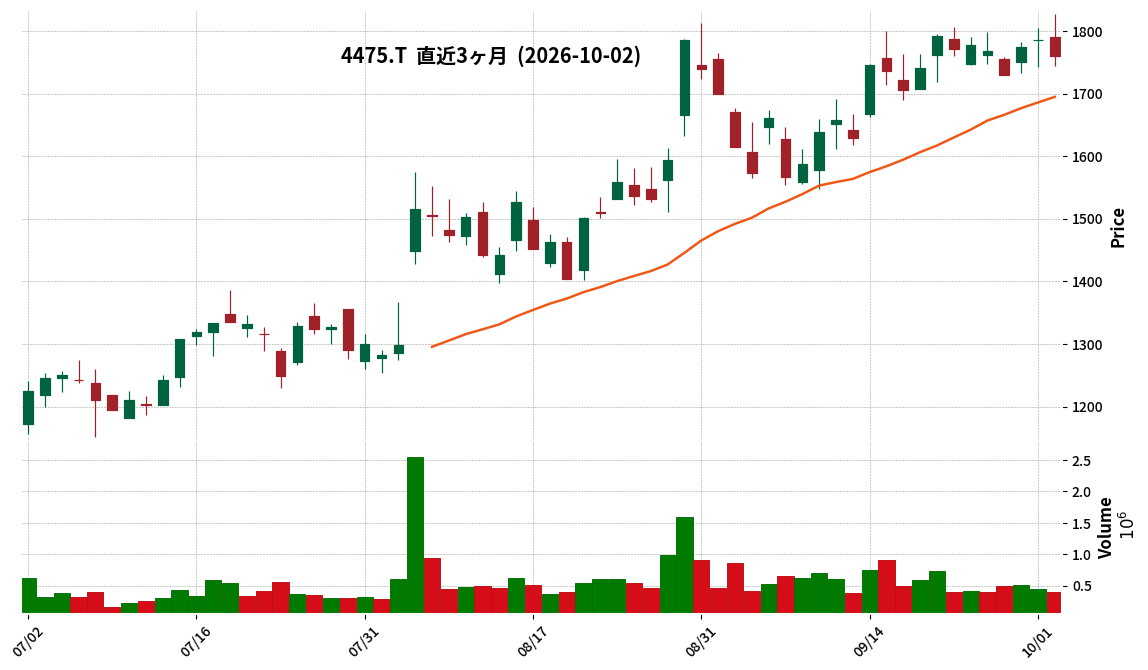
4475|G-HENNGE
1760.0
▼ -1.46%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- HENNGE株式会社は、2026年10月2日開催の取締役会において、2026年9月期の1株当たり期末配当予想の修正を決議しました。
- 2026年9月期の期末配当予想は、前回予想の3円00銭から8円00銭に増額修正されました。
- これにより、既に実施済みの中間配当3円00銭と合わせ、2026年9月期の年間配当予想は1株当たり11円00銭となる見込みです。
- 修正の理由として、業績が堅調に推移していること、および安定した財務基盤を維持できていることが挙げられています。
- 当社の配当政策は、成長投資のための内部留保の確保と株主への利益還元のバランスを重視し、最大限の株主利益を実現することです。
🤖 AI考察
今回の配当予想修正は、企業が事業の好調な推移と財務の安定性を株主還元に反映させる姿勢を示していると考えられます。累進的な配当を目指すという基本方針に基づいた増配は、中長期的な視点での株主価値向上を意識した動きと捉えることもできそうです。投資家にとっては、企業の業績と株主還元策の動向を継続的に注視する上での参考情報となるでしょう。
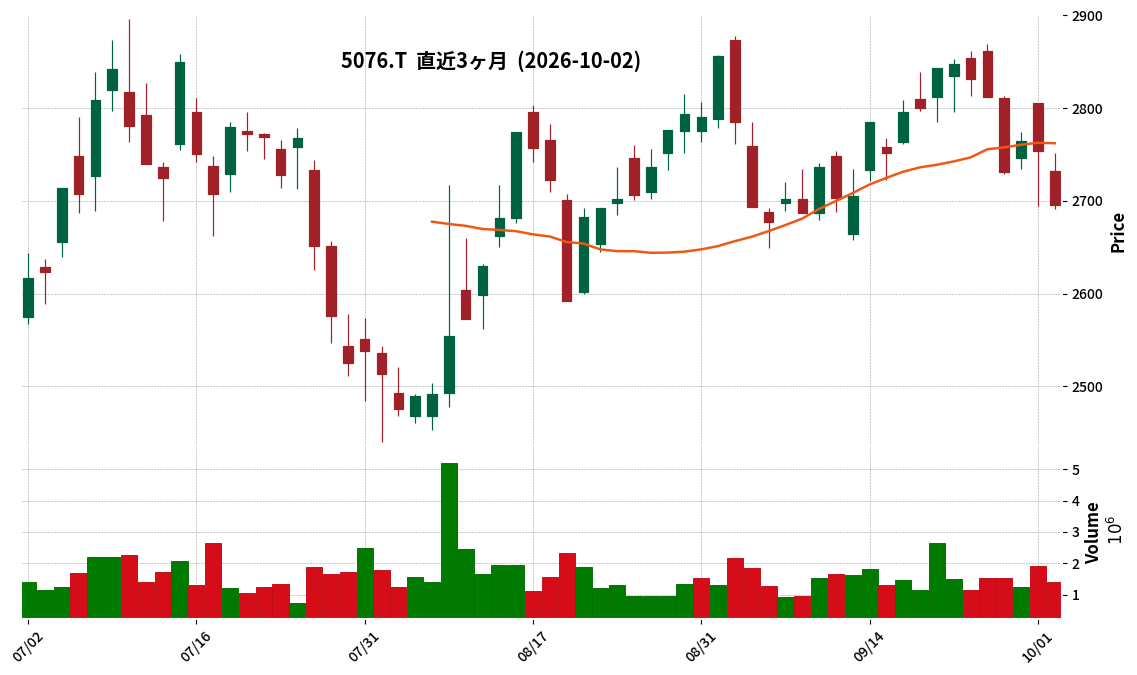
5076|インフロニアHD
2695.5
▼ -2.12%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- インフロニア・ホールディングス株式会社は、2027年3月期第1四半期決算短信〔IFRS〕(連結)について、公認会計士等による期中レビューが完了したことを2026年10月2日に発表しました。
- この期中レビューは、同日付けの取締役会決議により決定された新株式発行及び当社株式の売出しに関連して実施されました。
- 2026年8月7日に発表された四半期連結財務諸表の内容について、変更はありません。
- 2027年3月期第1四半期の連結業績は、売上高308,365百万円(前年同期比60.9%増)、事業利益14,770百万円(同103.1%増)、親会社の所有者に帰属する四半期利益76,135百万円(同840.4%増)を計上しました。
- 通期の連結業績予想は、売上高1,445,000百万円(前期比28.5%増)、親会社の所有者に帰属する当期利益85,500百万円(同11.7%増)を見込んでいます。
🤖 AI考察
今回の発表は、先に開示された第1四半期決算の適正性が外部監査によって確認されたという事実を示すものです。新株式発行および株式売出しに際してレビューが実施された背景は、投資家が今後の資金調達や成長戦略を評価する上で考慮するべき点と考えられます。また、通期業績予想も修正されているため、第1四半期の好調な滑り出しが今後の業績にどのように影響するかが注目されます。
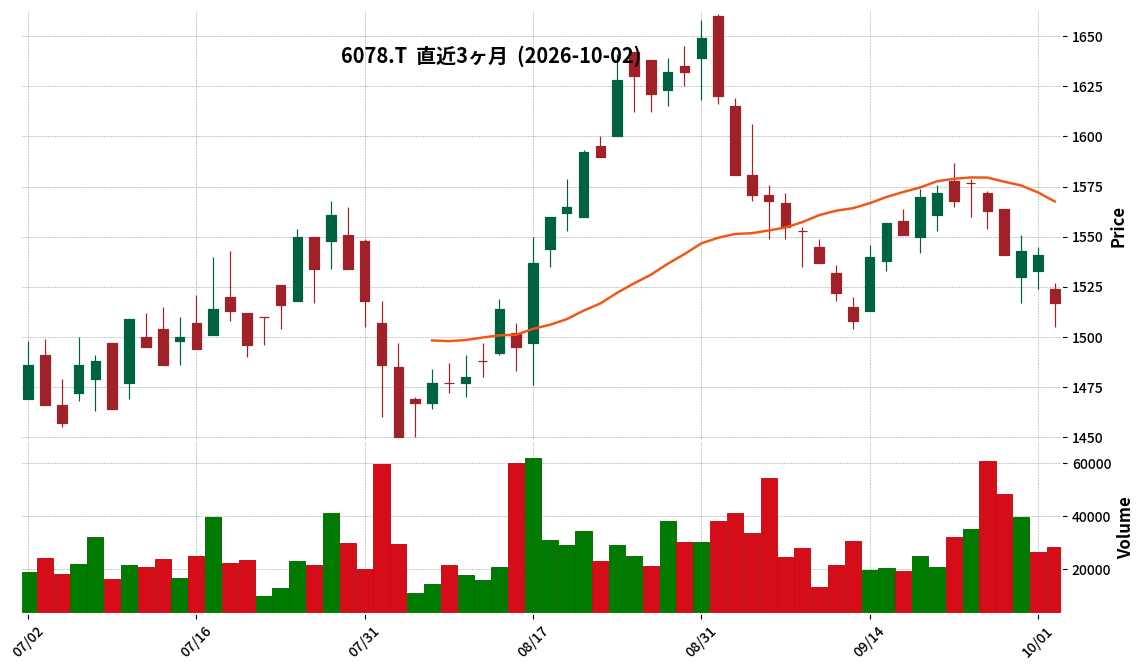
6078|バリューHR
1517.0
▼ -1.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社バリューHRは、2026年10月2日開催の取締役会で、有限会社新赤坂健康管理協会の発行済株式100%を取得し子会社化することを決議しました。
- 新赤坂健康管理協会は、人間ドック・健康診断の提案営業、予約受付、各種事務業務を提供しており、850以上の健保・企業を顧客としています。
- 株式取得の目的は、バリューHRの健康管理プラットフォーム事業と新赤坂健康管理協会の健診分野における営業力・顧客基盤を融合し、健診受診率向上、サービス品質向上、保健事業支援の提供領域拡大を図ることです。
- 取得価額は、有限会社新赤坂健康管理協会の普通株式に対し、現金1,300百万円とバリューHR普通株式100,000株(154百万円相当)の合計1,454百万円、アドバイザリー費用等226百万円を含め、合計概算額1,680百万円です。
- 株式譲渡実行日は2026年11月18日(予定)です。
🤖 AI考察
この子会社化は、バリューHRが提供するデジタル健康管理プラットフォームと、新赤坂健康管理協会が持つ健診分野での長年の実績と顧客基盤を組み合わせることで、事業シナジーを追求する動きと見られます。健康管理市場におけるサービス提供範囲の拡大と顧客基盤の強化が期待される可能性があります。取得対価の一部に自己株式を充てることで、M&Aにおける資金調達手法の多様性を示しているとも考えられます。
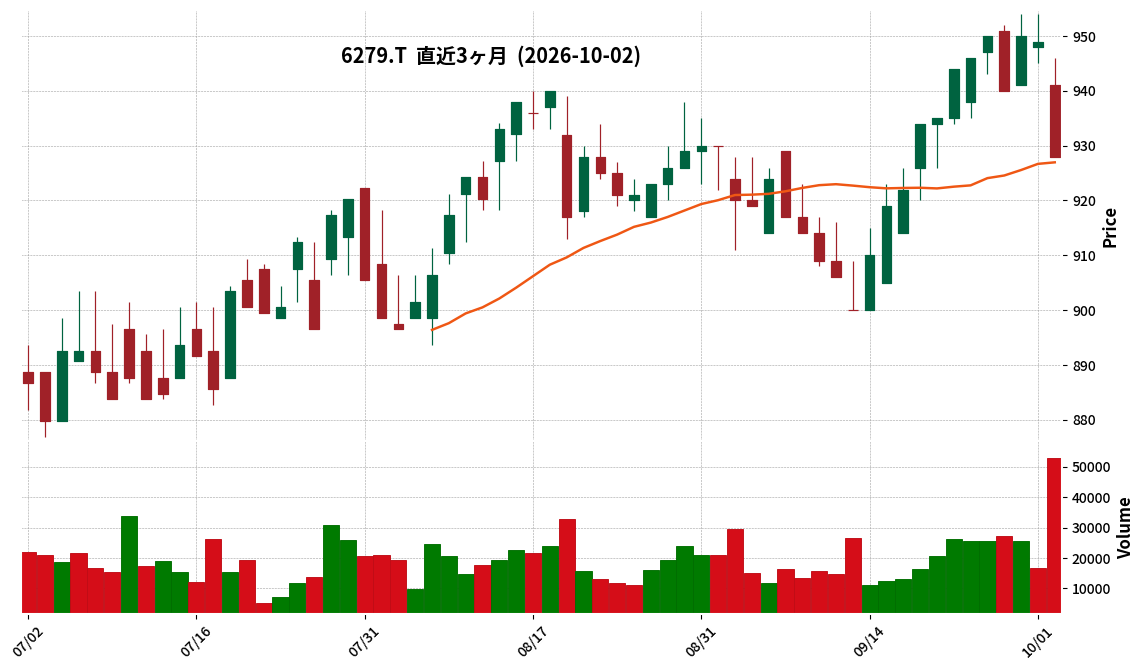
6279|瑞光
928.0
▼ -2.21%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社瑞光は2027年2月期第2四半期(中間期)決算を発表しました。
- 連結売上高は10,899百万円となり、前年同期比で3.9%増加しました。
- 連結営業損益は222百万円の損失(前年同期は386百万円の利益)、経常損益は158百万円の損失(前年同期は422百万円の利益)となりました。
- 親会社株主に帰属する中間純損益は146百万円の損失(前年同期は316百万円の利益)を計上しました。
- コットンスパンレース事業の売上高は2,089百万円でセグメント利益は3百万円でした。衛生用品製造機械事業の売上高は8,656百万円でセグメント損失は227百万円を計上しました。
- 通期の連結業績予想および配当予想(中間配当8円00銭、記念配当4円00銭、期末配当8円00銭、合計20円00銭)に変更はありません。
🤖 AI考察
売上高は増加したものの、瑞光(上海)電気設備有限公司の減収や衛生用品製造機械事業における利益減が全体的な損失につながったと考えられます。コットンスパンレース事業の売上寄与が、事業ポートフォリオの変化を示す点として注目されます。通期予想が据え置かれていることから、下期での回復を見込んでいる可能性があります。
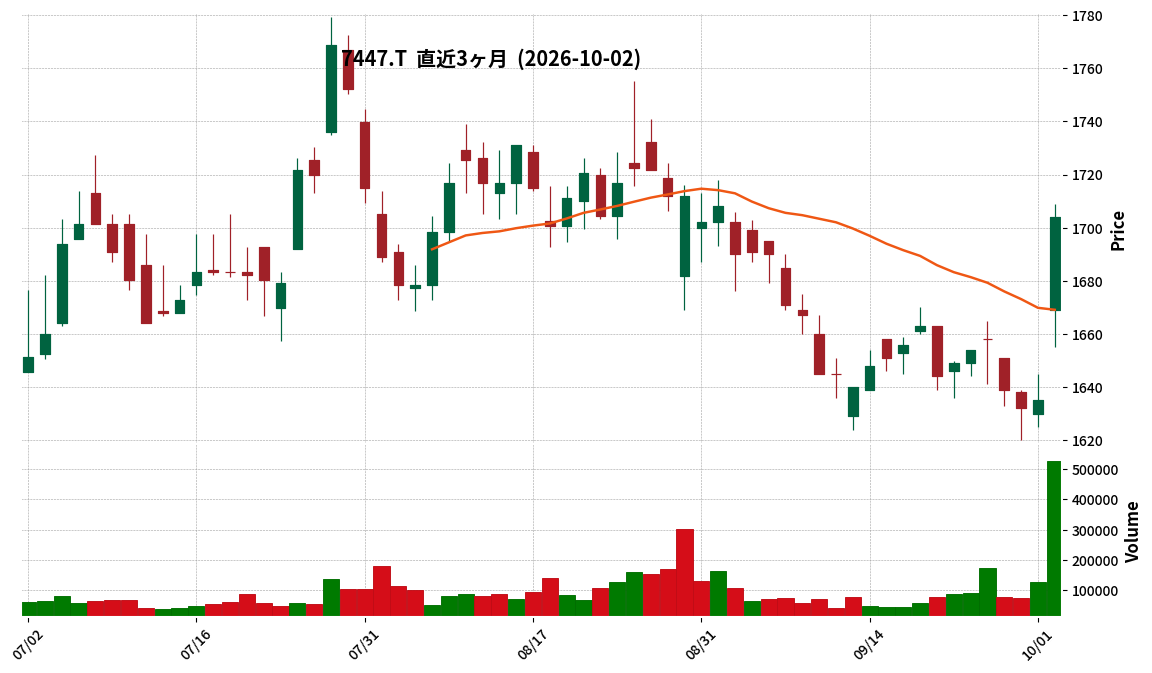
7447|ナガイレーベ
1704.0
▲ +4.22%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ナガイレーベは2026年8月期の通期決算を発表し、売上高は17,205百万円(前年同期比+1.3%)、営業利益は3,625百万円(同+1.2%)、当期純利益は2,650百万円(同+3.0%)となりました。
- 売上高は2期連続の増収を達成しましたが、患者ウェアが大幅減収(▲11.8%)となった一方、コア市場(+3.7%)、手術ウェア(+7.3%)、海外市場(+16.9%)は順調に伸長しました。
- 2026年8月期の期末配当は10円増配の70円を予定しています。
- 2027年8月期の通期見通しとして、売上高17,500百万円(前年同期比+1.7%)、営業利益3,602百万円(同▲0.7%)、当期純利益2,660百万円(同+0.4%)を計画しており、3期連続の増収を目指します。
- 経営体制の強化として、2026年9月1日より執行役員制度を導入しました。
🤖 AI考察
2026年8月期は売上高が2期連続で増加しましたが、コア市場や海外市場の好調の裏で患者ウェアの減収があった点は注目に値します。期末配当の増配は、株主還元への積極的な姿勢を示すものと捉えられます。2027年8月期の見通しでは増収継続を目指す一方で、営業利益はわずかな減少を見込んでおり、為替変動や原材料費の高騰といった外部環境の課題が収益性に影響を与える可能性も考えられます。
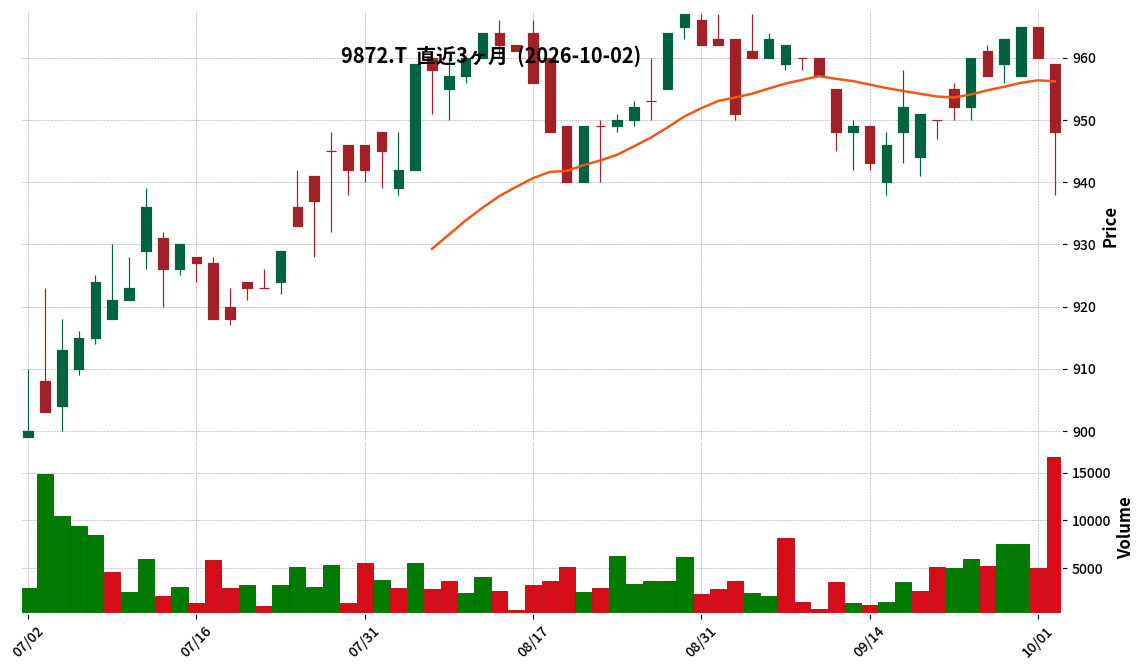
9872|北恵
948.0
▼ -1.25%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北恵株式会社は、2026年11月期第3四半期(2025年11月21日~2026年8月20日)の決算を発表しました。
- 連結経営成績は、売上高が443億11百万円(前年同四半期比0.4%増)、営業利益が5億44百万円(同8.9%増)、経常利益が6億70百万円(同3.1%増)、四半期純利益が4億12百万円(同4.2%増)となりました。
- 1株当たり四半期純利益は44円38銭です。
- 財政状態では、当第3四半期会計期間末の総資産は263億97百万円、純資産は142億37百万円となり、自己資本比率は53.9%です。
- 2026年11月期通期の業績予想(売上高593億円、営業利益7億20百万円、経常利益9億10百万円、当期純利益5億60百万円)および年間配当予想(28円00銭)に変更はありません。
🤖 AI考察
北恵の2026年11月期第3四半期決算は、売上高・各利益項目において前年同期を上回る結果となりました。これは、主要市場である新築住宅市場での関係強化に加え、リフォーム・リノベーション市場や非住宅市場での販路拡大、環境配慮型商品の拡販、工事機能の拡充といった取り組みが寄与していると考えられます。通期業績予想が据え置かれたことから、会社は現在のペースで着地を見込んでいるという見方ができます。
9991|ジェコス
1740.0
▼ -1.86%
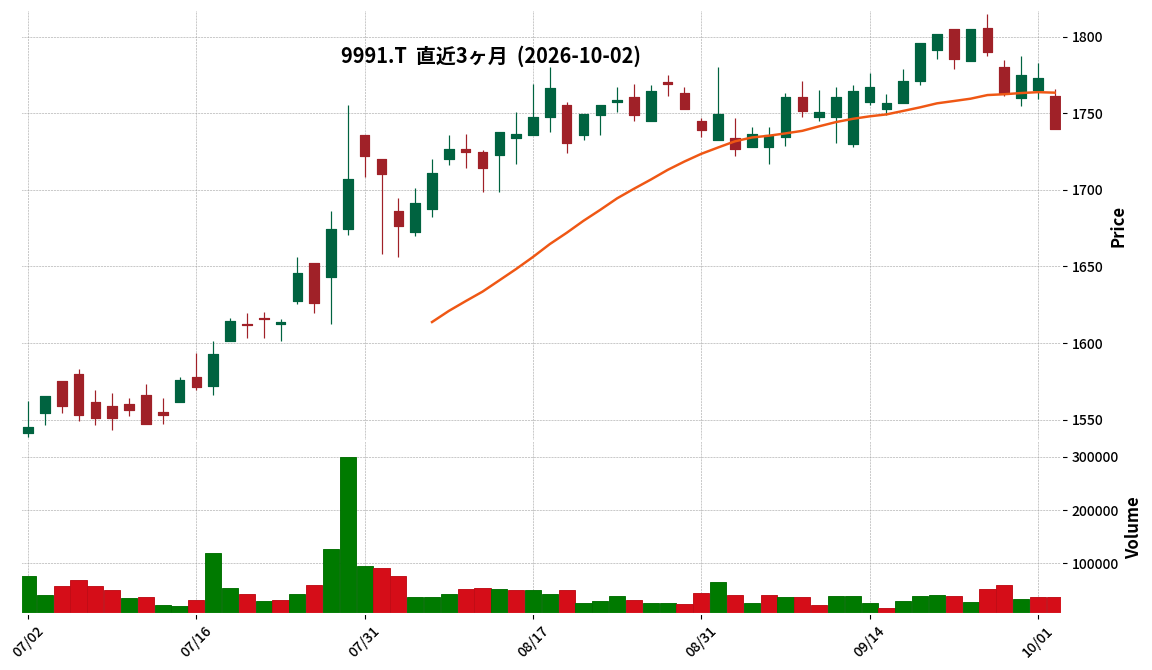
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ジェコス株式会社は2026年10月2日、日本基礎技術株式会社との間で業務提携契約を締結しました。
- 本業務提携は、両社が持つ強みと事業基盤を有効活用し、既存事業の強化、新たな事業機会の創出、新技術の共同開発、海外事業での協業を目的としています。
- ジェコスは重仮設事業と建設機械事業の知見を、日本基礎技術は削孔・注入技術を強みとする基礎工事・地盤改良施工技術を有しています。
- 日本基礎技術の直近3年間の連結売上高は、2026年3月期で27,353百万円、連結営業利益は1,455百万円です。
- 本業務提携がジェコス社の業績に与える影響は軽微であるとされています。
🤖 AI考察
ジェコスは中期経営計画で掲げた事業ポートフォリオの多様化を推進する一環として、今回の業務提携に至ったと考えられます。両社の技術とノウハウを融合することで、建設業界におけるシナジー効果が期待されるでしょう。特に、省人化や安全性向上に貢献する自動化施工技術や、海外事業での協業は、今後の成長分野として注目される可能性があります。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント