
📌 本日のピックアップ
本日は53件のIR情報をお届けします。中でもG-NPC(6255)、ビックカメラ(3048)、ヴィッツ(4440)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 6255|G-NPC
- 3048|ビックカメラ
- 4440|ヴィッツ
- 9381|エーアイテイー
- 6908|イリソ電子工業
- 7981|タカラスタン
- 9835|ジュンテンド
- 8127|ヤマトインター
- 9313|丸八倉
- 9974|ベルク
- 9982|タキヒヨー
- 1997|暁飯島
- 2747|北雄ラッキー
- 3201|ニッケ
- 7713|シグマ光機
- 137A|G-Cocolive
- 2157|コシダカHD
- 2669|カネ美食品
- 2687|CVSベイ
- 2698|キャンドゥ
- 2722|IKホールディングス
- 2928|A-RIZAP G
- 3192|白鳩
- 3627|テクミラ
- 3815|G-メディア
- 3996|サインポスト
- 4187|大有機化
- 4443|Sansan
- 4760|アルファ
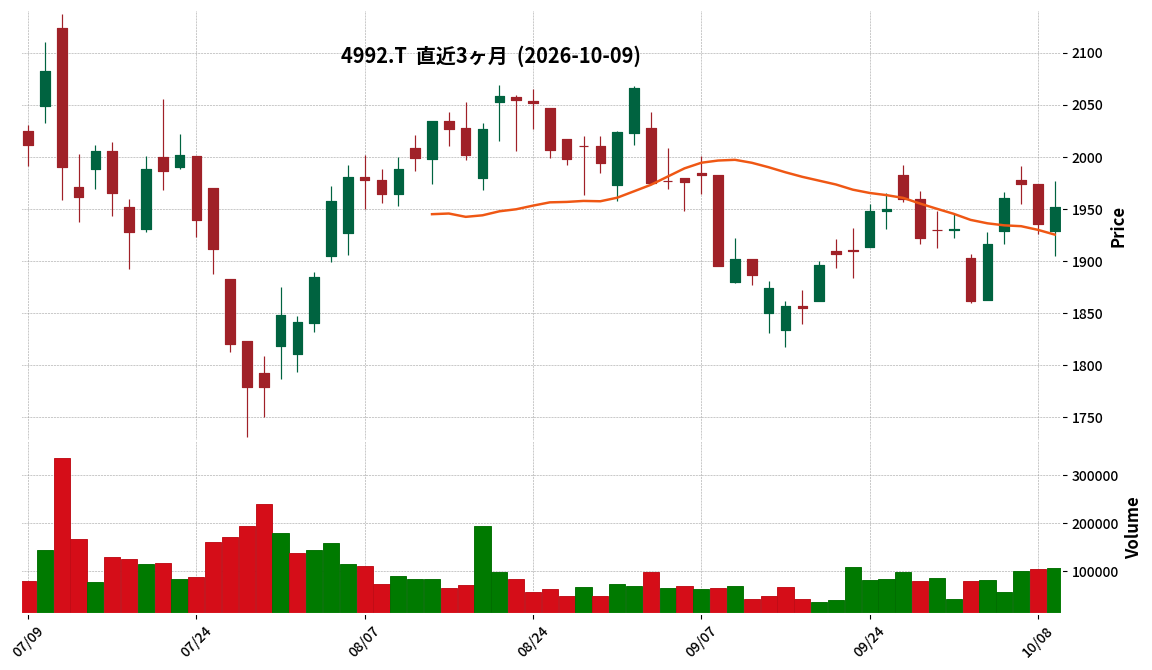
- 4992|北興化
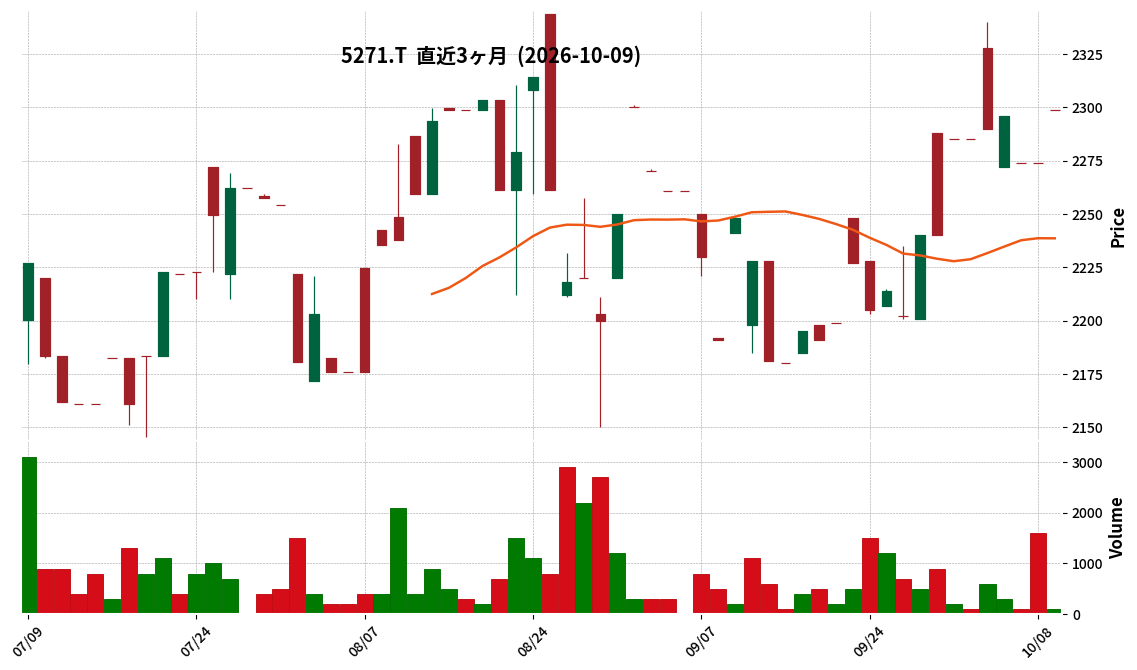
- 5271|トーヨーアサノ
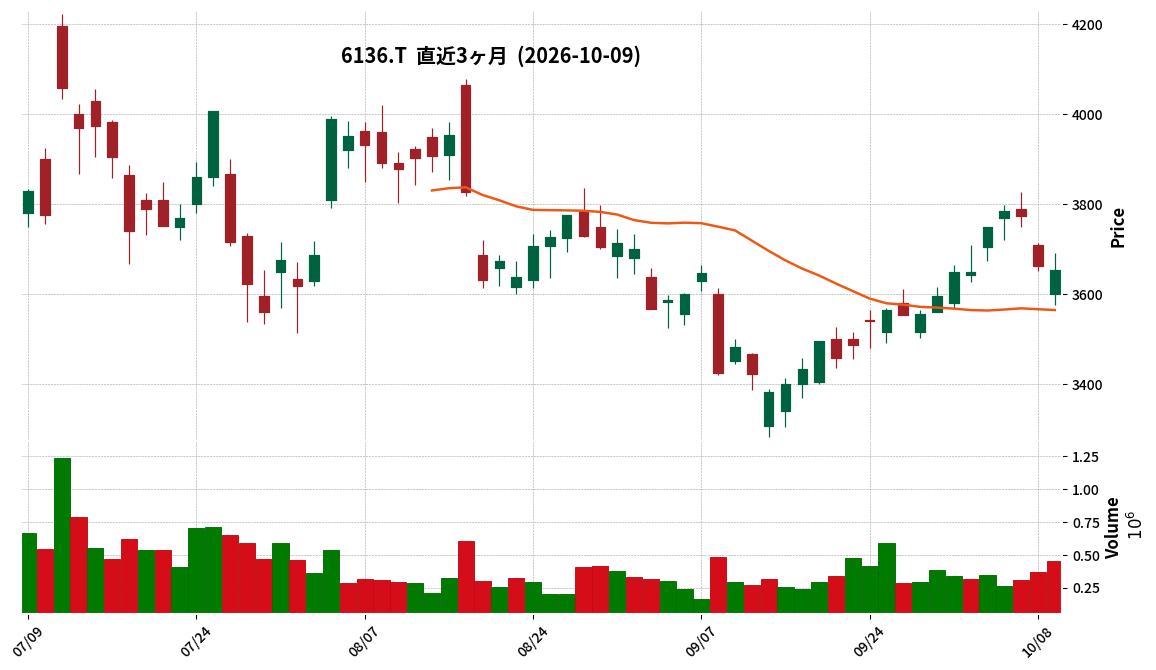
- 6136|OSG
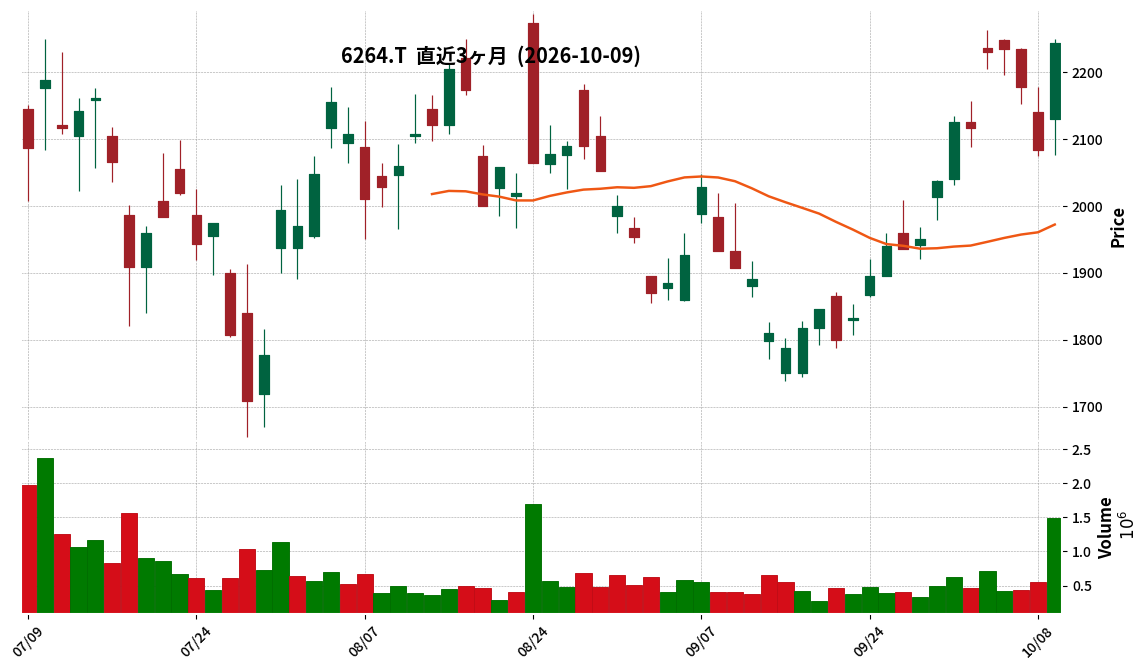
- 6264|マルマエ
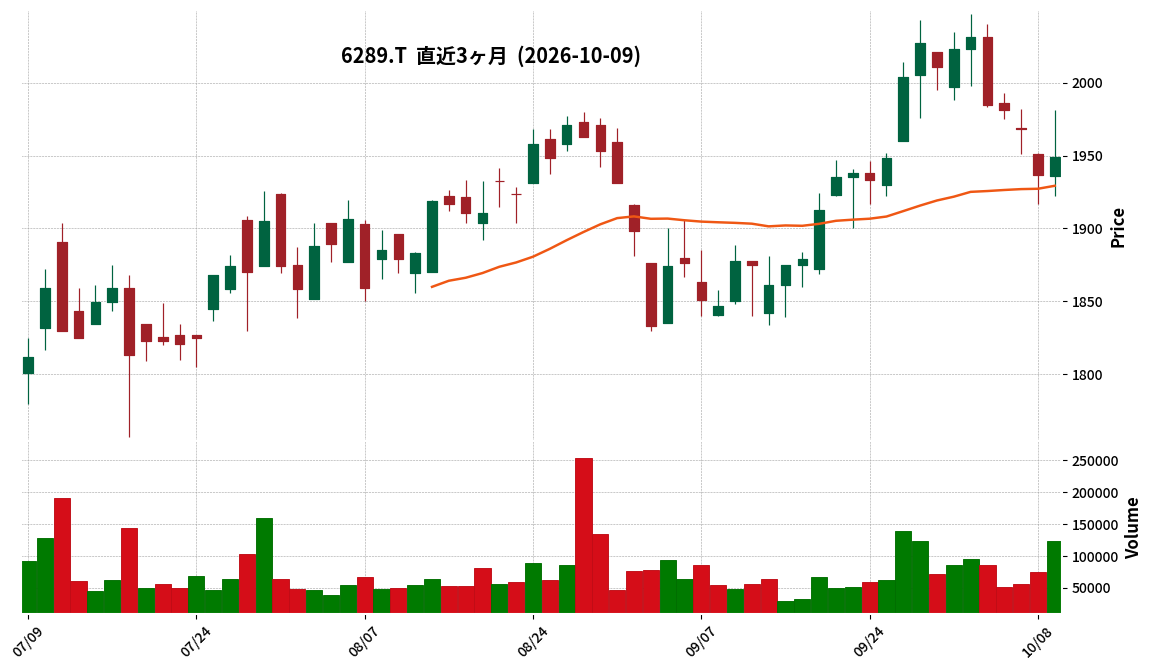
- 6289|技研製作所
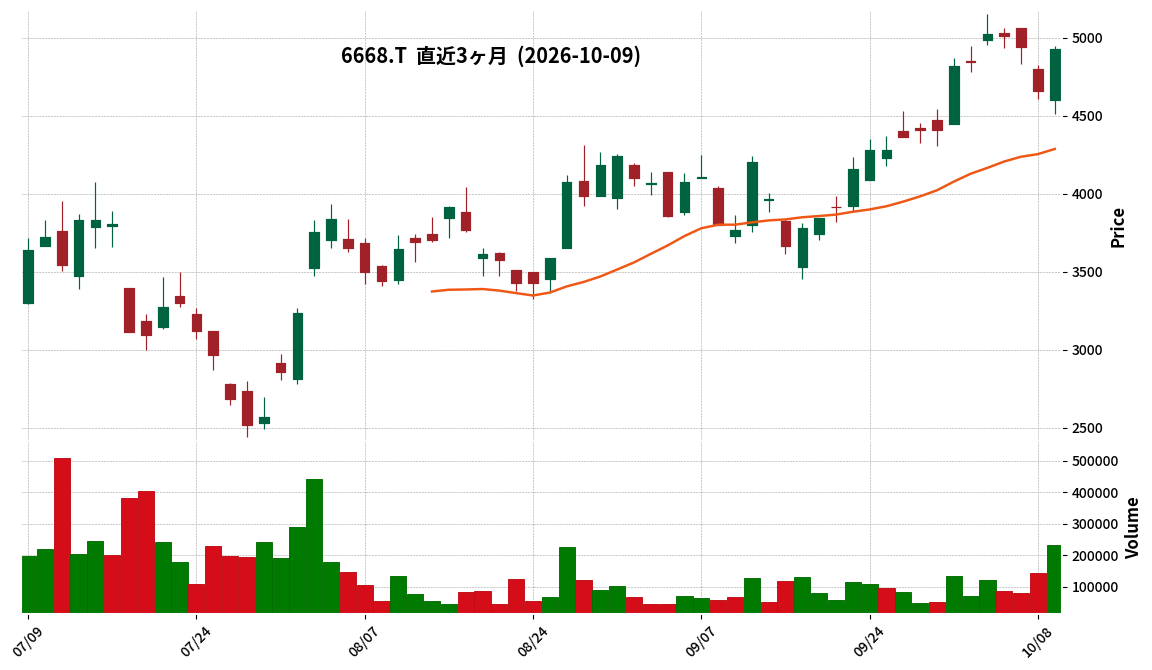
- 6668|アドテック プラズマ
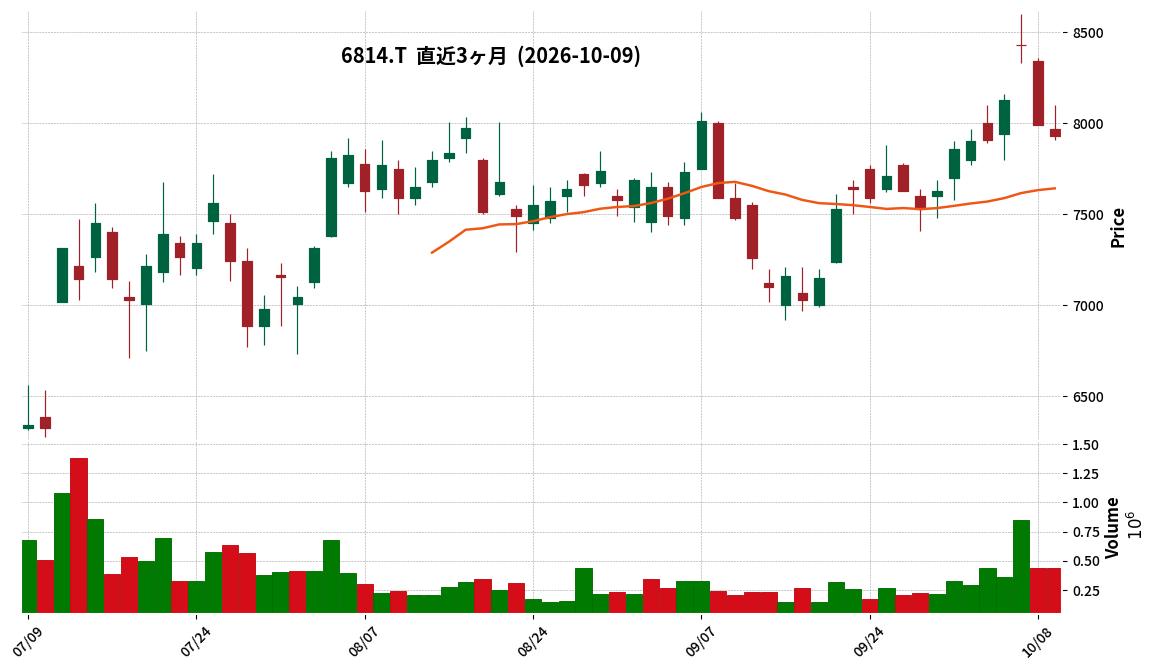
- 6814|古野電気
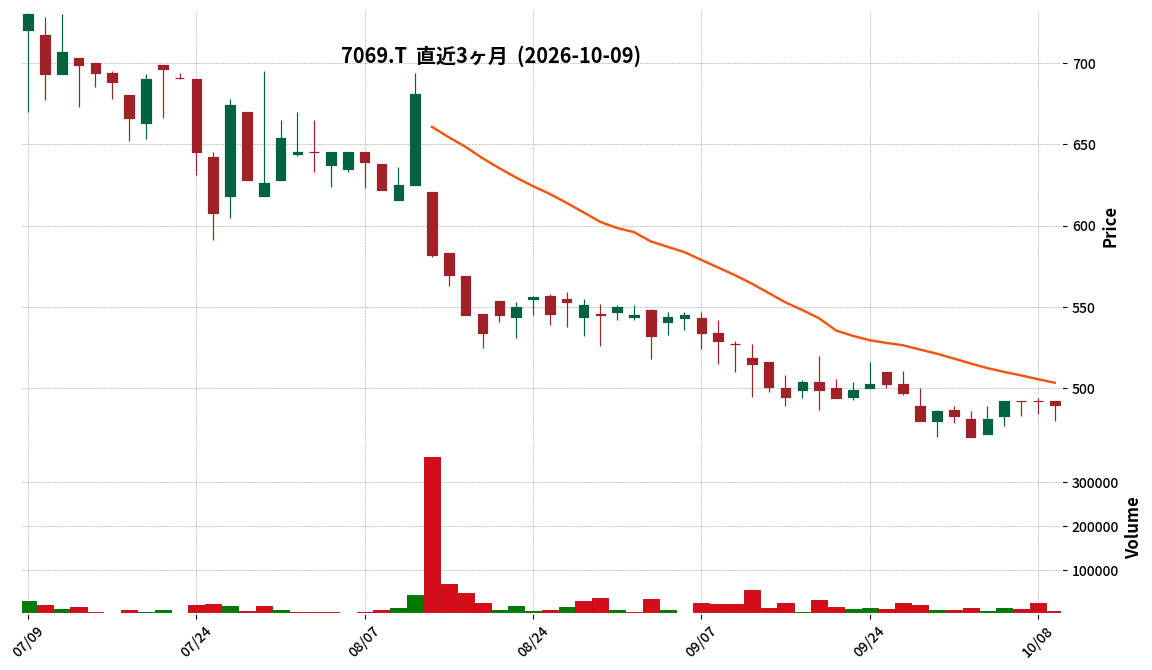
- 7069|G-サイバー・バズ
- 7370|G-Enjin
- 7501|ティムコ
- 7427|エコーTD
- 2751|テンポスHD
- 3063|G-jGroup
- 3550|G-スタジオアタオ
- 3936|G-グローバルウェイ
- 4240|クラスターT
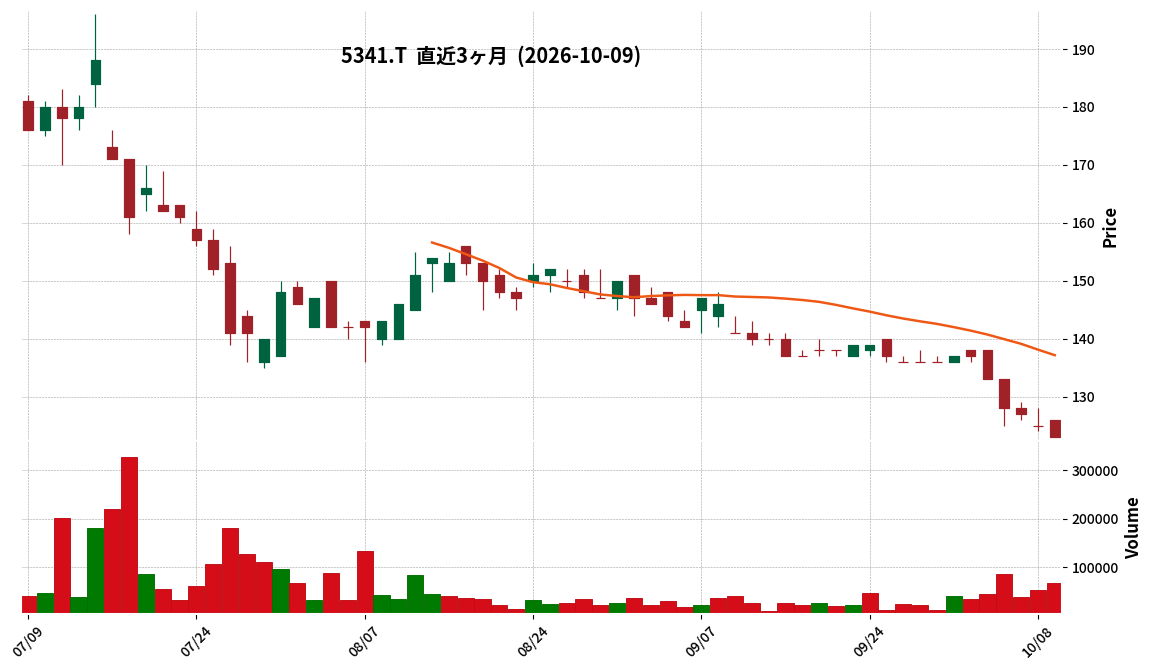
- 5341|ASAHI EITO
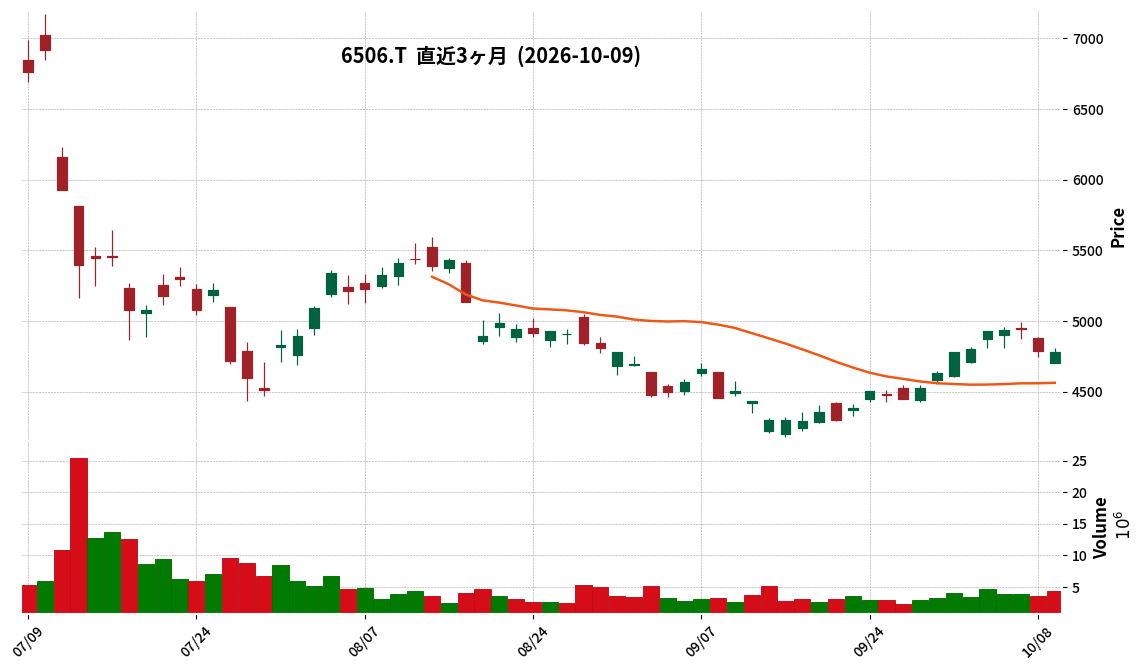
- 6506|安川電
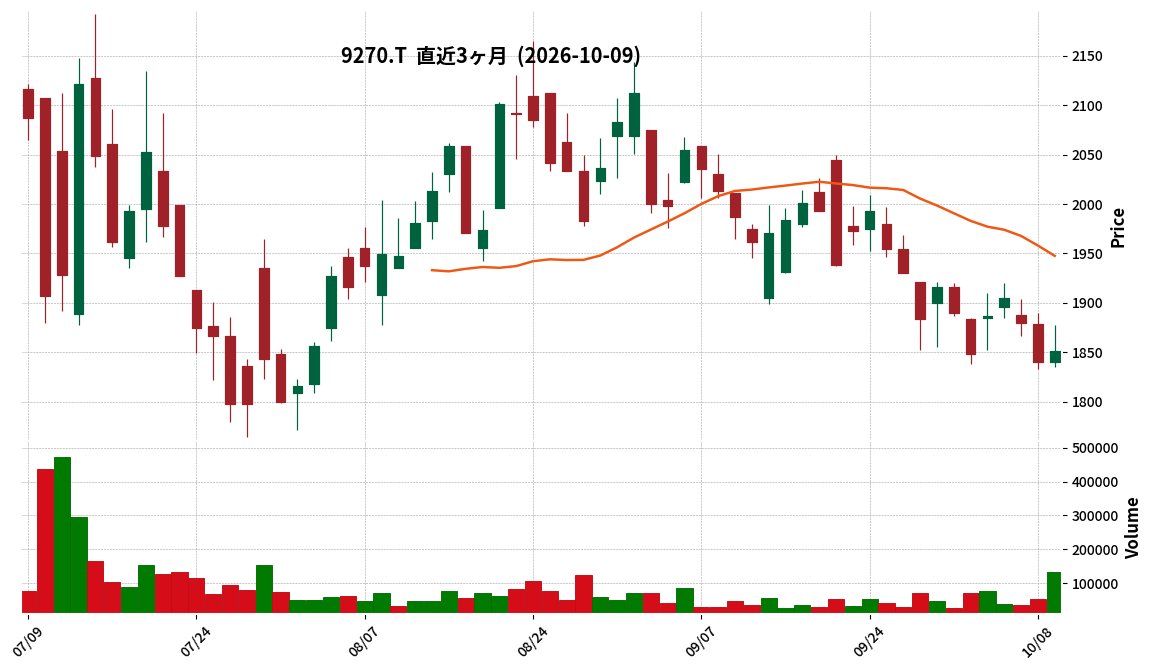
- 9270|G-バリュエンスHD
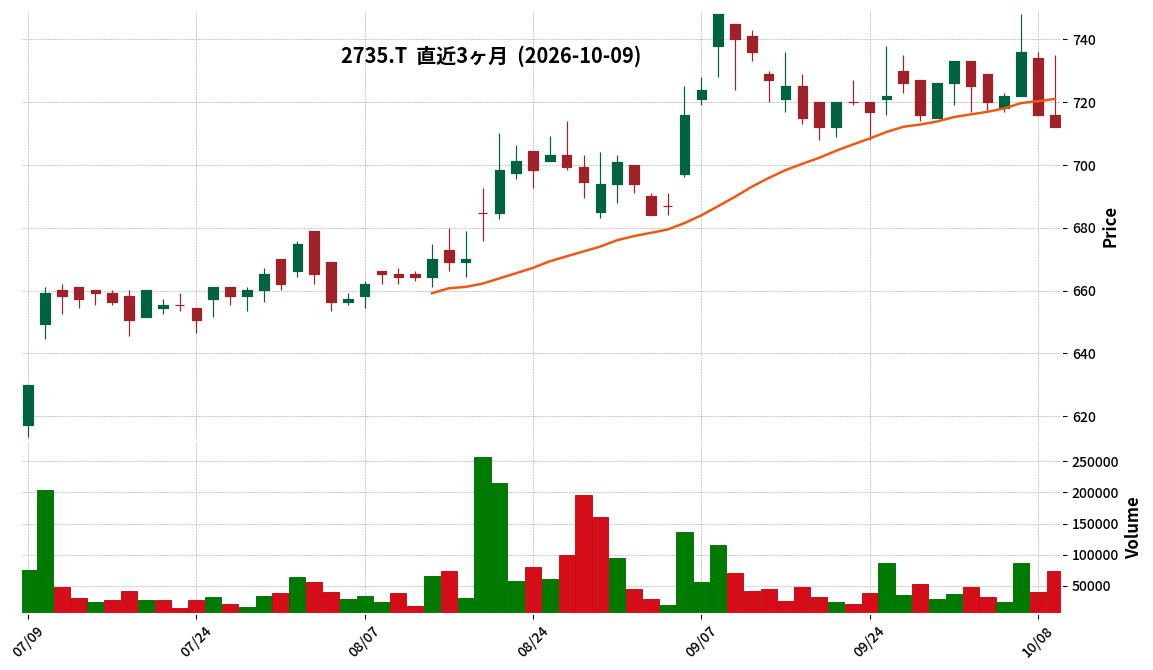
- 2735|ワッツ
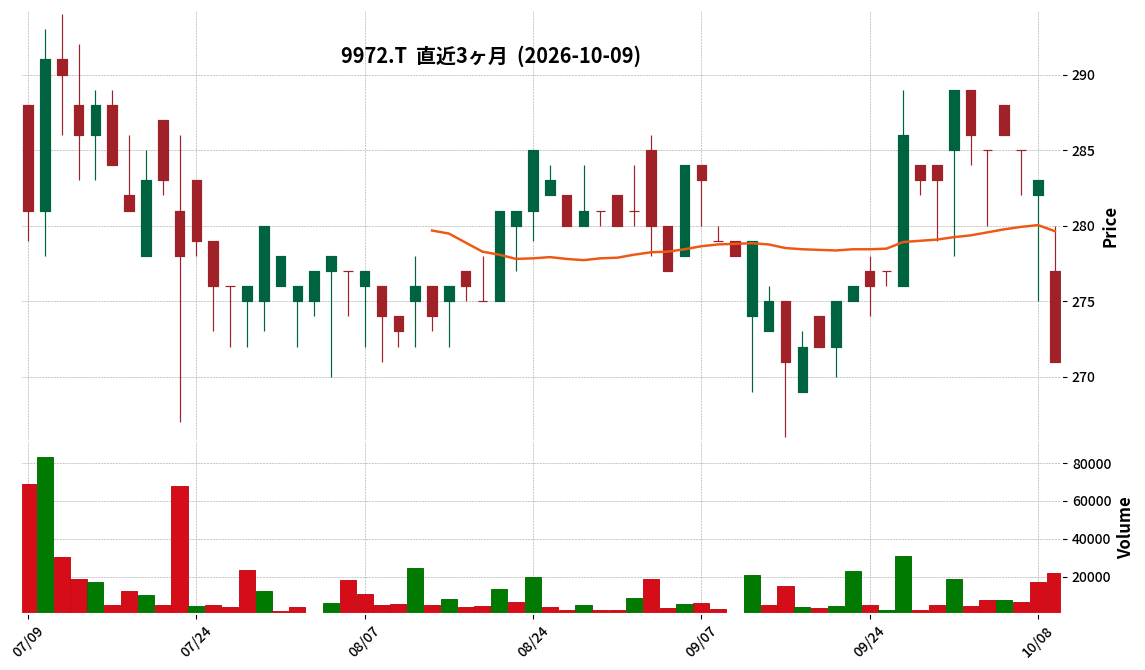
- 9972|アルテック
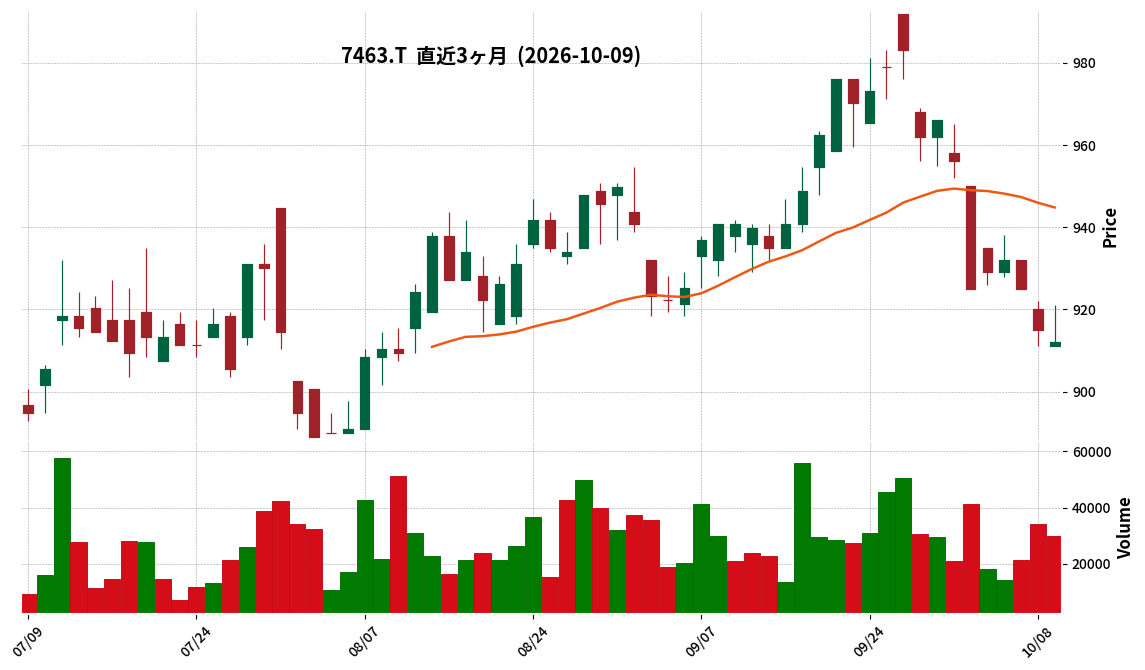
- 7463|アドヴァングループ
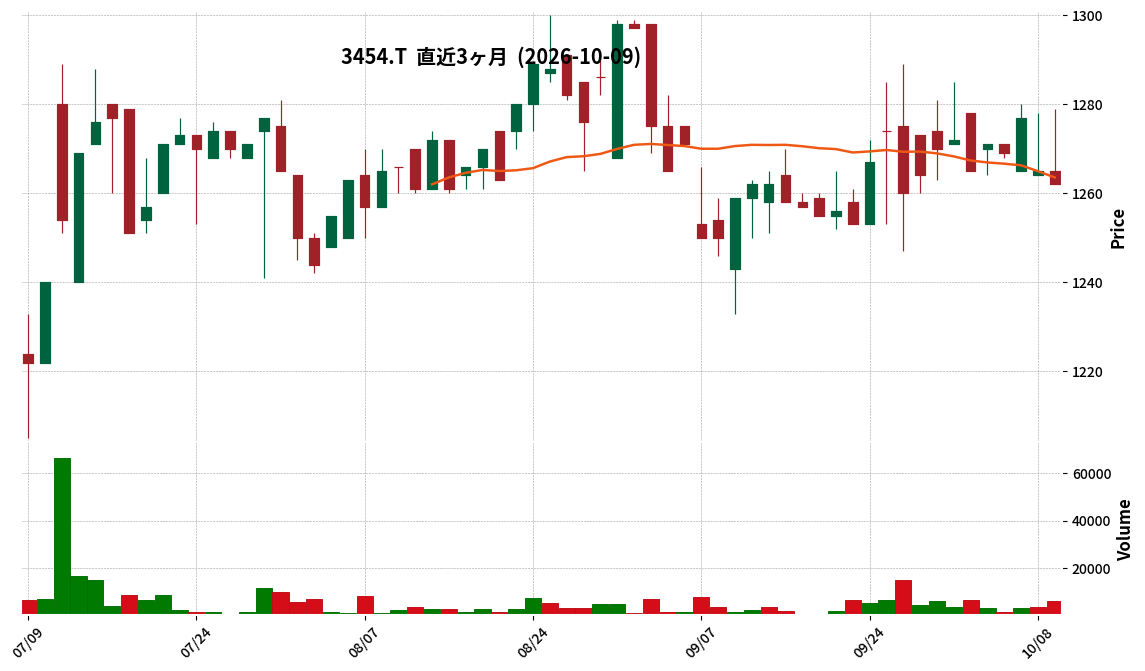
- 3454|ファーストブラザーズ
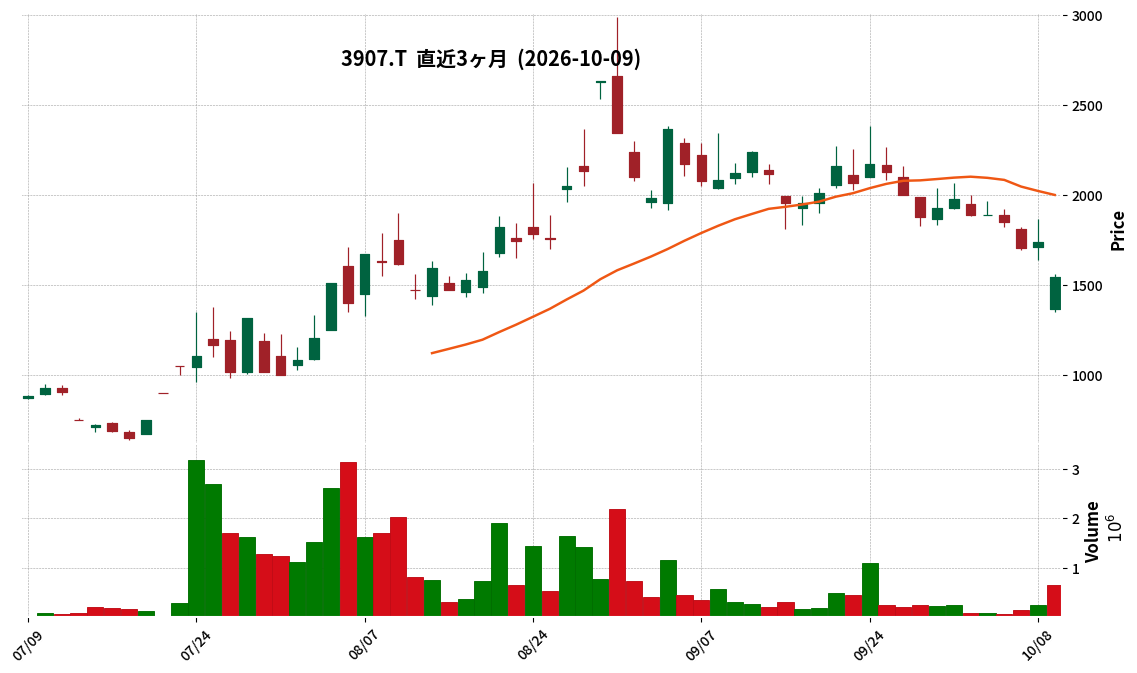
- 3907|シリコンスタジオ
6255|G-NPC
726.0
▲ +2.11%
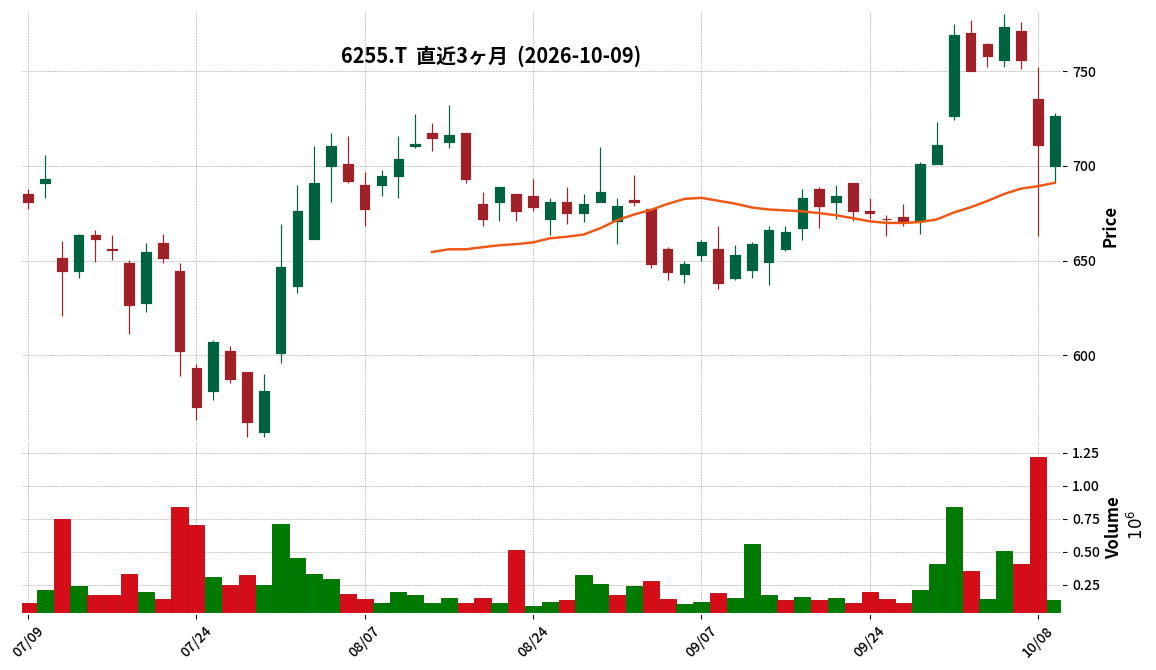
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の連結売上高は5,811百万円となり、前年同期比37.3%減、期初予想比27.5%減でした。
- 親会社株主に帰属する当期純利益は481百万円で、前年同期比63.7%減、期初予想比9.4%減となりました。
- 売上総利益率は34.8%で、前年同期の33.4%から改善し、期初予想の24.4%を上回りました。
- 期末配当は1株当たり10円を予定しており、従来の予定通りです。
- 中期経営計画では、FY2027からFY2031までの5年間で売上高合計60,495百万円(年平均12,099百万円)を目標としています。
🤖 AI考察
2026年8月期の決算は、売上高および当期純利益が大幅に減少しましたが、これは主に国内向け大型案件のスケジュール遅延や太陽光パネルリサイクル装置の受注後ろ倒しによるものと説明されています。一方で、利益率の高い案件や原価低減策の成果により売上総利益率が改善している点は注目に値します。来期以降の業績回復に向け、中期経営計画で示されたペロブスカイト太陽電池製造装置や太陽光パネルリサイクル装置といった成長市場での事業拡大、および顧客・市場ポートフォリオの多様化への取り組みが今後の重要なポイントと考えられます。
3048|ビックカメラ
1677.5
▲ +2.82%
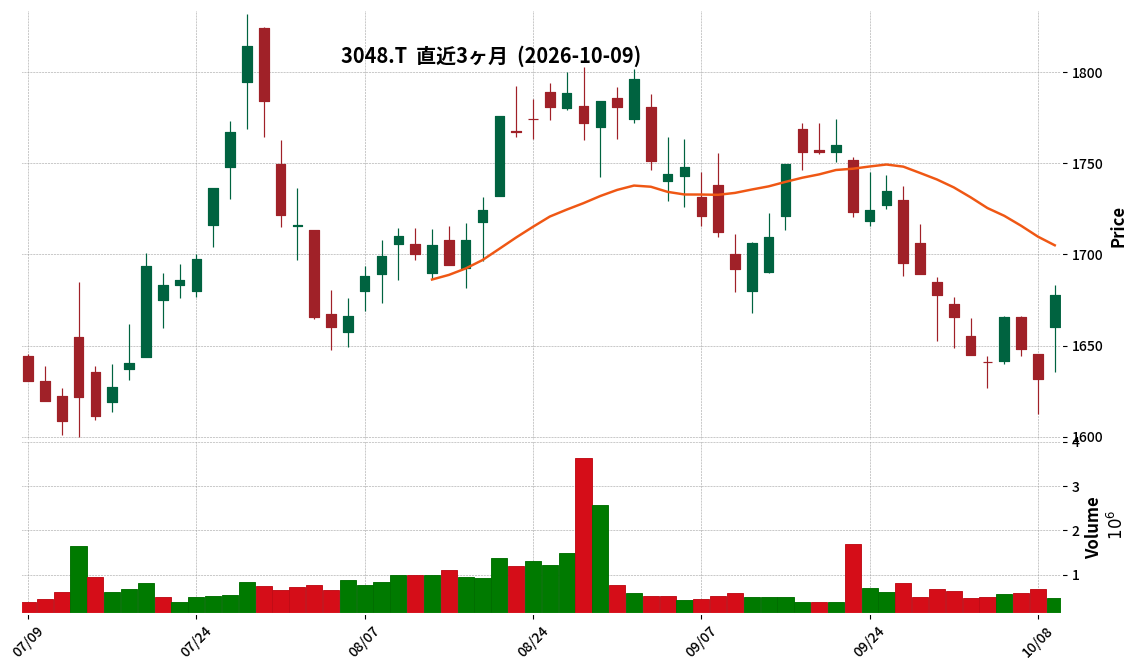
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ビックカメラは、2026年8月31日を基準日とする剰余金の配当(期末配当)を増額することを、2026年10月9日開催の取締役会で決議しました。
- 2026年8月期の1株当たり期末配当金は、直近の配当予想(2026年4月10日公表)の23円00銭から5円増額し、28円00銭となる予定です。
- これにより、2026年8月期の年間配当金は、中間配当20円00銭と合わせて1株当たり48円00銭となります。
- 配当金の総額は4,795百万円となる見込みです。
- この議案は、2026年11月19日開催予定の第46期定時株主総会に付議されます。
- 同社は、連結配当性向40%を目指すことを基本方針としています。
- 現在進行中の2027年8月期の年間配当金については、1株当たり50円(中間配当25円、期末配当25円)を予想しています。
🤖 AI考察
今回の発表は、ビックカメラが株主還元を重要な経営課題の一つと位置づけ、業績に応じた利益配当を実施する方針に基づいていることを示唆していると考えられます。期末配当の増額は、直近の配当予想からの上方修正であり、今後の株主への利益配分に関心を持つ投資家にとって注目されるポイントと言えるでしょう。また、翌期(2027年8月期)の年間配当予想も同時に開示されており、中長期的な配当方針を把握する上で参考になる情報と考えられます。
4440|ヴィッツ
2551.0
▲ +6.74%
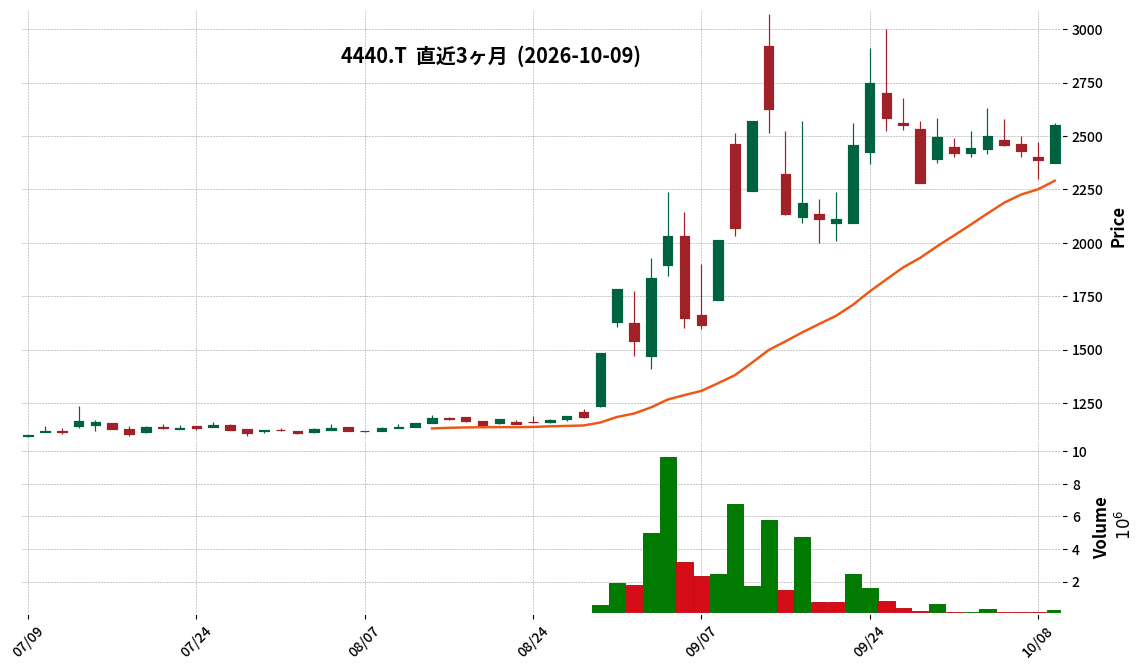
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ヴィッツは、2026年8月期の連結決算を発表しました。
- 売上高は5,790百万円となり、前期比で19.2%増加しました。
- 営業利益は673百万円で前期比18.9%増、経常利益は700百万円で前期比19.0%増、親会社株主に帰属する当期純利益は491百万円で前期比15.8%増となり、増収増益を達成しました。
- 1株当たり当期純利益は122円97銭でした。
- 年間配当金は21円00銭(うち記念配当3円0銭)に決定され、前期の15円00銭から増額されました。
- 2027年8月期の連結業績予想は、売上高6,000百万円(前期比3.6%増)、営業利益680百万円(同0.9%増)、経常利益710百万円(同1.3%増)、親会社株主に帰属する当期純利益450百万円(同△8.4%減)を見込んでいます。
🤖 AI考察
ヴィッツの2026年8月期決算は、売上高、各利益指標ともに前年を上回り、堅調な成長を示したと言えます。特に、ソフトウェア事業における自動車向け組込みソフトウェアやシミュレータ・仮想空間技術、セキュリティ・セーフティ分野の好調が全体の業績を牽引したと考えられます。来期予想では増収を見込む一方で、親会社株主に帰属する当期純利益が減少する見通しであり、その要因や今後の推移が投資家にとっての注目ポイントになるでしょう。
9381|エーアイテイー
2227.0
▲ +2.82%
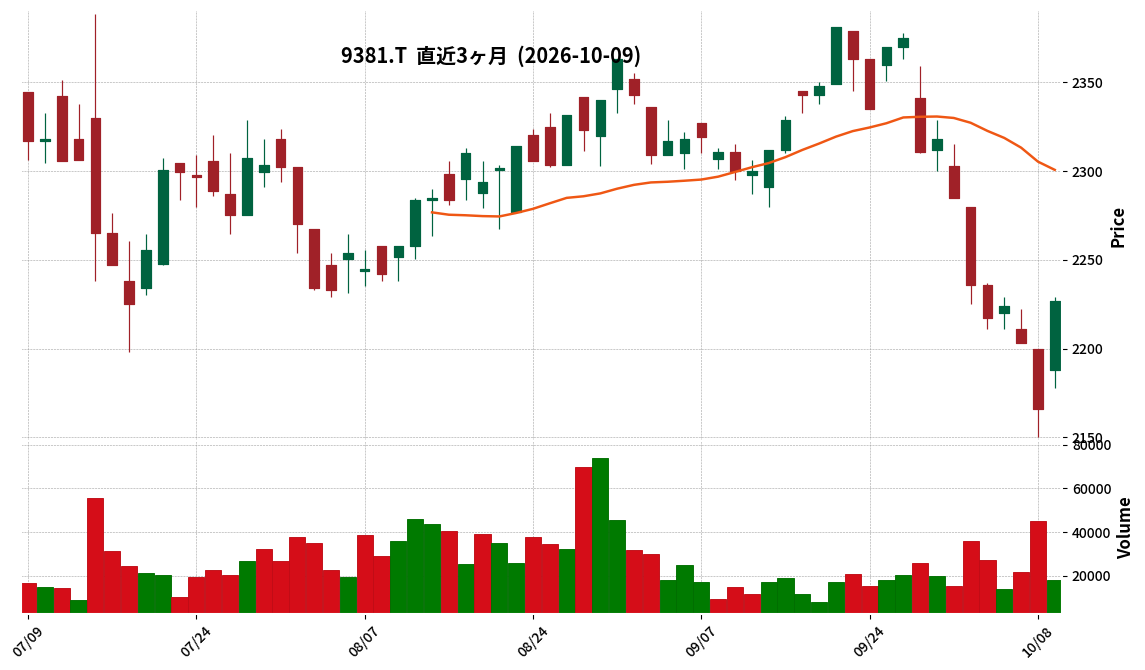
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社エーアイテイーは、2027年2月期第2四半期(中間期)の連結業績を発表しました。
- 連結経営成績(累計)では、営業収益が30,517百万円(前年中間期比8.0%増)、営業利益が2,243百万円(同10.9%増)となりました。
- 経常利益は2,390百万円(同0.3%減)、親会社株主に帰属する中間純利益は1,589百万円(同2.4%減)でした。
- 1株当たり中間純利益は67.66円(前年中間期は69.34円)です。
- 2027年2月期の年間配当金予想は、中間期末55.00円、期末55.00円で合計110.00円(前連結会計年度実績100.00円)としており、直近公表の予想からの修正はありません。
- 2027年2月期の連結業績予想(通期)は、営業収益62,500百万円、営業利益4,530百万円、経常利益4,960百万円、親会社株主に帰属する当期純利益3,390百万円で据え置かれています。
🤖 AI考察
エーアイテイーの2027年2月期第2四半期決算では、営業収益と営業利益が増加した一方、経常利益と純利益は前年同期を下回る結果となりました。これは、前期の為替差益の反動が影響していると考えられます。しかし、通期の業績予想や配当予想は据え置かれていることから、会社としては下期での回復を見込んでいる、または、通期での達成に自信があるという見方ができます。
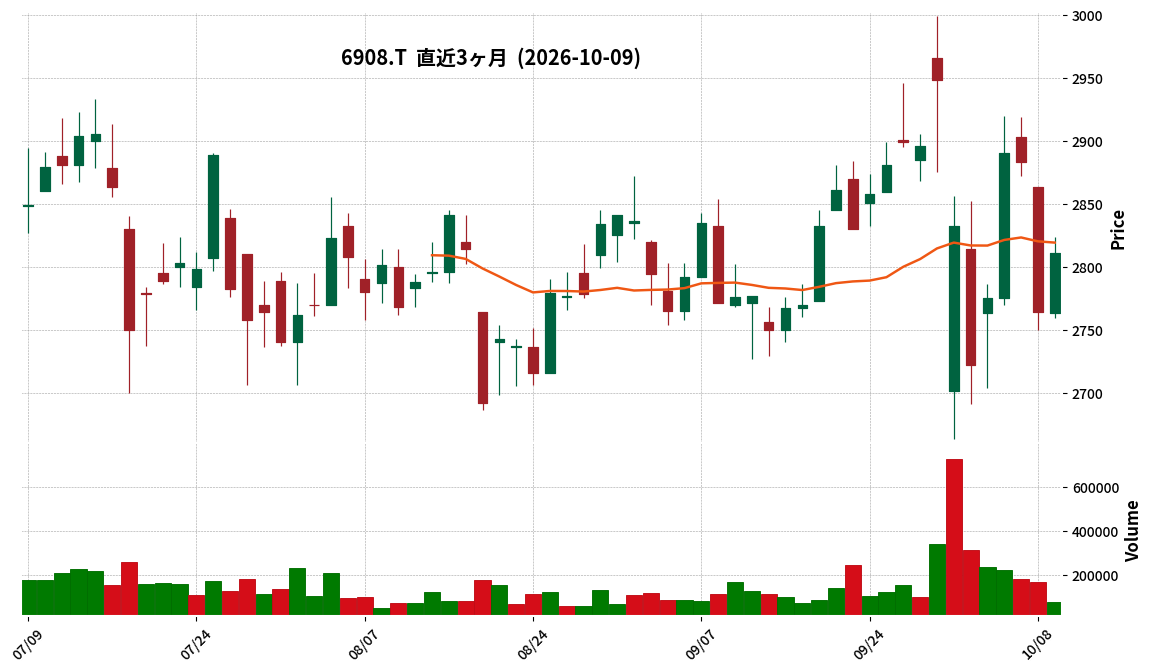
6908|イリソ電子工業
2811.0
▲ +1.70%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イリソ電子工業は2026年10月9日に2026年3月期決算補足資料を公表しました。
- 第三者委員会の調査により、海外子会社における不適切な金銭交付、財務報告・会計処理に関する事案、品質管理・品質保証に関する事案が判明しました。
- 不適切金銭交付には、弁護士への高額支払い(裁判官への金銭供与の可能性)や税関職員等への支払いが含まれます。
- 財務・会計に関する事案として、決算作業及び監査の遅延、売上の前倒し計上が報告されました。
- 品質管理・品質保証に関する事案として、4M変更に関する顧客承認の未取得、信頼性実験室での過去試験データの流用・改ざん、工場での抜取検査の不実施等が挙げられました。
- これらの事案を受け、代表取締役社長の交代を含む新たな経営体制への移行と、役員報酬の自主返上が発表されました。
- 2025年度(2025年4月1日~2026年3月31日)の連結売上高は619億円(前年比9.9%増)で、通期での過去最高売上高を更新しました。
- 同期間の営業利益は54.3億円(前年比0.2%減)、営業利益率は8.8%(前年比0.9ポイント減)でした。
🤖 AI考察
本資料は、一連の不適切行為に関する第三者委員会の調査結果と、それを受けた再発防止策、そして2025年度の業績概要をまとめたものです。過去最高売上高を記録した一方で、コンプライアンスに関わる複数の重大な問題が発覚したことが示されており、市場は経営体制の刷新と再発防止策の実効性を注視すると考えられます。今後の企業統治体制の強化と信頼回復に向けた取り組みが注目されるでしょう。
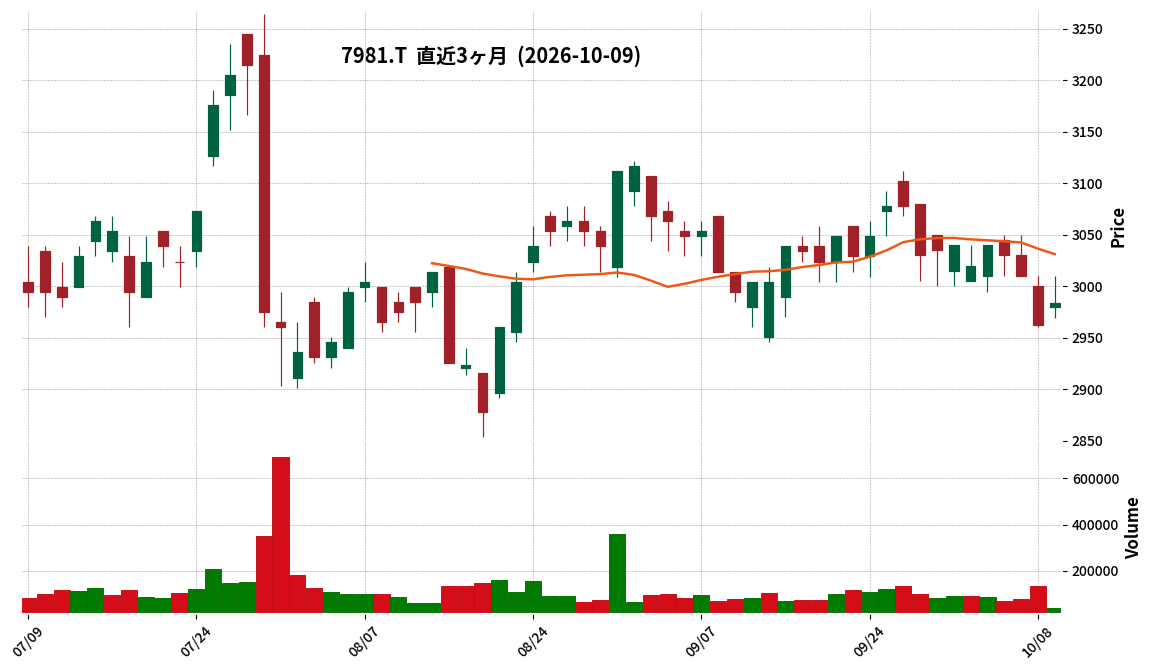
7981|タカラスタン
2984.0
▲ +0.74%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- タカラスタンダードは、2026年10月9日の取締役会決議に基づき、シグマコンサルティング株式会社の全株式を段階的に取得し、子会社化することを決定しました。
- 株式取得は二段階で行われ、2026年10月までにシグマコンサルティングの発行済株式の70.18%を、2031年7月までに100%を取得する予定です。
- 株式取得の目的は、タカラスタンダードグループの国内リフォーム事業拡大に向けた顧客接点のデジタル化加速、顧客データの活用高度化、マーケティング施策強化、顧客体験価値向上、及び新たなサービス創出です。
- シグマコンサルティングは、クラウド技術及びソフトウェア開発力を活用し、新規事業やWEBサービスの企画から運用までを一貫して構築し、顧客の事業課題解決を支援する企業です。
- 本株式取得による2027年3月期の通期連結業績に与える影響は軽微であると見込まれています。
🤖 AI考察
本件は、住宅設備機器メーカーであるタカラスタンダードが、デジタル技術・ノウハウを持つシグマコンサルティングを子会社化することで、リフォーム事業におけるデジタル変革を推進する戦略的意義を持つと考えられます。特に、顧客接点のデジタル化やデータ活用は、現代のビジネス環境において競争力を維持・強化する上で重要な要素であり、長期的な事業成長に寄与する可能性があるという見方もできます。段階的な取得スケジュールは、統合プロセスを慎重に進める意図を示唆している可能性も考えられます。
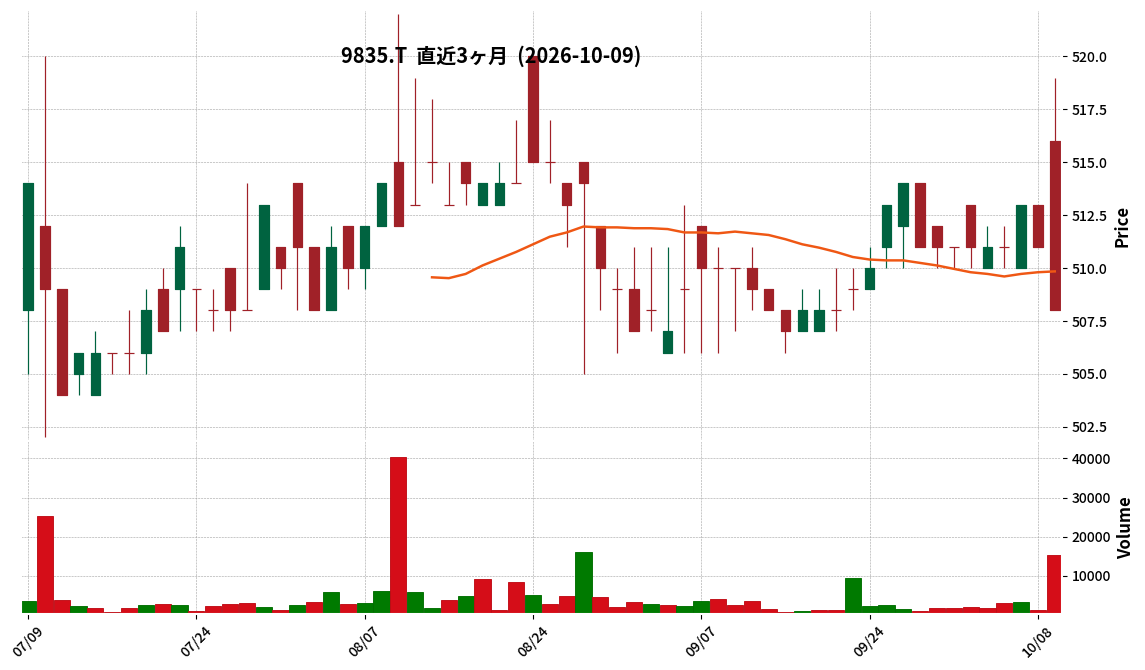
9835|ジュンテンド
508.0
▼ -0.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(中間期)の営業収益は225億2千3百万円となり、前年同期比で4.1%減少しました。
- 営業利益は9億5千8百万円で、前年同期比9.9%増加しました。
- 経常利益は9億1千8百万円で、前年同期比8.1%増加しました。
- 中間純利益は6億3千2百万円で、前年同期比10.4%増加しました。
- 1株当たり中間純利益は77円96銭となりました。
- 当中間会計期間にホームセンター1店を閉店しました。
🤖 AI考察
営業収益は減少したものの、営業利益、経常利益、中間純利益が揃って増加している点は、売上総利益の減少を最小限に抑え、販売費及び一般管理費を削減した企業の取り組みが奏功した結果と解釈できます。消費者の購買意欲低下や価格競合といった厳しい事業環境下において、利益構造の改善が見られる点は注目に値すると考えられます。
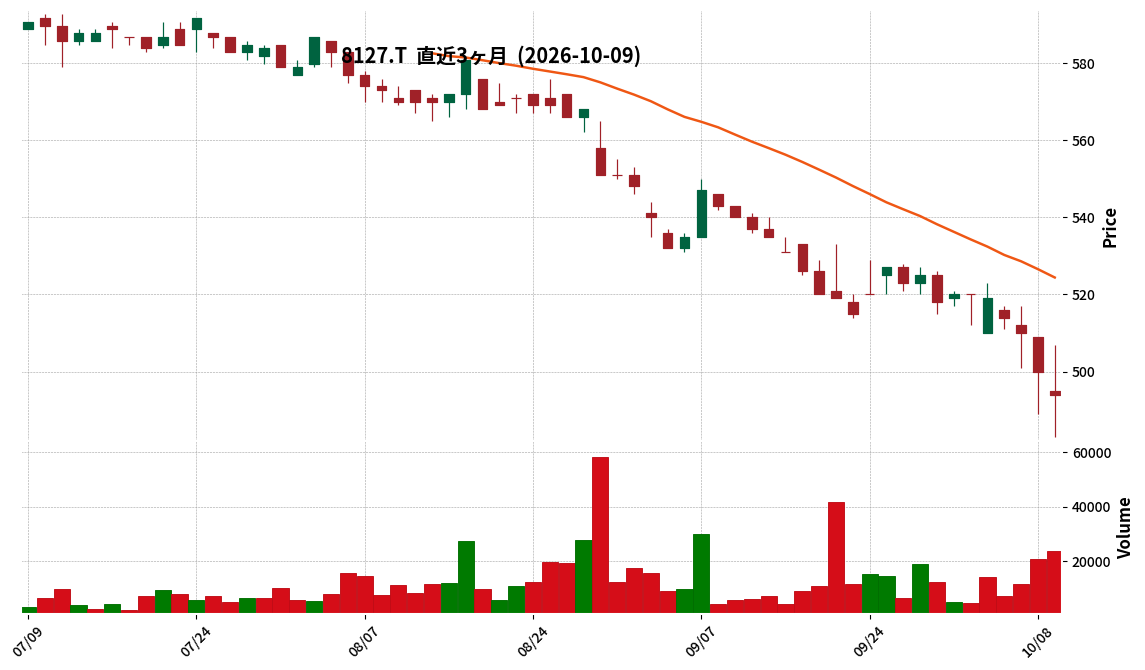
8127|ヤマトインター
494.0
▼ -1.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ヤマトインターナショナル株式会社は、2026年8月期の連結決算を発表しました。
- 連結売上高は19,882百万円となり、前期比2.2%の増加を記録しました。
- 営業利益は△289百万円、経常利益は△100百万円と赤字を計上しています。
- 親会社株主に帰属する当期純利益は203百万円で、前期比42.1%の増加となりました。
- 2027年8月期の連結業績予想として、売上高20,300百万円(前期比2.1%増)、営業利益150百万円、経常利益250百万円、親会社株主に帰属する当期純利益200百万円(前期比1.7%減)を見込んでいます。
🤖 AI考察
ヤマトインターナショナルは、売上高の増加と親会社株主に帰属する当期純利益の大幅な改善を達成しました。しかし、営業利益と経常利益は赤字が継続しており、売上増を伴う利益構造の改善が今後の注目点と考えられます。2027年8月期の業績予想では、再び増収を計画しつつ、営業利益・経常利益の黒字化を見込んでいる点は、事業戦略の成果が期待される部分と言えるでしょう。
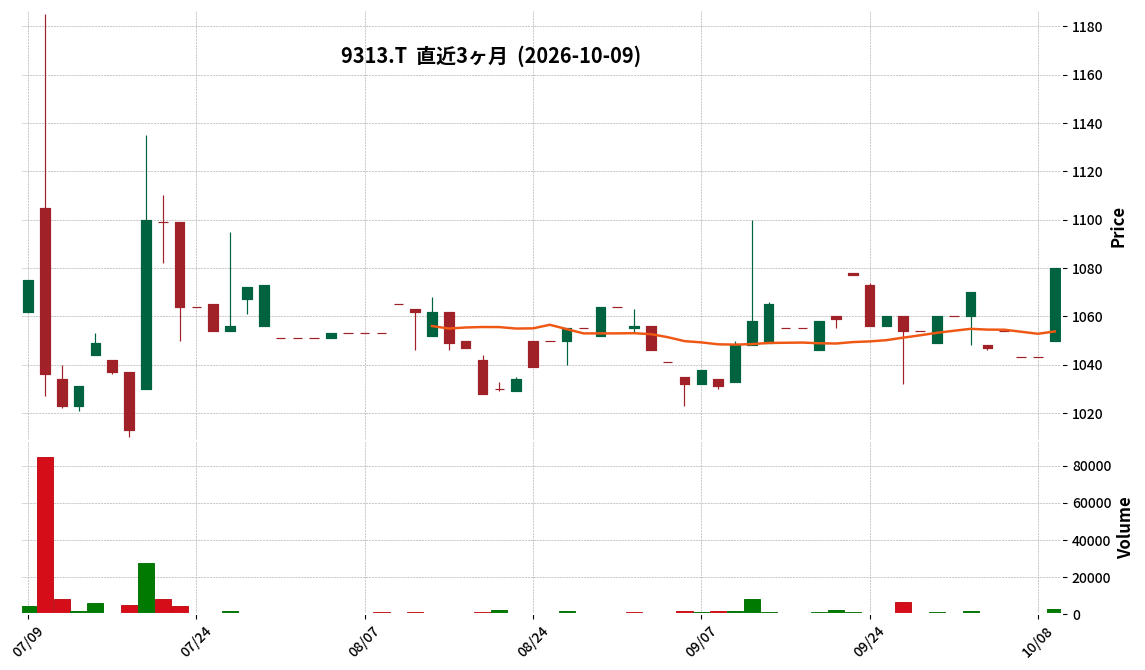
9313|丸八倉
1080.0
▲ +3.55%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 丸八倉庫株式会社は、2026年11月期第3四半期連結決算(2025年12月1日~2026年8月31日)を発表しました。
- 連結売上高は3,772百万円となり、前年同四半期比で2.2%増加しました。
- 連結営業利益は472百万円(同8.1%増)、連結経常利益は519百万円(同22.0%増)を計上しました。
- 親会社株主に帰属する四半期純利益は384百万円となり、前年同四半期比で35.0%増加しました。
- 通期の連結業績予想(売上高5,100百万円、親会社株主に帰属する当期純利益480百万円)は、直近の公表内容から修正はありませんでした。
🤖 AI考察
丸八倉庫の第3四半期決算は、売上高、各利益ともに前年同期比で増加を達成しており、特に親会社株主に帰属する四半期純利益が大幅に伸長した点は注目されます。物流事業・不動産事業双方での増収が寄与し、保有株式の一部売却による特別利益も純利益に貢献したと考えられます。通期業績予想が据え置かれたことから、会社側は現状の進捗を計画通りと見ていると推察されます。
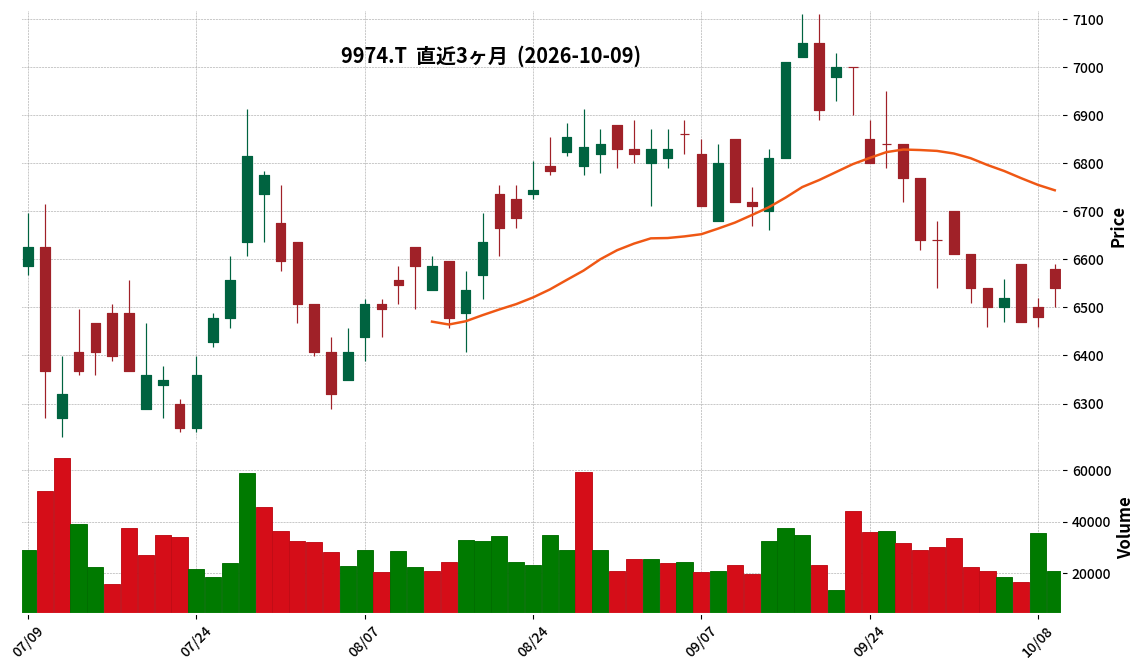
9974|ベルク
6540.0
▲ +0.93%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ベルクは、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の連結営業収益は2,169億5百万円(前年中間期比2.8%増)となりました。
- 連結営業利益は69億14百万円(同22.2%減)、連結経常利益は70億40百万円(同21.9%減)、親会社株主に帰属する中間純利益は45億83百万円(同25.4%減)となりました。
- 1株当たり中間純利益は220円03銭でした。
- 期末配当予想は66円00銭(年間合計132円00銭)で、直近公表予想からの修正はありません。
- 2027年2月期の連結業績予想(通期)は、営業収益4,430億円、営業利益154億円、経常利益156億円、親会社株主に帰属する当期純利益99億円に修正されました。
🤖 AI考察
売上高は増加したものの、各段階利益が減少した点が、投資家にとって注目されるポイントと考えられます。商品仕入価格の高騰や競争力維持のための価格強化、販売管理費率の上昇などが影響したと説明されており、今後の収益性改善への取り組みが注目されるでしょう。通期業績予想の下方修正も、市場の評価に影響を与える可能性があります。
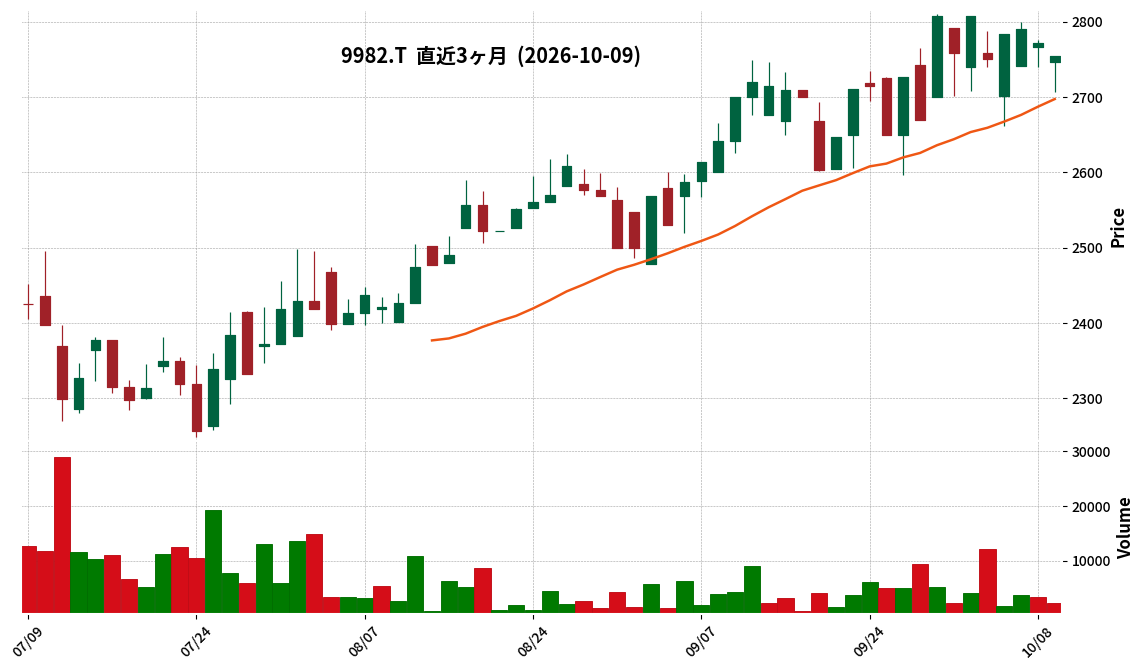
9982|タキヒヨー
2754.0
▼ -0.65%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- タキヒヨー株式会社は、2027年2月期第2四半期(中間期)の連結業績を発表しました。対象期間は2026年3月1日から2026年8月31日までです。
- 売上高は316億82百万円となり、前年中間期比で0.4%の減少となりました。
- 営業利益は7億48百万円で、前年中間期比33.0%減益、経常利益は7億76百万円で、前年中間期比32.0%減益となりました。
- 親会社株主に帰属する中間純利益は、固定資産売却益400百万円を特別利益に計上したことなどにより、前年中間期比7.8%増の10億1百万円となりました。
- 2027年2月期の年間配当金予想は、期末配当25.00円で、合計50.00円(中間配当25.00円)としており、直近公表されている配当予想からの修正はありません。
- 通期の連結業績予想は、売上高648億円(対前期増減率1.3%増)、営業利益19億50百万円(同0.4%増)、経常利益19億50百万円(同0.1%増)、親会社株主に帰属する当期純利益16億20百万円(同0.3%増)で、修正はありません。
🤖 AI考察
当中間期では、売上高は微減、営業利益・経常利益は二桁減益となりましたが、特別利益の計上により中間純利益は増益を確保した点が注目されます。消費マインドの停滞や原材料・物流コストの上昇が利益を圧迫した一方で、通期業績予想は据え置かれていることから、下半期における挽回を見込んでいると考えられます。円安やサプライチェーンの課題が続く中で、同社の今後のコスト管理や価格戦略が業績にどう影響するかが注視されるでしょう。
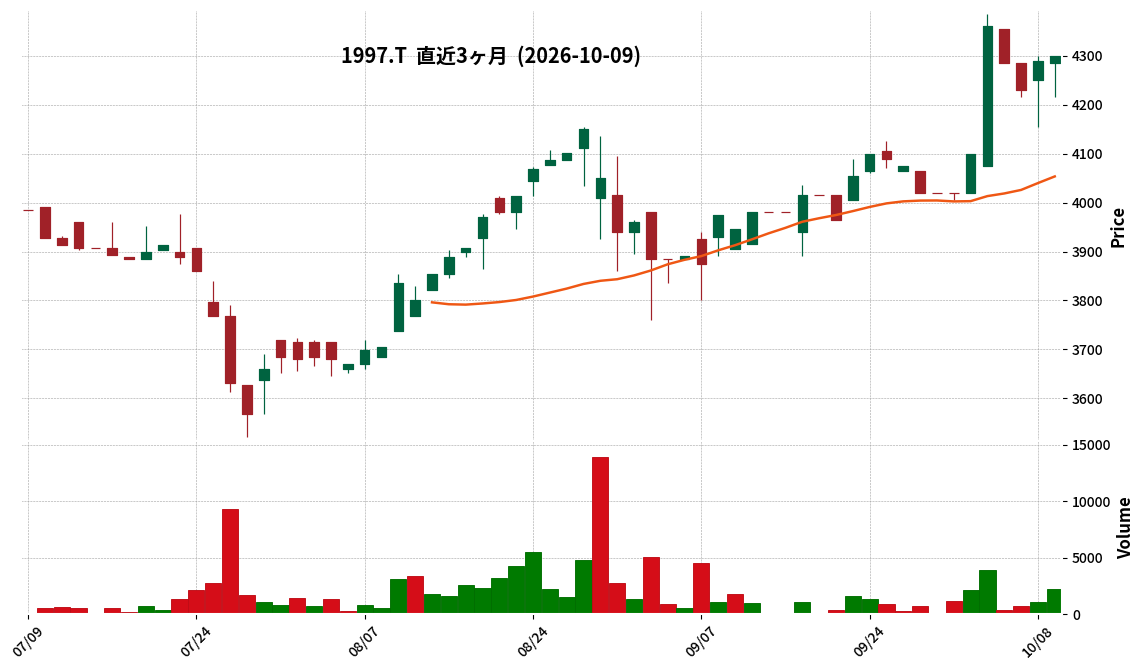
1997|暁飯島
4300.0
▲ +0.23%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 暁飯島工業株式会社は2026年8月期(2025年9月1日~2026年8月31日)の非連結決算を発表しました。
- 売上高は10,129百万円(前期比10.9%増)、営業利益は1,437百万円(同27.5%増)、経常利益は1,504百万円(同29.6%増)、当期純利益は1,070百万円(同34.4%増)となりました。
- 1株当たり当期純利益は529円43銭(前期は393円90銭)を記録しました。
- セグメント別では、設備事業の受注工事高は110億64百万円(前期比8.4%増)、完成工事高は99億53百万円(同11.3%増)、営業利益は19億32百万円(同25.6%増)となりました。太陽光発電事業は売上高1億74百万円(前期比7.8%減)、営業利益71百万円(同5.8%減)でした。
- 2026年8月期の期末配当は1株当たり155円00銭(前期は110円00銭)となりました。
- 2027年8月期の業績予想は、売上高10,500百万円(前期比3.7%増)、営業利益1,200百万円(同16.5%減)、経常利益1,250百万円(同16.9%減)、当期純利益850百万円(同20.6%減)としています。
🤖 AI考察
2026年8月期の決算は、売上高、各段階利益ともに前期を上回り、特に当期純利益は34.4%増と大幅な成長を達成しました。これは設備事業の好調が主な要因であると考えられます。一方で、2027年8月期の業績予想では、売上高は増加するものの、各段階利益は前期比で二桁減益を見込んでいる点は、今後の事業環境やコスト構造の変化に注目が集まる可能性があります。
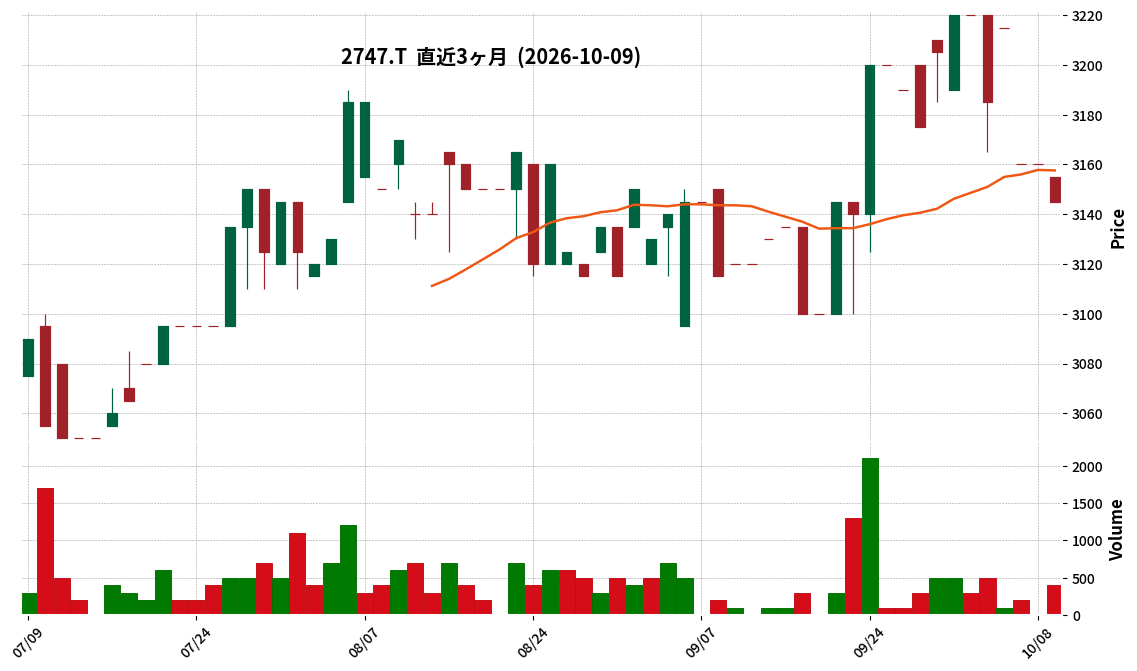
2747|北雄ラッキー
3145.0
▼ -0.47%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北雄ラッキーは、2027年2月期第2四半期(中間期:2026年3月1日~2026年8月31日)の決算短信を発表しました。
- 当中間期の売上高は183億38百万円(前年中間期比0.8%減)でした。
- 営業利益は7百万円(同87.3%減)、経常利益はマイナス11百万円(前年中間期は47百万円の利益)、中間純利益はマイナス33百万円(前年中間期は22百万円の利益)となりました。
- 1株当たり中間純利益はマイナス26円51銭です。
- 2027年2月期の通期業績予想は、売上高372億円(前期比0.0%)、営業利益1億80百万円(同21.6%減)、経常利益1億30百万円(同41.5%減)、当期純利益52百万円(同52.0%減)で据え置かれました。
🤖 AI考察
北雄ラッキーの2027年2月期第2四半期決算では、売上高が微減となったものの、利益面で営業利益の大幅な減少と経常・純利益の赤字転落が注目されます。これは、販売費及び一般管理費における減価償却費や人件費の増加が影響したと説明されており、経営環境の厳しさを示唆していると考えられます。一方で、通期業績予想は据え置かれていることから、下半期での挽回を見込んでいると解釈することもできるでしょう。
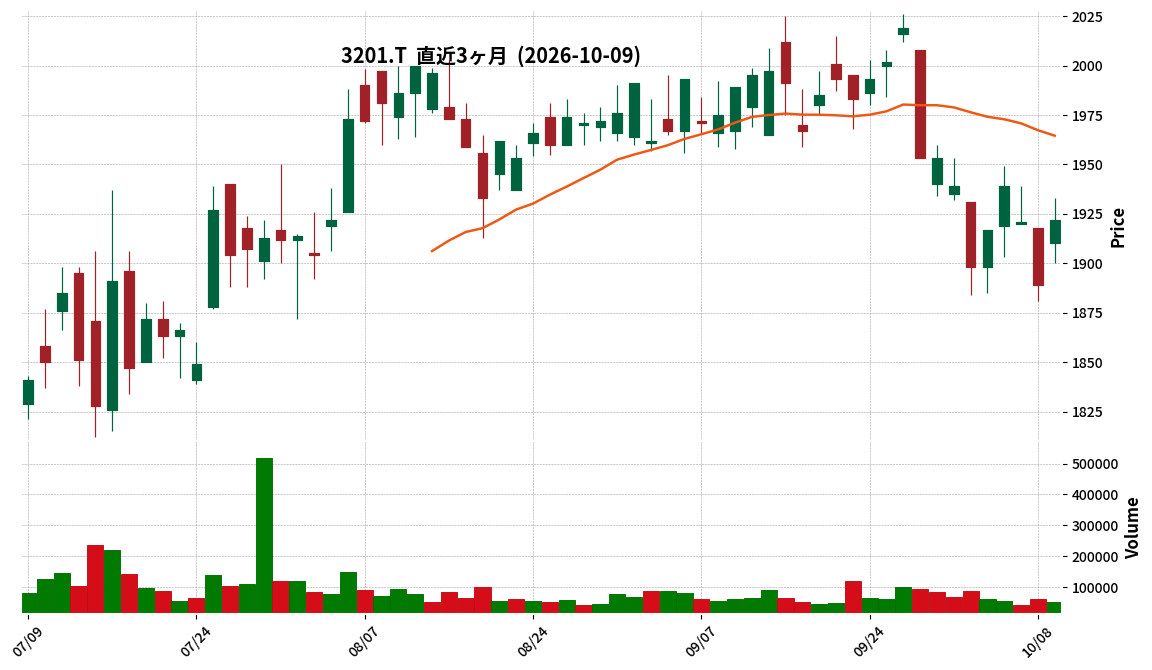
3201|ニッケ
1922.0
▲ +1.75%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ニッケ(日本毛織株式会社)は2026年11月期第3四半期決算(2025年12月1日~2026年8月31日)を発表した。
- 連結業績(累計)は、売上高89,186百万円(前年同期比2.4%増)、営業利益8,673百万円(同13.1%増)、経常利益9,730百万円(同13.0%増)、親会社株主に帰属する四半期純利益7,044百万円(同26.9%増)を計上した。
- セグメント別では、産業機材事業の売上高は29,735百万円(前年同期比14.2%増)、営業利益は2,341百万円(同29.2%増)となり、新規連結子会社の株式会社カコテクノスが業績に貢献した。
- 人とみらい開発事業の営業利益は5,899百万円(前年同期比12.0%増)となり、2025年1月竣工の「八重洲通フィルテラス」などの不動産賃貸事業が好調に推移した。
- 2026年11月期の年間配当金予想が修正され、期末配当は普通配当32円00銭、記念配当10円00銭の合計42円00銭、年間合計で60円00銭となる見込み。
🤖 AI考察
ニッケの2026年11月期第3四半期決算は、売上高、各利益ともに前年同期比で増加しました。特に親会社株主に帰属する四半期純利益が大幅な増益を達成しており、これは主に産業機材事業での新規連結子会社の寄与と、人とみらい開発事業における不動産賃貸事業の安定した収益貢献が背景にあると考えられます。通期の業績予想に変更はないものの、年間配当予想が上方修正された点は、株主還元への意識の表れと捉えることができるかもしれません。
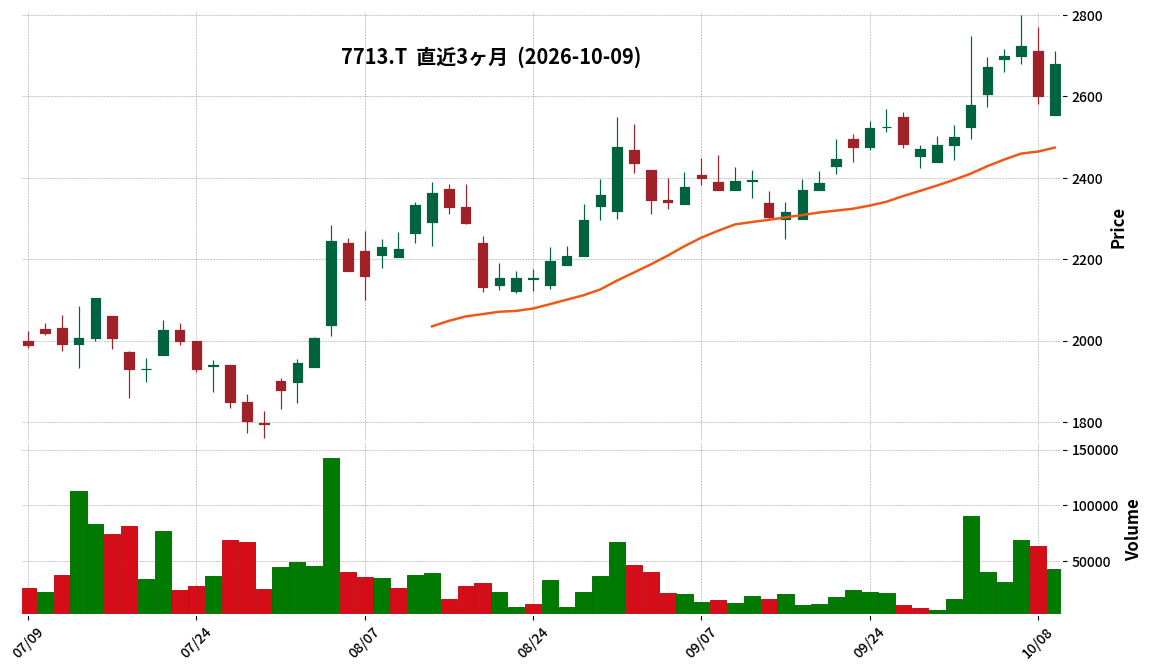
7713|シグマ光機
2680.0
▲ +3.08%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- シグマ光機は2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は33億8千2百万円(前年同期比35.0%増)を記録しました。
- 営業利益は5億1千8百万円(前年同期比240.6%増)、経常利益は5億5千6百万円(前年同期比193.7%増)となりました。
- 親会社株主に帰属する四半期純利益は3億7千3百万円(前年同期比244.8%増)となりました。
- 要素部品事業の売上高は29億5千4百万円(前年同期比38.6%増)、営業利益は6億8百万円(前年同期比132.0%増)でした。システム製品事業の売上高は4億6千1百万円(前年同期比18.3%増)、営業利益は7千8百万円(前年同期比342.9%増)でした。
- 2027年5月期の通期連結業績予想が修正されており、売上高138億5百万円(対前期20.7%増)、営業利益20億万円(対前期69.6%増)、親会社株主に帰属する当期純利益14億8千万円(対前期78.1%増)となっています。
🤖 AI考察
シグマ光機の2027年5月期第1四半期決算は、売上高、各利益項目で大幅な増益を達成しました。特に営業利益、経常利益、純利益の伸び率が3桁台に達している点は注目に値します。AI需要を背景とした電子部品・半導体関連、特に光電融合関連のエレクトロニクス業界の堅調な業況が、業績に寄与したと考えられます。また、海外地域向けの需要の好調も、業績を押し上げた要因の一つと言えるでしょう。
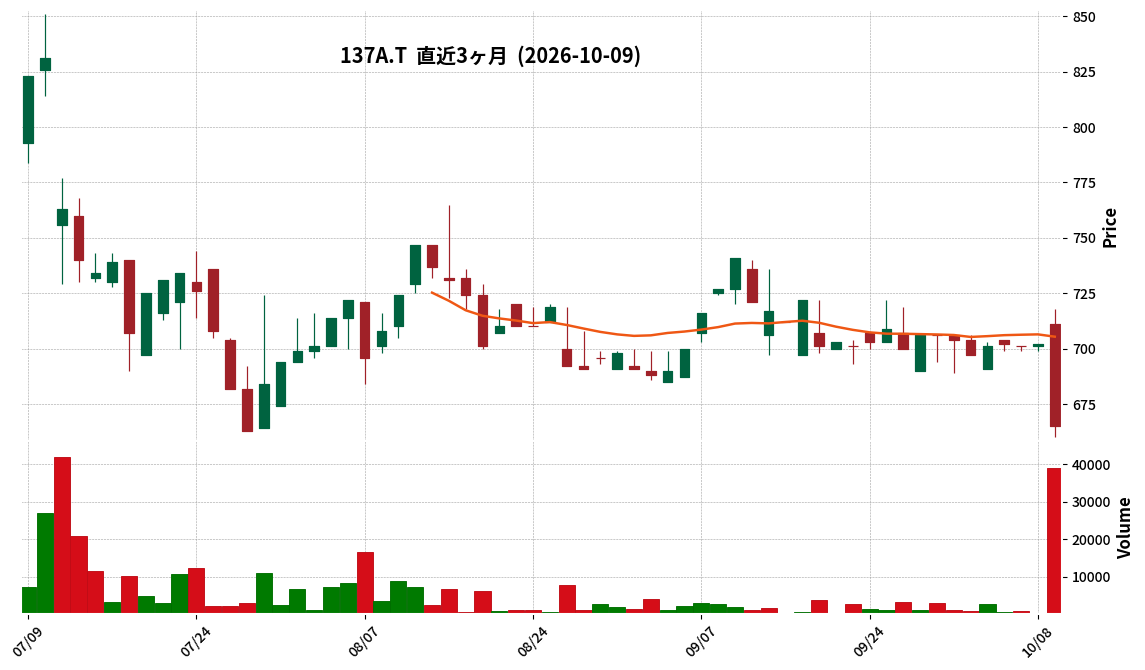
137A|G-Cocolive
665.0
▼ -5.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-Cocoliveは2027年5月期第1四半期決算(2026年6月1日~2026年8月31日)を発表しました。
- 売上高は3億8,345万円(前年同四半期比8.3%増)となりました。
- 営業利益は3,735万円(前年同四半期比43.0%減)、経常利益は3,802万円(同43.1%減)、四半期純利益は2,485万円(同45.7%減)を計上しました。
- 1株当たり四半期純利益は8円45銭となりました。
- 通期の業績予想および配当予想については、直近に公表されている内容から修正はありません。
🤖 AI考察
売上高は前年同期比で増加しているものの、利益が大幅に減少している点が注目されます。これは、販売費及び一般管理費が前年同四半期比で増加したことによるものと考えられます。通期予想の据え置きから、会社側は現時点でのこの変動が通期業績に与える影響は限定的と見ている可能性があります。
2157|コシダカHD
970.0
▼ -1.42%
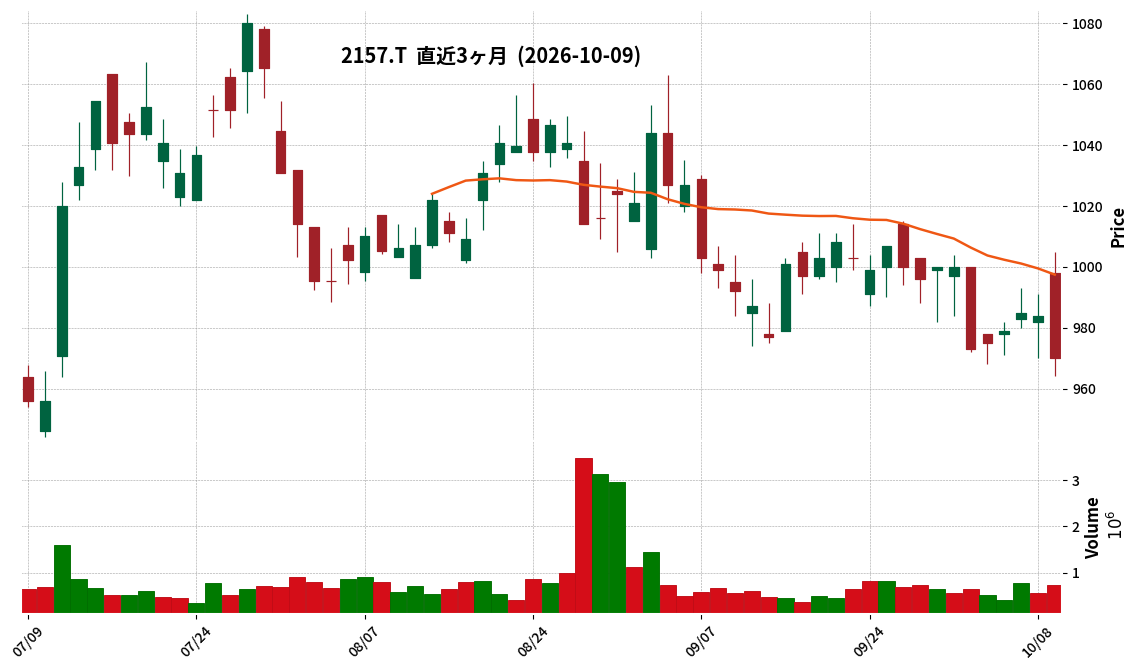
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の連結売上高は804億1百万円となり、前期比15.9%増加しました。
- 営業利益は107億71百万円で、前期比5.5%減少しました。
- 経常利益は110億3百万円で、前期比5.1%減少しました。
- 親会社株主に帰属する当期純利益は63億46百万円となり、前期比20.7%増加しました。
- 期末配当は1株当たり15円、年間配当は28円(前期24円)となり、2027年8月期(予想)では年間30円を予定しています。
- 2027年8月期の連結業績予想として、売上高903億58百万円(前期比12.4%増)、営業利益126億4百万円(同17.0%増)、親会社株主に帰属する当期純利益71億42百万円(同12.5%増)を公表しました。
- 期中において連結範囲にKOSHIDAKA MALAYSIA SDN.BHD.を新規追加し、株式会社スタンダード(旧社名 株式会社コシダカSP)の連結子会社化に伴いカラオケ店舗事業が加わりました。
🤖 AI考察
コシダカHDの2026年8月期決算は、売上高の堅調な伸びが見られる一方で、営業利益と経常利益が減少した点が注目されます。これは、人件費や水道光熱費などのコスト増加、DX投資や新規施策に伴う経費増が利益を圧迫した可能性が考えられます。一方で、親会社株主に帰属する当期純利益が増加していることは、税効果会計や特別損益の影響があったと見られます。来期予想では増収増益を見込んでおり、海外事業の拡大や新規施策の効果に期待が集まる状況と言えるでしょう。
2669|カネ美食品
3905.0
▲ +0.51%
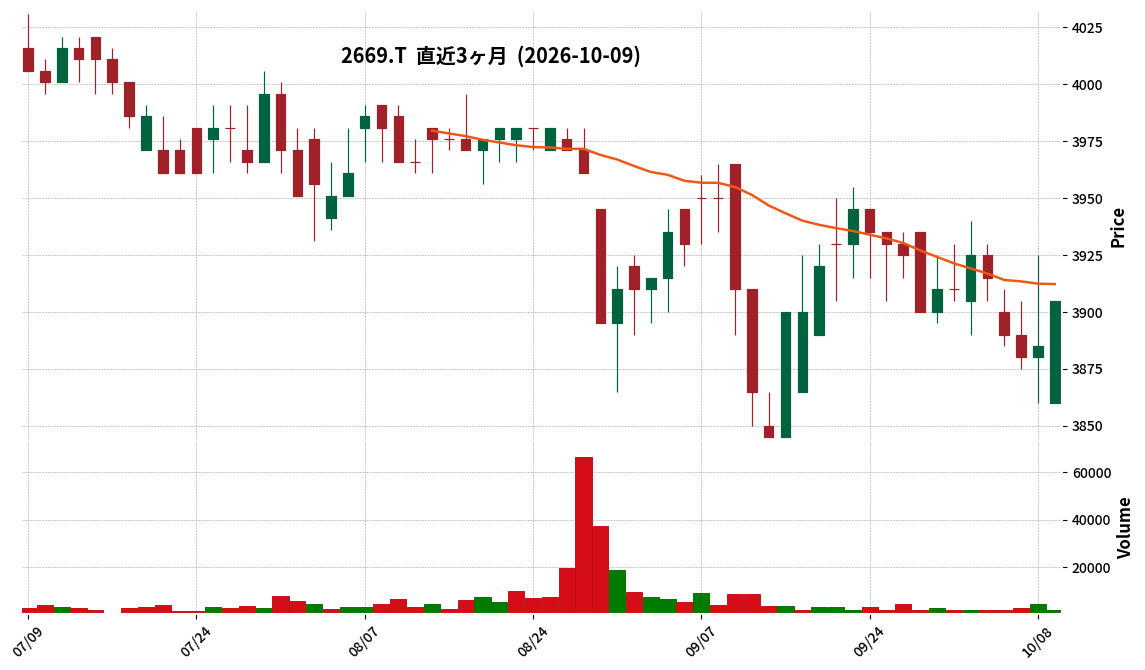
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- カネ美食品株式会社は、2027年2月期第2四半期(中間期)決算(非連結)を発表しました。
- 売上高は443億53百万円となり、前年中間期比で3.4%増加しました。
- 営業利益は15億87百万円(同40.6%増)、経常利益は16億46百万円(同41.7%増)、中間純利益は9億25百万円(同34.8%増)を計上しました。
- テナント事業の売上高は242億81百万円(同4.1%増)、セグメント利益は12億18百万円(同6.7%減)でした。
- 外販事業の売上高は200億71百万円(同2.5%増)、セグメント利益は3億68百万円(前年中間期は1億78百万円の損失)でした。
🤖 AI考察
カネ美食品の2027年2月期第2四半期決算は、増収増益を達成しました。特に、外販事業の収益が改善し、全体の利益を押し上げたことが注目されます。一方で、テナント事業は売上高は増加したものの、積極的な投資やコスト上昇によりセグメント利益が減少しており、今後の投資効果と費用管理のバランスが注視されると考えられます。
2687|CVSベイ
488.0
▲ +0.21%
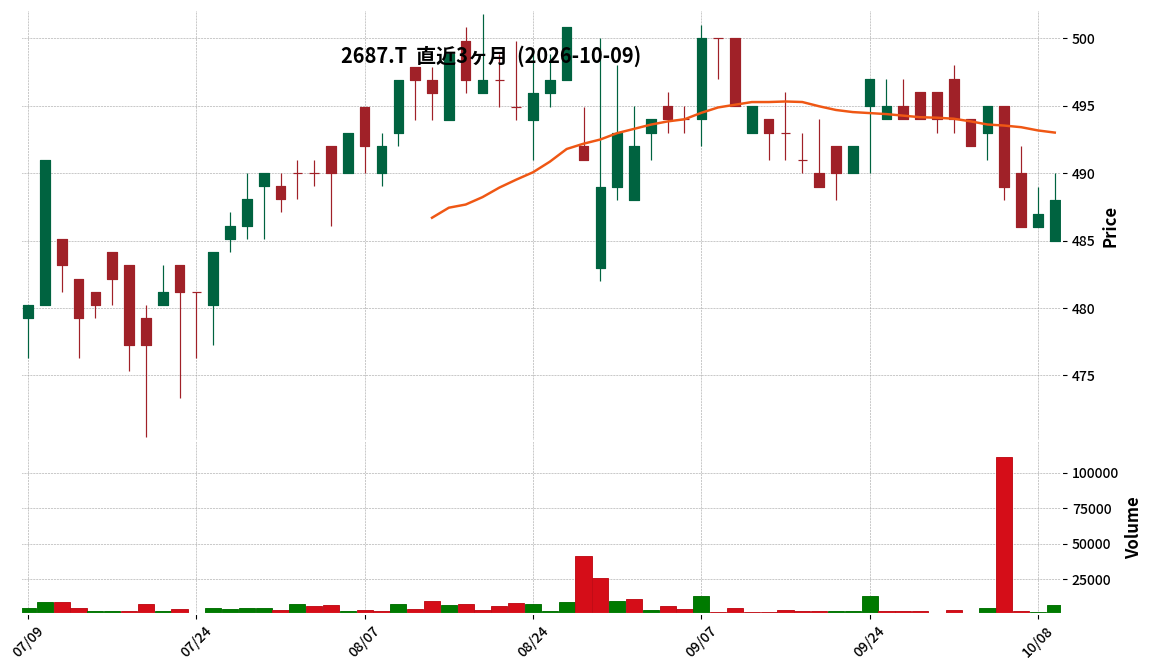
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- CVSベイは2027年2月期第2四半期(中間期)連結決算を発表しました。
- 営業総収入は4,024百万円(前年中間期比1.2%増)でした。
- 営業利益は77百万円(前年中間期比241.3%増)、経常利益は81百万円(前年中間期比76.2%増)を計上しました。
- 親会社株主に帰属する中間純利益は62百万円を記録し、前年中間期の66百万円の損失から黒字転換しました。
- 1株当たり中間純利益は12円63銭でした。
- 配当予想は、期末10.00円で年間合計20.00円(前期実績と同額)を据え置きました。
- 通期連結業績予想は、営業総収入8,159百万円(対前期比3.3%増)、営業利益309百万円(同137.9%増)、親会社株主に帰属する当期純利益165百万円(黒字転換)を据え置いています。
🤖 AI考察
当中間期決算は、前年同期と比較して大幅な増益を達成し、親会社株主に帰属する中間純利益が黒字転換した点が注目されます。特に、営業利益が241.3%増と大きく改善しており、事業の収益性が回復傾向にあることが示唆されます。発表された通期業績予想が据え置かれていることから、会社側は現状の回復基調が継続すると見込んでいると考えられます。
2698|キャンドゥ
3215.0
▼ -0.16%
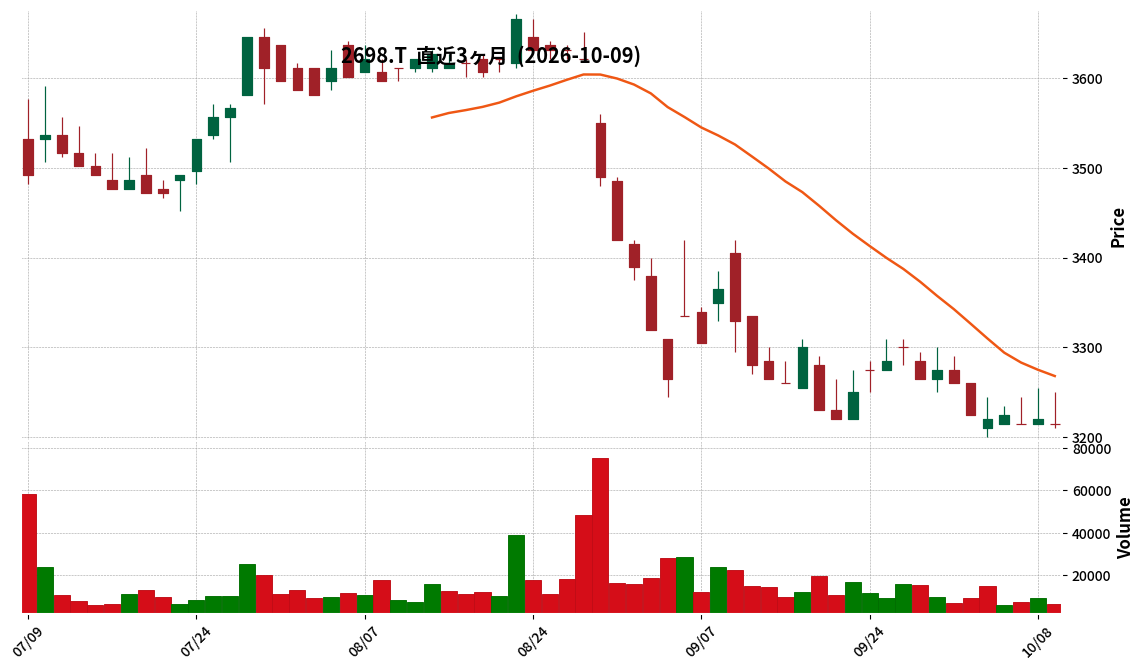
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- キャンドゥは2027年2月期第2四半期(中間期)決算を発表しました。
- 連結売上高は前期に対し1,370百万円の増収となりました。
- 各段階利益(売上総利益、営業利益、経常利益、中間純利益)は前期に対し減益となりました。具体的には、営業利益は326百万円、経常利益は370百万円、中間純利益は244百万円の減益です。
- 既存直営店売上高前年比は、6~8月期で102.6%、第2四半期累計(3~8月)で103.3%でした。
- 通期業績予想は2026年4月9日に開示した数値から変更なく、売上高・各利益は概ね計画通りの進捗とされています。
- 設備投資においては、直営店出店数減少に伴い店舗設備投資額は大幅に減少し、生産性向上を目的としたセルフレジ導入等のデジタル投資額が増加しました。
- 2027年2月期第2四半期累計のセルフレジ導入店舗数は71店舗(通期計画160店舗)です。
🤖 AI考察
キャンドゥの2027年2月期第2四半期決算では、売上高は増加したものの、各段階利益が減少した点が投資家にとって注目されるポイントと考えられます。売上総利益率の減少や販管費の増加が利益を圧迫した背景には、価格帯別の構成比見直しや原価高騰、人件費率・その他販管費率の増加などが挙げられます。一方で、デジタル投資による生産性向上への取り組みや、通期業績予想の据え置きは、今後の企業価値向上に向けた構造改革の進捗を測る上で重要であると捉えられます。
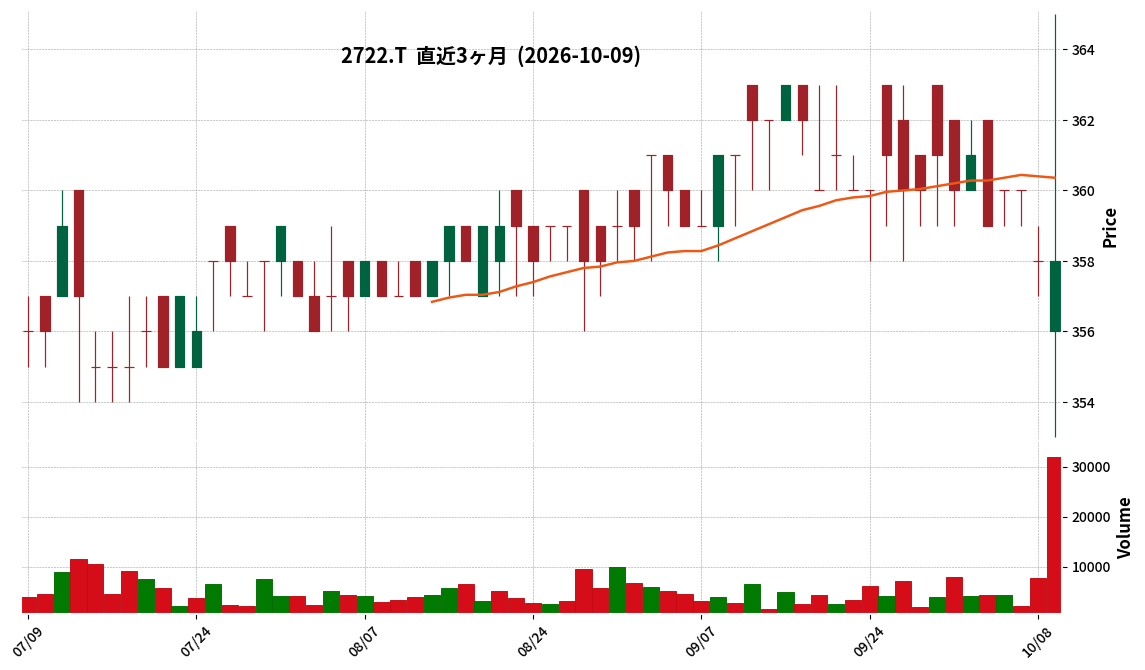
2722|IKホールディングス
358.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社IKホールディングスは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は3,069百万円で、前年同四半期比で16.5%の減収となりました。
- 連結営業損益は54百万円の損失(前年同四半期は68百万円の営業利益)、連結経常損益は61百万円の損失(前年同四半期は63百万円の経常利益)を計上しました。
- 親会社株主に帰属する四半期純損益は36百万円の損失(前年同四半期は35百万円の純利益)となりました。
- 2027年5月期の連結業績予想および年間配当予想(9.00円)は、直近に公表されている内容から変更はありません。
- ダイレクトマーケティング事業は売上高530百万円(前年同四半期比31.2%減)、営業利益28百万円(同19.1%減)でした。
- セールスマーケティング事業は売上高2,538百万円(前年同四半期比12.6%減)、営業利益119百万円(同41.5%減)でした。
🤖 AI考察
IKホールディングスの2027年5月期第1四半期は、売上高が前年同期比で減少し、各利益指標が損失を計上する結果となりました。特にダイレクトマーケティング事業ではTVショッピングルートおよびWEBショッピングの売上減が、セールスマーケティング事業では店舗ルートの減収が影響したと考えられます。通期業績予想は据え置かれているため、今後の四半期における回復状況が注目されるでしょう。
2928|A-RIZAP G
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- RIZAPグループ株式会社は、2026年10月9日に、2027年3月期 第2四半期オンライン決算説明会の開催および事前質問の受付を発表しました。
- 決算説明会は、2026年11月13日(金)17:00から18:00(予定)まで、オンラインでライブ配信されます。
- 視聴には事前登録が必要で、URLはhttps://zoom.us/webinar/register/WN_wsBR04-9SZKjlq2y8-DUZAです。ライブ配信終了後、アーカイブ動画が当社ホームページで公開されます。
- 事前質問の受付期間は、2026年10月9日(金)15:30から2026年11月9日(月)18:00までです。
- 質問は決算説明会事前質問フォーム(https://forms.gle/uZYyeJtgy7hS7Bxy6)またはメールアドレス(qa@rizapgroup.com)で受け付けています。
🤖 AI考察
RIZAPグループがオンラインでの決算説明会開催を決定したことは、株主や投資家への情報開示を重視する姿勢を示していると考えられます。オンライン形式は、より多くの投資家が時間や場所の制約なく情報にアクセスできる機会を提供し、公平な情報提供の一環として注目されます。また、事前質問の受付は、投資家が関心を持つ具体的な事項について、経営陣からの直接的な回答を得るための有用な手段となり得ます。
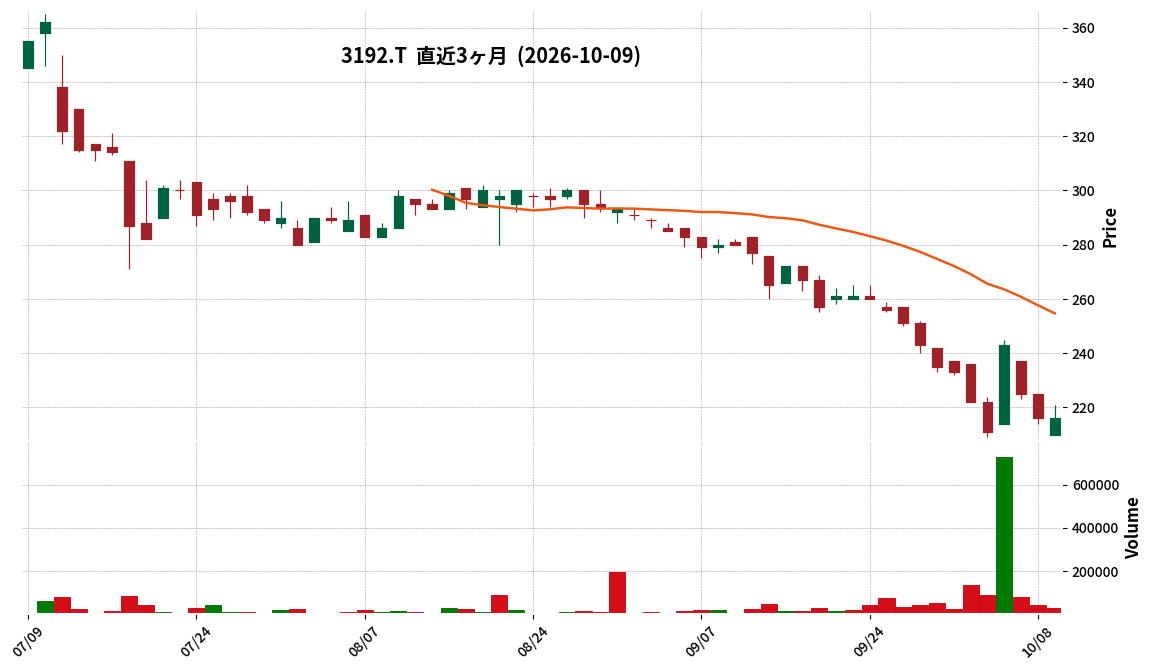
3192|白鳩
216.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社白鳩は、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の非連結決算を発表しました。
- 当第3四半期累計期間の経営成績は、売上高4,584百万円、営業損失62百万円、経常損失84百万円、四半期純損失86百万円でした。
- 前年同期は決算期変更により比較可能な財務諸表が作成されていないため、対前年同四半期増減率は記載されていません。
- 当第3四半期会計期間末の財政状態は、総資産が5,106百万円、純資産が2,434百万円、自己資本比率は47.7%となりました。
- 2026年11月期の通期業績予想は、売上高6,230百万円、営業損失100百万円、経常損失130百万円、当期純損失135百万円に修正されました。
🤖 AI考察
白鳩の第3四半期決算は損失を計上し、通期業績予想も下方修正されました。国内Eコマース事業でのプライベートブランド商品の不振や消費者の節約志向が、売上全体と利益率に影響を与えたと考えられます。市場環境の厳しさが継続する中で、今後の事業戦略と収益改善に向けた取り組みが注目されるでしょう。
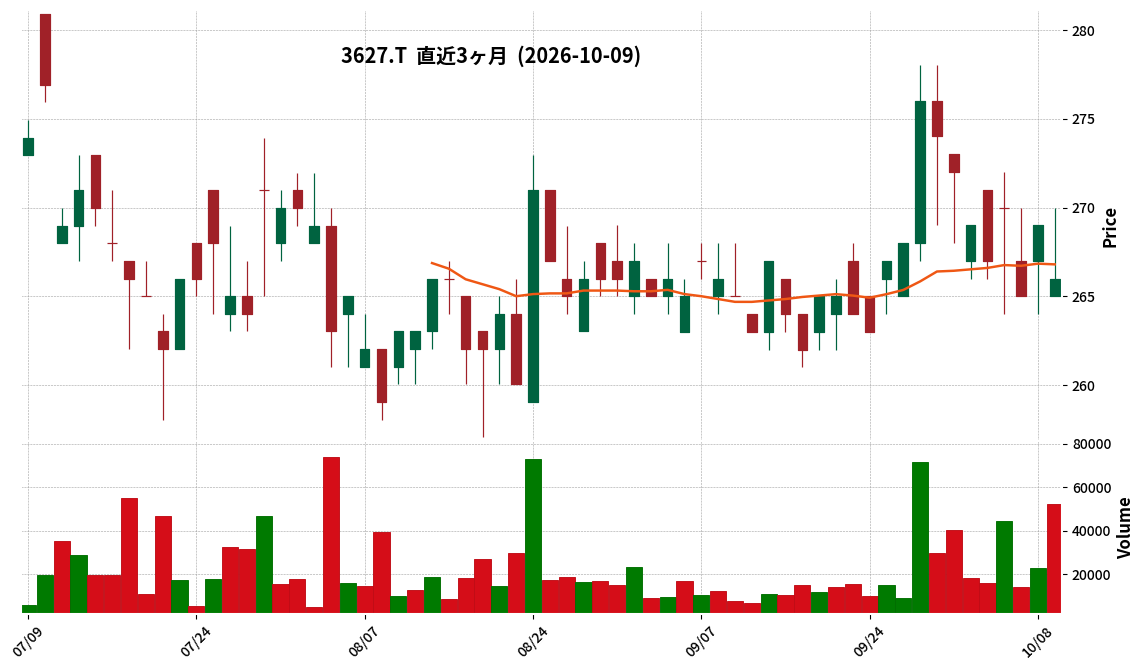
3627|テクミラ
266.0
▼ -1.12%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- テクミラホールディングスは、2027年2月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は5,297百万円(前年同期比8.7%増)、営業損失は74百万円(前年同期は営業損失153百万円)でした。
- 経常利益は32百万円を計上し、前年同期の経常損失180百万円から黒字転換しました。
- 親会社株主に帰属する中間純損失は55百万円(前年同期は中間純損失206百万円)でした。
- 1株当たり中間純利益は△4.61円でした。
- 通期の連結業績予想は、売上高11,000百万円、経常利益300百万円、親会社株主に帰属する当期純利益150百万円で、修正はありません。
- 中間配当は2.00円、期末配当予想は3.00円で、年間配当予想は合計5.00円(修正なし)です。
🤖 AI考察
テクミラホールディングスの中間決算では、売上高が増加し、特に経常利益が前年同期の損失から黒字に転換した点が注目されます。これは、基幹事業であるコンシューマ事業の新作ゲーム発売やSaaS事業の継続的な増収増益が寄与したと考えられます。先行投資事業の赤字幅縮小も全体業績に貢献しており、収益体質の改善が進んでいると評価できるでしょう。
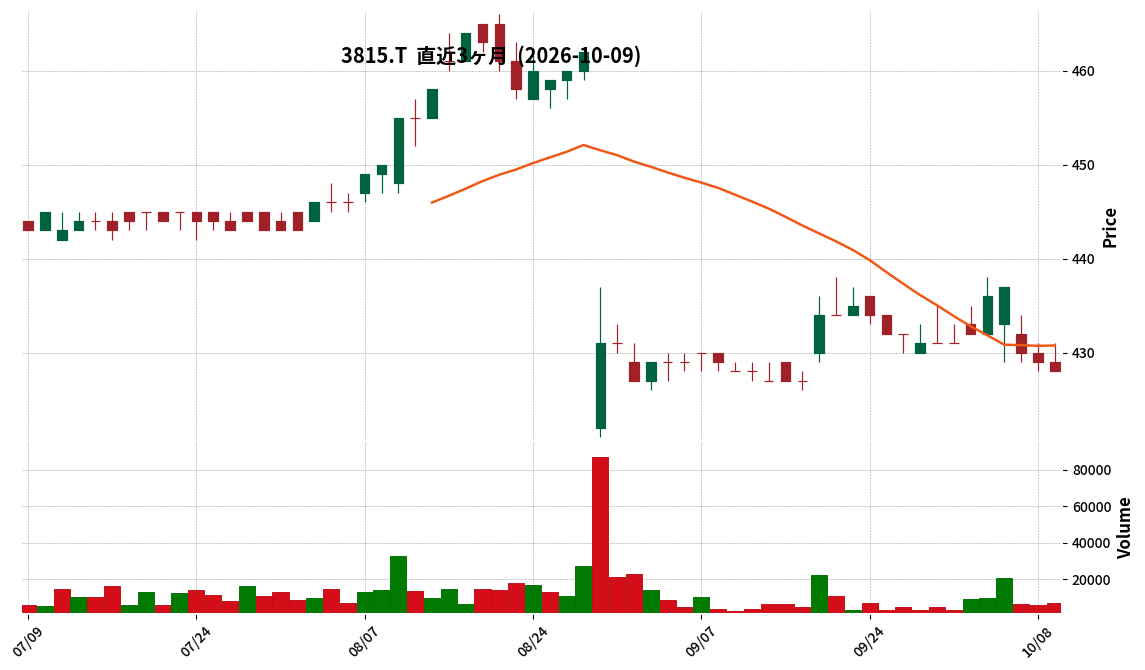
3815|G-メディア
428.0
▼ -0.23%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-メディアは2026年8月期連結決算において、売上高1,612百万円(前期比13.9%減)を計上しました。
- 営業利益は△533百万円(前期は△323百万円)、経常利益は△537百万円(前期は△317百万円)、親会社株主に帰属する当期純利益は△716百万円(前期は△508百万円)となりました。
- 1株当たり当期純利益は△66.61円(前期は△50.21円)、自己資本比率は24.2%(前期は30.9%)です。
- 2027年8月期連結業績予想として、売上高1,756百万円(前期比8.9%増)、営業利益△208百万円、経常利益△208百万円、親会社株主に帰属する当期純利益△208百万円を見込んでいます。
- 2026年6月3日付で「コスト削減等の施策の実施及びこれに伴う特別損失の計上並びに通期業績予想の修正に関するお知らせ」にて公表された事業構造改革を推進しており、その本格的な収益改善効果は2027年8月期以降に寄与する見込みです。
🤖 AI考察
G-メディアの2026年8月期決算では、売上高の減少と損失拡大が見られ、既存事業の低調と先行投資が影響したと考えられます。一方で、2027年8月期には売上高の回復と損失の縮小を予想しており、事業構造改革の効果や新規事業の進展が今後の業績を左右する可能性があると注目されます。キャッシュ・フローの状況も悪化しており、資金繰りの動向も注視すべき点となるでしょう。
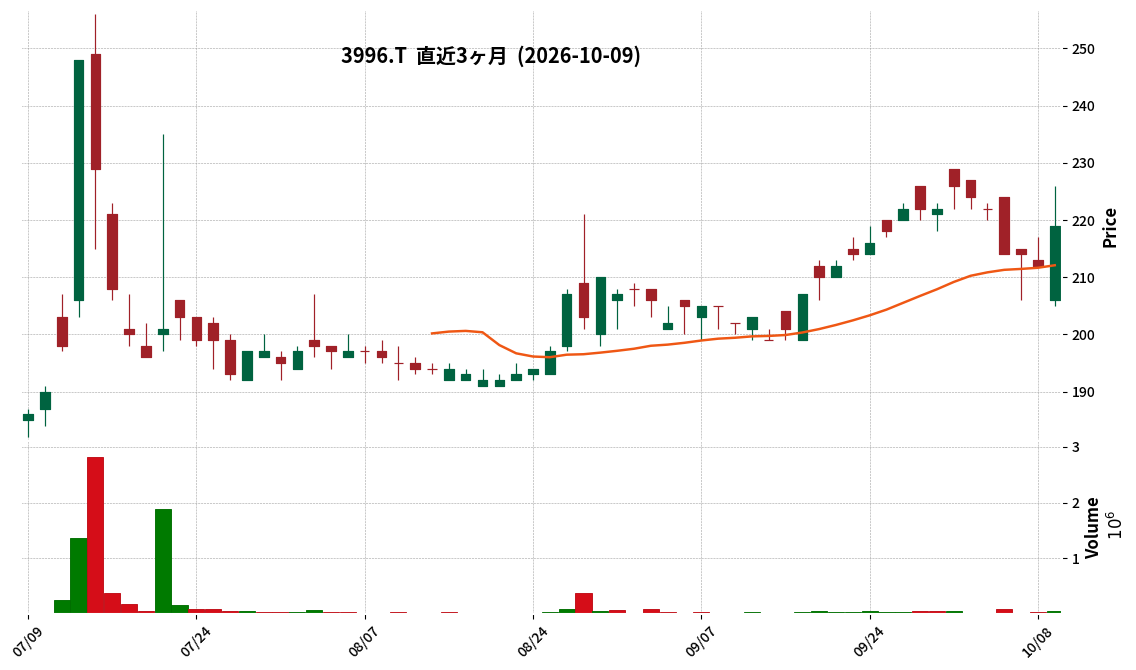
3996|サインポスト
219.0
▲ +3.30%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- サインポスト株式会社は、2027年2月期第2四半期(中間期)の決算を発表しました。
- 2026年3月1日から2026年8月31日までの期間において、売上高は1,892百万円(前年同期比30.2%増)となりました。
- 営業利益は76百万円(前年同期は20百万円の営業損失)、経常利益は76百万円(前年同期は25百万円の経常損失)となり、黒字転換を達成しました。
- 中間純利益は92百万円(前年同期は26百万円の中間純損失)でした。これは、株式会社TOUCH TO GOの株式売却に伴う関係会社株式売却益19百万円を特別利益に計上したことにもよります。
- 年間配当金予想は、直近公表値から修正され、6.00円(普通配当1円00銭、記念配当5円00銭)となりました。
- 2027年2月期通期の業績予想も修正され、売上高3,850百万円(対前期22.7%増)、営業利益125百万円(対前期27.0%増)、当期純利益137百万円(対前期79.7%増)、1株当たり当期純利益10.70円を見込んでいます。
- セグメント別では、コンサルティング事業の売上高が1,802百万円(前年同期比29.9%増)、セグメント利益が367百万円(同52.7%増)でした。DX・地方共創事業の売上高は78百万円(前年同期比90.6%増)、セグメント利益は13百万円(前年同期はセグメント損失11百万円)でした。イノベーション事業の売上高は11百万円(前年同期比52.1%減)、セグメント損失は111百万円(前年同期はセグメント損失68百万円)でした。
🤖 AI考察
当中間期決算は、売上高の顕著な増加と利益の黒字転換を示しており、特にコンサルティング事業の堅調な成長が全体業績を牽引したと考えられます。また、株式会社TOUCH TO GOの株式売却による特別利益の計上は、中間純利益に寄与しました。年間配当予想の修正と通期業績予想の上方修正は、今後の企業活動に対する経営陣の自信の表れと捉えることができるでしょう。
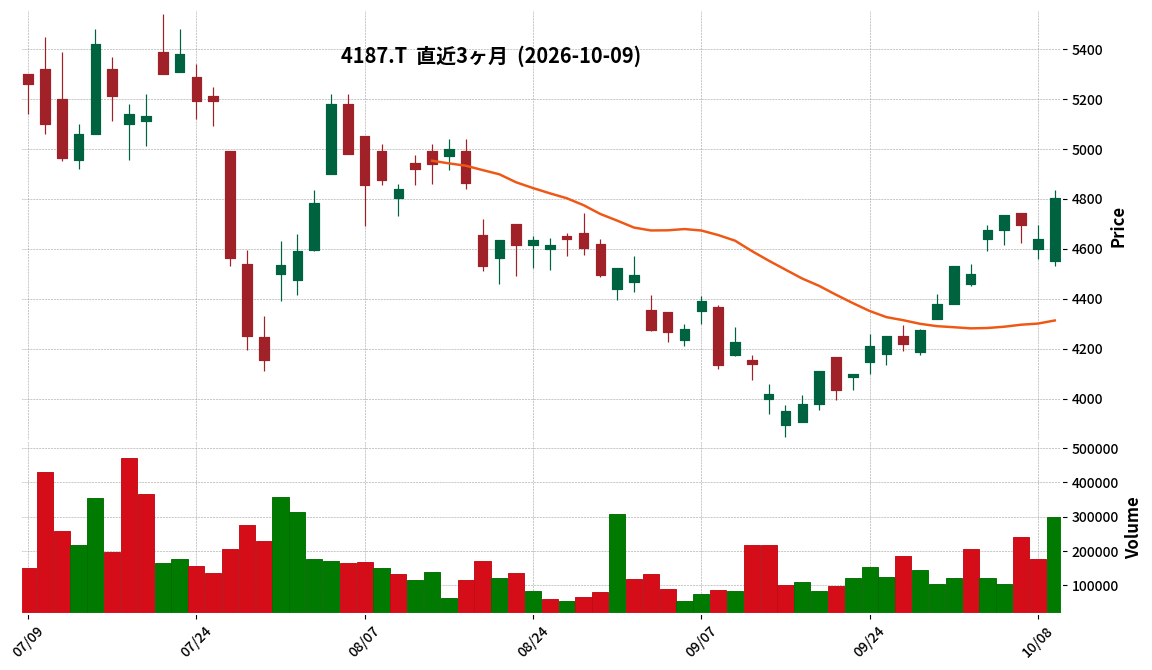
4187|大有機化
4805.0
▲ +3.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期連結累計期間の売上高は322億9千3百万円(前年同期比21.0%増)。
- 同期間の営業利益は75億7千8百万円(前年同期比63.6%増)、経常利益は78億9千3百万円(同62.9%増)、親会社株主に帰属する四半期純利益は53億2千5百万円(同55.0%増)となりました。
- 通期連結業績予想が修正され、売上高425億円(対前期比17.2%増)、営業利益93億円(同50.3%増)、経常利益96億円(同46.4%増)、親会社株主に帰属する当期純利益66億円(同△4.2%減)と発表されました。
- 年間配当予想が修正され、期末配当が50.00円となり、年間合計で93.00円(前回予想75.00円から修正)となりました。
- 当四半期連結累計期間において、連結範囲にVisnex Chemicals Corporationが新規追加されました。
🤖 AI考察
今回発表された第3四半期決算では、売上高、各段階利益において前年同期比で大幅な増加を記録しており、事業活動が好調に推移していることが示唆されます。特に電子材料事業における半導体関連材料の販売増加が全体の業績を牽引していると考えられます。また、通期業績予想と配当予想の上方修正は、今後の事業展開に対する会社の自信の表れと捉えることができますが、当期純利益の対前期増減率がマイナスとなる点については、投資家は注目する可能性があります。
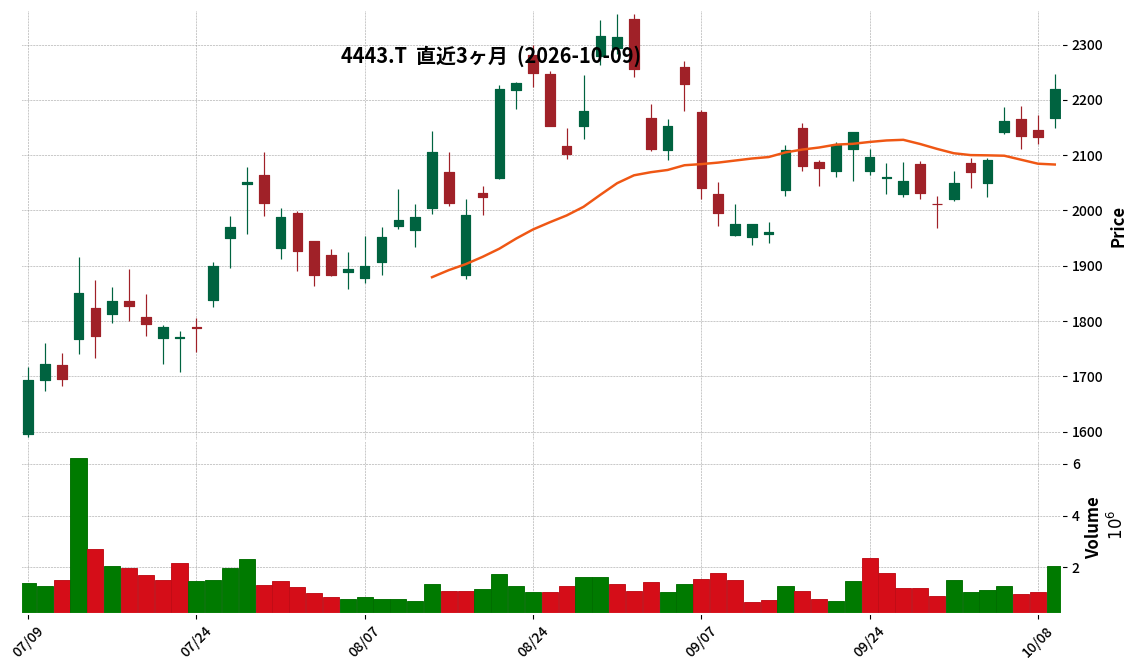
4443|Sansan
2219.0
▲ +4.03%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Sansan株式会社は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は147億53百万円となり、前年同期比20.1%増加しました。
- 調整後営業利益は24億75百万円で、前年同期比328.3%の大幅な増加を記録しました。
- 親会社株主に帰属する四半期純利益は15億45百万円で、前年同期比418.4%増加しました。
- 2027年5月期通期の連結業績予想は修正されておらず、売上高637億6百万円〜653億19百万円、調整後営業利益127億41百万円〜146億96百万円を見込んでいます。
🤖 AI考察
Sansanの第1四半期決算は、売上高・利益ともに大幅な成長を示しており、特に調整後営業利益の伸長が顕著です。これは主に広告宣伝費率および人件費率の低下が寄与した結果と考えられます。同社が注力するAX(AIトランスフォーメーション)サービスの市場環境が拡大している中で、今後の業績への影響が注目されるでしょう。
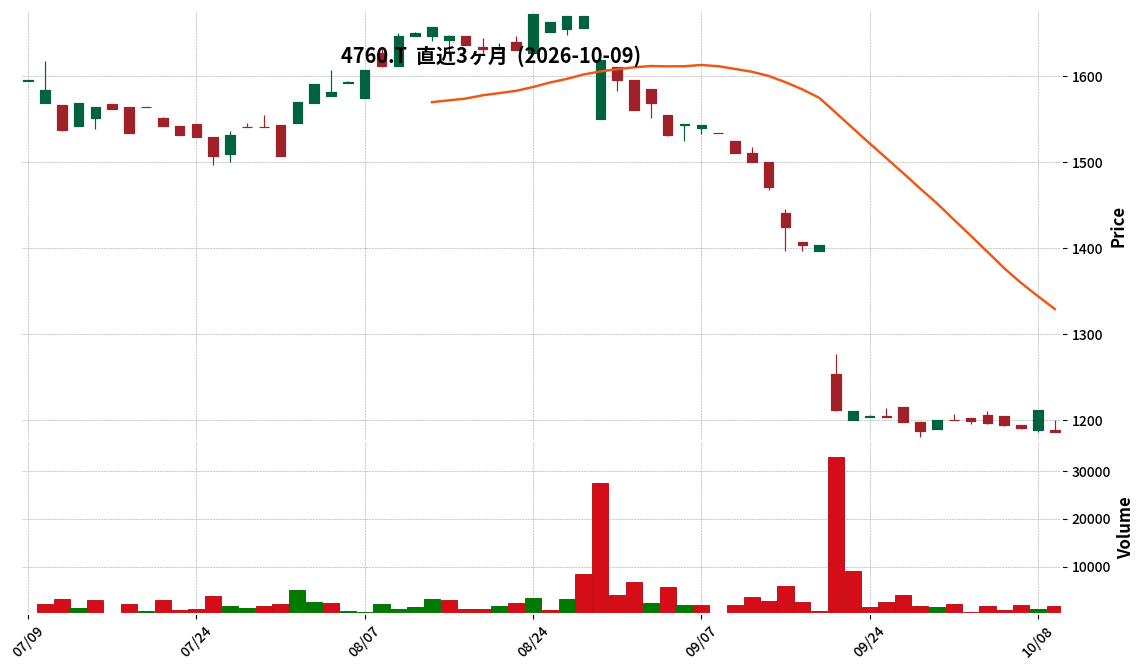
4760|アルファ
1186.0
▼ -2.15%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アルファは、2026年8月期(2025年9月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は6,364百万円(前連結会計年度比0.0%減)、営業利益は163百万円(同30.5%減)、経常利益は147百万円(同34.4%減)、親会社株主に帰属する当期純利益は32百万円(同74.7%減)となりました。
- セグメント別では、ポップギャラリー製商品は売上高2,699百万円(同2.8%減)、別注製品は2,359百万円(同0.0%増)、役務サービスは1,304百万円(同6.3%増)でした。
- 年間配当金は、期末配当70円(前期は60円)で、合計56百万円(前期は48百万円)となりました。
- 2027年8月期の連結業績予想は、売上高6,600百万円(前連結会計年度比3.7%増)、営業利益210百万円(同28.8%増)、経常利益200百万円(同35.9%増)、親会社株主に帰属する当期純利益65百万円(同101.5%増)を見込んでいます。
🤖 AI考察
アルファの2026年8月期決算では、売上高は前期並みを維持したものの、営業利益、経常利益、純利益が前年比で減少しました。これは、仕入価格の上昇による売上総利益率の低下や、人件費等の販管費増加が影響したと見られます。一方で、役務サービスは売上高が増加しており、デジタル技術やSNSを活用したサービスが寄与していることがうかがえます。来期は増収増益の予想となっており、今後の動向が注目されるでしょう。
4992|北興化
1952.0
▲ +0.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北興化学工業株式会社は、2026年11月期 第3四半期(2025年12月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は44,924百万円(前年同期比8.0%増)、営業利益は5,408百万円(同11.6%増)、経常利益は6,268百万円(同12.3%増)、親会社株主に帰属する四半期純利益は4,504百万円(同9.1%増)となりました。
- セグメント別では、農薬事業の売上高は30,580百万円(同13.1%増)、営業利益は3,002百万円(同82.6%増)を計上しました。
- ファインケミカル事業の売上高は12,911百万円(同1.4%減)、営業利益は2,346百万円(同25.5%減)でした。
- 2026年11月期の連結業績予想および配当予想(期末54.00円)は、直近公表値から修正はありません。
🤖 AI考察
北興化学工業の第3四半期決算では、売上高および各利益が前年同期を上回りました。特に農薬事業が全体の増収増益を牽引しており、国内および海外販売の好調、円安が寄与したと考えられます。一方でファインケミカル事業は売上高・営業利益ともに減少しており、事業間の収益構造に違いが見られます。通期業績予想は据え置かれているため、残る期間での事業進捗が注目されるでしょう。
5271|トーヨーアサノ
2299.0
▲ +1.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トーヨーアサノは2027年2月期第2四半期(中間期)連結決算を発表しました。
- 2026年3月1日から2026年8月31日までの期間において、売上高は6,285百万円(前年中間期比13.4%減)となりました。
- 営業利益は42百万円(同91.0%減)、経常利益は32百万円(同92.5%減)を計上しました。
- 親会社株主に帰属する中間純利益は13百万円(同77.0%減)となりました。
- 2027年2月期の通期連結業績予想は、売上高11,500百万円、営業利益△200百万円、経常利益△280百万円、親会社株主に帰属する当期純利益△170百万円と、直近公表されている予想から修正はありません。
- 中間配当は1株あたり40円、期末配当予想は45円、年間合計85円で、直近の予想からの修正はありません。
🤖 AI考察
トーヨーアサノの2027年2月期第2四半期決算は、売上高および各利益項目において前年中間期比で大幅な減少を示しました。これは、主力事業である基礎事業の需要減少と競争激化、原材料価格の上昇が主な要因として挙げられています。一方で、不動産賃貸事業は安定した業績で推移しており、事業ポートフォリオにおける安定化要因として注目されます。通期業績予想は据え置かれているため、下期のReform戦略の施策強化が今後の業績にどのような影響を与えるかが焦点となりそうです。
6136|OSG
3653.0
▼ -0.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- OSGの2026年11月期第3四半期連結累計期間(2025年12月1日~2026年8月31日)の売上高は143,245百万円(前年同期比23.5%増)となりました。
- 営業利益は27,543百万円(前年同期比100.2%増)、経常利益は29,495百万円(前年同期比96.8%増)、親会社株主に帰属する四半期純利益は21,364百万円(前年同期比121.5%増)を記録しました。
- 第3四半期連結累計期間の業績は、売上高、営業利益、経常利益、親会社株主に帰属する四半期純利益のいずれも過去最高を更新しました。海外売上高比率は70.3%(前年同期67.9%)に増加しました。
- 2026年11月期の通期連結業績予想が上方修正されました。売上高193,000百万円(対前期20.2%増)、営業利益36,000百万円(対前期77.1%増)、経常利益38,000百万円(対前期70.0%増)、親会社株主に帰属する当期純利益24,000百万円(対前期67.4%増)を見込んでいます。
- 年間配当予想も修正され、2026年11月期は中間配当39.00円、期末配当予想91.00円、合計130.00円となる見込みです。
🤖 AI考察
OSGは、半導体関連投資や省力化投資の拡大に加え、為替の円安進行と販売価格改定効果が収益性向上に寄与したことにより、第3四半期として過去最高の業績を達成しました。通期業績予想および配当予想の上方修正は、現在の堅調な事業環境と今後の見通しを反映したものと考えられます。自己資本比率も向上しており、財務基盤の安定性も注目されるポイントです。
6264|マルマエ
2243.0
▲ +7.63%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社マルマエは、2026年8月期の1株当たり配当予想を修正すると2026年10月9日に発表しました。
- 年間配当金の合計は、前回発表予想の26円00銭から、今回修正予想の28円00銭へ引き上げられました。
- この修正は、期末配当金額の増額によるものです。
- 配当予想修正の理由は、当期純利益の上振れに伴うもので、配当性向目標35%以上の方針に基づいています。
- この配当予想は、2026年4月1日付で実施された普通株式1株につき2株の株式分割後を考慮した金額です。
🤖 AI考察
マルマエの今回の配当予想修正は、同社の経営陣が株主への利益還元を重視している姿勢を示唆していると考えられます。当期純利益の上振れを背景とした増配は、企業の業績が順調に推移している可能性を示唆するシグナルとして捉えられるかもしれません。また、現中期事業計画における配当性向35%以上の目標堅持は、今後の安定的な株主還元への期待を高める可能性があります。
6289|技研製作所
1949.0
▲ +0.62%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社技研製作所は、2026年8月期(2025年9月〜2026年8月)の決算概要および2027年8月期の通期業績予想等の説明資料を2026年10月9日に発表しました。
- 2026年8月期の連結売上高は28,424百万円(前年同期比7.9%増)、営業利益は3,062百万円(同19.3%増)となりました。
- 建設機械事業の売上高は19,203百万円(同8.8%増)、営業利益は4,331百万円(同11.3%増)を記録しました。国内での硬質地盤対応機や新型機「SXシリーズ」の販売進捗が寄与しました。
- 圧入工事事業の売上高は9,220百万円(同6.2%増)、営業利益は1,157百万円(同6.1%増)でした。国内での開発型案件、海外でのオペレーター付きレンタルが増加しました。
- 親会社株主に帰属する当期純利益は2,522百万円(前年同期比69.5%増)、1株当たり純利益は98.62円となりました。なお、元海外連結子会社との和解に伴う訴訟関連損失および貸倒引当金繰入額計812百万円を特別損失として計上しました。
🤖 AI考察
技研製作所の2026年8月期決算は、全社的に増収増益を達成し、特に建設機械事業が好調に推移したことが注目されます。新型機の投入や特定の地域での需要が業績を牽引したと考えられます。一方で、海外事業の一部地域での課題や特別損失の計上も報告されており、今後の動向を継続して注視する必要があるでしょう。
6668|アドテック プラズマ
4925.0
▲ +5.69%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アドテック プラズマ テクノロジーは、2026年8月期の連結決算において、売上高13,884百万円(前期比9.5%増)、営業利益2,562百万円(前期比41.7%増)、経常利益3,010百万円(前期比58.6%増)、親会社株主に帰属する当期純利益2,127百万円(前期比6.0%増)を計上しました。
- セグメント別では、半導体・液晶関連事業の売上高は13,059百万円(前期比15.3%増)、営業利益は2,438百万円(前期比43.2%増)でした。研究機関・大学関連事業の売上高は825百万円(前期比39.0%減)、営業利益は46百万円(前期比24.2%増)でした。
- 2027年8月期の連結業績予想は、売上高21,500百万円(前期比54.8%増)、営業利益5,300百万円(前期比106.8%増)、経常利益5,000百万円(前期比66.1%増)、親会社株主に帰属する当期純利益3,700百万円(前期比73.9%増)と発表されました。
- 年間配当金は、2026年8月期は30.00円(期末18.00円)、2027年8月期(予想)は50.00円(中間25.00円、期末25.00円)とされています。
- 2026年8月期の連結総資産は29,515百万円、純資産は15,517百万円、自己資本比率は52.6%でした。
🤖 AI考察
アドテック プラズマは、2026年8月期において、売上高、営業利益、経常利益、親会社株主に帰属する当期純利益の全てで前期比増益を達成しました。特に営業利益の伸びが顕著であり、半導体・液晶関連事業の好調が全体の業績を牽引したと考えられます。また、2027年8月期の連結業績予想では、売上高、各利益ともに大幅な増加を見込んでおり、特に営業利益は前期比で倍増以上の見通しを示しています。この好調な業績見込みに伴い、年間配当金も大幅な増額が予想されており、今後の動向が注目される可能性があります。
6814|古野電気
7930.0
▼ -0.75%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期の通期連結業績予想を上方修正しました。売上高は前回予想の148,500百万円から158,000百万円へ(6.4%増)、営業利益は17,000百万円から21,000百万円へ(23.5%増)、経常利益は17,000百万円から22,000百万円へ(29.4%増)、親会社株主に帰属する当期純利益は13,000百万円から17,000百万円へ(30.8%増)となります。
- 2027年2月期の中間配当を、直近予想の1株当たり80円から115円へ(35円増額)修正しました。基準日は2026年8月31日、効力発生日は2026年11月10日です。
- 2027年2月期の期末配当予想を、直近予想の1株当たり80円から95円へ(15円増額)修正しました。これにより、年間配当金は1株当たり合計210円となる見込みです。
- 業績修正の理由として、第2四半期業績が前回予想を上回ったこと、および主力の舶用事業における堅調な市場環境と販売の想定以上の上振れが挙げられています。
- 通期業績予想の前提となる為替レートを、米ドル159円(前回153円)、ユーロ184円(前回183円)に変更しました。
🤖 AI考察
古野電気の業績予想の上方修正は、特に主力である舶用事業の好調が背景にあると考えられます。部品価格上昇という逆風があるものの、それを上回る販売の伸長が利益水準の引き上げに寄与していると見られます。また、配当予想の増額は、中期経営計画で掲げる総還元性向40%相当の目標達成に向けた姿勢を示すものと考察されます。
7069|G-サイバー・バズ
490.0
▼ -0.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社サイバー・バズは、2026年9月期の通期連結業績予想を上方修正したことを2026年10月9日に発表しました。
- 修正後の連結売上高は8,600百万円(前回予想8,200百万円から400百万円増)、連結営業利益は668百万円(前回予想520百万円から148百万円増)となりました。
- 連結経常利益は647百万円(前回予想487百万円から160百万円増)、親会社株主に帰属する当期純利益は520百万円(前回予想368百万円から152百万円増)に修正されました。
- 1株当たり当期純利益は64.12円(前回予想45.55円)となりました。
- 修正の理由として、主力であるSMM事業及びライブ配信プラットフォーム事業の堅調な受注獲得と売上高成長、AI活用による業務効率向上、コストマネジメント、および一部戦略投資の期ずれによる費用未計上が挙げられています。
🤖 AI考察
今回の業績予想上方修正は、売上高の堅調な伸びに加え、利益面での改善が顕著である点が注目されます。特に、戦略投資の一部が次期以降に繰り延べられたことで、今期の利益が押し上げられた点は、短期的な業績と将来への投資バランスを見る上で考慮に入れるべき要素と考えられます。国内インターネット広告市場の成長を背景に、主要事業が堅調に推移していることが示唆されます。
7370|G-Enjin
718.0
▲ +1.27%
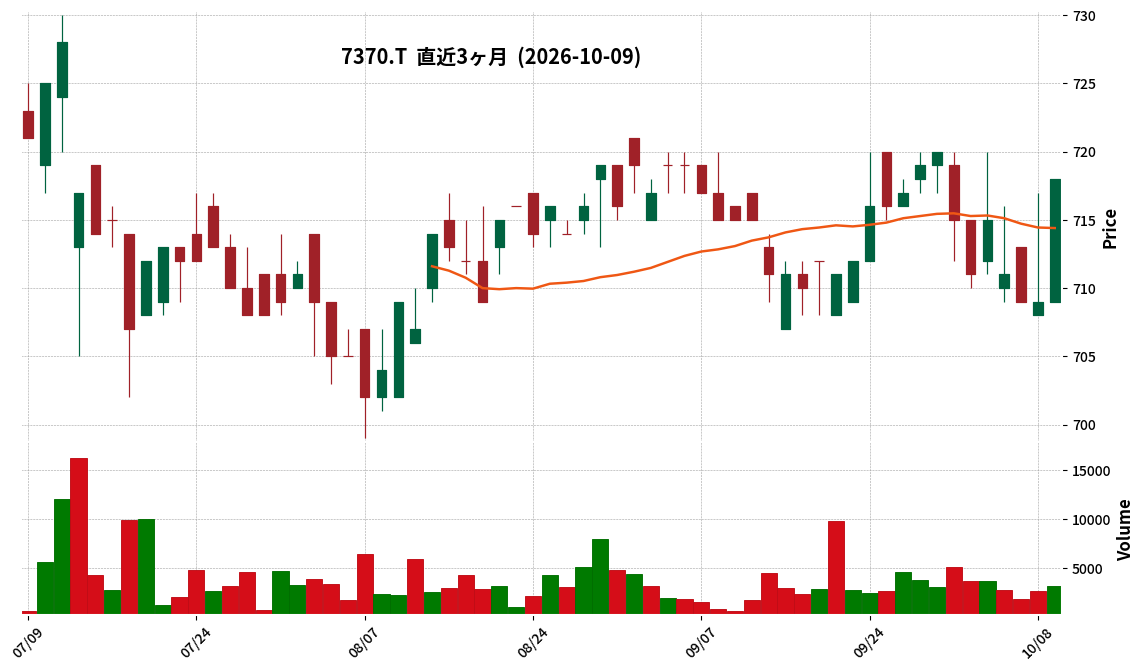
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-Enjinは、2027年5月期 第1四半期(2026年6月1日~2026年8月31日)の連結業績を発表しました。
- 連結売上高は755百万円となり、前年同期比48.6%増を記録しました。
- 連結営業利益は35百万円(前年同期比8.5%増)、連結経常利益は35百万円(前年同期比29.8%減)、親会社株主に帰属する四半期純利益は30百万円(前年同期比2.5%減)となりました。
- セグメント別では、PR事業の売上高が582百万円(前年同期比14.6%増)、セグメント利益が82百万円(前年同期比153.3%増)となりました。不動産事業と観光事業は売上高を計上しましたが、セグメント損失を記録しています。
- 通期の連結業績予想は、2026年7月13日付で公表された内容から変更はありません。
🤖 AI考察
G-Enjinの第1四半期決算では、売上高が大幅に増加しており、特にPR事業が成長を牽引していることが示唆されます。一方で、経常利益と純利益は減少しているため、コスト構造や新規事業への投資の影響が注目される点と考えられます。通期業績予想が据え置かれていることから、会社側は現状の推移を織り込み済みであるという見方もできます。
7501|ティムコ
1400.0
▼ -0.21%
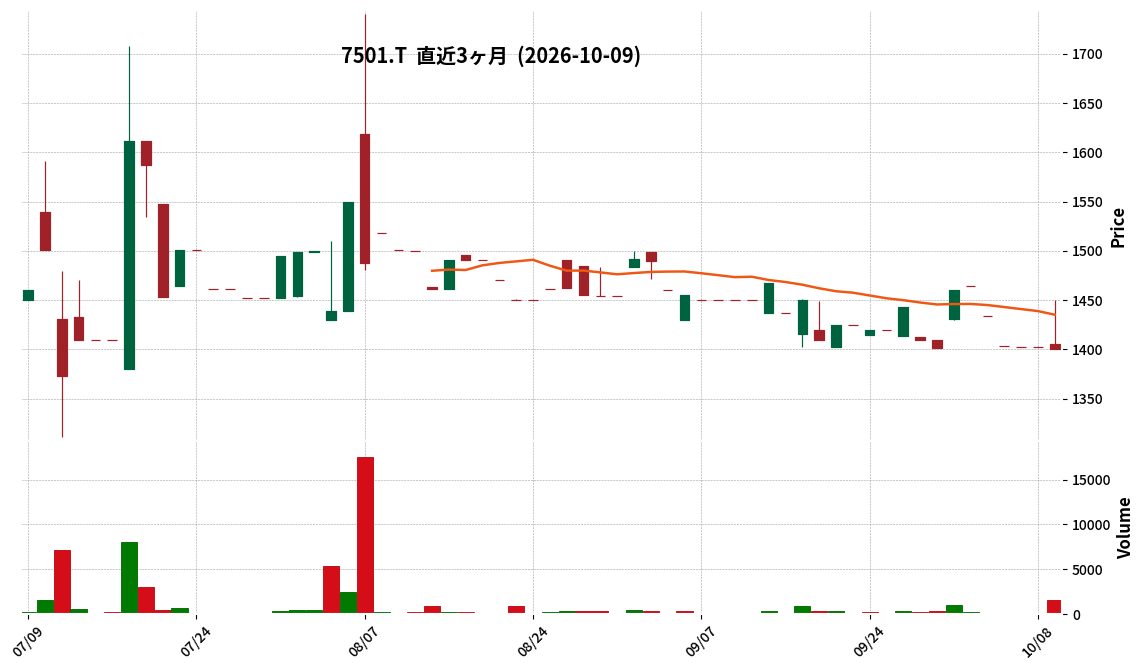
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ティムコは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の決算を発表しました。
- 当第3四半期累計期間の売上高は26億13百万円(前年同期比12.2%増)となりました。
- 同期間の営業損失は68百万円、経常損失は58百万円、四半期純損失は86百万円でした。
- 1株当たり四半期純利益は△34.76円でした。
- 通期業績予想は下方修正されています。売上高35億2百万円(前期比8.8%増)、営業損失75百万円、経常損失63百万円、当期純損失103百万円(1株当たり△41.59円)を見込んでいます。
- 配当予想は年間12.00円で据え置きです。
🤖 AI考察
ティムコは第3四半期において増収を達成したものの、引き続き損失を計上しています。売上総利益率の低下、人件費等の販売費及び一般管理費の増加、さらに特別損失として公開買付提案対応費用14百万円の計上が、損失拡大に影響したと考えられます。通期業績予想が下方修正された点は、今後の動向を注視する上で重要な情報です。
7427|エコーTD
824.0
▼ -0.36%
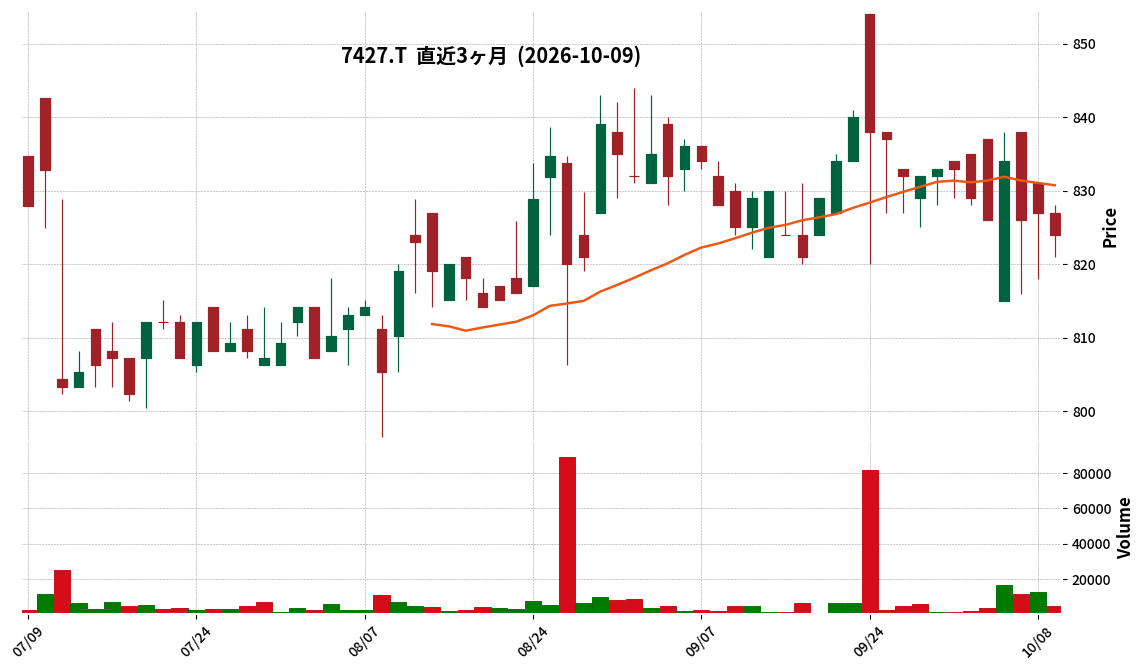
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- エコーTDは、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上高は550億6,400万円で、前年同期比4.1%の増加となりました。
- 営業利益は3億3,000万円で、前年同期比51.2%の減少となりました。
- 経常利益は3億1,400万円で、前年同期比53.7%の減少となりました。
- 親会社株主に帰属する中間純利益は1億8,700万円で、前年同期比58.7%の減少となりました。
- 1株当たり中間純利益は30円84銭です。
- 通期の連結業績予想は、売上高1,100億円(前年同期比4.0%増)、営業利益11億5,000万円(同3.6%増)、経常利益11億4,700万円(同3.6%増)、親会社株主に帰属する当期純利益7億5,800万円(同2.6%減)、1株当たり当期純利益124円81銭で、直近に公表されている予想からの修正はありません。
- 当中間期末の自己資本比率は32.6%です。
🤖 AI考察
当中間期は売上高が増加した一方で、利益が大幅に減少する結果となりました。これは、添付資料に記載されているように、仕入価格の上昇や物流費などのコスト増加が売上総利益率の低下や営業利益の悪化要因として影響したと考えられます。通期業績予想が据え置かれていることから、下半期での利益改善策やコスト管理の進捗が注目されるポイントとなりそうです。
2751|テンポスHD
3600.0
▲ +0.28%
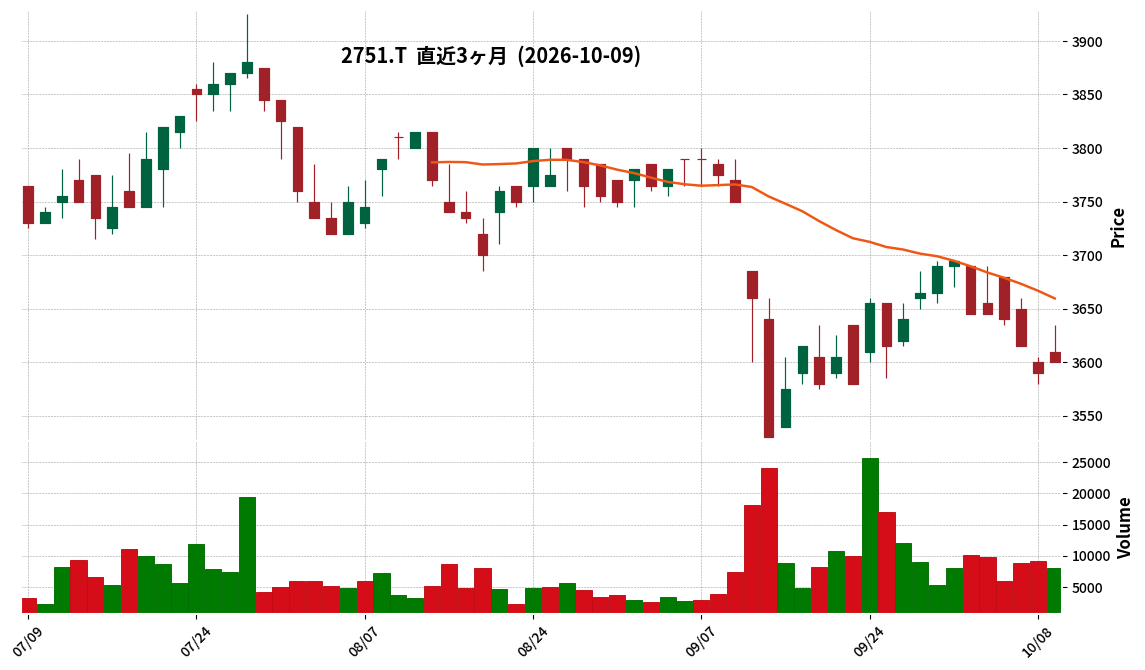
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社テンポスホールディングスは、2026年9月9日に開示された「2027年4月期第1四半期決算短信〔日本基準〕(連結)」の一部を訂正した。
- 訂正の理由は、決算短信の記載の一部に誤りがあることが判明したためである。
- 訂正箇所は、サマリー情報「1.2027年4月期第1四半期の連結業績(2026年5月1日~2026年7月31日)(1)連結経営成績(累計)」における「売上高」の数値である。
- 2027年4月期第1四半期の売上高は、訂正前の「14,097百万円」から訂正後「14,092百万円」に変更された。
- この訂正による損益(営業利益、経常利益、親会社株主に帰属する四半期純利益)への影響はないとされている。
🤖 AI考察
今回の訂正は、決算短信の売上高の数値に軽微な誤りが発見されたことによるものです。損益への影響がない点は、投資家にとって重要な情報となり得ます。このような訂正は、情報開示の正確性を保つための手続きと捉えることができます。
3063|G-jGroup
1119.0
▲ +0.99%
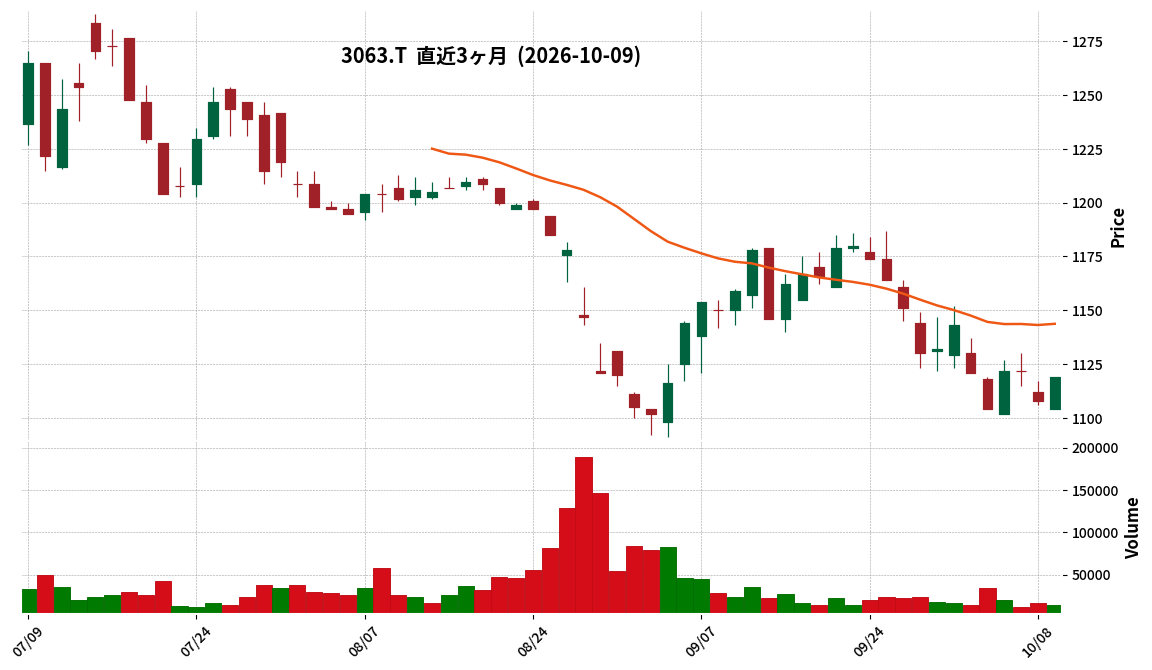
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-jGroupは、2027年2月期第2四半期(2026年3月1日~2026年8月31日)の連結業績を発表しました。
- 売上高は6,219百万円(前年中間期比12.0%減)、営業利益は121百万円(同55.6%減)、経常利益は90百万円(同60.3%減)、親会社株主に帰属する中間純利益は62百万円(同62.2%減)となりました。
- セグメント別では、飲食事業の売上高は5,860百万円(前年同期比3.6%増)、営業利益は653百万円(同4.4%増)でした。不動産事業の売上高は224百万円(前年同期比83.1%減)、営業利益は27百万円(同95.6%減)となりました。
- 通期の連結業績予想(2026年3月1日~2027年2月28日)は、売上高13,300百万円、営業利益450百万円、経常利益370百万円、親会社株主に帰属する当期純利益320百万円で、直近に公表されている予想から修正はありません。
- 中間配当は普通配当2円00銭に加え、30周年記念配当1円00銭を実施し、合計3円00銭を予定しています。
🤖 AI考察
G-jGroupの2027年2月期第2四半期決算は、売上高および各利益段階で前年中間期比で減少となりましたが、これは前中間連結会計期間に棚卸資産の売却があった不動産事業の売上高・利益が大幅に減少したことが主な要因と考えられます。一方で、飲食事業は増収増益を達成しており、既存事業の回復傾向とM&Aによる企業価値向上への取り組みが見て取れます。通期の業績予想が据え置かれていることから、会社側は下半期での挽回を見込んでいる、という見方もできます。
3550|G-スタジオアタオ
216.0
▲ +0.00%
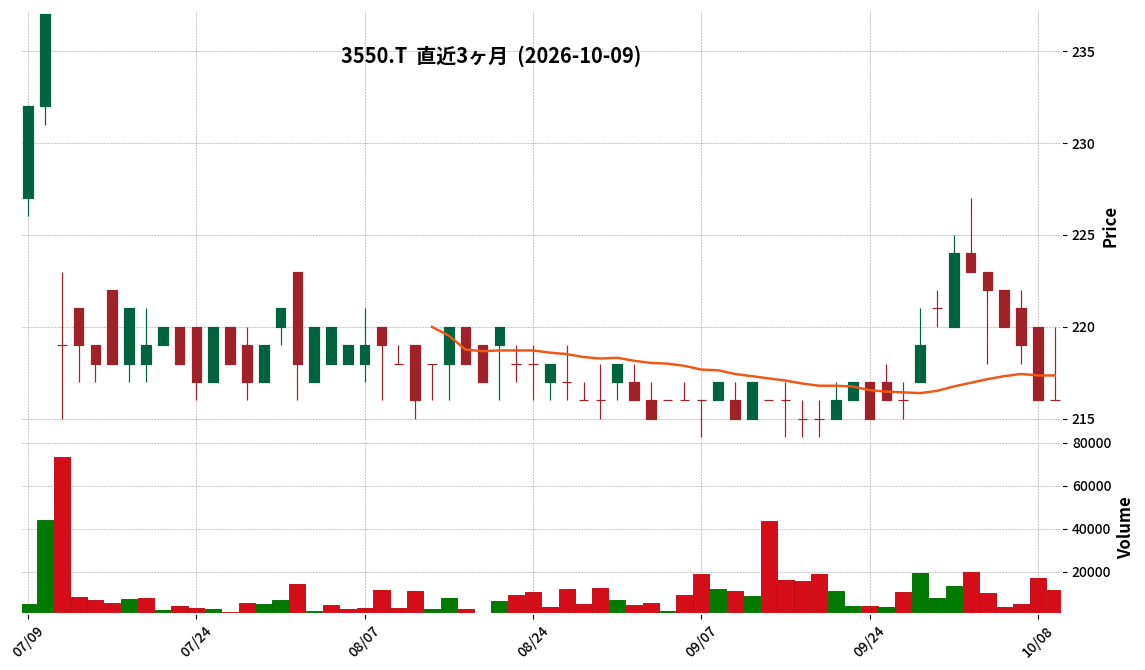
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-スタジオアタオの2027年2月期 第2四半期(中間期)決算(2026年3月1日~2026年8月31日)において、売上高は1,959百万円(前年中間期比5.3%増)となりました。
- 営業利益は99百万円(同7.0%減)、経常利益は104百万円(同3.3%減)を計上しました。
- 中間純利益は69百万円(同2.0%増)となりました。
- 1株当たり中間純利益は4円99銭です。
- 2027年2月期の通期業績予想は、売上高4,500百万円(前期比9.1%増)、営業利益330百万円(同37.9%増)、経常利益335百万円(同37.8%増)、当期純利益220百万円(同45.2%増)で、直近の予想から修正はありません。
- 年間配当金予想は、期末5円00銭、合計5円00銭で、直近公表されている配当予想からの修正はありません。
🤖 AI考察
G-スタジオアタオの2027年2月期中間決算は、売上高が増加する一方で、営業利益と経常利益が減少したものの、中間純利益は微増となりました。これはプロモーションの強化や新規出店・店舗移転に伴う一時的な費用発生が影響したと考えられます。通期業績予想が据え置かれていることから、下半期での挽回を見込んでいる可能性も考慮されるでしょう。
3936|G-グローバルウェイ
127.0
▲ +1.60%
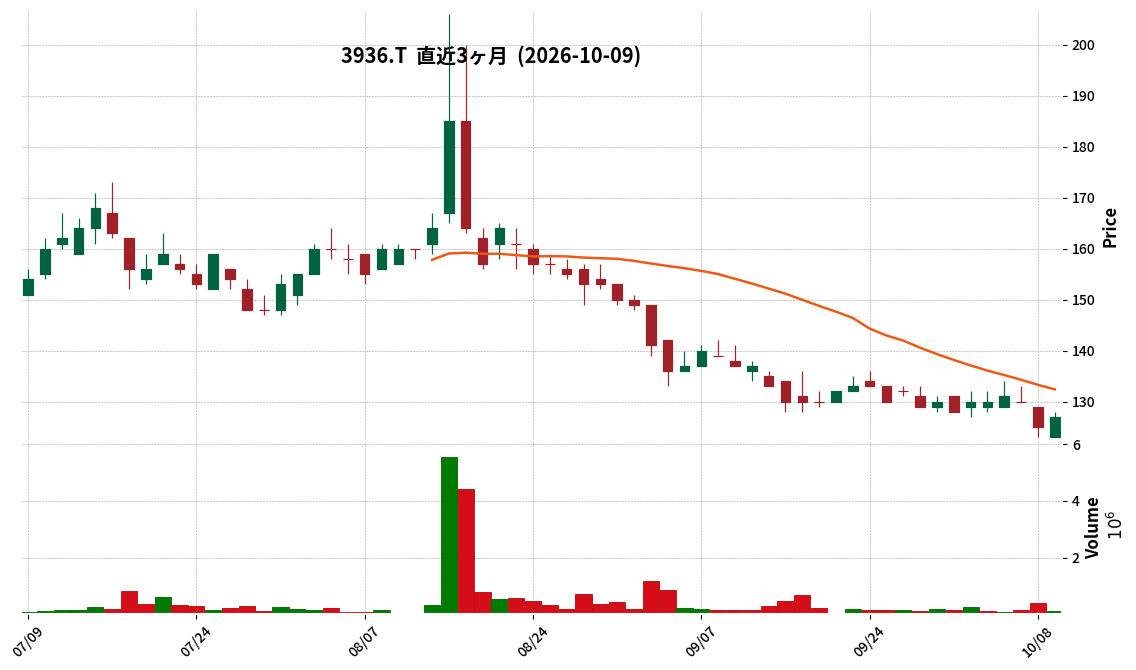
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社グローバルウェイは、2026年10月9日の取締役会で、Snow Mountain AI Private Limited(SM社)との資本業務提携および合弁会社(子会社)設立を決議しました。
- SM社はAIエージェント・プラットフォーム「QwikBuild」を開発・提供するインド企業であり、グローバルウェイは同プラットフォームの日本市場での独占的展開を目指します。
- グローバルウェイはSM社が発行する普通株式1,190株を500,000米ドル(約77百万円)で引き受け、取得後の所有割合は5.00%(完全希薄化ベース)となる見込みです。
- 合弁会社「QwikBuild株式会社(仮称)」は2026年12月設立予定で、代表取締役にはグローバルウェイ代表取締役会長兼社長CEOの各務正人氏が就任します。
- 合弁会社への出資は3段階で行われ、グローバルウェイの出資総額は92,400,000円、第3段階完了後の議決権比率はグローバルウェイ70.0%、SM社30.0%となる予定です。
🤖 AI考察
本提携は、グローバルウェイがインドのAI技術を活用し、日本のAIエージェント市場への参入を強化する戦略的な動きと捉えられます。SM社のAIプラットフォームの技術力とグローバルウェイの顧客基盤が組み合わされることで、日本におけるAI事業の早期立ち上げが期待されるかもしれません。ただし、SM社が設立間もないスタートアップであり、2026年3月期末時点で債務超過となっている点は、今後の事業展開を注視する上で考慮すべき点と考えられます。
4240|クラスターT
302.0
▲ +0.33%
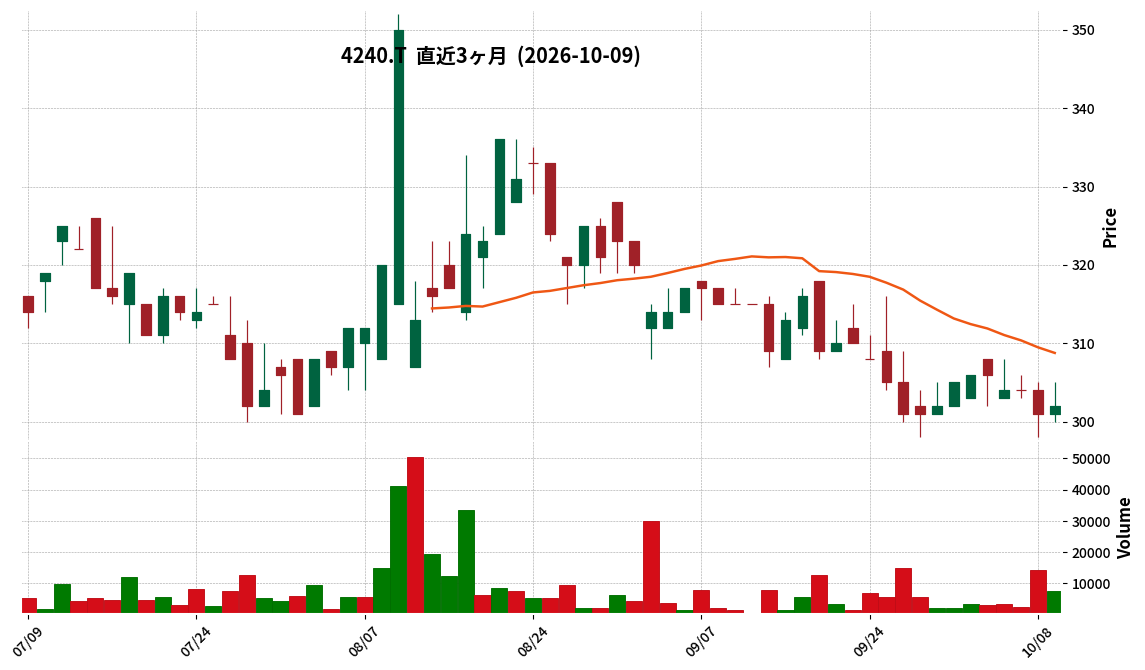
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- クラスターテクノロジー株式会社は、2026年10月9日開催の取締役会において、セイコーエプソン株式会社との間で業務提携契約を締結し、セイコーエプソンを割当予定先とする第三者割当増資を実施することを決議しました。
- 第三者割当増資により、普通株式996,677株が発行され、発行価額は1株につき301円、調達資金の総額は299,999,777円です。払込期日は2026年10月27日を予定しています。
- 本第三者割当増資に伴い、2026年10月27日付でセイコーエプソンがクラスターテクノロジーの主要株主及び主要株主である筆頭株主となる見込みです。
- 調達資金の使途は、生産能力強化を目的とした工場の増改築及び設備増強費用の一部(178百万円)、セイコーエプソンより貸与予定の装置設置のための工場建屋増築及び環境整備工事費(59百万円)、共同開発テーマの推進に係る費用の一部(59百万円)です。
- 業務提携の内容には、エプソン製品向け部品の長期安定供給を目的とした供給体制強化、エプソンの情報関連機器等技術と当社の樹脂複合材料・成形加工技術による製品化を目的とした共同開発などが含まれます。
🤖 AI考察
本発表は、クラスターTが主要取引先の一つであるセイコーエプソンとの関係を強化し、事業成長のための資金を確保する目的があると考えられます。第三者割当増資による自己資本の充実と、エプソンとの共同開発を通じた事業領域の拡大が、中長期的な企業価値向上に寄与する可能性があります。既存株主の持株比率希薄化が生じるものの、調達資金の具体的な使途が示されており、今後の投資計画の進捗が注目されるでしょう。
5341|ASAHI EITO
123.0
▼ -1.60%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ASAHI EITOホールディングスは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結決算を発表しました。
- 同期間の連結売上高は3,099百万円で、前年同期比3.7%の減少となりました。
- 営業損失は90百万円となり、前年同期の営業損失177百万円から損失額が縮小しました。
- 経常損失は92百万円、親会社株主に帰属する四半期純損失は122百万円で、いずれも前年同期から損失額が縮小しています。
- 第3四半期末の総資産は3,022百万円、純資産は1,626百万円、自己資本比率は49.2%でした。
- 第3四半期連結累計期間における資金調達額は623百万円であり、うち229百万円を暗号資産の取得に充当しています。
🤖 AI考察
ASAHI EITOの第3四半期決算では、売上高は減少したものの、営業損失、経常損失、親会社株主に帰属する四半期純損失がいずれも前年同期から改善し、損失額が縮小したことが注目されます。また、トレジャリー事業の一環として暗号資産取得への資金充当が示されており、事業多様化戦略の一環としての新たな取り組みの進捗が示唆されていると考えられます。
6506|安川電
4783.0
▼ -0.13%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 安川電機は、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 中間期の売上収益は2,855億98百万円(前年同期比9.8%増)、営業利益は220億58百万円(同5.5%減)となりました。
- 親会社の所有者に帰属する中間利益は189億88百万円(同4.1%増)を記録しました。
- セグメント別では、モーションコントロールの売上収益が1,372億86百万円(同21.7%増)、営業損益が159億73百万円(同32.8%増)となりました。
- ロボットの売上収益は1,184億4百万円(同0.7%減)、営業損益は59億74百万円(同43.3%減)となりました。
- 通期の連結業績予想は修正され、売上収益6,000億円(同10.7%増)、営業利益575億円(同21.5%増)が見込まれています。
- 年間配当金予想は、中間期36.00円、期末36.00円の合計72.00円とされています。
🤖 AI考察
売上収益はデータセンター・半導体関連投資の好調に牽引され増加した一方、基幹システム移行費用や欧州事業構造改革費用が営業利益の減少に影響したと考えられます。特にモーションコントロールセグメントの好調とロボットセグメントの減益の差は、今後の事業戦略において注目すべき点となるかもしれません。通期業績予想の上方修正は、下半期における収益改善への期待を示唆していると解釈できるでしょう。
9270|G-バリュエンスHD
1851.0
▲ +0.60%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-バリュエンスHDの2026年8月期連結決算は、売上高が106,656百万円(前期比25.7%増)、営業利益が5,780百万円(前期比297.6%増)、経常利益が5,399百万円(前期比310.4%増)、親会社株主に帰属する当期純利益が3,073百万円(前期比350.7%増)となった。
- 1株当たり当期純利益は233円15銭(前期52円00銭)に増加した。
- 2026年8月期の年間配当は、期末配当45円00銭で合計45円00銭と発表された。これは前期の10円00銭から大幅な増配となる。
- 2027年8月期の連結業績予想として、売上高115,000百万円(前期比7.8%増)、営業利益6,750百万円(前期比16.8%増)、親会社株主に帰属する当期純利益4,000百万円(前期比30.2%増)を見込んでいる。
- 2027年8月期の年間配当予想は、期末配当55円00銭で合計55円00銭としている。
🤖 AI考察
G-バリュエンスHDの2026年8月期決算では、主要な収益指標が大幅な増加を示しており、事業構造改革と重点領域への投資が業績に貢献したと考えられます。特に、営業利益が約300%増加した点は注目すべきでしょう。年間配当の大幅な引き上げと、翌期も増収増益・増配を予想していることから、今後の事業展開と株主還元に対する企業の姿勢が示されていると見ることができます。
2735|ワッツ
712.0
▼ -0.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ワッツは、2026年10月9日開催の取締役会において、2026年8月31日を基準日とする剰余金の配当(増配)を決議しました。
- 2026年8月期末の1株当たり配当額は、直近の配当予想(2026年8月18日公表)の15円50銭から18円50銭に修正されます。内訳は普通配当7円50銭、特別配当11円00銭です。
- これにより、2026年8月期の1株当たり年間配当額は26円00銭となる予定です。
- 配当金総額は245百万円であり、配当原資は利益剰余金です。
- 効力発生日は2026年11月26日を予定しており、本件は2026年11月開催予定の定時株主総会に付議されます。
🤖 AI考察
今回の発表は、株式会社ワッツが2026年8月期の期末配当を増額することを決定したというものです。直近の配当予想を上回る特別配当の実施は、会社の業績を勘案した株主還元策の一環として示されています。この増配により、年間配当額も修正前の予想より増加する見込みであり、投資家にとっては注目すべき情報と考えられます。
9972|アルテック
271.0
▼ -4.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アルテックは2026年11月期第3四半期連結決算を発表しました。
- 当第3四半期累計期間(2025年12月1日~2026年8月31日)の売上高は118億93百万円(前年同四半期比3.4%減)でした。
- 営業利益は5億86百万円(前年同四半期は営業損失1億4百万円)を計上し、黒字に転換しました。
- 親会社株主に帰属する四半期純利益は3億93百万円(前年同四半期比243.1%増)でした。
- プリフォーム事業は増収となり、セグメント利益5億12百万円を計上しました。一方、商社事業は減収減益で、セグメント利益は1億95百万円でした。
- 2026年11月期の連結業績予想における「親会社株主に帰属する当期純利益」および「1株当たり当期純利益」は、豪雨被害の影響精査中のため「未定」に修正されました。
🤖 AI考察
アルテックの2026年11月期第3四半期決算では、全体売上高は前年同期比で減少したものの、営業利益と経常利益が黒字転換した点が注目されます。特にプリフォーム事業が黒字化を実現し、セグメント利益に大きく貢献したことが、全体の利益改善につながったと考えられます。一方で、通期純利益予想が未定とされた点は、福井県坂井市での豪雨被害による影響がどの程度になるか、今後の情報開示が待たれる状況と言えるでしょう。
7463|アドヴァングループ
912.0
▼ -0.33%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アドヴァングループは、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 中間期の連結売上高は8,929百万円(前年中間期比7.8%増)、営業利益は1,946百万円(同81.4%増)となりました。
- 為替予約評価損2,470百万円を営業外費用に計上した結果、経常利益は773百万円(同77.1%減)、親会社株主に帰属する中間純利益は893百万円(同55.6%減)となりました。
- 1株当たり中間純利益は26円60銭でした。
- 2027年3月期の通期連結業績予想については、売上高18,500百万円(前期比8.6%増)、営業利益2,800百万円(同25.4%増)を据え置いています。経常利益と親会社株主に帰属する当期純利益の予想は、為替差損益及び為替予約評価損益の見通しが困難なため記載されていません。
🤖 AI考察
アドヴァングループの中間決算では、売上高および営業利益が堅調に増加したことが注目されます。これは、価格改定や業務効率化、徹底した在庫管理の取り組みが寄与したと考えられます。一方で、為替予約評価損の計上により、経常利益と中間純利益が大幅に減少した点は、為替変動リスクが業績に与える影響の大きさを示していると見られます。通期業績予想は営業利益ベースで増益を維持していますが、為替要因が全体の利益構造に与える影響は今後も注視が必要となるでしょう。
3454|ファーストブラザーズ
1262.0
▼ -0.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ファーストブラザーズは2026年11月期第3四半期決算説明資料を2026年10月9日に公表しました。
- 連結業績は、売上総利益が4,764百万円(前年同期比+38.5%)、経常利益が2,308百万円(同+86.3%)、親会社株主に帰属する当期純利益が2,554百万円(同+287.2%)となりました。
- 投資銀行事業の売上総利益は4,470百万円、施設運営事業は251百万円(前年同期比+0.8%)、投資運用事業は11百万円(同▲68.4%)を計上しました。
- 2026年9月30日付けで株式会社サワラシティの全株式取得を決定し、2026年10月30日に譲渡実行を予定しています。これにより、同社は連結子会社となります。
- 株主還元方針および株価と株主資本コストを意識した事業の方向性については、取締役会で検討を継続しており、2026年11月中に検討結果を追加開示する予定です。
🤖 AI考察
第3四半期決算では、投資銀行事業における物件売却益の計上が、売上総利益および当期純利益の大幅な増益に貢献したと考えられます。また、地域密着型商業施設「サワラシティ」の連結子会社化は、今後の施設運営事業におけるインカム基盤の強化と事業ポートフォリオの多様化に繋がる可能性があります。株主還元方針の見直しと資本コストを意識した事業の方向性に関する追加開示が、今後の経営戦略において重要な焦点となると見られます。
3907|シリコンスタジオ
1545.0
▼ -11.21%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- シリコンスタジオ株式会社は、2026年10月8日に公表した「2026年11月期 第3四半期決算補足説明資料」の一部を2026年10月9日付で訂正した。
- 訂正箇所は、資料7ページ目の3行目と5行目。
- 3行目の訂正前は「産業界向けの大型案件の失注や計上期間の相違の影響により」としていたが、訂正後は「受託開発における大型主要案件の終了に伴う売上減を他案件で補えなかったこと、加えて、一部案件の売上計上時期の後ろ倒しや大手従来顧客によるサービス終了に伴う売上減を招いたこと等」と詳細化された。
- 5行目の訂正前は「特別損失39万円を計上する」としていたが、訂正後は「特別損失39百万円を計上することになりました」と金額が修正された。
- 2026年11月期第3四半期の当期純利益は▲300百万円であり、特別損失39百万円を計上している。
🤖 AI考察
今回の訂正により、第3四半期の業績が期初計画に届かなかった具体的な要因が、より詳細に開示されました。特に、開発推進・支援事業における売上減少の背景や、特別損失の正確な金額が明確になったことで、投資家はより正確な情報に基づいて企業の状況を評価できると考えられます。金額の訂正は、財務情報における正確性の重要性を示唆しています。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント