📌 本日のピックアップ
本日は18件のIR情報をお届けします。中でもセレコーポレーション(5078)、石塚硝(5204)、光世証(8617)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
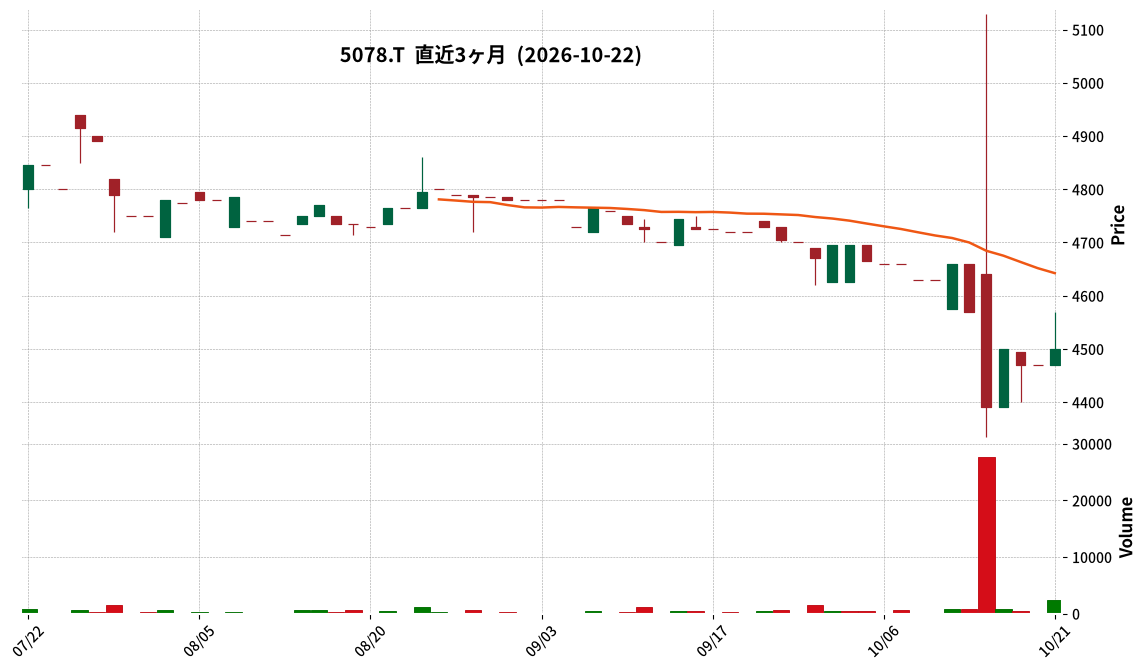
5078|セレコーポレーション
4500.0
▲ +0.67%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社セレコーポレーションは、2027年2月期上期決算説明資料を2026年10月22日に公開しました。
- 事業内容は、若者向け賃貸アパートの企画・設計・施工、不動産の開発・販売、アパートの管理受託です。
- 2026年8月31日現在の従業員数は193名(役員・臨時従業員を除く)、連結子会社は株式会社セレレントパートナーズ、株式会社セレ工務店です。
- 「ビジョン2030」では、東京圏・若者たち・鉄骨造アパートに特化し、ニッチトップ企業を目指す戦略が示されています。
- 当社の強みとして、日本製鉄と共同開発した新構法「セレZ」による高剛性部材の自社生産(千葉工場)、赤煉瓦調の外観デザインによる差別化、および「凸凹設計」「三次元設計」による空間設計が挙げられています。
🤖 AI考察
セレコーポレーションのIR資料は、同社が東京圏の若者向け賃貸アパート市場に特化し、独自の技術とデザインで差別化を図っていることを示しています。高剛性部材の自社生産や独自の空間設計は、競争優位性を確立するための重要な要素と考えられます。今後の「ビジョン2030」の進捗が、市場の注目点となるでしょう。
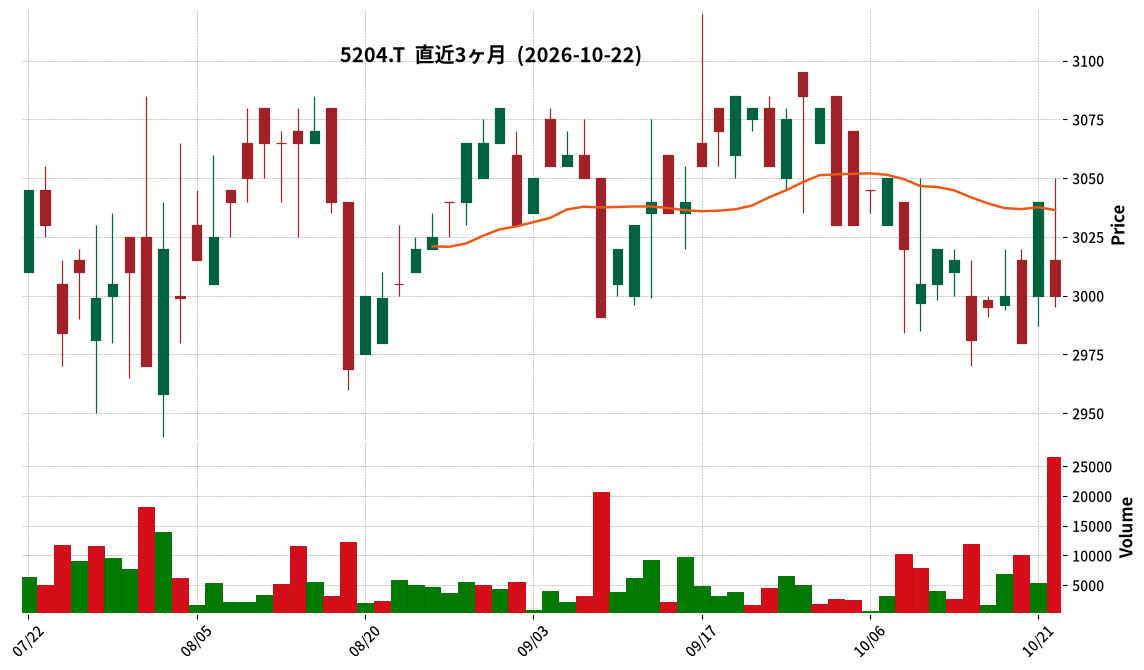
5204|石塚硝
3000.0
▼ -1.32%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 石塚硝子株式会社は、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は30,796百万円で、前年中間期比0.1%の増加となりました。
- 営業利益は2,446百万円(前年中間期比15.9%減)、経常利益は2,506百万円(前年中間期比4.8%減)でした。
- 親会社株主に帰属する中間純利益は1,897百万円で、前年中間期比5.8%の増加となりました。
- 1株当たり中間純利益は454.38円でした。
- 通期の連結業績予想は、売上高62,000百万円、営業利益3,500百万円、経常利益3,200百万円、親会社株主に帰属する当期純利益2,150百万円、1株当たり当期純利益514.90円で、直近公表値からの修正はありません。
- 年間配当金予想は、期末配当72.00円で、合計72.00円と発表されました。
- 中間期末の総資産は103,068百万円、純資産は42,333百万円、自己資本比率は39.5%でした。
🤖 AI考察
売上高は微増ながらも、営業利益と経常利益が減少する一方で、親会社株主に帰属する中間純利益は増加した点が注目されます。これは固定資産(遊休地)の売却による特別利益の計上が影響している可能性があり、一時的な要因が利益を押し上げたものと見られます。通期業績予想が据え置かれていることから、今後の利益構造の変化や事業ポートフォリオの動向が投資家にとっての注目ポイントとなるでしょう。
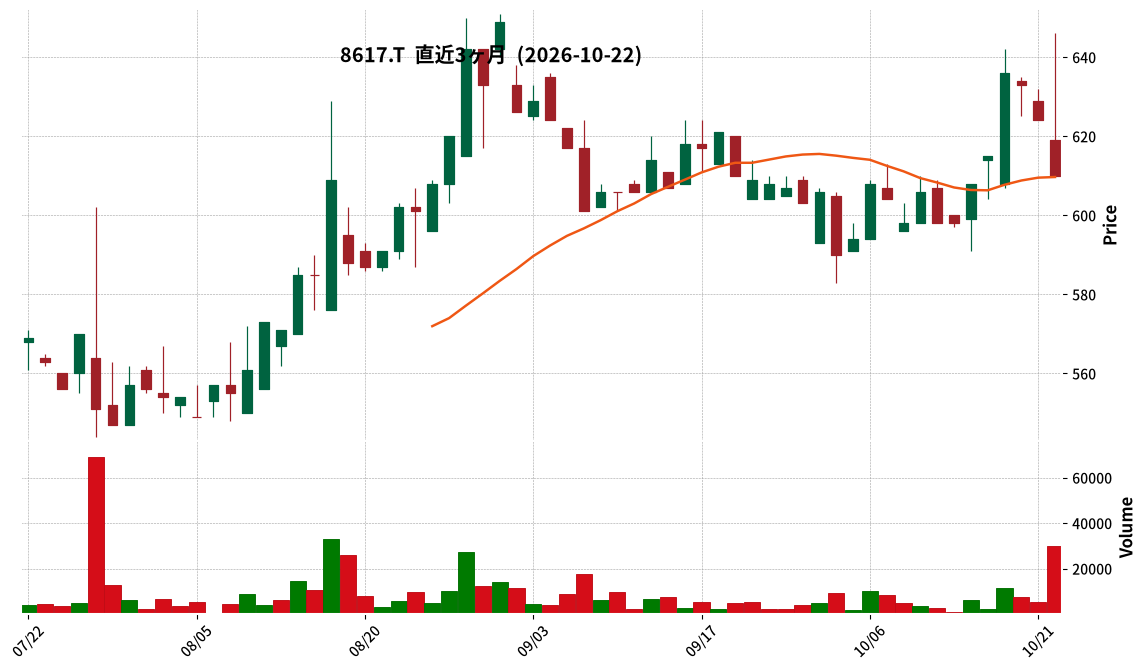
8617|光世証
610.0
▼ -2.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期中間期の営業収益は7億64百万円で、前年中間期比63.4%増加しました。
- 純営業収益は7億44百万円で、前年中間期比69.3%増加しました。
- 経常利益は3億13百万円(前年中間期比519.4%増)、中間純利益は2億64百万円(前年中間期比536.2%増)を計上しました。
- 1株当たり中間純利益は28円05銭となりました。
- 中間期末の総資産は234億96百万円、純資産は169億62百万円、自己資本比率は72.2%でした。
- 期中平均株式数は9,434,359株です。
🤖 AI考察
当中間期は、活況な株式市場を背景に、コンサルティング部門での受入手数料増加に加え、自己売買部門のトレーディング損益が好調に推移したことが、大幅な増収増益の要因と考えられます。総資産および純資産の増加も見られ、財務基盤の安定性が示されていると捉えられます。ただし、金融商品取引業の特性上、業績が市場環境の変動に大きく影響されるため、今後の市場動向が引き続き注目されます。
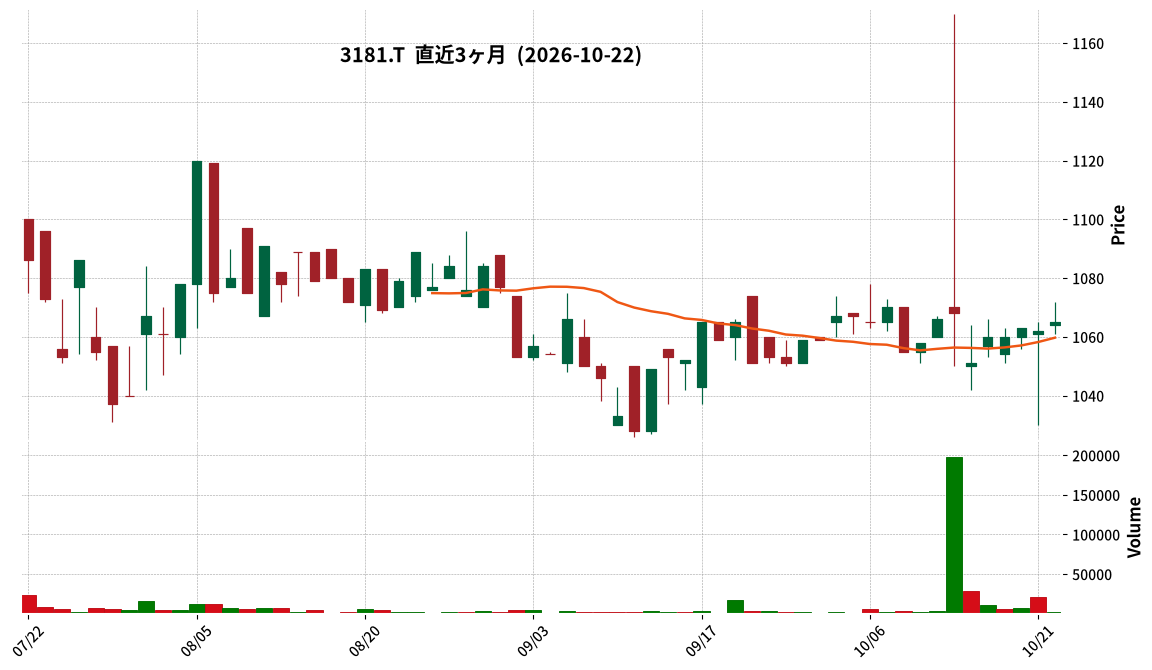
3181|買取王国
1065.0
▲ +0.28%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期累計期間の売上高は4,811百万円、営業利益は289百万円、経常利益は306百万円を計上し、半期決算としては過去最高を更新しました。
- 2022年3月から当決算期まで54ヶ月連続で売上高が過去最高を更新しています。
- 第2四半期累計期間における既存店売上高成長率は105.6%でした。
- 第2四半期累計で直営4店舗、フランチャイズ1店舗を出店しました。通期計画の8店舗を超える9店舗+FC1店舗の出店を予定しています。
- 商材分類別では、ファッション、工具、ホビー、トレカなどで前年同期比増収となりましたが、貴金属は金の相場下落と競合出店増大により減収となりました。
🤖 AI考察
買取王国は、半期決算として売上高と利益が過去最高を更新し、既存店売上も好調に推移している点が注目されます。特に54ヶ月連続での売上高過去最高更新は、事業の持続的な成長を示唆していると考えられます。新規出店も計画を上回るペースで進んでおり、今後の事業拡大への期待が高まるかもしれません。
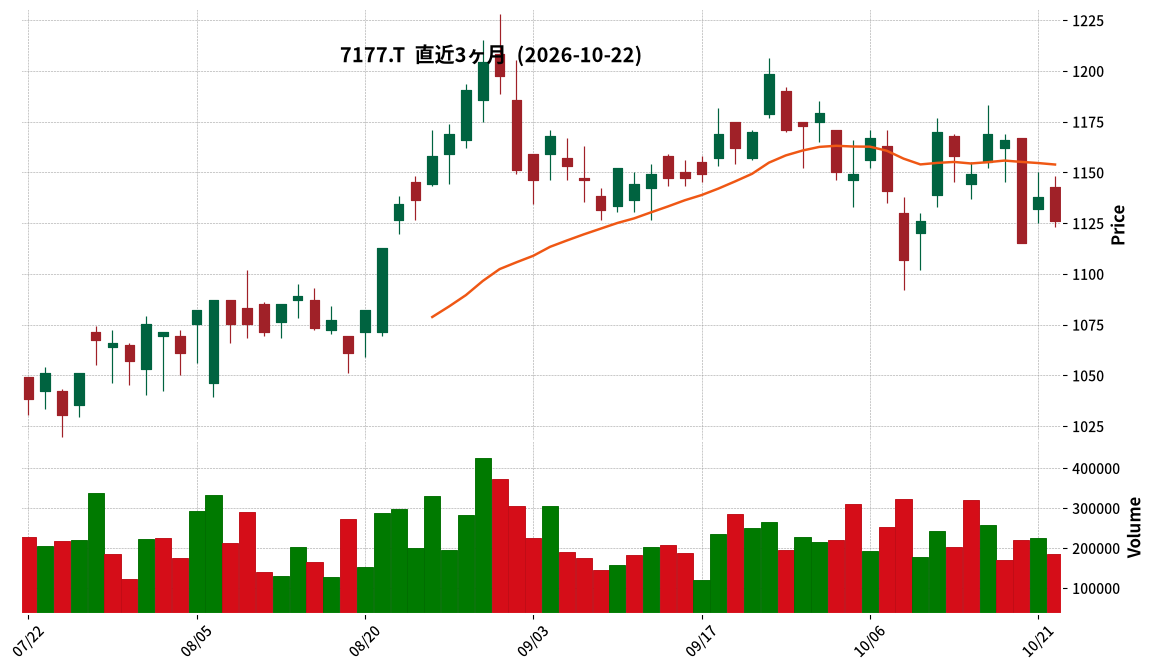
7177|GMOFHD
1126.0
▼ -1.05%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- GMOフィナンシャルホールディングスは、2026年12月期第3四半期連結決算速報値を発表しました。
- 営業収益は44,507百万円、営業利益は16,065百万円、経常利益は15,990百万円、親会社株主に帰属する四半期純利益は10,531百万円となりました。
- 前年同期比では、営業収益が15.9%増、営業利益が17.3%増、経常利益が24.4%増、親会社株主に帰属する四半期純利益が18.2%増となり、第3四半期連結累計期間として過去最高業績を達成しました。
- 配当予想の修正も発表され、2026年12月期の年間1株当たり配当金は、当初予想の42円08銭から68円60銭(各四半期20円23銭)に増額されました。
- 配当性向65%以上、DOE10%を下限指標とする方針に基づき、第3四半期純利益の上振れ分を第3、第4四半期に均等配分する形で修正されました。
🤖 AI考察
連結決算速報値が示す各利益項目での二桁成長は、同社の事業が堅調に推移していることを示唆していると考えられます。特に、四半期純利益の好調な進捗が、配当性向とDOEに基づく株主還元方針に沿った大幅な増配修正につながった点は、投資家にとって注目されるポイントかもしれません。外国為替市場のボラティリティ上昇やCFD収益の維持が業績を牽引した一方で、暗号資産事業の減収も同時に発表されており、事業ポートフォリオの多様性がうかがえる内容となっています。
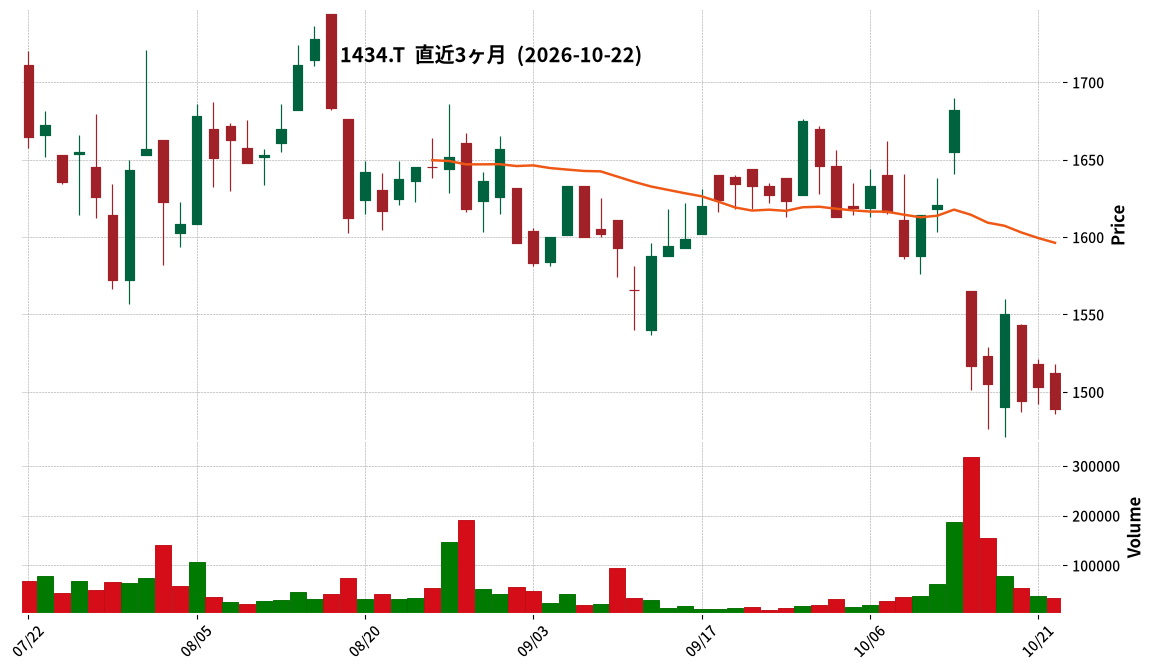
1434|JESCO HD
1489.0
▼ -0.93%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- JESCO HDは2026年8月期の連結決算を発表しました。
- 売上高は18,063百万円(前年同期比5.3%減)となりました。
- 営業利益は1,927百万円(前年同期比11.9%増)となり、過去最高を達成しました。
- 親会社株主に帰属する当期純利益は1,209百万円(前年同期比12.4%増)でした。
- 国内EPC事業の営業利益は1,624百万円(前年同期比37.7%増)となり、特に通信システム分野が貢献しました。
- 国内EPC事業の太陽光発電設備分野は売上高が1,820百万円(前年同期比50.9%減)に対し、通信システム分野は5,603百万円(前年同期比18.8%増)となりました。
- 連結受注高は16,641百万円、連結受注残高は21,462百万円でした。
🤖 AI考察
JESCO HDの2026年8月期決算は、売上高は減少したものの、営業利益および当期純利益が過去最高を記録した点が注目されます。これは、国内EPC事業における通信システム分野の好採算案件の進捗や稼働率向上が、全体の収益性を押し上げた結果と考えられます。一方で、太陽光発電設備分野の売上減少は、案件の遅延などが影響している可能性があり、今後の推移が引き続き注目されるでしょう。
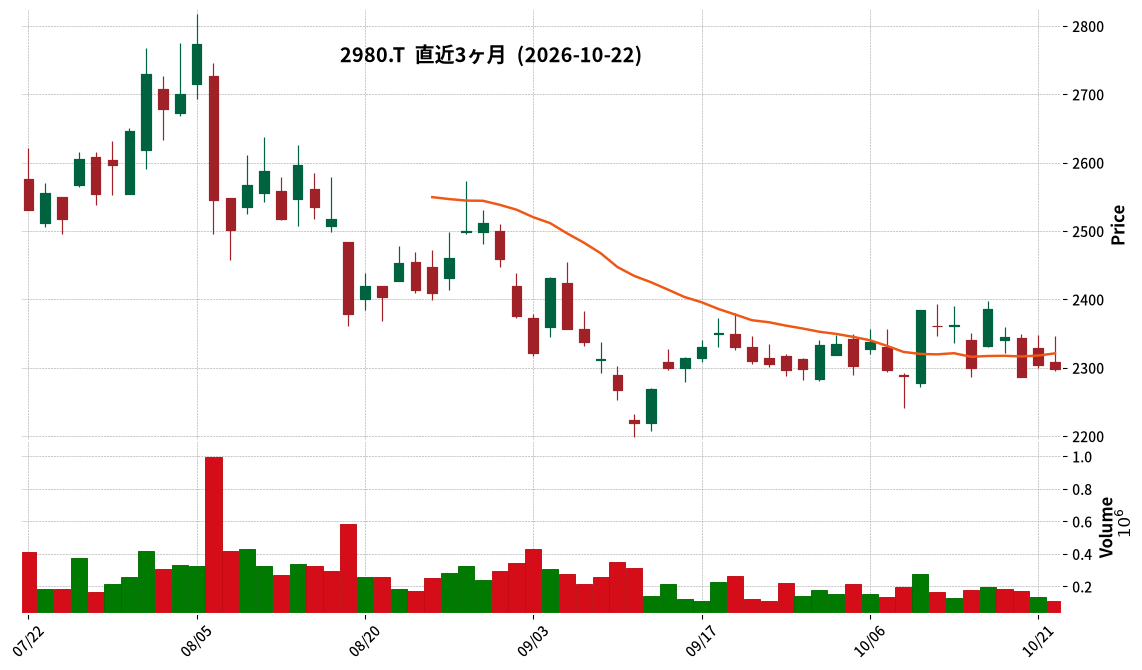
2980|SREHD
2298.0
▼ -0.26%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SREホールディングス株式会社は、2026年5月13日に開示した「2026年3月期 決算短信〔日本基準〕(連結)」について一部訂正を発表しました。
- 訂正の理由は、提出後の決算短信の記載内容に誤りがあることが判明したためです。
- 「2.配当の状況」において、2027年3月期(予想)の純資産配当率(連結)が「11.9%」から「11.4%」に訂正されました。
- 「3.2027年3月期の連結業績予想」において、通期の1株当たり当期純利益が「167.58円」から「175.60円」に訂正されました。
- その他の配当金総額、配当性向、売上高、営業利益、経常利益、親会社株主に帰属する当期純利益の数値に変更はありません。
🤖 AI考察
今回の訂正は、2027年3月期予想における一部数値の修正であり、特に1株当たり当期純利益が増加修正された点は投資家にとって注目すべき変更点と考えられます。一方で、純資産配当率が下方修正されたこともあり、これらの数値の修正が今後の同社の評価にどのように影響するかは、引き続き市場の動向を注視する必要があるでしょう。
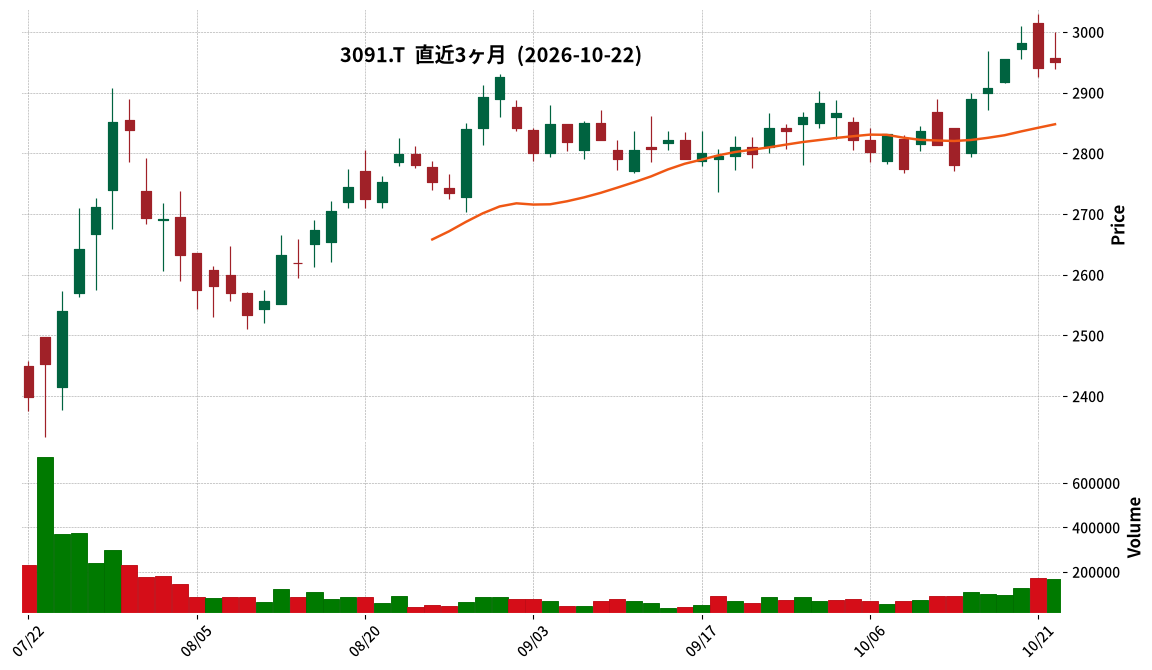
3091|ブロンコB
2950.0
▲ +0.34%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ブロンコビリーは、2026年12月期第3四半期決算(2026年1月1日~2026年9月30日)を発表しました。
- 連結経営成績(累計)は、売上高が253億51百万円(前年同期比12.8%増)、営業利益が30億54百万円(同48.4%増)、経常利益が30億73百万円(同44.2%増)、親会社株主に帰属する四半期純利益が20億49百万円(同44.3%増)となりました。
- 1株当たり四半期純利益は68円79銭(前年同期は47円70銭)となりました。これは2026年7月1日実施の1株につき2株の株式分割を考慮して算定されています。
- 通期の連結業績予想は、売上高340億円(同12.5%増)、営業利益39億70百万円(同35.5%増)、経常利益40億20百万円(同32.9%増)、親会社株主に帰属する当期純利益26億円(同32.0%増)で、直近に公表された予想からの修正はありません。
- 当四半期連結累計期間において、食肉加工・販売を営む株式会社朝日ミートを完全子会社化しました。
🤖 AI考察
ブロンコビリーの2026年12月期第3四半期決算は、売上高および各利益項目で前年同期を大幅に上回る結果となりました。これは、主要業態におけるメニュー施策や販促活動、さらには新規店舗の出店や食肉加工会社の子会社化といった事業拡大戦略が寄与したと考えられます。外食業界における厳しい経営環境が続く中で、同社の戦略が収益改善と成長基盤の強化につながっている状況がうかがえます。
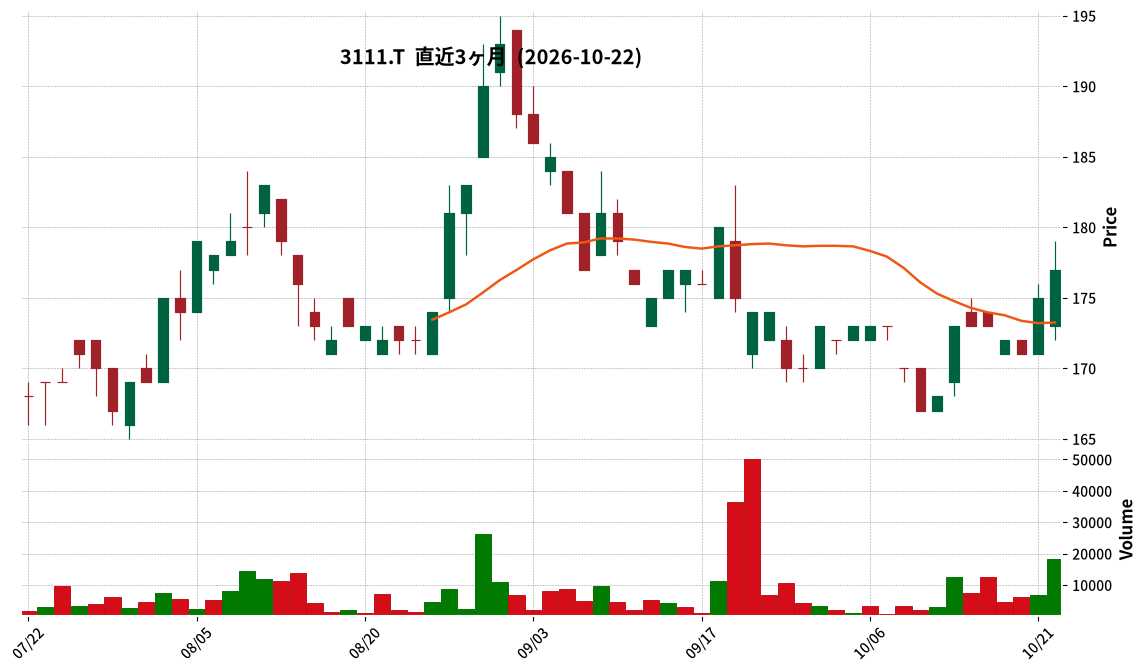
3111|オーミケンシ
177.0
▲ +1.14%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- オーミケンシ株式会社は、2027年3月期第1四半期(2026年4月1日~2026年6月30日)の連結決算を発表しました。
- 当四半期連結累計期間の売上高は621百万円となり、前年同四半期比で11.4%の減少となりました。
- 営業利益は33百万円を計上し、前年同四半期の営業損失13百万円から黒字転換しました。
- 経常損失は17百万円となり、前年同四半期の経常損失81百万円から損失幅が縮小しました。
- 親会社株主に帰属する四半期純損失は47百万円となり、前年同四半期の101百万円から損失幅が縮小しました。
- 通期の連結業績予想および期末配当予想については、直近公表値からの修正はありません。
🤖 AI考察
オーミケンシの第1四半期決算では、売上高は減少したものの、営業利益が黒字転換し、経常損失および純損失の幅が縮小している点が注目されます。これは、継続的な物価上昇や地政学リスクがある中でも、各部門での収益改善への取り組みが一定の効果を示している可能性を示唆していると考えられます。特に、前年同期に損失を計上していた営業利益が黒字化した点は、事業構造の改善を示唆していると見られます。
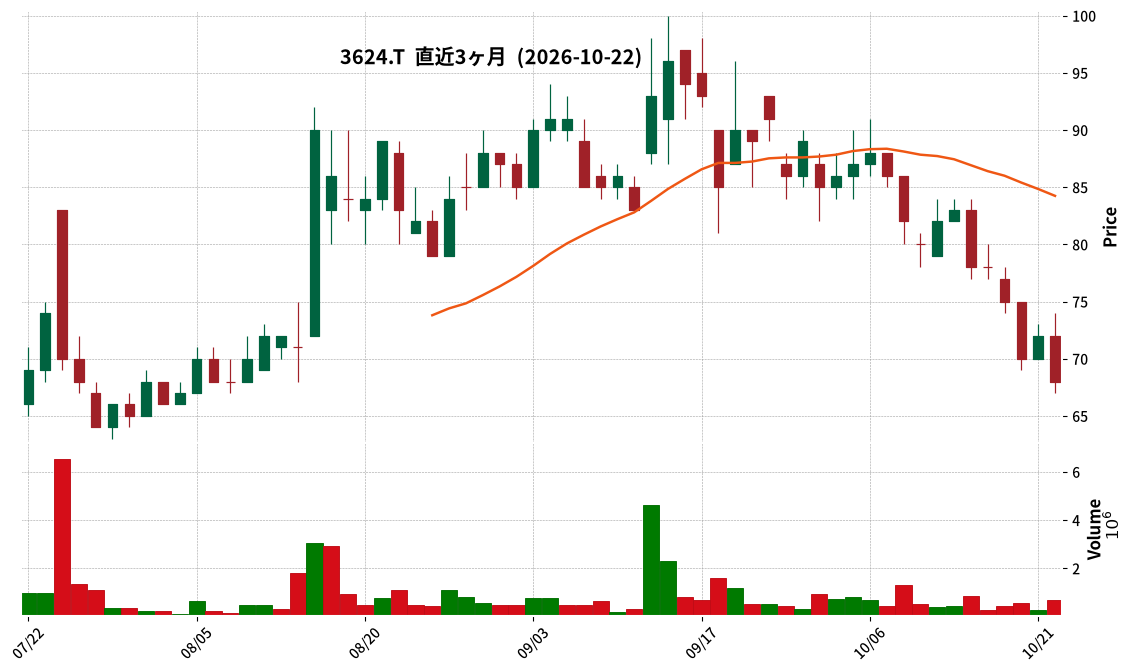
3624|G-アクセルM
68.0
▼ -5.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-アクセルMは、決算期(事業年度の末日)を現在の毎年9月30日から毎年12月31日に変更することを発表しました。
- この変更に伴い、決算期変更の経過期間となる第35期事業年度は、2026年10月1日から2027年12月31日までの15ヶ月間となります。
- 決算期の変更は、2026年12月23日開催予定の第34期定時株主総会における定款一部変更議案の承認可決を条件としています。
- 定款変更案には、定時株主総会の招集時期を毎年12月から毎年3月へ、議決権の基準日を毎年9月30日から毎年12月31日へ、事業年度を毎年10月1日から翌年9月30日までから毎年1月1日から12月31日までへ、剰余金の配当基準日を変更する内容が含まれています。
- 変更理由として、決算・監査・開示業務が外部専門家(財務アドバイザリー会社、監査法人等)の繁忙期(毎年10月から12月)と重なる現状を解消し、より安定した体制を確保することが挙げられています。
🤖 AI考察
決算期の変更は、企業の管理体制の安定化を目指す明確な意図があると考えられます。特に、外部専門家の関与を十分確保することで、財務報告の信頼性向上に繋がる可能性があります。また、変則的な15ヶ月間の事業年度となる第35期の業績発表が今後注目されるポイントとなり得ます。
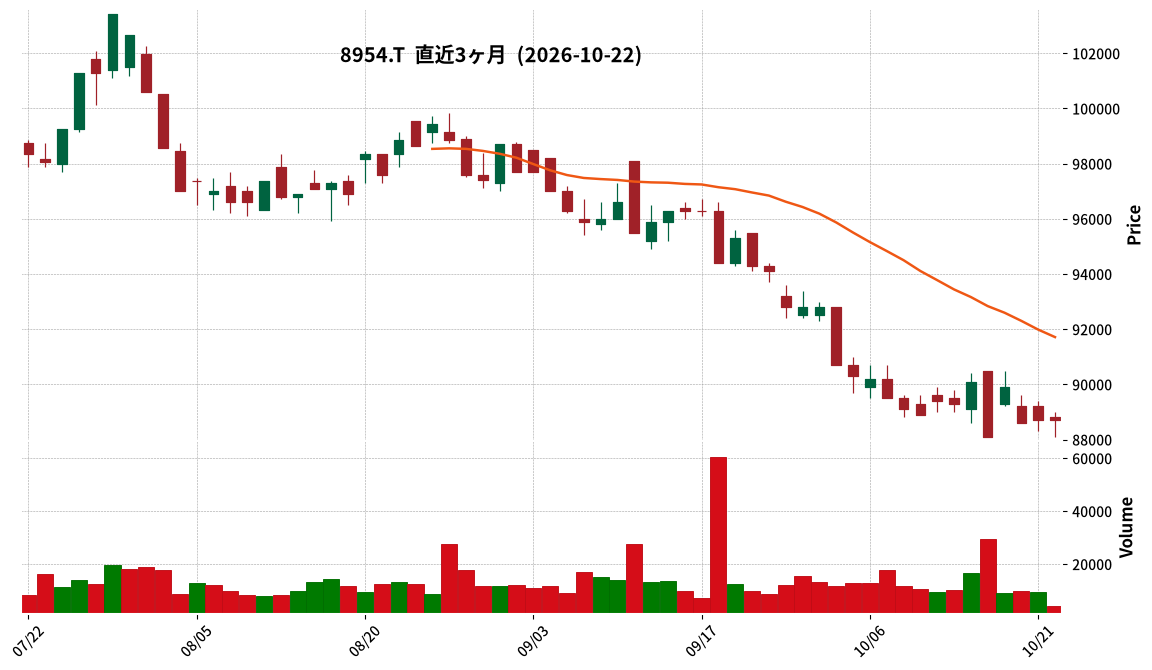
8954|R-オリックスF
88700.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-オリックスFは2026年8月期決算を発表し、営業収益は31,807百万円(前期比2.0%増)、営業利益は17,091百万円(同5.2%増)、経常利益は14,944百万円(同3.7%増)、当期純利益は14,921百万円(同3.6%増)となりました。
- 1口当たり分配金(利益超過分配金を除く)は2,504円で、前期の2,414円から増加しました。配当性向は92.6%です。
- 総資産は756,738百万円、純資産は355,242百万円、自己資本比率は46.9%となりました。
- 当期中に「蒲田プライム」、「ベイサイドパークOSAKAサウスレジデンシス」、「ベイサイドパークOSAKAノースレジデンシス」などを取得し、一方で「青山サンクレストビル」および「浜松アクトタワー」を売却しました。
- 2027年2月期の運用状況予想では、営業収益29,020百万円(前期比8.8%減)、1口当たり分配金2,470円を見込んでおり、続く2027年8月期では営業収益28,701百万円(同1.1%減)、1口当たり分配金2,300円を予想しています。
🤖 AI考察
R-オリックスFの2026年8月期は、複数の物件取得と売却を行いながらも、営業収益および利益項目で前期を上回る結果となりました。一方で、2027年2月期および2027年8月期の運用予想では、営業収益および利益の減少、それに伴う1口当たり分配金の減少が見込まれており、今後の物件ポートフォリオ戦略や収益改善策が注目されるかもしれません。キャッシュ・フローでは、営業活動によるキャッシュ・フローが増加しているものの、投資活動によるキャッシュ・フローが大幅なマイナスを示しており、積極的な投資が行われたことが伺えます。
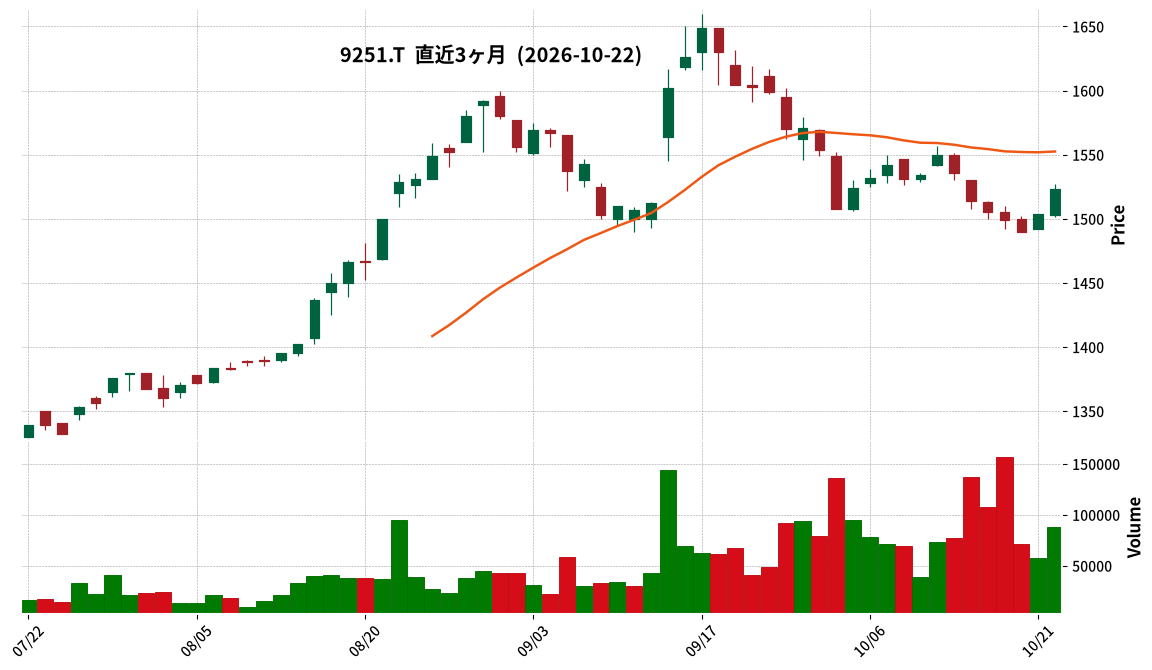
9251|G-AB&C
1523.0
▲ +1.26%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社G-AB&Cは、株主優待制度の変更を2026年10月22日に発表しました。
- 変更理由は、仕入れ価格や運営コストの高騰に伴うオンラインストア商品の価格改定に対応するため、株主優待の割引券および優待券の金額を増額することです。
- 変更後の優待内容は、100株以上200株未満の株主には8,000円相当のオンラインストア割引券(11,000円以上の購入で適用)、200株以上500株未満の株主には11,000円相当のオンラインストア優待券、500株以上600株未満の株主には22,000円相当のオンラインストア優待券が贈呈されます。
- 600株以上の株主には、22,000円相当のオンラインストア優待券、またはオリジナルドライヤーが贈呈されます。
- この変更は、2026年10月31日を基準日とする株主優待制度から適用されます。
- 今回の変更による業績への影響は、株主優待費用負担が微増するものの、軽微であるとされています。
🤖 AI考察
G-AB&Cによる株主優待制度の変更は、オンラインストア商品の価格改定に対応しつつ、株主への還元を維持・強化する意図があると考えられます。優待券・割引券の金額が増額されることで、実質的な株主価値の向上につながる可能性があります。特に、オンラインストアを頻繁に利用する株主にとっては、優待の魅力が増したと捉えることができるでしょう。
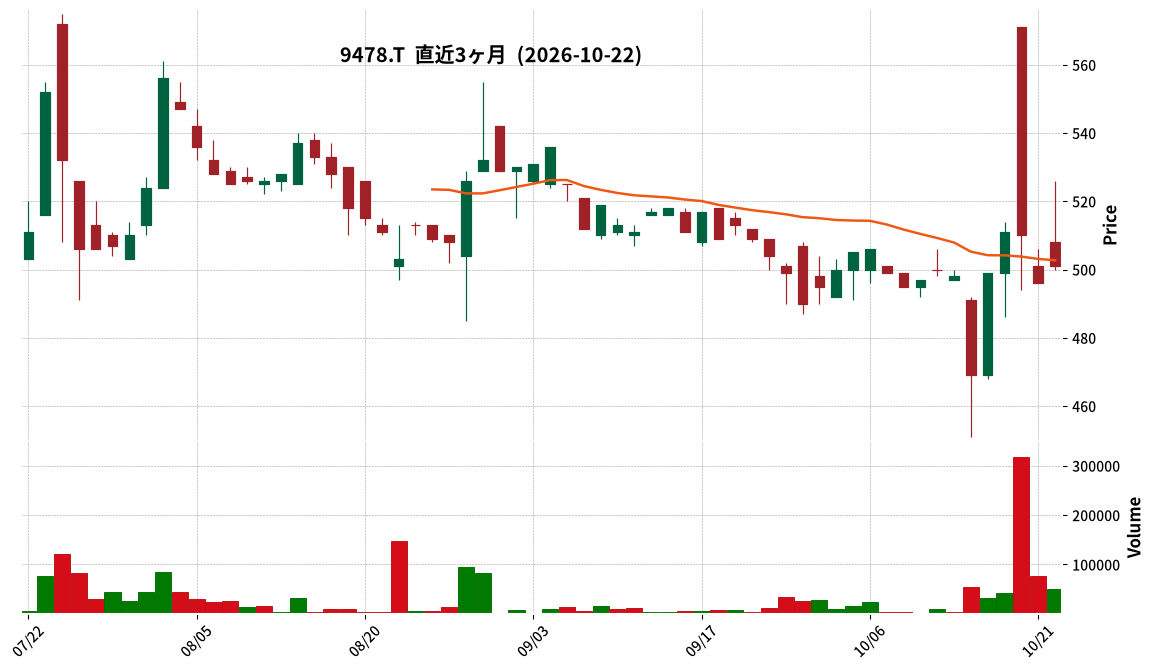
9478|SE H&I
501.0
▲ +1.01%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SE H&Iは2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 売上高は3,434百万円(前年中間期比0.5%減)となりました。
- 営業利益は752百万円(前年中間期比93.9%増)、経常利益は762百万円(同148.8%増)、親会社株主に帰属する中間純利益は516百万円(同154.8%増)と、大幅な増益を記録しました。
- セグメント別では、投資運用事業が売上高662百万円(前年中間期比175.9%増)、セグメント利益595百万円(同219.0%増)と大幅な増収増益に貢献しました。
- 2027年3月期通期の連結業績予想は、売上高6,700百万円、営業利益1,100百万円、経常利益1,000百万円、親会社株主に帰属する当期純利益700百万円で据え置かれています。
🤖 AI考察
売上高は微減となりましたが、利益面で大幅な増益を達成した点は注目に値します。特に投資運用事業が全体の利益を大きく牽引しており、事業ポートフォリオにおける同事業の貢献度が向上していると考えられます。通期業績予想が据え置かれていることから、会社側は期初計画通りに進捗していると見ていると推察されます。
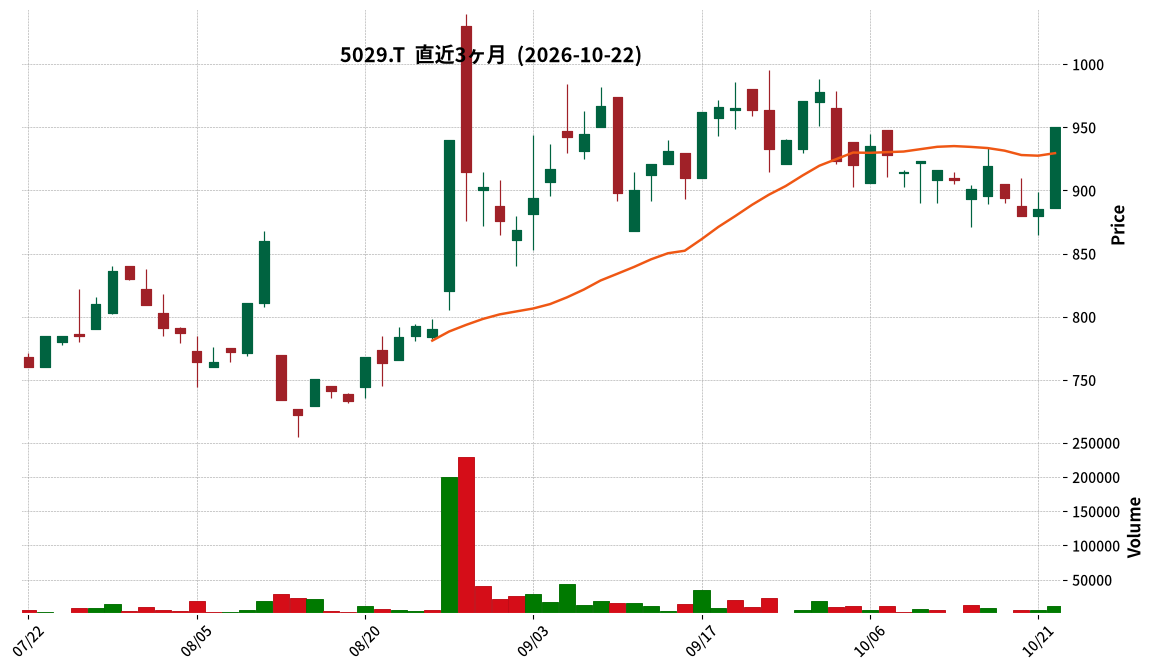
5029|G-サークレイス
950.0
▲ +7.34%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-サークレイスは、2027年3月期第2四半期(中間期)連結決算速報値を発表しました。
- 2026年4月1日から2026年9月30日までの期間において、売上高は2,611百万円となり、前年同期の2,094百万円と比較して24.7%増加しました。
- 営業利益は△101百万円、経常利益は△83百万円、親会社株主に帰属する中間純利益は△55百万円となり、いずれも損失を計上しました。前年同期はそれぞれ6百万円、3百万円、15百万円の利益でした。
- 損失計上の理由として、AI関連投資の強化に伴う費用増加(52百万円)と、案件規模拡大に伴う外注費増加(220百万円)が挙げられています。
- 2026年5月14日に公表された2027年3月期の連結業績予想に対する修正はありません。
- 正式発表は2026年11月12日(木)を予定しています。
🤖 AI考察
売上高が前年同期比で大幅な伸びを示している一方で、積極的な投資や事業拡大に伴うコスト増が各段階利益の損失につながっている点が注目されます。AI関連投資の強化や案件規模拡大に伴う外注費の増加は、将来の成長を見据えた先行投資と捉えることも可能と考えられます。これらの投資が今後どのように業績に寄与していくのか、公式発表での詳細な説明が待たれるところです。
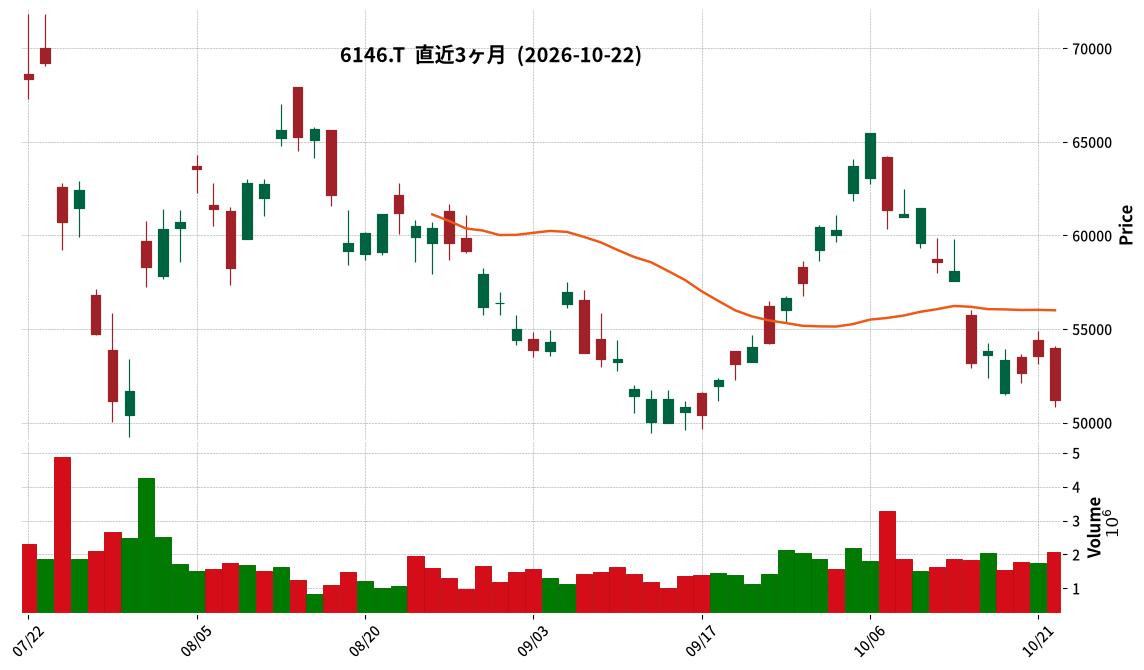
6146|ディスコ
51230.0
▼ -4.37%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ディスコは、2027年3月期第2四半期(中間期:2026年4月1日~2026年9月30日)の連結業績を発表しました。
- 連結売上高は2,570億58百万円(前年中間期比32.1%増)、営業利益は1,166億39百万円(同47.9%増)、経常利益は1,144億37百万円(同44.0%増)、親会社株主に帰属する中間純利益は803億66百万円(同43.7%増)となりました。
- 1株当たり中間純利益は740円84銭です。
- 中間配当予想を129円00銭から186円00銭へ修正しました。期末配当予想は現時点では未定です。
- 2027年3月期第3四半期(累計:2026年4月1日~2026年12月31日)の連結業績予想として、売上高3,895億円(前年同四半期比28.2%増)、営業利益1,747億円(同38.4%増)、親会社株主に帰属する四半期純利益1,219億円(同31.6%増)を開示しました。
- 当中間期の出荷額は2,845億84百万円(前年同期比37.2%増)を記録しました。
- 総資産は8,245億84百万円(前期末比811億73百万円増)、自己資本比率は76.1%です。
- 営業活動によるキャッシュ・フローは1,117億8百万円の収入(前年同期比181.5%増)となりました。
🤖 AI考察
当中間期は、生成AIの需要拡大を背景としたデータセンター投資の継続や高性能半導体向け需要の高水準な推移が、精密加工装置および精密加工ツールの出荷好調に寄与したと考えられます。為替の影響と高付加価値製品の増加によるGP率の上昇が、増益要因として挙げられています。また、通期の業績予想を上方修正したことにより、今後の事業環境に対する同社の見方が示されたと解釈できます。
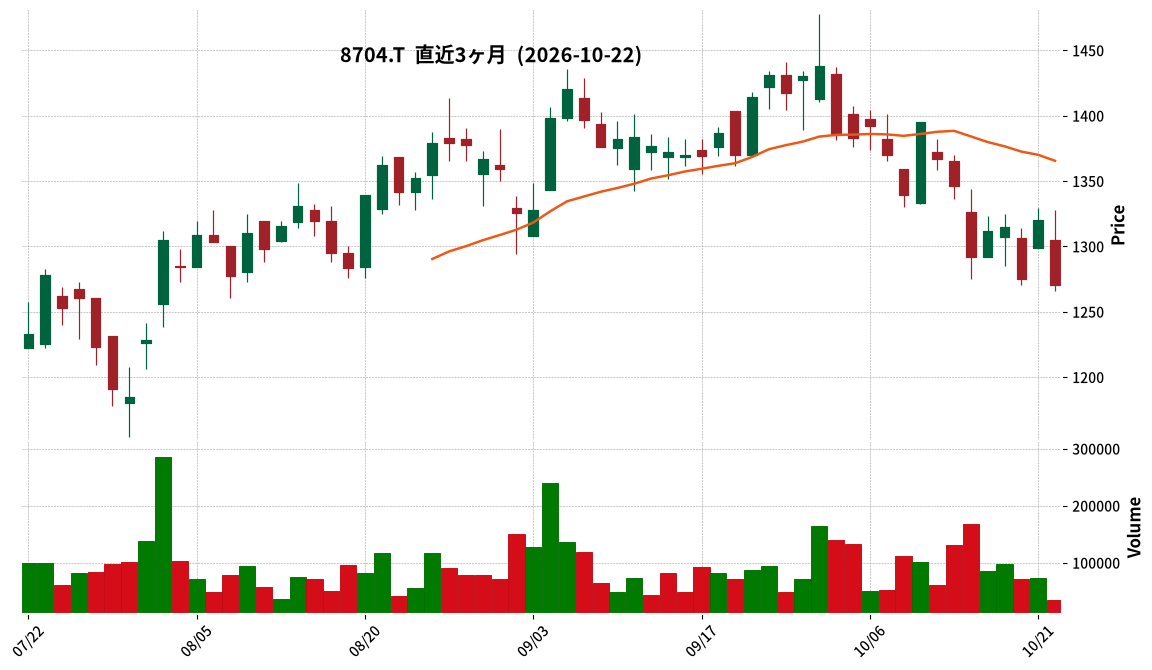
8704|トレイダーズHD
1270.0
▼ -3.79%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トレイダーズホールディングス株式会社は、非上場の親会社等(その他関連会社)である株式会社Kパワーの2026年7月期(2025年8月1日~2026年7月31日)決算を発表しました。
- 株式会社Kパワーは、有価証券、暗号資産の保有、運用、管理及び売買を事業内容としています。
- 損益計算書によると、2026年7月期の売上高は235百万円、営業利益は213百万円、経常利益は360百万円、当期純利益は310百万円でした。
- 貸借対照表(2026年7月31日時点)では、流動資産1,147百万円、固定資産4,879百万円、資産合計6,026百万円を計上しています。
- 株式会社Kパワーの全株式(1,000株、100.0%)は、代表取締役である金丸武嗣氏が所有しています。
🤖 AI考察
非上場の親会社の決算開示は、上場企業の透明性を高める一環として行われるものです。これにより、関連会社を含めたグループ全体の財務状況や経営体制に関する理解を深める情報として機能すると考えられます。投資家にとっては、親会社等の事業内容や財務状態が、上場企業であるトレイダーズHDの経営に与える潜在的な影響を評価する上での参考情報となるでしょう。
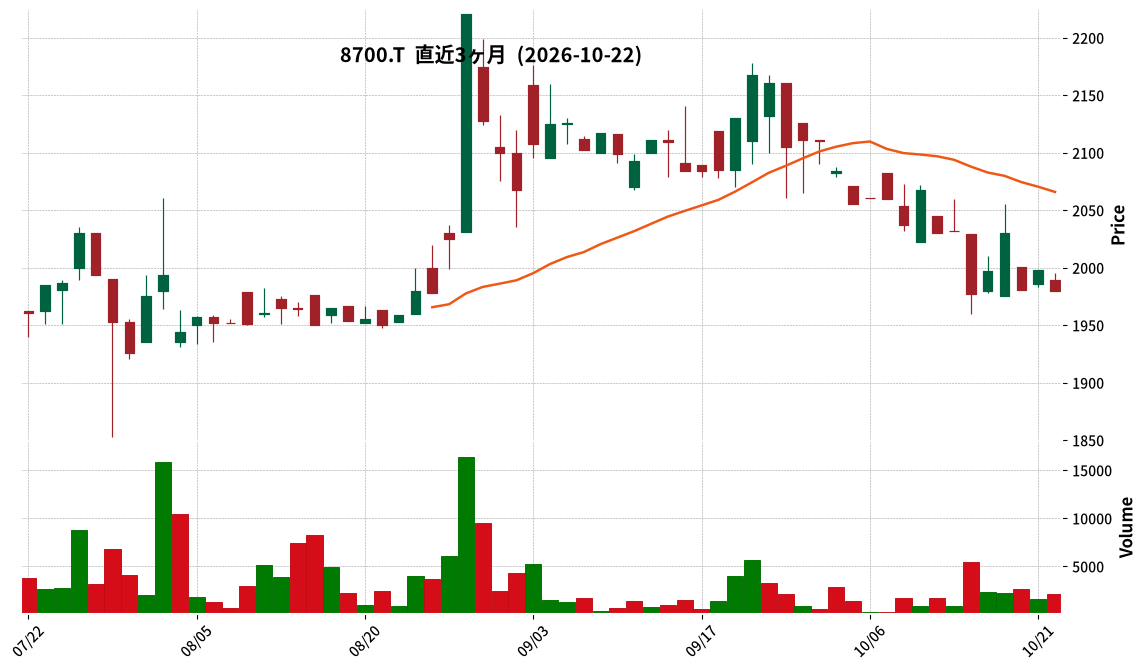
8700|丸八証券
1980.0
▼ -0.90%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 丸八証券は2026年10月22日、2027年3月期第2四半期(中間期)決算速報値を発表しました。正式発表は2026年10月30日の予定です。
- 2027年3月期第2四半期(2026年4月1日~2026年9月30日)の営業収益は21億45百万円となり、前年同期比で24.6%増加しました。
- 営業利益は6億28百万円で、前年同期比64.8%増を記録しました。
- 経常利益は9億68百万円となり、前年同期比123.8%増と大幅な増加を示しました。
- 中間純利益は6億57百万円で、前年同期比108.1%増となりました。
- 業績向上要因として、株式の委託手数料の増加や、営業外損益における投資有価証券売却益、受取配当金などが挙げられています。
🤖 AI考察
今回発表された丸八証券の2027年3月期第2四半期決算速報値は、主要な利益項目において前年同期比で二桁台から三桁台の大幅な増加を記録しており、特に経常利益と中間純利益の伸びが際立っています。株式委託手数料の増加が営業収益に寄与し、営業外収益も加わったことが、全体の利益押し上げに繋がったと考えられます。市場環境が金融商品取引業の業績に大きく影響するとされる中で、同社の収益構造の変化や特定の市場要因が寄与した可能性があり、今後の正式発表や追加情報が注目されます。
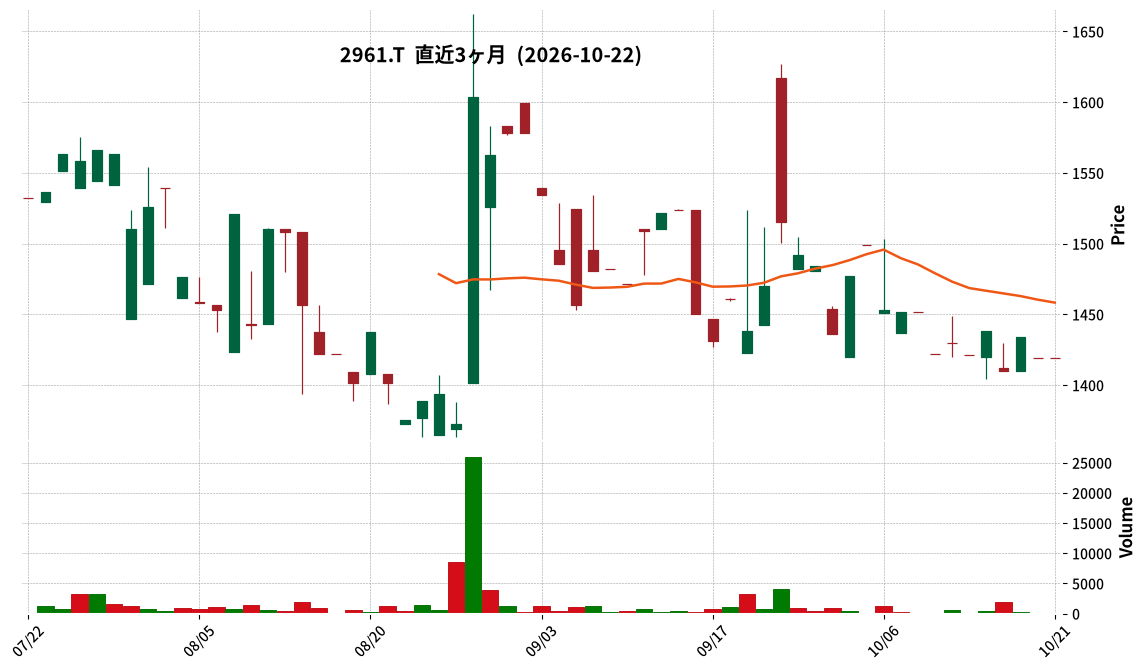
2961|日本調理機
1419.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本調理機は、2026年9月期通期個別業績予想を2026年8月7日に公表した内容から修正しました。
- 修正後の売上高は19,100百万円から20,886百万円へ、営業利益は820百万円から1,344百万円へ、経常利益は830百万円から1,360百万円へ、当期純利益は500百万円から912百万円へそれぞれ上方修正されました。
- これに伴い、1株当たり当期純利益は112.22円から204.70円に修正されました。
- 業績修正の理由として、学校給食分野および学校給食以外の集団給食分野(社員食堂、ホテル等)における期初想定以上の受注獲得と、資材価格高騰への対応進捗が挙げられています。
- 2026年9月期の年間配当予想は、前回発表の1株あたり45.00円から75.00円へ30円増額修正されました。
🤖 AI考察
今回の業績予想の上方修正は、主要事業分野での受注拡大とコスト管理の改善が利益に寄与した結果と考えられます。特に、当期純利益の82.4%増、1株当たり当期純利益の約82%増は、企業の収益力の向上を示す重要な指標となるでしょう。また、増額された配当予想は、株主還元への積極的な姿勢を示すものと捉えられ、投資家からの注目を集める可能性があります。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント