📌 本日のピックアップ
本日は43件のIR情報をお届けします。中でもJPX(8697)、PLANT(7646)、北海電工(1832)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 8697|JPX
- 7646|PLANT
- 7921|TAKARA&CO
- 1832|北海電工
- 2212|山崎パン
- 3068|WDI
- 3697|SHIFT
- 3911|Aiming
- 4063|信越化
- 4479|G-マクアケ
- 4684|オービック
- 4733|OBC
- 4765|SBIGアセットM
- 4992|北興化
- 5344|MARUWA
- 5532|G-リアルゲイト
- 5609|日鋳造
- 6089|ウィルグループ
- 6337|テセック
- 7175|今村証券
- 7309|シマノ
- 7751|キヤノン
- 7877|永大化工
- 8218|コメリ
- 8892|エスコン
- 8975|R-いちごオフィス
- 9629|ピーシーエー
- 9782|ディーエムエス
- 7102|日車輌
- 9697|カプコン
- 2798|Y’s
- 3823|WHY HOW DO
- 4848|フルキャストHD
- 4973|高純度化
- 562A|P-寶結
- 6988|日東電
- 7299|フジオーゼ
- 7434|オータケ
- 9213|セイファート
- 5279|日本興業
- 4519|中外薬
- 8098|稲畑産
- 2894|石井食
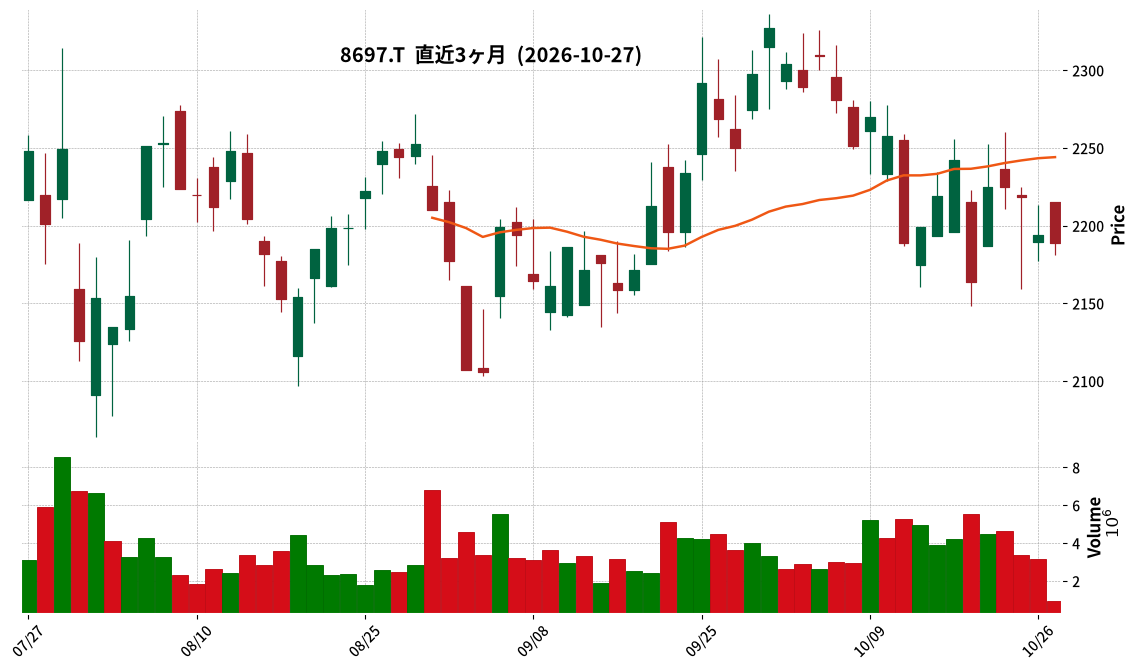
8697|JPX
2189.0
▼ -0.23%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- JPX(株式会社日本取引所グループ)は、2027年3月期 第2四半期(中間期)連結決算を発表しました。
- 当中間期の営業収益は1,310億2百万円となり、前年中間期比で46.7%増加しました。
- 営業利益は846億68百万円で、前年中間期比で65.1%の増加となりました。
- 親会社の所有者に帰属する中間利益は572億10百万円を計上し、前年中間期比で65.6%増加しました。
- 取引関連収益は538億70百万円(前年同期比54.9%増)、清算関連収益は413億99百万円(同79.5%増)、上場関連収益は91億98百万円(同16.4%増)となりました。
- 2027年3月期通期の連結業績予想については、営業収益252,500百万円、営業利益154,500百万円、親会社の所有者に帰属する当期利益105,000百万円を据え置いています。
- 中間配当は41.00円(前年同期は25.00円)となる予定です。
🤖 AI考察
JPXの2027年3月期中間期決算は、主要な収益項目が前年同期比で大幅に増加しており、特に取引関連収益と清算関連収益の伸びが全体の業績を牽引したと考えられます。市場活動の活発化が収益向上に寄与した可能性があり、通期業績予想に対する進捗状況が注目されるでしょう。また、中間配当の増額は株主還元に対する意欲を示すものと捉えられます。
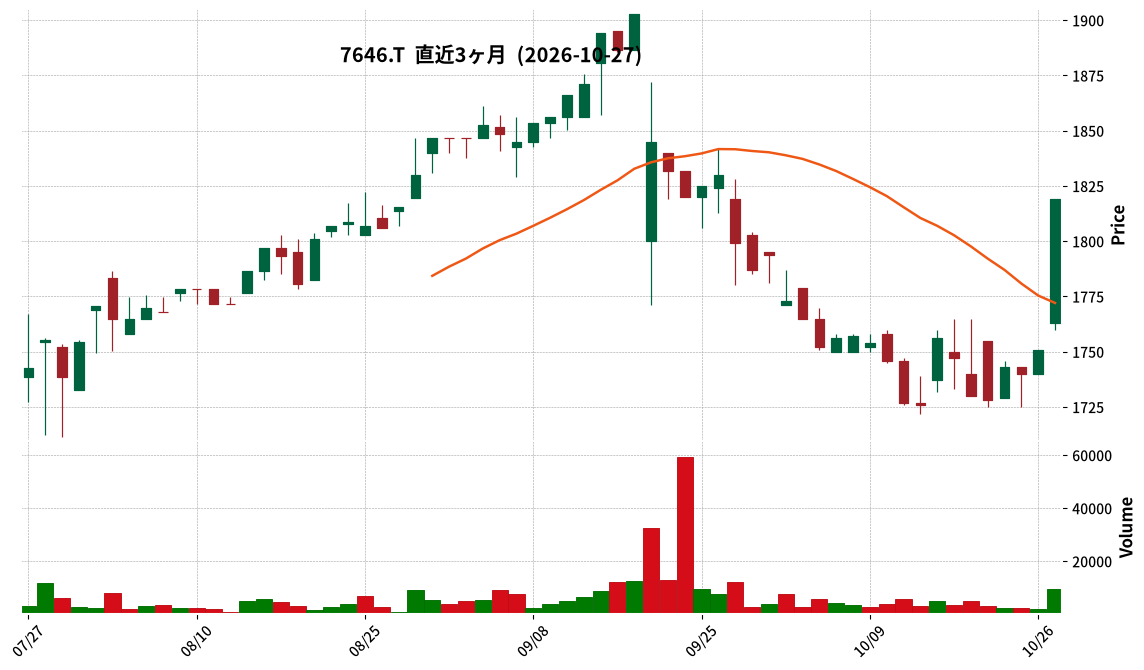
7646|PLANT
1819.0
▲ +3.88%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年9月期の売上高は96,018百万円(前期比1.8%減)を記録しました。
- 営業利益は1,668百万円(前期比16.9%減)、経常利益は1,753百万円(前期比17.7%減)となりました。
- 当期純利益は1,298百万円(前期比3.5%減)でした。
- 2026年9月期の年間配当金は期末55.00円、合計95.00円(前期比20.00円増)となりました。
- 2027年9月期の通期業績予想として、売上高97,312百万円(前期比1.3%増)、営業利益1,900百万円(前期比13.9%増)、当期純利益1,365百万円(前期比5.1%増)を見込んでいます。
🤖 AI考察
PLANTは2026年9月期において減収減益となりましたが、翌期である2027年9月期では増収増益の業績予想を発表しており、今後の回復基調に注目が集まります。中期経営計画に基づいた「繁盛店作り」や「利益構造改革」の取り組みが、どのように業績に貢献していくのかがポイントと考えられます。配当金が増加した点は、株主還元への意識を示すものと捉えられるかもしれません。
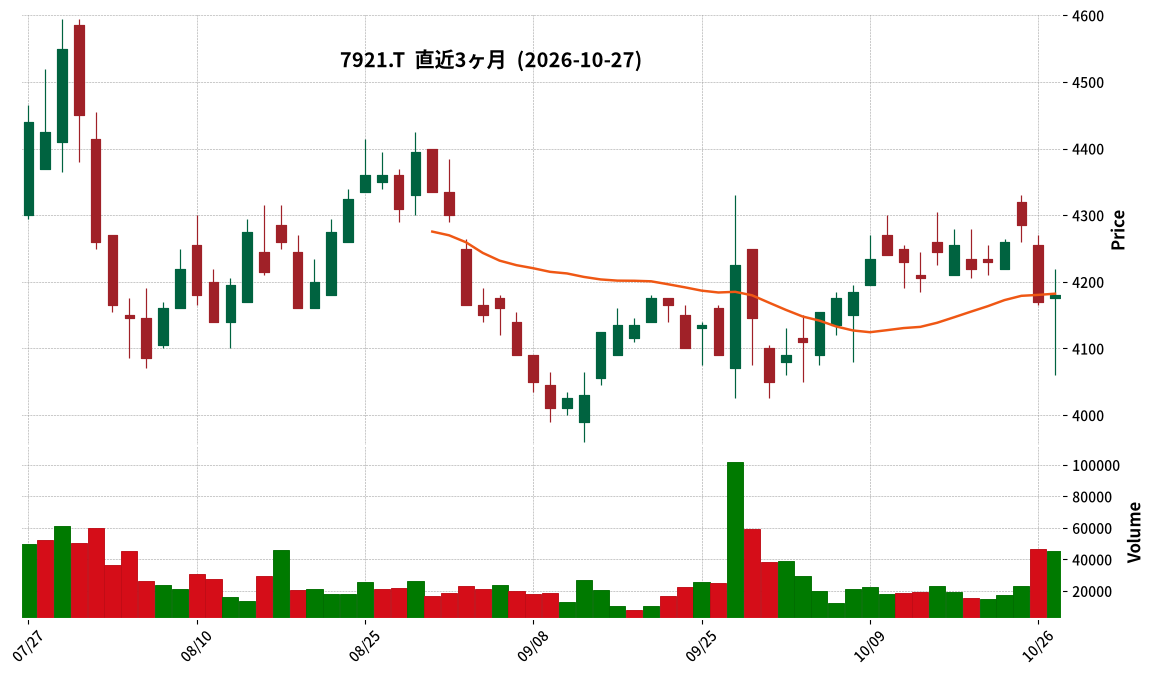
7921|TAKARA&CO
4180.0
▲ +0.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社TAKARA&COは、2026年10月27日開催の取締役会で株式分割を決議しました。
- 株式分割は、2026年11月30日最終の株主名簿に記録された普通株式1株につき3株の割合で行われます。効力発生日は2026年12月1日です。
- 分割後の発行済株式総数は39,459,879株、発行可能株式総数は111,000,000株に変更されます。
- 株式分割に伴い、定款の一部(発行可能株式総数)も2026年12月1日を効力発生日として変更されます。
- 株主優待制度については、優待内容および進呈条件の変更はなく、株式分割後には100株以上の保有に必要な投資金額が現在の3分の1となるため、実質的な優待拡充となります。ただし、分割後の保有株式数基準の優待適用は2027年11月30日基準日以降となります。
🤖 AI考察
今回の株式分割は、投資単位当たりの金額を引き下げることで、より多くの投資家が株式にアクセスしやすくなり、株式の流動性向上と投資家層の拡大に寄与すると考えられます。株主優待の実質的な拡充も、新規投資家にとって魅力的な要素となる可能性があります。一方で、分割後の発行可能株式総数の増加は、将来的な資金調達やM&A戦略の柔軟性を高めることにつながるという見方もできます。
1832|北海電工
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北海電工は、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 売上高は349億10百万円(前年中間期比18.9%増)となりました。
- 営業利益は20億55百万円(前年中間期比77.8%増)、経常利益は21億64百万円(前年中間期比76.5%増)、親会社株主に帰属する中間純利益は14億85百万円(前年中間期比85.3%増)を計上しました。
- 受注高は473億72百万円(前年中間期比11.8%増)でした。
- 自己資本比率は75.4%(前連結会計年度末比8.5ポイント増)に上昇しました。
- 通期の連結業績予想および配当予想(中間10円、期末10円、合計20円)に修正はありません。
🤖 AI考察
当中間期決算では、電力関連工事や再生可能エネルギー関連工事の増加が売上高および各利益の大幅な伸びに寄与したと考えられます。受注高も堅調に推移しており、今後の事業活動の基盤を築いていると見ることができます。また、自己資本比率の改善は、財務基盤の安定性向上を示唆していると言えるでしょう。
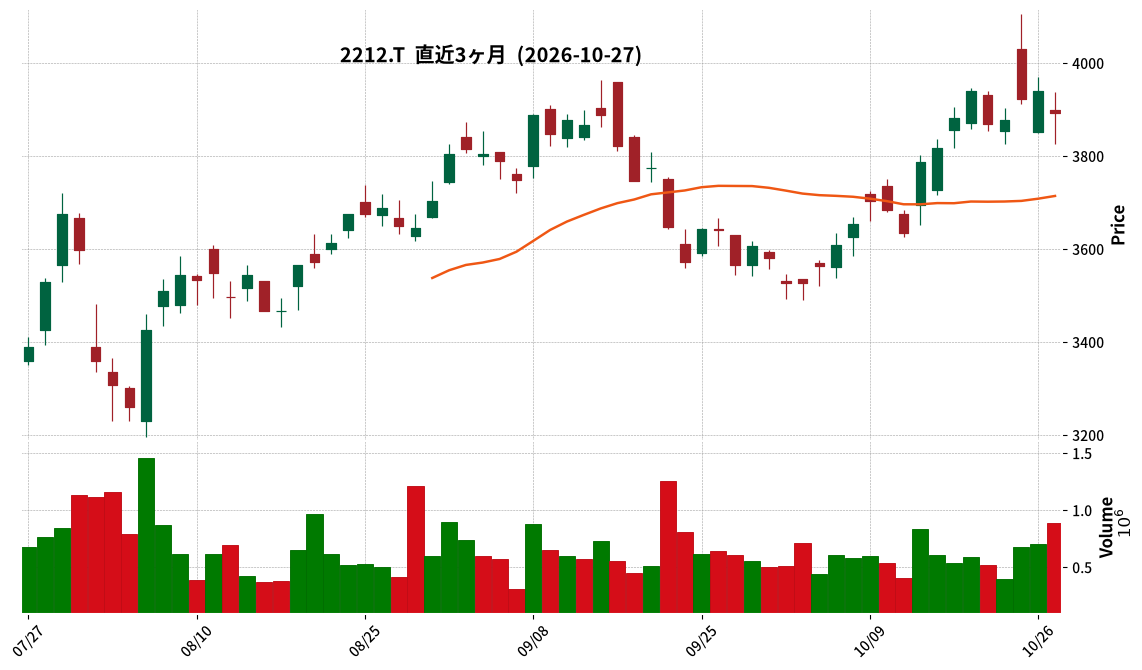
2212|山崎パン
3893.0
▼ -1.19%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 山崎製パン株式会社は、2026年12月期第3四半期連結累計期間(2026年1月1日~2026年9月30日)の決算を発表しました。
- 連結経営成績は、売上高が1兆114億99百万円(前年同四半期比4.5%増)、営業利益が472億18百万円(同5.6%増)、経常利益が498億88百万円(同7.7%増)、親会社株主に帰属する四半期純利益が318億72百万円(同7.2%増)となりました。
- 1株当たり四半期純利益は161円76銭でした。
- 連結財政状態では、総資産が9246億71百万円、純資産が5339億2百万円、自己資本比率は52.0%でした。
- 2026年12月期の連結業績予想(通期)は、売上高1兆3380億円、営業利益640億円、経常利益670億円、親会社株主に帰属する当期純利益425億円で、直近公表の予想から修正はありません。
🤖 AI考察
山崎製パンの2026年12月期第3四半期決算は、売上高および各利益項目で前年同期比増を記録し、堅調な業績推移を示していると考えられます。特に、品質改善の推進や価格改定、および連結子会社の業績改善が増収増益に寄与したと説明されており、経営努力が数字に表れているという見方もできます。通期連結業績予想が据え置かれていることから、会社側は現状の進捗が計画通りであると認識していると推測されます。
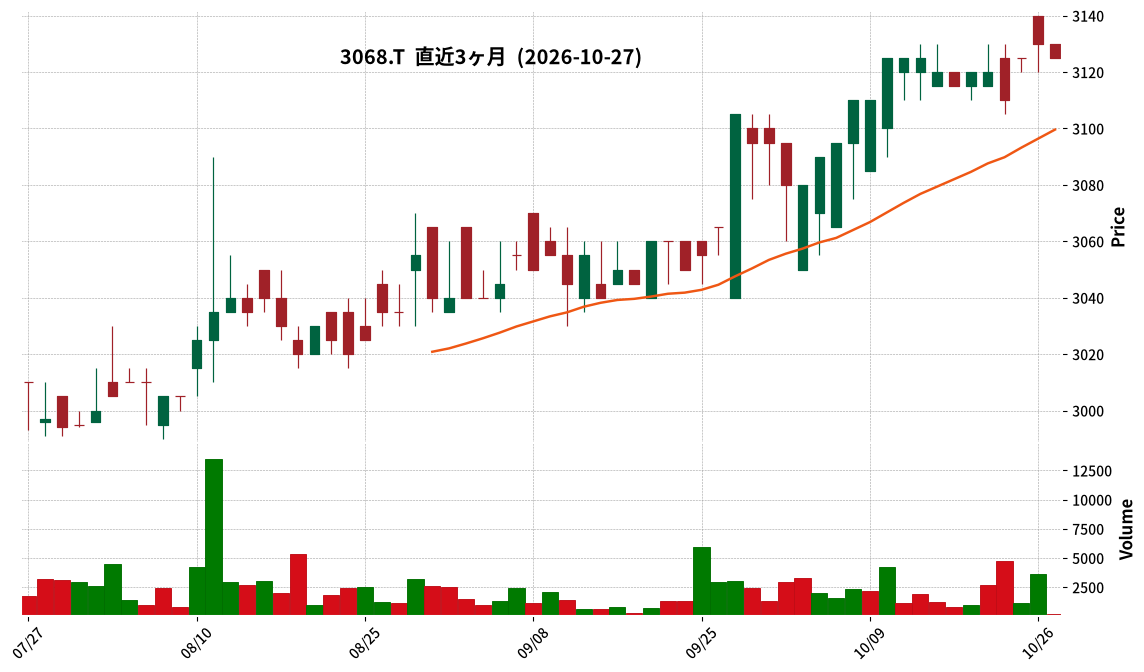
3068|WDI
3125.0
▼ -0.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社WDIは、連結子会社である株式会社WDI JAPANが、孫会社である株式会社WDI Dim Sum Japanを吸収合併することを決議したと発表しました。
- 合併の効力発生日は2027年1月1日(予定)です。
- WDI JAPANを存続会社、WDI Dim Sum Japanを消滅会社とする吸収合併方式が採用されます。
- 合併の目的は、WDI Dim Sum Japanの完全子会社化に伴うグループ内再編の一環として、経営資源の集約、経営体制の最適化、及び事業運営の効率化を図ることです。
- 本合併は連結子会社と孫会社間の合併であり、WDIの連結業績に与える影響は軽微であるとされています。
🤖 AI考察
本合併は、WDI Dim Sum Japanが2026年10月1日付でWDI JAPANの完全子会社となった後のグループ内再編策として位置づけられます。これにより、点心専門店「添好運(Tim Ho Wan)」の運営・管理事業がWDI JAPANに集約され、WDIグループ全体の事業効率向上に繋がる可能性があります。今回の合併が、将来的な事業戦略やブランド展開にどのような影響を与えるか、引き続き注目されるポイントと考えられます。
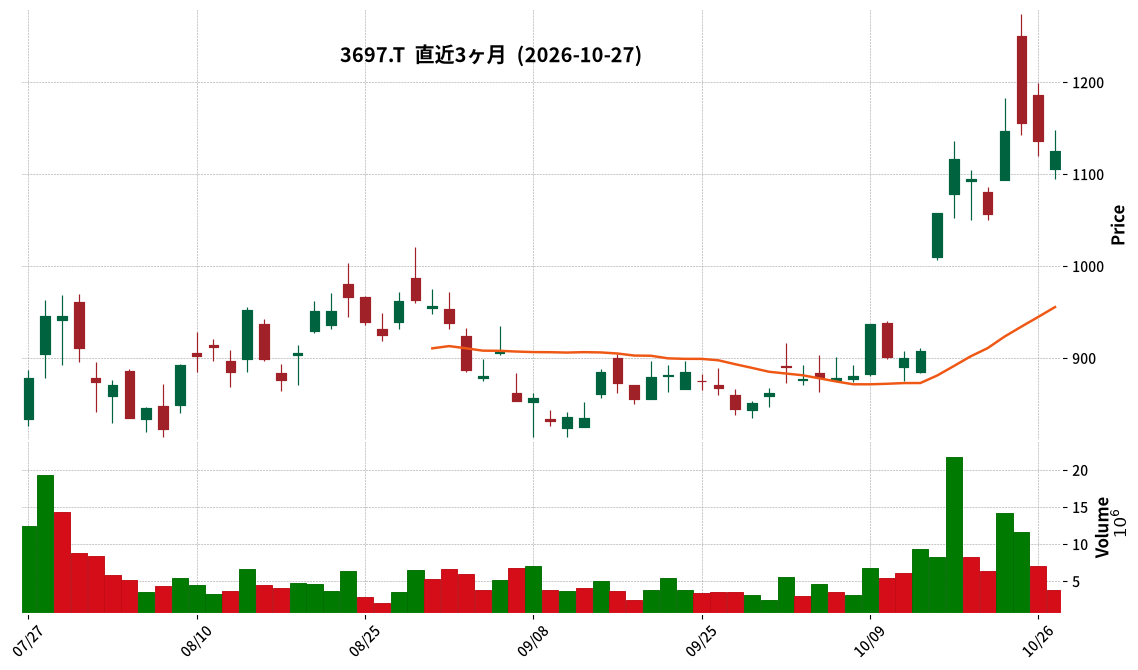
3697|SHIFT
1124.5
▼ -1.01%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社SHIFTは、2026年10月27日開催の取締役会において、グループ内組織再編を決議しました。
- 株式会社SHIFTグロース・キャピタル(SGC)が100%保有する株式会社SHIFT AXIS(AXIS)の株式を、吸収分割により株式会社SHIFTへ移転します。
- AXIS株式は、無対価による税制適格の形で株式会社SHIFTへ吸収合併されます。
- 吸収分割の効力発生日は2027年3月31日、吸収合併の効力発生日は2027年4月1日が予定されています。
- 本組織再編は、SHIFTグループ内の取引であり、吸収分割および吸収合併のいずれにおいても、株式、金銭、その他の対価の交付は行われません。
- 株式会社SHIFTは、本件に伴う業績および財務状況への影響は軽微であると見込んでいます。
🤖 AI考察
本組織再編は、SHIFTグループが保険領域における事業拡大とシナジー創出を加速させるための戦略的な動きと考えられます。AXISの有する保険業界向けのシステム開発専門ノウハウと、SHIFTの顧客基盤やリソースを統合することで、同領域での事業基盤強化が期待されます。また、SHIFT内に保険領域のコンサルティング機能が新設されることで、クロスセルや提案活動の強化を通じて、顧客への提供価値向上とグループ全体の成長を目指す方針が示されています。
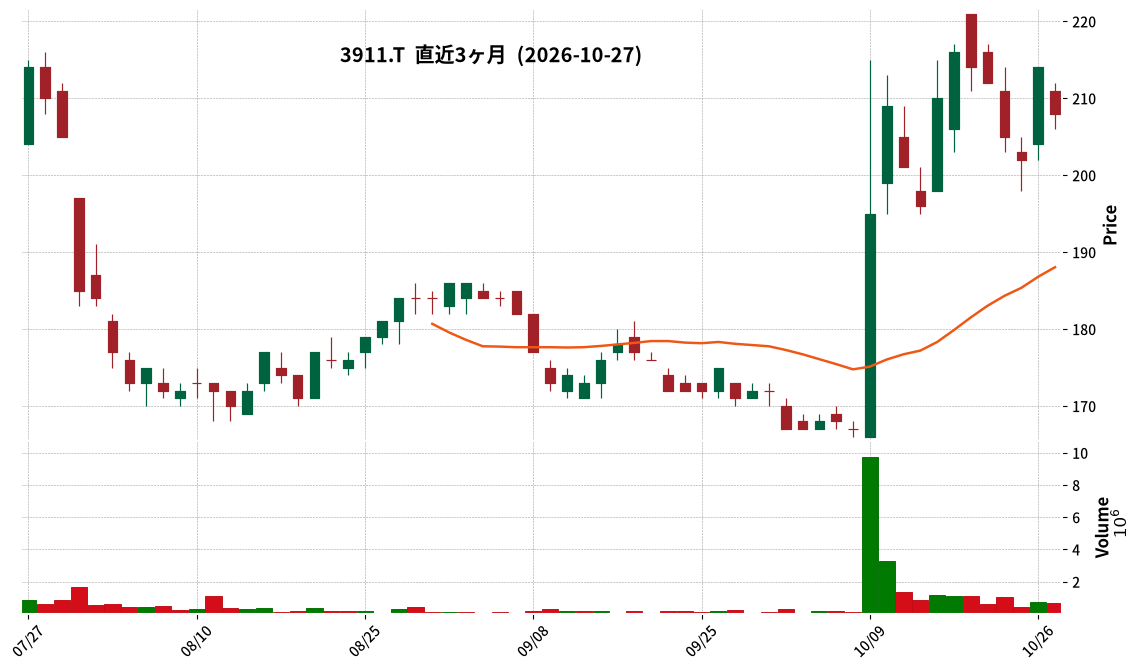
3911|Aiming
208.0
▼ -2.80%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Aimingの2026年12月期第3四半期連結累計期間(2026年1月1日~2026年9月30日)の売上高は11,167百万円(前年同期比11.6%減)でした。
- 同期間の営業利益は1,289百万円(前年同期比38.6%減)、経常利益は1,023百万円(前年同期比31.1%減)を計上しました。
- 親会社株主に帰属する四半期純利益は901百万円(前年同期比23.3%減)となりました。
- 連結財政状態において、総資産は10,598百万円に増加(前連結会計年度末比1,392百万円増)、主に売掛金及び契約資産の増加1,370百万円によるものです。
- 2026年12月期の連結業績予想は、売上高14,676百万円(対前期増減率△7.3%)、営業利益1,419百万円(同△31.7%)、親会社株主に帰属する当期純利益938百万円(同△13.6%)で、直近に公表されている業績予想からの修正「有」とされています。
🤖 AI考察
Aimingの2026年12月期第3四半期決算は、主要な利益指標において前年同期比で減少が見られる一方で、共同事業タイトル『イナズマイレブンクロス』の配信開始が収益に寄与したことが特筆されます。また、通期業績予想に修正があった点も、今後の事業展開や市場環境の変化を注視する上で重要な情報となると考えられます。総資産の増加、特に売掛金及び契約資産の増加は、今後のキャッシュフローへの影響を検討する上で注目される可能性があります。
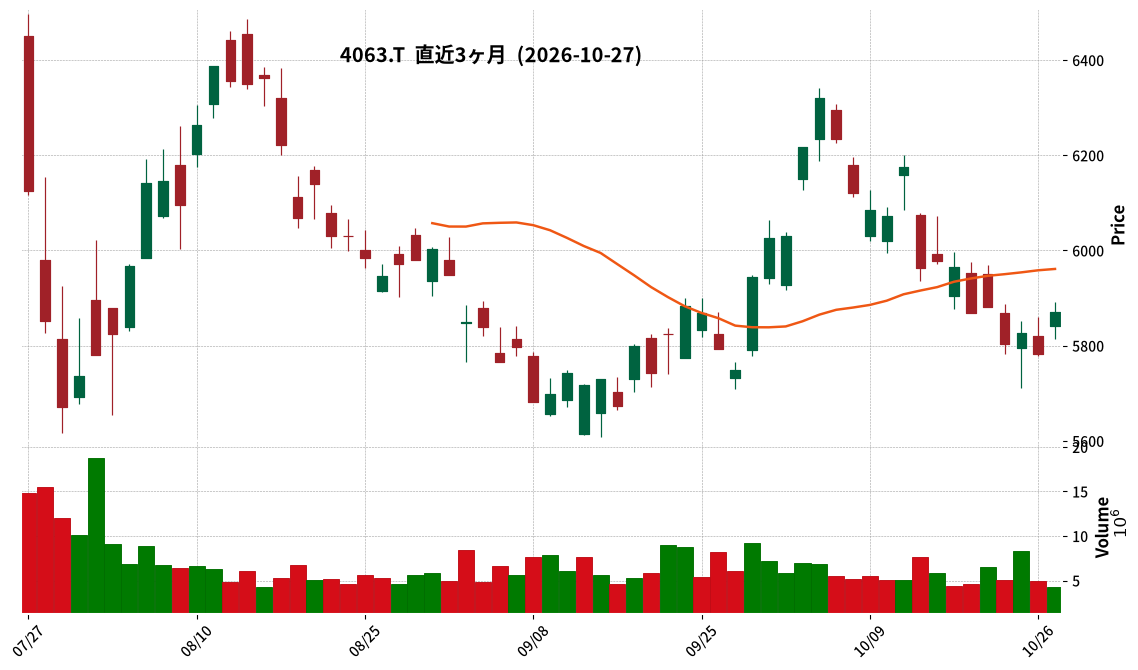
4063|信越化
5870.0
▲ +1.50%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 信越化学工業株式会社は、2027年3月期第2四半期(中間期:2026年4月1日~2026年9月30日)の連結決算を発表しました。
- 中間期の連結売上高は1兆4,206億84百万円(前年中間期比10.6%増)、営業利益は3,859億18百万円(同15.6%増)、経常利益は4,151億8百万円(同13.0%増)、親会社株主に帰属する中間純利益は2,869億39百万円(同11.3%増)となりました。
- 1株当たり中間純利益は155円71銭(前年中間期比14.0%増)を記録しました。
- 2027年3月期の中間配当金は78円00銭(うち普通配当58円00銭、創立100周年記念配当20円00銭)となり、前年同期の53円00銭から増額されました。期末配当予想と合わせた年間配当金予想は136円00銭で据え置かれています。
- 通期の連結業績予想は、売上高2兆7,000億円(前期比4.9%増)、営業利益7,000億円(同10.2%増)、経常利益7,700億円(同8.7%増)、親会社株主に帰属する当期純利益5,250億円(同10.7%増)と、直近の公表予想から修正はありません。
🤖 AI考察
信越化学は、2027年3月期の中間期において売上高、各利益項目で二桁の増益を達成しました。特に電子材料部門が売上高で16%増、営業利益で28%増と大きく貢献しており、AI関連投資の拡大といった世界経済の動向が業績に影響を与えた可能性が考えられます。また、創立100周年記念配当を含む中間配当の増額は、株主還元への積極的な姿勢を示すものと捉えられます。
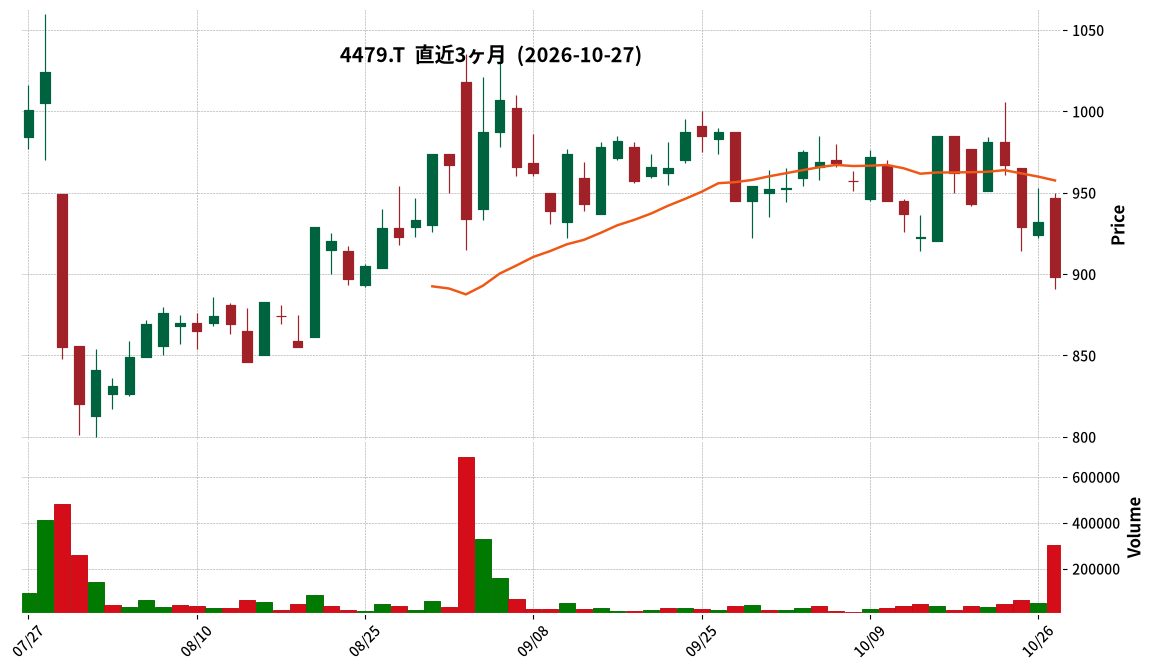
4479|G-マクアケ
898.0
▼ -3.65%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社マクアケは、2026年9月期の連結決算において、売上高5,944百万円(前期比29.9%増)、営業利益881百万円(同97.2%増)、経常利益888百万円(同86.9%増)、当期純利益798百万円(同96.1%増)を計上しました。
- 1株当たり当期純利益は62円63銭となり、前期の31円95銭から増加しました。
- 2026年9月期の年間配当金は、期末配当14円00銭で、合計14円00銭となりました。前期は配当がありませんでした。
- 2027年9月期の業績予想として、売上高6,000百万円~7,000百万円(前期比0.9%~17.7%増)、営業利益800百万円~1,000百万円(同△9.3%~13.4%増)、当期純利益670百万円~840百万円(同△16.1%~5.2%増)を見込んでいます。
- 2026年9月期末の総資産は8,793百万円、純資産は6,219百万円、自己資本比率は70.3%でした。
🤖 AI考察
2026年9月期の業績は、売上高および各利益において前期比で大幅な増加を記録し、特に営業利益は約2倍に拡大した点が注目されます。これは、Makuakeサービスの取扱高増加や広告配信代行サービスの利用拡大が寄与したものと考えられます。
来期の業績予想では、売上高は引き続き増加を見込む一方で、各利益はレンジでの開示となっており、営業利益と当期純利益の上限値は前期実績を上回る見込みであるものの、下限値では減益となる可能性も示唆しているため、今後の事業戦略や市場環境の動向が注目される点となりそうです。また、初めての年間配当実施も投資家にとってのポイントとなり得ます。
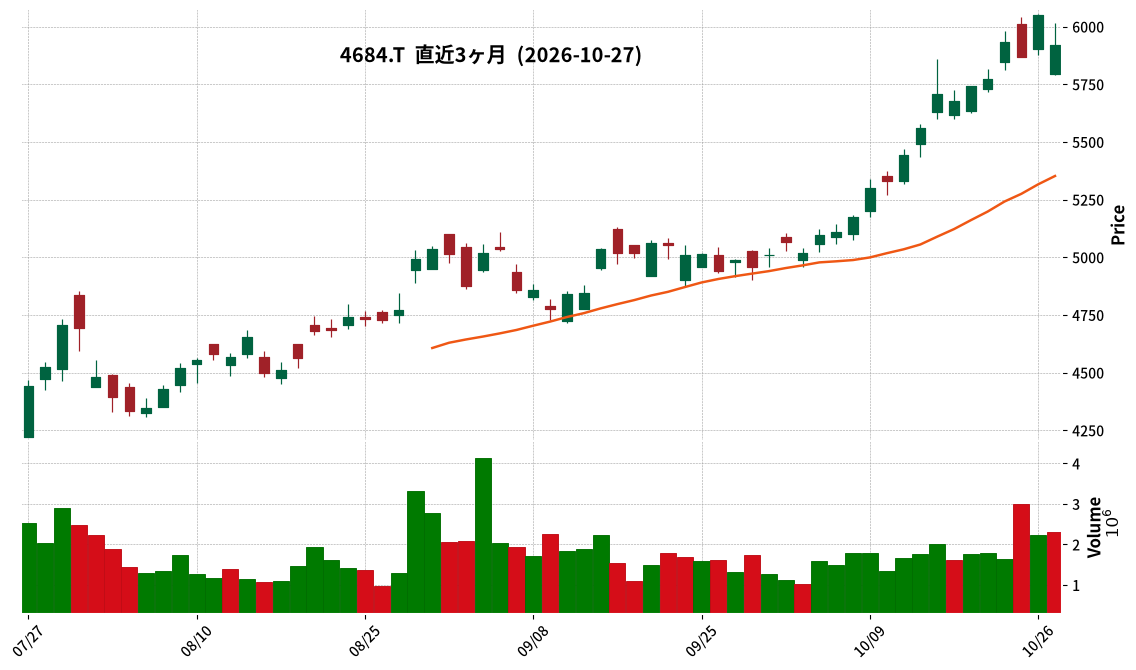
4684|オービック
5920.0
▼ -2.15%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オービックは、2026年10月27日開催の取締役会において、2027年3月期通期業績予想および1株当たり期末配当予想の修正を決議しました。
- 2027年3月期通期売上高は、前回発表予想の1,487億円から1,512億円に、営業利益は980億円から1,005億円に、経常利益は1,145億円から1,200億円に、親会社株主に帰属する当期純利益は820億円から850億円にそれぞれ上方修正されました。
- 1株当たり当期純利益は、前回発表予想の189円23銭から198円59銭に修正されました。
- 2027年3月期期末配当予想は、前回発表予想の1株当たり47円から53円に6円増配され、年間配当予想は94円から100円に修正されました。
- 業績予想修正の理由は、当第2四半期累計期間における業績進捗を踏まえ、通期の売上高および各段階利益が前回発表予想を上回る見込みとなったためと説明されています。
🤖 AI考察
オービックが通期業績予想を上方修正したことは、発表時点での事業活動が当初の計画を上回るペースで進捗している可能性を示唆していると考えられます。特に、売上高だけでなく、営業利益、経常利益、純利益といった各段階での利益予想も引き上げられた点は、企業の収益性の改善に注目が集まる可能性があります。また、業績予想の上方修正と合わせて期末配当予想も増額されたことは、安定的な利益還元を重視する企業姿勢を示すものと捉えられるでしょう。
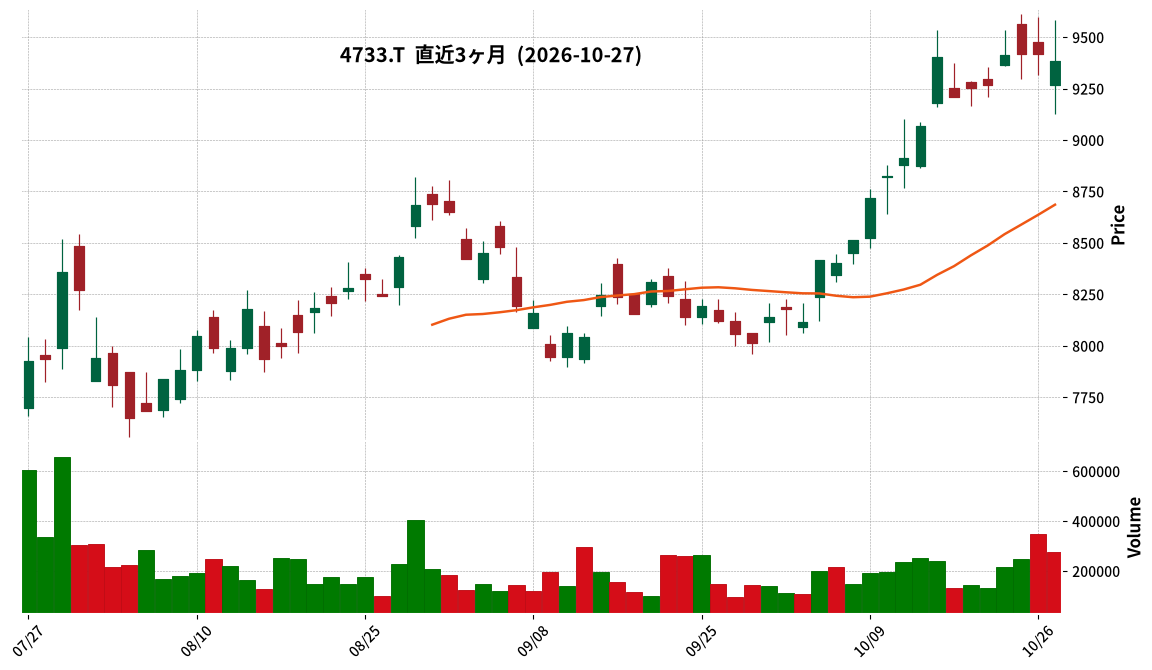
4733|OBC
9386.0
▼ -0.35%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オービックビジネスコンサルタントは、2027年3月期第2四半期(中間期)の決算を発表しました。
- 当中間期の売上高は286億66百万円(前年同中間期比15.0%増)、営業利益は135億98百万円(同21.8%増)、経常利益は148億9百万円(同24.0%増)、中間純利益は101億35百万円(同22.5%増)となりました。
- 1株当たり中間純利益は134円82銭でした。
- 年間配当金予想は、中間配当65円00銭、期末配当65円00銭の合計130円00銭と発表されました。
- 通期の業績予想も修正され、売上高585億円(前期比13.8%増)、営業利益276億円(同17.0%増)、経常利益298億円(同18.2%増)、当期純利益204億円(同12.5%増)が見込まれています。
🤖 AI考察
OBCの2027年3月期第2四半期決算は、売上高・利益ともに前年同期を大きく上回る結果となりました。クラウドサービス収益の増加やオンプレミス製品からのクラウド移行需要の高まり、新規顧客獲得に向けた営業活動が主な増収増益要因として挙げられており、事業戦略が順調に進捗していると考えられます。また、通期業績予想も上方修正されたことは、今後の収益性への期待を高める可能性があります。
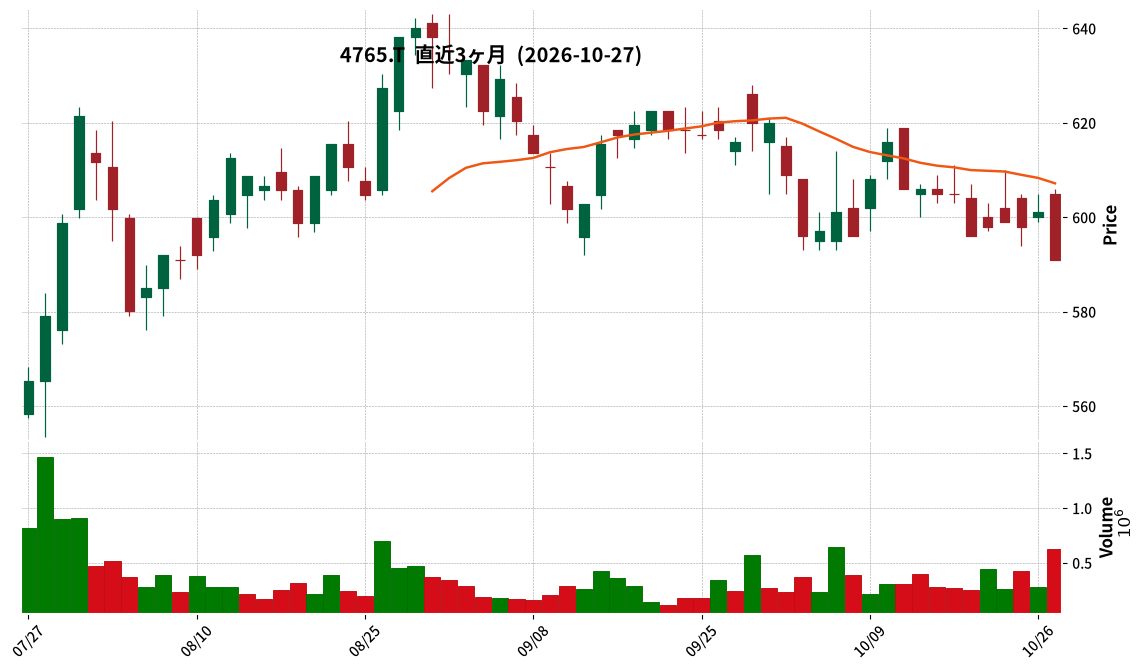
4765|SBIGアセットM
595.0
▼ -1.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SBIグローバルアセットマネジメント株式会社は、2026年9月30日を基準日とする剰余金の中間配当において、1株当たり9円50銭の配当を実施することを決定しました。
- この決定は、2026年7月27日に公表された直近の配当予想と同額です。
- 前期実績(2025年9月30日基準日)の1株当たり中間配当金は9円00銭であり、今回の中間配当は前期から増額となります。
- 配当金総額は1,313百万円となる見込みで、前期実績の925百万円と比較して増加しています。
- 効力発生日は2026年12月1日(予定)です。
- 2027年3月期中間決算では、売上高が15期連続の増収、経常利益が17期連続の増益、親会社株主に帰属する中間純利益が17期連続の増益となり、売上高と全ての利益項目において過去最高を更新しました。
- 中間配当としては、中間配当を開始した2019年3月期中間配当(2018年9月末基準)以来、8期連続の増配となります。
- 通期配当としては、2026年3月期まで17期連続の増配を継続しています。
🤖 AI考察
SBIGアセットMは、今回の中間配当の増配決定により、株主還元への強いコミットメントを継続していることがうかがえます。中間期の好調な業績、特に売上高および全利益項目での過去最高更新が、この増配を支える背景にあると考えられます。複数期にわたる連続増配の実績は、同社の安定した収益力と株主重視の経営姿勢を示唆しているとも考えられます。
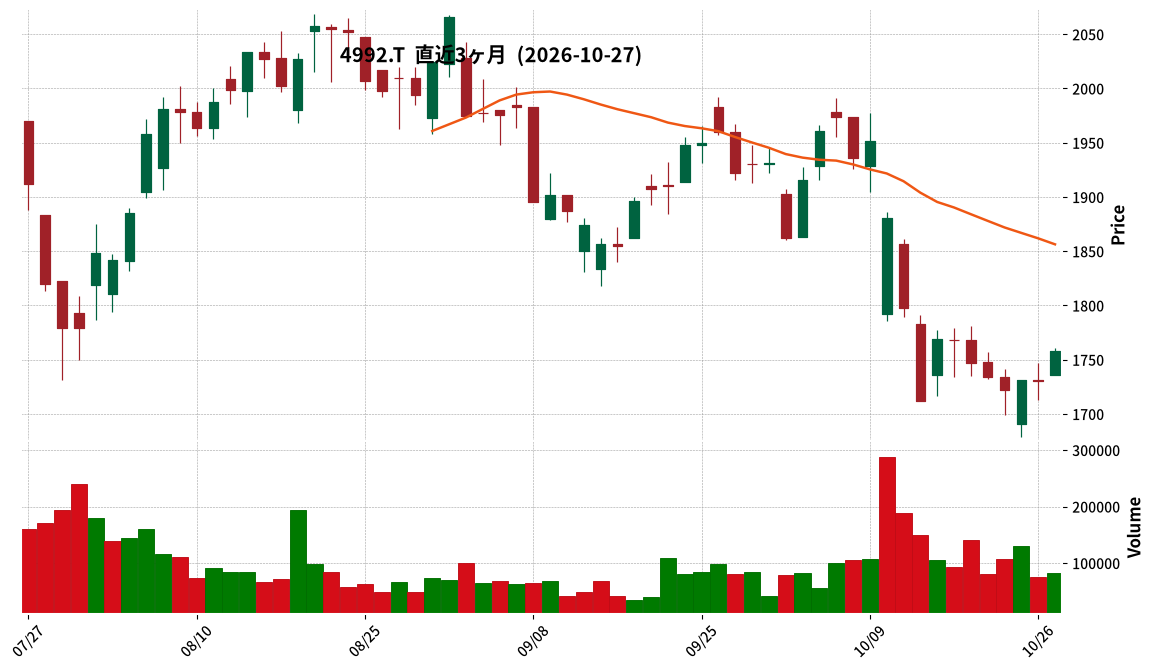
4992|北興化
1758.0
▲ +1.62%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北興化学工業株式会社は2026年10月27日、2026年11月期の配当予想を修正することを決議しました。
- 期末配当予想は、前回予想の1株当たり27円から10円増額され、37円に修正されます。
- これにより、年間の1株当たり配当金は、前回予想の54円から10円増額され、64円となる予定です。
- 増配の理由は、本日取締役会で決議された新たな長期経営計画(2027~2035年度)において、資本効率向上および株主還元拡充に舵を切る方針が示されたことによります。
- 長期経営計画に基づく第1次3ヵ年経営計画(2027~2029年度)では、2029年度の特別損益を除く連結配当性向目標を40%とし、累進配当方針を継続するとされています。
🤖 AI考察
今回の増配は、新たな長期経営計画において株主還元拡充の方針が明確に示されたことの具体化と捉えることができます。累進配当方針の継続と配当性向目標の設定は、今後数年間の株主還元に対する企業の強いコミットメントを示すものと考えられます。投資家にとっては、将来的な安定配当やさらなる増配の可能性を示唆する動きとして注目されるでしょう。
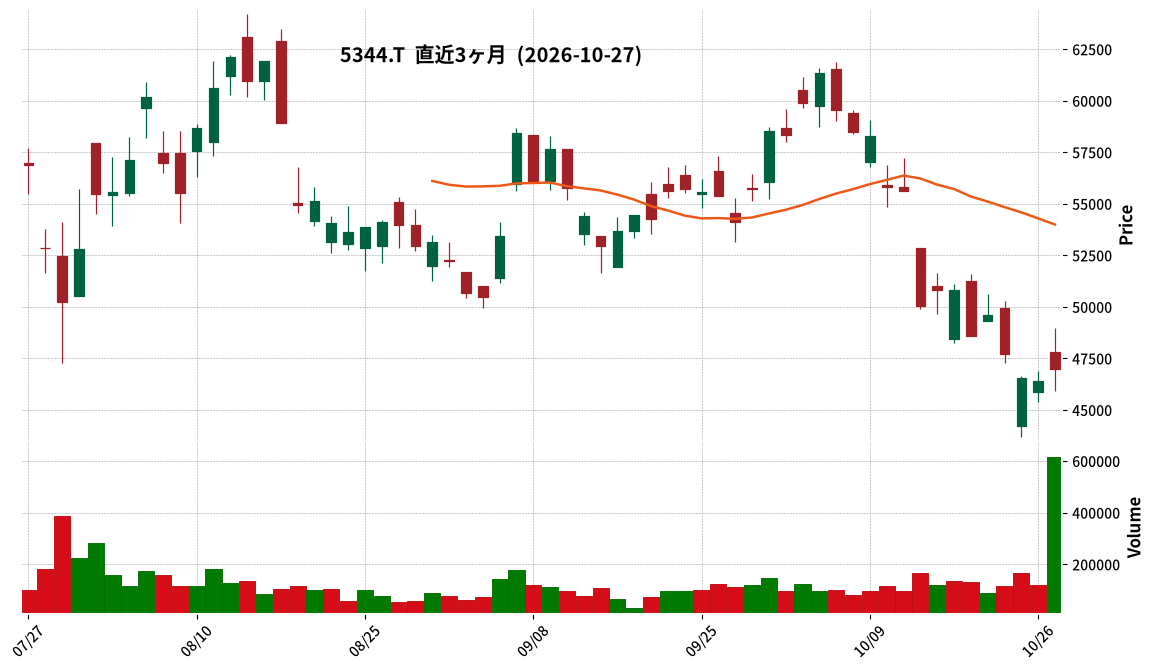
5344|MARUWA
47000.0
▲ +1.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- MARUWAは2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の売上高は46,921百万円(前年中間期比41.7%増)、営業利益は17,605百万円(同62.4%増)、経常利益は17,640百万円(同58.6%増)、親会社株主に帰属する中間純利益は12,119百万円(同63.5%増)でした。
- 売上高および各利益は、過去最高を更新しました。
- セラミック部品事業の売上高は41,879百万円(前年同期比44.7%増)、セグメント利益は17,806百万円(同62.7%増)でした。
- 照明機器事業の売上高は5,041百万円(前年同期比21.1%増)、セグメント利益は890百万円(同26.7%増)でした。
- 2027年3月期通期の連結業績予想について、売上高101,500百万円、営業利益38,300百万円、経常利益38,300百万円、親会社株主に帰属する当期純利益26,000百万円へと上方修正を行いました。
- 中間配当は1株当たり55円と発表されました。
🤖 AI考察
MARUWAの2027年3月期第2四半期決算は、売上高および各利益が過去最高を更新し、全項目で大幅な増益を達成しました。特に、情報通信関連の次世代高速通信向けや半導体関連の汎用メモリ向け、車載関連の新エネルギー車向けの需要が好調に推移したことが、セラミック部品事業の成長を牽引したと考えられます。また、通期業績予想の上方修正は、下期への強い需要見込みと、新規工場での増産体制拡充への期待が背景にあると見られます。
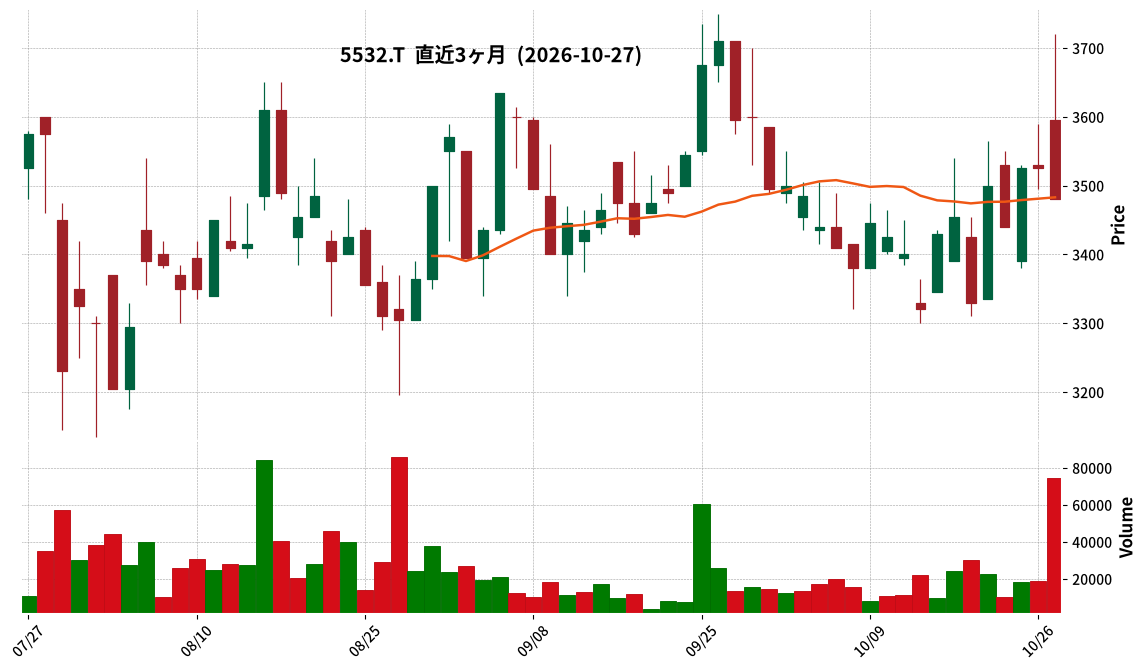
5532|G-リアルゲイト
3480.0
▼ -1.28%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-リアルゲイトは、2026年9月期(2025年10月1日~2026年9月30日)の非連結決算を発表しました。
- 当期の売上高は10,877百万円(前期比11.1%増)、営業利益は1,536百万円(前期比47.3%増)、経常利益は1,139百万円(前期比37.8%増)、当期純利益は741百万円(前期比32.6%増)となりました。
- 1株当たり当期純利益は123.46円、潜在株式調整後1株当たり当期純利益は120.32円です。
- 2026年9月期末の総資産は29,462百万円、純資産は6,739百万円、自己資本比率は22.4%となりました。
- 2027年9月期の業績予想では、売上高13,500百万円(前期比24.1%増)、営業利益2,160百万円(前期比40.6%増)、当期純利益1,000百万円(前期比34.9%増)を見込んでいます。
🤖 AI考察
G-リアルゲイトの2026年9月期決算は、売上高および各利益項目で前期比大幅増を達成し、過去最高益を更新したことが注目されます。特に営業利益の47.3%増という伸び率は、事業の収益性が高まっている可能性を示唆していると考えられます。また、2027年9月期においても増収増益の業績予想を発表しており、今後の事業拡大に対する経営陣の自信がうかがえます。
5609|日鋳造
943.0
▼ -3.18%
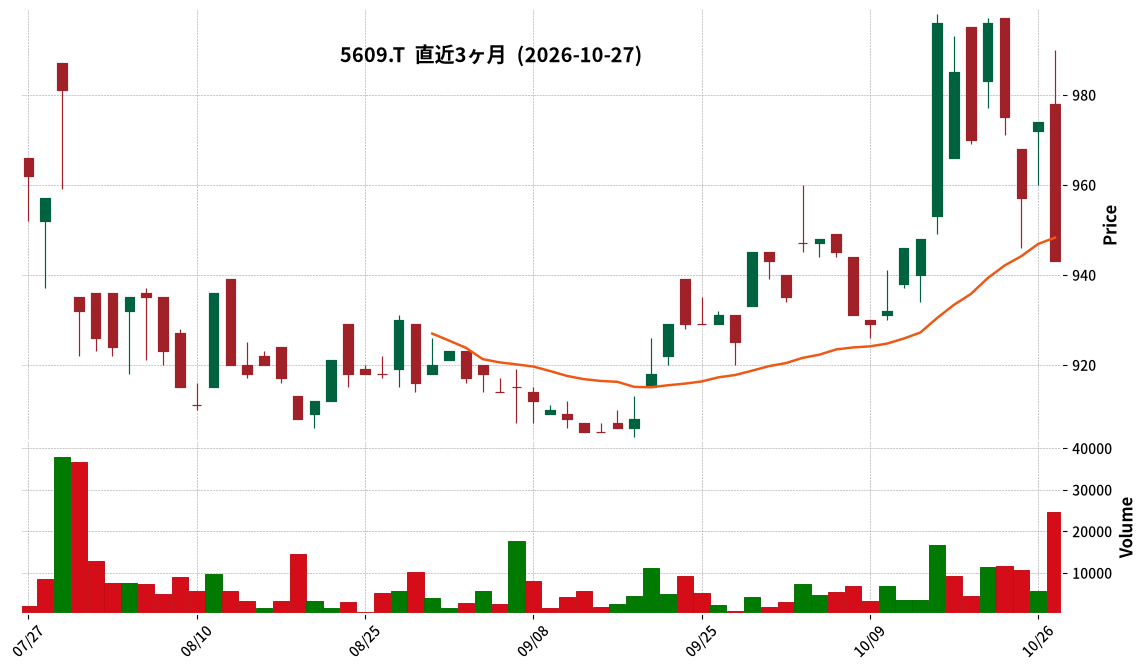
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日鋳造は2027年3月期第2四半期(中間期)決算を発表した。
- 当中間期の売上高は6,527百万円(前年同期比8.8%増)、営業利益は584百万円(同665.6%増)、経常利益は567百万円(同120.3%増)、中間純利益は354百万円(同59.3%増)となった。
- 素形材関連事業において、AI関連の需要により半導体製造装置向け鋳鋼品の出荷が好調であったことが報告された。
- 7月に発生した倉庫火災により、特別損失として34百万円を計上した。
- 2027年3月期通期の業績予想(売上高14,500百万円、営業利益780百万円、経常利益730百万円、当期純利益480百万円)は、2026年7月29日公表の予想から変更はない。
🤖 AI考察
当中間期は、売上高、各利益項目ともに前年同期比で大幅な増加を記録しました。特に、AI関連需要に牽引された半導体製造装置向け鋳鋼品の好調が業績を押し上げた要因と考えられます。一方で、倉庫火災による特別損失の計上や、エンジニアリング関連での工事進捗遅れといった一時的な要因も示されており、今後の動向が注目されます。
6089|ウィルグループ
1146.0
▼ -1.55%
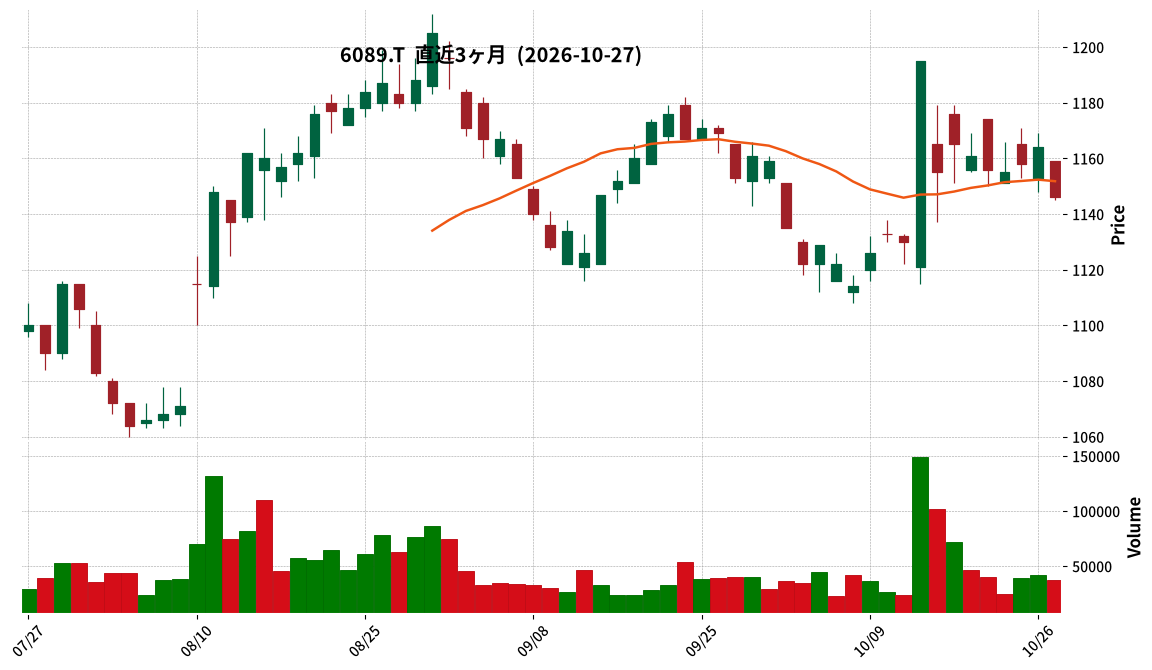
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ウィルグループは、2027年4月1日を効力発生日(予定)として、連結子会社である株式会社ウィルオブ・ワークが株式会社ウィルオブ・コンストラクションを吸収合併することを発表しました。
- 合併に伴い、存続会社である株式会社ウィルオブ・ワークは、同日付で商号を「株式会社ウィルオブ」に変更する予定です。
- 株式会社ウィルオブ・ワークの代表取締役社長は、現在の村上秀夫氏から田中謙氏(現・株式会社ウィルオブ・コンストラクション代表取締役社長)に異動する予定です。
- 連結子会社である株式会社HR CAREERは、2027年4月1日付で商号を「株式会社ウィルオブ・キャリア」に変更する予定です。
- 本組織再編は連結子会社間で行われるため、連結業績への影響は軽微であるとされています。
🤖 AI考察
今回の組織再編は、中期経営計画(WILL-being 2029)に基づく国内Working事業における「正社員・外国人HRビジネスの拡大」推進の一環として実施されると考えられます。事業運営体制の一元化により、人材獲得力の強化や効率的な事業運営を図ることで、事業基盤の強化及び企業価値向上を目指す意図が読み取れます。サービスブランドの統一を進めることで、市場における認知度向上とサービス品質向上を目指すという方針も示唆されています。
6337|テセック
3420.0
▲ +5.23%
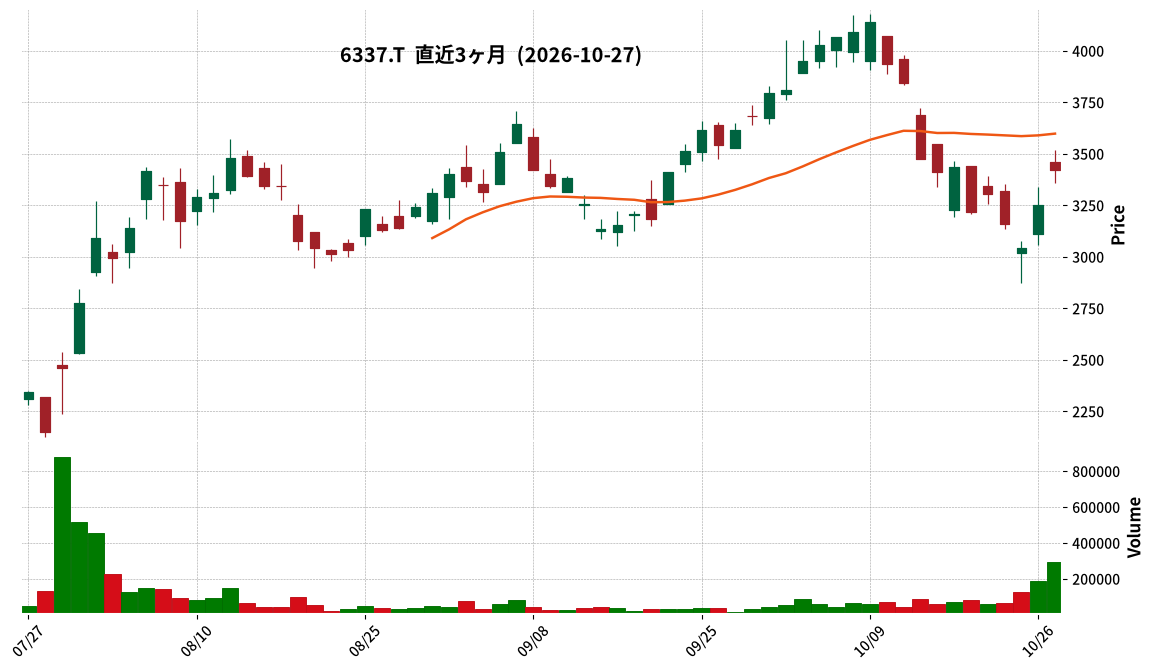
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社テセックは、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は3,803百万円(前年中間期比44.5%増)、営業利益は741百万円(同286.6%増)、経常利益は861百万円(同183.1%増)、親会社株主に帰属する中間純利益は663百万円(同209.2%増)となりました。
- 製品別売上高では、ハンドラが25億57百万円(同118.4%増)、テスタが5億65百万円(同44.5%減)、パーツ等が6億81百万円(同54.4%増)を記録しました。
- 2027年3月期通期の連結業績予想は、売上高7,000百万円(前期比25.7%増)、営業利益1,100百万円(同265.4%増)、経常利益1,300百万円(同130.2%増)、親会社株主に帰属する当期純利益1,040百万円(同124.6%増)で、直近公表からの修正はありません。
- 年間配当金は、中間配当50.00円、期末配当予想50.00円、合計100.00円で、直近公表からの修正はありません。
🤖 AI考察
テセックの2027年3月期中間期決算は、売上高、各利益指標ともに前年中間期を大幅に上回る結果となりました。特にハンドラ製品の売上高が大きく伸長したことが、全体の増収に寄与したと考えられます。損益面では売上総利益率の改善も利益拡大に貢献した可能性があり、通期の業績予想に変更がないことから、堅調な推移が見込まれると捉えられます。
7175|今村証券
1695.0
▲ +0.77%
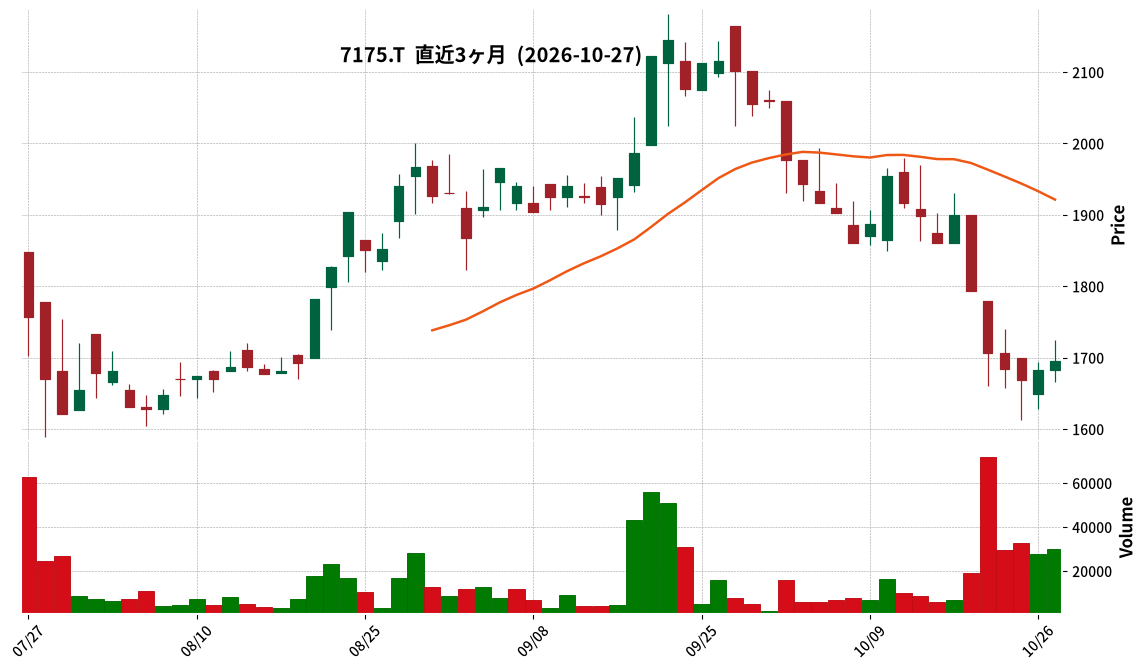
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の営業収益は2,999百万円となり、前年同期比で40.7%増加しました。
- 純営業収益は2,982百万円で、前年同期比40.7%増を記録しました。
- 経常利益は1,078百万円、前年同期比108.4%増となりました。
- 中間純利益は727百万円に達し、前年同期比110.8%増となりました。
- 1株当たり中間純利益は142円25銭でした。
- 期末の自己資本比率は52.6%で、前年同期の49.6%から上昇しました。
- 中間配当は1株あたり37円00銭と発表されました。
- 受益証券による経費カバー率は34.8%(前年同期30.4%)、預り資産は4,892億円(前年同期末3,864億円)となりました。
🤖 AI考察
今村証券の2027年3月期第2四半期決算は、主要な利益指標が前年同期比で大幅な増加を示しており、堅調な市場環境と営業活動の成果が反映されたものと考えられます。特に、投資信託の預かり資産の増加や受益証券による経費カバー率の上昇は、安定した収益基盤構築への取り組みが進展していることを示唆していると考察されます。中間配当の増額も、株主還元への姿勢を示すものと捉えられるでしょう。
7309|シマノ
18450.0
▼ -0.83%
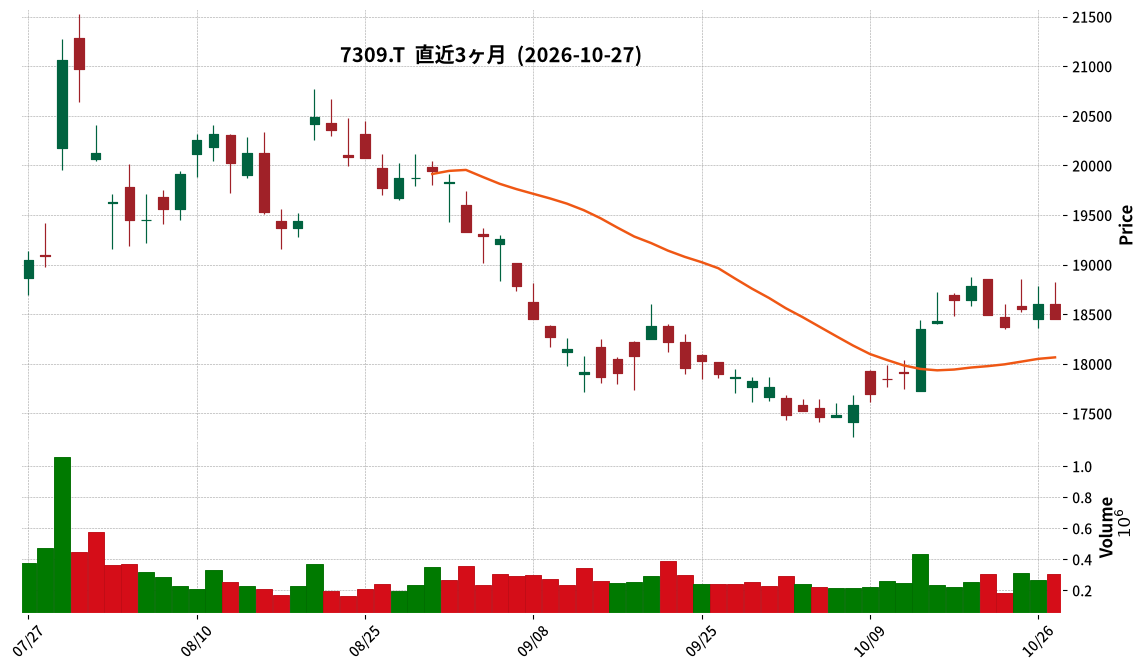
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- シマノは2026年12月期第3四半期決算(2026年1月1日~2026年9月30日)を発表しました。
- 連結売上高は375,248百万円(前年同期比6.9%増)となりました。
- 営業利益は44,532百万円(前年同期比21.8%増)、経常利益は51,864百万円(前年同期比71.5%増)を計上しました。
- 親会社株主に帰属する四半期純利益は40,022百万円(前年同期比148.5%増)となりました。
- 通期の連結業績予想は修正され、売上高495,500百万円(対前期増減率6.3%)、営業利益54,300百万円(同5.1%増)、経常利益62,300百万円(同32.5%増)、親会社株主に帰属する当期純利益47,000百万円(同38.3%増)を見込んでいます。
- 自転車部品セグメントの売上高は278,361百万円(前年同期比4.6%増)、営業利益は33,440百万円(前年同期比10.9%増)でした。
- 釣具セグメントの売上高は96,572百万円(前年同期比14.4%増)、営業利益は11,079百万円(前年同期比72.9%増)でした。
🤖 AI考察
シマノの2026年12月期第3四半期決算では、売上高、各利益項目ともに前年同期比で増加しており、特に親会社株主に帰属する四半期純利益の大幅な伸びが目を引きます。これは、為替評価益を含む経常利益の顕著な増加が主な要因と考えられます。また、通期業績予想の上方修正は、主にアジア通貨安の為替影響や欧州・中国等の市場在庫調整の進展による需要増加を見込んだものと説明されています。
7751|キヤノン
4904.0
▼ -0.91%
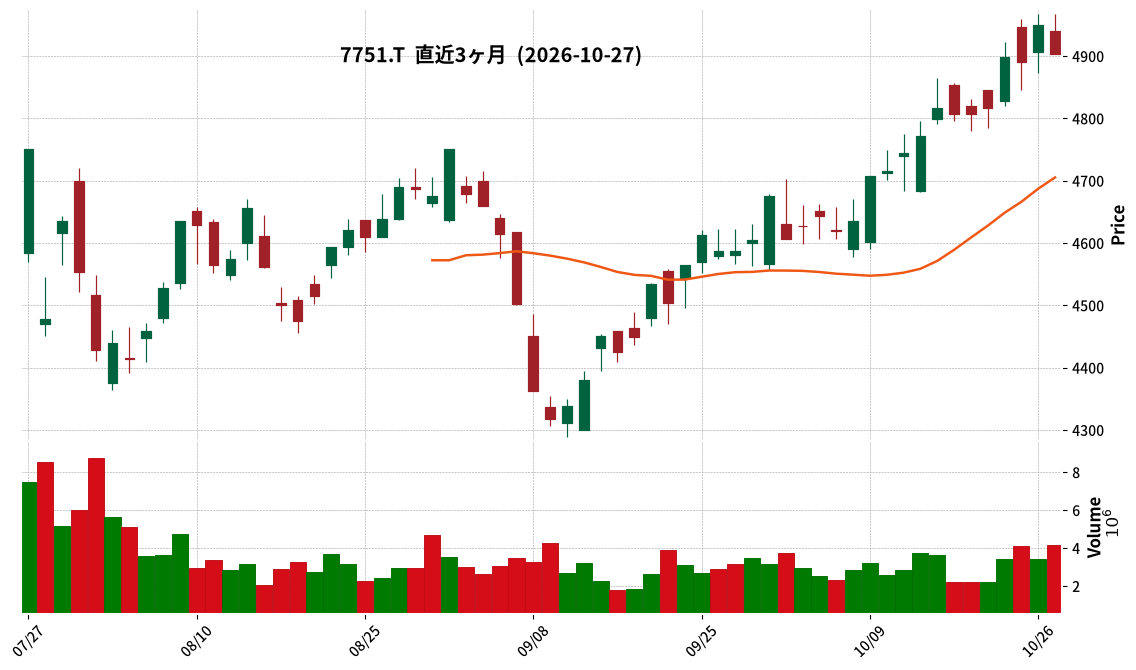
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- キヤノンは2026年10月27日に、2026年12月期第3四半期(2026年1月1日から2026年9月30日まで)の連結決算(米国基準)を発表しました。
- 2026年12月期第3四半期の連結売上高は3兆4,333億5千7百万円となり、前年同期比で4.0%増加しました。
- 営業利益は3,276億8千4百万円で、前年同期比8.4%増加、当社株主に帰属する四半期純利益は2,464億9百万円で、前年同期比12.2%増加しました。
- 1株当たり当社株主に帰属する四半期純利益(基本的)は287円24銭で、前年同期の240円99銭から19.2%増加しました。
- 2026年12月期の連結業績予想が修正されており、通期売上高は4兆7,660億円(対前期増減率+3.1%)、当社株主に帰属する当期純利益は3,330億円(同+0.3%)と見込まれています。
🤖 AI考察
キヤノンの第3四半期決算では、主要な収益項目が増収増益を達成しており、堅調な事業運営が継続していることが伺えます。通期の業績予想も上方修正されており、既存事業の安定性や新たな成長分野への投資が業績に貢献していると考えられます。自己資本比率の動向や各セグメントの貢献度合いは、今後の事業戦略を評価する上で注目されるポイントとなるでしょう。
7877|永大化工
2059.0
▼ -1.53%
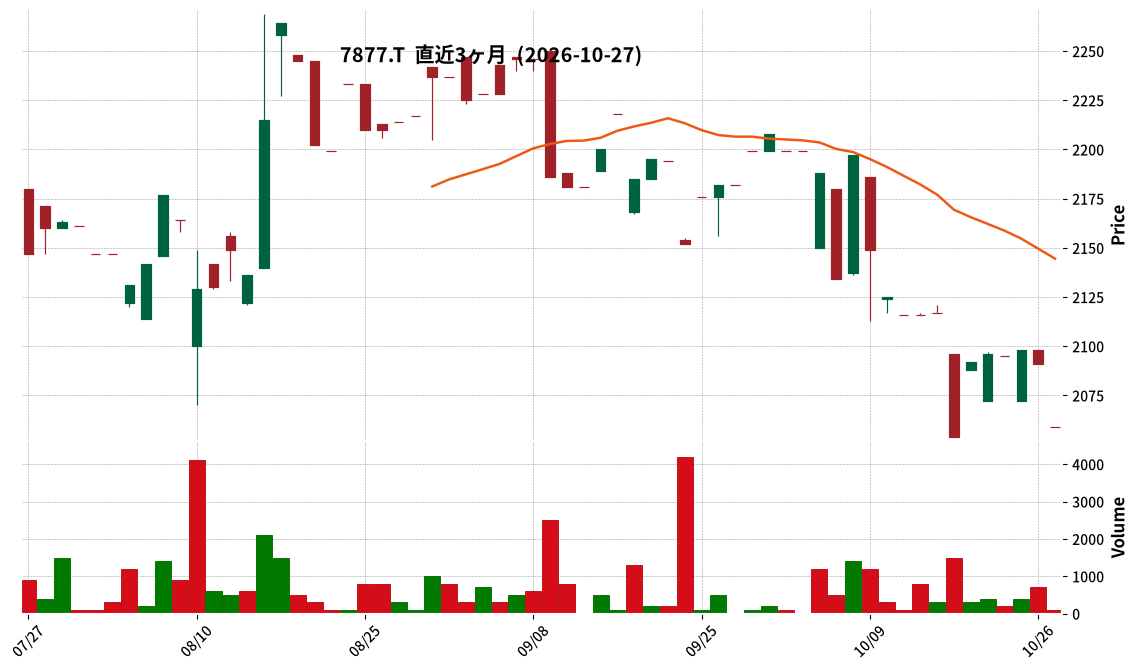
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 永大化工株式会社は、2026年8月7日に公表した「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」の一部を訂正しました。
- 訂正の理由は、当第1四半期より開始した産業資材関連の空調用銅管の製造における生産工程の一部請負取引について、取引実態を踏まえ、有償支給取引として加工サービスに係る対価相当額を売上高として計上することが適切と判断したためです。
- この訂正は、売上高、売上原価及び関連する資産の表示方法の見直しに伴うものであり、利益への影響はありません。
- 訂正後の2027年3月期第1四半期の連結業績(累計)における売上高は2,518百万円(前年同期比8.3%増)、営業利益は131百万円(同9.0%減)、経常利益は141百万円(同18.0%増)、親会社株主に帰属する四半期純利益は102百万円(同40.9%増)です。
- 訂正箇所が多数あるため、訂正後の決算短信の全文が添付され、訂正箇所には下線が付されています。
🤖 AI考察
今回の訂正は、新たな取引形態に対する会計処理の適正化を目的としたものであり、特に利益への影響がない点が投資家にとって重要なポイントと考えられます。売上高と売上原価の表示方法が変更されたため、詳細な財務分析を行う際には、訂正後の数値を確認することが必要となります。企業が透明性を確保し、適時適切な情報開示に努める姿勢を示すものとも捉えることができます。
8218|コメリ
3900.0
▼ -2.26%
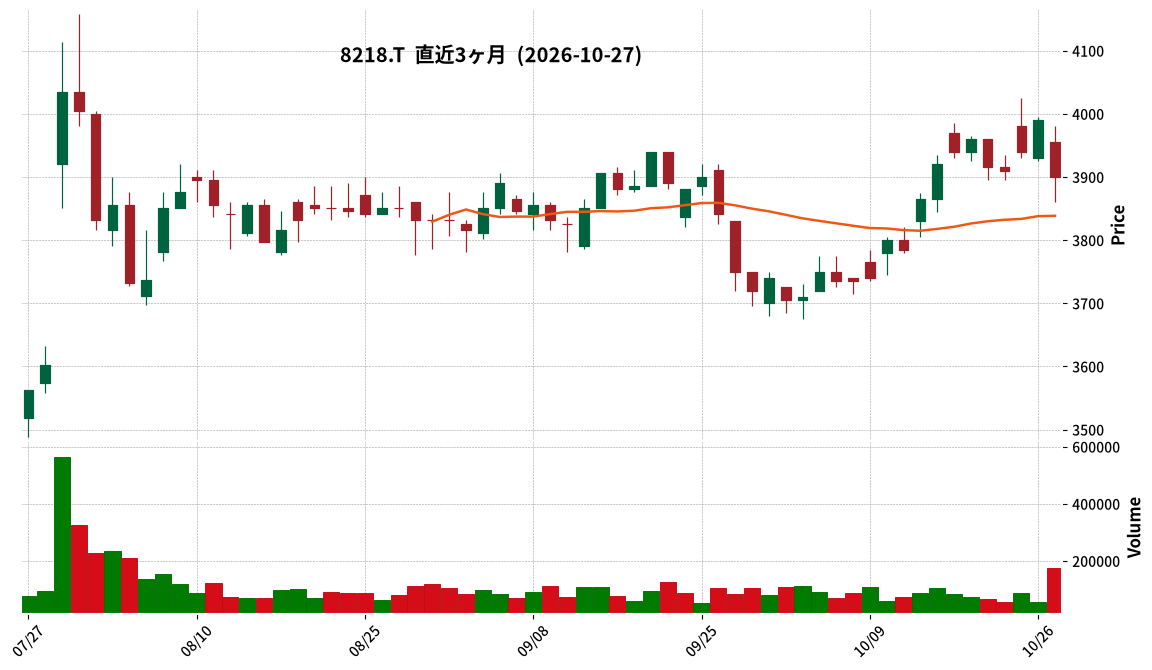
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社コメリは、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の連結経営成績は、営業収益208,803百万円(前年中間期比3.8%増)、営業利益17,301百万円(同12.6%増)、経常利益17,279百万円(同10.7%増)、親会社株主に帰属する中間純利益11,310百万円(同9.2%増)となりました。
- 1株当たり中間純利益は241円68銭でした。
- 配当予想は、期末配当が29円00銭(年間合計58円00銭)で、直近公表の配当予想からの修正はありません。
- 2027年3月期通期の連結業績予想は、営業収益400,800百万円(対前期比4.0%増)、営業利益24,000百万円(同4.1%増)、経常利益23,900百万円(同2.2%増)、親会社株主に帰属する当期純利益15,000百万円(同2.4%増)で、直近公表からの修正はありません。
- 当中間期において、会計基準等の改正に伴う会計方針の変更が「有」とされています。
- 2026年7月28日に発生した「令和8年熊本地震」により、建物及び商品に被害が発生し、特別損失を計上したことが言及されています。
- 当中間期における出店数は5店舗、退店数は5店舗でした。
🤖 AI考察
コメリの2027年3月期第2四半期決算は、前年同期比で増収増益を達成し、堅調な業績推移を示したと考えられます。各利益項目で二桁の伸びを記録しており、事業運営の効率性が向上している可能性がうかがえます。通期の業績予想に変更がない点も、会社側が既存の事業計画に対して自信を持っていることの表れと捉えることができます。
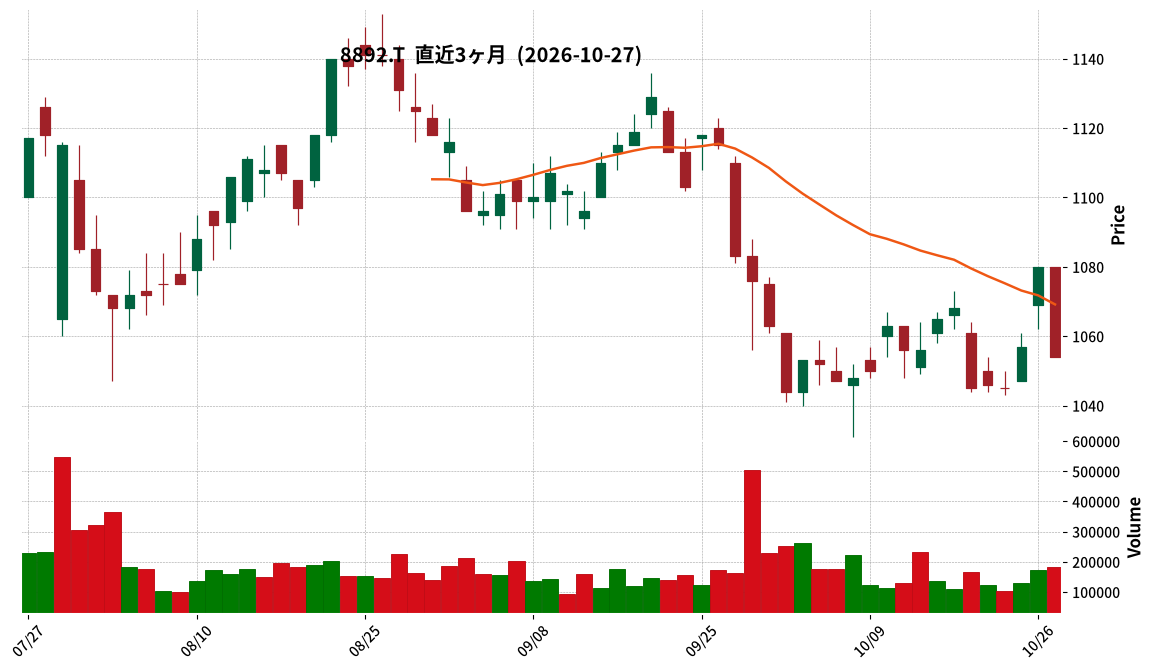
8892|エスコン
1054.0
▼ -2.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- エスコンの2027年3月期第2四半期(中間期)連結決算は、売上高が55,523百万円(前年同中間期比57.8%増)、営業利益が10,578百万円(同115.6%増)、経常利益が6,878百万円(同189.0%増)、親会社株主に帰属する中間純利益が4,920百万円(同164.8%増)となりました。
- 住宅分譲事業の売上高は19,429百万円(前年同中間期比5.5%増)、セグメント利益は3,203百万円(同1.0%増)でした。分譲マンション1戸当たりの平均販売単価の上昇が背景にあります。
- 不動産開発事業の売上高は24,651百万円(前年同中間期比295.3%増)、セグメント利益は8,638百万円(同445.5%増)でした。
- 通期の連結業績予想は、売上高145,000百万円、営業利益26,500百万円、経常利益20,000百万円、親会社株主に帰属する当期純利益14,000百万円で、直近公表値からの修正はありません。
- 年間配当金予想は、期末配当53円で、合計53円を予定しており、直近公表値からの修正はありません。
🤖 AI考察
当中間期決算では、主要な財務指標において大幅な増益を達成しており、特に不動産開発事業が売上高、セグメント利益ともに高い成長率を示したことが注目されます。住宅分譲事業も増収増益を確保し、通期の分譲マンション契約戸数進捗率が84.7%と堅調な推移を見せていることは、今後の業績にも寄与する可能性が考えられます。年間業績予想および配当予想が据え置かれていることから、会社側は現状の計画に対して自信を持っていると解釈できます。
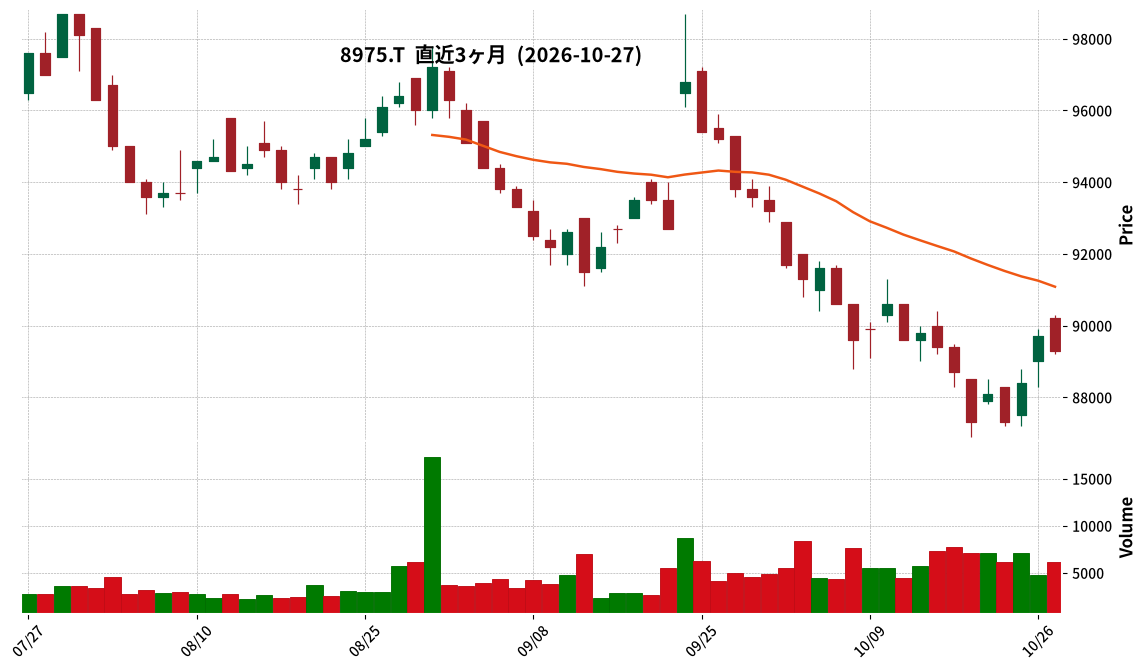
8975|R-いちごオフィス
89300.0
▼ -0.45%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-いちごオフィスは、2027年4月期の運用状況および分配予想を上方修正しました。
- 修正後の1口当たり分配金は5,552円(前回発表予想2,010円より3,542円増加、増減率+176.2%)です。
- 営業収益は15,637百万円(前回発表予想8,261百万円より7,375百万円増加、増減率+89.3%)に修正されました。
- 経常利益は10,910百万円(前回発表予想2,966百万円より7,944百万円増加、増減率+267.8%)に修正されました。
- この修正は、本日付で発表された「資産の譲渡のお知らせ」に基づき、2026年11月27日付で引き渡し予定の5物件の譲渡に伴う約7,930百万円の譲渡益を2027年4月期に計上する見込みであることによるものです。
- 当該譲渡益のうち2,520百万円は買換特例圧縮積立金として、101百万円は配当積立金として内部留保される予定です。
🤖 AI考察
今回の分配予想の上方修正は、不動産譲渡による特別利益の計上が主な要因として挙げられます。これにより、一時的に分配金が大幅に増加する形となります。譲渡益の一部を内部留保する方針は、将来的な財務基盤の安定化や再投資機会への備えとして注目される可能性があります。
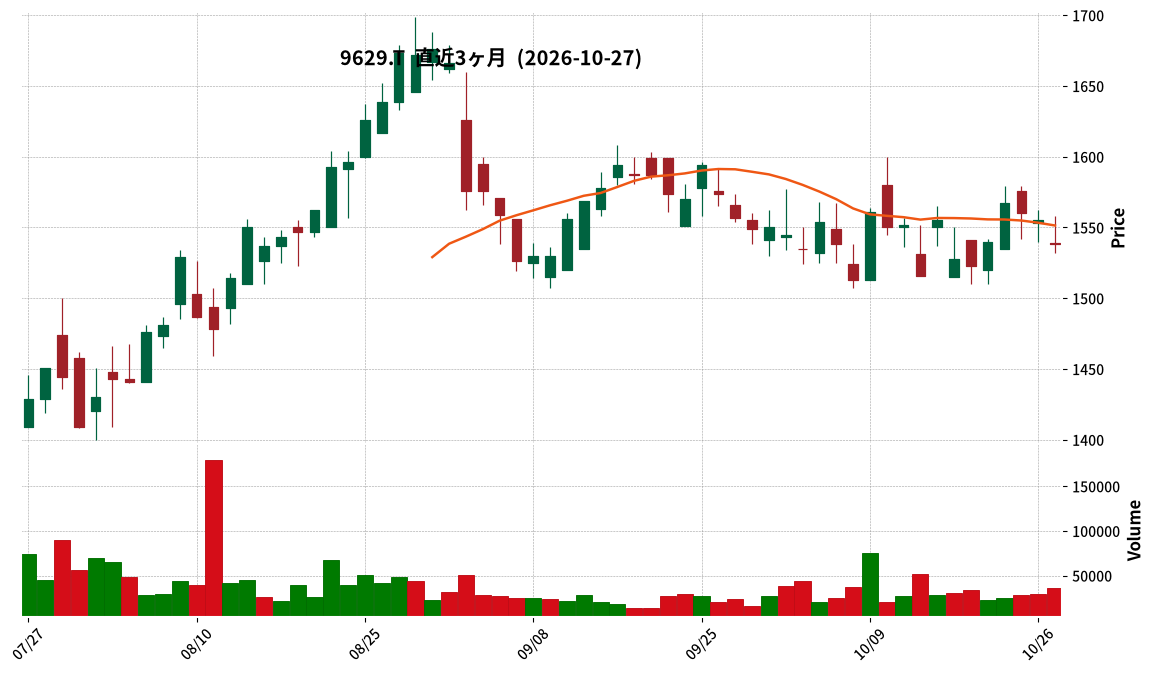
9629|ピーシーエー
1538.0
▼ -1.09%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)連結決算において、売上高は8,907百万円(前年中間期比8.3%増)となりました。
- 営業利益は790百万円(同34.7%減)、経常利益は840百万円(同30.3%減)、親会社株主に帰属する中間純利益は470百万円(同38.1%減)となりました。
- 1株当たり中間純利益は23円43銭(前年中間期は37円90銭)です。
- 継続課金モデルにおける課金契約数は41,565件(前年同期比23.7%増)、ARR(年間・継続課金収入)は12,020百万円(同14.6%増)を記録しました。
- 同中間期において、連結範囲の重要な変更として株式会社PRIMASを新規で連結子会社化しています。
🤖 AI考察
売上高は増加しているものの、利益が大きく減少している点が注目されます。これは、事業成長のための先行投資や連結子会社化に伴う費用が増加したことによるものと考えられます。一方で、継続課金モデルの契約数とARRが順調に伸びていることから、サブスクリプション型ビジネスへの移行と成長戦略の進捗状況を評価する材料となりそうです。
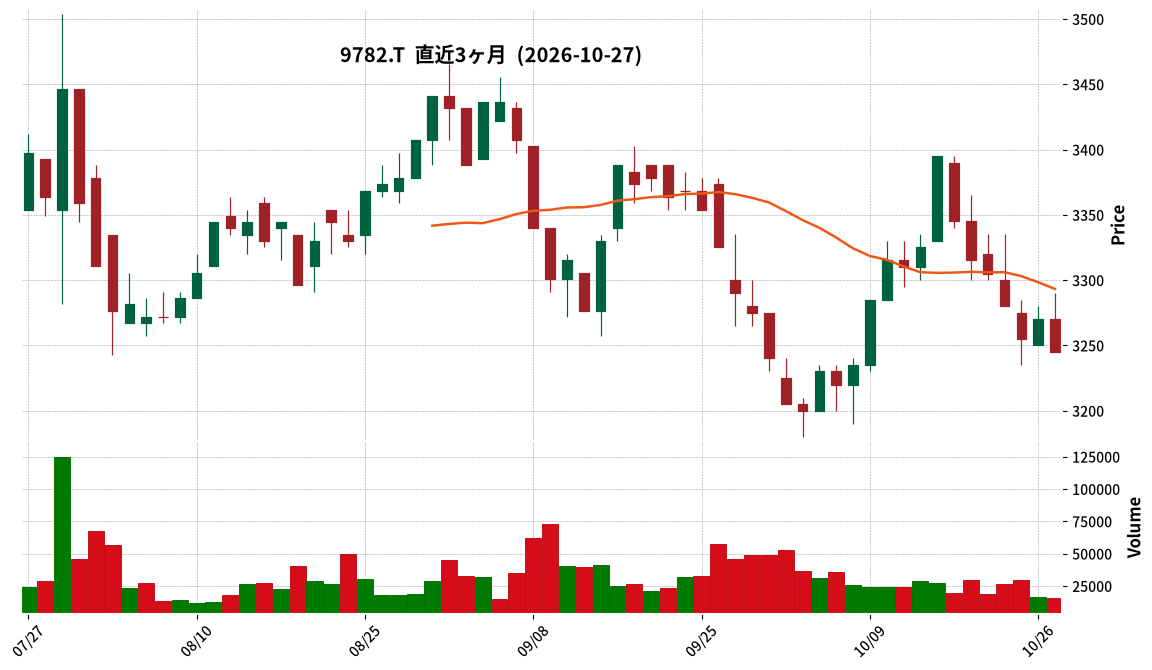
9782|ディーエムエス
3245.0
▼ -0.76%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ディーエムエスは2027年3月期第2四半期(中間期)決算(非連結)を発表しました。期間は2026年4月1日から2026年9月30日です。
- 当中間期の売上高は138億11百万円(前年中間期比0.3%減)、営業利益は4億82百万円(同8.9%減)、経常利益は5億17百万円(同7.8%減)、中間純利益は3億54百万円(同10.5%減)となりました。
- セグメント別では、物流事業の売上高が15億48百万円(同17.1%増)となり、前年同期セグメント損失1百万円からセグメント利益62百万円を計上しました。一方、ダイレクトメール事業は売上高114億37百万円(同0.9%減)に対し、セグメント利益は9億40百万円(同22.4%増)となりました。
- 2027年3月期通期の業績予想は、売上高307億円(前期比1.3%増)、営業利益15億30百万円(同2.0%増)、経常利益15億90百万円(同0.5%増)、当期純利益11億円(同0.2%増)で、直近に公表されている予想から修正はありません。
- 中間配当は1株当たり110.00円で、年間配当予想は期末122.00円、合計232.00円(前期234.00円)としており、これも修正はありません。
🤖 AI考察
中間期決算では、売上高および各利益項目が前年同期比で減少したものの、物流事業が売上高、利益ともに顕著な成長を示した点は注目されます。営業利益の減少要因として、フィジカルAIに関する研究開発費が計上されたことが挙げられており、将来への投資を継続している姿勢がうかがえます。通期業績予想が据え置かれていることから、下半期での回復を見込んでいる可能性も考えられ、今後の動向が注目されます。
7102|日車輌
3760.0
▲ +0.27%
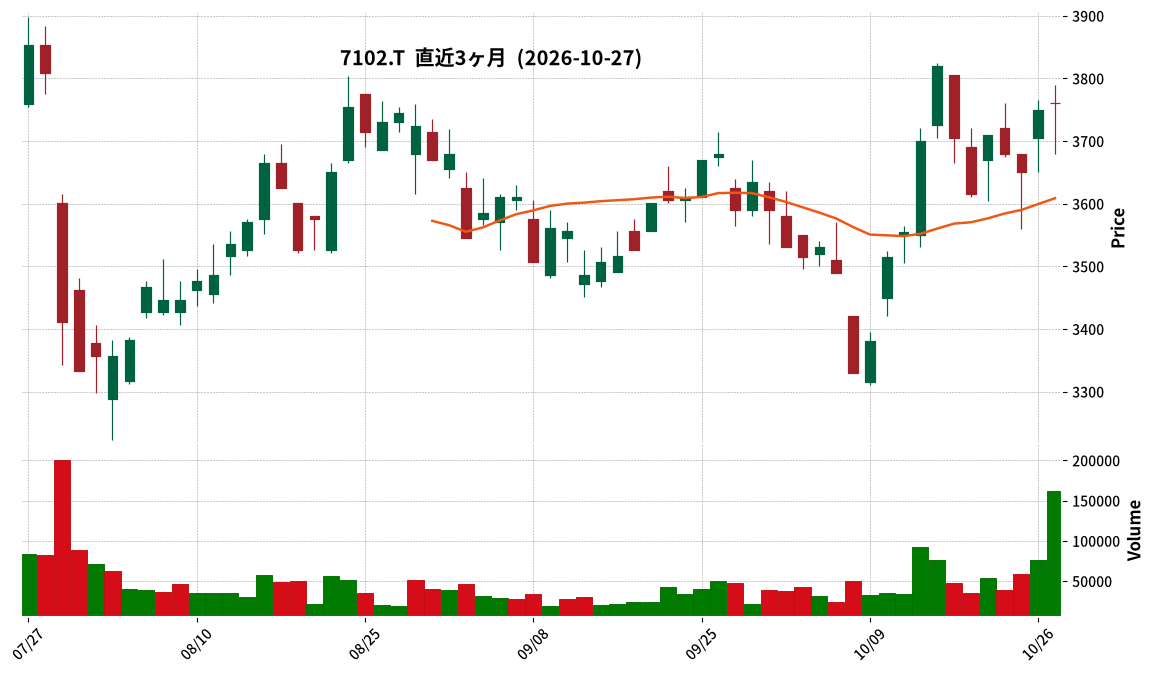
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結売上高は479億60百万円で、前年中間期比3.0%増加しました。
- 同中間期の連結営業利益は54億33百万円で、前年中間期比34.5%増加しました。
- 同中間期の連結経常利益は57億69百万円で、前年中間期比35.3%増加しました。
- 親会社株主に帰属する中間純利益は55億00百万円で、前年中間期比4.4%減少しました。
- 2027年3月期の通期連結業績予想を修正し、売上高1,130億円(前回予想比+60億円)、営業利益127億円(前回予想比+39億円)、経常利益134億円(前回予想比+41億円)、親会社株主に帰属する当期純利益96億円(前回予想比+21億円)としました。
🤖 AI考察
日車輌の中間決算では、売上高と営業利益、経常利益が増加した一方、親会社株主に帰属する中間純利益は前年同期比で減少しました。しかし、同時に通期業績予想が上方修正されており、これは今後の見通しについて会社が強気である姿勢を示すものと考えられます。セグメント別では建設機械事業、輸送用機器・鉄構事業、エンジニアリング事業の売上増加が全体を牽引したことが報告されています。
9697|カプコン
4380.0
▲ +0.85%
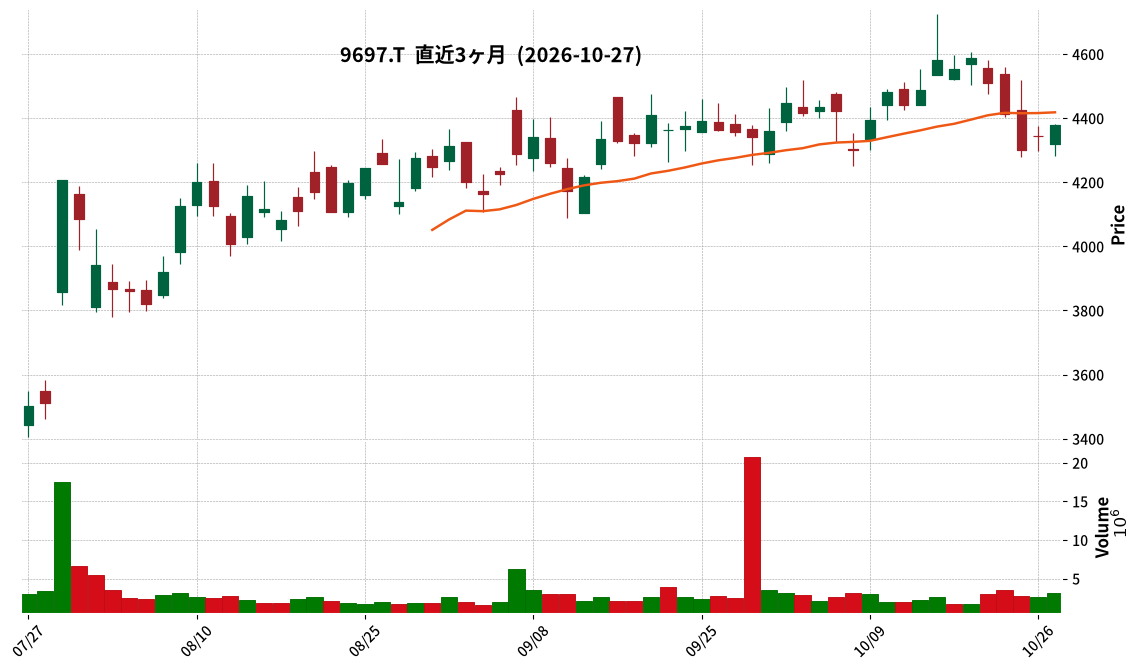
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社カプコンは、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 中間期の連結売上高は1,208億87百万円(前年同期比49.0%増)、営業利益は607億69百万円(同54.5%増)、経常利益は612億12百万円(同67.5%増)、親会社株主に帰属する中間純利益は430億83百万円(同56.6%増)となりました。
- デジタルコンテンツ事業においては、完全新規IP『プラグマタ』が270万本、20年ぶりのシリーズ最新作『鬼武者Way of the Sword』が170万本を販売しました。
- リピートタイトルでは、『バイオハザードレクイエム』の累計販売本数が800万本を突破し、リピートタイトル全体の販売本数は3,218万本と前年同期を上回りました。
- 通期の連結業績予想は、売上高2,100億円(対前期比7.5%増)、営業利益830億円(同10.2%増)、親会社株主に帰属する当期純利益580億円(同6.3%増)で据え置きです。
🤖 AI考察
カプコンの中間期決算は、新規IPの成功と既存人気タイトルの継続的な販売戦略が奏功し、大幅な増収増益を達成したと見られます。特に、デジタルコンテンツ事業における新作の販売本数とリピートタイトルの伸長は、同社のIP戦略の強さを示唆していると考えられます。通期予想が据え置かれたことは、堅実な見通しを維持しつつ、今後の動向が注目される点となりそうです。
2798|Y’s
3000.0
▼ -0.17%
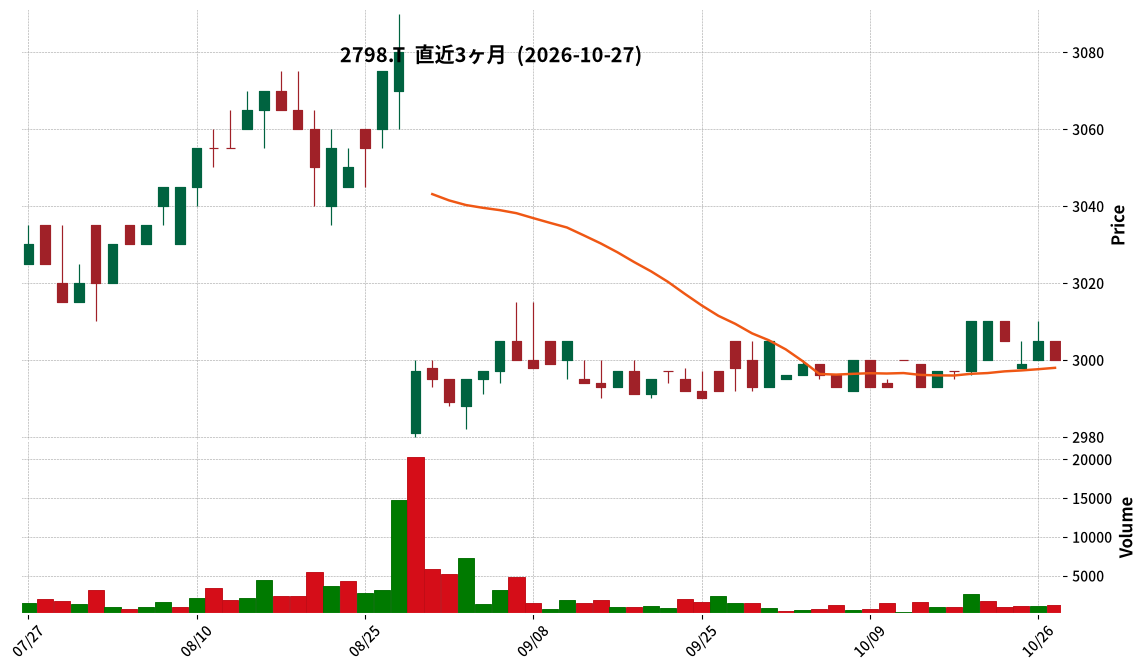
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(中間期)の連結売上高は7,069百万円(前期比109.8%)、営業利益は157百万円(前期比163.6%)、経常利益は168百万円(前期比132.3%)を計上しました。
- 親会社株主に帰属する中間純利益は382百万円(前期比318.1%)となり、計画の120百万円を上回りました。
- 売上高および営業利益は計画を下回りましたが、株式会社山の上ホテル(現株式会社てんぷら山の上)を連結範囲に含めたことによる負ののれん発生益を計上したため、親会社株主に帰属する中間純利益は計画を上回る結果となりました。
- 既存店売上高は、XEXグループが99%に対し、カジュアルレストラングループが106%と好調に推移しました。
- 通期連結計画は、売上高14,649百万円、営業利益341百万円、経常利益385百万円、親会社株主に帰属する当期純利益536百万円に修正されました。
🤖 AI考察
中間期決算では、カジュアルレストラングループの好調が売上を牽引した一方で、XEXグループは国際情勢や自然災害の影響を受け苦戦した状況が見られます。計画に対する売上高と営業利益の未達は注視すべき点ですが、負ののれん発生益による中間純利益の押し上げは、M&A戦略が短期的に利益貢献した一つの側面と評価できるでしょう。通期計画の修正は、上期の状況と下期の施策(新規出店、既存店改善など)を織り込んだものと考えられます。
3823|WHY HOW DO
35.0
▲ +6.06%
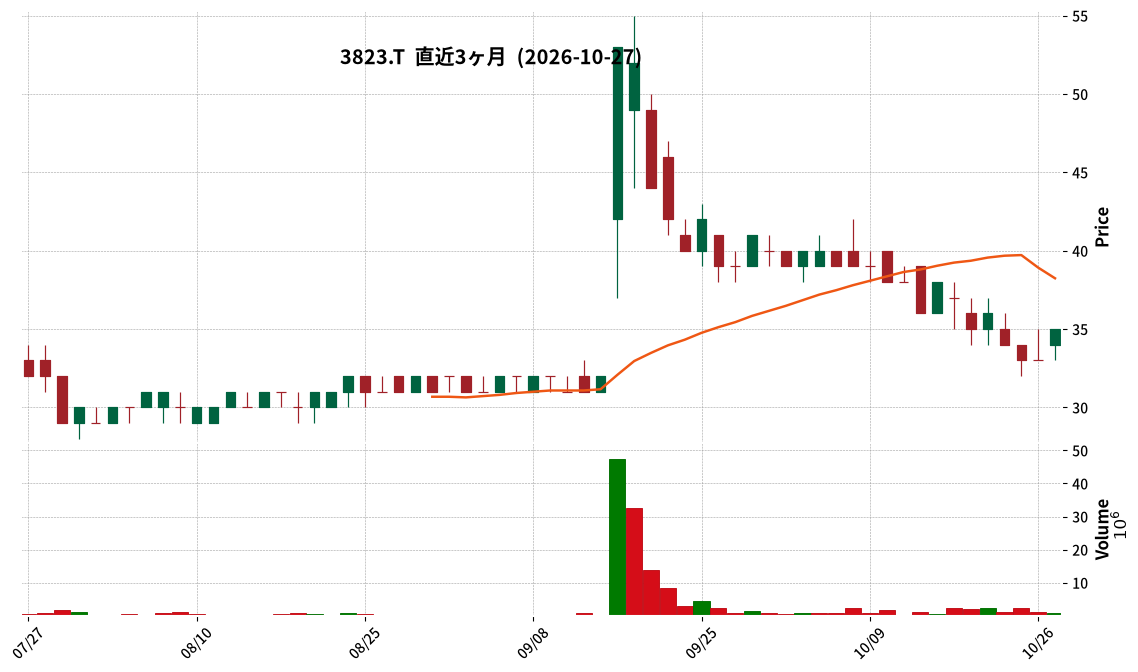
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- WHY HOW DOは、2026年10月27日開催の取締役会において、純金を活用した株主優待制度の導入を決議しました。
- 本制度は、2027年1月31日現在の株主名簿に記載・記録された、3,000株(30単元)以上保有する株主を対象とします。
- 抽選により、合計1,103名の株主に総額16.0百万円(販売価格・税込)の純金製品を贈呈します(1等 純金小判30g 1名、2等 純金小判10g 2名、3等 金の粒1g 100名、4等 純金ロゴマーク0.2g 1,000名)。
- 全株主を対象に、本制度のために製作した純金製品4品(純金小判30g・10g、金の粒1g、純金ロゴマーク0.2g)を販売価格(税込)から5%割引で販売します。
- 優待品の発送は2027年4月末までを予定しており、本制度の実施費用は2027年4月期の連結業績に計上される見込みですが、影響は軽微とされています。
🤖 AI考察
今回の株主優待制度の導入は、2026年4月16日に子会社化した日本純金行株式会社の貴金属売買事業を活用するものであり、新たな事業との連携を強化する意図が示唆されていると考えられます。優待品に純金製品を用いることで、長期保有を促し、投資魅力を高める狙いがあるという見方もできます。全株主を対象とした割引販売は、保有株数に関わらず株主への還元機会を提供する一方で、純金製品への関心を広げる効果も期待されます。
4848|フルキャストHD
1851.0
▼ -1.70%
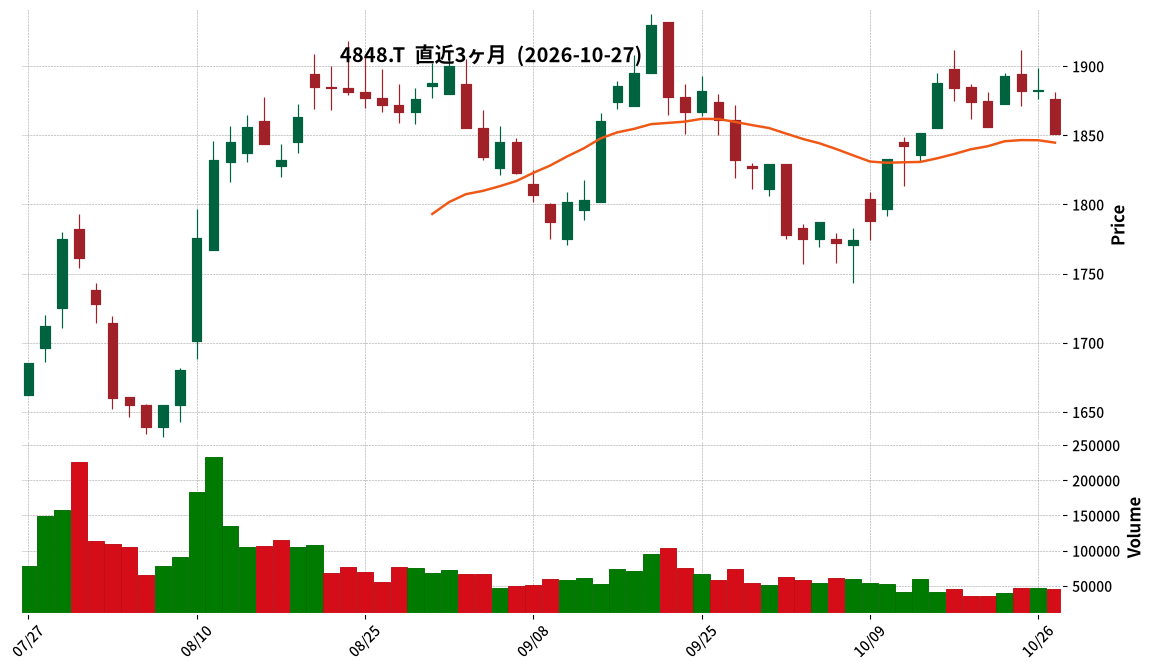
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フルキャストHDは、株式会社セイファートが実施する第三者割当増資を引き受けることを前提に、同社との資本業務提携契約を締結することを決定しました。
- 本提携により、フルキャストHDはセイファート社の普通株式85,000株を1株当たり1,030円、取得価額87,550,000円で取得します。
- これにより、フルキャストHDのセイファート社株式総保有数は30,000株から115,000株となり、議決権所有割合は2.27%から7.15%(予定)となります。
- 業務提携の内容として、セイファート社のコスト構造の見直し、フルキャストHD経営基盤による業務改善の実行(求人プラットフォーム「re-quest/QJ navi」へのリソース集中など)、美容特化型RPO(採用代行)の新展開が挙げられています。
- 資本業務提携の決定日は2026年10月27日、契約締結日も同日、株式取得実行日は2026年11月13日とされています。
🤖 AI考察
本提携は、フルキャストHDが美容業界特化型求人・人材サービスを展開するセイファート社と組むことで、新たな成長分野への事業拡大を図る動きと見られます。美容業界における人材流動化や働き方の多様化といった構造的課題に対し、フルキャストHDの人材ソリューションノウハウとセイファート社の業界ネットワークを融合させることで、HRDX(人的資源のデジタルトランスフォーメーション)を推進し、新たな収益モデルを確立する狙いがあると考えられます。セイファート社の事業収益回復と中長期的な企業価値最大化を目標としており、今後のシナジー効果の具体化が注目されるポイントとなりそうです。
4973|高純度化
4315.0
▲ +2.74%
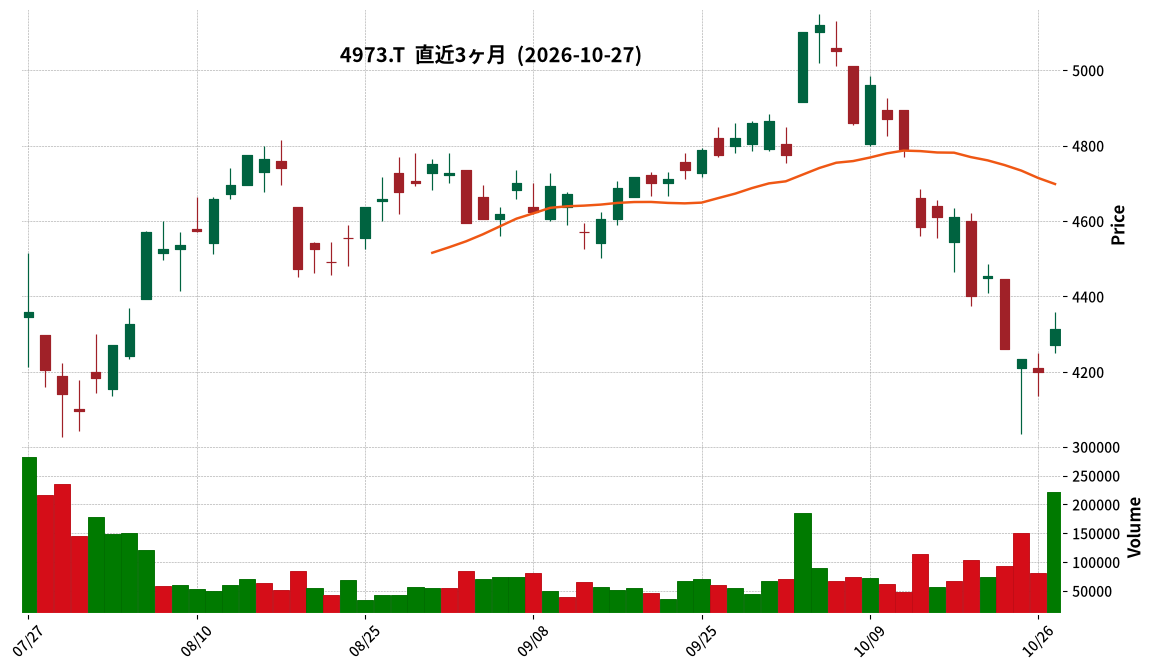
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の売上高は11,878百万円で、前年同期比57.6%増加しました。
- 同期間の営業利益は53百万円(前年同期比80.5%減)、経常利益は169百万円(前年同期比55.1%減)となりました。
- 中間純利益は694百万円で、前年同期比11.3%増加しました。
- 1株当たり中間純利益は119.60円でした。
- 2027年3月期の中間配当は115.00円、期末予想配当も115.00円で、年間合計230.00円を予定しており、直近公表予想からの修正はありません。
- 通期の業績予想については、売上高24,000百万円(前年同期比32.8%増)、当期純利益2,170百万円(同20.3%増)で、直近公表予想からの修正はありません。
🤖 AI考察
高純度化の2027年3月期第2四半期決算は、売上高と中間純利益の大幅な増加が目立ちます。特に売上高の57.6%増は、特定の製品分野での需要が好調に推移したことを示唆していると考えられます。一方で、営業利益と経常利益が減少している点は、売上原価や販売費及び一般管理費の動向、あるいは為替変動や資源・エネルギー価格の影響などが要因として考えられ、利益率への影響に注目が集まる可能性があります。
562A|P-寶結
1000.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-寶結は、2026年12月1日(予定)に監査証明を行う公認会計士等の異動が生じることを発表しました。
- 現在の監査法人である如水監査法人(消滅監査法人)は、同日付でSCS国際有限責任監査法人(存続監査法人)と合併します。
- 合併後の監査法人の名称は有限責任SCS如水監査法人となります。
- これにより、2026年12月1日以降、P-寶結の監査証明は有限責任SCS如水監査法人によって行われる予定です。
- 合併後存続する有限責任SCS如水監査法人は、公認会計士法に基づく上場会社等監査人登録制度に登録されています。
🤖 AI考察
本件は、監査法人の合併に伴う手続き上の変更であり、企業の会計監査体制自体に変更が生じるものではありません。公認会計士法に基づく上場会社等監査人登録制度に登録されている監査法人が監査を継続することは、企業が求める透明性と信頼性を維持する上で重要な要素と考えられます。企業側の事業運営や財務報告の信頼性に直接的な影響を与えるものではないと見られます。
6988|日東電
3600.0
▼ -0.22%
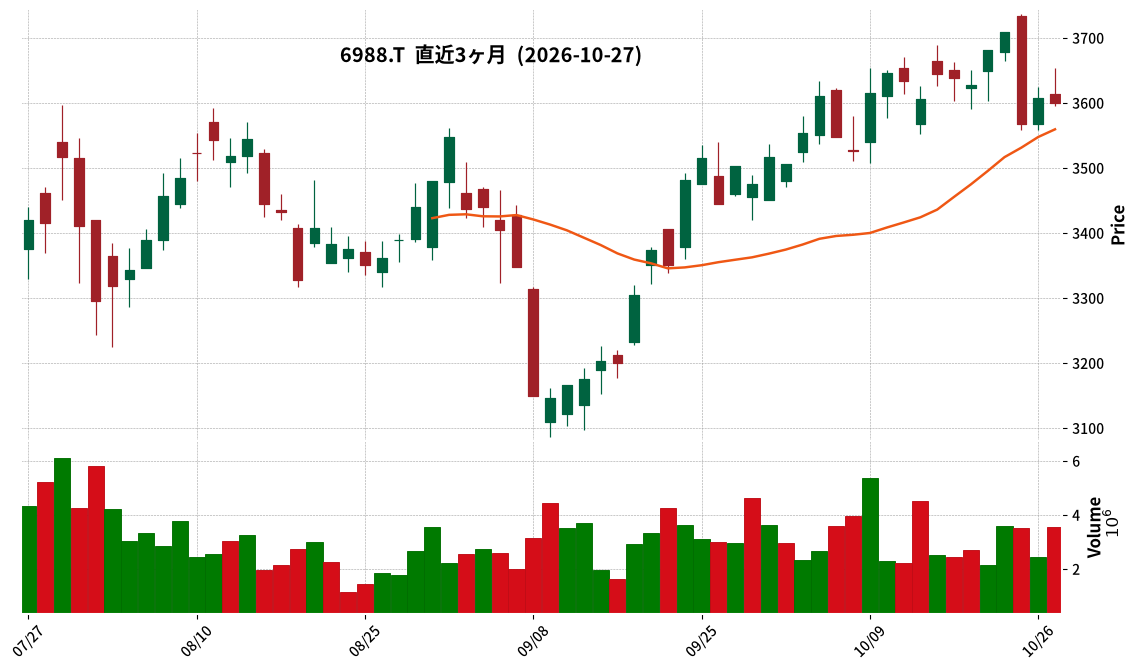
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日東電工は2026年10月27日開催の取締役会において、2026年9月30日を基準日とする中間配当の実施、自己株式取得、および2027年3月期の期末配当予想の修正(増配)を決議しました。
- 中間配当は、1株当たり36.0円と決定されました(直近予想32.0円、前期実績30.0円)。
- 2027年3月期の期末配当予想は、1株当たり32.0円から72.0円に修正され、年間配当は64.0円から108.0円に修正されました。
- 自己株式取得は、取得対象株式の種類を当社普通株式とし、取得し得る株式の総数は17,000,000株(発行済株式総数(自己株式を除く)に対する割合2.58%)を上限、取得価額の総額は50,000百万円を上限としています。
- 自己株式取得期間は、2026年11月4日から2027年3月24日までです。
🤖 AI考察
今回発表された中間配当の増額、期末配当予想の修正(増配)、および自己株式取得は、中期経営計画で掲げる財務戦略・資本政策の一環として、株主還元の充実とROE向上を目指すものであると考えられます。複数の株主還元策を同時に発表したことは、資本効率の向上に対する企業の強い意思を示すものと受け止められる可能性があります。投資家は、これらの施策が今後の企業価値向上にどのように寄与していくか注目するでしょう。
7299|フジオーゼ
1870.0
▲ +4.47%
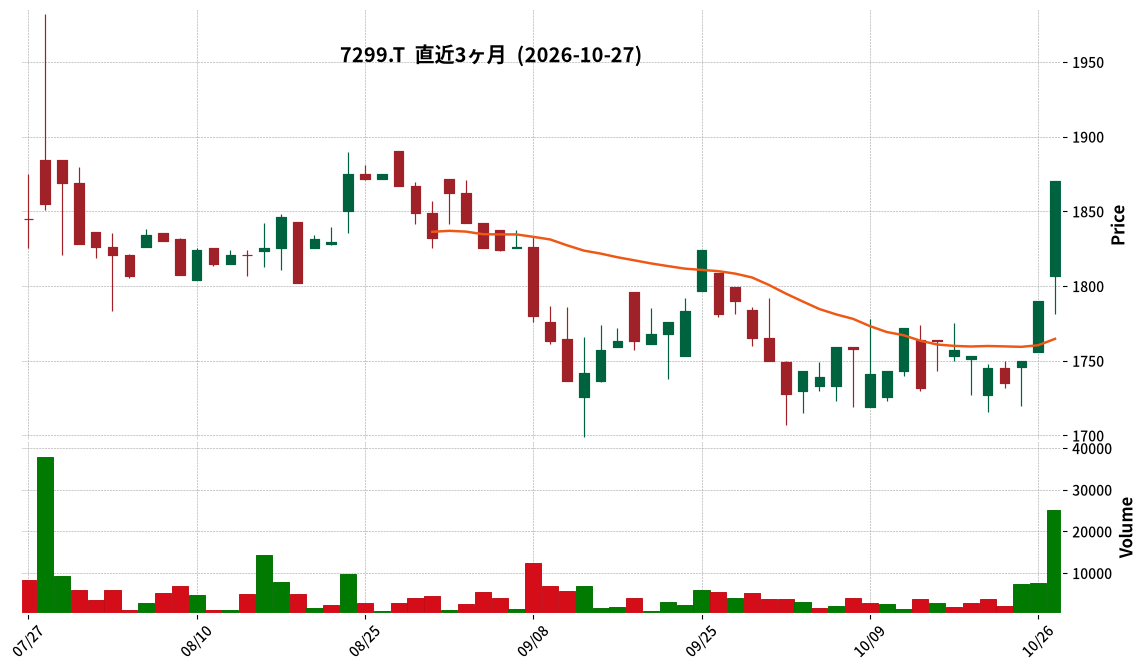
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フジオーゼックスは、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は145億42百万円(前年中間期比2.6%増)、営業利益は17億31百万円(同61.8%増)、経常利益は16億93百万円(同47.1%増)、親会社株主に帰属する中間純利益は11億94百万円(同22.0%増)となりました。
- 通期の連結業績予想を上方修正し、売上高292億円、営業利益29億20百万円、経常利益29億20百万円、親会社株主に帰属する当期純利益18億50百万円としました。
- 年間配当予想を54円から60円に修正し、中間配当を30円(前年中間期22円)としました。
- 連結範囲に重要な変更があり、株式会社テトスを連結子会社から除外しています。
- 自己資本比率は前連結会計年度末の83.9%から85.3%に向上しました。
🤖 AI考察
中間期の連結経営成績は、売上高、各利益項目ともに前年同期比で増加しており、特に営業利益は61.8%の大幅増益を達成しました。国内販売増と原価低減活動、売価転嫁、メキシコ子会社の関税還付などが利益増に貢献したと考えられます。通期業績予想と年間配当予想が上方修正された点は、市場にとってポジティブな情報として注目される可能性があります。
7434|オータケ
1744.0
▲ +0.75%
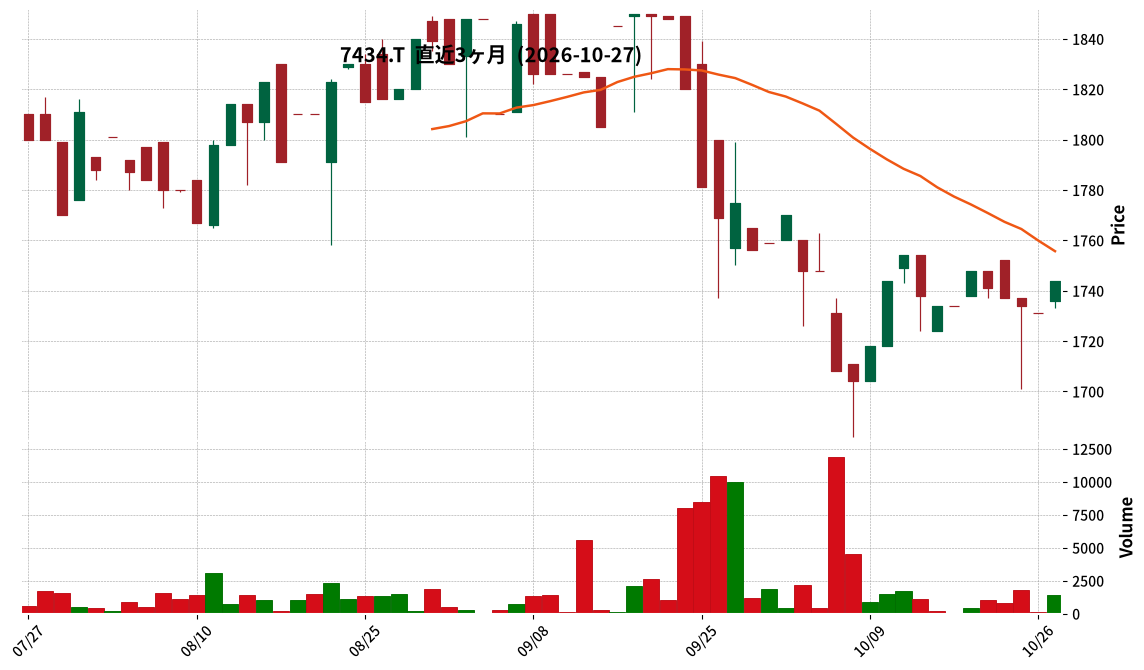
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オータケは2026年5月期連結決算を発表しました。
- 売上高は356億53百万円(前期比8.1%増)、営業利益は11億21百万円(前期比14.7%増)、経常利益は13億62百万円(前期比12.3%増)でした。
- 親会社株主に帰属する当期純利益は8億78百万円(前期比2.8%増)となりました。
- 2026年5月期の期末配当は1株当たり40円(前期は37円)で、年間配当金総額は156百万円でした。
- 2027年5月期の連結業績予想では、売上高360億円(前期比1.0%増)、営業利益11億30百万円(前期比0.7%増)、経常利益13億70百万円(前期比0.6%増)、親会社株主に帰属する当期純利益9億20百万円(前期比4.7%増)を見込んでいます。
🤖 AI考察
オータケの2026年5月期決算は、売上高および各利益項目で前期比増を達成し、特に営業利益は14.7%増と堅調な伸びを示しました。当期純利益の伸び率は他の利益項目と比べて控えめですが、期末配当の増額は株主還元への意識の表れと考えられます。2027年5月期の連結業績予想も増収増益を見込んでおり、事業の継続的な成長が期待される状況です。
9213|セイファート
1144.0
▼ -1.80%
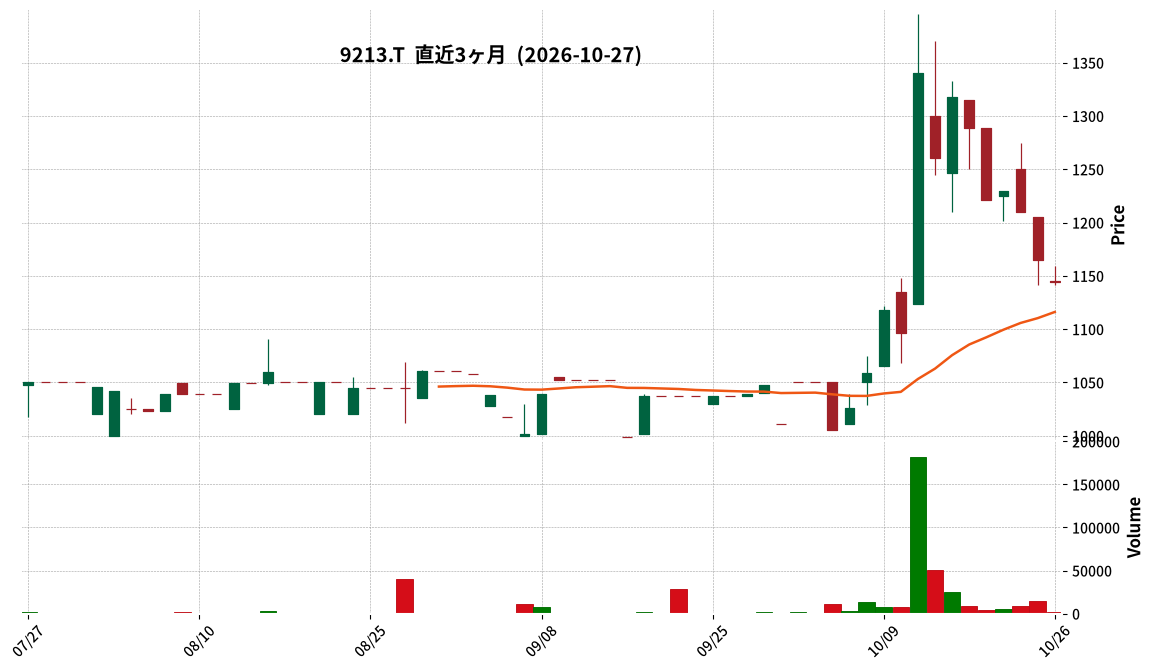
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社セイファートは、2026年10月27日付の取締役会において、株式会社フルキャストホールディングスとの間で資本業務提携契約を締結することを決議しました。
- 本提携に伴い、株式会社フルキャストホールディングス等に対して第三者割当による新株式288,000株を発行することを決議しました。
- 発行価額は1株につき1,030円で、これにより2億9,664万円を調達する予定です。
- 第三者割当の割当先は、株式会社Deep Growth Partners(105,000株)、株式会社フルキャストホールディングス(85,000株)、株式会社ヒラノ・アソシエイツ(45,000株)、平野岳史氏(53,000株)です。
- 業務提携の主な内容は、セイファートの美容業界向け広告求人サービス等の事業基盤提供と、フルキャストホールディングスのHR事業知見を活かした新卒採用支援業務、コンサルティング、経営再建に関する助言協力などです。
🤖 AI考察
本資本業務提携は、セイファートの美容業界におけるHRノウハウとフルキャストホールディングスの広範な人材サービス市場における知見を組み合わせることで、既存事業の収益性向上と新たな成長機会の創出を目指す動きと考えられます。第三者割当増資による資金調達は、中期経営計画で掲げた事業再建、成長戦略推進、市場・商圏拡大といった施策への資金需要に対応するものと見られ、今後の事業展開に注目が集まります。
5279|日本興業
1184.0
▼ -0.42%
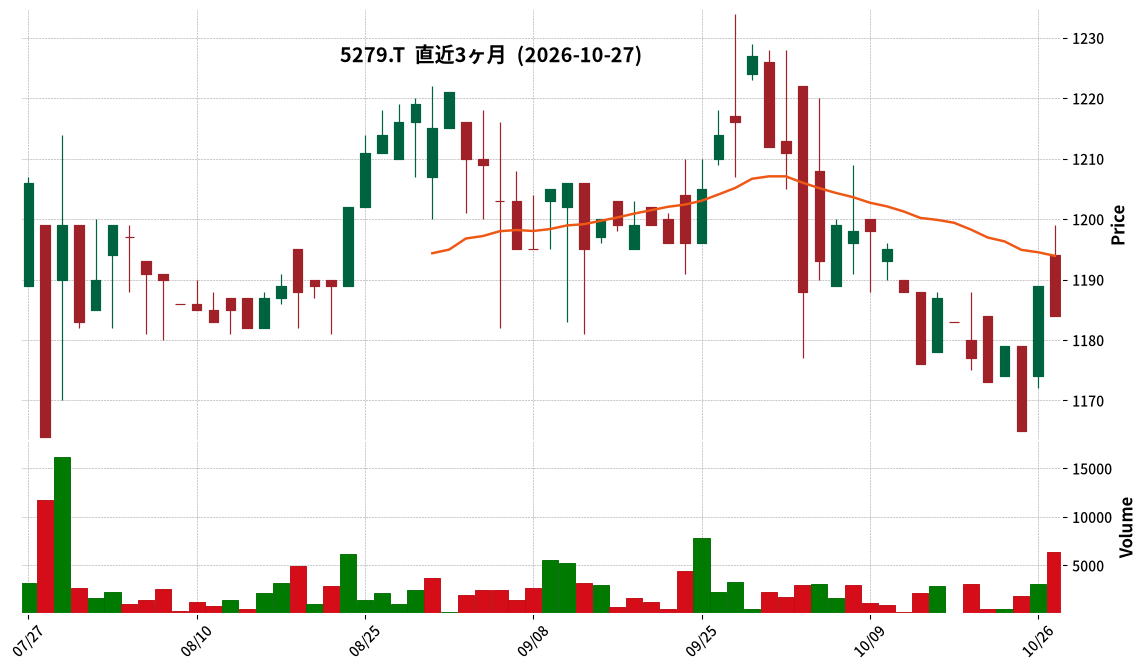
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結売上高は6,002百万円(前年中間期比12.5%減)となりました。
- 同中間期の連結営業損益は77百万円の損失(前年中間期は107百万円の利益)、連結経常損益は58百万円の損失(前年中間期は128百万円の利益)、親会社株主に帰属する中間純損益は78百万円の損失(前年中間期は74百万円の利益)を計上しました。
- セグメント別では、土木資材事業の売上高は4,020百万円(前年中間期比19.8%減)、同セグメント損失は1億12百万円。景観資材事業の売上高は1,476百万円(前年中間期比7.7%増)、同セグメント利益は42百万円。エクステリア事業の売上高は504百万円(前年中間期比6.4%増)、同セグメント損失は7百万円でした。
- 2027年3月期通期の連結業績予想は、売上高15,300百万円(対前期増減率△6.2%)、営業利益680百万円(同△14.0%)、経常利益700百万円(同△14.9%)、親会社株主に帰属する当期純利益410百万円(同△29.1%)で、直近に公表された予想からの修正はありません。
- 期末配当予想は1株当たり45円00銭で、直近に公表されている配当予想からの修正はありません。
🤖 AI考察
当中間期は、売上高・各利益が前年同期比で減少または損失に転じています。これは、主に土木資材事業における前期の大型物件の反動が影響したと考えられます。一方で、景観資材事業およびエクステリア事業は増収を達成しており、今後の事業ポートフォリオの変化も注目される点です。通期業績予想は据え置かれていることから、下半期における収益改善への取り組みが期待されます。
4519|中外薬
6688.0
▼ -3.03%
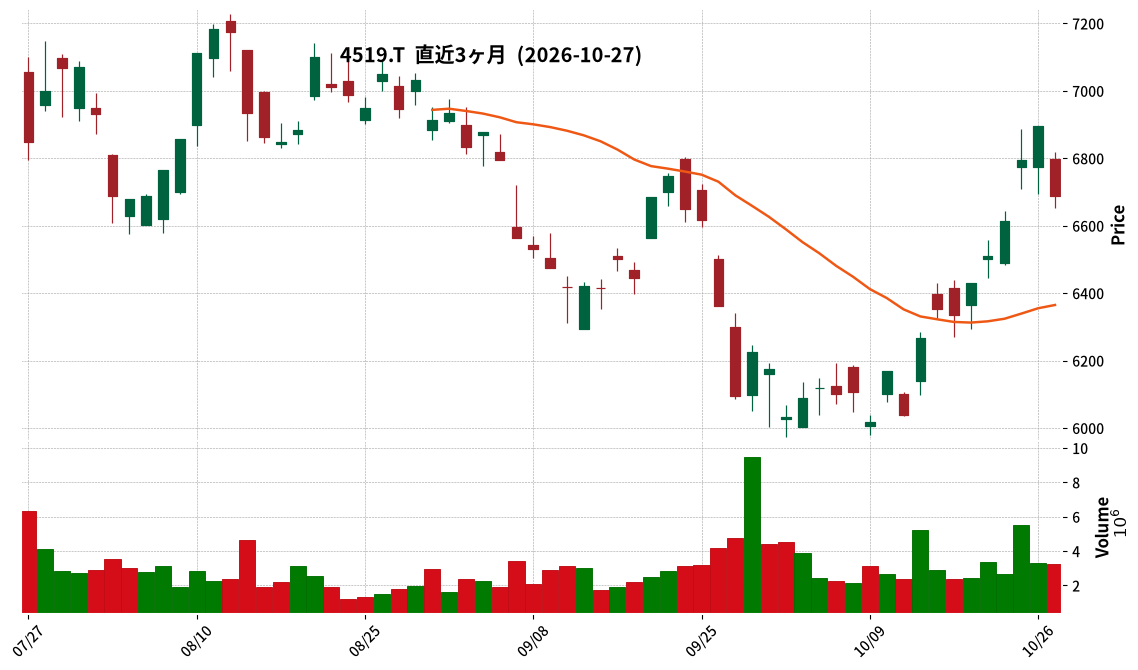
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 中外薬は、2026年12月期第3四半期(2026年1月1日~2026年9月30日)の連結業績を発表した。
- 連結売上収益は1兆680億7千4百万円となり、前年同期比で17.2%増加した。
- 連結営業利益は5,225億7千万円となり、前年同期比で21.6%増加した。
- 当社株主に帰属する四半期利益は3,753億2百万円で、前年同期比22.8%増加した。
- 国内製商品売上高は主力品(ポライビー、ヘムライブラ、バビースモ)及び新製品(ルンスミオ、エレビジス)の売上増加、加えて次世代基幹業務基盤(ERP)移行対応による医薬品卸売企業向け出荷時期の前倒しにより増加した。
- 海外製商品売上高はNEMLUVIOのガルデルマ向け輸出、ロシュ向けアレセンサ輸出の増加により前年同期を上回った。
- その他の売上収益は、主にヘムライブラ、NEMLUVIOに関するロイヤルティ収入と一時金収入の増加により、前年同期比37.7%増加した。
- 2026年12月期通期の連結業績予想(Coreベース)について、売上収益1兆3,450億円、Core営業利益6,700億円、Core当期利益4,850億円、Core EPS 295.00円を据え置いた。
🤖 AI考察
今回の決算発表では、売上収益および利益が前年同期比で二桁増となり、好調な業績推移を示しています。国内では主力製品に加え、新製品が売上を牽引しており、海外市場でも輸出が大きく伸長したことが注目されます。通期業績予想は据え置かれているものの、第3四半期までの進捗率は売上収益が79.4%、Core営業利益が80.0%と高水準に達しており、今後の事業展開が引き続き注目されるところと考えられます。
8098|稲畑産
4505.0
▼ -0.11%
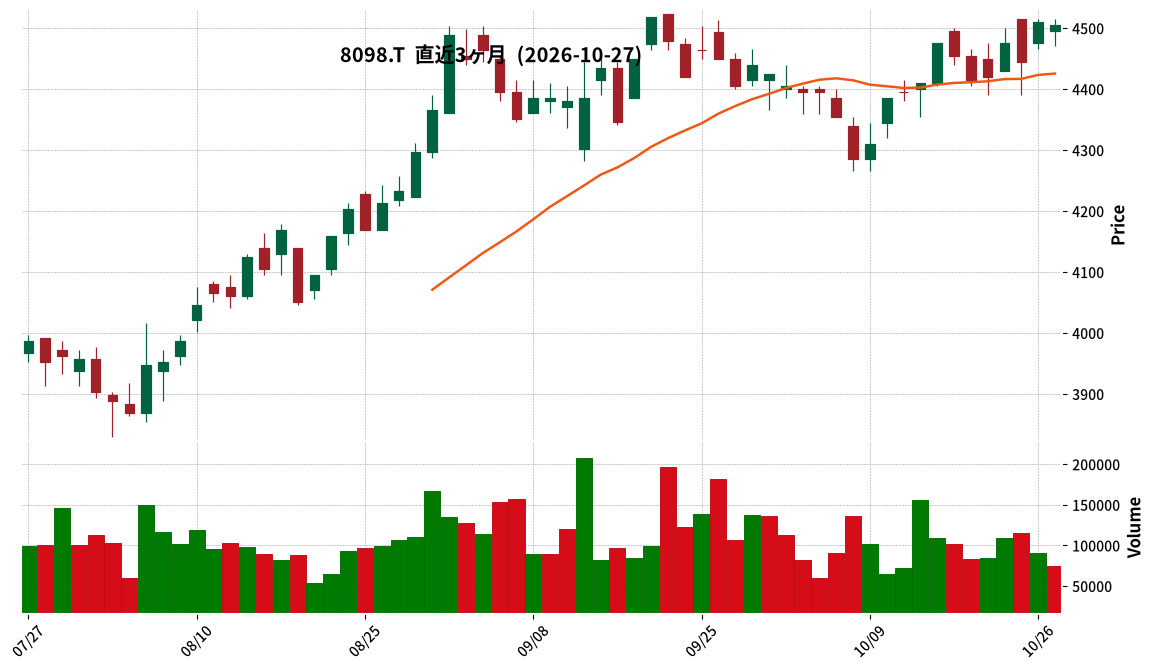
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 稲畑産業株式会社は、持分法適用関連会社であるアルバック成膜株式会社の株式を株式会社アルバックから65%相当追加取得し、完全子会社化することを決定しました。
- これにより、アルバック成膜の子会社である台灣成膜光電股份有限公司、愛発科成膜技術(合肥)有限公司、株式会社ファインサーフェス技術も完全子会社化されます。
- 株式取得日は2026年12月18日(予定)で、取得価額は49億円です。
- アルバック成膜は半導体及びフラットパネルディスプレイ向けマスクブランクスの製造・販売、石英基板の加工事業を展開しており、稲畑産業はこれまで35.0%を出資していました。
- 今回の決定は、2027年3月期を最終年度とする中期経営計画「New Challenge 2026」における「投資の積極化による収益拡大」戦略の一環とされています。
🤖 AI考察
今回の完全子会社化は、稲畑産業が半導体・電子部品関連事業の拡大を加速させるという中期経営計画に沿ったものと考えられます。マスクブランクスは半導体製造に不可欠な基幹材料であり、その一貫生産体制を持つアルバック成膜を完全に取り込むことで、サプライチェーンの強化や収益性の向上が期待できる可能性があります。特に、半導体市場の長期的な成長とFPD市場での高付加価値化を見据えた戦略的意義があるという見方もできます。
2894|石井食
366.0
▲ +1.10%
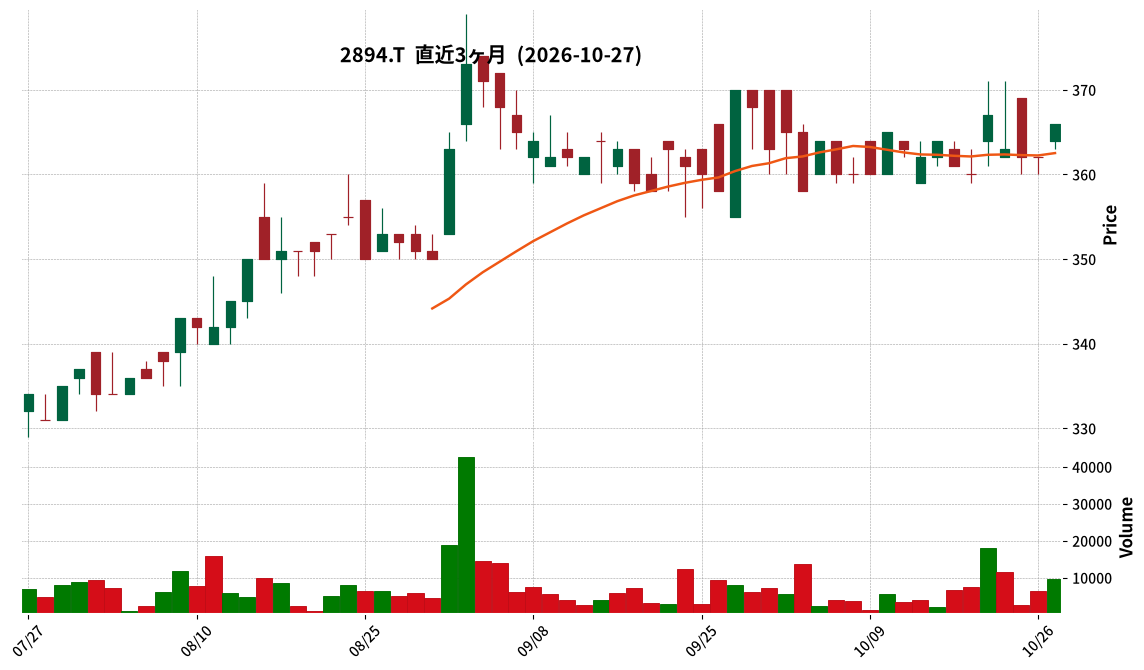
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 石井食品株式会社は、2026年10月27日開催の取締役会において、株主優待制度の拡充と対象条件の変更を決議した。
- 優待内容の変更は、2027年3月31日を基準日とする株主優待から適用される。
- 変更後の優待は、毎年3月31日を基準日として、保有期間(半年未満、半年以上3年未満、3年以上7年未満、7年以上)と保有株数(1,000株以上2,000株未満、2,000株以上)に応じたECクーポン券(5,000円〜8,000円)が選択肢に追加される。
- ECクーポン券の他に、「商品詰合せセット(3,500円相当)」または「寄付(3,000円)」も選択可能となる。
- 同一株主番号で10年以上(21回以上連続記載)かつ1,000株以上保有の株主には、優待とは別に「プレミアム記念品」が贈呈される。
- 変更初年度(2027年3月31日基準日)に限り、1,000株以上2,000株未満で保有期間半年未満の株主も、現行通り優待対象となる。
🤖 AI考察
今回の株主優待制度の変更は、株主還元の充実と中長期的な株式保有を促進する意図が示されています。保有期間が長いほどECクーポン券の金額が増加する体系や、10年以上保有の株主に対する「プレミアム記念品」の導入は、長期保有株主を重視する姿勢を示すものと考えられます。また、商品詰め合わせセットや寄付の選択肢は、株主の多様なニーズに応える狙いがあるでしょう。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント