📌 本日のピックアップ
本日は76件のIR情報をお届けします。中でもG-ニフティライフ(4262)、アルインコ(5933)、ノジマ(7419)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 4262|G-ニフティライフ
- 5933|アルインコ
- 7419|ノジマ
- 9022|JR東海
- 4043|トクヤマ
- 6723|ルネサス
- 1458|楽天225ダブルブル
- 6516|山洋電気
- 6902|デンソー
- 4205|日ゼオン
- 7326|G-SBIインシュ
- 8622|水戸証
- 5471|大同特鋼
- 4528|小野薬
- 7939|研創
- 8613|丸三証
- 4221|大倉工
- 4345|シーティーエス
- 4507|塩野義薬
- 4549|栄研化
- 7259|アイシン
- 3116|トヨタ紡織
- 4826|CIJ
- 5832|ちゅうぎんFG
- 7989|立川ブライ
- 8708|アイザワ証G
- 9534|北海瓦斯
- 9701|東京会館
- 9818|大丸エナ
- 4366|ダイトーケミックス
- 6301|コマツ
- 5482|愛知鋼
- 1959|クラフティア
- 6436|アマノ
- 6473|ジェイテクト
- 8071|東海エレ
- 9914|植松商会
- 2175|SMS
- 2491|Vコマース
- 2533|オエノンHD
- 2914|JT
- 3426|アトムリビン
- 4307|NRI
- 4502|武田薬
- 4552|JCRファーマ
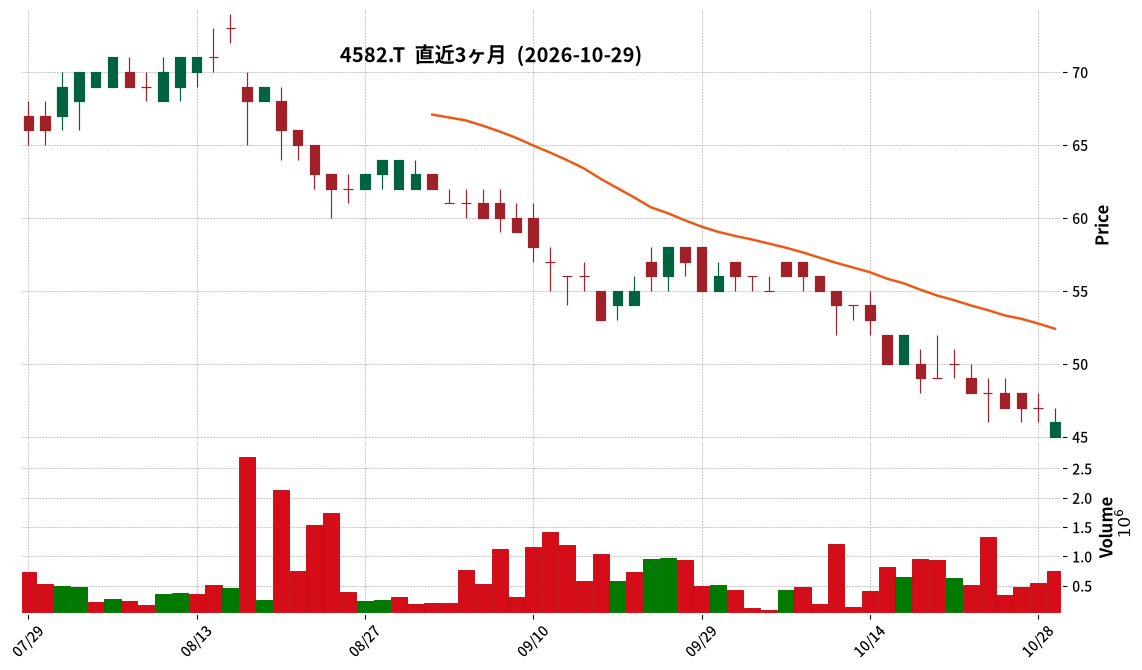
- 4582|G-シンバイオ製薬
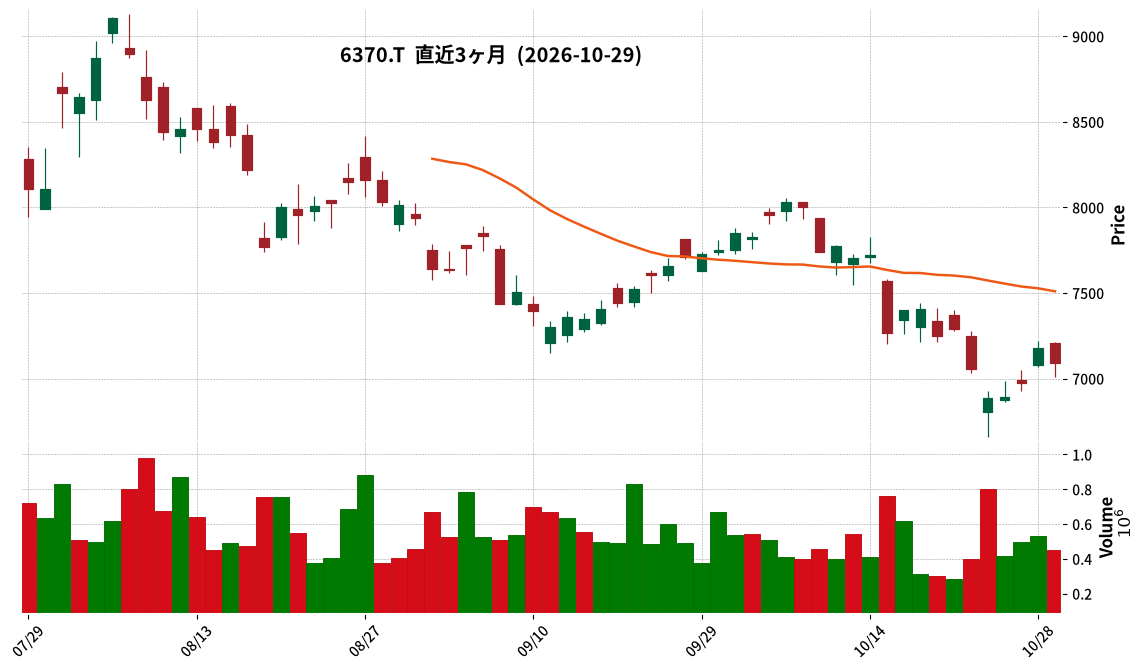
- 6370|栗田工
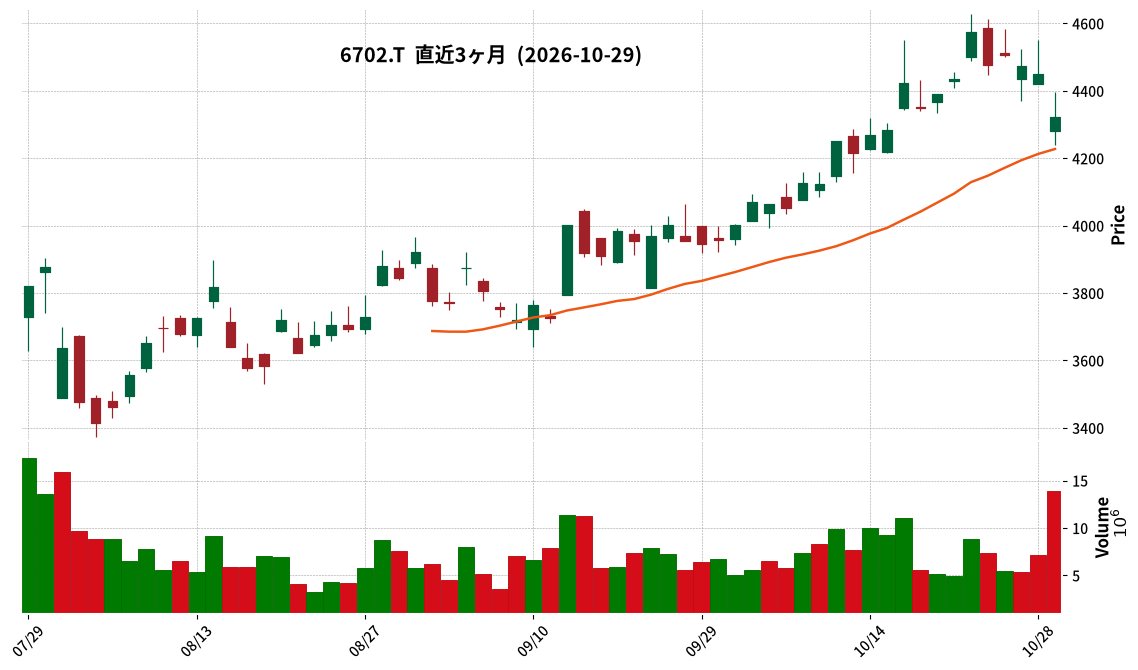
- 6702|富士通
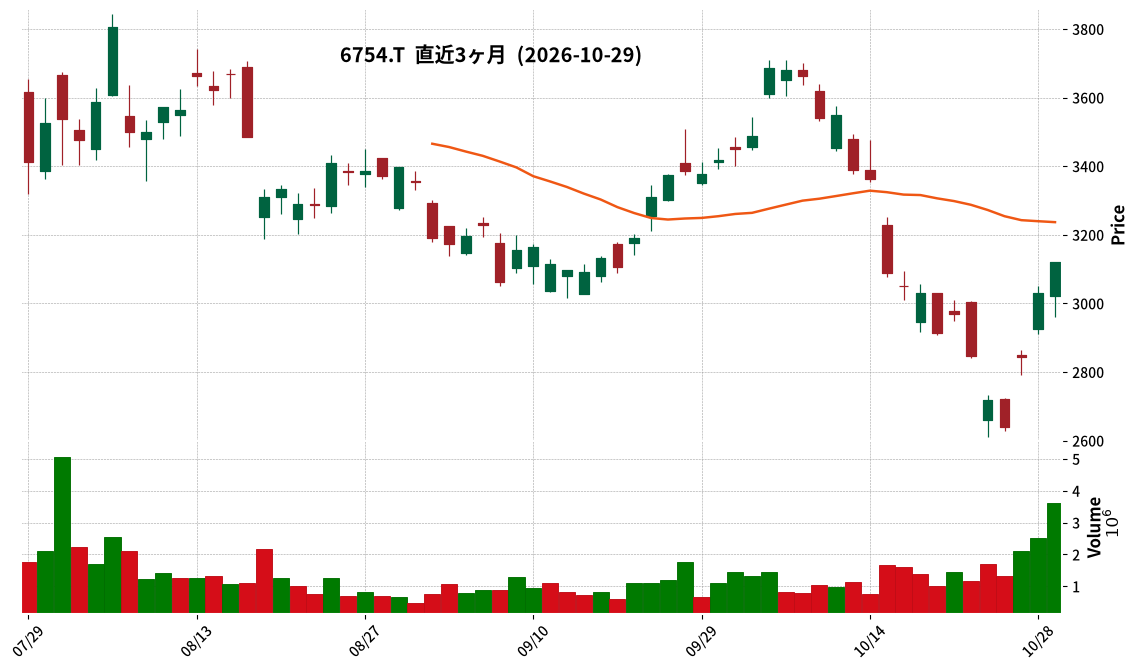
- 6754|アンリツ
- 6810|マクセル
- 7191|イントラスト
- 7388|FPパートナー
- 1946|トーエネック
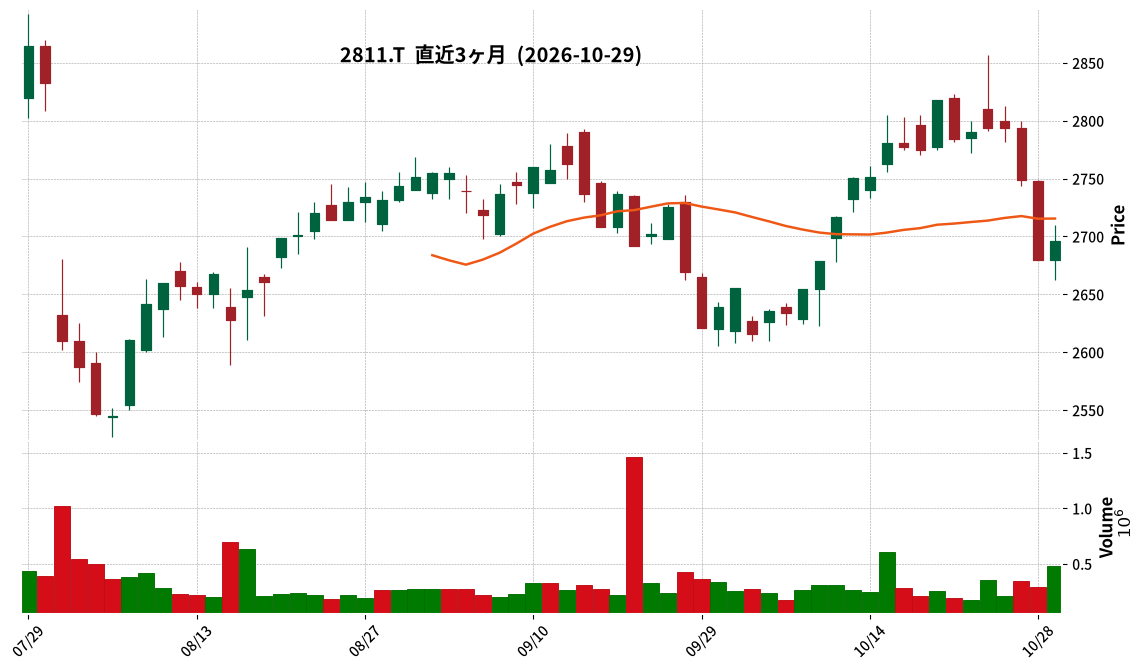
- 2811|カゴメ
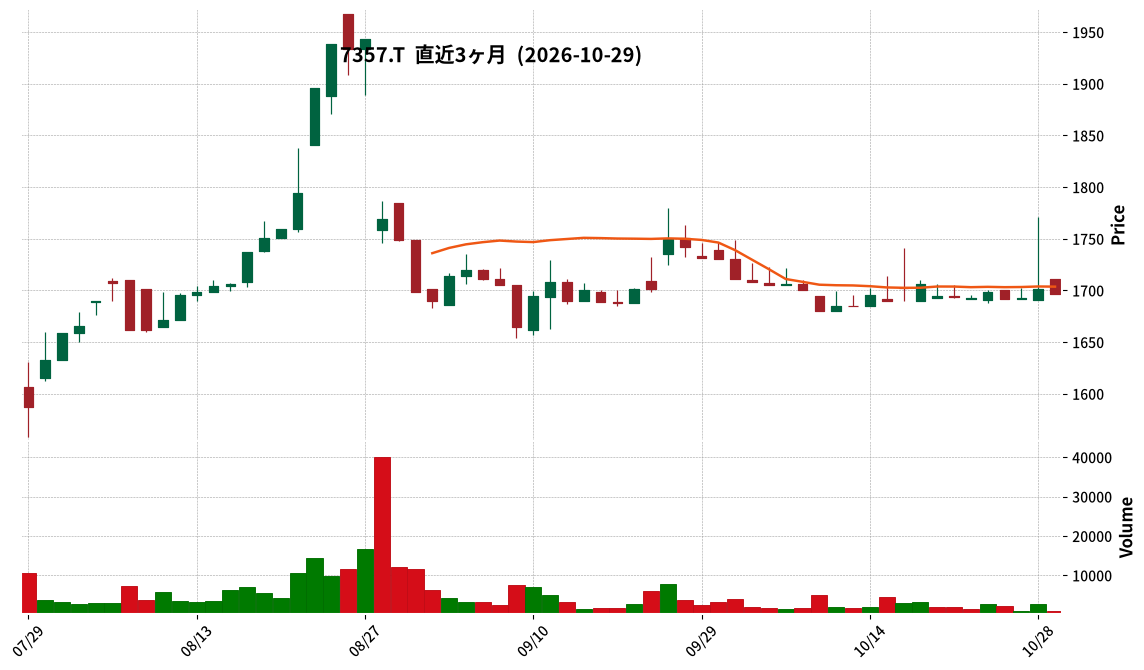
- 7357|ジオコード
- 7950|デコラックス
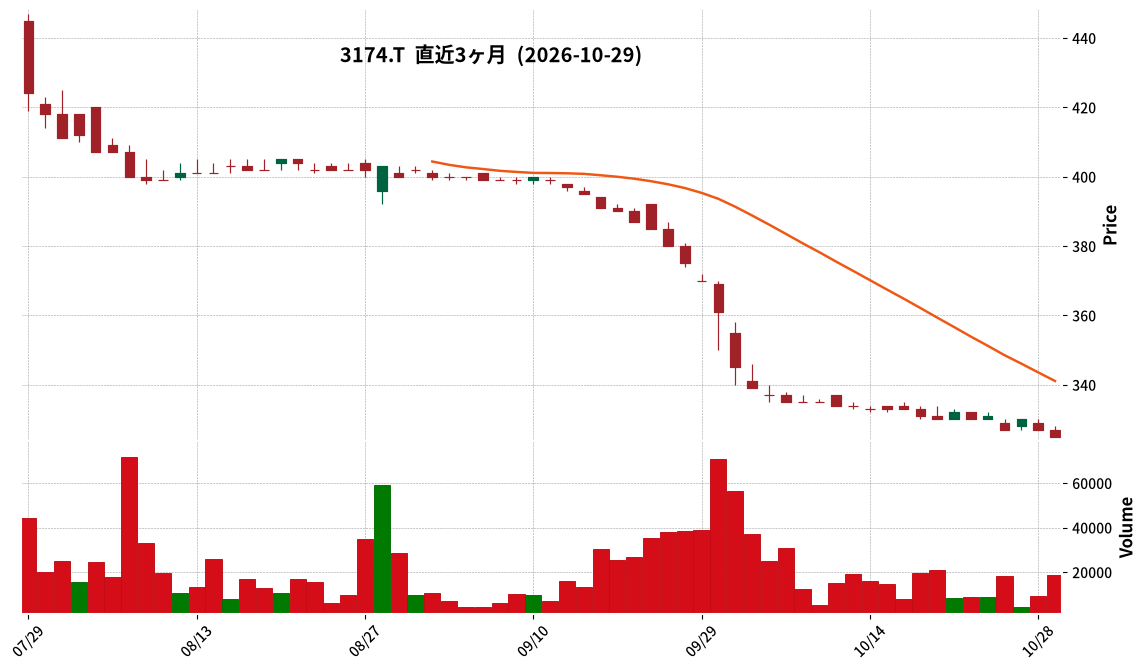
- 3174|ハピネス&D
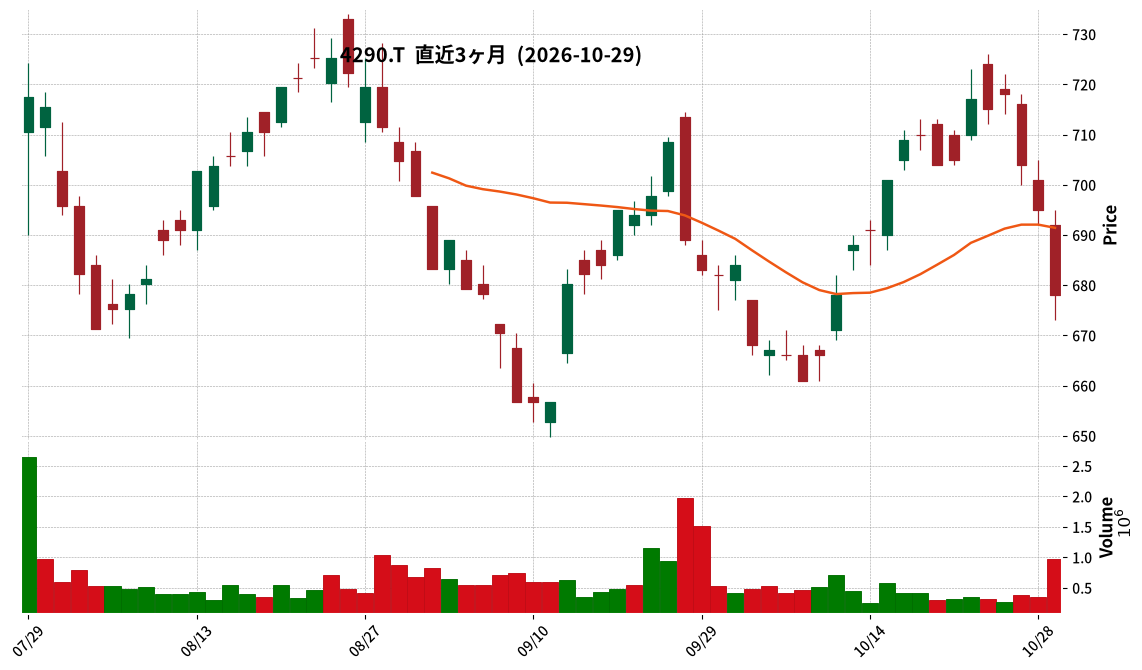
- 4290|PI
- 4755|楽天グループ
- 5819|カナレ電気
- 6861|キーエンス
- 7775|大研医器
- 7962|キングジム
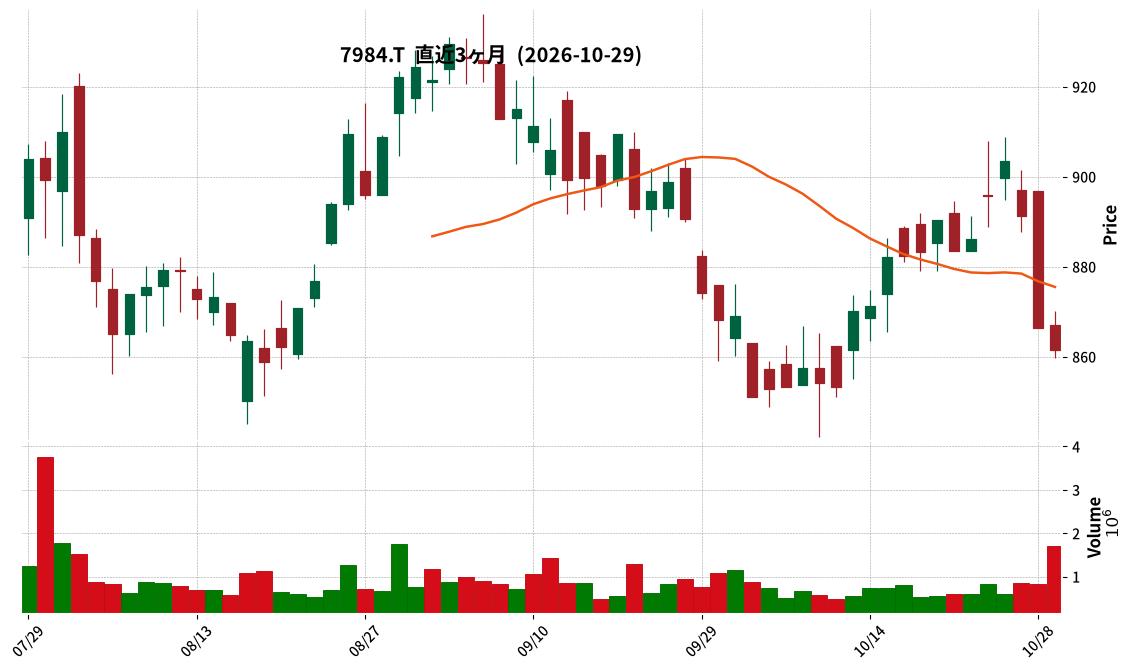
- 7984|コクヨ
- 8151|東陽テクニカ
- 8894|REVOLUTION
- 8898|センチュリー21
- 9502|中部電力
- 9558|G-ジャパニアス
- 6111|旭精機
- 2989|R-東海道リート
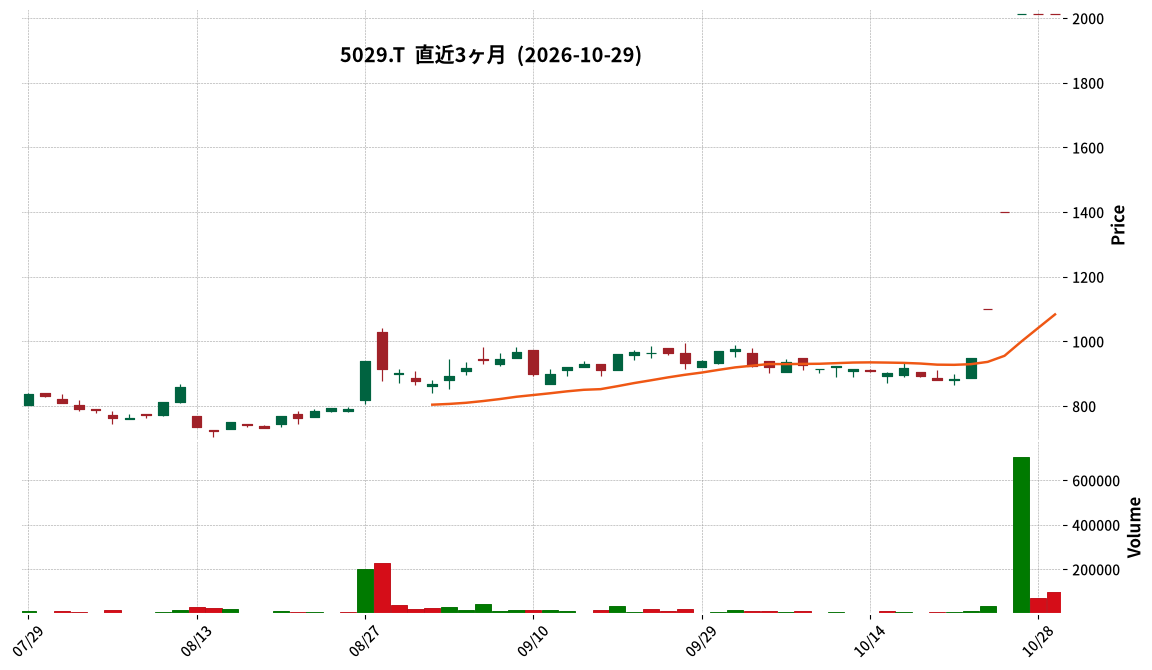
- 5029|G-サークレイス
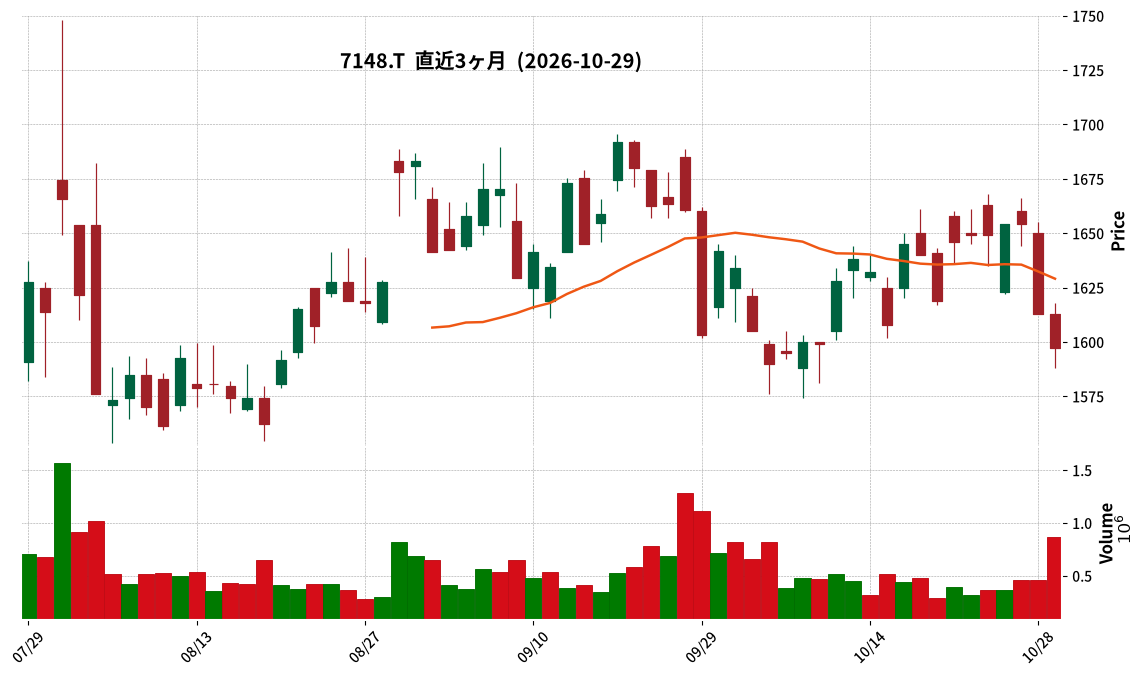
- 7148|FPG
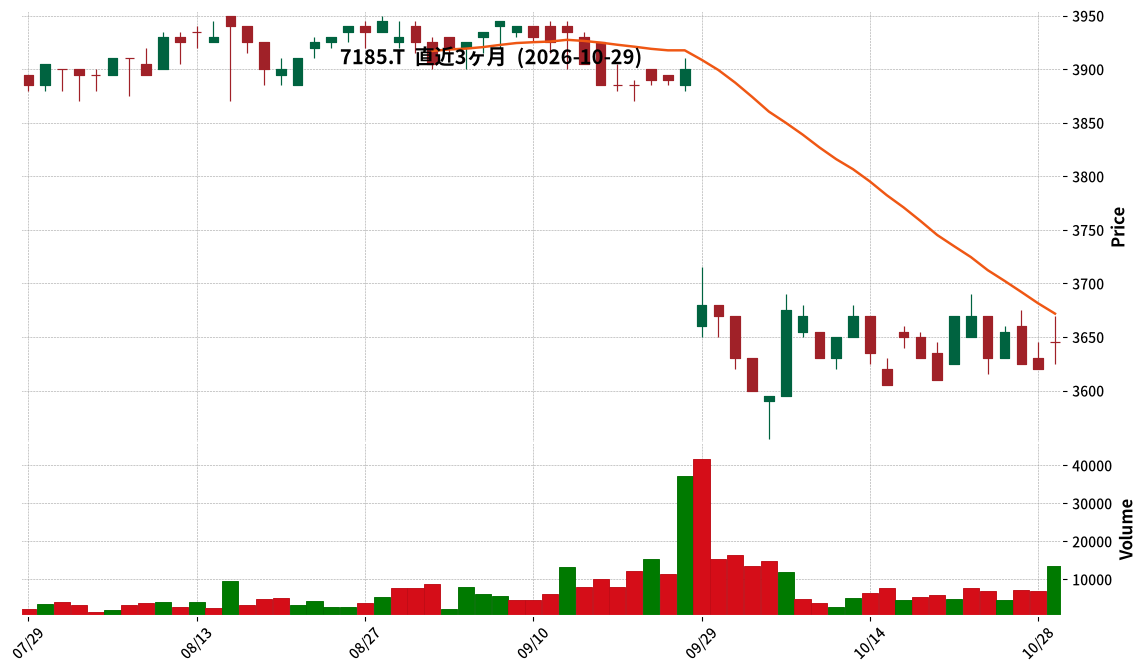
- 7185|ヒロセ通商
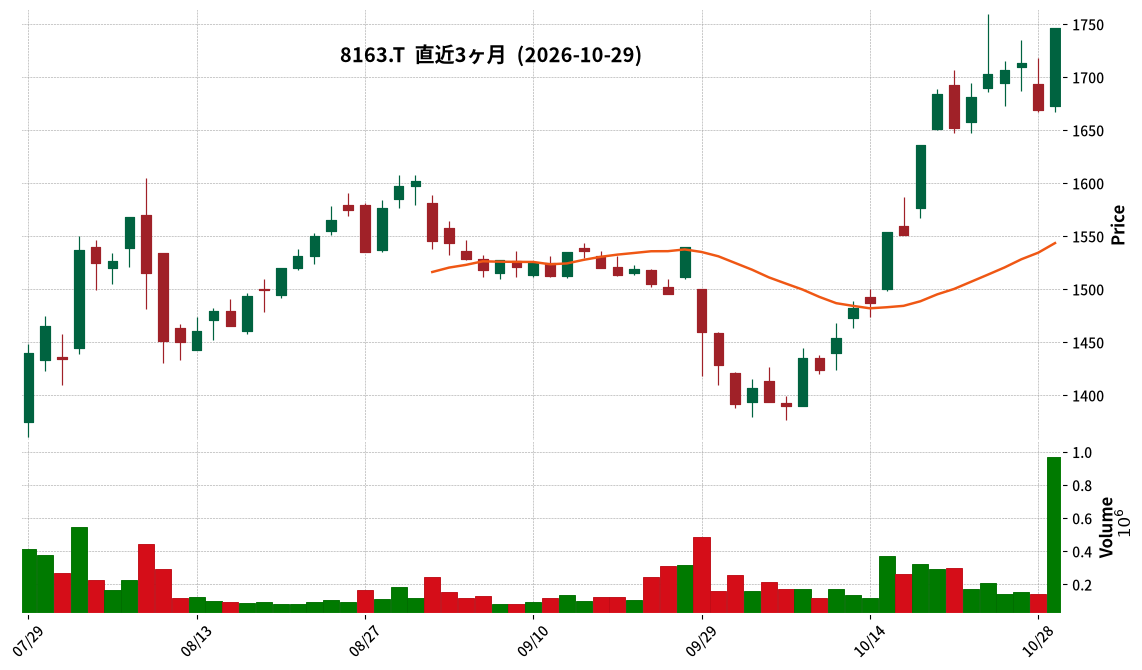
- 8163|SRSHD
- 4380|G-Mマート
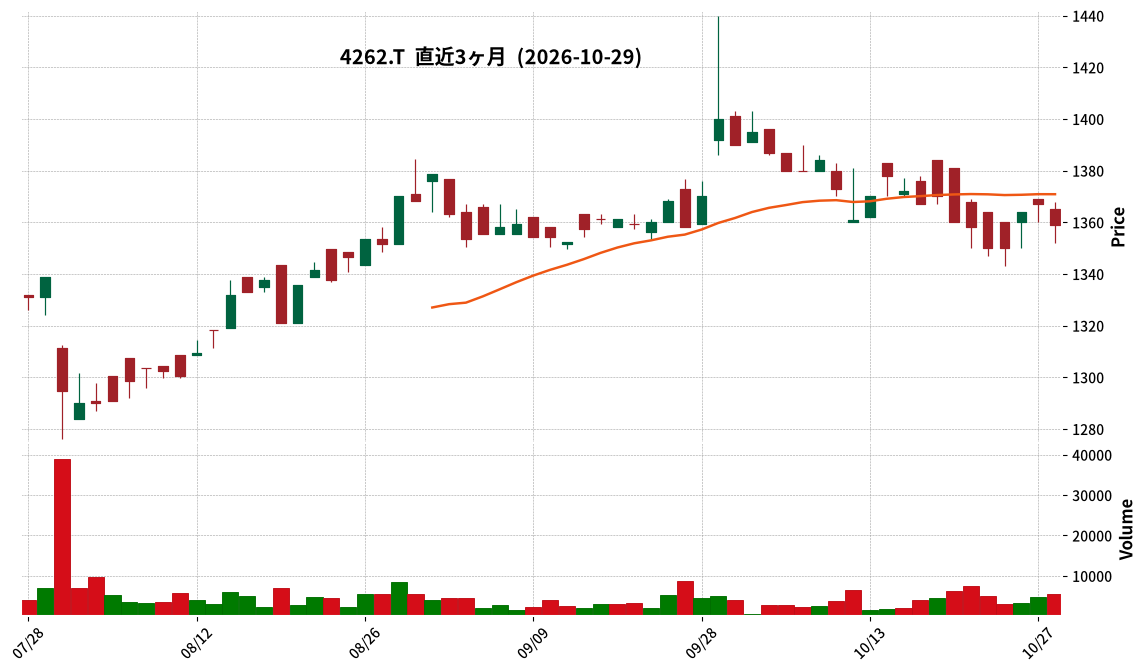
4262|G-ニフティライフ
1359.0
▼ -0.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結売上高は2,617百万円(前年同期比6.7%増)となり、過去最高を更新しました。
- 営業利益は341百万円(前年同期比28.0%減)、経常利益は351百万円(前年同期比26.0%減)、親会社株主に帰属する中間純利益は184百万円(前年同期比38.4%減)となりました。
- EBITDAは527百万円(前年同期比23.4%減)を計上しました。M&Aの進展等による償却費用の増加が要因として挙げられています。
- 連結範囲にレプリス株式会社およびアスフル株式会社の2社が新規で加わりました。
- 2027年3月期の年間配当金予想は中間32.00円、期末32.00円の合計64.00円で、直近公表予想からの修正はありません。
🤖 AI考察
G-ニフティライフの2027年3月期第2四半期決算は、売上高が過去最高を更新した一方で、各段階利益が減少する結果となりました。これは主にM&Aによる償却費の増加が影響していると考えられます。連結対象企業の追加による事業規模の拡大と、それに伴うコスト構造の変化が、今後の業績にどのように寄与していくか注目されます。
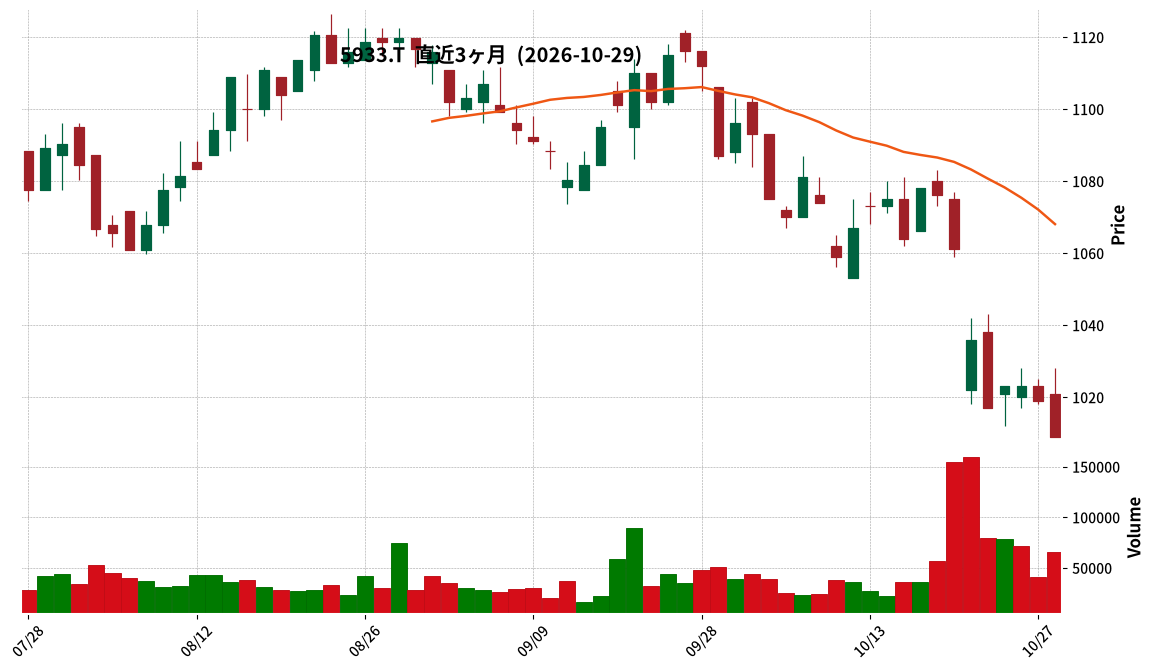
5933|アルインコ
1009.0
▼ -0.98%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アルインコは2027年3月期第2四半期の連結業績を発表し、売上高は330億24百万円(前年同期比+4.0%増)、営業利益は14億7百万円(前年同期比+12.0%増)となりました。
- 経常利益は13億17百万円(前年同期比△7.4%減)、親会社株主に帰属する中間純利益は8億97百万円(前年同期比△2.4%減)でした。
- 建設機材関連セグメントとレンタル関連セグメントは増収増益となり、特に建設機材は売上高143億52百万円(前年同期比+10.8%増)、セグメント利益15億69百万円(同+55.5%増)を記録しました。
- RFID/NFCハイブリッド型仮設機材管理システム「ミルタグ」の展開を本格化し、株式会社KK Generationと共同で「(仮称)AI積算」システムの2027年春頃の市場投入を目指しています。
- 2026年8月1日付で経済産業省の「DX認定事業者」に認定され、兵庫工場には約8億円を投じてフック付き足場板の自動生産ラインを新設し、2026年8月に本格稼働を開始しました。
🤖 AI考察
アルインコの2027年3月期第2四半期決算は、売上高および営業利益が前年同期を上回り、コア事業である建設機材関連とレンタル関連が業績を牽引していることが示されています。一方で、経常利益と中間純利益は外貨建て資産評価額の減少や為替差損の影響を受け減少しており、グローバル経済の動向が利益に影響を及ぼしている可能性も考えられます。新たな技術導入や設備投資、DX推進といった取り組みは、将来的な競争力強化に貢献すると見られます。
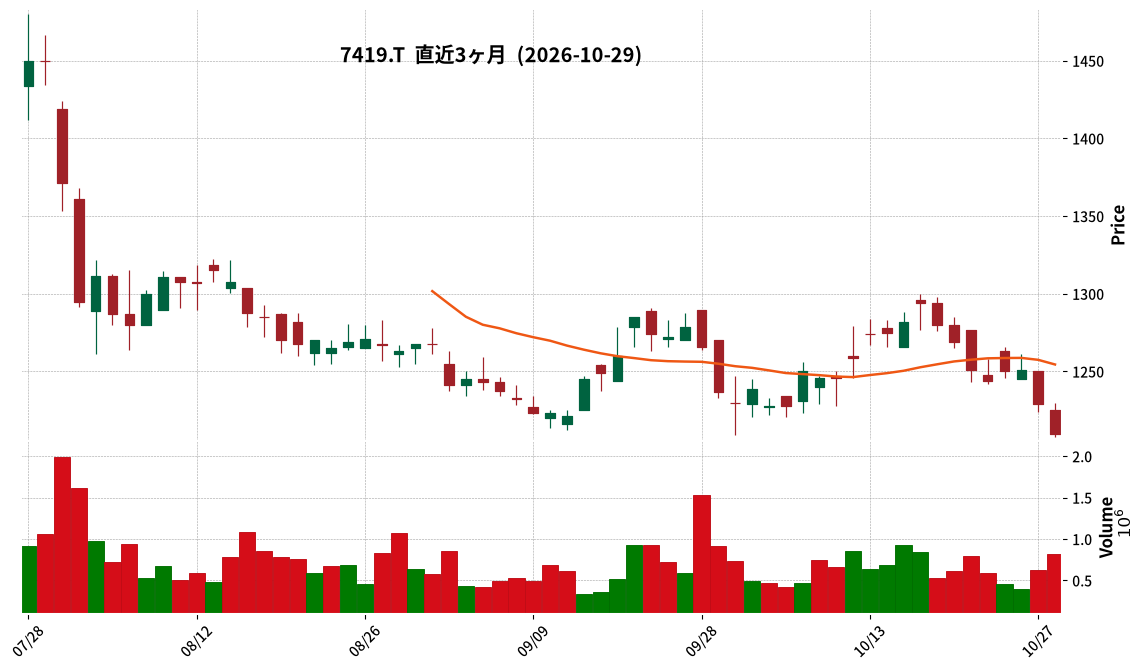
7419|ノジマ
1210.0
▼ -1.55%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ノジマは2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は503,756百万円(前年中間期比8.9%増)で、上場来初の5,000億円を超過しました。
- 営業利益は32,542百万円(同17.6%増)、経常利益は49,502百万円(同61.7%増)、親会社株主に帰属する中間純利益は33,590百万円(同72.9%増)となり、売上高、営業利益、経常利益は過去最高を更新しました。
- EBITDAは61,308百万円(同44.0%増)で、こちらも過去最高を記録しました。
- 2027年3月期の通期連結業績予想は上方修正され、売上高1,060,000百万円(前期比7.9%増)、営業利益65,000百万円(同11.9%増)、経常利益83,000百万円(同33.2%増)、親会社株主に帰属する当期純利益54,000百万円(同38.7%増)を見込んでいます。
- 中間期連結範囲に「Nクレジットファイナンス株式会社」が新規に加わっています。
🤖 AI考察
ノジマの中間期決算は、売上高が初の5,000億円超え、主要利益項目が過去最高を更新するなど、堅調な成長を示しています。特に、経常利益が前年中間期比61.7%増と大幅に伸びている点は、事業構造の変化や効率化が寄与している可能性を示唆していると考えられます。また、通期業績予想の上方修正は、今後の事業展開への自信がうかがえるものと見られます。
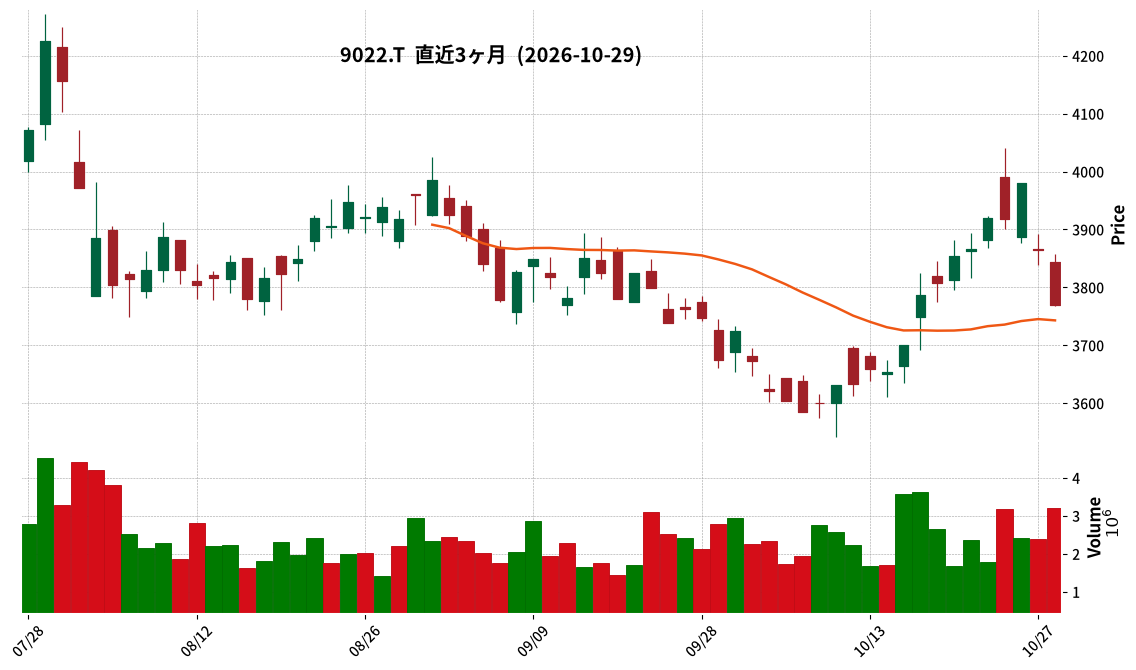
9022|JR東海
3770.0
▼ -2.43%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)決算は、単体・連結ともに増収・減益となりました。
- 上期の運輸収入は前年同期比で+1%(大阪・関西万博による影響▲5%、国内利用+5%、インバウンド+1%)でした。
- 通期の業績予想を単体・連結ともに収益・各利益で上方修正しました。
- 株主還元として、中間配当・期末配当ともに期初の予想を1円上回る1株あたり17円とし、既に実施済みの約200億円に加え、新たに100億円を上限とする自己株式取得を実施します。
- 当面の成長戦略として、「のぞみ」増発、2027年7月からの「のぞみ料金」改定(年間350~400億円増収見込み)、2027年12月からの「グリーン料金」改定(年間150~200億円増収見込み)を予定しています。
🤖 AI考察
JR東海の中間決算は増収減益でしたが、通期業績予想の上方修正と、1株あたり配当の引き上げ、そして新たな自己株式取得の発表は、投資家にとってポジティブな材料と捉えられる可能性があります。また、東海道新幹線を軸とした長期的な増収施策として「のぞみ」の運行本数増強や料金改定、Supreme Class導入といった具体的な成長戦略が示されており、今後の収益構造の変化に注目が集まるものと考えられます。
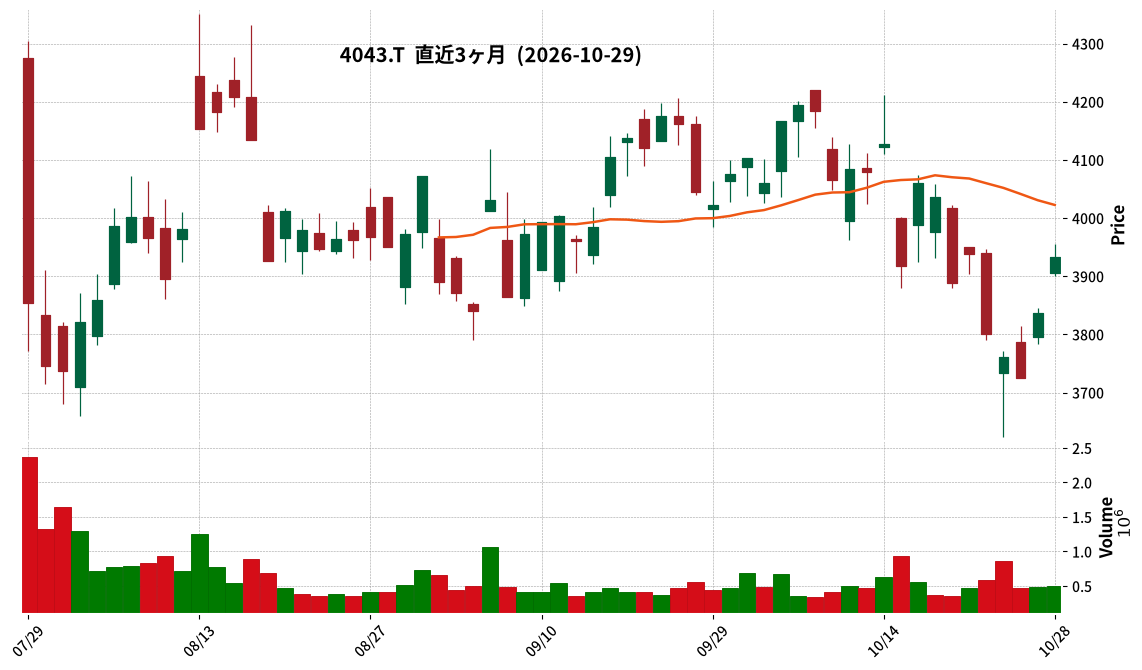
4043|トクヤマ
3933.0
▲ +2.53%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トクヤマは2027年3月期第2四半期(中間期)連結決算を発表しました。
- 連結売上高は1,786億76百万円(前年中間期比9.1%増)となりました。
- 連結営業利益は135億64百万円(前年中間期比29.2%減)、連結経常利益は135億46百万円(前年中間期比28.5%減)でした。
- 親会社株主に帰属する中間純利益は99億81百万円(前年中間期比17.8%減)を計上しました。
- 通期の連結業績予想および年間配当予想が修正され、通期配当予想は1株当たり140円(中間60円、期末80円)となりました。
- 売上高増加の主な要因として、トクヤマライフサイエンスグループの連結と半導体関連製品の販売増加が挙げられています。
- 営業利益減少の主な要因は、原燃料コストの増加、トクヤマライフサイエンスグループの連結に伴う一般管理費や物流費の増加と説明されています。
🤖 AI考察
今回の決算では、売上高は増加しているものの、営業利益、経常利益、親会社株主に帰属する中間純利益がいずれも前年同期比で減少している点が注目されます。これは、原燃料コストの増加やライフサイエンスグループの連結に伴う費用増が影響しているものと考えられます。通期業績予想および配当予想の修正も合わせて発表されており、今後の事業環境とコスト管理の動向が注目されるでしょう。
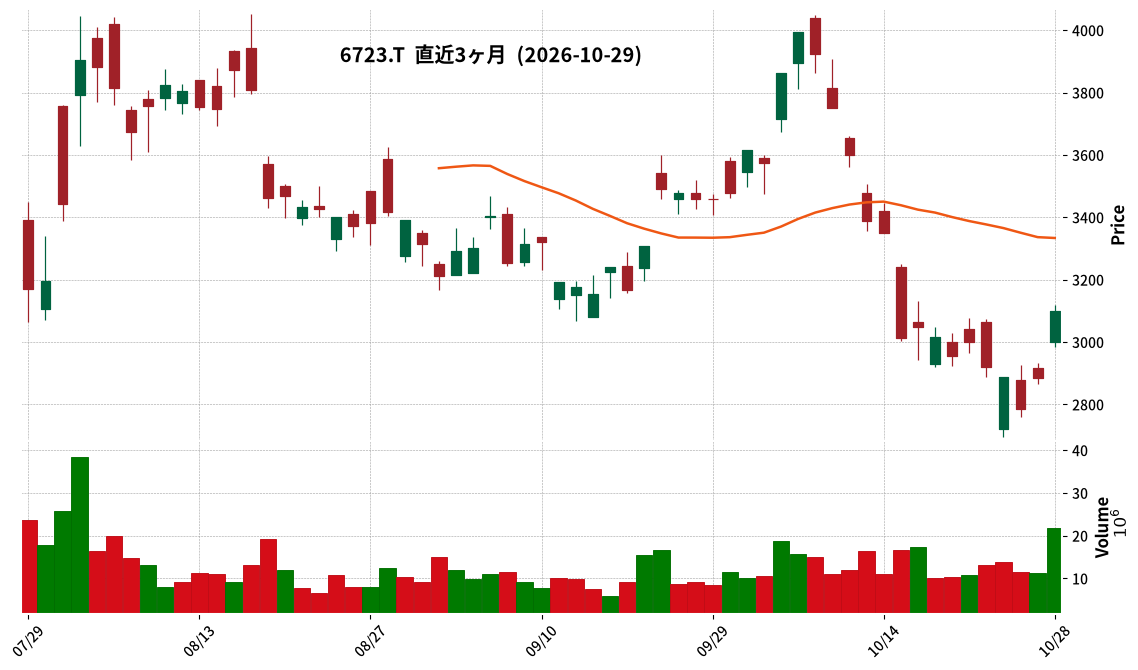
6723|ルネサス
3100.0
▲ +7.47%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期(2026年1月1日~2026年9月30日)の連結売上収益は1兆2346億59百万円で、前年同期比27.3%増となりました。
- 同期間の連結営業利益は7579億91百万円で、前年同期比466.0%増を記録しました。
- 親会社の所有者に帰属する四半期利益は5895億26百万円で、前年同期の損失から黒字転換しました。
- 基本的1株当たり四半期利益は323円53銭、希薄化後1株当たり四半期利益は318円18銭となりました。
- 2026年12月期の連結業績予想(Non-GAAPベース)では、通期売上収益が1兆6592億81百万円~1兆6742億81百万円(対前期25.8%~27.0%増)、Non-GAAP売上総利益率は58.6%、Non-GAAP営業利益率は33.2%を見込んでいます。
- 年間配当予想は、2026年12月期期末で28円00銭と公表されており、直近の予想からの修正はありません。
🤖 AI考察
今回の決算発表では、売上収益および営業利益が前年同期比で大幅な増加を示しており、事業の拡大がうかがえます。特に、前年同期に損失を計上していた親会社の所有者に帰属する四半期利益が大きく改善し黒字転換している点は、投資家にとって注目されるでしょう。Non-GAAPベースでの通期業績予想も引き続き堅調な見通しが示されており、今後の事業動向が注目されます。
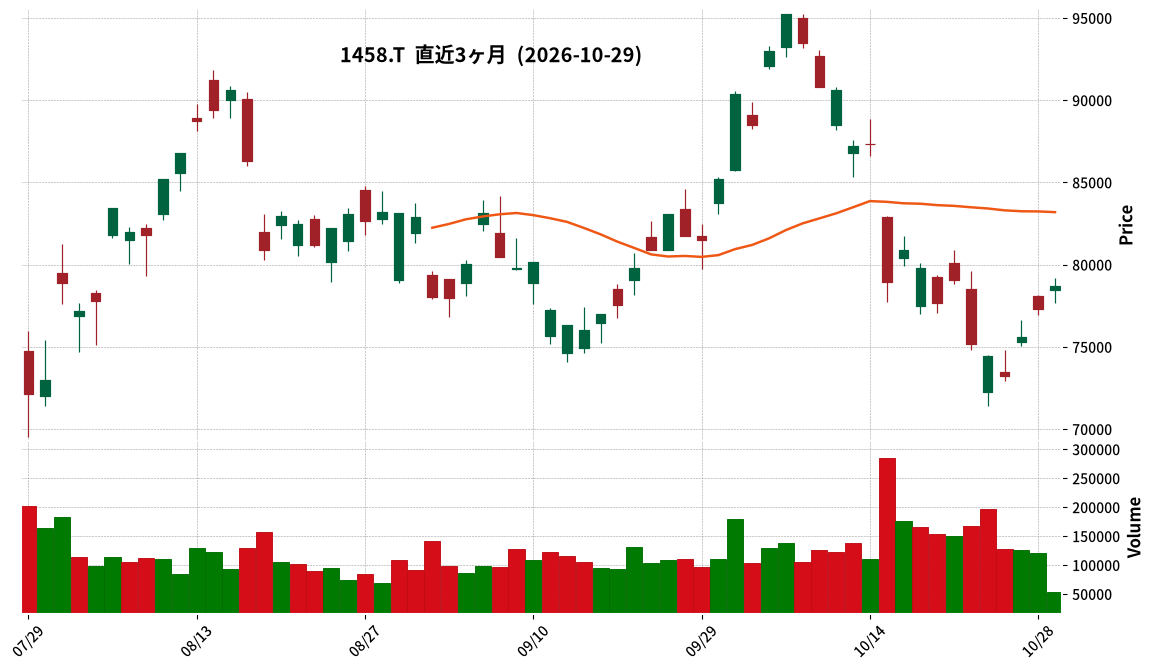
1458|楽天225ダブルブル
78700.0
▲ +1.81%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 楽天ETF-日経レバレッジ指数連動型(1458)は、2027年3月期中間決算(2026年3月16日~2026年9月15日)を発表しました。
- 当中間計算期間末(2026年9月15日現在)の純資産合計は495億4,931万4,639円となりました。
- 100口当たり基準価額は7,596,093円を記録しました。
- 当中間計算期間末の発行済口数は652千口です。
- 営業収益合計は97億1,387万5,769円、営業費用合計は8,570万9,228円、中間純利益は96億2,816万6,541円でした。
🤖 AI考察
当中間決算では、純資産、基準価額ともに前期比で増加しており、ファンドの資産規模が拡大していることが示唆されます。特に100口当たり基準価額が大幅に上昇している点は、ファンドの運用パフォーマンスに注目が集まるかもしれません。また、発行済口数が減少していることから、投資家の需給バランスの変化も考慮されると考えられます。
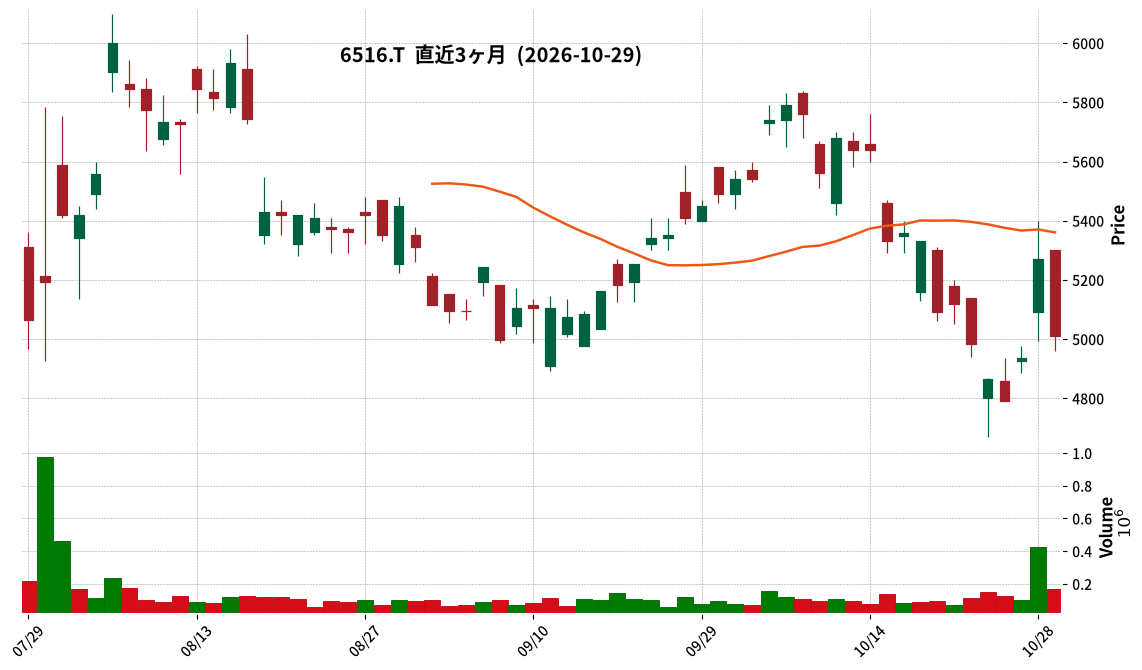
6516|山洋電気
5010.0
▼ -4.93%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 山洋電気は、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 連結売上収益は66,016百万円(前年中間期比30.0%増)となりました。
- 親会社の所有者に帰属する中間利益は6,361百万円(前年中間期比81.3%増)を達成しました。
- セグメント別では、「サンエースカンパニー」の売上収益が24,038百万円(18.4%増)、「エレクトロニクスカンパニー」が13,699百万円(33.0%増)、「モーションカンパニー」が25,142百万円(43.0%増)となりました。
- 2027年3月期通期の連結業績予想は、売上収益142,250百万円(対前期32.5%増)、親会社の所有者に帰属する当期利益14,150百万円(対前期63.4%増)で、直近公表予想からの修正はありません。
🤖 AI考察
山洋電気の2027年3月期中間期決算は、AI関連機器や半導体製造装置向けの需要が好調に推移したことが、連結売上収益と利益の大幅な増加に貢献したと考えられます。特に、サンエースカンパニーにおける生成AI関連機器、データセンター関連機器向けの需要大幅増、およびエレクトロニクスカンパニーとモーションカンパニーにおける半導体製造装置、ウェハ搬送ロボット向けの需要拡大が注目されます。今後のAI市場の動向が、同社の業績に引き続き影響を与える可能性があります。
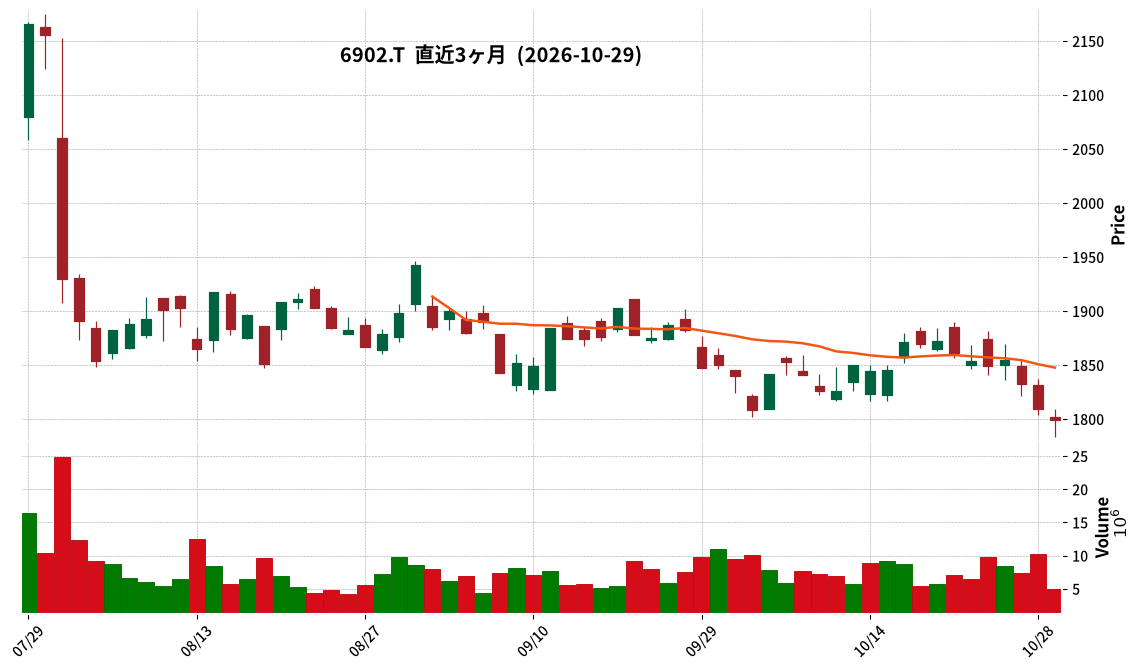
6902|デンソー
1799.0
▼ -0.55%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- デンソーは、2027年3月期 第2四半期(中間期)の連結業績を発表しました(2026年4月1日~2026年9月30日)。
- 売上収益は3兆8,435億50百万円(前年中間期比7.0%増)となりました。
- 営業利益は1,701億47百万円(前年中間期比19.5%減)、親会社の所有者に帰属する中間利益は1,197億94百万円(前年中間期比8.8%減)となりました。
- 2027年3月期の年間配当金予想は、中間37円00銭、期末37円00銭の合計74円00銭で、直近公表予想からの修正はありません。
- 2027年3月期の通期連結業績予想は、売上収益7兆7,500百万円、営業利益5,000億円で、直近公表予想からの修正はありません。
🤖 AI考察
デンソーの中間決算では、車両販売の増加や円安の進行により増収を達成したものの、部材費の高騰や将来への開発投資、前年度の一過性要因が影響し、減益となった点が注目されます。通期の業績予想は据え置かれているため、下半期の収益改善に向けた合理化努力や為替の動向が今後の焦点となると考えられます。
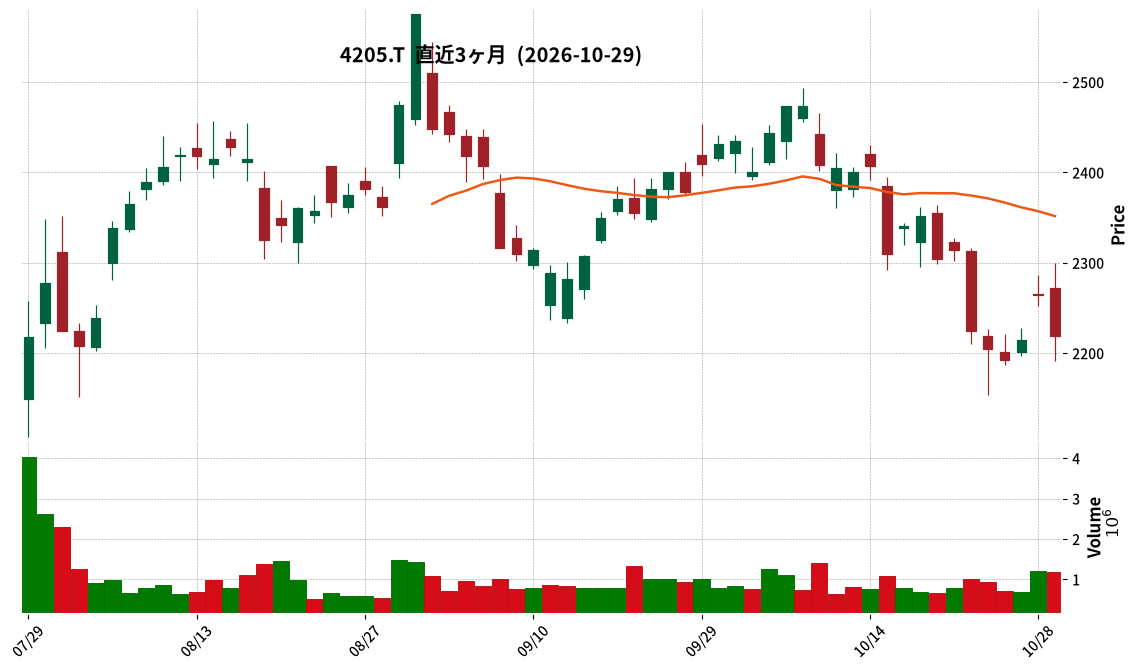
4205|日ゼオン
2218.5
▼ -2.03%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本ゼオンは、2027年3月期第2四半期(中間期)の連結経営成績において、売上高2,248億72百万円(前年中間期比8.9%増)、営業利益319億21百万円(同65.0%増)、経常利益335億62百万円(同75.4%増)、親会社株主に帰属する中間純利益262億74百万円(同17.8%増)を計上しました。
- エラストマー素材事業部門の売上高は1,204億26百万円(前年中間期比78億81百万円増)、営業利益は107億89百万円(同42億85百万円増)となりました。
- 高機能材料事業部門の売上高は701億14百万円(前年中間期比78億10百万円増)、営業利益は191億54百万円(同74億24百万円増)となりました。
- 2027年3月期通期の連結業績予想は修正され、売上高430,000百万円(前期比4.4%増)、営業利益45,500百万円(同25.1%増)、経常利益46,500百万円(同16.1%増)、親会社株主に帰属する当期純利益43,000百万円(同18.7%増)を見込んでいます。
- 配当予想は、2027年3月期中間期末が39.00円、期末予想が40.00円で、年間合計で79.00円としています。
🤖 AI考察
当中間期決算は、売上高、各段階利益において前年同期比で大幅な増収増益を達成しました。特に営業利益の伸長率が顕著であり、セグメント別では高機能材料事業部門が売上高・営業利益ともに大きく貢献したことが示されています。通期業績予想の修正も公表されており、会社の今後の見通しを示す重要な情報と考えられます。
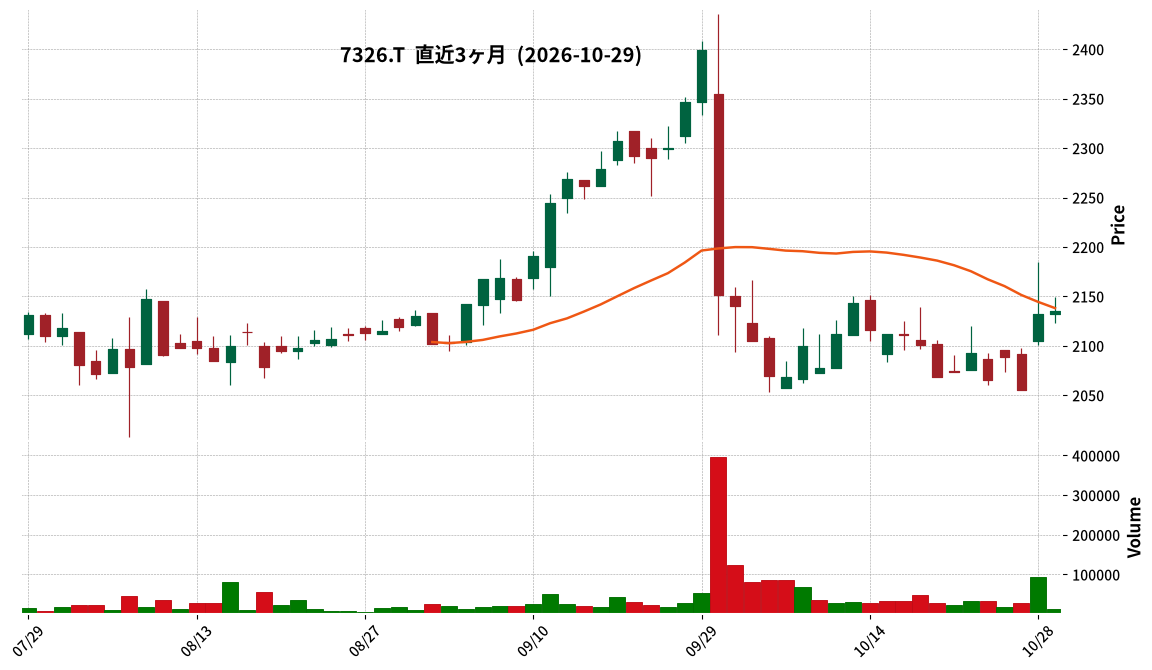
7326|G-SBIインシュ
2135.0
▲ +0.14%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-SBIインシュアランスグループ株式会社は、2027年3月期中間連結会計期間(2026年4月1日~2026年9月30日)の決算速報を発表しました。
- 当中間連結会計期間において、経常収益78,631百万円(前年同期比13.6%増)、経常利益9,209百万円(同26.0%増)、親会社株主に帰属する中間純利益2,587百万円(同14.8%増)となる見込みです。
- これら主要な利益項目は、中間連結会計期間として過去最高を更新する見込みです。
- 経常収益の増加は、すべての事業(損害保険、生命保険、少額短期保険)において保有契約件数が堅調に増加したことが主な要因とされています。
- セグメント別では、生命保険事業のセグメント利益が904百万円と前年同期比92.5%の大幅増益となる見込みで、資産運用好調も寄与したとされています。
🤖 AI考察
今回発表された中間連結会計期間の決算速報は、主要な利益指標で過去最高を更新する見込みであり、企業全体の成長モメンタムを示すものと考えられます。特に、全事業での保有契約件数増加が収益成長を牽引している点、および生命保険事業の利益が大きく伸長している点は注目に値します。最終的な決算発表は2026年11月11日に予定されており、詳細な分析結果が待たれるところです。
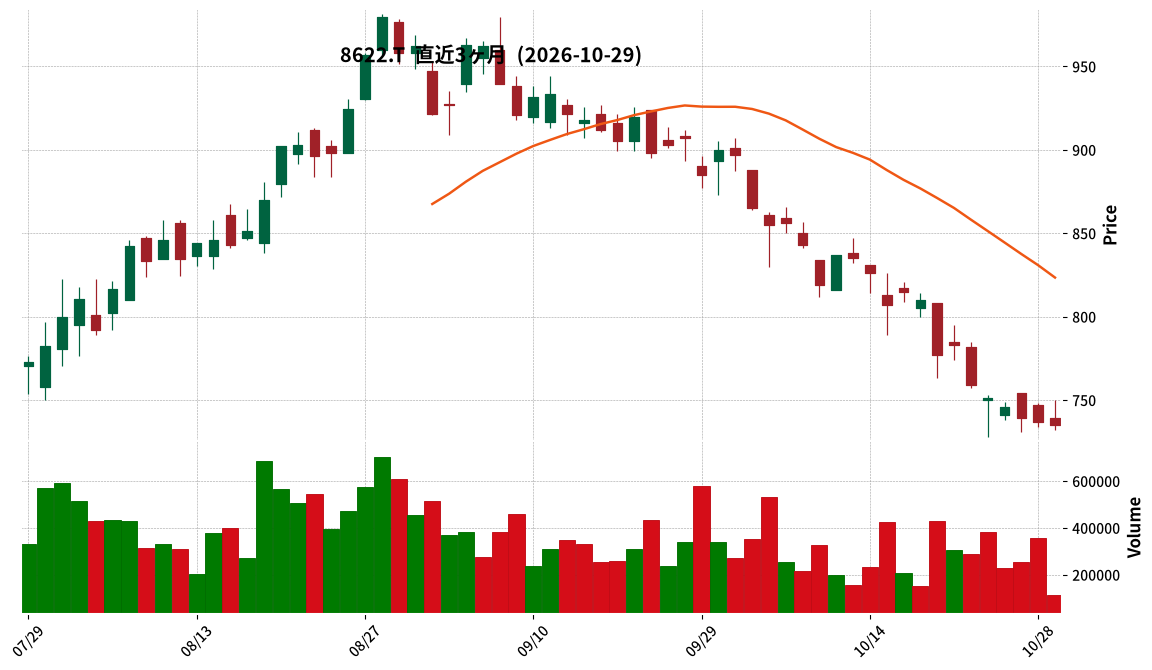
8622|水戸証
735.0
▼ -0.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の営業収益は97億98百万円(前年中間期比33.4%増)を記録しました。
- 中間純利益は19億23百万円(前年中間期比104.1%増)となりました。
- 1株当たり中間純利益は32円03銭でした。
- 中間配当金は20円00銭(普通配当17円00銭、創業105周年記念配当3円00銭)を予定しています。
- 第七次中期経営計画期間(2026年3月期~2030年3月期)の5期において、1株当たり年間配当金の下限を30円とする方針が示されました。
🤖 AI考察
当中間期は、営業収益及び中間純利益が大幅な増益となり、堅調な業績推移が見られます。特に、受入手数料全体で34.7%増を記録しており、主要な収益源が好調に推移したことが要因の一つと考えられます。また、年間配当金の下限設定は、株主還元へのコミットメントを示すものとして、投資家の注目を集める可能性があります。
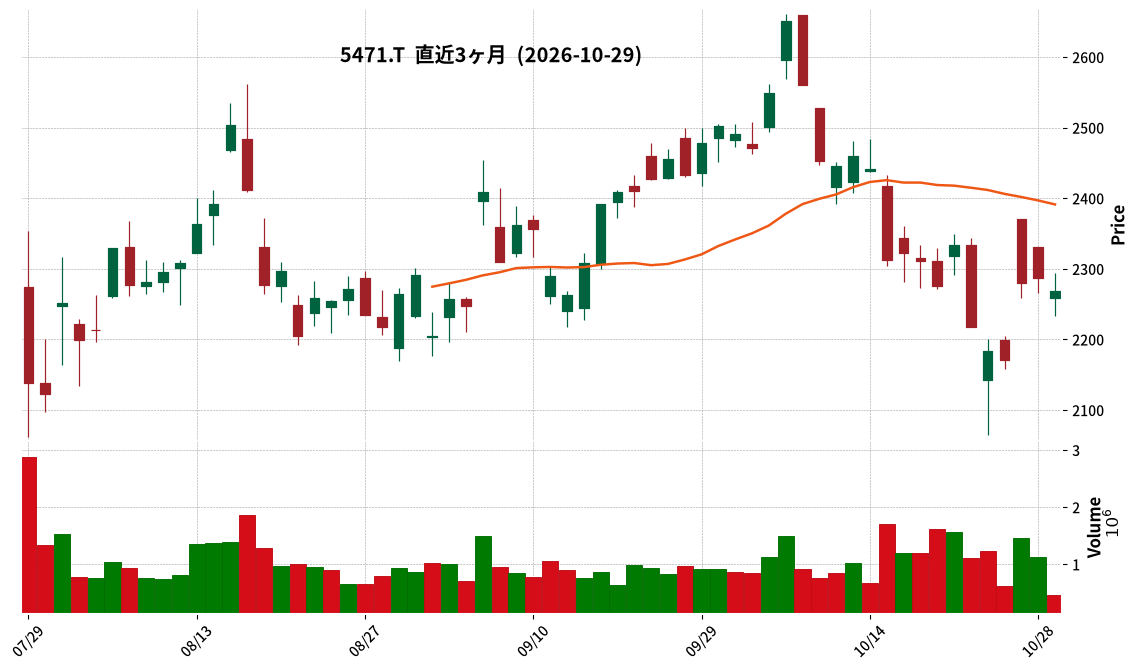
5471|大同特鋼
2269.0
▼ -0.77%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大同特殊鋼株式会社は、2027年3月期 第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上収益は330,652百万円(前年中間期比16.2%増)、営業利益は26,068百万円(同41.2%増)、親会社の所有者に帰属する中間利益は18,262百万円(同41.2%増)でした。
- セグメント別では、機能材料・磁性材料および自動車部品・産業機械部品が増収増益。特殊鋼鋼材は増収減益、エンジニアリングは減収減益でした。
- 2027年3月期の通期連結業績予想が修正され、売上収益680,000百万円、親会社の所有者に帰属する当期利益31,000百万円が示されました。
- 配当予想も修正され、2027年3月期第2四半期末の1株当たり配当金は28円00銭、期末配当金も28円00銭、年間合計56円00銭とされました。
- 当中間期において、東北特殊鋼株式会社が連結の範囲に新規追加されました。
🤖 AI考察
当中間期は主要指標が前年同期を大幅に上回っており、特に機能材料・磁性材料セグメントが半導体関連やプラント向け需要の増加、連結子会社化の影響を受けて大きく貢献したと考えられます。また、通期業績予想と配当予想の修正は、今後の事業展開や株主還元に対する企業の姿勢を示すものとして注目されるでしょう。
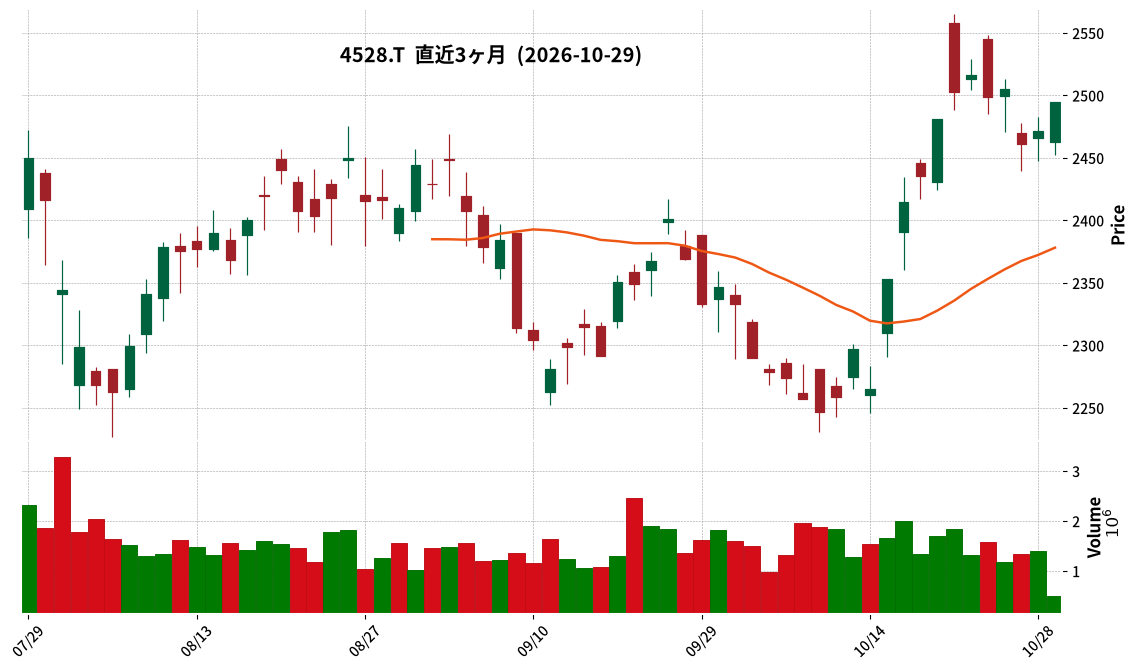
4528|小野薬
2494.5
▲ +0.93%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結売上収益は2,325億4百万円(前年中間期比9.6%減)となりました。
- IFRS(フル)ベースの営業利益は579億7百万円(同11.2%増)、親会社の所有者に帰属する中間利益は449億30百万円(同12.1%増)を記録しました。
- コアベースでは、コア営業利益が736億26百万円(同5.1%増)、コア中間利益(親会社の所有者帰属)が567億65百万円(同5.5%増)となりました。
- 国内製品商品売上は薬価改定や「フォシーガ錠」共同販売契約終了の影響で減収した一方、海外製品商品売上は「キンロック」「ロンビムザ」の伸長により増収しました。
- 2027年3月期の年間配当予想は、中間40円、期末40円の合計80円で、直近の公表予想から変更はありません。
🤖 AI考察
小野薬品工業の2027年3月期中間決算では、売上収益は減少したものの、IFRSベースおよびコアベースの両方で営業利益と中間利益が増益を達成した点が注目されます。これは、国内での売上減を海外製品の伸長とロイヤルティ収入の増加、および販売費・一般管理費や研究開発費の減少でカバーした結果と考えられます。特に、費用効率化と新製品の貢献が利益を押し上げた形であり、今後の利益構造の安定性を示す一要因として捉えることができます。
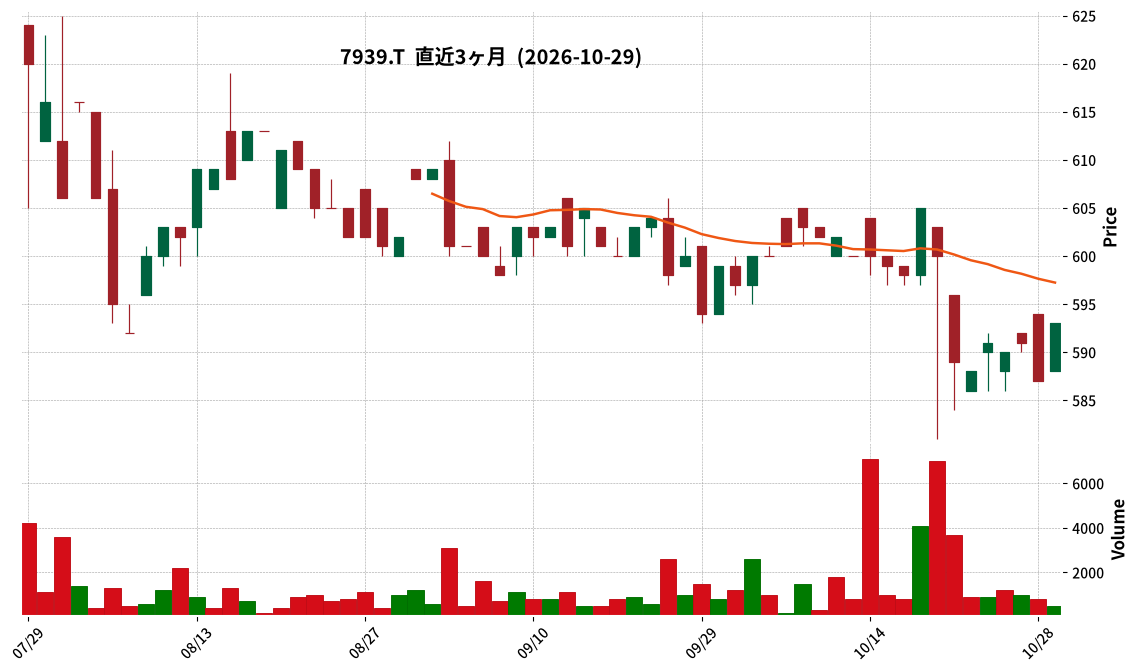
7939|研創
593.0
▲ +1.02%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社研創は、2027年3月期第2四半期(中間期)決算を2026年10月29日に発表しました。
- 当中間期の経営成績(累計)は、売上高3,005百万円(前年中間期比2.4%増)、営業利益88百万円(同1.5%増)、経常利益83百万円(同0.4%増)、中間純利益55百万円(同2.2%減)でした。
- 財政状態では、当中間会計期間末の総資産は5,368百万円、純資産は3,363百万円となり、自己資本比率は62.7%でした。
- 2027年3月期の通期業績予想は、売上高6,555百万円(対前期比2.2%増)、営業利益333百万円(同29.3%増)、経常利益329百万円(同32.7%増)、当期純利益222百万円(同7.6%増)で据え置かれています。
- 年間配当金予想は、2027年3月期の期末配当が23.00円(中間期は0.00円)で、前回の予想から修正はありません。
🤖 AI考察
当中間期は増収増益となりましたが、中間純利益は微減となりました。同社のサイン製品事業は下半期に需要が偏る季節的変動があると説明されており、通期業績予想に対する進捗状況を評価する際にはこの点を考慮する必要があると考えられます。また、自己資本比率の向上は、財務健全性の強化を示唆する可能性があります。
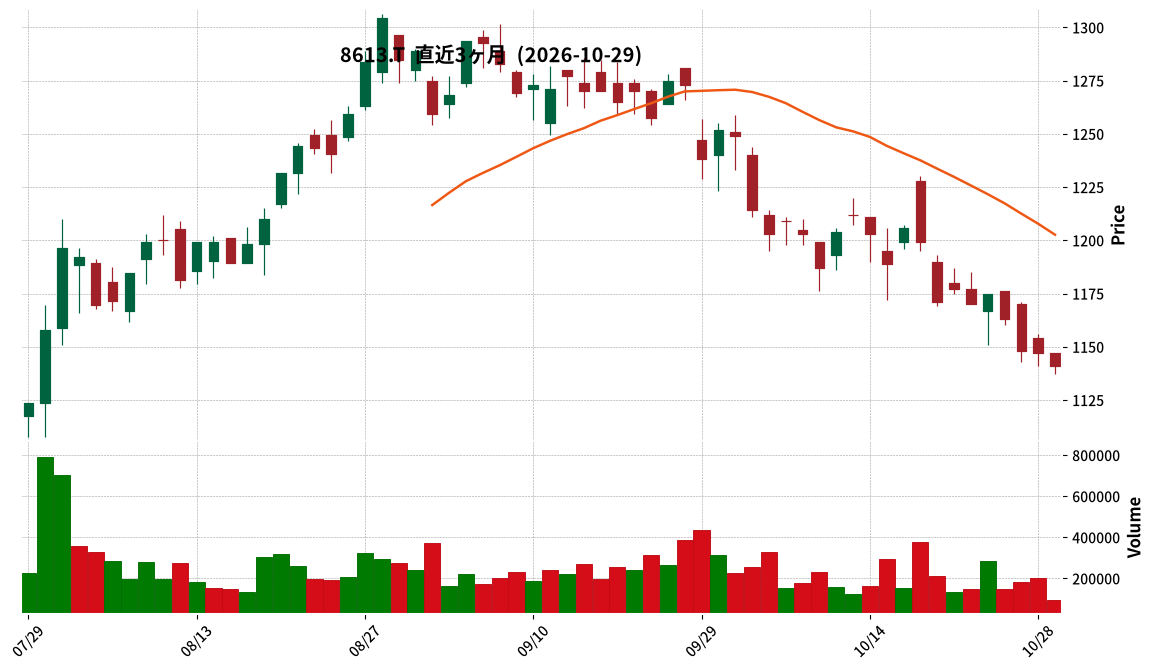
8613|丸三証
1141.0
▼ -0.52%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 丸三証券は2026年10月29日開催の取締役会において、2027年3月期の中間配当(普通配当及び特別配当)を正式決定しました。
- 2026年9月30日を基準日とする1株当たり中間配当金は、普通配当21円00銭、特別配当15円00銭、合計36円00銭となります。
- この決定額は、2026年9月15日に公表された直近の配当予想と変更はありません。
- 配当金総額は2,392百万円で、効力発生日は2026年12月1日です。
- 同社は、2024年3月期中間配当以降2029年3月期期末配当まで、年間30円(中間15円、期末15円)の特別配当を継続実施する予定であることを改めて示しています。
🤖 AI考察
今回の発表では、丸三証券が事前に公表していた2027年3月期中間配当の予想通りに決定したことが示されています。特別配当については、2029年3月期までの継続実施が改めて確認されており、株主還元に対する中期的な方針が継続していると見られます。普通配当は前期実績を上回っており、同社の業績連動型の配当方針が反映されている可能性があります。
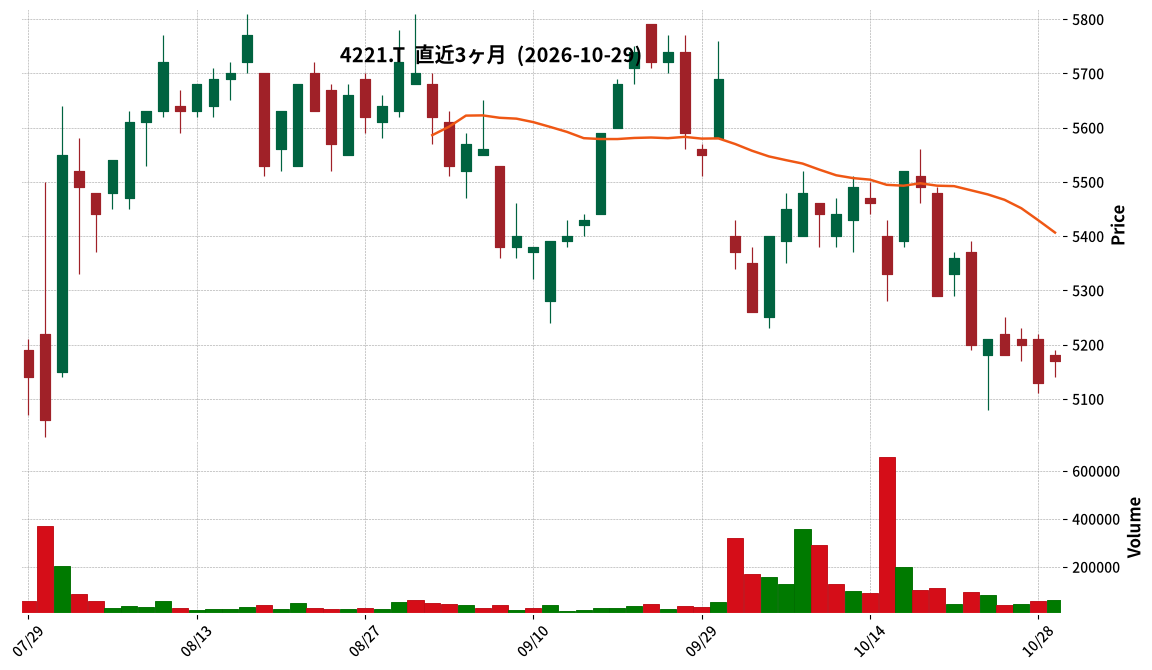
4221|大倉工
5170.0
▲ +0.78%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大倉工業株式会社は2026年12月期第3四半期(2026年1月1日~2026年9月30日)の連結決算を発表しました。
- 売上高は802億2千万円(前年同期比24.9%増)となりました。
- 営業利益は89億4千7百万円(前年同期比91.0%増)、経常利益は90億8千2百万円(前年同期比89.9%増)、親会社株主に帰属する四半期純利益は61億9千2百万円(前年同期比77.8%増)となりました。
- 主要事業では、合成樹脂事業の売上高は547億2千8百万円(前年同期比39.3%増)、営業利益は87億9千4百万円(同106.4%増)を記録しました。新規材料事業の売上高は143億5千5百万円(同4.1%増)、営業利益は20億6百万円(同18.6%増)となりました。
- 当四半期連結累計期間において、株式会社フジコーおよびOKURA VIETNAM CO., LTD.の2社が連結範囲に新規追加されました。
- 2026年12月期通期の連結業績予想は、2026年7月30日に公表された内容から変更はありません。
- 期末配当予想は130円00銭で、年間配当予想は240円00銭(中間110円00銭を含む)と発表されています。
🤖 AI考察
大倉工業の第3四半期決算は、売上高および各利益段階で前年同期比大幅な増益を達成しました。特に合成樹脂事業における株式会社フジコーの連結子会社化や、機動的な製品価格への転嫁、独自の原料調達力が業績に大きく貢献したと考えられます。一方、総資産が増加する中で自己資本比率が低下しており、連結範囲の変更に伴う財務構成の変化は今後の動向として注目される可能性があります。
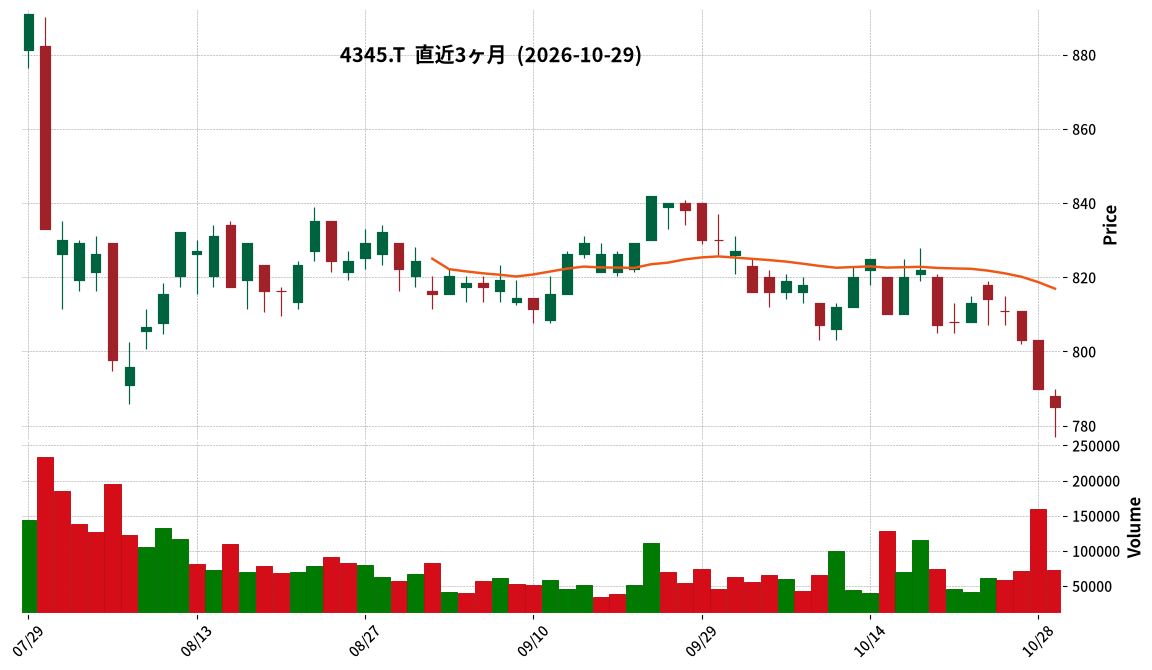
4345|シーティーエス
785.0
▼ -0.63%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社シーティーエスは、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の連結売上高は62億5百万円(前年中間期比0.3%増)、営業利益は15億45百万円(同1.5%増)、経常利益は17億87百万円(同4.3%増)、親会社株主に帰属する中間純利益は12億38百万円(同0.9%増)となりました。
- 1株当たり中間純利益は30円13銭でした(前年中間期は29円70銭)。
- 連結財政状態において、総資産は236億3百万円、純資産は177億71百万円、自己資本比率は75.3%です。
- 2027年3月期の通期連結業績予想は、売上高135億円(前期比5.9%増)、営業利益35億30百万円(同4.8%増)、経常利益38億90百万円(同4.2%増)、親会社株主に帰属する当期純利益27億20百万円(同1.2%増)で据え置かれています。
- 期末配当予想は15円00銭で、年間配当予想は30円00銭(中間15円00銭を含む)です。
🤖 AI考察
売上高は微増に留まったものの、営業利益、経常利益、中間純利益はいずれも前年同期を上回る結果となりました。これは、同社が進める「SAP(サイトアシストパッケージ)」を中心とした建設ICTの専門企業への事業転換戦略が、利益面で一定の貢献をしている可能性が考えられます。また、自己資本比率75.3%という高い水準は、安定した財務基盤を維持していることを示唆しており、中期経営計画に基づく戦略的投資を支える強みとして注目されます。
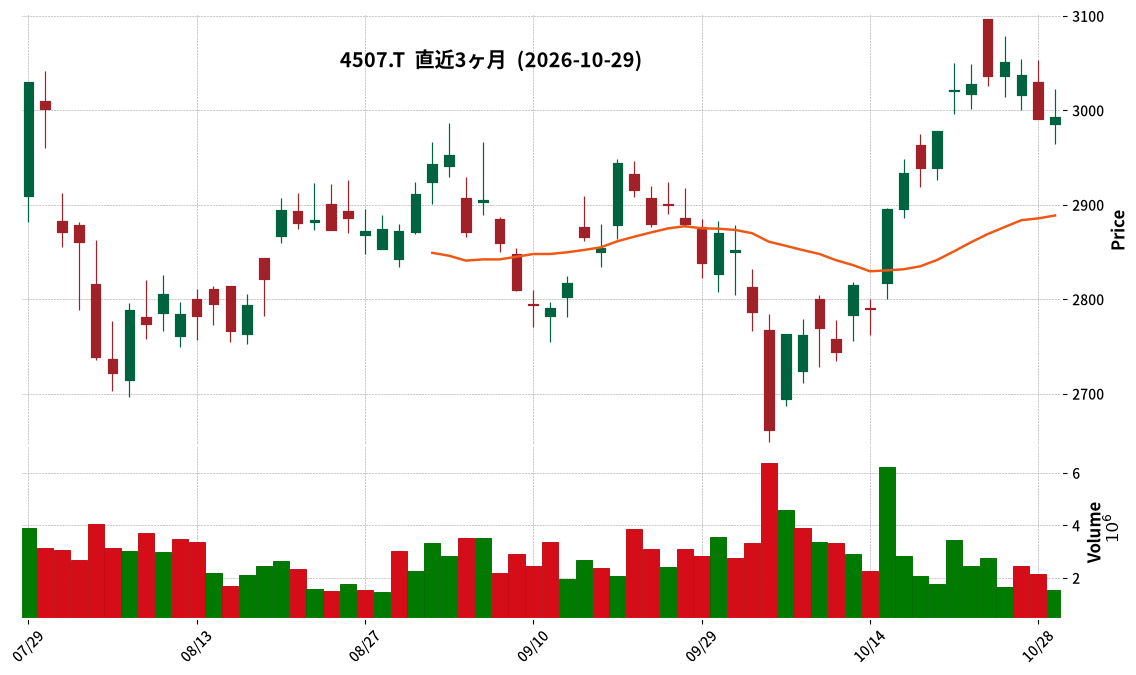
4507|塩野義薬
2992.5
▲ +0.05%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 塩野義製薬株式会社は、2027年3月期の連結業績予想を修正しました。
- 修正後の売上収益は720,000百万円(前回予想比20,000百万円増、2.9%増)、親会社の所有者に帰属する当期利益は212,500百万円(前回予想比2,500百万円増、1.2%増)となります。
- 2027年3月期の中間配当予想は1株当たり40円(従来予想から2円増配)、期末配当予想は1株当たり46円(従来予想から8円増配)に修正されました。
- 年間配当予想は、中間配当と期末配当を合わせて1株当たり86円となり、前期比15円の増配となる予定です。
- 今回の修正は、2025年度に実施した成長投資の成果や主要事業の好調な進捗、HIV事業におけるロイヤリティー収入および持分法投資利益の増加などが主な要因とされています。
🤖 AI考察
今回の業績予想の上方修正と増配は、同社が2025年度から取り組んできた成長投資(日本たばこ産業医薬事業承継、鳥居薬品株式公開買付け、田辺ファーマからのALS治療薬事業買収、ViiV Healthcareへの追加出資、IntraBio社買収など)が具体的な成果として現れていることを示唆していると考えられます。特に、海外事業での希少疾患領域の基盤構築や感染症領域、国内でのQOL疾患領域の伸長が寄与しており、多様な収益源の安定化が進んでいるという見方もできます。15期連続となる増配予想は、株主還元への強いコミットメントを示すものとして、投資家の注目を集める可能性があります。
4549|栄研化
2315.0
▼ -2.61%
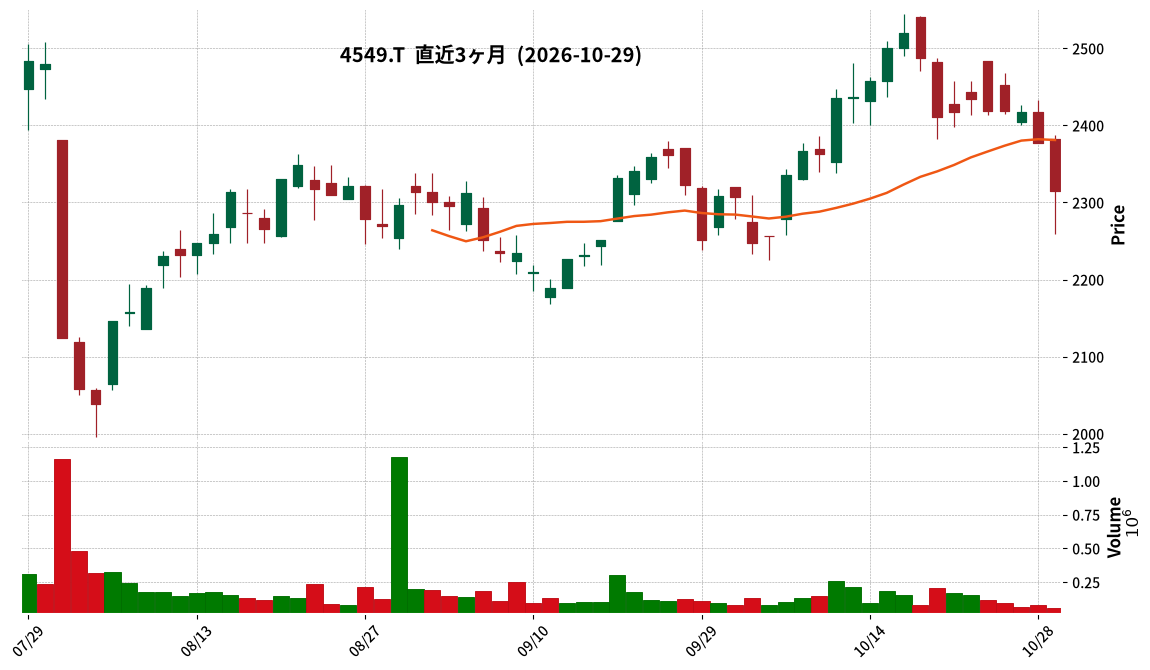
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 栄研化学株式会社は、2027年3月期第2四半期(中間期:2026年4月1日~2026年9月30日)の連結決算を発表しました。
- 売上高は213億88百万円で、前年中間期比4.7%の増収となりました。
- 営業利益は15億87百万円(前年中間期比△8.2%)、経常利益は16億16百万円(同△6.6%)と減益となりました。
- 親会社株主に帰属する中間純利益は11億25百万円で、前年中間期比△62.2%の大幅な減益を記録しました。これは、前年同期に計上された連結子会社の持分譲渡による一過性の特別利益の影響が含まれます。
- 通期の連結業績予想(2026年4月1日~2027年3月31日)については、2026年5月12日公表の予想から変更はありません。
🤖 AI考察
栄研化学の中間決算では、売上高は増加したものの、利益面では前年同期の一過性要因を除くと減少が見られました。これは、売上構成の変化や特許料収入の減少が影響したと考えられます。通期業績予想が据え置かれていることから、会社側は下半期での挽回を見込んでいる、または、上半期の減益が織り込み済みである可能性も示唆されます。投資家は今後のコスト管理や主要製品の動向、そして通期予想達成に向けた進捗を注視する必要があるでしょう。
7259|アイシン
2049.0
▼ -1.47%
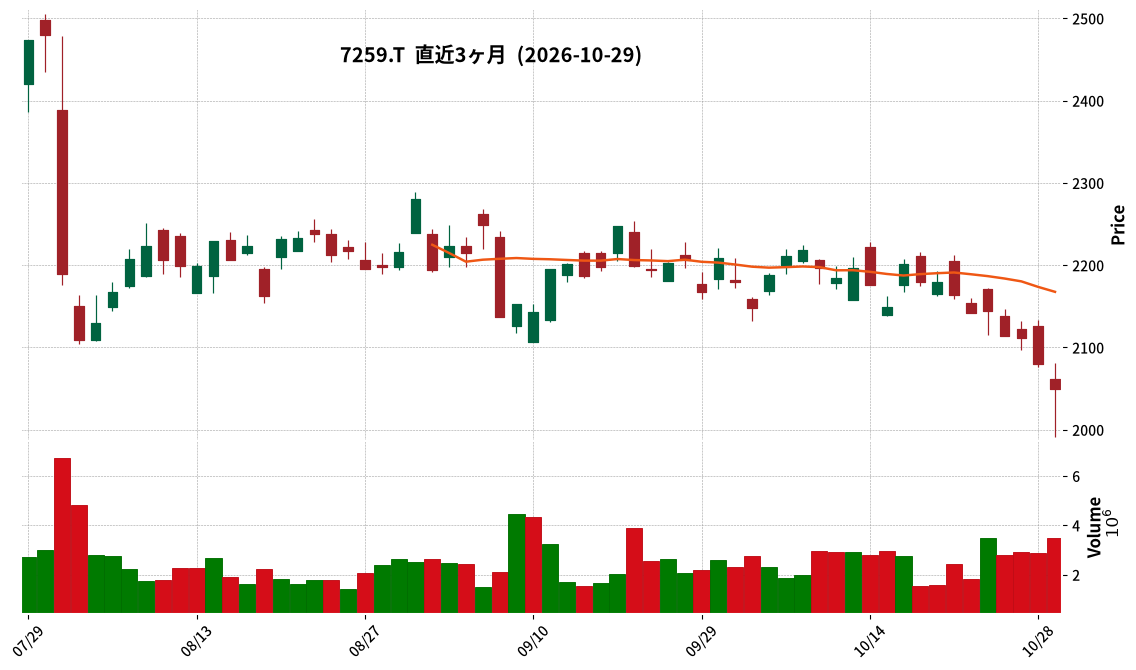
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期中間期の連結売上収益は2兆6,531百万円となり、前年同期比で7.3%増加しました。
- 同中間期の連結営業利益は80,419百万円で、前年同期比16.3%減少しました。親会社の所有者に帰属する中間利益は49,667百万円で、前年同期比28.9%減少しています。
- セグメント別では、北米およびアセアン・インド地域は増収増益でしたが、日本、欧州、中国は営業利益が減少しました。特に欧州は営業損失20億円を計上しています。
- 22027年3月期の通期連結業績予想は、売上収益5兆2,500百万円を据え置く一方、営業利益を2,150億円(前回予想比△6.0%)、親会社の所有者に帰属する当期利益を1,350億円(前回予想比△21.4%)に下方修正しました。
- 年間配当予想は、中間35円、期末40円の合計75円で、直近の公表予想から修正はありません。
🤖 AI考察
アイシンの2027年3月期中間決算は、売上収益が円安効果などで増加したものの、資材価格の高騰や特殊要因による費用計上が利益を圧迫した状況が示唆されます。特に、欧州と中国市場での収益性悪化が全体の利益に影響を与えたと考えられます。通期業績予想の下方修正は、今後の事業環境変化やパワートレインユニット販売台数の減少見通しを反映したものと見られますが、配当予想を据え置いている点は注目に値すると言えるでしょう。
3116|トヨタ紡織
1990.5
▼ -2.50%
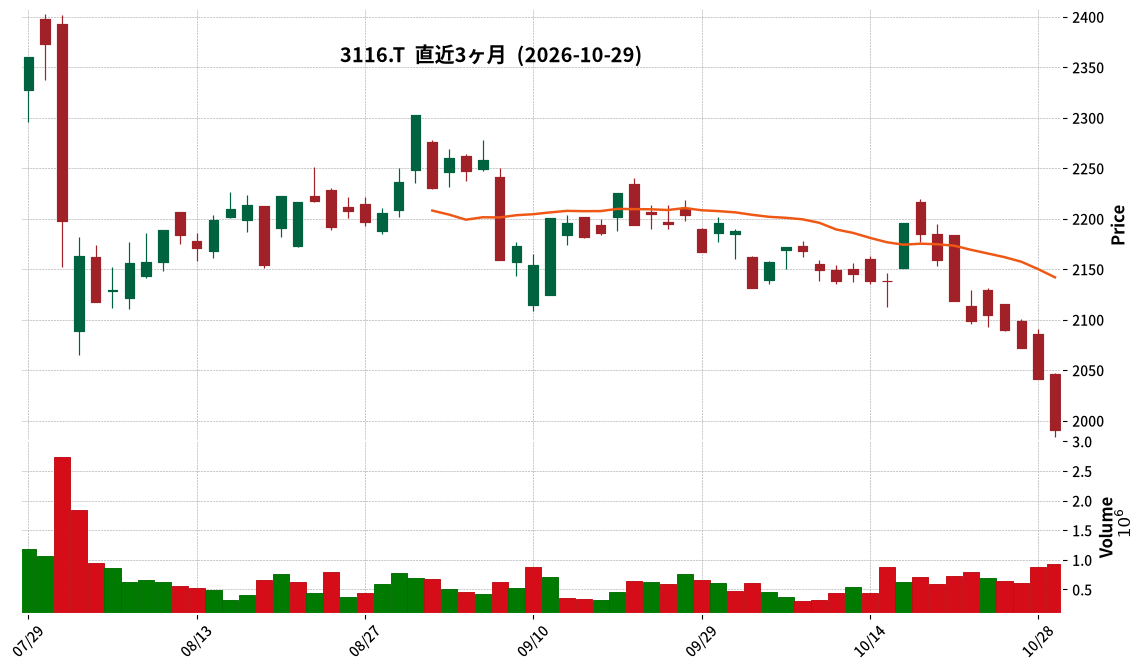
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トヨタ紡織は、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 売上収益は1兆683百万円となり、前年中間期比で9.9%増加しました。
- 営業利益は29,524百万円となり、前年中間期比で20.3%減少しました。
- 親会社の所有者に帰属する中間利益は22,484百万円で、前年中間期比29.0%増加しました。
- 2027年3月期の通期連結業績予想は、売上収益2兆1,100百万円、営業利益71,000百万円、税引前利益75,000百万円、親会社の所有者に帰属する当期利益51,000百万円に修正されました(2026年7月31日公表値から変更)。
- 中間配当は1株あたり43円で、年間配当予想は1株あたり86円(期末43円)としています。
🤖 AI考察
売上収益は増加したものの、営業利益は減少しており、新製品効果や為替影響があった一方で、車種構成の変化や中東情勢に伴う市況影響、諸経費の増加が利益に影響を与えたと考えられます。一方で、親会社の所有者に帰属する中間利益が大きく増加した背景には、繰延税金資産の計上の影響があったと説明されており、この点が純利益の改善に寄与したと見られます。また、通期業績予想が上方修正されたことは、今後の見通しについて会社側が一定の改善を見込んでいることを示唆していると考えられます。
4826|CIJ
543.0
▼ -5.07%
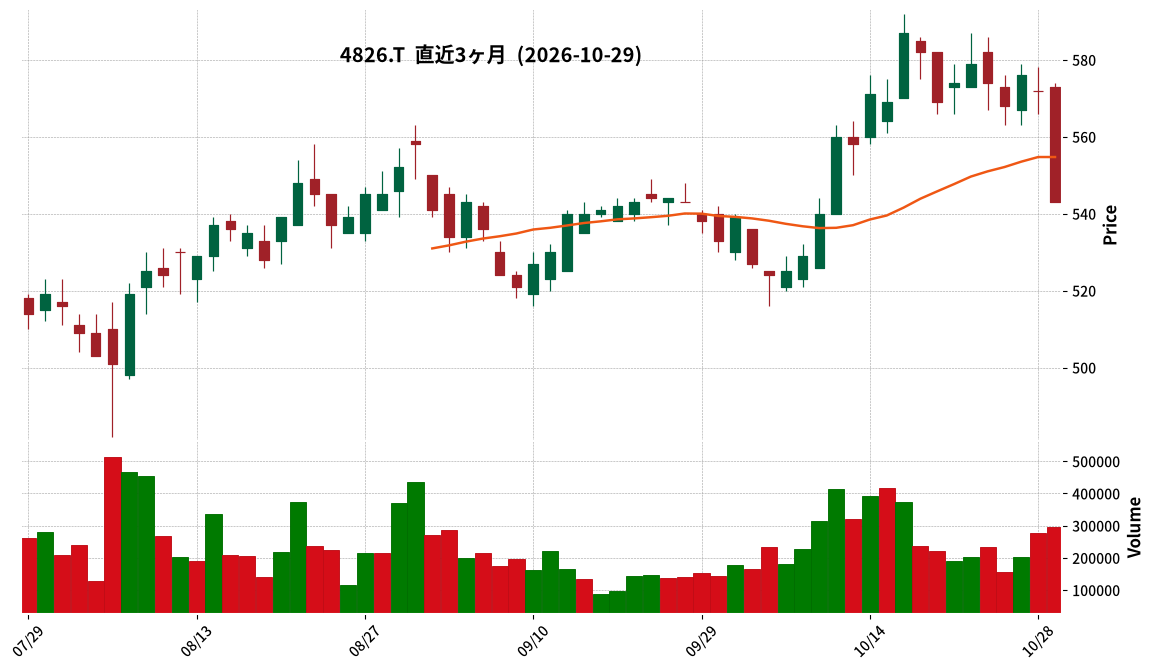
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- CIJは2027年6月期 第1四半期(2026年7月1日~2026年9月30日)連結決算を発表しました。
- 売上高は7,428百万円(前年同期比7.5%増)、営業利益は649百万円(同2.9%増)、経常利益は662百万円(同3.5%増)となりました。
- 親会社株主に帰属する四半期純利益は422百万円(同2.9%減)となりました。
- 主な増収要因は、情報・通信分野および公共分野の受注堅調、ならびに連結子会社インフォテックソリューション株式会社の業績寄与です。
- 親会社株主に帰属する四半期純利益の減少は、見積実効税率の上昇等による法人税等の増加が要因とされています。
- 2027年6月期通期の連結業績予想および年間配当予想に変更はありません。
🤖 AI考察
CIJの第1四半期決算では、売上高と営業利益の堅調な伸びが示されており、情報・通信および公共分野の需要が引き続き高まっていることがうかがえます。一方で、純利益が前年同期比で減少した点は、法人税等の増加が影響していると説明されており、税負担の変動が業績に与える影響は注目されるポイントと考えられます。通期の業績予想に変更がないことから、会社側は現状の進捗を織り込み済みと見ている可能性もあります。
5832|ちゅうぎんFG
3491.0
▲ +1.07%
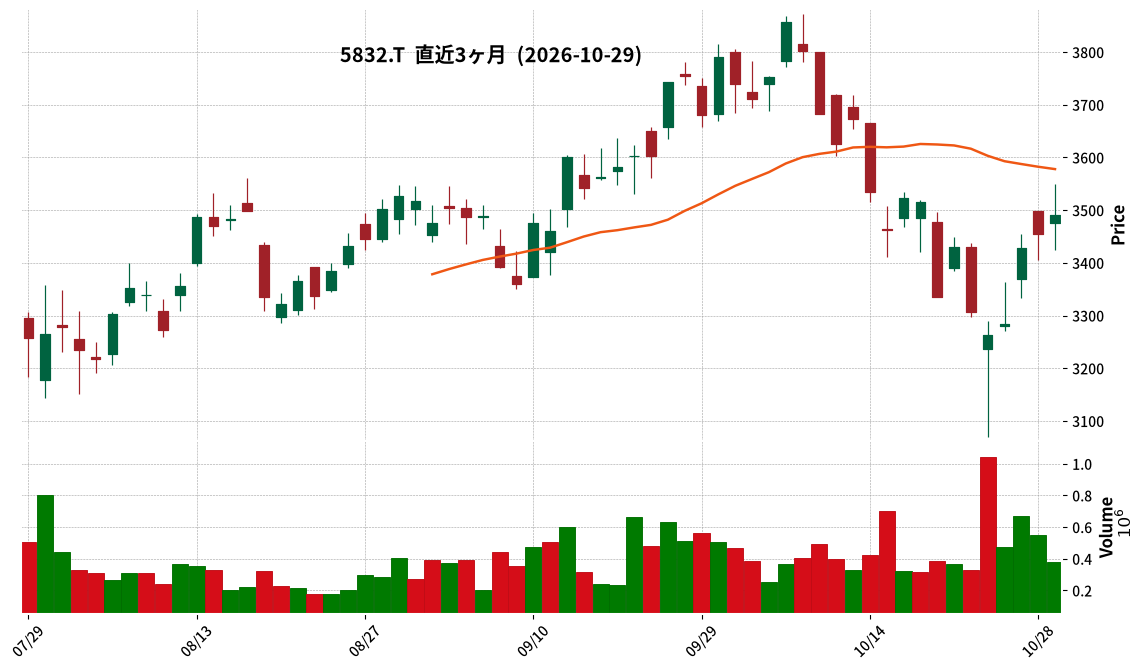
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ちゅうぎんフィナンシャルグループは、2027年3月期の通期連結業績予想を上方修正しました。
- 修正後の経常収益は347,000百万円(前回予想比+31.9%)、経常利益は80,000百万円(同+23.0%)、親会社株主に帰属する当期純利益は55,000百万円(同+22.2%)となります。
- 1株当たり当期純利益は、前回予想の253.14円から309.19円に修正されました。
- 2027年3月期の期末配当予想を1株当たり51.00円から73.00円に修正し、年間配当は124.00円となる予定です。
- 業績修正の主な理由は、中間実績における株式相場の堅調推移、日本銀行による政策金利の引き上げ、および有価証券ポートフォリオ入替による有価証券売買、ならびに貸出金利息および有価証券利息配当金等の資金運用収益の増加です。
🤖 AI考察
今回の業績予想の上方修正は、金融市場環境の好転とそれに伴う事業戦略が奏功した結果と考えられます。特に、日本銀行の政策金利引き上げは銀行業界全体の収益環境に影響を与える可能性があり、ちゅうぎんFGはその恩恵を受けているという見方もできます。配当性向40%程度を目標とする株主還元方針に基づいた増配は、利益成長を株主還元に繋げる姿勢を示すものと言えるでしょう。
7989|立川ブライ
2493.0
▼ -2.66%
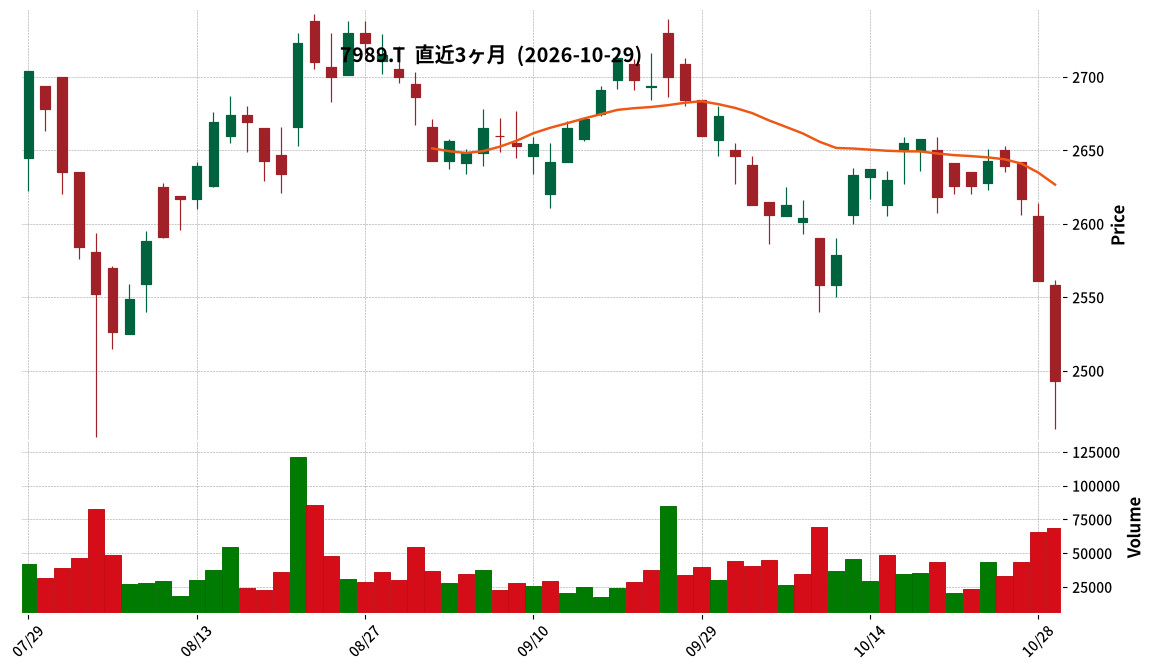
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 立川ブラインド工業株式会社は、2026年12月期 第3四半期決算(2026年1月1日~2026年9月30日)を発表しました。
- 連結経営成績(累計)は、売上高32,845百万円(前年同期比5.7%増)、営業利益3,449百万円(同9.1%増)、経常利益3,631百万円(同10.4%増)、親会社株主に帰属する四半期純利益2,387百万円(同1.2%増)となりました。
- 連結財政状態において、総資産は67,875百万円で、前連結会計年度末より140百万円増加しました。自己資本比率は85.2%です。
- 2026年12月期の通期連結業績予想は、売上高43,500百万円(対前期増減率2.1%)、営業利益4,500百万円(同2.0%)、経常利益4,700百万円(同1.5%)、親会社株主に帰属する当期純利益3,280百万円(同1.2%)で、直近の予想からの修正はありません。
- セグメント別では、駐車場装置関連事業の売上高は3,437百万円(前年同期比77.6%増)、営業利益は582百万円(同116.9%増)、減速機関連事業の売上高は2,879百万円(同13.5%増)、営業利益は221百万円(同91.6%増)と大きく伸長しました。一方で、室内外装品関連事業は売上高26,528百万円(同0.3%減)、営業利益2,645百万円(同4.7%減)となりました。
🤖 AI考察
立川ブラインド工業の2026年12月期第3四半期決算は、増収増益を達成しており、特に駐車場装置関連事業と減速機関連事業が全体の業績を牽引したと考えられます。主力である室内外装品関連事業は若干の減収減益となりましたが、新たなショールーム開設や販促活動強化による需要喚起策が今後どのような影響を与えるか注目されます。通期業績予想は据え置かれているため、最終四半期での進捗が注目されるポイントです。
8708|アイザワ証G
1486.0
▼ -1.78%
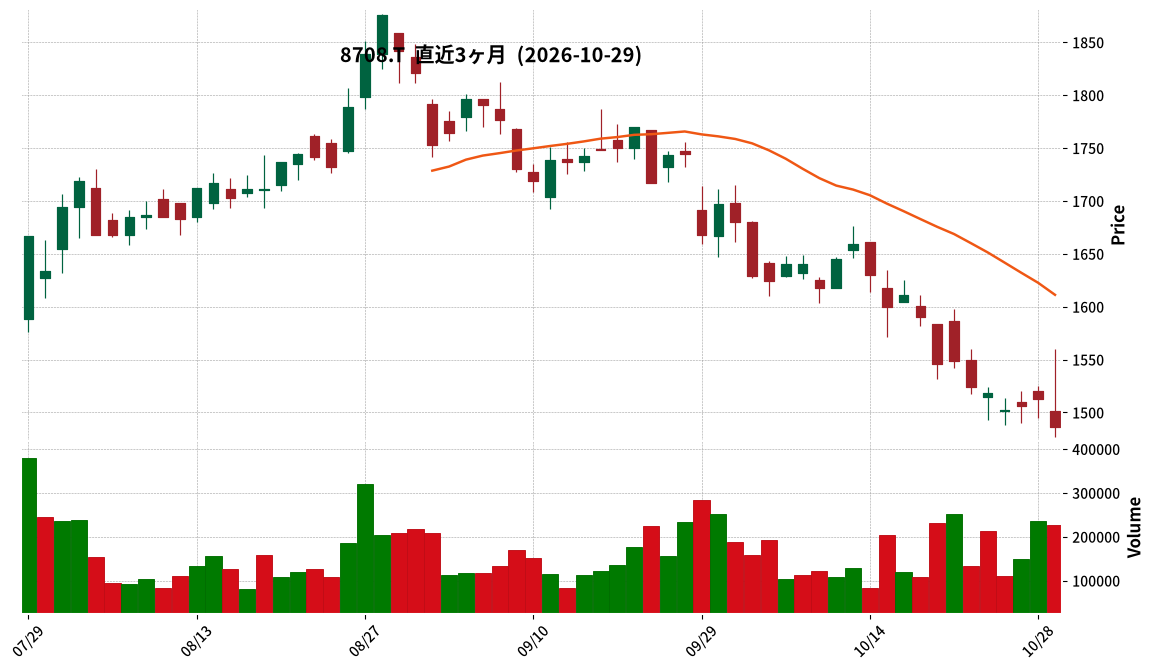
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アイザワ証券グループ株式会社は、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 連結営業収益は116億95百万円で、前年同期比17.7%増となりました。
- 親会社株主に帰属する中間純利益は18億36百万円を計上し、前年同期比83.5%増と大幅な増益となりました。
- 1株当たり中間純利益は58円87銭でした。
- 中間配当は48円00銭(普通配当13円、特別配当35円)を予定しています。
- 2027年3月期の連結業績予想は、金融商品取引業の性質上、開示しない方針です。
- 総預り資産は2兆6,650億円(前年同期末比15.4%増)、ストック商品預り資産は6,813億円(同31.9%増)に達しました。
🤖 AI考察
今中間期は、営業収益および親会社株主に帰属する中間純利益が大幅に増加しました。特に、中期経営計画で掲げているストック商品(投資信託とラップ商品)の預り資産が大きく増加している点は、安定的な収益基盤構築への進捗を示唆していると考えられます。市場環境の変動を受けやすい証券業において、預り資産の拡大は今後の業績の安定性にも寄与する可能性があります。
9534|北海瓦斯
852.0
▼ -4.59%
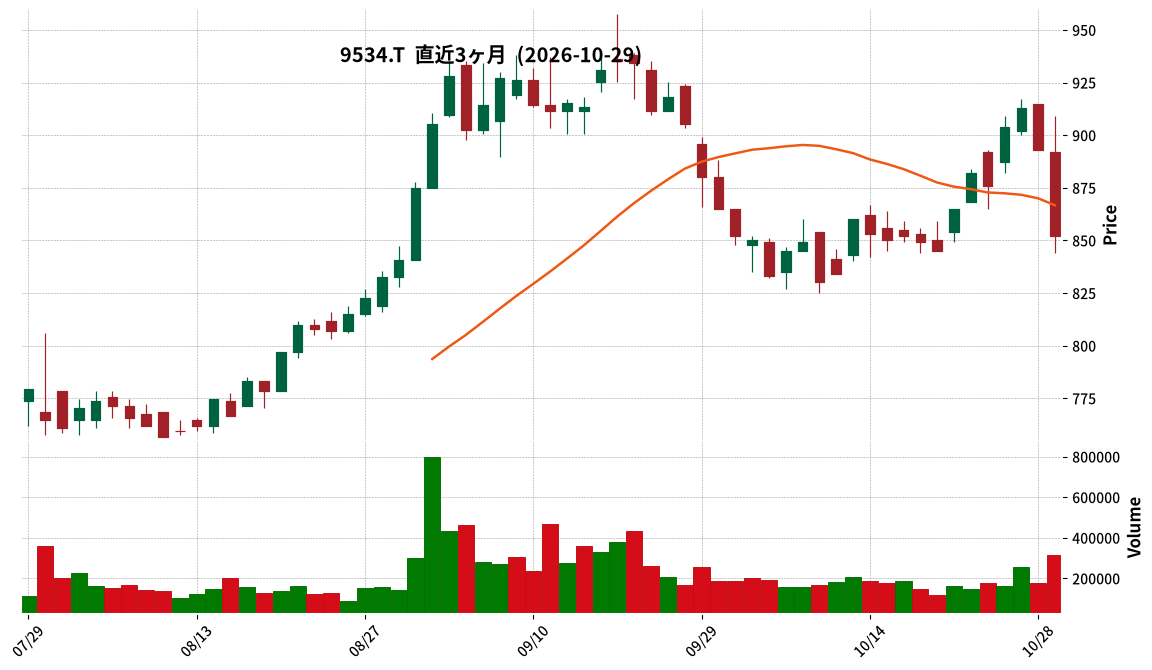
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北海瓦斯は2027年3月期第2四半期(中間期:2026年4月1日~2026年9月30日)の連結決算を発表しました。
- 連結売上高は716億90百万円(前年中間期比0.5%増)でした。
- 連結営業利益は34億52百万円(同48.3%減)、連結経常利益は36億15百万円(同47.3%減)、親会社株主に帰属する中間純利益は25億95百万円(同47.0%減)となりました。
- 1株当たり中間純利益は29円49銭でした。
- 2027年3月期の年間配当予想は1株当たり27円00銭(中間13円50銭、期末13円50銭)で、直近の予想から修正はありません。
- 2027年3月期の連結業績予想(通期)は、売上高1902億円(前期比9.0%増)、経常利益130億円(同21.2%減)で、直近の予想から修正はありません。
🤖 AI考察
売上高は微増となったものの、利益項目は大幅な減益となりました。これは、原料費調整制度や燃料費調整制度における販売単価の低下に加え、スマートメーター化やDX関連分野等の戦略的経費が増加したことが影響していると考えられます。通期業績予想は据え置かれているため、下期での挽回が期待されます。
9701|東京会館
4775.0
▲ +0.32%
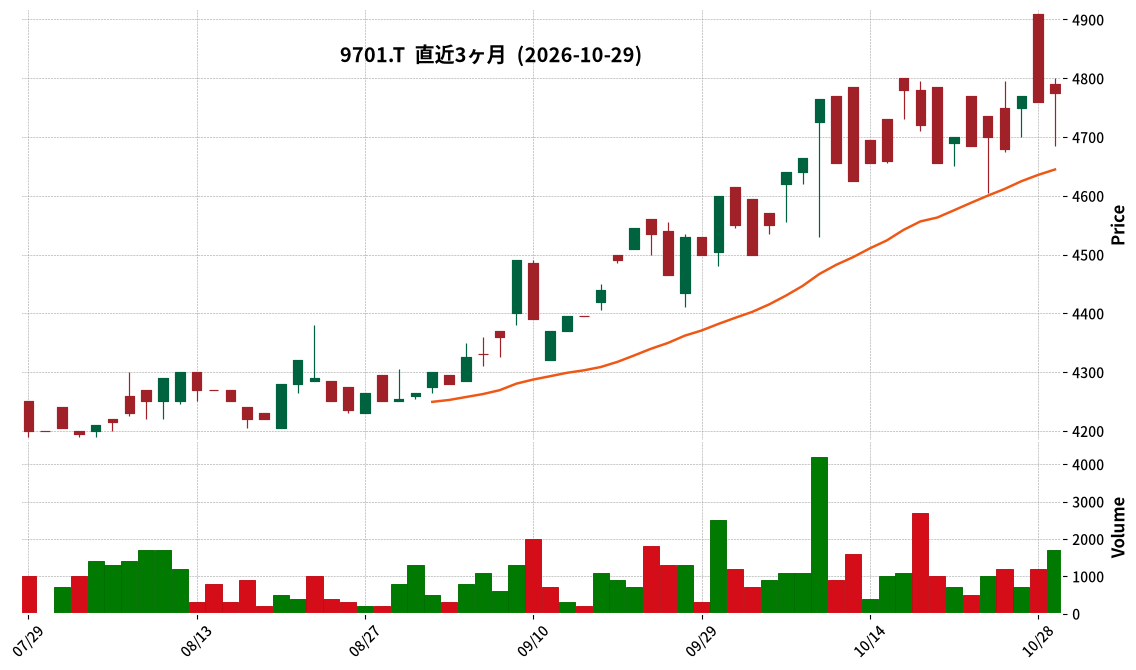
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 東京會舘の2027年3月期第2四半期(中間期)の売上高は7,651百万円(前年中間期比3.3%増)でした。
- 同中間期の営業利益は432百万円(前年中間期比19.7%増)、経常利益は510百万円(前年中間期比33.3%増)、中間純利益は329百万円(前年中間期比39.6%増)となりました。
- 1株当たり中間純利益は99円99銭でした。
- 2027年3月期通期の業績予想は上方修正され、売上高16,550百万円、営業利益1,510百万円、経常利益1,640百万円、当期純利益1,100百万円、1株当たり当期純利益333円41銭となる見込みです。
- 2027年3月期の年間配当金予想は、期末配当で50円00銭、合計50円00銭(前年期末45円00銭)を予定しています。
- 当中間会計期間末の総資産は30,781百万円、純資産は13,885百万円、自己資本比率は45.1%でした。
🤖 AI考察
東京會舘の2027年3月期中間決算は、売上高の着実な増加に加え、利益項目が大きく伸長したことが注目されます。全ての部門で前年同期を上回る増収を達成し、計画的な食材調達と厳格な経費管理が増益に寄与したと考えられます。通期業績予想の上方修正は、今後の事業活動に対する会社の自信を示すものと捉えられるでしょう。
9818|大丸エナ
1510.0
▼ -2.08%
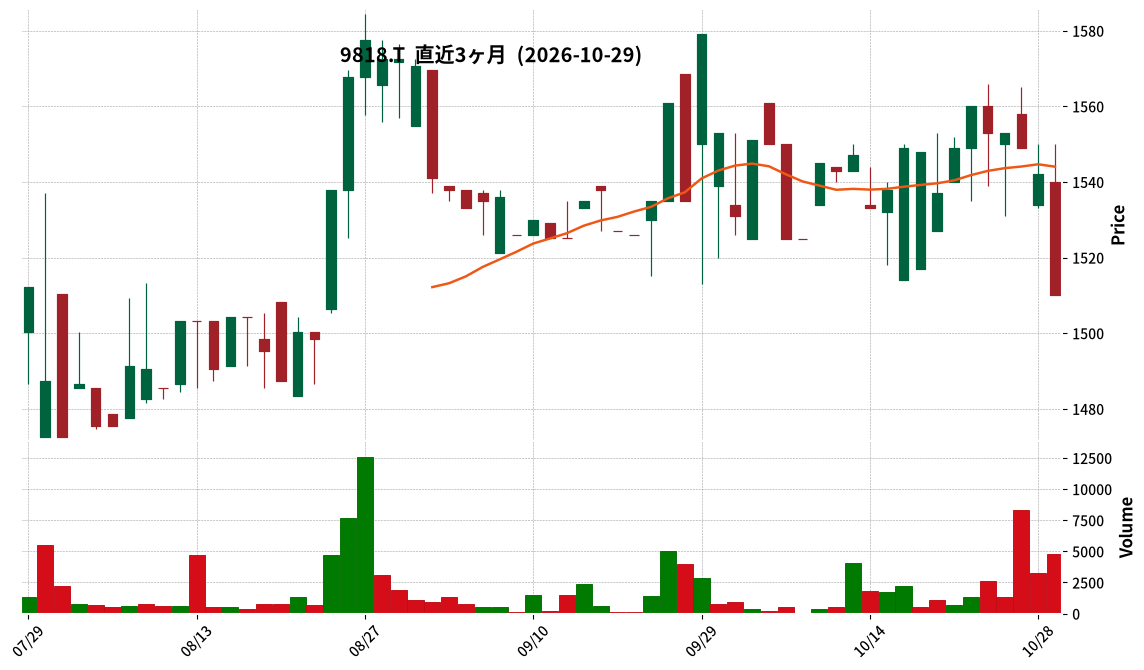
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大丸エナウィン株式会社は、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 連結経営成績(累計)において、売上高は17,698百万円(前年中間期比18.4%増)、営業利益は575百万円(同61.7%増)、経常利益は651百万円(同61.9%増)、親会社株主に帰属する中間純利益は412百万円(同92.2%増)となりました。
- セグメント別では、リビング事業の売上高は12,247百万円(同23.6%増)、医療・産業ガス事業の売上高は4,783百万円(同9.1%増)、アクア事業の売上高は667百万円(同1.2%増)でした。
- 中間期末の1株当たり中間純利益は53円70銭でした。
- 通期の連結業績予想および年間配当予想(中間15円00銭、期末15円00銭、合計30円00銭)については、直近に公表された内容からの修正はありません。
🤖 AI考察
大丸エナウィンの中間期決算は、売上高および各利益項目において前年中間期比で大幅な増加を記録しており、特に親会社株主に帰属する中間純利益が92.2%増と高い伸びを示しました。これは、リビング事業でのLPガス販売単価上昇と出荷量増加、医療・産業ガス事業での在宅医療機器レンタル増加などが主要因と説明されており、各事業の好調が全体の業績を牽引したと考えられます。通期業績予想は据え置かれているため、今後の推移が注目されます。
4366|ダイトーケミックス
468.0
▼ -0.64%
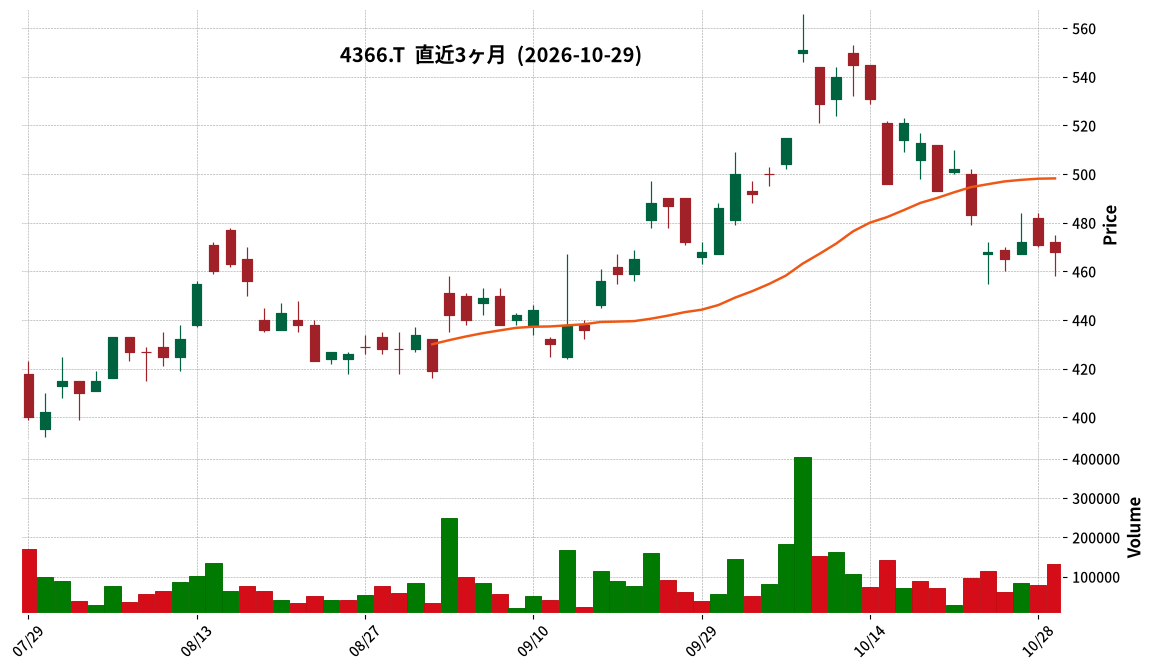
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ダイトーケミックスは、2027年3月期第2四半期(中間期)の連結業績を発表しました(対象期間:2026年4月1日~2026年9月30日)。
- 当中間期の連結売上高は109億9百万円(前年中間期比14.1%増)でした。
- 連結営業利益は6億53百万円(同50.5%増)、連結経常利益は7億27百万円(同73.5%増)を記録しました。
- 親会社株主に帰属する中間純利益は5億82百万円(同176.8%増)となりました。1株当たり中間純利益は18円08銭です。
- 2027年3月期通期の連結業績予想が修正され、売上高226億円(前期比16.0%増)、営業利益14億円(同60.4%増)、経常利益14億円(同56.5%増)、親会社株主に帰属する当期純利益11億10百万円(同40.3%増)が示されました。
- 財政状態では、総資産が305億9百万円(前期末比17億12百万円増)、純資産が169億2百万円(同5億44百万円増)、自己資本比率は55.4%となりました。
- 年間配当予想は、2027年3月期に9円00銭(中間0円00銭、期末9円00銭)と発表されており、直近の予想からの修正はありません。
- 当中間連結会計期間より減価償却方法の変更が行われています。
🤖 AI考察
ダイトーケミックスの2027年3月期中間期決算は、売上高、各利益項目ともに前年同期比で大幅な増加を達成しました。特に親会社株主に帰属する中間純利益が176.8%増と大きく伸びたことは、中期経営計画における成長投資が奏功し始めた可能性を示唆していると考えられます。通期業績予想も上方修正されており、今後の動向が注目されます。
6301|コマツ
6776.0
▼ -0.57%
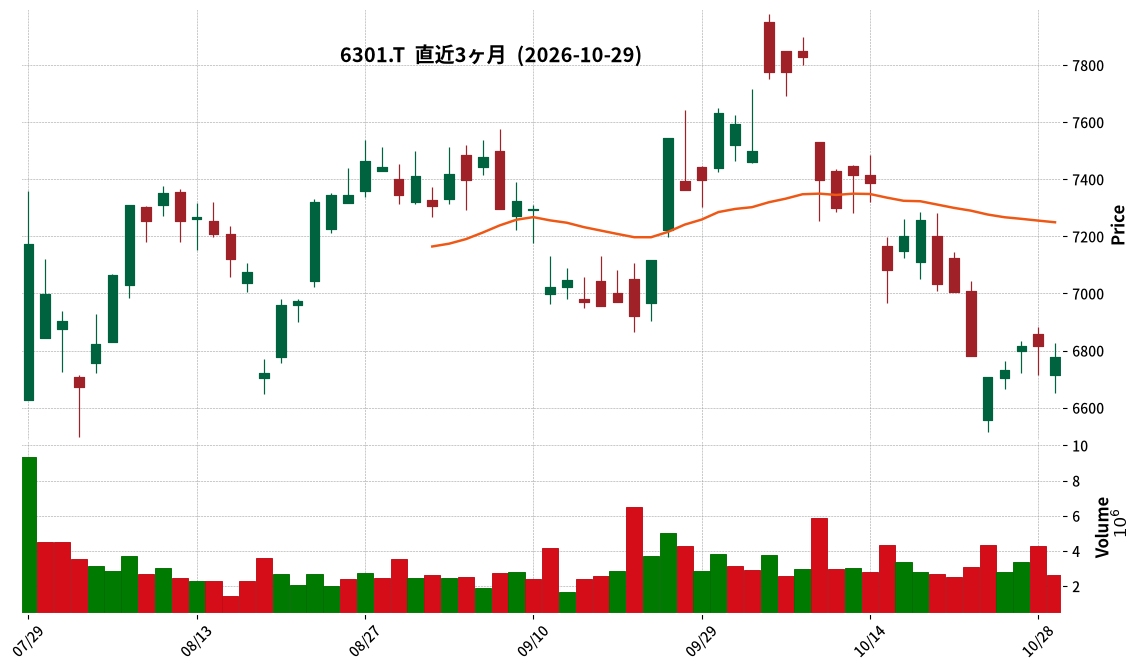
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年度第2四半期(7-9月)の連結売上高は1兆1,155億円を計上し、前年同期比で13.6%の増収となりました。
- 同期間の連結営業利益は1,351億円で、前年同期比1.2%の減益となりました。売上高営業利益率は1.8ポイント低下し12.1%となりました。
- 当社株主に帰属する四半期純利益は958億円で、前年同期比13.3%の増益を記録しました。
- 建設機械・車両部門の売上高は1兆326億円(前年同期比+15.1%)、セグメント利益は1,143億円(前年同期比▲4.5%)でした。
- リテールファイナンス部門の売上高は327億円(前年同期比+7.2%)、セグメント利益は77億円(前年同期比+3.0%)でした。
- 産業機械他部門の売上高は616億円(前年同期比▲2.9%)、セグメント利益は121億円(前年同期比+28.4%)でした。
🤖 AI考察
コマツの2026年度第2四半期決算では、円安の恩恵と物量増、販売価格改善が売上高を押し上げ、過去最高の四半期売上高を記録しました。しかしながら、営業利益が減少した点は、原材料価格の高騰やその他のコスト増が収益性を圧迫している可能性を示唆していると考えられます。部門別では、主力の建設機械・車両部門で売上増に対し利益が減少しており、コストコントロールの動向が今後の注目点となるでしょう。
5482|愛知鋼
2790.0
▼ -1.41%
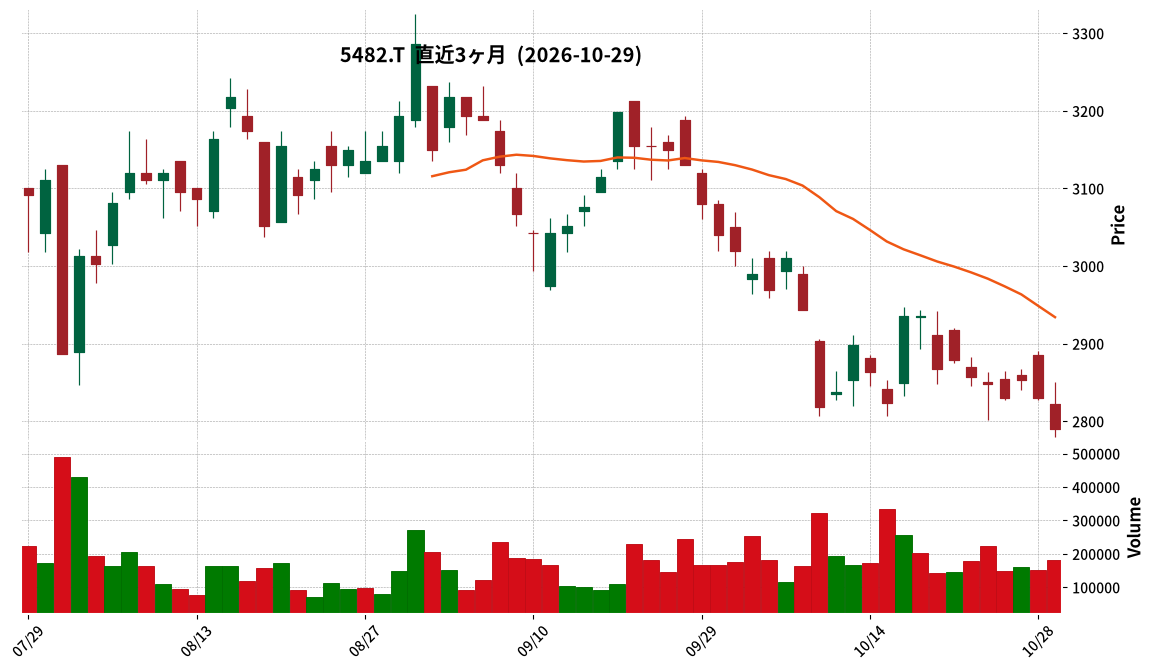
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 愛知鋼は2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上収益は162,572百万円(前年同期比8.5%増)となりました。
- 営業利益は7,336百万円(同16.5%減)、税引前利益は8,071百万円(同13.3%減)、親会社の所有者に帰属する中間利益は5,299百万円(同5.5%減)となりました。
- 2027年3月期中間期末配当金は、当初予想の69円00銭から75円00銭へ修正されました(普通配当36円00銭、特別配当39円00銭)。
- 通期の連結業績予想も修正され、売上収益330,000百万円(対前期比8.4%増)、営業利益15,000百万円(同13.7%減)、親会社の所有者に帰属する当期利益10,000百万円(同11.1%減)を見込んでいます。
🤖 AI考察
売上収益は前年同期比で増加したものの、営業利益、税引前利益、親会社所有者帰属中間利益は減少しています。これは、売上増を押し上げた販売数量の増加や販売価格の値上がりが、購入品価格の値上がりを吸収しきれなかったことによるものと考えられます。一方で、年間配当予想を上方修正した点は、株主還元への姿勢を示すものとして注目されるかもしれません。
1959|クラフティア
7780.0
▼ -0.01%
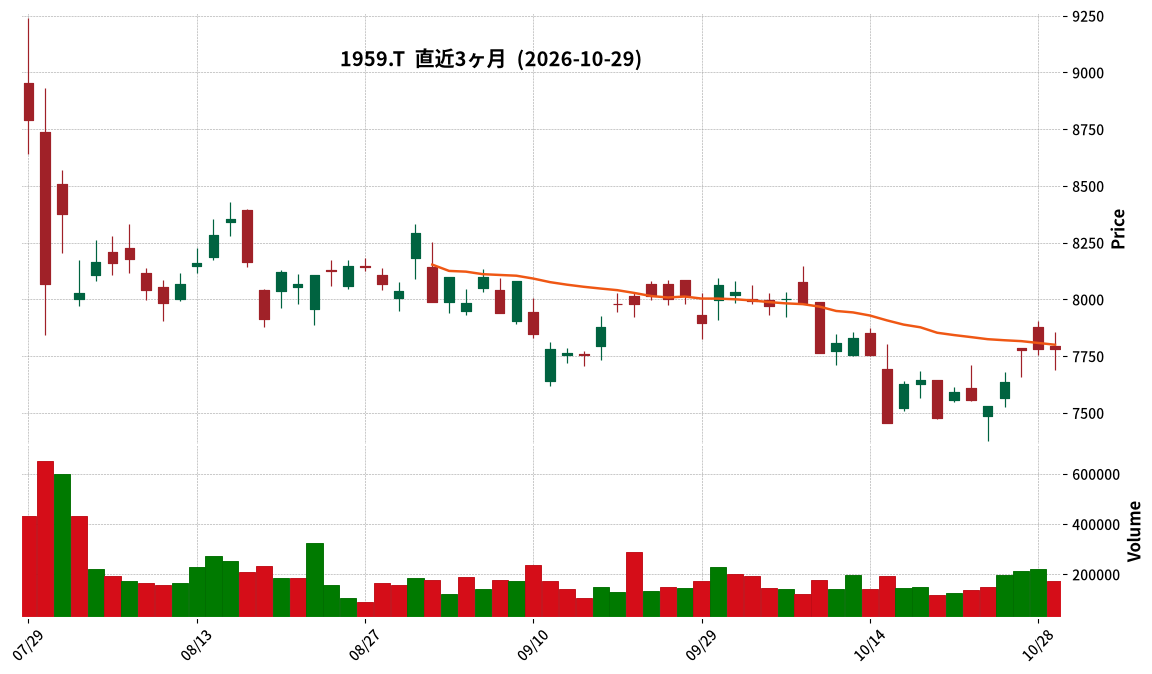
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社クラフティアは、2026年10月29日開催の取締役会において、剰余金の配当(中間配当)及び期末配当予想の修正(増配)を決議しました。
- 2026年9月30日を基準日とする中間配当は、直近予想(2026年4月28日公表)の1株当たり110円00銭から、120円00銭に決定されました。
- 中間配当の配当金総額は8,503百万円で、効力発生日は2026年12月1日です。
- 2027年3月期の期末配当予想は、前回予想(2026年4月28日発表)の年間220円00銭から、年間合計240円00銭に修正されました。(中間120円00銭、期末120円00銭)
- 配当予想修正の理由として、連結配当性向40%を目安とした安定配当と累進配当を基本方針とし、2027年3月期の業績予想の修正を踏まえたものであると説明されています。
🤖 AI考察
今回の発表は、クラフティアが株主還元策として「累進配当」を基本方針としている点を明確にするもので、安定配当への強いコミットメントが示されたと見られます。業績予想の修正を背景とした増配は、企業の事業環境や収益見通しに対する自信の表れと捉えることもでき、投資家は今後の企業業績の推移に注目する可能性があります。中間配当と期末配当の両方で増額修正が行われたことから、継続的な株主還元姿勢が期待される状況と考えられます。
6436|アマノ
3635.0
▼ -0.03%
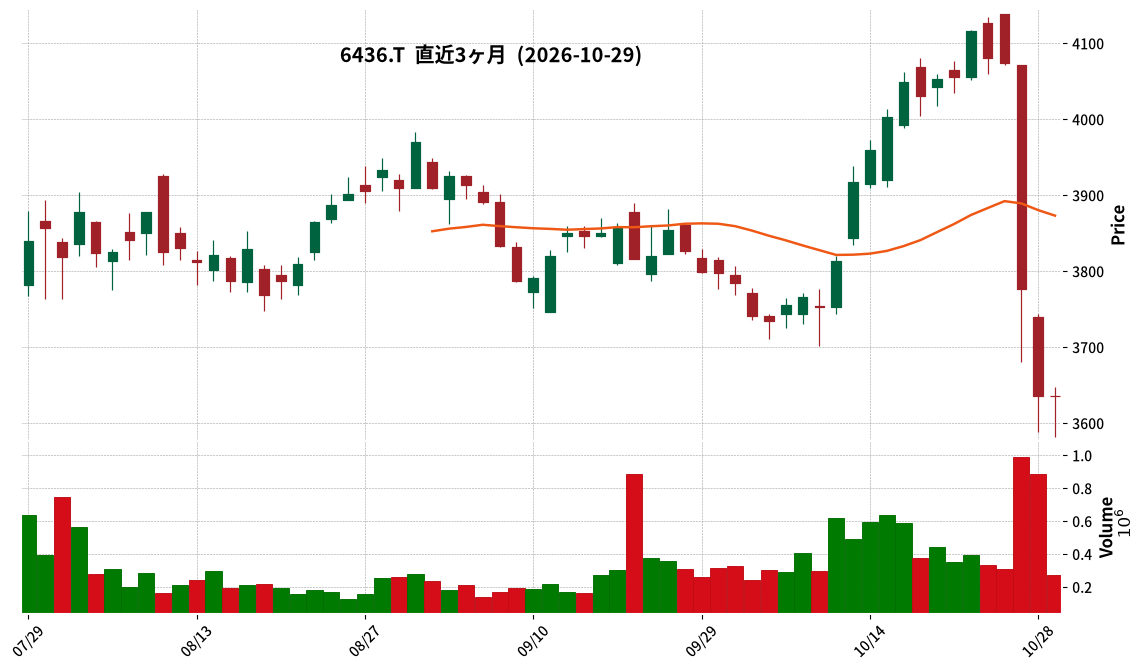
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アマノは2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 売上高は849億33百万円で、前年中間期比1.2%の増加となりました。
- 営業利益は75億19百万円(前年中間期比22.4%減)、経常利益は83億75百万円(同20.1%減)、親会社株主に帰属する中間純利益は49億79百万円(同25.4%減)となりました。
- 事業部門別では、「時間情報システム事業」のパーキングシステムが459億89百万円(前年同期比5.4%増)と増収でした。
- 通期の連結業績予想は、売上高1,840億円(前期比4.3%増)、営業利益200億円(同11.3%減)、経常利益215億円(同11.7%減)、親会社株主に帰属する当期純利益145億円(同28.0%減)で、直近の公表予想からの修正はありません。
🤖 AI考察
当中間期では、売上高は増加したものの、主要な利益項目が減益となりました。パーキングシステム事業の増収が全体を牽引した一方で、情報システム事業や環境システム事業の一部で減収が見られます。通期業績予想は据え置きとなっており、下半期での挽回が注目される状況と考えられます。
6473|ジェイテクト
2039.5
▼ -2.11%
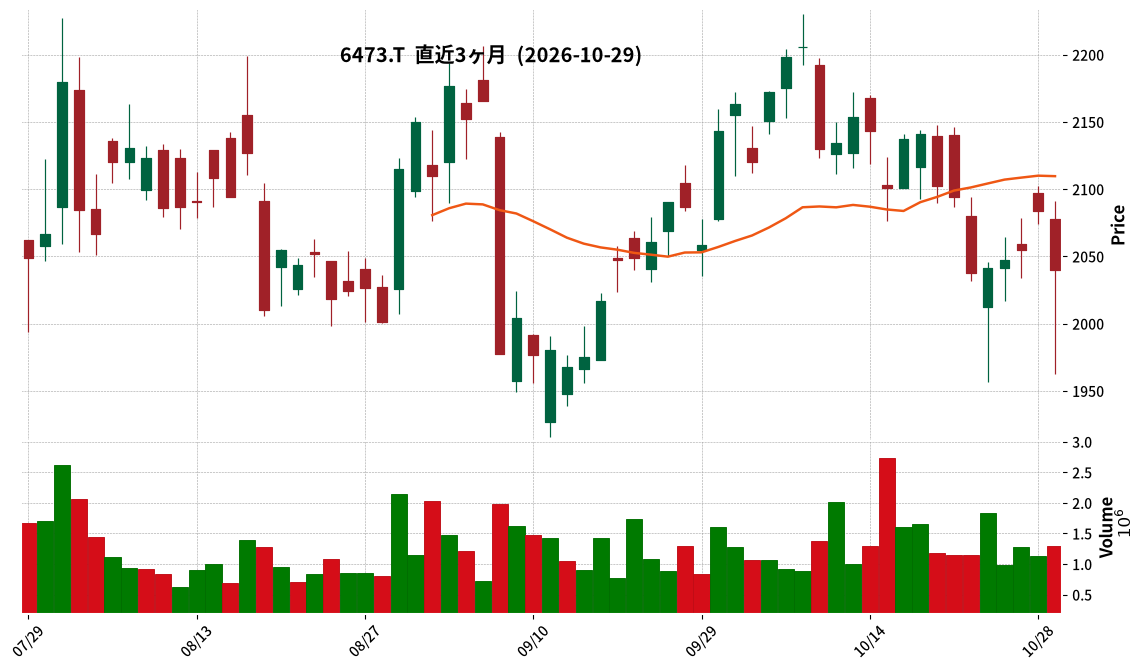
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ジェイテクトの2027年3月期第2四半期(中間期)連結業績は、売上収益が9,707億88百万円(前年中間期比4.4%増)となりました。
- 事業利益は506億84百万円(同52.8%増)、営業利益は360億49百万円(同38.4%増)を記録しました。
- 親会社の所有者に帰属する中間利益は217億51百万円(同78.8%増)となり、基本的1株当たり中間利益は68円32銭でした。
- 2027年3月期の年間配当予想は、中間期35円、期末35円の合計70円で、直近公表値からの修正はありません。
- 2027年3月期の通期連結業績予想は、売上収益1兆9,200億円(対前期比0.3%減)、親会社の所有者に帰属する当期利益500億円(同317.6%増)に修正されています(本日公表の「業績予想の修正に関するお知らせ」参照)。
- 当中間期における連結範囲の重要な変更として、新規会社はなく、JTEKT EUROPE S.A.S.とJTEKT TORSEN HOLDINGS S.A.の2社が除外されました。
🤖 AI考察
ジェイテクトの2027年3月期中間期決算は、売上収益の堅調な増加に加え、事業利益および親会社株主帰属中間利益が大幅な増益を達成したことが注目されます。これは、円安効果、原価改善、構造改革の効果が主要因として挙げられており、各セグメント(自動車、産機・軸受、工作機械)全てで事業利益が増加していることから、事業全体の収益性改善が進んでいると考えられます。通期業績予想の修正も公表されているため、その詳細と達成状況が今後の焦点となるでしょう。
8071|東海エレ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 東海エレは、2027年3月期第2四半期(中間期)の連結業績において、売上高が前回予想の20,000百万円に対し19,869百万円となり、0.7%の減額となりました。
- 一方で、第2四半期の中間純利益は前回予想の180百万円に対し229百万円となり、27.5%の増加となりました。
- 通期連結業績予想は上方修正され、売上高は前回予想の40,000百万円から47,200百万円へ18.0%増、当期純利益は450百万円から660百万円へ46.7%増となりました。
- 2027年3月期の年間配当予想も修正され、期末配当が前回予想の57.00円から58.00円に1.00円増額され、合計で115.00円となる予定です。
- 修正理由として、中間期は自動車分野向けの販売不振により売上高が予想を下回ったものの、円安基調の継続により利益面が改善しました。通期では、FA・工作機械分野、情報通信分野の販売増加に加え、株式会社成電社の完全子会社化が業績に反映される見込みです。
🤖 AI考察
中間期の売上高は微減ながらも、利益面が円安基調により予想を大幅に上回った点は注目されます。通期予想の上方修正は、既存事業の好調見通しに加え、子会社化による貢献も含まれるため、事業ポートフォリオの強化が業績に影響を与えていると考えられます。配当予想の増額は、業績改善を株主還元に繋げる姿勢を示すものと捉えられるでしょう。
9914|植松商会
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社植松商会は、2027年3月期第2四半期(中間期)決算を2026年10月29日に発表しました。
- 当中間期の売上高は3,553百万円(前年中間期比8.1%増)、営業利益は35百万円(同75.1%増)、経常利益は110百万円(同62.0%増)、中間純利益は70百万円(同55.3%増)となりました。
- 1株当たり中間純利益は31円61銭と、前年中間期の20円35銭から増加しました。
- 財政状態では、当中間期末の総資産は5,016百万円、純資産は3,458百万円となり、自己資本比率は68.9%に上昇しました。
- 2027年3月期通期の業績予想は、売上高6,800百万円(前期比2.5%増)、当期純利益113百万円(同△8.9%減)、1株当たり当期純利益50円68銭と、直近の公表値から変更はありません。
🤖 AI考察
当中間期は売上高、各段階利益ともに前年同期比で大幅な増益を達成しており、堅調な業績推移が見られます。特に営業利益、経常利益、中間純利益が70%前後またはそれ以上の伸びを示した点は注目に値すると考えられます。通期の業績予想は据え置きとなっており、下期に向けて企業側がどのような見通しを持っているか、今後の動向が注目される可能性があります。自己資本比率の改善は、財務基盤の安定性を示す指標となり得ます。
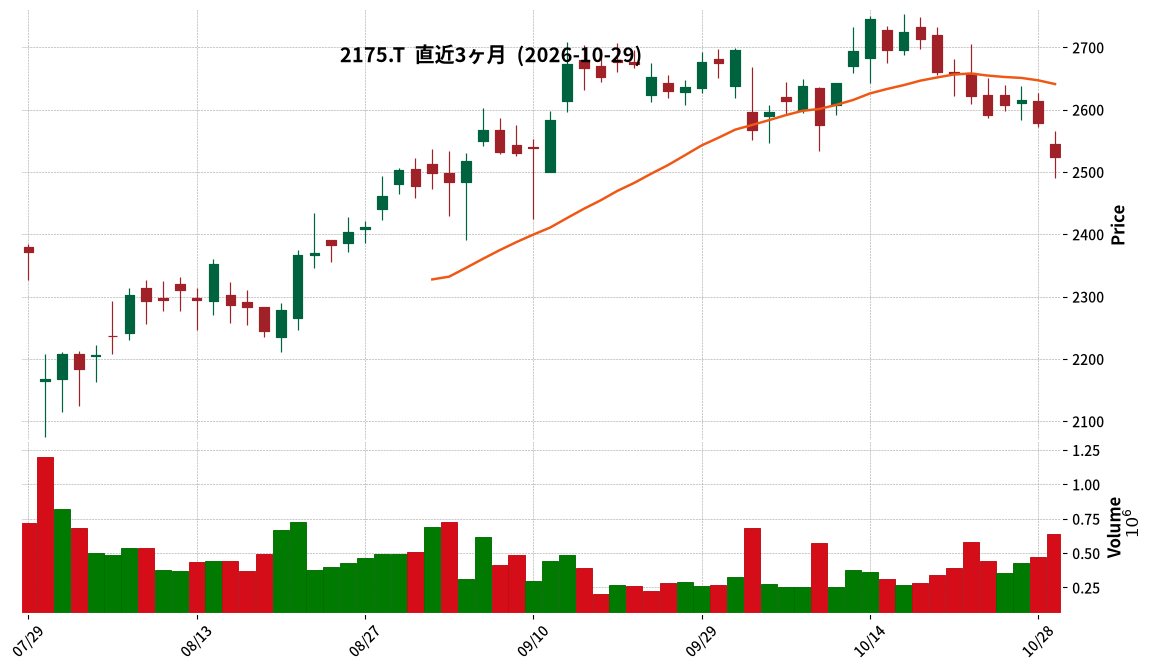
2175|SMS
2524.0
▼ -2.13%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SMSは、2027年3月期第2四半期決算説明会資料を2026年10月29日に公開しました。
- 2027年3月期上期の連結売上高は364億円(前年同期比+9%)、EBITDAは67億円(同+3%)、営業利益は49億円(同+12%)を計上しました。
- 通期計画(売上高718億円、EBITDA104億円、営業利益68億円)に対する上期の営業利益進捗率は72%です。
- キャリア事業の売上高は232億円(前年同期比+7%)、EBITDAは61億円(同+2%)でした。介護・障害福祉経営支援事業の売上高は71億円(前年同期比+11%)、EBITDAは30億円(同+6%)でした。
- 海外事業では、メディカルプラットフォームの売却・撤退に向けたプロセスを開始し、ヘルスケア領域の遠隔チャット指導及びストレスチェック事業の売却を決定しました。
🤖 AI考察
SMSの上期決算は増収増益となり、通期計画に対する営業利益の進捗率が72%と高い水準で推移しています。下期に予定されている成長投資が、今後の事業展開や収益構造にどのような影響を与えるかが注目される点と考えられます。また、海外事業やその他事業における「選択と集中」の方針は、事業ポートフォリオの最適化を通じて、中長期的な企業価値向上を目指す動きと解釈できるでしょう。
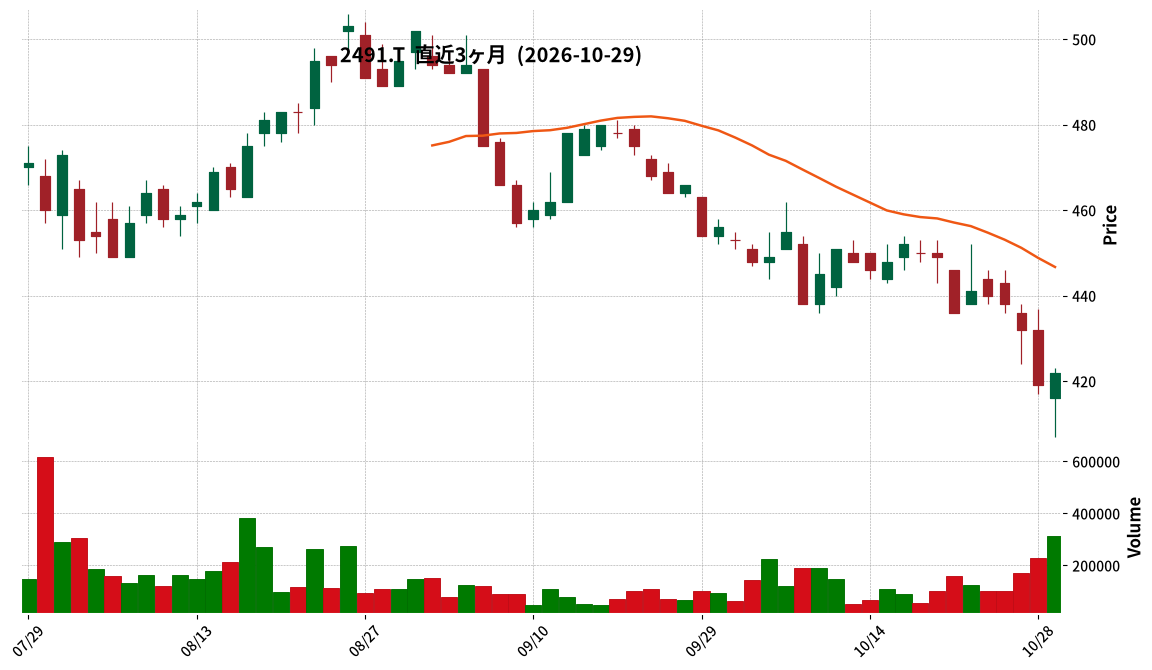
2491|Vコマース
422.0
▲ +0.72%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Vコマースの2026年12月期第3四半期(累計)決算は、売上高8,379百万円、営業損失767百万円、経常損失749百万円、四半期純損失661百万円となりました。
- 2026年12月期第1四半期より非連結での業績を開示しており、2025年12月期第3四半期との前年同期比は記載されていません。
- 通期業績予想は修正されており、売上高11,000百万円(前回予想比△53.8%)、営業損失1,000百万円、経常損失1,000百万円、当期純損失900百万円(前回予想比-)となっています。
- 年間配当金予想は、第2四半期末8.00円、期末8.00円、合計16.00円とされています。
- 当四半期累計期間において、オンラインモールのストア向けサービスに係る取引契約が2025年7月31日付で終了した影響や、AI検索時代に対応したナラティブマーケティング領域への戦略的投資、本社移転に係る一時費用が計上されました。
🤖 AI考察
Vコマースは、連結から非連結への開示移行後、初の第3四半期決算を発表しました。売上高は8,379百万円を計上し、営業利益以下の項目は損失を記録しています。通期の業績予想も下方修正されており、これはオンラインモールサービス契約終了の影響や戦略的投資、本社移転費用が背景にあると考えられます。配当予想は年間16円を維持しており、財務健全性とフリーキャッシュフローを考慮した方針とされています。
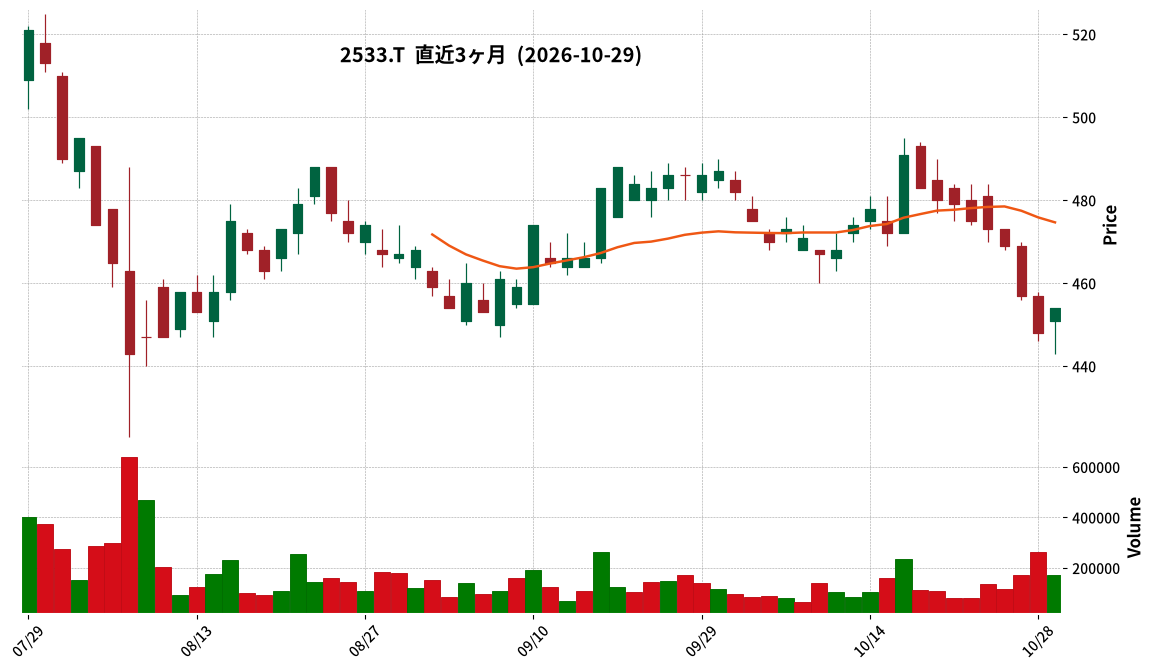
2533|オエノンHD
454.0
▲ +1.34%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- オエノンホールディングス株式会社は、2026年10月29日開催の取締役会で株主還元方針の変更及び配当予想の修正を決議した。
- 株主還元方針の変更内容は、DOE目標水準を従来の2.5%から3%へ引き上げ、総還元性向目標を従来の30%以上から40%以上へ引き上げる。
- これらの変更は、2026年12月期から適用される。
- 株主還元方針の変更に伴い、2026年12月期の1株当たり期末配当予想を3円増配し、15円に修正した。
- 修正前の2026年12月期期末配当予想は12円00銭であった。
🤖 AI考察
本IRは、中期経営計画2028策定当初の保守的な目標設定から、利益水準の伸長と財務体質の強化を受けて、株主還元を一段と強化する企業の姿勢を示すものと考えられます。DOE(Dividend On Equity)目標の引き上げは株主資本に対する配当の比率を高めることを意味し、総還元性向目標の引き上げは配当と自己株式取得を合わせた株主への利益還元全体を強化する意図が読み取れます。これにより、株主価値の向上に対するコミットメントが明確化されたと見ることができます。
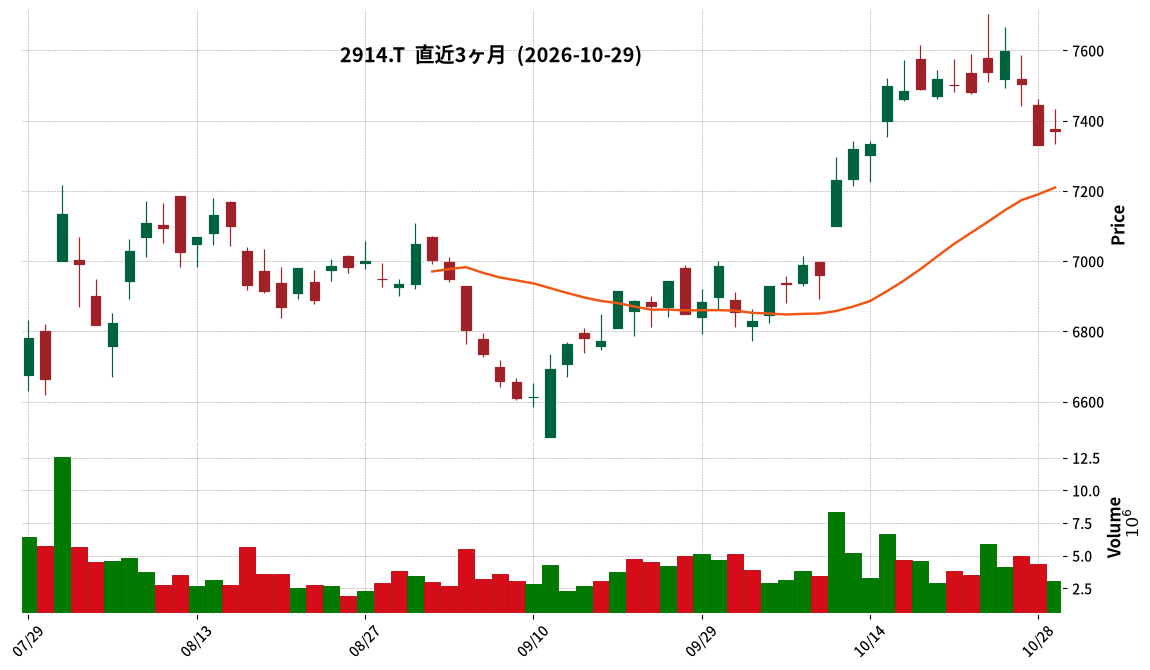
2914|JT
7372.0
▲ +0.55%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期(累計)の連結売上収益は2兆9,913億82百万円(前年同期比13.6%増)。
- 同期間の連結営業利益は9,477億10百万円(前年同期比24.2%増)。
- 親会社の所有者に帰属する四半期利益は6,188億92百万円(前年同期比20.9%増)。
- 2026年12月期通期の連結業績予想は修正され、売上収益3兆9,030億円(前年比12.6%増)、営業利益1兆410億円(前年比20.1%増)、親会社の所有者に帰属する当期利益6,620億円(前年比29.8%増)が見込まれています。
- 年間配当金予想は、期末配当136円を含め、合計272円(中間配当136円)です。
🤖 AI考察
JTの第3四半期決算は、売上収益および営業利益が前年同期を上回り、好調な推移を示しています。医薬事業の非継続事業分類に伴う比較方法の変更が注目され、継続事業の成長性が分析のポイントとなるでしょう。通期業績予想の上方修正は、今後の収益動向に対する企業の自信の表れと捉えられます。
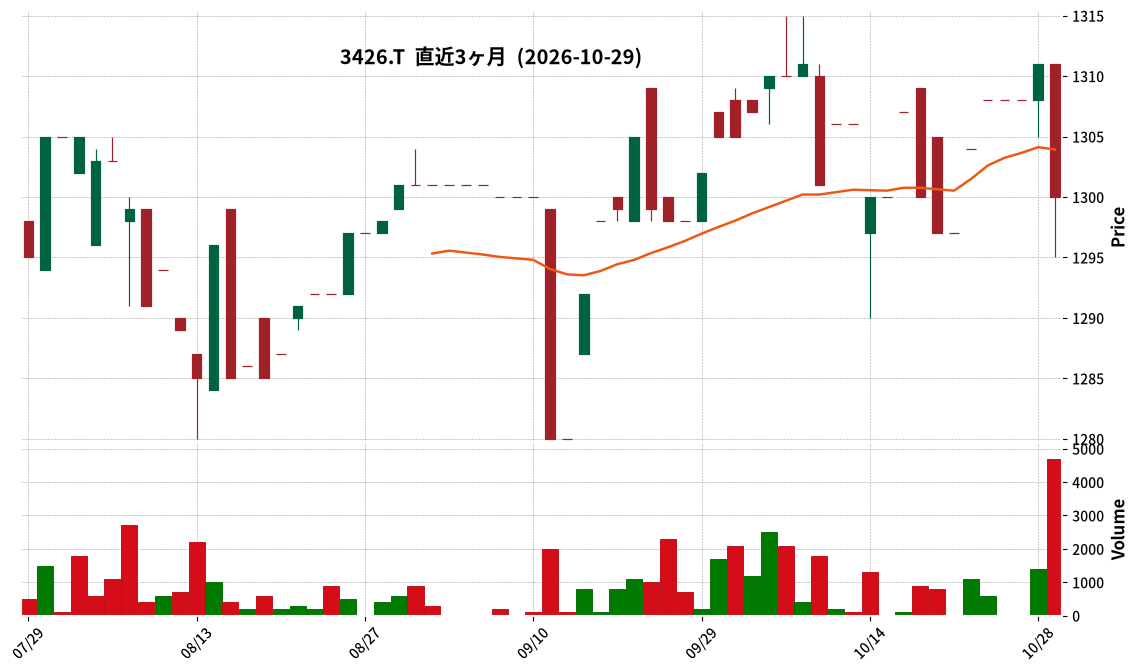
3426|アトムリビン
1300.0
▼ -0.84%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アトムリビンテック株式会社は、令和9年6月期 第1四半期(令和8年7月1日~令和8年9月30日)の決算短信(非連結)を発表しました。
- 売上高は2,482百万円(前年同期比0.5%減)となりました。
- 営業利益は133百万円(前年同期比51.4%増)、経常利益は155百万円(前年同期比50.3%増)を計上しました。
- 四半期純利益は108百万円(前年同期比48.8%増)となりました。
- 1株当たり四半期純利益は27円17銭(前年同期は18円26銭)でした。
- 総資産は11,866百万円、純資産は10,733百万円、自己資本比率は90.4%です。
- 通期の業績予想および配当予想(通期配当33円00銭、うち期末16円50銭)は、直近公表されている内容から修正はありません。
🤖 AI考察
売上高は微減となったものの、利益項目が大幅な増益を達成した点は注目に値します。これは、販売費及び一般管理費の圧縮など、収益性改善に向けた取り組みが奏功した可能性を示唆していると考えられます。自己資本比率が90.4%と高い水準を維持していることから、財務基盤の安定性も確認できます。
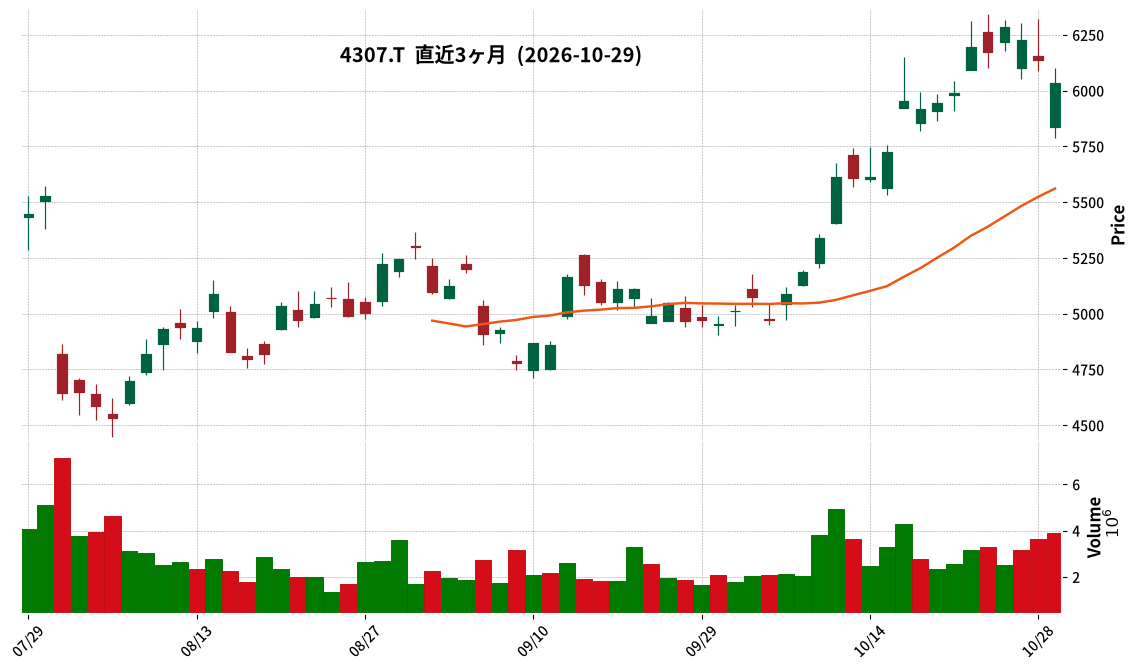
4307|NRI
6033.0
▼ -1.69%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- NRIは2027年3月期第2四半期(中間期)連結決算を発表しました。
- 売上収益は429,906百万円(前年同期比8.3%増)、営業利益は88,272百万円(同12.0%増)でした。
- 親会社の所有者に帰属する中間利益は60,014百万円(同12.0%増)となりました。
- 2027年3月期通期の連結業績予想を修正し、売上収益870,000百万円(前回予想比2.4%増)、親会社の所有者に帰属する当期利益123,000百万円(同10.8%増)としています。
- 年間配当予想を期末46.00円とし、合計88.00円(前回予想比1.1%増)に修正しました。中間配当は42.00円を実施予定です。
- 2026年6月30日付で自己株式20,044,102株の消却を実施しています。
🤖 AI考察
今回発表された第2四半期決算では、主要な収益・利益項目が前年同期比で二桁近い成長を示しており、堅調な業績推移が見られます。通期業績予想と配当予想の上方修正は、企業が今後の事業環境に対して一定の自信を持っている可能性を示唆していると考えられます。自己株式の消却は、資本効率の向上に向けた取り組みの一環と見ることができます。
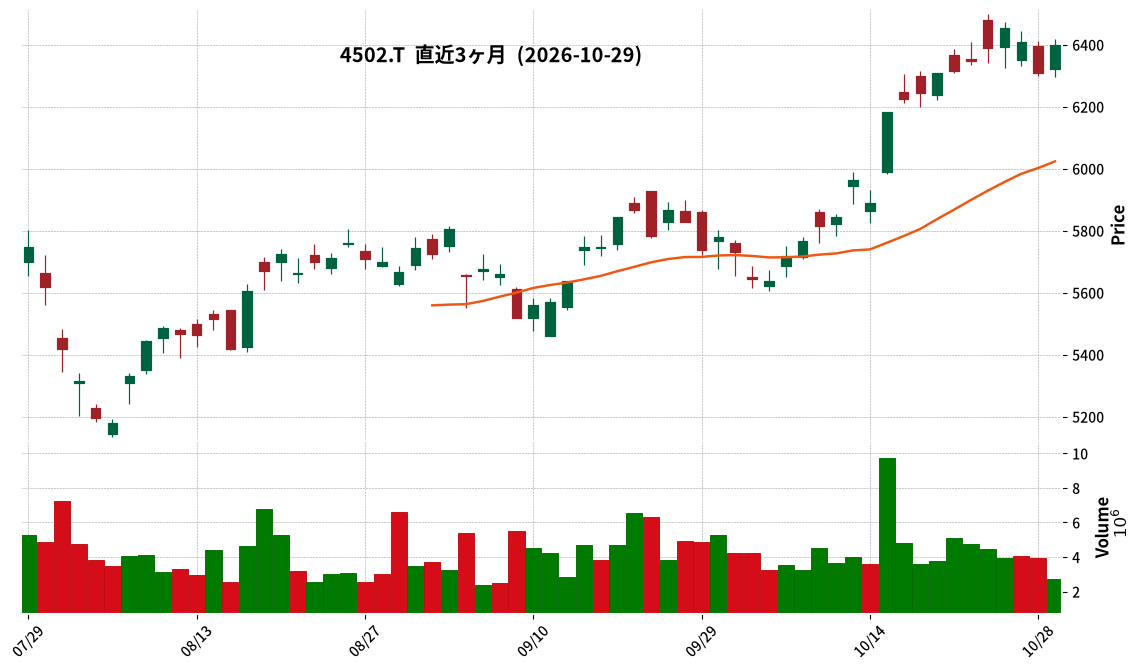
4502|武田薬
6399.0
▲ +1.46%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 武田薬品工業は2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 当中間期の売上収益は2兆4,069億9千7百万円で、前年中間期比8.4%増加しました。
- 親会社の所有者に帰属する中間利益は3,056億2千6百万円で、前年中間期比171.8%増加しました。
- Core営業利益は7,106億円で、前年中間期比11.2%増加しました。
- 2027年3月期の通期連結業績予想は、売上収益4兆7,000億円、親会社の所有者に帰属する当期利益2,090億円、Core EPS 482円に修正されています。
🤖 AI考察
中間期の連結業績は、売上収益、営業利益、親会社所有者帰属中間利益がいずれも前年中間期を上回る結果となりました。特に親会社所有者帰属中間利益の大幅な伸びは、投資家にとって注目すべき点と考えられます。通期業績予想が修正されたことで、今後の事業展開や収益性の推移が引き続き焦点となりそうです。
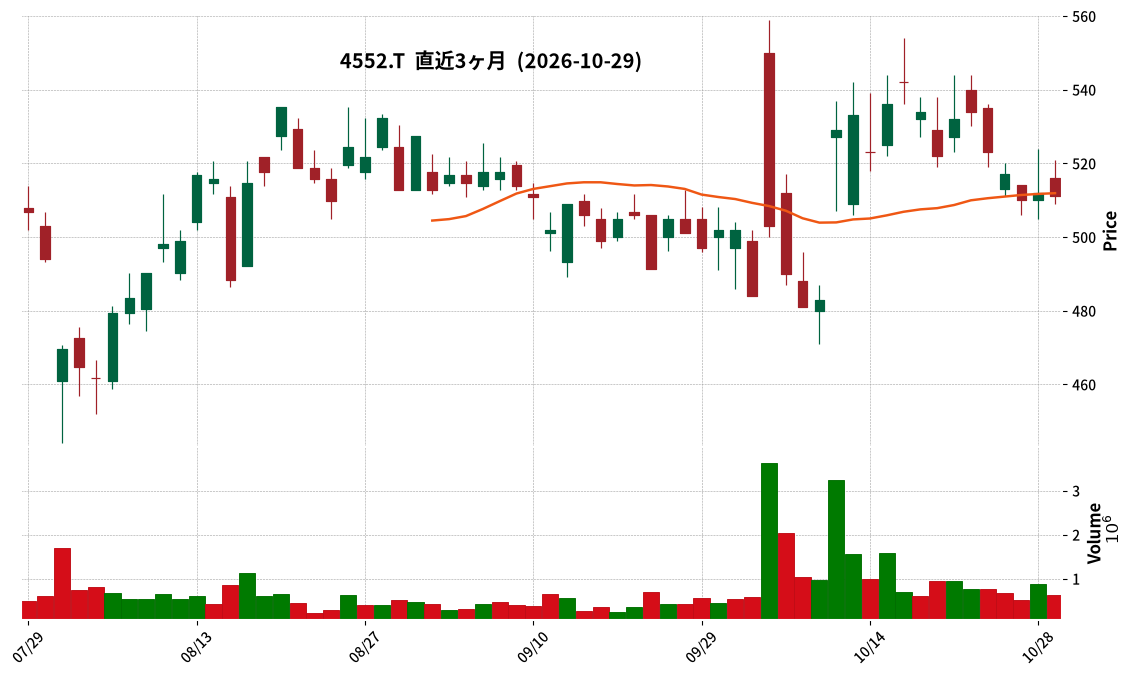
4552|JCRファーマ
511.0
▼ -0.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期累計の売上高は19,974百万円(前年同期比減収)、営業利益は△3,504百万円(前年同期は2,429百万円)でした。
- 販売費及び一般管理費は17,726百万円、うち研究開発費は10,230百万円と、前年同期に比べて増加しました。
- デュシェンヌ型筋ジストロフィー(DMD)治療薬givinostatについて、2026年内の製造販売承認申請、2027年内の承認・販売開始を目指し、国内臨床試験を開始しました。
- アルツハイマー病治療薬開発において、Acumen社がJ-Brain Cargo®を適用したAβO選択的抗体のオプション権を行使し、2027年中ごろのIND(新薬臨床試験開始)申請を予定しています。
- ムコ多糖症II型治療酵素製剤イズカーゴ®(JR-141)が中東の2ヶ国(アラブ首長国連邦、クウェート)で製造販売承認を取得し、Italfarmaco社と欧米・中南米での開発および商業化に関する独占的ライセンス契約を締結しました。
🤖 AI考察
2027年3月期第2四半期決算は契約金収入の減少により減収、営業赤字となりましたが、研究開発費の増加は将来の収益源となるパイプライン開発への投資と捉えられます。DMD治療薬givinostatの導入やJ-Brain Cargo®技術の多岐にわたる導出進展は、2030年代の売上高1,000億円企業達成に向けた具体的な成長戦略として注目されるでしょう。海外での承認取得やライセンス契約締結は、グローバル展開の加速を示すものと考えられます。
4582|G-シンバイオ製薬
46.0
▼ -2.13%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期連結累計期間(2026年1月1日~2026年9月30日)の売上高は722百万円(前年同期比25.6%減)でした。
- 営業損失は4,870百万円、経常損失は4,849百万円、親会社株主に帰属する四半期純損失は4,879百万円を計上しました。
- 販売費及び一般管理費は5,397百万円(前年同期比33.8%増)となり、そのうち研究開発費は3,968百万円(前年同期比61.9%増)でした。
- 当四半期末の総資産は932百万円、純資産は△1,295百万円、自己資本比率は△165.1%でした。
- ブリンシドホビル(BCV)のグローバル第Ⅲ相臨床試験では、造血幹細胞移植後アデノウイルス感染症を対象に10月22日時点で41症例が登録されました。
🤖 AI考察
G-シンバイオ製薬の2026年12月期第3四半期決算は、売上高が前年同期比で減少した一方で、研究開発費が大幅に増加した点が注目されます。これは、事業の中核であるブリンシドホビル(BCV)などの開発パイプラインへの積極的な投資が継続されていることを示唆していると考えられます。研究開発への先行投資が先行するバイオベンチャー特有の財務状況であり、今後の臨床試験の進捗やパイプラインの事業化動向が継続して注目される可能性があります。
6370|栗田工
7090.0
▼ -1.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 栗田工業は、2027年3月期第2四半期(中間期)および通期の連結業績予想を下方修正した。
- 修正の主な理由は、米国連結子会社クリタ・アメリカ, Inc.が手掛ける電子産業向け水処理装置案件1件において、設計の遅れや品質課題により見積工事原価総額が大幅に引き上げられ、工事損失200億円(中間期)および236億円(通期)を計上する見込みとなったこと。
- 2027年3月期中間期の連結業績予想は、売上高2,068億円(前回比4.4%増)に対し、事業利益62億円(前回比73.6%減)、親会社の所有者に帰属する中間利益73億円(前回比70.3%減)に修正された。
- 2027年3月期通期の連結業績予想は、売上高4,550億円(前回比7.1%増)に対し、事業利益400億円(前回比35.0%減)、親会社の所有者に帰属する当期利益287億円(前回比43.4%減)に修正された。
- 個別決算において、クリタ・アメリカ・ホールディングス,Inc.株式の実質価値低下に伴い、関係会社株式評価損362億円を2027年3月期中間期に特別損失として計上するが、これは連結決算では消去されるため連結業績への影響はない。
- 配当予想に変更はない。
🤖 AI考察
今回の業績予想修正は、特定の大型米国案件における工事原価の大幅な増加が主要因であり、売上高は上方修正されているものの、利益面への影響が大きいと考えられます。連結業績に直接影響しない個別決算での特別損失計上も、子会社の評価が大きく低下したことを示唆していると見られます。今後の決算説明会での詳細な説明や、管理体制強化および知見の後続案件への展開が、投資家にとって注目すべき点となるでしょう。
6702|富士通
4322.0
▼ -2.88%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 富士通株式会社は、2027年3月期 第2四半期(中間期)連結決算を発表しました。
- 2027年3月期中間期の売上収益は1兆6,263億5千8百万円で、前年中間期比3.8%増加しました。
- 営業利益は1,076億2百万円で、前年中間期比2.1%増加しました。
- 親会社の所有者に帰属する中間利益は825億8千1百万円で、前年中間期比68.5%減少しました。
- 基本的1株当たり中間利益は47円68銭でした。
- 2027年3月期の年間配当予想は1株当たり55円(中間25円、期末30円)で、前年中間期と同額の25円の中間配当を実施予定です。
- 通期の連結業績予想は、売上収益3兆5,100億円、親会社の所有者に帰属する当期利益3,100億円で据え置いています。
🤖 AI考察
富士通の中間決算では、売上収益が堅調な伸びを見せる一方で、親会社株主帰属中間利益が大幅な減益となった点が注目されます。これは、前年度に特定の調整項目(事業再編、M&A等に伴う損益)が大きく影響していたため、相対的に減益幅が拡大したという見方もできます。ただし、調整後の中間利益では、前年同期比で増加傾向にあり、本業の実質的な利益を示す指標としては安定していると考えられます。通期業績予想が据え置かれていることから、会社としては下期の回復を見込んでいる可能性があります。
6754|アンリツ
3120.0
▲ +3.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アンリツは、2027年3月期第2四半期(中間期)の連結経営成績を発表しました。売上収益は69,313百万円(前年中間期比34.1%増)、営業利益は9,553百万円(同89.8%増)、親会社の所有者に帰属する中間利益は6,553百万円(同72.0%増)となりました。
- 通期の連結業績予想を修正し、売上収益145,000百万円(前回予想比15,000百万円増)、営業利益22,000百万円(同5,000百万円増)、親会社の所有者に帰属する当期利益16,000百万円(同3,500百万円増)としました。
- 年間配当予想も修正し、中間期末25.00円、期末38.00円の合計63.00円(前回予想比13.00円増)としました。
- セグメント別では、通信計測事業の売上収益は42,115百万円(前年中間期比36.1%増)、営業利益は8,693百万円(同120.2%増)を計上しました。
- 環境計測事業では、連結子会社である高砂製作所において、のれんの一部について減損損失を計上しました。
🤖 AI考察
当中間期決算は、通信計測事業におけるデータセンターの新設・高速化、特に800GEおよび1.6TE向け光トランシーバーの生産増強が業績を大きく牽引したと考えられます。通期業績予想および配当予想の上方修正は、現在の好調な事業環境と今後の見通しを反映している可能性があります。一方で、環境計測事業における減損損失の計上は、特定の市場環境の変化に起因していると見られ、事業ポートフォリオの状況を評価する上で注目される可能性があります。
6810|マクセル
2496.0
▼ -1.34%
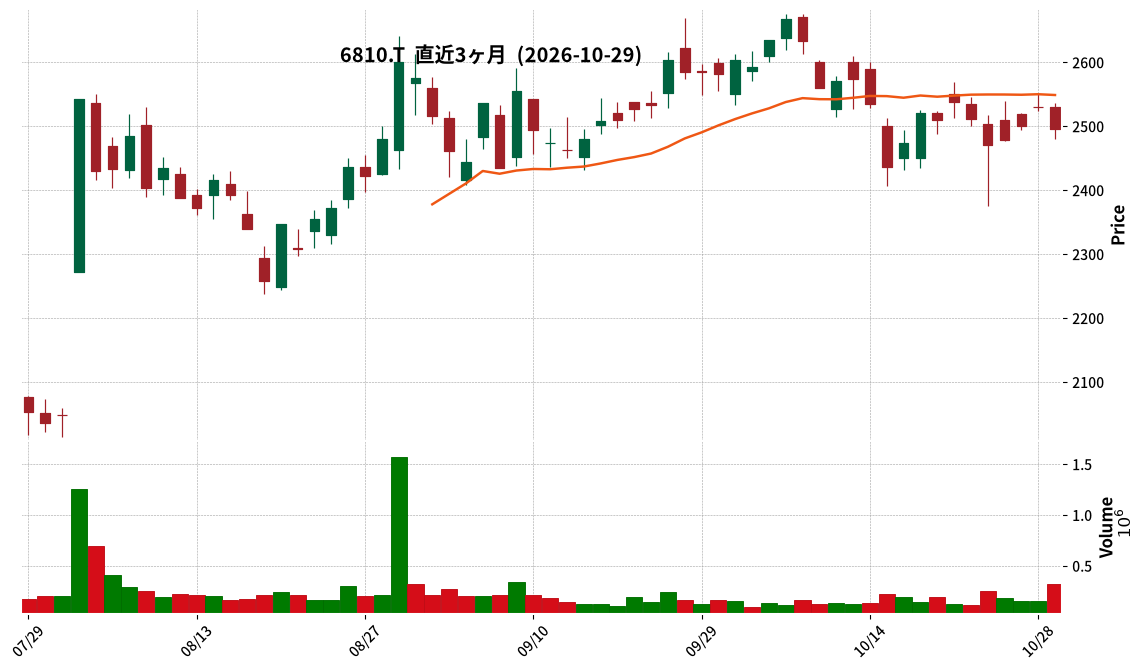
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- マクセルは2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は74,850百万円(前年中間期比15.8%増)、営業利益は5,762百万円(同14.0%増)、経常利益は5,814百万円(同13.8%増)、親会社株主に帰属する中間純利益は4,747百万円(同12.1%増)となりました。
- 1株当たり中間純利益は128円76銭です。
- 年間配当金予想は、第2四半期末28円00銭、期末28円00銭、合計56円00銭で、直近の予想からの修正はありません。
- 通期連結業績予想は、売上高143,000百万円(対前期増減率10.5%増)、営業利益10,000百万円(同26.7%増)、親会社株主に帰属する当期純利益6,700百万円(同△18.9%減)、1株当たり当期純利益181円74銭で、直近の予想からの修正はありません。
🤖 AI考察
マクセルの2027年3月期中間決算は、売上高、各利益ともに前年中間期を上回り、堅調な推移を示しています。特にエネルギー、機能性部材料セグメントの増収が全体を牽引した形と考えられます。通期業績予想は据え置かれているものの、中間期の実績が好調であったことから、今後の進捗が注目されるポイントです。
7191|イントラスト
1162.0
▼ -0.85%
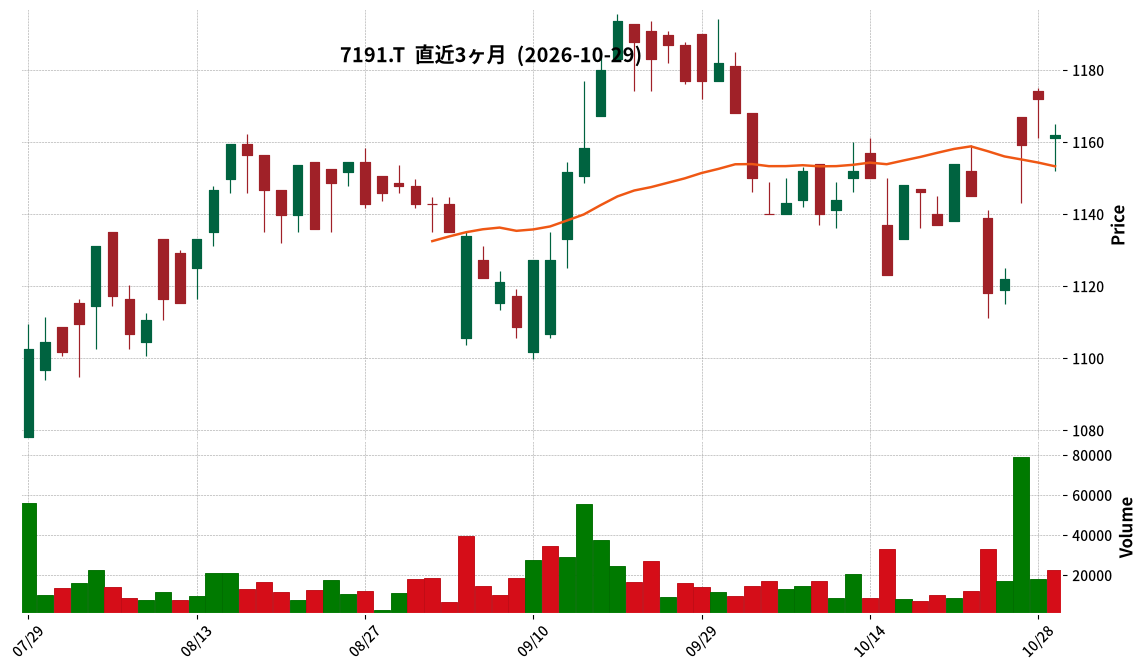
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イントラストの2027年3月期第2四半期(中間期)連結業績は、売上高が7,017百万円(前年中間期比19.7%増)、営業利益が1,582百万円(同14.0%増)、経常利益が1,596百万円(同14.0%増)、親会社株主に帰属する中間純利益が975百万円(同10.8%増)となりました。
- 保証事業の売上高は6,040百万円(前年同期比12.4%増)、ITサービスの売上高は585百万円を計上しました。ITサービスの売上高は、2026年1月にキャロルシステム株式会社を連結子会社化したことによるものです。
- 2027年3月期の年間配当金予想は、中間期末26円、期末27円で合計53円と発表されており、直近の配当予想からの修正はありません。
- 2027年3月期の連結業績予想(通期)は、売上高14,370百万円(前期比17.0%増)、営業利益3,180百万円(同14.9%増)、親会社株主に帰属する当期純利益1,960百万円(同12.4%増)で、直近の業績予想からの修正はありません。
- 当中間連結会計期間末の総資産は13,576百万円、自己資本比率は63.0%でした。
🤖 AI考察
イントラストは、主要事業である保証事業の堅調な成長に加え、連結子会社化によるITサービス売上の貢献もあり、増収増益を達成しました。年間配当予想も据え置きとなっており、株主還元への姿勢が示されていると考えられます。通期業績予想も修正がないことから、会社側は現状の計画に対して自信を持っていると解釈することもできるでしょう。
7388|FPパートナー
2282.0
▼ -1.21%
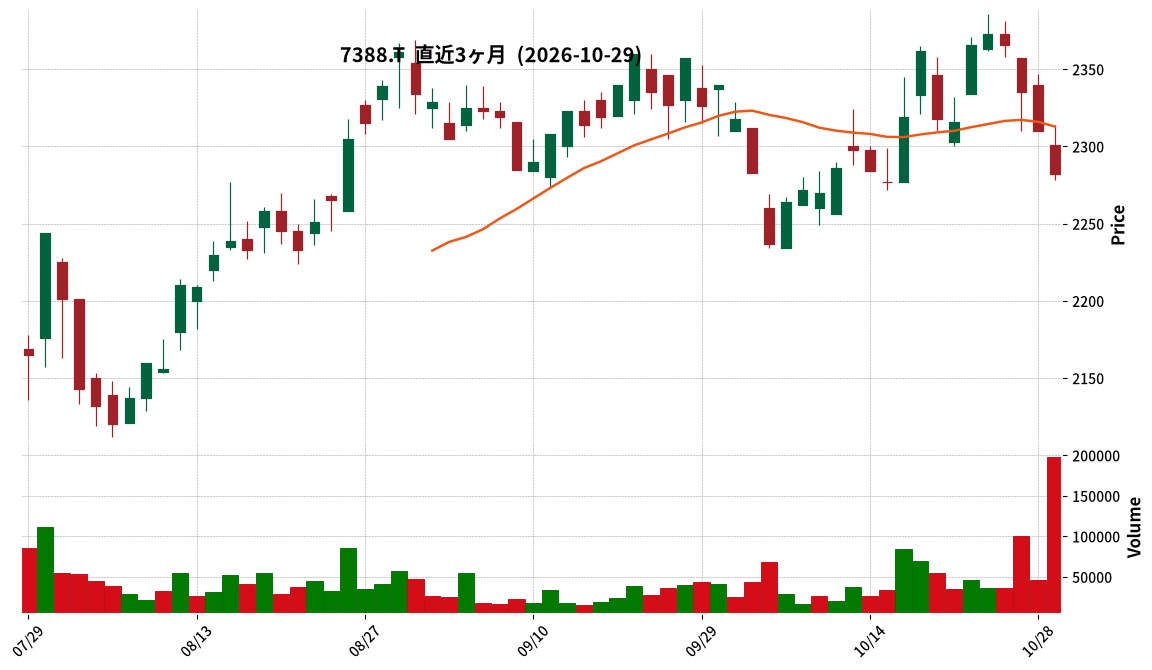
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期単体の売上高および営業利益は、前四半期(2Q)から減少した。主な要因は季節要因と、主要な一時払い商品の手数料支払い方法変更(翌月一括から翌月約50%+残額7年間受取へ変更)。
- 修正後の通期業績予想に対する3Q累計の進捗率は、売上高73.7%、営業利益67.1%、経常利益69.1%、四半期純利益67.7%。期間経過率75%に対して利益面で遅れが見られるものの、「概ね想定どおりに推移」としている。
- 昨年8月の業務改善命令により停止していたすべての提携企業との取り組みが再開し、集客は回復基調にある。
- 営業社員数は前年同期比188名減少しているが、3Q単体では15名の純増となり、四半期単位での純減から純増に転じた。7月から9月まで3か月連続の純増。
- 契約譲受ビジネスでは、保険業法改正に関するパブリックコメントの結果待ちにより契約締結に時間を要していたが、制度面の見通しが立ちつつあり、商談の具体化に取り組んでいる。前期を上回る規模の案件も検討されている。
🤖 AI考察
第3四半期における一時払い商品手数料支払い方法の変更は、短期的な利益率に影響を与えるものの、長期的なストック収入の増加に寄与する可能性があると考えられます。また、提携企業からの集客回復と営業社員数の純増への転換は、今後の業績回復に向けた重要な兆候として注目されます。契約譲受ビジネスの進捗も、将来の成長ドライバーとして今後の動向が注目される点です。
1946|トーエネック
2189.0
▲ +0.41%
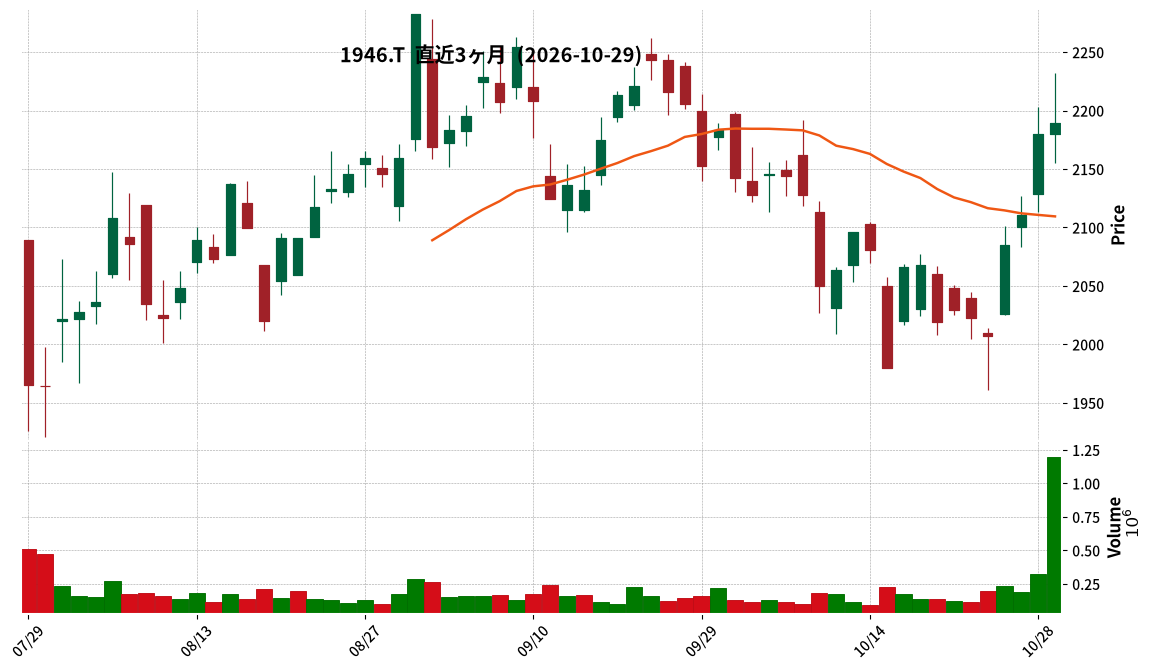
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トーエネックは2026年10月29日に2027年3月期第2四半期(中間期)決算(連結)を発表した。
- 当中間期の連結売上高は1,252億7千6百万円(前年中間期比0.5%増)、営業利益は101億7千8百万円(同18.8%増)となった。
- 経常利益は98億8千1百万円(前年中間期比13.8%増)、親会社株主に帰属する中間純利益は75億7千3百万円(同5.0%増)を計上した。
- 1株当たり中間純利益は81円03銭であった。
- 2027年3月期の年間配当予想は、中間配当31円00銭、期末配当45円00銭の合計76円00銭で、直近公表されている予想からの修正はない。
- 通期の連結業績予想は、売上高2,850億円(前年同期比4.6%増)、営業利益240億円(同12.0%増)、経常利益235億円(同3.8%増)、親会社株主に帰属する当期純利益180億円(同1.1%増)で、修正はなかった。
🤖 AI考察
トーエネックの2027年3月期第2四半期決算は、増収増益を達成しており、特に営業利益は前年同期比で大幅な伸びを示しています。これは、同社が説明する工事採算性の向上や受取和解金計上といった要因が寄与したと考えられます。通期業績予想や年間配当予想に変更がないことから、会社は足元の業績進捗を堅調と捉えていると推察されます。
2811|カゴメ
2696.0
▲ +0.60%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- カゴメ株式会社は、2026年12月期第3四半期連結決算を発表しました。
- 2026年1月1日から2026年9月30日までの連結累計期間において、売上収益は2,266億66百万円(前年同期比4.8%増)となりました。
- 事業利益は148億6百万円(前年同期比14.5%減)、営業利益は155億94百万円(前年同期比11.2%減)、親会社の所有者に帰属する四半期利益は85億48百万円(前年同期比20.0%減)を計上しました。
- 当連結会計年度よりIFRS第18号「財務諸表における表示及び開示」を早期適用しており、前年同期の数値は遡及修正後の数値が記載されています。
- 2026年12月期通期の連結業績予想および配当予想(期末58.00円、合計58.00円)について、直近公表値からの修正はありません。
🤖 AI考察
売上収益は増加したものの、事業利益、営業利益、親会社の所有者に帰属する四半期利益はいずれも減少しており、収益性とコスト管理の状況が投資家の注目点となる可能性があります。国際財務報告基準(IFRS)第18号の早期適用により、利益指標の開示方法が変更されているため、前年同期との比較にはその影響を考慮する必要があると考えられます。通期業績予想が据え置かれたことは、会社がこの減益を一時的なものと見ている、あるいは今後の挽回を見込んでいる可能性を示唆しているとも考えられます。
7357|ジオコード
1697.0
▼ -0.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ジオコードは、2027年2月期中間期の株主優待「デジタルギフト」に関するご案内の発送日を2026年11月12日(木)と決定しました。
- 優待対象株主は、2026年8月末日時点の株主名簿に記載または記録されており、かつ当社株式を2単元(200株)以上保有している株主様です。
- 優待内容は「デジタルギフト」5,000円分であり、受け取り期間は2026年11月13日(金)から2027年1月29日(金)までです。
- 「デジタルギフト」の交換対象品目のうち、「Huluチケット」は現在、交換が一時停止されており、今回の交換対象品目は29品目となります。
- 「株主優待のご案内」は、株主名簿記載の住所宛に中間配当関連書面とともに郵送されます。
🤖 AI考察
今回の発表は、株主優待の具体的な発送日と受取期間を明確にすることで、対象株主が優待を受け取るための手続きをスムーズに進められるようにする意図があると考えられます。また、交換対象品目の一部変更は、利用者にとって選択肢に影響を与える可能性があるため、事前に確認しておくことが重要となるでしょう。株主還元策の一環として、投資家にとって継続的な注目ポイントとなり得る情報です。
7950|デコラックス
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本デコラックス株式会社は2026年10月29日に2027年3月期第2四半期(中間期)決算短信〔日本基準〕(非連結)を発表しました。
- 2027年3月期中間期の売上高は3,072百万円(対前年中間期増減率1.5%増)となりました。
- 営業利益は380百万円(同25.3%増)、経常利益は473百万円(同34.1%増)、中間純利益は380百万円(同55.7%増)を計上しました。
- 1株当たり中間純利益は488.01円でした。
- 期末配当予想は220.00円で、年間配当予想は370.00円(中間150.00円を含む)です。直近公表の配当予想からの修正はありません。
- 2027年3月期通期の業績予想は、売上高6,400百万円(対前期増減率2.5%増)、営業利益600百万円(同8.0%減)、経常利益730百万円(同4.7%減)、当期純利益1,630百万円(同217.8%増)とされており、直近公表の予想からの修正はありません。
🤖 AI考察
当中間期においては、売上高、各利益指標すべてが前年同期を上回る結果となりました。特に中間純利益は前年同期比で55%を超える大幅な増加を記録しており、事業活動の成果が純利益に大きく寄与したと考えられます。ただし、通期業績予想では営業利益と経常利益が前期比で減少する見込みとなっており、今後の推移が注目されます。
3174|ハピネス&D
325.0
▼ -0.61%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ハピネス&Dは2026年8月期決算説明会資料を2026年10月29日に公開しました。
- ヴィンテージ(リユース)商品の取扱店舗が52店舗中51店舗に拡大しました。
- 粗利率の向上施策により、既存店ベース売上高は98.2%と若干減少したものの、売上総利益は前年比104.9%となりました。
- 宝飾品は好調に推移し、地金商品は上期に伸長したものの、下期は金相場の影響を受けて鈍化しました。
- 買取取扱店舗を52店舗中29店舗まで拡大し、次期は50店舗水準を目指しています。
- 2025年11月発行の第三者割当による新株予約権は全額行使完了、2026年6月発行分は2026年10月時点で全額行使完了しました。
🤖 AI考察
ハピネス&Dの2026年8月期は、ヴィンテージ商品の取扱拡大と買取事業の強化による事業構造の転換が進んだことが示唆されます。金相場の変動が地金ジュエリーの売上に与える影響は大きいものの、粗利率の改善や財務基盤の強化を通じて、収益性向上に向けた取り組みが継続されていると考えられます。今後の事業ポートフォリオの変化と、それに伴う収益貢献の動向が注目されるでしょう。
4290|PI
678.0
▼ -2.45%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期中間期の連結売上高は37,467百万円(前年同期比8.9%増)、連結営業利益は4,669百万円(同9.7%増)となりました。
- 親会社株主に帰属する中間純利益は2,359百万円(前年同期比11.4%減)でした。これは記念株主優待費用や法人税等の負担増加、新たな拠点開設に伴う一時的な資産除去による特別損失の計上などが影響しました。
- 通期業績予想は据え置き、売上高76,000百万円、営業利益9,600百万円を維持しています。
- 事業別では、金融保証事業の通期業績予想が売上高、営業利益ともに上方修正された一方で、オートモーティブ、グローバル、カスタマー、ソーシャル事業は下方修正されました。
- 2026年7月28日決議の約10億円の自己株式取得は終了しており、第8次中期経営計画で掲げた「総額130億円還元」に向けて進捗しています。
🤖 AI考察
中間期決算では、主要事業の成長により売上高と営業利益が増加した点はポジティブな要素と考えられます。一方で、一時的な費用計上により純利益が減少したこと、および一部事業の下方修正を金融保証事業の上方修正で相殺し、通期予想を据え置いた点には、事業ポートフォリオのバランスがうかがえます。株主還元策の進捗も投資家にとって注目されるポイントでしょう。
4755|楽天グループ
617.2
▲ +0.03%
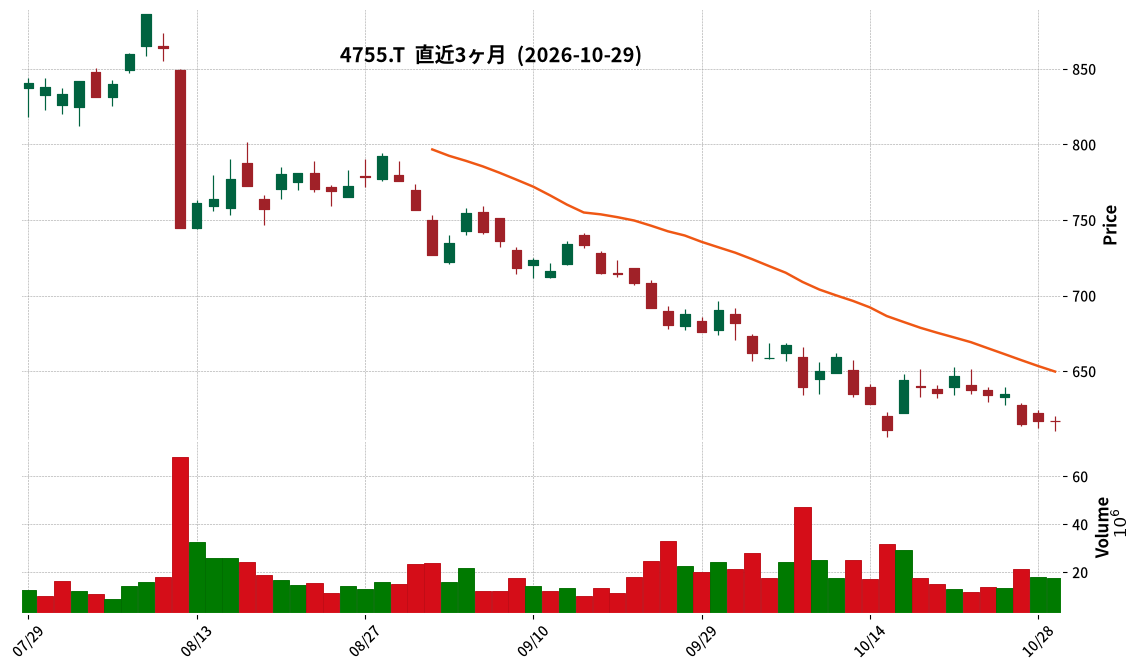
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 楽天グループ株式会社は、連結子会社である楽天証券株式会社の2026年12月期第3四半期決算(日本基準・連結)を2026年10月29日に発表しました。
- 楽天証券の2026年12月期第3四半期連結累計期間(2026年1月1日~2026年9月30日)の営業収益は1,659億7,800万円でした。
- 同期間の純営業収益は1,482億2,600万円、営業利益は550億9,300万円、経常利益は552億300万円でした。
- 親会社株主に帰属する四半期純利益は285億8,100万円となりました。
- 前年同期(2025年1月1日~2025年9月30日)と比較して、営業収益は1,123億3,800万円から1,659億7,800万円へ増加(約47.7%増)、親会社株主に帰属する四半期純利益は143億5,700万円から285億8,100万円へ増加(約99.1%増)しました。
🤖 AI考察
楽天証券の2026年12月期第3四半期決算は、前年同期と比較して営業収益および親会社株主に帰属する四半期純利益が大幅に増加しており、堅調な事業成長が継続している状況がうかがえます。特に純利益が約2倍に伸長している点は、事業効率の改善や市場環境の好転などが影響している可能性が考えられます。楽天グループ全体の連結決算は国際会計基準で報告されるため、楽天証券の日本基準での数値との差異に留意する必要があるでしょう。
5819|カナレ電気
1716.0
▼ -0.06%
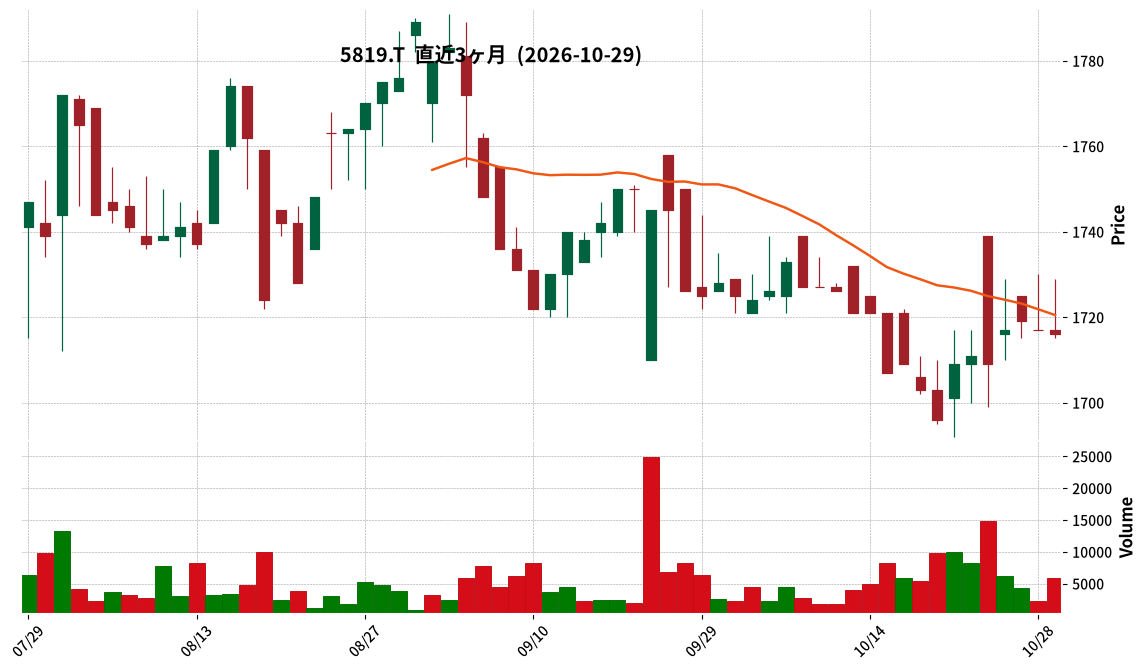
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- カナレ電気は2026年12月期第3四半期連結決算を発表しました。
- 売上高は9,796百万円(前年同期比0.0%減)、営業利益は1,311百万円(前年同期比3.1%減)、経常利益は1,375百万円(前年同期比3.1%減)、親会社株主に帰属する四半期純利益は969百万円(前年同期比1.1%減)でした。
- 海外売上は米国、韓国、シンガポールなどで増収となり、為替換算影響も寄与しましたが、国内売上は放送市場向けが減少し、連結売上高は前年同期を下回りました。
- セグメント別では、日本は減収減益、米国、韓国、シンガポールは増収増益、中国は減収減益となりました。特に米国は売上高1,537百万円(前年同期比19.3%増)、セグメント利益238百万円(前年同期比764.5%増)と大幅な増益を達成しました。
- 通期の連結業績予想は、売上高13,200百万円、営業利益1,480百万円、経常利益1,630百万円、親会社株主に帰属する当期純利益1,180百万円で、直近公表値からの修正はありません。
🤖 AI考察
カナレ電気の第3四半期決算では、連結売上高が前年同期とほぼ同水準ながら、各利益項目は微減となりました。国内の放送市場の減少が全体を押し下げた一方、米国市場の好調な伸び、特にセグメント利益の大幅な増加は注目に値すると考えられます。通期業績予想が据え置かれていることから、今後の国内外市場の動向が業績にどのような影響を与えるか、引き続き注視されるポイントとなりそうです。
6861|キーエンス
76360.0
▼ -3.57%
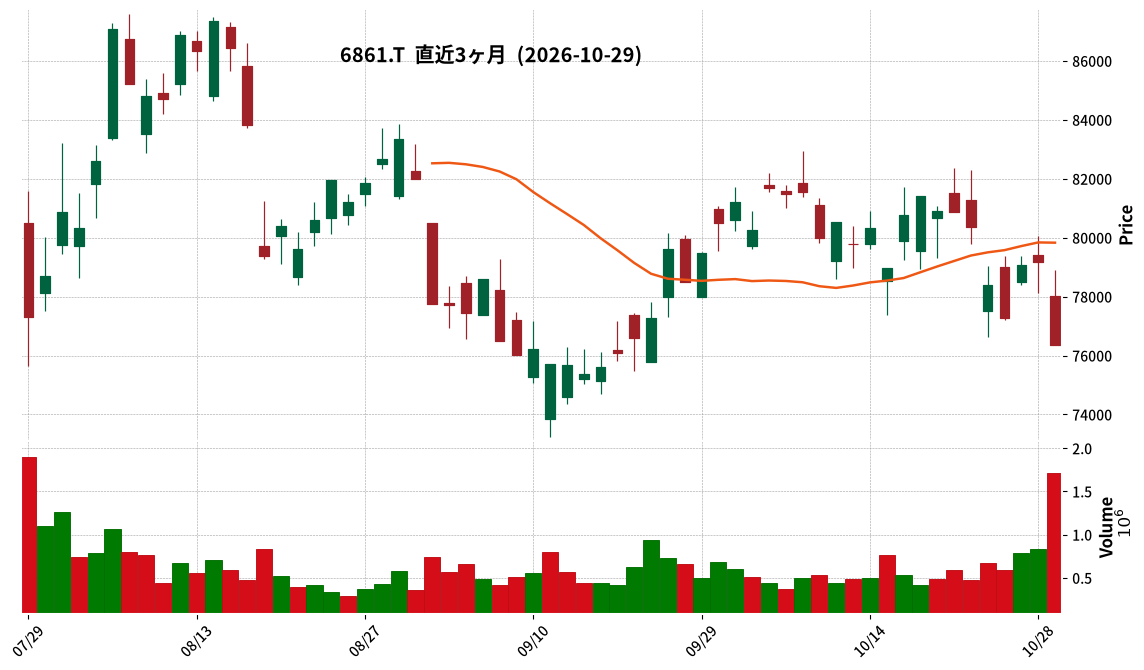
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社キーエンスは、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 中間期の売上高は735,399百万円となり、前年中間期比で34.9%増加しました。
- 営業利益は408,262百万円、前年中間期比で50.0%増加。経常利益は424,348百万円(同48.9%増)、親会社株主に帰属する中間純利益は298,675百万円(同49.4%増)となりました。
- 1株当たり中間純利益は1,231.53円です。
- 総資産は3,955,137百万円(前連結会計年度末比284,482百万円増)、純資産は3,704,958百万円(同233,486百万円増)となりました。
- 中間配当金は1株当たり325円(前年中間期275円)。2026年11月21日を効力発生日として普通株式1株につき5株の株式分割を予定しており、分割考慮後の期末配当予想は65.00円です。
🤖 AI考察
キーエンスの2027年3月期中間決算は、主要な収益・利益指標が前年同期比で大幅な成長を示しており、製造業の設備投資が継続している世界経済の状況と、同社グループの事業強化策が結びついた結果と見られます。特に、北中南米およびアジア市場での堅調な動きが、全体の業績を牽引していると考えられます。また、自己資本比率の高さや総資産・純資産の増加は、引き続き強固な財務体質を維持していることを示唆していると言えるでしょう。
7775|大研医器
416.0
▼ -0.95%
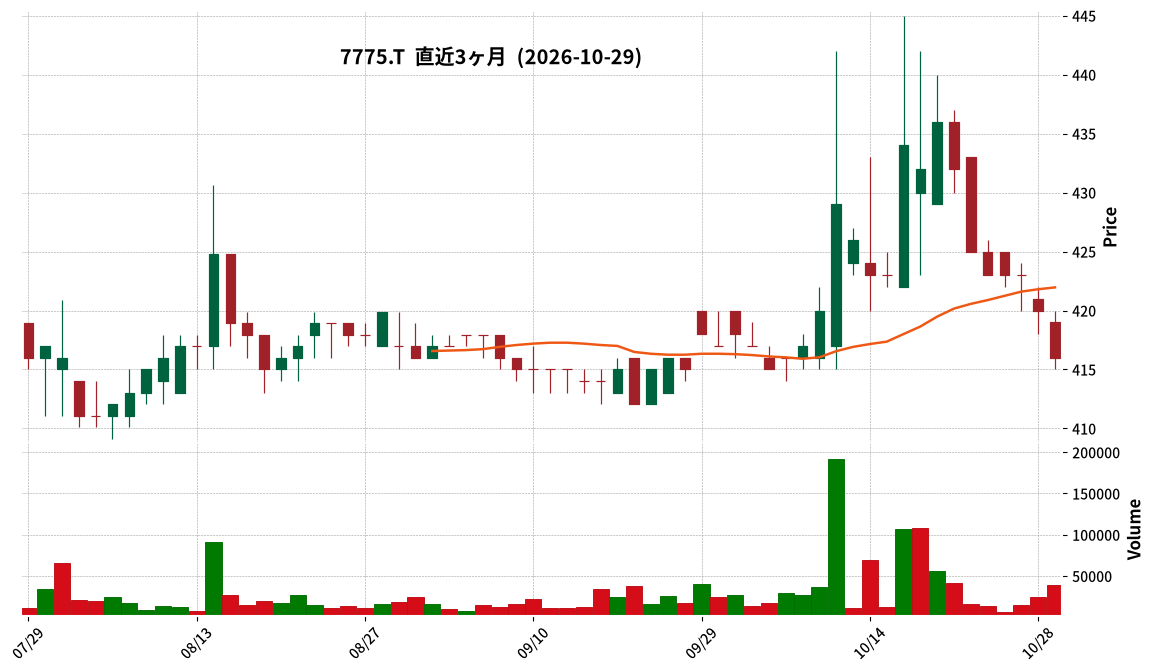
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大研医器株式会社は、2027年3月期 第2四半期(中間期)決算(非連結)を発表しました。
- 中間期の売上高は50億97百万円となり、前年同期比0.8%の増加を記録しました。
- 営業利益は4億78百万円で、前年同期比29.3%の減少となりました。経常利益は4億74百万円(同29.7%減)、中間純利益は3億68百万円(同28.0%減)でした。
- 1株当たり中間純利益は12円84銭です。
- 年間配当金予想は、期末配当9円00銭、通期合計20円00銭(中間配当9円00銭を含む)で、直近公表値から変更はありません。
- 2027年3月期の通期業績予想は、売上高105億円(前年同期比2.0%増)、営業利益8億40百万円(同34.3%減)、当期純利益5億90百万円(同36.1%減)で据え置かれています。
🤖 AI考察
当中間期においては、フィットフィックス(吸引器関連)やクーデックエイミーPCA(注入器関連)の販売好調により売上高は増加しましたが、材料コストの上昇と人件費の増加が営業利益の減少に繋がったと考えられます。通期業績予想が据え置かれていることから、会社は下半期での収益改善を見込んでいる可能性があります。投資家は、売上成長が利益に繋がりきれていない現状と、今後のコスト管理の動向を注視する必要があるでしょう。
7962|キングジム
761.0
▲ +1.60%
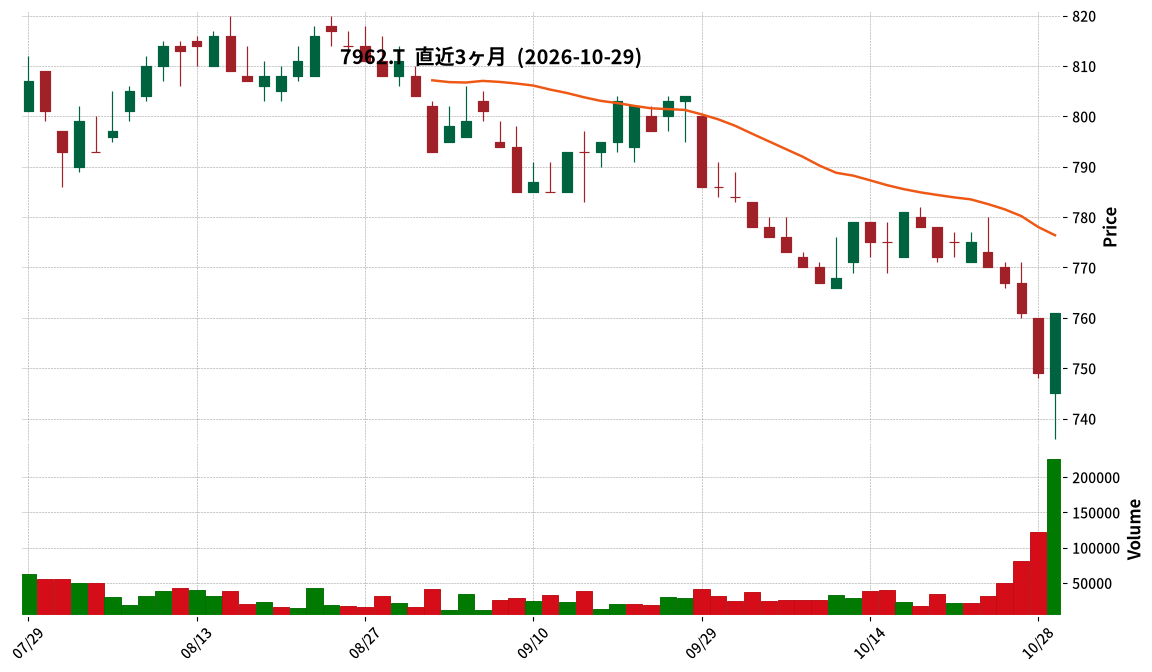
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社キングジムは、2027年6月期第1四半期(2026年6月21日~2026年9月20日)の連結業績を発表しました。
- 売上高は88億92百万円で、前年同期比7.8%の増加となりました。
- 営業利益は△38百万円の損失(前年同期は△213百万円の損失)、経常利益は73百万円(前年同期は△135百万円の損失)を計上しました。
- 親会社株主に帰属する四半期純損失は△30百万円(前年同期は△298百万円の損失)となりました。
- セグメント別では、文具事務用品事業の売上高は51億38百万円(前年同期比4.4%増)、ライフスタイル用品事業の売上高は37億54百万円(前年同期比12.8%増)でした。
🤖 AI考察
当四半期は、売上高が増加し、特にライフスタイル用品事業が好調に推移したことが、全体の増収に寄与したと考えられます。利益面では、売上総利益率の低下があったものの、売上高の増加と販管費率の改善により、営業損失および親会社株主に帰属する四半期純損失の赤字幅が縮小している点は注目されます。特に、前年同期から経常利益が黒字転換していることは、収益改善の兆候と捉えられるかもしれません。
7984|コクヨ
861.5
▼ -0.57%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期(累計)の連結売上高は2,901億7千4百万円となり、前年同四半期比で9.2%増加しました。
- 営業利益は233億8千4百万円で、前年同四半期比8.8%増加しました。
- 経常利益は247億1千4百万円で、前年同四半期比13.4%増加しました。
- 親会社株主に帰属する四半期純利益は180億6千8百万円で、前年同四半期比8.0%増加しました。
- セグメント別では、ファニチャー事業の売上高は1,433億9千1百万円(前年同期比11.3%増)、ステーショナリー事業の売上高は680億7千5百万円(前年同期比9.3%増)となりました。
🤖 AI考察
今回のコクヨの決算発表では、主要な財務指標がいずれも前年同期比で増加している点が注目されます。特に売上高および各利益項目が堅調な伸びを示しており、企業の事業活動が全体的に好調に推移していることがうかがえます。ファニチャー事業やステーショナリー事業が売上増に貢献したことが示されており、各事業戦略の進捗状況も投資家にとって関心の高いポイントと考えられます。
8151|東陽テクニカ
1855.0
▼ -2.98%
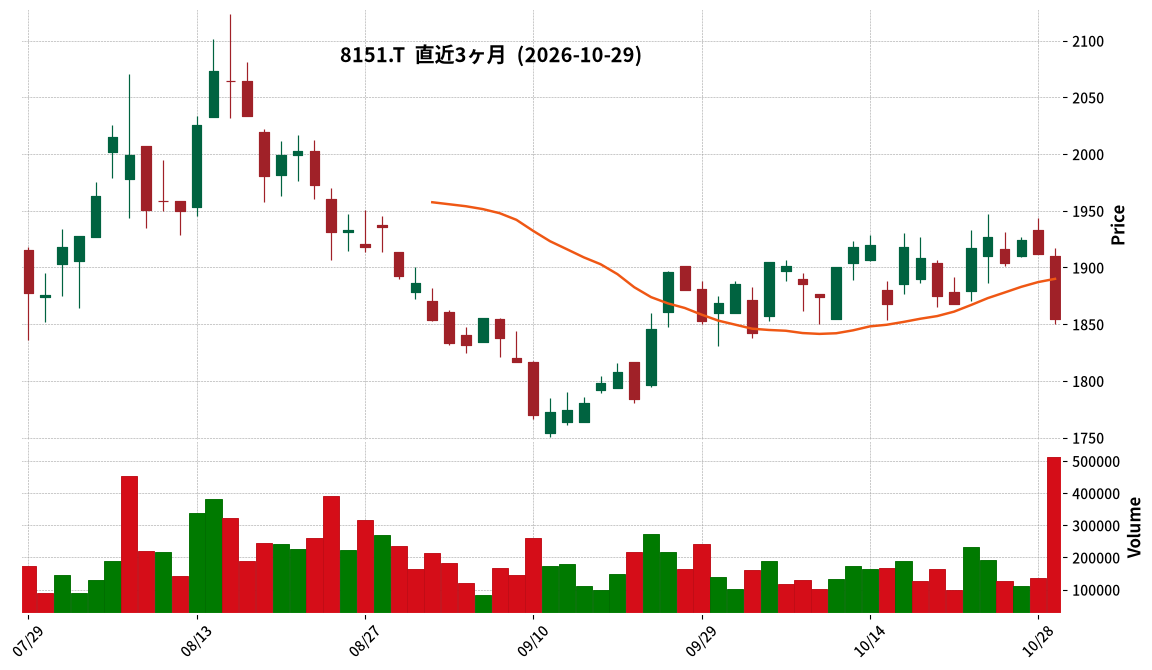
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社東陽テクニカは、2026年10月29日開催の取締役会において、アロカ株式会社の全株式を取得し、子会社化することを決議した。
- アロカ株式会社は、官公庁、自治体、医療機関、研究機関等を主要顧客とする放射線測定装置の専門メーカーである。
- 本株式取得により、アロカは東陽テクニカグループの中で最も事業規模の大きい子会社となる予定。
- 株式取得の実行日は2026年11月18日(予定)であり、アロカは2027年9月期第1四半期中に東陽テクニカの連結子会社となる見込み。
- 取得価額は相手先の意向により現時点では開示されておらず、株式譲渡実行後に改めて開示される予定。
🤖 AI考察
東陽テクニカが発表したアロカ株式会社の子会社化は、中期経営計画”TY2027″におけるM&A戦略の具体化として注目されます。放射線計測事業への参入は、原子力、医療、防衛といった分野での需要拡大を見据えた、事業ポートフォリオの強化に繋がる可能性があります。また、アロカがグループ内で最大規模の子会社となることから、東陽テクニカ全体の業績への影響が精査され、2027年9月期連結業績予想に反映される点が投資家にとっての注目ポイントとなると考えられます。
8894|REVOLUTION
15.0
▲ +0.00%
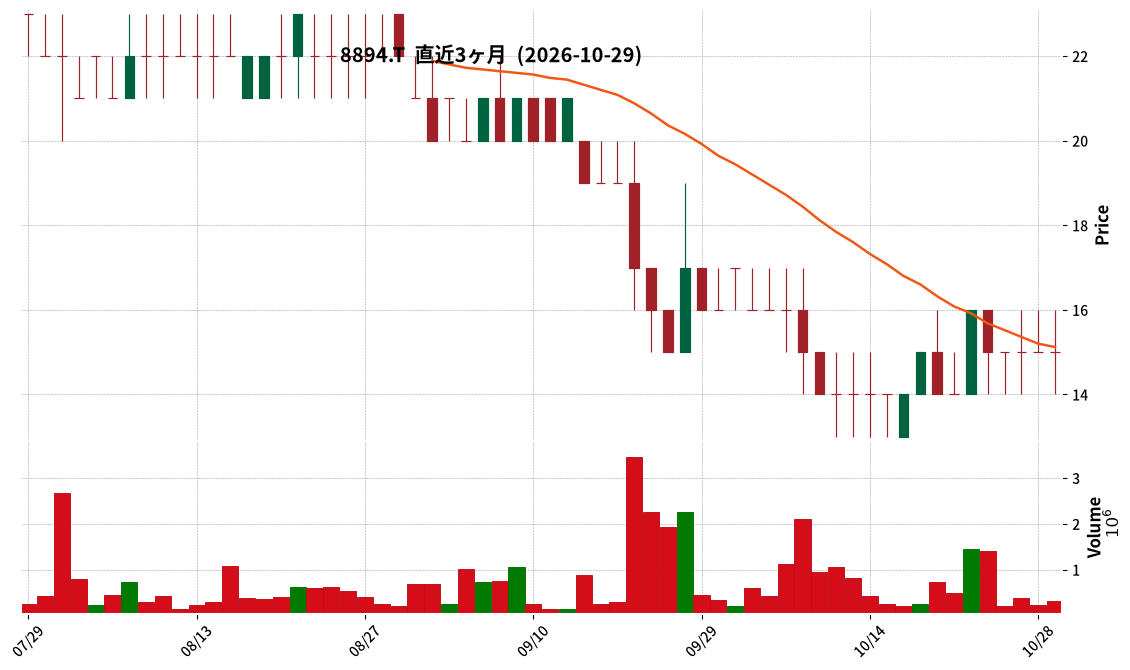
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社REVOLUTIONは、2026年10月期第3四半期決算短信の開示予定時期を再延期することを発表しました。
- 当初は2026年9月14日に開示を予定していましたが、既に2026年10月中への延期を発表済みでした。
- 再延期の主な理由として、会計監査人である監査法人アリアとの間で、過去の有価証券報告書等の訂正対応に関する協議が継続していることが挙げられています。
- 監査法人アリアからは、子会社YE社(ヤマワケエステート株式会社)の取引において、社内調査委員会の調査報告書で「分類3 該当なし」と判断された案件の中に「買戻し取引」に分類される可能性のある指摘案件が複数発見されたとの意向が示されました。
- また、YE社におけるクラウドファンド案件の取引実態のさらなる解明が必要である旨の申し入れも受けています。
🤖 AI考察
REVOLUTIONの第3四半期決算短信の再延期は、金融商品取引法に基づくレビュー義務付け要件や、過去の内部統制の不備に起因する一連の課題が解決に至っていない状況を示唆していると考えられます。監査法人からの新たな指摘事項は、会計処理の適正性確保に向けた企業の対応が引き続き重要であることを浮き彫りにしています。投資家は、今後の情報開示と、指摘事項への具体的な対応策について注視する必要があるでしょう。
8898|センチュリー21
1133.0
▲ +0.44%
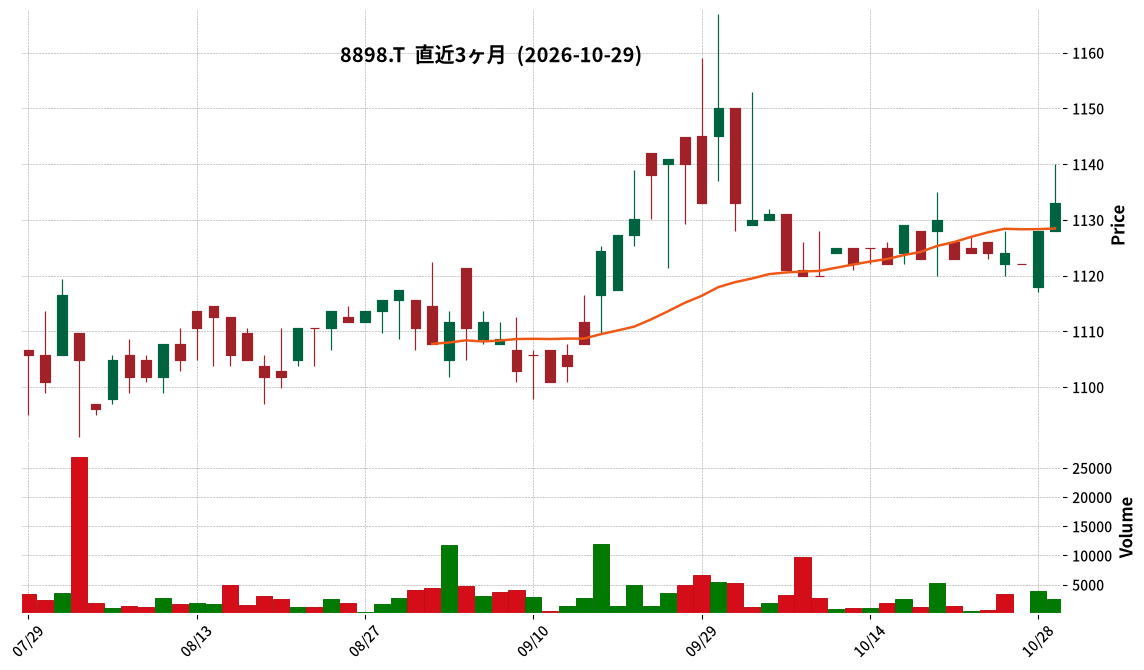
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社センチュリー21・ジャパンは、2027年3月期第2四半期(中間期)の非連結決算を発表しました。
- 当中間期の営業収益は21億7百万円で、前年中間期比0.8%の増加となりました。
- 営業利益は6億7百万円で、前年中間期比13.6%の増加を記録しました。
- 経常利益は6億65百万円(前年中間期比10.1%増)、中間純利益は4億46百万円(前年中間期比8.7%増)でした。
- 1株当たり中間純利益は43円48銭です。
- 自己資本比率は84.6%となりました。
- 年間配当金予想は、中間25円00銭、期末28円00銭の合計53円00銭で、直近公表からの修正はありません。
- 2027年3月期の通期業績予想は、営業収益44億26百万円、営業利益11億36百万円、経常利益12億38百万円、当期純利益8億30百万円、1株当たり当期純利益80円88銭で、こちらも直近公表からの修正はありません。
🤖 AI考察
センチュリー21・ジャパンの2027年3月期第2四半期決算は、増収増益を達成し、特に営業利益は前年中間期比で二桁増を記録しています。これは、販売費及び一般管理費が前年同期比で減少したことが寄与したと考えられます。通期業績予想が据え置かれていることから、会社側はこれまでの計画通りに事業が進捗していると評価していると見ることができます。
9502|中部電力
2681.5
▲ +1.48%
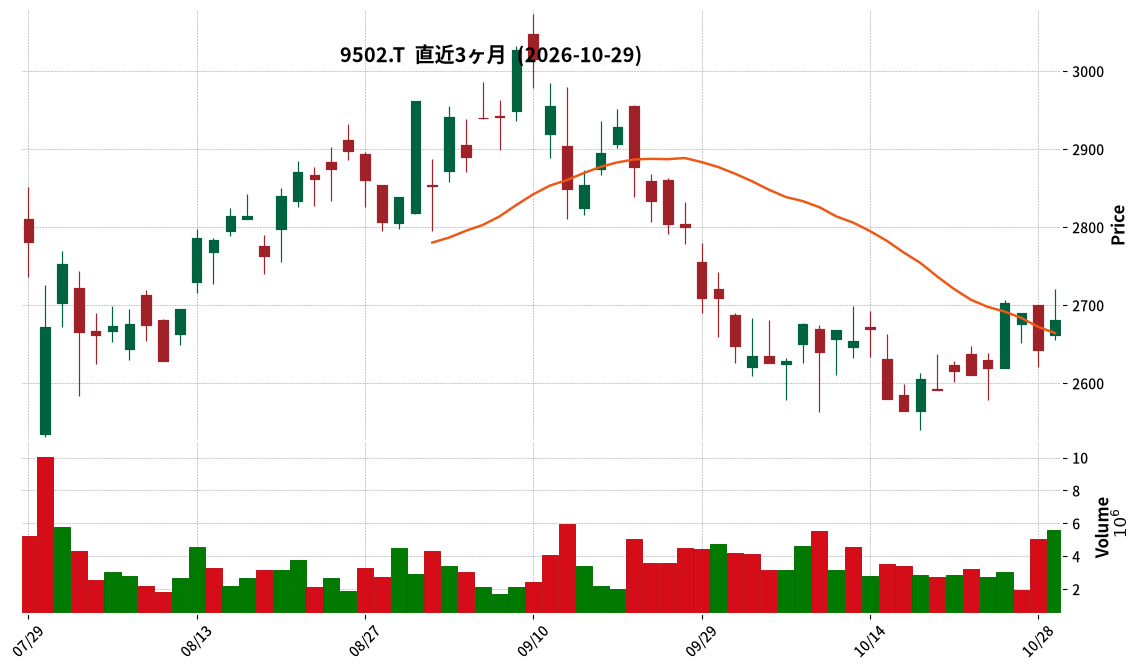
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結業績において、売上高は1兆9,452億6百万円(前年中間期比11.3%増)となりました。
- 営業利益は△780億5千4百万円(前年中間期は1,455億4千4百万円の黒字)を計上しました。
- 経常利益は410億4千7百万円(前年中間期比79.1%減)となりました。
- 親会社株主に帰属する中間純利益は△2,804億5千9百万円(前年中間期は1,663億8千1百万円の黒字)となりました。
- 2027年3月期の通期連結業績予想が修正され、売上高は4兆2,000億円(対前期増減率18.4%増)、経常利益は1,100億円(同62.2%減)、親会社株主に帰属する当期純利益は△2,150億円と公表されました。
- 1株当たり中間純利益は△371円25銭、期末配当予想は35円00銭(年間合計70円00銭)で、直近公表からの修正はありません。
🤖 AI考察
中部電力の2027年3月期第2四半期決算は、売上高は増加したものの、営業利益および親会社株主に帰属する中間純利益が大幅な赤字に転落した点が注目されます。これは、経常利益の約8割減という数字にも表れており、収益性への影響が大きいと見られます。通期業績予想が修正され、親会社株主に帰属する当期純利益が依然として赤字を予想していることから、今後の経営戦略や事業環境の変化が継続的に監視される可能性があります。
9558|G-ジャパニアス
2020.0
▲ +0.60%
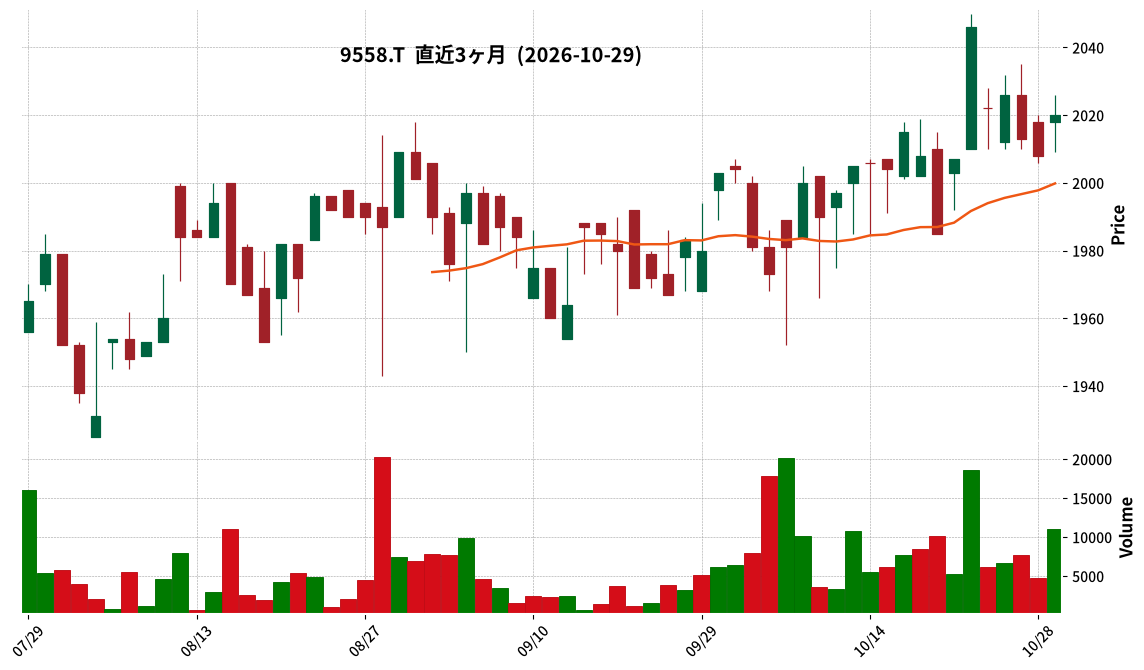
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ジャパニアスは、株式会社dotslineの株式取得(特定子会社の異動)及び株式交換(簡易株式交換)による完全子会社化を発表しました。
- 本株式取得は2026年10月30日に実行予定で、dotslineの発行済株式9,900株のうち9,312株を25億円で取得します。これにより、dotslineはG-ジャパニアスの特定子会社となる予定です。
- 続いて、2026年11月26日を効力発生日として、残りの588株を株式交換により取得し、dotslineを完全子会社化する予定です。
- 株式交換比率は、dotsline普通株式1株に対しG-ジャパニアス普通株式136.40株が割り当てられ、G-ジャパニアスの自己株式80,203株が交付される予定です。
- この取引は、G-ジャパニアスの「先端エンジニアリング事業におけるデジタル人材の雇用と創出」という長期ビジョンの一環として位置づけられています。
🤖 AI考察
本件は、G-ジャパニアスが掲げるデジタル人材1万人目標とM&Aによる成長準備という中期経営計画に沿った戦略的M&Aと考えられます。データ基盤構築事業を手掛けるdotslineをグループに加えることで、自社のエンジニアを育成・配置し、上場企業を中心とした顧客基盤を活用して事業展開を図る意図がうかがえます。また、簡易株式交換を用いることで、手続きの迅速化も視野に入れていると見られます。
6111|旭精機
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 旭精機の2027年3月期第2四半期(中間期)決算は、売上高が前年同期比11.7%増の55億9千6百万円でした。
- 営業損益は1億4千9百万円の損失(前年同期は5千3百万円の損失)、経常損益は1億3千8百万円の損失(前年同期は9百万円の損失)、中間純損益は9千8百万円の損失(前年同期は6億9千3百万円の利益)となりました。
- 精密加工事業部の売上高は前年同期比53.3%増の46億7千8百万円で、次世代自動車部品(xEV部品)と小口径銃弾の売上が増加しました。
- 機械事業部の売上高は前年同期比53.1%減の9億1千7百万円で、プレス機械、ばね機械、自動機・専用機が減少しました。
- 2027年3月期の通期業績予想は修正され、売上高140億円(前期比4.5%増)、営業利益1百万円(前期比99.2%減)、経常利益10百万円(前期比94.4%減)、当期純利益20百万円(前期比97.5%減)となりました。
🤖 AI考察
当中間期においては、精密金属加工品事業における次世代自動車部品の立ち上げに伴う償却負担や、機械事業におけるプレス機械等の売上減少が利益を圧迫したと考えられます。売上高は増加しているものの、事業構造の変化に伴う費用増が顕著であり、今後の利益改善に向けた取り組みが注目されるでしょう。通期業績予想の修正は、中間期の状況を反映したものと見られます。
2989|R-東海道リート
85200.0
▼ -2.07%
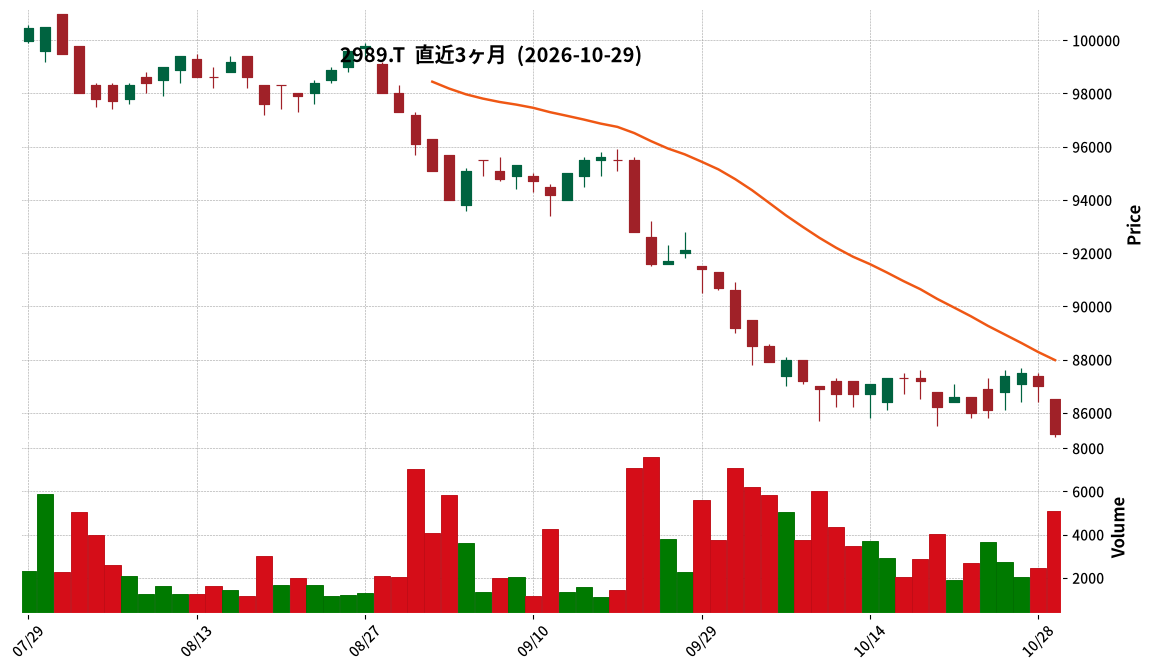
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-東海道リートは、2025年9月16日公表の「2025年7月期 決算短信(REIT)」、2026年3月16日公表の「2026年1月期 決算短信(REIT)」、および2026年9月17日公表の「2026年7月期 決算短信(REIT)」の一部に誤りがあったと訂正を発表しました。
- 訂正の理由は、2026年7月期有価証券報告書作成時の数値検証により、過去の決算短信における数値の誤記が判明したためです。
- 誤記は、鑑定評価書に記載されたDCF法による価格の決算短信への転記時に発生したとされています。
- 訂正箇所は、各決算短信の「3.参考情報 (1)運用資産等の価格に関する情報 ③不動産鑑定評価書の概要」に記載されている「DCF法による価格(百万円)」や「小計」「合計/平均」の数値です。
- 本件が過年度の業績に与える影響はないとされています。
🤖 AI考察
今回訂正されたのは、主に不動産鑑定評価に関する「DCF法による価格」の数値であり、直接的な業績数値への影響はないと説明されています。投資家にとっては、過去に公表された情報に一部修正があったことを把握することが重要と考えられます。このような訂正は情報の正確性確保のためであり、企業の情報開示体制に対する注視ポイントの一つとなる可能性があります。
5029|G-サークレイス
2013.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-サークレイスは、arcbricks株式会社の第1回無担保転換社債型新株予約権付社債の新株予約権を行使し、株式を取得することを決定しました。
- 本件株式取得により、arcbricks株式会社は2026年10月30日付でG-サークレイスの連結子会社となる予定です。
- 取得株式数は1,000株で、取得後の議決権所有割合は89.20%となります。取得価額は転換社債転換価額相当の50百万円です。
- arcbricks株式会社は直前決算期(2026年3月期)において営業損失78,770千円を計上し、債務超過の状態(純資産△74,365千円)にあります。
- G-サークレイスは、本件子会社化に伴うarcbricks社の業績および財政状態が、G-サークレイスグループの中長期的な財務健全性に与える重大な悪影響は限定的であると判断しています。
🤖 AI考察
G-サークレイスがarcbricks株式会社を子会社化する決定は、保有する転換社債を株式へ転換し、投下資本の確実な回収とグループの資本効率最大化を図る戦略的な動きと考えられます。子会社となるarcbricks社が赤字および債務超過の状態にある点は注視されますが、G-サークレイス側はグループ全体の財務健全性への影響は限定的と判断していることから、今後の事業シナジー創出と企業価値向上への期待が背景にあると見られます。
7148|FPG
1597.0
▼ -0.99%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- FPGの2026年9月期連結売上高は81,810百万円となり、前期比37.0%の減収となりました。
- 連結営業利益は24,735百万円(前期比2.7%減)、経常利益は24,735百万円(前期比6.6%減)を計上しました。
- 親会社株主に帰属する当期純利益は16,957百万円となり、前期比6.6%の減少となりました。
- 2026年9月期の1株当たり当期純利益は202.51円でした。
- 2027年9月期の連結業績予想として、売上高67,343百万円(前期比17.7%減)、親会社株主に帰属する当期純利益15,005百万円(前期比11.5%減)を見込んでいます。
- 年間配当金は2026年9月期が101.25円(前期は130.40円)、2027年9月期(予想)が89.60円です。
🤖 AI考察
FPGの2026年9月期決算では、売上高が大幅に減少した一方で、営業利益と親会社株主に帰属する当期純利益の減少幅は売上高ほど大きくない点が注目されます。これは、売上総利益が横ばいで推移したことや、リースファンド事業の好調が影響したと考えられます。来期も減収減益予想が示されており、事業ポートフォリオにおける各セグメントの貢献度の変化や、税制改正の影響といった要因が今後の業績に影響を与える可能性があります。
7185|ヒロセ通商
3645.0
▲ +0.69%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ヒロセ通商株式会社は、2027年3月期第2四半期(中間期)の連結決算を発表しました。(対象期間:2026年4月1日~2026年9月30日)
- 連結経営成績(累計)において、営業収益は7,294百万円(前年中間期比55.6%増)、純営業収益は7,230百万円(同55.3%増)となりました。
- 営業利益は2,782百万円(同151.1%増)、経常利益は2,782百万円(同147.3%増)、親会社株主に帰属する中間純利益は1,805百万円(同162.1%増)と大幅な増益を記録しました。
- 1株当たり中間純利益は292円07銭、潜在株式調整後1株当たり中間純利益は291円40銭でした。
- 期末の顧客口座数は478,175口座(前連結会計期間末比6.1%増)、外国為替受入証拠金は97,770,940千円(同10.7%増)となりました。
- 連結業績予想は、外国為替相場の変動率やマーケット環境により予測が困難であるため開示されていません。
🤖 AI考察
ヒロセ通商の2027年3月期第2四半期決算は、主要な収益および利益項目が前年同期比で大幅な増加を示しており、堅調な事業運営がうかがえます。特に、顧客口座数と外国為替受入証拠金の増加は、新規サービス導入やキャンペーン施策が奏功した可能性を示唆していると考えられます。外国為替取引高が前年同期比で減少しているにもかかわらず、増収増益を達成している点は、収益構造や取引条件の改善があったか、またはCFD取引などの他の収益源が寄与した可能性があると見られます。
8163|SRSHD
1746.0
▲ +4.61%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SRSホールディングス株式会社は、株式会社京樽の株式取得価額を変更することを発表しました。
- 変更前の京樽の普通株式取得価額は3,745百万円でしたが、変更後は3,693百万円となりました。
- アドバイザリー費用(概算額)は、変更前の45百万円から変更後は49百万円に増加しました。
- 合計取得価額(概算額)は、変更前の3,790百万円から変更後は3,742百万円となりました。
- この変更は、株式譲渡契約における価額調整手続に基づくものです。
- 本件変更および京樽の株式取得に伴う令和9年3月期の連結業績への影響は現在精査中であり、業績予想の修正が生じた場合には速やかに開示するとしています。
🤖 AI考察
SRSホールディングスによる京樽の株式取得価額の変更は、合計で48百万円の減額となる点が注目されます。これは、株式譲渡契約における一般的な価額調整手続きに基づくと説明されており、買収プロセスの通常の一環と捉えることができます。今後の令和9年3月期の連結業績に与える具体的な影響については現在精査中とされており、その開示が待たれます。
4380|G-Mマート
657.0
▲ +0.00%
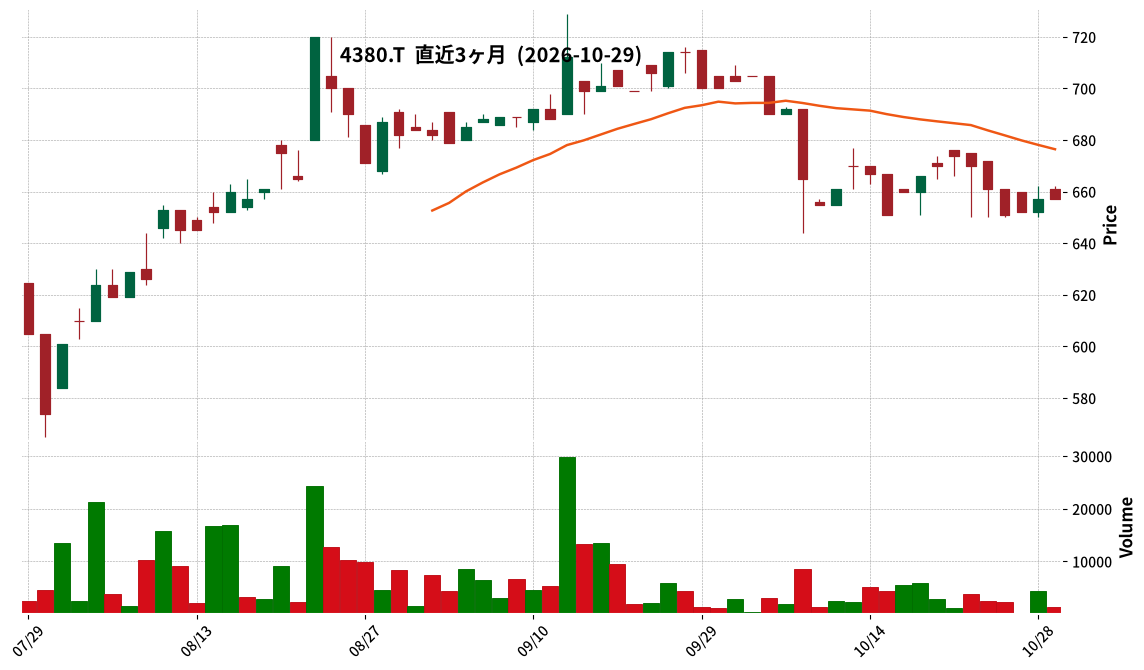
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社Mマートは、第27期(2027年1月期2Q)上半期決算を発表しました。
- 当上半期の実績(2027年1月期2Q累計)において、売上高は7億52百万円(前年同期比11.7%増)、営業利益は3億70百万円(前年同期比21.8%増)、中間純利益は2億52百万円(前年同期比28.9%増)となり、売上高・利益ともに過去最高を記録しました。
- EPS(1株当たり純利益)は25.78円/株(前年同期比5.77円増)でした。
- 通期の着地見込(2027年1月期)については、売上高14億73百万円(前期比8.4%増)、営業利益6億89百万円(前期比9.0%増)、当期純利益4億56百万円(前期比7.8%増)で、2026年3月17日公表の業績予想から変更はありません。
- 買い手会員数は約24.5万社となり、月間約1千社のペースで増加を継続しています。
🤖 AI考察
G-Mマートの上半期決算は、売上高・利益ともに過去最高を更新し、堅調な成長を示しました。特に営業利益率49.3%、中間純利益率33.5%という高い収益性は、同社のビジネスモデルである「持たざる」経営と「前金主義」が引き続き有効に機能していることを示唆していると考えられます。買い手会員数の継続的な増加も、今後のさらなる市場拡大に寄与する可能性があるという見方もできます。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント