📌 本日のピックアップ
本日は54件のIR情報をお届けします。中でも杉本商事(9932)、ヒューリック(3003)、コニシ(4956)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 4613|関ペイント
- 9932|杉本商事
- 3003|ヒューリック
- 4956|コニシ
- 5834|G-SBIリーシング
- 6754|アンリツ
- 7793|G-イメージマジック
- 8628|松井証
- 8595|JAFCO
- 8914|エリアリンク
- 9245|G-リベロ
- 1934|ユアテック
- 3778|さくらインターネット
- 8218|コメリ
- 1930|北陸電工
- 2737|トーメンデバ
- 6023|ダイハツインフィ
- 9115|明海グループ
- 9979|大庄
- 6470|大豊工業
- 8524|北洋銀行
- 5992|中央発条
- 5659|日精線
- 7276|小糸製
- 7283|愛三工
- 8095|アステナHD
- 3839|ODK
- 155A|G-情報戦略
- 162A|AIセレクトETN
- 2136|ヒップ
- 2359|コア
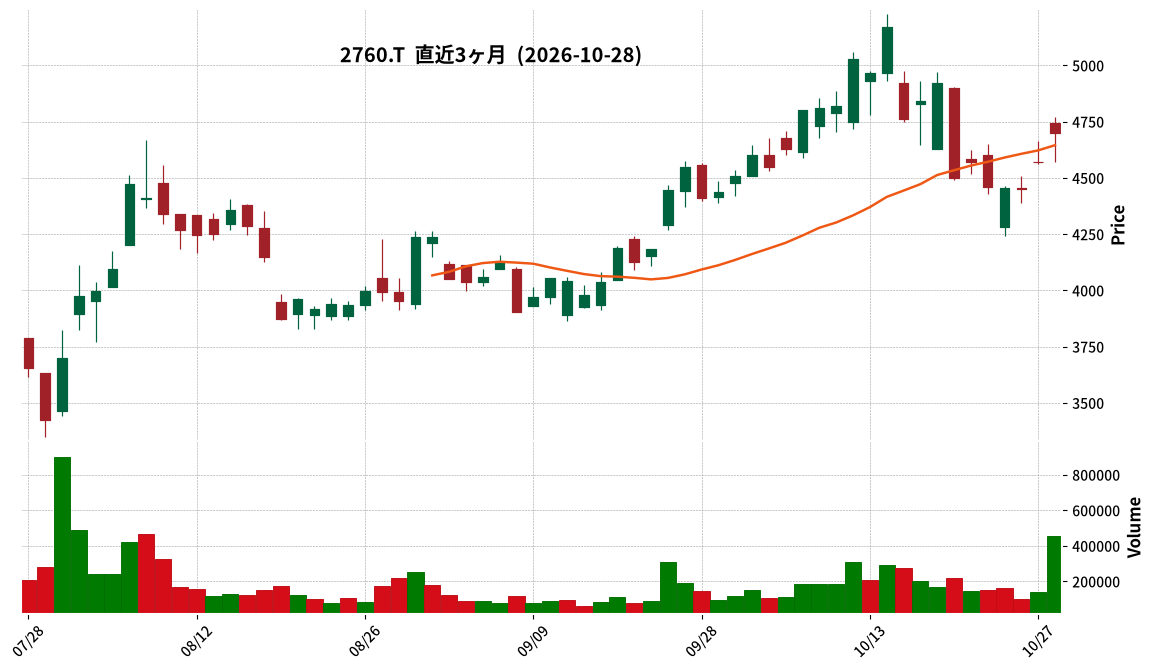
- 2760|東エレデバ
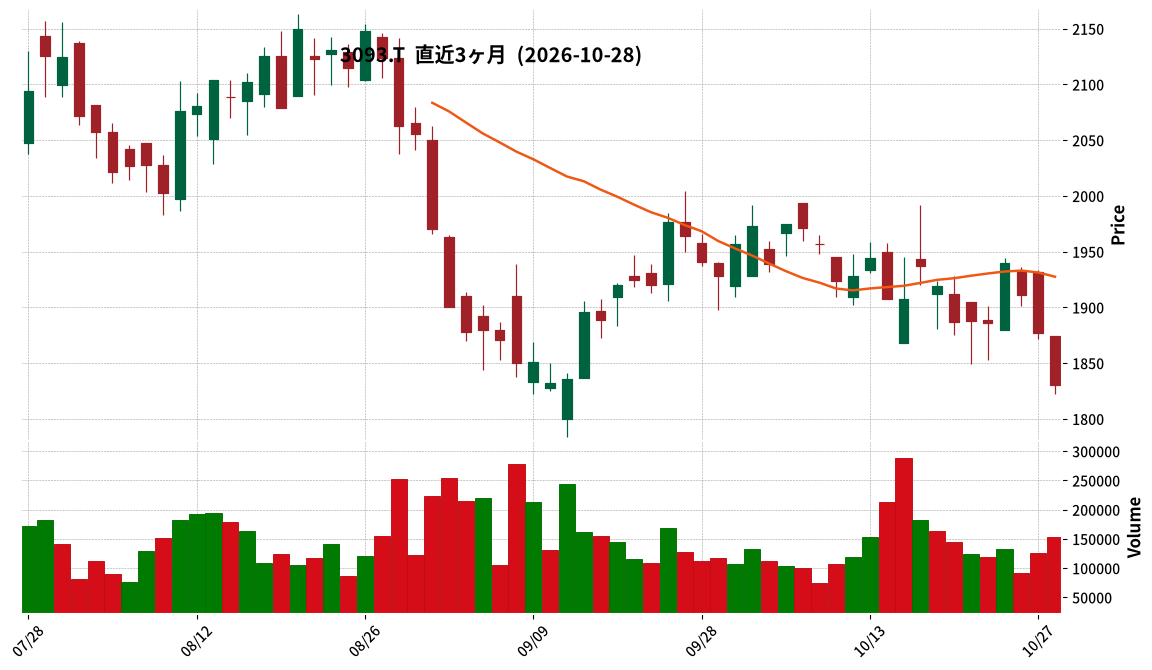
- 3093|トレファク
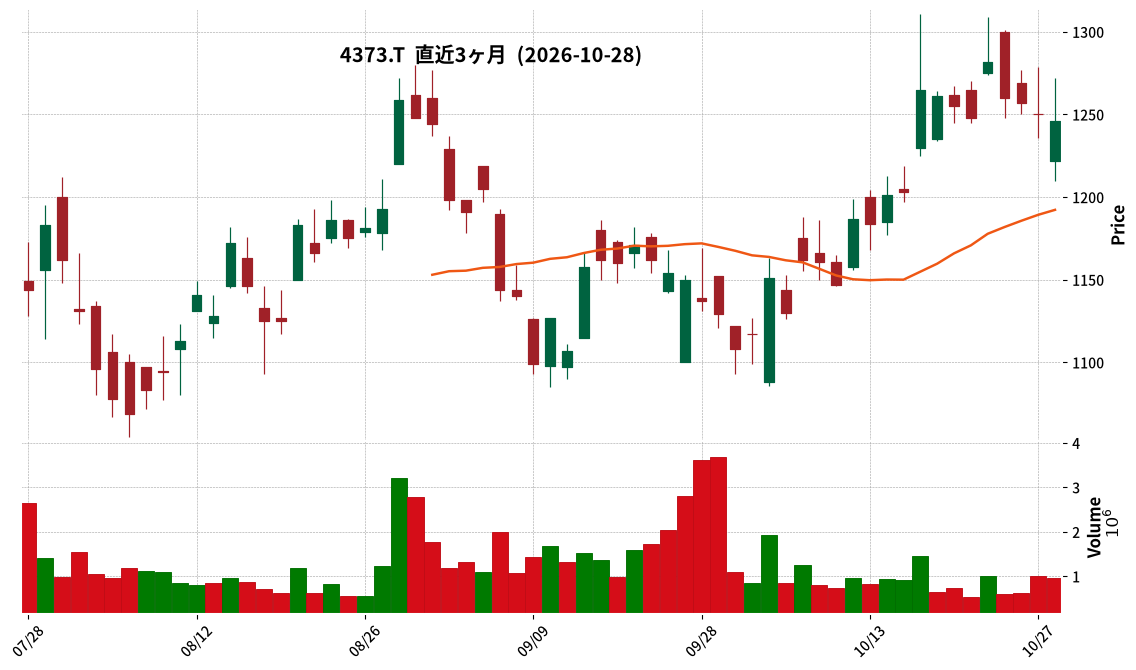
- 4373|シンプレクスHD
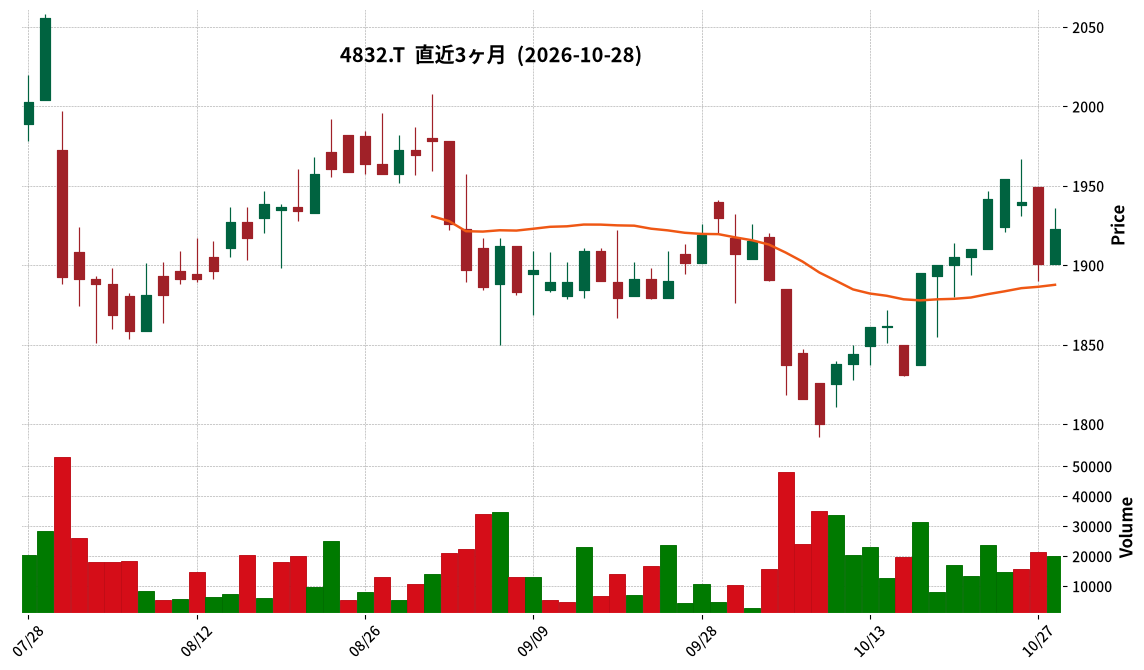
- 4832|JFE-SI
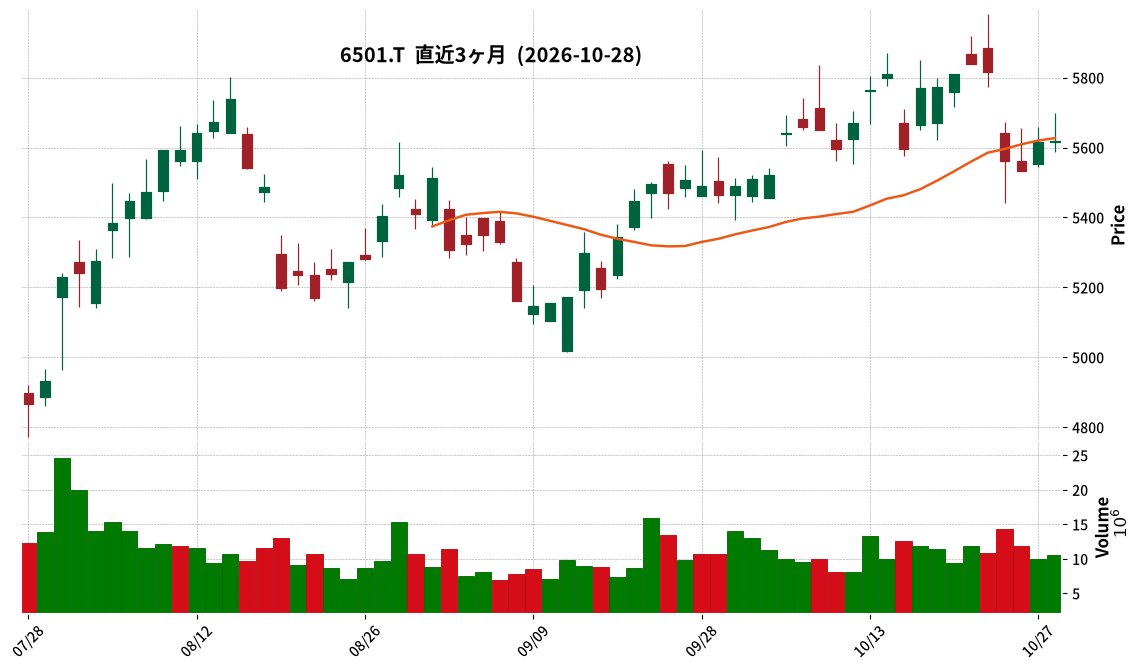
- 6501|日立
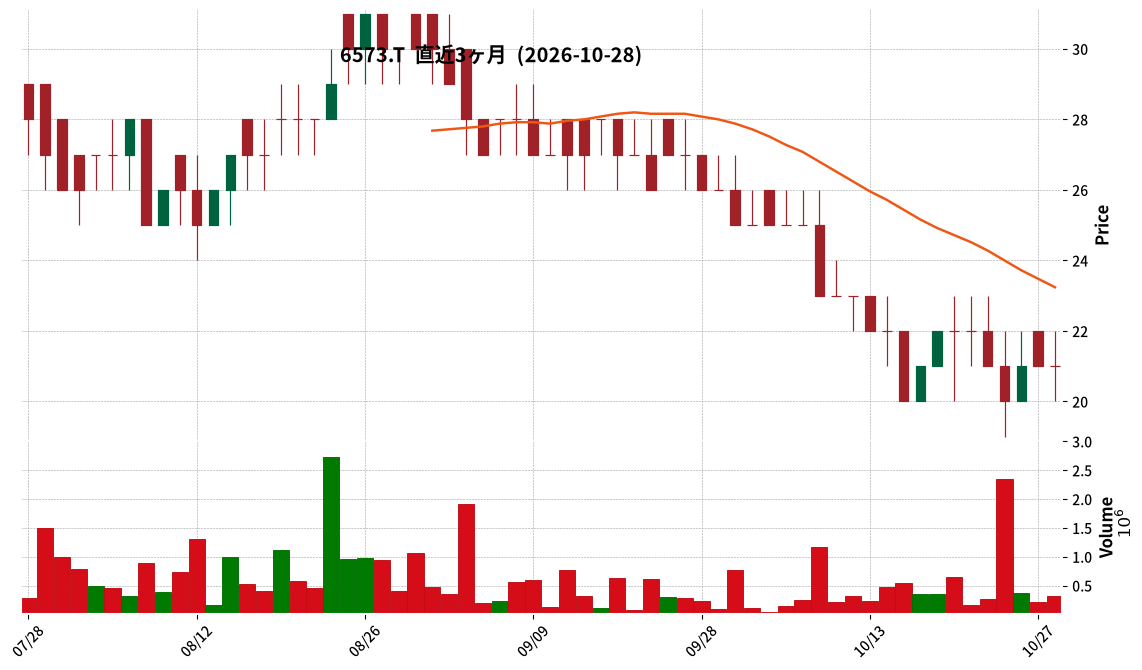
- 6573|G-CRAVIA
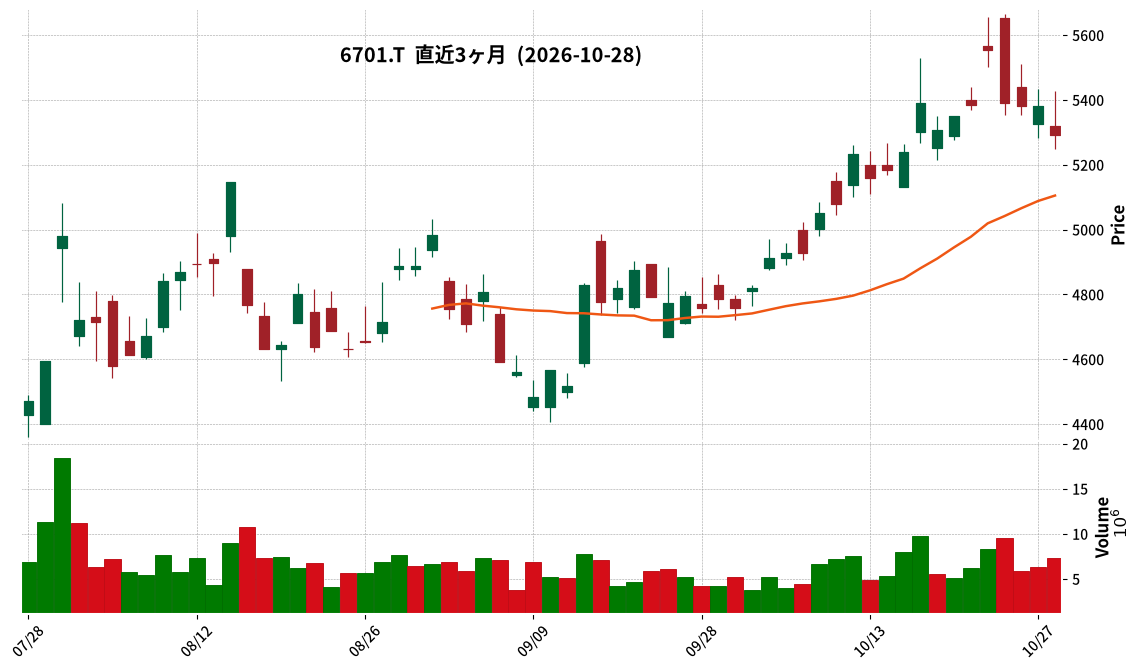
- 6701|NEC
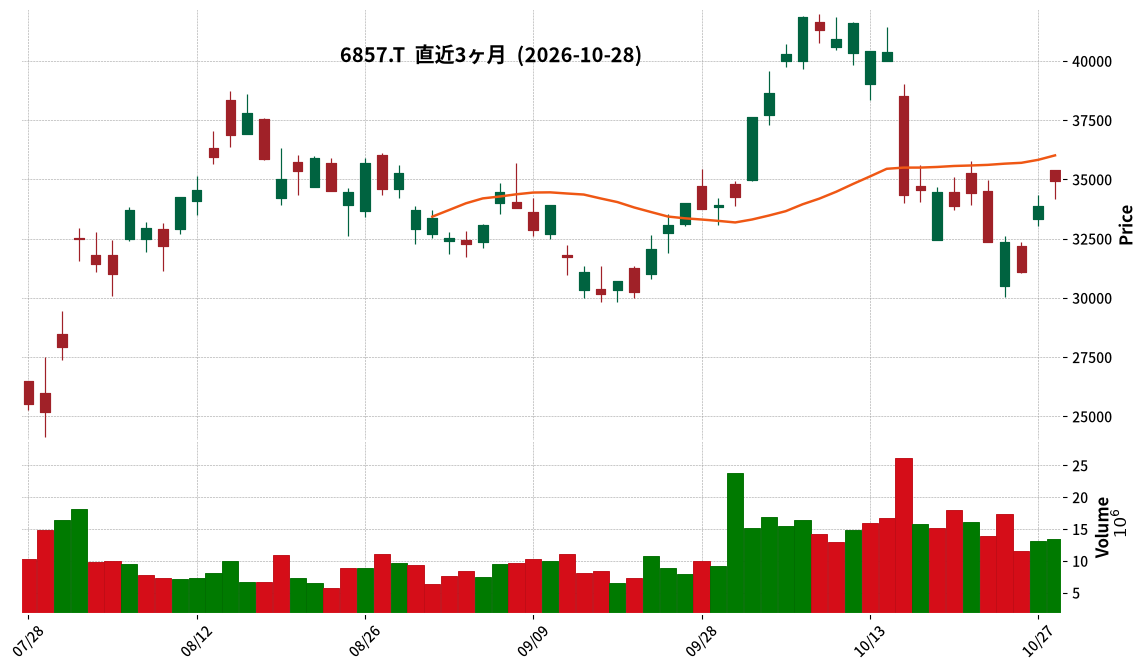
- 6857|アドバンテス
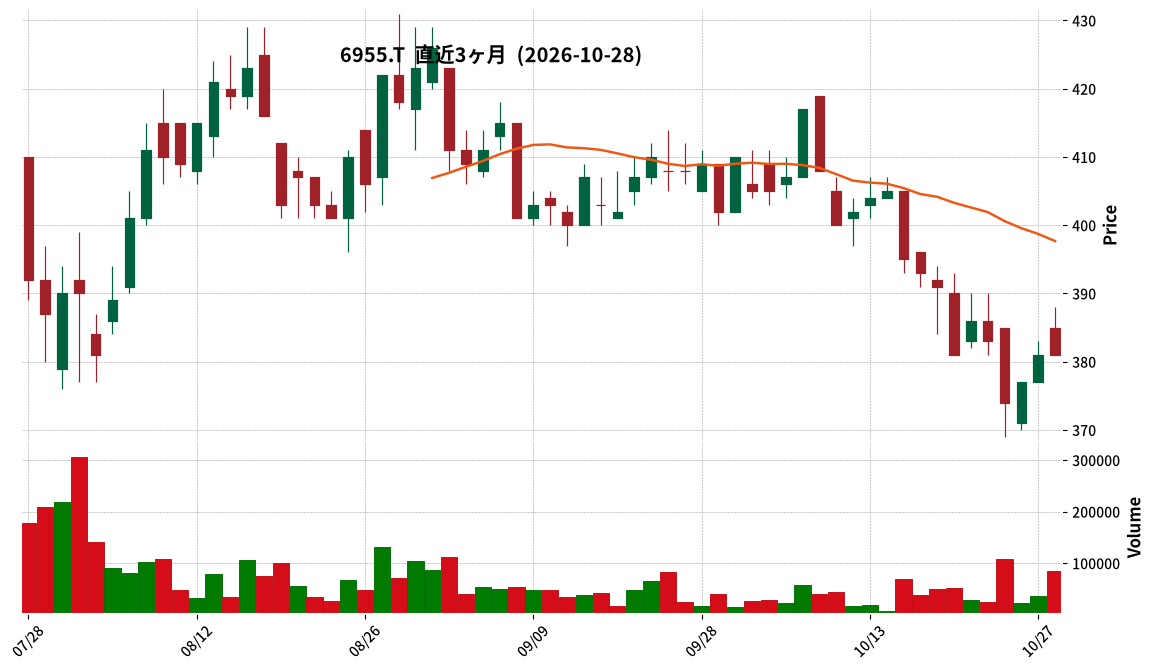
- 6955|FDK
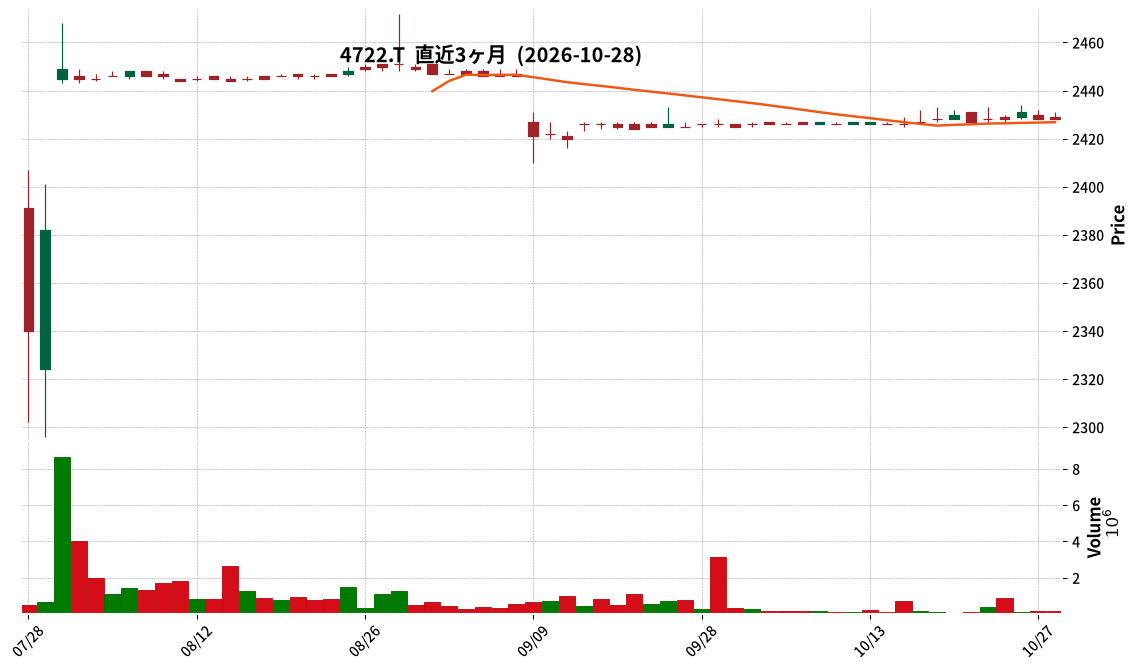
- 4722|フューチャー
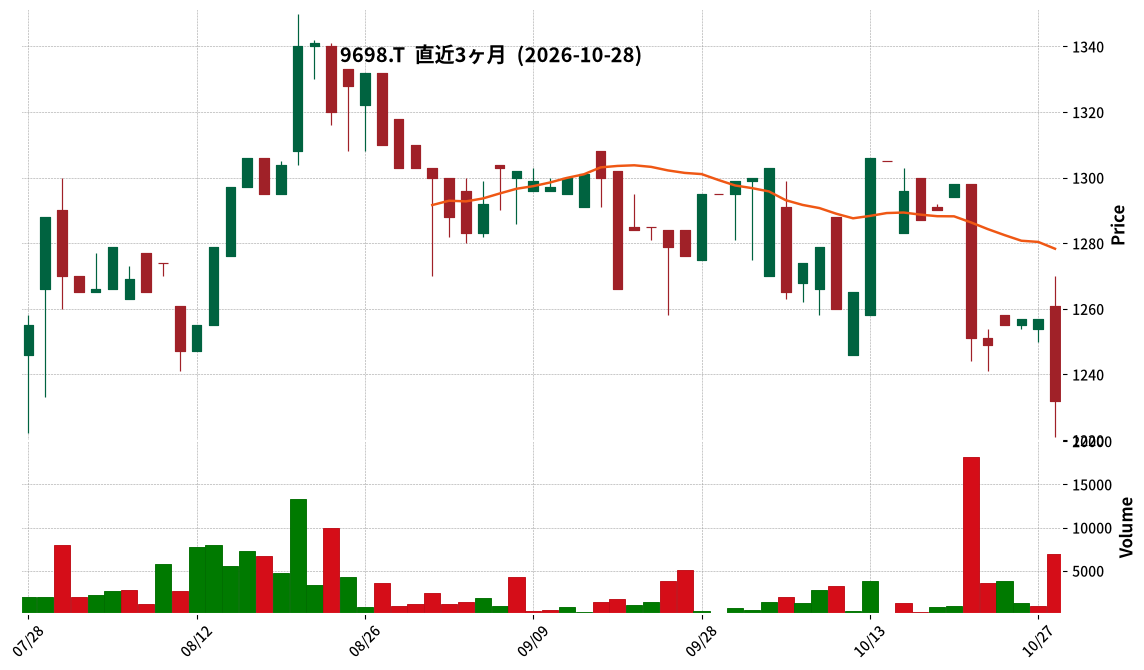
- 9698|クレオ
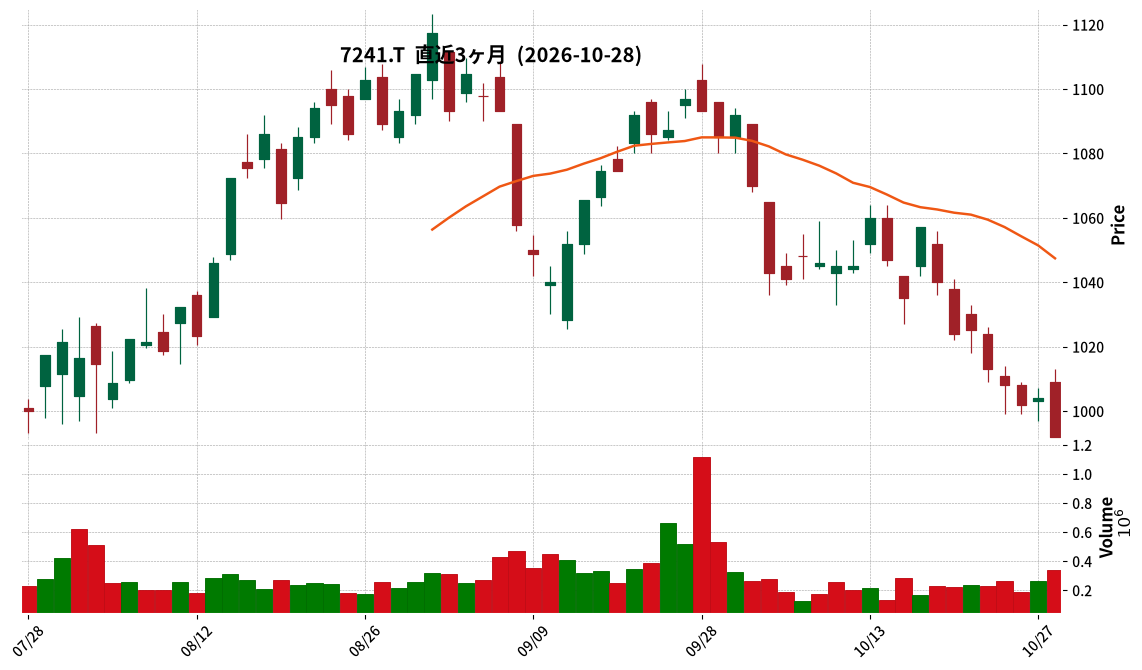
- 7241|フタバ産
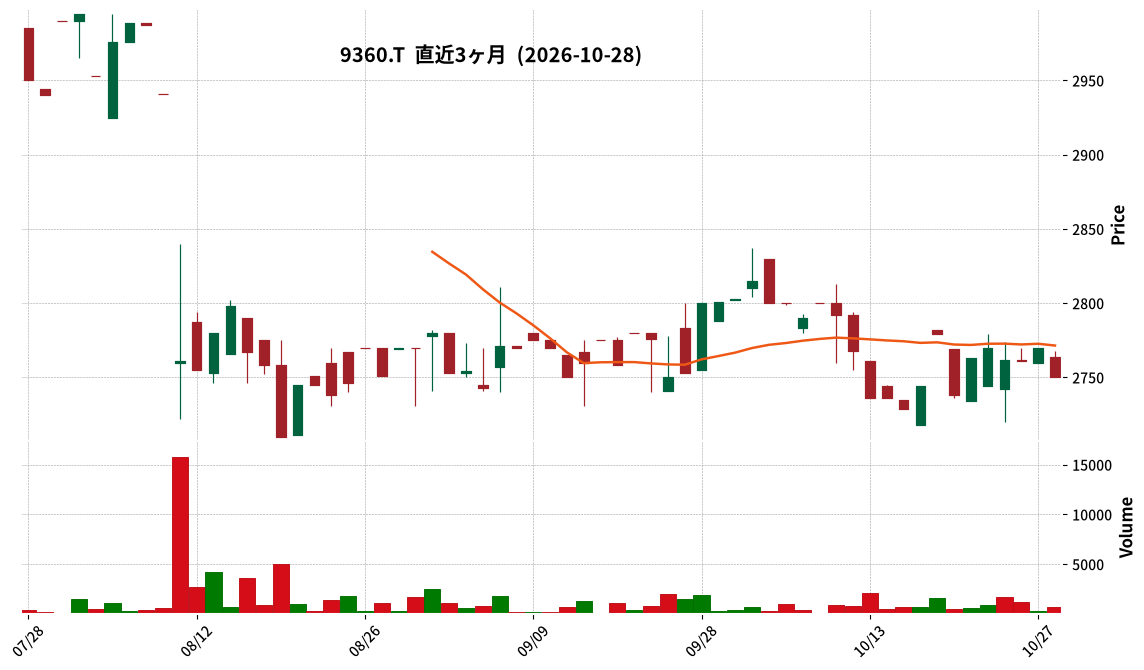
- 9360|鈴与シンワ
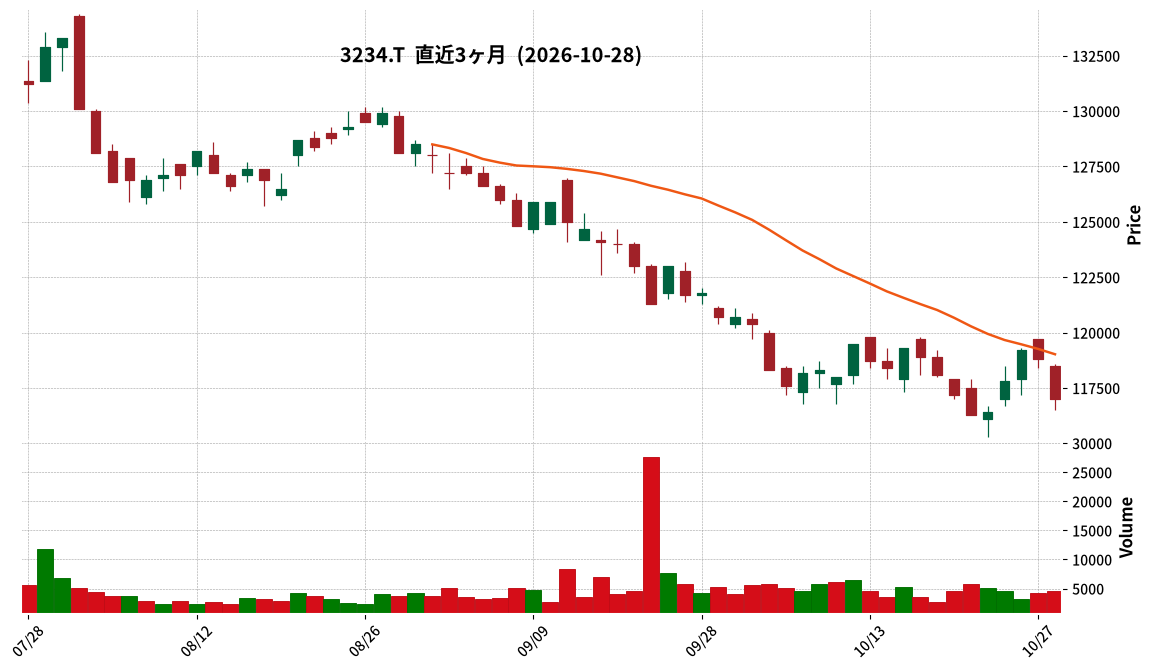
- 3234|R-森ヒルズ
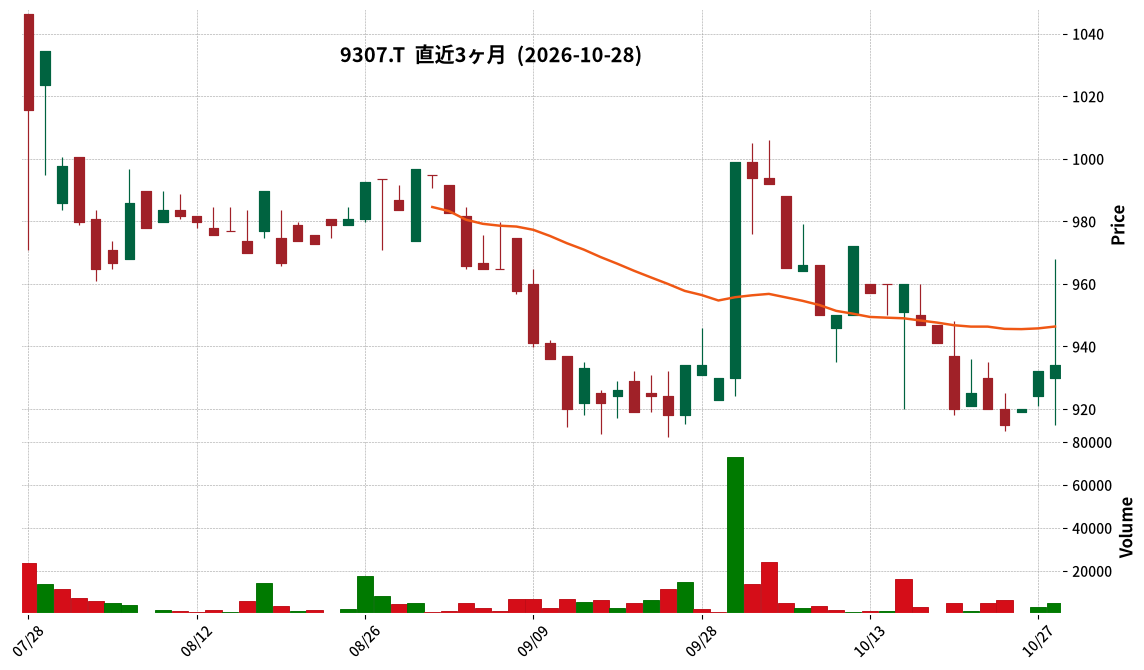
- 9307|杉村倉庫
- 2031|ハンセンブル
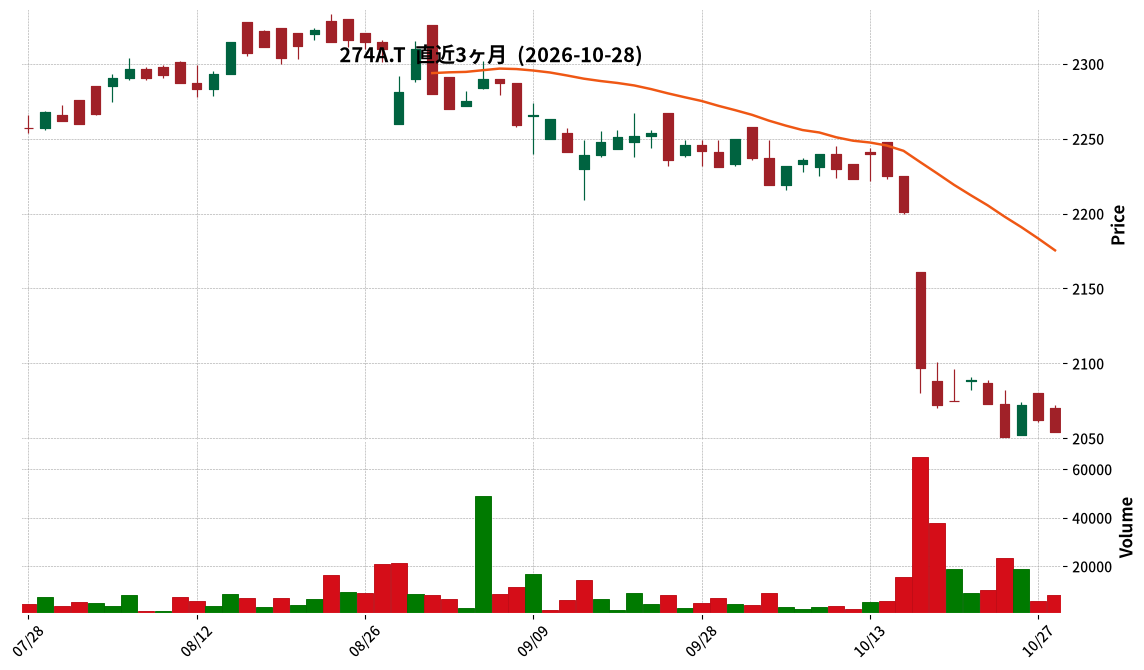
- 274A|ガーデン
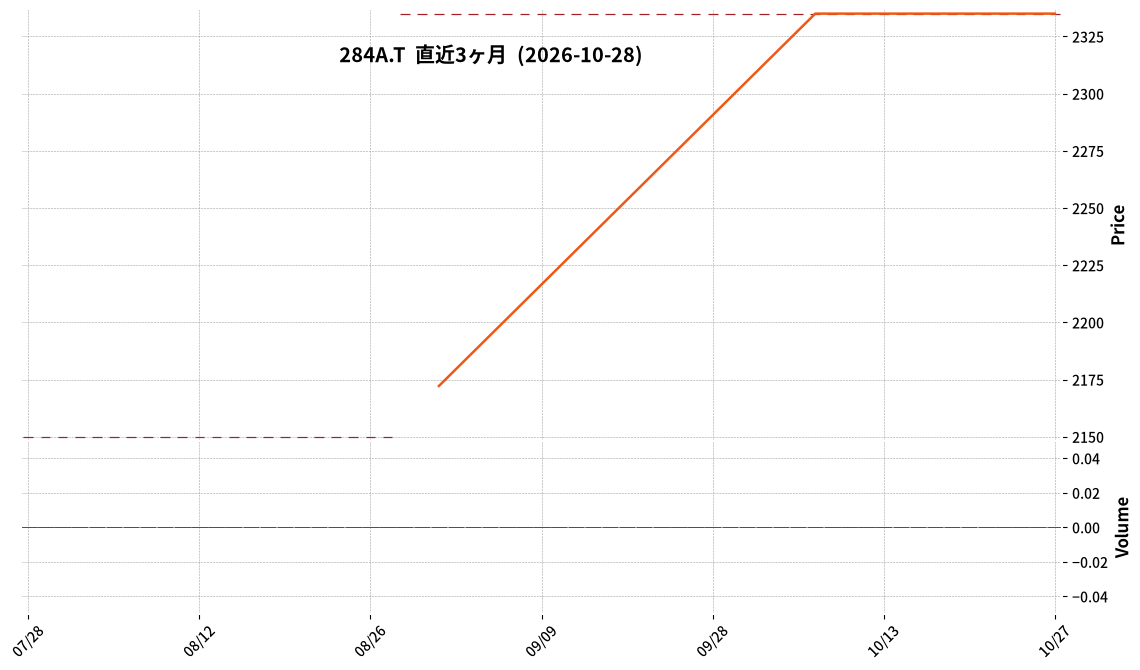
- 284A|P-フクヤ建設
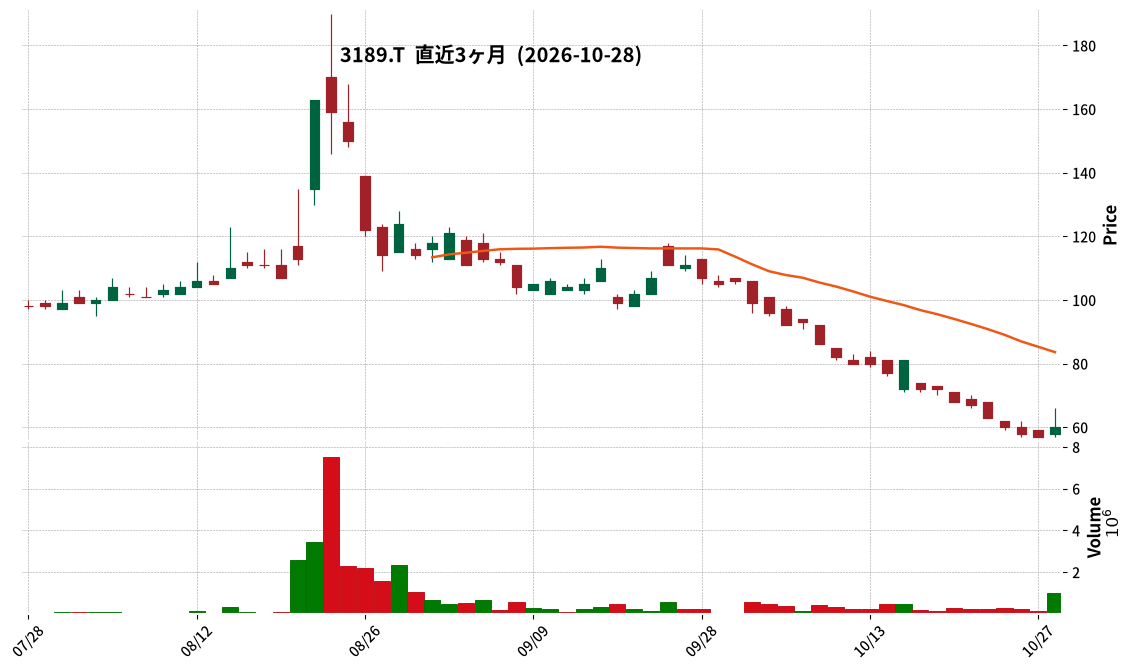
- 3189|ANAP
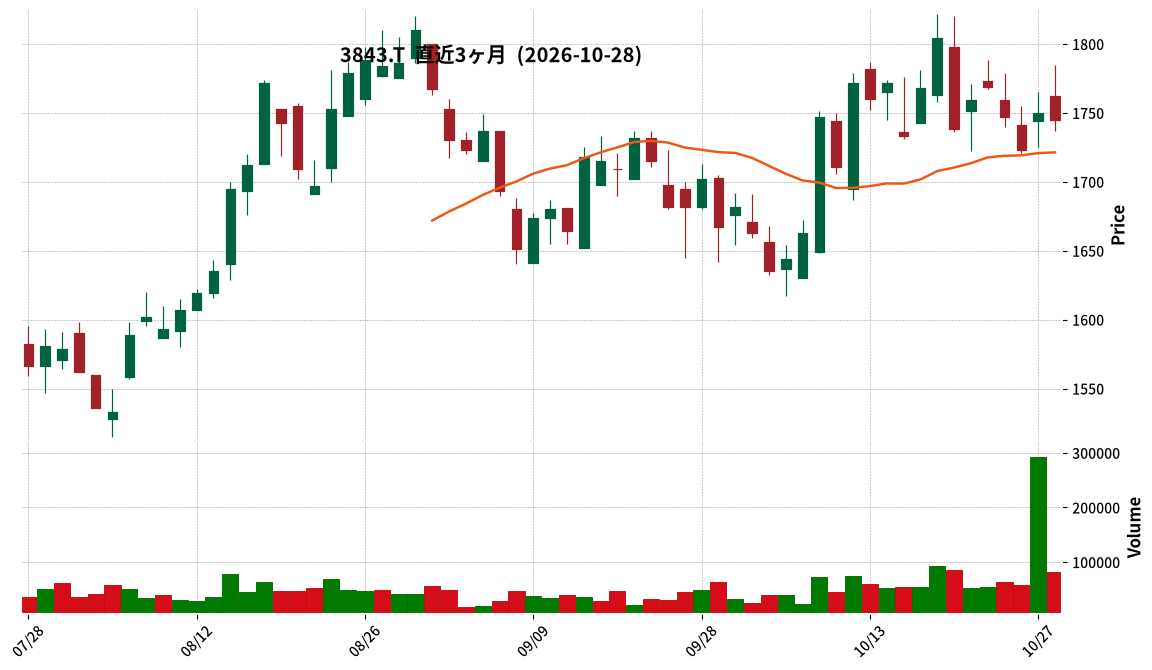
- 3843|フリービット
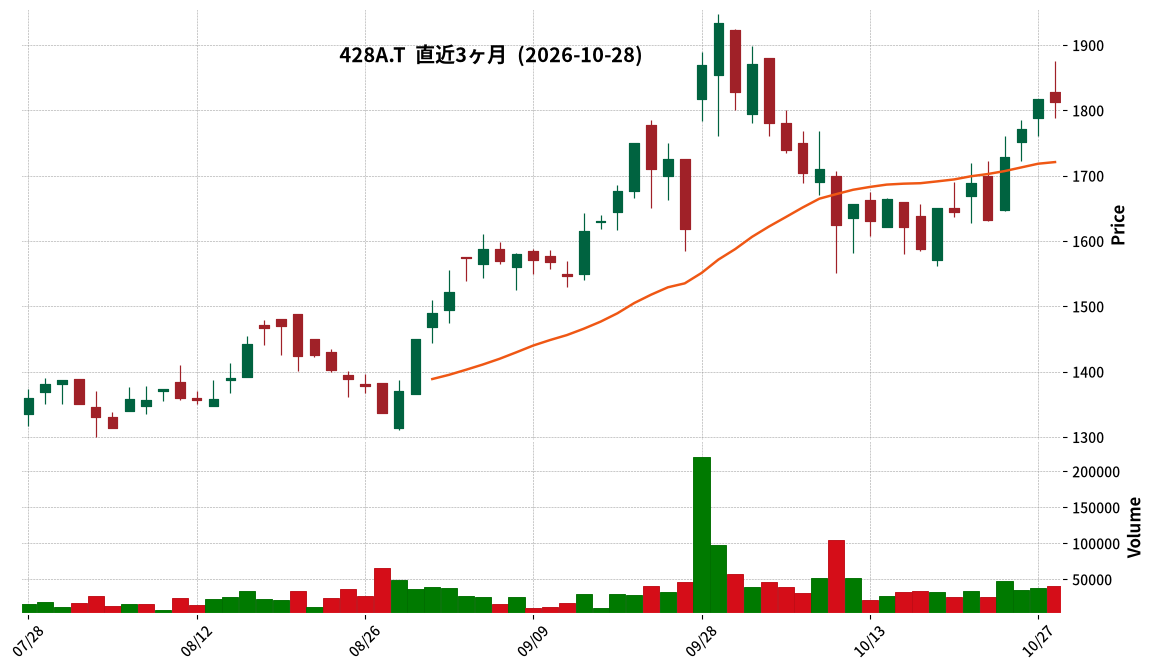
- 428A|サイプレスHD
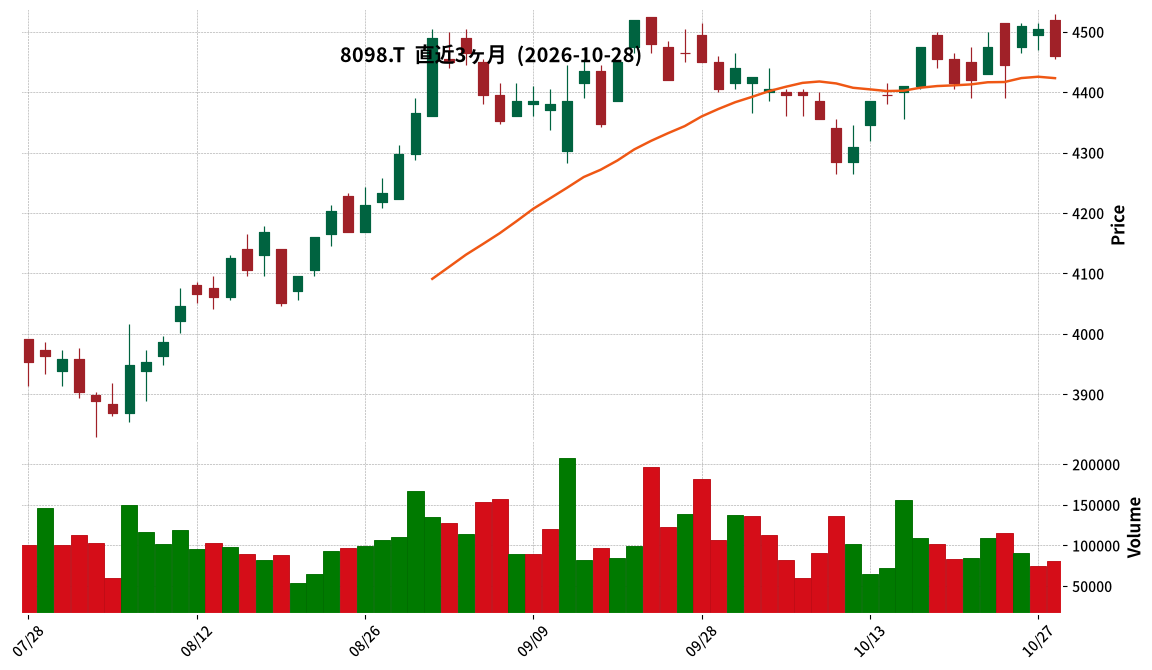
- 8098|稲畑産
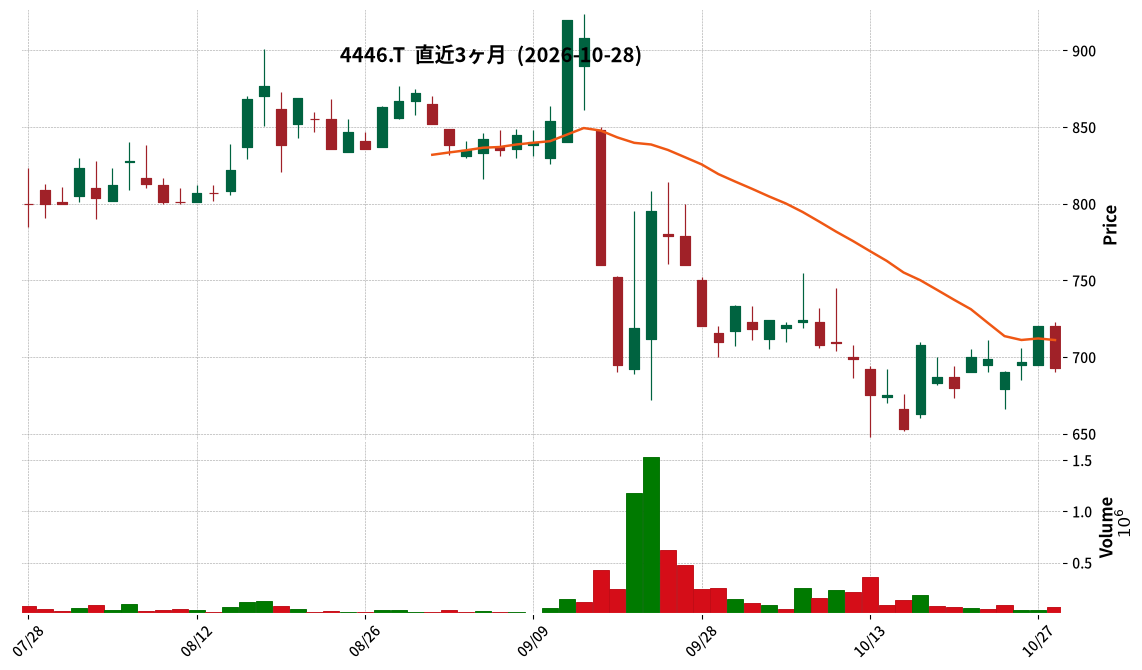
- 4446|Link-Uグループ
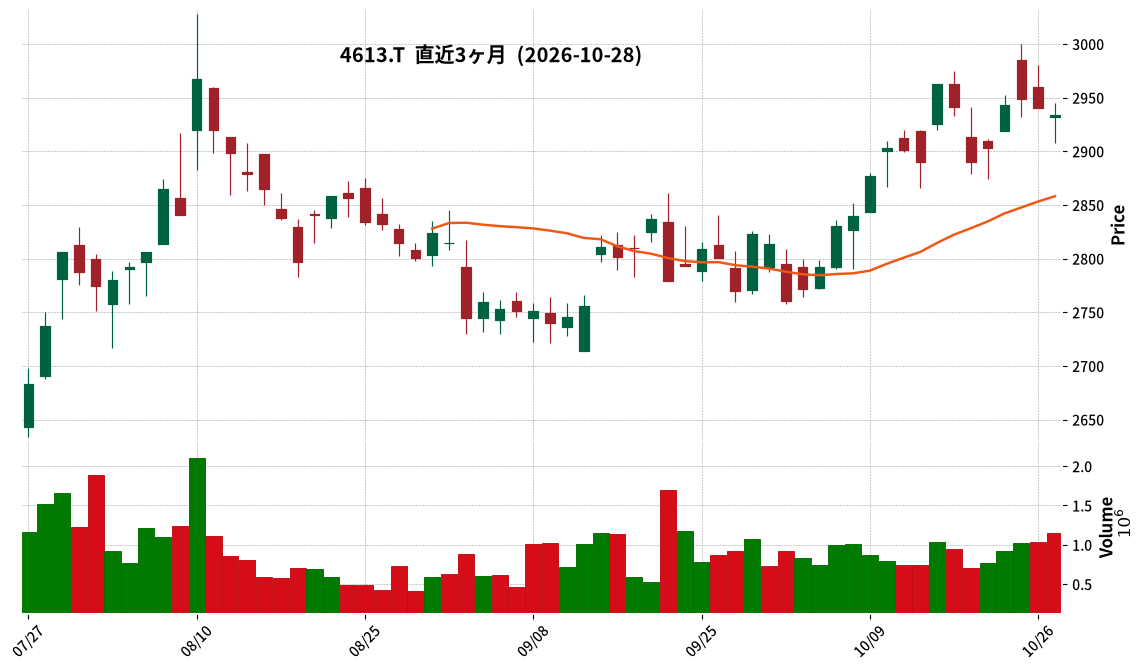
4613|関ペイント
2933.5
▼ -0.22%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 関西ペイントは、トルコの持分法適用関連会社Polisan Kansai Boya Sanayi ve Ticaret A.Ş.(PKB社)の株式追加取得を完了した。
- 本件株式取得にかかる諸手続きは、2026年10月27日をもって完了した。
- 取得価額は93百万米ドル。
- 取得前の議決権比率は50.0%であったが、今回の追加取得により取得後の議決権比率は100.0%となった。
- 本件株式取得に伴い、2027年3月期の連結決算において特別利益として段階取得に係る差益を計上する見込みである。
- 本件完了後、PKB社の既存有利子負債の返済を目的として、関西ペイントからPKB社への増資を速やかに実行する予定である。
🤖 AI考察
今回の連結子会社化は、トルコにおける事業体制強化を目的としたものであり、関西ペイントの海外戦略における一歩と捉えられます。PKB社の業績が今後連結業績に完全に反映されることになるため、収益構造への影響が注目されるでしょう。また、段階取得に係る差益が特別利益として計上される見込みですが、その金額や連結業績全体への影響については今後の発表を待つ必要があります。
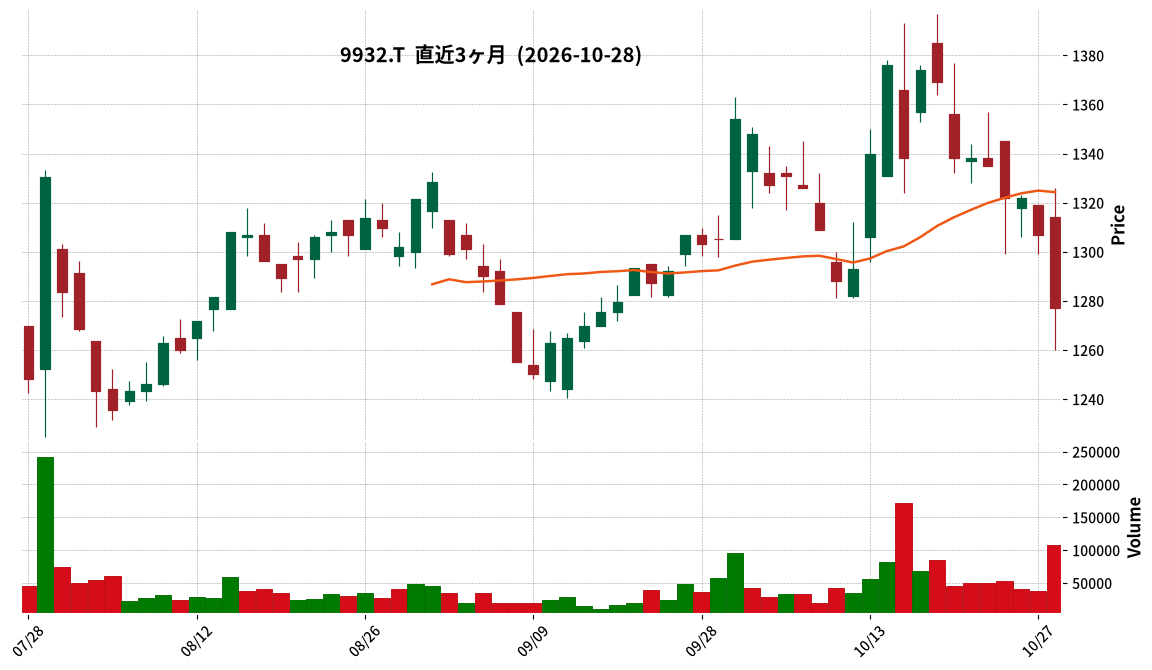
9932|杉本商事
1277.0
▼ -2.30%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 杉本商事株式会社は、2027年3月期第2四半期(中間期)連結決算を2026年10月28日に発表しました。
- 中間期の連結経営成績は、売上高24,990百万円(前年中間期比9.7%増)、営業利益1,023百万円(同56.9%増)、経常利益1,311百万円(同44.8%増)、親会社株主に帰属する中間純利益840百万円(同27.6%増)となりました。
- 1株当たり中間純利益は48円11銭でした(前年中間期は35円60銭)。
- 連結財政状態では、総資産が44,426百万円、純資産が35,420百万円となり、自己資本比率は79.7%でした。
- 年間配当金予想は、中間期27円00銭、期末27円00銭の合計54円00銭(直近公表予想からの修正なし)です。
- 2027年3月期の通期連結業績予想は、売上高51,100百万円(対前期比5.1%増)、営業利益2,070百万円(同1.1%増)、親会社株主に帰属する当期純利益1,736百万円(同△17.8%減)、1株当たり当期純利益99円32銭と据え置かれています。
🤖 AI考察
杉本商事の中間決算は、売上高と各利益項目で前年同期比大幅な増加を記録しており、堅調な業績推移を示していると考えられます。特に、営業利益が50%を超える伸びを見せている点は注目されます。一方で、通期の純利益予想は前年同期比で減少を見込んでいるため、下半期の動向が今後の業績に影響を与える可能性があります。
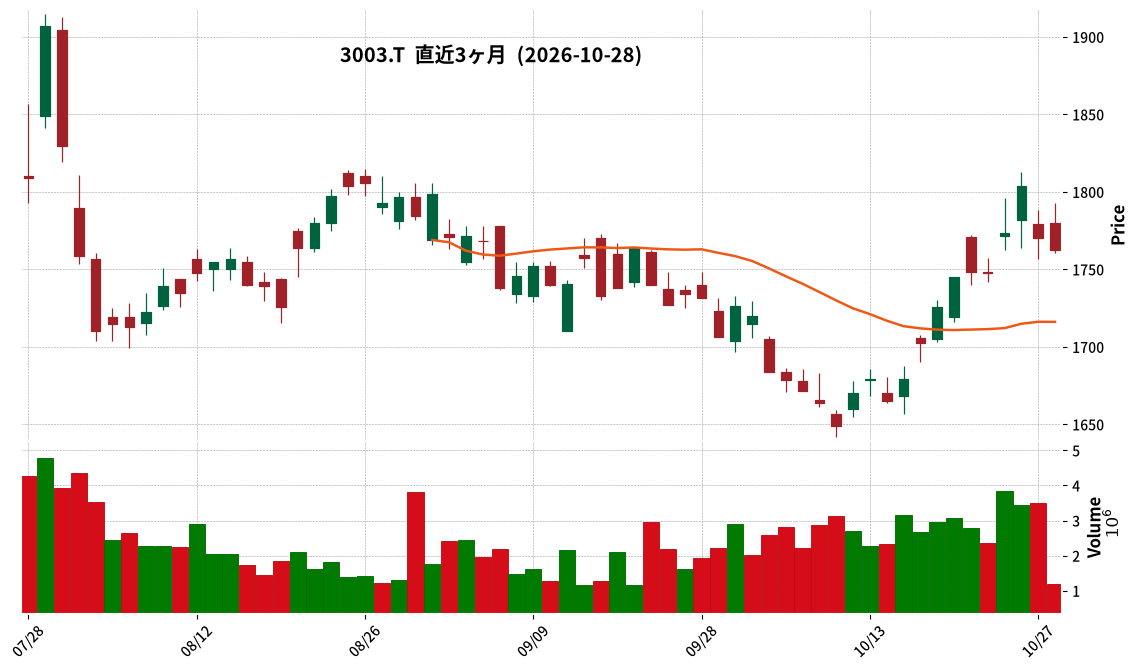
3003|ヒューリック
1762.5
▼ -0.42%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期連結累計期間の売上高は574,725百万円(前年同期比35.4%増)を記録しました。
- 営業利益は120,503百万円(前年同期比13.2%増)、経常利益は101,098百万円(前年同期比10.4%増)となりました。
- 親会社株主に帰属する四半期純利益は69,470百万円(前年同期比14.5%増)となりました。
- 1株当たり四半期純利益は91円48銭(前年同期は79円79銭)です。
- 通期連結業績予想および配当予想の修正が発表されており、詳細については本日(2026年10月28日)公表の「通期業績予想及び配当予想の修正に関するお知らせ」に記載されています。
- 年間配当予想は、2025年12月期実績が62円00銭であったのに対し、2026年12月期(予想)は70円00銭に修正されています。
- 連結範囲の重要な変更として、新規4社(合同会社浜風プロパティ、HistoRy合同会社、サロウィン株式会社、株式会社東京教育研)が追加され、除外2社(合同会社菖蒲プロパティ、ヒューリックビズフロンティア株式会社)があります。
🤖 AI考察
ヒューリックの2026年12月期第3四半期決算は、売上高、各段階利益ともに前年同期比で大幅な増加を達成しました。特に売上高が35.4%増、親会社株主に帰属する四半期純利益が14.5%増となった点は、投資家にとって注目されるでしょう。また、通期業績予想および配当予想の修正が本日付けで発表されているため、その内容が今後の企業価値評価にどのように影響するかは、詳細の確認が必要と考えられます。
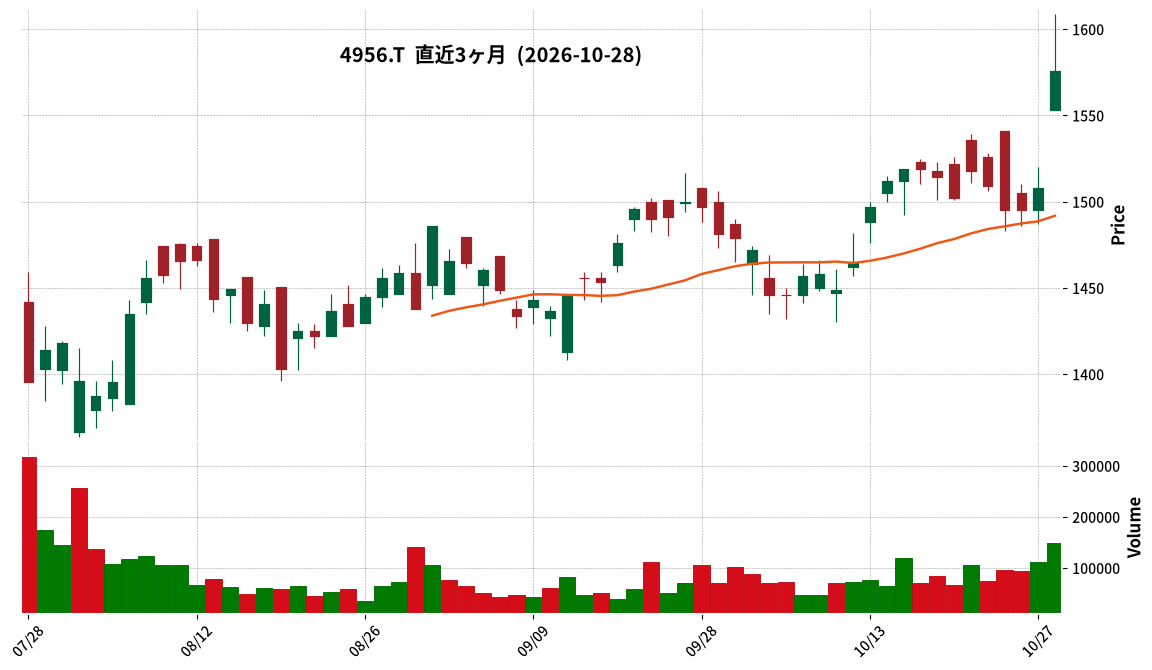
4956|コニシ
1576.0
▲ +4.51%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- コニシは2026年10月28日、2027年3月期第2四半期(中間期)の連結業績予想と通期連結業績予想の上方修正を発表しました。
- 2027年3月期第2四半期の実績値は、売上高が73,768百万円(前回予想比2.5%増)、営業利益が7,358百万円(同37.5%増)、経常利益が7,750百万円(同38.4%増)、親会社株主に帰属する中間純利益が5,175百万円(同54.5%増)となりました。
- 2027年3月期通期の連結業績予想は、売上高150,000百万円(前回予想と同額)、営業利益14,000百万円(同21.7%増)、経常利益14,700百万円(同23.5%増)、親会社株主に帰属する当期純利益9,500百万円(同16.0%増)に修正されました。
- 修正の理由として、中東情勢緊迫化による原料価格高騰を背景とした価格改定と、原料不足による製品の欠品防止のための出荷調整により、大半の製品を安定供給できたことで売上が好調に推移したことが挙げられています。
- 期末配当予想については、現時点では1株当たり19円で据え置くとされています。
🤖 AI考察
今回の上方修正は、価格改定の浸透と供給体制の安定が中間期の業績に大きく貢献したことを示唆しています。通期予想における利益面の大幅な引き上げは、今後の事業環境に対する一定の自信の表れと捉えることができます。売上高の通期予想は据え置かれているものの、利益率の改善に寄与する要因が継続するかに注目が集まるでしょう。
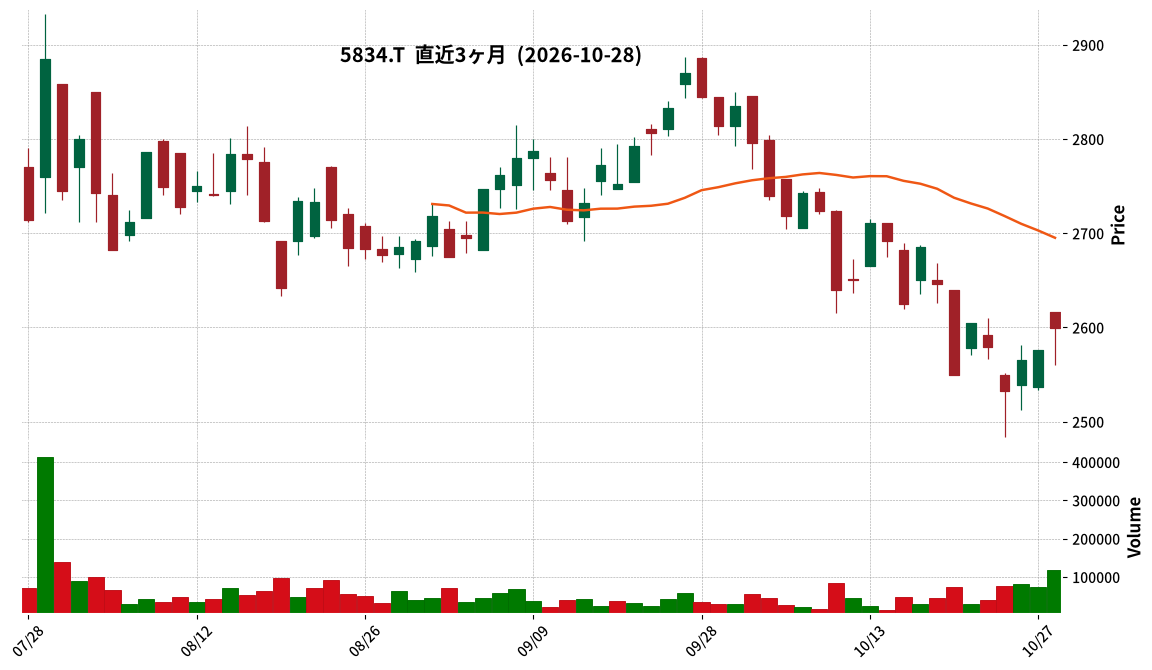
5834|G-SBIリーシング
2599.0
▲ +0.89%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-SBIリーシングは、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 売上高は32,603百万円で、前年中間期比23.6%増となりました。
- 営業利益は6,513百万円(前年中間期比22.9%増)、経常利益は6,033百万円(同23.6%増)、親会社株主に帰属する中間純利益は4,091百万円(同23.8%増)を記録しました。
- 1株当たり中間純利益は256.79円、潜在株式調整後1株当たり中間純利益は251.10円です。
- 商品組成金額は269,575百万円(前年同期比53.9%増)、商品出資金等販売金額は76,377百万円(同16.5%増)となりました。
- 2027年3月期の通期連結業績予想は、売上高66,000百万円(前年比2.7%増)、親会社株主に帰属する当期純利益6,100百万円(同0.8%増)で、修正はありません。
- 中間配当は30.00円(年間配当予想85.00円)です。
🤖 AI考察
当中間期決算は、売上高、営業利益、経常利益、中間純利益の全てにおいて前年同期比で二桁増を達成しており、堅調な事業成長を示していると考えられます。商品組成金額と商品出資金等販売金額も過去最高を記録しており、事業活動が活発であったことが伺えます。期末の通期業績予想は据え置かれているため、今後の進捗が注目されるポイントとなります。
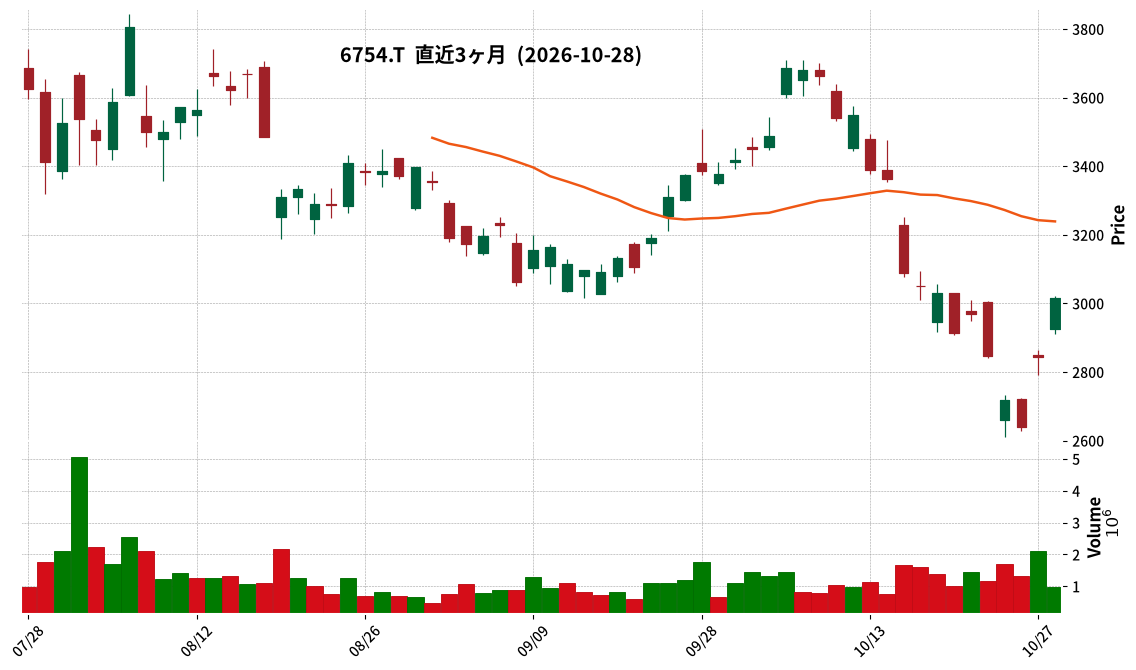
6754|アンリツ
3015.0
▲ +5.99%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アンリツは、2026年3月31日発表の「持分法適用関連会社の株式追加取得(連結子会社化)に関するお知らせ」に基づき、SmartViser SAS(フランス・レンヌ)の株式追加取得手続きを2026年10月27日付で完了しました。
- これにより、SmartViserはアンリツの連結子会社となりました。
- アンリツは2025年3月にSmartViserの株式32.72%を取得しており、今回の追加取得により保有割合は51.00%となりました。
- SmartViserは、モバイルネットワーク事業者やデバイスメーカー向けに自動化テストソリューションを展開しており、モバイルネットワークおよびデバイスの性能評価、機能試験、品質監視、EUにおけるスマートフォンのエネルギーラベリング規制(EEI)対応などを事業内容としています。
- 本件株式取得によるアンリツの連結業績への影響は軽微であると発表されています。
🤖 AI考察
アンリツが持分法適用関連会社であったSmartViserを連結子会社化したことは、同社の通信分野におけるテストソリューションの強化を目指す戦略の一環と考えられます。SmartViserが持つ試験自動化・効率化技術とアンリツの先進的テストソリューションを組み合わせることで、スマートフォン市場に加え、プライベートネットワークや自動車関連分野など、新たな産業領域での事業機会拡大に繋がる可能性があります。今回の連結子会社化は、アンリツが掲げるカーボンニュートラルおよびスマート社会実現への貢献という長期的な目標にも資すると考えられます。
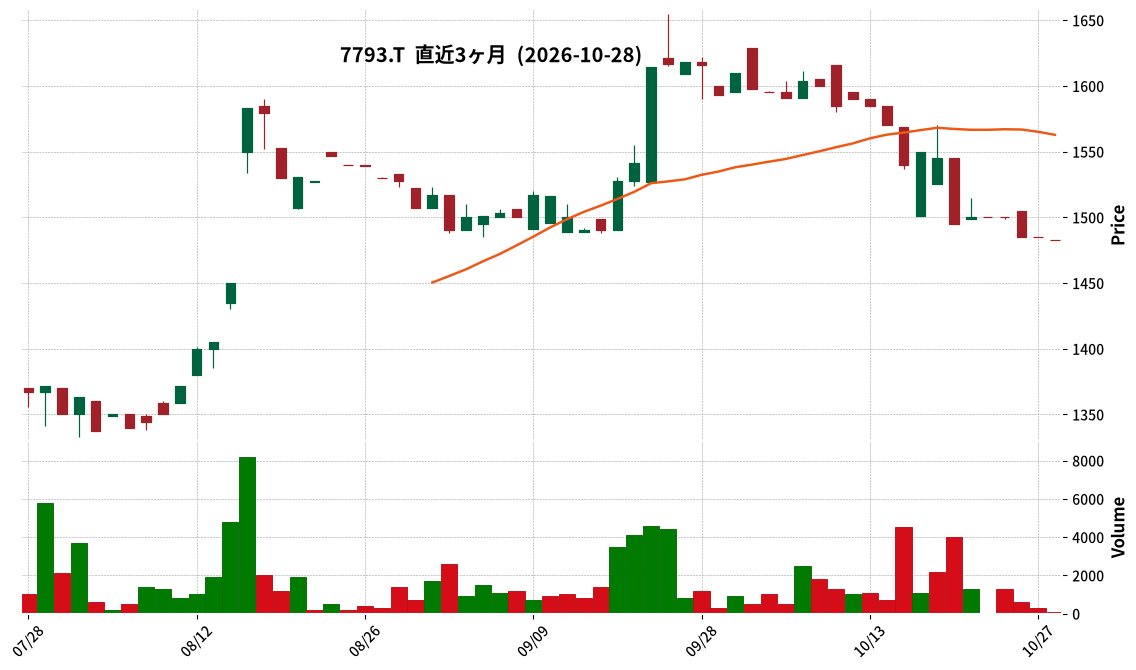
7793|G-イメージマジック
1483.0
▼ -0.13%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社イメージ・マジックは、株主優待制度の内容を一部変更(拡充)することを発表しました。
- 拡充の目的は、株主への感謝、事業・サービス理解の深化、および株式の中長期保有株主の増加を図るためです。
- 新たに1,000株以上保有の株主を対象に、毎年の「注目商品優待」が追加されます。従来のクーポン進呈基準に変更はありません。
- 2026年12月末日権利確定分における初回「注目商品優待」として、「フォトAIペットフィギュア」が進呈されます。この商品は、提供されたペット写真をもとにAIが3Dモデルを生成し、3Dプリントでフィギュアを製作するもので、通常販売価格は6,380円(税込)/1体です。
- 実施時期は2026年12月31日を基準日とする株主名簿に記載・記録された1,000株以上保有の株主からで、優待案内は2027年3月に発送予定です。
- 本件による2026年12月期の業績への影響は軽微であるとされています。
🤖 AI考察
今回の株主優待制度の拡充は、既存のクーポン制度を維持しつつ、新たな保有区分(1,000株以上)を設けることで、より長期的な株主関係の構築を目指す姿勢がうかがえます。新設される「注目商品優待」では、自社サービスの具体例を株主に体験してもらう機会を提供することで、事業への理解促進が期待できると考えられます。特に、初回進呈となる「フォトAIペットフィギュア」は、同社の3Dフィギュア事業「3DME」の技術を活用した商品であり、株主が企業の技術力やサービスを直接体験できる点が注目されます。
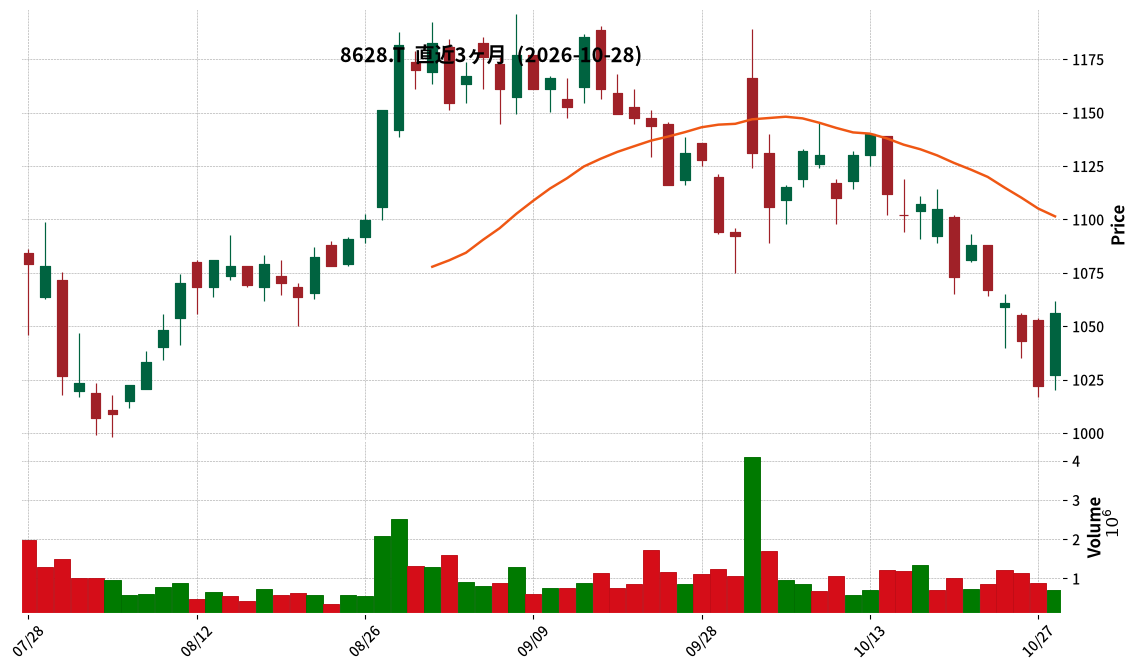
8628|松井証
1056.0
▲ +3.33%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の営業収益は34,048百万円となり、前年中間期比で42.8%増加しました。
- 中間純利益は10,435百万円を計上し、前年中間期比で59.7%の大幅増益となりました。
- 1株当たり中間純利益は40円50銭です。
- 財政状態では、総資産が1,476,479百万円(対前事業年度末比9.0%増)、純資産が86,986百万円(同5.6%増)となりました。
- 中間配当金は1株当たり28円00銭と発表されました。
- 当中間会計期間の国内株式市場は、日経平均株価が6月に史上最高値を更新し、9月末には66,000円台で取引を終えるなど、堅調な推移が見られました。この市場環境下で、松井証券の株式等委託売買代金は前中間会計期間と比較して100%増加しました。
🤖 AI考察
当中間期決算は、堅調な市場環境と個人投資家の取引拡大を背景に、営業収益及び中間純利益が大幅に増加しました。特に株式等委託売買代金の著しい増加が収益に大きく貢献したと考えられます。また、広告宣伝費や取引所費用などの増加により販売費・一般管理費も増加していますが、増収効果がそれを上回った形です。
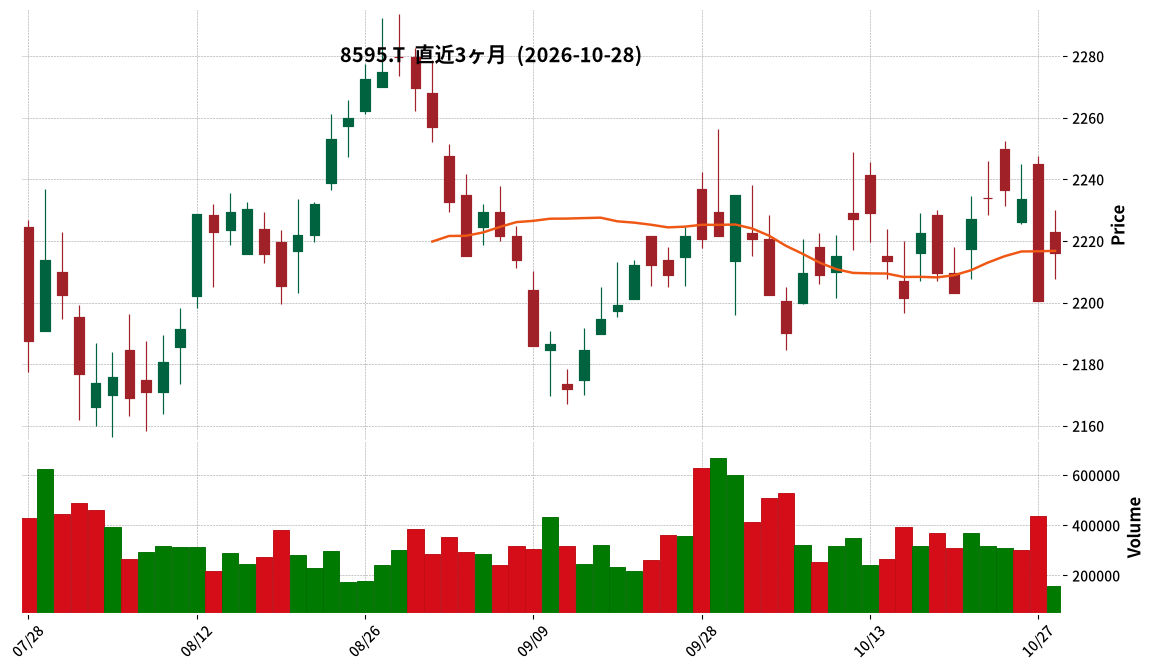
8595|JAFCO
2216.0
▲ +0.70%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社JAFCOは、2027年3月期第2四半期(中間期)の決算短信を2026年10月28日に発表しました。
- 当中間期の経営成績(累計)は、売上高5,968百万円、営業利益1,570百万円、経常利益1,498百万円、中間純利益1,488百万円となりました。
- 1株当たり中間純利益は28円27銭、1株当たり純資産は2,558円50銭です。
- 2026年3月期第3四半期より連結決算から非連結(個別)決算へ移行したため、2026年3月期中間期の経営成績および対前年中間期増減率は記載されていません。
- 当中間会計期間において、ベンチャー投資で2社の新規IPOがあり、バイアウト投資で1社のM&Aによる株式譲渡がありました。
- 2027年3月期の年間配当金予想は、中間配当66円50銭、期末配当(最低額)66円50銭、合計(最低額)133円00銭としています。
🤖 AI考察
JAFCOは2027年3月期第2四半期決算で、非連結決算への移行に伴い前年同期との比較が行われていませんが、売上高約59.6億円、中間純利益約14.8億円を計上しました。ベンチャー投資における2社の新規IPOとバイアウト投資におけるM&Aによる株式譲渡という具体的なEXIT実績が示されており、同社の事業活動の進捗状況を把握する上で重要な情報と考えられます。同社の事業特性上、業績予想は行われていないため、四半期ごとの実績が投資家にとっての主要な判断材料となるでしょう。
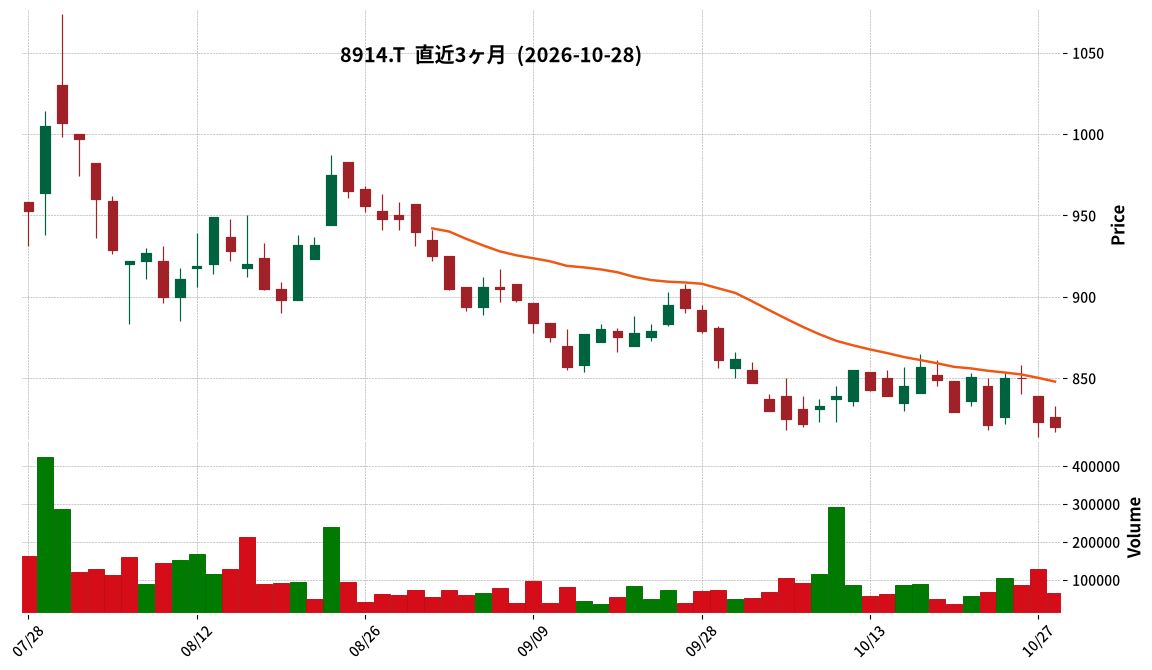
8914|エリアリンク
820.0
▼ -0.36%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- エリアリンクは、2026年12月期第3四半期決算より連結決算に移行することを発表しました。
- 2026年8月28日付で株式会社ストレージ王を連結子会社化したことに伴い、連結決算へ移行しました。
- 2026年12月期通期の連結業績予想として、売上高29,700百万円、営業利益5,900百万円、経常利益5,430百万円、親会社株主に帰属する当期純利益3,600百万円、1株当たり当期純利益70円78銭を公表しました。
- 連結業績予想には、連結子会社ストレージ王の2026年8月から10月の3ヶ月分の業績、株式取得関連費用164百万円、およびのれん償却額(暫定値)が織り込まれています。
- 22026年12月期通期の個別業績予想を上方修正し、売上高は前回発表の28,700百万円から29,150百万円へ、営業利益は6,050百万円から6,200百万円へ、経常利益は5,670百万円から5,750百万円へ、当期純利益は3,815百万円から3,870百万円へ修正しました。
- 個別業績予想の修正理由として、フロー事業(ストレージ流動化及び土地権利整備事業)の販売が順調に進捗したことを挙げています。
🤖 AI考察
今回の発表は、エリアリンクが連結決算体制へ移行し、子会社ストレージ王の連結影響を織り込んだ初の連結業績予想を公表した点で注目されます。また、個別業績においてもフロー事業の好調を背景に上方修正を行っており、事業の堅調な推移を示唆していると考えられます。連結への移行と個別事業の進捗が、今後の業績にどのように寄与していくか、投資家は動向を注視する可能性があります。
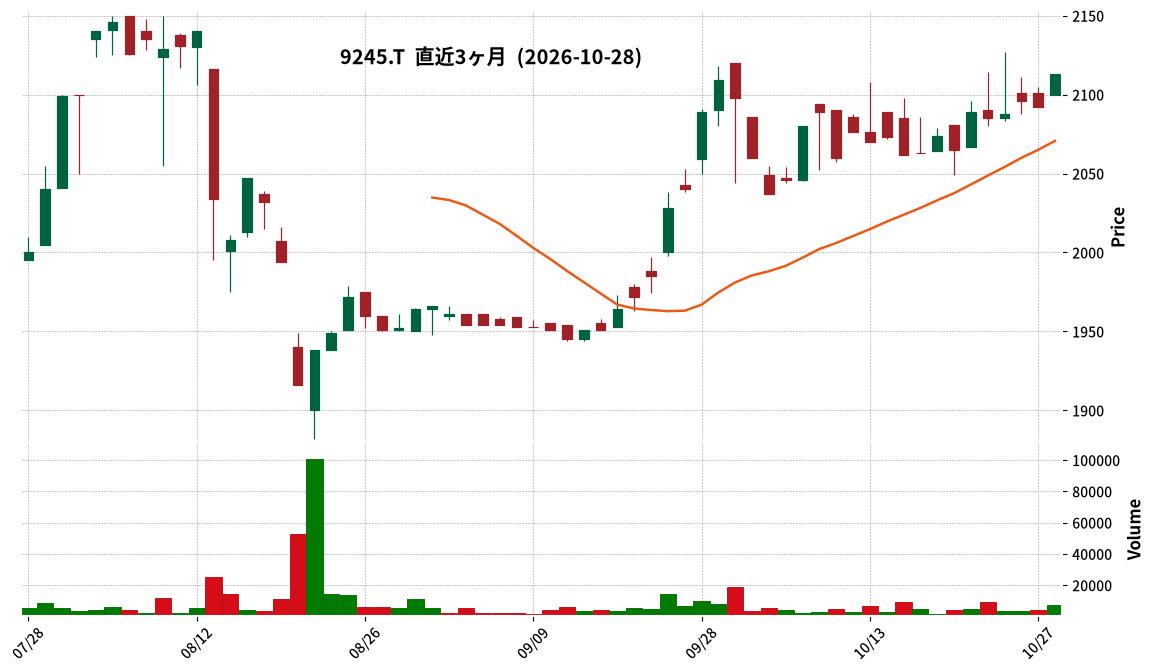
9245|G-リベロ
2113.0
▲ +1.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社G-リベロは、2026年10月28日開催の取締役会において、株主優待の内容を一部変更(優待品目の変更)することを決議した。
- 変更は、2026年12月末日を基準日とする株主優待より適用される。
- 変更前は「QUOカード 10,000円分」であった優待品が、変更後は「デジタルギフト® 10,000円分」となる。
- デジタルギフト®の対象となる受取先は、Amazon ギフトカード、Google Play ギフトコード、PayPay マネーライト、楽天ポイントギフト、QUO カードPay、d ポイント、au PAY ギフトカードなどを予定している。
- 優待を受けるには、保有株式数2単元(200株)以上が必要であり、基準日は12月末日で変更はない。
🤖 AI考察
今回の株主優待の品目変更は、株主の利便性向上を目的としており、デジタルギフト®の導入により、多様な選択肢から自身の好みに合わせて優待品を選べるようになる点は、株主にとってのメリットと考えられます。QUOカードPayも選択肢に含まれるため、従来の優待品目と比較して、利用できる範囲が拡大する可能性もあります。株主への感謝と中長期的な株式保有を促すという優待制度の目的達成に資するかどうか、今後の株主の反応が注目される点です。
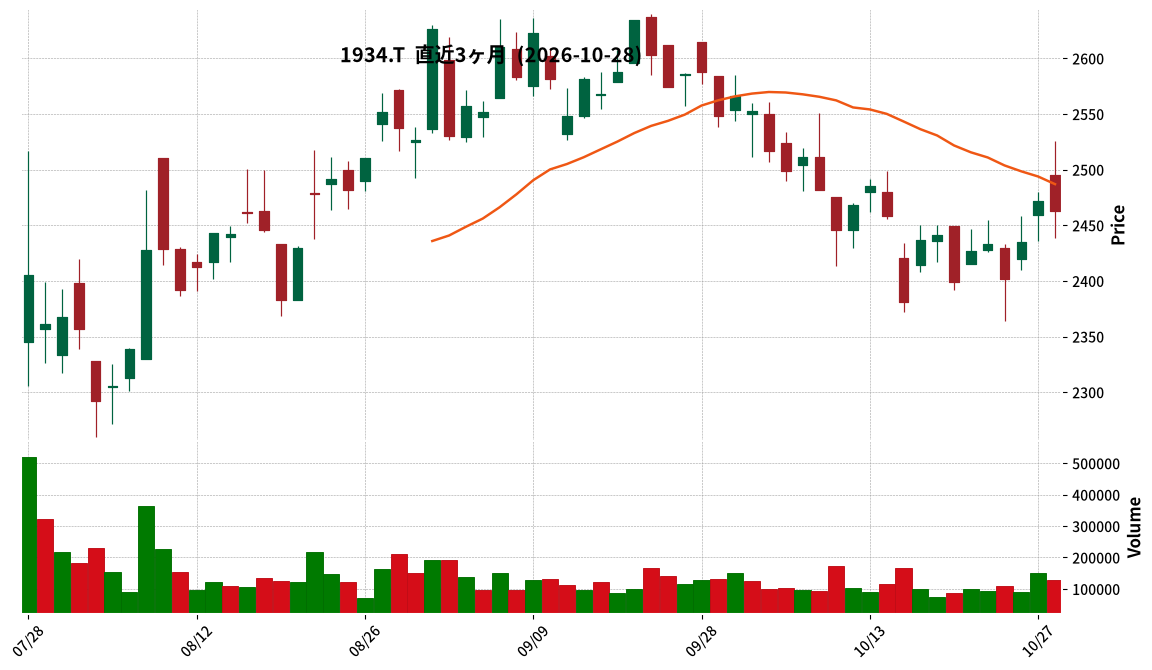
1934|ユアテック
2463.0
▼ -0.36%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ユアテックは、2027年3月期通期の連結業績予想を修正しました。売上高は前回予想の2,730億円から2,840億円へ、営業利益は189億円から221億円へ、経常利益は195億円から232億円へ、親会社株主に帰属する当期純利益は132億円から143億円へ、それぞれ上方修正されています。
- 通期の個別業績予想も上方修正され、売上高2,460億円、営業利益200億円、経常利益215億円、当期純利益133億円と発表されました。
- 業績予想修正の主な理由は、豊富な手持工事量、人件費・外注費などのコスト上昇分の適正な工事価格への反映、原価管理の徹底による工事採算性の向上、および海外子会社の売上高増加です。
- 2027年3月期の年間配当予想を、前回予想の1株当たり78円から84円(中間配当42円、期末配当42円)に修正しました。
- 2026年9月30日を基準日とする中間配当として、1株当たり42円の剰余金の配当が決定されました。
🤖 AI考察
今回の業績予想の上方修正は、主要な収益指標が前回予想を上回る形となっており、特に営業利益、経常利益の増減率が売上高の増減率よりも高い点が注目されます。配当予想の増額も、修正された業績予想と連結配当性向40%以上を安定的に利益還元する基本方針に基づいていると考えられます。中期経営計画における目標の前倒し達成見込みは、今後の経営計画の進捗状況を注視する上で重要な要素となり得るでしょう。
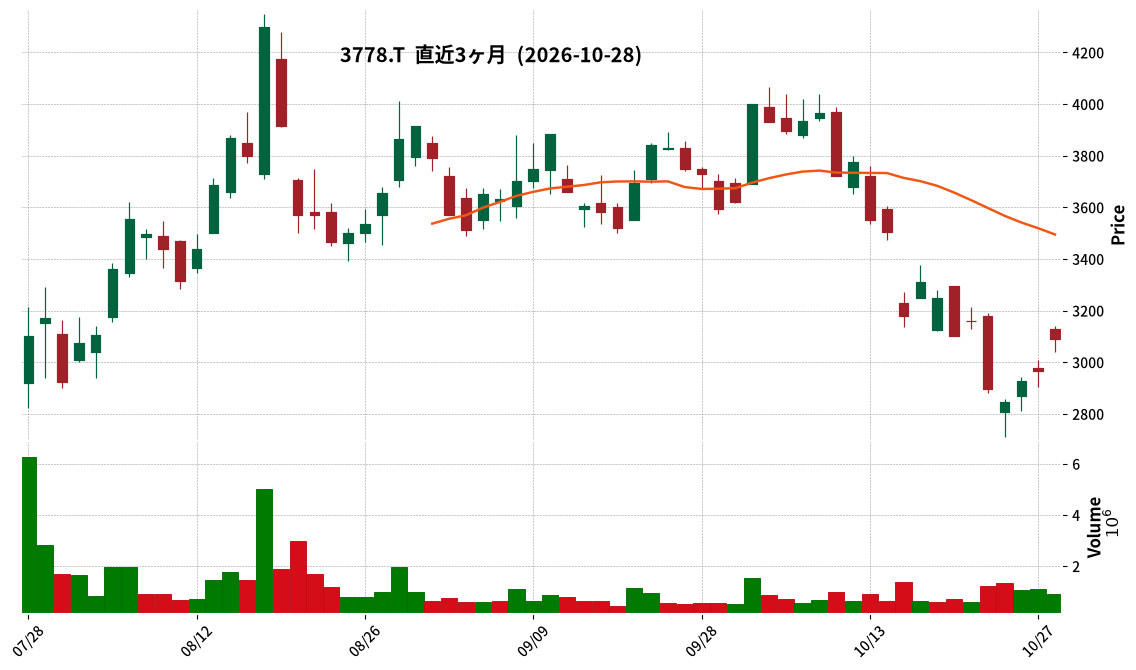
3778|さくらインターネット
3090.0
▲ +4.15%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- さくらインターネットは、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は22,827百万円(前年同期比46.0%増)、営業利益は2,963百万円(前年同期は920百万円の営業損失)、経常利益は3,013百万円(前年同期は811百万円の経常損失)、親会社株主に帰属する中間純利益は1,903百万円(前年同期は626百万円の純損失)となりました。
- サービスカテゴリー別では、GPUインフラストラクチャーサービスの売上高が10,124百万円(前年同期比258.9%増)と大幅に増加し、全体の売上を牽引しました。
- 2027年3月期の通期連結業績予想を修正し、売上高46,600百万円、営業利益4,100百万円、経常利益3,900百万円、親会社株主に帰属する当期純利益2,550百万円に上方修正しました。
- 創業30周年を記念し、2027年3月期第2四半期末に記念配当2円50銭を含む合計2円50銭の配当を実施し、期末予想配当は5円50銭、年間合計配当予想は8円00銭としています。
🤖 AI考察
さくらインターネットの2027年3月期中間決算では、売上高および各利益項目が前年同期比で大幅な改善を見せ、特にGPUインフラストラクチャーサービスの好調が全体の業績を牽引したと考えられます。この成長を受けて通期業績予想の上方修正が発表されたことは、今後の事業展開への自信の表れと捉えることができるでしょう。また、創業30周年記念配当の実施は、株主還元への意識を示すものとして注目されます。
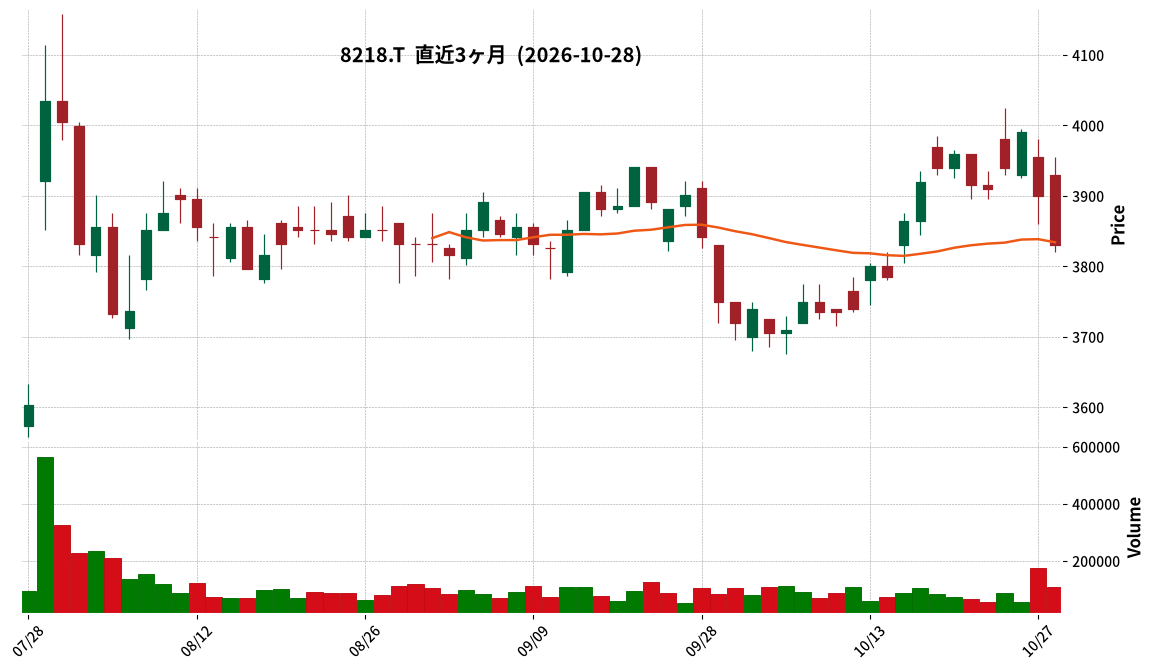
8218|コメリ
3830.0
▼ -1.79%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社コメリは、2027年3月期中間期(2026年4月1日~2026年9月30日)の連結決算を発表しました。
- 営業収益は208,803百万円(前年比103.8%)、営業利益は17,301百万円(前年比112.6%)を計上しました。
- 経常利益は17,279百万円(前年比110.7%)、親会社株主に帰属する中間純利益は11,310百万円(前年比109.2%)でした。
- 商品カテゴリー別では、工具・金物・作業用品が前年比107.6%、日用品・家電・カー・レジャー用品が前年比104.7%と伸長しました。
- フォーマット別では、「パワー」が前年比106.2%、「PRO」が前年比133.0%と好調に推移しました。
- 通期の業績予想については、2026年4月28日に公表された内容を据え置いています。
🤖 AI考察
コメリの2027年3月期中間決算では、営業収益、営業利益ともに前年を上回り、特に石油関連商材やエアコン、建築資材の需要増が業績を牽引したことが注目されます。一方で、賃上げや運賃コストの増加、関西流通センター稼働に伴う減価償却費の増加といった費用増要因も示されており、今後の収益性への影響が注視されるかもしれません。通期予想が据え置かれたことから、会社としては下期に向けて堅調な事業運営を見込んでいると考えられます。
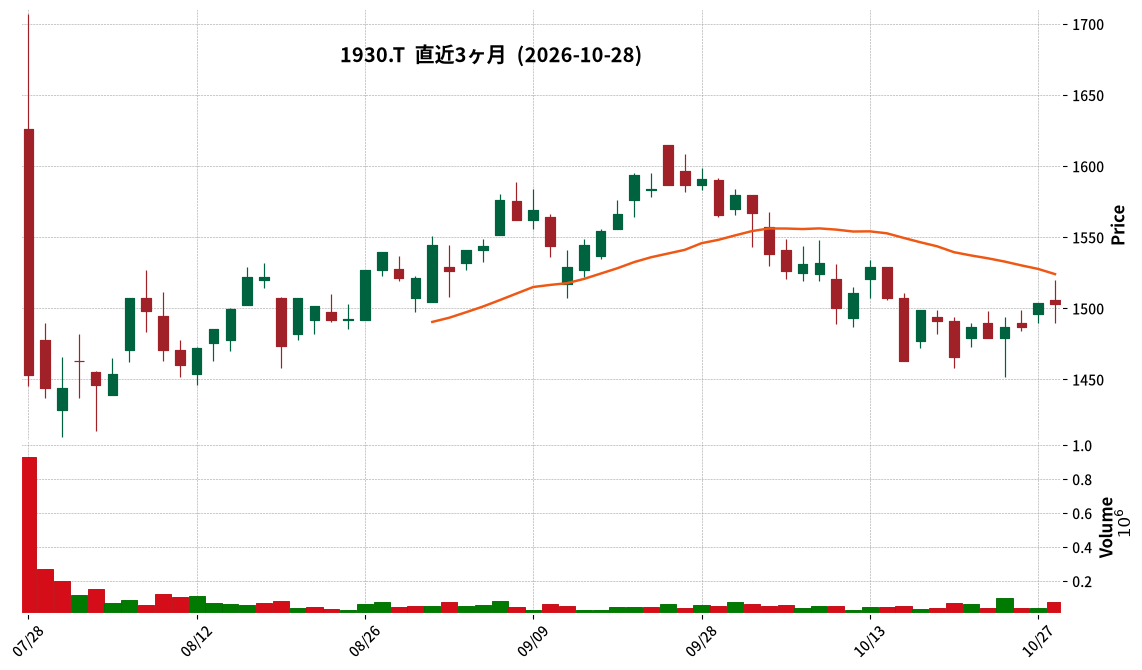
1930|北陸電工
1503.0
▼ -0.07%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北陸電工は2027年3月期第2四半期(中間期)連結決算を発表しました。
- 連結売上高は332億80百万円となり、前年中間期比24.6%増加しました。
- 連結営業利益は31億8百万円(前年中間期比146.3%増)、連結経常利益は32億96百万円(同125.6%増)、親会社株主に帰属する中間純利益は22億93百万円(同143.7%増)となりました。
- 1株当たり中間純利益は83円38銭です。
- 2027年3月期通期の連結業績予想は、売上高700億円、営業利益60億円、経常利益62億円、親会社株主に帰属する当期純利益41億円で据え置かれています。
- 中間配当は1株当たり24円00銭が予定されており、年間配当予想は48円00銭で変更はありません。
🤖 AI考察
北陸電工の2027年3月期中間決算は、売上高および各利益項目において前年中間期を大幅に上回る結果となりました。これは、積極的な営業活動と工事採算性の向上が寄与したと考えられます。通期業績予想が据え置かれていることから、会社側は下半期に向けて堅調な事業運営を見込んでいると解釈できます。
2737|トーメンデバ
33700.0
▲ +3.85%
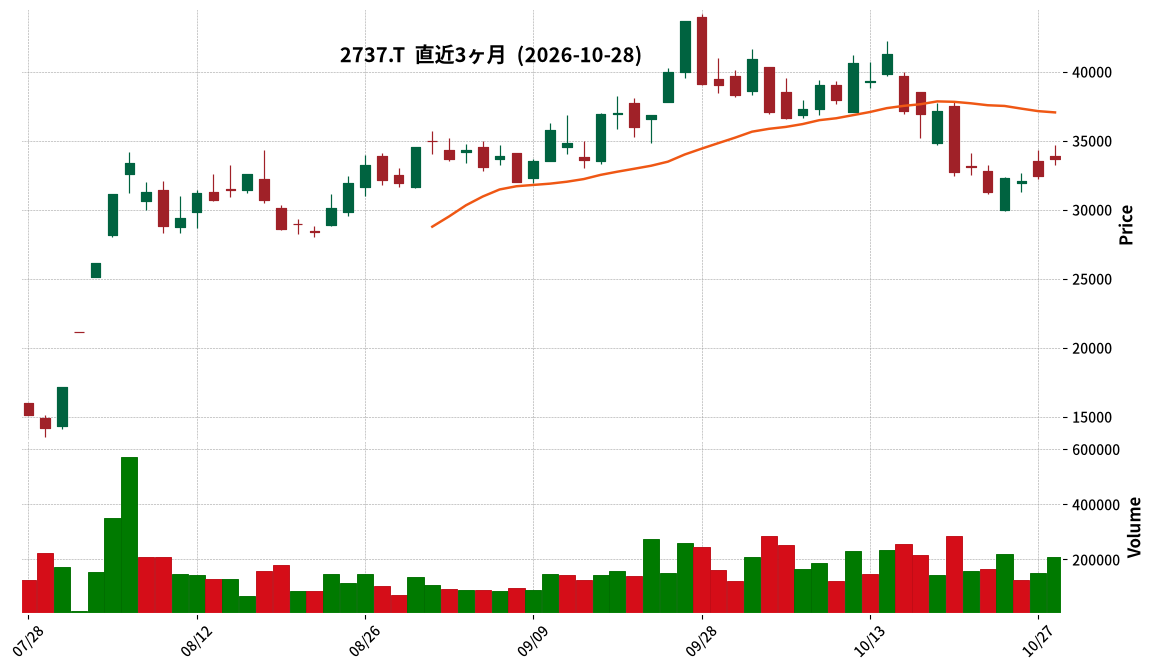
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トーメンデバは、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は7,858億40百万円となり、前年中間期比で223.3%増加しました。
- 営業利益は375億42百万円(前年中間期比359.6%増)、経常利益は345億44百万円(同393.6%増)、親会社株主に帰属する中間純利益は251億14百万円(同425.5%増)となりました。
- 1株当たり中間純利益は3,692円80銭でした。
- 通期の連結業績予想および配当予想(期末1,640円00銭)については、直近に公表された内容から修正はありません。
- 主要因として、サーバー・ストレージおよび車載を中心にメモリ製品の売上が増加し、メモリ価格も上昇したことが挙げられています。
🤖 AI考察
トーメンデバの中間期決算は、売上高、各利益指標ともに前年同期比で大幅な増益を達成しており、市場全体のAI関連需要の拡大や車載分野での半導体搭載率増加が業績に大きく貢献したと考えられます。特にメモリ製品の売上増加と価格上昇が牽引役となった点は、今後の半導体市況を占う上での注目点となるでしょう。通期業績予想が据え置かれていることから、会社側は現状の好調が下期も継続すると見込んでいる可能性が示唆されます。
6023|ダイハツインフィ
2908.0
▲ +0.66%
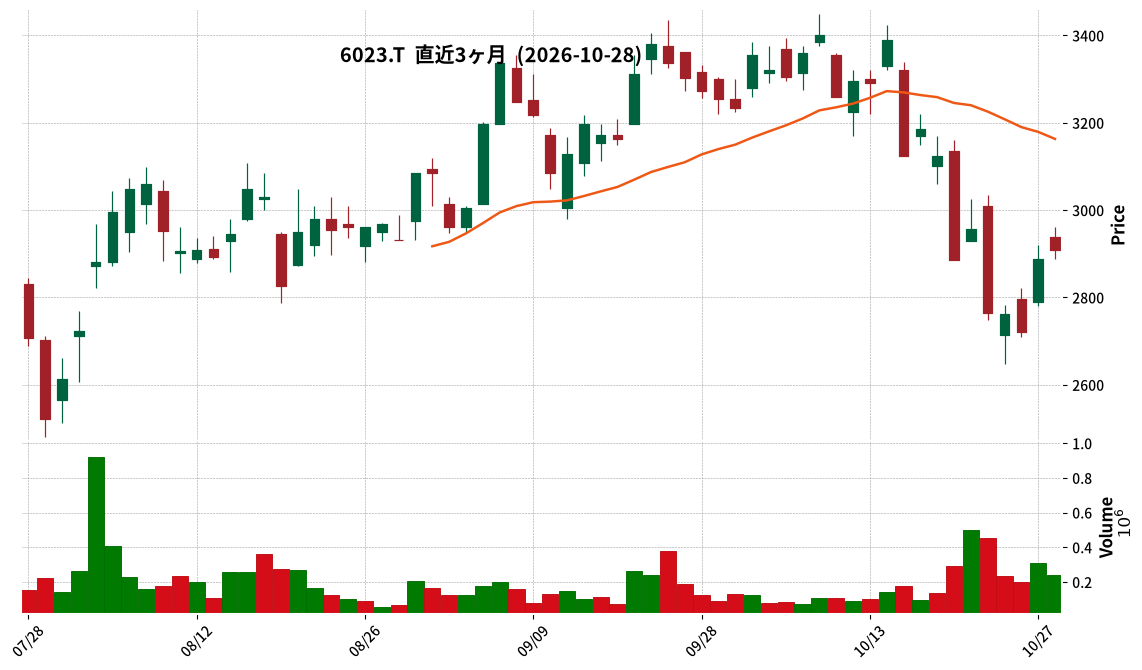
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ダイハツインフィは、2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 当中間期の売上高は50,092百万円(前年中間期比20.6%増)となりました。
- 営業利益は4,086百万円(同65.9%増)、経常利益は3,894百万円(同51.9%増)、親会社株主に帰属する中間純利益は2,711百万円(同28.5%増)となりました。
- セグメント別では、内燃機関部門の売上高は47,734百万円(同21.2%増)、セグメント利益は6,141百万円(同40.5%増)を記録しました。特に舶用機関関連が売上を牽引しました。
- 2027年3月期通期の連結業績予想および年間配当予想については、直近に公表された内容から修正はありません。
🤖 AI考察
ダイハツインフィの2027年3月期第2四半期決算は、売上高および各利益項目において前年同期比で大幅な増益を達成しており、特に主力である内燃機関部門、中でも舶用機関関連の好調が全体の業績を牽引したと考えられます。環境規制への対応や燃費性能向上を目的とした新造船需要、及び船舶の安定稼働によるメンテナンス需要が業績に貢献したと見られます。通期業績予想が据え置かれていることから、会社側は現状の進捗を計画通りと評価しているとも考えられます。
9115|明海グループ
1023.0
▼ -0.58%
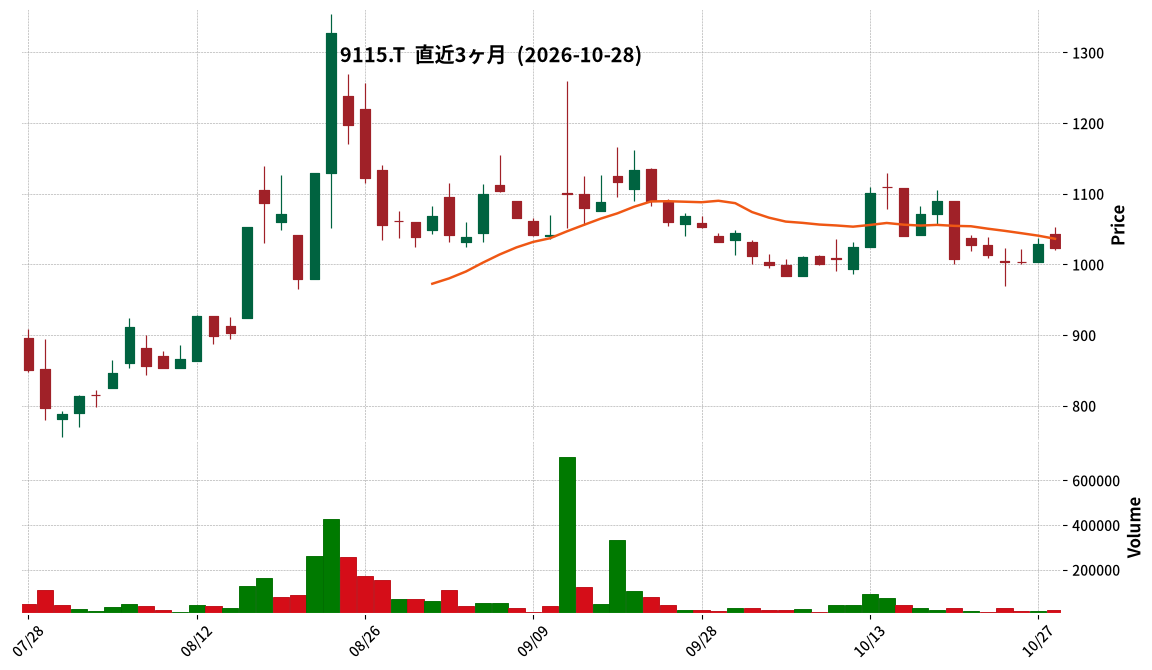
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 明海グループは2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 連結売上高は30,870百万円(前年中間期比3.4%増)となりました。
- 連結営業利益は1,495百万円(前年中間期比49.5%減)でした。
- 連結経常利益は3,408百万円(前年中間期比852.4%増)を記録しました。
- 親会社株主に帰属する中間純利益は1,350百万円(前年中間期比52.0%減)となりました。
- 通期の連結業績予想が修正され、売上高66,500百万円、営業利益9,300百万円、経常利益6,600百万円、親会社株主に帰属する当期純利益2,800百万円が見込まれています。
- 当中間期において、株式会社起雲を新規設立し連結の範囲に含めています。
🤖 AI考察
明海グループの2027年3月期第2四半期決算では、売上高は増加したものの、営業利益と親会社株主に帰属する中間純利益は減少しています。一方で、経常利益は前年同期比で大幅な増益を達成しており、これは営業外収益の持分法による投資利益やデリバティブ評価益が寄与したためと考えられます。船舶売却益の有無が、中間純利益の前年同期比での増減に影響を与えている可能性も考えられます。
9979|大庄
998.0
▼ -0.50%
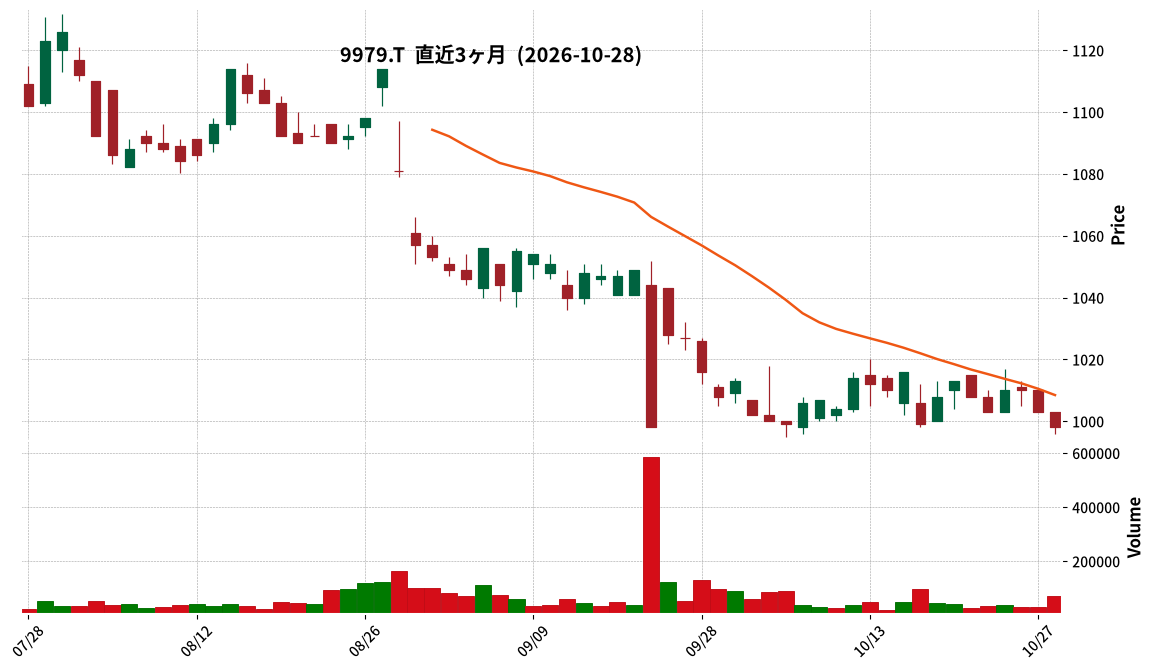
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の連結売上高は530億88百万円(前期比1.0%増)。
- 営業利益は9億15百万円(前期比281百万円減、2.3%→1.7%に減少)。
- 親会社に帰属する当期純利益は3億94百万円(前期比7億78百万円減)。
- 飲食事業の既存店売上高は前年比101.6%を記録し、特に宴会売上高は111.7%と増加傾向。
- 直営店舗数は期末時点で217店(前期末232店)に減少。
- 販売費及び一般管理費は19百万円減少し、対売上高比率は0.4%減。主な要因は人件費および水道光熱費の減少、運搬費の増加。
🤖 AI考察
連結売上高は増加しているものの、営業利益および親会社に帰属する当期純利益が減少している点に投資家の注目が集まる可能性があります。飲食事業における既存店売上高の堅調な伸びと、宴会売上高の増加はポジティブな要素として評価される一方で、直営店舗数の減少や卸売・ロジスティクス事業における利益減少が全体に影響を与えていると考えられます。今後の費用削減努力と事業ポートフォリオの最適化が、利益改善の鍵となるかもしれません。
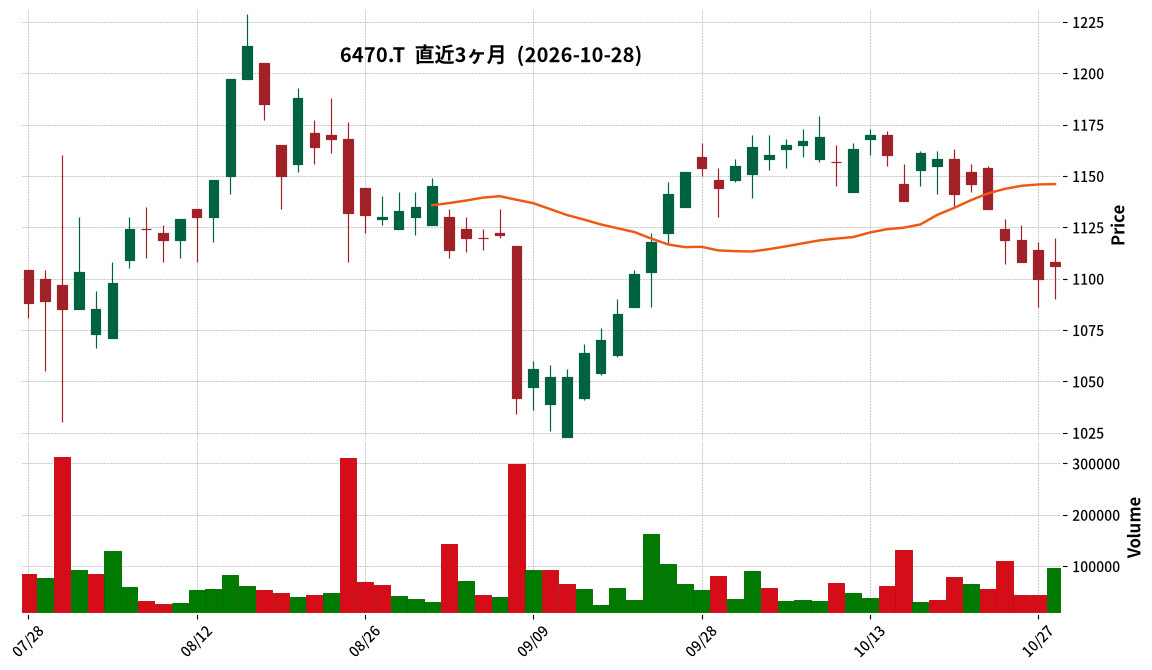
6470|大豊工業
1106.0
▲ +0.55%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大豊工業は、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 中間期の売上高は61,325百万円で、前年同期比4.7%増加しました。
- 営業利益は2,511百万円(前年同期比79.4%増)、経常利益は2,689百万円(同80.3%増)、親会社株主に帰属する中間純利益は2,044百万円(同138.3%増)となりました。
- 1株当たり中間純利益は71円93銭を記録しました。
- 通期の連結業績予想は、売上高120,000百万円、営業利益4,500百万円、経常利益4,800百万円、親会社株主に帰属する当期純利益3,600百万円で、直近に公表されている業績予想から修正はありません。
- 配当予想は、2027年3月期の中間期末配当を1株あたり15円00銭(前回予想比5円増)に修正し、年間合計では30円00銭(前回予想比5円増)となる見込みです。
🤖 AI考察
大豊工業の2027年3月期第2四半期決算は、売上高が堅調に推移し、利益面で大幅な増益を達成しました。特に親会社株主に帰属する中間純利益が前年同期比で138.3%増と大きく伸長した点は、注目に値すると考えられます。通期業績予想は据え置かれている一方で、年間配当予想が上方修正されていることから、今後の動向が投資家にとっての注目点となるでしょう。
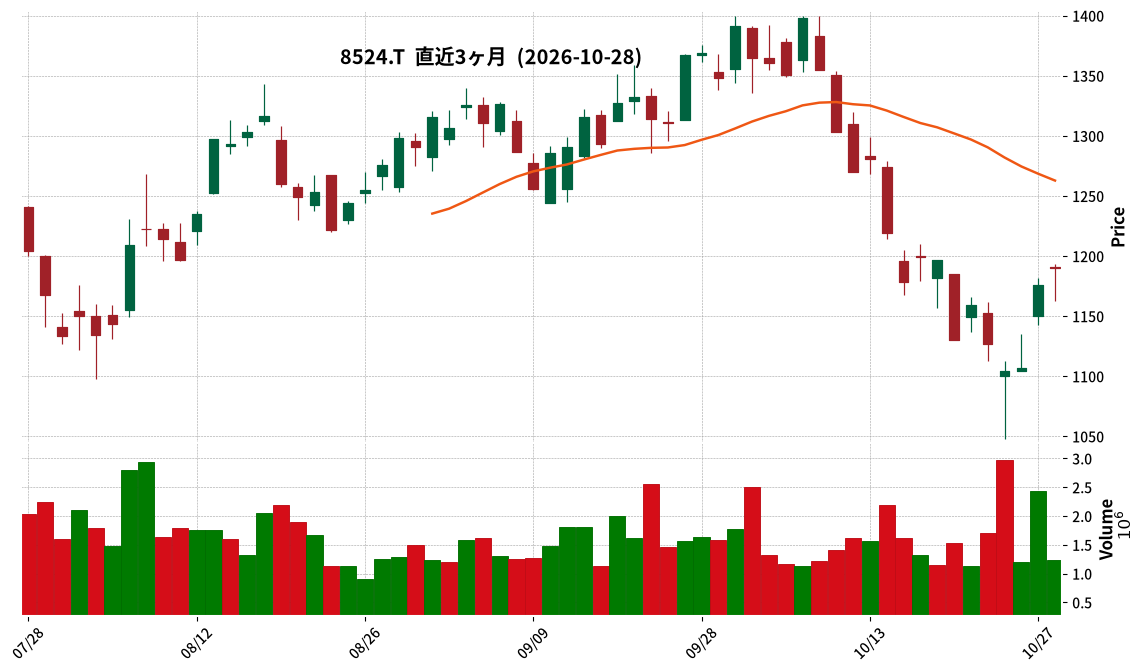
8524|北洋銀行
1190.0
▲ +1.19%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 北洋銀行は、2026年5月13日に公表した2027年3月期の業績予想及び配当予想を2026年10月28日付で修正したと発表しました。
- 2027年3月期通期の連結業績予想では、経常収益を2,252億円から2,529億円(12.3%増)へ、経常利益を444億円から511億円(15.1%増)へ、親会社株主に帰属する当期純利益を294億円から339億円(15.3%増)へそれぞれ上方修正しました。
- 2027年3月期通期の個別業績予想においても、経常収益、経常利益、当期純利益をそれぞれ上方修正しました。
- 業績予想修正の理由は、貸出金平残の増加および日本銀行による政策金利引き上げを背景とした資金利益の増加が見込まれるためとしています。
- 2027年3月期の年間配当予想を、前回予想の32円00銭から36円50銭(4円50銭増配)に修正しました。これにより、第2四半期、第3四半期、期末配当金はそれぞれ9円50銭となる見込みです。
🤖 AI考察
今回の業績予想の上方修正は、貸出金増加に加え、日本銀行の政策金利引き上げが資金利益に寄与するとの見通しが背景にあると考えられます。通期の親会社株主に帰属する当期純利益の上方修正に伴い、年間配当金も増額されており、株主還元への姿勢も示されたと捉えることができます。今後の金利動向や貸出動向が、引き続き業績に影響を与える可能性があるため、注目が集まるでしょう。
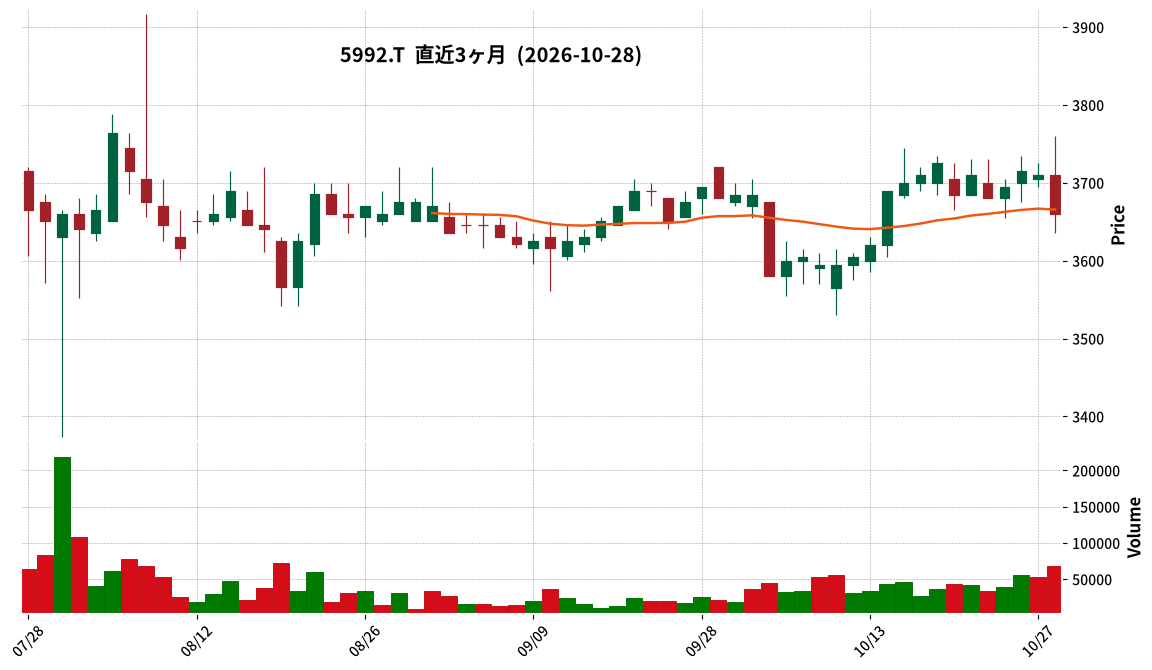
5992|中央発条
3660.0
▼ -1.35%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 中央発条の2027年3月期第2四半期(中間期)連結業績は、売上高が前年同期比4.1%増の562億51百万円となり、同期間での売上高は過去最高を記録しました。
- 営業利益は3億88百万円(前年同期比74.0%減)、経常利益は7億円(前年同期比64.2%減)、親会社株主に帰属する中間純利益は7億76百万円(前年同期比42.0%減)となりました。
- 減益要因として、「意志ある固定費増」への先行投資、中国市況の低迷による減産影響、北米関税影響、資材インフレ影響などが挙げられています。
- 2027年3月期通期連結業績予想は下方修正されましたが、年間配当金予想は期首公表の90円(中間45円、期末45円)で据え置かれています。
- 半期報告書提出予定日は2026年11月11日、配当支払開始予定日は2026年11月26日です。
🤖 AI考察
売上高が過去最高を記録した一方で、利益が大幅に減少した点は投資家にとって注目すべきポイントと考えられます。これは、戦略的な先行投資や外部環境の変化が一時的に収益を圧迫している状況を示唆している可能性があります。通期業績予想の下方修正にもかかわらず年間配当予想が据え置かれたことは、中長期的な株主還元への姿勢を示していると解釈できるかもしれません。
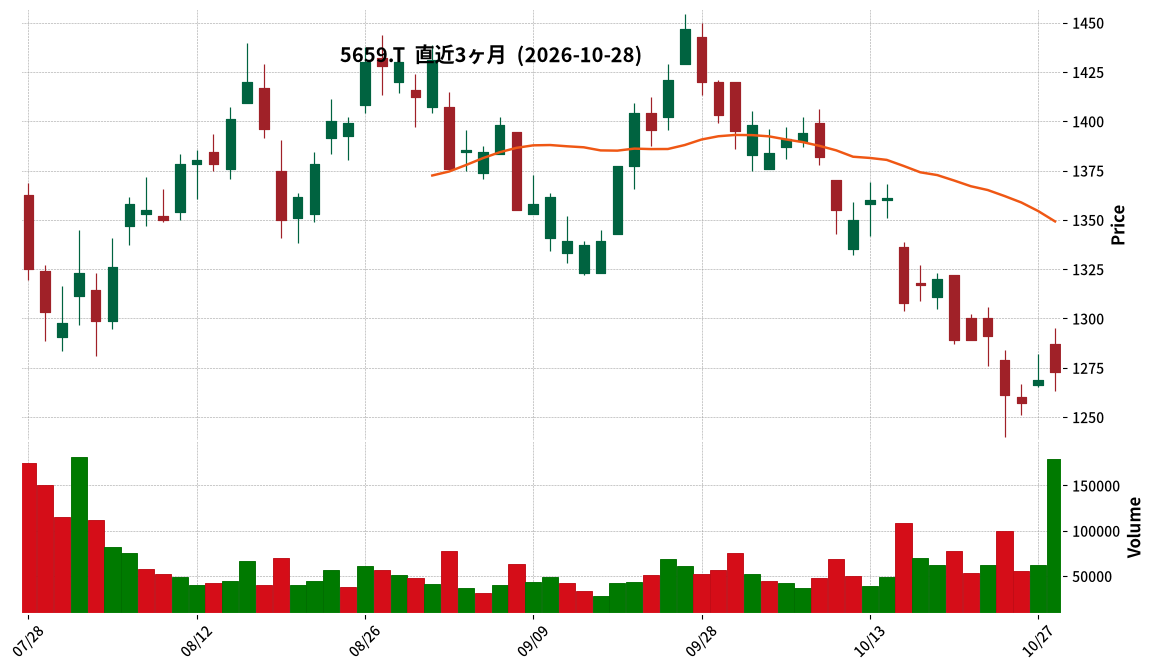
5659|日精線
1273.0
▲ +0.32%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日精線は、2027年3月期第2四半期(中間期)の連結経営成績を発表しました。
- 中間期の売上高は251億45百万円(前年中間期比11.9%増)となりました。
- 営業利益は18億53百万円(同55.1%増)、経常利益は19億86百万円(同59.9%増)、親会社株主に帰属する中間純利益は14億13百万円(同56.6%増)を記録しました。
- セグメント別では、金属繊維部門の売上高が54億80百万円(同45.4%増)となり、特に半導体関連業界向け超精密ガスフィルター(NASclean®)の販売が大幅に増加しました。ステンレス鋼線部門の売上高は196億64百万円(同5.1%増)でした。
- 2027年3月期の中間配当予想を、前回予想の1株当たり18円から6円増額し24円に修正しました。
🤖 AI考察
日精線の中間期決算は、売上高および各利益項目で前年同期比大幅な増益を達成しており、特に金属繊維部門の成長が全体を牽引したことが注目されます。半導体関連需要の強さが、同社の超精密ガスフィルター製品の業績に寄与したと考えられます。中間配当の増額修正は、株主還元への意識の表れとして評価される可能性があります。
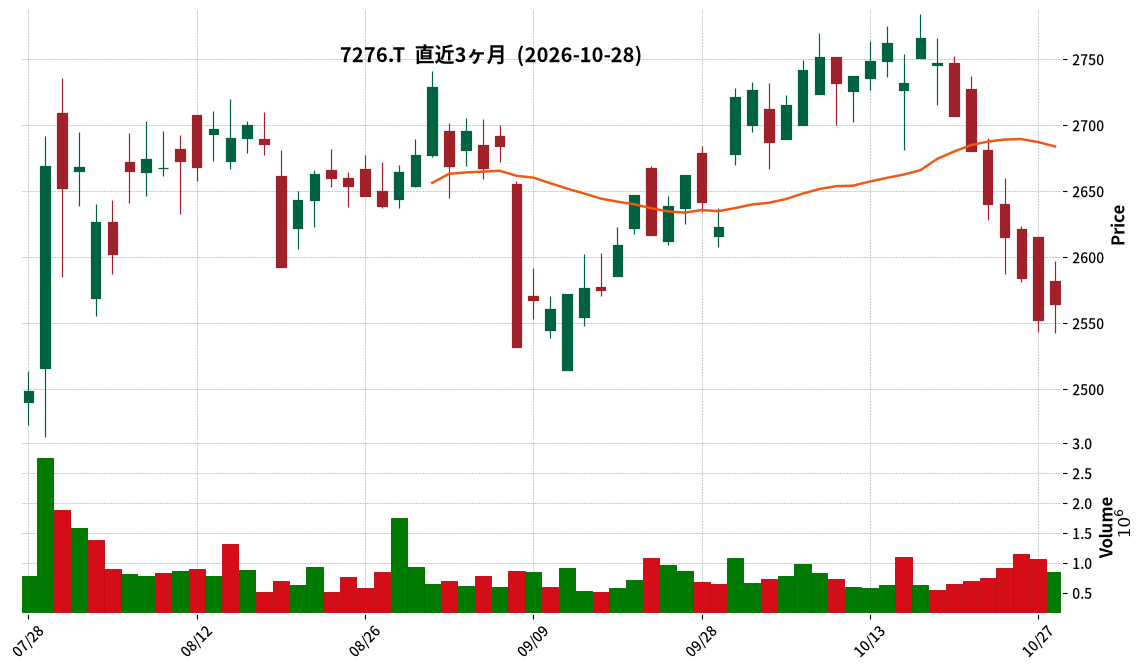
7276|小糸製
2564.5
▲ +0.47%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社小糸製作所は、2026年9月30日を基準日とする中間配当を1株あたり32円に決定しました。
- この中間配当額は、直近の配当予想(2026年7月29日公表)の28円から4円の増額となります。
- 2027年3月期の期末配当予想も1株あたり2円増額の32円に修正されました。
- これにより、2027年3月期の年間配当予想は、前回予想の58円から6円増額の64円となる見込みです。
- 配当原資は利益剰余金であり、効力発生日は2026年12月4日です。
🤖 AI考察
今回の発表は、小糸製作所が株主還元を重視する姿勢を明確にしたものと捉えられます。中間配当および年間配当予想の増額は、当期の業績および経営環境を総合的に勘案した結果と説明されており、安定的な配当継続を基本方針としていることが改めて示された形です。持続的な成長に向けた事業投資と株主還元を両立させるという企業の意向が反映されていると考えられます。
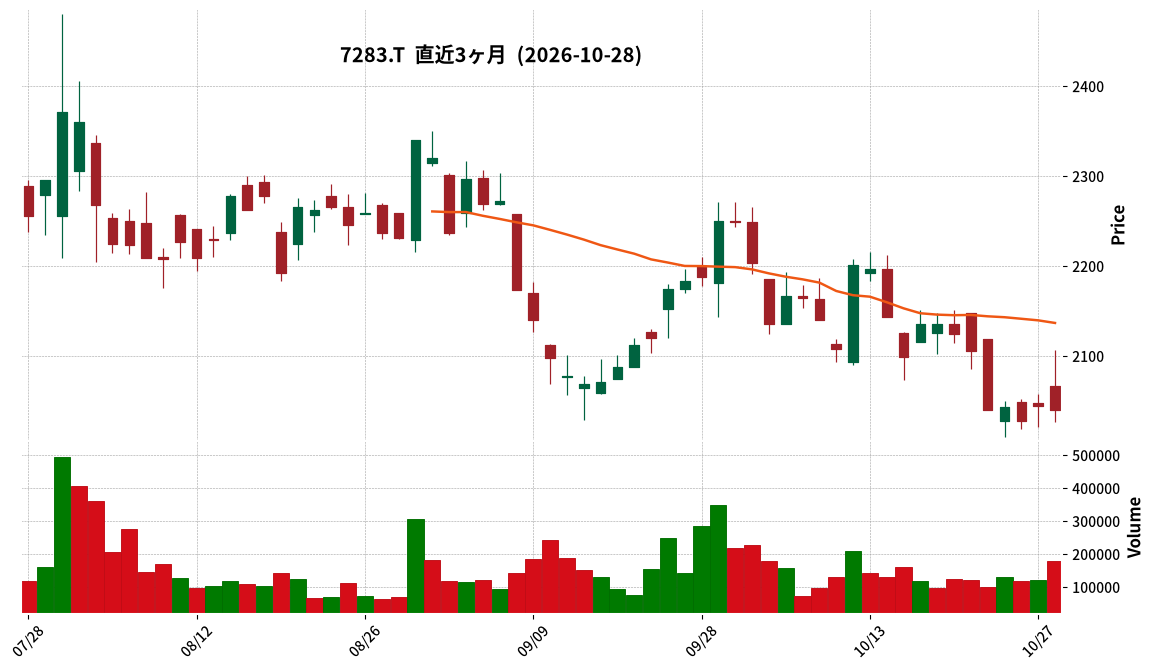
7283|愛三工
2040.0
▼ -0.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 愛三工業は2026年10月28日の取締役会で、2027年3月期の通期連結業績予想を上方修正した。
- 修正後の通期連結業績予想は、売上高3400億円(前回予想比1.5%増)、営業利益205億円(同5.1%増)、経常利益210億円(同2.4%増)、親会社株主に帰属する当期純利益138億円(同2.2%増)となる。
- 修正の主な理由として、中間連結会計期間において為替が円安傾向で推移したことと、稼ぐ力強化の取り組みによる効果が挙げられている。
- 2026年9月30日を基準日とする中間配当金を、前回予想の1株当たり41円から1円増額し、42円に決定した。
- 期末配当予想も1株当たり42円と据え置き、年間配当金は前回予想の83円から1円増配の84円となる。
🤖 AI考察
愛三工業の今回の発表は、為替の円安進行に加え、自社の「稼ぐ力強化」への取り組みが業績に貢献していることを示唆していると考えられます。通期業績予想の上方修正と同時に中間配当および年間配当の増配が発表された点は、株主還元への意識の表れとして、投資家の注目を集める可能性があります。為替動向や今後の「稼ぐ力強化」の進捗が、引き続き業績にどのような影響を与えるかが注目されます。
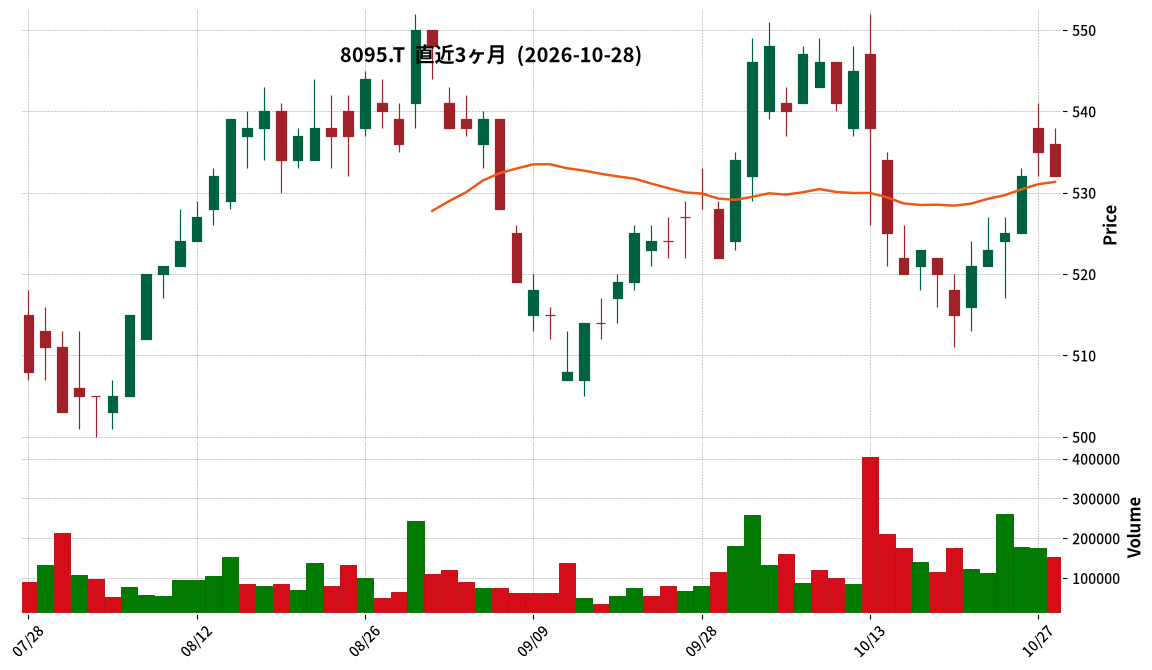
8095|アステナHD
532.0
▼ -0.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アステナホールディングス株式会社は、株主優待制度における優待区分の判定方法を変更することを発表しました。
- 変更前は毎年11月末日時点の保有株式数で判定していましたが、変更後は毎年5月末日および11月末日の両日時点の保有株式数に基づき判定されます。
- 優待基準日は引き続き毎年11月末日で変更はありません。
- 「継続保有年数」の判定は、毎年5月末日と11月末日の株主名簿に同一株主番号で連続して記載・記録された回数に基づき、3回以上で「1年以上」、7回以上で「3年以上」とされます。
- 「継続保有株式数」の判定は、毎年5月末日と11月末日の保有株式数に基づき、各優待区分に必要な株式数(500株以上、1,000株以上、3,000株以上)を継続して保有しているかを判定します。この判定は2026年11月末日から開始されます。
- 本変更は2027年11月末日を優待基準日とする株主優待から適用されます。
🤖 AI考察
今回の変更は、中長期的に株式を保有する株主への還元をより適切に行うという企業の意図が示されていると考えられます。優待区分の判定に年2回の確認が導入されることで、より厳密な継続保有が求められる形となり、特に継続保有年数や継続保有株式数の条件達成には注意が必要になるという見方もできます。株主にとっては、優待内容を享受するために、より計画的な株式保有が促される制度変更と言えるでしょう。
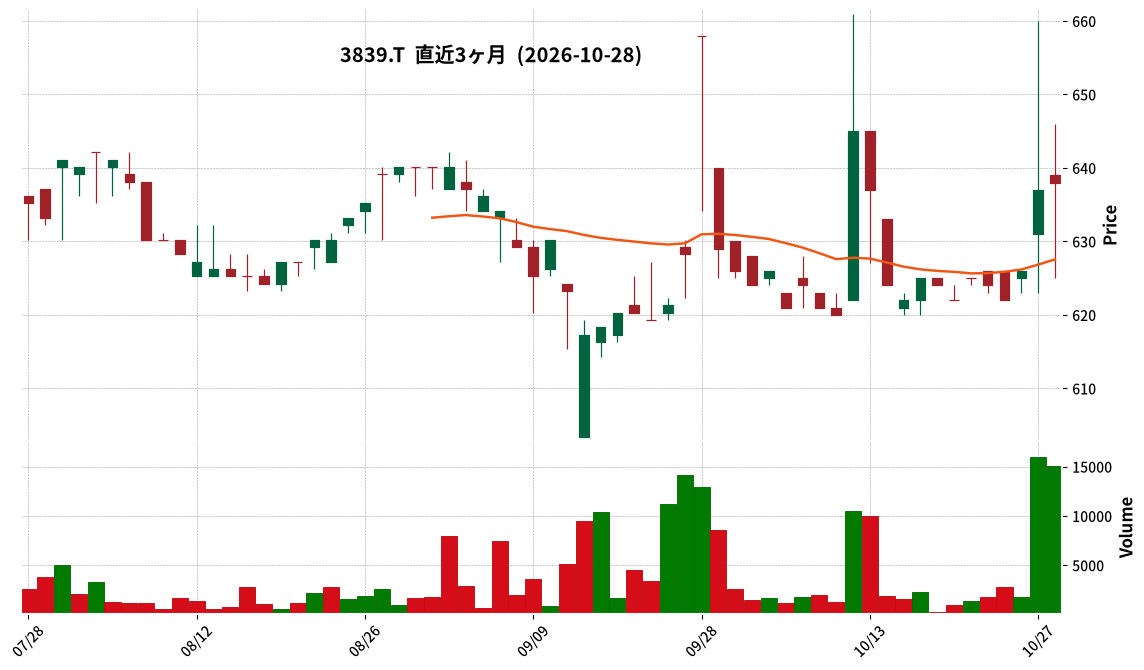
3839|ODK
638.0
▲ +0.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期中間期の連結売上高は2,020百万円となり、前年中間期比で3.8%減少しました。
- 同期間の連結営業利益は△478百万円、連結経常利益は△449百万円、親会社株主に帰属する中間純利益は△391百万円となりました。
- 1株当たり中間純利益は△47.81円です。
- 2027年3月期通期の連結業績予想は、売上高7,000百万円、営業利益460百万円、経常利益500百万円、親会社株主に帰属する当期純利益300百万円で据え置かれています。
- 期末配当予想は1株当たり5.00円で、年間配当は10.00円の予定です。
🤖 AI考察
中間期の連結決算では減収・損失を計上していますが、同社は事業特性上、利益が第4四半期に増加する傾向にあると説明しています。通期予想が据え置かれていることから、下半期での挽回を見込んでいると考えられます。また、NFTを活用した『アプデミー®』事業やM&Aを通じたソリューション強化など、成長戦略の進捗が今後の業績に影響を与える可能性があります。
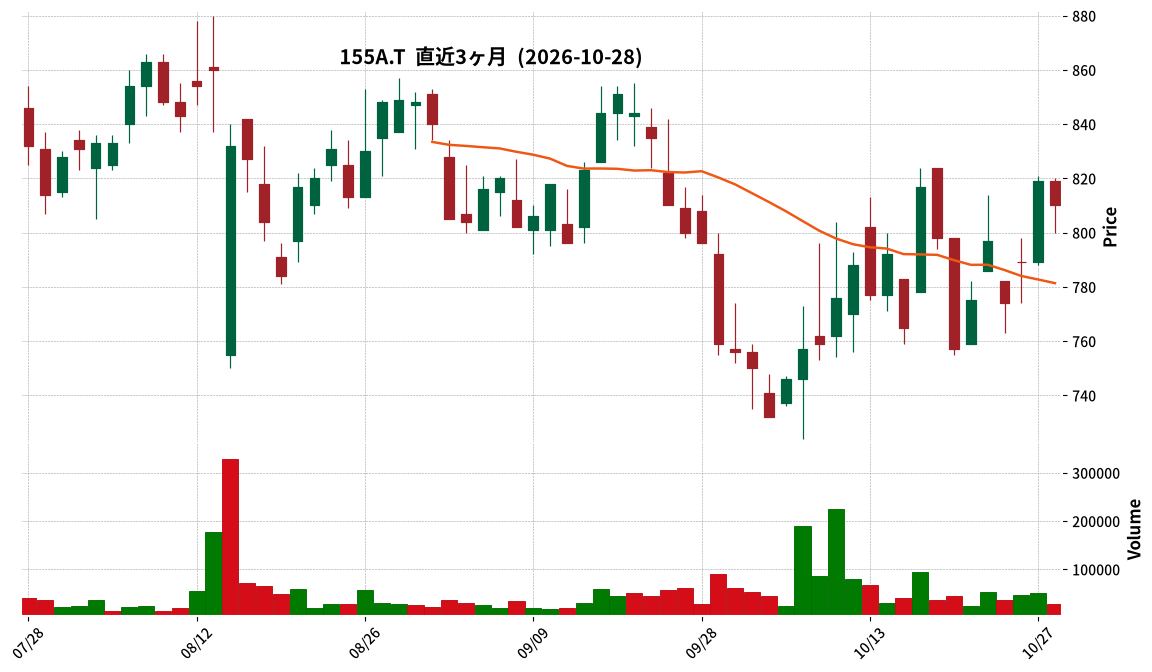
155A|G-情報戦略
810.0
▼ -1.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社情報戦略テクノロジーは、2026年12月期第3四半期決算の発表を延期することを2026年10月28日に発表しました。
- 当初、決算短信は2026年11月13日に開示される予定でした。
- 延期の理由は、2026年9月18日付のプレスリリースで開示された「臨時株主総会招集のための基準日設定及び臨時株主総会の付議議案(取締役1名の解任)の決定並びに当社子会社代表取締役の解任に関するお知らせ」における調査結果を踏まえた会計処理の検討及び決算数値の確定に時間を要するためとされています。
- 特別調査委員会による調査報告書の受領は2026年11月30日を予定しており、第3四半期決算短信の開示は2026年12月中旬を予定しています。
- 現時点で判明している調査結果の範囲では、当社の業績に重大な影響を及ぼす事象は確認されていないとのことです。
🤖 AI考察
決算発表の延期は、投資家にとって企業の透明性やガバナンス体制に関わる重要な情報となり得ます。不正行為疑惑に関する特別調査委員会の設置と、それに基づく会計処理の精査が背景にあることから、調査の進捗と結果が今後の経営に与える影響が注目されると考えられます。現時点では業績への重大な影響は確認されていないとされていますが、追加調査の結果次第では状況が変化する可能性もあるため、今後の開示情報に留意する必要があるでしょう。
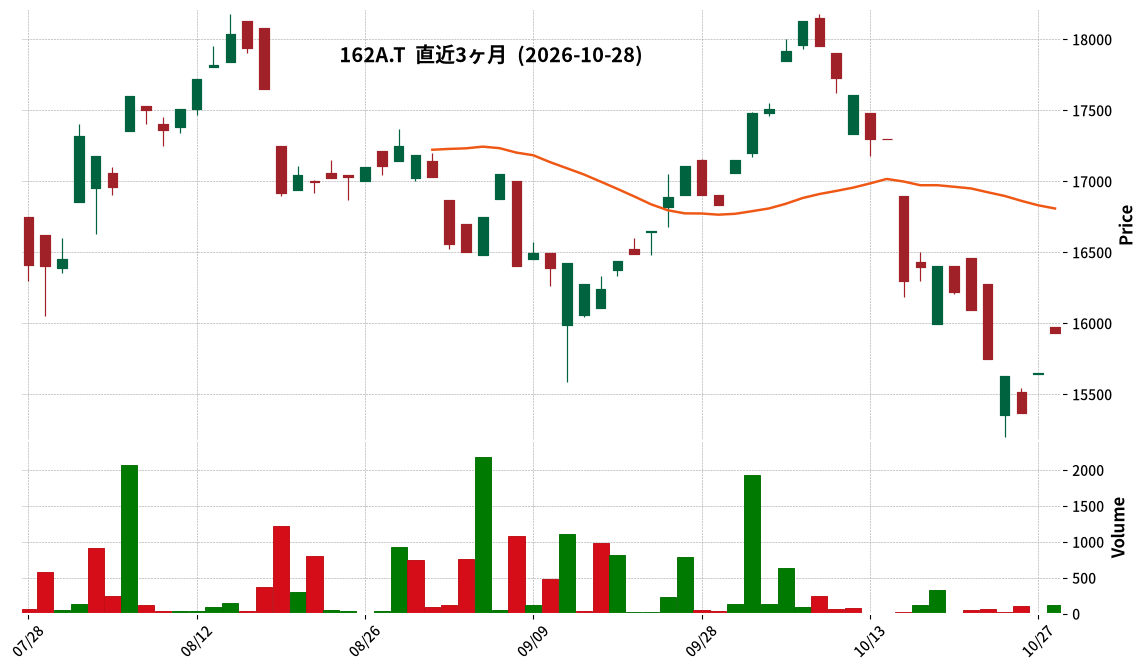
162A|AIセレクトETN
15930.0
▲ +1.79%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- AIセレクトETN(発行者: 三菱UFJ証券ホールディングス株式会社)は、2027年3月期 第2四半期(中間期)決算短信を2026年10月28日に発表しました。
- 2027年3月期中間期(2026年4月1日~2026年9月30日)の連結営業収益は249,899百万円となり、前年中間期比で△46.6%減少しました。
- 親会社株主に帰属する中間純利益は39,361百万円で、前年中間期比で64.4%増加しました。
- 総資産は42,899,581百万円、純資産は790,736百万円となりました。
- 2026年10月26日時点のETN自社発行額は59,797百万円で、純資産に占める割合は7.6%です。
- 2026年4月1日~2026年9月30日の期間に、「AIセレクトメガトレンド 日本株ETN」「半導体フォーカス 日本株ETN」「防衛・航空宇宙 欧州株ETN」「データセンターインフラ 日本株ETN」「防衛フォーカス 日本株ETN」で追加口数が確認されました。特に「半導体フォーカス 日本株ETN」は400,000口、「データセンターインフラ 日本株ETN」と「防衛フォーカス 日本株ETN」はそれぞれ300,000口の追加がありました。
🤖 AI考察
連結業績を見ると、営業収益は大幅に減少しましたが、親会社株主に帰属する中間純利益は大きく増加しており、収益構造の変化や費用の効率化が進んだ可能性が考えられます。ETNの発行状況では、特に半導体、データセンター、防衛関連の日本株ETNで追加発行が見られ、これらのテーマに対する市場の需要が引き続き高いことを示唆していると見られます。一方で、一部のESG関連ETNでは解約口数が発生しており、投資家の間でテーマ選好に変化が見られる可能性も考えられます。
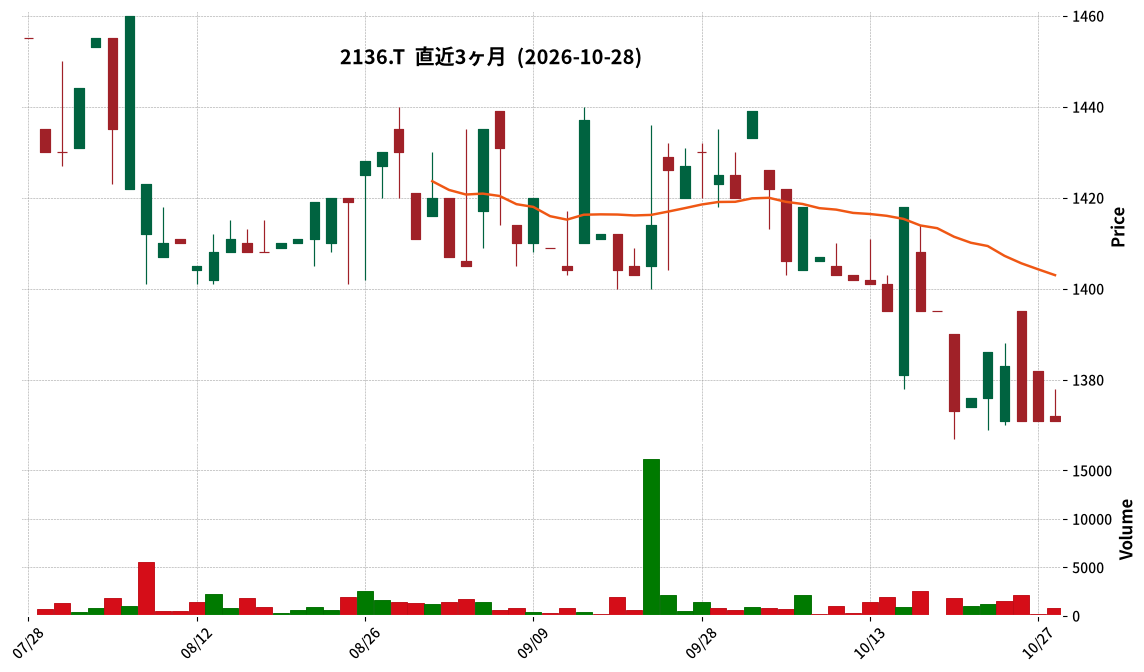
2136|ヒップ
1371.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ヒップは、非上場の親会社等である株式会社ベストプランニングの令和8年8月期決算が確定したことを発表しました。
- ベストプランニングの事業内容は「有価証券の取得、保有及び運用等」で、資本金は300万円です。
- 令和8年8月31日現在の貸借対照表によると、資産合計は1,342,351,480円、負債合計は980,622,173円、純資産合計は361,729,307円です。
- 令和7年9月1日から令和8年8月31日までの損益計算書では、当期純利益が72,455,036円、経常利益が82,858,636円を計上しました。
- 大株主は亀山弓子氏と田中伸明氏(ヒップの代表取締役社長)で、それぞれ50%ずつ株式を保有しています。
🤖 AI考察
親会社の財務状況は上場子会社の経営に間接的に影響を与える可能性があるため、投資家にとっては注目すべき情報と言えます。ベストプランニングは「有価証券の取得、保有及び運用等」を事業内容としており、その運用状況が良好であることが、開示された財務諸表から読み取れるでしょう。また、ヒップの代表取締役社長が親会社の大株主かつ代表取締役を務めている点も、グループ全体のガバナンスを考える上で重要な情報と考えられます。
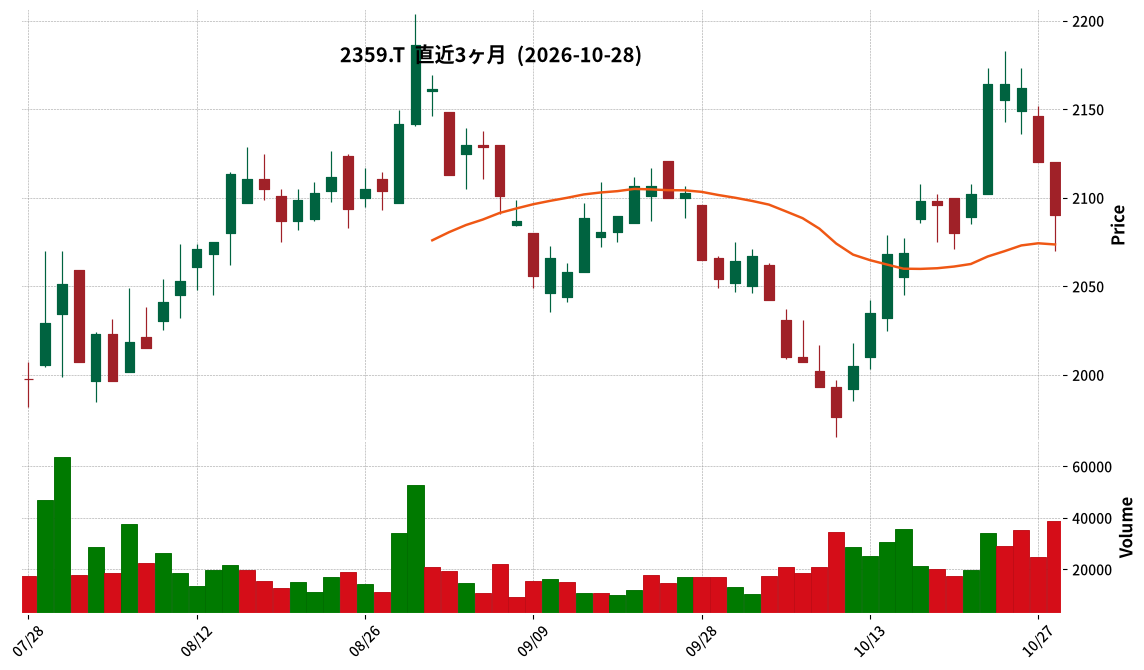
2359|コア
2090.0
▼ -1.42%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社コアの2027年3月期第2四半期(中間期)連結決算が発表されました。
- 売上高は13,458百万円(前年中間期比9.3%増)、営業利益は1,755百万円(同8.1%増)、経常利益は1,828百万円(同10.1%増)、親会社株主に帰属する中間純利益は1,228百万円(同8.0%増)となりました。
- セグメント別では、「未来社会ソリューション事業」の売上高は2,238百万円(同7.8%増)、営業利益は302百万円(同34.3%増)となりました。「産業技術ソリューション事業」の売上高は6,930百万円(同6.9%増)、営業利益は1,095百万円(同7.0%増)でした。「顧客共創ビジネス事業」の売上高は4,290百万円(同14.2%増)、営業利益は357百万円(同4.5%減)となりました。
- 通期の連結業績予想は、売上高29,000百万円(前年比9.3%増)、営業利益4,200百万円(同10.0%増)、経常利益4,300百万円(同9.6%増)、親会社株主に帰属する当期純利益3,000百万円(同4.2%増)で、直近公表されている予想からの修正はありません。
- 中間配当は1株あたり15円00銭が予定されており、期末配当予想と合わせた年間配当は65円00銭(前年比5円増)の見通しです。
🤖 AI考察
コアの2027年3月期第2四半期決算は、全セグメントでの売上高増に加え、特に未来社会ソリューション事業が営業利益を大きく伸ばし、中間期として増収増益を達成したことが示されました。デジタル技術活用やDX推進への企業のIT投資意欲が堅調に推移したことが、業績に寄与したと考えられます。通期業績予想が据え置かれていることから、会社側は期初の見通し通りに推移すると見ていると解釈できます。
2760|東エレデバ
4700.0
▲ +2.84%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 東京エレクトロン デバイス株式会社は、2026年10月28日の取締役会で、2027年3月期通期連結業績予想の修正を決議しました。
- 修正後の2027年3月期通期連結業績予想は、売上高270,000百万円(前回予想比12.5%増)、経常利益16,000百万円(同17.6%増)、親会社株主に帰属する当期純利益11,000百万円(同17.0%増)となりました。
- 2026年9月30日を基準日とする中間配当は、1株当たり69円00銭(前回予想比9円増額)に決定されました。
- 2027年3月期の期末配当予想は、1株当たり82円00銭(前回予想比13円増額)に修正されました。
- これにより、2027年3月期の年間配当予想は、中間配当と合わせて1株当たり151円00銭(前回予想比22円増額)となります。
🤖 AI考察
今回の業績予想の上方修正は、半導体需要の拡大と企業のIT投資の堅調な推移が主な要因として挙げられています。特にAI需要の拡大が半導体・IT製品に対する旺盛な需要を後押ししているとされており、今後のサプライチェーンの状況が業績に与える影響は引き続き注視される可能性があります。配当についても、連結配当性向40%を目安とする方針に基づき、業績予想の修正に伴い増配が決定されたことで、株主還元への意識の高さが示されたと見ることができます。
3093|トレファク
1830.0
▼ -2.50%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(6〜8月)は、前年同期比で売上高・営業利益ともに10%以上の成長を達成し、営業利益は前年同期比+12.5%の増益で着地しました。
- 上半期(3〜8月)の営業利益は2,330百万円(前年同期比+21.5%)と計画を上回りましたが、通期業績予想は据え置かれました。
- 通期予想据え置きの理由として、前期第3四半期に実施した買取クーポン施策変更による値入改善効果の一巡、物流センター移転・出張買取新拠点開設費用、新規出店に伴う開店費用が下半期に集中することが挙げられています。
- 中間配当は前期比5円増配の24円となりましたが、期末配当予想22円(年間46円、前期比6円増配)は据え置き、下半期の業績動向を踏まえて見直しを検討する方針です。
- 子会社における個人情報漏洩事案について、グループ全体のガバナンス問題として受け止め、ITツールの棚卸しや情報セキュリティ連絡協議会の定期開催など再発防止策を講じています。
🤖 AI考察
上半期の好調な業績にもかかわらず通期予想を据え置いた背景には、先行投資と施策効果の一巡による下半期のコスト増大を見込んでいることが示唆されます。今後の株主還元においては、下半期の業績動向が配当政策の見直しに影響を与える可能性があるため、引き続き注目されます。個人情報漏洩への対応とサイバーセキュリティ強化は、企業信頼性維持の観点から重要な経営課題として認識されていると考えられます。
4373|シンプレクスHD
1246.0
▼ -0.32%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- シンプレクスHDは、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 売上収益は331億22百万円(前年同期比19.1%増)となり、中間期として過去最高を記録しました。
- 営業利益は73億97百万円(前年同期比4.8%増)、親会社の所有者に帰属する中間利益は48億10百万円(前年同期比0.7%増)でした。
- サービス形態別では、戦略/DXコンサルティング、システムインテグレーション、運用サービスの全ての分野で売上収益および売上総利益率が前年同期を上回りました。
- 2027年3月期の通期連結業績予想が修正されており、売上収益710億円(前年同期比21.0%増)、親会社所有者帰属当期利益124億20百万円(同17.9%増)を見込んでいます。
🤖 AI考察
シンプレクスHDの2027年3月期第2四半期決算は、売上収益が過去最高を更新し、全サービス形態で好調を維持したことが示されています。一方で、販売費及び一般管理費や研究開発費が増加しており、特に生成AI活用に向けた研究開発投資が積極的であったことが伺えます。通期業績予想の上方修正は、今後の事業拡大への期待感を示すものと考えられます。
4832|JFE-SI
1923.0
▲ +1.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- JFEシステムズ株式会社は、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 2026年4月1日から2026年9月30日までの連結経営成績(累計)は、売上高26,466百万円(前年中間期比9.5%減)、営業利益2,295百万円(同13.9%減)、経常利益2,396百万円(同11.5%減)、親会社株主に帰属する中間純利益1,528百万円(同13.4%減)となりました。
- 連結財政状態において、当中間期末の総資産は53,309百万円、純資産は37,149百万円、自己資本比率は67.4%です。
- 2027年3月期の年間配当金予想は70円で据え置きですが、中間配当金を前回予想の1株当たり22円から24円に修正し、期末配当予想は1株当たり48円から46円に修正されました。
- 2027年3月期の通期連結業績予想は、売上高60,000百万円、営業利益6,600百万円、経常利益6,800百万円、親会社株主に帰属する当期純利益4,380百万円で、直近公表されている予想からの修正はありません。
🤖 AI考察
当中間期は主要事業における特定のプロジェクト完遂が減収に影響したと説明されており、今後の成長戦略としてDX、ERPソリューション、基盤サービスを重点成長事業としていることが注目されます。利益面では減益ながらも、中間配当の増額修正が発表されており、配当性向50%を目安とする基本方針が継続されていることが示唆されます。通期業績予想が据え置かれていることから、下半期での挽回を見込んでいると考えられます。
6501|日立
5620.0
▲ +0.09%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社日立製作所は2026年10月28日に2027年3月期第2四半期(中間期)決算短信〔IFRS〕(連結)を発表した。
- 2027年3月期中間期の連結売上収益は5兆6,140億2千8百万円で、前年中間期比17.3%増となった。
- 連結調整後営業利益は6,432億6千万円で、前年中間期比26.6%増を記録した。
- 親会社株主に帰属する中間利益は4,166億2千1百万円で、前年中間期比11.9%減となった。
- 2027年3月期第2四半期末の1株当たり年間配当金予想は32.00円と公表されており、直近に公表されている配当予想からの修正があった。
- 2027年3月期の通期連結業績予想が修正されており、売上収益は12兆円(前年同期比13.3%増)、親会社株主に帰属する当期利益は9,200億円(前年同期比14.7%増)を見込んでいる。
🤖 AI考察
売上収益および調整後営業利益が増加した一方で、親会社株主に帰属する中間利益が減少している点は、投資家にとって詳細な要因分析が必要となる可能性があります。金融収益の減少や金融費用の増加など、営業利益以外の要因が影響していると考えられます。また、配当予想の修正や通期業績予想の上方修正は、今後の事業展開に対する会社の自信を示すものと捉えられるかもしれません。
6573|G-CRAVIA
21.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- CRAVIA株式会社は、2026年10月6日付で公表した韓国企業Redstart ENM Inc.との資金貸付に関する開示事項の変更を発表しました。
- 変更の理由は、韓国における外国為替取引に係る手続き及びRedstart ENM社の具体的な資金需要を踏まえ、金銭消費貸借契約の内容を見直したためです。
- 変更後の資金貸付総額は、500,000,000韓国ウォン(日本円換算55,000千円)となります(変更前は1,500,000,000韓国ウォン、165,000千円)。
- 貸付回数は1回に変更され、追加貸付については現時点で決定事項はないとされています(変更前は3回に分けて貸付予定)。
- 貸付実行予定日は、2026年10月30日に変更されました(変更前は2026年10月6日予定)。
- 本件変更が2026年12月期連結業績に与える影響は軽微であると見込んでいます。
🤖 AI考察
G-CRAVIAが韓国Redstart ENM社への資金貸付条件を変更したことは、当初計画からの調整を示唆していると考えられます。貸付総額の減額と回数の削減は、対象企業の資金需要の変化や外国為替取引手続きへの対応が背景にあると見られます。投資家は、今回の変更が今後のRedstart ENM社との資本業務提携の進捗や、G-CRAVIAのグローバル戦略にどのような影響を与えるかを引き続き注視する可能性があります。
6701|NEC
5292.0
▼ -1.65%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期中間期(2026年4月1日~2026年9月30日)の連結売上収益は1兆7,538億5千7百万円で、前年中間期比11.7%の増加。
- 連結営業利益は1,461億5千4百万円で、前年中間期比23.3%の増加。
- 親会社の所有者に帰属する中間利益は1,164億3千9百万円で、前年中間期比59.9%の増加。
- Non-GAAP営業利益は1,882億9千8百万円で、前年中間期比47.7%の増加。
- 2027年3月期の通期連結業績予想が修正され、売上収益3兆7,400億円(前回予想比+4.4%)、Non-GAAP営業利益4,600億円(前回予想比+15.8%)、親会社の所有者に帰属するNon-GAAP当期利益3,100億円(前回予想比+10.8%)となった。
- 配当予想は中間20.00円、期末20.00円で合計40.00円と変更なし。
- 当中間期において連結範囲に47社を新規追加(CSG Systems International, Inc.他46社)。
🤖 AI考察
NECの2027年3月期中間期決算は、売上収益、各利益指標ともに前年中間期比で大幅な増加を記録しました。特に親会社の所有者に帰属する中間利益が約6割増となった点は注目されます。また、通期業績予想の上方修正は、今後の事業展開に対する会社の自信を示すものと考えられます。
6857|アドバンテス
34930.0
▲ +3.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アドバンテスは、2027年3月期第2四半期(中間期)の連結業績において、売上高8,452億円(前年同期比60.5%増)、営業利益4,568億円(同96.5%増)、税引前中間利益5,102億円(同121.3%増)、親会社の所有者に帰属する中間利益3,681億円(同116.8%増)を計上しました。
- これらの各項目は、中間連結会計期間として過去最高を更新しました。
- 2027年3月期中間期の基本的1株当たり中間利益は508円99銭となりました。
- 2027年3月期の中間配当予想を、直近公表の29円から49円に修正しました。年間配当金予想は未定です。
- 2027年3月期通期の連結業績予想も修正し、売上高1兆8,630億円(対前期増減率65.1%増)、営業利益9,670億円(同93.7%増)を見込んでいます。
- テストシステム事業部門の売上高は7,702億円(前年同期比61.2%増)、サービス他部門の売上高は750億円(同53.7%増)でした。
- 為替レートの平均は、米ドルが160円(前年同期146円)、ユーロが185円(同166円)でした。
🤖 AI考察
今回のアドバンテスの決算発表では、主要な財務指標が前年同期比で大幅な増加を記録し、特に売上高および利益が中間期として過去最高を更新した点が注目されます。これはAI関連半導体市場の成長と、それに伴うテスタ需要の拡大が業績に大きく寄与していることを示唆していると考えられます。また、中間配当予想の修正と通期業績予想の上方修正は、今後の事業展開に対する会社の自信の表れと捉えることができるでしょう。
6955|FDK
381.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- FDKは2027年3月期第2四半期(中間期)の連結業績を発表しました。
- 当中間期の売上高は284億82百万円となり、前年中間期比で4.3%の減少でした。
- 営業利益は4億77百万円で、前年中間期比13.7%の減少でした。
- 親会社株主に帰属する中間純利益は、1億3百万円の損失(前年中間期は1億21百万円の利益)となりました。これは、アルカリ乾電池に関わる固定資産の減損損失2億7百万円の計上が影響しています。
- 通期の連結業績予想は売上高600億円、営業利益14億円、親会社株主に帰属する当期純利益7億5千万円で、直近の公表予想からの修正はありません。
- 連結範囲にFDK KOREA LTD.を新規追加しています。
🤖 AI考察
当中間期は売上高及び各利益項目で前年同期比減益となりましたが、電池事業においてはニッケル水素電池やリチウム電池が増加した一方、電子事業の減収が全体に影響したと考えられます。親会社株主に帰属する中間純利益が損失となった背景には、アルカリ乾電池事業における減損損失の計上が挙げられ、今後の事業ポートフォリオ戦略の動向が注目される点かもしれません。通期業績予想は据え置かれているため、下半期の業績回復が見込まれていると解釈することもできます。
4722|フューチャー
2428.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フューチャー株式会社は、2026年12月期第3四半期連結決算(2026年1月1日~2026年9月30日)を発表しました。
- 売上高は58,441百万円となり、前年同期比で5.7%増加しました。
- EBITDAは13,721百万円(前年同期比3.2%減)、営業利益は11,217百万円(同4.2%減)、親会社株主に帰属する四半期純利益は7,826百万円(同1.1%減)となりました。
- 営業利益と親会社株主に帰属する四半期純利益の減少は、前期に計上された複数の金融機関による次世代バンキングシステム導入に係る初期ライセンスの反動によるものと説明されています。
- 2026年12月期通期の連結業績予想は、売上高80,600百万円、営業利益17,500百万円、親会社株主に帰属する当期純利益11,800百万円で、直近の公表予想から修正はありません。
🤖 AI考察
フューチャーの第3四半期決算では、売上高は堅調に増加しているものの、前期の特殊要因が利益に影響を与えたことが示されています。ITコンサルティング&サービス事業では「次世代バンキングシステム」の新規導入が順調に進捗しているとの説明があり、今後の成長ドライバーとして注目されます。一時的な利益の変動要因を除いた事業の成長性や、通期予想の達成に向けた進捗が投資家にとってのポイントとなるでしょう。
9698|クレオ
1232.0
▼ -1.99%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社クレオは、2027年3月期 第2四半期決算補足説明資料を2026年10月28日に発表しました。
- 連結決算ハイライトにおいて、売上高は7,068百万円(前期比+0.2%)、営業利益は527百万円(前期比+16.7%)、当期純利益は341百万円(前期比+15.9%)でした。
- セグメント別では、ソリューションサービス事業の売上高は2,796百万円(前期比+9.6%)、セグメント利益は574百万円(前期比+29.0%)と拡大しました。
- システム運用・サービス事業の売上高は909百万円(前期比△17.8%)、営業利益は94百万円(前期比△34.0%)と低調でした。
- 2027年3月期の連結業績予想については、2026年5月13日公表の内容から変更はありません。
🤖 AI考察
今回の決算では、連結売上高は微増ながらも、営業利益、当期純利益ともに二桁増益を達成しており、利益面での成長が見られます。特にソリューションサービス事業の売上高とセグメント利益の大幅な伸びが全体の利益を牽引したと考えられます。一方で、システム運用・サービス事業の低調さが全体の売上高の伸びを抑制した要因として挙げられるでしょう。
7241|フタバ産
992.0
▼ -1.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フタバ産業株式会社は、2026年10月28日に2027年3月期第2四半期(中間期)決算(連結)を発表しました。
- 当中間期の連結売上高は3,515億円となり、前年同期比で6.7%増加しました。
- 連結営業利益は78億円(前年同期比8.6%減)、連結経常利益は69億円(前年同期比20.6%減)、親会社株主に帰属する中間純利益は45億円(前年同期比28.8%減)となりました。
- 業績予想は通期で修正があり、連結売上高7,130億円、連結営業利益180億円、親会社株主に帰属する当期純利益120億円を見込んでいます。
- 中国セグメントでは、売上高が211億円(前年同期比35.7%減)、セグメント利益が1億円(前年同期比87.5%減)となりました。
🤖 AI考察
当中間期決算は売上高が増加した一方で、利益が減少した点が注目されます。特に、全体的な利益減少の要因として、中国セグメントにおける減収減益が挙げられており、地域別業績の変動が全体の収益性に影響を与えた可能性があります。通期業績予想の修正は、今後の事業環境に対する同社の見方を反映していると捉えられます。
9360|鈴与シンワ
2750.0
▼ -0.72%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 鈴与シンワート株式会社は、株式会社トッカシステムズの株式の70.0%を取得し、連結子会社化することを決定しました。
- 本株式取得の対価の一部として、第三者割当による自己株式処分を実施します。処分株式数は20,974株、1株あたりの処分価額は2,770円、総額58百万円です。
- 株式会社トッカシステムズは、システムコンサルティング、システム開発、AI活用ソリューション提案などを事業内容としています。
- 株式取得実行日は2026年11月30日を予定しており、取得価格は株式取得費用232百万円、デューデリジェンス費用等6百万円で、合計238百万円(概算)です。
- 自己株式処分により、トッカシステムズの譲渡人である谷樹氏と吉田恒氏が鈴与シンワートの株主となり、経営参加意識の向上と業績拡大への寄与が期待されています。
🤖 AI考察
鈴与シンワートがAI分野の強化を目的として、長年のビジネスパートナーであるトッカシステムズを子会社化する決定は、同社の成長戦略におけるAI重視の姿勢を示していると考えられます。自己株式処分を対価の一部とするスキームは、買収先経営陣を自社グループに引き込み、長期的な連携を深める意図があるという見方もできます。本件が中長期的な企業価値向上にどのように寄与するか、今後の動向が注目されます。
3234|R-森ヒルズ
117000.0
▼ -1.52%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-森ヒルズは、2026年9月14日付で公表した「2026年7月期 決算短信(REIT)」の一部訂正を発表しました。
- 訂正理由は、記載内容の一部に記載漏れがあったためとされています。
- 訂正箇所は「3.参考情報 (2) 投資資産 ③その他投資資産の主要なもの a.信託不動産の概要 v)利害関係者への賃貸借の概要」です。
- 訂正前は「合計 122,691.65㎡、67.4%、14,023,807千円」でしたが、訂正後は「合計 122,742.01㎡、67.5%、14,027,455千円」となりました。
- 訂正後の情報には、株式会社森ビルホスピタリティコーポレーションがエンドテナントとして追加され、六本木ビュータワーの50.36㎡、総賃料収入3,648千円の定期建物賃貸借契約(契約満了日2029年9月30日)が記載されています。
🤖 AI考察
今回の訂正は、既存の決算短信における利害関係者への賃貸借情報について、記載漏れを修正するものです。新たに加わった賃貸借契約は、総賃貸面積や総賃料収入全体に占める割合は小さいものの、透明性の向上に繋がるものと考えられます。投資家にとっては、開示情報の正確性が確保された点に注目が集まるでしょう。
9307|杉村倉庫
934.0
▲ +0.21%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社杉村倉庫は、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 連結営業収益は56億2百万円となり、前年中間期比で1.0%の増収となりました。
- 連結営業利益は6億2千2百万円となり、前年中間期比で5.5%の減益となりました。
- 親会社株主に帰属する中間純利益は4億4千9百万円で、前年中間期比0.2%の減益です。
- 1株当たり中間純利益は27円49銭となり、前年中間期の27円57銭から微減しました。
- 通期の連結業績予想は、営業収益112億円、営業利益12億6千万円、経常利益12億8千万円、親会社株主に帰属する当期純利益8億6千万円で、前回公表予想から変更はありません。
- 期末配当予想は5円00銭、年間配当予想は15円00銭で、前回の予想から修正はありません。
🤖 AI考察
中間決算では営業収益が増加したものの、物流事業における人件費や減価償却費などの営業原価増加が営業利益の減少につながったと考えられます。不動産事業でも収益は増加しましたが、管理費用の増加により利益は減少しており、コストコントロールが今後の注目ポイントとなるでしょう。通期業績予想は据え置かれていることから、下半期での挽回が期待されます。
2031|ハンセンブル
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ハンセンブルの2027年3月期第2四半期決算短信(2026年4月1日~2026年9月30日)が2026年10月28日に発表されました。
- 保証者である野村ホールディングス株式会社の2027年3月期第2四半期決算詳細は、同社が別途公表した「2027年3月期 第2四半期決算短信 〔米国基準〕 (連結)」をご参照とされています。
- 2026年10月27日現在の保証者の信用格付は、格付投資情報センターでA+(アウトルック:安定的)、日本格付研究所でAA-(アウトルック:安定的)、Moody’sでBaa1(アウトルック:安定的)、S&PでBBB+(アウトルック:ポジティブ)、FitchでA-(アウトルック:安定的)です。
- 2026年10月27日現在の指標連動証券発行状況は、自社発行額172,100百万円、他社保証額0百万円、合計額172,100百万円で、純資産に占める割合は4.38%です。
- 日本国内における指標連動証券信託受益権の発行状況では、例えば「NEXT NOTES ドバイ原油先物 ダブル・ブルETN」で当期8,000,000口の解約、「NEXT NOTES ドバイ原油先物 ベアETN」で当期5,000,000口の追加設定があったことが示されています。
🤖 AI考察
本IR情報は、ハンセンブルが発行するETNの保証者である野村ホールディングスの財務状況と信用格付、およびETN自体の発行状況と受益権の動向に関する情報を提供しています。ETNの投資家にとっては、保証者の信用状況がETNの信用リスクに直結するため、これらの情報が重要であると考えられます。また、個別のETN銘柄における追加設定や解約の口数変動は、当該銘柄への市場の需給状況を客観的に示すものとして注目されるでしょう。
274A|ガーデン
2054.0
▼ -0.39%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ガーデンは、2026年10月16日に開催された「2027年2月期 第2四半期 決算説明会」の質疑応答集を2026年10月28日に開示しました。
- 主幹ブランド「壱角家」の累計アプリ会員数は約60万人、アクティブ会員は約17万人で、月間新規入会者数は2万~3万人に増加しています。
- タイ1号店の売上高は計画比140%と好調に推移していますが、現時点での全社業績への影響は軽微であると説明しています。
- 第1四半期の営業利益1億8,400万円に対し、第2四半期単体では3,300万円に減少したことについて、3月時点で予算未達を認識し、下期に向けた施策と業績予想の下方修正に反映したと説明しました。
- 原材料高騰対策として、仕入先の見直しやセントラルキッチンの活用、M&Aによる原価低減を検討しており、減損損失については監査法人と協議し、通期業績予想の下方修正に一部織り込んでいると述べています。
🤖 AI考察
IR質疑応答集では、主力事業の現状と課題、そしてそれらに対する経営陣の認識と具体的な取り組みが示されています。アプリ会員数の増加や海外事業の好調は成長ドライバーとして期待される一方、既存店の回復遅延やコスト増加への対応、収益性の改善が今後の注視点となるでしょう。経営陣が示唆するサプライチェーンの見直しや回復施策の進捗が、今後の業績にどのような影響を与えるか注目されます。
284A|P-フクヤ建設
2335.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-フクヤ建設は、2026年10月28日開催の取締役会で株式会社ウッドプランの全株式を取得し子会社化することを決議しました。
- 株式会社ウッドプランは、注文住宅の建築、設計、施工およびオーダーメイド家具製作・販売を手掛ける企業です。
- 取得株式数は500株で、異動後のP-フクヤ建設の議決権所有割合は100%となります。
- 株式取得価額は相手先の希望により非開示ですが、第三者機関に算定を依頼し、時価純資産額等に基づき決定されたとされています。
- ウッドプランの2026年7月期決算は売上高622百万円、営業利益▲42百万円、経常利益▲30百万円、当期純利益▲32百万円を計上しています。
🤖 AI考察
本件はP-フクヤ建設が建築工事事業とのシナジーを見込み、中長期的な成長および企業価値向上を目的としてウッドプランを子会社化する動きと考えられます。ウッドプランは直近の決算で赤字を計上していますが、P-フクヤ建設の事業基盤との統合により、経営状況の改善や事業拡大が期待される可能性もあります。今回の資金調達として金融機関からの借入を予定している点、および今後の業績への影響については引き続き精査中とされているため、続報に注目が集まるでしょう。
3189|ANAP
60.0
▲ +5.26%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ANAPホールディングスの子会社である株式会社ANAPライトニングキャピタル(ALC)は、日本ビットコイン産業株式会社(JBI)との間で、株式引受契約および業務提携基本契約を締結しました。
- ALCはJBIが実施する第三者割当増資を、ALCが保有するビットコインによる現物出資の方法で引き受けます。
- 資本提携の内容は、普通株式268,000株を1株につき2,980円(総額798,640,000円)で取得し、払込はビットコインによる現物出資です。
- この第三者割当増資後のALCのJBIに対する議決権所有割合は19.96%となる予定です。
- 業務提携では、JBIがALCのLightning Network(LN)運営を支援し、ALCはJBI運営のLNノードへビットコインで流動性を提供し、両社でLN技術者の育成および情報発信を行います。
🤖 AI考察
今回の発表は、ANAPグループが以前から掲げていた「ビットコイン事業」の具体的な進展を示すものと考えられます。子会社ALCがビットコインによる現物出資を行う形式は、保有する仮想通貨を事業資本として活用する戦略の一環と見ることができます。また、JBIとの提携を通じてLightning Networkを活用した決済インフラ事業に本格的に参入することで、新たな収益源の確立を目指す意図が伺えます。
3843|フリービット
1745.0
▼ -0.29%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フリービット株式会社は、2026年4月期の連結決算を発表しました。
- 連結売上高は62,742百万円(前期比13.9%増)、営業利益は6,888百万円(同17.1%増)、経常利益は6,619百万円(同26.5%増)、親会社株主に帰属する当期純利益は4,154百万円(同51.2%増)となりました。
- 1株当たり当期純利益は190円53銭、潜在株式調整後1株当たり当期純利益は188円82銭を記録しました。
- 2026年4月期の期末配当金は1株当たり41円00銭となり、年間配当金合計も41円00銭と前期から増加しました。
- 2027年4月期の連結業績予想では、売上高66,000百万円(前期比5.2%増)、営業利益7,250百万円(同5.2%増)、親会社株主に帰属する当期純利益4,500百万円(同8.3%増)を見込んでいます。
🤖 AI考察
フリービットの2026年4月期連結決算は、売上高、各利益指標ともに二桁成長を達成し、特に純利益が大幅に増加した点が注目されます。配当も増額されており、株主還元への意識も示された形です。2027年4月期の業績予想でも引き続き成長を見込んでいるため、今後の事業動向が市場で注目されるでしょう。
428A|サイプレスHD
1813.0
▼ -0.22%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- サイプレス・ホールディングス株式会社は、2026年10月7日に公表した「2026年8月期 決算短信 〔IFRS〕(連結)」の一部訂正を発表しました。
- 訂正箇所は、「1.経営成績等の概況(1)当期の経営成績の概況」、「2.経営成績等の概況(2)当期の財政状態の概況」、「3.連結財務諸表及び主な注記(1)連結財政状態計算書」、「3.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(1株当たり情報)」の4箇所です。
- 訂正内容には、月次店舗数の修正(2025年9月が「124店」から「127店」へ)、流動負債合計の数値変更(5,712,037千円から5,712,439千円へ)、非流動負債合計の数値変更(3,988,901千円から3,988,499千円へ)、および1株当たり情報における希薄化効果のある株式数の記述変更(新株予約権からストック・オプションへ、数値も変更)が含まれます。
- 負債合計は訂正前後で9,700,938千円と変更はありません。
- 訂正後の数値データも合わせて提出されています。
🤖 AI考察
今回の訂正は、決算短信の発表後に一部数値データおよび記述に誤りがあったためと説明されており、主に連結財務諸表の一部の項目や1株当たり情報の詳細に影響を与えていると考えられます。特に、流動負債と非流動負債の内訳や1株当たり情報における株式数の調整は、財務分析を行う上で重要な要素となるため、投資家は訂正後の情報を参照することが適切です。負債合計に変更がないことから、全体としての財務状況に大きな影響はないと見られますが、各項目の詳細な変化については確認が求められます。
8098|稲畑産
4460.0
▼ -1.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 稲畑産業株式会社は、2026年10月27日に開示した「持分法適用関連会社の異動(子会社化)に関するお知らせ」の記載内容に一部誤りがあったことを2026年10月28日に発表した。
- 訂正の理由は、開示後に記載内容に一部誤りがあることが判明したためとしている。
- 訂正箇所は、アルバック成膜とその子会社(台灣成膜光電股份有限公司、愛発科成膜技術(合肥)有限公司、株式会社ファインサーフェス技術)の単純合算数値における「純資産」と「総資産」の項目。
- 2024年6月期、2025年6月期、2026年6月期の各期において、「純資産」と「総資産」の数値が入れ替わっていた。
- 訂正前は「純資産」16,037百万円(2024年6月期)、4,444百万円(総資産)となっていたが、訂正後は「純資産」4,444百万円(2024年6月期)、16,037百万円(総資産)に変更された。
🤖 AI考察
今回の訂正は、以前発表された子会社化に関する情報に含まれる財務数値の誤記を修正するものです。特に、純資産と総資産といった主要な財務指標の記載が訂正されたため、関連会社の財務健全性や規模を評価する上で、投資家は最新の数値を参照する必要があると考えられます。このような訂正は、企業情報の正確性への注意喚起となる可能性があります。
4446|Link-Uグループ
693.0
▼ -3.75%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Link-Uグループは、2026年10月28日開催の取締役会において、連結子会社間の吸収合併を決議しました。
- 合併は、株式会社ビューンを吸収合併存続会社、株式会社Link-U Productsを吸収合併消滅会社とする吸収合併方式で行われます。
- 合併効力発生日は2027年1月1日(予定)です。
- 本合併は、両社の経営資源やノウハウを集約し、連携強化による事業シナジー創出と業務効率化によるコスト削減を目的としています。
- 本合併はLink-Uグループの100%連結子会社間の合併であるため、当社の連結業績に与える影響はないとされています。
🤖 AI考察
Link-Uグループによる連結子会社間の吸収合併は、グループ内の事業効率化とシナジー創出を目指す動きとして注目されます。ビューンが存続会社となることから、コンテンツ配信サービス事業を基盤としつつ、Link-U Productsのアライアンス/チャネルパートナー事業を取り込むことで、より統合的なサービス提供体制が構築される可能性があります。これにより、グループ全体の競争力強化や収益性向上に繋がる基盤整備が進むものと考えられます。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント