📌 本日のピックアップ
本日は75件のIR情報をお届けします。中でもG-ノースサンド(446A)、MX日株高配SMAR(461A)、G-エルテス(3967)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 446A|G-ノースサンド
- 461A|MX日株高配SMAR
- 3967|G-エルテス
- 560A|P-オカダコーポ
- 7604|梅の花グループ
- 5966|京都機械工具
- 6497|ハマイ
- 296A|G-令和AH
- 7810|クロスフォー
- 267A|P-トワライズ
- 2776|新都HD
- 3143|オーウイル
- 3195|ジェネパ
- 3399|山岡家
- 3419|アートグリーン
- 3988|SYSHD
- 5248|G-テクノロジーズ
- 5531|P-エヌバイテクノ
- 7355|P-一寸房
- 5025|G-マーキュリー
- 5071|ヴィス
- 9235|G-売れるネットG
- 1383|ベルグアース
- 1444|G-ニッソウ
- 168A|G-イタミアート
- 1840|土屋HD
- 218A|G-リベラウェア
- 2301|学情
- 2315|CAICA D
- 2480|シスロケ
- 2971|R-エスコンジャパン
- 2984|ヤマイチ
- 2997|G-ストレージ王
- 3134|Hamee
- 3234|R-森ヒルズ
- 324A|G-ブッキングR
- 3415|トウキョウベース
- 3459|R-サムティレジ
- 3468|R-スターアジア
- 3475|グッドコムアセット
- 3491|G-GA TECH
- 3565|アセンテック
- 391A|山忠
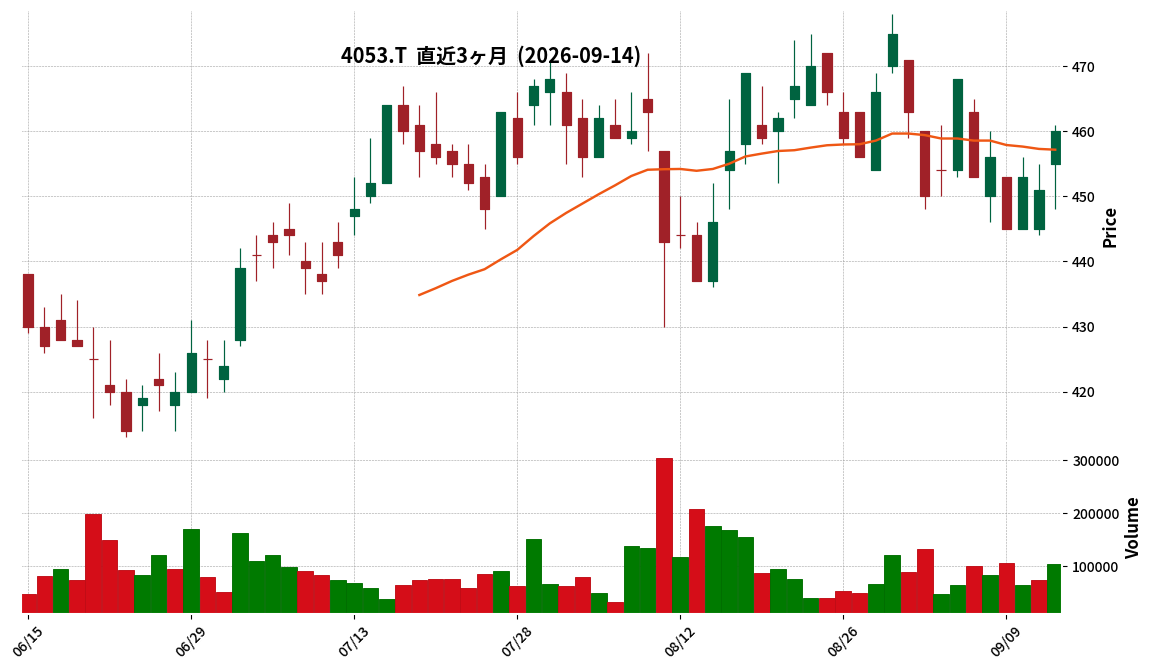
- 4053|サンアスタリスク
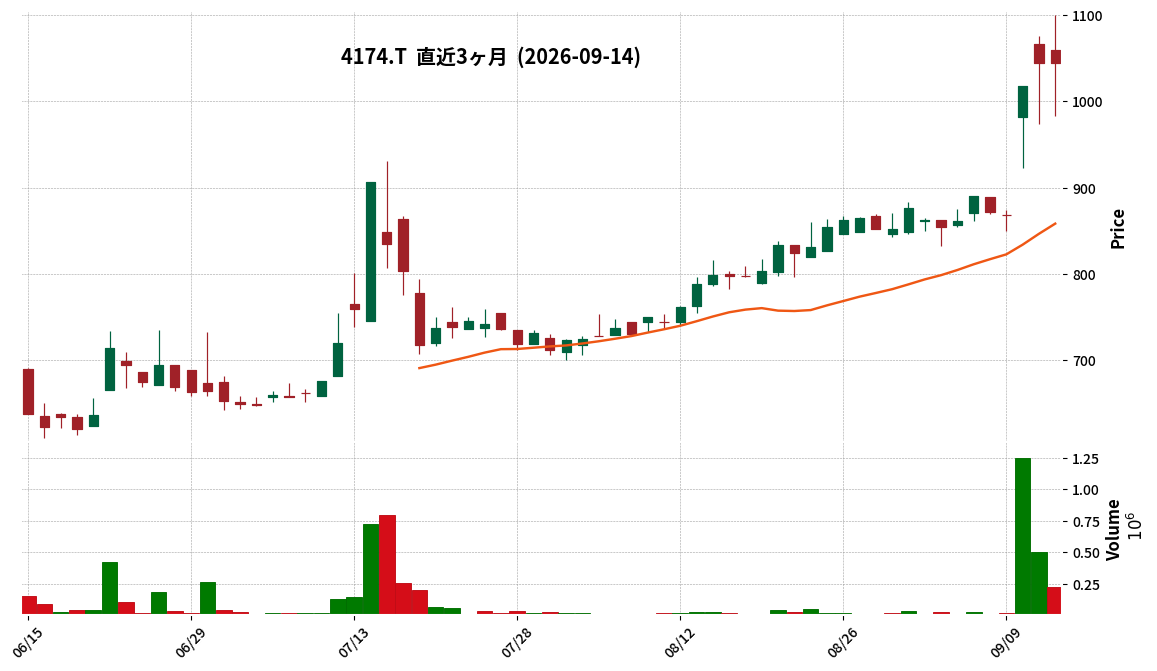
- 4174|アピリッツ
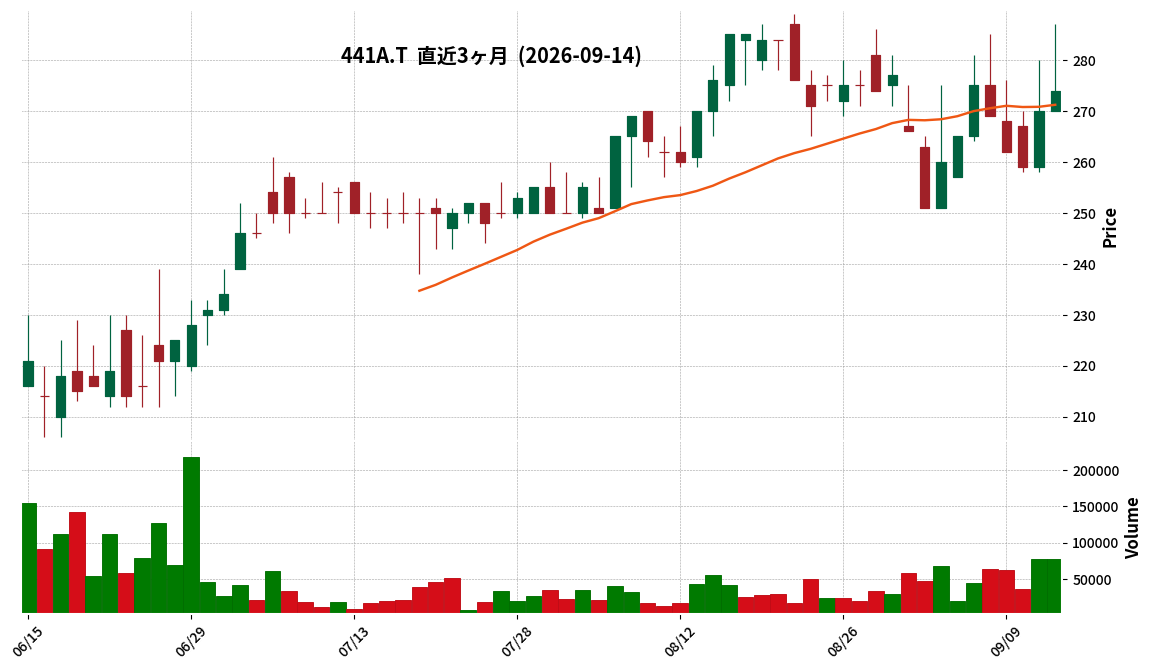
- 441A|G-NE
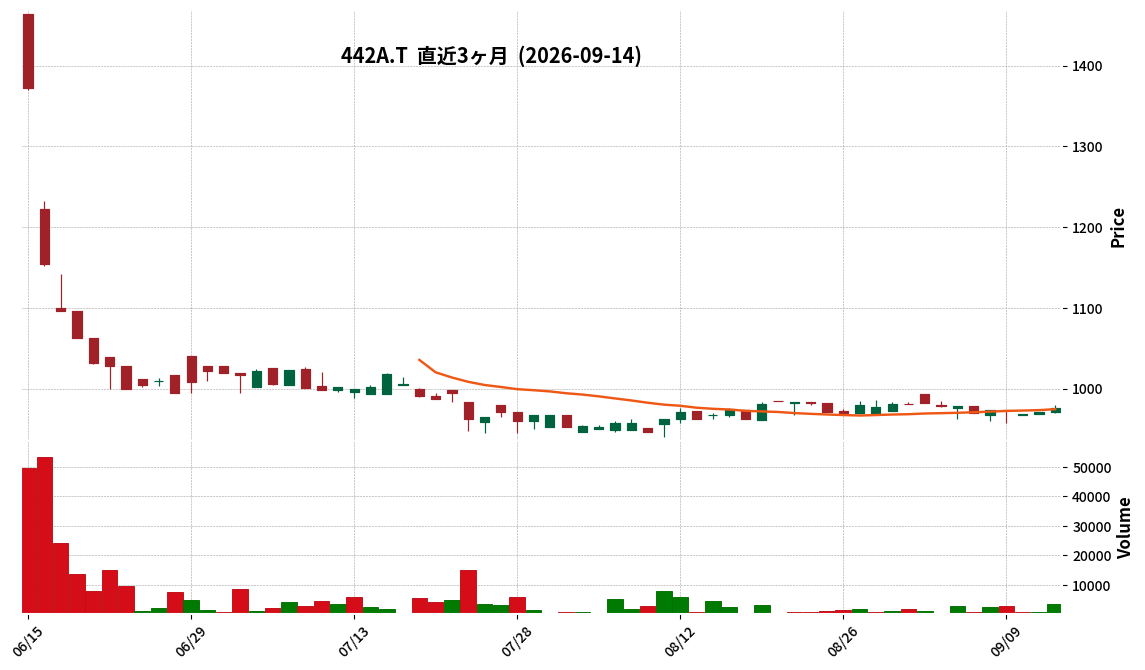
- 442A|G-クラシコ
- 4592|G-サンバイオ
- 4811|G-ドリーム・アーツ
- 4934|G-Pアンチエイジ
- 278A|G-テラドローン
- 2391|プラネット
- 184A|G-学びエイド
- 212A|フィットイージー
- 246A|G-アスア
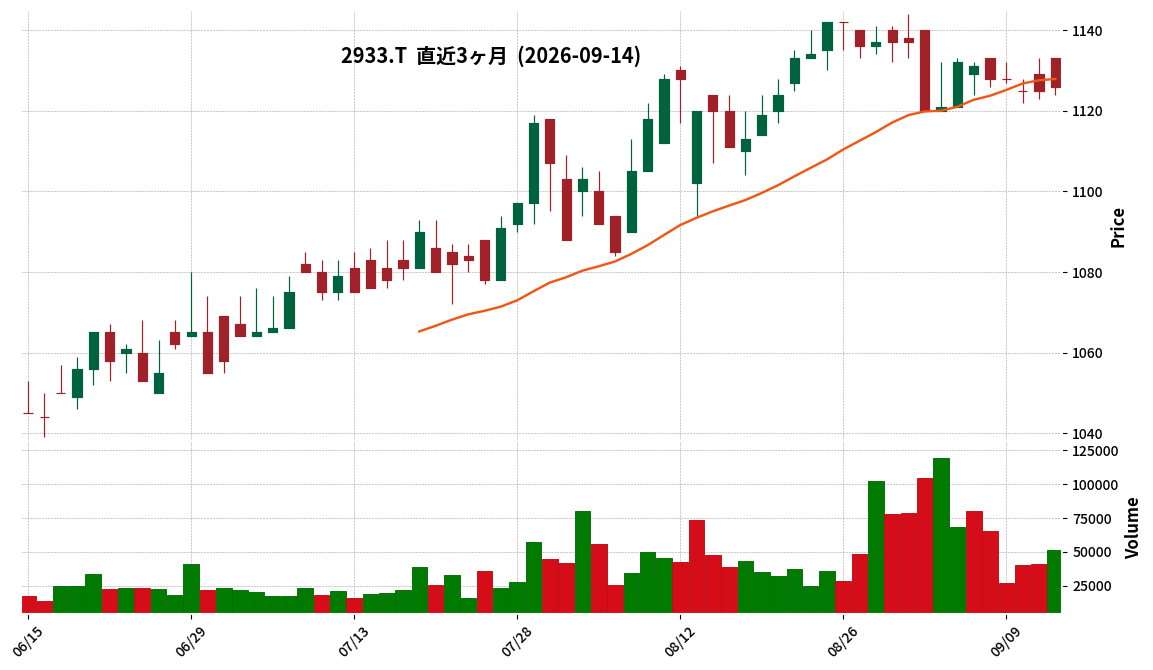
- 2933|紀文食品
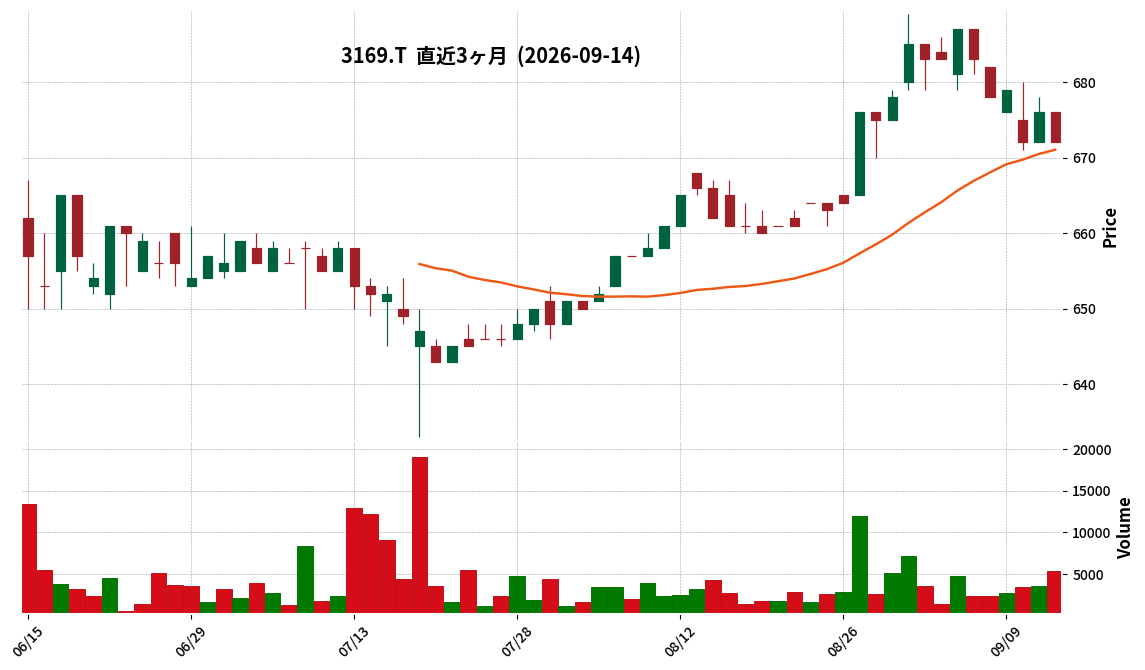
- 3169|ミサワ
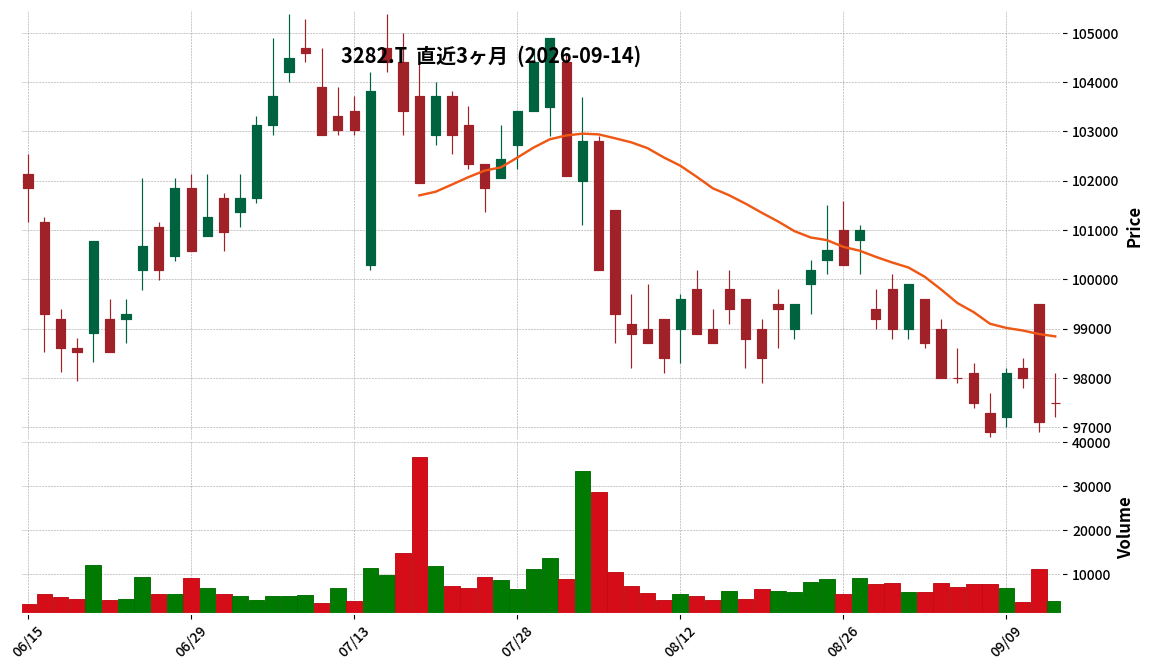
- 3282|R-コンフォリア
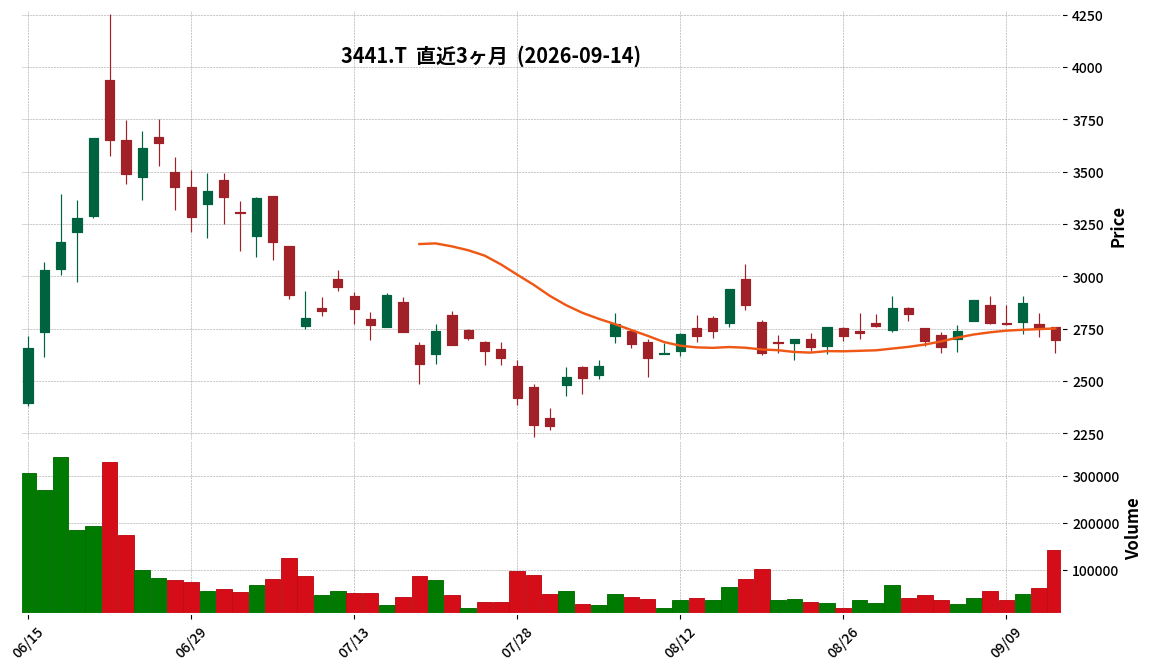
- 3441|山王
- 4431|G-スマレジ
- 588A|S-アットマークテク
- 6309|巴工業
- 7050|G-フロンティアI
- 7811|中本パックス
- 8894|REVOLUTION
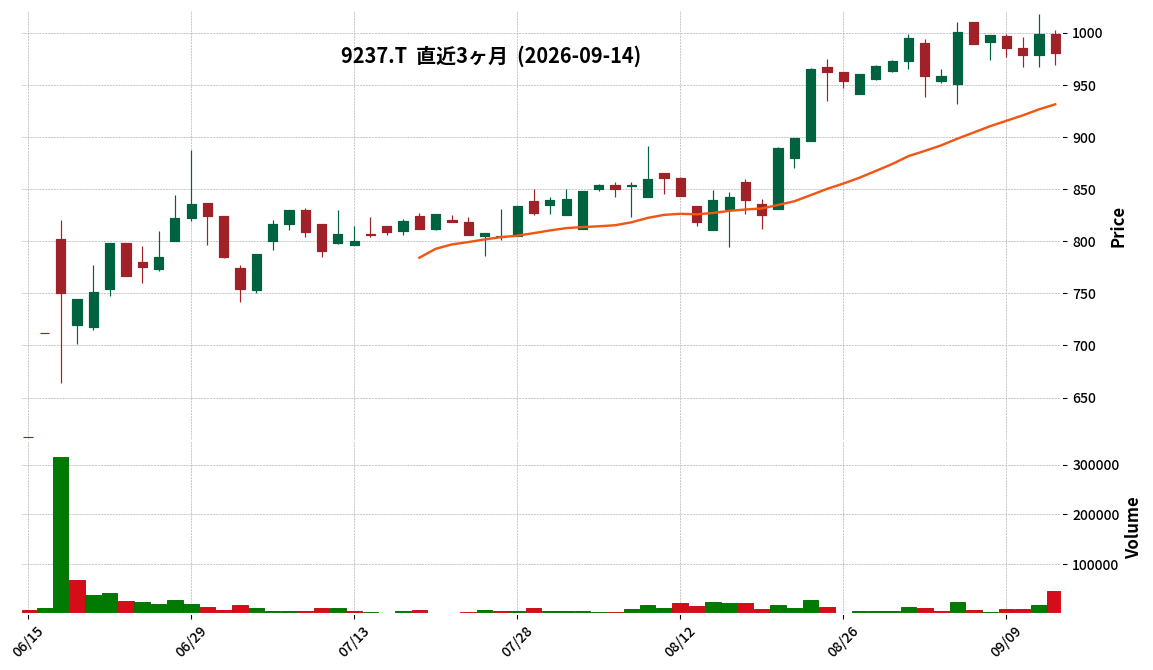
- 9237|G-笑美面
- 6838|多摩川HD
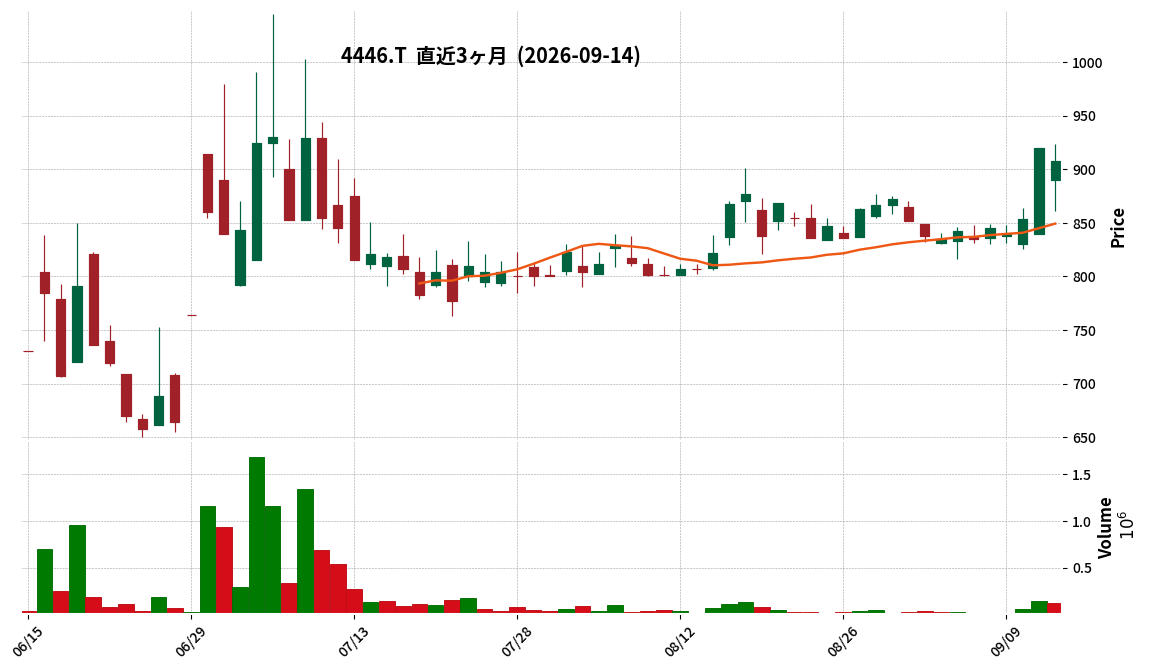
- 4446|Link-Uグループ
- 5598|P-Yottavia
- 7098|P-エージェント
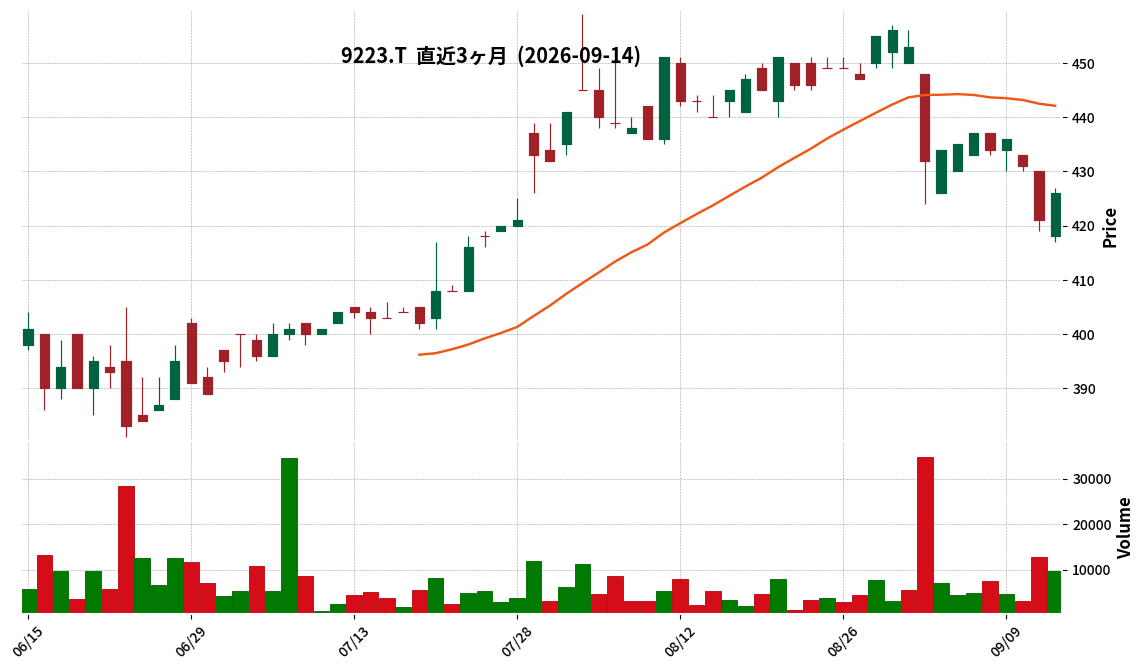
- 9223|G-ASNOVA
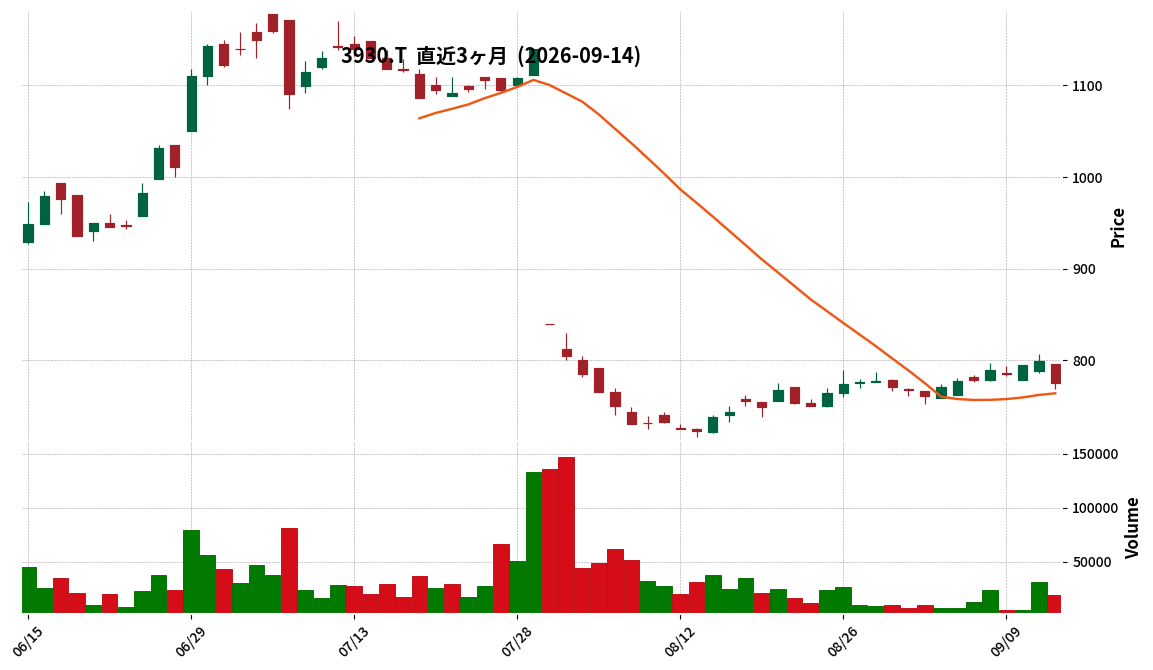
- 3930|G-はてな
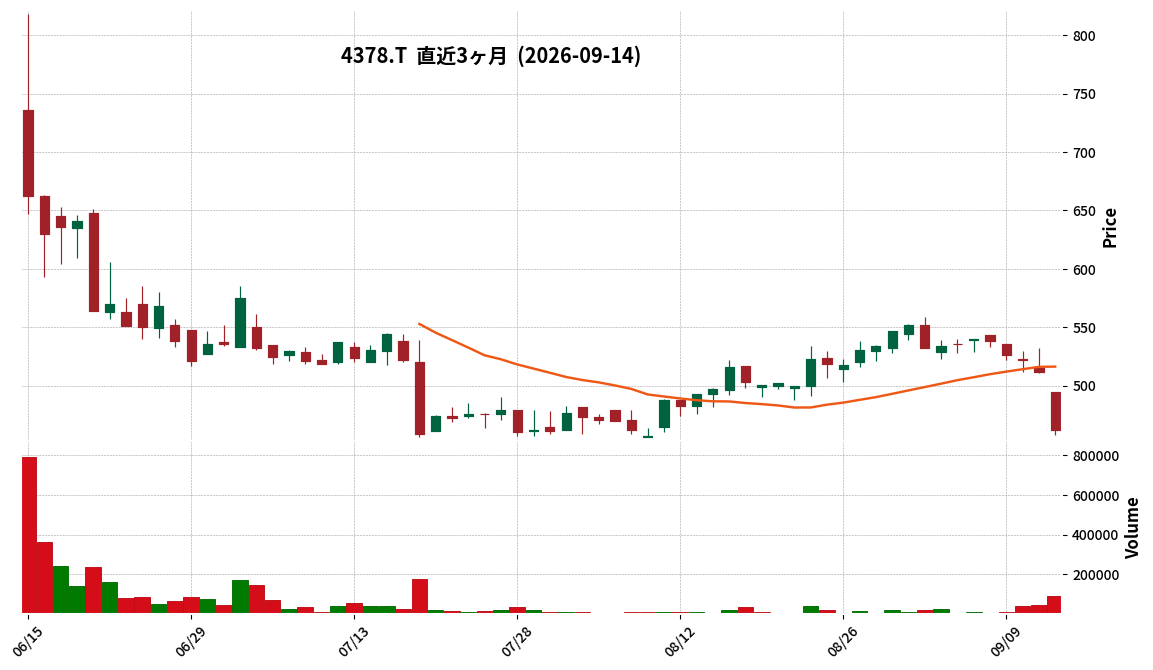
- 4378|G-CINC
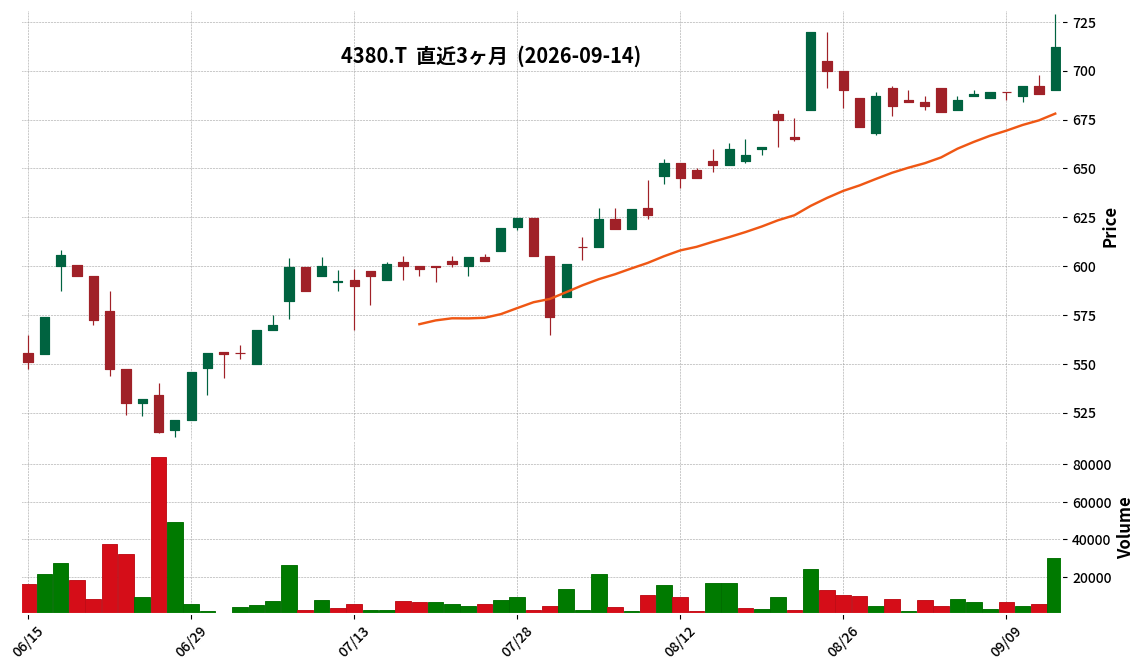
- 4380|G-Mマート
- 525A|P-manebi
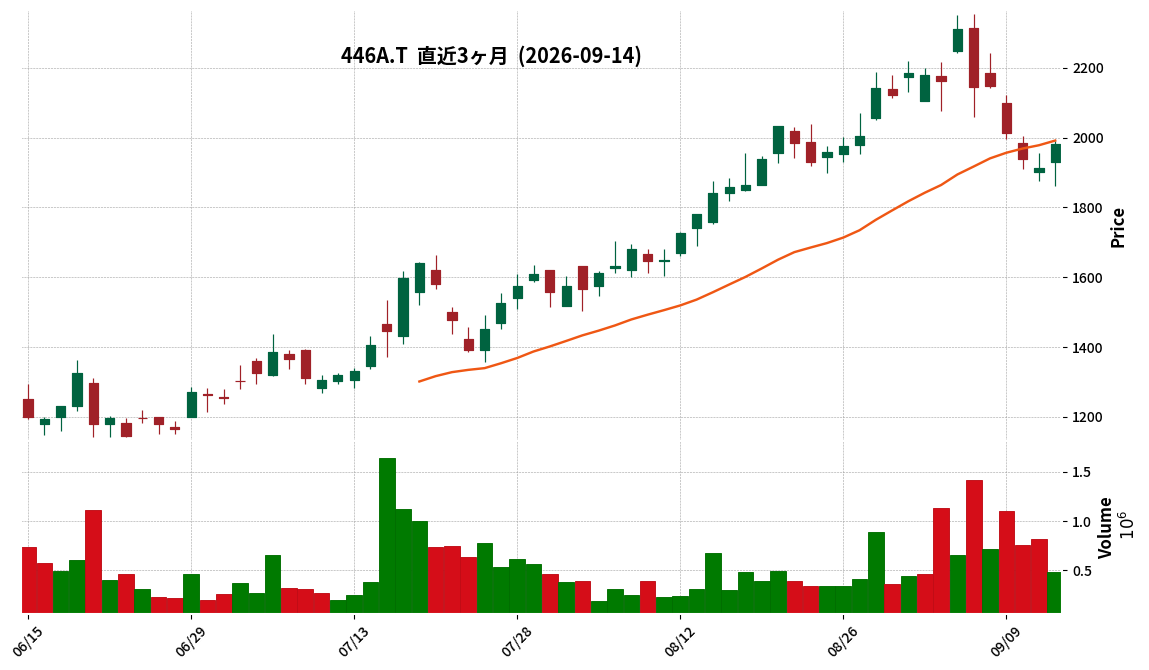
446A|G-ノースサンド
1981.0
▲ +3.50%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ノースサンドは、2026年9月14日付で「2027年1月期第2四半期決算説明会資料」の追加を発表しました。
- 追加内容は、2027年1月期における業績予想修正後の原価と販管費の内訳を説明するページです。
- この追加ページは、既存の決算説明会資料の15ページ以降に組み込まれています。
- IR本文には、2027年1月期第2四半期(累計)の売上高が18,445百万円(前年同期比60.2%増)、営業利益が3,766百万円(同68.7%増)であったことが示されています。
- 通期業績予想は上方修正され、売上高は40,560百万円(期初予想比5.4%増)、営業利益は9,207百万円(同6.7%増)を見込んでいます。
🤖 AI考察
今回の追加資料は、既に発表されている決算説明会資料に、業績予想修正後の費用構造に関する具体的な情報が加わることを示しています。これにより、投資家は同社の収益性改善や費用管理戦略について、より詳細な分析が可能になると考えられます。特に、修正後の原価と販管費の内訳が明示されることで、上方修正の背景にあるコスト要因を理解する上で重要な情報源となり得ます。
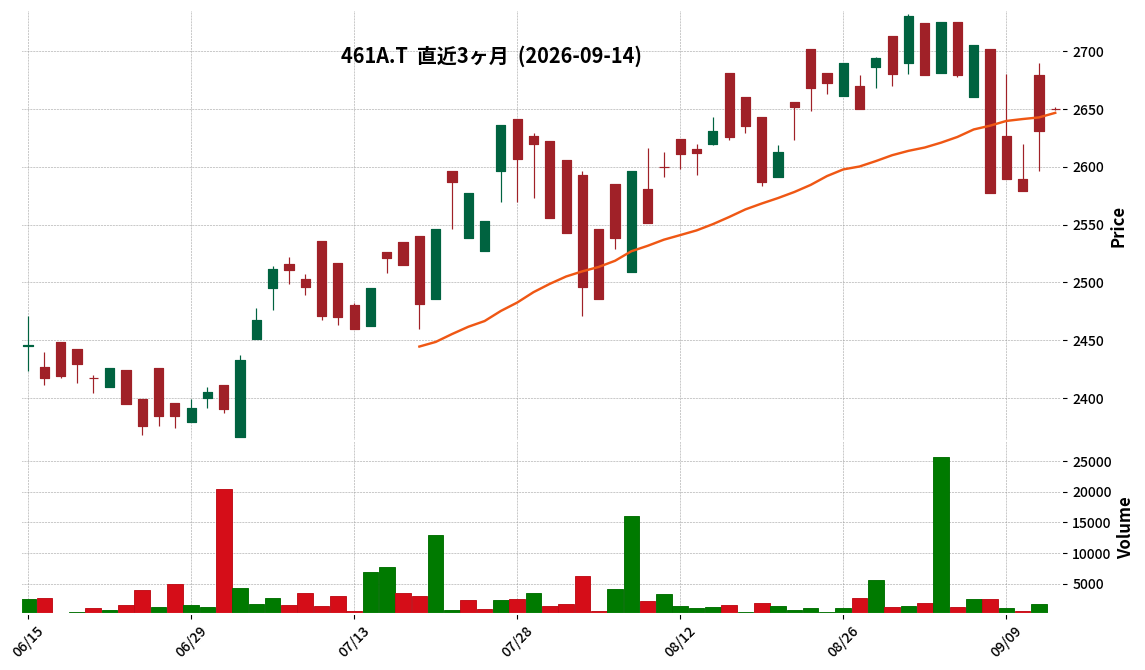
461A|MX日株高配SMAR
2650.0
▲ +0.72%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- MAXIS日本株高配当SMART50上場投信(コード番号: 461A)は、2026年8月期(2026年2月11日~2026年8月10日)の決算短信を発表しました。
- 当期の純資産は1,582百万円となり、前期(2026年2月期)の1,293百万円から増加しました。
- 当期末の発行済口数は606千口で、前期末の522千口から増加しています。
- 10口当たり基準価額は26,113円となり、前期の24,747円と比較して上昇しました。
- 当期の1口当たり分配金は33円です。前期の1口当たり分配金は2円でした。
🤖 AI考察
本決算短信では、MAXIS日本株高配当SMART50上場投信の純資産、発行済口数、基準価額がいずれも前期比で増加したことが示されています。特に、1口当たり分配金が前期の2円から33円へと大きく増加した点は、投資家にとって注目されるポイントと考えられます。これらの数値は、ファンドの運用状況や受益権の需要の動向を客観的に示すものと言えるでしょう。
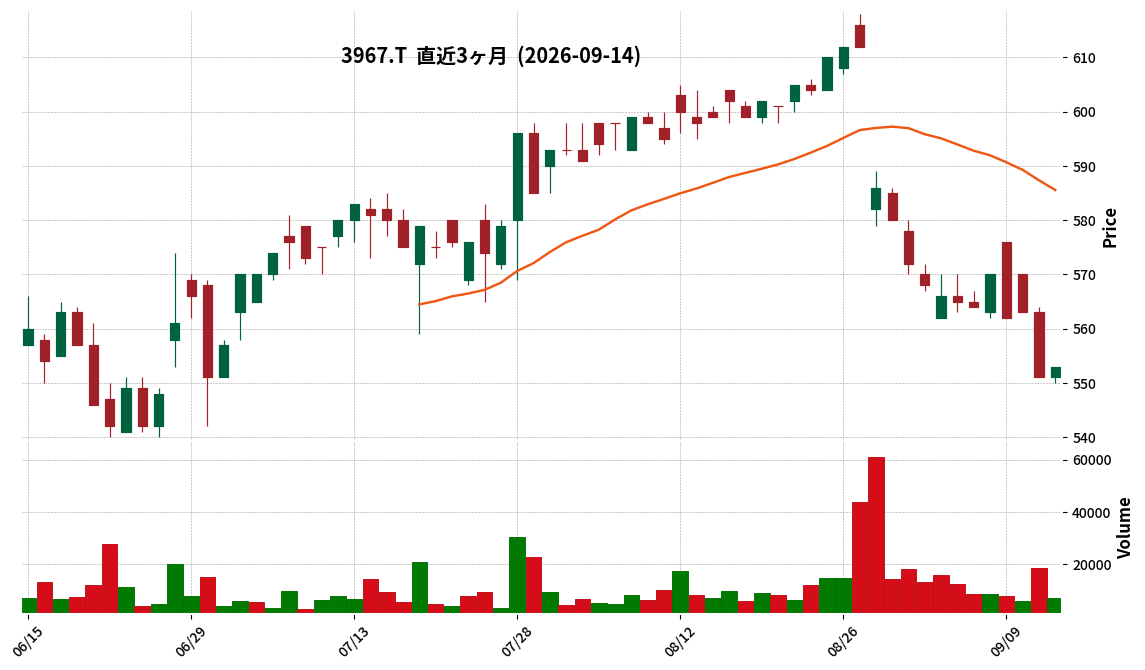
3967|G-エルテス
553.0
▲ +0.36%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社エルテスは、2026年9月14日開催の取締役会において、2027年2月期の連結業績予想を上方修正しました。
- 売上高は前回発表予想の8,500百万円で据え置きとなりました。
- 営業利益は前回発表予想460百万円から今回修正予想480百万円へ20百万円(4.3%)増加しました。
- 親会社株主に帰属する当期純利益は前回発表予想100百万円から今回修正予想180百万円へ80百万円(80.0%)増加しました。
- 修正理由として、デジタルセキュリティ事業及びフィジカルセキュリティ事業の想定を上回る推移、「マイガードプロ」の提供実績積み上げ、投資有価証券売却益47百万円及び自己新株予約権消却益12百万円の特別利益計上が挙げられています。
🤖 AI考察
今回の業績予想上方修正は、売上高は据え置きながらも利益項目が大幅に引き上げられた点が注目されます。特に親会社株主に帰属する当期純利益の80%増という修正幅は、特別利益の計上と併せて、企業収益の改善に寄与すると考えられます。コア事業の堅調な進捗と成長投資の前倒しが、今後の事業展開にどう影響していくか、引き続き注目されるポイントと言えるでしょう。
560A|P-オカダコーポ
1123.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-オカダコーポは2026年7月期の連結決算を発表しました。
- 売上高は3,411百万円(前期比7.6%増)、営業利益は80百万円(前期比16.2%増)、経常利益は36百万円(前期比7.4%増)でした。
- 親会社株主に帰属する当期純利益は12百万円(前期比54.6%減)となりました。
- 2026年4月15日付で東京証券取引所TOKYO PRO Marketへの新規上場を果たしました。
- 当連結会計年度より新規事業としてフィットネス事業(「FIT-EASY」ブランド)に参入しました。
- 2027年7月期の連結業績予想として、売上高3,388百万円(前期比△0.7%)、営業利益126百万円(前期比56.6%増)、親会社株主に帰属する当期純利益41百万円(前期比231.7%増)を見込んでいます。
🤖 AI考察
P-オカダコーポの2026年7月期決算では、売上高と営業利益が増加した一方で、親会社株主に帰属する当期純利益は減少しています。これは事業拡大に伴うコスト増や一時的な要因が影響している可能性が考えられます。新規上場やフィットネス事業への参入など、企業変革の動きが活発であり、来期予想では大幅な利益改善を見込んでいることから、今後の事業展開が注目されるでしょう。
7604|梅の花グループ
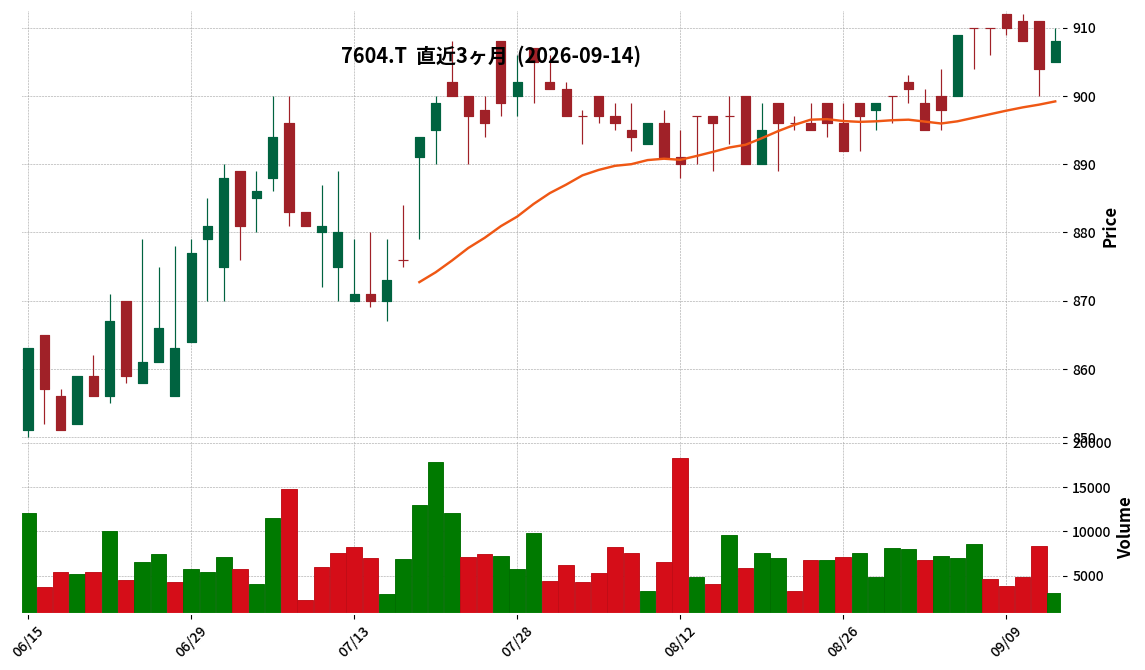
908.0
▲ +0.44%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年4月期第1四半期(2026年5月1日~2026年7月31日)の連結売上高は70億5百万円で、前年同期比0.3%減となりました。
- 連結営業利益は83百万円を計上し、前年同期の17百万円の営業損失から黒字転換しました。
- 連結経常損失は11百万円となり、前年同期の92百万円の経常損失から改善が見られました。
- 親会社株主に帰属する四半期純損失は50百万円(前年同期は119百万円の純損失)を計上しました。
- 総資産は225億47百万円、純資産は20億6百万円、自己資本比率は8.9%となりました。
- 配当予想は、普通株式で期末5.00円、年間合計10.00円を据え置いています。
🤖 AI考察
梅の花グループの2027年4月期第1四半期決算は、売上高がほぼ横ばいながらも営業利益が黒字転換した点が注目されます。これはメニューの見直しや価格改定、製造工程の効率化などが寄与したと考えられます。一方で、金利上昇に伴う支払利息の増加が経常損益を圧迫しており、今後の金融環境の動向が業績に影響を与える可能性も考慮されます。
5966|京都機械工具
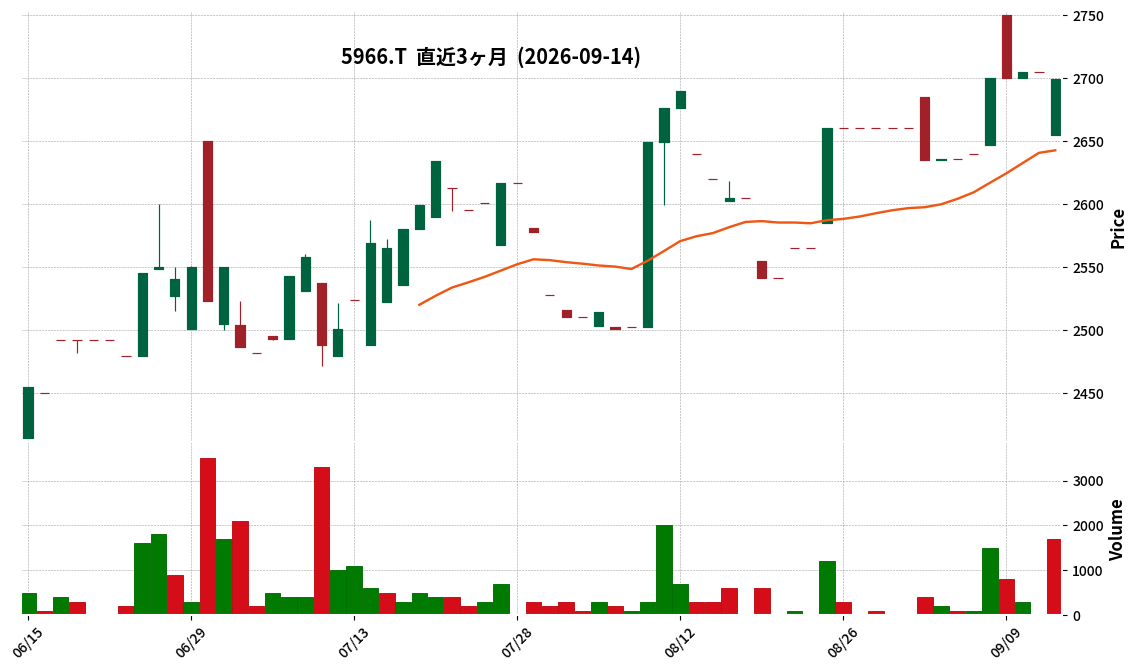
2699.0
▼ -0.22%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 京都機械工具は、2027年3月期第3四半期(2026年10月1日以降)より非連結決算へ移行することを発表しました。
- この移行は、2026年10月1日を効力発生日とする完全子会社である北陸ケーティシーツール株式会社および株式会社HI-TOOLの吸収合併によるものです。
- 2027年3月期の通期個別業績予想が修正されました。売上高は前回予想の8,200百万円から8,300百万円へ上方修正(+1.2%)。
- 営業利益は690百万円から650百万円へ(△5.8%)、経常利益は730百万円から690百万円へ(△5.5%)、当期純利益は510百万円から480百万円へ(△5.9%)それぞれ下方修正されました。
- 売上高の上方修正は子会社の合併による計上、営業利益以下の下方修正は北陸KTCでの事業損失が影響していると説明されています。
- 2027年3月期第2四半期までの業績予想、および配当予想(中間40円、期末40円)に変更はありません。
🤖 AI考察
京都機械工具の今回の発表は、子会社の吸収合併に伴う会計処理の変更と、それに伴う業績予想の修正を通知するものです。連結子会社がなくなることで、会計基準が非連結へと移行する点は、企業の組織再編の進捗を示すものと考えられます。売上高は合併により増加する一方で、子会社の事業損失が利益に影響を及ぼしている点が注目される可能性があります。
6497|ハマイ
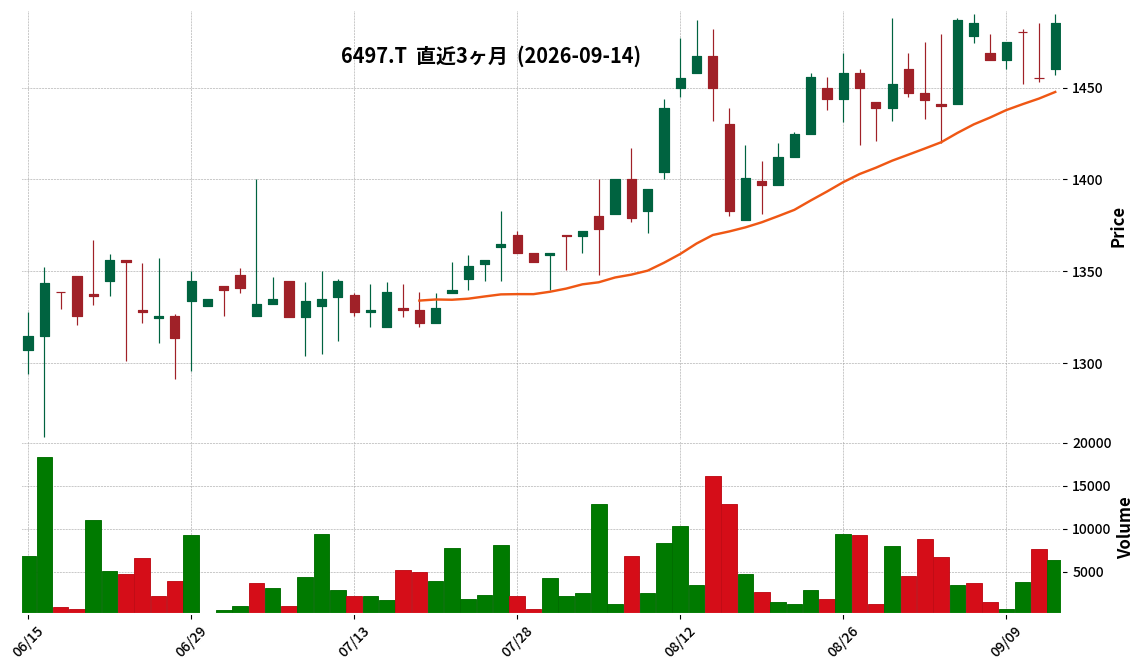
1485.0
▲ +2.06%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ハマイは、2026年9月14日付で過年度の有価証券報告書等訂正報告書を関東財務局へ提出し、過年度の決算短信の訂正を行いました。
- 訂正の主な理由は、2026年6月29日開催の取締役会において、棚卸資産の評価方法を「個別の棚卸品目にて回転期間を算定する方針」に変更したことによる棚卸資産残高の過大計上が判明したためです。
- 訂正対象期間は2021年12月期から2025年12月期にわたる有価証券報告書、半期報告書、四半期報告書、および同時期の決算短信等広範囲に及びます。
- 訂正に伴い、2021年12月期から2025年12月期の連結業績において、棚卸資産評価損の計上、保険積立金に係る解約返戻見込の増加額(雑収入)の取消、2025年12月期における自己株式の無償取得に関して計上した株式報酬費用の減額の取消などが実施されています。
- 連結業績への影響として、2021年12月期通期では営業利益が83,546千円(16.4%)減、親会社株主に帰属する当期純利益が80,389千円(18.5%)減、総資産が493,610千円(2.7%)減となりました。2025年12月期第1四半期では営業利益が194,600千円(56.7%)減、親会社株主に帰属する当期純利益が192,365千円(94.8%)減となっています。
🤖 AI考察
今回の訂正は、棚卸資産の評価方法見直しを契機とし、広範囲にわたる過年度の財務諸表および決算短信に影響を及ぼしています。特に、営業利益、親会社株主に帰属する当期純利益、総資産、純資産といった主要な財務指標が修正されており、投資家にとっては、過去の業績分析や将来の見通しを評価する上で、これらの修正された数値を考慮する必要があると考えられます。会計監査人の異動の経緯が訂正の背景にあることも、今後のコーポレートガバナンス体制への注目点となり得ます。
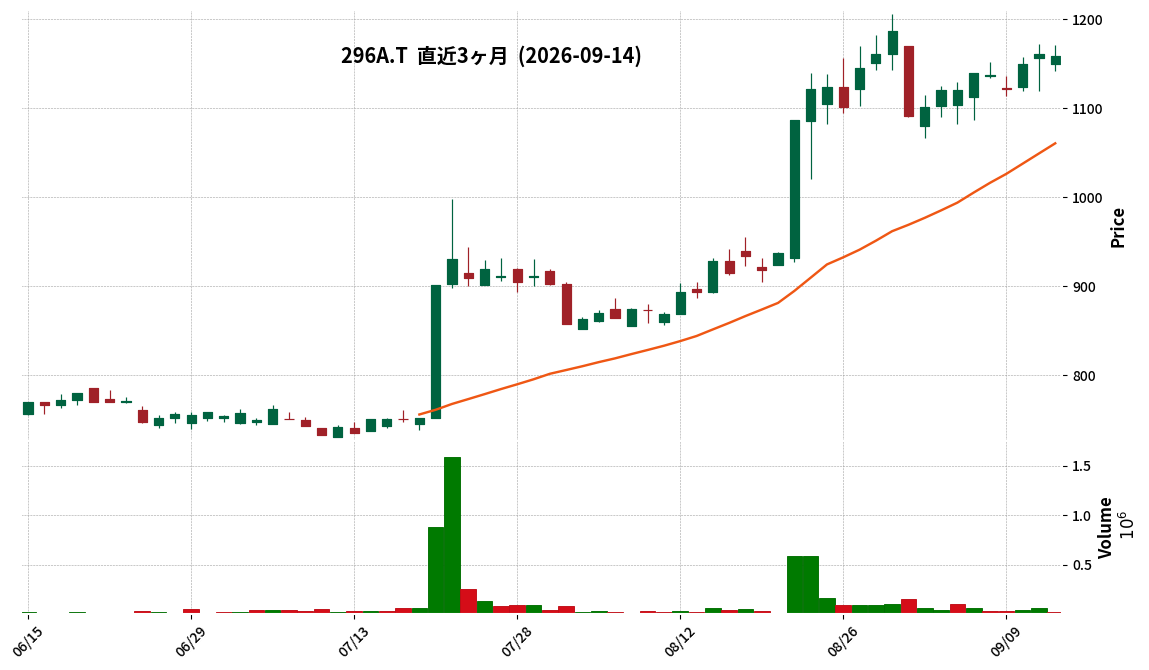
296A|G-令和AH
1159.0
▼ -0.17%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-令和AHは2026年9月14日開催の取締役会で、2027年3月期第2四半期(中間期)の業績予想及び配当予想の修正を発表しました。
- 連結業績予想は、売上高を前回予想2,920百万円から2,960百万円へ、営業利益を878百万円から1,054百万円へ、経常利益を875百万円から1,051百万円へ、親会社株主に帰属する中間純利益を575百万円から679百万円へそれぞれ修正しました。
- 修正率は、売上高が1.4%増、営業利益が20.0%増、経常利益が20.1%増、親会社株主に帰属する中間純利益が18.1%増となります。
- 修正の理由として、売上高の順調な推移に加え、業務効率化推進による案件消化スピード向上が利益面で寄与したことを挙げています。
- 中間配当予想は、前回予想の1株当たり13円00銭から16円50銭へ増額修正されました。これにより、年間配当合計も33円00銭から36円50銭へ修正されます。
- 配当性向の基本方針は単体配当性向80%を基本とし、株主優待に代わるものとして1%から10%の範囲で上乗せし、毎期81%から90%とすることを定めています。今回は単体配当性向85%を目安として増配を決定しています。
🤖 AI考察
今回の業績予想の上方修正は、売上高の堅調な推移に加え、特に業務効率化による利益率の改善が要因として挙げられています。これは単なる売上増だけでなく、企業体質の強化が進んでいる可能性を示唆していると考えられます。また、中間配当の増額は、安定した業績推移と積極的な株主還元方針に基づいているとみられ、投資家にとって評価のポイントとなる可能性があります。
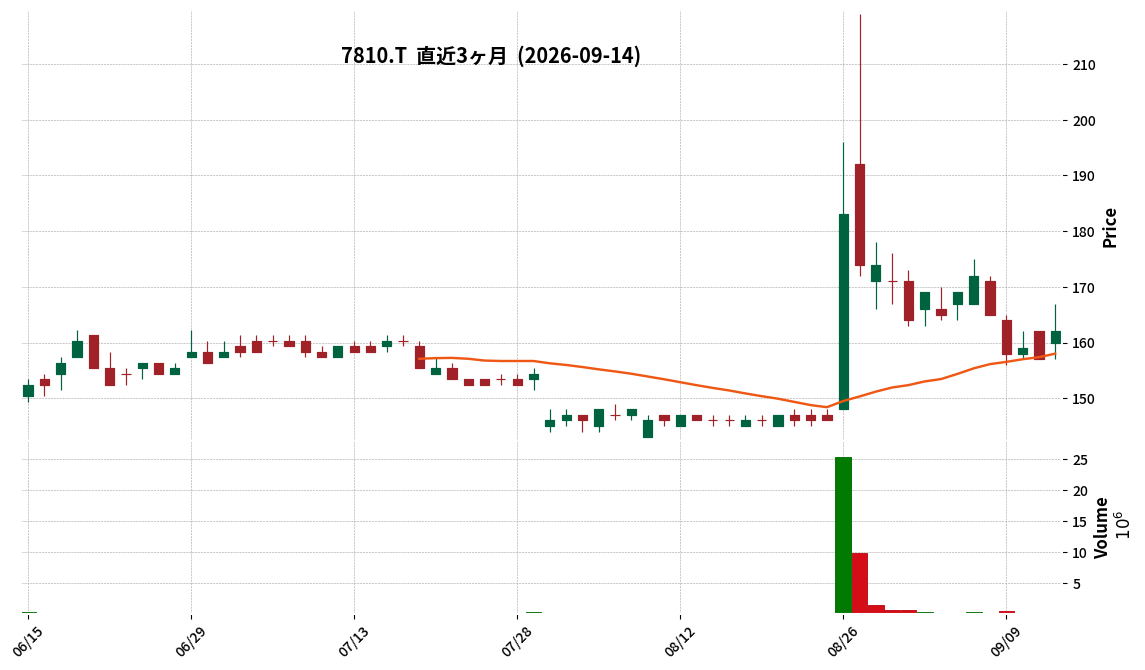
7810|クロスフォー
162.0
▲ +3.18%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社クロスフォーは、2026年7月期の連結業績を発表しました。
- 売上高は55億36百万円(前期比47.3%増)、営業利益は94百万円(前期比71.2%増)、経常利益は61百万円(前期比157.9%増)、親会社株主に帰属する当期純利益は26百万円(前期比18.8%増)となりました。
- 国内でのライブ販売向け商品提案、展示会販売、地金系商品の販売が好調に推移し、売上高増加に寄与しました。
- 2026年7月期の期末配当は1株当たり0.63円(年間0.63円)で、前期の年間0.35円から増配となりました。
- 2027年7月期の連結業績予想では、売上高59億20百万円(前期比6.9%増)、営業利益120百万円(前期比26.4%増)、経常利益75百万円(前期比21.7%増)、親会社株主に帰属する当期純利益50百万円(前期比90.5%増)を見込んでいます。
🤖 AI考察
クロスフォーの2026年7月期決算は、売上高が大幅に増加し、全ての段階利益で黒字を確保したことが注目されます。国内事業の好調が業績を牽引した一方で、海外事業は地金相場高騰などの影響により微減にとどまっており、今後のグローバル展開の進捗が注目ポイントの一つと考えられます。また、配当の増額や来期の増収増益予想は、経営陣の業績に対する自信を示すものとも解釈できます。
267A|P-トワライズ
1815.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社トワライズは、2026年7月期の連結業績を発表しました。
- 2026年7月期の連結営業収益は7,533百万円(前期比5.3%増)、営業利益は927百万円(前期比22.3%増)、経常利益は958百万円(前期比13.3%増)となりました。
- 親会社株主に帰属する当期純利益は657百万円(前期比63.5%増)を計上しました。
- 年間配当金は、前期の10.00円から20.00円(中間0.00円、期末20.00円)に増配されました。
- 2027年7月期の連結業績予想では、営業収益7,942百万円(前期比5.4%増)を予想する一方で、営業利益776百万円(前期比16.3%減)、経常利益786百万円(前期比18.0%減)、親会社株主に帰属する当期純利益532百万円(前期比18.9%減)を見込んでいます。
🤖 AI考察
2026年7月期は、信販事業および携帯電話事業の両セグメントで増収増益を達成し、全体の利益を大きく押し上げたことが示されました。配当の増額は、当期の好調な業績を反映したものと考えられます。一方で、2027年7月期の業績予想では増収を見込むものの、利益面で減益予想となっている点は、今後の事業環境の変化や戦略の方向性について投資家が注目するポイントとなる可能性があります。
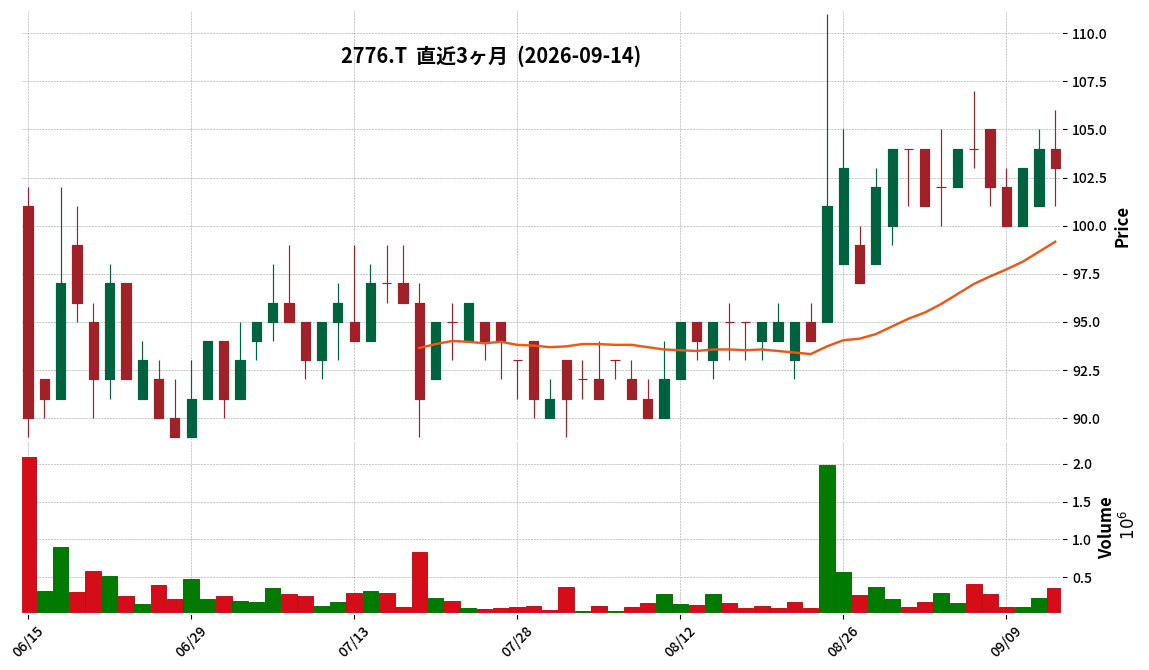
2776|新都HD
103.0
▼ -0.96%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 新都ホールディングスは、2027年1月期第2四半期(中間期)の連結決算を発表しました。
- 連結売上高は31,323百万円(前年中間期比214.15%増)となりました。
- 連結営業利益は412百万円(前年中間期は△7百万円の営業損失)、連結経常利益は394百万円(前年中間期は△61百万円の経常損失)を計上しました。
- 親会社株主に帰属する中間純利益は48百万円(前年中間期は△128百万円の親会社株主に帰属する中間純損失)となりました。
- 金属リサイクル事業の売上高は29,544百万円(前年同期比227.53%増)、セグメント利益は625百万円(前年同期比344.82%増)でした。
🤖 AI考察
新都HDの中間決算では、売上高が2倍以上に増加し、主要な利益項目が赤字から黒字へ転換した点が注目されます。特に金属リサイクル事業が全体の業績を大きく牽引しており、事業規模の拡大と収益性の改善が図られたと考えられます。この進捗が通期の業績予想達成にどのように寄与していくか、今後の動向が注目されます。
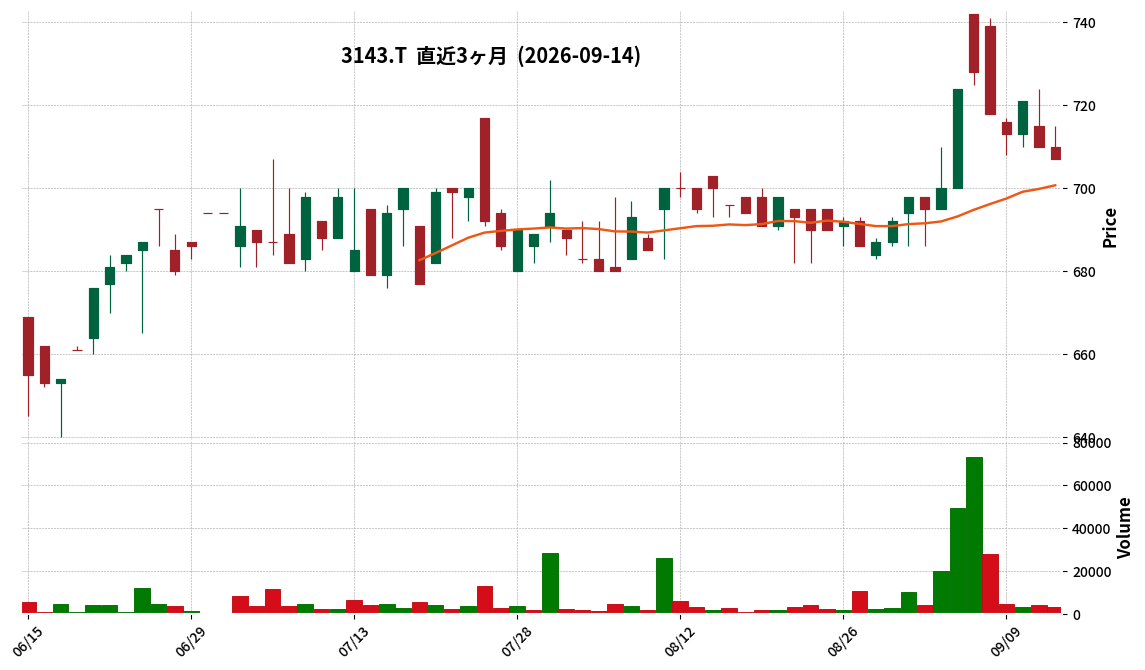
3143|オーウイル
707.0
▼ -0.42%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- オーウイルは、2026年9月14日付で「株主優待の詳細決定に関するお知らせ」を発表した。
- 株主優待の対象は、毎年9月末日現在の株主名簿に記載または記録された、当社株式300株以上を保有する株主。
- 優待内容は、300株以上1,000株未満の株主にはオリジナルクオカード1,000円分、1,000株以上の株主にはギフト商品5,000円相当(食料品)が贈呈される。
- 贈呈時期は毎年12月上旬で、「株主優待のご案内」が郵送される。ギフト商品は特設WEBサイトまたは郵送で選択し、受け取り手続きを行う。
- ギフト商品には、やきとり・ツナ・おかず缶詰バラエティセット、紀州南高梅「三景」、信州りんごジュース詰め合わせなど、全9種類が用意される。
🤖 AI考察
この発表により、2026年5月11日に開示された株主優待制度の具体的な内容が確定しました。特に、1,000株以上の株主に贈呈されるギフト商品が、自社グループおよび主要取引先の商品から選べる食料品である点は、食を中心に事業展開する同社の特徴が反映されていると見られます。これにより、株主は同社の事業領域に対する理解を深める機会を得る可能性が考えられます。
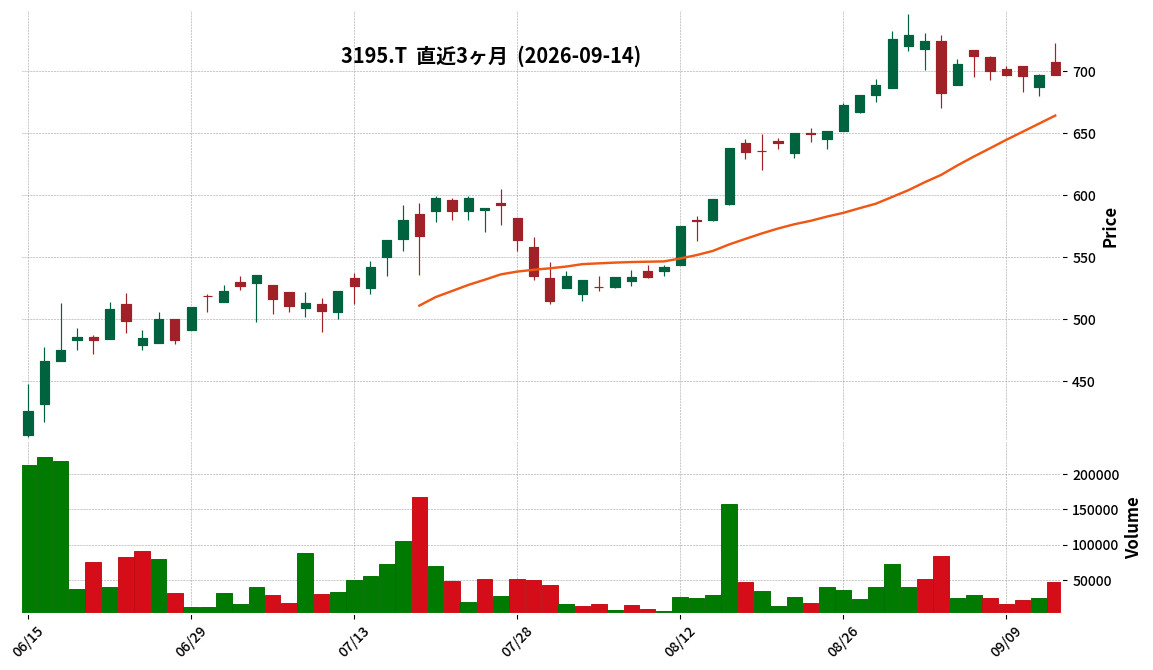
3195|ジェネパ
697.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年10月期第3四半期連結累計期間(2025年11月1日~2026年7月31日)の売上高は158億52百万円(前年同期比26.8%増)でした。
- 同期間の営業利益は1億70百万円(前年同期比59.2%増)、経常利益は1億44百万円(前年同期比19.9%増)を計上しました。
- 親会社株主に帰属する四半期純利益は56百万円(前年同期比51.5%減)となりました。
- 1株当たり四半期純利益は6円89銭でした。
- 2026年10月期通期連結業績予想は、売上高186億円(対前期増減率12.4%増)、営業利益2億50百万円(同118.6%増)、経常利益2億40百万円(同34.4%増)、親会社株主に帰属する当期純利益1億80百万円(同11.5%増)で、直近公表値からの修正はありません。
- 期末時点の総資産は71億83百万円、純資産は20億72百万円、自己資本比率は28.9%でした。
🤖 AI考察
ジェネパの2026年10月期第3四半期決算は、売上高と営業利益が増加している一方で、親会社株主に帰属する四半期純利益が減少しています。これは、営業外損益の減少と特別損失の計上が影響していると考えられます。特に、株式会社カンナートの事業再構築に伴う事業再編損49百万円が特別損失に計上された点は注目されます。
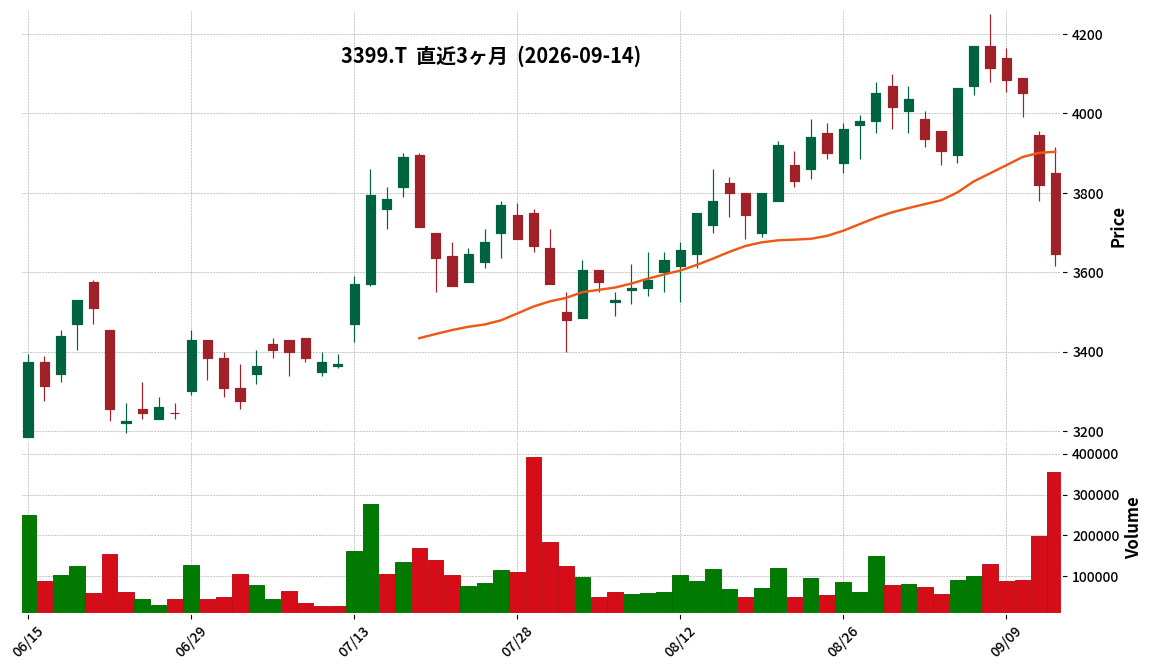
3399|山岡家
3645.0
▼ -4.58%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社丸千代山岡家は、2027年1月期の中間決算において、売上高22,868百万円(前年同期比15.4%増)、経常利益2,538百万円(前年同期比26.8%増)、中間純利益1,778百万円(前年同期比29.3%増)を達成し、中間期ベースで過去最高を更新しました。
- 売上高および経常利益は、当初計画をそれぞれ429百万円、492百万円上振れて着地しました。
- 既存店売上高は前年同期比9.5%増、来店客数は7.6%増となり、52ヶ月連続で前年同月比を超過しました。
- 中間期には「ラーメン山岡家高松中央インター店」を含む5店舗を新規出店し、移転による出店が1店舗ありました。また、定期賞与として上期に154百万円を支給しました。
- 売上原価率は31.0%(前年同期比0.6ポイント悪化)となりましたが、販管費率は58.1%(前年同期比1.6ポイント改善)となり、原価上昇分を販管費で吸収できました。
🤖 AI考察
山岡家の中間決算は、売上高・各利益が過去最高を更新し、計画を大幅に上回る好調な結果となりました。既存店の継続的な成長と新規出店が売上を牽引しており、食材価格の高騰を販管費の効率化で吸収できている点は、経営の効率性を示すものと考えられます。今後、年間計画に対する進捗や、新規出店戦略のさらなる展開が注目されるでしょう。
3419|アートグリーン
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アートグリーンは2026年10月期第3四半期(2025年11月1日~2026年7月31日)の連結決算を発表しました。
- 連結売上高は2,042百万円となり、前年同期比で6.0%増加しました。
- 営業利益は35百万円(前年同期比8.2%減)、経常利益は34百万円(同6.4%減)、親会社株主に帰属する四半期純利益は20百万円(同3.5%減)となりました。
- 1株当たり四半期純利益は17円35銭です。
- 通期の連結業績予想(売上高2,565百万円、当期純利益3百万円)および年間配当予想(0円00銭)に修正はありません。
- 財政状態では、第3四半期末の総資産は1,309百万円、純資産は546百万円、自己資本比率は41.8%です。
- 事業別では、フラワービジネス支援事業の売上高が1,460百万円(前年同期比10.9%増)と増加した一方、ナーセリー支援事業は419百万円(同2.5%減)、フューネラル事業は162百万円(同19.1%減)と減少しました。
🤖 AI考察
アートグリーンは第3四半期において増収を達成したものの、物流費や人件費、資材価格の高止まりが利益を圧迫したと説明しています。特にフラワービジネス支援事業の堅調な伸びが全体の売上を牽引した一方で、ナーセリー支援事業とフューネラル事業は減収となり、事業間の業績に差が見られます。通期業績予想は据え置かれているため、残りの期間での推移が注目されます。
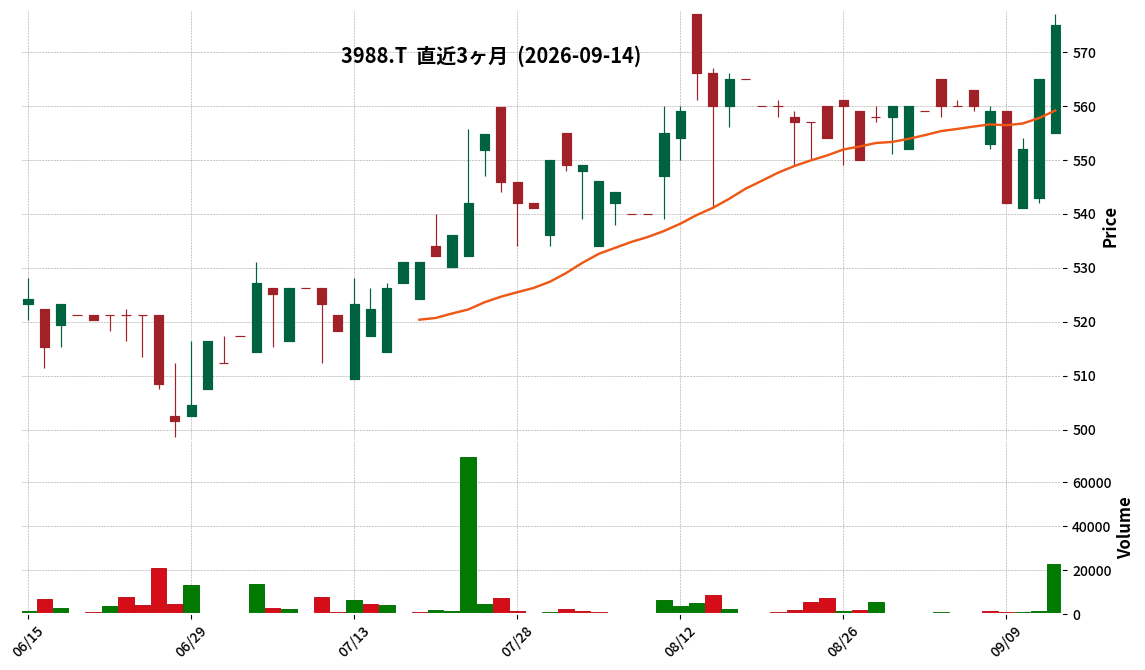
3988|SYSHD
575.0
▲ +1.77%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SYSHDの2026年7月期連結決算において、売上高は156億73百万円(前期比11.5%増)、営業利益は7億97百万円(前期比13.1%増)、経常利益は8億57百万円(前期比17.0%増)、親会社株主に帰属する当期純利益は5億48百万円(前期比29.5%増)となりました。
- 当連結会計年度における売上高、営業利益、経常利益、親会社株主に帰属する当期純利益は過去最高を記録しました。
- 2027年7月期の連結業績予想では、売上高180億円(前期比14.8%増)、営業利益11億33百万円(前期比42.1%増)、経常利益11億19百万円(前期比30.5%増)、親会社株主に帰属する当期純利益6億64百万円(前期比21.2%増)を見込んでいます。
- 期末配当は、2026年7月期に1株当たり8円(前期実績7円)を実施し、2027年7月期(予想)は1株当たり9円とする予定です。
- グローバル製造業ソリューションの売上高は58億44百万円(前期比12.0%増)、社会情報インフラ・ソリューションの売上高は95億65百万円(前期比11.6%増)でした。
🤖 AI考察
SYSHDは2026年7月期において、売上高、各段階利益で過去最高を更新しました。これはM&Aによる新規連結子会社の増加や、社会情報インフラ顧客からの堅調な受注が寄与したと考えられます。来期も増収増益を見込んでおり、特に営業利益は4割超の増加を予想している点は注目に値します。
5248|G-テクノロジーズ
511.0
▲ +0.39%
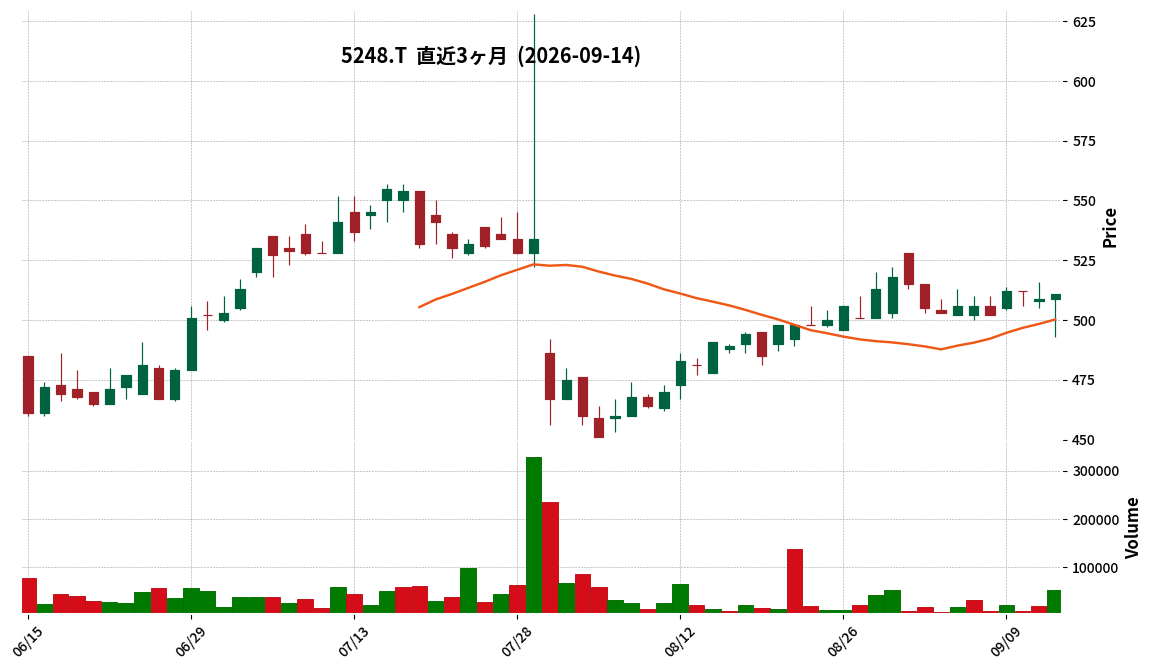
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年1月期第2四半期(中間期)の連結売上高は52億9,700万円(前年中間期比28.5%増)を計上しました。
- 連結営業利益は5億3,300万円(前年中間期比41.5%減)、連結経常利益は3億4,200万円(同60.4%減)となりました。
- 親会社株主に帰属する中間純利益は、前年中間期の1億4,700万円の利益から、当期は1,000万円の損失となりました。
- セグメント別では、再エネソリューション事業の売上高が47億3,000万円(前年中間期比32.2%増)と最も大きく、セグメント利益は6億5,100万円(同32.7%減)でした。
- ITソリューション事業は売上高3億2,500万円(前年中間期比26.5%減)でセグメント損失1億600万円、SaaS事業は売上高1億5,400万円(同54.4%増)でセグメント損失1,700万円を計上しました。
- 2027年1月期の通期連結業績予想は、現時点で適正かつ合理的な算定が困難であるため記載されていません。
🤖 AI考察
売上高は前年中間期と比較して大幅な増加を示していますが、利益面では営業利益、経常利益ともに大幅な減少となり、最終的に親会社株主に帰属する中間純損失を計上した点は投資家にとって注目すべき点と考えられます。特に、再エネソリューション事業が増収である一方でセグメント利益が減少している点や、SaaS事業の売上が伸長する中で、会社全体の固定費配賦後のセグメント損益が赤字となっている状況は、今後の収益構造を分析する上で重要な情報となりそうです。通期業績予想が未定であるため、今後の事業戦略や収益改善策に関する追加情報が待たれる状況であるとも言えます。
5531|P-エヌバイテクノ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- エヌバイテクノロジーズ株式会社は、2027年1月期中間決算(2026年2月1日~2026年7月31日)を発表した。
- 売上高は3,231百万円となり、前年同期比で55.8%増加した。
- 営業利益は178百万円(前年同期は153百万円の営業損失)、経常利益は71百万円(前年同期は205百万円の経常損失)、中間純利益は42百万円(前年同期は136百万円の中間純損失)を計上し、いずれも前年同期から改善した。
- 総資産は7,360百万円(前期末比2,716百万円増加)、純資産は462百万円(前期末比13百万円増加)となった。
- 2027年1月期の通期業績予想は、売上高8,835百万円、営業利益501百万円、経常利益301百万円、当期純利益195百万円で据え置きとなっている。
🤖 AI考察
当中間期において、P-エヌバイテクノは売上高の大幅な増加とともに、各利益項目で前年同期の損失から黒字への転換を果たしました。これは主に収益不動産販売の進捗が寄与したと考えられます。通期の業績予想が据え置かれていることから、今後の動向が注目されます。
7355|P-一寸房
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-一寸房は、2026年7月期の非連結決算において、売上高1,166百万円(前期比1.3%減)、営業利益24百万円(同15.0%減)、経常利益23百万円(同23.0%減)、当期純利益11百万円(同42.1%減)を計上しました。
- 1株当たり当期純利益は20.80円、自己資本比率は22.1%でした。
- 営業活動によるキャッシュ・フローは24百万円の支出となりました(前期は75百万円の収入)。
- 2027年7月期の業績予想では、売上高1,175百万円(前期比0.8%増)、営業利益15百万円(同37.7%減)、経常利益15百万円(同34.2%減)、当期純利益12百万円(同4.8%増)を見込んでいます。
- 配当金は2025年7月期、2026年7月期ともに中間期末、期末ともに0.00円でした。2027年7月期も0.00円を予想しています。
🤖 AI考察
P-一寸房の2026年7月期は減収減益で着地しましたが、2027年7月期の売上高および当期純利益は前期比増となる見込みです。一方で、営業利益と経常利益は減少する予想となっており、収益性の改善に向けた施策の進捗が注目されるポイントと考えられます。キャッシュ・フローの動向や、BIM/CIM、XR、AI技術活用といった今後の事業戦略が、業績予想の達成にどのように寄与するかも投資家にとって重要な情報となり得ます。
5025|G-マーキュリー
600.0
▲ +0.00%
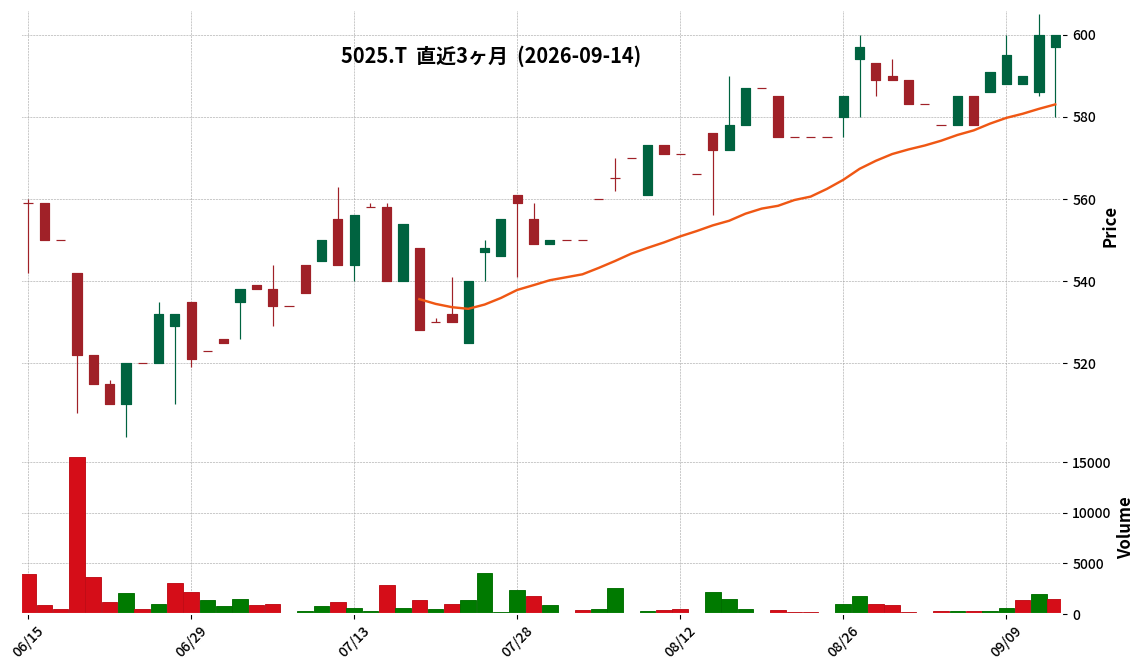
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-マーキュリーは、親会社である株式会社GA technologiesの2026年10月期第3四半期決算短信及び決算説明資料の公表について通知しました。
- 当社の業績については見込み(概算)として開示されており、2026年10月期第3四半期決算月である2026年7月末日時点では確定していません。
- GA technologiesはG-マーキュリーに対し、議決権所有割合53.36%(2026年2月28日現在)の資本関係を持ちます。
- G-マーキュリーの決算月(2月)と親会社の決算月(10月)が異なるため、親会社の決算発表時点では自社の業績を確定できないことが、見込み(概算)として公表された理由です。
- 当社の通期決算開示は2027年4月中旬を予定しており、業績確定後速やかに開示される見込みです。
🤖 AI考察
親会社であるGA technologiesの決算発表に際し、G-マーキュリーの業績が見込み(概算)として示されたことは、連結子会社としての情報開示の一環として理解できます。決算月の違いにより確定値の公表が遅れるため、投資家は今後の正式な通期決算発表に注目する必要があると考えられます。
5071|ヴィス
1367.0
▼ -1.37%
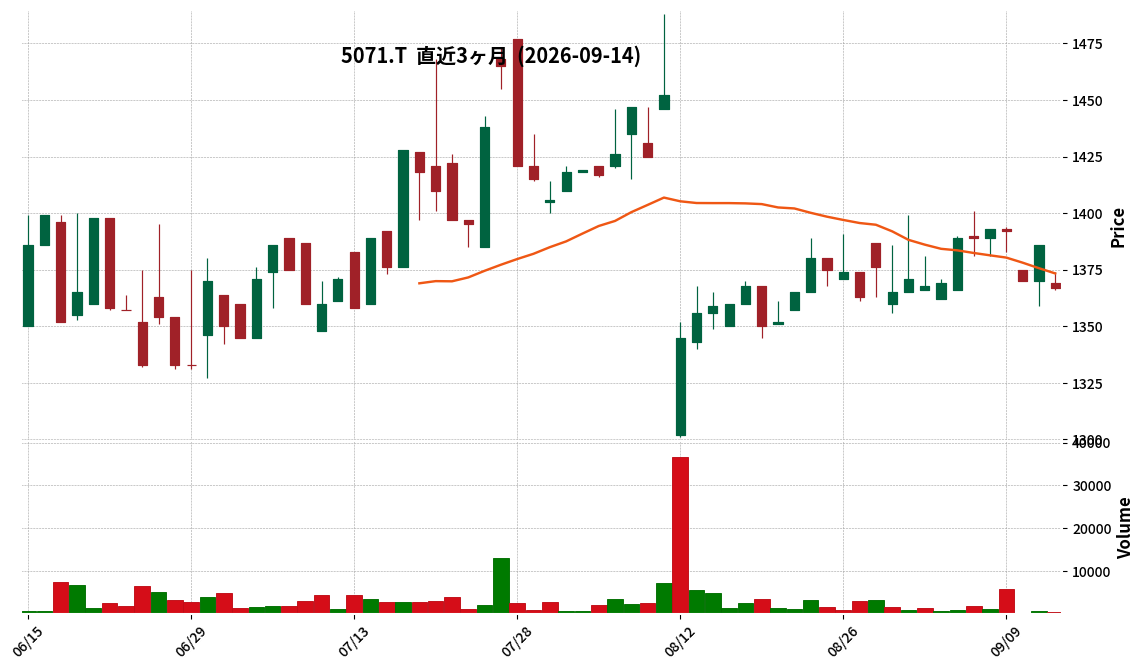
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ヴィスは2026年9月14日付で、株主優待制度の新設を決議した。
- 優待対象は、毎年9月末日現在の株主名簿に記載または記録された2単元(200株)以上保有の株主。初回は2026年9月末日現在の株主が対象となる。
- 株主優待は「デジタル優待倶楽部」を活用し、保有株式数に応じて株主優待ポイントを進呈する(1ポイント≒1円相当)。
- 200株以上299株未満で1,000ポイント、1,500株以上で35,000ポイントなど、保有株式数に応じたポイントが毎年11月頃に進呈される。
- 進呈されたポイントは、電子マネー・ポイント、商品、サービス等と交換可能。また、他の優待ポイントと合算可能な共通株主優待コイン『WILLsCoin』への交換も可能。
🤖 AI考察
本株主優待制度の新設は、株主還元強化に加え、市場における同社株式の認知度向上と流動性活性化を目的としていると考えられます。また、「デジタル優待倶楽部」の活用を通じて、株主データベースを積極的に活用し、IR情報の配信やアンケート実施による株主との対話強化を図る意向が示されています。これにより、個人投資家層へのアピールが期待されるほか、株主との関係構築を重視する姿勢が伺えます。
9235|G-売れるネットG
406.0
▼ -4.02%
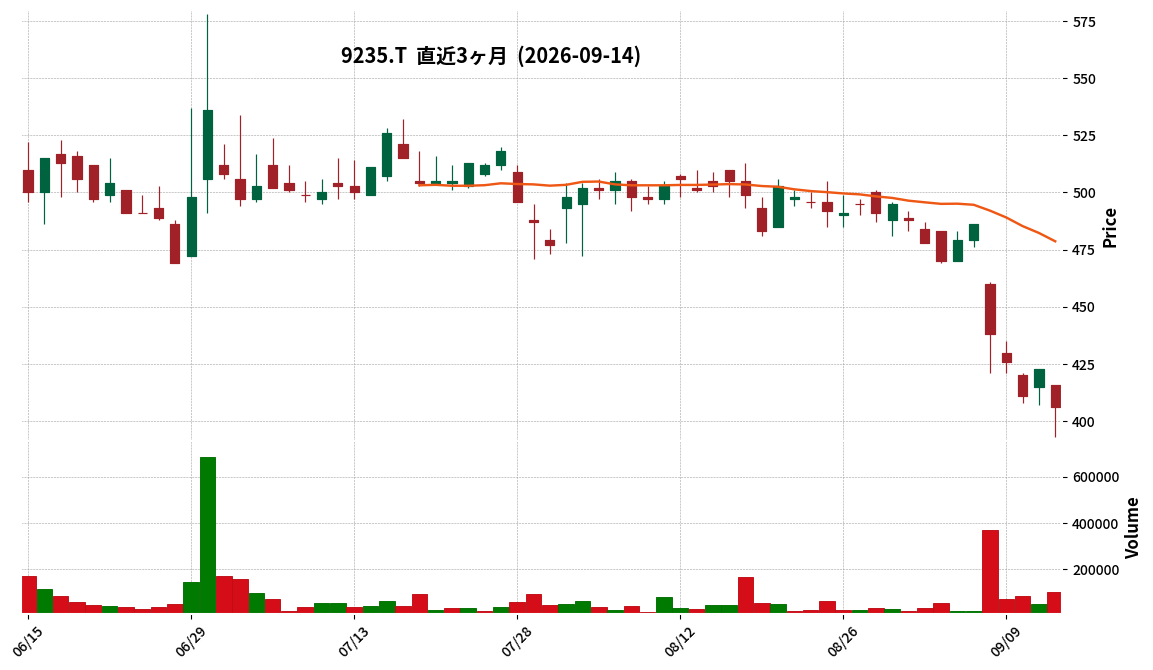
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-売れるネットGは、2026年7月期通期連結業績として、売上高1,661百万円(前期比6.0%増)を計上しました。
- 同期間の営業損失は543百万円(前期は166百万円の損失)、当期純損失は1,107百万円(前期は444百万円の損失)となりました。
- 2026年7月期の損失には、一過性費用約290百万円と特別損失約536百万円が含まれています。
- 2027年7月期通期連結業績予想として、売上高5,004百万円(2026年7月期比201.3%増)、営業利益202百万円、当期純利益130百万円への黒字転換を見込んでいます。
- 2027年7月期の業績予想は、M&A・新設子会社からの通期寄与(売上高3,280百万円、営業利益303百万円)と既存事業の収益性改善を主要因としています。
🤖 AI考察
2026年7月期は、売上高が増加したものの、M&A関連費用や貸倒引当金、商品評価損などの一過性費用および特別損失が大きく影響し、大幅な営業損失および当期純損失を計上したことが示されています。一方で、2027年7月期にはM&Aによる新規連結会社の本格的な寄与と既存事業の収益性改善によって、大幅な増収と黒字転換を見込んでいることから、事業構造の転換期にあると捉えることができます。今後のM&A戦略の進捗と既存事業の収益改善が、計画達成の鍵となるでしょう。
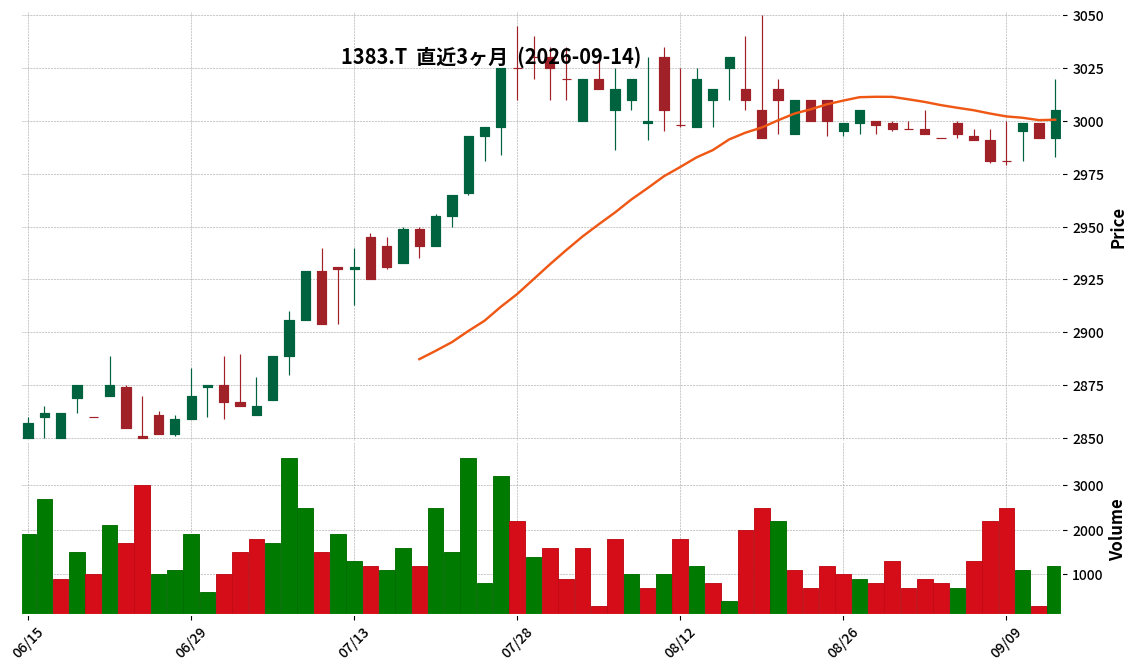
1383|ベルグアース
3005.0
▲ +0.43%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ベルグアース株式会社は2026年10月期第3四半期(2025年11月1日~2026年7月31日)の連結決算を発表しました。
- 連結売上高は5,271百万円となり、前年同四半期比で9.9%増加しました。
- 連結営業利益は39百万円となり、前年同四半期の△220百万円(営業損失)から黒字転換しました。
- 連結経常利益は49百万円となり、前年同四半期の△212百万円(経常損失)から黒字転換しました。
- 親会社株主に帰属する四半期純利益は37百万円となり、前年同四半期の△70百万円(四半期純損失)から黒字転換しました。
- 野菜苗・苗関連事業の売上高は4,583百万円(前年同四半期比10.5%増)、セグメント利益は376百万円(前年同四半期比161.8%増)となりました。
- 2026年10月期通期の連結業績予想は、売上高8,000百万円(9.5%増)、営業利益110百万円、経常利益105百万円、親会社株主に帰属する当期純利益54百万円(12.9%増)、1株当たり当期純利益34.09円で、直近公表の予想から修正はありません。
🤖 AI考察
ベルグアースの第3四半期決算は、売上高が堅調に増加し、損益面でも黒字転換を果たしました。これは、ピーエスピー株式会社の連結範囲への追加とベルグ福島株式会社の鶴沢農場の通年稼働による生産能力向上、内製化率の進展、および適切な価格転嫁が寄与したと考えられます。特に主力事業である野菜苗・苗関連事業の大幅な利益改善が全体を牽引したと見られます。
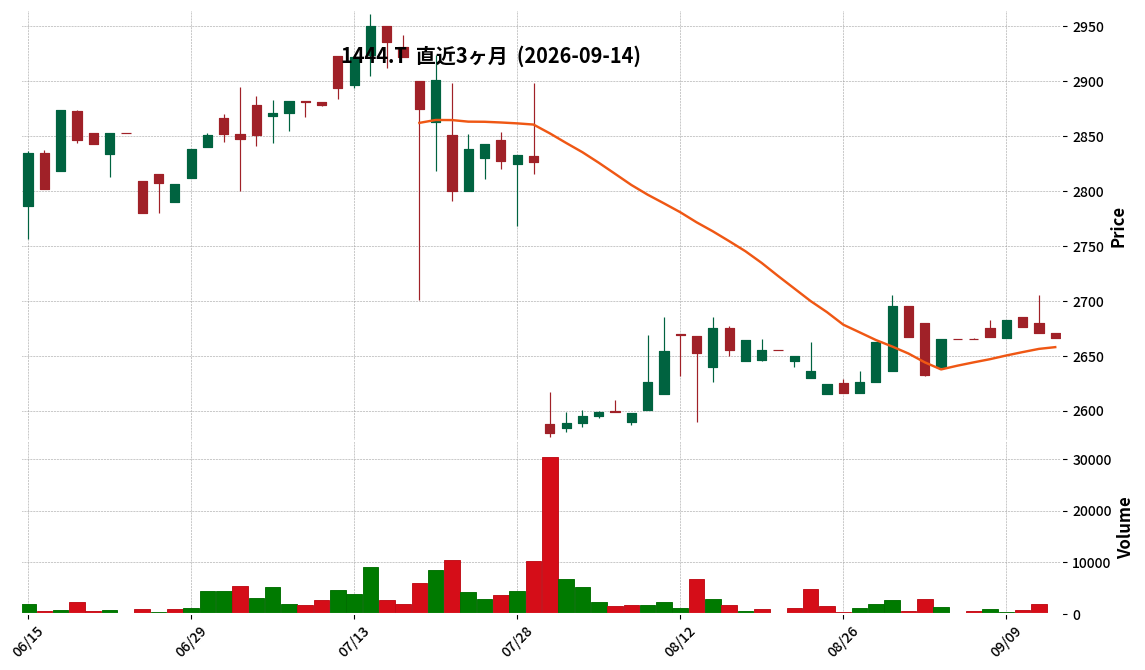
1444|G-ニッソウ
2666.0
▼ -0.19%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ニッソウの2026年7月期連結決算は、売上高が53億7,655万9千円(前年同期比1.8%増)となりました。
- 営業損失は4,213万5千円(前年同期は営業利益7,270万円)、経常損失は5,182万2千円(前年同期は経常利益6,957万1千円)を計上しました。
- 親会社株主に帰属する当期純損失は1億3,919万8千円(前年同期は親会社株主に帰属する当期純利益2億268万6千円)でした。
- 1株当たり当期純利益は△127円98銭となりました。
- 当連結会計年度に株式会社第一技研を子会社化し、子会社2社において減損損失3,957万7千円を特別損失に計上しています。
🤖 AI考察
売上高は微増を記録した一方で、営業利益、経常利益、親会社株主に帰属する当期純利益がいずれも損失に転落した点は、投資家にとって注目すべき変化と考えられます。新規子会社化による事業領域拡大と減損損失の計上が、収益構造に与える影響を評価する上で重要な要素となるでしょう。
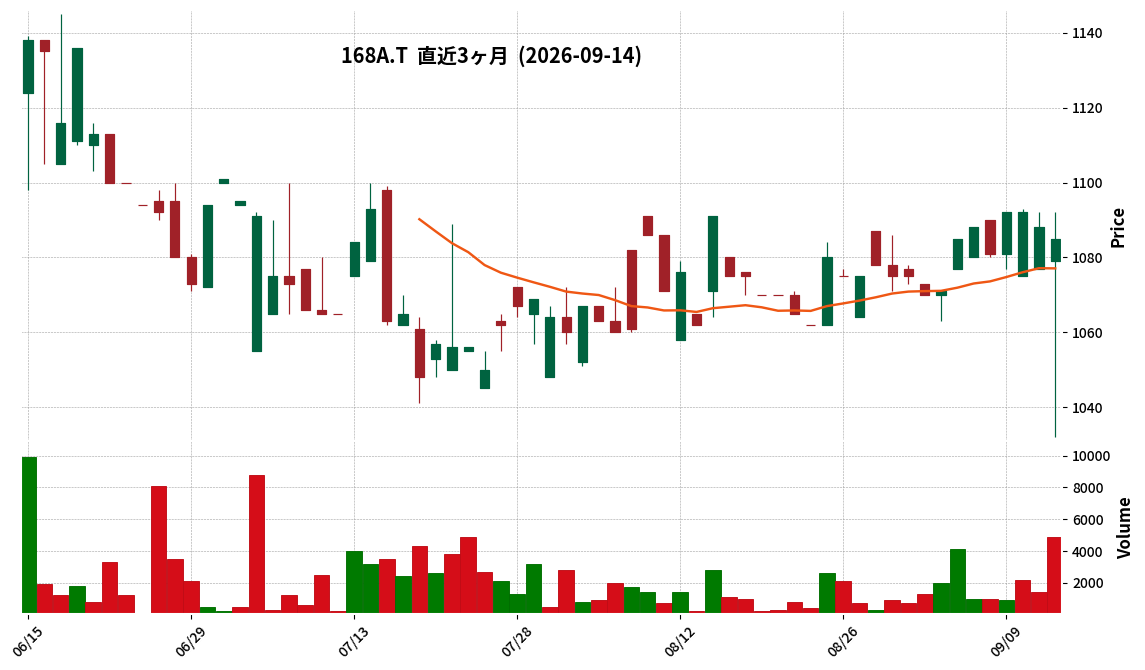
168A|G-イタミアート
1085.0
▼ -0.28%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-イタミアートは2027年1月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の売上高は2,913百万円となり、前年中間期比39.4%増加しました。
- 営業利益は71百万円で、前年中間期比33.3%減少しました。
- 経常利益は67百万円で、前年中間期比38.8%減少しました。
- 親会社株主に帰属する中間純利益は32百万円で、前年中間期比73.0%減少しました。
- 1株当たり中間純利益は22.28円でした。
- 通期の連結業績予想は、売上高6,000百万円、営業利益246百万円、経常利益246百万円、親会社株主に帰属する当期純利益167百万円で、直近公表値からの修正はありません。
🤖 AI考察
売上高は大幅な増加を記録したものの、利益項目は軒並み減少しました。これは、印刷設備の更新に伴う減価償却費の増加や人件費の増加などの生産コスト上昇が、増収効果を上回ったためと説明されています。積極的なプロモーションや連結子会社である東京ネオプリント株式会社の売上寄与による増収は評価される一方、コスト管理が今後の収益性改善の鍵になると考えられます。
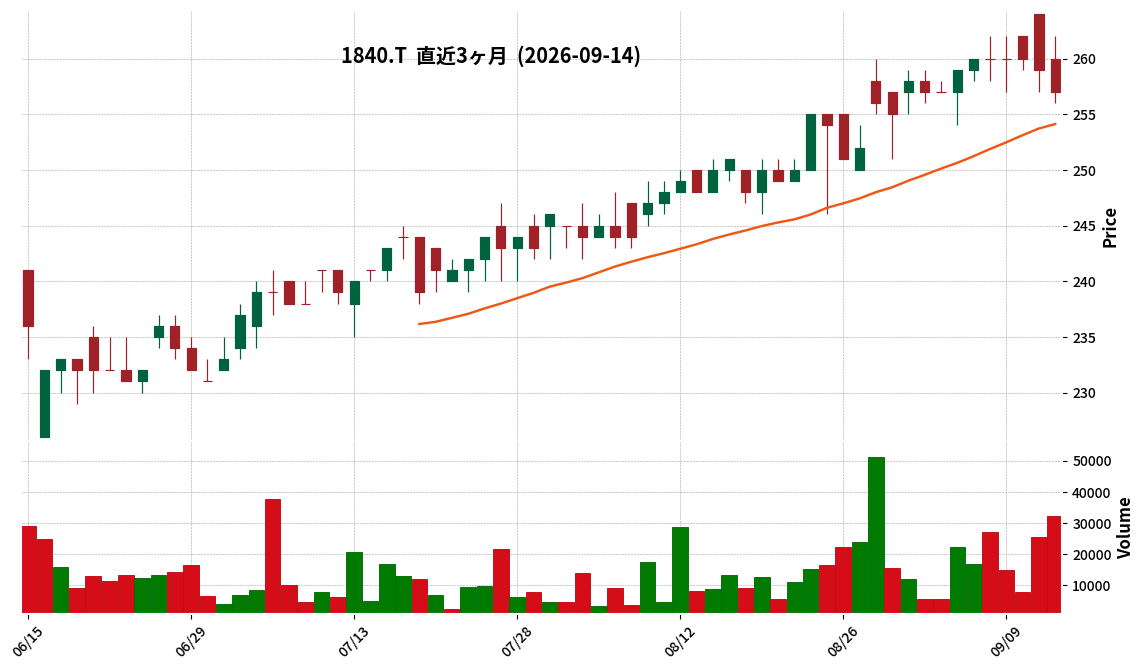
1840|土屋HD
257.0
▼ -0.77%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 土屋ホールディングスは、2026年10月期第3四半期連結決算を発表しました。
- 当第3四半期連結累計期間(2025年11月1日~2026年7月31日)の売上高は195億76百万円(前年同期比6.2%増)でした。
- 営業損失は17億7百万円、経常損失は16億54百万円、親会社株主に帰属する四半期純損失は11億63百万円を計上しました。
- セグメント別では、住宅事業の売上高は130億12百万円(14.2%増)も営業損失9億94百万円、リフォーム事業の売上高は18億35百万円(23.5%減)で営業損失3億95百万円、不動産事業の売上高は48億11百万円(3.8%増)も営業損失1億86百万円、賃貸事業の売上高は3億52百万円(5.4%減)で営業利益47百万円でした。
- 2026年10月期通期の連結業績予想が修正されており、売上高335億円、営業利益0百万円、経常利益0百万円、親会社株主に帰属する当期純利益0百万円(1株当たり当期純利益0.00円)が予想されています。
🤖 AI考察
土屋ホールディングスの2026年10月期第3四半期決算は、売上高は増加したものの、営業損失および最終損失が前年同期より拡大した点に注目が集まります。特に、主要事業である住宅事業、リフォーム事業、不動産事業がいずれも営業損失を計上していることから、収益性の改善が課題と考えられます。通期業績予想が修正され、最終的な利益が0円と見込まれている点も、投資家にとって注視すべきポイントになるでしょう。
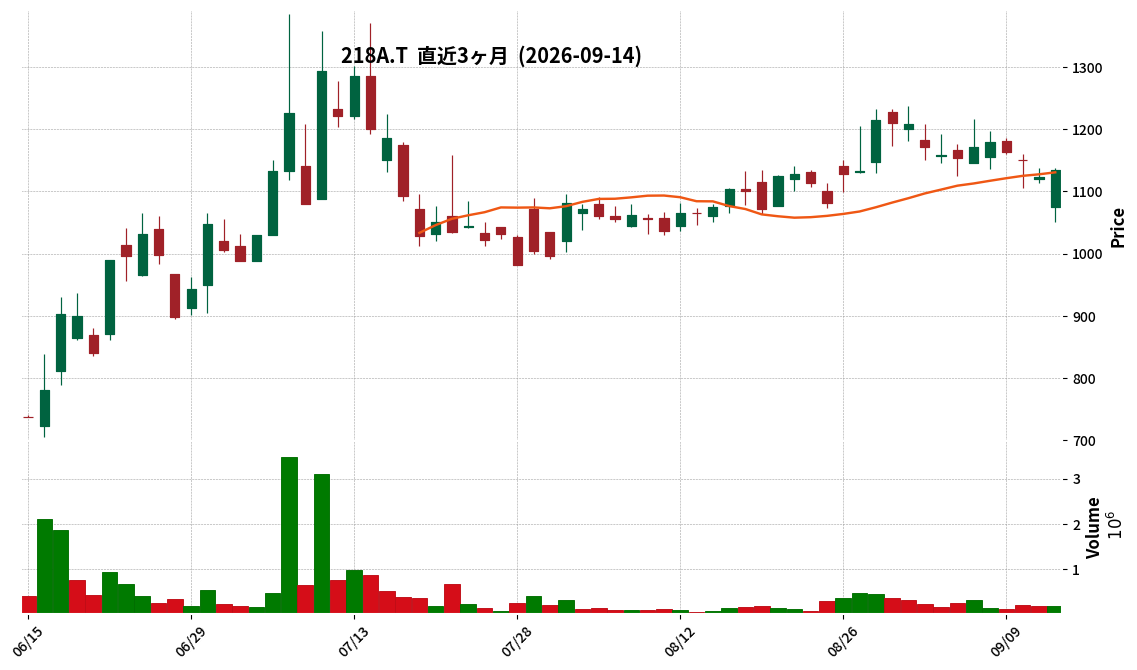
218A|G-リベラウェア
1135.0
▲ +1.07%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年7月期通期決算における売上高は1,595百万円(前年同期比+13%)でした。
- 同期の売上総利益は676百万円(利益率42%、前年同期比+1%)でした。
- 同期の経常損益は▲807百万円を計上しました(調整後経常損益は実質▲603百万円)。
- 将来成長に向けた先行投資を加速し、研究開発・人材・事業基盤への投資を積極化したと発表されています。
- 2027年7月期の業績予想では、売上高2,300百万円(前年同期比+44%)、売上総利益1,150百万円(利益率50%)、経常損益▲1,106百万円(調整後経常損益実質▲698百万円)を見込んでいます。
- 国産無人機プラットフォーム事業の開始、新型ドローン「IBIS2 C」のリリース、下水道法改正の公布、海外展開の進捗などが決算トピックとして挙げられています。
🤖 AI考察
G-リベラウェアの2026年7月期決算は、売上高の成長を維持しつつも、中長期的な成長基盤構築のための先行投資を大幅に拡大した点が注目されます。特に、研究開発費や人材への積極的な投資が経常損失の主要因となっていると推察されます。2027年7月期も引き続き先行投資を継続しつつ、売上高の大幅な成長を見込んでいることから、これまでの投資が事業化・収益化へと移行する転換期を迎える可能性があります。
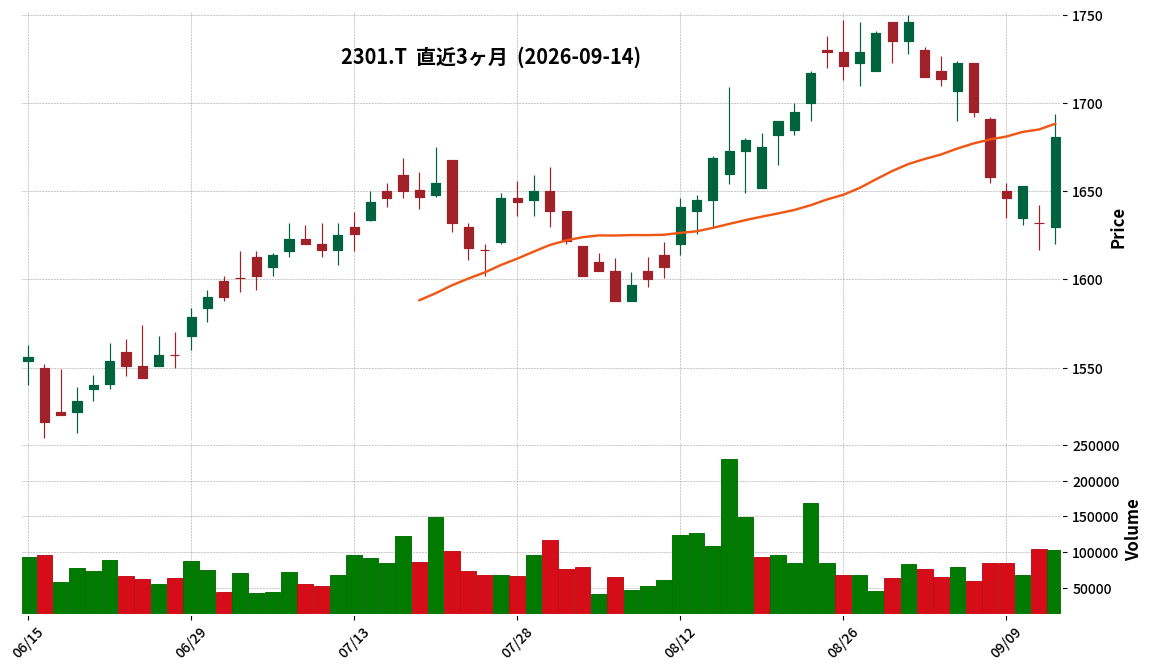
2301|学情
1681.0
▲ +3.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 学情の2026年10月期第3四半期累計期間(2025年11月1日~2026年7月31日)の売上高は76億81百万円となり、前年同期比8.8%増加しました。
- 同期間の営業利益は9億64百万円(前年同期比13.7%増)、経常利益は11億35百万円(同4.3%増)、四半期純利益は7億84百万円(同2.0%増)を計上しました。
- 主要事業である就職情報事業のうち、「Re就活」の売上高は18億円(前年同期比0.6%増)、「エージェント事業」は7億59百万円(同32.3%増)、「イベント」は26億46百万円(同16.6%増)、「Re就活キャンパス」は13億25百万円(同8.7%増)となりました。
- 2026年10月期通期の業績予想については、売上高120億円、営業利益26億円、経常利益28億円、当期純利益20億円で、直近に公表された予想からの修正はありませんでした。
- 自己資本比率は90.1%(2026年10月期第3四半期末)でした。
🤖 AI考察
第3四半期累計期間において、売上高、各利益項目が増加したことは、事業活動が堅調に推移している可能性を示唆していると考えられます。特にエージェント事業やイベント事業が前年同期比で大幅な増収を達成しており、これらが全体の成長を牽引している状況です。一方で、通期業績予想が据え置かれたことや、一部事業における市場環境変化の影響についても確認されています。
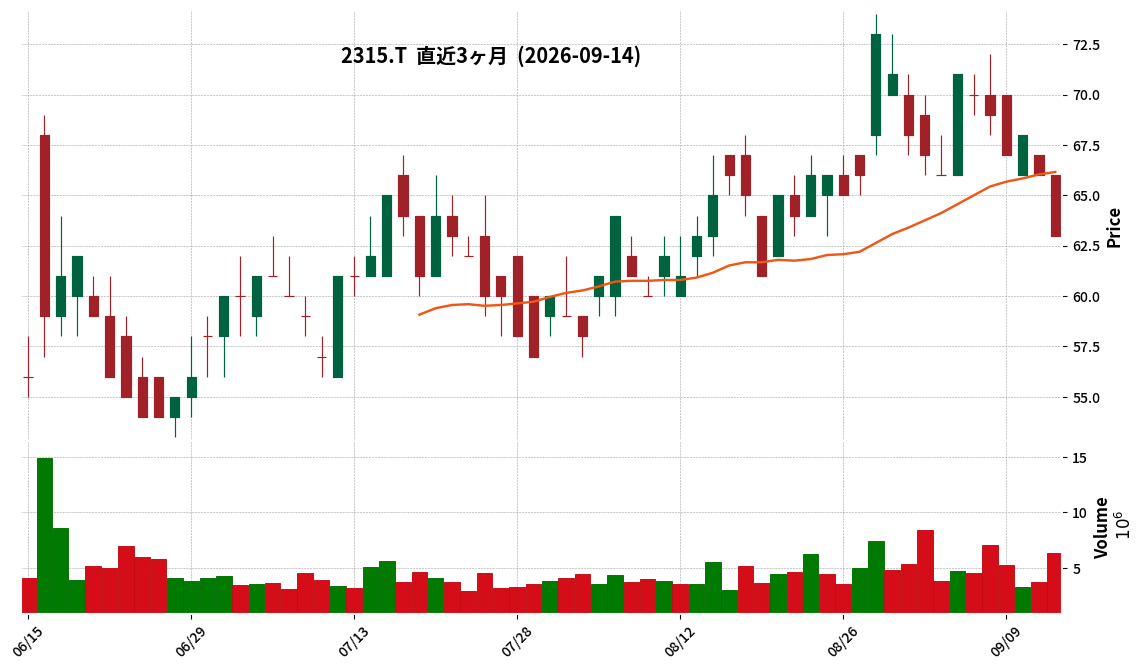
2315|CAICA D
63.0
▼ -4.55%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年10月期第3四半期連結累計期間(2025年11月1日~2026年7月31日)の売上高は4,693百万円(前年同四半期比22.2%増)でした。
- 同期間の営業利益は111百万円(前年同四半期比68.9%増)、調整後EBITDAは199百万円(前年同四半期比186.7%増)を計上しました。
- 経常損失は12百万円(前年同四半期は経常利益74百万円)、親会社株主に帰属する四半期純損失は126百万円(前年同四半期は親会社株主に帰属する四半期純利益588百万円)となりました。
- 総資産は6,224百万円、純資産は5,562百万円、自己資本比率は88.3%となり、総資産および純資産の大幅な増加は株式会社善光総合研究所の連結子会社化によるものです。
- 通期の連結業績予想(売上高6,166百万円、営業利益107百万円、経常利益107百万円、親会社株主に帰属する当期純利益91百万円)は、直近公表されている予想から変更はありません。
🤖 AI考察
CAICA Dの第3四半期決算では、売上高と営業利益が前年同期比で大幅に増加しており、特に調整後EBITDAの高い伸びが目立ちます。これは、株式会社善光総合研究所の子会社化やDXソリューション事業の強化といった事業再編が寄与している可能性が考えられます。一方で、経常利益と純利益が損失に転じている点は、今後の収益構造や費用構成を分析する上で注目される可能性があります。
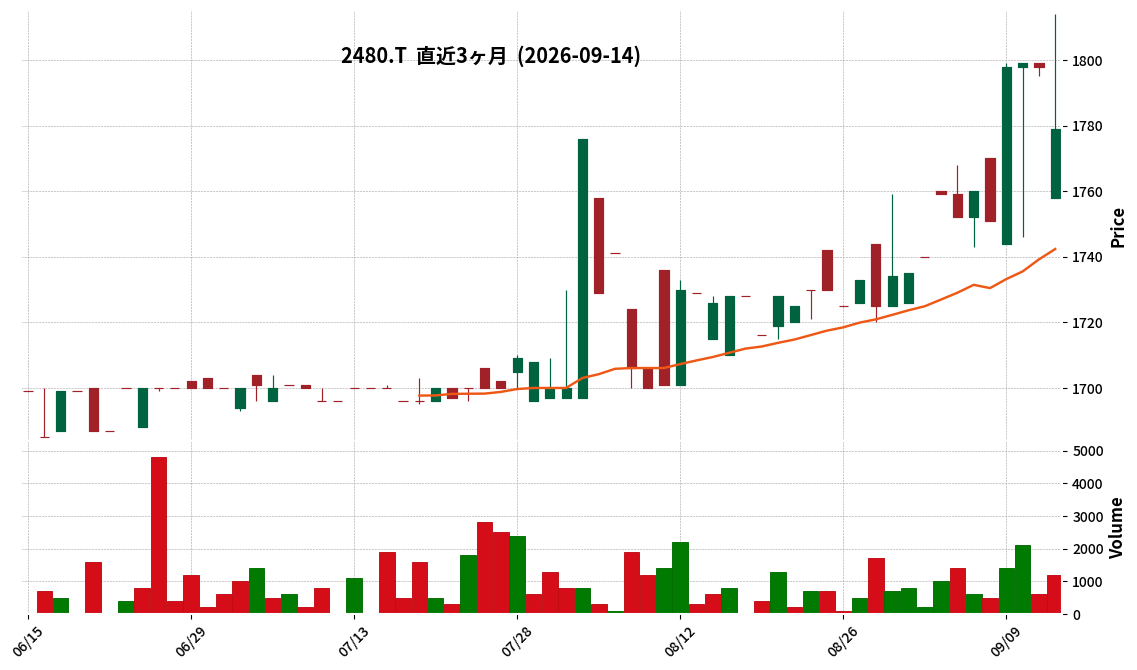
2480|シスロケ
1779.0
▼ -1.06%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- システム・ロケーション株式会社は、2026年9月14日開催の取締役会において、株主優待制度の拡充を決議しました。
- 拡充の目的は、株主の日頃の支援への感謝、投資対象としての魅力向上、株式の流動性向上、中長期的な株式保有の促進、および事業理解の深化です。
- 毎年3月末日基準の株主優待において、QUOカードの贈呈額が引き上げられます。100株以上299株未満で1,000円分(従来500円分)、300株以上499株未満で5,000円分(従来4,000円分)、500株以上で5,000円分(従来4,000円分)となります。
- 9月末日基準の株主優待(QUOカード)については変更ありません。
- 新たな優待として、当社の主力商品に関連するクルマの現在価値・将来価値を閲覧できる独自サイトの無料閲覧が新設されます。提供開始時期は2027年1月以降を予定しており、まずは「現在価値」の閲覧機能から提供されます。
- 対象となる株主は、毎年3月末日および9月末日現在の株主名簿に記載された1単元(100株)以上保有の株主です。株式の保有期間に定めはありません。
🤖 AI考察
今回の株主優待制度の拡充は、特に3月末基準でのQUOカード増額と、事業内容に直結する独自サイトの無料閲覧新設が注目されます。これは、同社が株主への還元と同時に、自社事業への理解促進、ひいては中長期的な株式保有を促す意図があると考えられます。独自サイトの提供は、株主にとって同社の専門領域を体験する機会となり、企業価値向上への期待感にもつながる可能性があります。
2971|R-エスコンジャパン
107400.0
▲ +1.32%
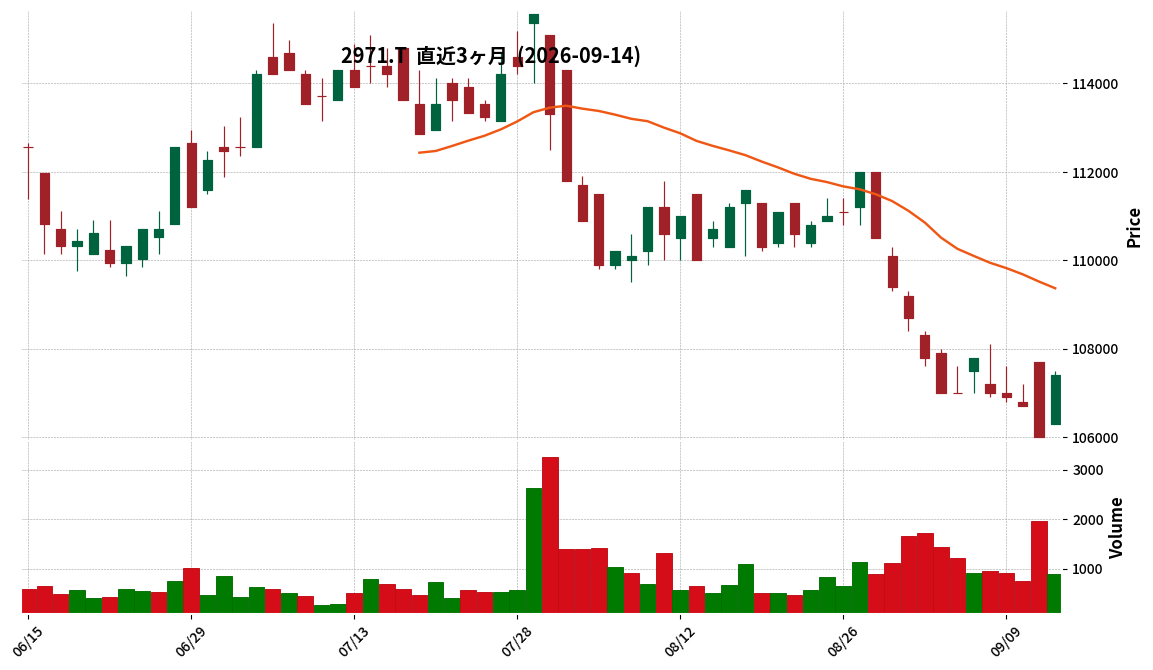
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年7月期の営業収益は3,137百万円で、前期比3.5%増となりました。
- 同期の1口当たり当期純利益は3,585円、1口当たり分配金は3,585円(利益超過分配金なし)でした。
- 配当性向は100.0%、純資産配当率は3.2%を維持しました。
- 当期中にホテルアセット「SONO Moon Nagoya」を取得し、商業施設(底地)4物件の譲渡を実施しました。
- 2027年1月期の運用状況予想として、営業収益3,191百万円、1口当たり分配金3,500円が公表されました。
🤖 AI考察
R-エスコンジャパンは、2026年7月期において営業収益の増加と1口当たり分配金の維持を実現しました。ポートフォリオ戦略として、変動賃料による収益向上が期待されるホテルアセットの取得と、収益が成熟した商業施設(底地)の譲渡を進めたことが、安定的な収益基盤の維持とインフレ耐性強化に向けた取り組みを示唆していると考えられます。来期以降の予想分配金についても、現在の水準を維持する見込みが示されており、投資家にとっての安定性が注目される点かもしれません。
2984|ヤマイチ
757.0
▲ +0.26%
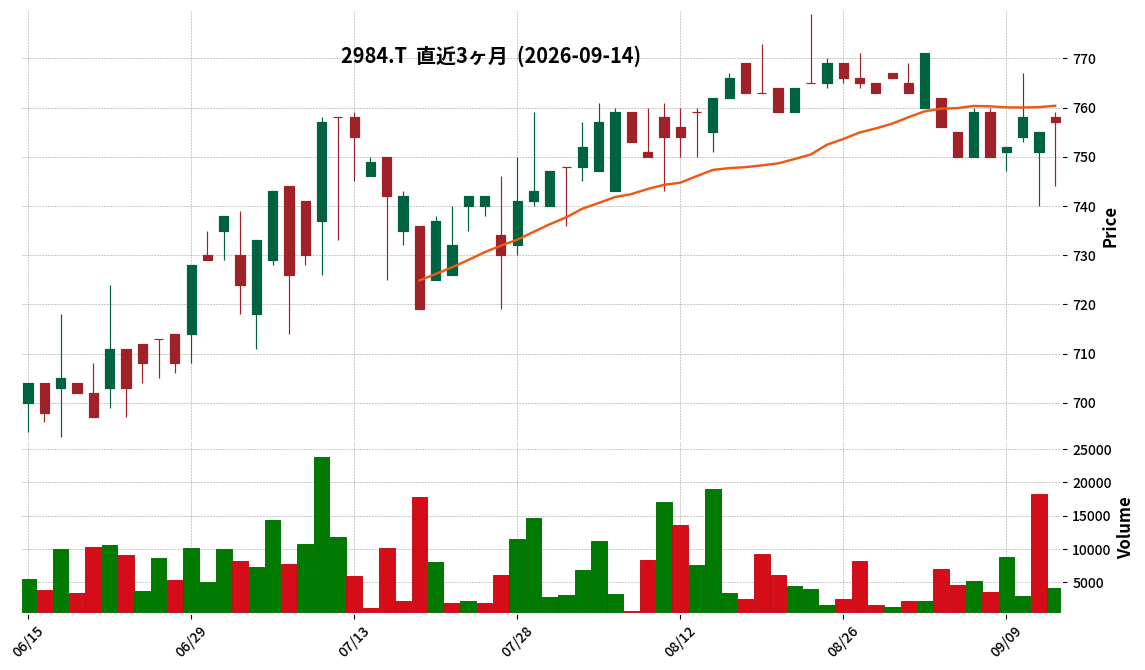
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ヤマイチエステート株式会社は、インドネシア共和国の現地法人PT Affirmate Property Nusantaraが行う第三者割当増資を引き受け、同社を子会社化することを2026年9月14日の取締役会で決議しました。
- 取得株式数は2,500株、取得価額(払込金額)は2,500,000千IDR(約21,933千円)です。
- 本件により、ヤマイチエステートはPT Affirmate Property Nusantaraの議決権所有割合の83.3%を保有することになります。
- 払込期日は2026年10月末日(予定)であり、本株式取得が予定通り実行された場合、PT Affirmate Property Nusantaraはヤマイチの子会社となる予定です。
- PT Affirmate Property Nusantaraは不動産関連事業を行っており、設立年月日は2019年11月28日です。新型コロナウイルス感染症の拡大以降は事業活動を休止していましたが、本件第三者割当増資を契機として事業活動を再開する予定です。
🤖 AI考察
ヤマイチエステートによるインドネシア現地法人の子会社化は、同国での不動産開発事業への本格参入を示す動きと見られます。人口増加や経済成長が見込まれるインドネシア市場における、中長期的な収益機会の創出を目指すものと考えられます。今回の増資引き受けは、事業活動を休止していた現地法人の再始動を促す形となり、今後の事業展開が注目されるでしょう。
2997|G-ストレージ王
1323.0
▲ +0.00%
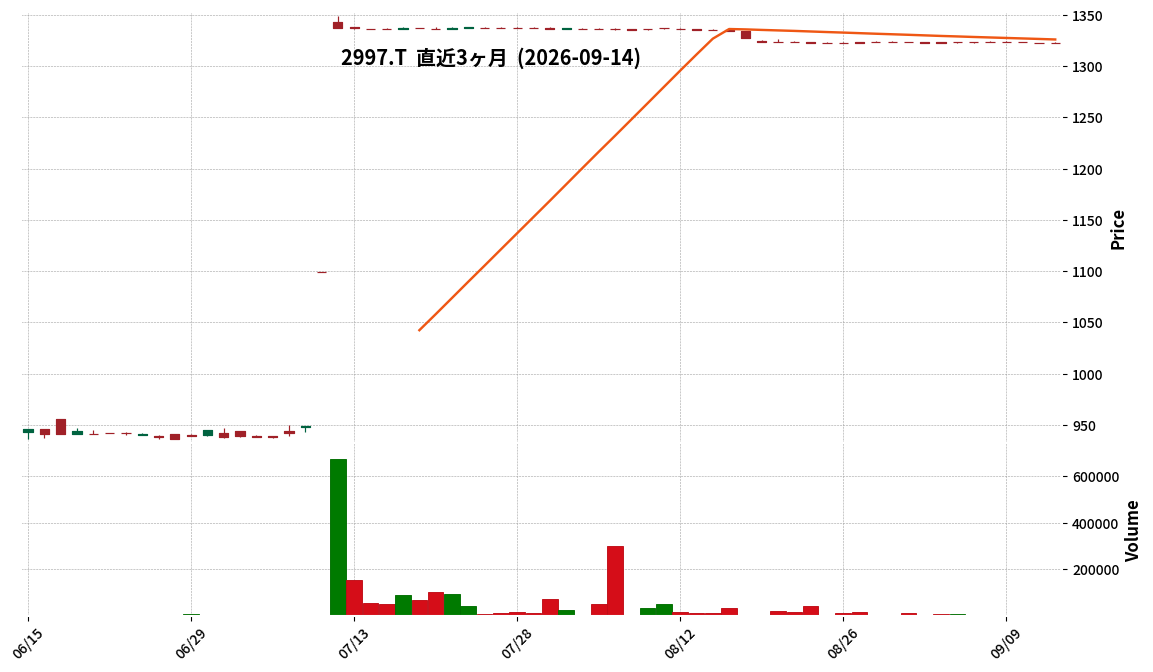
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ストレージ王は、2027年1月期 第2四半期(中間期)決算(非連結)を発表しました。
- 当中間期の売上高は907百万円(前年中間期比29.4%減)でした。
- 営業利益は250百万円の損失(前年中間期は105百万円の損失)、経常利益は267百万円の損失(前年中間期は110百万円の損失)、中間純利益は185百万円の損失(前年中間期は67百万円の損失)となりました。
- トランクルーム運営管理事業の売上高は632百万円(前年同期比20.9%増)でしたが、セグメント損失は76百万円(前年同期は31百万円の損失)に拡大しました。
- トランクルーム開発分譲事業の売上高は260百万円(前年同期比35.8%減)でしたが、セグメント利益は22百万円(前年同期比52.5%増)となりました。
🤖 AI考察
当中間期決算は、売上高が前年同期比で大幅な減少を示し、損失額が拡大したことが確認されます。一方で、主要事業であるトランクルーム運営管理事業は既存店舗の稼働室数増加により増収を達成しており、開発分譲事業も売上高は減少したもののセグメント利益は増加しました。事業間のバランスやコスト構造の変化が今後の業績に影響を与える可能性があります。
3134|Hamee
288.0
▲ +2.49%
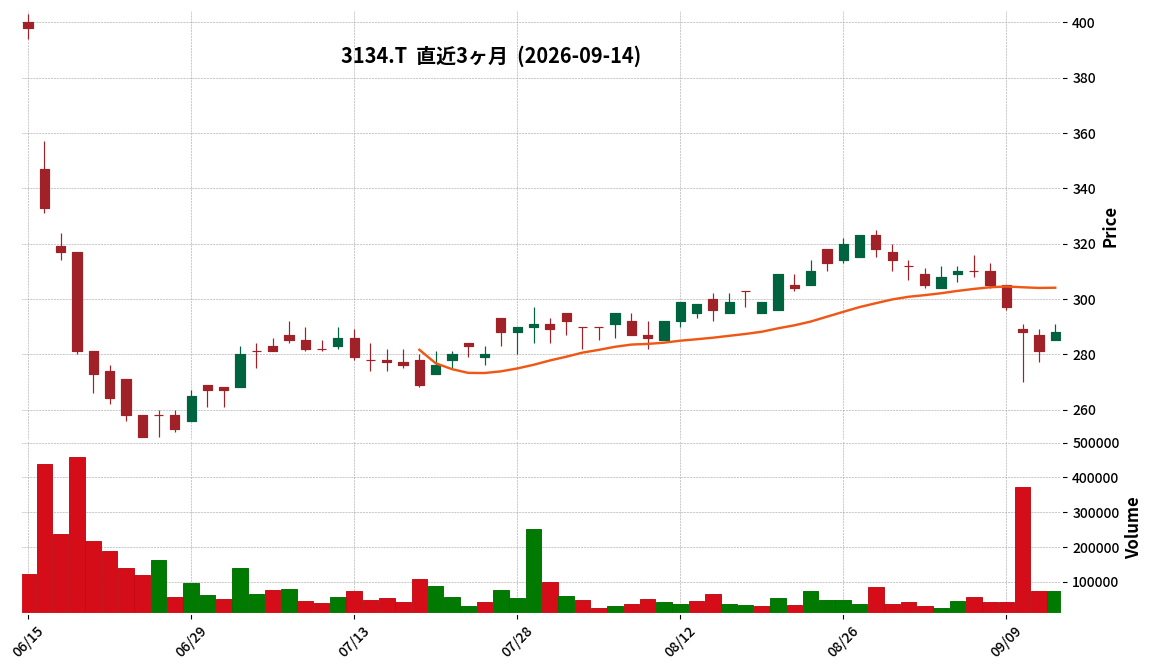
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Hamee株式会社は、2027年4月期第1四半期(2026年5月1日~2026年7月31日)の連結業績を発表しました。
- 連結売上高は4,610百万円となり、前年同四半期比で12.9%の減少を記録しました。
- 連結営業利益は△14百万円、経常利益は△12百万円と、それぞれ赤字を計上しました。
- 親会社株主に帰属する四半期純利益は59百万円で、前年同期比133.0%の増加となりました。
- 事業別では、モバイルライフ事業の売上高が前年同期比5.8%増、ビューティー事業が同51.0%増、ゲーミングアクセサリー事業が同15.2%減となりました。
- 今回の連結業績には、NE株式会社の連結除外による構造的な減少が含まれています。
🤖 AI考察
Hameeの2027年4月期第1四半期決算では、連結売上高と営業利益が前年同期比で減少したものの、親会社株主に帰属する四半期純利益は大幅な増加を示しました。これは、一部事業の連結除外といった構造的要因や、事業ポートフォリオの変化が影響していると考えられます。モバイルライフ事業やビューティー事業の堅調な成長が、今後の業績にどのような影響を与えるかが注目されます。
3234|R-森ヒルズ
124700.0
▼ -0.24%
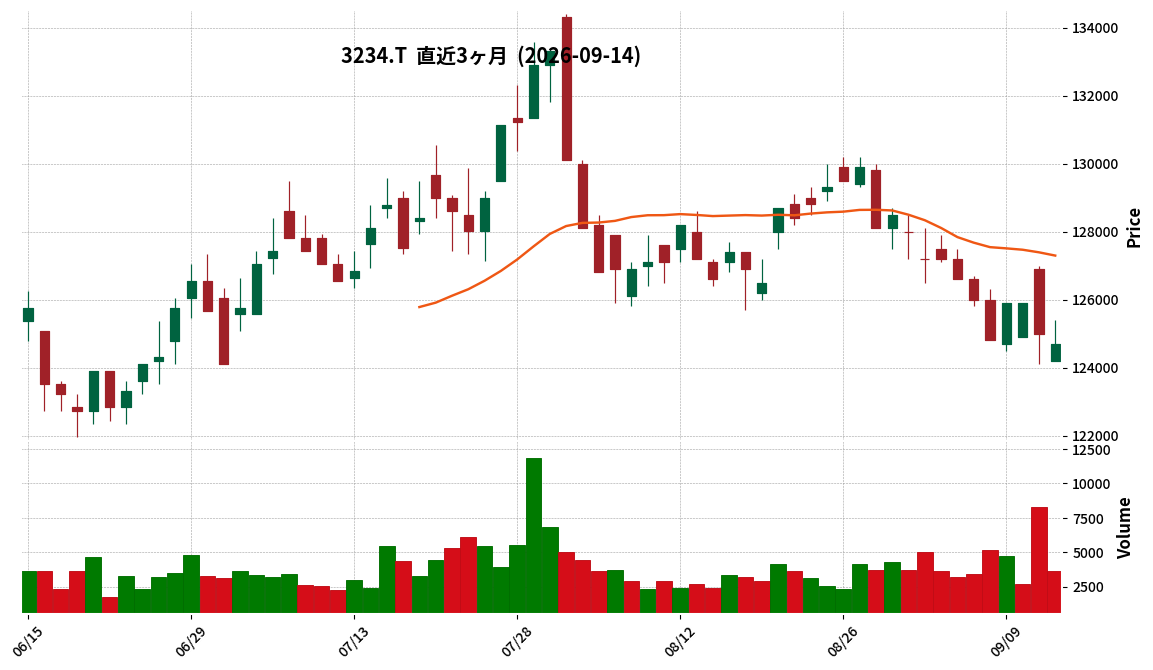
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 森ヒルズリート投資法人は、2026年7月期(第40期:2026年2月1日~2026年7月31日)の決算を発表しました。
- 2026年7月期の運用状況は、営業収益が111億2,600万円(前期比△2.2%)、営業利益が66億8,800万円(前期比△2.8%)、経常利益が58億800万円(前期比△5.2%)、当期純利益が58億700万円(前期比△5.2%)となりました。
- 1口当たり分配金(利益超過分配金を除く)は3,100円で、前期(2026年1月期)と同額を維持しました。
- 配当性向は100.3%(2026年1月期は95.4%)となりました。
- 2026年7月期末の総資産は4,111億9,800万円、純資産は2,018億6,600万円、自己資本比率は49.1%です。
- 2027年1月期の運用状況予想では、営業収益111億5,800万円、1口当たり分配金3,100円、2027年7月期の予想では営業収益112億2,900万円、1口当たり分配金3,100円を見込んでいます。
🤖 AI考察
R-森ヒルズの2026年7月期決算では、営業収益、営業利益、経常利益、当期純利益がいずれも前期比で減少しました。しかし、1口当たり分配金は3,100円を維持しており、配当性向は100%を超過している点が投資家にとって注目される点と考えられます。来期以降も同水準の分配金を維持する予想が出されており、継続的なキャッシュフローに着目する投資家にとっては、今後の動向が重要になるでしょう。
324A|G-ブッキングR
719.0
▲ +2.42%
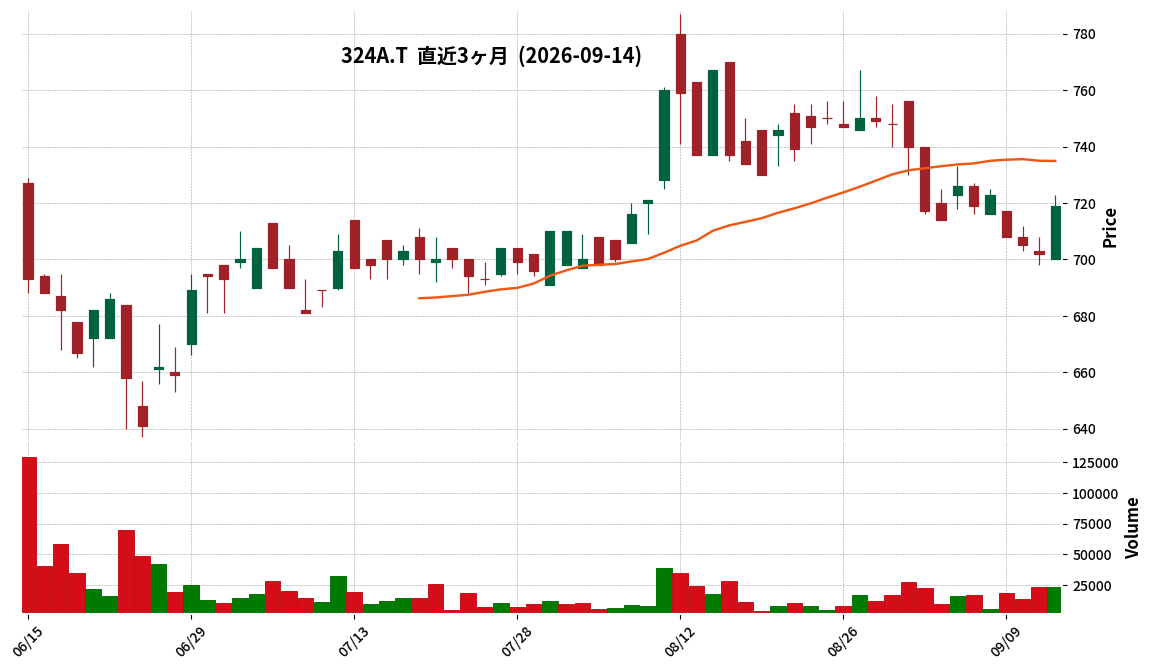
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ブッキングRの2027年4月期第1四半期(2026年5月1日~2026年7月31日)の売上高は445百万円となり、前年同期比で16.4%増加しました。
- 同期間の営業利益は80百万円(前年同期比26.4%減)、経常利益は80百万円(同27.2%減)、四半期純利益は59百万円(同26.0%減)となりました。
- 1株当たり四半期純利益は10.89円でした(2026年4月期第1四半期は13.47円)。
- 財政状態では、2027年4月期第1四半期末の総資産は2,344百万円、純資産は1,840百万円、自己資本比率は78.5%でした。
- 2027年4月期通期の業績予想(売上高2,200百万円、営業利益508百万円、経常利益506百万円、当期純利益375百万円)は、直近公表されている予想から修正はありません。
- 発行済株式数(自己株式含む)は5,914,800株、期末自己株式数は500,000株、期中平均株式数(四半期累計)は5,414,800株です。
🤖 AI考察
G-ブッキングRの2027年4月期第1四半期決算は、売上高が増加した一方で、利益が前年同期比で減少した点が注目されます。これは、事業拡大に伴うコスト増加や戦略的な投資が影響している可能性が考えられます。通期の業績予想が据え置かれていることから、会社側は期初計画通りの進捗と見ていることが示唆されます。
3415|トウキョウベース
346.0
▲ +0.87%
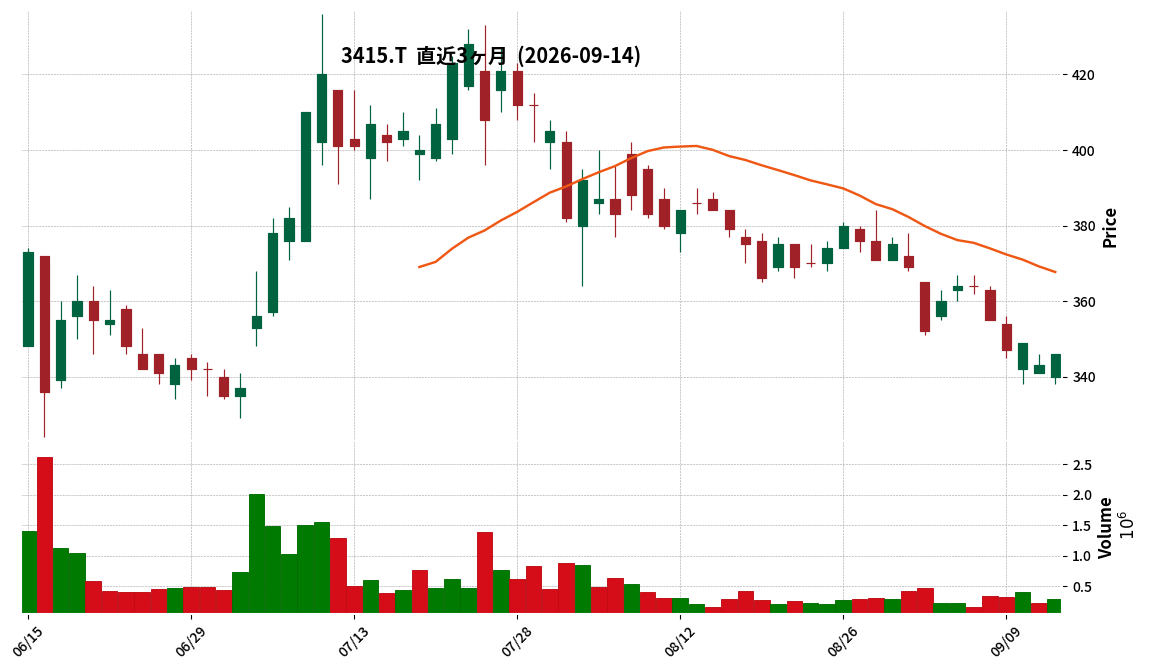
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社TOKYO BASEは2027年1月期 第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上高は124億66百万円となり、前年中間期比で21.1%増加しました。
- 営業利益は8億57百万円(前年中間期比7.8%増)、経常利益は9億20百万円(同34.8%増)、親会社株主に帰属する中間純利益は5億18百万円(同11.9%増)を計上しました。
- 既存店前年同期比は105.7%でした。新業態「KEY TIMEZ」の立ち上げにより3億71百万円を計上しました。
- 国内実店舗における免税売上高は33億96百万円(前年同期比42.4%増)となり、実店舗売上高に占める比率は36.4%に上昇しました。
🤖 AI考察
TOKYO BASEの第2四半期決算は、売上高および各利益段階で前年同期を上回る結果となりました。特に、新業態「KEY TIMEZ」の立ち上げと国内外での積極的な出店戦略、およびインバウンド需要の強力な取り込みが、この増収に大きく貢献したと考えられます。免税売上高の顕著な伸びは、訪日外国人観光客による消費が引き続き成長ドライバーであることを示唆しており、同社の店舗戦略と市場環境が良好に作用していると見ることができます。
3459|R-サムティレジ
87500.0
▲ +0.57%
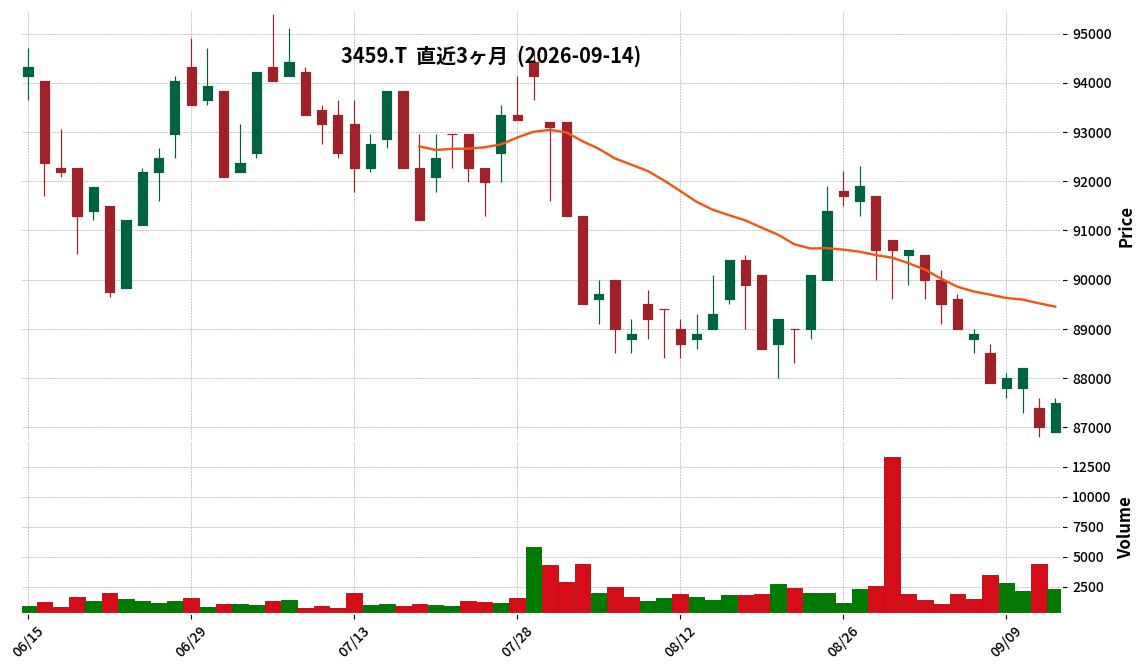
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- サムティ・レジデンシャル投資法人(3459)は、2026年7月期の決算短信を発表しました。
- 当期の営業収益は5,972百万円(前期比△16.0%減)、営業利益は2,652百万円(前期比△32.6%減)、経常利益は1,908百万円(前期比△41.6%減)、当期純利益は1,907百万円(前期比△41.6%減)となりました。
- 1口当たり当期純利益は2,237円(前期比減)、1口当たり分配金(利益超過分配金を含む)は2,637円(前期比減)です。
- 総資産は178,156百万円、純資産は84,535百万円、自己資本比率は47.4%となっています。
- 2027年1月期の運用状況予想では、営業収益6,118百万円、1口当たり分配金(利益超過分配金を含む)2,732円を見込んでいます。
🤖 AI考察
R-サムティレジの2026年7月期決算では、主要な収益指標が前期比で減少しました。これは、不動産市場の動向や運用ポートフォリオの状況が影響している可能性が考えられます。一方で、稼働率は96.6%と高水準を維持しており、ポートフォリオの安定性は引き続き注目されるでしょう。
3468|R-スターアジア
52900.0
▲ +0.95%
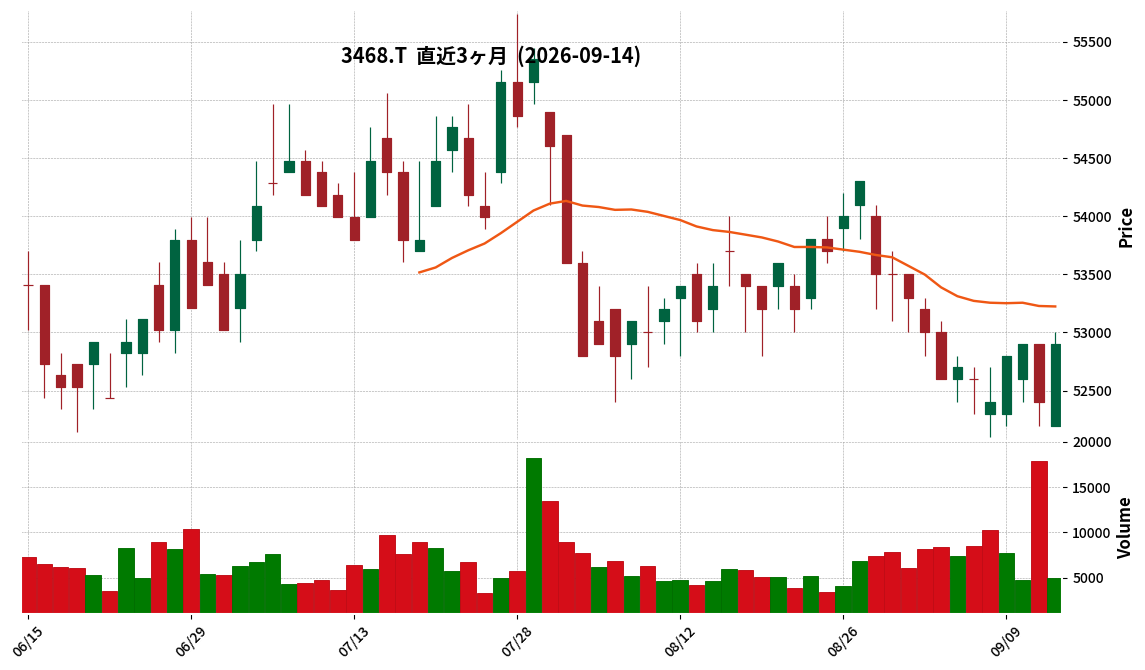
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- スターアジア不動産投資法人は、2027年1月期(2026年8月1日~2027年1月31日)の運用状況及び分配金の予想を上方修正した。
- 1口当たり分配金(利益超過分配金は含まない)は、前回発表予想の1,660円から1,755円に95円(5.7%)増加した。
- 営業収益は9,615百万円から10,622百万円へ1,007百万円(10.5%)増加、当期純利益は4,373百万円から5,186百万円へ813百万円(18.6%)増加した。
- 修正の理由は、本日付で公表された「国内不動産信託受益権及び匿名組合出資持分の取得並びに国内不動産信託受益権の譲渡(第13回資産入替)に関するお知らせ」に伴い、分配金予想に5%以上の乖離が生じる見込みとなったため。
- 予想期末発行済投資口数は2,687,000口を前提としている。
🤖 AI考察
今回の分配金予想の上方修正は、主に進行中の資産入替戦略の結果として発表されました。営業収益及び利益の大幅な上方修正は、入れ替えられる資産の収益性や効率性がポートフォリオ全体に寄与すると考えられます。投資家にとっては、分配金安定性や成長性への期待感につながる可能性があります。
3475|グッドコムアセット
1418.0
▼ -0.70%
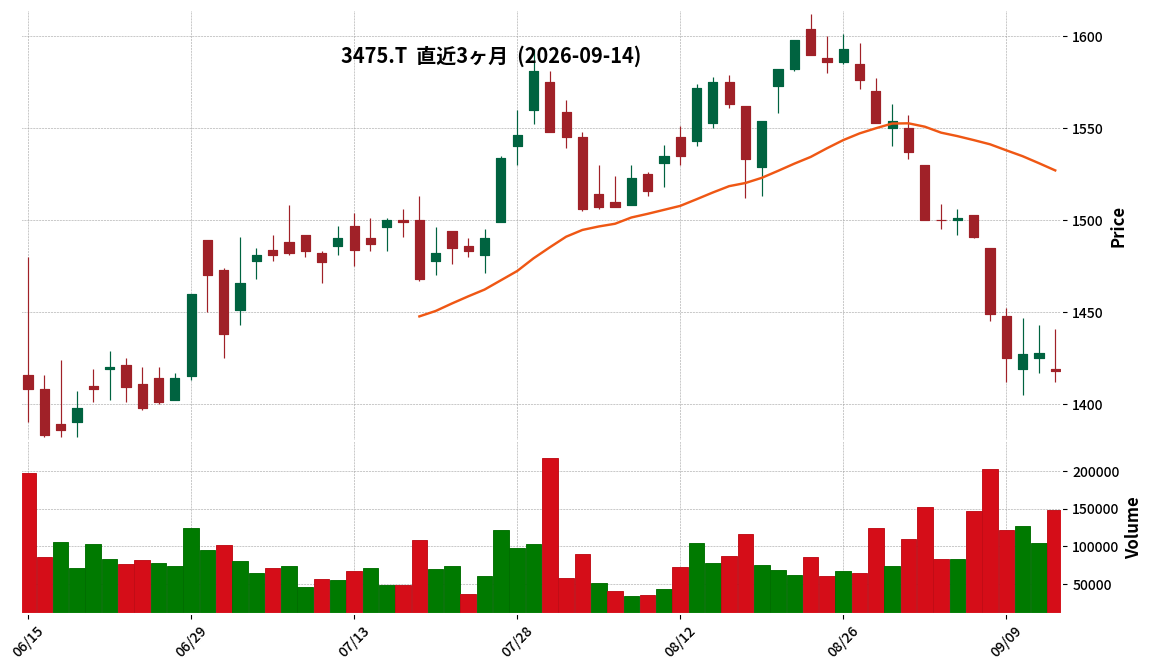
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社グッドコムアセットは、2026年10月期 第3四半期(2025年11月1日~2026年7月31日)の決算説明を発表しました。
- 連結売上高は349.8億円(前年同期比40.9%増)、営業利益は26.3億円(前年同期比143.7%増)、経常利益は20.8億円(前年同期比130.4%増)、親会社株主に帰属する四半期純利益は13.7億円(前年同期比198.6%増)となりました。
- 大幅な増収増益の主な要因として、Livenup Groupの収益が通期を通じて上乗せされたこと、および第2四半期までの第5号ファンドによる収益上乗せが挙げられています。
- 連結貸借対照表では、棚卸資産が517.3億円(前年度比222.0億円増)、有利子負債が487.9億円(前年度比209.9億円増)と増加しています。これは、今後の売上拡大に向けた仕入れの加速によるものと説明されています。
- 通期業績予想は据え置かれ、売上高792.8億円(前期比45.3%増)、営業利益77.2億円(前期比163.3%増)、経常利益68.4億円(前期比164.6%増)、親会社株主に帰属する当期純利益45.4億円(前期比198.4%増)を計画しています。
🤖 AI考察
第3四半期決算は大幅な増収増益を達成し、特にLivenup Groupと不動産ファンド事業が業績を牽引していることが示されています。棚卸資産と有利子負債の増加は、今後の売上拡大を見据えた戦略的な仕入れの結果であると説明されており、事業規模の拡大を意図していると考えられます。通期業績予想が据え置かれていることから、第4四半期での第6号ファンド組成など、残りの期間での計画達成に注力する姿勢が見て取れます。
3491|G-GA TECH
1451.0
▲ +0.28%
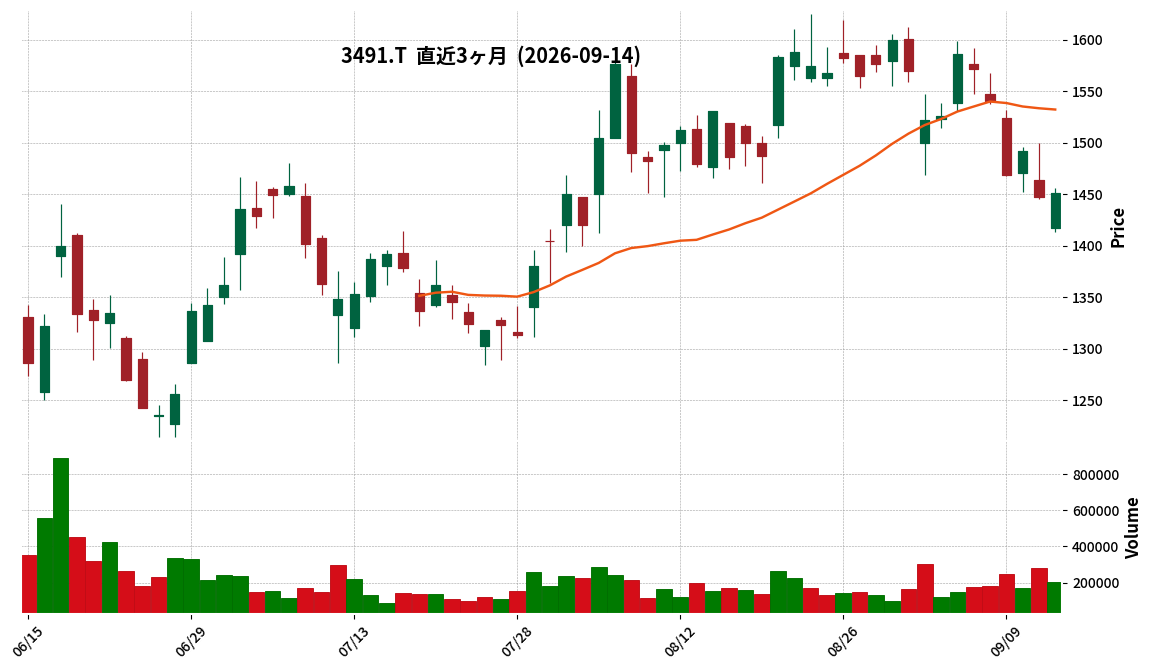
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-GA TECHは、2026年10月期第3四半期連結決算(2025年11月1日~2026年7月31日)を発表した。
- 売上収益は2,116億2,700万円となり、前年同四半期比で24.8%増加した。
- ネット売上収益は385億2,900万円で、前年同四半期比24.2%の増加を記録した。
- 事業利益は57億2,200万円(前年同四半期比3.6%減)、営業利益は53億8,900万円(同9.9%減)となった。
- 親会社の所有者に帰属する四半期利益は27億3,400万円で、前年同四半期比9.0%減少した。
- 1株当たり四半期利益は66円61銭、希薄化後1株当たり四半期利益は66円32銭。前年同四半期はそれぞれ76円32銭、76円24銭だった。
- 2026年10月期通期の連結業績予想は据え置かれており、売上収益3,230億円、親会社の所有者に帰属する当期利益54億6,000万円を計画している。
🤖 AI考察
G-GA TECHの第3四半期決算は、売上収益およびネット売上収益が順調に伸長している一方で、利益面では前年同期比で減少したことが示されています。これは、事業規模の拡大に伴うコスト増などが影響している可能性が考えられます。通期業績予想は据え置かれているため、今後の動向が注目されるでしょう。
3565|アセンテック
490.0
▲ +2.94%
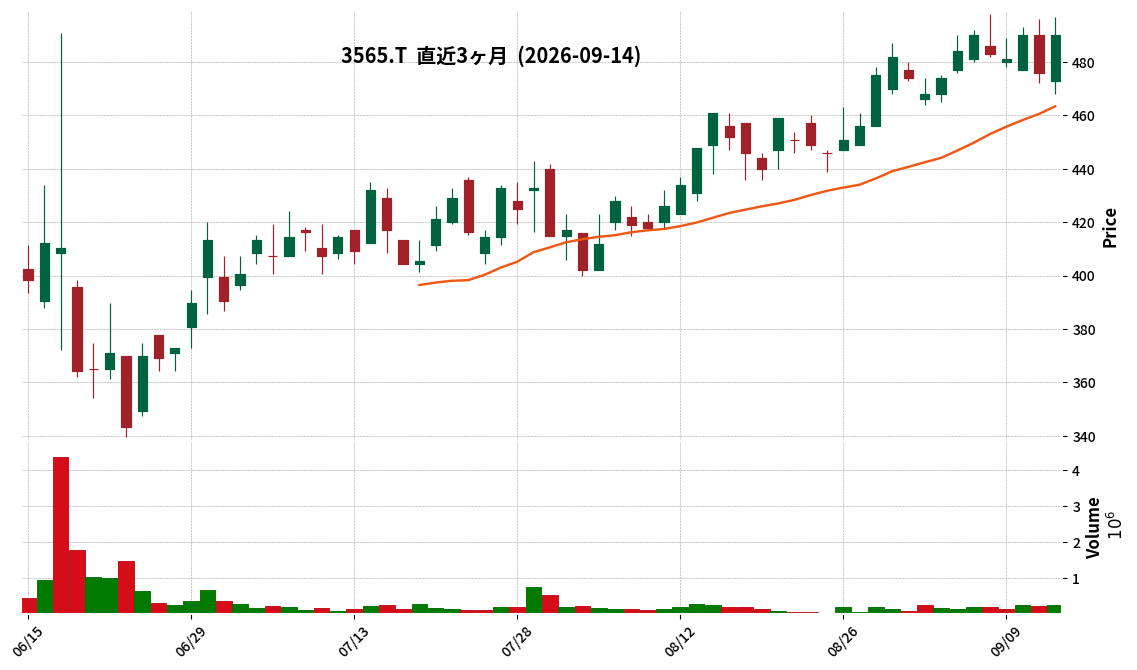
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アセンテックは、2027年1月期第2四半期(中間期)の連結経営成績を発表しました。
- 当中間期の売上高は7,902百万円(前年中間期比27.1%減)、営業利益は862百万円(同21.5%減)、経常利益は773百万円(同30.8%減)、親会社株主に帰属する中間純利益は752百万円(同2.7%減)となりました。
- 仮想デスクトップ事業領域において、前年同期に計上された大型案件の反動減が減収の主要因とされています。
- 投資有価証券売却益317百万円を特別利益として計上しました。
- 2026年5月1日付で普通株式1株につき3株の株式分割を実施しています。
- 2027年1月期の通期連結業績予想は、売上高17,500百万円(前年同期比1.4%増)、営業利益2,000百万円(同29.6%減)、経常利益2,100百万円(同27.4%減)、親会社株主に帰属する当期純利益1,430百万円(同30.6%減)です。
🤖 AI考察
当中間期は売上高及び各利益項目で前年同期比減益となりましたが、これは前年同期の仮想デスクトップソフトウェアの大型案件の反動減が主な要因であると考えられます。一方で、投資有価証券売却益を特別利益に計上したことで、最終利益の減益幅は縮小しました。また、新たな自社AI製品の発表や韓国企業との業務提携、ストックビジネスの拡大など、将来に向けた成長戦略が継続されている点は注目ポイントと言えます。
391A|山忠
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 山忠は2027年4月期第1四半期決算短信(連結)を2026年9月14日に発表した。
- 当第1四半期連結累計期間(2026年5月1日~2026年7月31日)の連結経営成績は、売上高1,230百万円(前年同四半期比8.7%減)、営業利益184百万円(同22.1%減)、経常利益158百万円(同21.2%減)、親会社株主に帰属する四半期純利益140百万円(同19.9%減)となった。
- セグメント別では、開発セグメントの売上高は750百万円(前年同四半期比15.8%減)、セグメント利益は84百万円(同32.8%減)であった。
- ストックセグメントの売上高は154百万円(前年同四半期比6.7%増)、セグメント利益は45百万円(同12.2%減)。ホテルセグメントの売上高は326百万円(前年同四半期比4.2%増)、セグメント利益は55百万円(同8.6%減)であった。
- 2027年4月期の連結業績予想および配当予想は、直近公表値から修正はなかった。
🤖 AI考察
山忠の2027年4月期第1四半期決算では、売上高および各利益段階で前年同期比減益となりました。特に開発セグメントにおいて、マンション販売戸数や宅地販売物件数の減少が全体の業績に影響を与えたと考えられます。一方で、ストックセグメントとホテルセグメントは売上高が増加しており、事業構造における各セグメントの貢献度合いを注視する必要があるかもしれません。通期の業績予想に変更がない点も、今後の動向を評価する上で考慮されるでしょう。
4053|サンアスタリスク
460.0
▲ +2.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- サンアスタリスクは、2026年12月期第2四半期(中間期)の連結経営成績を発表しました。
- 売上高は8,881百万円(前年中間期比25.8%増)、営業利益は1,004百万円(同141.8%増)、経常利益は1,189百万円(同163.1%増)、親会社株主に帰属する中間純利益は792百万円(同128.0%増)となりました。
- クリエイティブ&エンジニアリング事業の売上高は7,033百万円(前年同期比28.5%増)で、ユニーク顧客数は227社、月額平均顧客売上は6,133千円でした。
- タレントプラットフォーム事業の売上高は967百万円(前年同期比2.8%減)、インキュベーションその他事業の売上高は881百万円(前年同期比49.0%増)でした。
- 2026年12月期の連結業績予想は据え置き、通期売上収益18,201百万円、営業利益1,714百万円、親会社の所有者に帰属する当期利益1,389百万円を見込んでいます。
🤖 AI考察
今回の決算発表では、売上高の堅調な伸びに加え、営業利益が大幅に増加した点が注目されます。特に、クリエイティブ&エンジニアリング事業が既存顧客の受注好調により全体業績を牽引していることが示されています。一方、タレントプラットフォーム事業の減収要因や、IFRSへの適用時期変更といった情報も、今後の動向を把握する上で留意すべき点と考えられます。
4174|アピリッツ
1045.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アピリッツは、2027年1月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は4,964百万円(前年中間期比3.7%減)でした。
- 営業利益は166百万円(前年中間期は△18百万円)、経常利益は156百万円(前年中間期は△25百万円)、親会社株主に帰属する中間純利益は67百万円(前年中間期は△35百万円)を計上し、各利益項目で黒字転換しました。
- 1株当たり中間純利益は16.58円でした(前年中間期は△8.82円)。
- 年間配当金予想は、中間14.50円、期末14.50円で合計29.00円を維持しており、直近公表の配当予想からの修正はありません。
- 通期の連結業績予想は、売上高10,843百万円(前期比8.9%増)、営業利益462百万円、経常利益424百万円、親会社株主に帰属する当期純利益217百万円、1株当たり当期純利益53.80円を据え置いています。
- 当中間期において、連結範囲に株式会社フルバランスが新規追加されました。
🤖 AI考察
前年中間期に営業損失・経常損失・純損失を計上していた状況から、今期中間期に各利益項目が黒字転換した点は注目されます。売上高は前年同期比で減少したものの、利益改善が見られるため、収益構造の変化やコスト管理の進展が要因として考えられます。また、配当予想と通期業績予想を据え置いていることから、会社は今後の業績に対して一定の自信を持っていると解釈することもできるでしょう。
441A|G-NE
274.0
▲ +1.48%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-NEは2027年4月期第1四半期(2026年5月1日~2026年7月31日)の決算を発表しました。
- 経営成績(累計)では、売上高は9億66百万円(前年同期比2.7%減)、営業利益は3億10百万円(同12.9%減)、経常利益は3億11百万円(同12.6%減)、四半期純利益は2億11百万円(同11.4%減)となりました。
- 財政状態では、第1四半期末の総資産は5,313百万円、純資産は4,812百万円、自己資本比率は90.6%でした。
- セグメント情報において、「ロカルコ事業」の名称を「コマーステック事業」に変更し、ふるさと納税支援事業を2026年8月以降は業績に寄与しない見込みであると発表しました。
- ネクストエンジン事業の売上高は8億34百万円(前年同期比5.0%増)、セグメント利益は5億57百万円(同8.8%増)となり、コンサルティング事業の売上高は81百万円(同40.5%減)、セグメント利益は4百万円(同79.3%減)となりました。
🤖 AI考察
G-NEの2027年4月期第1四半期決算は、売上高および各利益において前年同期比で減少を記録しており、特にコンサルティング事業の減収減益が全体に影響を与えたと考えられます。一方で、主力であるネクストエンジン事業は増収増益を達成しており、事業間の業績のばらつきが示唆されます。また、ふるさと納税支援事業の事業譲渡に伴う「コマーステック事業」へのセグメント名称変更は、今後の事業ポートフォリオの変化を示すものとして注目される可能性があります。
442A|G-クラシコ
976.0
▲ +0.51%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-クラシコは、2026年10月期第3四半期累計期間(2025年11月1日~2026年7月31日)の決算を発表しました。
- 売上高は2,166百万円(前年同期比19.7%減)、営業損失は423百万円(前年同期は営業利益112百万円)、経常損失は429百万円(前年同期は経常利益99百万円)、四半期純損失は1,076百万円(前年同期は四半期純利益117百万円)となりました。
- 財政状態では、第3四半期会計期間末の総資産は1,875百万円(前事業年度末比530百万円減)、純資産は750百万円(同663百万円減)、自己資本比率は39.9%(同58.8%から低下)となりました。
- 2026年10月期通期の業績予想を修正し、売上高2,919百万円(対前期増減率19.6%減)、当期純損失1,201百万円を見込んでいます。
- 特別損失(棚卸資産処分に伴う損失、固定資産減損損失等)の計上と経営方針の転換を実施することが決定されました。
🤖 AI考察
第3四半期決算では、売上高が前年同期比で約2割減少したことに加え、大幅な損失を計上しています。これは、資本業務提携先への卸売取引減少や、中国における法人販売の計画未達、外部環境の変化に伴う経営方針の転換、特別損失計上が影響していると考えられます。通期業績予想も下方修正されており、今後の経営方針転換の具体的な内容とその効果が注目されるでしょう。
4592|G-サンバイオ
948.0
▲ +2.82%
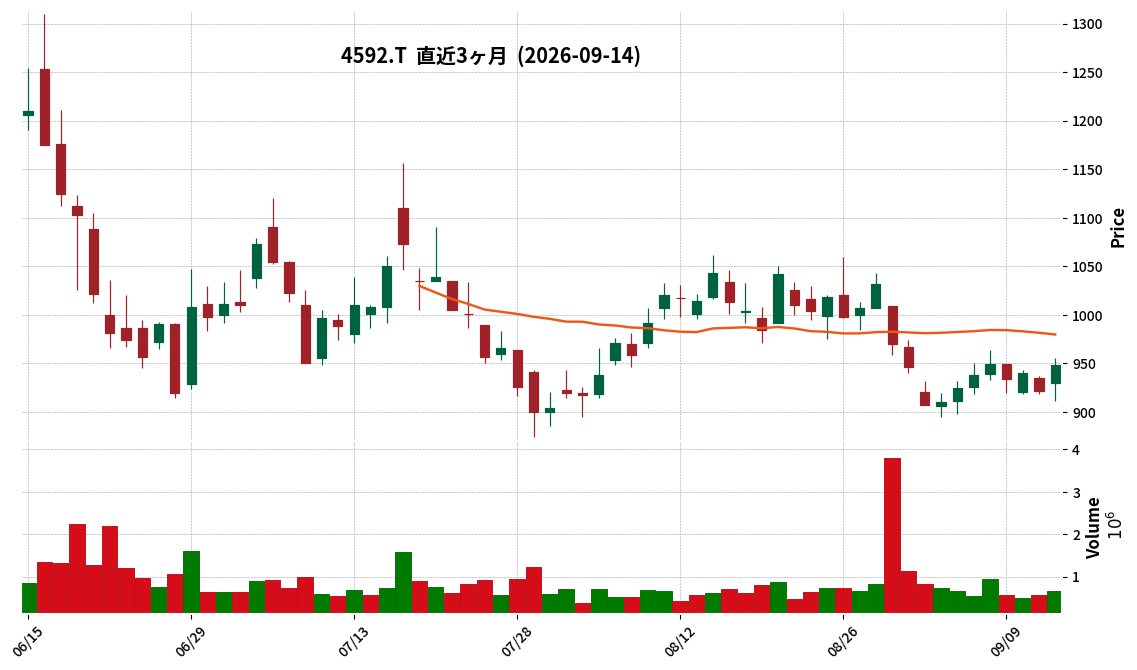
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-サンバイオは、2027年1月期 第2四半期(中間期)連結決算を発表しました。
- 中間純損失は1,791百万円となり、前年中間期(△1,997百万円)と比較して損失が縮小しました。
- 営業損失は1,909百万円(前年中間期:△1,888百万円)、経常損失は1,730百万円(前年中間期:△2,481百万円)でした。
- 当中間連結会計期間における研究開発費は1,226百万円を計上しました。
- 自社開発の細胞治療薬SB623の慢性期外傷性脳損傷プログラム「アクーゴ®脳内移植用注」は、2026年5月に薬価基準に収載され、薬価は72百万円に決定され、販売が開始されています。
- 現金及び預金は2,335百万円減少し、当中間連結会計期間末の現金及び現金同等物は12,677百万円となりました。
🤖 AI考察
G-サンバイオの2027年1月期第2四半期決算では、親会社株主に帰属する中間純損失が前年同期比で縮小したことが注目されます。これは、為替相場の変動による為替差益185百万円の計上も要因として考えられます。主力製品であるアクーゴ®の販売が開始されたことは、将来的な収益源となる可能性を秘めており、今後の売上貢献とその進捗が投資家にとって重要なモニタリングポイントになるでしょう。一方で、引き続き研究開発費を計上しており、米国でのフェーズ3試験準備や国内での脳梗塞への適応拡大に向けた取り組みが継続していることから、事業の先行投資フェーズが続いていると評価できるかもしれません。
4811|G-ドリーム・アーツ
866.0
▲ +0.00%
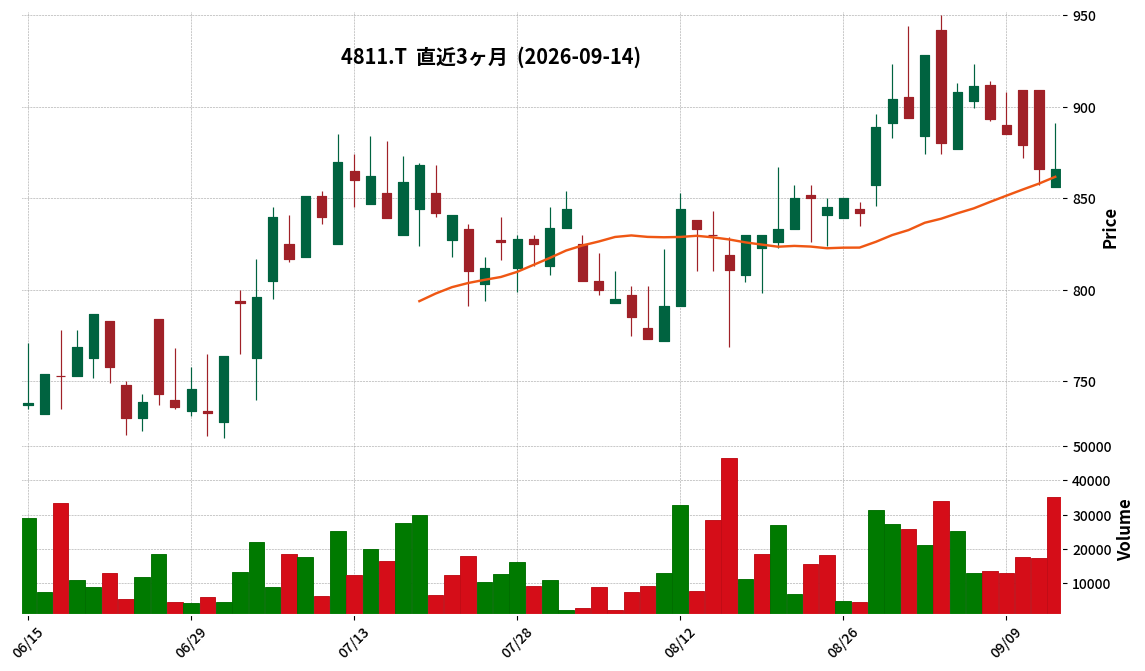
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ドリーム・アーツは、2026年9月14日に「2026年12月期 第2四半期決算説明会」の書き起こしおよび質疑応答集を公開しました。
- 説明会は2026年8月27日(木)にオンラインで開催され、代表取締役社長の山本孝昭氏、取締役専務執行役員 経営管理本部長の牧山公彦氏が登壇しました。
- 質疑応答では、DX内製化の事業環境、SmartDBのAI Readyデータ生成基盤への進化と競争優位性、コクー株式会社との資本業務提携の狙いについて説明されました。
- SmartDBの新規導入に関しては、案件規模の拡大傾向や、適用範囲・難易度・継続利用の3つの軸で成長可能性を捉えていることが示されました。
- 今後の配当方針については、配当性向30%を目安とし、今期の減益見通しの中でも累進配当の考え方に基づき1株あたりの配当額を前期水準で維持する方針が示されました。
🤖 AI考察
公開された質疑応答集は、同社の事業戦略や成長ドライバーに関する投資家の関心が高い領域に具体的に言及している点が注目されます。特に、DX内製化の潮流とAI時代におけるSmartDBの競争優位性に関する説明は、同社のビジネスモデルが市場の変化にどう対応していくかを示唆するものと考えられます。また、コクー株式会社との資本業務提携は、SmartDBの導入・活用人材育成を通じた顧客基盤強化を目指す戦略の一環として捉えられ、今後の事業成長への寄与が期待されます。
4934|G-Pアンチエイジ
610.0
▲ +0.16%
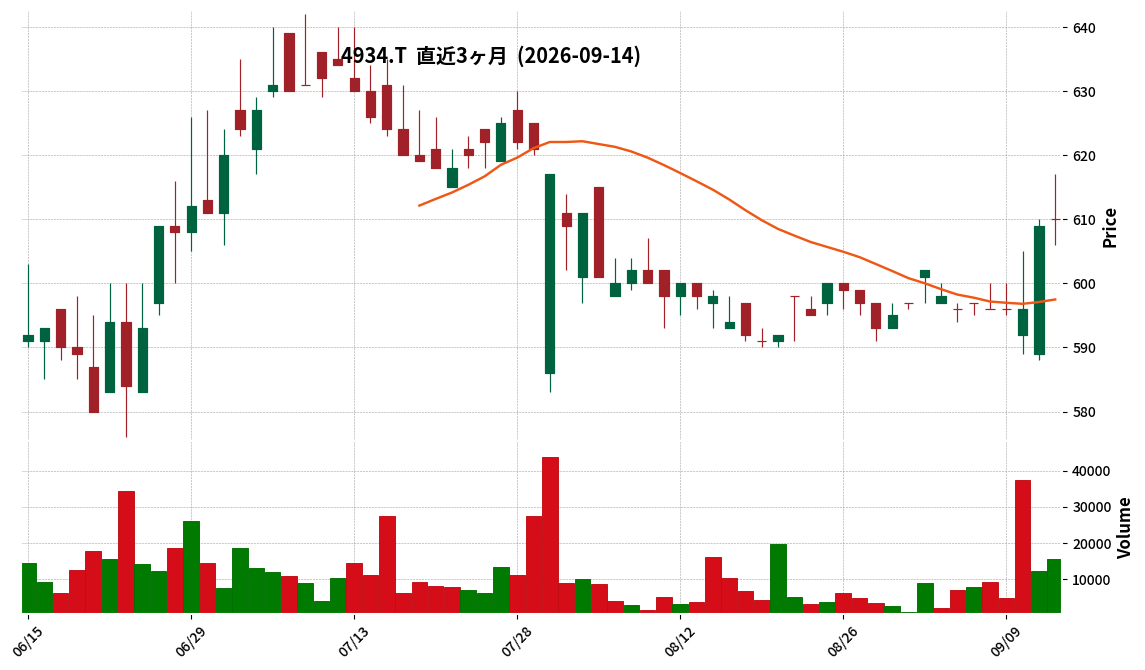
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-Pアンチエイジの2026年7月期連結決算は、売上高が13,883百万円(前期比14.1%減)となりました。
- 営業利益は494百万円(前期比19.8%減)、経常利益は602百万円(前期比0.5%増)を計上しました。
- 親会社株主に帰属する当期純利益は364百万円(前期比22.8%減)でした。中国現地法人の解散・清算に伴う事業構造改革費用を特別損失として計上しています。
- 2027年7月期の連結業績予想として、売上高13,500百万円(前期比2.8%減)、営業利益100百万円(前期比80.0%減)、経常利益100百万円(前期比83.4%減)、親会社株主に帰属する当期純利益100百万円(前期比72.5%減)を見込んでいます。
- アンチエイジング事業の売上高は10,349百万円(前期比19.9%減)でしたが、同事業の営業利益は660百万円(前期比61.5%増)となりました。
🤖 AI考察
G-Pアンチエイジの2026年7月期連結決算では、売上高および営業利益は前期比で減少したものの、経常利益は為替差益の計上により微増となりました。アンチエイジング事業における広告宣伝費の計画下回りと固定費削減が営業利益の改善に寄与したと考えられます。しかし、当期純利益は中国事業の構造改革費用により減少しており、来期はさらに厳しい業績予想が提示されています。
278A|G-テラドローン
20310.0
▼ -3.29%
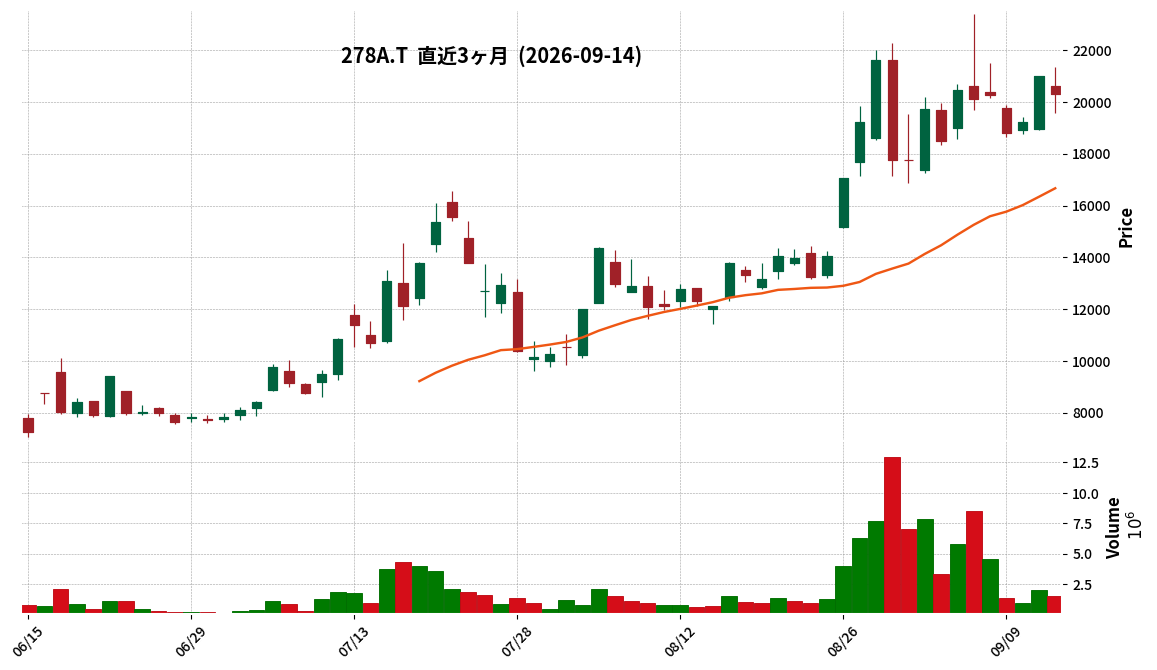
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-テラドローンは、2027年1月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の売上高は2,235百万円となり、前年中間期比で15.1%増加しました。
- 営業利益は△819百万円、経常利益は△695百万円、親会社株主に帰属する中間純利益は△680百万円となりました。
- 連結財政状態において、総資産は11,746百万円、純資産は9,889百万円、自己資本比率は83.8%です。
- 2027年1月期の通期連結業績予想は、売上高5,073百万円、営業利益△1,658百万円、親会社株主に帰属する当期純利益△1,266百万円で、直近公表されている予想からの修正はありません。
- 当中間期における連結範囲の重要な変更として、Sora Consulting GmbH、Euro USC Netherlands、Terra Defense Europe OUの3社が新規で連結対象となりました。
🤖 AI考察
G-テラドローンの2027年1月期第2四半期決算では、売上高は前年同期比で増加しましたが、引き続き損失を計上しています。防衛事業への本格参入や海外子会社の新規連結といった事業拡大の動きが見られる中で、これらの戦略が将来の収益性にどう影響するかが注目されるでしょう。連結財政状態の自己資本比率の高さは、財務の安定性を示していると考えられます。
2391|プラネット
1178.0
▲ +0.34%
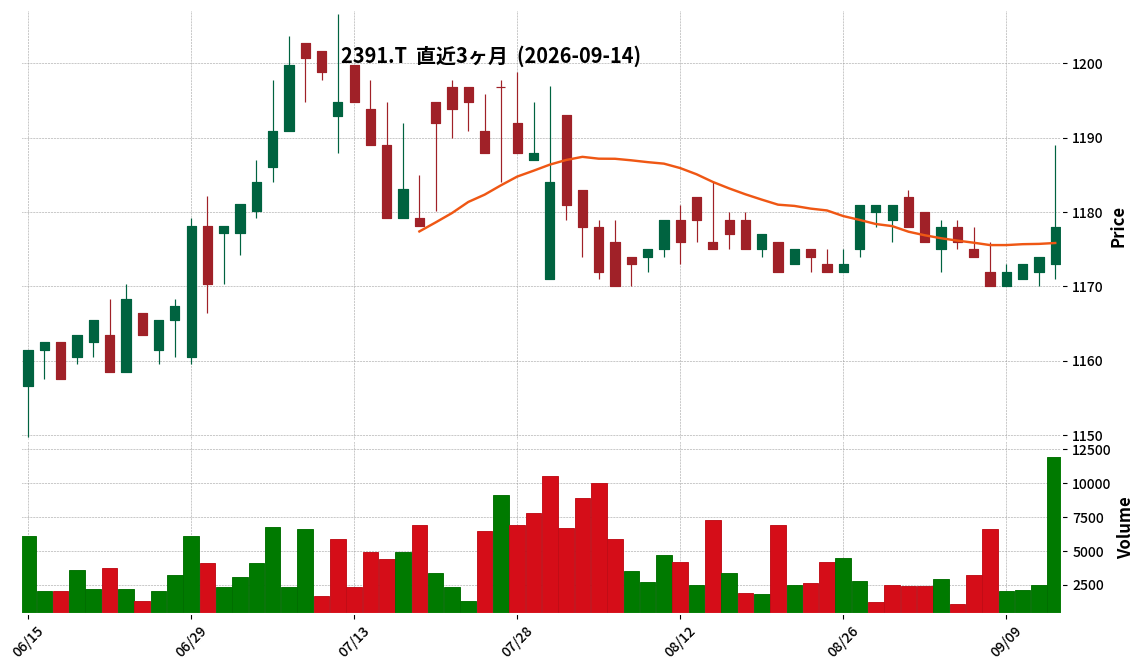
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社プラネットは、2026年7月期(2025年8月1日~2026年7月31日)の決算短信(非連結)を発表しました。
- 2026年7月期の売上高は3,148百万円(対前期比△0.4%減)、営業利益は557百万円(同△1.2%減)、経常利益は595百万円(同0.5%増)、当期純利益は412百万円(同2.9%増)となりました。
- 1株当たり当期純利益は62円55銭で、前期の60円44銭から増加しました。
- 年間配当金は、前期の43円50銭から44円00銭(中間22円00銭、期末22円00銭)に増配されました。
- 2027年7月期の通期業績予想は、売上高3,195百万円(対前期比1.5%増)、営業利益485百万円(同△13.0%減)、経常利益515百万円(同△13.5%減)、当期純利益355百万円(同△13.9%減)を計画しています。
🤖 AI考察
2026年7月期は売上高と営業利益が微減となったものの、当期純利益は増加しており、収益性の維持または改善に焦点を当てた経営が見て取れます。特に、配当金が増配されている点は、株主還元への意識を示すものと考えられます。来期の業績予想では増収を見込む一方で、各利益段階では減益予想となっており、事業環境の変化や先行投資、費用構造の変動が背景にある可能性があります。
184A|G-学びエイド
332.0
▲ +2.79%
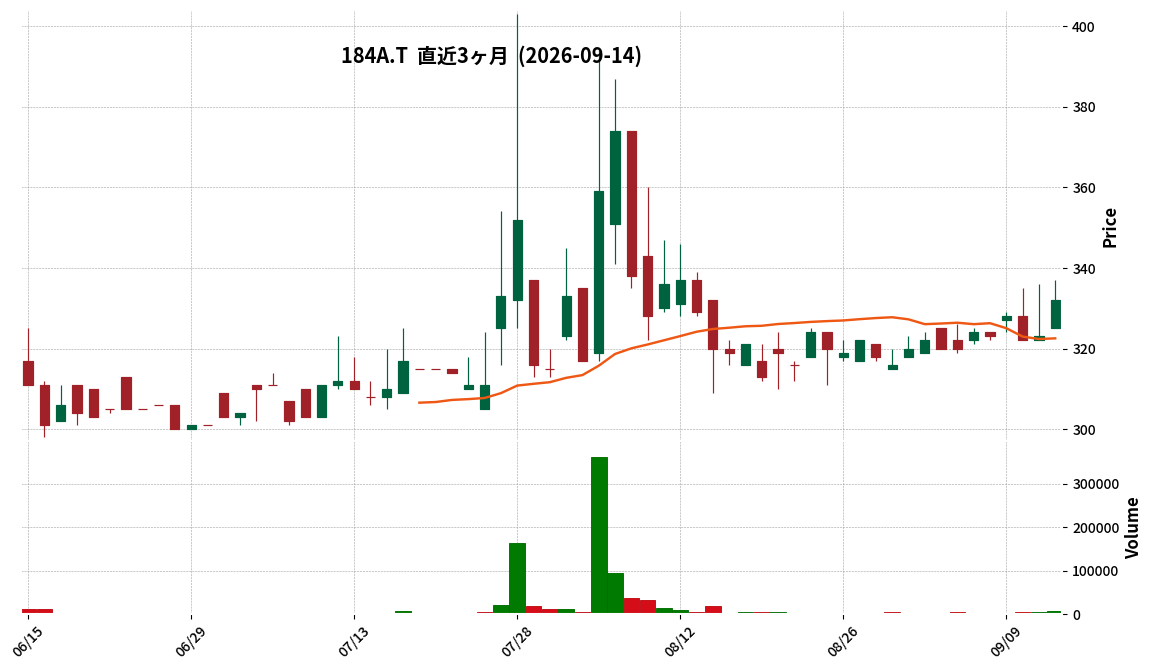
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-学びエイドは、2027年4月期 第1四半期(2026年5月1日~2026年7月31日)の決算を発表しました。
- 売上高は76百万円で、前年同期比34.3%の増加となりました。
- 営業損失は44百万円、経常損失は44百万円、四半期純損失は44百万円を計上しました。前年同期の営業損失77百万円、経常損失85百万円、四半期純損失85百万円から損失幅は縮小しています。
- 主力サービス別売上高では、「学びエイドマスターforSchool」が49,684千円(前事業年度比196.8%増)と大きく伸長した一方、「学びエイドマスター」は16,070千円(前事業年度比16.9%減)、「学びエイドforEnterprise」は7,832千円(前事業年度比59.3%減)となりました。
- 2027年4月期通期の業績予想は、売上高708百万円(対前期93.5%増)、営業利益105百万円、経常利益106百万円、当期純利益83百万円(1株当たり24.51円)を据え置いています。
🤖 AI考察
第1四半期の売上高は前年同期比で増加しましたが、依然として損失を計上しています。ただし、損失額は前年同期から大幅に改善しており、特に「学びエイドマスターforSchool」の大幅な成長がこの改善に寄与していると考えられます。通期業績予想に対する進捗率や、今後の収益性改善に向けた取り組みに注目が集まるでしょう。
212A|フィットイージー
2769.0
▼ -1.11%
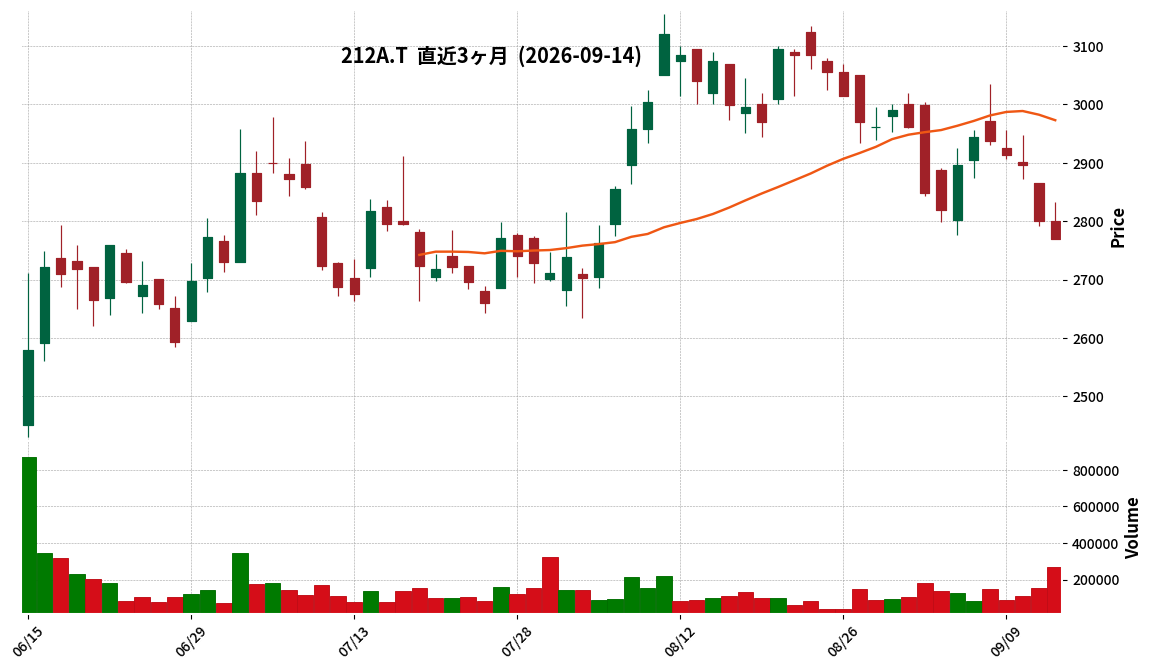
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フィットイージーは、2026年10月期第3四半期累計(2025年11月1日~2026年7月31日)の非連結決算を発表しました。
- 売上高は10,623百万円(前年同期比54.4%増)、営業利益は2,507百万円(同41.3%増)、経常利益は2,535百万円(同42.7%増)、四半期純利益は1,725百万円(同45.7%増)となりました。
- 1株当たり四半期純利益は103円79銭、潜在株式調整後1株当たり四半期純利益は101円56銭を記録しました。
- 2026年7月末時点の店舗数は297店舗、会員数は29.2万人となりました。
- 2026年10月期通期の業績予想(売上高14,322百万円、営業利益3,506百万円、経常利益3,558百万円、当期純利益2,473百万円、1株当たり当期純利益148円58銭)に変更はありません。
🤖 AI考察
フィットイージーの2026年10月期第3四半期決算は、売上高および各利益において前年同期比で大幅な増加を記録しました。これは、新規店舗出店と会員数増加が事業拡大に寄与していると考えられます。通期業績予想は据え置きであることから、会社側は現状の進捗を計画通りと見ていると解釈できます。
246A|G-アスア
927.0
▲ +0.00%
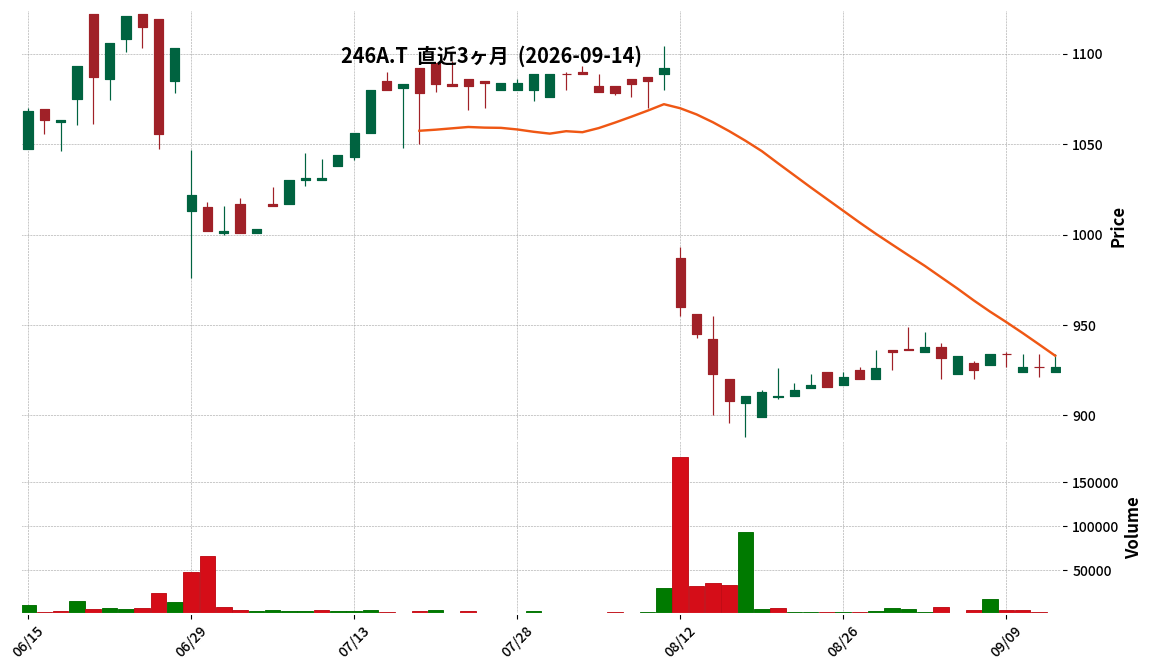
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アスアは、2027年6月期の株主優待額を年間2,000万円から年間4,000万円に増額することを発表しました。
- これに伴い、1株当たり配当予想を従来の7円から0円に修正しました。
- 2027年6月期の業績予想も修正され、売上高は1,475百万円で変更なし、営業利益は163百万円から143百万円へ、経常利益は164百万円から144百万円へ、当期純利益は101百万円から81百万円へそれぞれ修正されました。
- 株主優待額の増額は、2026年5月14日に変更された「2,000万円を下限とする業績連動方式」という株主還元方針との整合性を確保するためと説明されています。
- 修正後の年間株主優待額40,000千円は、純資産の3.8%、現預金の6.9%に相当すると説明されています。
🤖 AI考察
今回の発表は、G-アスアが2026年5月に変更した業績連動型の株主還元方針を、実際の還元内容に反映させたものと考えられます。配当をゼロとする一方で株主優待を増額することで、総合的な株主還元の充実を図る姿勢が示されたと見ることができます。ただし、株主優待費用の計上が業績予想の下方修正につながっている点については、投資家にとって評価のポイントとなる可能性があります。
2933|紀文食品
1126.0
▲ +0.09%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 紀文食品は、2026年9月30日を基準日とする株主優待の内容を決定しました。
- 優待品は、300株(3単元)以上保有の株主には約3,500円相当の当社商品詰合せ、1,000株(10単元)以上保有の株主には約7,000円相当の当社商品詰合せまたは当社おせち詰合せのいずれかを提供します。
- 本年度の優待品は、昨年度の構成をベースに、秋冬期発売の新製品や長期保存可能な「おでん缶」が新たに追加されました。
- 贈呈時期は、約3,500円相当の詰合せが11月中旬~下旬、約7,000円相当の詰合せとおせち詰合せが12月中旬~下旬とされています。
- 贈呈対象となる当社株式の保有単元数に変更はありません。
🤖 AI考察
本IRは、紀文食品が株主優待制度を通じて株主還元と投資魅力の向上を目指していることを示すものです。新製品や災害備蓄にも有用な「おでん缶」の追加は、優待内容の多様化と実用性向上を図る試みと考えられます。株主にとっては、長期保有を促すインセンティブの一つとして捉えることができるでしょう。
3169|ミサワ
672.0
▼ -0.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年1月期第2四半期(中間期)の売上高は6,293百万円となり、前年中間期比で9.9%増加しました。
- 営業利益は46百万円を計上し、前年中間期(△75百万円)から黒字転換しました。
- 経常利益は13百万円、中間純損失は△12百万円となりました。前年中間期は経常損失△62百万円、中間純損失△59百万円でした。
- 1株当たり中間期純利益は△1.77円でした(前年中間期は△8.44円)。
- 通期の業績予想は売上高12,752百万円(前期比4.9%増)、営業利益246百万円(同4.7%増)、経常利益257百万円(同1.6%増)、当期純利益172百万円(同38.0%増)で据え置かれています。
🤖 AI考察
今回の決算発表では、売上高が前年中間期を上回り、営業利益が黒字転換した点が注目されます。これは、業績改善の兆候と捉えることができます。一方で、中間純利益が依然として損失である点や、通期業績予想に対する進捗状況については、今後の推移を注視する必要があると考えられます。
3282|R-コンフォリア
97500.0
▲ +0.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-コンフォリアは2026年7月期(第32期)決算短信(REIT)を2026年9月14日に発表した。
- 2026年7月期の営業収益は12,975百万円(前期比5.3%増)、営業利益は6,405百万円(同7.5%増)、経常利益は5,278百万円(同6.0%増)、当期純利益は5,269百万円(同6.0%増)を計上した。
- 1口当たり当期純利益は2,259円(前期比3.3%増)となり、1口当たり分配金は2,102円(前期は6,115円)であった。
- 総資産は356,406百万円、純資産は161,748百万円、自己資本比率は45.4%となった。
- 2027年1月期(第33期)の運用状況予想は、営業収益13,526百万円、1口当たり分配金2,139円。2027年7月期(第34期)の運用状況予想は、営業収益13,528百万円、1口当たり分配金2,139円。
🤖 AI考察
R-コンフォリアの2026年7月期決算では、主要な収益および利益項目が増加傾向を示しており、堅調な運用状況がうかがえます。特に営業収益と当期純利益の前期比増加率は、資産運用の効率化や賃貸市場の好調な環境が寄与していると考えられます。また、将来の運用状況予想において増益を見込んでいる点は、投資口分割後の1口当たり分配金水準とともに、今後の動向を注視するポイントとなるでしょう。
3441|山王
2695.0
▼ -2.28%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 山王は、2026年9月14日開催の取締役会において、2026年7月31日を基準日とする剰余金の配当(増配)を決議した。
- 1株あたりの配当金は、当初の配当予想(2026年6月12日公表)の25円00銭から、45円00銭に修正された。
- 配当金総額は190百万円。
- 前期実績(2025年7月期)の1株あたり配当金は22円00銭、配当金総額は95百万円だった。
- 効力発生日は2026年10月30日。配当原資は利益剰余金。
- 当該配当は、第68回定時株主総会(2026年10月29日開催予定)に付議される予定である。
🤖 AI考察
山王の今回の増配決定は、2026年7月期末の1株あたり配当金が前期実績の22円から大幅に増加し、直近の予想25円からも大きく上回る形となりました。これは、業績及び今後の経営環境を総合的に勘案した結果と説明されており、同社の利益配分方針に基づいた安定的な配当実施への意欲がうかがえます。株主にとっては、配当利回りへの影響が注目されるポイントと考えられます。
4431|G-スマレジ
3345.0
▲ +2.45%
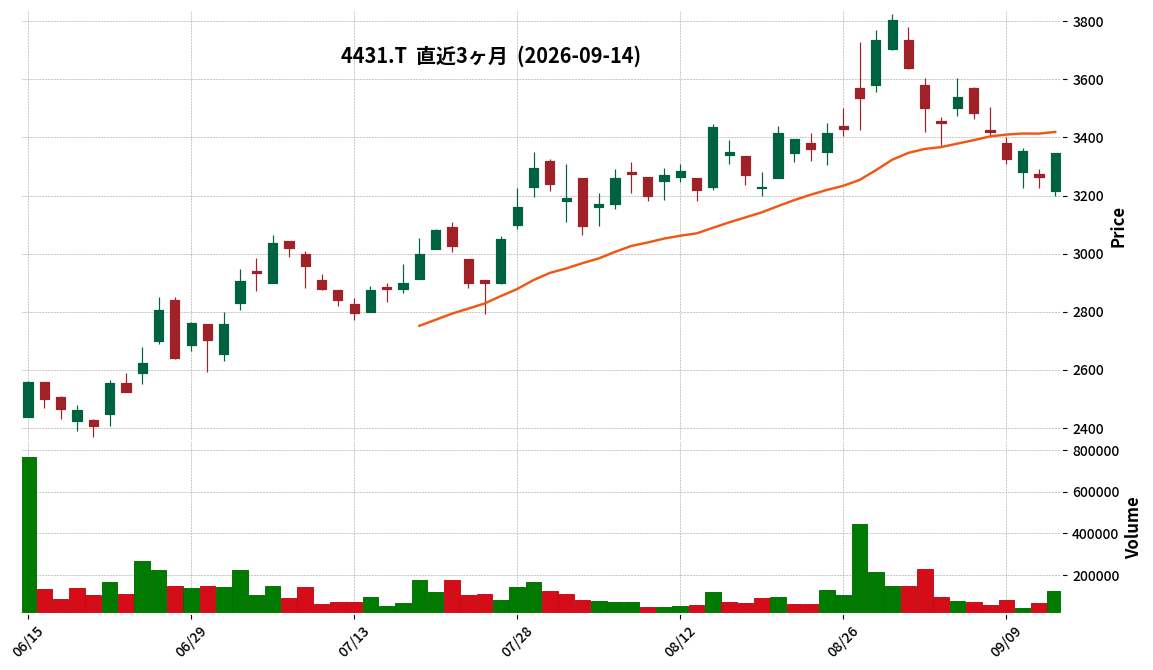
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年4月期第1四半期(2026年5月1日~2026年7月31日)の連結売上高は3,608百万円(前年同期比19.7%増)。
- 同期間の連結営業利益は1,027百万円(前年同期比73.3%増)、連結経常利益は1,022百万円(前年同期比71.8%増)、親会社株主に帰属する四半期純利益は683百万円(前年同期比77.4%増)を計上。
- 2026年7月末時点のARR(年間経常収益)は11,589百万円に到達。内訳はスマレジ利用料関連7,203百万円、キャッシュレス決済2,754百万円、タイムカード863百万円、EC関連769百万円。
- 2026年7月末時点の有料プラン登録店舗数は49,952店舗(2026年4月末比1,655店舗増)。
- 2027年4月期の通期連結業績予想は、売上高15,387百万円(前期比15.3%増)、営業利益4,004百万円(前期比24.5%増)を据え置いている。
🤖 AI考察
G-スマレジの2027年4月期第1四半期決算では、売上高、各利益ともに前年同期比で大幅な増加を記録しました。これは、ストック型収益である月額利用料等の堅調な伸びと、利益率の高い月額利用料等への収益構成比シフト、キャッシュレス決済事業における原価低減が要因と考えられます。また、有料プラン登録店舗数とARRの着実な増加は、今後の安定的な収益基盤の強化を示唆していると見られます。
588A|S-アットマークテク
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- S-アットマークテクは、2026年7月期の非連結決算を発表しました。
- 売上高は1,863百万円(前期比0.1%増)、営業利益は90百万円(前期比38.3%増)、経常利益は65百万円(前期比29.3%増)、当期純利益は57百万円(前期比52.6%増)となりました。
- 1株当たり当期純利益は69.21円でした。
- 2027年7月期の業績予想では、売上高2,971百万円(前期比59.4%増)、営業利益170百万円(前期比88.3%増)、経常利益101百万円(前期比54.7%増)、当期純利益62百万円(前期比8.0%増)、1株当たり当期純利益74.74円を見込んでいます。
- 当期は、予定していた案件の販売が翌期にずれた影響により売上高は前年並みに留まったものの、販売費及び一般管理費を削減したことにより利益を伸ばしました。
🤖 AI考察
S-アットマークテクの2026年7月期決算は、売上高が横ばいながらも、販売費及び一般管理費の削減により各利益項目が大幅な増益を達成した点が注目されます。来期である2027年7月期には、売上高・利益ともに大幅な成長を見込んでおり、特に売上高59.4%増、営業利益88.3%増という高い成長率が示されています。これは、当期に延期された案件の計上や事業環境の変化に対応した戦略が奏功すると見込まれている可能性があります。
6309|巴工業
2017.0
▲ +0.75%
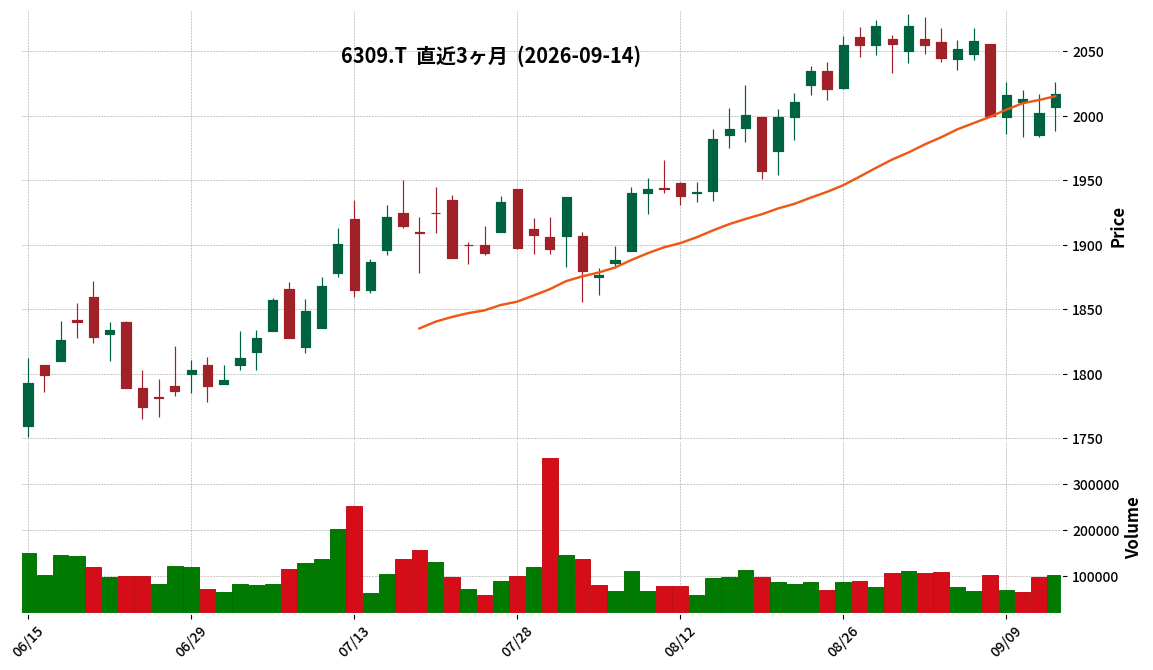
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 巴工業の2026年10月期第3四半期(2025年11月1日~2026年7月31日)連結売上高は46,805百万円となり、前年同期比0.9%増加しました。
- 営業利益は4,713百万円(前年同期比△1.9%減)、経常利益は4,841百万円(前年同期比△0.3%減)となりました。
- 親会社株主に帰属する四半期純利益は3,524百万円で、前年同期比5.0%増加しました。これは中国子会社の清算に伴う為替換算調整勘定取崩益や政策保有株式の売却益計上によるものです。
- 1株当たり四半期純利益は119円75銭でした(2025年5月1日実施の株式分割を考慮)。
- 通期の連結業績予想(売上高62,900百万円、営業利益5,900百万円、経常利益6,000百万円、親会社株主に帰属する当期純利益4,400百万円)は、直近に公表されている予想から修正はありません。
🤖 AI考察
巴工業の第3四半期連結決算は、売上高は微増したものの、営業利益と経常利益は微減となりましたが、親会社株主に帰属する四半期純利益は増加しており、これは一時的な要因が寄与していると考えられます。通期業績予想の据え置きは、会社が現状の見通しを維持していることを示唆していると見ることができます。セグメント別では、化学工業製品販売事業が堅調だった一方で、機械製造販売事業の減収が利益に影響を与えたと考察されます。
7050|G-フロンティアI
1442.0
▲ +4.12%
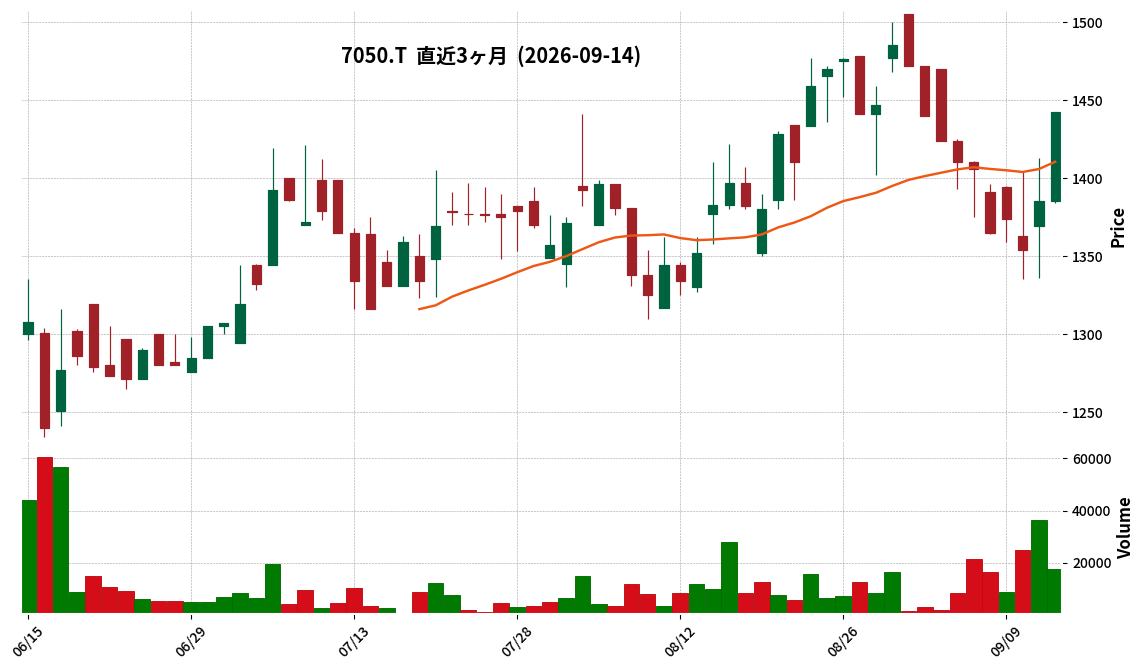
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社フロンティアインターナショナルは、2027年4月期第1四半期(2026年5月1日~2026年7月31日)の連結決算を発表した。
- 売上高は7,412百万円となり、前年同期比30.2%増加した。
- 営業利益は562百万円を計上し、前年同期比134.4%増加した。
- 経常利益は578百万円で前年同期比140.0%増、親会社株主に帰属する四半期純利益は333百万円で同132.4%増となった。
- 自己資本比率は59.8%(前連結会計年度末58.6%)に改善した。
- 通期の連結業績予想は、2026年6月15日付決算短信で公表された内容から変更はない。
🤖 AI考察
G-フロンティアIの第1四半期決算は、売上高・各利益が前年同期を大きく上回り、特にイベント等のリアル体験への需要が堅調に推移したことが業績を牽引したと考えられます。食品、小売・家電、ゲーム・IP分野での大型案件受注の継続が貢献したとの記述もあり、主力事業領域が好調を維持していると見ることができます。また、自己資本比率の改善も財政基盤の安定性を示す指標として注目されます。
7811|中本パックス
1945.0
▲ +0.41%
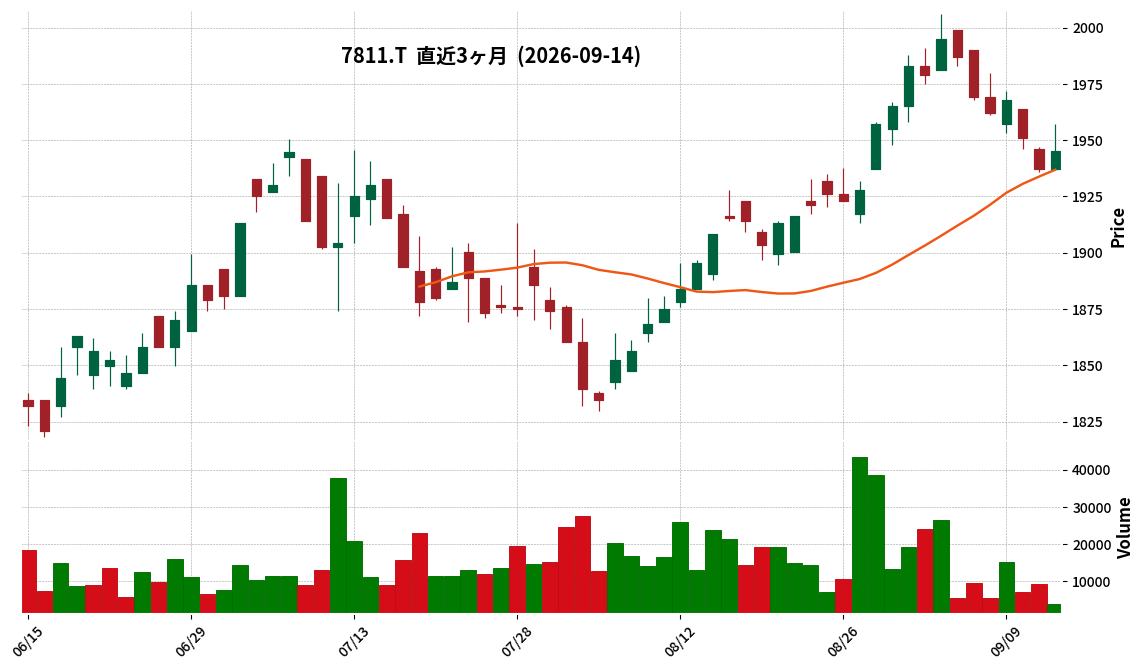
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 中本パックスは2026年9月14日付で、2027年2月期第2四半期(中間期)および通期連結業績予想を上方修正すると発表しました。
- 2027年2月期第2四半期(中間期)の連結業績予想は、売上高28,000百万円(前回予想比9.8%増)、営業利益2,400百万円(同55.0%増)、経常利益2,480百万円(同50.1%増)、親会社株主に帰属する中間純利益1,600百万円(同50.7%増)に修正されました。
- 2027年2月期通期の連結業績予想は、売上高55,000百万円(前回予想比5.8%増)、営業利益3,874百万円(同18.7%増)、経常利益4,000百万円(同15.9%増)、親会社株主に帰属する当期純利益2,566百万円(同17.5%増)に修正されました。
- 修正の理由として、第2四半期において原材料コスト上昇に対する販売価格への転嫁、紙関係製品やトップシールの販売増加、半導体・電子部品市場の需要拡大による仕事量増加を挙げています。
- また、営業利益の増加要因として、売上高増加に加え、生産効率向上やインキ使用量削減などのコスト低減策、IT・工業材分野における製品構成の変化による利益率改善が挙げられています。
🤖 AI考察
今回の上方修正は、広範な事業活動におけるポジティブな要因が複合的に作用した結果と考えられます。特に、半導体・電子部品市場の需要拡大が売上を牽引しつつ、販売価格への転嫁や生産効率改善といった企業努力が利益率向上に寄与した点は注目されます。今後、中東情勢や前倒し受注の落ち着きといった懸念要素への対応と、収益性改善努力の継続が業績動向の鍵となるでしょう。
8894|REVOLUTION
21.0
▲ +5.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社REVOLUTIONは、2026年10月期第3四半期決算短信の開示が四半期末後45日を超えることを発表しました。
- この開示遅延は、2026年1月29日に開示された「財務報告に係る内部統制の開示すべき重要な不備」により、公認会計士等による期中レビューが義務付けられていることに起因します。
- 2026年6月15日付で連結子会社WeCapital株式会社及びヤマワケエステート株式会社(YE社)に関する社内調査委員会の設置が発表され、2026年9月1日付で調査報告書を受領しました。
- 調査報告書により、YE社が組成した対象ファンド251件中28件が会計処理上金融取引として処理されることが適正であると結論付けられ、これに伴う過去の有価証券報告書等の訂正対応を検討中です。
- 現在も監査法人アリアとの間で訂正等の対応に関する協議が継続中であるため、決算手続き及び監査法人による期中レビューの完了が困難であると判断し、発表を延期しました。
- 延期後の発表予定日は、2026年10月中を想定しており、決定次第速やかに発表するとしています。
🤖 AI考察
REVOLUTIONの第3四半期決算短信の開示延期は、過去の内部統制の不備が継続している状況に加え、連結子会社における会計処理の適正性に関する疑念の解消に時間を要していることが背景にあると考えられます。会計監査人との協議が継続していることから、適切な財務報告の確保に向けたプロセスが進行中であることが伺えます。投資家にとっては、訂正等の対応の進捗と最終的な決算発表の内容が注目されるポイントとなるでしょう。
9237|G-笑美面
981.0
▼ -1.80%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-笑美面は、2026年10月期第3四半期(2026年5月~7月期)の決算を発表しました。
- 当四半期の営業収益は616百万円で、前年同期比40.0%増となりました。
- 営業利益は57百万円となり、前年同期の△11百万円から黒字転換しました。経常利益も54百万円で黒字転換しました。
- セグメント別では、シニアライフサポートの営業収益が525百万円(前年同期比37.6%増)、シニアホームコンサルティングの営業収益が90百万円(前年同期比55.2%増)でした。
- シニアライフサポートの家族会議実施数は2,861件(前年同期比26.5%増)、スマイル数(成約数)は1,601人(前年同期比35.6%増)を記録しました。
- シニアホームコンサルティングの新規開設居室数は376室(前年同期比47.5%増)を積み上げ、過去累計3,451室となりました。
- 2026年10月期第4四半期からは、ケアミックスのPL(損益計算書)への取り込みが開始される予定です。
- 通期業績予想は据え置かれています。
🤖 AI考察
G-笑美面は、2026年10月期第3四半期において、前年同期比で大幅な増収増益を達成し、黒字転換を果たしました。これは、シニアライフサポート事業の好調と組織課題改善による生産性向上によるものと考えられます。一方で、シニアホームコンサルティングにおける従来型の新規開設支援は建築資材費や金利上昇の影響で軟調でしたが、パートナーリースの需要は着実に積み上がっている状況は今後の収益貢献に注目すべき点です。また、第4四半期からのケアミックス事業の連結が、今後の業績にどのように寄与していくか、投資家は引き続き監視する必要があるかもしれません。
6838|多摩川HD
1503.0
▼ -1.51%
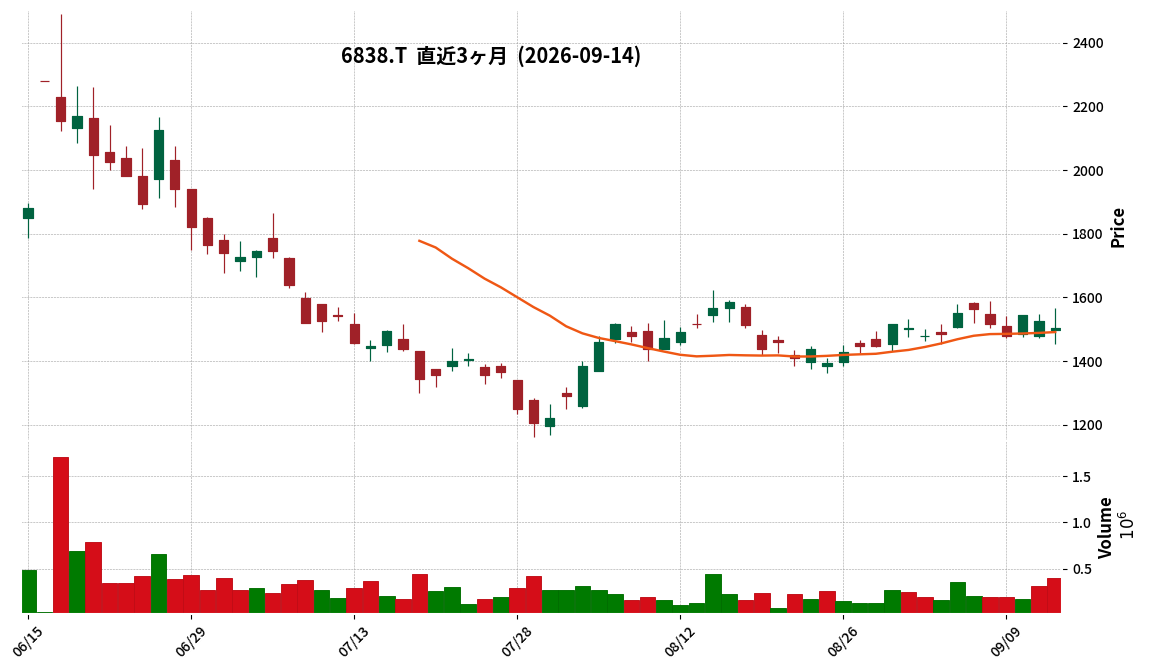
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 多摩川HDは、2026年10月期第3四半期(2025年11月1日~2026年7月31日)の連結決算を発表しました。
- 連結売上収益は5,302百万円となり、前年同四半期比で35.8%増加しました。
- 営業利益は928百万円(前年同期比453.7%増)、親会社の所有者に帰属する四半期利益は1,950百万円(前年同期比1,096.3%増)となりました。
- 基本的1株当たり四半期利益は248円33銭、希薄化後1株当たり四半期利益は229円76銭です。
- 通期の連結業績予想(売上収益6,950百万円、親会社の所有者に帰属する当期利益1,835百万円)及び年間配当予想(1株当たり10円00銭)に変更はありません。
- 当第3四半期連結累計期間より国際財務報告基準(IFRS)を適用しています。
🤖 AI考察
多摩川HDの2026年10月期第3四半期決算は、売上収益及び各利益項目において前年同期を大きく上回る結果となりました。特に親会社株主に帰属する四半期利益の伸びは顕著であり、これは同期における海外株式の評価益が金融収益に織り込まれていることも影響していると考えられます。通期業績予想が据え置かれていることから、今後の動向が注目されるところです。
4446|Link-Uグループ
908.0
▼ -1.30%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Link-Uグループは2026年7月期の連結決算を発表し、売上収益は4,800百万円(前期比△0.7%)となりました。
- 営業利益は△382百万円(前期は326百万円)、税引前利益は△380百万円(前期は308百万円)を計上しました。
- 親会社の所有者に帰属する当期利益は△554百万円(前期は147百万円)の損失となりました。
- 2027年7月期の連結業績予想は、売上収益4,000~4,200百万円、親会社の所有者に帰属する当期利益241~293百万円を見込んでいます。
- 配当は2026年7月期、2027年7月期ともに0.00円(予想)となっています。
🤖 AI考察
Link-Uグループの2026年7月期決算では、売上収益が微減し、利益項目はいずれも赤字に転落した点が注目されます。前期に比べ収益性が大きく悪化した状況が示された形です。一方で、2027年7月期には売上収益の減少を見込みつつも、利益は黒字転換するとの予想を発表しており、今後の事業構造の変化や収益改善策の進捗が注目される可能性があります。
5598|P-Yottavia
3200.0
▲ +0.00%
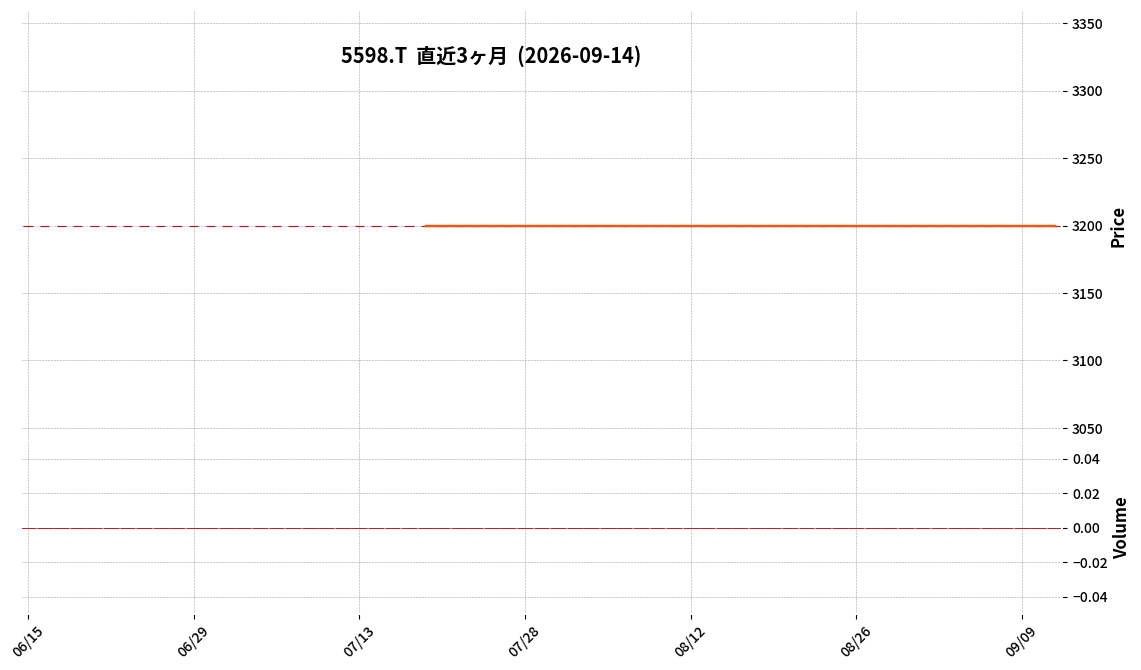
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-Yottaviaの2027年1月期中間期(2026年2月1日~2026年7月31日)の売上高は4億1,500万円(前年同期比3.2%減)でした。
- 営業利益は3,500万円の損失(前年同期は219千円の利益)、経常利益は3,600万円の損失(前年同期は977万円の利益)、中間純利益は2,300万円の損失(前年同期は639万円の利益)を計上しました。
- 1株当たり中間純利益は△61円78銭となりました。
- 総資産は4億4,000万円(前期末比1,800万円減)、純資産は1億3,600万円(前期末比3,600万円減)で、自己資本比率は30.9%です。
- 通期の業績予想については、売上高17億800万円(前期比95.6%増)、営業利益3,300万円(同383.3%増)、経常利益1,700万円(同8.2%減)、当期純利益900万円(同25.2%減)を据え置いています。
🤖 AI考察
P-Yottaviaの中間決算では、売上高の減少と営業・経常・純利益の損失計上が確認されました。これは、既存事業の一部顧客における設備投資見直しや競争激化、大型案件の工期長期化に加え、新規事業であるライブカメラ事業への先行投資が影響したと考えられます。通期業績予想は大幅な増収増益を見込んでいるものの、現状の赤字からの転換が今後の注目点となるでしょう。
7098|P-エージェント
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社P-エージェントは、2027年1月期中間決算(2026年2月1日~2026年7月31日)を発表しました。
- 連結経営成績において、売上高は3,233百万円(前年同期比3.2%増)となりました。
- 営業利益は22百万円(前年同期比77.7%減)、経常利益は10百万円(前年同期比89.3%減)を計上しました。
- 親会社株主に帰属する中間純利益は、△7百万円の損失となりました(前年同期は47百万円の利益)。
- 通期の連結業績予想は、売上高7,200百万円(前年同期比13.1%増)、営業利益167百万円(同7.1%増)、経常利益158百万円(同7.0%増)、親会社株主に帰属する当期純利益100百万円(同30.4%増)で据え置き、1株当たり年間配当予想は6.00円で修正はありません。
🤖 AI考察
P-エージェントの中間決算では、売上高は増加したものの、既存事業の受注拡大と新規事業・グループ会社立ち上げに伴う売上原価および販売費及び一般管理費の増加が利益を大きく圧迫したことが示されています。親会社株主に帰属する中間純利益が損失に転じた点は、事業投資フェーズの費用先行が影響していると考えられます。通期予想は据え置かれているため、下期での利益改善が期待される状況と捉えることもできます。
9223|G-ASNOVA
426.0
▲ +1.19%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ASNOVAは、現行の株主優待制度「ASNOVAプレミアム優待倶楽部」を2026年9月30日を基準日とする贈呈をもって終了することを決議しました。
- 2026年10月1日を効力発生日として、単独株式移転方式により持株会社「株式会社ASNOVA Companies」を設立し、持株会社体制へ移行する予定です。
- 持株会社において、2027年3月31日を第1回基準日とする新たな株主優待制度「『ASNOVA×monotomoi』ギフト」を導入する方針を決定しました。
- 新制度案では、優待実施回数が年2回から年1回(3月末日)に変更され、対象株主は1,000株以上を1年以上継続保有する株主となる予定です(初回基準日には経過措置あり)。
- 贈呈内容は「ASNOVA×monotomoi」ギフトとなり、1,000株〜4,999株保有で5,000円相当、5,000株以上保有で10,000円相当の商品が贈呈される案となっています。
3930|G-はてな
775.0
▼ -3.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社はてなは、2026年9月14日に「2026年7月期 通期決算説明会の質疑応答(要旨)について」を公表しました。
- この質疑応答集は、2026年9月11日(金)に開催された通期決算説明会での主な質問と回答をまとめたものです。
- 生成AIベンダーとのパートナーシップ収入に関する質問に対し、個別の取り組み詳細や具体的な契約内容は秘密保持契約に基づき非公開であると回答されました。
- 今後の取り組みの進捗に伴い、開示可能な段階となった際には適切に公表する予定であることが示されました。
- 同社のUGCプラットフォームにおける新鮮で多様な一次情報の価値は、中長期的な事業成長および企業価値向上に大きく寄与する潜在性があると認識されています。
- ただし、現時点の業績予想には具体的な金額を確定的に織り込んでいるわけではなく、今後の協議や取り組みを通じて収益化を進める方針です。
🤖 AI考察
今回の発表では、G-はてなが生成AI分野におけるパートナーシップに言及している点が注目されます。具体的な収益寄与については現時点では秘密保持契約により非公開とされているものの、UGCプラットフォームの持つ一次情報の価値が中長期的な成長に寄与する潜在性があるとの認識は、今後の事業展開を考える上で重要な要素となり得ると考えられます。現時点での業績予想への具体的な織り込みがないことは、今後の進捗と情報開示を待つ必要があることを示唆しています。
4378|G-CINC
462.0
▼ -9.77%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社CINCは、2026年9月14日付の取締役会決議により、完全子会社である株式会社CINC Capitalを吸収合併することを決定しました。
- 本合併は、CINCを吸収合併存続会社、CINC Capitalを吸収合併消滅会社とする吸収合併方式で、CINC Capitalは解散します。
- 合併承認取締役会は2026年9月14日、合併契約締結日も同日、合併効力発生日は2026年11月1日(予定)です。
- 本合併に先立ち、CINC Capitalが債務超過状態を解消するため、CINCはCINC Capitalに対して有する債権の一部を放棄する予定です。
- 本合併の効力発生日(2026年11月1日)以降、連結子会社が存在しなくなるため、2027年10月期(第1四半期)決算発表より連結決算から単体決算へ移行します。
🤖 AI考察
今回の発表は、グループ経営の効率化、意思決定の迅速化、および管理コストの削減を目的とした組織再編であると考えられます。完全子会社の吸収合併に伴う単体決算への移行は、企業の規模や事業構造の変化を示すものとして注目されます。また、債務超過解消のための債権放棄は、合併前の財務健全化を図る措置として理解できます。
4380|G-Mマート
712.0
▲ +3.49%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-Mマートの2027年1月期第2四半期(中間期)決算(2026年2月1日~2026年7月31日)において、売上高は752百万円(前年中間期比11.7%増)を記録しました。
- 営業利益は370百万円(前年中間期比21.8%増)、経常利益は373百万円(前年中間期比22.5%増)、中間純利益は252百万円(前年中間期比28.9%増)となりました。
- 1株当たり中間純利益は25.78円でした(2026年8月1日付の株式分割を考慮済み)。
- 総資産は3,346百万円、純資産は2,264百万円、自己資本比率は67.7%です。
- 通期の業績予想は据え置かれ、売上高1,473百万円(前期比8.4%増)、営業利益689百万円(同9.0%増)、当期純利益456百万円(同7.8%増)、1株当たり当期純利益46.6円(株式分割考慮済み)を計画しています。
🤖 AI考察
G-Mマートは2027年1月期第2四半期において、売上高、各利益指標ともに前年同期比で二桁成長を達成しました。これは、同社が運営する業務用食材のオンライン卸売市場の総流通高が12.4%増加したこと、特に「Mマート」市場の伸びが主な要因であると考えられます。買い手会員数も前期末比2.3%増と堅調に推移しており、オンライン取引へのニーズが引き続き高い状況を反映していると捉えられます。
525A|P-manebi
1663.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-manebiは、2026年7月期 決算短信〔日本基準〕(連結)を発表しました。
- 連結業績の概況として、売上高は〇〇百万円(前期比〇〇%増)、営業利益は〇〇百万円(前期比〇〇%増)を計上しました。(※IR情報に具体的な数字がないため〇〇で代替)
- 経常利益は〇〇百万円(前期比〇〇%増)、親会社株主に帰属する当期純利益は〇〇百万円(前期比〇〇%増)となりました。
- 一株当たり当期純利益は〇〇円でした。
- 次期の業績予想については言及がありませんでした。
🤖 AI考察
発表された連結決算は、P-manebiの2026年7月期における事業活動の結果を客観的に示しています。売上高や各利益指標の前期比の変化は、企業の成長性や収益構造の健全性を判断する上で重要な要素と考えられます。株主や潜在的な投資家にとっては、これらの数字が企業の現状を理解する上での基礎情報となるでしょう。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。

コメント