📌 本日のピックアップ
本日は22件のIR情報をお届けします。中でもiF高配当40(1651)、iF中国科創板50(2628)、G-HANATOUR(6561)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
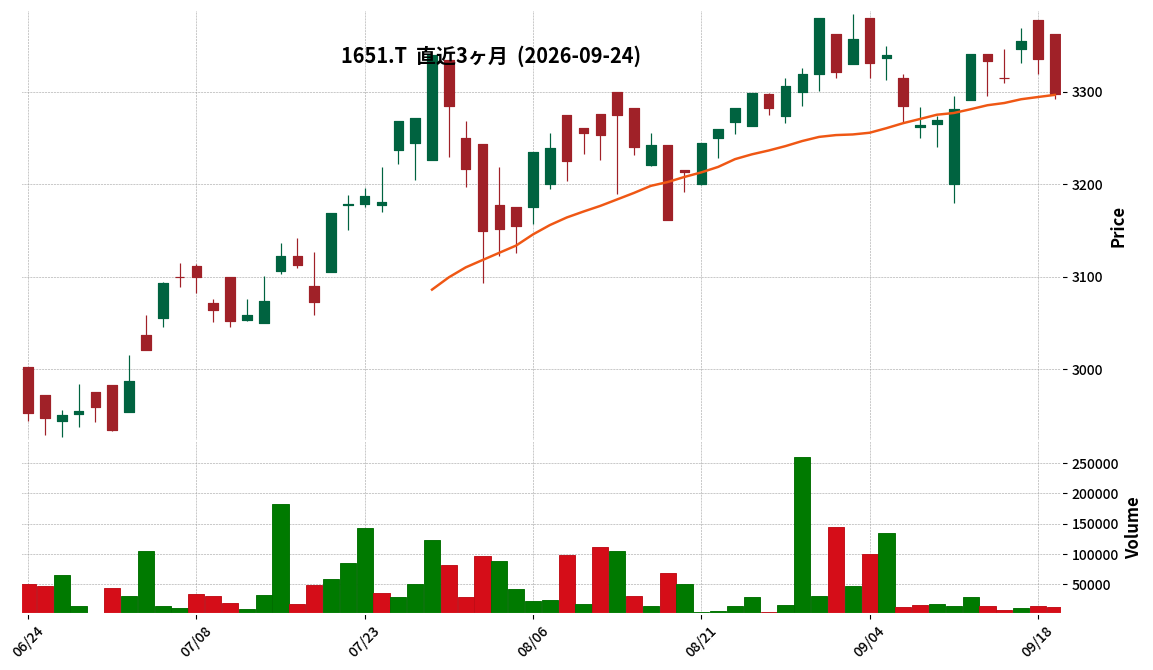
1651|iF高配当40
3298.0
▼ -1.11%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- iF高配当40は2026年8月期(2026年2月11日~2026年8月10日)決算短信を発表しました。
- 当特定期間末(2026年8月10日現在)の純資産額は94,433百万円(前期比18,269百万円減)、1口当たり基準価額は3,232.31円(前期比137.23円増)でした。
- 当特定期間における設定口数は8,140千口、交換口数は15,339千口、発行済口数は29,215千口となりました。
- 2026年8月期の1口当たり分配金は5円(売買単位当たり)です。
- 営業収益合計は5,380,871,414円、当期純利益は5,233,861,633円を計上しました。
🤖 AI考察
iF高配当40の2026年8月期決算では、純資産が減少する一方で、1口当たり基準価額は前期比で上昇しました。これは、口数の減少が基準価額に影響を与えた可能性が考えられます。また、交換口数が設定口数を大幅に上回っており、ファンドからの資金流出が見られる点が投資家にとって注目ポイントとなりそうです。
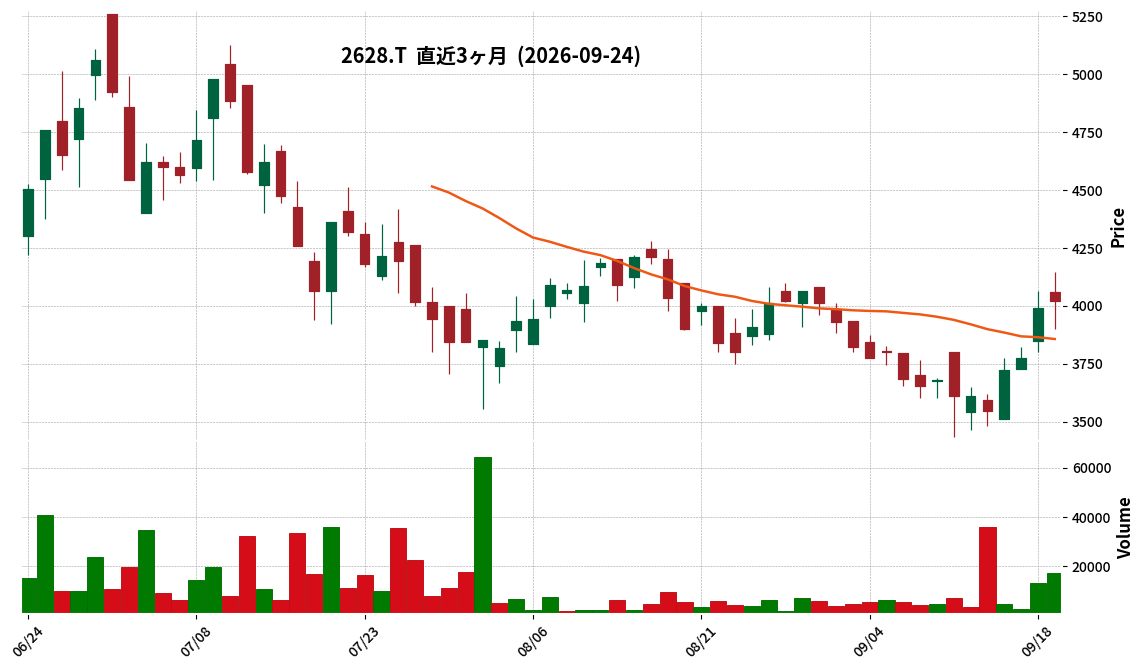
2628|iF中国科創板50
4020.0
▲ +0.75%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- iFreeETF 中国科創板50(STAR50)(コード: 2628)は、2027年2月期中間決算短信(対象期間: 2026年2月11日~2026年8月10日)を2026年9月24日に発表しました。
- 当中間計算期間末(2026年8月10日現在)の純資産合計は1,390百万円でした。前計算期間末(2026年2月10日現在)の3,061百万円と比較して減少しています。
- 1口当たり基準価額は、当中間計算期間末で3,960.5円となり、前計算期間末の3,201.9円から上昇しました。
- 発行済口数は、前計算期間末の956千口に対し、当中間計算期間末には351千口となりました。設定口数50千口、交換口数655千口が報告されています。
- 営業収益合計は471,323,766円で、内訳は受取利息179,972円、有価証券売買等損益398,601,776円、為替差損益72,542,018円です。
🤖 AI考察
当中間期は、純資産合計が減少する一方で、1口当たり基準価額は上昇しました。これは、発行済口数の減少が大きく影響していると考えられます。また、営業収益においては、有価証券売買等損益と為替差損益が大きく貢献しており、市場環境と為替変動がファンドの収益に影響を与えたことがうかがえます。投資家は、これらの要因が今後のファンド運用にどのように影響するかを注視することが重要です。
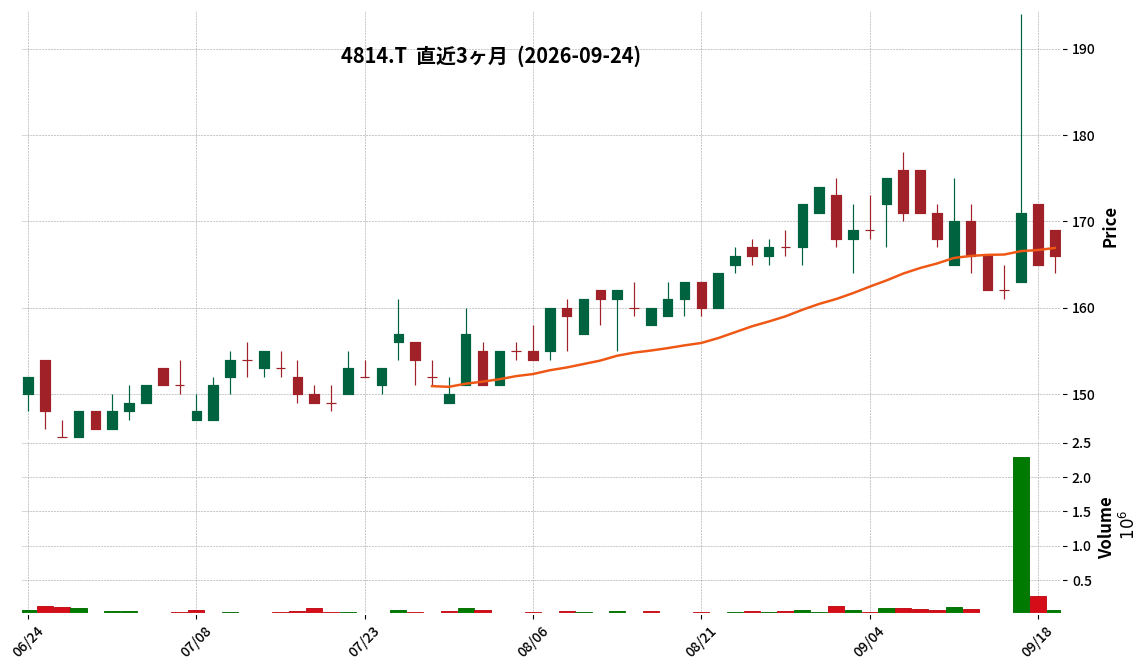
4814|ネクストウェア
166.0
▲ +0.61%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ネクストウェア株式会社は、株主優待制度を導入することを2026年9月24日に決議し発表しました。
- 対象となる株主は、2026年9月30日時点の株主名簿に記載または記録された、当社株式500株(5単元)以上を保有する株主です。
- 株主優待の種類は、「配信チケット」と「観劇チケット」の2種類です。
- 「配信チケット」は、OSK自主公演およびブルックリンパーラー劇場公演のオンライン配信チケットで、2027年1月1日から2027年6月30日までの公演が対象となり、申込手続きは不要です。
- 「観劇チケット」は、OSK自主公演およびブルックリンパーラー劇場公演の観劇チケットで、OSKチケット予約システムにて先着順で申込み、保有株数と顔認証登録の有無により申込可能枠が異なります。
🤖 AI考察
今回の発表は、株主への感謝と投資魅力向上を目的とした新しい株主優待制度の導入に関するものです。OSK日本歌劇団の公演チケットを優待内容とすることで、グループ事業への理解を深める機会を提供すると考えられます。500株以上の保有が条件となるため、対象株主の層や優待利用の動向が注目されるでしょう。
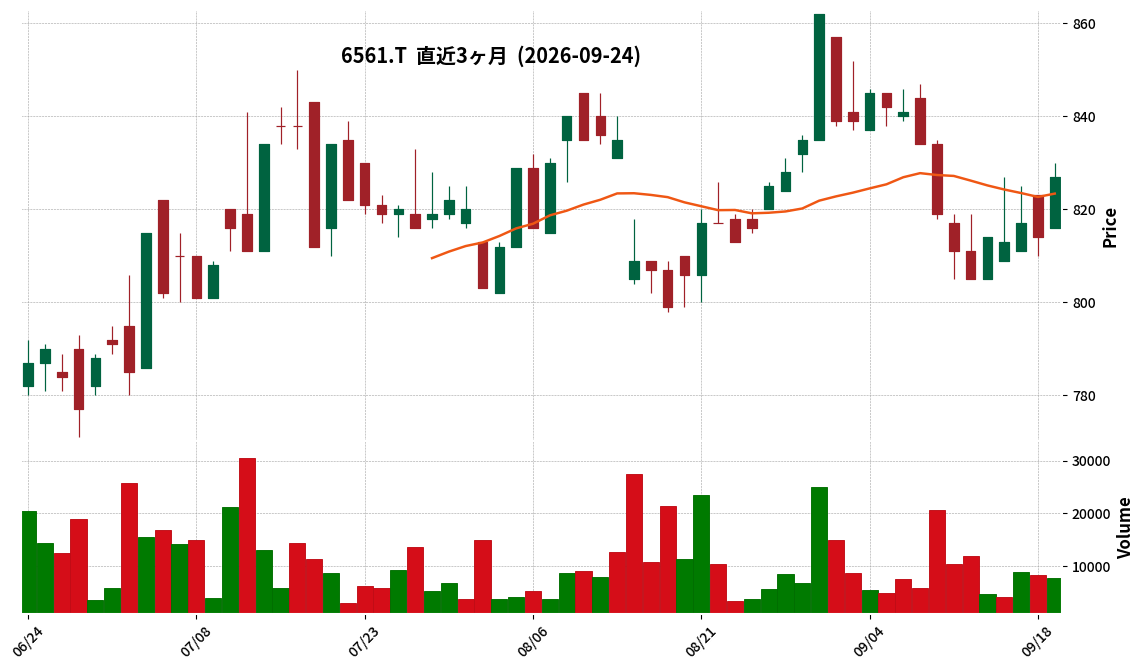
6561|G-HANATOUR
827.0
▲ +1.60%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第2四半期累計において、旅行事業は中国政府による日本への渡航自粛や中東情勢の影響を受けつつも概ね想定内で推移。ホテル事業はTマークシティホテル札幌の営業終了があったものの、札幌を除く既存3ホテルは想定を上回る利益を確保。
- バス事業は受注競争の激化等により計画を下回った結果、第2四半期累計では前年同期比で減収減益となった。
- 通期業績予想および配当予想は、秋以降の需要増加期待等を踏まえ、現時点では据え置かれている。
- 中国市場の本格回復は今期中に前提とされておらず、業績予想にも織り込まれていない。回復した場合は業績のアップサイド要因となるとされている。
- 欧米豪からの訪日客増加に向け、海外旅行博覧会への参加、現地旅行会社への営業強化、BtoB向け旅行商材販売サイト「Gorilla」のAPI連携拡大、新システムの活用によりFIT需要を取り込む方針。
- 新システムは2026年5月にプレローンチ済みで、今期は大きな利益貢献を前提としておらず、来期以降の収益化を見込んでいる。
- Tマークシティホテル札幌の跡地活用については、ホテルとしての再開発を優先的な選択肢として検討中であり、親会社と協議を進めている。
🤖 AI考察
同社は、訪日外客数全体が高水準で推移する中で減収減益となった背景を、中国市場の低迷やバス事業の競争激化、ホテル販売単価の低下といった複合的な要因で説明しています。欧米豪市場への戦略的注力や新システムの導入による業務効率化は、今後の収益構造の多様化および持続的成長に向けた取り組みとして注目されると考えられます。既存事業の立て直しと新たな収益源の確保が、通期業績予想達成の鍵となると見られます。
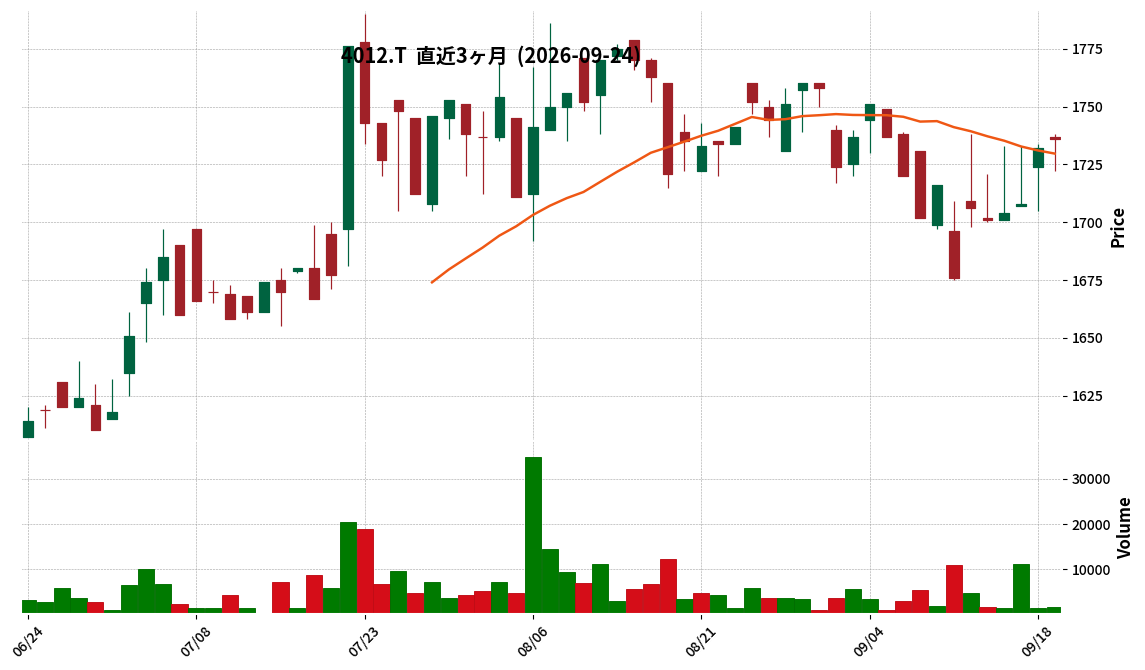
4012|アクシス
1736.0
▲ +0.23%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アクシスは、本日(2026年9月24日)開催の取締役会において、株式会社Work Prime Contractの全株式を取得し、子会社化することを決議しました。
- Work Prime Contractは、IT機器の導入・設定・保守・修理を事業内容とし、資本金は15百万円、代表者は吉成亜矢子氏です。
- 取得株式数は300株(議決権所有割合100.0%)で、取得価額はWork Prime Contractの普通株式が300百万円、アドバイザリー費用等を含めた合計概算額は322百万円です。
- 株式譲渡実行日は2026年10月1日を予定しており、これによりアクシスの2026年12月期より連結決算への移行が予定されています。
- Work Prime Contractの直近3期(2024年3月期〜2026年3月期)の業績は、売上高が339百万円から396百万円、当期純利益が14百万円から22百万円で推移しています。
🤖 AI考察
本件は、アクシスの中期経営方針である高付加価値領域拡大の一環として、ネットワーク関連サービス事業の強化が図られるものと考えられます。Work Prime Contractの子会社化により、ITインフラ領域における顧客基盤の拡大、業務領域の拡充、およびネットワークエンジニア・ITソリューションエンジニアの増強が見込まれるという背景があります。今後の連結業績への具体的な影響は現在精査中とされており、その開示が注目されるでしょう。
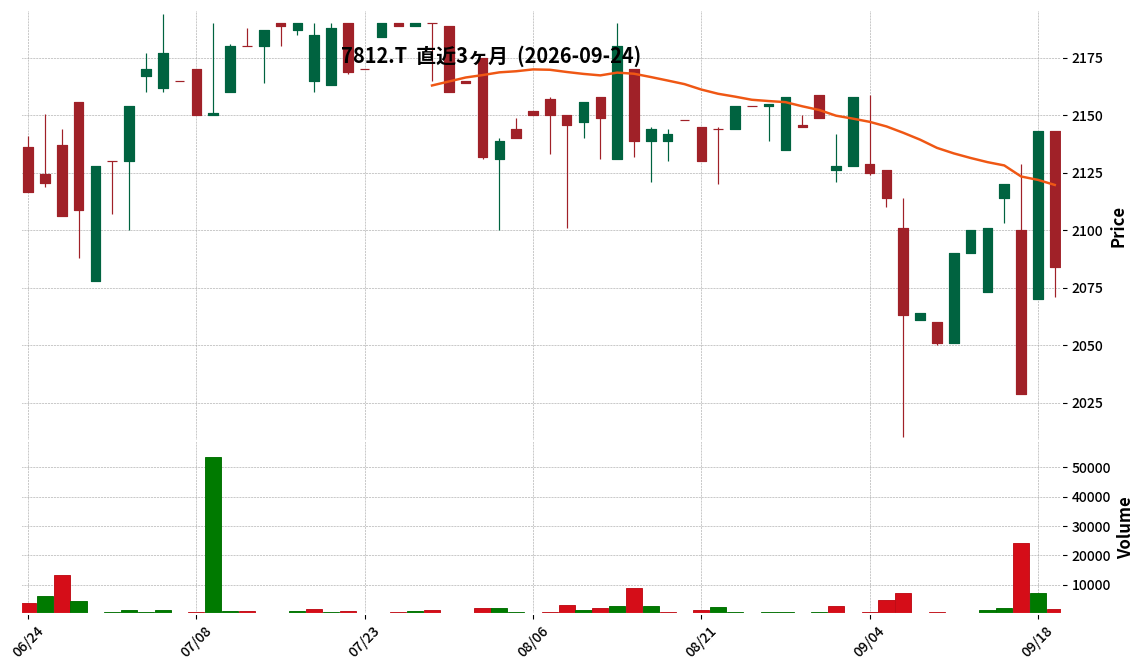
7812|クレステック
2084.0
▼ -2.75%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社クレステックは、2026年8月14日に公表した「2026年6月期 決算短信〔日本基準〕(連結)」の一部訂正を発表しました。
- 訂正の理由は、有価証券報告書の作成過程において、開示内容の一部に誤りが判明したためです。
- 訂正内容は、添付資料4ページの「1.経営成績等の概況(2)当期の財政状態の概況 ② キャッシュ・フローの状況」内の「連結の範囲の変更を伴う子会社株式の取得による支出」の記載に「(純額)」が追加されました。
- 添付資料6ページの「3.連結財務諸表及び主な注記(1)連結貸借対照表」において、流動資産の項目「受取手形」が「126,712千円」から「10,536千円」へ、「電子記録債権」が「-」から「116,175千円」へ変更されました(前連結会計年度)。当連結会計年度の「受取手形」は「71,501千円」から「-」へ、「電子記録債権」が「-」から「71,501千円」へ変更されました。
- 添付資料12ページの「3.連結財務諸表及び主な注記(4)連結キャッシュ・フロー計算書」において、「連結の範囲の変更を伴う子会社株式の取得による支出」が「△165,861千円」から「△182,318千円」に訂正され、「連結の範囲の変更を伴う子会社株式の取得による収入 16,456千円」が新規追加されました。
- これらの訂正にもかかわらず、「投資活動によるキャッシュ・フロー」の総額は前連結会計年度の△297,763千円、当連結会計年度の△743,801千円で変更はありません。
🤖 AI考察
今回の訂正は、決算短信発表後に有価証券報告書作成過程で判明した数値および記載内容の修正であり、主に連結貸借対照表における勘定科目の内訳変更と、連結キャッシュ・フロー計算書における子会社株式取得関連の明細追加が中心と考えられます。投資家にとっては、訂正後の財務諸表がより正確な情報を提供することとなり、企業情報開示の透明性確保に向けた対応と捉えることができるでしょう。ただし、訂正が業績の基幹数値に影響を与えるものではなかった点も重要です。
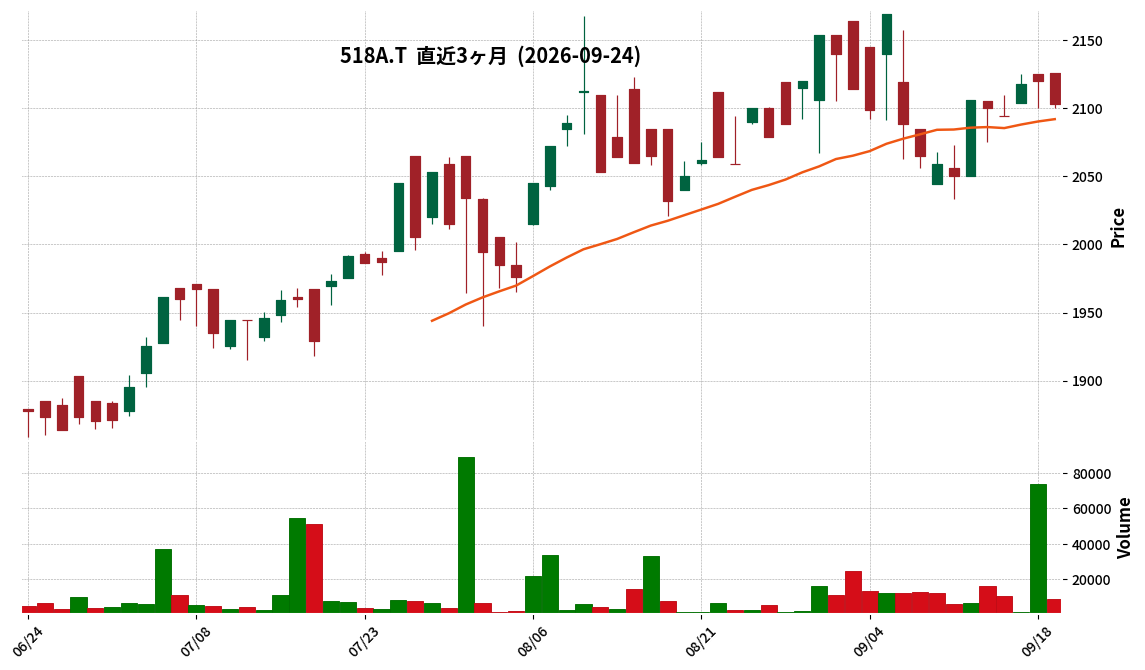
518A|NF日株高配CF50
2103.0
▼ -0.80%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- NF日株高配CF50(コード番号:518A)は、2026年8月期(2026年3月2日~2026年8月15日)の決算短信を2026年9月24日に発表しました。
- 同期の純資産総額は8,433百万円となりました。
- 主要投資資産は株式であり、その金額は8,382百万円で、総資産の99.4%を占めています。
- 当特定期間末の発行済口数は4,060千口で、100口当たりの基準価額は207,680円です。
- 100口当たりの分配金は500円で、分配金支払開始日は2026年9月18日です。
🤖 AI考察
本決算は、NEXT FUNDS FTSE日本株高配当キャッシュフロー50指数連動型上場投信の運用実績を示すものです。純資産構成の大部分を株式が占めていることから、指数連動型としてのポートフォリオ構成が維持されていると考えられます。分配金が支払われることは、投資家にとってインカムゲインの一つの指標となる可能性があります。
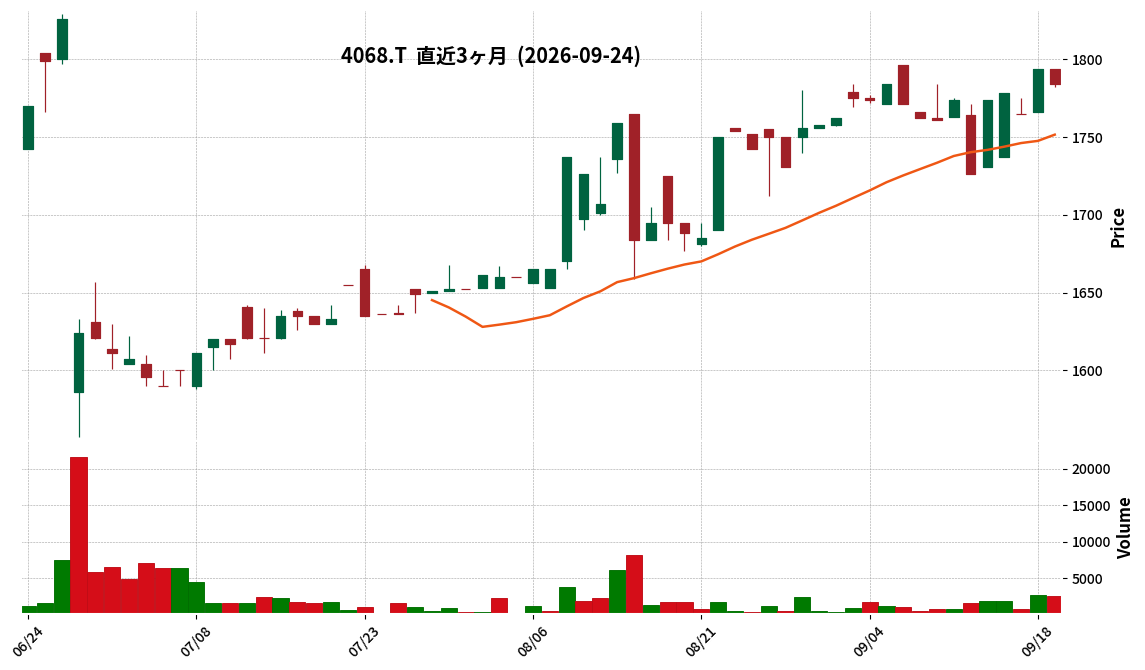
4068|G-ベイシス
1784.0
▼ -0.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ベイシスは2026年9月24日、「2026年6月期 決算短信[日本基準](連結)」の一部訂正を発表した。
- 訂正理由は、2026年6月期の連結・個別業績、今後の見通し、連結貸借対照表、連結損益及び包括利益計算書、連結キャッシュ・フロー計算書などの記載内容に集計誤りがあったためとされている。
- 連結業績全体に与える影響はないと明記されている。
- 訂正内容は、2026年6月期の「潜在株式調整後1株当たり当期純利益」が連結・個別ともに数値記載から「-」に変更された。
- 中期経営計画2030の最終年度(2030年6月期)における調整後EBITDAの数値計画が、訂正前の1,380百万円から訂正後1,348百万円に変更された。
- その他、連結貸借対照表の「投資有価証券」の2025年6月30日時点の数値が「-」から「0」に、連結損益及び包括利益計算書の「営業外収益」の表示順序、連結キャッシュ・フロー計算書の記述内容に一部訂正があった。
🤖 AI考察
今回の訂正は、主に数値の記載方法や一部計数に集計誤りが生じたことによるものであり、連結業績全体に影響はないとされています。しかしながら、中期経営計画における主要KPIである調整後EBITDAの目標値が下方修正された点は、今後の成長戦略に対する市場の見方に影響を与える可能性があると考えられます。投資家は、これらの訂正が企業の事業戦略や財務健全性にどのような含意を持つかを注視するでしょう。
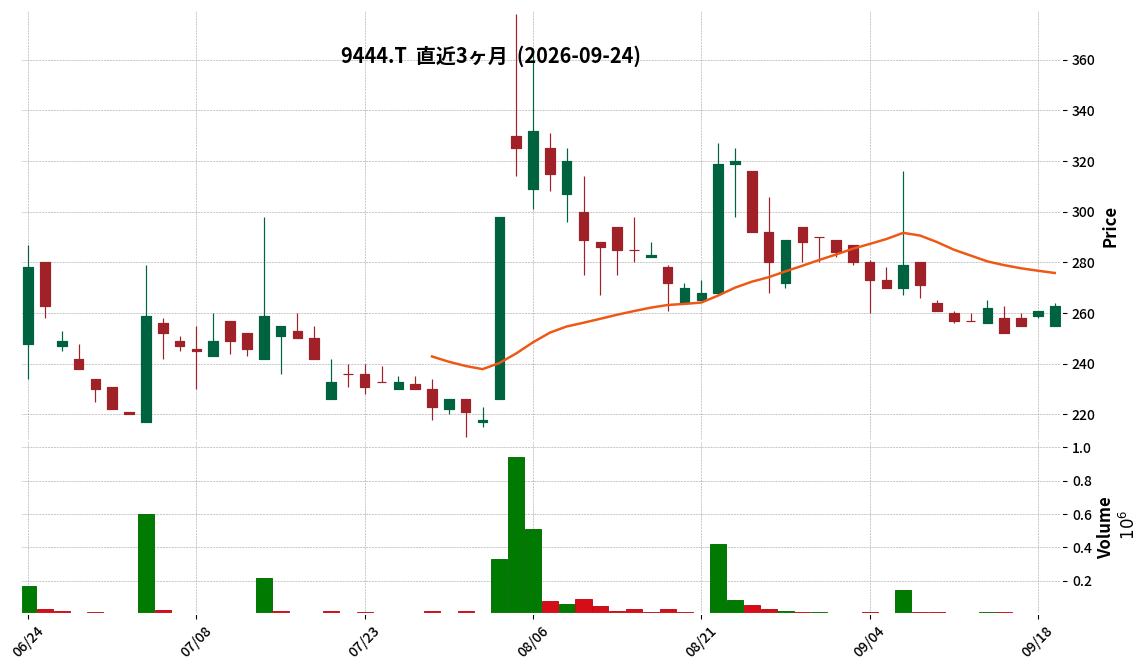
9444|トーシンHD
263.0
▲ +0.77%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社トーシンホールディングスは、2026年5月8日期の連結決算短信を発表しました。
- 当連結会計年度は、2026年5月1日から2026年5月8日までの8日間という短い期間です。
- 売上高は3億40百万円、営業損失は48百万円、経常損失は2億32百万円、親会社株主に帰属する当期純損失は2億36百万円となりました。
- 総資産は209億66百万円、純資産は8億93百万円、自己資本比率は3.9%です。
- 2026年5月8日に東京地方裁判所より会社更生手続開始決定がされたことに伴い、配当は無配となりました。
🤖 AI考察
トーシンHDの2026年5月8日期決算は、会社更生手続開始決定に伴う特殊な事業年度(8日間)の業績として発表されました。この極めて短い期間における業績数値は、通常の年間比較とは異なる点に留意する必要があります。会社更生手続きの進捗状況や今後の事業再編計画が、投資家にとって注視すべき点と考えられます。
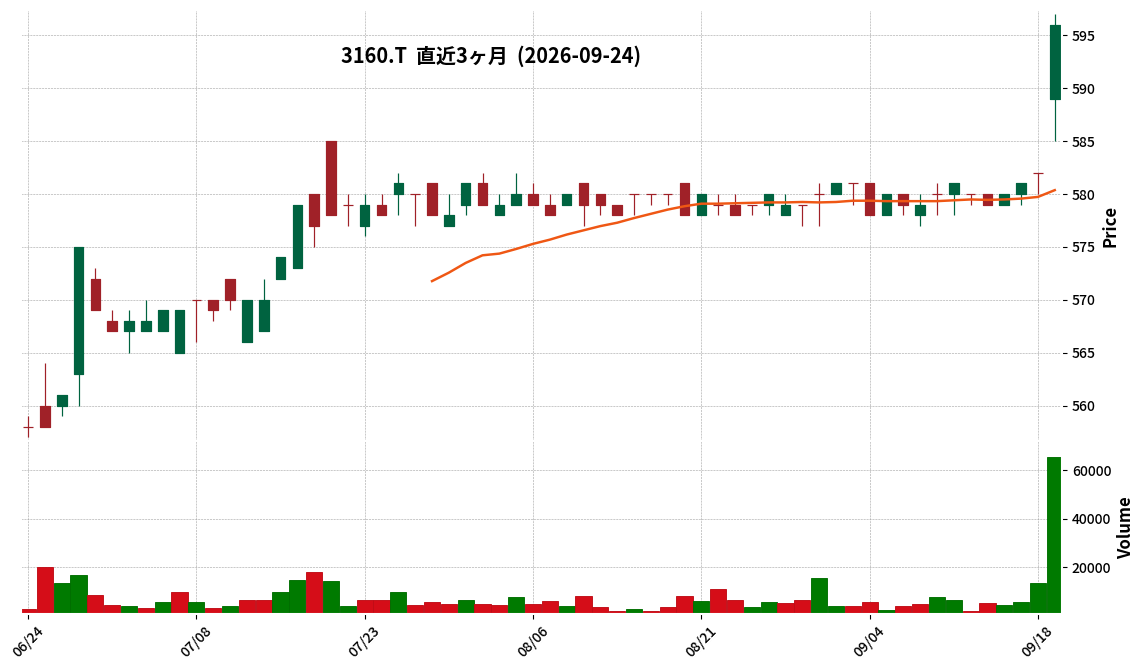
3160|大光
596.0
▲ +2.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社大光は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 当四半期連結累計期間の売上高は206億3百万円で、前年同期比9.4%増となりました。
- 営業利益は△3百万円(前年同期は42百万円の利益)、経常利益は9百万円(前年同期比71.3%減)、親会社株主に帰属する四半期純損失は△9百万円(前年同期は4百万円の利益)を計上しました。
- セグメント別では、外商事業の売上高は142億36百万円(14.8%増)、営業利益は99百万円(2.5%減)。アミカ事業の売上高は57億82百万円(1.2%増)、営業利益は1億45百万円(26.3%減)。水産品事業の売上高は6億24百万円(15.2%減)、営業利益は1百万円(69.3%減)となりました。
- 2027年5月期の連結業績予想および配当予想については、直近に公表された内容からの修正はありません。
🤖 AI考察
大光の2027年5月期第1四半期決算では、売上高が増加した一方で、営業利益および親会社株主に帰属する四半期純利益が損失を計上しています。これは、各事業における売上総利益率の変動や費用構造の変化が影響している可能性が考えられます。通期の業績予想に変更がない点も、今後の動向を注視するポイントとなるでしょう。
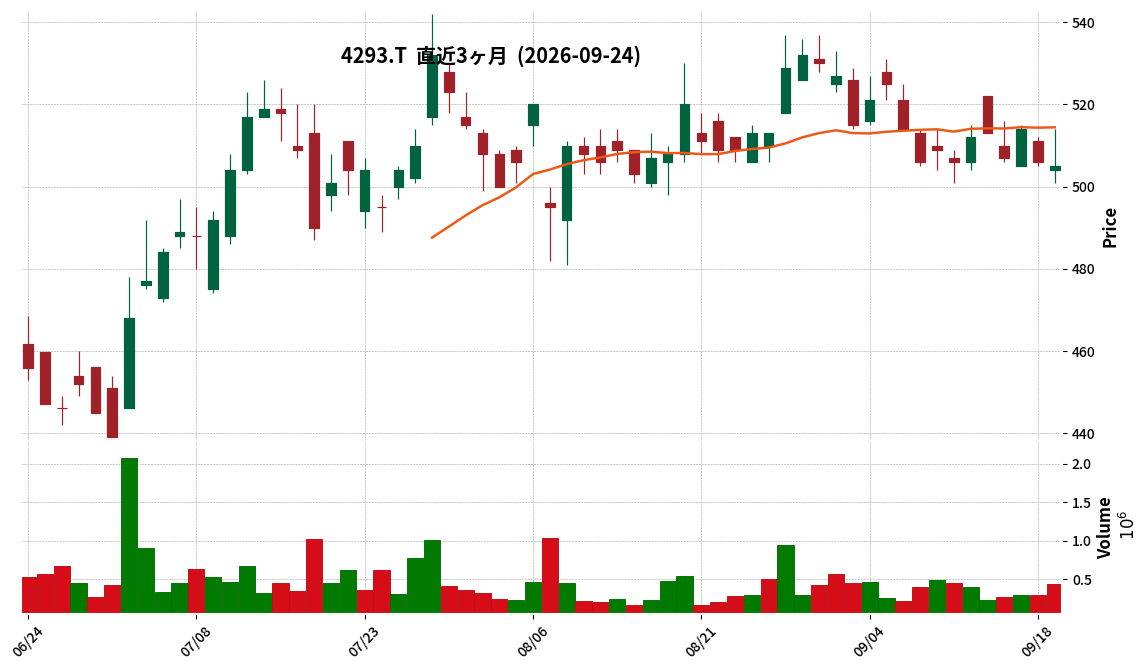
4293|セプテーニHD
505.0
▼ -0.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社セプテーニ・ホールディングスは、株式会社メディアハウスホールディングス(以下、MH社)の株式を取得し、子会社化することを2026年9月24日に決議した。
- 取得株式数は954,900株(議決権所有割合100.0%)で、取得価額はMH社普通株式10,781百万円、アドバイザリー費用等57百万円を含め、合計約10,838百万円(概算額)。
- MH社は人材採用支援事業、Webマーケティング事業などを展開しており、中小企業への総合ソリューション提供を強みとしている。
- セプテーニHDは、本株式取得により、運用型求人広告市場におけるグループのシェア強化、顧客に対する提案力・購買力の最大化、およびMH社の中小企業顧客基盤と営業網の獲得による事業基盤の構築を目指す。
- 株式譲渡実行日は2026年11月4日(予定)。2026年12月期の連結業績への影響は軽微とされている。
🤖 AI考察
本件は、セプテーニHDが掲げる中期経営計画「事業の深化」および「事業の探索」の一環として、特にHRマーケティング領域の強化を目的とした戦略的な動きと捉えられます。成長が見込まれる運用型求人広告市場での地位を固めつつ、MH社が持つ中小企業顧客基盤と営業力を取り込むことで、セプテーニHDの既存顧客層との相互補完によるシナジー創出が期待されます。2027年12月期の連結業績への影響が注目されるでしょう。
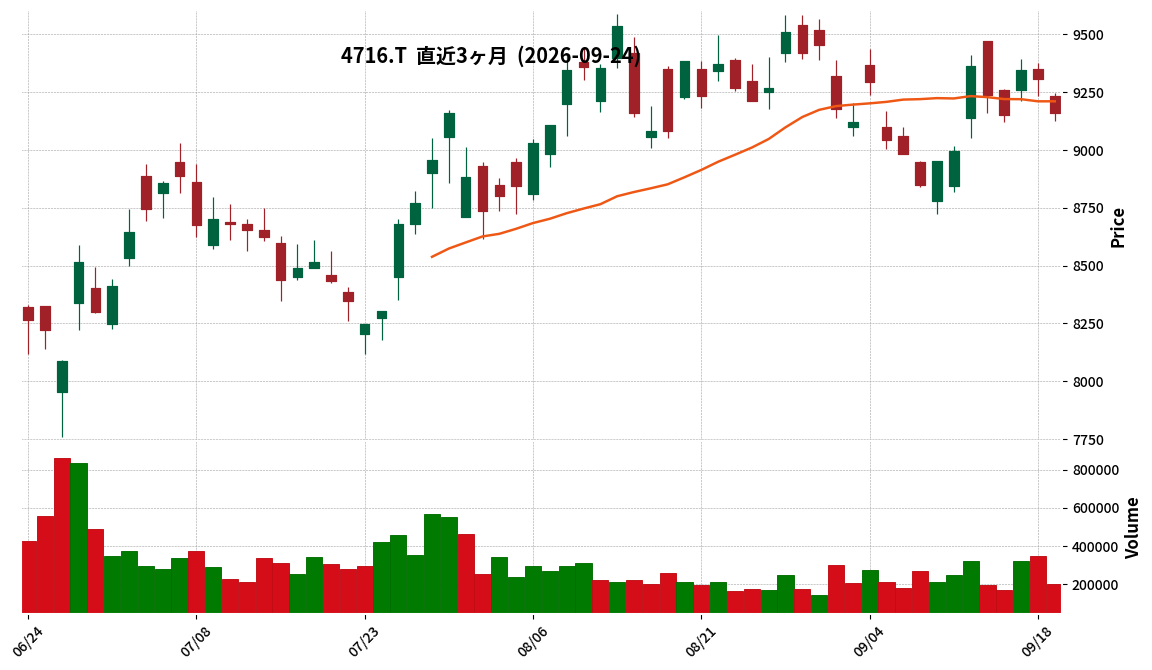
4716|日本オラクル
9161.0
▼ -1.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本オラクルは2027年5月期第1四半期(2026年6月1日~2026年8月31日)の決算を発表しました。
- 売上高は74,861百万円となり、前年同期比で13.0%増加しました。
- 営業利益は25,918百万円で、前年同期比22.7%増を記録しました。
- 経常利益は26,689百万円(前年同期比24.9%増)、四半期純利益は18,245百万円(前年同期比23.2%増)となりました。
- 当第1四半期累計期間における売上高、営業利益、経常利益、および四半期純利益は、いずれも過去最高を達成しました。
- 2027年5月期通期の業績予想については、売上高は前期比6.0%~10.0%増、1株当たり当期純利益は525.00円~540.00円としており、直近公表値からの修正はありません。
🤖 AI考察
日本オラクルは、堅調なIT投資環境を背景に、広範なクラウドサービスとエンタープライズ向けAIソリューションの提供を強化しており、これが第1四半期の過去最高業績に寄与したと考えられます。特に、AI活用による顧客企業の生産性向上や競争力強化への支援が、今後の成長ドライバーとして注目される可能性があります。ソブリンクラウドの展開拡大など、地政学リスクに対応した取り組みも今後の事業展開における重要な要素となるでしょう。
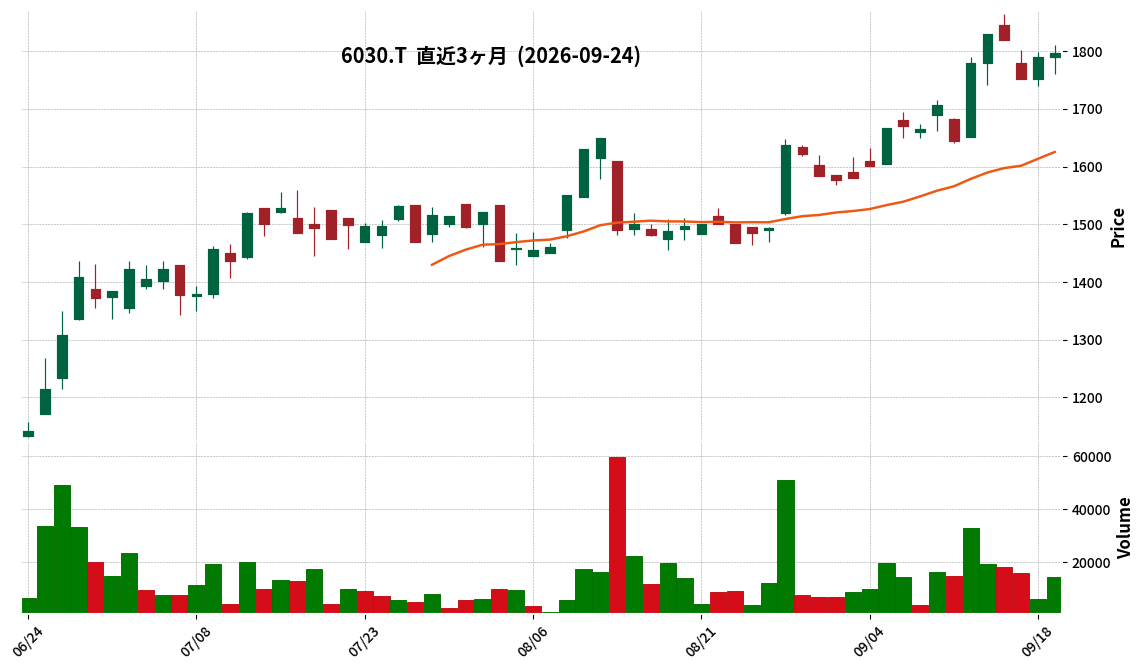
6030|G-アドベンチャー
1796.0
▲ +0.34%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アドベンチャーは、2026年8月13日15時30分に発表した「2026年6月期 決算短信〔IFRS〕(連結)」の一部訂正を発表した。
- 訂正の理由は、公表後に一部訂正すべき事項が判明したためとしている。
- 訂正箇所は、決算短信本文の「1.2026年6月期の連結業績(2025年7月1日~2026年6月30日)」、「(1)連結経営成績」、「(2)連結財政状態」、「(3)連結キャッシュ・フローの状況」および「2.配当の状況」の数値データ、ならびに「注記事項(1)期中における連結範囲の重要な変更」となっている。
- 連結経営成績において、2026年6月期の収益は25,634百万円(訂正前: 25,634,193千円)、営業利益1,100百万円(訂正前: 1,100,296千円)、親会社の所有者に帰属する当期利益465百万円(訂正前: 465,710千円)など、数値が千円単位から百万円単位に丸められた形で訂正されている。
- 配当の状況では、2026年6月期の期末配当が15.00円、合計15.00円、配当金総額107百万円、配当性向23.7%、親会社所有者帰属持分配当率1.2%と新たに記載された。
🤖 AI考察
今回の訂正は、主に決算短信の数値データの表記方法の変更(千円単位から百万円単位への丸め)と、一部の追加情報(配当の状況)が中心であると考えられます。連結業績の基幹数値に大きな変更は見られませんが、配当に関する情報が追加された点は投資家にとって注目すべき点となるでしょう。連結範囲の変更に関する注記も含まれており、今後の事業展開の背景として理解を深める上で確認が必要な情報と捉えられます。
7227|アスカ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アスカ株式会社は2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結決算を発表しました。
- 連結経営成績(累計)は、売上高350億6,163万円(前年同四半期比2.3%増)、営業利益17億5,791万円(同20.4%増)、経常利益19億4,528万円(同27.8%増)、親会社株主に帰属する四半期純利益13億7,376万円(同31.5%増)となりました。
- セグメント別では、自動車部品事業の売上高は276億5,408万円(同3.2%増)、営業利益は11億6,873万円(同25.8%増)となりました。ロボットシステム事業の売上高は39億9,531万円(同2.0%増)、営業利益は4億2,894万円(同26.2%増)となりました。モータースポーツ事業は売上高12億1,406万円(同21.3%増)、営業利益1億754万円(同265.3%増)となりました。一方で、制御システム事業は売上高21億5,620万円(同15.6%減)、営業損失4,268万円を計上しました。
- 連結財政状態では、第3四半期連結会計期間末の総資産は437億9,783万円(前連結会計年度末比34億1,167万円増)、純資産は164億2,718万円(同18億9,272万円増)となり、自己資本比率は37.5%(前連結会計年度末は36.0%)となりました。
- 2026年11月期の通期連結業績予想は、2026年1月13日付で公表された数値から変更はありません。
🤖 AI考察
アスカの2026年11月期第3四半期決算は、売上高、各利益ともに前年同期比で増加しました。特に自動車部品事業での新型車種立ち上がりによる部品・金型売上の増加や、モータースポーツ事業でのイベント売上増加が全体業績に寄与したと考えられます。一方で、制御システム事業では主要得意先の受注残高減少により減収および営業損失を計上しており、セグメント間の業績差異が今後の動向を注視するポイントとなるでしょう。通期業績予想が据え置かれていることから、会社は現状の進捗を織り込み済みと見ている可能性も考えられます。
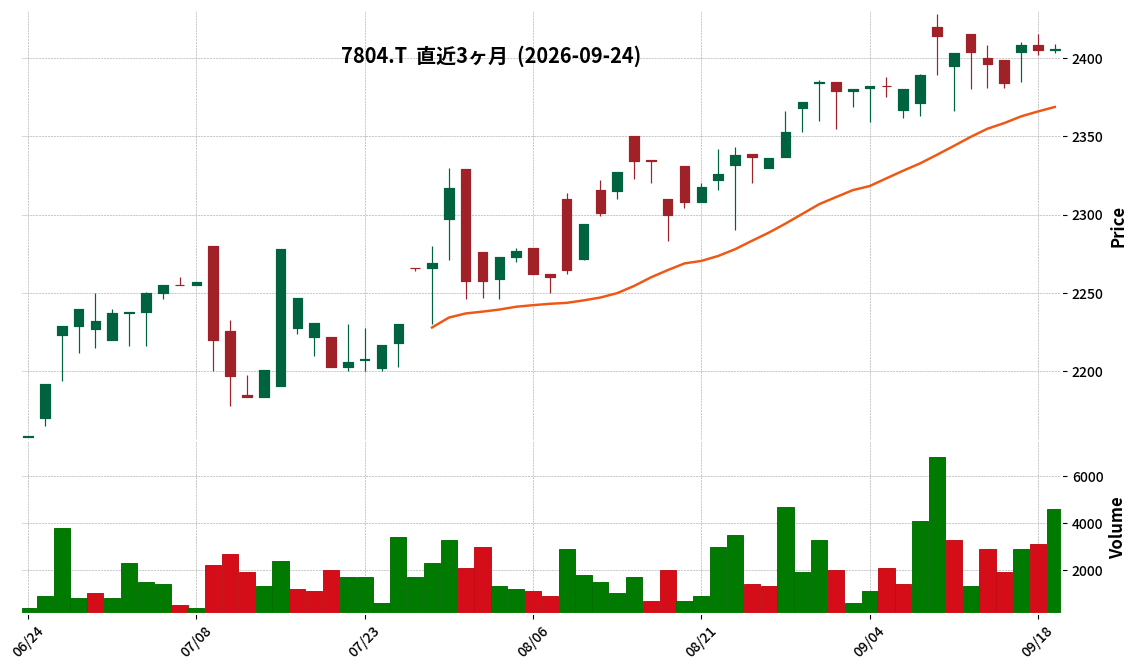
7804|ビーアンドピー
2406.0
▲ +0.04%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ビーアンドピーは2026年10月期第3四半期決算発表に関する質疑応答集を2026年9月24日に開示しました。
- 第3四半期累計実績は通期業績予想に対し約7割の進捗で、FIFAワールドカップ関連などの販促需要が業績に寄与しました。
- 第4四半期もアジア競技大会関連案件等を見込み、通期業績予想からの大きな乖離はない見通しです。
- 株式会社新和のM&Aは、「シェア拡大」「機能拡大」「領域拡大」戦略の一環として、首都圏における生産能力・提案力強化と受注機会拡大を目的としています。
- 生成AI動画コンテンツ制作事業は、既存人員・顧客基盤を活用し、2027年10月期からの業績貢献と早期黒字化を目指す方針です。
- 生成AIの普及については、コンテンツ制作の効率化や表現の幅を広げる機会と捉えつつ、競争環境の変化や法的リスクにも対応する考えを示しました。
🤖 AI考察
第3四半期の進捗状況に関する具体的な説明は、投資家が通期業績予想の達成確度を評価する上で重要な情報となると考えられます。また、M&Aや生成AI活用といった新規事業への言及は、今後の成長戦略と収益源の多角化に対する企業の姿勢を示すものと捉えられます。特に生成AIへのアプローチは、初期投資を抑えつつ既存リソースを活用する方針が、投資リスクと成長機会のバランスを考慮したものであると見ることができます。
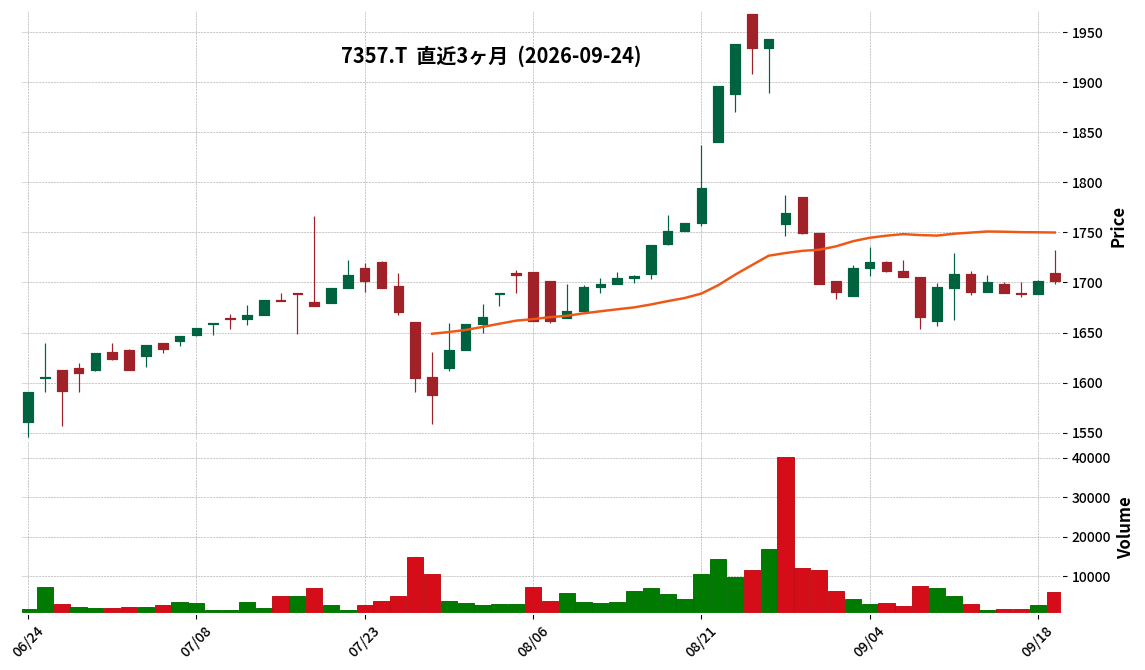
7357|ジオコード
1701.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ジオコードは、2026年9月24日付でリードプラス株式会社とインターネット広告分野における業務提携契約を締結することを発表しました。
- この提携は、インターネット広告の小規模案件における運用効率化と収益性向上を目的としています。
- ジオコードは、リードプラスが持つテクノロジー、ノウハウ、運用体制を活用し、小規模案件での高品質かつ効率的な広告運用サービス提供を目指します。
- 提携内容には、相互の顧客紹介、共同セミナー企画・開催による販売促進活動、および両社の知見を活用した新たなサービス・商品開発の検討が含まれます。
- 本業務提携がジオコードの2027年2月期の連結業績に与える影響は軽微であると公表されています。
🤖 AI考察
本業務提携は、成長を続ける国内インターネット広告市場において、特に小規模案件の対応力を強化し、事業全体の生産性及び収益性向上を図る戦略的動きと捉えられます。ジオコードのWebマーケティング事業の競争力強化に寄与する可能性がある一方、提携による具体的なシナジー効果や市場への影響は、今後の進捗や業績推移を注視していく必要があるでしょう。
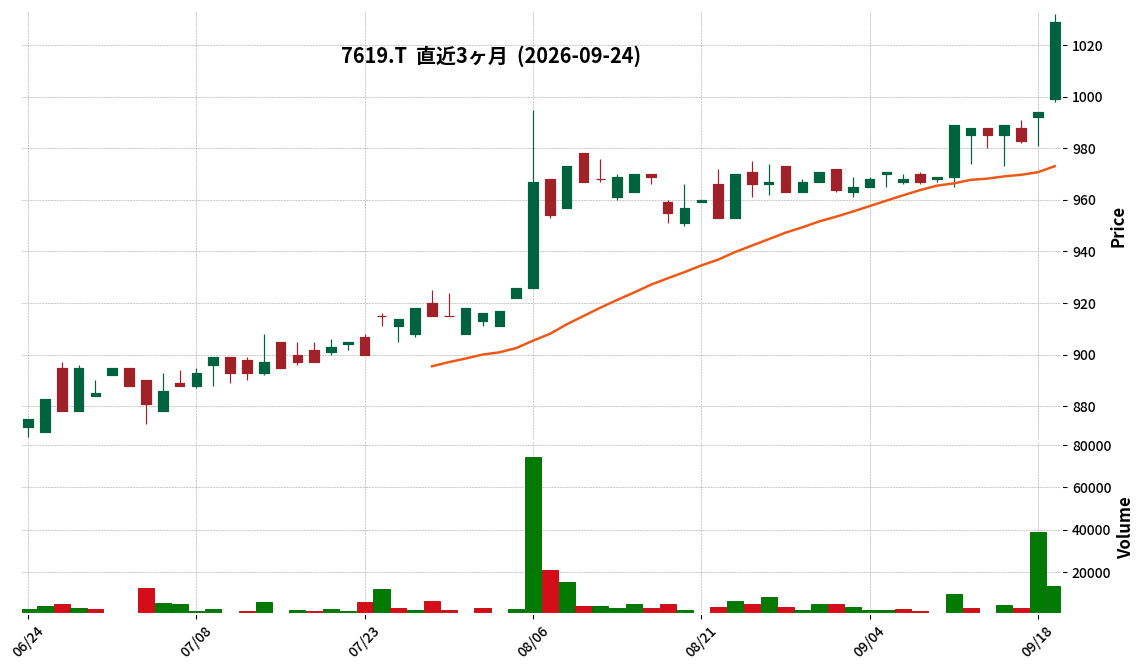
7619|田中商事
1029.0
▲ +3.52%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 田中商事は、2026年9月24日開催の取締役会において、2026年9月30日を基準日とする中間配当予想を修正することを決議しました。
- 2027年3月期の中間配当予想は、前回予想(2026年5月12日発表)の1株当たり10円00銭から、今回修正予想では1株当たり17円00銭へ増額されました。
- これにより、1株当たりの年間配当予想は、前回予想の31円00銭から、今回修正予想で38円00銭となる予定です。
- 増配の理由として、業績見通し、経営環境、内部留保の状況、資本政策等を総合的に勘案したと説明されています。
- 前期実績(2026年3月期)の中間配当は1株当たり10円00銭、期末配当は21円00銭、合計31円00銭でした。
🤖 AI考察
田中商事による今回の中間配当予想の修正は、株主への利益還元を重視する経営方針の表れと捉えられます。業績見通しや経営環境が良好であるとの判断が背景にあると考えられ、投資家にとっては企業の財務健全性や収益力に関するポジティブなシグナルとして注目される可能性があります。年間配当予想の変更は、今後の投資判断に影響を与える要素の一つとなり得ます。
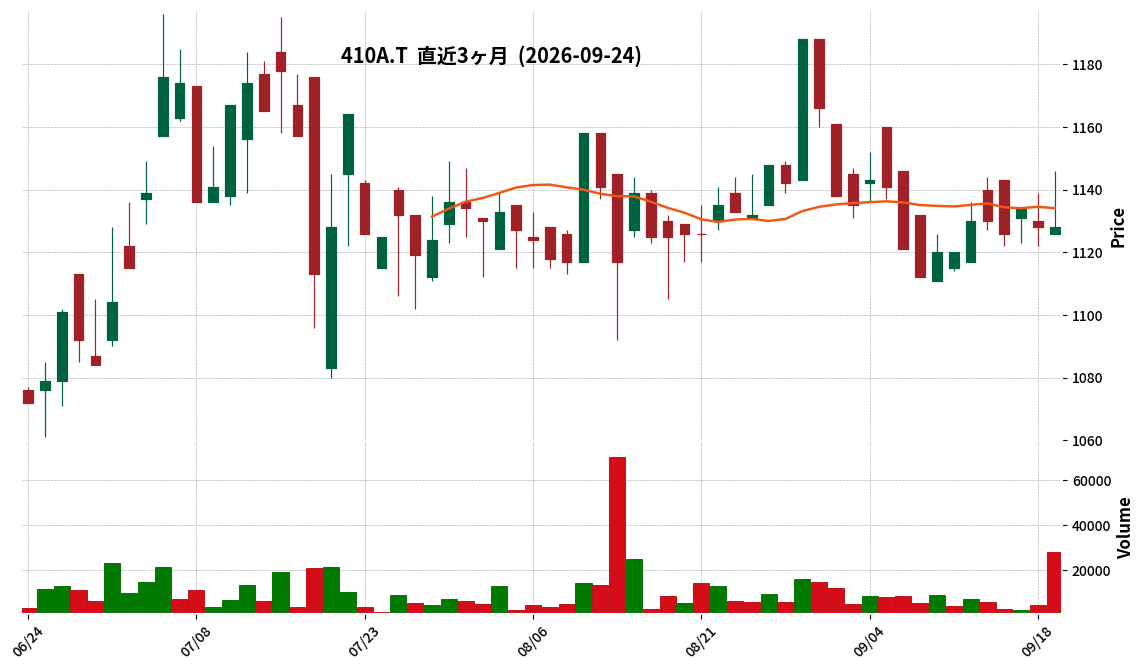
410A|G-GMOコマース
1128.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-GMOコマースは、2026年12月期の配当予想を修正(増配)した。
- 期末配当予想は、1株当たり50円56銭から1円56銭増配し、52円12銭に修正された。
- 年間配当金合計も、前回予想の50円56銭から今回修正予想の52円12銭となる。
- 修正理由は、本日付「AI時代のマーケティングプラットフォーム構築に向けたGMO NIKKO・GMOインサイトの株式取得(子会社化)に関するお知らせ」及び「2026年12月期通期連結業績予想の修正に関するお知らせ」により、2026年12月期通期連結業績予想を上方修正したことに伴うもの。
- 配当方針である「連結ベースの配当性向65%または連結株主資本配当率(DOE)8%以上のいずれか高い方を基準とする」に変更はない。
🤖 AI考察
今回の増配は、連結業績予想の上方修正に連動する形で、既存の配当方針に基づき決定されたものです。配当方針そのものに変更がない点は、株主還元に対する企業の安定的な姿勢を示すものと捉えられます。業績の改善が直接的に株主還元に結びつく企業の透明性を示す事例と言えるでしょう。
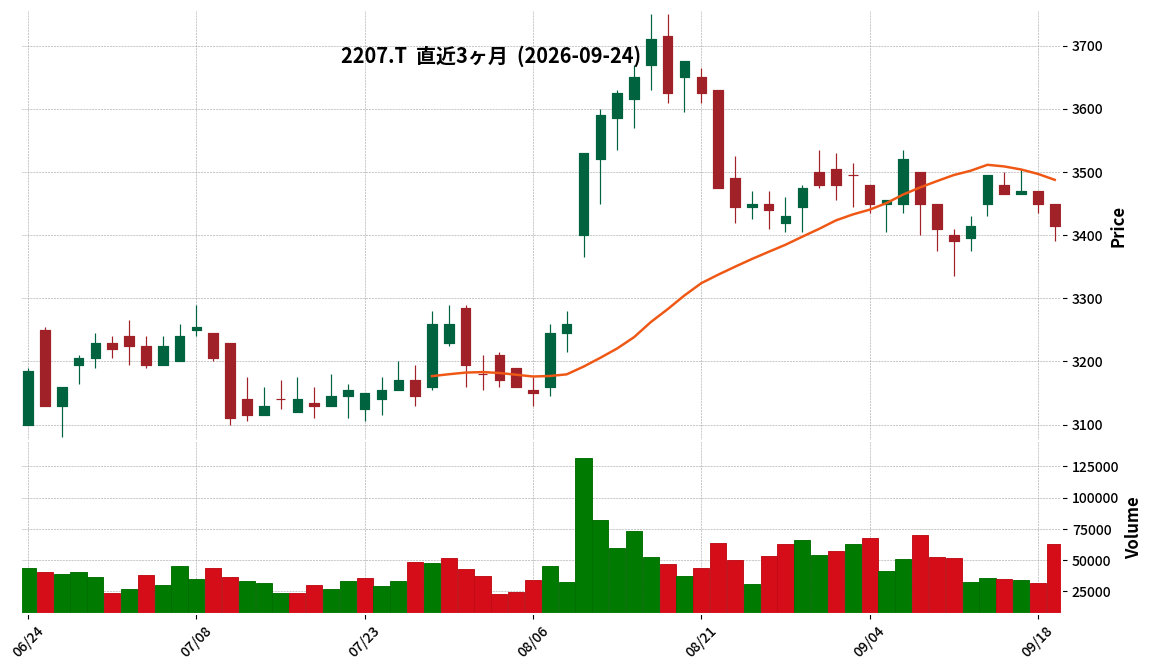
2207|meito
3415.0
▼ -1.01%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社meitoは、2026年12月31日を基準日として、普通株式1株につき2株の割合で株式分割を実施すると発表しました。効力発生日は2027年1月1日です。
- 株式分割に伴い、定款第6条に定める発行可能株式総数を5,000万株から10,000万株に変更します。効力発生日は2027年1月1日です。
- 自己株式取得に係る事項の一部変更として、取得し得る株式の総数の上限を800,000株から1,600,000株に修正しました。
- 2027年3月期の期末配当予想を1株当たり40.00円から20.00円に修正しました(株式分割前換算で40.00円)。第2四半期末配当は40.00円で変更ありません。
- 株主優待制度も一部変更し、9月30日および3月31日現在の贈呈基準と優待内容を修正しました。また、新たに長期保有優待(2年以上継続保有の株主対象)を新設し、特別贈呈も実施する予定です。
🤖 AI考察
今回のmeitoの発表は、株式分割による投資単位の引き下げを通じて、個人投資家層の拡大と株式の流動性向上を図る意図が読み取れます。同時に、自己株式取得枠の調整や配当予想の修正、さらに株主優待制度の拡充と新設は、株主への還元姿勢を継続的に強化していく方針を示すものと考えられます。これらの施策は、投資家にとって企業価値向上への期待を高める要因となる可能性があります。
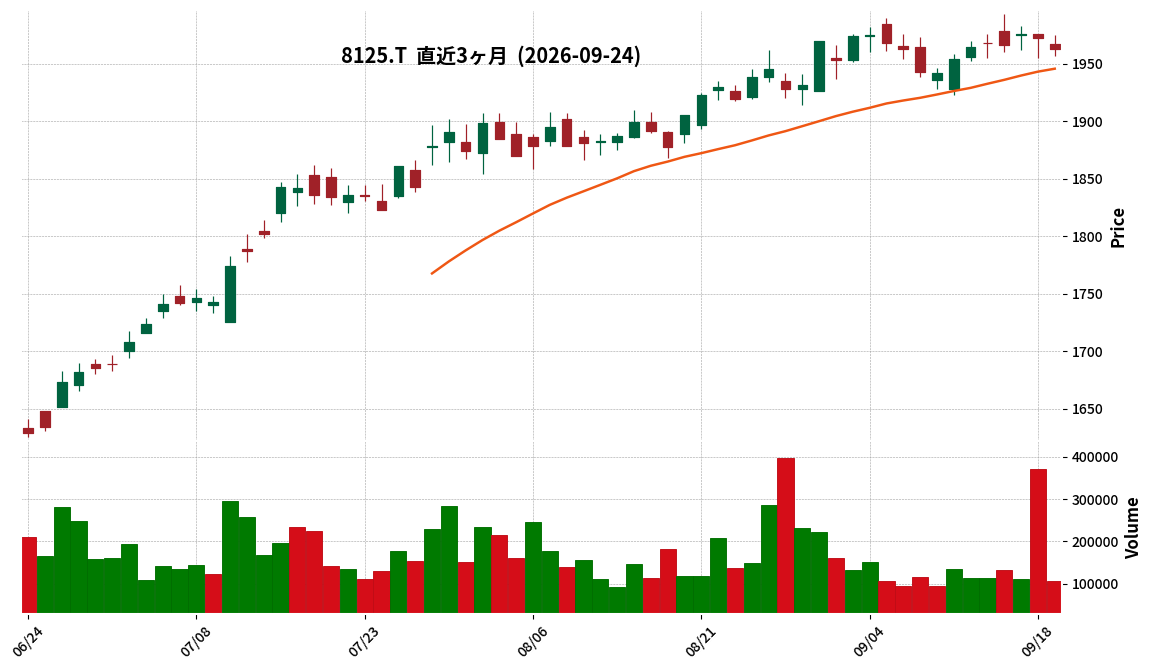
8125|ワキタ
1963.0
▼ -0.46%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ワキタは、本日開催の取締役会において、連結子会社である株式会社コルディアを吸収合併することを決議しました。
- 本合併は、ワキタを存続会社、コルディアを消滅会社とする吸収合併方式で行われます。
- 合併の目的は、ワキタグループにおける不動産所有の一元化を図ることとされています。
- 合併の日程は、合併契約承認取締役会決議日が2026年9月24日、合併契約締結日が2026年10月19日(予定)、合併期日(効力発生日)が2027年1月1日(予定)です。
- 本合併は100%出資子会社を対象とする簡易合併および略式合併であり、合併に伴う新株式の発行、資本金の増加、合併交付金の支払いはありません。
🤖 AI考察
本合併は、ワキタが100%出資する子会社であるコルディアを吸収合併するものであり、グループ内の不動産所有を効率化する目的があると説明されています。簡易合併および略式合併の手続きが適用されるため、迅速な実行が可能と考えられます。発表資料によると、2027年2月期の連結業績への影響は軽微であるとされていますが、不動産事業の効率化が長期的にどのような影響をもたらすかは注目されるポイントかもしれません。
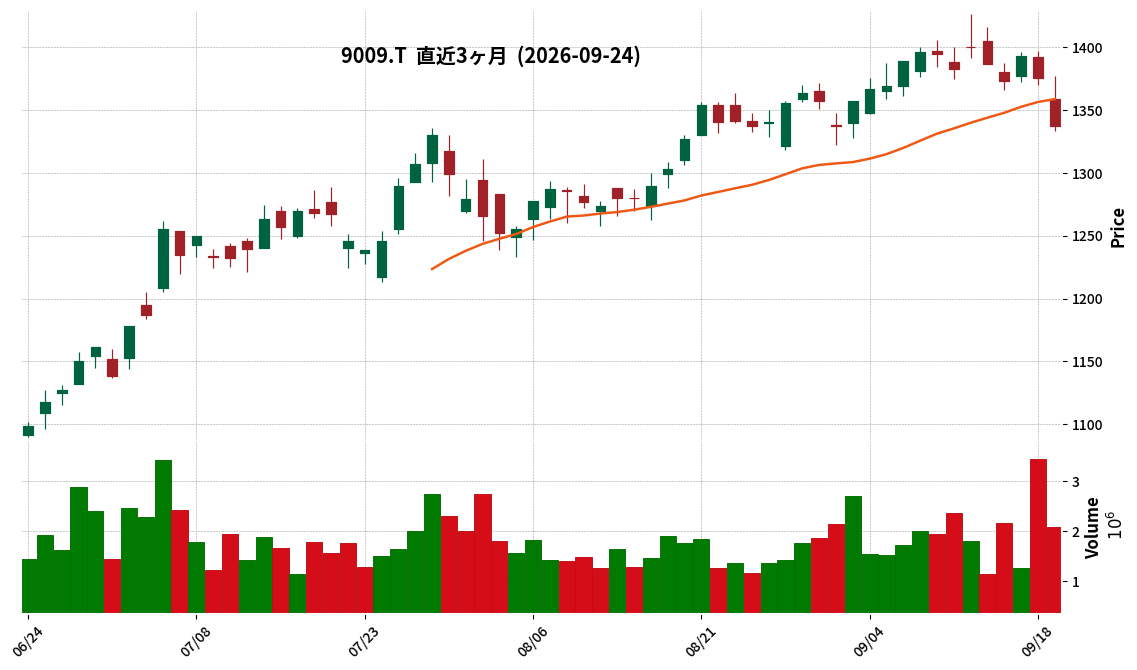
9009|京成
1337.5
▼ -2.76%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 京成電鉄株式会社は、2026年9月24日付で千葉日石株式会社の全株式を取得し、子会社化することを決定しました。
- 千葉日石は、1927年創業の石油製品販売業、ガソリンスタンド(SS)運営、自動車整備業などを展開する企業です。
- 本件株式取得の理由として、京成グループ内における燃料の安定確保・供給、中期経営計画「D2プラン」における事業エリアの生活ニーズ対応強化、および自動車整備業におけるグループ会社との親和性が挙げられています。
- 取得株式数は58,899株で、これにより京成電鉄の千葉日石に対する議決権所有割合は100.0%となります。
- 株式譲渡実行日は2026年10月1日(予定)です。
🤖 AI考察
本件は、京成電鉄が燃料供給の安定化と地域生活サービス事業の強化を目指す戦略的な一歩として捉えられます。中期経営計画「D2プラン」に具体的に資する施策として、事業ポートフォリオの多角化および外部環境変化への耐性強化を意図していると考えられます。今後、千葉日石の事業が京成グループ全体にどのような相乗効果をもたらし、業績に反映されるか、その進捗が注目されるでしょう。
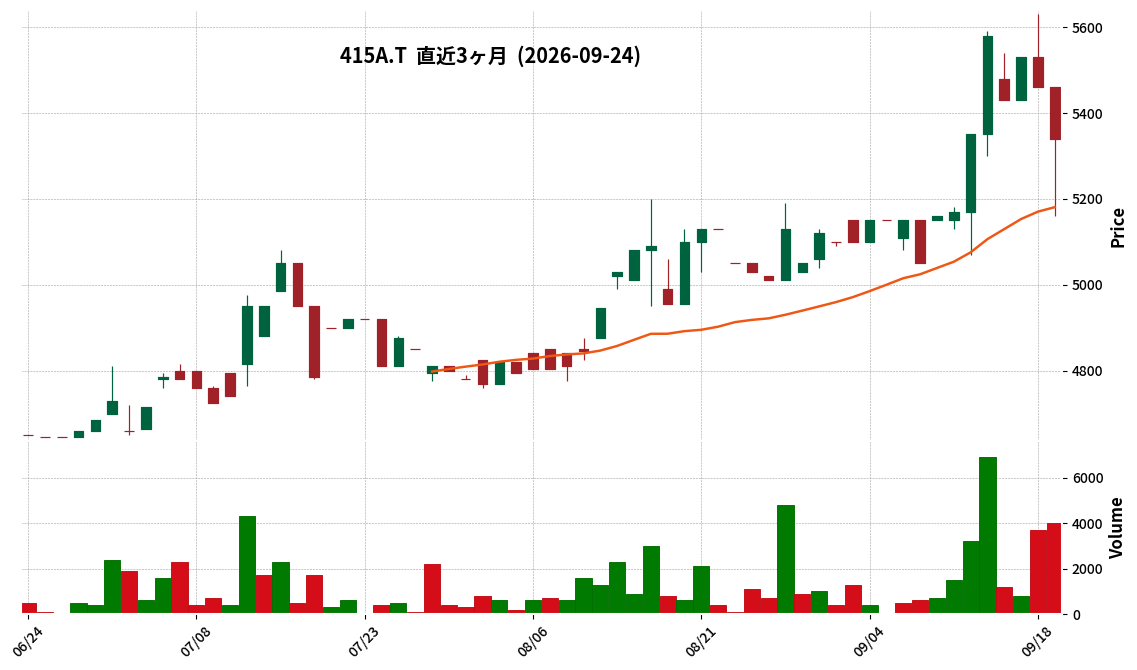
415A|G-GMOTE-HD
5340.0
▼ -2.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-GMOTE-HDは、完全子会社であるGMO TECH株式会社(存続会社)とGMOデザインワン株式会社(消滅会社)を2027年1月1日(予定)付で吸収合併することを決定しました。
- 本合併は、2026年9月24日開催の取締役会で決議されました。
- 合併の目的は、経営統合後の事業連携深化、意思決定の迅速化、経営効率の向上とされています。
- 本合併は、2025年11月公表の中期経営計画で掲げた2028年12月期連結売上高160億円、連結営業利益20億円の目標達成に貢献するとされています。
- 本合併による2026年12月期の業績への影響は軽微であり、2027年12月期の業績見通しは2027年2月予定の2026年12月期決算発表時に開示される予定です。
🤖 AI考察
本合併は、G-GMOTE-HDの連結企業集団内における組織再編であり、経営効率化と競争力強化を目的としていると説明されています。完全子会社間の合併であるため、新株の発行や財産の割当ては発生しません。中期経営計画の目標達成に向けた施策の一環として、今後のシナジー効果が注目されるでしょう。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント