📌 本日のピックアップ
本日は26件のIR情報をお届けします。中でもG-メディア(3815)、iFSP500ダブル(2237)、モバファク(3912)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
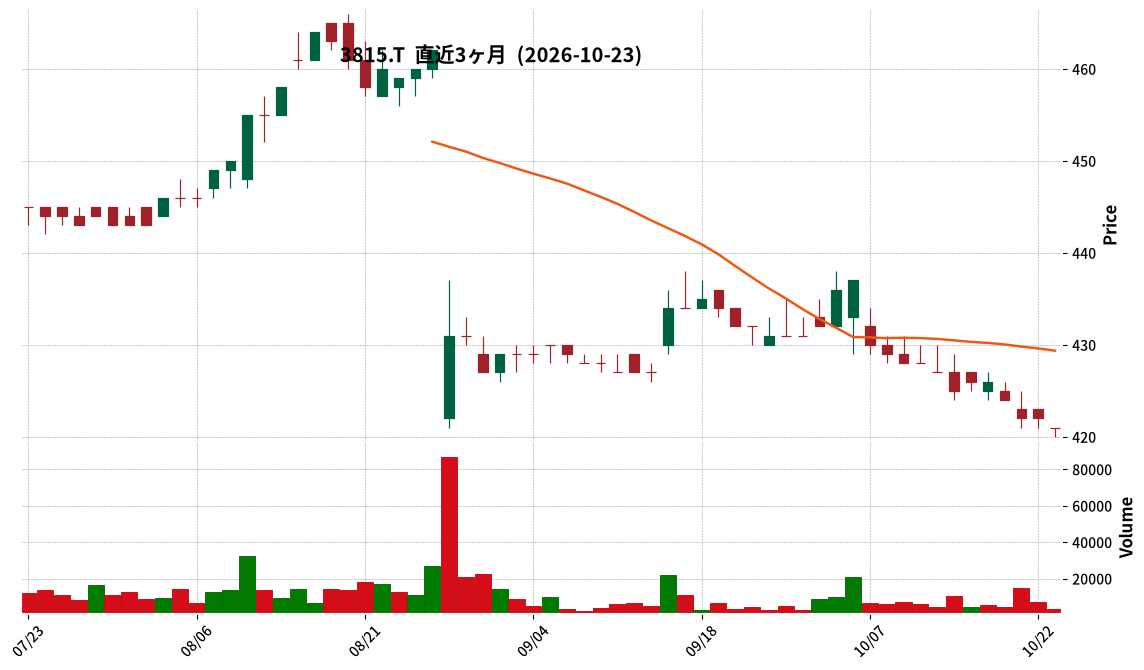
3815|G-メディア
421.0
▼ -0.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-メディアの2026年8月期通期連結業績は、売上高1,612百万円(前年同期比13.9%減)、営業損失534百万円(前年同期は323百万円の損失)、経常損失537百万円(前年同期は317百万円の損失)、親会社株主に帰属する中間純損失716百万円(前年同期は508百万円の損失)となりました。
- 営業利益の主な減少要因として、デジタルコンテンツおよび電話・チャット占いの減収影響、新規事業投資、中間優待導入に伴う株主優待費用、オフィス移転関連費用などが挙げられています。
- 特別損失として、固定資産除却損82百万円(デジタルコンテンツ新フレームワーク、占い大百科の改修部分、電話占い共通基盤システム)、および減損損失142百万円(電話占いシステム、電話占い管理システム、BtoBソリューションシステム)を計上しました。合計で225百万円の特別損失です。
- セグメント別では、占い事業の売上高が1,491百万円(前年同期比15.3%減)、営業利益221百万円(同42.7%減)。データ・テクノロジー事業は売上高113百万円(同3.9%増)でしたが、営業損失は171百万円(前年同期は7百万円の損失)となりました。
- 2027年8月期は、株主関連費用を除く本業ベースで営業損失が▲389百万円(2026年8月期実績は▲533百万円)と、大幅な赤字圧縮を見込んでおり、費用削減(198百万円)、利益率改善(141百万円)、売上増加(13百万円)による効果を織り込んでいます。
🤖 AI考察
G-メディアの2026年8月期決算では、主力事業の低迷による減収減益と、事業構造改革に伴う特別損失計上が確認されました。特に、新規コンテンツ制作基盤の運用遅延や個人アプリ開発者によるAI占いの代替サービス化が、デジタルコンテンツ及びLINEチャット占いの不振に影響を与えたと考えられます。一方で、同社は不採算資産の整理を行い、2027年8月期には本業ベースでの赤字圧縮を見込んでいることから、構造改革の進捗とAIを活用した新規事業への注力が今後の注目点となるでしょう。
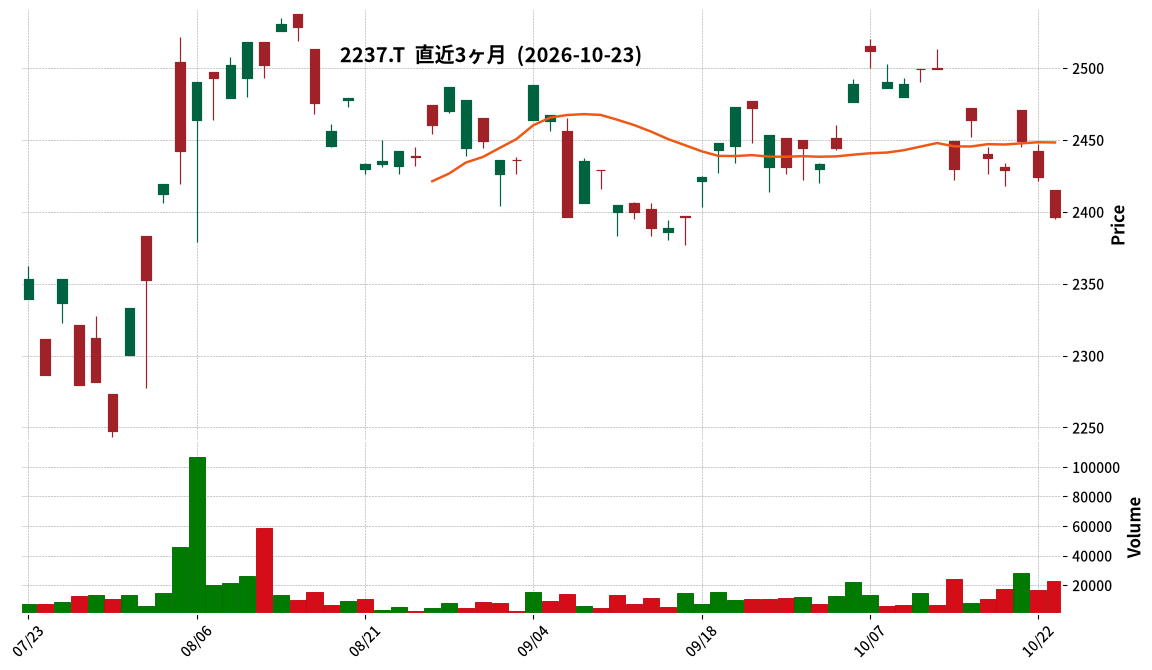
2237|iFSP500ダブル
2396.0
▼ -1.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- iFSP500ダブル(コード番号2237)は、2026年9月期(2026年3月11日~2026年9月10日)の決算を発表しました。
- 当計算期間末の純資産は1,814百万円となり、前計算期間末の1,771百万円から増加しました。
- 資産内訳において、主要投資資産(親投資信託受益証券)の構成比は55.6%(1,008百万円)となり、現金・預金・その他の資産(負債控除後)の構成比は44.4%(806百万円)となりました。
- 当計算期間末の発行済口数は751千口、1口当たり基準価額は2,413.24円です。
- 当計算期間における1口当たり分配金は7円と発表されました。前計算期間の195円から減少しています。
- 2026年7月7日付で、受益権1口に対して50口の割合で再分割が行われました。
🤖 AI考察
iFSP500ダブルの2026年9月期決算では、純資産が着実に増加し、ファンドの規模が拡大していることが示されました。主要投資資産である親投資信託受益証券への配分が増加している点は、運用方針の維持を示唆していると考えられます。また、分配金は前計算期間から減少しましたが、受益権の再分割が行われた影響も考慮して、全体的なパフォーマンスを評価する必要があるでしょう。
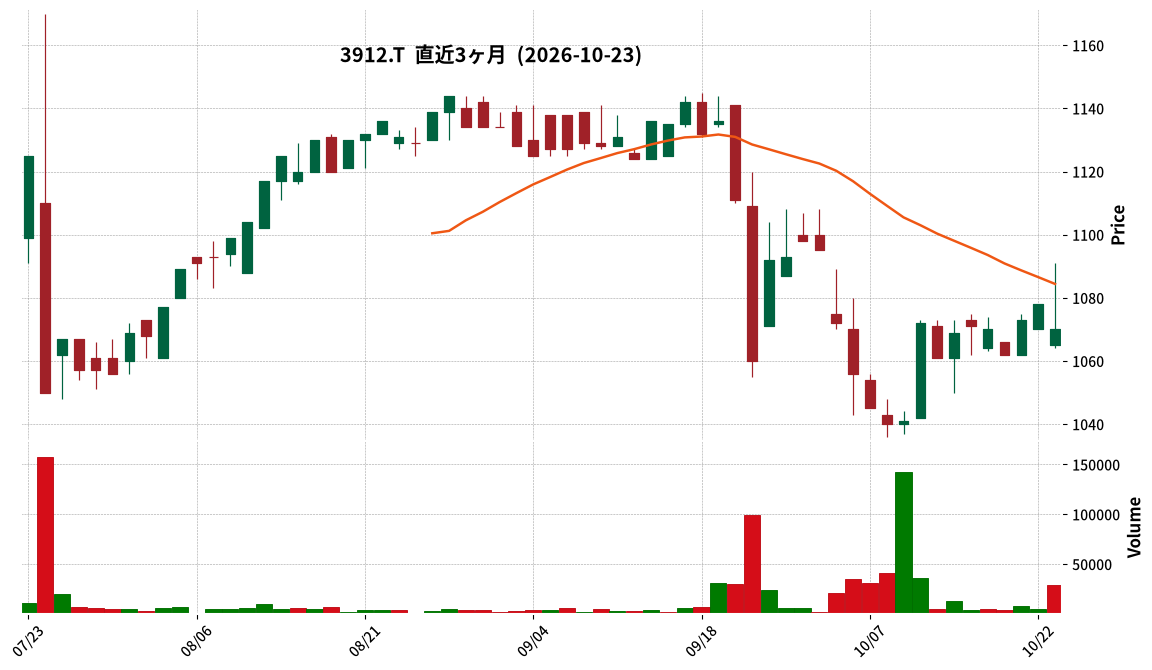
3912|モバファク
1070.0
▼ -0.74%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社モバイルファクトリーは、2026年12月期第3四半期(2026年1月1日~2026年9月30日)の連結業績を発表しました。
- 同期間の連結売上高は2,562百万円(前年同期比3.4%増)、EBITDAは887百万円(同9.4%増)、営業利益は887百万円(同9.4%増)、経常利益は890百万円(同7.8%増)、親会社株主に帰属する四半期純利益は615百万円(同6.2%増)となりました。
- モバイルゲーム事業の売上高は2,387百万円(前年同期比4.5%増)、セグメント利益は760百万円(同13.0%増)を記録し、売上高・営業利益ともに過去最高となりました。
- コンテンツ事業の売上高は174百万円(前年同期比9.3%減)、セグメント利益は130百万円(同8.9%減)となりました。
- 2026年12月期の通期連結業績予想は、売上高3,500百万円(対前期2.1%増)、営業利益1,170百万円(同4.3%増)、経常利益1,180百万円(同3.0%増)、親会社株主に帰属する当期純利益819百万円(同67.7%増)で、直近に公表された予想からの修正はありません。
🤖 AI考察
モバファクの2026年12月期第3四半期決算では、モバイルゲーム事業が好調を維持し、全体業績を牽引していることが示唆されます。特に「駅メモ!」における新規商材投入やコラボイベント、アプリ外課金ショップの利用率向上によるプラットフォーム手数料削減が利益改善に寄与したと考えられます。一方で、コンテンツ事業は緩やかな減少傾向にあり、事業ポートフォリオにおけるモバイルゲーム事業の重要性が増している状況と捉えることができます。
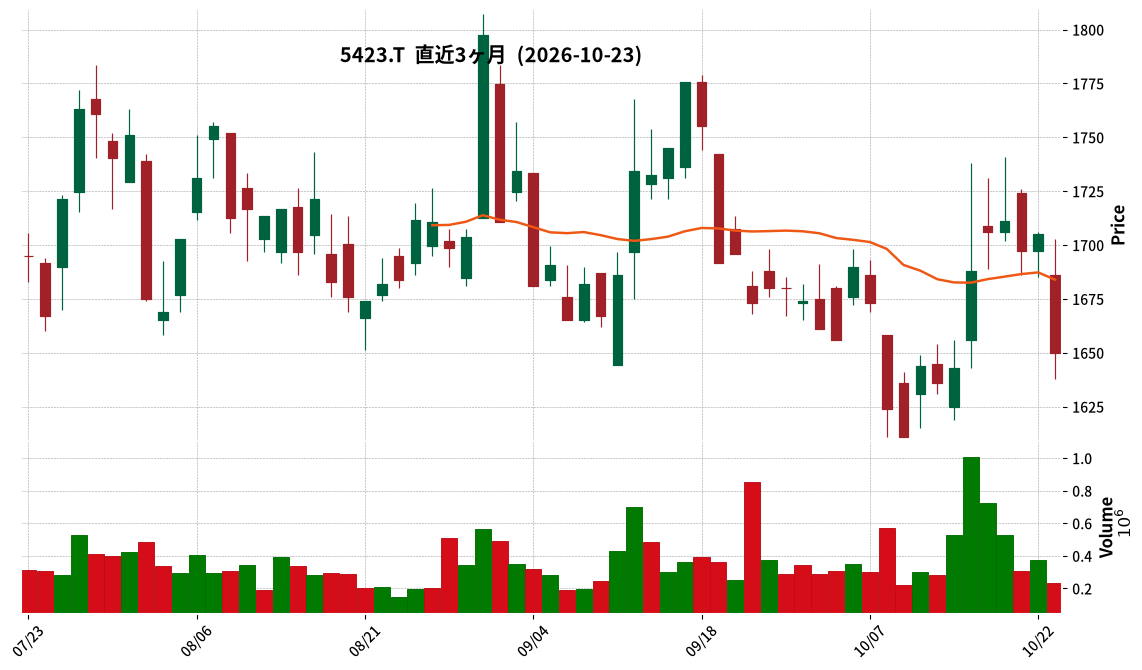
5423|東製鉄
1650.0
▼ -3.23%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 東製鉄は2027年3月期第2四半期(中間期)決算を発表しました。対象期間は2026年4月1日から2026年9月30日です。
- 経営成績(累計)は、売上高が150,422百万円(対前年中間期比12.3%増)、営業利益が△3,543百万円(前年中間期6,045百万円から赤字転落)、経常利益が△2,949百万円(同6,983百万円から赤字転落)、中間純利益が2,389百万円(同4,568百万円から△47.7%減)となりました。
- 1株当たり中間純利益は23.46円でした(前年中間期は44.43円)。
- 財政状態では、総資産が276,442百万円(2026年3月期比16,552百万円減)、純資産が217,229百万円(同4,859百万円減)、自己資本比率は78.6%(同75.8%から増加)でした。
- 配当の状況として、2027年3月期の中間配当予想は20.00円、期末配当予想も20.00円で、年間合計40.00円とされています。直近に公表されている配当予想からの修正はありません。
- 2027年3月期の通期業績予想(2026年4月1日~2027年3月31日)では、売上高326,000百万円(対前期21.6%増)、営業利益1,000百万円(同△86.2%減)、経常利益2,000百万円(同△76.8%減)、当期純利益7,000百万円(同△39.4%減)、1株当たり当期純利益69.28円が見込まれています。直近の業績予想からの修正はありません。
🤖 AI考察
当中間期決算では、売上高は増加したものの、営業利益と経常利益が赤字に転落した点が注目されます。しかしながら、中間純利益は前年同期比で減少したものの黒字を維持しており、これは資産売却益などの特別利益が寄与した結果と考えられます。一方で、通期業績予想では営業利益の黒字化を見込んでおり、今後の価格改定の反映やコスト削減努力がどのように進展するかが注目されます。
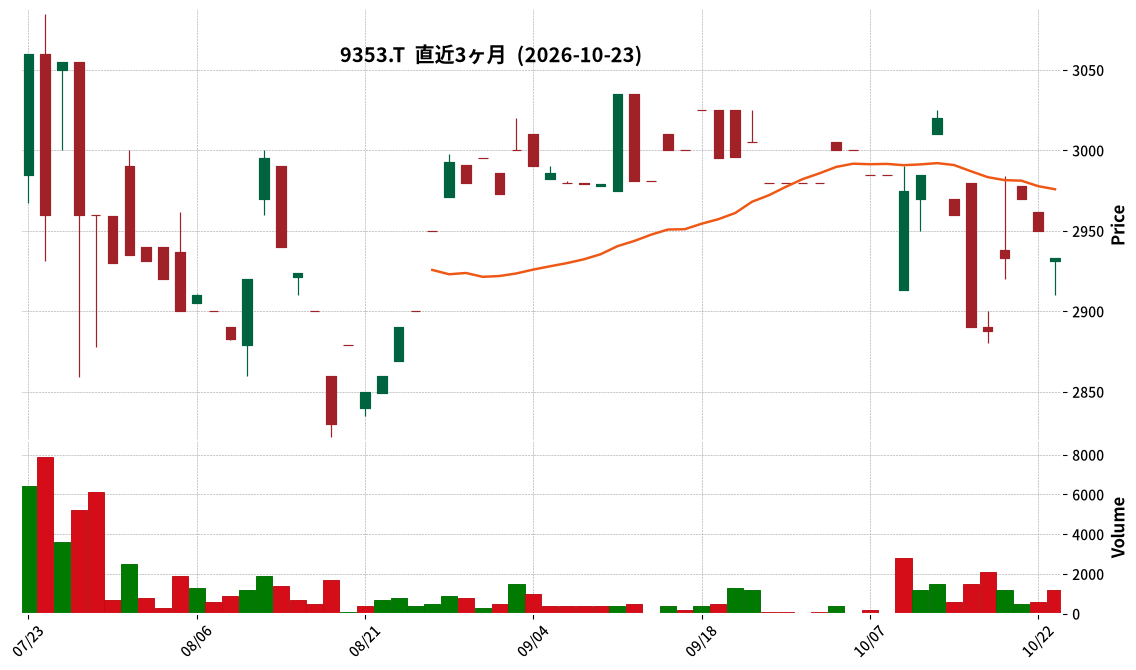
9353|桜島埠頭
2933.0
▼ -0.58%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 桜島埠頭は、2027年3月期第2四半期(中間期)連結決算を発表しました。
- 売上高は2,081百万円となり、前年同期比で143百万円(6.4%)の減収となりました。
- 営業利益は4百万円となり、前年同期比で207百万円(98.0%)の減益となりました。
- 経常利益は102百万円(△64.9%)、親会社株主に帰属する中間純利益は78百万円(△67.0%)でした。
- 通期の連結業績予想は売上高4,280百万円(+0.5%)、営業利益250百万円(△0.4%)、親会社株主に帰属する当期純利益260百万円(△10.4%)を据え置いています。
- セグメント別では、ばら貨物セグメントが売上高1,064百万円(△14.2%)、営業損失27百万円(前年同期は72百万円の営業利益)。液体貨物セグメントは売上高726百万円(+3.3%)、営業利益151百万円(△36.8%)。物流倉庫セグメントは売上高277百万円(+3.7%)、営業利益126百万円(+19.1%)でした。
🤖 AI考察
桜島埠頭の2027年3月期第2四半期決算は、売上高および各利益項目で前年同期比減益となりました。特に、ばら貨物セグメントでの大幅な減収減益が全体に影響を与えたと考えられます。一方で、液体貨物セグメントと物流倉庫セグメントは増収を達成しており、事業ポートフォリオにおける各セグメントの貢献度の変化がうかがえます。通期業績予想は据え置かれていることから、下半期での挽回を見込んでいる可能性があり、今後の推移が注目されます。
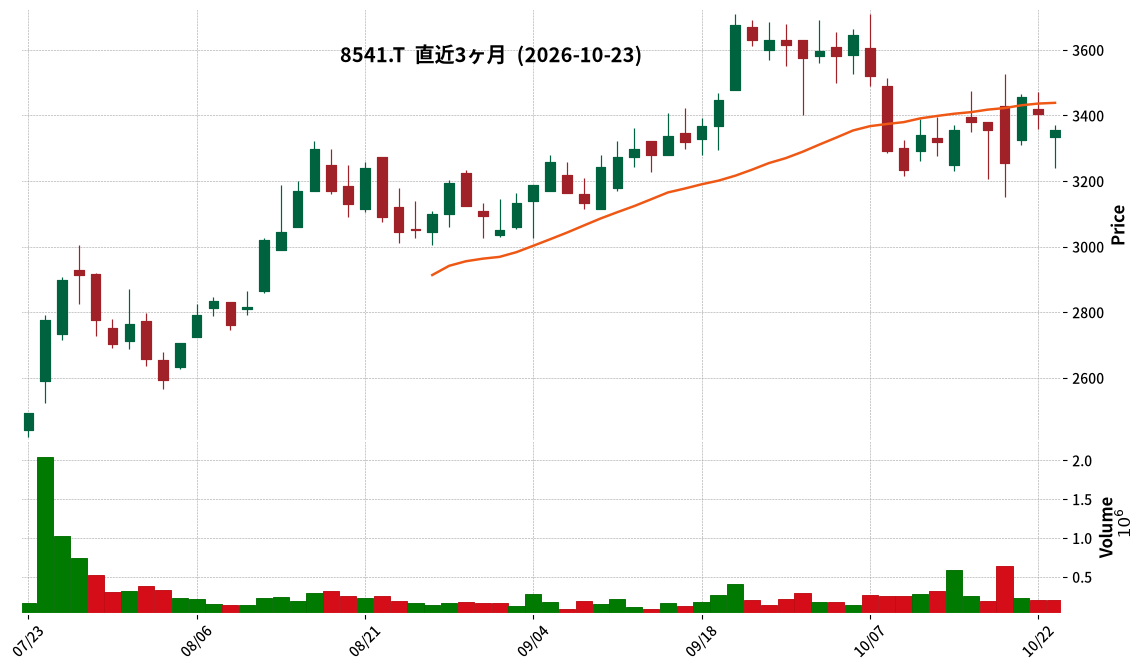
8541|愛媛銀
3355.0
▼ -1.47%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2024年3月期の連結業績予想について、経常利益を従来の110億円から140億円へ、親会社株主に帰属する当期純利益を従来の75億円から100億円へそれぞれ修正。
- 2024年3月期の個別業績予想について、経常利益を従来の100億円から125億円へ、当期純利益を従来の70億円から90億円へそれぞれ修正。
- 2024年3月期の期末配当予想を、従来の1株あたり30円から1株あたり35円へ5円増配修正。
- 修正の理由として、金利収益の増加や資産運用益の増加が見込まれること、また有価証券の含み益増加等を挙げている。
🤖 AI考察
愛媛銀行による今回の業績予想の上方修正は、主に金利収益の増加や資産運用益の改善が寄与していると考えられます。同時に発表された増配は、株主還元への積極的な姿勢を示すものと捉えられ、投資家にとってポジティブな材料となる可能性があります。これらの修正は、今後の同社の財務健全性や収益構造の動向を評価する上で注目すべき点と言えるでしょう。
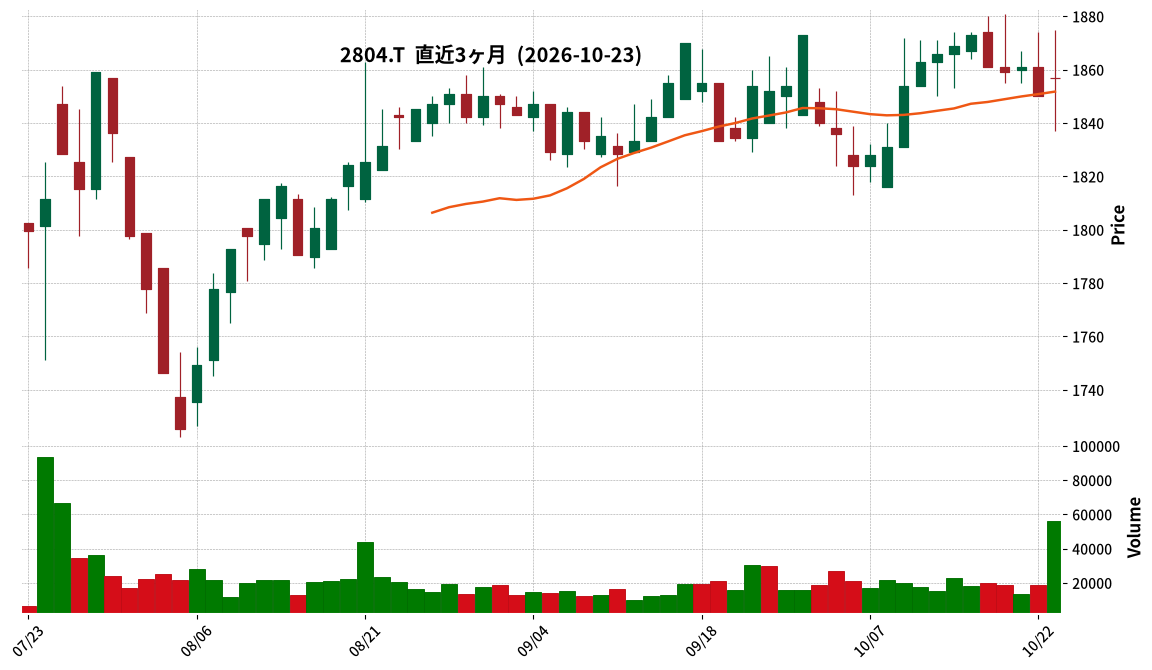
2804|ブルドックソース
1857.0
▲ +0.38%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結売上高は74億円となり、前年中間期比0.3%の増加となりました。
- 同期間の連結営業利益は2億8千4百万円(前年中間期比5.9%減)、連結経常利益は10億4千2百万円(同28.6%増)を記録しました。
- 親会社株主に帰属する中間純利益は7億2百万円となり、前年中間期比66.0%の大幅な減少となりました。
- 1株当たり中間純利益は56円64銭で、前年中間期の159円57銭から減少しました。
- 年間配当金予想は、中間20円00銭、期末25円00銭の合計45円00銭で、直近公表予想からの修正はありません。
- 2027年3月期通期の連結業績予想は、売上高152億円(前期比3.5%増)、営業利益6億2千万円(同1.1%増)、経常利益13億5千万円(同2.4%増)、親会社株主に帰属する当期純利益9億5千万円(同61.1%減)と、変更はありません。
🤖 AI考察
ブルドックソースの2027年3月期第2四半期決算は、売上高が微増となったものの、親会社株主に帰属する中間純利益が前年同期比で大幅に減少した点が注目されます。これは、前期の中間純利益に特定の要因が含まれていた可能性があり、純利益の変動要因を詳細に確認することが投資家にとって重要と考えられます。一方で、経常利益が増加していることから、本業以外の収益改善が見られると解釈することもできます。
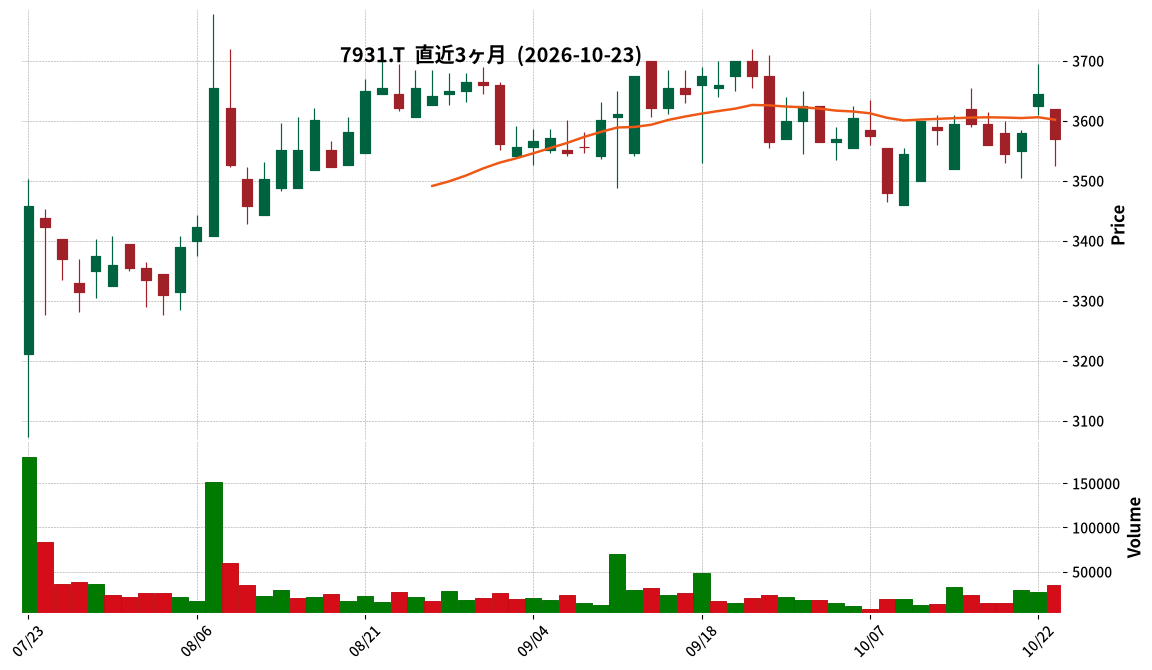
7931|未来工業
3570.0
▼ -2.06%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 未来工業株式会社は、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の売上高は24,861百万円(前年中間期比8.3%増)となり、過去最高額を更新しました。
- 営業利益は3,792百万円(前年中間期比20.0%増)、経常利益は3,925百万円(前年中間期比20.7%増)、親会社株主に帰属する中間純利益は2,646百万円(前年中間期比20.5%増)となり、それぞれ過去最高額を更新しました。
- セグメント別では、電材及び管材が売上高19,033百万円(同8.4%増)、営業利益3,493百万円(同24.9%増)、配線器具が売上高4,325百万円(同11.6%増)、営業利益430百万円(同7.9%増)と増収増益となりました。
- 2027年3月期の通期連結業績予想について、売上高48,984百万円(対前期増減率7.2%)、営業利益6,927百万円(同3.0%)、経常利益7,125百万円(同3.3%)、親会社株主に帰属する当期純利益4,755百万円(同1.2%)に上方修正されました。
🤖 AI考察
未来工業の2027年3月期第2四半期決算は、売上高、各利益ともに過去最高を更新し、堅調な業績推移を示しています。中東情勢の影響による一部製品の前倒し調達や供給制約に伴う代替需要、価格改定の浸透などが寄与したと考えられます。通期業績予想の上方修正は、足元の好調な事業環境を反映していると解釈できるでしょう。
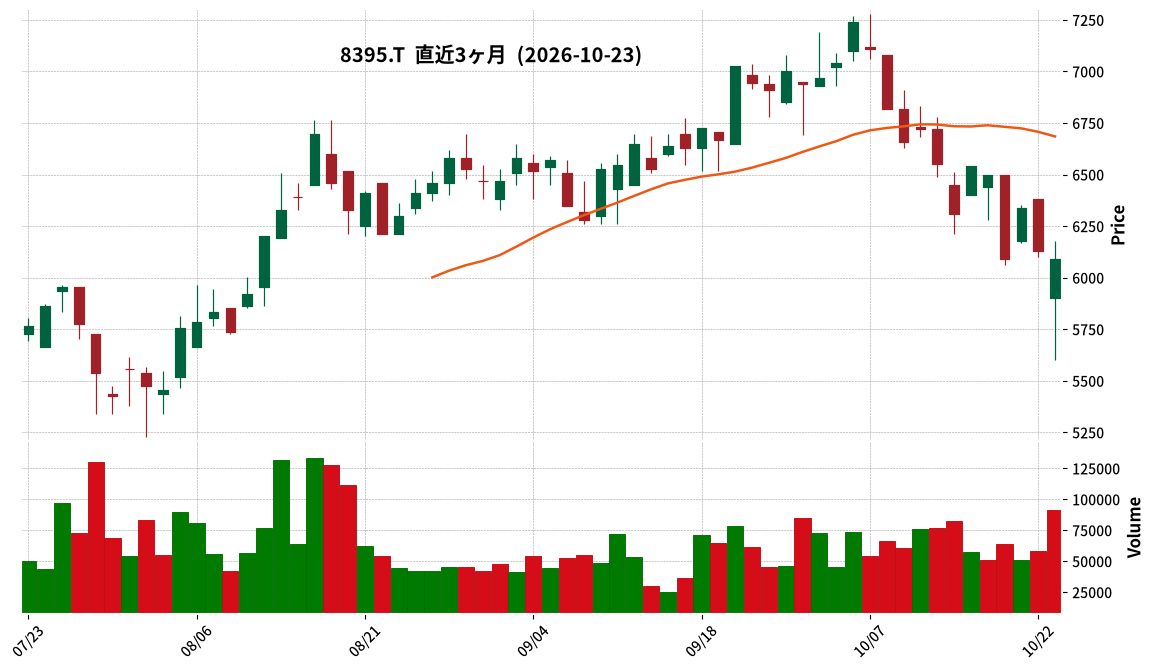
8395|佐賀銀
6090.0
▼ -0.65%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社佐賀銀行は、2026年10月23日、2027年3月期第2四半期(累計)の連結業績予想および個別業績予想を修正すると発表しました。
- 連結業績予想において、経常収益は前回予想の32,000百万円から37,000百万円へ5,000百万円(15.6%)増加、親会社株主に帰属する中間純利益は5,100百万円から5,800百万円へ700百万円(13.7%)増加しました。
- 個別業績予想において、経常収益は前回予想の28,000百万円から33,000百万円へ5,000百万円(17.8%)増加、中間純利益は4,800百万円から5,600百万円へ800百万円(16.6%)増加しました。
- 業績修正の主な理由として、銀行単体において、有価証券のポートフォリオ良化に向けた売却益の計上を主因とする経常収益の増加、および貸出金利息・役務取引等収益の増加が挙げられています。
- 配当予想も修正され、2027年3月期の中間配当は1株当たり55円から65円へ10円増配され、年間配当は110円から120円となる予定です。期末配当は55円で変更ありません。
🤖 AI考察
佐賀銀行の今回の業績予想の上方修正は、特に有価証券売却益の計上と本業である貸出金利息・役務取引等収益の増加が牽引している点に注目が集まります。これにより、銀行の収益構造の改善が示唆されていると考えられます。また、中間配当の増配は、足元の業績動向を総合的に勘案した結果とされており、株主還元への積極的な姿勢がうかがえるでしょう。
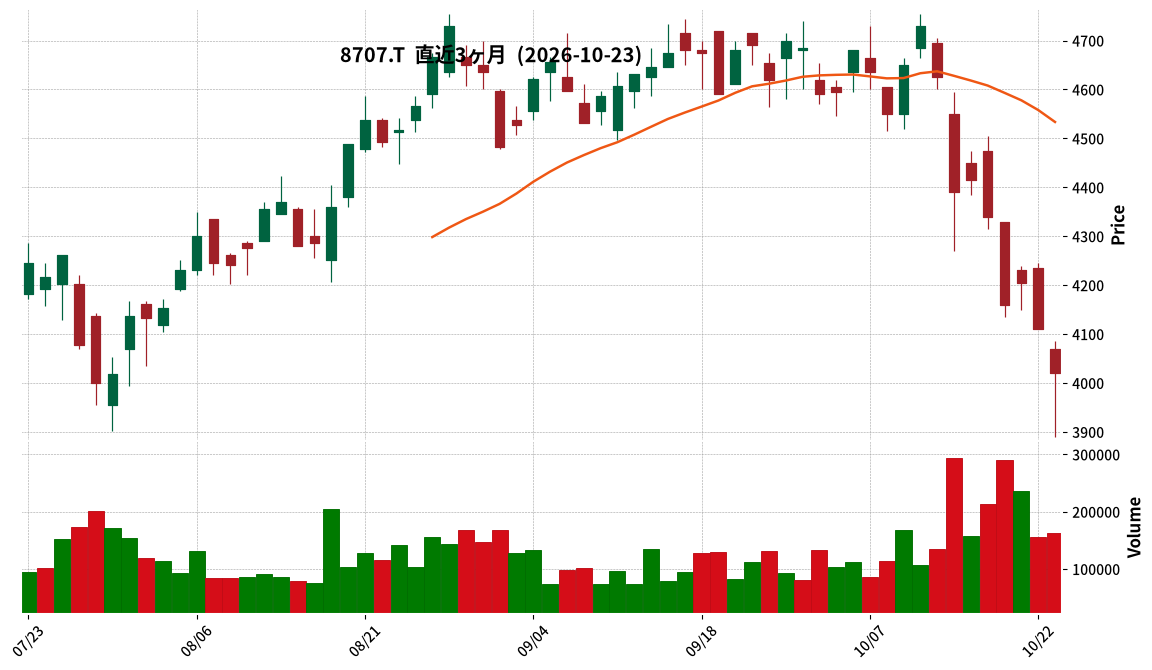
8707|岩井コスモ
4020.0
▼ -2.19%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 岩井コスモホールディングスは、2027年3月期第2四半期(中間期)において、連結営業収益181億41百万円(前年中間期比25.5%増)を達成しました。
- 純営業収益は179億2百万円(同25.3%増)、経常利益は82億37百万円(同42.4%増)、親会社株主に帰属する中間純利益は63億20百万円(同36.8%増)となりました。
- 営業収益、純営業収益、営業利益、経常利益、親会社株主に帰属する中間純利益は、当中間期累計において過去最高を記録しました。
- 1株当たり中間純利益は269円09銭となりました。
- 期末配当予想は未定ですが、第2四半期末の配当金は65円00銭(前年中間期末60円00銭)と発表されました。
🤖 AI考察
当中間期決算は、主要な収益指標が過去最高を更新するなど、堅調な業績を示したと言えます。特に、営業収益や各利益の大幅な伸びは、証券営業部門での米国株式や投資信託の提案営業注力、テレビCM放映による知名度向上施策が奏功した結果と考えられます。中間配当の増額も、株主還元への姿勢を示すものとして注目されるでしょう。
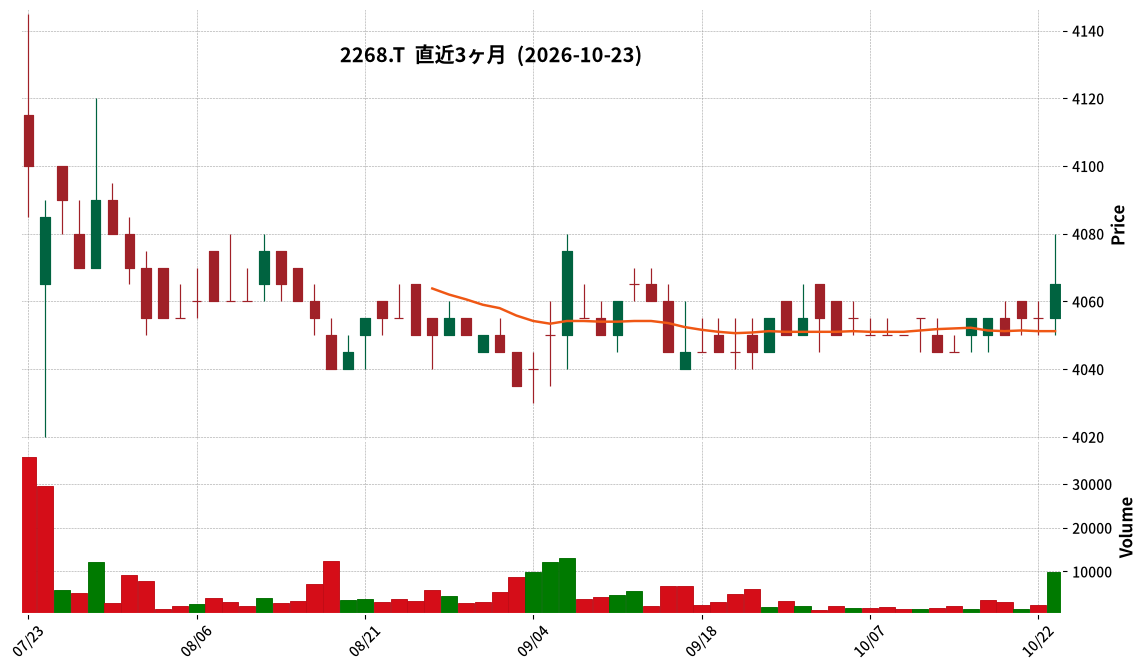
2268|サーティワン
4065.0
▲ +0.25%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- B-Rサーティワンアイスクリーム株式会社は、2026年12月期第3四半期(2026年1月1日~2026年9月30日)の連結業績を発表しました。
- 当第3四半期連結累計期間の売上高は30,037百万円(前年同期比16.2%増)、営業利益は3,116百万円(同2.1%増)、経常利益は3,207百万円(同3.6%増)、親会社株主に帰属する四半期純利益は2,071百万円(同4.2%増)を記録しました。
- 1株当たり四半期純利益は214円95銭でした。
- 連結財政状態において、総資産は32,573百万円、純資産は16,125百万円、自己資本比率は49.5%となりました。
- 2026年12月期の年間配当予想は、中間配当30円00銭、期末配当60円00銭、合計90円00銭と公表されています。
- 2026年12月期の連結業績予想(通期)は、売上高35,830百万円(対前期増減率4.5%増)、営業利益2,830百万円(同2.2%増)、経常利益2,880百万円(同0.6%増)、親会社株主に帰属する当期純利益1,800百万円(同1.6%増)、1株当たり当期純利益186円80銭であり、直近公表されている業績予想からの修正はありません。
🤖 AI考察
サーティワンは、2026年12月期第3四半期において売上高が前年同期比16.2%増と大幅な増収を達成し、過去最高の更新を記録した点が注目されます。既存店売上高が22四半期連続でプラスを維持していることは、継続的なブランド力強化と顧客獲得戦略が奏功していることを示唆していると考えられます。また、通期の業績予想に変更がないことから、会社側は現状の進捗を順調と捉えていると見られます。
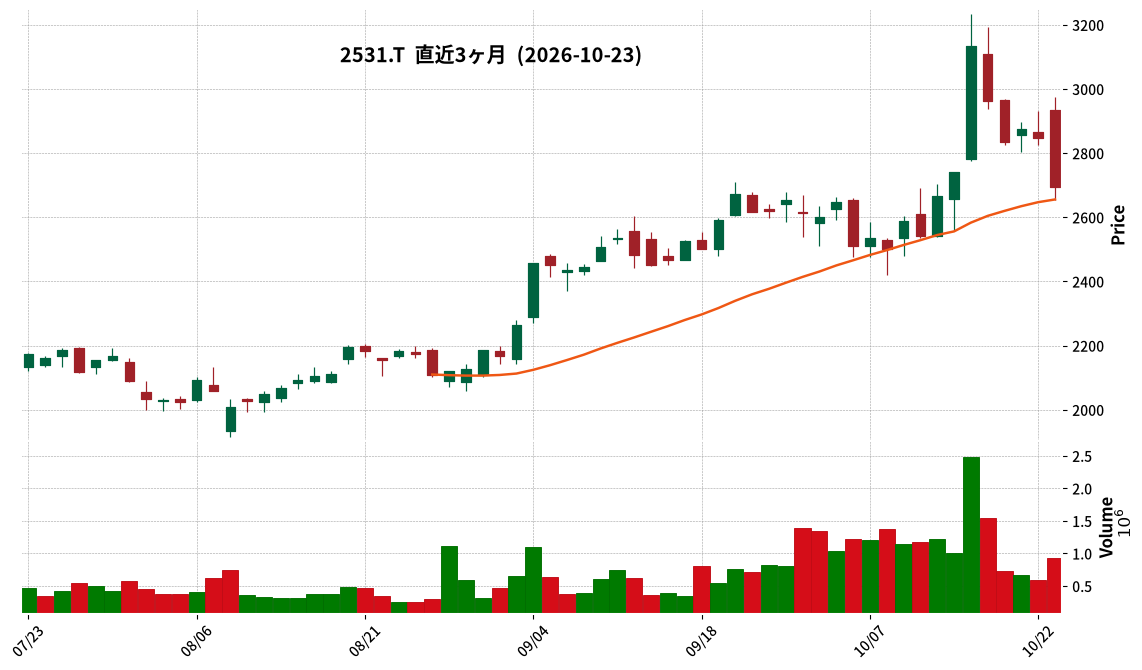
2531|宝HLD
2693.5
▼ -5.39%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 宝ホールディングスは、2027年3月期第1四半期(2026年4月1日~2026年6月30日)の連結決算を発表しました。
- 売上高は103,207百万円(前年同期比10.6%増)、営業利益は2,949百万円(同14.7%減)となりました。
- 経常利益は3,157百万円(同9.1%減)、親会社株主に帰属する四半期純利益は3,630百万円(同12.4%減)でした。
- セグメント別では、宝酒造の売上高は30,245百万円(同2.5%増)、営業利益は1,468百万円(同47.5%増)を記録しました。
- 宝酒造インターナショナルグループの売上高は60,334百万円(同17.3%増)、営業利益は3,937百万円(同7.8%増)でした。
- タカラバイオグループの売上高は9,204百万円(同0.7%減)、営業損失は3,384百万円(前年同期は営業損失1,796百万円)となりました。
- 2027年3月期第2四半期(累計)の連結業績予想は修正され、売上高210,870百万円(同13.0%増)、営業利益13,112百万円(同68.4%増)、親会社株主に帰属する四半期純利益11,682百万円(同105.1%増)が見込まれています。
- 通期の業績予想は現在精査中であり、2026年11月10日の第2四半期決算発表時に公表予定です。
🤖 AI考察
売上高は主要セグメントである宝酒造および宝酒造インターナショナルグループの成長により増加した一方、営業利益、経常利益、親会社株主に帰属する四半期純利益は減少しています。これは、販売費及び一般管理費の増加や、タカラバイオグループにおける営業損失の拡大、特別損失の計上などが影響していると考えられます。第2四半期累計の業績予想が上方修正されている点は、今後の全体的な業績回復への期待を示唆している可能性があり、通期予想の発表が注目されます。
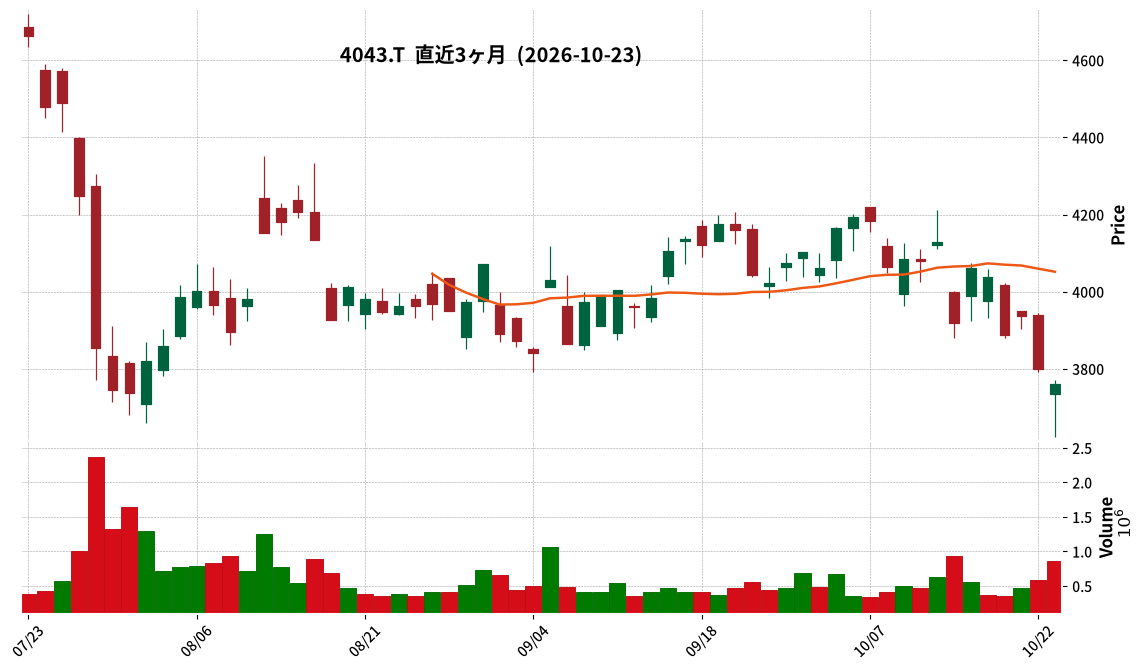
4043|トクヤマ
3761.0
▼ -1.03%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社トクヤマは、2026年10月23日開催の取締役会において、完全子会社である株式会社スーパーナノデザインを吸収合併することを決議しました。
- 合併効力発生日は2027年2月1日(予定)です。
- 合併方式は、トクヤマを吸収合併存続会社とし、スーパーナノデザインは解散する吸収合併方式です。
- 本吸収合併は、完全子会社を対象とする簡易吸収合併であり、新株の発行および合併交付金の支払いはありません。
- 本吸収合併の目的は、スーパーナノデザイン(微粒子材料の合成レシピ開発および受託合成事業)の組織運営の効率化です。
🤖 AI考察
本合併は、親会社が100%出資する子会社の吸収合併であり、組織運営の効率化を目的としています。この種の合併は、グループ内の経営資源の最適化や意思決定プロセスの簡素化に繋がると考えられます。連結業績への影響が軽微とされていることから、既存事業の再編の一環として捉えることができるでしょう。
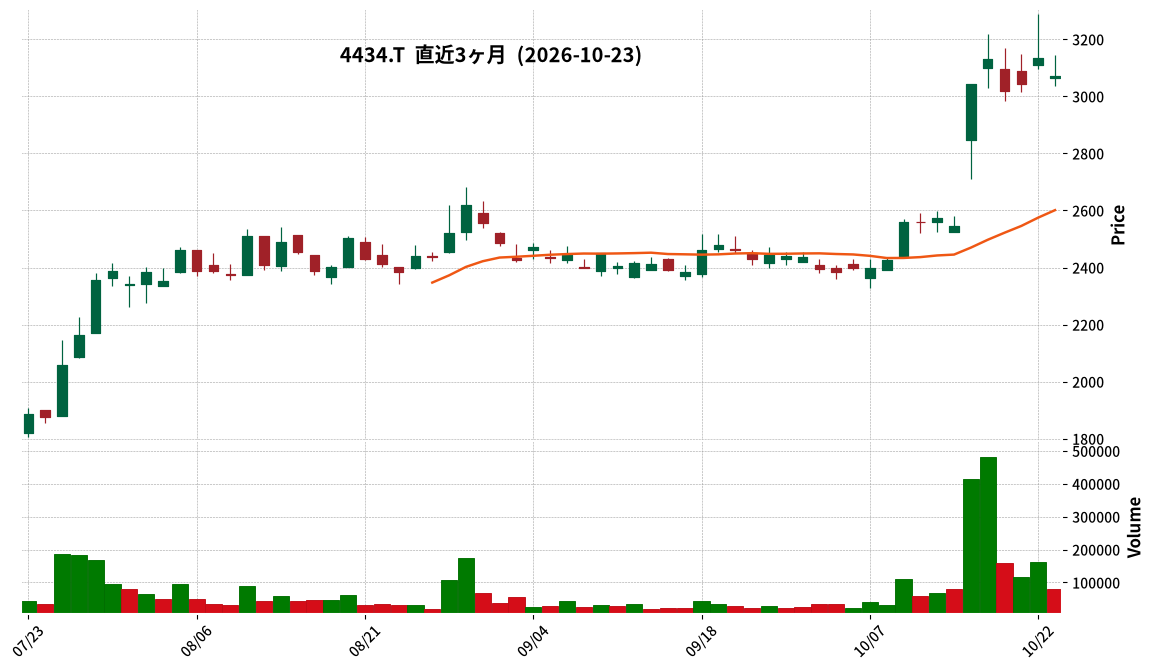
4434|サーバーワークス
3070.0
▼ -2.07%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社サーバーワークスは、2026年10月23日開催の取締役会において、連結子会社である株式会社G-genの株式を追加取得し、完全子会社化することを決定しました。
- G-genは、Google Cloud事業を展開する中核会社として、サーバーワークスのマルチクラウド戦略を担っています。
- 今回の追加取得により、サーバーワークスのG-genに対する議決権所有割合は66.6%から100.0%になります。
- 株式取得の相手先はNewberry Global Japan合同会社で、同社が保有するG-gen株式の全量(33.4%、65,910株)を取得します。
- 本件が2027年2月期の連結業績に与える影響は軽微であると公表されています。
🤖 AI考察
サーバーワークスがG-genを完全子会社化することは、Google Cloud事業におけるグループ戦略の推進を強化する意図があると考えられます。意思決定の迅速化や経営資源の最適配置を通じて、企業価値の一層の向上を目指す動きと捉えられます。これにより、同社のマルチクラウド戦略におけるGoogle Cloud領域の連携が深まる可能性があります。
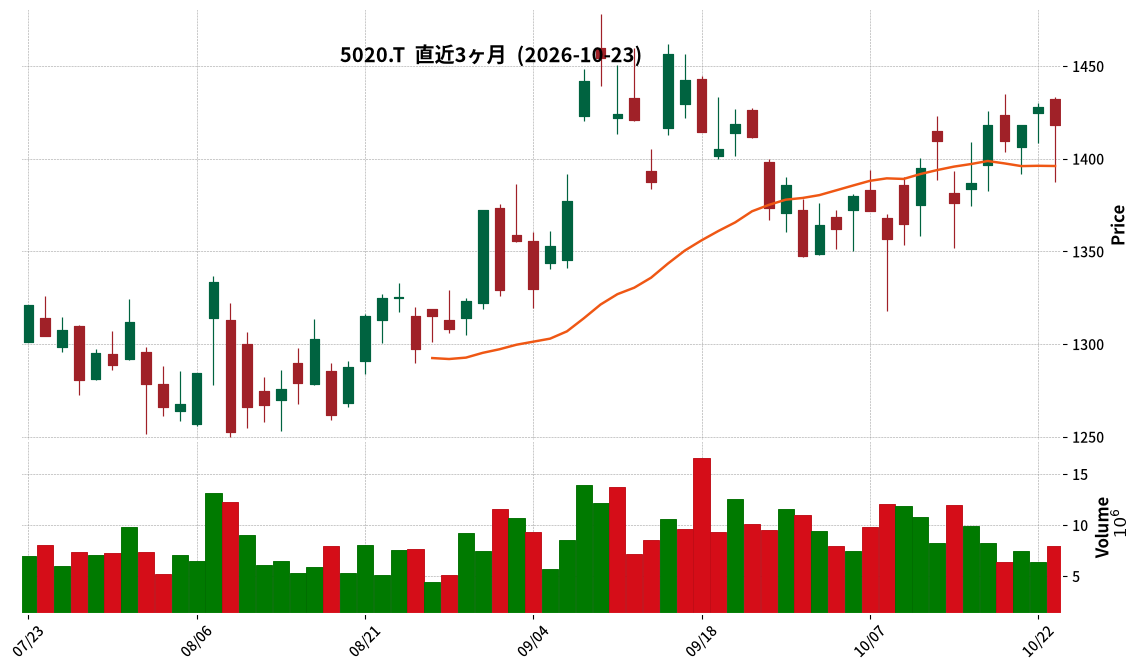
5020|ENEOS
1418.0
▼ -0.70%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ENEOSホールディングスは、2026年10月23日開催の取締役会において、連結子会社ロードマップ・ホールディングス株式会社(RMH)の発行済株式の65%を取得することを決議しました。
- この株式取得により、RMHを完全子会社化し、RMHの100%子会社である株式会社NIPPOもENEOSグループによる100%保有体制となります。
- 株式取得の相手先は、ザ・ゴールドマン・サックス・グループ・インクが間接的に保有する特別目的会社であるエーテルホールディングス合同会社及びジェイ・エル・キュー・エルエルシーです。
- ENEOSグループは、アスファルトの製造から道路舗装までのサプライチェーン全体での最適化や、NIPPOが有する土壌改良や建築等の知見を活用した遊休地活用・資産価値向上を理由として挙げています。
- 株式譲渡実行日は2026年11月中を予定しており、2026年度の業績への影響は軽微と見込まれています。
🤖 AI考察
この完全子会社化は、ENEOSグループが基盤事業の収益力強化を重視し、NIPPOとの具体的なシナジー創出機会を追求する戦略的転換を示唆していると考えられます。アスファルトのサプライチェーンにおける垂直統合の強化や、遊休資産の有効活用は、長期的なグループ価値向上に寄与する可能性があるという見方もできます。ゴールドマン・サックスとの共同保有体制から完全子会社化へ移行することで、より迅速な意思決定と一体的な経営資源の活用が可能になると考えられます。
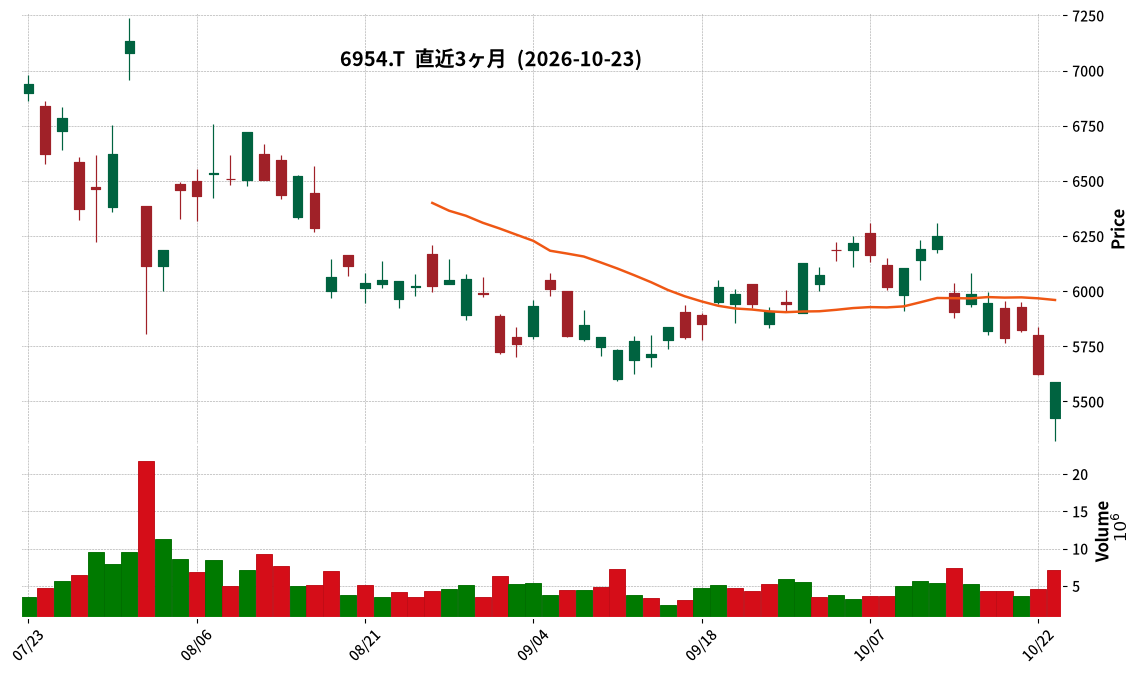
6954|ファナック
5587.0
▼ -0.66%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ファナックは2027年3月期第2四半期(中間期)の連結業績を発表し、売上高は4,737億8百万円(前年同期比16.2%増)、営業利益は1,166億62百万円(同35.7%増)、経常利益は1,490億45百万円(同38.1%増)、親会社株主に帰属する中間純利益は1,125億76百万円(同41.0%増)となりました。
- 部門別では、FA部門の売上高は1,198億98百万円(同15.4%増)、ロボット部門は1,943億24百万円(同12.6%増)、ロボマシン部門は832億72百万円(同31.2%増)、サービス部門は762億14百万円(同12.7%増)を記録しました。
- 2027年3月期の通期連結業績予想は上方修正され、売上高1兆137億円(前回予想比6.9%増)、営業利益2,407億円(同10.4%増)、経常利益3,088億円(同13.9%増)、親会社株主に帰属する当期純利益2,283億円(同15.3%増)となりました。
- 配当の状況については、2027年3月期中間期末配当金を1株当たり72円54銭と発表しました(前年中間期末配当金51円33銭)。通期予想の修正も公表されています。
- 為替レートの前提は、2026年10月から2027年3月までの期間で平均150円/ドル、175円/ユーロと想定しています。
🤖 AI考察
当中間期決算は、全事業部門で売上高が増加し、特にロボマシン部門が31.2%増と高い伸びを示した点が注目されます。通期の業績予想も前回発表から売上高、各利益ともに上方修正されており、堅調な設備投資需要が継続していることがうかがえます。配当予想の修正も、株主還元への積極的な姿勢を示すものと考えられます。
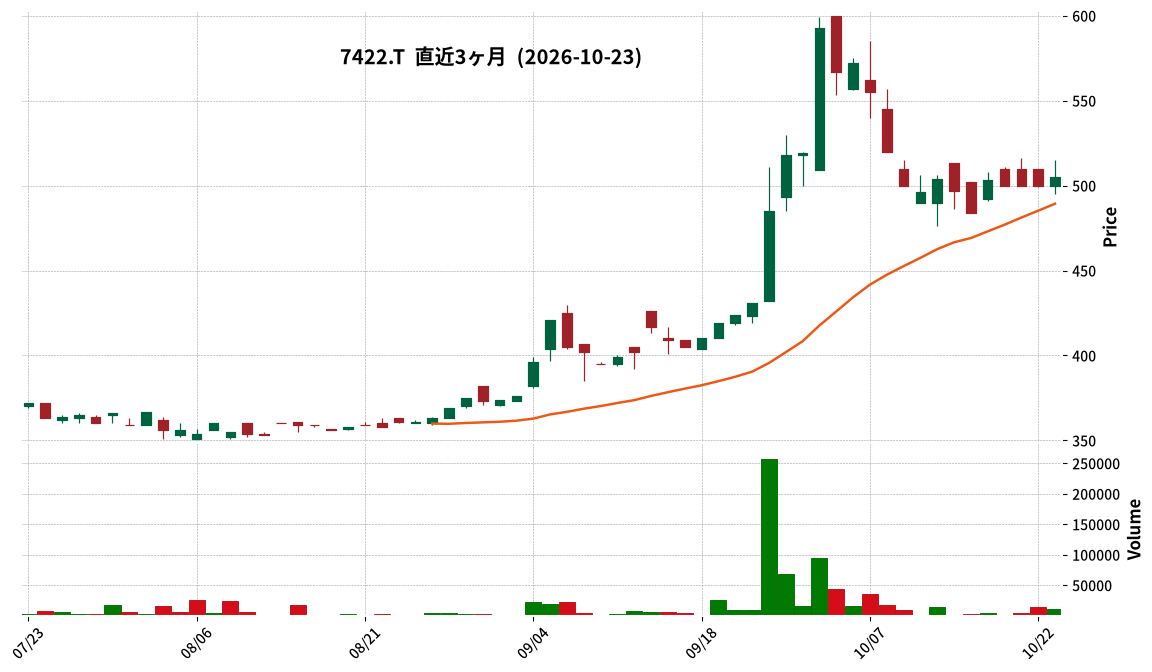
7422|東邦レマック
505.0
▲ +1.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 東邦レマックの2026年12月期第3四半期累計期間(2025年12月21日~2026年9月20日)の売上高は33億8百万円(前年同期比2.2%減)となりました。
- 同期間の営業損失は78百万円(前年同期は営業損失71百万円)、経常損失は1億2百万円(前年同期は経常損失44百万円)、四半期純損失は56百万円(前年同期は四半期純損失52百万円)を計上しました。
- セグメント別では、シューズ事業の売上高は29億91百万円(前年同期比9.7%減)、営業損失は100百万円。不動産事業の売上高は3億16百万円(前年同期比361.9%増)、営業利益は22百万円でした。
- 通期の業績予想(2025年12月21日~2026年12月20日)は、売上高48億16百万円(対前期増減率5.9%増)、営業損失76百万円、経常損失100百万円、当期純損失55百万円で、直近に公表されている業績予想からの修正はありません。
- 財政状態では、総資産が前事業年度末比1億16百万円増の68億21百万円、純資産は前事業年度末比1億39百万円減の43億82百万円となり、自己資本比率は64.2%でした。
🤖 AI考察
東邦レマックの第3四半期決算は、売上高が前年同期を下回り、主要な利益項目で赤字が継続している状況が示されています。シューズ事業が苦戦する一方で、不動産事業が大きく伸長している点は、事業構造の変化や収益源の多様化の可能性を示唆していると考えられます。通期業績予想が据え置かれていることから、会社としては今後の収益改善を見込んでいると解釈することもできますが、引き続き各事業の動向が注目されるでしょう。
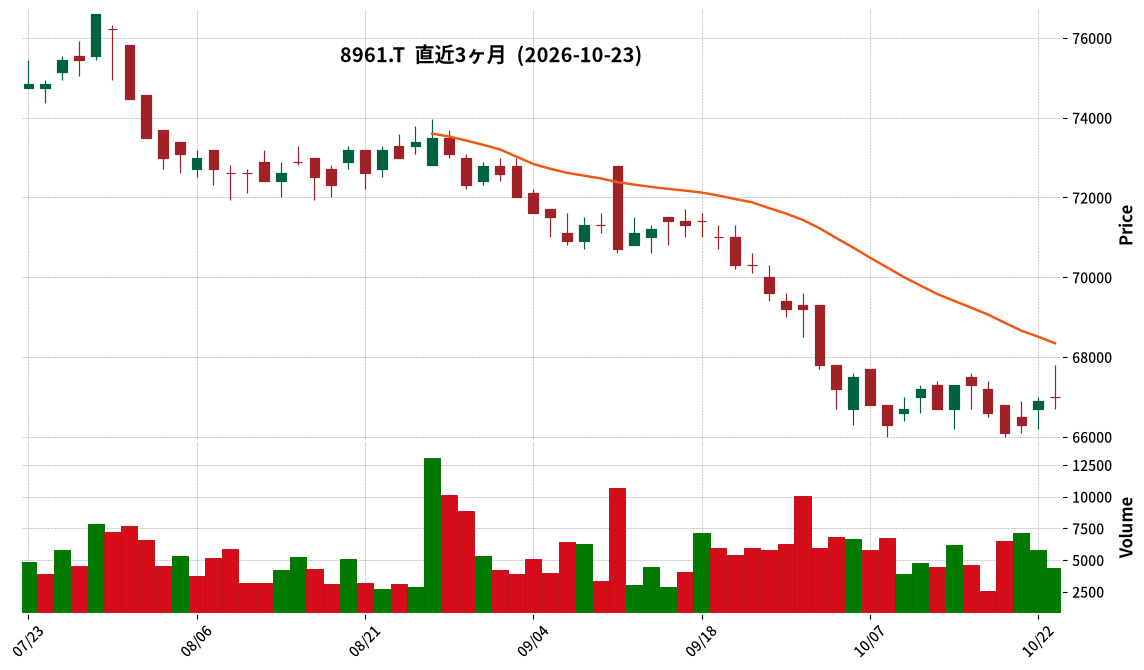
8961|R-森トラスト
67000.0
▲ +0.15%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-森トラストは、2026年8月期(2026年3月1日~2026年8月31日)の運用状況を発表しました。
- 当期の営業収益は11,830百万円となり、前期(2026年2月期)と比較して2.1%増加しました。
- 営業利益は7,558百万円(前期比1.8%増)、経常利益は6,591百万円(前期比0.7%増)、当期純利益は6,580百万円(前期比0.7%増)を計上しました。
- 1口当たり当期純利益は1,848円、1口当たり分配金は1,850円となりました。
- 2027年2月期および2027年8月期の運用状況予想も発表され、2027年2月期の1口当たり分配金は1,800円、2027年8月期の1口当たり分配金は1,810円と予測されています。
- 期末時点での保有不動産の稼働率は99.5%(サブリース契約に基づく稼働率は99.1%)でした。
🤖 AI考察
R-森トラストは2026年8月期において、主要な収益および利益項目で前期比増を達成し、安定した運用実績を示したと考えられます。1口当たり分配金も前期を上回る水準で推移しており、投資主への還元意欲が見て取れます。今後の運用状況の予想では、一時的な分配金の調整が示唆されており、その背景にある具体的な要因や今後の物件ポートフォリオ戦略が注目されるかもしれません。
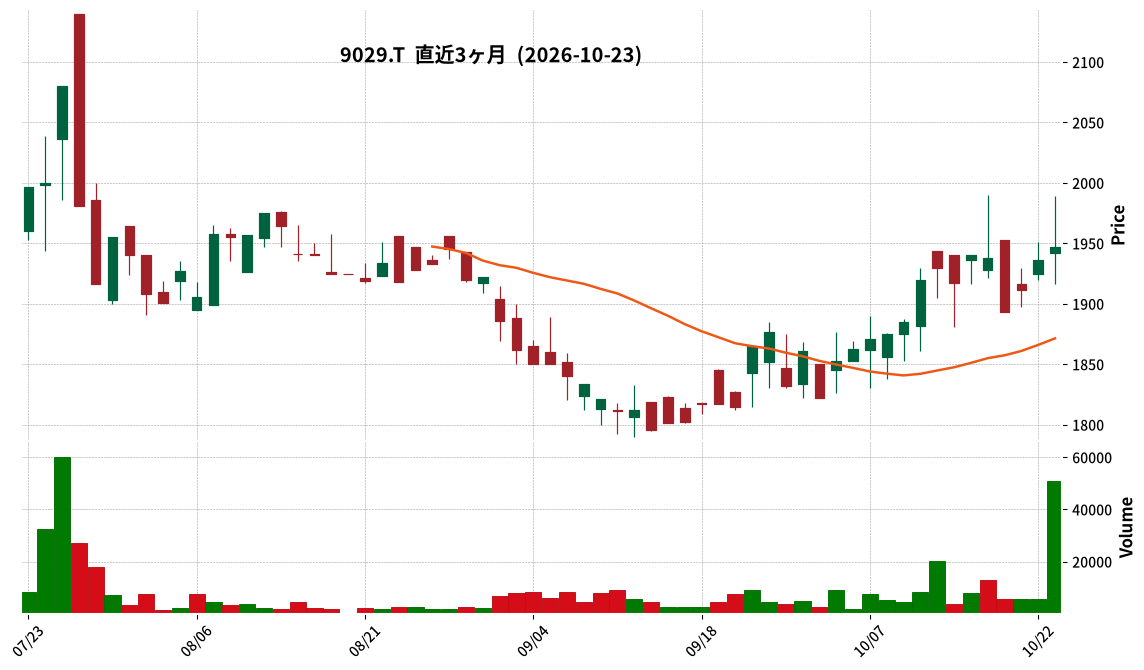
9029|ヒガシHD
1947.0
▲ +0.57%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ヒガシホールディングスは、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 連結経営成績(累計)として、売上高は300億46百万円(前年中間期比12.1%増)、営業利益は20億46百万円(同10.1%増)、経常利益は22億28百万円(同15.5%増)、親会社株主に帰属する中間純利益は13億80百万円(同12.8%増)となりました。
- 1株当たり中間純利益は105円36銭(前年中間期は93円76銭)です。
- 連結財政状態では、総資産が353億33百万円、純資産が170億69百万円、自己資本比率は48.3%です。
- 2027年3月期の年間配当金予想は62円00銭で、直近公表されている配当予想からの修正はありません。
- 2027年3月期の連結業績予想(通期)は、売上高590億円、営業利益41億円、経常利益42億50百万円、親会社株主に帰属する当期純利益27億3百万円、1株当たり当期純利益206円16銭で、直近公表予想から変更はありません。
🤖 AI考察
ヒガシHDの2027年3月期第2四半期決算は、売上高、各利益項目ともに前年中間期を上回る増収増益を達成しました。大手EC会社向け物流センターの増床稼働やオフィスサービス事業の成長、IT関連大型案件の受注などが業績を牽引したと考えられます。特に倉庫事業が売上高21.1%増、運送事業が11.0%増と好調で、各事業のバランスの取れた成長がうかがえる内容となっています。
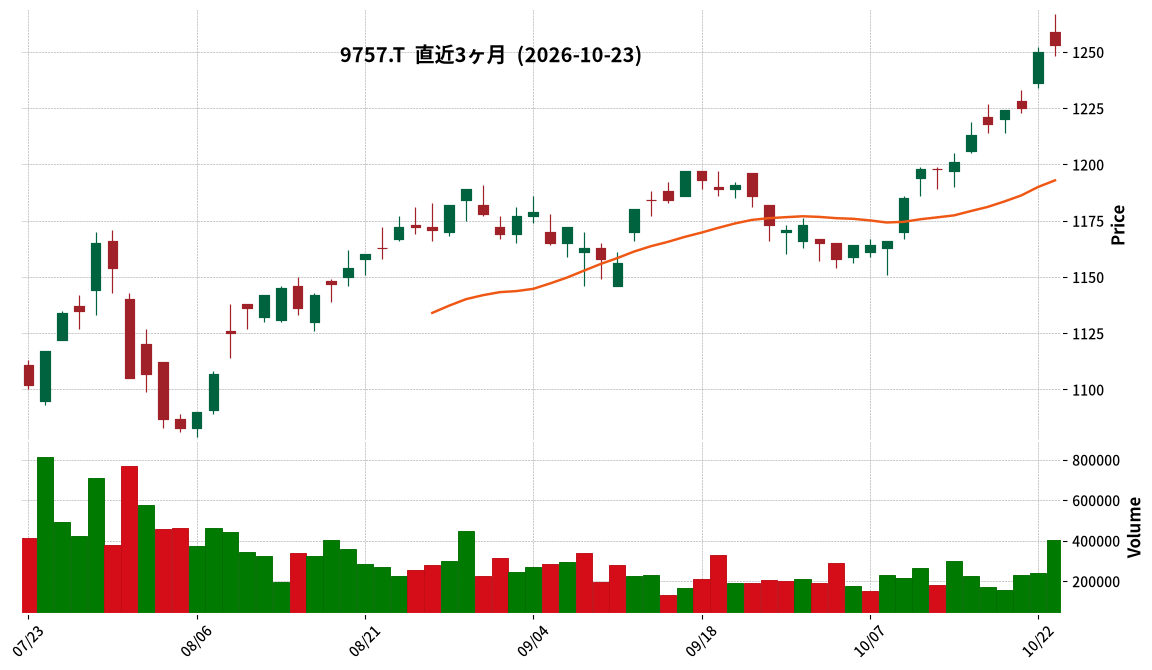
9757|船井総研HD
1253.0
▲ +0.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社船井総研ホールディングスは、株主優待制度の変更及び新制度の導入を決議した。
- 変更の目的は、投資魅力の向上、流動性の向上、および株主との対話強化である。
- 現行のQUOカード贈呈制度は廃止され、新たに「船井総研ホールディングス・プレミアム優待倶楽部」が新設される。
- 新制度は、毎年12月末日現在の当社株主名簿に記載された400株以上を保有する株主を対象とし、2026年12月末日現在の株主より適用される。
- 優待内容は、保有株式数に応じた株主優待ポイント(1ポイント≒1円相当)の進呈となり、特設Webサイトで5,000種類以上の商品と交換可能。他社プレミアム優待倶楽部ポイントとの合算も可能。
- 株主優待ポイントは、同一株主番号で連続2回以上記載かつ400株以上継続保有の場合に限り、最大2回分繰り越しが可能となる。
🤖 AI考察
今回の株主優待制度の変更は、従来の金券から選択型のポイント制度へ移行することで、株主の多様なニーズに応えることを意図していると考えられます。また、優待倶楽部を通じた情報配信やアンケート実施は、株主とのエンゲージメントを強化し、IR活動に活用しようとする企業の姿勢が示されていると見ることができます。400株以上の保有が新制度の対象となるため、株主構成や流動性への影響も注目されるポイントとなるでしょう。
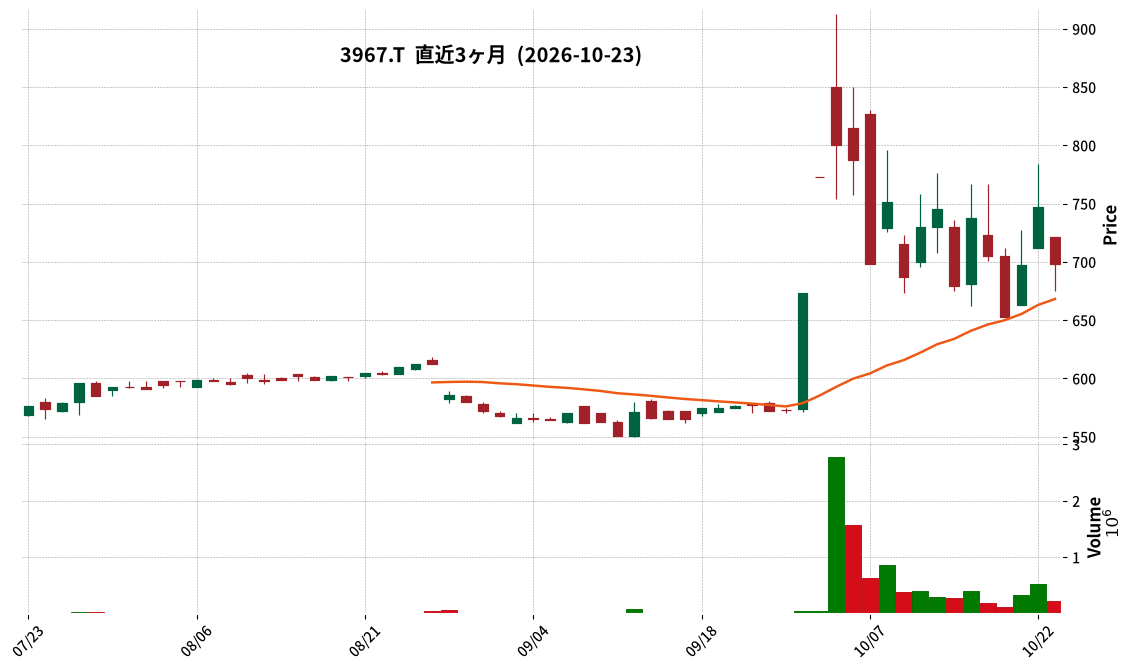
3967|G-エルテス
698.0
▼ -6.56%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期連結売上高は4,453百万円(前年同期比+8.1%)で、上期として過去最高を記録しました。
- 連結営業利益は135百万円(前年同期比+46.6%)、連結経常利益は120百万円(前年同期比+115.0%)でした。
- 親会社株主に帰属する中間純利益は△19百万円の赤字でしたが、通期業績予想に変更はないと発表されました。
- 自己資本比率は32.9%(2026年2月末:25.5%)に改善しました。
- 通期連結業績予想に対する売上高進捗率は52.4%、営業利益進捗率は28.2%でした。下期の営業利益はオフィス移転に伴う二重賃料解消等により増加する見込みです。
- GloLing社およびプレイネクストラボ社の今期中売却を目指し交渉を進めており、売却による有利子負債削減やのれん償却費・金利負担減少による来期以降の経常利益・純利益改善効果を期待しています。
- 年内の配当方針変更等も視野に入れ、配当開始に向けて検討を進めていると回答しました。
🤖 AI考察
G-エルテスが公開した2027年2月期第2四半期の決算FAQは、売上高の過去最高更新と営業利益の好調な進捗を強調しており、事業の着実な成長を示唆していると考えられます。特に、下期に利益が大きく積み上がるという収益構造や、非コア事業の売却による財務体質改善の期待は、今後の業績を注視する上で重要なポイントとなり得ます。また、配当開始への言及は、個人投資家層の拡大を目指す同社の株主還元への姿勢を示すものとして注目されるでしょう。
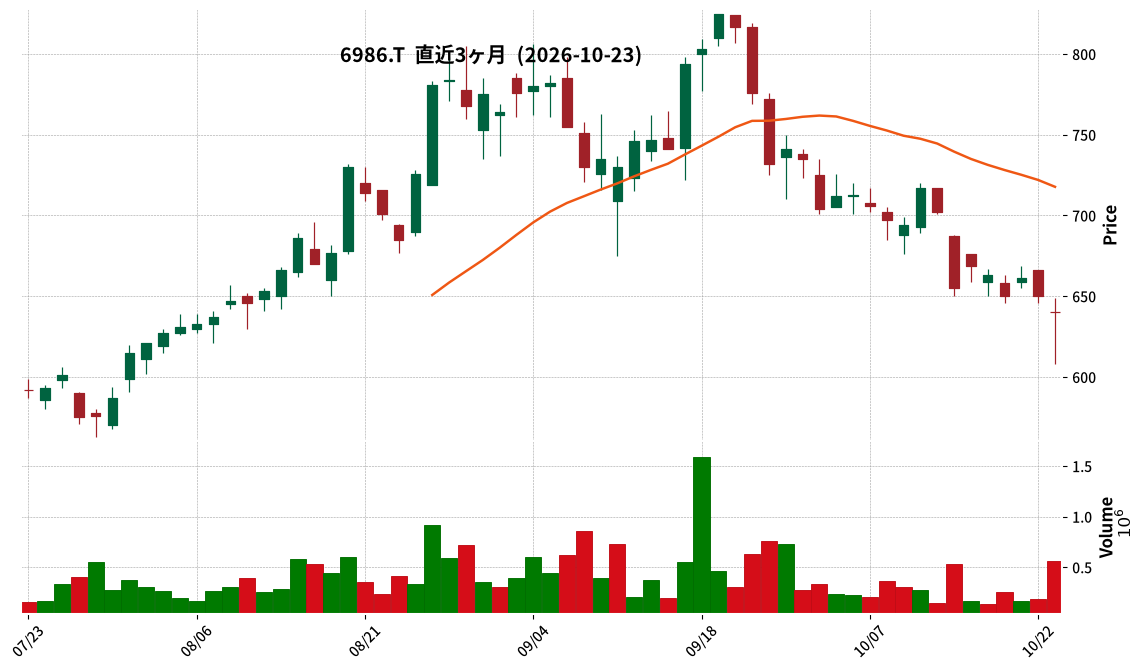
6986|双葉電子
640.0
▼ -1.54%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 双葉電子工業株式会社は、2026年10月23日開催の取締役会で、炎重工株式会社の株式取得(子会社化)を決議した。
- 炎重工株式会社は、水上ドローン(USV)を中心とする水域ロボティクス分野で事業を展開しており、防衛、海上保安、測量インフラ点検、農林水産業向けにソリューションを提供している。
- 双葉電子は、炎重工の株式4,388株を698百万円で取得し、取得後の所有割合は91.9%となる。
- 本株式取得により、双葉電子の無人航空機(UAV)関連技術と炎重工のUSV関連技術を融合し、ロボティクスソリューション事業の領域拡大を図る。
- 本件株式取得に伴う当社連結業績への影響は軽微とされている。
🤖 AI考察
この子会社化は、双葉電子が既存のホビー用ラジコン機器や産業用サーボ、空中ドローン(UAV)事業に加え、水域ロボティクス分野(USV)へと事業領域を広げる戦略的な動きと見られます。防衛・自治体・インフラ関連の顧客基盤の拡充や技術シナジーが期待されることから、今後のロボティクス事業の多角化に注目が集まるでしょう。一方で、本件による連結業績への影響は軽微とされているため、短期的な業績への直接的な寄与は限定的である可能性があります。
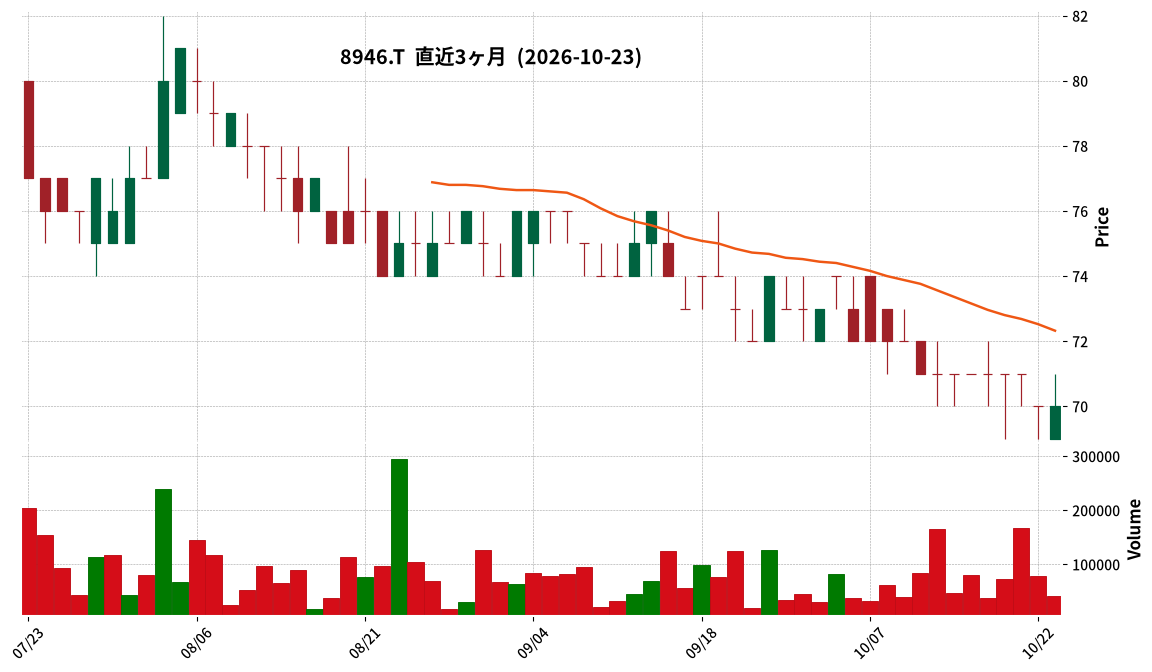
8946|エイシアンスター
70.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社エイシアンスターは、2026年10月23日開催の取締役会において、株式会社ホームリング(HR社)との間で不動産事業に関する業務提携を行うことを決議しました。
- 本提携の目的は、HR社の代表者である胡灝氏およびHR社が持つ不動産売買仲介事業、買取再販事業、賃貸管理事業に関するノウハウや案件情報を活用し、エイシアンスターの100%子会社である株式会社ASIAN STAR不動産(AS不動産)の収益化を加速させることです。
- HR社の代表取締役である胡灝氏は、2026年7月10日付でエイシアンスターの執行役員およびAS不動産の代表取締役に就任しています。
- 業務提携の内容には、AS不動産の体制構築(不動産売買仲介事業、不動産買取再販事業、賃貸管理事業)と、HR社からの案件紹介や賃貸管理業務の一部委託、エイシアンスターによる賃貸管理物件693戸(2026年7月末時点)の一部受託が含まれます。
- HR社は、エイシアンスターの執行役員である胡灝氏が議決権の100%を所有する関連当事者に該当し、利益相反管理のため、胡灝氏は本取引の意思決定に関与しない方針が示されています。
🤖 AI考察
本業務提携は、すでにエイシアンスターの執行役員に就任している胡灝氏が代表を務めるHR社との間で、グループ内の不動産事業強化を図るものと見られます。HR社が持つ専門的なノウハウと既存の事業基盤を正式に統合することで、子会社AS不動産の収益拡大に繋がる可能性があります。関連当事者取引に対する適切な管理体制も明記されており、透明性の確保に努めていることが伺えます。
3492|R-MIRARTH
75500.0
▲ +0.40%
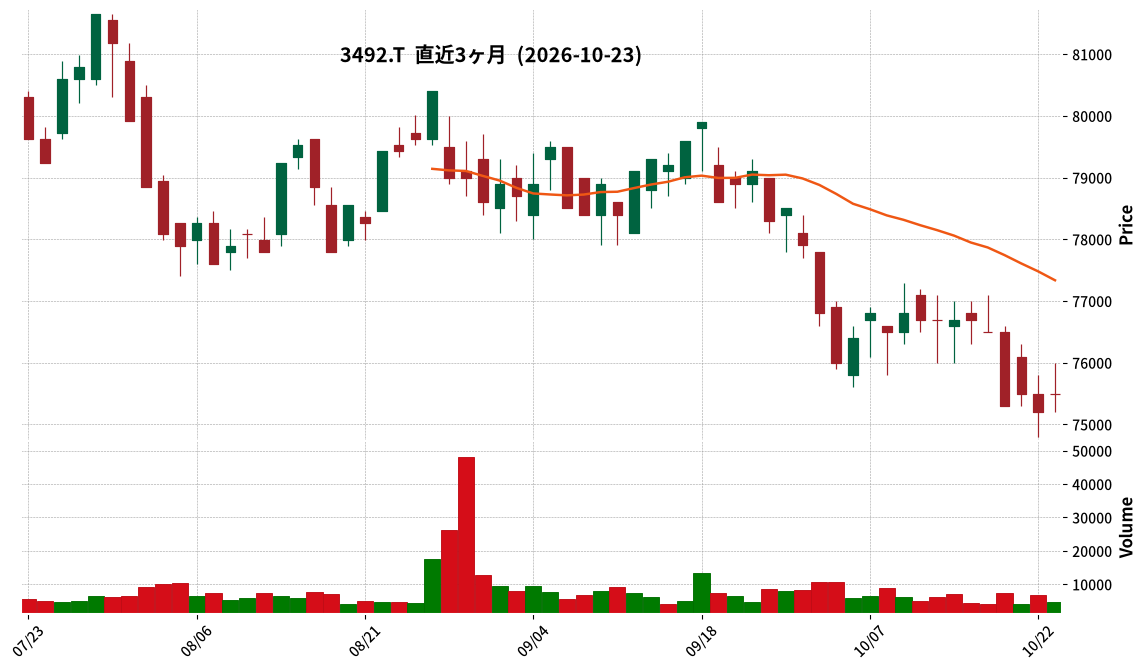
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- R-MIRARTHは2026年8月期の決算短信を発表しました。
- 営業収益は5,845百万円(前期比5.1%増)、営業利益は3,537百万円(前期比6.5%増)を計上しました。
- 1口当たり分配金は2,700円(利益超過分配金は含まない)で、分配金総額は2,735百万円でした。
- 総資産は209,942百万円、純資産は99,158百万円となり、自己資本比率は47.2%でした。
- 2027年2月期および2027年8月期の運用状況予想として、1口当たり分配金は両期ともに2,700円を見込んでいます。
- 2026年3月3日付で住宅3物件、オフィス2物件、商業施設1物件を新たに取得しました。
🤖 AI考察
R-MIRARTHの2026年8月期決算は、営業収益と営業利益が増加し、資産規模も拡大しています。これは、積極的な物件取得と既存物件の運用努力が寄与した結果と捉えることができます。また、継続的な1口当たり分配金の見通しは、投資主にとっての安定性を示す一つの要素と考えられます。
7047|G-ポート
2014.0
▼ -1.27%
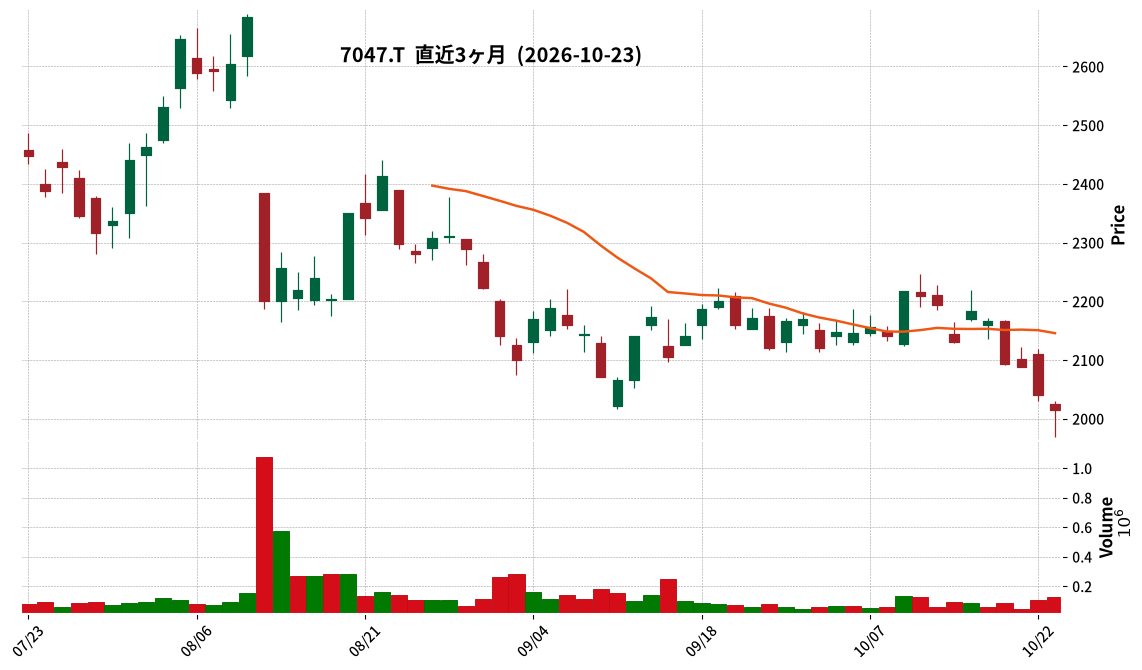
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ポートは、本日開催の取締役会において、ENECHANGE株式会社が会社分割(吸収分割)により新設するENECHANGEカスタマーサービス株式会社の全株式を取得し、完全子会社化することを決議しました。
- 本株式取得の実行日は2026年12月1日(予定)です。
- 取得価額は200百万円で、手元資金による現金決済が行われます。
- ENECHANGEカスタマーサービスは、ENECHANGEのコールセンター・オフライン事業を承継する予定であり、設立年月日は2026年9月24日、資本金は1円です。
- 当該事業の2026年3月期実績は、売上高約20億円、事業利益(本社費配賦前)約2億円の損失でした。2027年3月期は売上高が前年同期比で減収傾向とされています。
🤖 AI考察
本買収は、G-ポートが国内最大規模と称するエネルギー領域の成約支援事業において、M&Aによるロールアップ戦略を継続する動きと捉えられます。減収傾向かつ事業損失を計上している対象事業を子会社化することで、G-ポートが保有する高い成約力ノウハウや商流統合による早期黒字化を目指す方針が示されており、今後のシナジー創出と企業価値向上への期待が背景にあると考えられます。
6908|イリソ電子工業
2601.0
▼ -1.40%
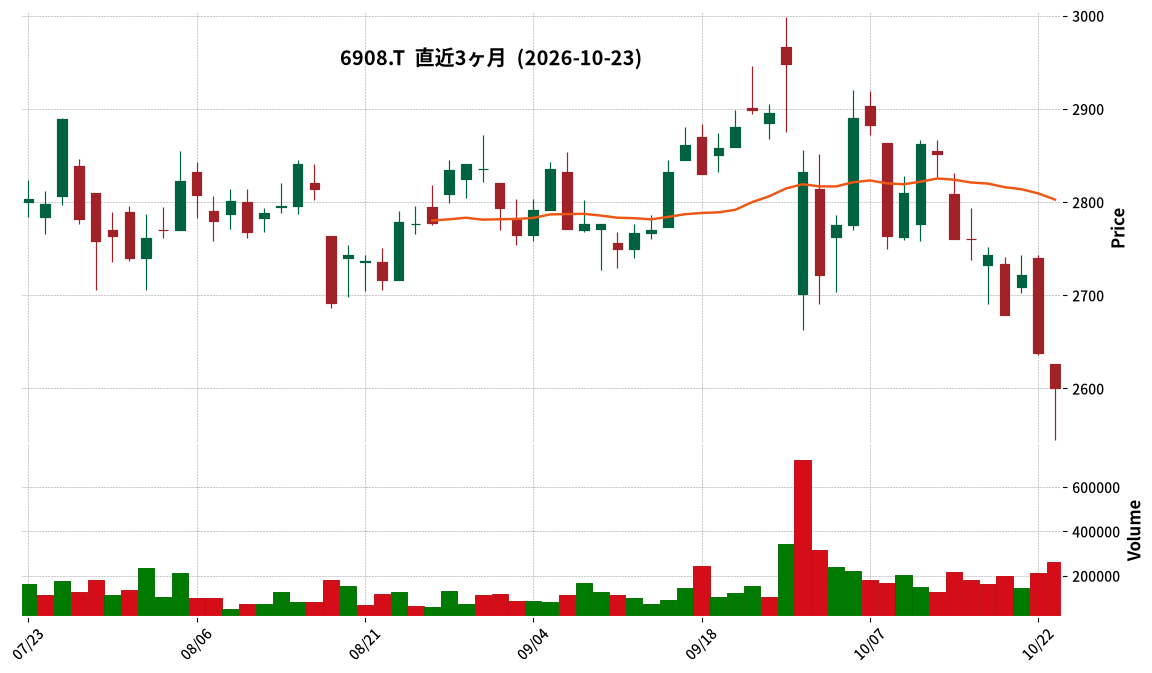
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イリソ電子工業は、2027年3月期第1四半期決算発表日を2026年11月13日に決定したことを発表しました。
- この決算発表は、2026年7月30日付で「2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ」として延期が発表されていました。
- 2027年3月期第2四半期決算についても、2026年11月13日に同日発表される予定です。
- 同社は、決算発表の延期に関して株主、投資家、取引先をはじめとする関係者への謝罪を改めて表明しました。
🤖 AI考察
イリソ電子工業が2027年3月期第1四半期決算発表日を確定したことで、投資家はこれまで不透明だった情報が得られることになります。延期されていた第1四半期決算と、すでに期限を迎えている第2四半期決算が同時に発表されるため、一度に複数期間の業績トレンドを把握できる点が注目されるでしょう。今回の発表により、一時的な情報空白期間が解消されることになりそうです。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント