📌 本日のピックアップ
本日は52件のIR情報をお届けします。中でもP-東京みらい不動産(647A)、アイビスHD(9334)、ツツミ(7937)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 647A|P-東京みらい不動産
- 9334|アイビスHD
- 2884|ヨシムラ・F・HD
- 4053|サンアスタリスク
- 7937|ツツミ
- 6432|竹内製作所
- 7512|イオン北海
- 139A|P-東日本地所
- 482A|F-セールスAC
- 6142|富士精工
- 6217|津田駒工
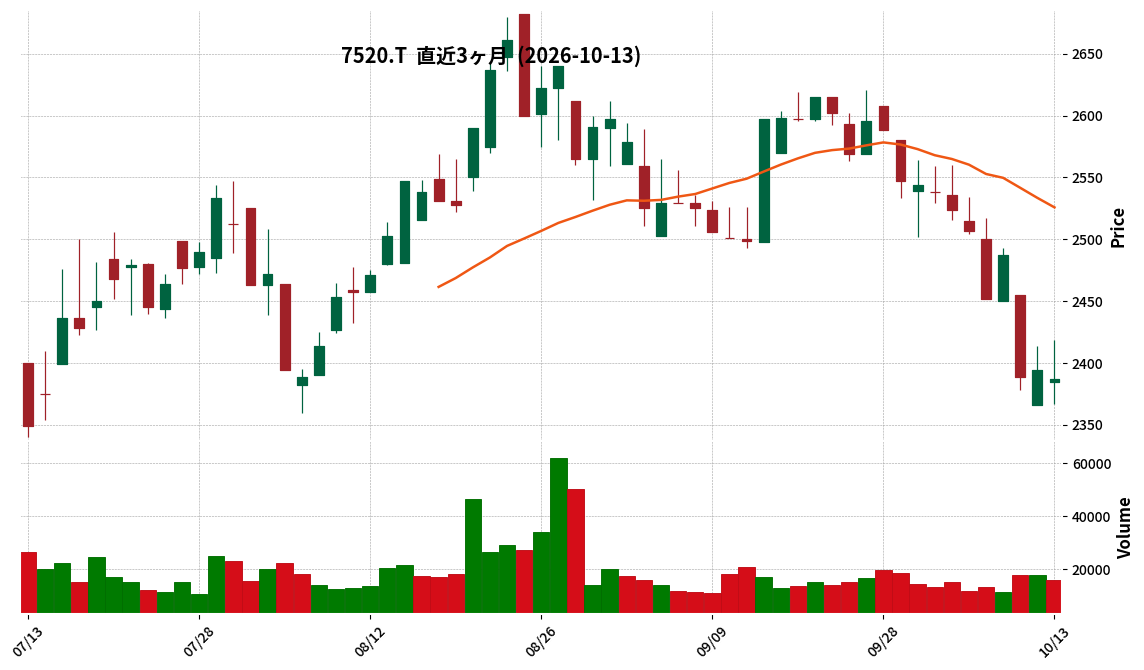
- 7520|エコス
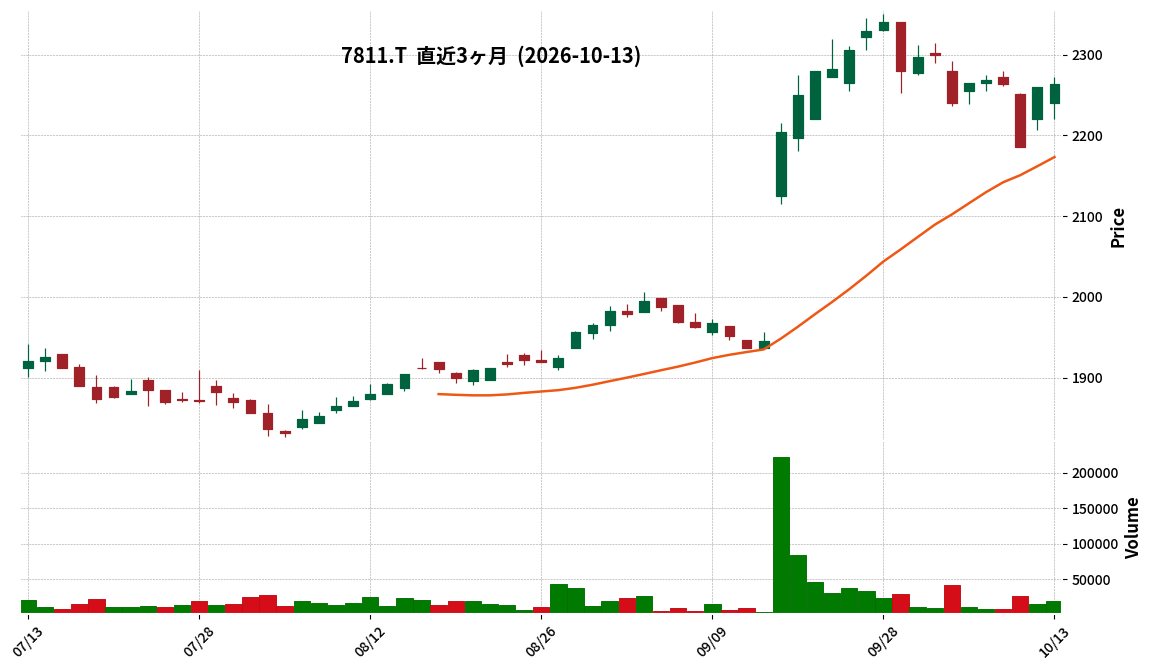
- 7811|中本パックス
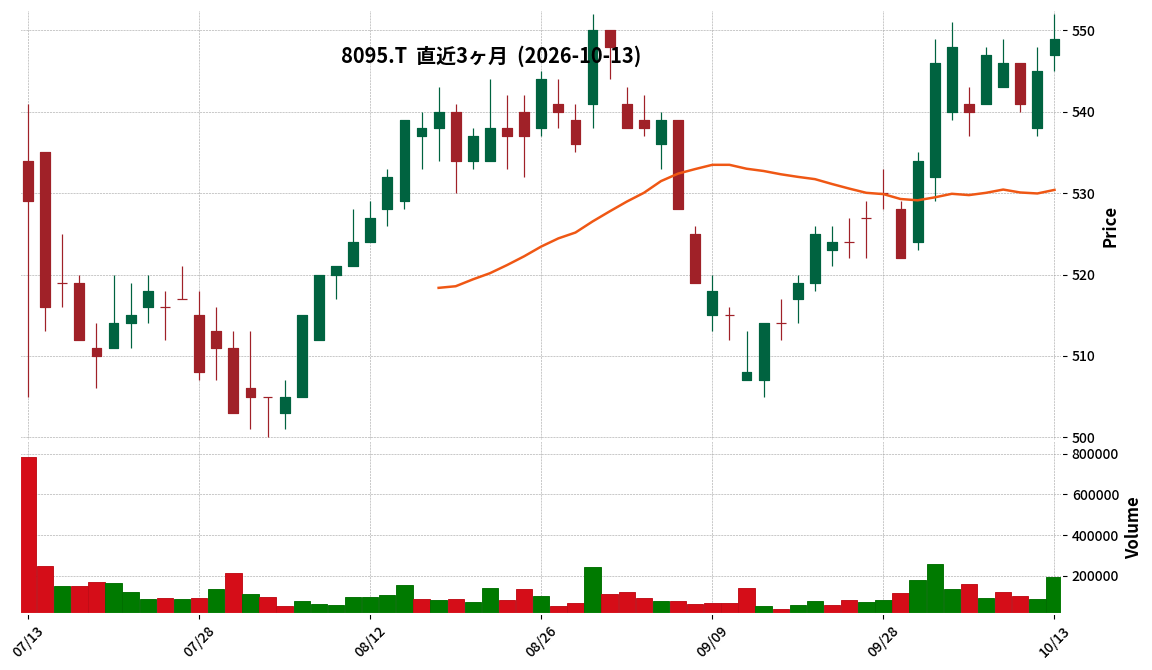
- 8095|アステナHD
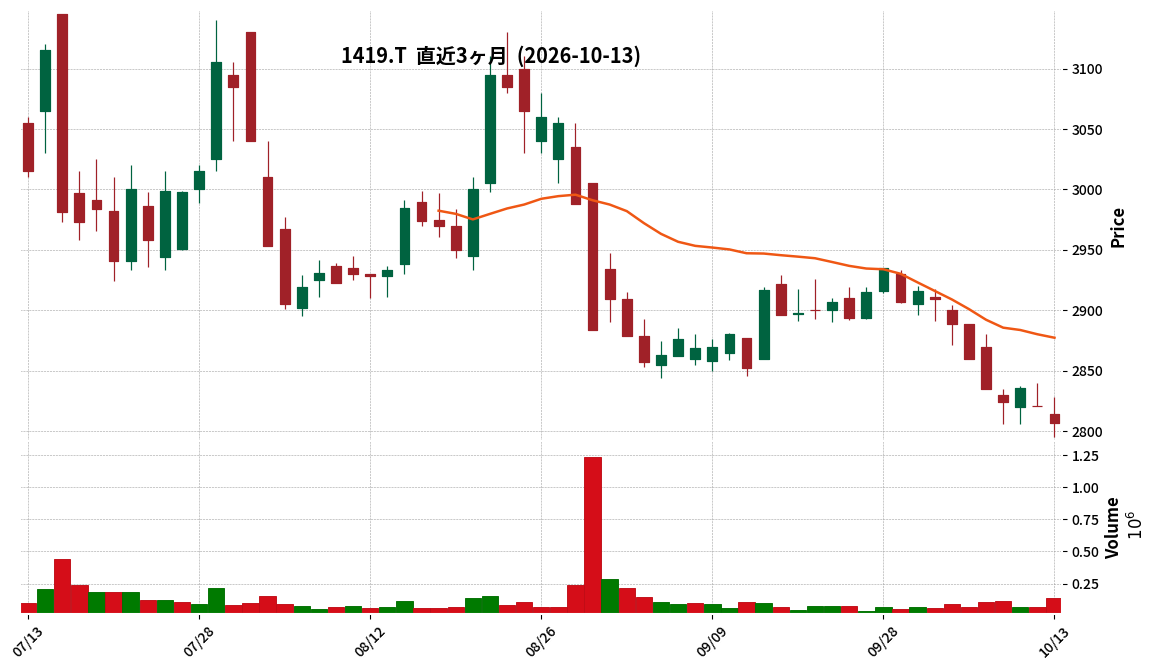
- 1419|タマホーム
- 1436|G-グリーンエナジー
- 189A|G-D&Mカンパニー
- 228A|G-オプロ
- 2379|ディップ
- 2791|大黒天
- 3086|Jフロント
- 3236|プロパスト
- 3267|フィル・カンパニー
- 3297|東武住販
- 3349|コスモス薬品
- 4178|G-Sイノベーション
- 4199|G-ワンプラ
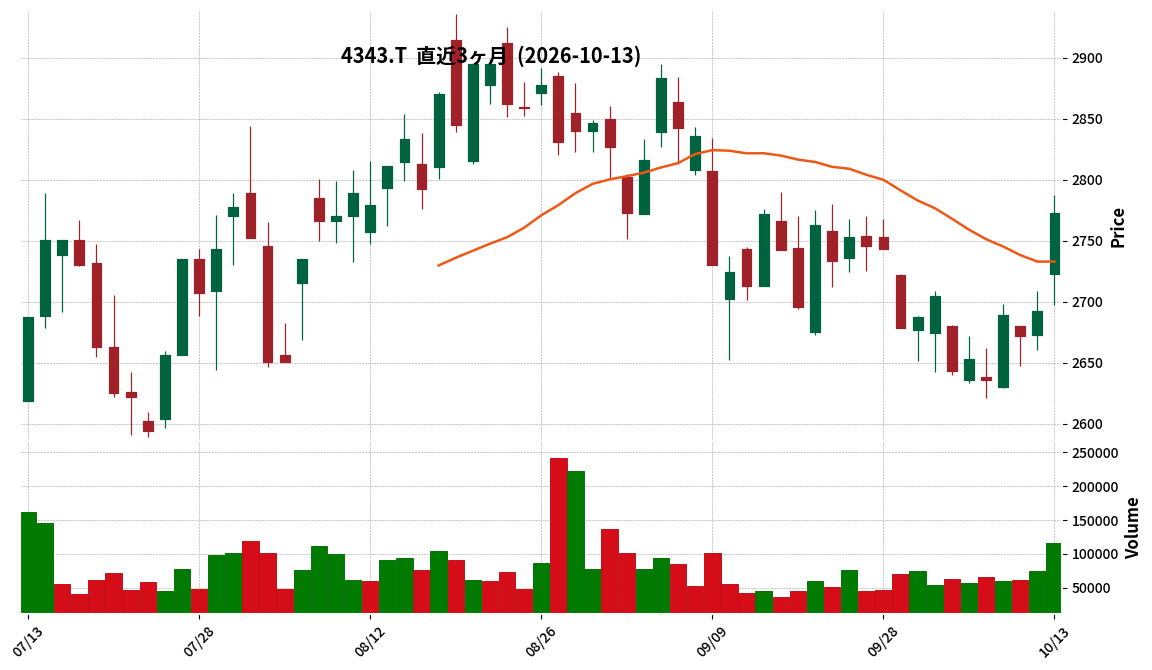
- 4343|イオンファン
- 6076|アメイズ
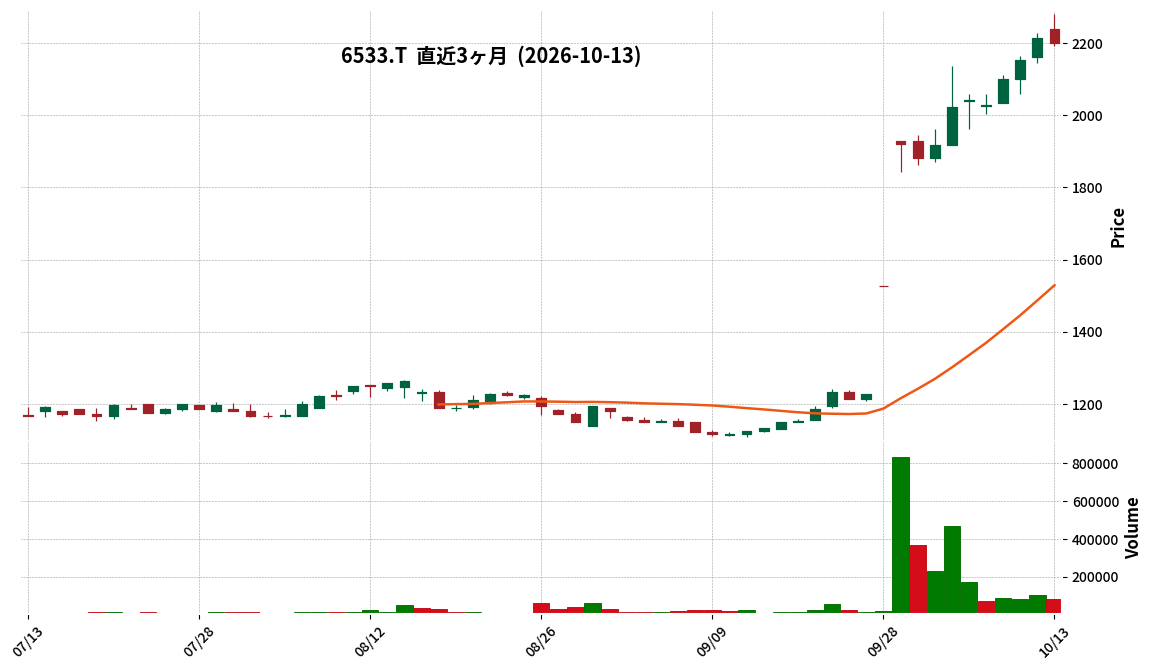
- 6533|オーケストラHD
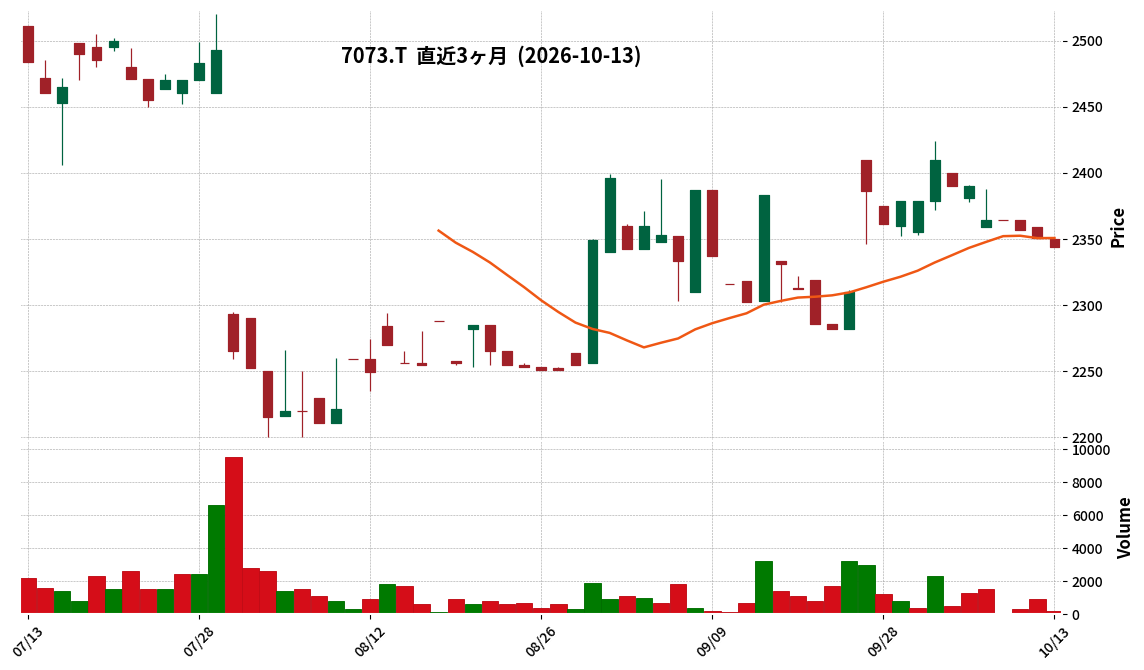
- 7073|G-ジェイック
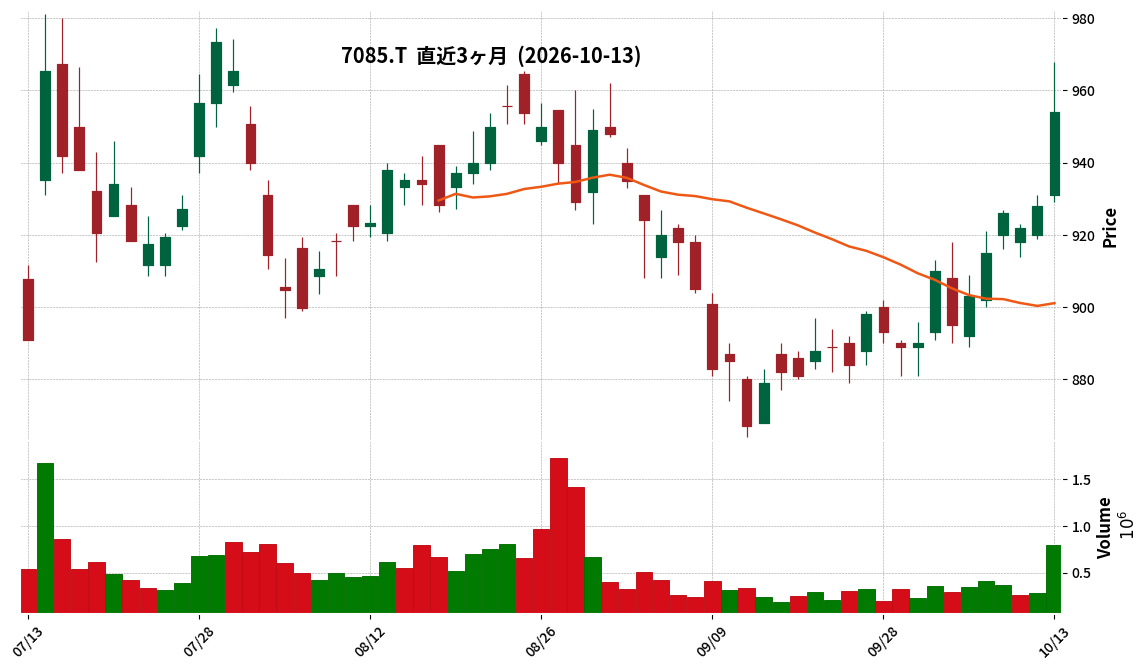
- 7085|カーブスHD
- 7219|HKS
- 7516|コーナン商
- 8181|東天紅
- 8267|イオン
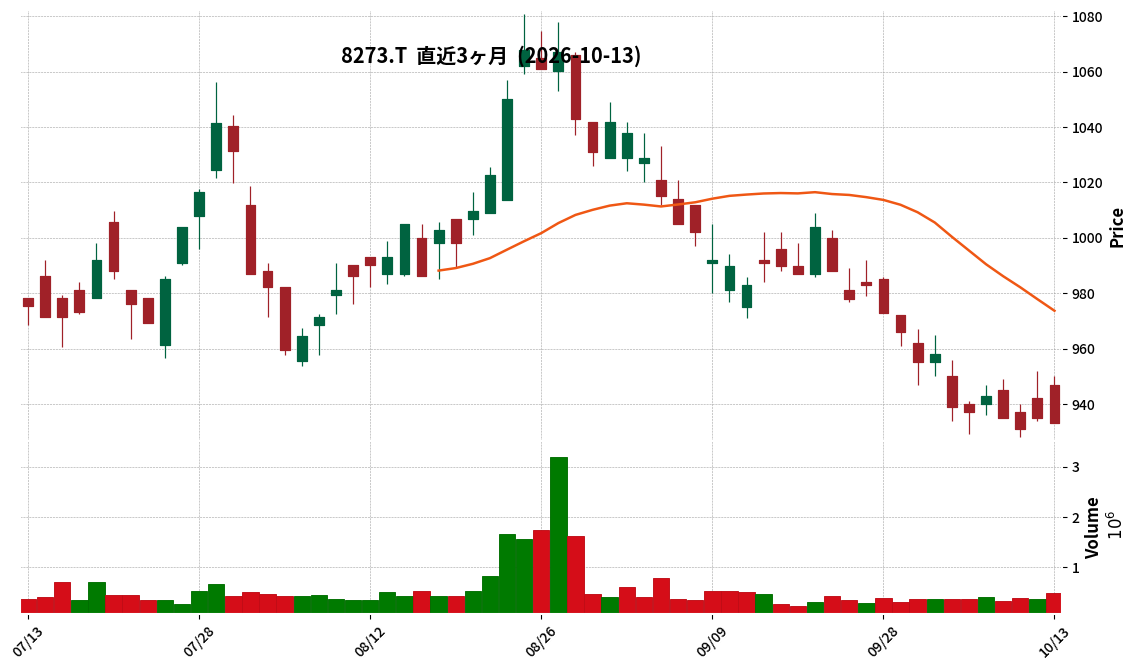
- 8273|イズミ
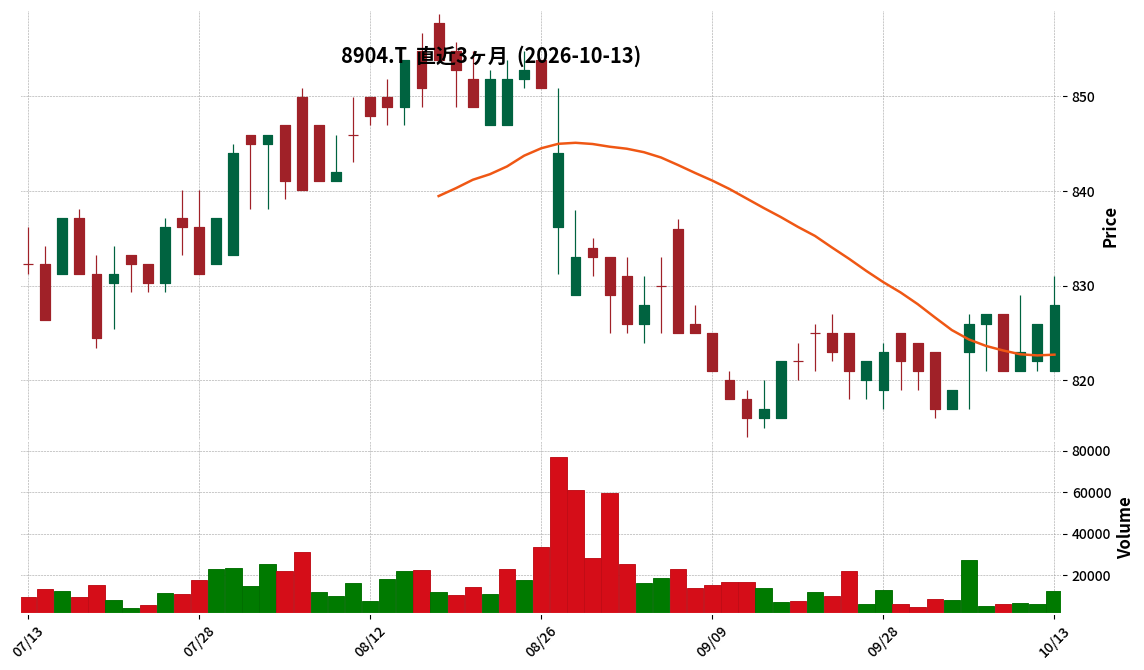
- 8904|AVANTIA
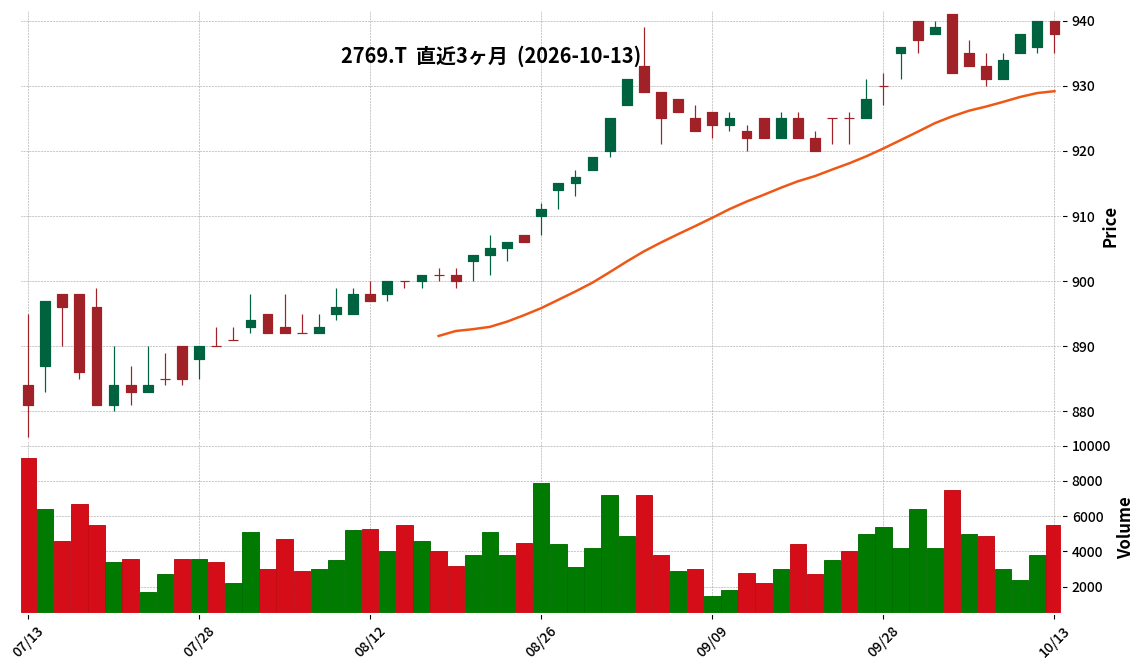
- 2769|ヴィレッジV
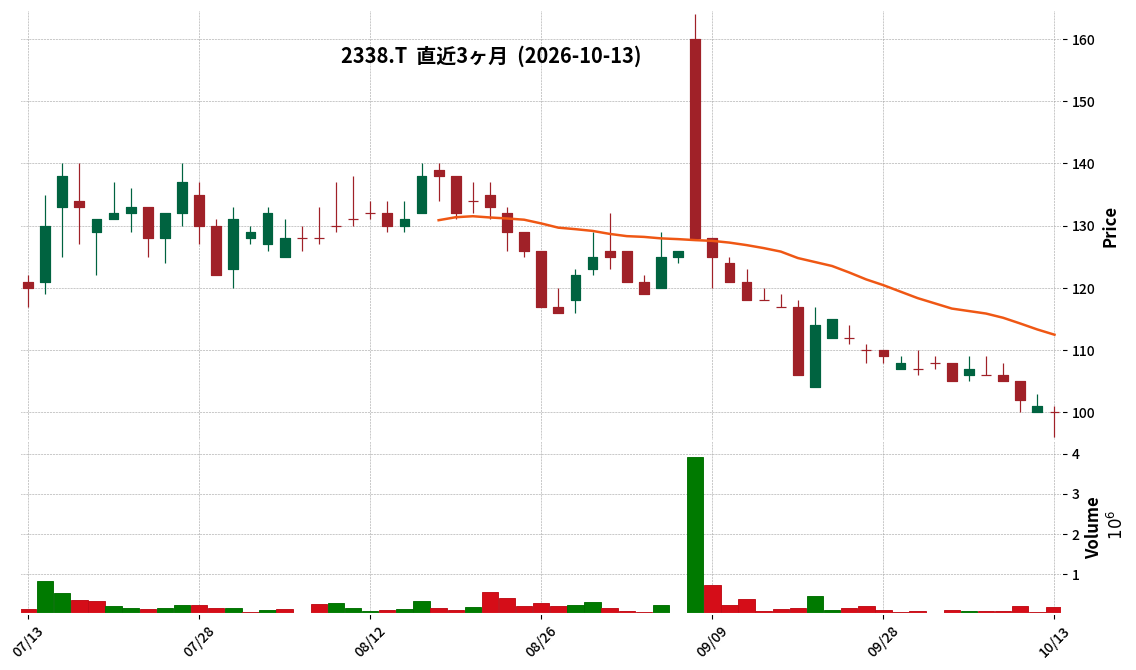
- 2338|クオンタムS
- 2736|フェスタリアHD
- 3121|マーチャント
- 4264|G-セキュア
- 615A|P-インターパーク
- 7607|進和
- 9661|歌舞伎
- 575A|前澤HD
- 8081|カナデン
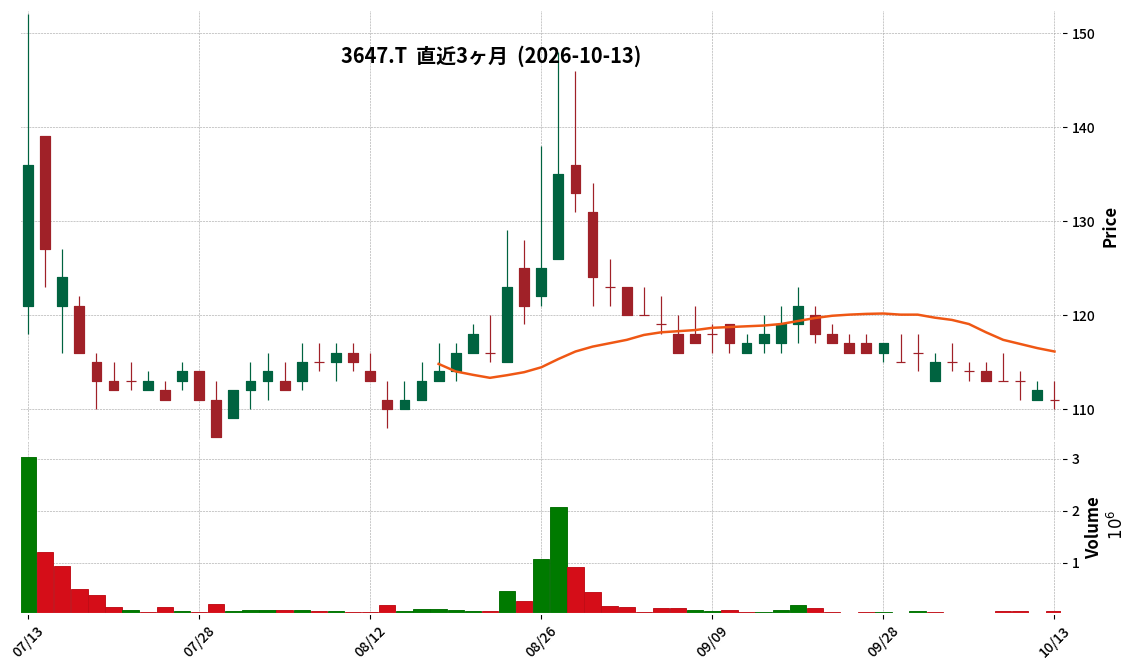
- 3647|アスリナ
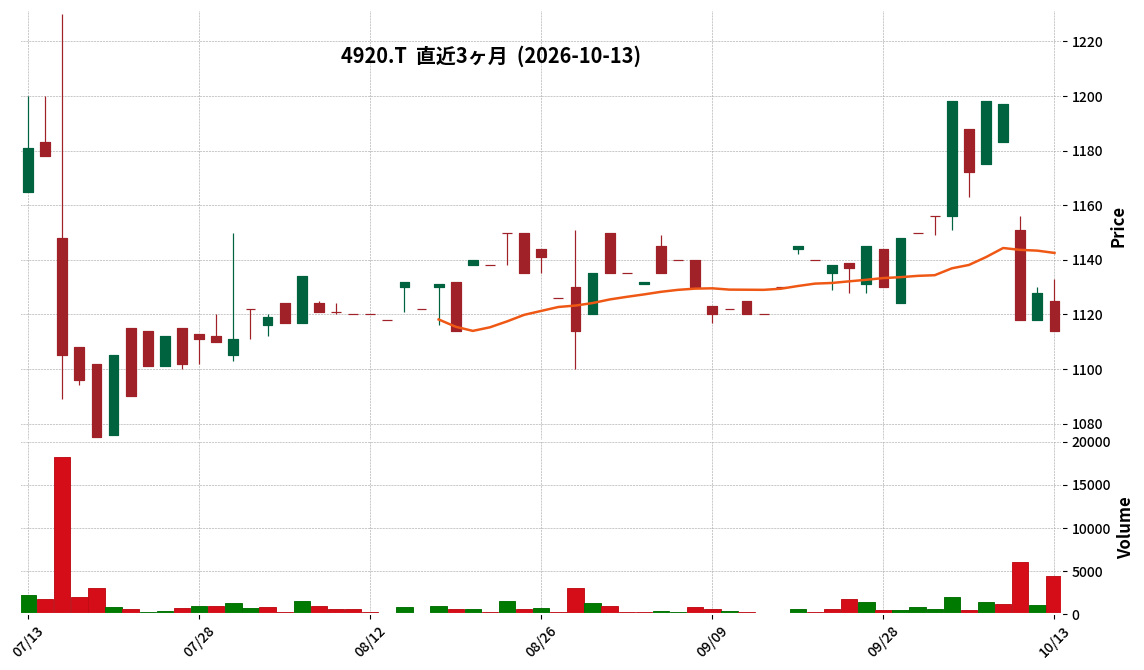
- 4920|日本色材
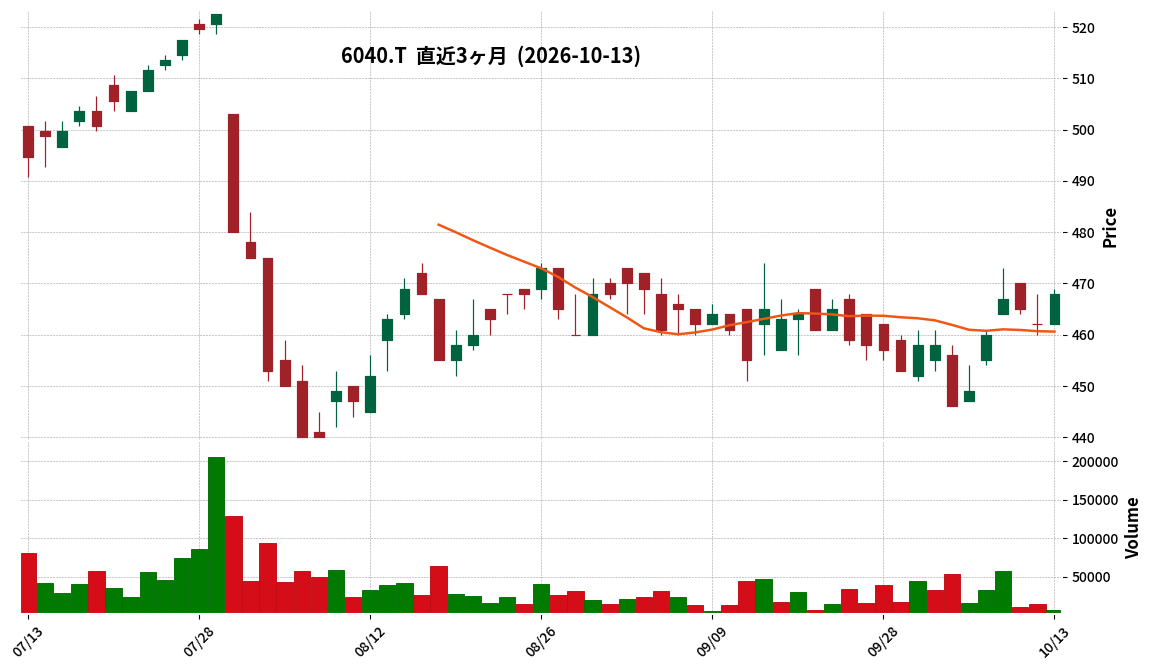
- 6040|G-日本スキー
- 470A|P-ローカル
647A|P-東京みらい不動産
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-東京みらい不動産は、2026年10月13日に東京証券取引所TOKYO PRO Marketへ上場しました。
- 2026年12月期の業績予想では、売上高2,543百万円(前年比20.3%増)、営業利益207百万円(前年比35.3%増)、経常利益158百万円(前年比28.3%増)、当期純利益104百万円(前年比20.6%増)を見込んでいます。
- 2025年12月期の売上高は2,113百万円、営業利益は153百万円、経常利益は123百万円、当期純利益は86百万円でした。
- 1株当たり当期純利益は、2026年12月期(予想)で52.17円、2025年12月期で43.24円です。
- 2026年12月期の1株当たり配当金は未定であり、2025年12月期は0.00円でした。
🤖 AI考察
TOKYO PRO Marketへの新規上場と同時に発表された2026年12月期の業績予想は、売上高、営業利益、経常利益、当期純利益の全てにおいて前年比で二桁増を見込んでおり、事業の成長意欲がうかがえます。特に営業利益の35.3%増という予想は、今後の収益性向上への期待を示すものと考えられます。不動産業界における地価上昇基調や物件取得価格・建築資材価格の上昇といった事業環境を前提とした上でのこの予想は、同社の事業戦略が注目される点となりそうです。
9334|アイビスHD
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アイビスホールディングスは、2026年10月13日に名古屋証券取引所ネクスト市場及び福岡証券取引所Q-Board市場へ上場しました。
- 2026年10月期(2025年11月1日~2026年10月31日)の連結業績予想を発表しました。
- 連結業績予想では、売上高1,488百万円(前期比36.1%増)、営業利益157百万円(前期比287.4%増)、経常利益145百万円(前期比217.0%増)、親会社株主に帰属する当期純利益100百万円(前期比185.5%増)を見込んでいます。
- 1株当たり当期純利益は56.02円、1株当たり配当金は15.00円(2027年1月開催予定の定時株主総会で承認されることを条件)と発表されています。
- 同社グループは就労支援サービス事業の単一セグメントで、「就労継続支援B型事業」を展開しており、2026年7月末現在、B型事業所は15施設、施設外作業所は3ヶ所を運営しています。
🤖 AI考察
本IRは、新規上場と同時に発表された初の通期業績予想であり、市場からの注目を集める可能性があります。特に前期比で大幅な増益を見込んでいる点は、事業の成長性を示す指標として捉えられることがあります。また、単一セグメントである就労支援サービス事業の利用者数増加が、業績予想の主要な前提条件とされており、今後の事業展開を注視する上で重要な要素と考えられます。
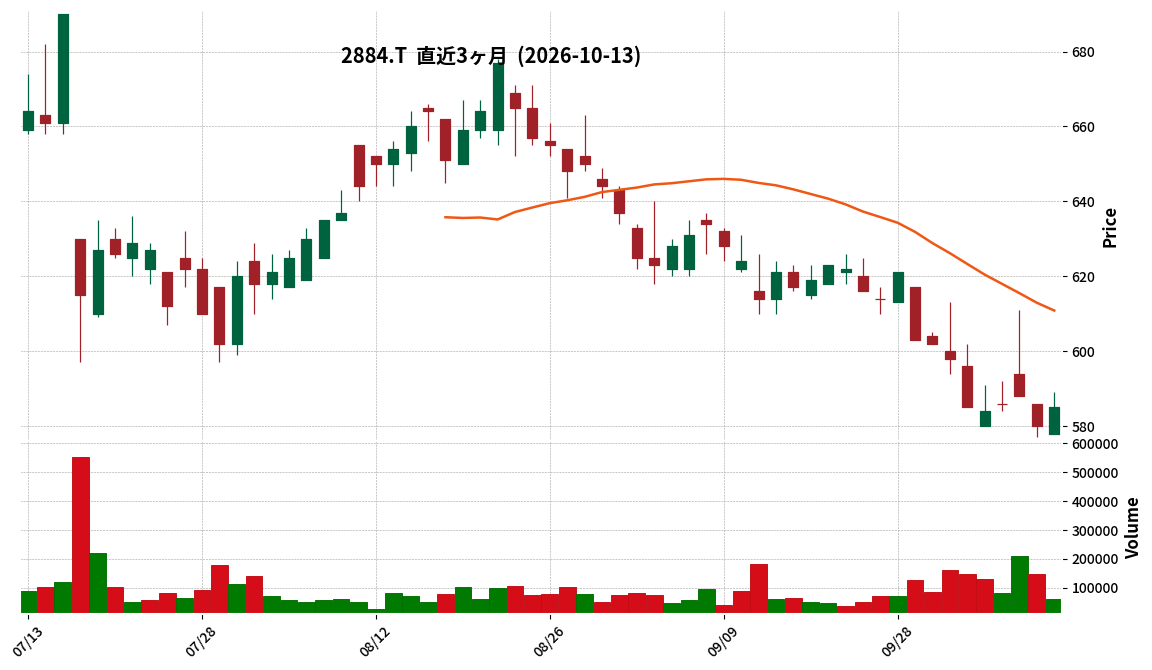
2884|ヨシムラ・F・HD
585.0
▲ +0.86%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ヨシムラ・フード・ホールディングスは、日本罐詰株式会社の株式を取得し、子会社化することを発表しました。
- 株式譲渡契約締結日は2026年10月6日、株式譲渡実行日は2026年11月1日(予定)です。
- 日本罐詰株式会社は1948年設立の食品メーカーで、北海道河西郡芽室町に本社を置き、冷凍野菜、レトルトパウチ食品の製造・販売を事業内容としています。
- 2026年3月期の売上高は3,041百万円、営業利益は209百万円でした。
- 同社は十勝の契約農家から農産物を直接仕入れるネットワークを持ち、国産冷凍コーン市場ではトップクラスのシェアを占めています。
🤖 AI考察
本件は、ヨシムラ・F・HDが掲げる「農業・漁業の生産現場とのつながり強化」および「一次産業に近い分野への事業拡大」という方針に沿った戦略的なM&Aであると考えられます。北海道・十勝地域における強固な農産物調達ネットワークと加工技術を獲得することで、グループ全体のバリューチェーン深化、新商品開発、国内外販路拡大といったシナジー効果が期待されます。また、明治グループで培われた生産・品質管理のノウハウがグループ各社に展開されることで、全体の経営基盤強化にも寄与する可能性を秘めていると見られます。
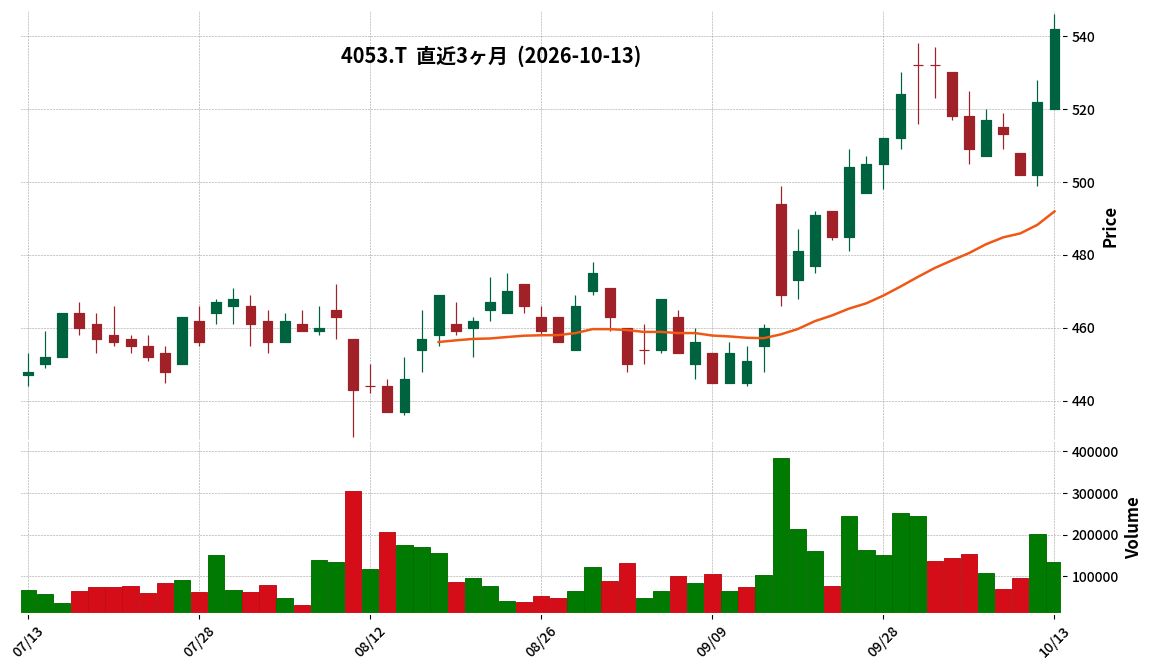
4053|サンアスタリスク
542.0
▲ +3.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社Sun Asteriskは、株主優待制度「Sun Asterisk プレミアム優待倶楽部」において、「Amazon ギフトカード」を優待品に追加することを決定しました。
- 変更(拡充)の理由として、当社株式への投資魅力を高め、中長期的な株式保有を促進すること、および株主からの要望が多かった電子マネー優待の追加を挙げています。
- Amazon ギフトカードが交換対象となる株主は、2026年12月末日を基準日として当社株主名簿に記載された株主様です。
- 交換開始時期は2027年3月上旬を予定しています。
- 保有株式数および保有期間に応じた付与ポイント数(1ポイント≒1円)に変更はありません。優待ポイントは600株以上保有の株主が対象で、最大2回分繰り越し可能です。
🤖 AI考察
今回の株主優待制度拡充は、株主の利便性向上と、より幅広い層への訴求を目指すものと考えられます。特に汎用性の高いAmazonギフトカードの追加は、既存株主だけでなく、新規投資家にとっても保有インセンティブの一つとなる可能性があり、中長期的な株主基盤の強化に繋がるという意図が伺えます。従来の豊富な商品ラインナップに加え、電子マネーの選択肢が加わることで、株主優待制度全体の魅力が向上したと見ることができます。
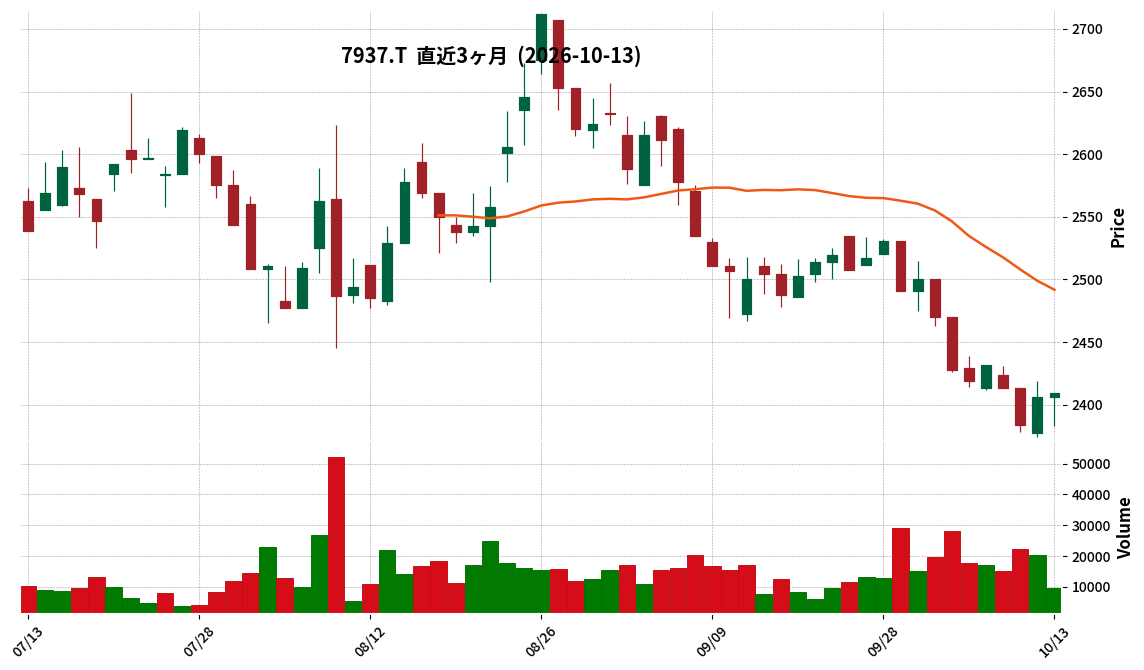
7937|ツツミ
2409.0
▲ +0.12%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ツツミは2026年10月13日の取締役会において、2026年9月30日を基準日とする中間配当予想の修正を決議しました。
- 2027年3月期の中間配当予想は、前回予想の1株当たり45円00銭から5円増額し、1株当たり50円00銭に修正されました。
- これにより、2027年3月期の年間配当予想は、前回予想の1株当たり115円00銭から5円増額し、1株当たり120円00銭となる予定です。
- 前年度(2026年3月期)の実績は、中間配当45円00銭、期末配当70円00銭、合計115円00銭でした。
- 配当予想修正の理由として、最近の業績動向、財政状態及び資本効率等を総合的に勘案した結果が挙げられています。
🤖 AI考察
今回の発表は、ツツミが株主還元を経営の重要課題と位置づけていることを改めて示すものと見られます。中間配当の増額は、今後の業績に対する会社の自信の表れと捉えることができるでしょう。継続的な配当政策と今後の企業価値向上への取り組みは、投資家にとって注目すべき点と考えられます。
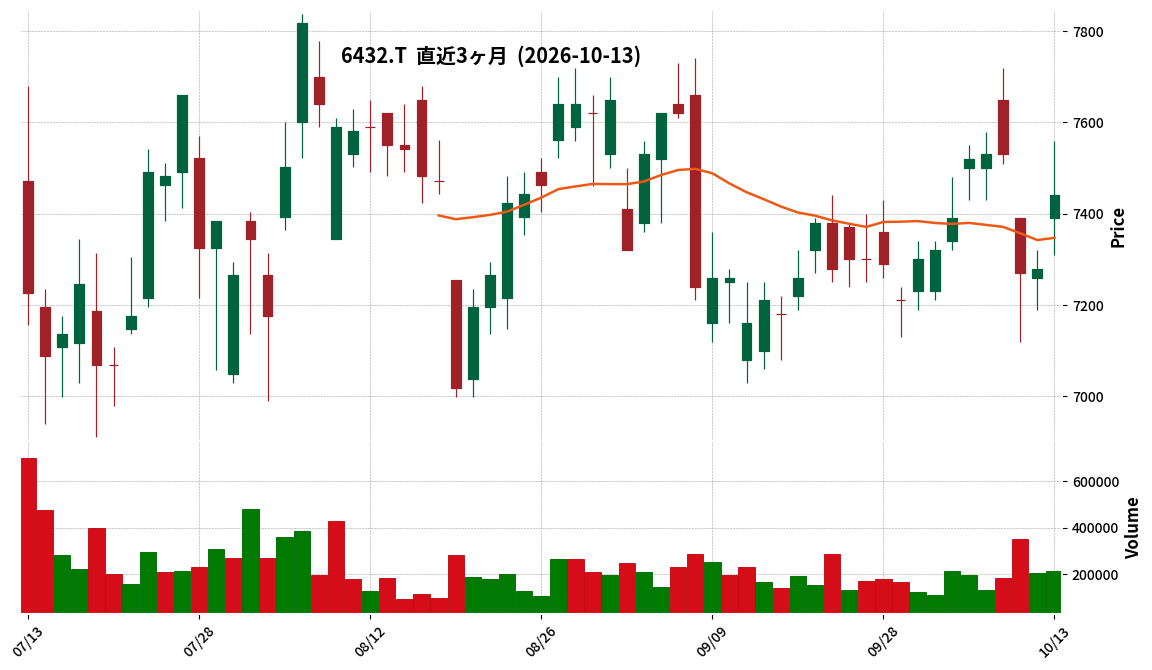
6432|竹内製作所
7440.0
▲ +2.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 竹内製作所の2027年2月期第2四半期(中間期)連結決算は、売上高が1,323億8千3百万円(前年同期比16.0%増)、営業利益が241億9千8百万円(同3.4%増)、経常利益が251億2千2百万円(同6.0%増)、親会社株主に帰属する中間純利益が181億2千9百万円(同6.3%増)となりました。
- 中間期の受注高は1,459億8千3百万円(前年同期比48.1%増)、期末受注残高は571億6千7百万円となりました。受注高・受注残高の開示は2027年2月期までとなります。
- 通期連結業績予想は、売上高2,610億円(前年同期比15.9%増)、営業利益445億円(同18.1%増)、経常利益442億円(同12.8%増)、親会社株主に帰属する当期純利益315億円(同11.4%増)に上方修正されました。
- 期末配当予想は2026年2月期の210円から245円(中間110円、期末135円)に修正されました。
- 主要市場である北米、欧州ともに販売台数が前年同期を上回り、特に北米ではクローラーローダーの需要が堅調に推移し、欧州ではミニショベルの需要が回復しました。
🤖 AI考察
中間決算において増収増益を達成し、通期業績予想および配当予想を上方修正したことは、市場からの評価を高める要因となると考えられます。特に、北米での堅調な需要と欧州市場の回復が売上を牽引した点は、今後のグローバル戦略における地域別動向を注視する上で重要であると見られます。受注高が大幅に増加している一方で、受注高・受注残高の開示を2027年2月期で終了するという方針は、今後の情報開示のあり方に関心が集まる可能性があります。
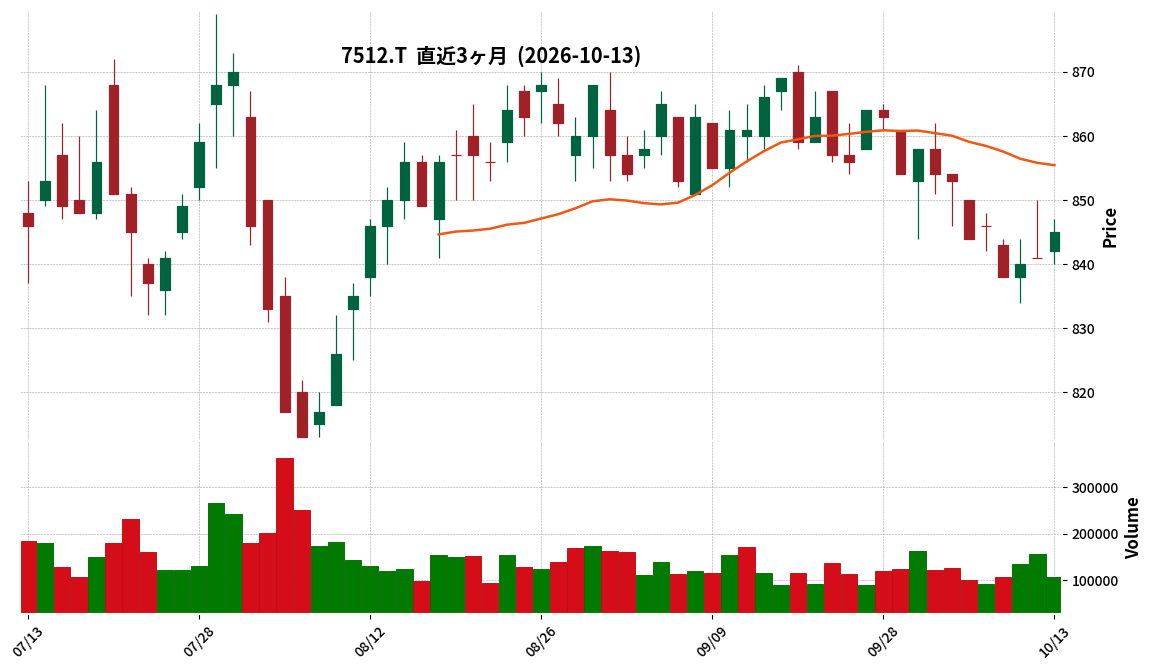
7512|イオン北海
845.0
▲ +0.48%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イオン北海道は、2027年2月期第2四半期(中間期:2026年3月1日~2026年8月31日)の決算を発表しました。
- 売上高は1,882億63百万円(前年中間期比1.2%増)となり、過去最高を更新しました。
- 一方で、営業利益は15億17百万円(前年中間期比38.4%減)、経常利益は13億円(同43.0%減)、中間純利益は85百万円(同92.8%減)と大幅な減益となりました。
- 1株当たり中間純利益は0.62円(前年中間期は8.55円)でした。
- 通期の業績予想は、売上高3,920億円(前期比3.1%増)、営業利益87億円(同4.4%増)、経常利益82億円(同2.1%増)、当期純利益30億円(同19.6%減)で、直近の公表予想から修正はありません。
🤖 AI考察
売上高が過去最高を更新した一方で、大幅な減益となった背景には、売上高の計画未達、価格競争力確保に伴う荒利率低下、一部店舗での減損損失計上などが影響したと考えられます。消費者の節約志向が根強く、競争環境が厳しい中で、各業態の進化や商品改革の取り組みが今後の業績にどのように寄与していくかが注目されます。
139A|P-東日本地所
3350.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の連結売上高は5,899百万円(前期比6.3%増)を記録しました。
- 営業利益は377百万円(前期比4.6%増)、経常利益は373百万円(前期比6.9%増)、親会社株主に帰属する当期純利益は263百万円(前期比5.8%増)となりました。
- 2026年8月期の1株当たり当期純利益は527.06円、年間配当金は1株当たり60.00円(前期比20.00円増)と発表されました。
- 2027年8月期の連結業績予想では、売上高7,000百万円(前期比18.7%増)、営業利益410百万円(前期比8.5%増)、経常利益390百万円(前期比4.5%増)、親会社株主に帰属する当期純利益260百万円(前期比1.3%減)、1株当たり当期純利益520.00円を見込んでいます。
- 当期の戸建て賃貸住宅建築における着工棟数は206棟254戸(前期比22.1%増)、完工棟数は188棟229戸(前期比9.6%増)でした。
🤖 AI考察
P-東日本地所の2026年8月期決算は、増収増益を達成し、建築事業部門の堅調な成長が業績を牽引したと考えられます。翌期の業績予想では売上高と利益のさらなる伸長を見込む一方で、親会社株主に帰属する当期純利益は微減予想となっており、事業投資や費用増とのバランスが注目されるポイントかもしれません。配当性向は前期の8.0%から当期は11.4%に上昇しており、株主還元への意識も見て取れる可能性があります。
482A|F-セールスAC
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- F-セールスACは、2026年8月期の決算短信(非連結)を発表した。
- 2026年8月期の売上高は186百万円(前期比18.2%増)、営業利益は23百万円(同100.6%増)、経常利益は23百万円(同109.2%増)、当期純利益は18百万円(同332.0%増)となった。
- 1株当たり当期純利益は45円55銭(前期は10円54銭)。
- 財政状態では、総資産が103百万円、純資産が35百万円、自己資本比率は34.3%であった。
- 2027年8月期の業績予想では、売上高220百万円(前期比17.8%増)、営業利益42百万円(同78.2%増)、経常利益42百万円(同80.8%増)、当期純利益27百万円(同50.4%増)を見込んでいる。
🤖 AI考察
F-セールスACの2026年8月期決算は、売上高、各利益ともに大幅な増益を達成し、特に当期純利益は前期比で300%を超える伸びを示しました。これは、「甘やかさない」をコンセプトとした新入社員研修などが市場ニーズに合致し、新規顧客獲得とリピート受注につながった結果と考えられます。また、来期も堅調な成長を予測しており、今後の事業展開が注目されるでしょう。
6142|富士精工
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 富士精工は2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上高は10,568百万円(前年中間期比9.1%増)となりました。
- 営業利益は291百万円(前年中間期比270.2%増)、経常利益は429百万円(同141.2%増)、親会社株主に帰属する中間純利益は644百万円(同450.3%増)を計上しました。
- 1株当たり中間純利益は218.93円です。
- 2027年2月期の年間配当金予想は、中間25.00円、期末25.00円、合計50.00円と公表されています。
- 総資産は27,775百万円、自己資本比率は74.0%となりました。
🤖 AI考察
富士精工の2027年2月期第2四半期決算は、売上高が前年中間期比で増加し、営業利益、経常利益、親会社株主に帰属する中間純利益が大幅に伸長した点が注目されます。これは、販売価格の適正化や生産性向上活動が寄与した可能性が考えられます。また、日本およびアジア地域での販売増加が全体の業績に貢献したと見られますが、北米・中米地域での売上減少も確認できます。
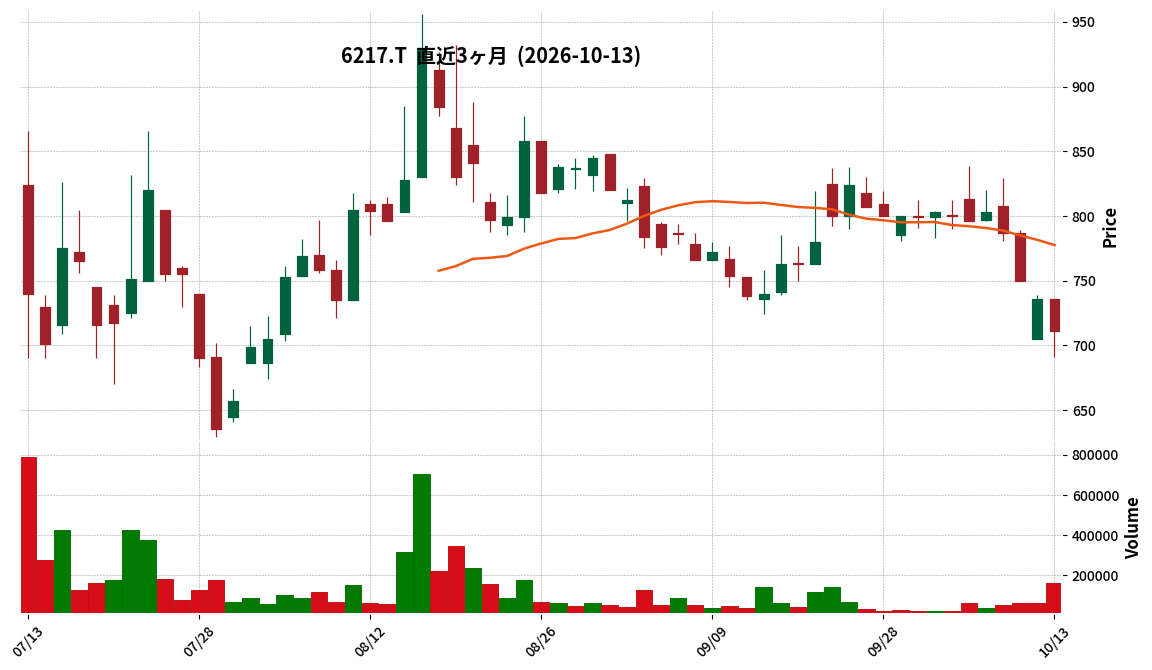
6217|津田駒工
711.0
▼ -3.40%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 令和8年11月期第3四半期連結累計期間(令和7年12月1日~令和8年8月31日)の売上高は252億71百万円となり、前年同期比3.2%増加しました。
- 営業利益は77百万円(前年同期は331百万円の営業損失)、経常利益は8百万円(前年同期は539百万円の経常損失)を計上し、黒字転換しました。
- 親会社株主に帰属する四半期純損失は129百万円となり、前年同期の554百万円の損失から縮小しました。
- 総資産は266億48百万円、純資産は27億50百万円、自己資本比率は10.0%となりました。
- 通期の連結業績予想は、売上高360億円、営業利益5億円、経常利益3億円、親会社株主に帰属する当期純利益1億円で、直近の公表値から修正はありません。
- 繊維機械事業の受注高は317億96百万円(前年同期比52.2%増)、工作機械関連事業の受注高は54億74百万円(前年同期比41.1%増)となりました。
🤖 AI考察
津田駒工業の第3四半期決算では、売上高の増加と営業利益の黒字転換が注目されます。特に、前年同期に営業損失を計上していた状況からの改善は、事業の回復傾向を示唆していると考えられます。受注高が両事業セグメントで大幅に増加している点は、今後の売上成長への期待材料となる可能性があります。
7520|エコス
2387.0
▼ -0.29%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年2月期第2四半期(中間期)の連結営業収益は697億93百万円となり、前年中間期比で1.4%減少しました。
- 連結営業利益は28億47百万円(前年中間期比5.3%減)、連結経常利益は29億19百万円(前年中間期比5.5%減)となりました。
- 親会社株主に帰属する中間純利益は17億78百万円で、前年中間期比30.5%の減少となりました。
- 1株当たり中間純利益は159円37銭でした。
- 通期の連結業績予想は、営業収益1,380億円(対前期増減率0.0%)、親会社株主に帰属する当期純利益35億円(対前期増減率32.3%)として、直近に公表された予想から変更はありません。
- 当中間期には「TAIRAYA大和田店」を新規出店し、既存店4店舗(TAIRAYA山方店、町屋店、神立店、宝珠花店)の改装を実施しました。
🤖 AI考察
エコスは、2027年2月期第2四半期において減収減益となりましたが、通期の業績予想は据え置かれています。物価高騰と消費者の節約志向が続く中で、新たな価格戦略「プライスセレクト」の導入や店舗改装、新規出店といった施策が今後の業績にどう影響するかは注目ポイントと考えられます。キャッシュ・フローでは営業活動による収入があった一方で、投資活動による支出が確認されており、事業拡大に向けた積極的な投資姿勢がうかがえます。
7811|中本パックス
2263.0
▲ +0.13%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 中本パックス株式会社は、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 売上高は28,068百万円(前年中間期比12.3%増)となりました。
- 営業利益は2,454百万円(同52.4%増)、経常利益は2,499百万円(同59.4%増)を計上しました。
- 親会社株主に帰属する中間純利益は1,641百万円(同54.8%増)となりました。
- 売上高、営業利益、経常利益、親会社株主に帰属する中間純利益は、中間連結会計期間として過去最高を記録しました。
- 1株当たり中間純利益は185円38銭でした。
🤖 AI考察
当中間期決算では、原材料等のコスト上昇分を販売価格に転嫁できたことや、紙関係製品・トップシールの販売増加、半導体や電子部品市場の需要拡大が売上高を押し上げたと説明されています。利益面では、生産効率向上やコスト低減策に加え、IT・工業材分野での製品構成変化による利益率改善が寄与したと考えられます。各利益項目で中間期として過去最高を更新しており、事業環境の変化への対応と事業成長の両面で進展が見られます。
8095|アステナHD
549.0
▲ +0.73%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アステナホールディングス株式会社は、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結業績を発表した。
- 当第3四半期連結累計期間の売上高は522億47百万円(前年同期比14.9%増)、営業利益は30億9百万円(同7.3%増)、経常利益は27億99百万円(同3.1%増)、親会社株主に帰属する四半期純利益は20億6百万円(同22.7%増)となった。
- HBC・食品事業は、池田物産グループの連結寄与や海外展開強化により売上高169億89百万円(前年同期比39.9%増)を記録した。
- 化学品事業は、表面処理薬品及び表面処理設備の両部門で売上・利益が大きく増加し、売上高は91億59百万円(前年同期比34.5%増)となった。
- 2026年11月期の通期連結業績予想は据え置かれ、売上高680億円、営業利益34億円、経常利益33億円、親会社株主に帰属する当期純利益23億50百万円を見込んでいる。
🤖 AI考察
アステナHDの第3四半期決算は、売上高と親会社株主に帰属する四半期純利益が前年同期比で二桁増となり、全体として堅調な推移を見せています。特にHBC・食品事業と化学品事業が増収を牽引しており、事業ポートフォリオの貢献が考えられます。通期業績予想は据え置きであることから、会社としては現時点の進捗を織り込み済みであると捉えることもできます。
1419|タマホーム
2807.0
▼ -0.50%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- タマホーム株式会社は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 連結経営成績では、売上高は276億13百万円(前年同期比5.1%減)、営業損失は45億59百万円(前年同期は営業損失44億35百万円)、親会社株主に帰属する四半期純損失は33億29百万円(前年同期は純損失28億33百万円)となりました。
- 連結財政状態において、総資産は1024億18百万円、純資産は227億51百万円、自己資本比率は22.2%でした。
- 住宅事業の売上高は141億99百万円(前年同期比11.3%減)、営業損失は53億27百万円となりました。
- 不動産事業の売上高は119億78百万円(前年同期比2.0%増)、営業利益は4億56百万円(同38.7%減)でした。
- 2027年5月期の連結業績予想(通期)は、売上高2300億円、営業利益75億円、経常利益67億円、親会社株主に帰属する当期純利益40億円で据え置きとなりました。
🤖 AI考察
第1四半期は連結売上高が前年同期比で減少し、営業損失が拡大しましたが、これは住宅市場における新設住宅着工戸数の減少や建築コストの高止まりといった厳しい外部環境が影響していると考えられます。一方で、不動産事業は売上高が増加し、金融事業とエネルギー事業は営業利益が改善しており、各事業セグメントでの状況は異なっていると見られます。通期業績予想は据え置きであることから、会社としては今後の事業活動や中期経営計画「タマステップ2031」に基づく施策の進展に期待を寄せている可能性があります。
1436|G-グリーンエナジー
1699.0
▼ -0.88%
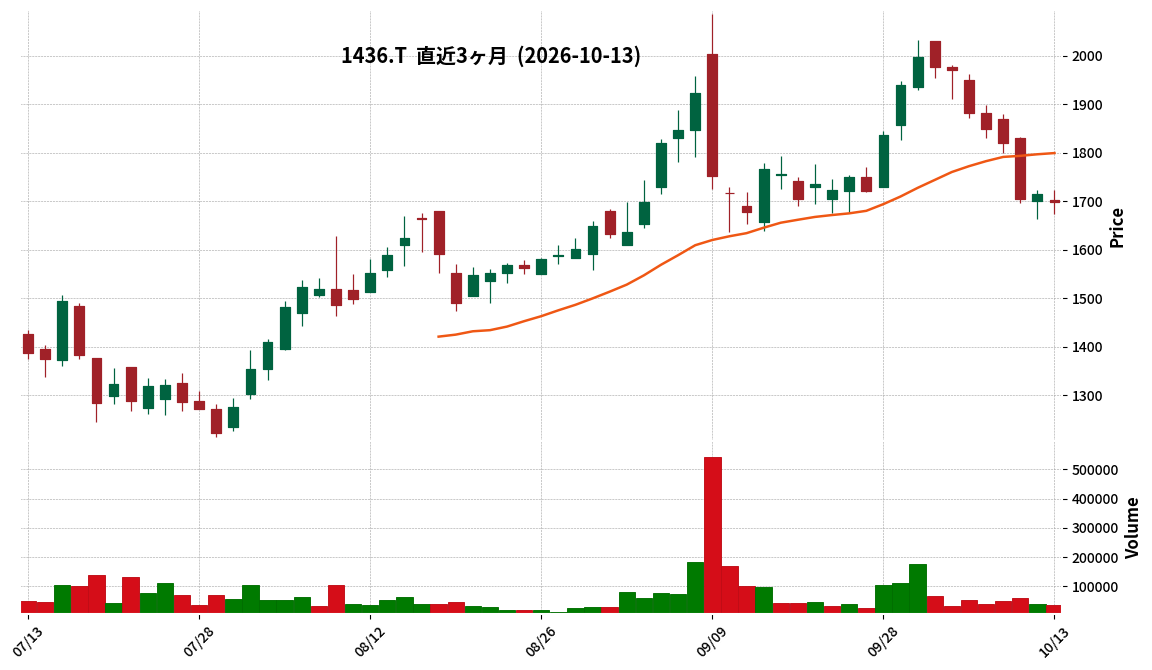
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-グリーンエナジーは、2026年10月13日開催の取締役会で、子会社である株式会社NARUTO グリーンファームの増資を引き受けることを決議した。
- 増資の目的は、農業GX(グリーン・トランスフォーメーション)事業の本格的な展開および今後の事業拡大に向けた財務基盤の強化である。
- 株式会社NARUTO グリーンファームは、2026年7月31日設立で、増資前の資本金は100万円、G-グリーンエナジーが100%出資している。
- 今回の増資金額は900万円で、これにより増資後の資本金は1,000万円となる。増資後もG-グリーンエナジーの出資比率は100%を維持する。
- 株式会社NARUTO グリーンファームは、アグリカルチャー商社事業、ソーラーシェアリング事業、スマート農業事業の3領域を中心に事業を展開する。
🤖 AI考察
本増資は、G-グリーンエナジーグループが「農業GX」と称する、農業と再生可能エネルギーを融合した事業モデルを強化する意図を示唆しています。地方の農業課題解決と食料・エネルギー自給率向上への貢献を目指す戦略的な動きと捉えられます。まずは徳島・関東でのモデル確立を図るとされており、今後の事業展開の進捗が注目されるでしょう。
189A|G-D&Mカンパニー
1046.0
▲ +0.38%
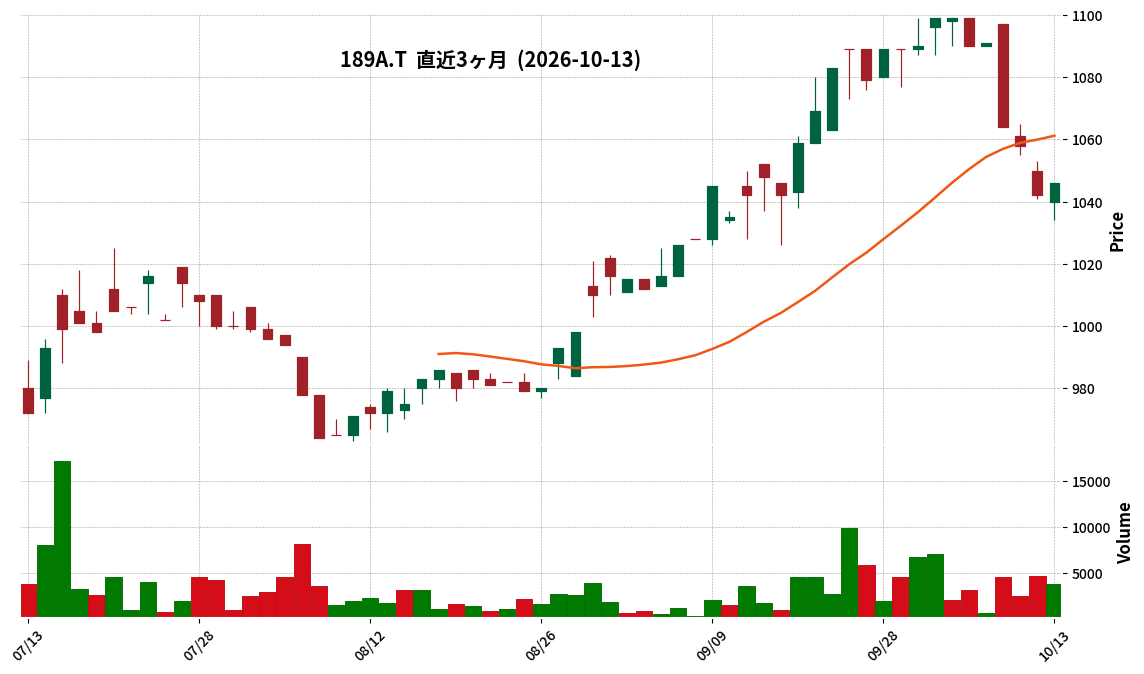
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-D&Mカンパニーは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結業績を発表しました。
- 売上高は428百万円(前年同期比1.7%減)となりました。これは前年同期に計上した大型医療機器等の物販売上の反動によるものです。
- 営業利益は106百万円(前年同期比100.7%増)、経常利益は106百万円(前年同期比30.6%増)、親会社株主に帰属する四半期純利益は75百万円(前年同期比33.4%増)と大幅な増益を達成しました。
- 利益増の主な要因は、F&IサービスおよびHR&OSサービスの堅調な推移に加え、C&Brサービスにおける売上総利益率の高いコンサルティング売上の増加です。
- 期末の総資産は11,757百万円となり、前連結会計年度末から1,133百万円増加しました。これは主にF&Iサービスにおける不動産活用型支援による土地の増加1,071百万円が要因です。
🤖 AI考察
G-D&Mカンパニーの2027年5月期第1四半期決算は、売上高がわずかに減少したものの、利益面で顕著な改善を見せました。これは、売上総利益率の高いコンサルティング売上の増加が利益率向上に貢献したと考えられます。また、総資産の増加は、F&Iサービスにおける不動産活用型支援の拡大が反映されており、今後の事業展開の方向性を示すものとして注目されるでしょう。
228A|G-オプロ
1752.0
▲ +0.57%
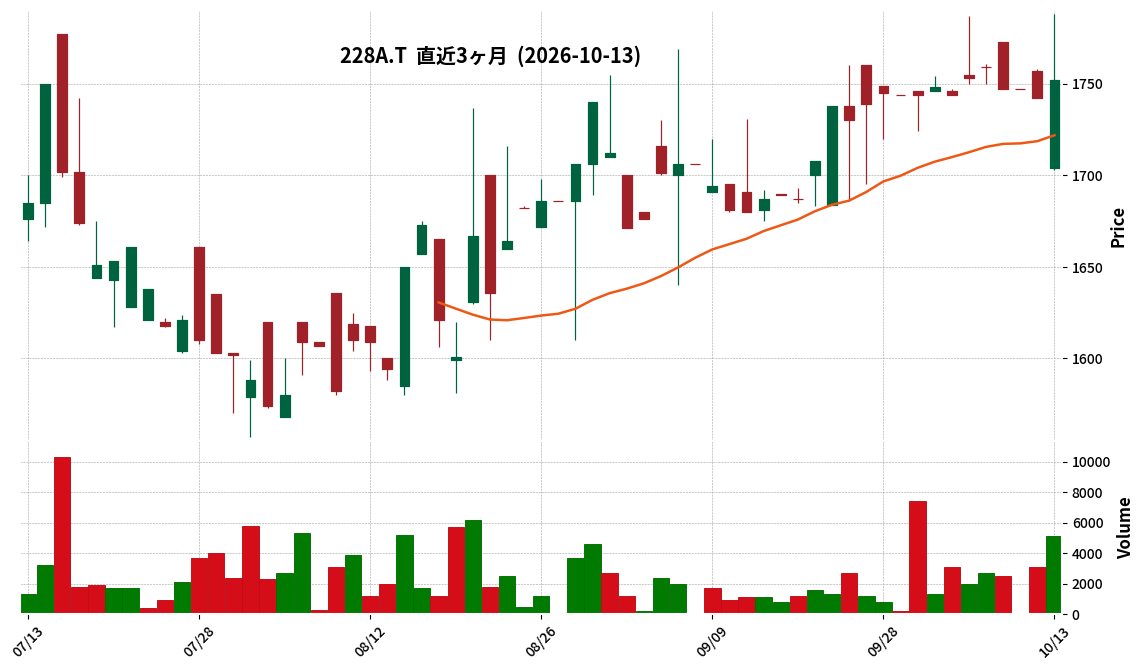
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オプロは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の決算短信(非連結)を2026年10月13日に発表した。
- 当第3四半期累計期間の売上高は2,150百万円(前年同期比15.5%増)、営業利益は366百万円(同32.8%増)、経常利益は377百万円(同35.7%増)、四半期純利益は260百万円(同46.8%増)となった。
- 1株当たり四半期純利益は112.50円、潜在株式調整後1株当たり四半期純利益は109.95円。
- 期末の総資産は3,093百万円、純資産は1,529百万円で、自己資本比率は49.4%であった。
- 2026年11月期の通期業績予想は修正されており、売上高2,934百万円(対前期増減率15.0%増)、当期純利益343百万円(同42.5%増)を見込んでいる。
🤖 AI考察
G-オプロの第3四半期決算は、売上高および各利益項目で前年同期比二桁の増加を達成しており、堅調な事業成長が示唆されます。特に、四半期純利益が大幅に増加している点は、事業効率の改善やコスト管理の効果があったものと考えられます。通期の業績予想も上方修正されており、残る四半期においても好調を維持する姿勢が見受けられます。
2379|ディップ
1752.0
▼ -0.57%
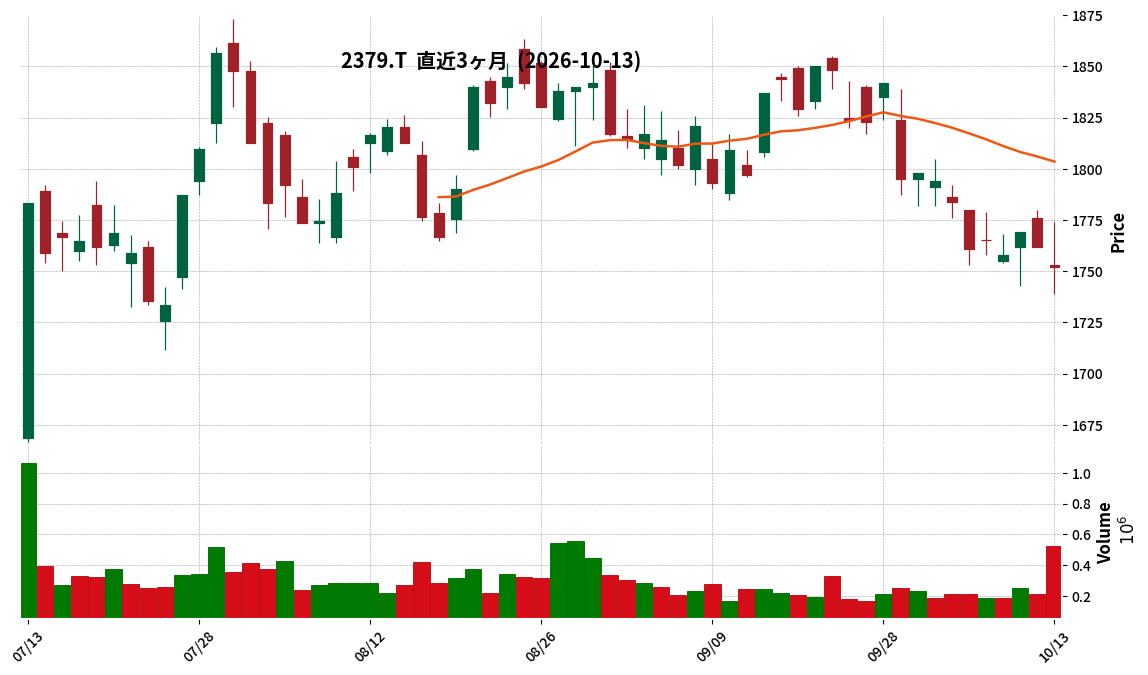
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ディップ株式会社は2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の連結売上高は255億50百万円で、前年同期比11.4%減となりました。
- 連結営業利益は56百万円(前年同期比99.0%減)、経常利益は3百万円(同99.9%減)を計上しました。
- 親会社株主に帰属する中間純利益は△5億78百万円(前年同期は37億15百万円の純利益)となり、中間純損失を計上しました。
- 人材サービス事業の売上高は222億68百万円(前年同期比12.5%減)、DX事業の売上高は32億81百万円(同3.8%減)でした。
- 2027年2月期の連結業績予想は修正されており、通期売上高は49,000百万円~53,000百万円、通期営業利益は△2,500百万円~2,500百万円、通期純利益は△2,700百万円~700百万円と幅のある予想となっています。
- 中間配当は48円を予定、期末配当予想は49円で、年間配当予想は97円です。
🤖 AI考察
当中間期決算は、売上高の減少と利益の大幅な落ち込みが際立っており、特に人材サービス事業における競争環境の影響が大きいと見られます。既存サービスへの広告投資強化や営業力強化のための採用・オフィス拡張といった先行投資が利益を圧迫した可能性も考えられます。通期業績予想が広範なレンジで示されている点は、今後の事業環境に対する不確実性を反映しているとも解釈できます。
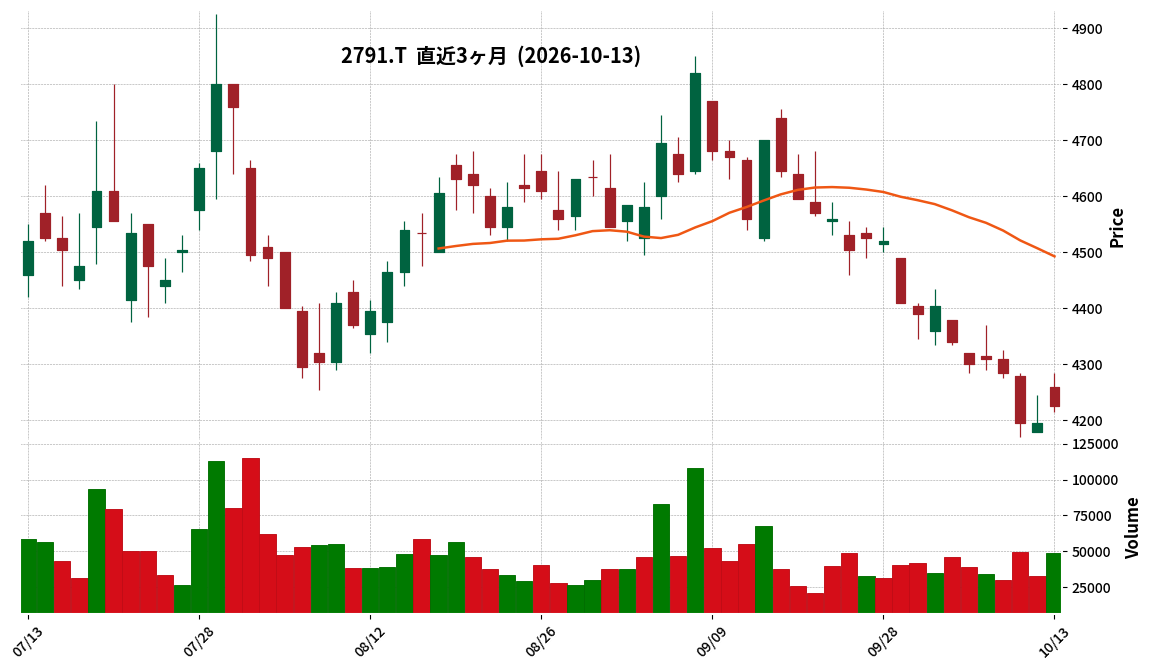
2791|大黒天
4225.0
▲ +0.72%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 大黒天は2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は832億7千3百万円となり、前年同期比で5.5%増加しました。
- 営業利益は5億8千2百万円で前年同期比65.2%減、経常利益は6億2千万円で前年同期比65.6%減となりました。
- 親会社株主に帰属する四半期純利益は3億8千2百万円で、前年同期比65.8%の減少を記録しました。
- 通期の連結業績予想については、売上高3,441億円(前期比7.8%増)、経常利益76億円(前期比39.4%増)を据え置いています。
🤖 AI考察
大黒天の第1四半期決算は売上高の増加傾向を維持しつつも、利益が大幅な減益となった点が注目されます。これは、原材料価格の高騰、エネルギーコストや物流コストの増加、最低賃金引き上げに伴う人件費増といった、経営環境の厳しさが影響していると考えられます。一方で、年間配当金予想および通期連結業績予想を据え置いていることから、今後のコスト抑制策や施策の効果が期待される状況と捉えることもできます。
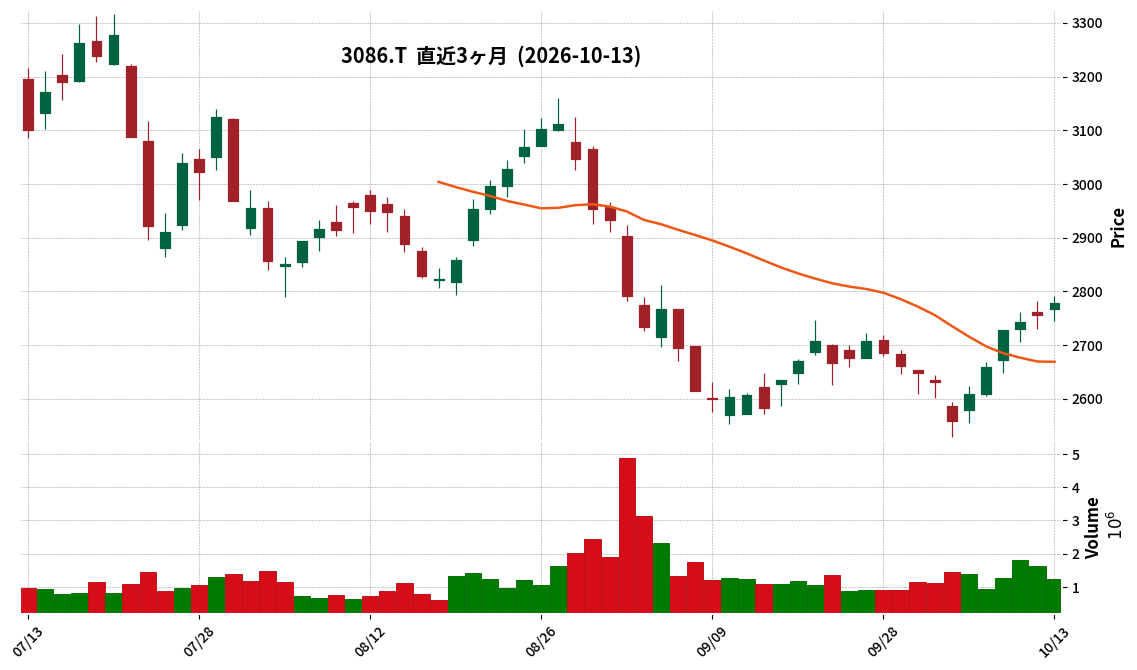
3086|Jフロント
2778.5
▲ +0.82%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Jフロント リテイリング株式会社は、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の売上収益は213,821百万円で、前年同期比2.8%減となりました。
- 事業利益は26,591百万円(前年同期比5.6%減)、営業利益は26,813百万円(前年同期比10.5%減)、親会社の所有者に帰属する中間利益は17,379百万円(前年同期比5.3%減)となりました。
- 減収減益の主な要因として、百貨店事業における前年の大阪・関西万博関連売上の反動減や大丸梅田店の大型改装に伴う売場閉鎖影響、デベロッパー事業における前年の内装・施設関連大口受注の反動減が挙げられています。
- 2027年2月期の通期連結業績予想が修正され、通期総額売上高1,360,000百万円、売上収益470,000百万円、親会社所有者に帰属する当期利益29,000百万円を見込んでいます。
🤖 AI考察
中間決算において、主要指標が前年同期比で減少した点は注目されます。特に百貨店事業の反動減や店舗改装の影響が、売上収益及び各利益段階に影響を与えたと考えられます。一方で、通期業績予想が修正されたことから、事業環境の変化や今後の戦略が反映されている可能性があり、投資家は今後の動向を注視する必要があるでしょう。
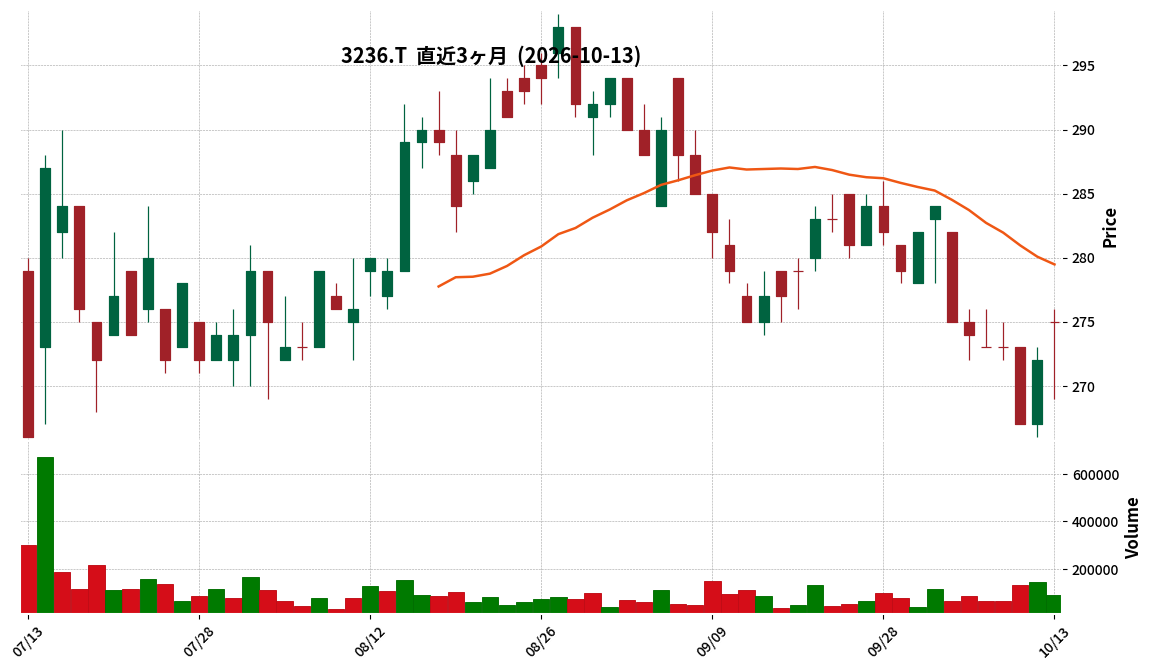
3236|プロパスト
275.0
▲ +1.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社プロパストは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 当第1四半期の連結売上高は15,702百万円、営業利益は2,574百万円、経常利益は2,438百万円、親会社株主に帰属する四半期純利益は1,410百万円となりました。
- セグメント別では、賃貸開発事業が売上高7,804百万円、セグメント利益1,987百万円、バリューアップ事業が売上高738百万円、セグメント利益134百万円、建築請負事業が売上高7,156百万円、セグメント利益751百万円を計上しました。
- 分譲開発事業は売上高およびセグメント利益ともにゼロでした。
- 2025年10月27日に株式会社小川建設を連結子会社化したため、前年同期の四半期連結財務諸表は作成されておらず、対前年同四半期増減率の記載はありません。
🤖 AI考察
プロパストの2027年5月期第1四半期決算は、初の連結財務諸表作成に伴い、前年同期との比較はできないものの、賃貸開発事業と建築請負事業が主要な収益源として寄与していることが示唆されます。特に、賃貸開発事業では7プロジェクトの売却が収益に大きく貢献したと考えられます。また、通期業績予想に対して第1四半期で一定の進捗を見せている点も注目に値します。
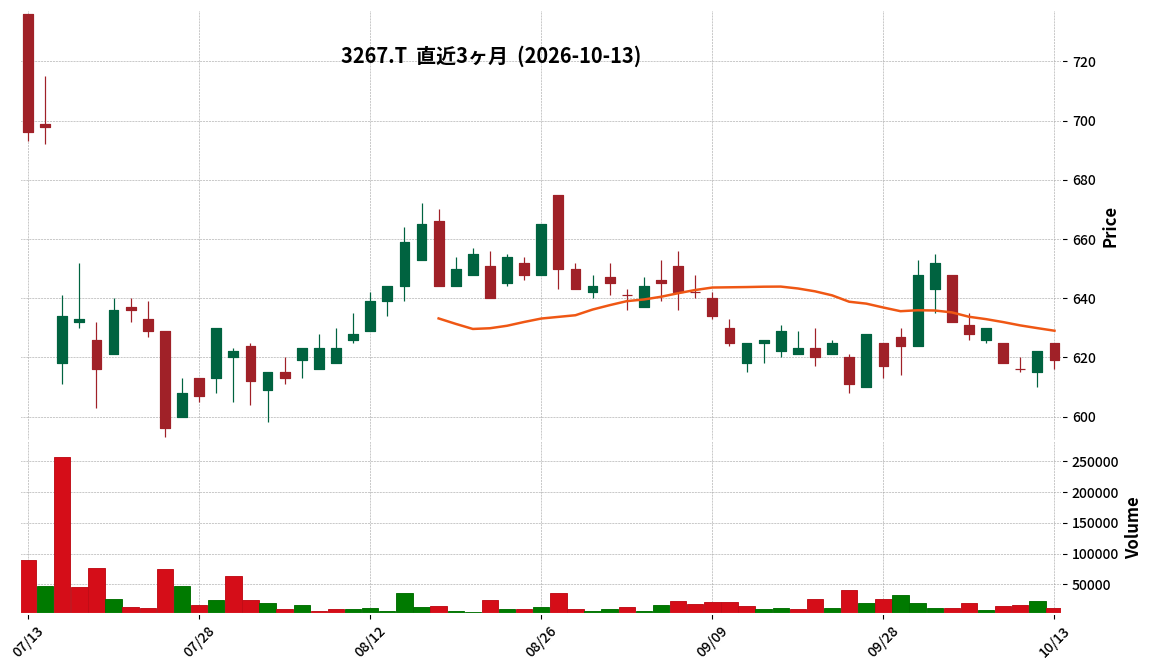
3267|フィル・カンパニー
619.0
▼ -0.48%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フィル・カンパニーは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結業績を発表しました。
- 連結売上高は6,096百万円で、前年同期比8.3%の増加となりました。
- 連結営業利益は270百万円(前年同期比3.4%増)、経常利益は233百万円(同8.9%減)、親会社株主に帰属する四半期純利益は227百万円(同46.9%増)を計上しました。
- 開発販売において、大型案件を含む計3件の販売引渡しが完了したことにより、前年同期比で増収増益に寄与しました。
- 1株当たり四半期純利益は42円38銭でした。
🤖 AI考察
売上高、親会社株主に帰属する四半期純利益の増加は、開発販売スキームにおける大型案件の引き渡しが寄与したと考えられます。一方で、販売費及び一般管理費の増加が営業利益の伸びを抑え、経常利益が減少している点も投資家にとっては注目されるでしょう。今後の収益性維持に向けたコスト管理の動向が鍵となると考えられます。
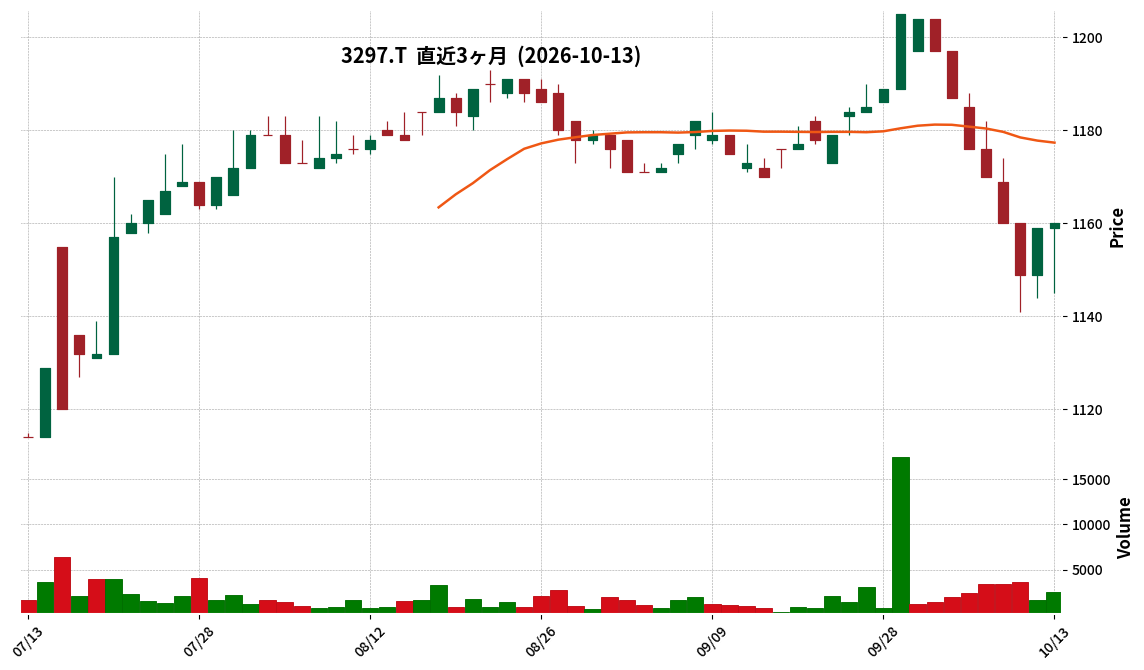
3297|東武住販
1160.0
▲ +0.09%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年5月期第1四半期(2026年6月1日~2026年8月31日)の売上高は2,014百万円で、前年同期比23.8%増加しました。
- 営業利益は111百万円(前年同期比298.9%増)、経常利益は113百万円(同299.3%増)、四半期純利益は72百万円(同302.3%増)となりました。
- 不動産売買事業の売上高は1,936百万円(前年同期比25.9%増)、営業利益は249百万円(同46.2%増)でした。自社不動産販売件数は106件と前年同期の89件を上回り、平均販売単価も上昇しました。
- 不動産賃貸事業の売上高は48百万円(前年同期比18.6%減)でしたが、売上原価の減少により営業利益は7百万円(同4.1%減)と減少幅が縮小しました。
- 2027年5月期通期の業績予想は、売上高8,000百万円(前期比3.3%増)、営業利益570百万円(同3.0%減)、経常利益560百万円(同5.0%減)、当期純利益360百万円(同8.9%減)で据え置きとなっています。
🤖 AI考察
東武住販の2027年5月期第1四半期決算では、売上高、各利益ともに前年同期比で大幅な増加を記録しました。これは特に不動産売買事業における自社不動産販売件数の増加と平均販売単価の上昇が主要因と考えられます。一方で、通期の業績予想は第1四半期の好調にもかかわらず据え置かれており、今後の事業環境や戦略について市場の注目が集まる可能性があります。
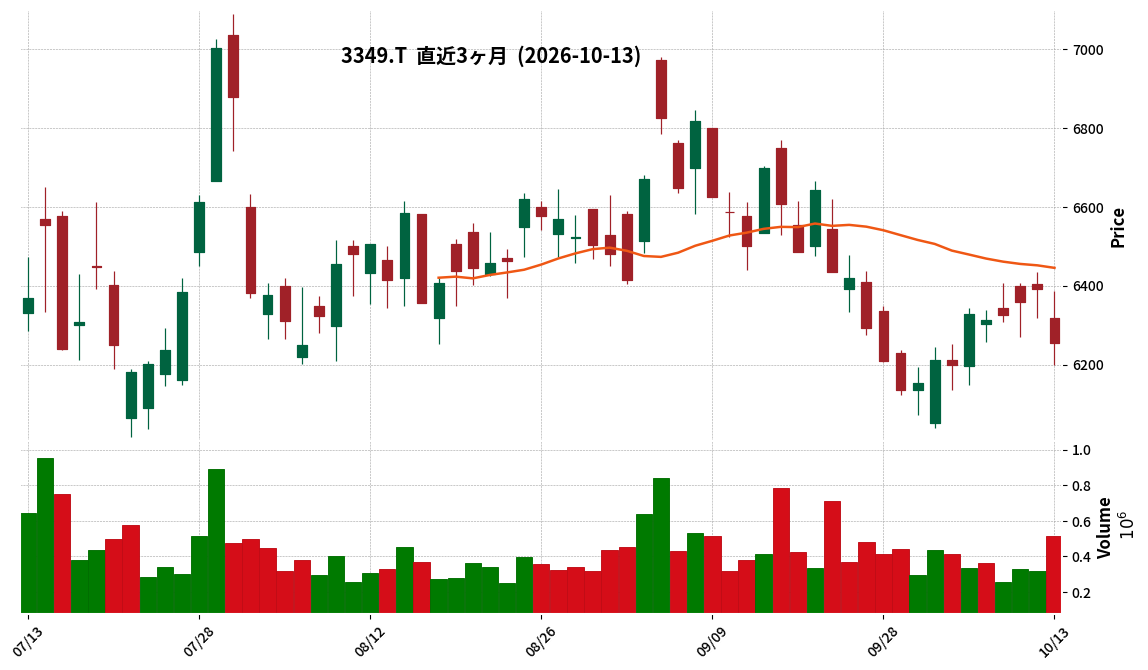
3349|コスモス薬品
6254.0
▼ -2.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- コスモス薬品は、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 当四半期の売上高は2,866億53百万円となり、前年同四半期比5.2%増加しました。
- 営業利益は120億5百万円(同3.1%増)、経常利益は127億66百万円(同4.7%増)、親会社株主に帰属する四半期純利益は82億51百万円(同1.0%増)を計上しました。
- 当第1四半期連結会計期間末の店舗数は1,717店舗となり、新規に13店舗を開設し、4店舗を閉鎖しました。
- 2027年5月期の連結業績予想および配当予想は、直近公表値から変更がありません。
🤖 AI考察
コスモス薬品の第1四半期決算は、売上高、各利益項目ともに前年同期比で増加しており、堅調な立ち上がりを見せていると捉えられます。新規出店を継続し、店舗網拡大を図る戦略が売上高の増加に貢献していると推察されます。総資産は前連結会計年度末から減少しましたが、自己資本比率は上昇しており、財務の健全性は維持されていると考えられます。
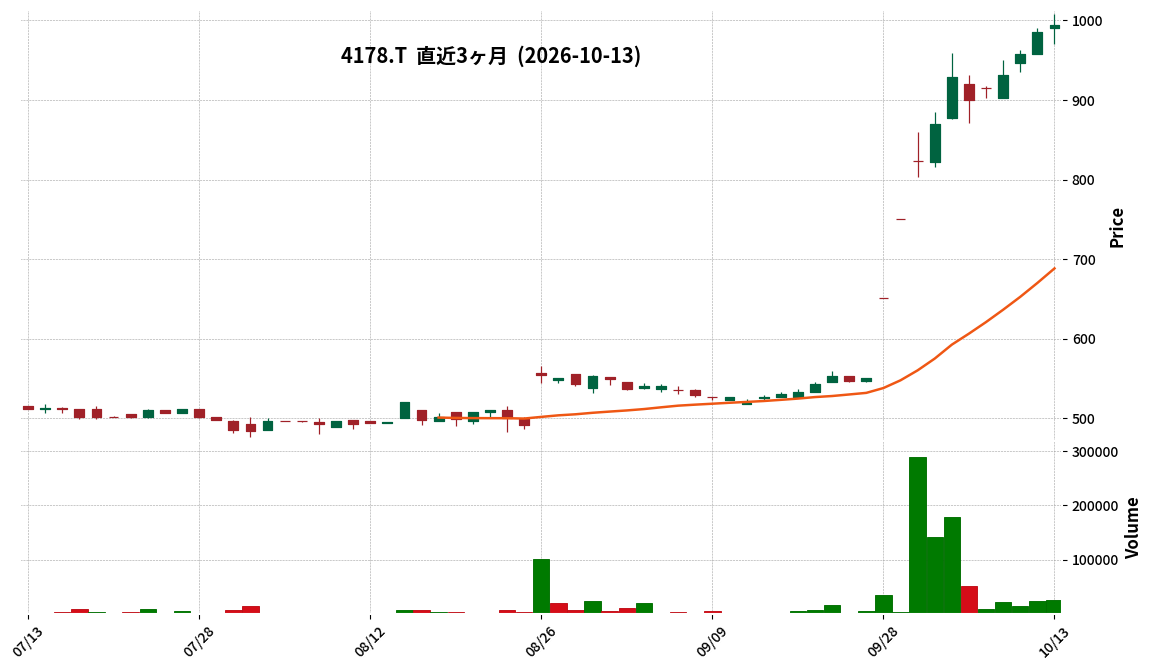
4178|G-Sイノベーション
994.0
▲ +0.91%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社Sharing Innovations(G-Sイノベーション)は、株式会社Orchestra Holdingsの完全子会社である株式会社SALTO、株式会社日本技研プロフェッショナルアーキテクトとの吸収合併、および株式会社ヴェスのSES事業の吸収分割承継に関する契約を2026年10月13日に締結しました。
- このDX事業の再編により、Sharing Innovationsを吸収合併存続会社、吸収分割承継会社とします。
- また、Sharing Innovationsの完全子会社である株式会社G clefを吸収合併消滅会社とし、Sharing InnovationsのPF事業を吸収分割会社とするプラットフォーム(PF)事業の再編も、Orchestra Holdingsの完全子会社である株式会社ランド・ホーを存続会社・承継会社として契約を締結しました。
- 本取引は、2026年8月25日付で発表されたOrchestra HoldingsによるSharing Innovationsの完全子会社化に関する株式交換の効力発生を前提とし、停止条件としています。
- 本取引(DX)および本取引(PF)の効力発生日は、いずれも2026年12月1日(予定)です。
🤖 AI考察
今回の発表は、親会社であるOrchestra HoldingsによるSharing Innovationsの完全子会社化後のグループ内組織再編の一環として位置づけられます。DX事業の人員規模拡大や、PF事業におけるグループ内連携強化は、先行発表された株式交換の目的であるシナジー最大化に向けた具体的な施策と考えられます。これにより、人材確保競争の激化や生成AIの進展といった事業環境の変化に対応し、グループ全体の企業価値向上を目指す動きと捉えられます。
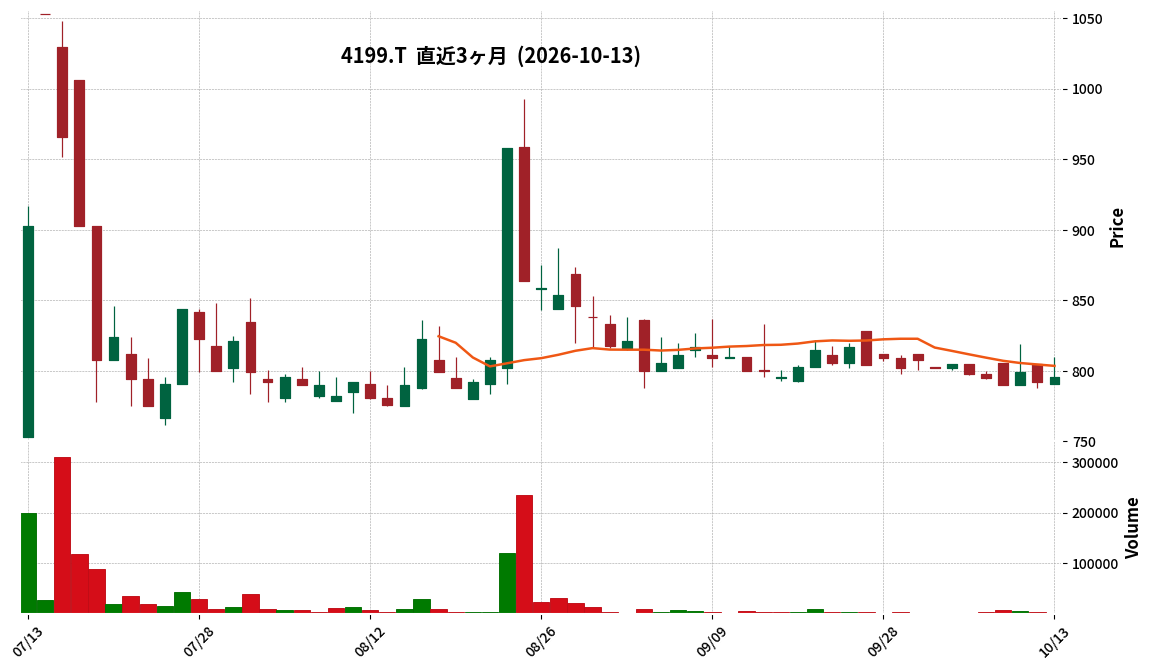
4199|G-ワンプラ
796.0
▲ +0.51%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ワンプラは2026年8月期の非連結決算を発表しました。
- 売上高は1,944百万円で、前年同期比16.0%減となりました。
- 営業利益は162百万円の損失、経常利益は182百万円の損失、当期純利益は329百万円の損失を計上しました。
- 2026年2月18日に「HUNTER×HUNTER NEN×SURVIVOR」の配信を開始し、業績に寄与しました。一方で、「ジャンプ+ジャンブルラッシュ」は2026年9月17日をもってサービスを終了しました。
- 2027年8月期の業績予想として、売上高2,100百万円(前期比8.0%増)、営業利益30百万円、経常利益10百万円、当期純利益10百万円を見込んでいます。
🤖 AI考察
G-ワンプラは2026年8月期に売上高の減少と損失幅の拡大を記録しましたが、これは既存タイトルの減収や減損損失の計上が影響したと考えられます。一方で、新規IPタイトルの開発は進行中であり、来期に向けては増収増益の予想が示されており、新規タイトルへの期待がうかがえます。キャッシュ・フローの改善傾向や今後の新規タイトルによる収益構造の変化が注目されるポイントです。
4343|イオンファン
2773.0
▲ +3.01%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イオンファンタジーは、2027年2月期第2四半期(中間期)連結決算において、売上高が523億74百万円(前年同期比12.3%増)、営業利益が41億56百万円(同14.5%増)、経常利益が43億1百万円(同25.9%増)、親会社株主に帰属する中間純利益が21億55百万円(同22.2%増)を計上した。
- 各段階利益は中間連結会計期間として過去最高を更新した。
- 国内事業は、売上高426億12百万円(前年同期比12.9%増)、営業利益39億97百万円(同2.4%増)を達成し、売上高は4期連続、営業利益は3期連続で過去最高を更新した。既存店売上高は前年同期比106.0%、特にカプセルトイ部門は同133.5%と大きく伸長した。
- 海外事業は、売上高99億11百万円(前年同期比10.1%増)、営業利益1億60百万円(前年同期営業損失2億72百万円)となり、売上高は中間連結会計期間として過去最高を記録し、黒字転換した。
- 2027年2月期通期連結業績予想は、売上高980億円(対前期比5.0%増)、営業利益80億円(同30.8%増)、経常利益63億円(同△14.4%)、親会社株主に帰属する当期純利益30億円(同7.5%増)で、直近公表されている予想からの修正はない。
🤖 AI考察
今回の決算では、売上高・各段階利益が中間期として過去最高を記録し、特に国内事業が連結業績を大きく牽引している点が注目されます。既存店の好調な推移に加え、プライズ専門店「クレーン横丁極」の積極的な出店が国内事業の成長に寄与していると考えられます。海外事業も営業利益が黒字転換しており、方針転換による収益改善が今後の持続的な成長に繋がるか、引き続き注視する価値があるでしょう。
6076|アメイズ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アメイズは、令和8年11月期 第3四半期(令和7年12月1日~令和8年8月31日)の非連結決算を発表しました。
- 当第3四半期累計期間の売上高は163億18百万円となり、前年同四半期比で15.5%増加しました。
- 営業利益は32億41百万円(前年同四半期比44.4%増)、経常利益は29億53百万円(同48.7%増)、四半期純利益は19億58百万円(同44.6%増)を記録しました。
- 1株当たり四半期純利益は146円15銭でした。
- 期末の総資産は329億79百万円、純資産は179億66百万円、自己資本比率は54.5%となりました。
- 通期の業績予想および配当予想(期末35円00銭、合計35円00銭)に変更はありません。
- 当第3四半期累計期間において、「HOTEL AZ 香川観音寺店」と「HOTEL AZ 香川三木店」の2店舗を新規開店しました。
🤖 AI考察
アメイズの第3四半期決算では、売上高、各利益項目がいずれも二桁の増加率を記録しており、事業の堅調な拡大が示されています。新規出店2店舗の寄与や稼働率の改善、価格改定がコスト増を上回ったことが増益に繋がったと考えられます。通期業績予想が据え置かれていることから、会社側は現状の進捗が計画通りであると認識していると見られます。
6533|オーケストラHD
2201.0
▼ -0.54%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社Orchestra Holdingsは、2026年10月13日に取締役会で、連結子会社間の吸収合併3件および吸収分割2件を含むグループ組織再編を決定した。
- 本組織再編は、2026年11月30日予定の株式会社Sharing Innovationsの完全子会社化(株式交換)の効力発生を前提としている。
- 本組織再編の効力発生日は2026年12月1日(予定)であり、対価はすべて無対価である。
- DX事業においては、株式会社SALTO、株式会社日本技研プロフェッショナルアーキテクトの全事業及び株式会社ヴェスのSES事業を株式会社Sharing Innovationsに統合する。
- プラットフォーム事業においては、株式会社Sharing Innovationsのプラットフォーム事業及び株式会社G clefの全事業を株式会社ランド・ホーに統合する。
🤖 AI考察
本組織再編は、DX事業とプラットフォーム事業におけるグループ内の経営資源の一体化と効率的活用を目的としています。システム開発機能のSharing Innovationsへの集約と、プラットフォーム事業のランド・ホーへの統合により、意思決定の迅速化と経営資源の最適配置が図られるものと考えられます。これにより、株式交換によるシナジー効果の早期実現を目指す動きと見ることができます。
7073|G-ジェイック
2344.0
▼ -0.30%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ジェイックは2026年10月13日開催の取締役会で、株式会社アクシアの全株式を取得し子会社化することを決議しました。
- 株式会社アクシアは2006年2月16日設立で、東京都千代田区に本社を置くシステム受託開発を主要事業とする企業です。代表者は米村歩氏。
- 取得株式数は190株で、異動後の所有株式数は190株(議決権所有割合100%)となります。
- 株式譲渡実行日は2026年11月1日を予定しています。
- 本件は適時開示規則に定める開示基準には該当しませんが、投資判断に有用な情報として任意開示されました。
- 直近3期のアクシアの経営成績は、2026年3月期で売上高113,683千円、営業利益14,676千円、当期純利益11,812千円でした。
🤖 AI考察
G-ジェイックは、教育融合型人材紹介事業で培った中小企業顧客基盤と、アクシアのシステム受託開発事業を組み合わせることで、安定的な受注と業績拡大を図る意図があると考えられます。特に、中小企業におけるAI導入支援という新たな事業領域への展開と、既存グループ会社との開発リソースの相互融通によるシナジー創出に注目が集まる可能性があります。アクシアが掲げる「残業ゼロ」の働き方改革やAI駆動型開発の知見が、G-ジェイックの事業モデルにどのような形で融合されるかが今後の焦点となりそうです。
7085|カーブスHD
954.0
▲ +2.80%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- カーブスHDは、2026年8月期(2025年9月1日~2026年8月31日)の連結業績を発表しました。
- 連結売上高は43,387百万円(前期比15.5%増)、営業利益は7,755百万円(前期比22.3%増)、経常利益は7,573百万円(前期比16.8%増)、親会社株主に帰属する当期純利益は4,908百万円(前期比14.1%増)となり、いずれも過去最高を更新しました。
- 1株当たり当期純利益は53.56円、年間配当金は合計30.00円(期末配当金の内訳:普通配当10円00銭、記念配当10円00銭)となりました。前期の17.00円から大幅に増加しています。
- 2026年8月末時点の国内「女性だけの30分健康フィットネスカーブス」の店舗数は2,013店舗(前期末比17店舗純増)、会員数は89.5万人(前期末比3.2万人純増)となり、連結会計年度末における過去最高の会員数を記録しました。
- 2027年8月期の連結業績予想は、売上高46,000百万円(前期比6.0%増)、営業利益8,700百万円(前期比12.2%増)、親会社株主に帰属する当期純利益5,455百万円(前期比11.1%増)、1株当たり当期純利益61.23円を見込んでいます。
🤖 AI考察
カーブスHDの2026年8月期決算は、売上高、各利益項目、会員数、店舗数ともに過去最高を記録し、堅調な事業成長が示されました。特に、新規入会キャンペーンや既存会員向け会費価格改定、会員向け物販の拡大が業績向上に寄与したと考えられます。また、年間配当金の大幅な増額は、株主還元への意識の高さを示すものとして注目されます。
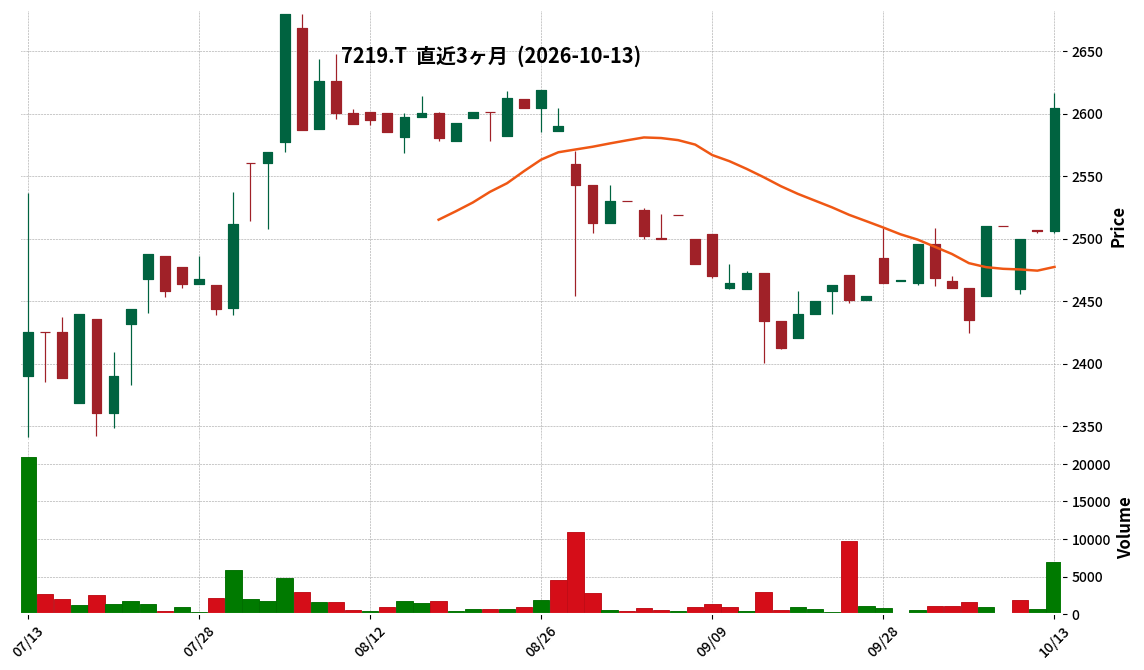
7219|HKS
2605.0
▲ +3.95%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社エッチ・ケー・エスは、2026年8月31日を基準日とする剰余金の配当(期末配当)について、増配を決定しました。
- 2026年8月期の1株当たり配当金は、当初予想の65円00銭から42円増額され、107円00銭となります。
- 配当金総額は151,389,271円と発表されました。
- 効力発生日は2026年11月30日です。
- 配当原資は利益剰余金とされています。
🤖 AI考察
今回の増配は、同社が株主への利益還元を経営の重要課題と認識し、業績推移を総合的に勘案した結果と考えられます。直近の配当予想からの大幅な増額は、今後の業績に対する会社の自信を示すものとして、投資家にとって注目すべき点となるでしょう。
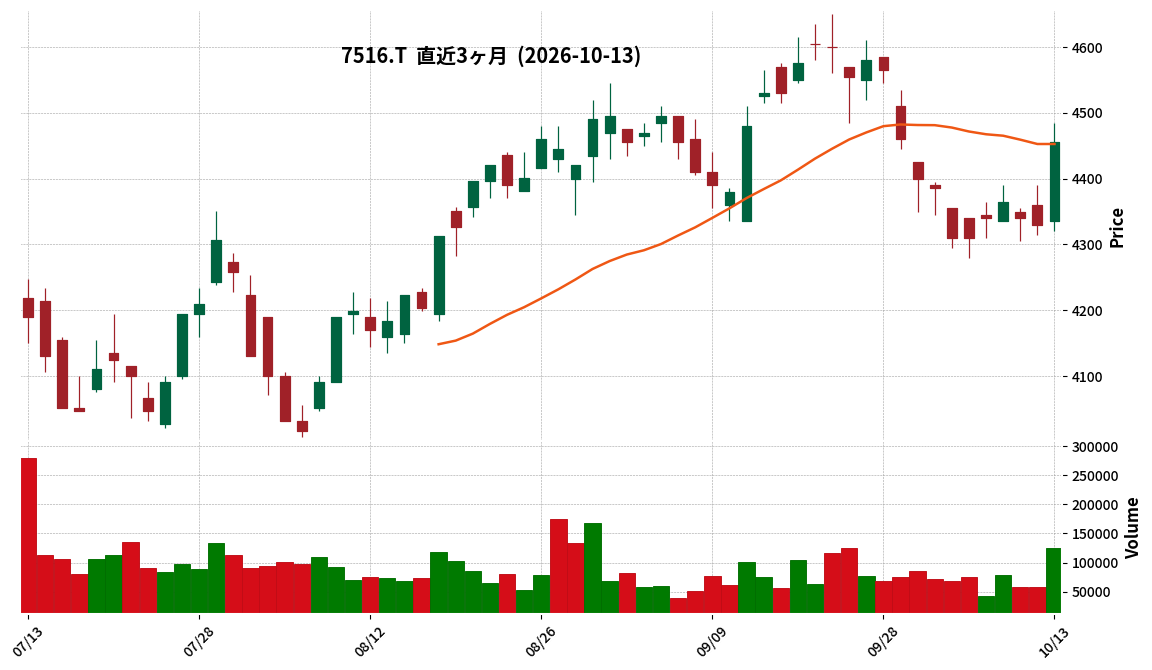
7516|コーナン商
4455.0
▲ +2.89%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- コーナン商事株式会社は、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 中間期の営業収益は287,135百万円となり、前年同期比で8.3%増加しました。
- 営業利益は17,662百万円(前年同期比20.1%増)、経常利益は16,435百万円(同19.7%増)、親会社株主に帰属する中間純利益は10,364百万円(同18.8%増)となりました。
- 1株当たり中間純利益は365.55円です。
- 年間配当金予想は、中間70.00円、期末70.00円の合計140.00円とされています(直近の配当予想からの修正なし)。
- 2027年2月期の通期連結業績予想は、営業収益543,500百万円、営業利益23,000百万円、経常利益21,000百万円、親会社株主に帰属する当期純利益12,500百万円で、直近の予想からの修正はありません。
- 当中間連結会計期間において、アレンザホールディングス株式会社を新たに持分法適用関連会社とし、期末のグループ店舗数は679店舗となりました。
🤖 AI考察
コーナン商事の2027年2月期第2四半期決算では、主要な収益指標が前年同期比で大幅な増益を達成しており、堅調な業績推移を示していると考えられます。特に、営業収益と各利益項目が軒並み二桁増を記録している点は注目されます。通期業績予想が据え置かれていることから、会社側は現状の進捗を計画通りと見ていると解釈できるでしょう。
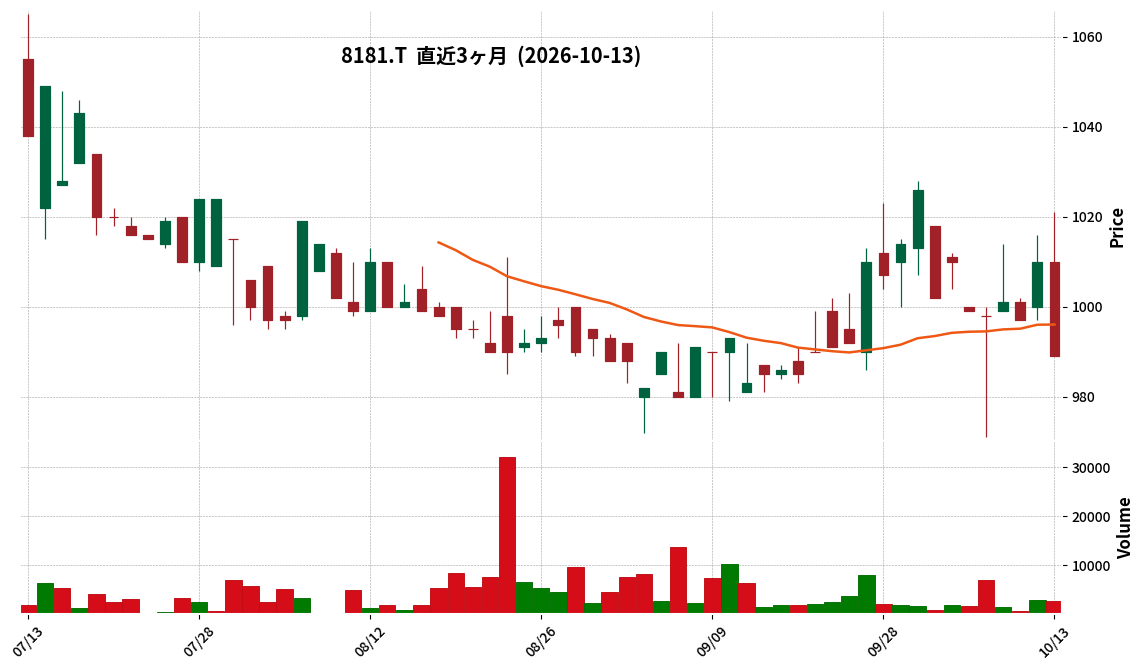
8181|東天紅
989.0
▼ -2.08%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 東天紅は2027年2月期第2四半期(中間期)決算を発表しました(2026年3月1日~2026年8月31日)。
- 当中間会計期間の売上高は21億8,222万円(前年中間期比0.6%増)となりました。
- 営業利益は1億3,191万円(前年中間期比10.9%減)、経常利益は1億1,396万円(前年中間期比10.8%減)、中間純利益は1億791万円(前年中間期比10.4%減)となりました。
- 総資産は109億7,748万円、純資産は75億1,570万円、自己資本比率は68.5%です。
- 通期の業績予想(売上高49億円、営業利益5.25億円、経常利益4.85億円、当期純利益4.55億円)は、直近に公表されている予想から修正はありません。
🤖 AI考察
東天紅の第2四半期決算は、売上高が増加した一方で利益が減少した点が注目されます。これは、発表資料にある「将来を見据えた店舗改装投資に伴う費用負担の増加」が主要因と考えられます。飲食業セグメントの利益減少と、賃貸業セグメントの増益という内訳も、事業構造の変化を示唆する可能性があります。
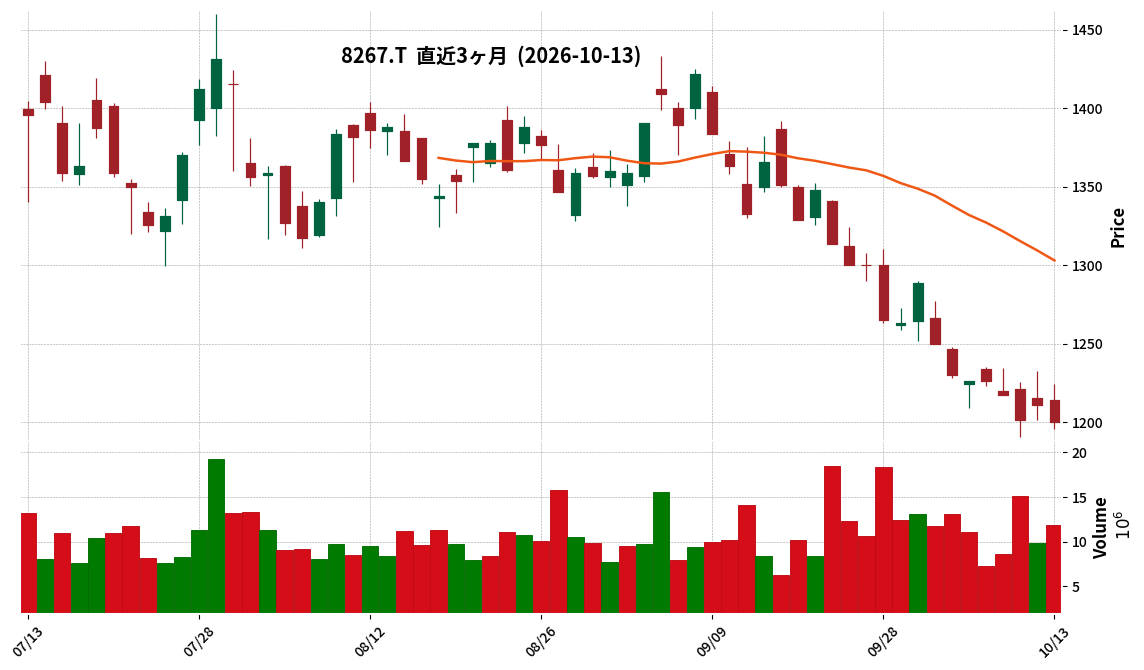
8267|イオン
1200.0
▼ -0.91%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イオンは2027年2月期中間期において、営業収益59,041億円(前年同期比13.8%増)、営業利益1,307億円(同10.7%増)を記録し、いずれも過去最高を更新しました。
- 親会社株主に帰属する中間純利益は133億円となり、前年同期比で229.1%増となりました。
- 連結業績を牽引したセグメントは、ヘルス&ウエルネス事業(営業利益596億円、前年同期比162.9%増)、ディベロッパー・エンターテイメント事業(同542億円、同32.3%増)、国際事業(同56億円、同15.0%増)でした。
- ヘルス&ウエルネス事業においては、ツルハホールディングスの連結子会社化により大幅増益となり、統合シナジーの上期進捗は約85億円、年間計画150億円に対し約57%の進捗となりました。
- ディベロッパー・エンターテイメント事業では、イオンモールが国内外で増収増益となり、国内既存店専門店売上高は前年同期比104.7%を記録しました。また、海外事業の営業利益は国内比30.4%増、中国60.3%増、ベトナム36.8%増と伸長しました。
🤖 AI考察
本決算は、ツルハホールディングス連結化を含む戦略的な事業構造改革が連結業績に大きく寄与していることを示唆していると考えられます。特に、利益成長ドライバーと位置付けられているヘルス&ウエルネス、ディベロッパー・エンタメ、アセアン事業が過去最高の連結業績を牽引した点は注目に値すると言えるでしょう。今後、食品小売事業回復に向けた収益構造改革や、ドラッグ&フードモデルを含む統合シナジーのさらなる進捗が、投資家にとっての継続的な注目ポイントになる可能性もあります。
8273|イズミ
933.0
▼ -0.21%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社イズミは、2027年2月期第2四半期(2026年3月1日~2026年8月31日)の連結業績を発表しました。
- 連結営業収益は283,437百万円となり、前年中間期比で0.9%増加しました。
- 連結営業利益は13,271百万円、前年中間期比で4.6%増加しました。
- 親会社株主に帰属する中間純利益は8,426百万円で、前年中間期比4.2%の増加を記録しました。
- 2027年2月期の通期連結業績予想および年間配当金予想(中間期15円、期末15円、合計30円)は、直近の公表値から修正はありませんでした。
🤖 AI考察
イズミの第2四半期決算は、増収増益を達成し、売上高および利益面で前年同期比プラス成長を維持しています。これは、厳しい市場環境下での事業運営の堅調さを示唆していると考えられます。また、通期業績予想が据え置かれていることから、会社側は現状の進捗を織り込み済みの範囲内と捉えている見方もできます。
8904|AVANTIA
828.0
▲ +0.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社AVANTIAは、2026年8月期の連結決算において、売上高67,888百万円(前期比△2.0%)、営業利益2,008百万円(前期比52.9%増)、経常利益1,715百万円(前期比49.7%増)、親会社株主に帰属する当期純利益1,423百万円(前期比122.6%増)を計上しました。
- 1株当たり当期純利益は98.31円(前期は44.39円)となりました。
- 連結自己資本比率は40.1%(前期は39.4%)に増加しました。
- キャッシュ・フローは、営業活動によるキャッシュ・フローが△1,240百万円、投資活動によるキャッシュ・フローが△1,009百万円、財務活動によるキャッシュ・フローが△356百万円となり、現金及び現金同等物の期末残高は14,513百万円(前期は18,130百万円)となりました。
- 2027年8月期の連結業績予想として、売上高75,000百万円(前期比10.5%増)、営業利益2,300百万円(前期比14.5%増)、経常利益1,800百万円(前期比4.9%増)、親会社株主に帰属する当期純利益1,050百万円(前期比△26.2%減)を見込んでいます。
- 年間配当金は、2026年8月期の実績および2027年8月期の予想ともに、期末配当19.00円で合計38.00円を維持する見込みです。
🤖 AI考察
2026年8月期のAVANTIAの決算は、売上高は微減したものの、営業利益、経常利益、そして親会社株主に帰属する当期純利益が大幅に増加した点が注目されます。これは、中期経営計画における「収益性の改善」が奏功した可能性を示唆していると考えられます。一方で、2027年8月期の連結業績予想では、売上高は増加を見込むものの、親会社株主に帰属する当期純利益は減少する見込みとなっており、今後の利益成長の動向を注視する必要があるでしょう。
2769|ヴィレッジV
938.0
▼ -0.21%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ヴィレッジヴァンガードコーポレーションは、2027年5月期 第1四半期決算短信(連結)を2026年10月13日に発表しました。
- 当第1四半期連結累計期間(2026年6月1日~2026年8月31日)の連結経営成績は、売上高が5,264百万円(前年同四半期比7.1%減)となりました。
- 営業利益は127百万円(同27.1%減)、経常利益は107百万円(同47.5%減)を計上しました。
- 親会社株主に帰属する四半期純利益は27百万円(同86.2%減)、1株当たり四半期純利益は△0.38円でした。
- 2027年5月期通期の連結業績予想は、売上高21,881百万円(前期比6.3%減)、親会社株主に帰属する当期純利益126百万円(同82.8%減)で、直近公表されている予想からの修正はありません。
🤖 AI考察
ヴィレッジVの2027年5月期第1四半期決算では、売上高、各利益指標ともに前年同期比で減少となりました。特に親会社株主に帰属する四半期純利益は大幅な減益となっていますが、通期業績予想は据え置かれていることから、会社側は現時点での計画からの大きな変動はないと見ていると考えられます。投資家は、今後の四半期ごとの業績推移と通期予想達成に向けた進捗を注視する必要があるでしょう。
2338|クオンタムS
100.0
▼ -0.99%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- クオンタムソリューションズ株式会社は、2027年2月期第2四半期(中間期)の連結業績を発表しました。
- 売上高は109百万円(前年同期比20.3%減)、営業損失は354百万円(前年同期は240百万円の営業損失)、経常損失は178百万円、親会社株主に帰属する中間純損失は146百万円となりました。
- AIソリューション事業の売上高は36百万円(前年同期比43.6%減)で、セグメント損失は200百万円でした。
- AIDC事業においては、日本国内のデータセンター容量確保に向けた合意および保証金支払いを完了しましたが、GPU設備購入に係る売買契約は合意解除され、再発注に向けた協議が進行中です。
- 2027年2月期の連結業績予想は、事業環境の変化が激しいため、現時点では非開示とされています。
🤖 AI考察
クオンタムSの最新決算では、売上高が減少傾向にあり、引き続き損失を計上しています。特にAIDC事業におけるGPU設備調達の進捗は、今後の事業展開に影響を与える可能性があるため、投資家は動向を注視する必要があると考えられます。また、業績予想が非開示であることから、事業の不確実性が高い状況が示唆されるかもしれません。
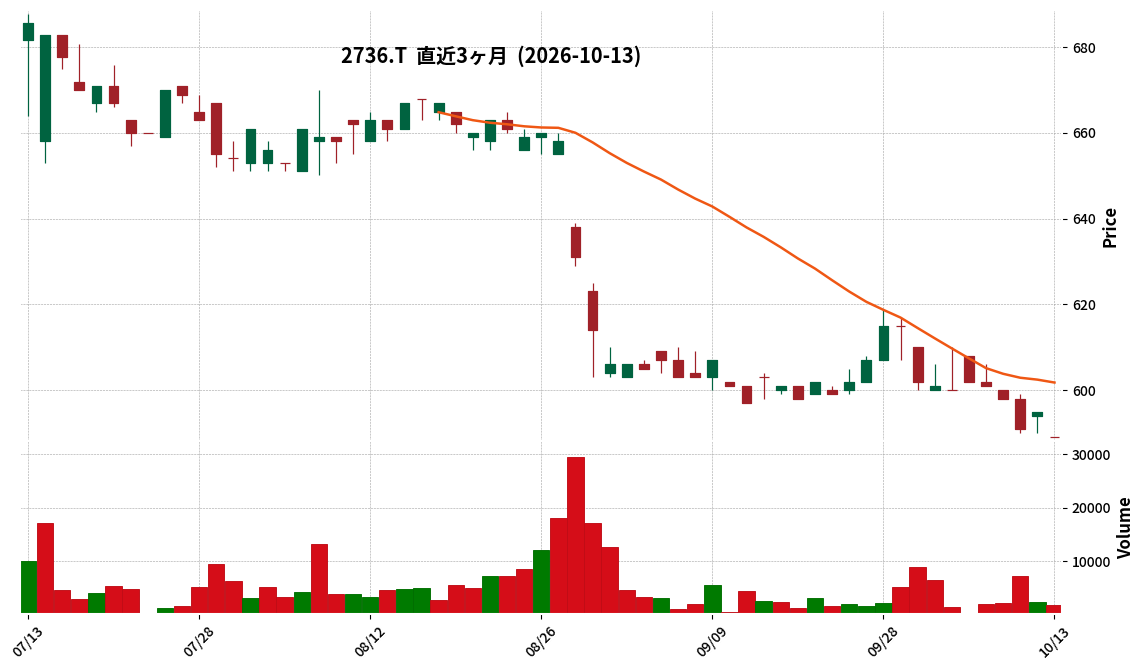
2736|フェスタリアHD
589.0
▼ -1.01%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フェスタリアHDは2026年8月期の連結決算を発表しました。
- 売上高は前期比9.7%増の103億1,500万円でした。
- 営業利益は前期比17.2%減の2億3,900万円、経常利益は前期比5.1%減の2億7,000万円となりました。
- 親会社株主に帰属する当期純利益は前期比35.7%減の1億1,300万円でした。
- 1株当たり当期純利益は31円70銭(前期は49円48銭)となりました。
- 2027年8月期の通期連結業績予想として、売上高106億円(前期比2.8%増)、営業利益3億5,000万円(同46.0%増)、親会社株主に帰属する当期純利益1億7,000万円(同49.8%増)を見込んでいます。
- 年間配当金は2026年8月期、2027年8月期(予想)ともに1株あたり7円00銭です。
🤖 AI考察
2026年8月期の決算は、売上高は増加したものの、金・プラチナなどの地金価格高騰による売上原価の上昇が利益を圧迫した可能性が示唆されます。一方で、EC売上高が大幅に増加し、富裕層ビジネスも伸長するなど、事業ポートフォリオの変化が見受けられます。来期予想では大幅な利益回復を見込んでおり、これらの事業戦略の成果に注目が集まるものと考えられます。
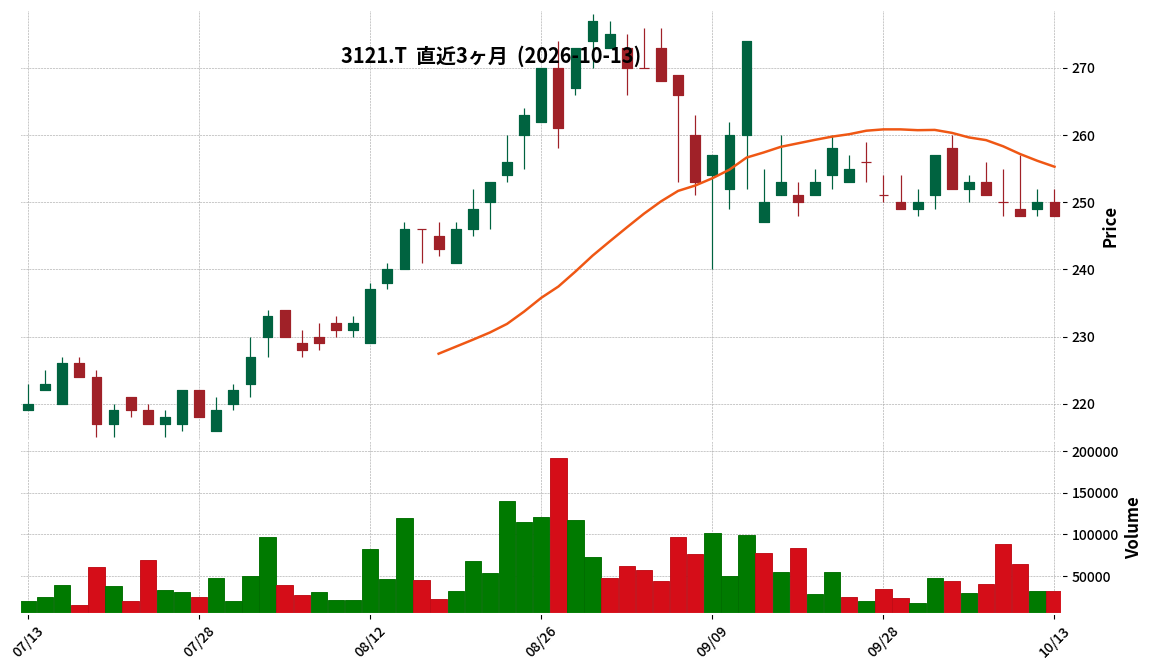
3121|マーチャント
248.0
▼ -0.80%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- マーチャント・バンカーズ株式会社は、AI TECHNOLOGY 株式会社および株式会社TIGEREYE との業務提携契約を2026年10月13日に締結しました。
- 本業務提携は、AI TECHNOLOGY 社製のAI防犯カメラと、TIGEREYE 社が有する顔認証・AI技術を活用し、「AIカメラ・顔認証技術等を活用した次世代型不動産事業の創出」を目的としています。
- 具体的には、顔認証による入退館管理、AIカメラによるセキュリティ高度化、AIを活用した異常検知・施設管理、スマートマンション・オフィス開発などを想定しています。
- マーチャントは2026年7月にTIGEREYEの発行済株式の21.0%を取得し、持分法適用関連会社としています。
- 以前、AI TECHNOLOGY社との合弁会社設立を決議していましたが、協議の結果、合弁会社ではなく本業務提携契約を締結する形に変更されました。
🤖 AI考察
本業務提携は、マーチャントが投資会社として強みを持つ不動産事業に、AI TECHNOLOGYのAIカメラ技術とTIGEREYEの顔認証・AI技術を組み合わせることで、新たな事業領域を創出する意向を示していると考えられます。既存の不動産へのAI導入に留まらず、企画・開発段階からAIを組み込んだ「AIネイティブな不動産」の実現を目指す点は、中長期的な不動産価値向上への貢献が期待される可能性があります。マーチャントがTIGEREYEを持分法適用関連会社としていることから、グループ全体での連携強化も注目されるでしょう。
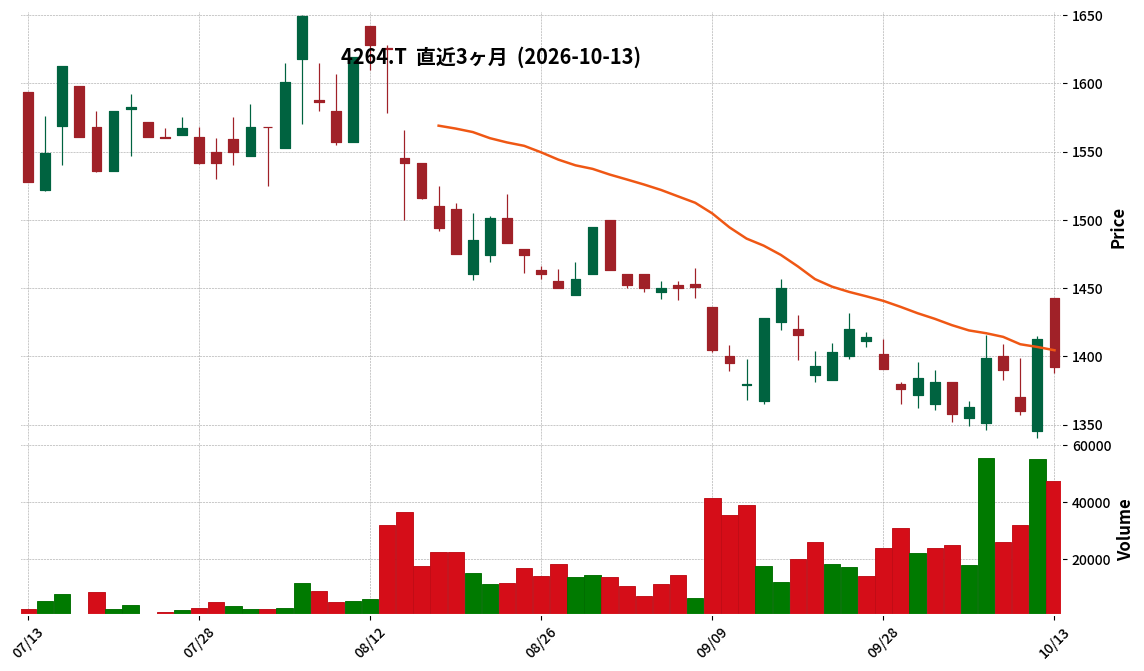
4264|G-セキュア
1392.0
▼ -1.49%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-セキュアは、2026年10月13日の取締役会で、日東通信株式会社の全株式を取得し子会社化することを決議した。
- 日東通信は、1971年創業で東北全域に拠点を持つ通信システムの設計・構築・電気通信工事企業であり、宮城県の電気通信工事でSランクの入札格付を持つ。
- 取得株式数は65,200株で、議決権所有割合は100.0%となる。取得価額は日東通信の普通株式で1,405百万円、アドバイザリー費用等含め合計概算1,423百万円。
- 株式取得資金の1,405百万円は、株式会社みずほ銀行からの借入により調達される。借入実行予定日は2026年12月18日、返済期日は2033年11月30日。
- 本件株式譲渡実行日は2026年12月18日を予定している。
🤖 AI考察
本件は、G-セキュアの物理セキュリティシステム事業において、東北エリアの販売・施工・保守体制を強化し、地方展開を加速させる戦略の一環と見られます。日東通信の官公庁や地場大手顧客基盤、および高い技術力を持つ有資格者との人材交流を通じて、グループ全体の技術力向上と受注領域の拡大を図る可能性が考えられます。財務面では、みずほ銀行からの借入による資金調達が行われ、2027年12月期以降の業績への貢献が期待されています。
615A|P-インターパーク
305.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の売上高は8億2,100万円で、前期比10.3%の増収となりました。
- 営業利益は1,900万円で、前期比22.1%の減益となりました。
- 経常利益は2,000万円で、前期比21.9%の減益となりました。
- 当期純利益は1,500万円で、前期比48.6%の減益となりました。
- 1株当たり当期純利益は9円52銭、自己資本比率は5.1%でした。
- 2027年8月期の通期業績予想として、売上高9億1,200万円(前期比11.1%増)、営業利益4,000万円(同114.8%増)、経常利益4,100万円(同107.1%増)、当期純利益2,700万円(同78.9%増)を計画しています。
🤖 AI考察
P-インターパークは2026年8月期において増収を達成したものの、各種利益は減少しました。これは、添付資料に記載の通り、継続的な人材投資や営業体制の強化、AI活用による新機能検証・追加といった中長期的な競争力強化に向けた投資が影響していると考えられます。来期に向けては、売上高だけでなく、営業利益、経常利益、当期純利益ともに大幅な増加を見込んでおり、これらの先行投資が来期以降の収益に寄与するかどうかが注目されます。
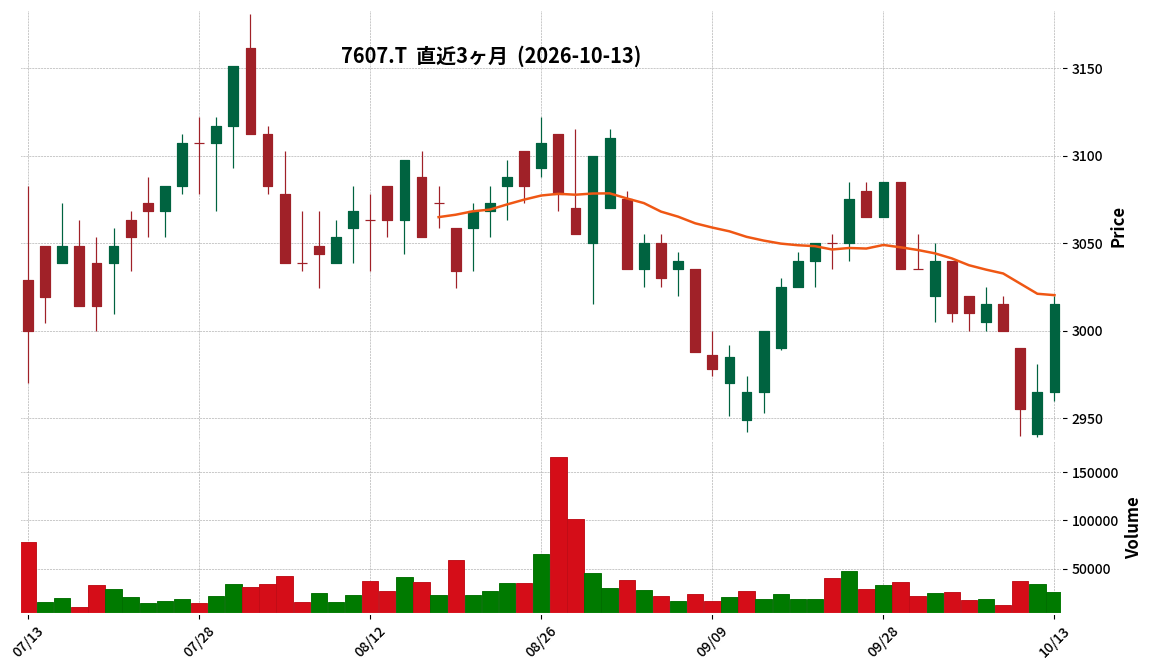
7607|進和
3015.0
▲ +1.69%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社進和は、2026年8月期の連結決算を発表しました。
- 売上高は875億12百万円で、前連結会計年度比1.6%の増収となりました。
- 営業利益は44億48百万円(前年同期比1.9%減)、経常利益は47億3百万円(同2.2%減)、親会社株主に帰属する当期純利益は32億69百万円(同1.3%減)となりました。
- 1株当たり当期純利益は243円80銭でした。
- 2027年8月期の連結業績予想として、売上高880億円(対前期0.6%増)、経常利益47億30百万円(同0.6%増)、親会社株主に帰属する当期純利益32億80百万円(同0.3%増)を公表しています。
- 年間配当金は、2026年8月期実績で124円、2027年8月期予想で128円です。
🤖 AI考察
進和の2026年8月期決算では、売上高は増加したものの、利益面では微減となりました。これは、主要顧客である自動車業界の設備投資需要は底堅く推移したものの、大型設備案件の計画延期・縮小や関連コストの増加、高採算プロジェクトの反動減などが影響した可能性があります。一方で、2027年8月期の業績予想では増収増益を見込んでおり、今後の事業展開が注目されるところです。
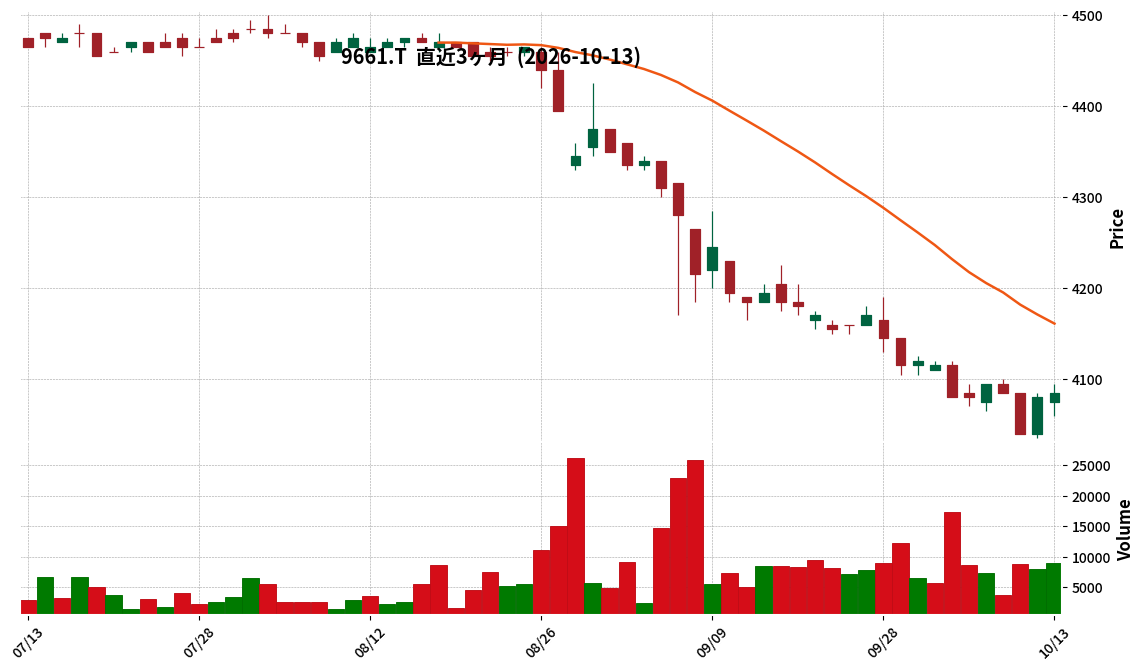
9661|歌舞伎
4085.0
▲ +0.12%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社歌舞伎座は、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上高は1,830百万円(前年中間期比2.4%増)でした。
- 営業利益は183百万円(前年中間期比15.2%減)、経常利益は213百万円(前年中間期比10.9%減)、親会社株主に帰属する中間純利益は157百万円(前年中間期比15.9%減)となりました。
- セグメント別では、売店事業が売上高437百万円(同12.4%増)、セグメント利益96百万円(同5.5%増)と増収増益を達成しました。
- 不動産賃貸事業は売上高1,002百万円(同0.8%減)、セグメント利益313百万円(同6.2%減)、食堂・飲食事業は売上高391百万円(同0.6%増)、セグメント利益29百万円(同24.3%減)となりました。
- 通期の連結業績予想は、売上高3,697百万円(対前期比1.8%増)、営業利益339百万円(同10.3%減)、親会社株主に帰属する当期純利益237百万円(同16.5%減)で、直近公表値からの修正はありません。
🤖 AI考察
歌舞伎座の2027年2月期中間決算では、売上高は増加したものの、主要利益項目は前年同期比で減少しました。これは、不動産賃貸事業における建物設備維持・管理費用の高騰や、食堂・飲食事業における原材料費の高騰および賃料改定が影響したと考えられます。一方で、売店事業は「歌舞伎町大歌舞伎」での物販好調が寄与し、堅調な推移を見せており、事業ポートフォリオにおける各セグメントの貢献度合いを注視する必要があるでしょう。
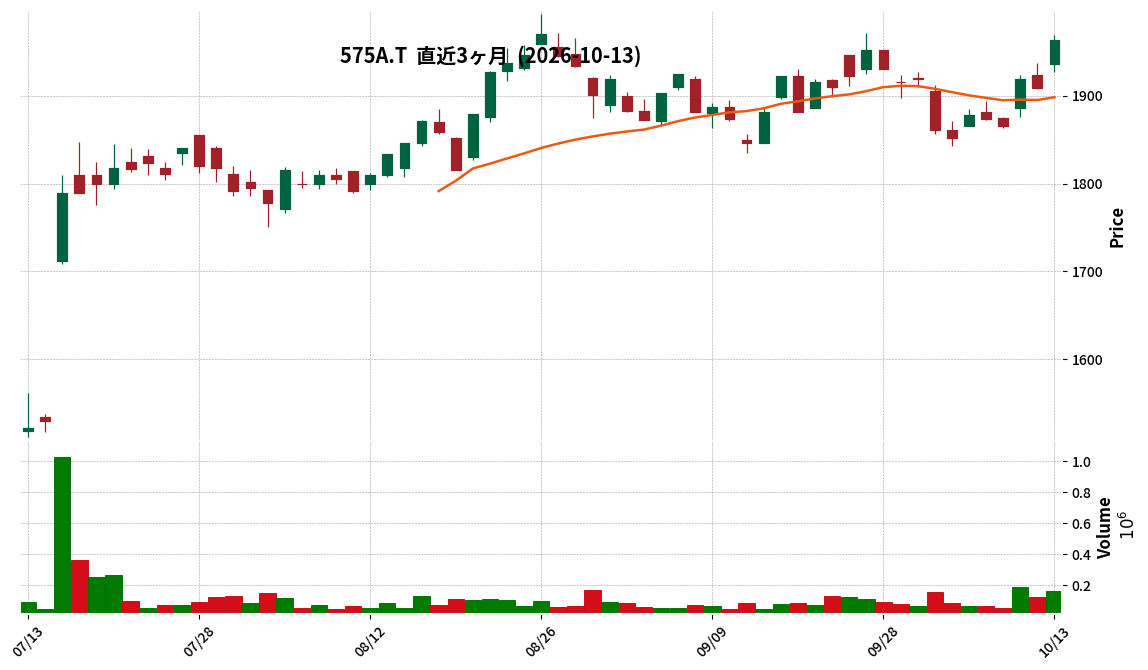
575A|前澤HD
1963.0
▲ +2.83%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 前澤ホールディングス株式会社は、2027年3月期 第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 同社は2026年6月1日に共同株式移転により設立されたため、前年同四半期実績および対前年同四半期増減率の記載はありません。
- 連結経営成績は、売上高115億27百万円、営業利益1億68百万円、経常利益4億6百万円、親会社株主に帰属する四半期純利益145億円を計上しました。
- 親会社株主に帰属する四半期純利益には、経営統合に伴う特別利益として負ののれん発生益145億84百万円が計上されています。
- 通期の連結業績予想は、売上高550億円、営業利益66億円、経常利益71億円、親会社株主に帰属する当期純利益192億円、1株当たり当期純利益602円11銭で、直近公表からの修正はありません。
🤖 AI考察
前澤ホールディングスにとって、共同株式移転による設立後初の四半期決算となります。純利益に大きく貢献した負ののれん発生益の計上は、経営統合における会計処理の結果と考えられます。各セグメントの動向や、今後の統合効果の発現に向けた進捗が注目されるでしょう。
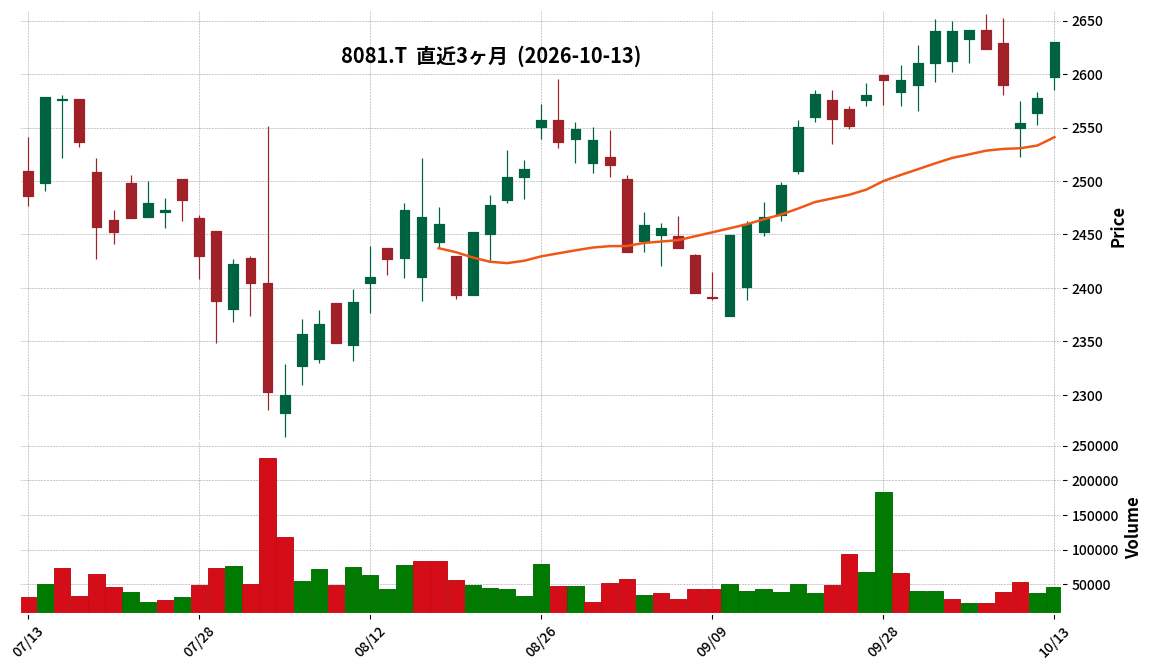
8081|カナデン
2630.0
▲ +2.02%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社カナデンは、2027年3月期第2四半期(中間期)の連結業績予想を上方修正したことを2026年10月13日に発表した。
- 修正後の売上高は69,300百万円(前回予想比10.0%増)、営業利益は1,950百万円(同14.7%増)、経常利益は2,100百万円(同16.7%増)、親会社株主に帰属する中間純利益は1,400百万円(同16.7%増)となる見込みである。
- 上方修正の主な理由は、AIおよびデータセンター需要の堅調な推移により、FAシステム事業で半導体製造装置や受配電盤が、ビル設備事業でデータセンター向け電源設備がそれぞれ伸長したこと。
- また、半導体・デバイス事業における家庭用電気機器向けWi-Fiモジュールの好調も寄与した。
- 2027年3月期通期の連結業績予想は現在精査中であり、2026年5月13日公表の数値から変更されていない。
🤖 AI考察
今回の上方修正は、特定の事業分野における市場の動向と具体的な製品需要が業績に直接影響を与えていることを示唆しています。特にAIやデータセンター関連需要の増加は、今後の同社の事業展開を評価する上で注視すべき要因と考えられます。通期業績予想の精査中という点も、今後の発表を待つ上で重要な情報と言えるでしょう。
3647|アスリナ
111.0
▼ -0.89%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アスリナは2026年10月13日付で「2026年8月期 第3四半期決算短信〔日本基準〕(連結)」の一部訂正を発表しました。
- 訂正は、2026年7月14日付で開示された元の決算短信の記載内容について判明した事項によるものです。
- 訂正箇所は、添付資料5ページ目の「四半期連結貸借対照表」の資産の部における「有形固定資産」と「無形固定資産」の項目です。
- 具体的には、「有形固定資産」内の「リース資産(純額)」20,888千円が削除され、「無形固定資産」内に「リース資産」として20,888千円が追加されました。
- 今回の訂正による損益への影響はございません。
🤖 AI考察
今回の訂正は、特定の資産項目が有形固定資産から無形固定資産へと分類変更されたものであり、資産合計額や会社の損益に変動がないことから、財務数値の信頼性自体に大きな影響を与えるものではないと考えられます。ただし、財務諸表の正確な分類は投資家が企業の資産状況を理解する上で重要であるため、詳細を確認することが推奨されます。このような訂正は、開示プロセスの正確性に対する企業の取り組みを示すものと見ることができます。
4920|日本色材
1114.0
▼ -1.24%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社日本色材工業研究所は、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の連結売上高は9,155百万円(前年中間期比14.0%増)となりました。
- 連結営業利益は50百万円(前年中間期比54.4%減)でした。
- 連結経常損益は14百万円の損失(前年中間期は90百万円の利益)、親会社株主に帰属する中間純損益は21百万円の損失(前年中間期は49百万円の利益)を計上しました。
- 通期の連結業績予想は、売上高18,328百万円、営業利益261百万円、経常利益116百万円、親会社株主に帰属する当期純利益100百万円で、直近公表値からの修正はありません。
🤖 AI考察
売上高は増加したものの、営業利益が大幅減少し、経常利益および純利益が赤字に転落した点が注目されます。これは原材料費や人件費などのコスト上昇が影響していると考えられ、特に国内事業における価格転嫁の進捗状況が今後の収益性改善の鍵となるかもしれません。通期業績予想は据え置かれているため、下期での巻き返しが期待されます。
6040|G-日本スキー
468.0
▲ +1.30%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-日本スキーは、株主優待制度において「丸沼高原スキー場」を新規対象施設に追加することを発表しました。
- 「丸沼高原スキー場」は、100株以上保有の株主向け「リフト利用割引券(30%割引)」および3,000株以上保有の株主向け「共通ウィンターシーズン券」の両方の対象となります。
- 「つがいけマウンテンリゾート」は、これまで「リフト利用割引券」のみの対象でしたが、新たに「共通ウィンターシーズン券」の対象施設に加わります。
- 今回の変更は、2026年7月末時点の個人株主(100株以上保有、日本国内住所)を対象とします。
- 優待チケットは2026年10月19日から順次発送される予定です。
🤖 AI考察
今回の発表は、G-日本スキーが株主優待の対象施設を拡大し、株主への還元強化と「インベスタマー(インベスター+カスタマー)」の育成を目指す姿勢を示していると考えられます。新たに「丸沼高原スキー場」が加わり、「つがいけマウンテンリゾート」の共通シーズン券対象化により、株主にとっての優待利用の選択肢と利便性が向上する可能性があります。これにより、特にスキー・スノーボード愛好者の株主層へのアピールが強化される見方もあります。
470A|P-ローカル
501.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-ローカルの2027年2月期第2四半期(中間期)の売上高は3,150百万円で、前年中間期比で12.8%の減少となりました。
- 同中間期の営業損益は△427百万円の損失(前年中間期は210百万円の利益)、経常損益は△453百万円の損失(前年中間期は199百万円の利益)、中間純損益は△296百万円の損失(前年中間期は130百万円の利益)を計上しました。
- 財政状態では、2027年2月期中間期末の総資産は3,926百万円、純資産は154百万円、自己資本比率は3.8%となりました。
- 通期の業績予想は、現時点での合理的な算定が困難であるため、2026年4月14日に公表した業績予想を「未定」に修正しました。
- 配当予想については、2027年2月期(予想)の中間期末および期末配当は0.00円とされており、直近に公表されている配当予想からの修正があった旨が記載されています。
🤖 AI考察
P-ローカルの2027年2月期第2四半期決算は、売上高の減少と各段階での損失計上という結果となりました。ふるさと納税制度改正の影響や米市場の価格変動、熊本県内の地震による仕入環境への影響などが事業に影響を与えたと考えられます。通期業績予想を「未定」としたことは、今後の事業環境に対する不確実性が高いことを示唆していると見られます。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント