📌 本日のピックアップ
本日は24件のIR情報をお届けします。中でもGXNDXカバコ(2865)、SANEI(6230)、KOA(6999)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
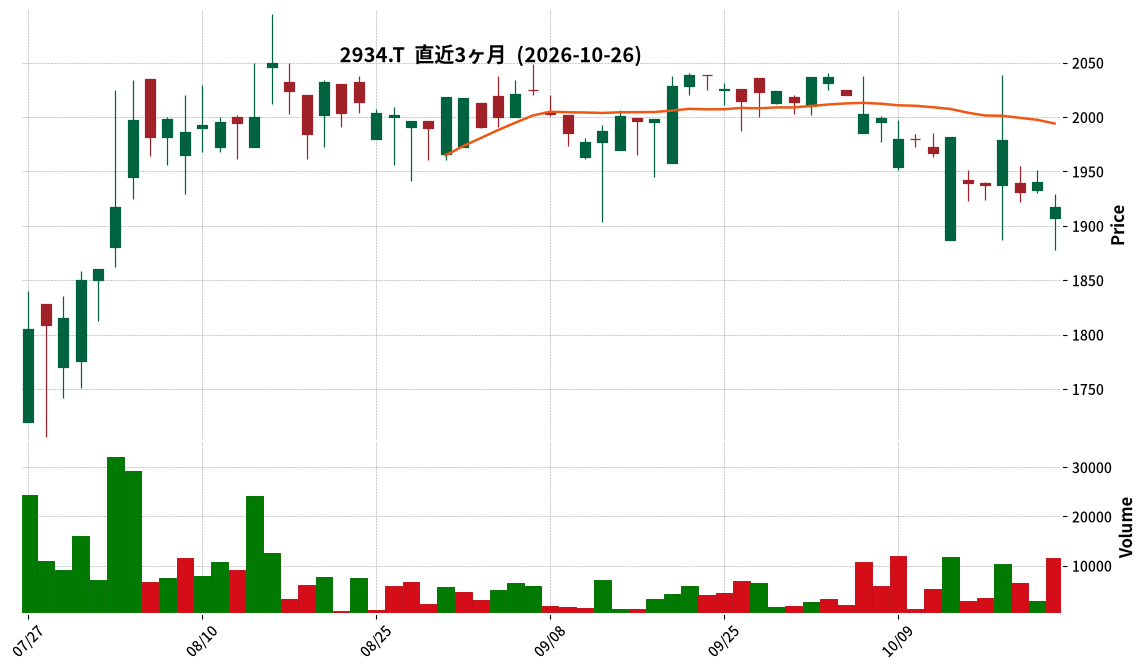
2934|G-Jフロンティア
1917.0
▼ -1.19%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ジェイフロンティア株式会社は、株主優待制度「ジェイフロンティア・プレミアム優待倶楽部」において、「Amazonギフトカード」を新たに追加することを決定しました。
- 追加されるAmazonギフトカードへの交換開始時期は、2027年1月中旬を予定しており、2026年11月末日を基準日とする株主優待制度より適用されます。
- Amazonギフトカードへの交換には、5%の手数料相当分が含まれます。
- 保有株式数及び保有期間に応じた付与ポイント数(400株以上で5,000ポイントから、1,500株以上で最大140,000ポイント)に変更はありません。
- 株主優待ポイントは、毎年11月末日現在の株主名簿に4単元(400株)以上保有する株主として記載されることで進呈されます。
🤖 AI考察
株主優待に人気の高いAmazonギフトカードを追加することで、株主の利便性向上と優待制度への関心を高める意図が考えられます。株主からの要望に応える形での拡充は、中長期的な株式保有を促進し、投資家層の拡大に寄与する可能性があります。交換手数料5%の点や、継続保有条件などの詳細を投資家が確認することが重要です。
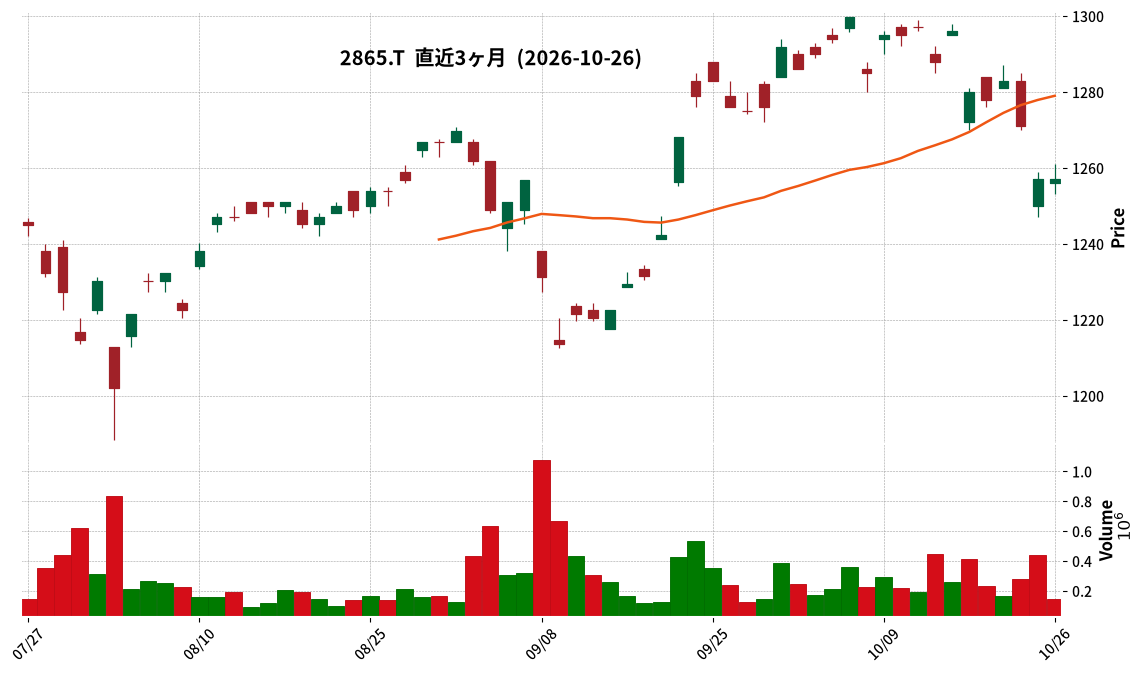
2865|GXNDXカバコ
1257.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- GXNDXカバコ(グローバルX NASDAQ100・カバード・コール ETF、コード番号2865)は、2026年9月期(2026年3月11日~2026年9月10日)の決算短信を2026年10月26日に発表しました。
- 当特定期間末(2026年9月10日現在)の純資産合計は50,152百万円となりました。前期末(2026年3月10日現在)の42,619百万円から増加しています。
- 当特定期間末の発行済口数は40,550千口となり、前期末の35,000千口から増加しました。
- 100口当たり基準価額は、当特定期間末で123,681円でした。前期末は121,769円でした。
- 分配金は、2026年9月期で100口当たり1,000円、2026年8月期で100口当たり1,100円など、月次で継続的に支払われています。
🤖 AI考察
この決算短信からは、純資産の増加と発行済口数の増加が見られ、ファンドへの資金流入が継続していることがうかがえます。基準価額も上昇しており、ファンドの運用状況が安定的に推移しているものと考えられます。定期的な分配金の支払いも、投資家にとっての安定収益源として注目されるポイントかもしれません。
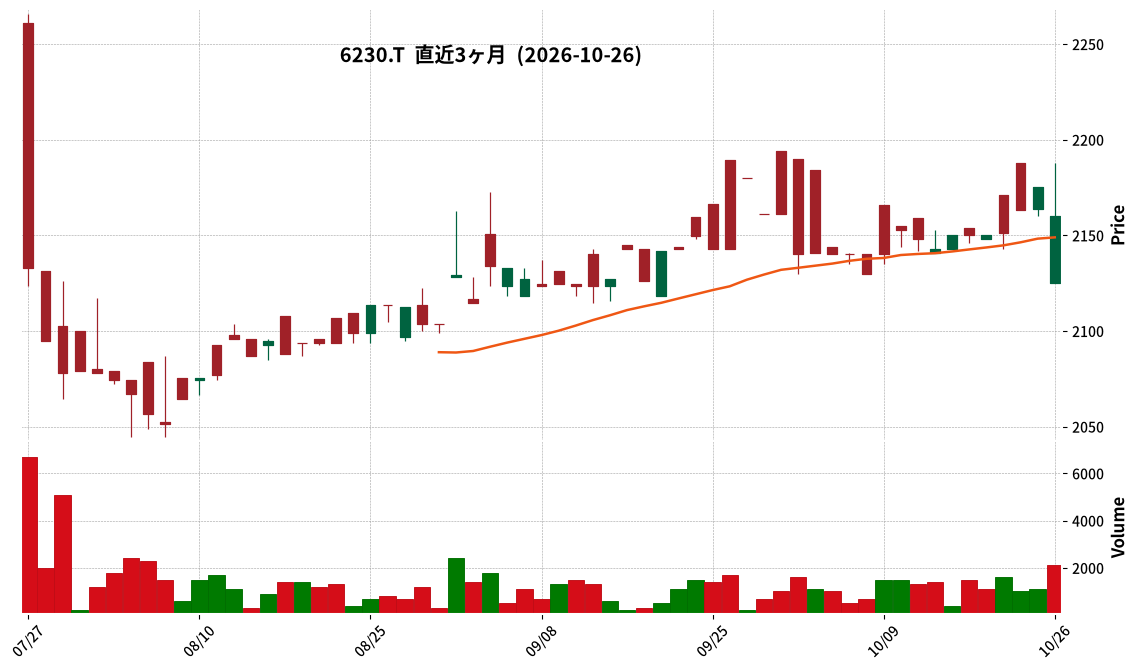
6230|SANEI
2160.0
▼ -0.69%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SANEI株式会社は2026年10月26日、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の連結売上高は14,441百万円で、前年同期比2.9%増となりました。
- 連結営業利益は333百万円(前年同期比△50.1%減)、連結経常利益は283百万円(前年同期比△59.2%減)、親会社株主に帰属する中間純利益は175百万円(前年同期比△60.3%減)となりました。
- 1株当たり中間純利益は38円27銭でした。
- 2027年3月期の通期連結業績予想は修正されており、売上高29,500百万円(対前期増減率1.6%増)、営業利益1,100百万円(同△39.9%減)、経常利益1,000百万円(同△44.6%減)、親会社株主に帰属する当期純利益650百万円(同△46.8%減)、1株当たり当期純利益141円99銭を見込んでいます。
- 年間配当金予想は、中間期37円00銭、期末38円00銭で合計75円00銭です。
🤖 AI考察
売上高は微増となったものの、営業利益、経常利益、親会社株主に帰属する中間純利益は前年同期比で大幅な減少となりました。この利益の減少は、売上総利益の減少および営業外費用(支払利息、手形売却損、為替差損など)の増加が影響していると考えられます。通期業績予想の修正も公表されており、今後の事業環境やコスト構造の変化がどのように影響するかは注目すべき点と言えるでしょう。
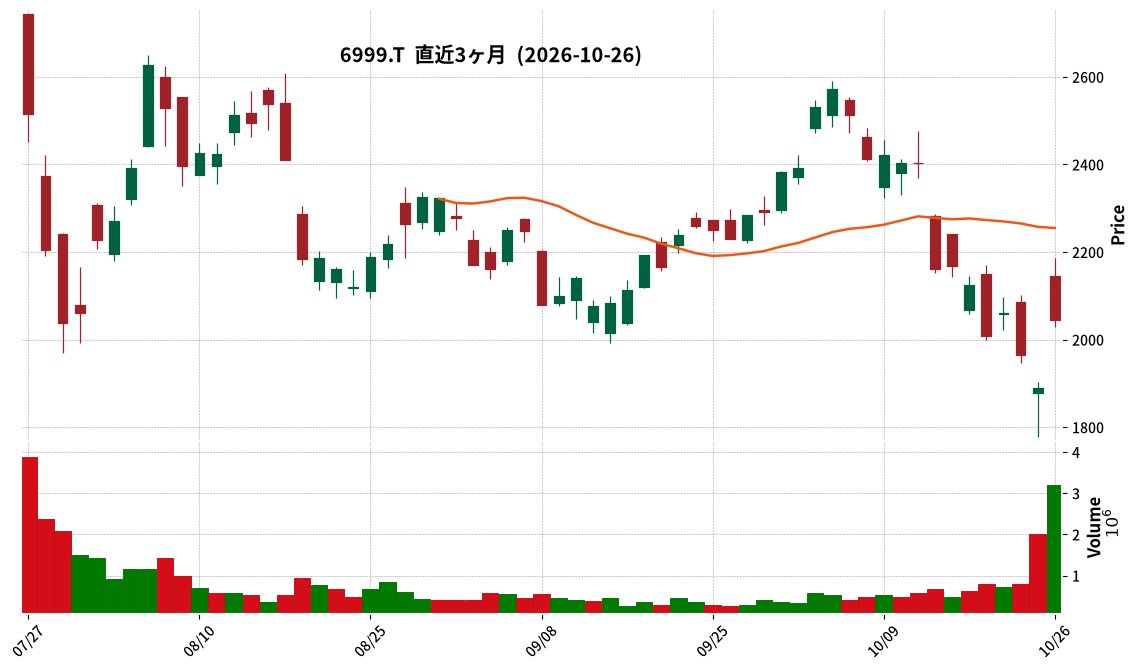
6999|KOA
2044.0
▲ +8.21%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- KOAは2027年3月期 第2四半期(2026年4月1日~2026年9月30日)の決算を発表しました。
- 当四半期の売上高は436.3億円となり、半期での過去最高を記録、前年同期比で90.0億円増加しました。
- 営業利益は37.4億円(前年同期比24.3億円増益)、経常利益は39.8億円(前年同期比23.7億円増益)、親会社株主に帰属する中間純利益は58.2億円(前年同期比46.7億円増益)となりました。
- 純利益の増加要因として、連結子会社の興和電子(太倉)有限公司の工場移転に係る補償金31.0億円を特別利益に計上したことが挙げられます。
- 用途別では、自動車向けが47%、産業機器向けが13%、通信向けが9%を占め、アジア地域が売上高の44%を占めました。
- 2027年3月期通期の業績予想を修正し、売上高915.0億円、営業利益83.1億円、経常利益85.6億円、親会社株主に帰属する当期純利益96.6億円を見込んでいます。
🤖 AI考察
KOAの2027年3月期第2四半期決算は、過去最高の売上高を記録し、純利益が大幅に増加しました。これは、中国の自動車向け、欧米・中国のディストリビューター向け、アジアのAI関連機器向け、日本の産業機器向けといった幅広い分野での需要増が背景にあると考えられます。また、通期業績予想の上方修正は、下期も自動車、AI関連機器、産業機器向けの堅調な受注推移が継続するとの見通しに基づいています。
8190|ヤマナカ
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年3月期第2四半期(中間期)の連結営業収益は422億42百万円(前年中間期比2.0%増)を記録しました。
- 同中間期の連結営業利益は△3億94百万円、経常利益は△3億51百万円、親会社株主に帰属する中間純利益は△2億60百万円となりました。
- 1株当たり中間純利益は△13円68銭でした。
- 中間期末の連結総資産は426億88百万円、純資産は179億94百万円、自己資本比率は42.2%です。
- 2027年3月期の年間配当予想は、期末配当5円00銭、合計10円00銭で、直近公表予想からの修正はありません。
- 通期連結業績予想は、営業収益905億円(対前期増減率8.7%増)、営業利益4億80百万円、経常利益5億20百万円、親会社株主に帰属する当期純利益3億50百万円と、直近公表予想から変更ありません。
🤖 AI考察
ヤマナカの2027年3月期第2四半期決算では、売上は増加したものの、原材料価格の高騰などが影響し、各利益が赤字となったことが示されました。一方で、通期業績予想が据え置かれていることから、下半期での挽回を見込んでいる可能性が考えられます。配当予想は維持されており、株主還元に対する企業の姿勢として注目されるかもしれません。
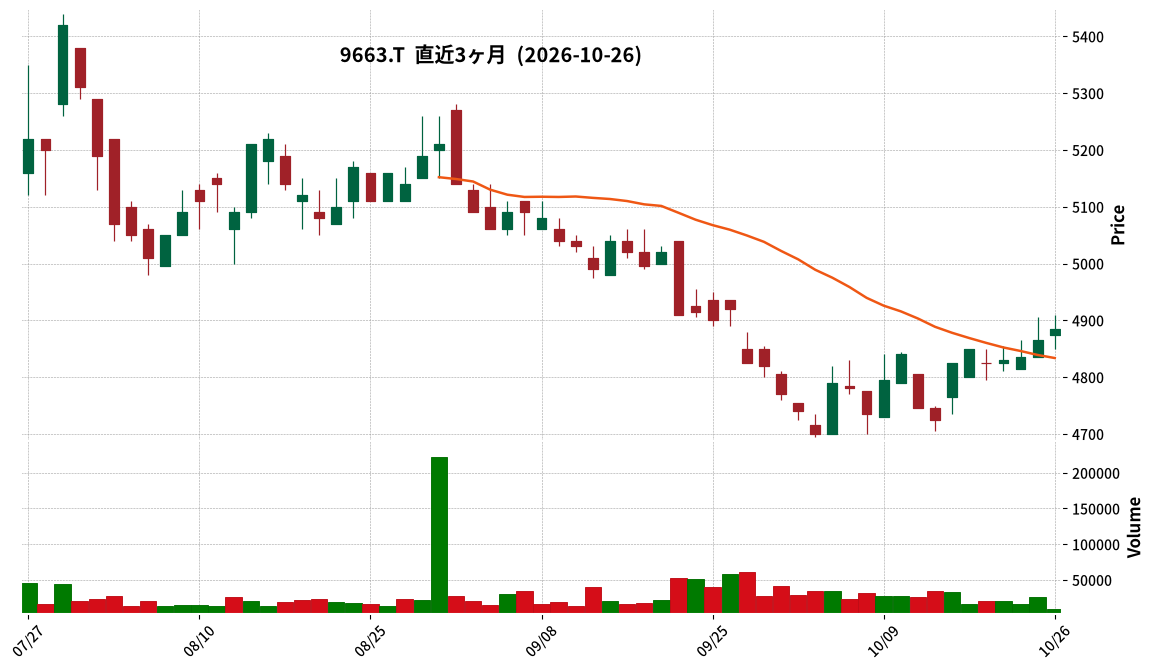
9663|ナガワ
4885.0
▲ +0.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ナガワは、2027年3月期第2四半期(中間期)の非連結決算を発表しました。
- 中間期の売上高は174億45百万円(前年中間期比6.3%増)、営業利益は20億22百万円(同10.5%増)、経常利益は24億83百万円(同11.3%増)、中間純利益は16億26百万円(同37.5%増)となりました。
- セグメント別では、ユニットハウス事業の売上高は144億81百万円(同5.5%増)、モジュール・システム建築事業の売上高は25億58百万円(同14.1%増)となりました。一方、建設機械レンタル事業の売上高は4億5百万円(同8.0%減)でした。
- 2027年3月期の年間配当予想は、前回公表の60円から80円に上方修正されました。
- 通期の業績予想については、売上高380億円(同7.4%増)、営業利益45億円(同2.7%増)、経常利益51億円(同1.9%増)、当期純利益33億円(同25.6%減)で、直近の公表予想からの修正はありません。
🤖 AI考察
ナガワの中間決算は、売上高・各段階利益で前年中間期を上回る好調な結果となりました。特に中間純利益の大幅な伸びは、堅調な事業活動を反映していると考えられます。建設機械レンタル事業は減収となったものの、ユニットハウス事業やモジュール・システム建築事業が全体を牽引した構造が見て取れます。通期純利益予想は減益となっていますが、配当予想の上方修正は株主還元への意識の表れと解釈できるでしょう。
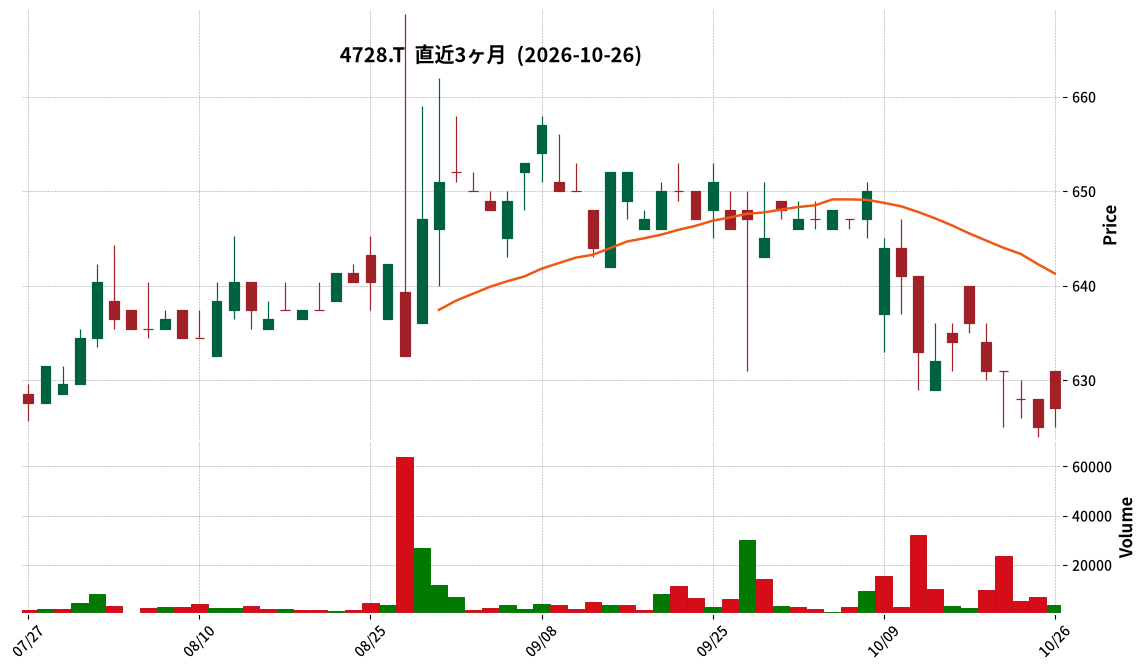
4728|トーセ
627.0
▲ +0.32%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の営業利益は、レベニューシェアの減少および海外クライアント向け大型家庭用ゲーム機ソフト開発の一時停止(2026年2月)が主因で前期比大幅減益となりました。
- 一時停止した海外プロジェクトの再開見込みは現時点ではなく、2027年8月期の業績予想には織り込まれていません。開発リソースは概ね再配置済みです。
- 新規受注した3件のプロジェクト(E~G)は、それぞれ開発完了までの累計売上5億円以上を見込んでおり、開発期間は2年超から4年程度を予定しています。
- スマートフォンゲーム市場の競争激化を受け、開発の軸足をNintendo Switch 2などの家庭用ゲーム機・PC向けソフト市場へ移行していると説明されています。
- 2027年8月期の業績予想では、売上高は減収見込みであるものの、開発リソースの稼働空き解消や外部発注減少により、売上総利益率の改善を見込み営業利益は増益予想です。
🤖 AI考察
2026年8月期の減益要因が明確に示された一方で、2027年8月期には開発リソースの再配置や効率化による営業利益の改善が見込まれる点は、今後の収益構造の安定化への期待感につながると考えられます。また、スマートフォンゲームから家庭用ゲーム・PC市場への開発軸足の移行は、市場環境の変化に対応した戦略的転換として注目されます。新規プロジェクトの規模感と長期的な収益貢献の可能性も、今後の成長ドライバーとして重要な要素となるでしょう。
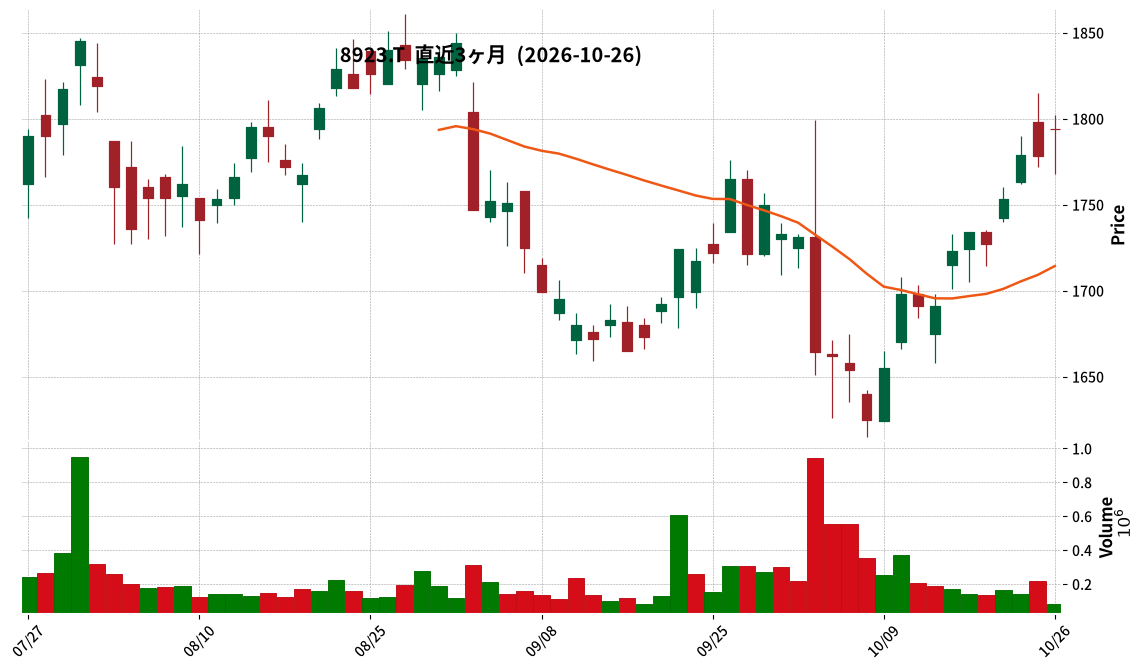
8923|トーセイ
1794.0
▲ +0.90%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トーセイ株式会社は、2026年10月26日開催の取締役会において、株主優待制度の一部変更を決議しました。
- 継続保有期間の基準に応じた贈呈品は、「オリジナルQUOカード」から「オリジナルVISAギフトカード」へ変更されます。
- 継続保有期間を問わず贈呈される割引券は、従来の「ホテル宿泊割引券」から、ホテル内の一部対象施設での「レストラン」や「入浴」等にも利用可能な「施設利用割引券」へと変更されます。
- 株主優待の対象となる保有株式数(2単元・200株以上)、優待基準日(11月30日)、継続保有期間の基準、および優待金額に変更はありません。
- この変更は、2026年11月30日を基準日とする株主優待制度から適用されます。
🤖 AI考察
今回の株主優待制度の変更は、株主の利便性向上と当社事業への理解促進を目的としていると説明されています。QUOカードから汎用性の高いVISAギフトカードへの変更、および宿泊割引券から利用範囲が拡大された施設利用割引券への変更は、より多くの株主にとって魅力的な選択肢となる可能性があります。継続保有期間に応じた優待内容の維持は、長期保有を促す意図があると考えられます。
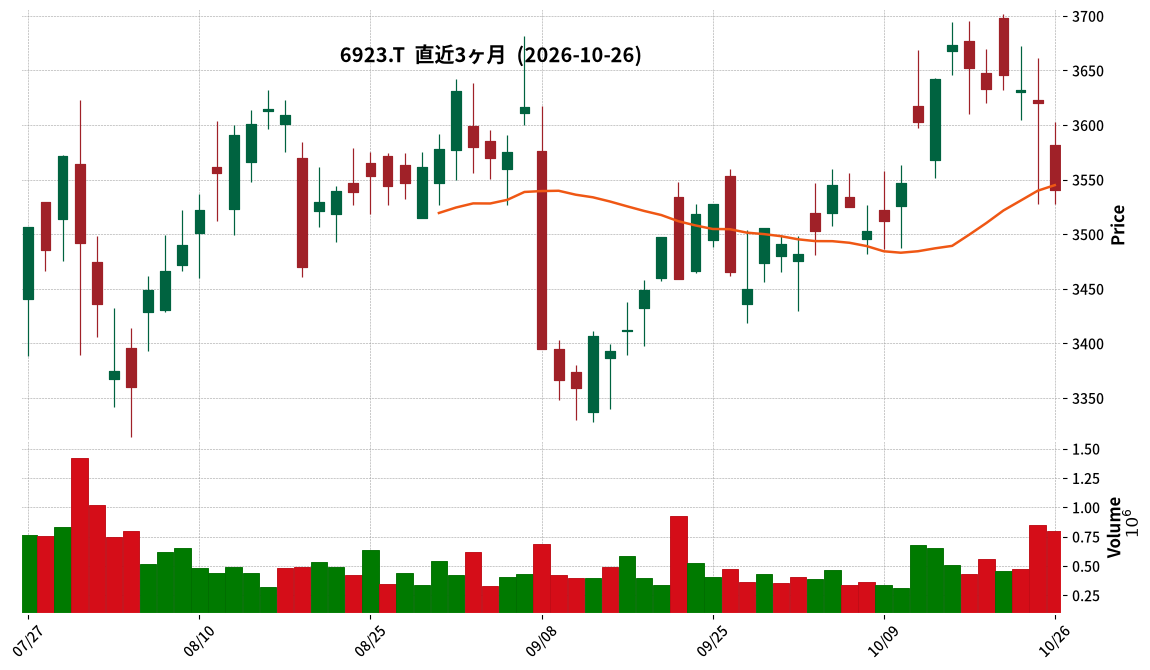
6923|スタンレー電
3540.0
▼ -2.21%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- スタンレー電気株式会社は、2027年3月期第2四半期(中間期)の連結決算を発表しました。
- 中間期の売上高は2227億35百万円で、前年同期比10.4%の増収となりました。
- 営業利益は192億32百万円で、前年同期比19.3%の増益を記録しました。
- 経常利益は223億77百万円で、前年同期比15.2%の増益となりました。
- 親会社株主に帰属する四半期純利益は166億73百万円で、前年同期比10.8%の増益となりました。
🤖 AI考察
発表された中間決算では、売上高、各段階利益ともに前年同期比で増加しており、事業活動の堅調さがうかがえます。特に、売上高が二桁の伸びを示している点は、今後の業績を評価する上で注目すべき指標の一つと考えられます。為替変動の影響や原材料価格の動向が、今後の収益性にどのような影響を与えるかといった点が、引き続き注視される可能性があります。
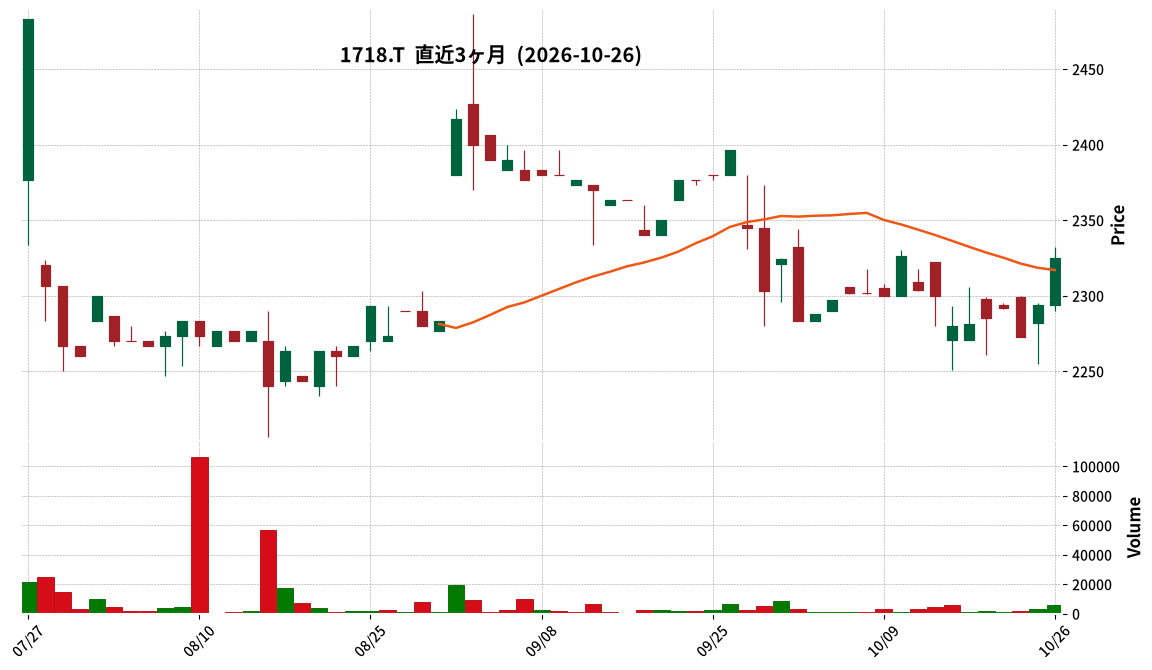
1718|美樹工業
2325.0
▲ +1.35%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 美樹工業は、2026年12月期第3四半期(2026年1月1日~2026年9月30日)の連結業績を発表しました。
- 連結売上高は28,842百万円(前年同期比5.4%増)となりました。
- 連結営業利益は1,458百万円(前年同期比29.6%減)、連結経常利益は1,421百万円(前年同期比30.4%減)、親会社株主に帰属する四半期純利益は925百万円(前年同期比26.8%減)でした。
- セグメント別では、建設事業の売上高は19,033百万円(前年同期比12.7%増)、営業利益は1,085百万円(前年同期比28.8%減)となりました。住宅事業は売上高9,631百万円(前年同期比6.4%減)、営業利益364百万円(前年同期比31.6%減)でした。
- 通期の連結業績予想(2026年1月1日~2026年12月31日)は、売上高40,000百万円、営業利益1,800百万円、経常利益1,800百万円、親会社株主に帰属する当期純利益1,100百万円で、直近公表値からの修正はありません。
🤖 AI考察
美樹工業の2026年12月期第3四半期決算では、売上高は増加したものの、各利益項目が前年同期比で二桁減益となりました。これは、建設事業における資材価格の上昇や人事制度改定に伴う人件費増加が主要因と考えられます。一方で、通期業績予想は据え置きであることから、会社側は期末に向けて収益改善を見込んでいる、または、これまでの減益要因は織り込み済みであると捉えられている可能性があります。
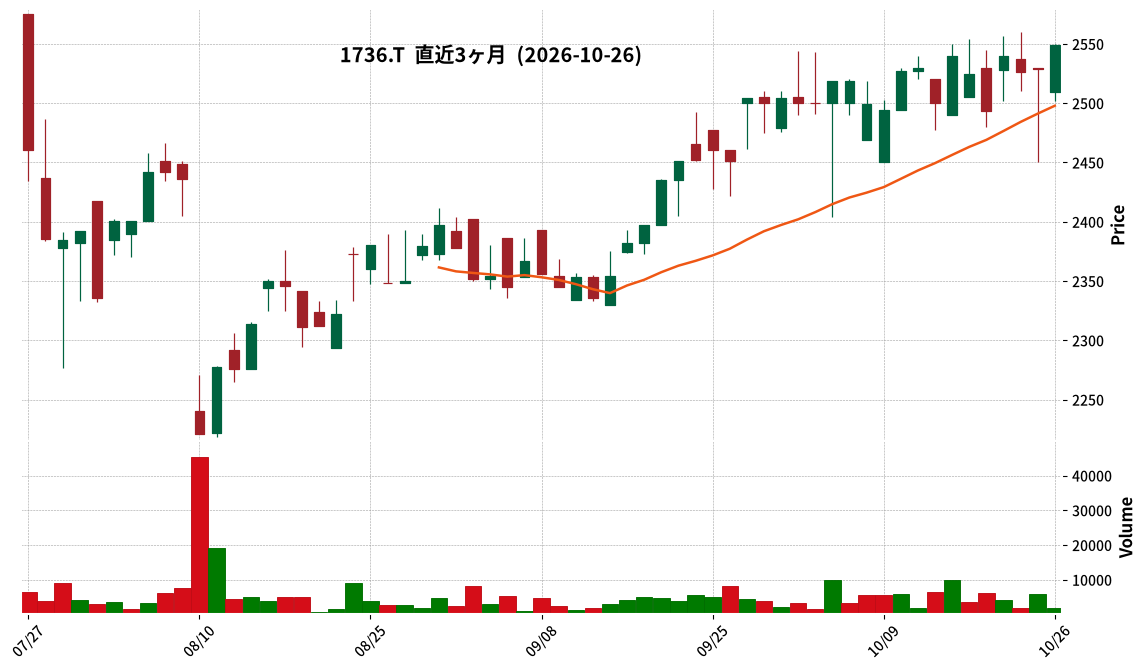
1736|オーテック
2549.0
▲ +0.79%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社オーテックは、2026年10月26日付でアズビル株式会社との間で資本業務提携契約を締結しました。
- 本業務提携では、施工人材の育成・活用、大型案件への対応力強化、新たな製品・サービス共同開発が主な内容です。
- アズビルは、株式会社光通信のグループ会社が運営する投資事業有限責任組合から、オーテックの普通株式2,387,000株(議決権所有割合15.25%)を市場外相対取引で取得することに合意しました。
- 本株式譲渡完了後、アズビルが保有するオーテックの普通株式は合計3,137,000株(議決権所有割合20.04%)となり、主要株主及びその他の関係会社に異動する予定です。
- 本株式譲渡の実行日は2026年11月上旬が予定されており、公正取引委員会の承認が条件となります。
🤖 AI考察
オーテックとアズビルは60年以上にわたる特約店契約に基づく協力関係にあり、今回の資本業務提携は両社の関係性をより強固なものにするものと考えられます。施工人材の確保・育成が業界全体の課題となっている中、両社の連携による施工体制の強化や技術ノウハウの相互活用は、事業の持続的成長に寄与する可能性があります。アズビルが主要株主となることで、より一体的な戦略推進が期待される点も注目されます。
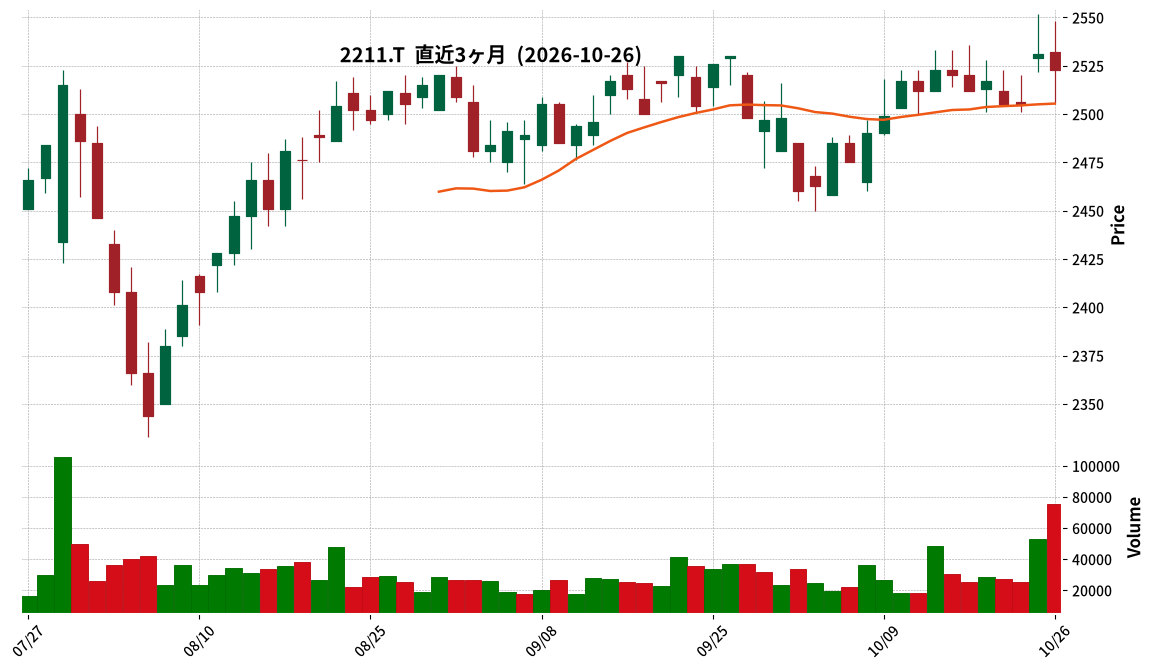
2211|不二家
2523.0
▼ -0.32%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期連結累計期間(2026年1月1日~9月30日)の売上高は876億59百万円(前年同期比4.4%増)でした。
- 同期間の営業利益は△1億13百万円の損失(前年同期は10億69百万円の営業利益)となりました。
- 経常利益は7億50百万円(前年同期比60.5%減)、親会社株主に帰属する四半期純利益は56百万円(前年同期比93.7%減)でした。
- 2026年12月期通期の連結業績予想が修正され、売上高1230億円(対前期比2.9%増)、営業利益16億円(同43.7%減)、経常利益22億円(同39.1%減)、親会社株主に帰属する当期純利益8億50百万円(同58.2%減)となりました。
- 洋菓子事業の売上高は212億30百万円(対前年同期比95.6%)、製菓事業の売上高は637億15百万円(対前年同期比107.9%)でした。
🤖 AI考察
不二家の2026年12月期第3四半期決算は、売上高は増加したものの、原材料コスト上昇や新規設備投資による減価償却費が影響し、営業利益が赤字に転落した点が注目されます。特に第3四半期単独期間における長雨・豪雨や震災、消費者の買い控えが計画未達の要因として挙げられており、今後の消費動向やコスト管理の進捗が業績回復のカギとなると考えられます。通期業績予想の下方修正は、これらの要因が通期にわたって影響を及ぼす可能性を示唆していると言えるでしょう。
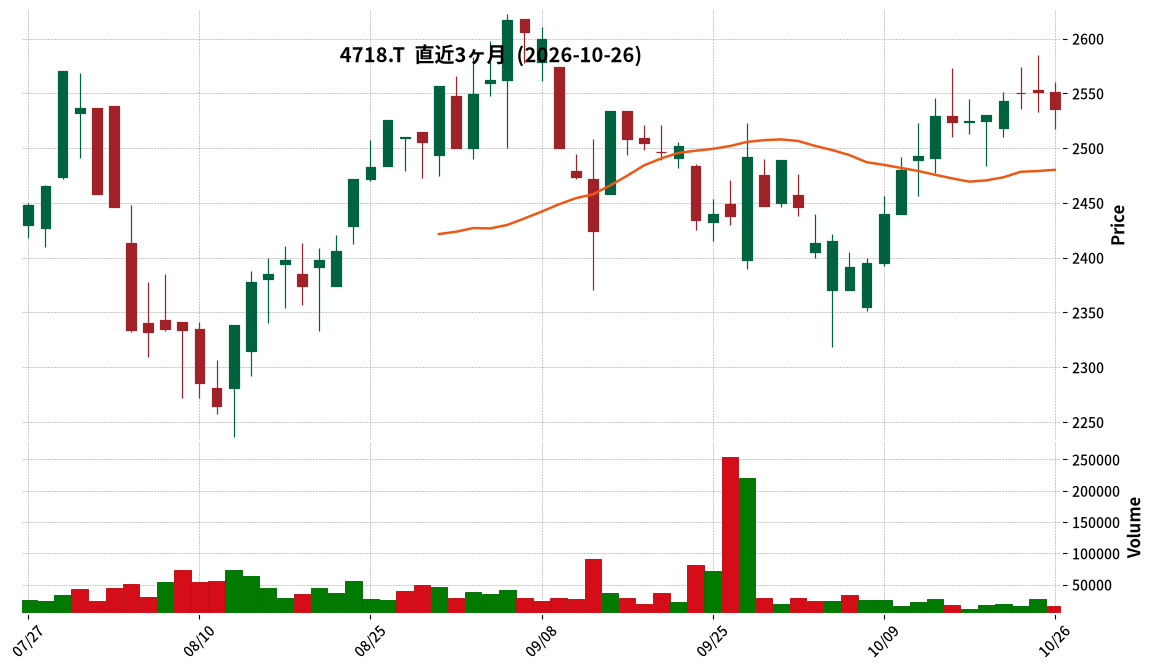
4718|早稲アカ
2536.0
▼ -0.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社早稲田アカデミーは、2026年10月26日付で2027年3月期の業績予想及び配当予想の修正を発表しました。
- 2027年3月期第2四半期(累計)連結業績予想は、売上高20,066百万円(前回比1.5%増)、営業利益2,538百万円(同35.9%増)、親会社株主に帰属する中間純利益1,570百万円(同38.3%増)に上方修正されました。
- 2027年3月期通期連結業績予想は、売上高40,900百万円(前回比0.9%増)、営業利益4,770百万円(同12.5%増)、親会社株主に帰属する当期純利益3,080百万円(同11.9%増)に上方修正されました。
- 修正の理由として、塾生数が計画を上回って推移したこと、夏期合宿・夏期集中特訓の集客が好調だったことによる売上高の増加、および費用執行の見直しや業務効率化によるコスト減が挙げられています。
- 年間配当予想は、期末配当を前回予想の45円から55円へ10円増額し、合計85円(前期実績比30円増配)に修正されました。これは中期経営計画に掲げる配当性向50%以上を目標とする方針に基づくものです。
🤖 AI考察
今回の業績予想上方修正は、売上高の堅調な伸びに加え、費用効率化が進んだことが主な要因と考えられます。特に、塾生数の増加や夏期講習の好調が上半期の業績に寄与したこと、および費用の精査や業務効率化が利益率の改善につながった可能性があります。配当予想の増額は、好調な業績を背景に株主還元方針に沿って実施されたものであり、同社の株主還元への姿勢を示すものと捉えられます。
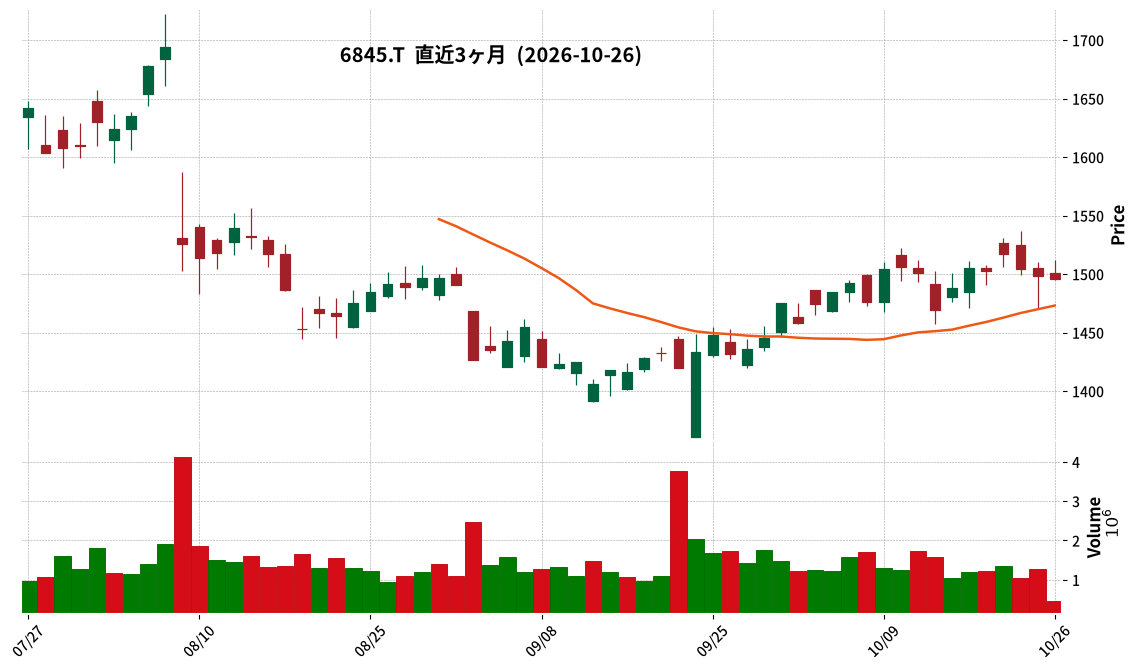
6845|アズビル
1496.0
▼ -0.17%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アズビルは2026年10月26日、株式会社オーテックとの間で資本業務提携契約を締結し、同社普通株式を追加取得することを決定しました。
- 本株式取得により、アズビルが保有するオーテックの議決権所有割合は既存の4.79%と合わせて20.04%となり、オーテックはアズビルの持分法適用関連会社となる予定です。
- 今回追加取得する株式数は2,387,000株(議決権所有割合15.25%)、取得価額は7,161百万円(1株当たり3,000円)です。
- 本業務提携では、施工人材の育成・活用、高度案件への対応力強化、新たな製品・サービスの共同開発が主な内容として挙げられています。
- 株式譲渡日は2026年11月上旬(予定)であり、2027年3月期の連結業績に与える影響は軽微であるとされています。
🤖 AI考察
本提携は、アズビルがビルディングオートメーション事業における施工・エンジニアリング人材の確保・育成を重要課題と認識している背景から、長年のパートナーであるオーテックとの関係強化を通じて事業基盤を固める狙いがあると考えられます。オーテックのこれまでの安定した業績推移を考慮すると、アズビルの持分法適用関連会社化は、今後のグループ全体の収益基盤の強化に寄与する可能性を秘めていると見方もできます。人材確保が業界全体の課題となっている中で、両社の協力による施工体制の拡充は、中長期的な競争力向上につながる施策として注目されます。
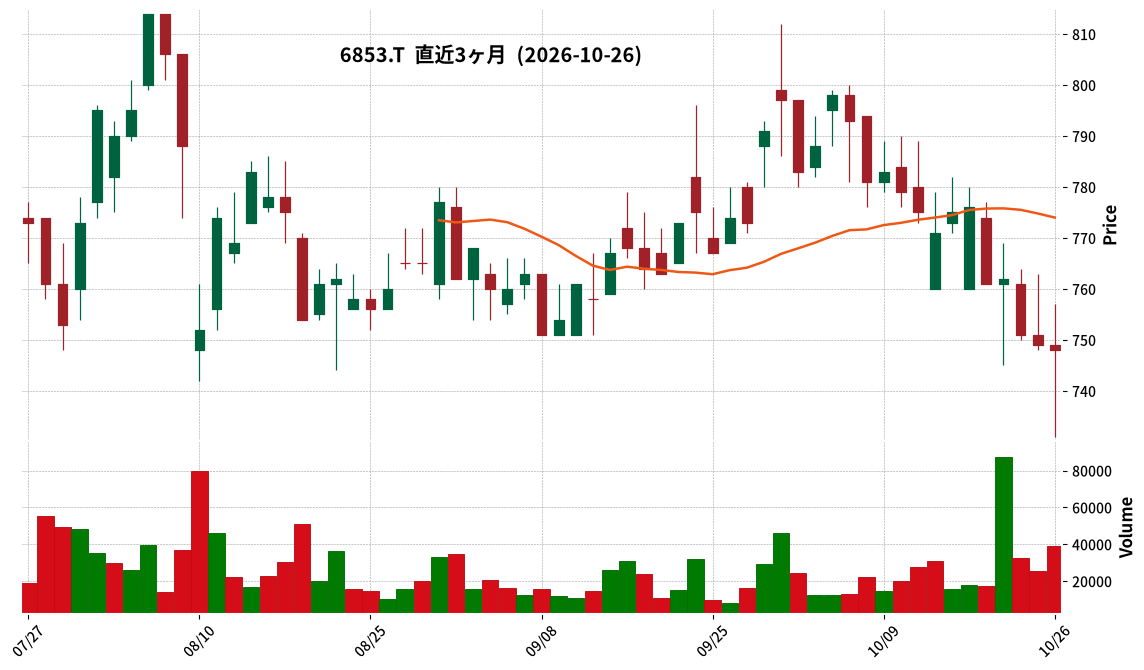
6853|共和電
748.0
▼ -0.13%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社共和電業は、2026年10月26日開催の取締役会において、完全子会社である株式会社山形共和電業、株式会社甲府共和電業、および株式会社共和サービスセンターとの吸収合併を決議し、同日付で吸収合併契約を締結しました。
- 合併効力発生日は2027年1月1日(予定)です。
- 共和電業を存続会社とし、消滅会社3社は解散する吸収合併方式です。
- 本合併は、会社法に定める簡易合併および略式合併に該当するため、株主総会の承認決議は経ずに行われます。
- 合併の目的は、生産機能およびアフターサービス機能の当社への一元化によるグループ全体の競争力強化、調達・生産・設計開発・アフターサービスに至るバリューチェーンの密接な連携によるシナジー効果創出、経営リソースの最適配分による経営効率・資本効率向上、および組織一体化によるガバナンス強化です。
🤖 AI考察
本合併は、共和電業がグループ内の生産機能とアフターサービス機能を本社に集約し、事業の効率化と競争力強化を目指す組織再編の一環と考えられます。完全子会社との合併であるため、新株発行や合併交付金の支払いはなく、連結業績への影響は軽微であると説明されています。これにより、経営リソースの最適化とガバナンスの強化が進むことが期待されます。
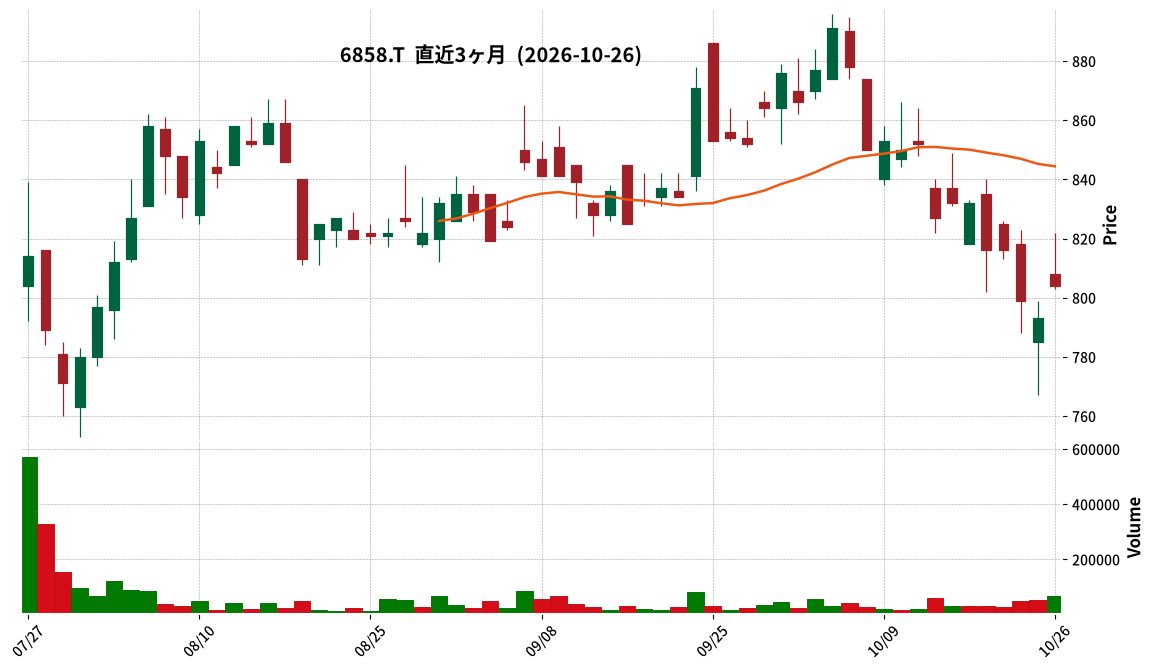
6858|小野測器
804.0
▲ +1.39%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年12月期第3四半期連結累計期間(2026年1月1日~2026年9月30日)の売上高は106億4,700万円(前年同期比19.2%増)でした。
- 同期間の営業利益は2億2,600万円(前年同期は2億2,700万円の損失)となり、黒字に転換しました。
- 経常利益は2億7,900万円(前年同期は1億7,500万円の損失)、親会社株主に帰属する四半期純利益は1億5,000万円(前年同期は2億4,600万円の損失)を計上しました。
- 1株当たり四半期純利益は14円49銭でした。
- 通期の連結業績予想は、売上高150億円、営業利益11億円、経常利益12億円、親会社株主に帰属する当期純利益8億円で、直近公表値からの修正はありません。
- 年間配当金予想は、期末15円00銭、合計30円00銭で、直近公表値からの修正はありません。
🤖 AI考察
小野測器の2026年12月期第3四半期決算は、売上高の増加と主要利益の黒字転換が注目されます。これは、前年同期に営業損失を計上していた状況からの改善を示しており、特注試験装置及びサービスセグメントにおける顧客の設備更新需要の取り込みなどが寄与したと考えられます。通期業績予想および年間配当予想が据え置かれていることから、会社側は期初の見通しに対する進捗が順調であると認識していると推測されます。
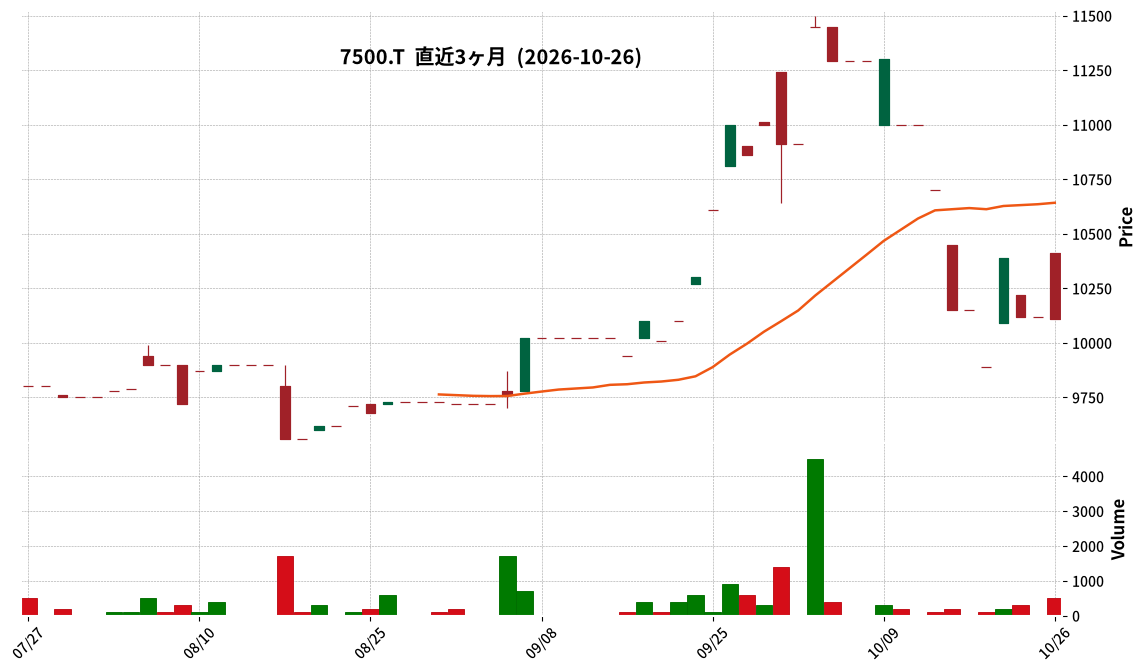
7500|西川計測
10110.0
▼ -0.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 西川計測は、2026年10月26日開催の取締役会において、株式分割および定款の一部変更を決議しました。
- 株式分割は、2026年12月31日を基準日として、普通株式1株につき10株の割合で行われます。効力発生日は2027年1月1日です。
- これにより、発行済株式総数は3,432,475株から34,324,750株に増加し、発行可能株式総数も1,000万株から1億株に変更されます。
- 定款変更は、株式分割に伴い、発行可能株式総数を変更するもので、効力発生日は2027年1月1日です。
- 譲渡制限付株式報酬制度における付与株式総数の年間上限は、2027年1月1日より、10,000株以内から100,000株以内に調整されます。
🤖 AI考察
株式分割は、1株当たりの投資金額を引き下げることで、より多くの投資家が同社株式にアクセスしやすくなることを目的としていると考えられます。これにより、株式の流動性向上が期待され、投資家層の拡大に寄与する可能性があります。定款の変更や譲渡制限付株式報酬制度の調整は、今回の株式分割に合わせた実務的な措置として理解できます。
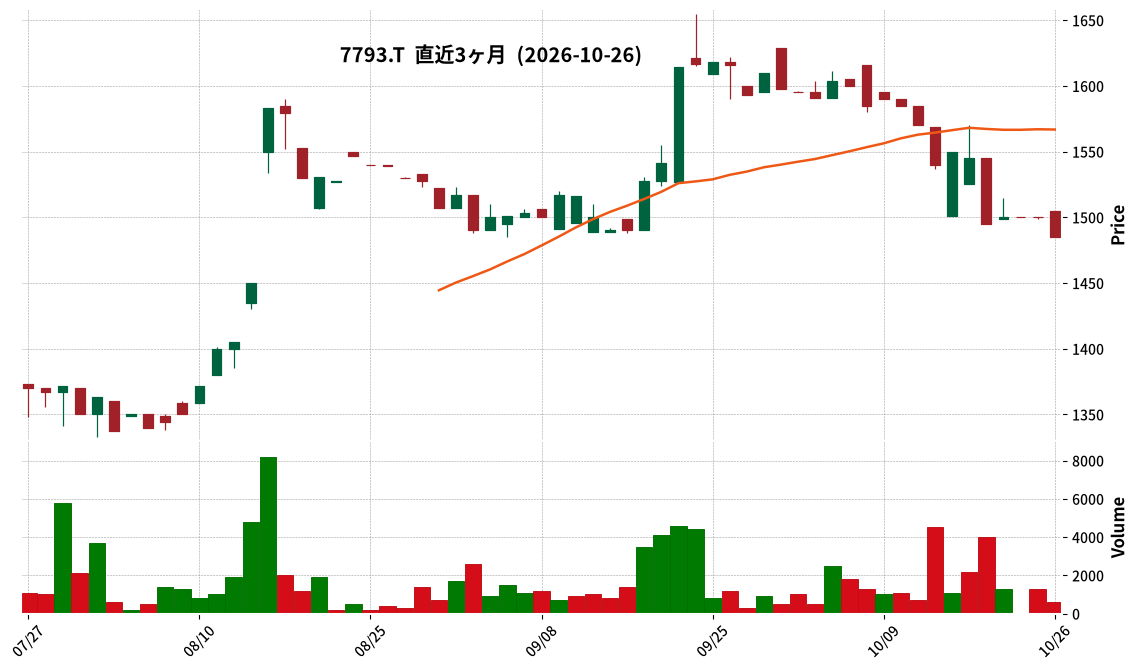
7793|G-イメージマジック
1485.0
▼ -1.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-イメージマジックは、株式会社長谷川美芸(以下、長谷川美芸社)の完全子会社化を完了したことを発表しました。
- 本件は、2026年9月18日付の「株式取得及び簡易株式交換による株式会社長谷川美芸の完全子会社化に関するお知らせ」にて開示されたものです。
- 本日、長谷川美芸社の発行済株式の一部取得(本株式取得)および簡易株式交換(本株式交換)の効力発生により、長谷川美芸社がG-イメージマジックの完全子会社となりました。
- 長谷川美芸社の事業内容はシルクスクリーン印刷業等であり、資本金は3,000万円です。
- G-イメージマジックの長谷川美芸社に対する持ち株比率は100.0%となります。
- 本件が2026年12月期の業績に与える影響は軽微であると見込まれており、2026年10月1日をみなし取得日とし、当第4四半期連結会計期間においては貸借対照表のみを連結する予定です。
🤖 AI考察
今回の発表は、G-イメージマジックが長谷川美芸社を完全に傘下に収めたという事実を示しています。長谷川美芸社の主要事業がシルクスクリーン印刷業であることから、G-イメージマジックの既存事業とのシナジー効果が期待される可能性があります。ただし、今期の業績への影響は軽微とされているため、具体的な事業統合の成果については、今後の連結決算報告や事業戦略の開示を通じて確認していくことが注目されます。
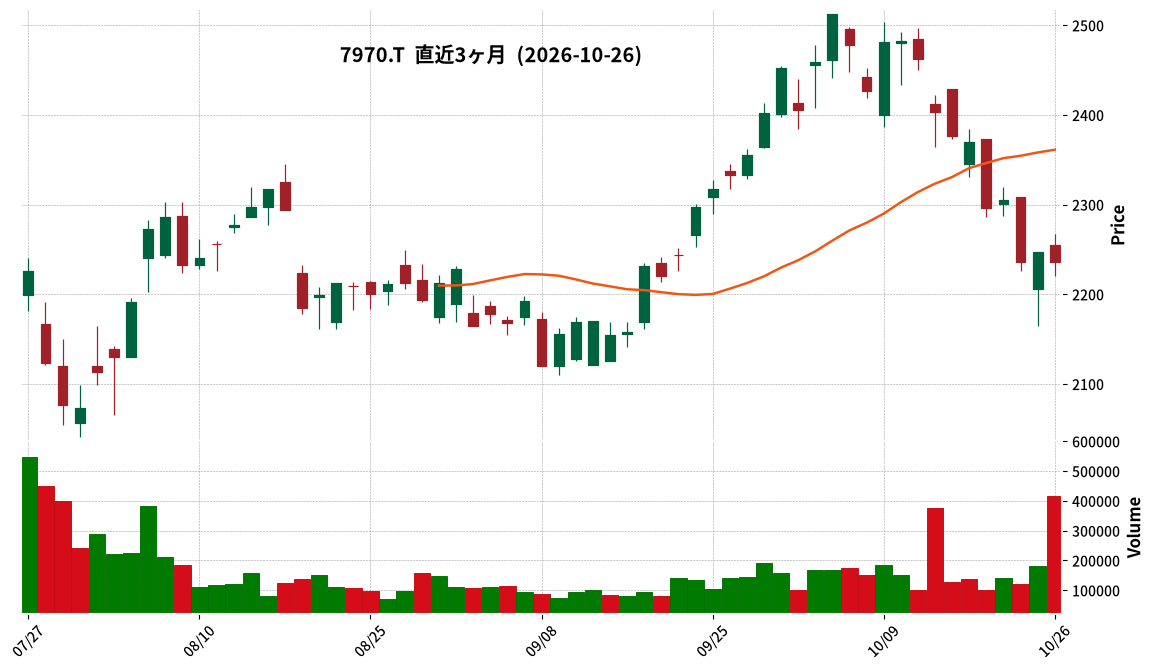
7970|信越ポリマ
2236.0
▼ -0.49%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 信越ポリマは、2026年10月26日開催の取締役会において、2027年3月期通期連結業績予想を修正すると発表した。
- 修正後の2027年3月期通期連結業績予想は、売上高127,000百万円(前回予想比5.8%増)、営業利益18,200百万円(同13.8%増)、経常利益18,000百万円(同12.5%増)、親会社株主に帰属する当期純利益11,800百万円(同12.4%増)、1株当たり当期純利益146.82円となった。
- 業績予想修正の理由は、半導体関連容器及びラッピングフィルムが引き続き好調に推移することが見込まれるため。
- 剰余金の配当(中間配当)を1株当たり36円と決定し、期末配当予想も1株当たり36円に修正した。これにより、年間配当金は前回予想の66円から72円に増額される。
- 中間配当の基準日は2026年9月30日、効力発生日は2026年11月26日である。
🤖 AI考察
今回の業績予想の上方修正は、主要製品分野の好調な推移に支えられていることが示唆されます。特に半導体関連市場の動向が、同社の業績に与える影響は大きいと考えられます。また、配当の増額は、株主還元への積極的な姿勢を示すものと捉えられるでしょう。
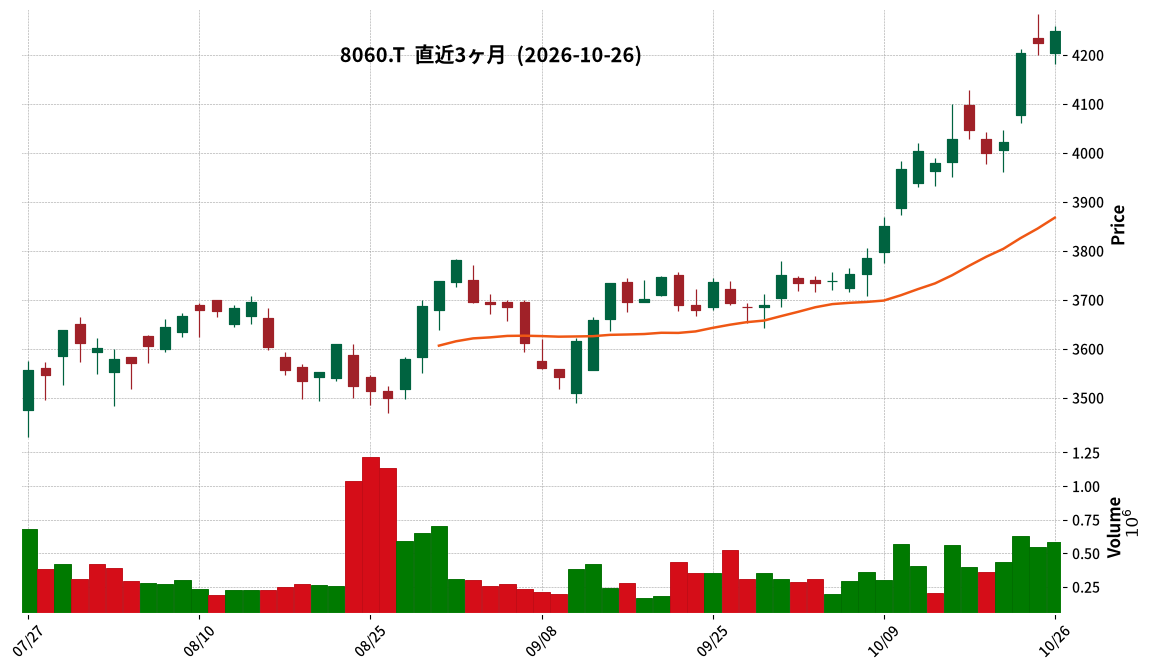
8060|キヤノンMJ
4249.0
▲ +0.62%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- キヤノンMJは、2026年12月期第3四半期連結決算(2026年1月1日~2026年9月30日)を発表しました。
- 売上高は5,076億70百万円(前年同期比3.2%増)、営業利益は469億15百万円(同22.8%増)となりました。
- 経常利益は476億98百万円(同20.7%増)、親会社株主に帰属する四半期純利益は325億99百万円(同19.5%増)を記録しました。
- セグメント別では、エンタープライズ事業の売上高は2,053億20百万円(前年同期比4.1%増)、セグメント利益は168億81百万円(同19.8%増)となりました。
- 2026年12月期通期の連結業績予想は、売上高6,850億円(対前期比0.8%増)、営業利益630億円(同8.3%増)、親会社株主に帰属する当期純利益440億円(同6.1%増)で、直近公表からの修正はありません。
🤖 AI考察
キヤノンMJの第3四半期決算は、売上高、各利益ともに前年同期比で増加しており、特に営業利益、経常利益、純利益が二桁成長を達成している点が注目されます。ITソリューション事業の好調が全体の業績を牽引したことが示唆されており、高付加価値な商品やサービスの構成比が高まったことが利益率向上に寄与したと考えられます。通期業績予想は据え置きですが、第3四半期までの進捗状況と、期末に向けての事業展開が投資家にとってのポイントとなり得ます。
8364|清水銀
2595.0
▲ +1.09%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
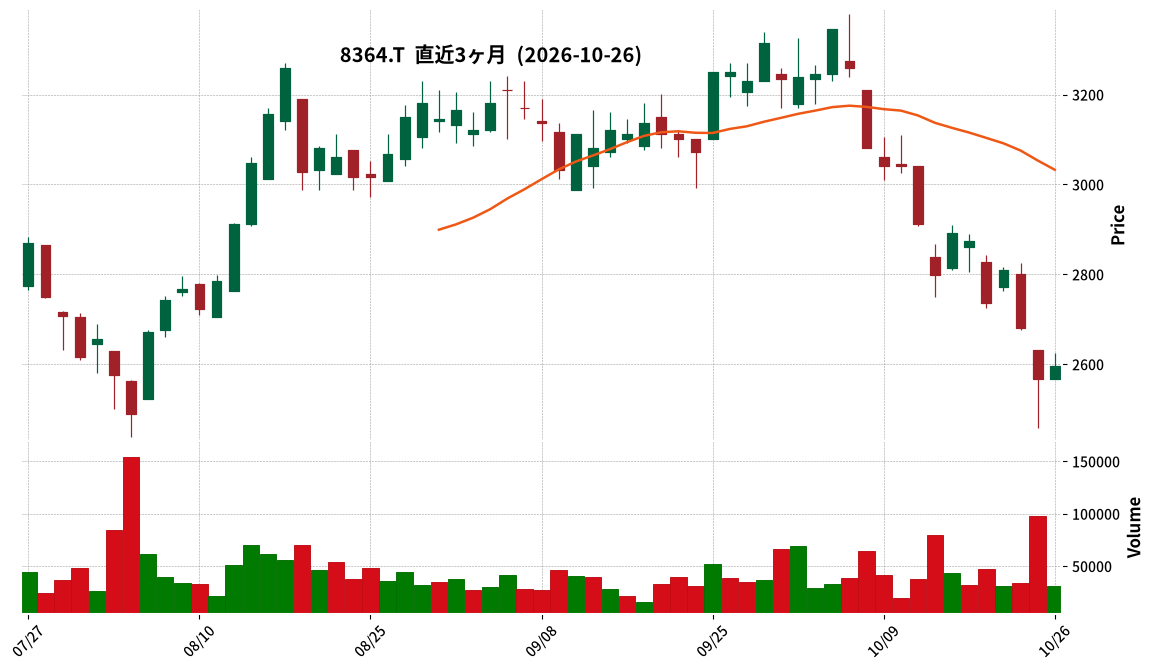
- 清水銀行は2026年10月26日、2027年3月期の業績予想及び配当予想の修正を発表しました。
- 2027年3月期第2四半期(中間)連結業績予想では、親会社株主に帰属する中間純利益が前回発表予想の1,700百万円から2,200百万円に修正され、増減率は29.4%となりました。
- 2027年3月期通期の連結業績予想では、親会社株主に帰属する当期純利益が前回発表予想の2,500百万円から2,900百万円に修正され、増減率は16.0%となりました。
- 配当予想については、2027年3月期の中間配当を前回予想の30円00銭から35円00銭に、期末配当も30円00銭から35円00銭に修正し、年間合計で70円00銭(前回予想60円00銭)に増配します。
- 業績予想及び配当予想の修正理由は、金利上昇に伴う銀行単体の貸出金利息及び有価証券利息配当金等の資金運用収益が当初予想を上回る見込みであるためとされています。
🤖 AI考察
今回の業績予想の上方修正は、主に金利上昇による資金運用収益の増加が寄与していると考えられます。銀行の収益構造において金利環境が重要な要素であることを示しており、今後の金利動向が引き続き注目される可能性があります。増配は株主還元への積極的な姿勢を示すものと捉えることができます。
9065|山九
1654.5
▲ +1.41%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
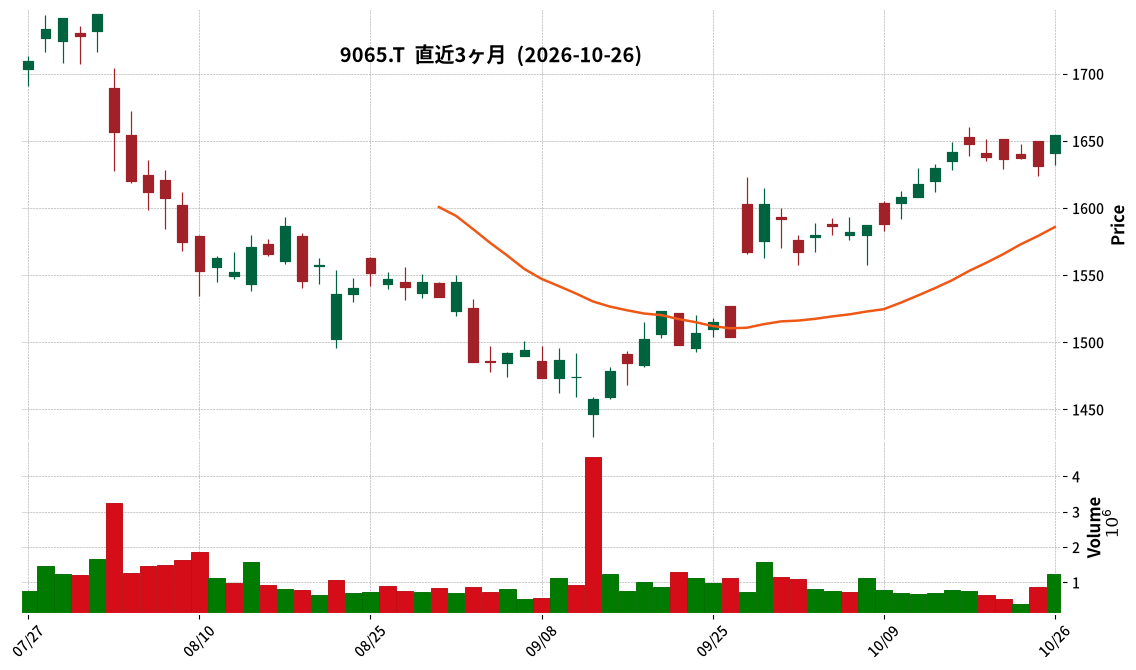
- 山九株式会社は、2026年3月期決算短信〔日本基準〕(連結)の一部訂正を発表しました。
- この訂正は、2026年5月14日に公表され、同年5月26日に一部訂正が公表された決算短信の記載内容における誤りを是正するものです。
- 訂正の理由は、発表後に一部数値が誤って表示されていたことが判明したためです。
- 訂正箇所は、サマリー3ページにある「(参考) 個別業績の概要」内の「2. 2027年3月期の個別業績予想(2026年4月1日~2027年3月31日)」に関する内容です。
- 代表者は代表取締役社長CEOの中村公大氏、問い合わせ先責任者は経理部長の都賀守常氏です。
🤖 AI考察
上場企業による決算短信の訂正は、投資家にとって企業の情報開示の正確性を示す重要な情報の一つと考えられます。今回の訂正は過去の発表内容における数値の誤りに起因するものであり、発表後のデータチェック体制のあり方について注意が向けられる可能性があります。個別業績予想の訂正が、今後の企業評価にどのように影響するかは、市場の反応を継続的に注視するポイントとなるでしょう。
3080|ジェーソン
834.0
▲ +0.48%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
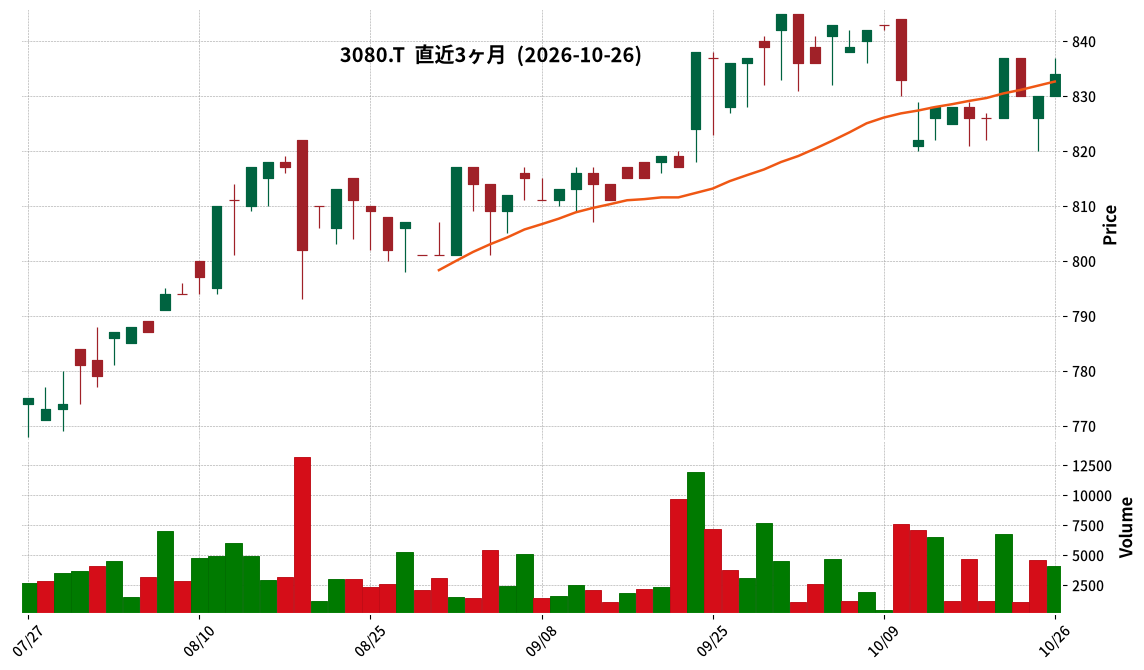
- 2027年2月期第2四半期決算は、売上高が前年同期比で1%の微減収、営業利益は40.3%の大幅減益となりました。
- 売上高については、PB商品「尚仁沢の天然水」「はじける強炭酸水」の販売好調と尚仁沢ビバレッジの増産体制が寄与した一方、関東地方の低温・多雨などの天候不順が来店客数に影響しました。
- 営業利益の大幅減益要因は、物価高による仕入れコスト上昇、減収に伴う売上総利益の減少、M&A関連費用、子会社サンモールの経費負担(人件費、地代家賃上昇)とされています。
- 上期業績予想である1.7億円の営業利益は確保したと発表されています。
- 通期業績予想達成に向け、下期以降はサンモールの構造見直しによる収益改善、オリジナル(PB)商品の強化、商品構成の柔軟な変更・多様化を順次進める方針です。
🤖 AI考察
ジェーソンの2027年2月期第2四半期は、PB商品の好調が売上を支える一方で、天候不順やM&A関連費用、子会社サンモールの経費増が営業利益を圧迫したことが示唆されます。上期業績予想の営業利益を確保した点は注目に値し、下期に向けたサンモールの構造見直しやPB商品強化の施策が、通期業績予想達成に向けた重要な鍵となると考えられます。物価高騰が続く中でロープライス商品の提供を維持する同社の「マネジメントとITの融合」によるローコスト経営の進捗も、今後の動向を測る上で考慮されるでしょう。
3635|コーエーテクモ
1667.5
▲ +0.57%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
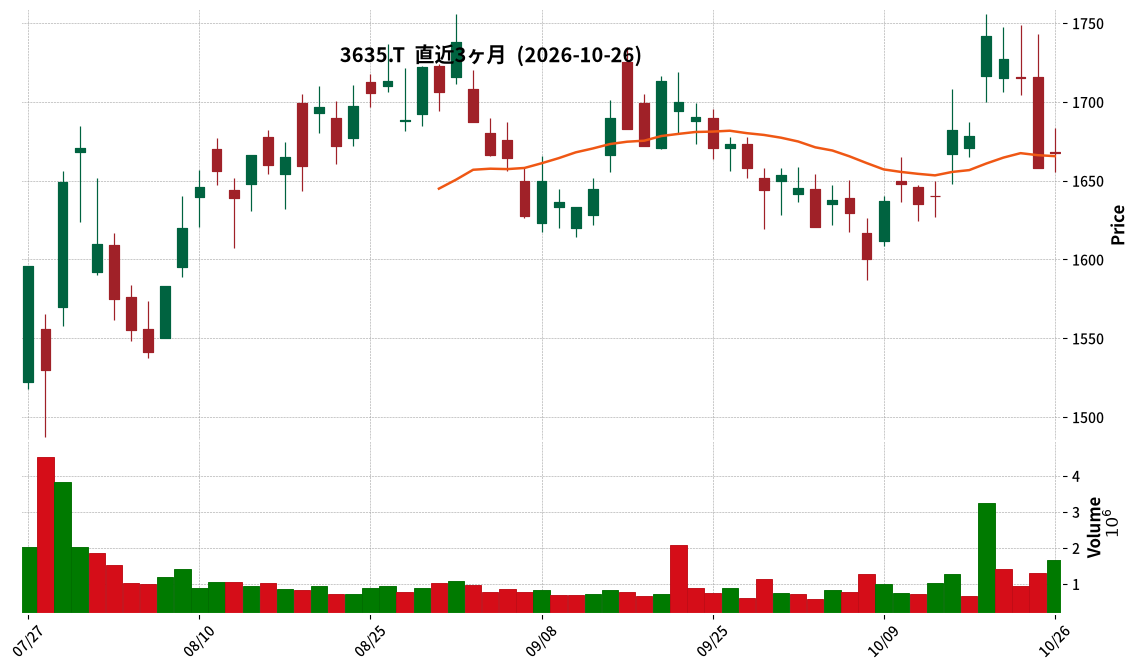
- 令和9年3月期第2四半期(中間期)の連結業績は、売上高373億27百万円(前年中間期比19.4%増)、営業利益117億43百万円(同47.4%増)を記録しました。
- 経常利益は255億23百万円(同43.4%増)、親会社株主に帰属する中間純利益は185億96百万円(同38.1%増)となり、経常利益および中間純利益は中間期として過去最高を達成しました。
- 通期の連結業績予想は、売上高910億円(対前期増減率2.9%増)、営業利益340億円(同△8.5%減)、経常利益510億円(同△10.5%減)、親会社株主に帰属する当期純利益370億円(同△13.6%減)に修正されました。
- 年間配当金予想は、期末配当を56.00円とし、合計で56.00円(直近公表予想からの修正有)とされました。
- エンタテインメント事業では、パッケージゲーム3タイトルの発売や、前年度大型タイトル・バックカタログの好調な販売が売上高増加に寄与しました。また、『ぽこあポケモン』が日本ゲーム大賞2026で「大賞」を受賞し、世界販売本数500万本を突破しました。
🤖 AI考察
中間期決算は売上高、各利益指標において大幅な増益を達成し、特に経常利益と中間純利益は過去最高を更新しました。これは、パッケージゲームの発売や既存タイトルの好調な販売、金融市場の運用益が計画を上回ったことなどが寄与したと考えられます。通期業績予想は上方修正されており、今後の新規タイトルの展開や既存IPの持続的な収益貢献が注目されます。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント