📌 本日のピックアップ
本日は55件のIR情報をお届けします。中でもSBIGアセットM(4765)、G-SBIインシュ(7326)、アソインター(9340)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
- 4765|SBIGアセットM
- 7326|G-SBIインシュ
- 9340|アソインター
- 7273|イクヨ
- 8473|SBI
- 7485|岡谷鋼機
- 9816|ストライダーズ
- 8713|フィデアHD
- 8544|京葉銀
- 255A|ジーエルテクノHD
- 551A|P-IZUMI
- 6239|ナガオカ
- 3454|ファーストブラザーズ
- 4488|G-AIinside
- 192A|G-インテグループ
- 1944|きんでん
- 2685|アンドエスティHD
- 2930|北の達人
- 2975|スター・マイカHD
- 3089|テクノアルファ
- 330A|G-TalentX
- 4377|G-ワンキャリア
- 4442|G-バルテスHD
- 4576|G-DWTI
- 4586|G-メドレック
- 476A|辻・本郷ITコンサル
- 4840|トライアイズ
- 4933|Ine
- 5126|G-ポーターズ
- 604A|ビーエイブル
- 6083|ERI HD
- 6331|菱化工機
- 6332|月島HD
- 6820|アイコム
- 2935|ピックルスHD
- 4477|G-BASE
- 7014|名村造船
- 1807|佐藤渡辺
- 2354|YE DIGITAL
- 4766|ピーエイ
- 625A|G-Skyfall
- 6908|イリソ電子工業
- 9265|ヤマシタヘルスケア
- 324A|G-ブッキングR
- 6594|ニデック
- 7374|G-コンフィデンスI
- 8783|abc
- 3323|レカム
- 3799|キーウェア
- 4417|G-グローバルセキュ
- 6268|ナブテスコ
- 7981|タカラスタン
- 9369|キユソ流通
- 4069|G-BlueMeme
- 4175|G-coly
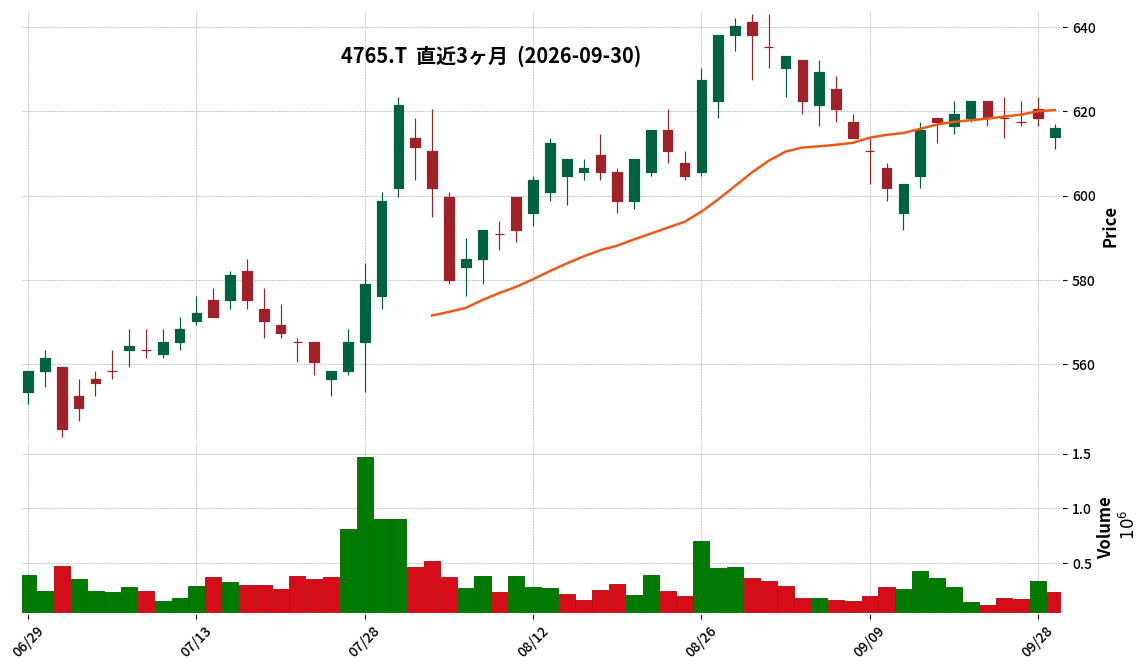
4765|SBIGアセットM
616.0
▼ -0.40%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SBIグローバルアセットマネジメント株式会社(SBIGAM)とSBIインシュアランスグループ株式会社(SBIIG)は、吸収合併による経営統合に関する基本合意書を2026年9月30日付で締結した。
- SBIGAMを吸収合併存続会社、SBIIGを吸収合併消滅会社とする吸収合併方式を採用する。
- 本合併の効力発生日は2027年4月1日(木)(予定)とされており、SBIIGは2027年3月30日(火)(予定)に上場廃止となる。
- 本経営統合の目的は、「運用起点の保険商品」の本格実現、運用収益と業務効率化の成果の保険契約者・受益者への還元、並びに保険商品比較市場の実現への貢献とされている。
- 本経営統合は、今後締結する最終契約、両社の臨時株主総会による承認、および関係当局の認可等を条件としている。
🤖 AI考察
本経営統合は、資産運用と保険事業を一体化させることで、金融市場の構造変化に対応し、「資産運用立国」の実現に貢献するというSBIグループの戦略的な動きとして注目されます。特に、運用力の強化とAI・システム基盤の共通化による業務再構築は、コスト削減と顧客価値向上に繋がる可能性があります。また、保険商品のコスト構造開示への取り組みは、業界全体の透明性向上に寄与すると考えられます。
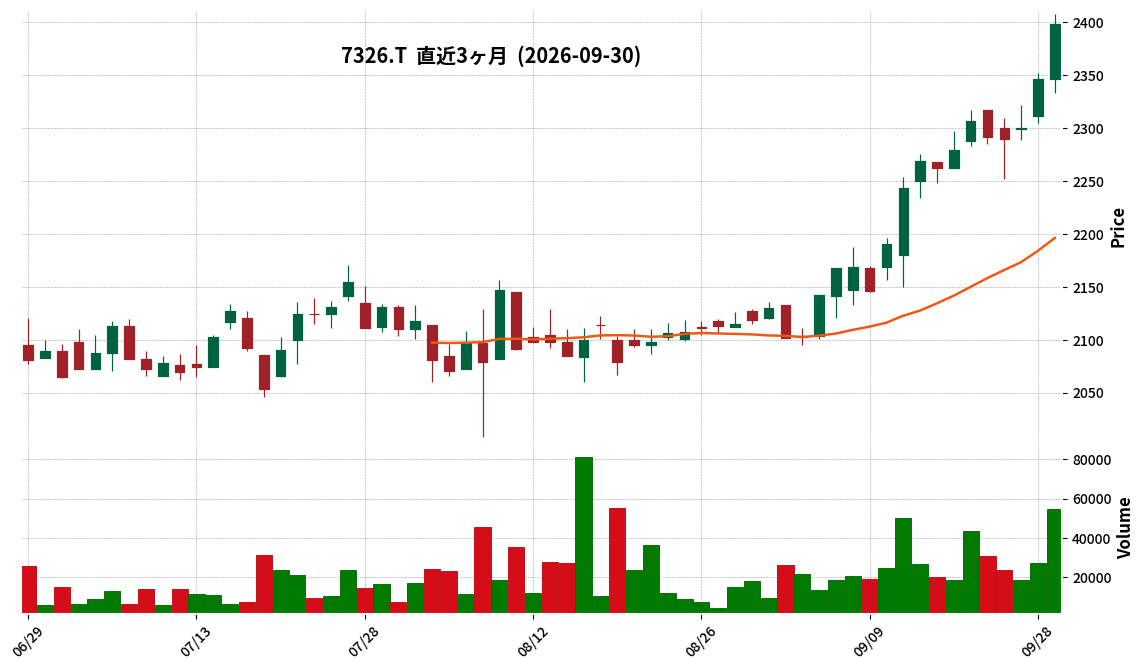
7326|G-SBIインシュ
2399.0
▲ +2.22%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SBIグローバルアセットマネジメント株式会社(SBIGAM)とSBIインシュアランスグループ株式会社(SBIIG)は、吸収合併による経営統合に関する基本合意書を2026年9月30日付で締結した。
- SBIGAMを吸収合併存続会社、SBIIGを吸収合併消滅会社とする吸収合併方式で実施される。
- 本合併の効力発生日は2027年4月1日(予定)。SBIIGは2027年3月30日(予定)で上場廃止となる。
- 経営統合の目的として、資産・負債の一体経営、運用起点の商品設計、AIによる業務再構築、保険市場の比較選択性向上、フィデューシャリー・デューティーの徹底の5点が挙げられている。
- 本経営統合の実施は、法的拘束力ある最終契約の締結、効力発生日までの両社臨時株主総会による承認、および関係当局の認可等を受けることを条件としている。
🤖 AI考察
本経営統合は、SBIグループが証券・銀行に続く「第三の柱」として資産運用事業と保険事業を一体で育成する方針の下で進められるものです。資産運用力と保険商品設計の連携強化、AI・システム基盤の共通化による業務効率化、および保険商品のコスト構造開示を通じた市場透明性向上を目指すものと考えられます。今後の最終契約締結や株主総会承認、関係当局の認可の進捗が注目されます。
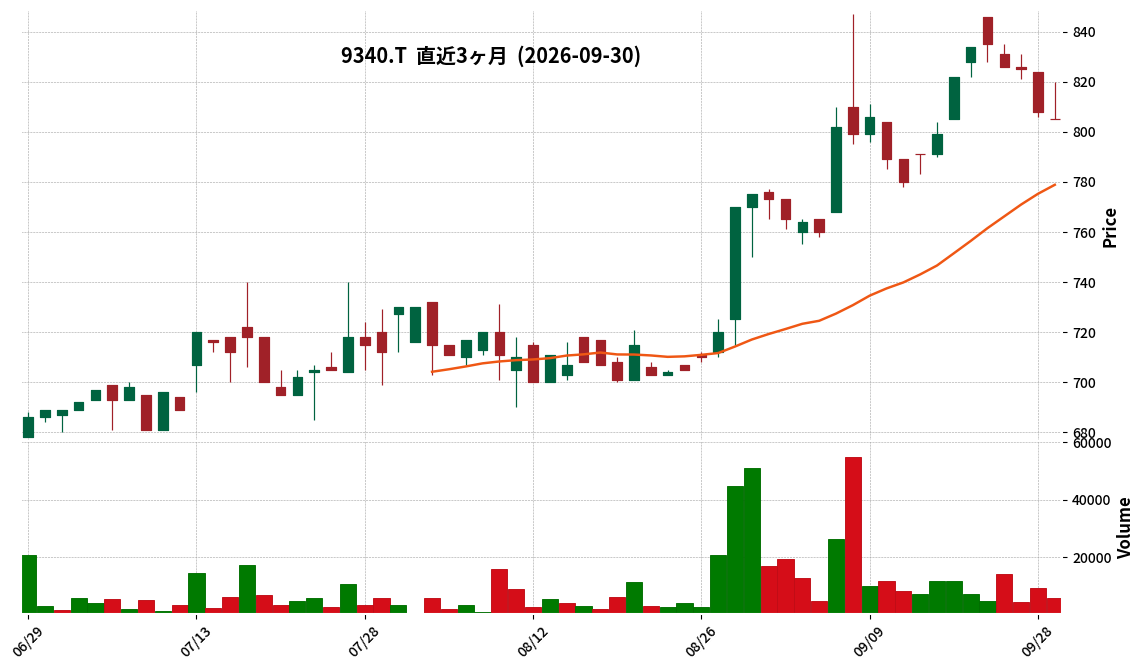
9340|アソインター
805.0
▼ -0.37%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社アソインターナショナルは、2026年9月30日に「2026年6月期決算短信〔日本基準〕(連結)」の一部訂正を発表しました。
- 訂正は、2026年8月7日に開示された決算短信の開示内容に誤りが判明したため行われました。
- 連結キャッシュ・フロー計算書において、当連結会計年度(自2025年7月1日 至2026年6月30日)の「為替差損益(△は益)」が訂正前の25,239千円から訂正後の483千円に変更されました。
- 同じく当連結会計年度の「未払法人税等(外形標準課税)の増減額(△は減少)」が訂正前の18,071千円から訂正後の2,833千円に変更されました。
- さらに、当連結会計年度の「その他」の項目が訂正前の△87,909千円から訂正後の△47,915千円に変更されました。
- これらの訂正にもかかわらず、「営業活動によるキャッシュ・フロー」の小計は前連結会計年度の633,900千円、当連結会計年度の618,141千円で変更はありませんでした。
🤖 AI考察
今回の訂正は、有価証券作成過程における誤りに起因するものであり、連結キャッシュ・フロー計算書内の複数の項目で数値修正が行われました。特に「為替差損益」および「未払法人税等」の金額が大きく変更されていますが、営業活動によるキャッシュ・フローの合計額に影響がない点は、キャッシュフロー全体の認識に大きな変更がないことを示唆していると考えられます。投資家は、個別の項目における訂正が、将来の開示情報の信頼性に対する見方にどのように影響するかを注視する可能性があります。
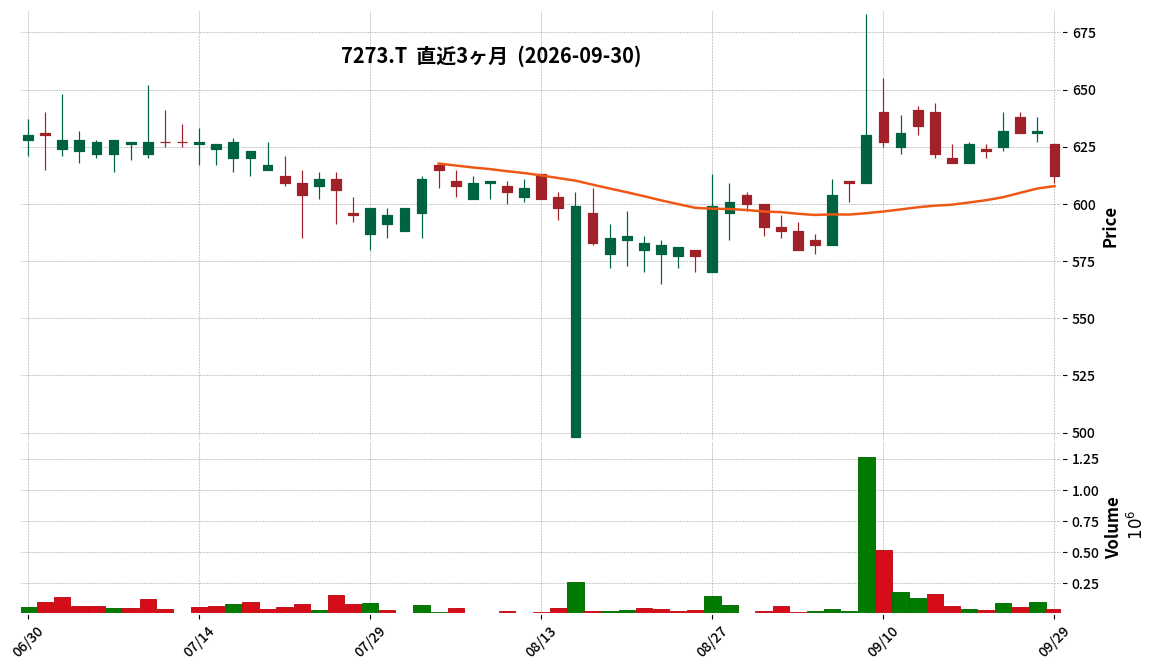
7273|イクヨ
612.0
▼ -3.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社イクヨは、2026年9月30日付で「当選方式による株主優待(ビットコイン活用型)」の実施結果を発表しました。
- 2026年3月31日現在の株主名簿に記載され、同年6月30日まで継続保有した500株以上の株主を対象に抽選を実施しました。
- 合計493名の株主に対し、累計0.61761634 BTCが配布されました。基準価格は2026年9月28日23時59分59秒時点のCoin Estate販売価格12,677,706円です。
- 配布日時は2026年9月30日12時頃でした。
- 10万円相当の1等当選者10名の株主番号が公開されました。
🤖 AI考察
イクヨのビットコイン株主優待は、デジタル資産分野への取り組みを具体的に示す施策として注目されました。今回の実施結果により、実際にビットコインを配布した株主数や総量が明らかになり、同社のデジタル戦略に対する株主還元へのコミットメントが確認されたと考えられます。対象株主へのビットコイン配布は、同社が掲げる「最新のデジタル資産分野への理解促進」の一環として機能した可能性もあります。
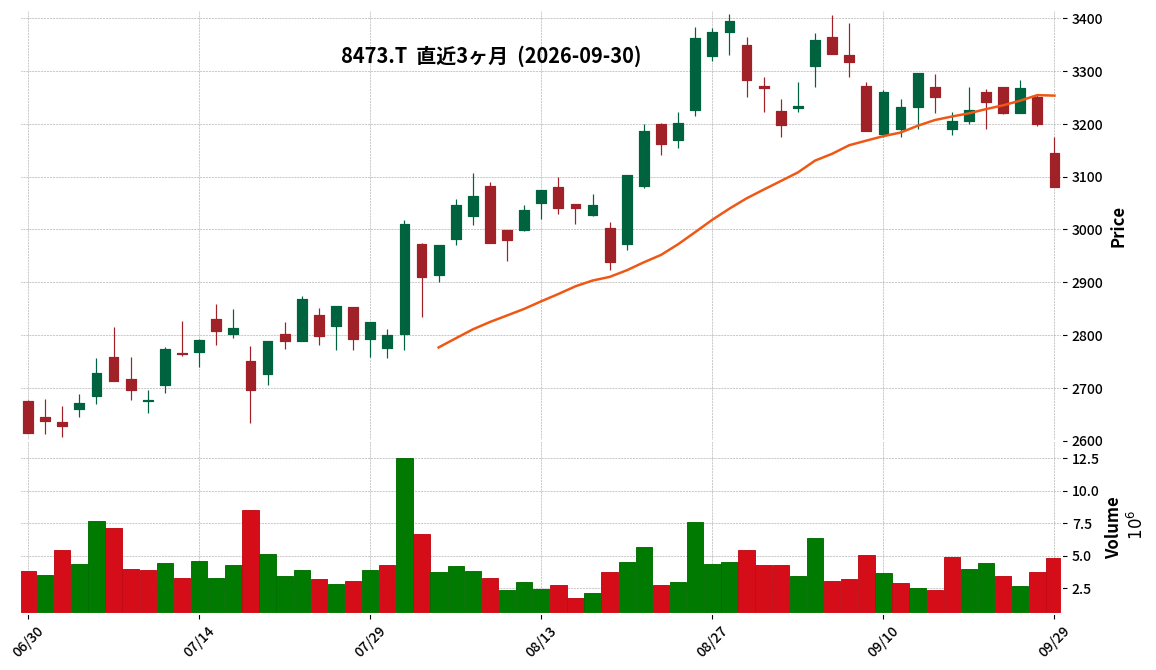
8473|SBI
3080.0
▼ -3.72%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- SBIホールディングスは、連結子会社であるSBIグローバルアセットマネジメント株式会社(SBIGAM)とSBIインシュアランスグループ株式会社(SBIIG)の吸収合併による経営統合に関する基本合意書を締結したことを発表しました。
- 本経営統合では、SBIGAMを吸収合併存続会社、SBIIGを吸収合併消滅会社とする吸収合併方式が採用されます。
- 本合併の効力発生日は2027年4月1日を予定しています。
- SBIホールディングスは、本合併による連結業績への影響は軽微であると考えていると発表しています。
- 両社は、資産運用と保険を一体経営することで、「資産運用立国」の実現と保険業界の透明性・信頼性向上に貢献し、SBIグループにおける証券、銀行に続く「第三の柱」を構築することを目指しています。
🤖 AI考察
今回の発表は、SBIグループが資産運用と保険事業を中核とする「第三の柱」を強化する方針を示していると考えられます。国内の家計金融資産が「貯蓄から投資」へ移行する潮流の中で、両事業の一体化を通じて新たな価値創造を目指す姿勢がうかがえます。今後、具体的な統合計画やシナジー効果について、さらなる情報が注目されるでしょう。
7485|岡谷鋼機
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 岡谷鋼機は、令和9年2月期第2四半期(中間期)連結決算において、売上高が6,262億17百万円(前年中間期比9.7%増)を記録しました。
- 営業利益は234億90百万円(同10.2%増)、経常利益は272億97百万円(同11.7%増)、親会社株主に帰属する中間純利益は190億60百万円(同17.2%増)となりました。
- 連結財政状態では、中間期末総資産が1兆82億23百万円(前連結会計年度末比70億59百万円増)、純資産が5,234億87百万円(同58億7百万円増)となりました。
- 令和9年2月期の連結業績予想を修正し、通期売上高1兆2,000億円(対前期比3.8%増)、親会社株主に帰属する当期純利益320億円(同4.9%増)としました。
- 年間配当金予想も修正され、中間配当45.00円、期末配当90.00円(合計、株式分割考慮後)となりました。
🤖 AI考察
岡谷鋼機の中間期決算は、売上高、各利益段階で前年中間期を上回る結果となりました。特に、情報・電機セグメントが車載部品や半導体関連の増加により19.6%増収、産業資材セグメントも自動車関連や航空機向け部材の増加で11.2%増収に貢献したことは注目されます。通期業績予想と配当予想の上方修正は、現状の事業環境に対する経営陣の自信の表れと捉えることができるでしょう。
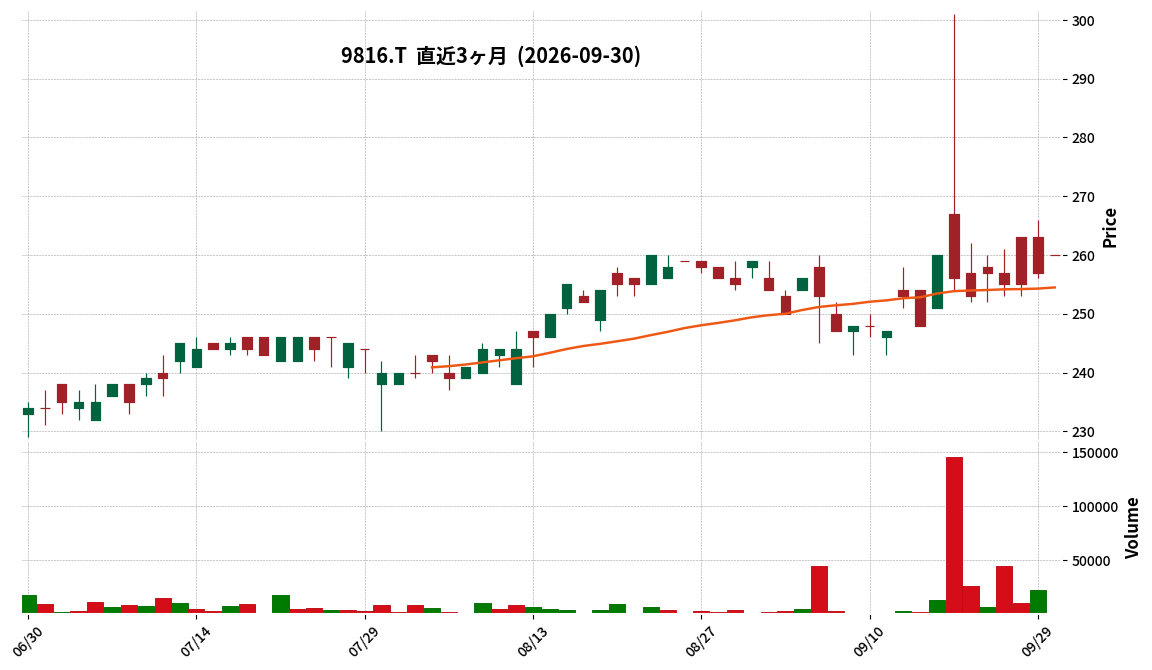
9816|ストライダーズ
260.0
▲ +1.17%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ストライダーズは、簡易株式交換により株式会社block partyを完全子会社化することを、2026年9月30日開催の取締役会で決議し、同日付で株式交換契約を締結した。
- 本株式交換の効力発生日は2026年10月30日を予定している。
- ストライダーズを株式交換完全親会社、block partyを株式交換完全子会社とする方式で行われる。
- block partyの普通株式1株に対し、ストライダーズの普通株式16,600株を割当交付する。
- 本株式交換に伴う株式の交付には、ストライダーズが保有する自己株式597,600株が充当され、新株式の発行は行わない。
- 本株式交換は、block partyが飲食事業を別法人へ分離し、IT事業に特化した事業体となることを前提として実施される。
🤖 AI考察
本株式交換は、ストライダーズグループにおけるIT関連業務の内製化と、投資先・買収先企業へのIT・DX支援機能の強化を目的としていると説明されています。自己株式の充当により、既存株主への希薄化を避けつつ、グループ全体のデジタル対応力と経営管理機能の高度化を図る意図が読み取れます。block partyの代表取締役である光田氏のノウハウを組織的に蓄積・展開する方針も示されており、今後のPMI(Post Merger Integration)の進捗が注目されます。
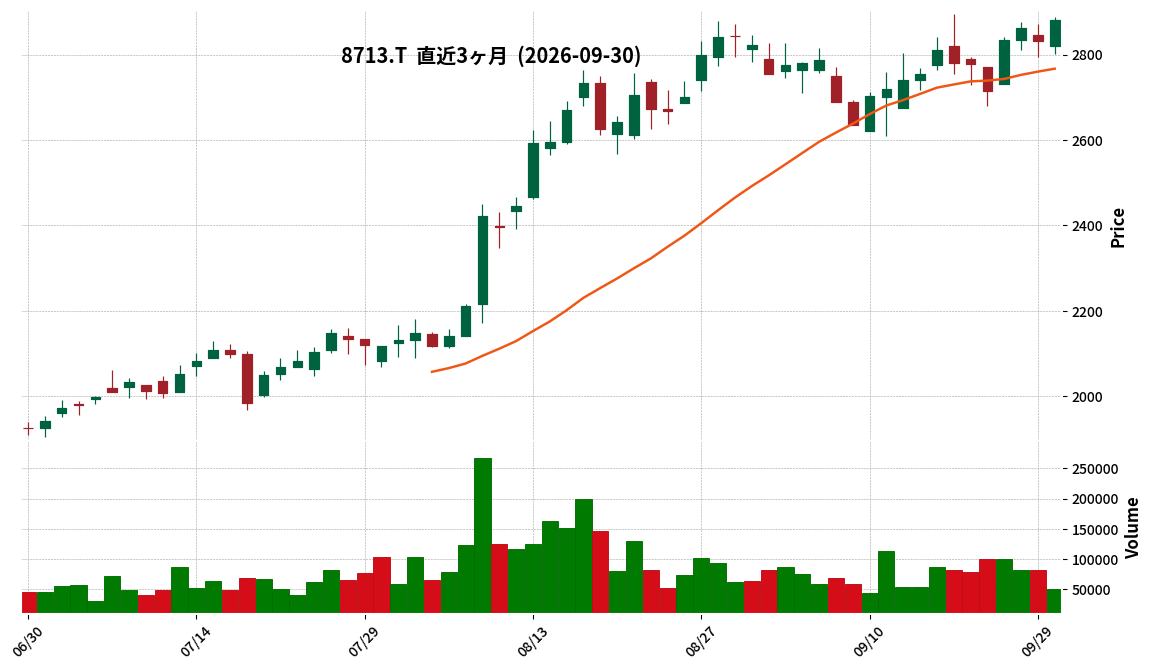
8713|フィデアHD
2880.0
▲ +1.73%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- フィデアホールディングス株式会社は、完全子会社である株式会社荘内銀行と株式会社北都銀行が合併契約を締結したことを発表しました。
- 合併の効力発生日は2027年1月1日(予定)であり、荘内銀行を存続会社、北都銀行を消滅会社とする吸収合併方式が採用されます。
- 合併後の新商号は「株式会社フィデア銀行」となる予定です。
- 合併当事会社はフィデアホールディングスの完全子会社であるため、合併に際して合併対価としての株式その他の金銭の交付は行われません。
- 本合併は、関係当局の許認可の取得等を前提として実施されます。
🤖 AI考察
本合併は、フィデアホールディングスの傘下にある地方銀行2行が統合することで、規模の拡大と営業基盤の拡充を図り、地域経済の活性化に一層貢献することを目指す動きとして注目されます。山形県と秋田県にまたがる広域地方銀行として、再生可能エネルギーや観光などの地域創生施策を強力にサポートする方針が示されており、今後の具体的な事業展開が注目されるところです。また、完全子会社間の合併であるため、フィデアホールディングスの2027年3月期業績予想への影響はないとされています。
8544|京葉銀
2977.0
▲ +2.66%
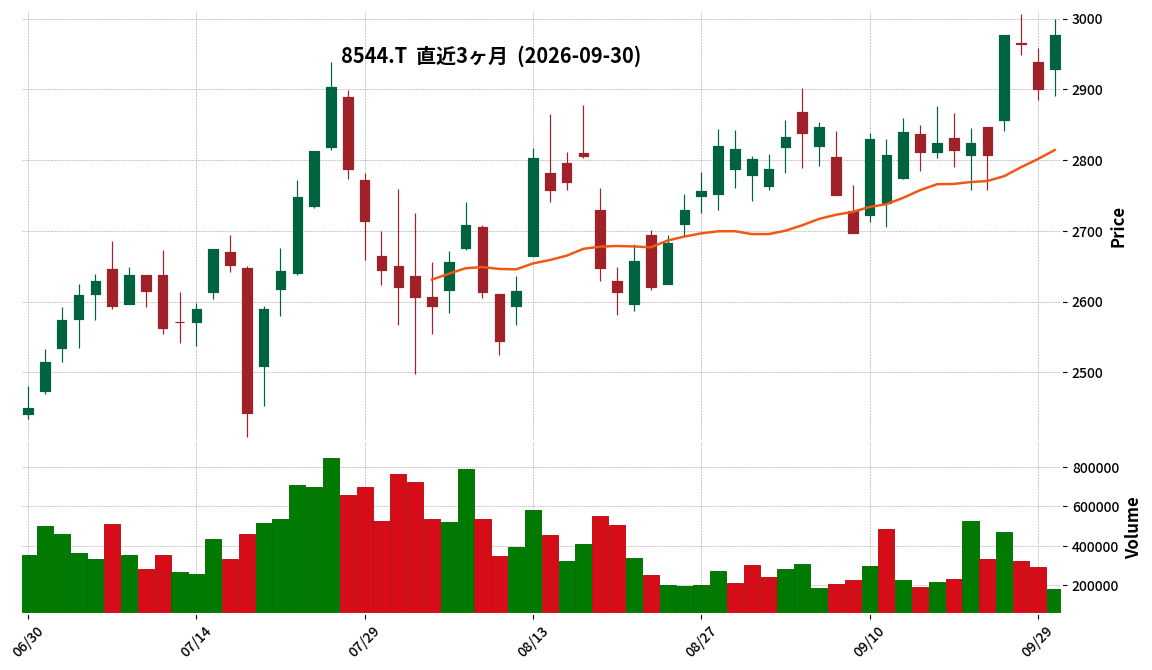
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社京葉銀行は、2026年9月30日開催の取締役会において、連結子会社である株式会社京葉銀カードおよび株式会社京葉銀保証サービスを完全子会社化することを決議しました。
- 株式追加取得の目的は、グループ全体のガバナンス体制強化と、グループ一体での経営の迅速化・効率化を図ることです。
- 株式会社京葉銀カードの株式取得は、2026年12月中旬に契約締結、2027年1月初旬に株式取得完了を予定しており、取得後の議決権所有割合は100.00%となります。
- 株式会社京葉銀保証サービスの株式取得は、2027年2月中旬に契約締結、2027年2月下旬に株式取得完了を予定しており、取得後の議決権所有割合は100.00%となります。
- 両社はすでに連結子会社であるため、本件による連結業績への影響は軽微であると見込まれています。
🤖 AI考察
京葉銀行による連結子会社の完全子会社化は、地域環境や顧客ニーズの変化に対応するため、グループ経営の一体化を推進する動きと捉えられます。これにより、意思決定の迅速化や事業運営の効率化が期待され、金融・非金融サービスの連携強化につながる可能性があります。完全子会社化に伴う連結業績への影響は軽微とされていますが、中長期的なグループ戦略の展開に注目が集まるかもしれません。
255A|ジーエルテクノHD
5540.0
▲ +0.54%
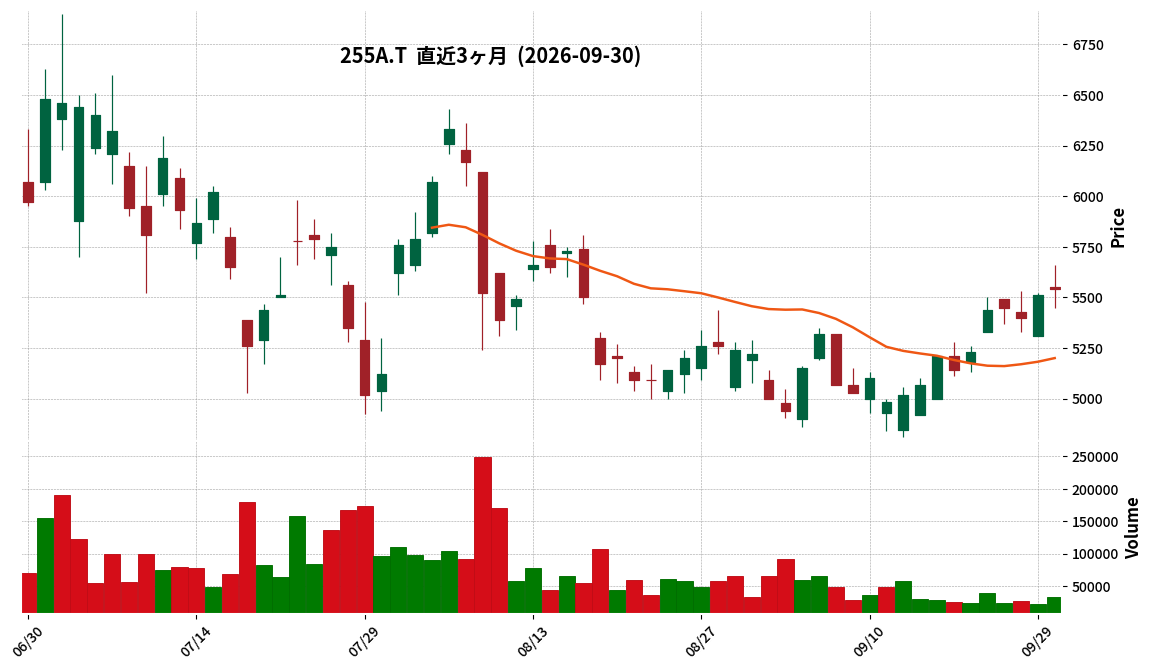
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ジーエルテクノホールディングス株式会社は、2027年3月期第1四半期において増収・増益を達成したことを開示しました。
- 売上高は半導体事業の豊富な受注残高による工場高稼働と、分析機器事業のPFAS分析需要拡大による自社消耗品販売堅調が寄与しました。
- 営業利益は増収効果に加え、半導体事業の生産効率向上と分析機器事業のプロダクトミックス改善が貢献しました。
- 通期業績予想は、半導体事業の一部先行発注、第2四半期以降の新規生産拠点稼働に伴う費用増、分析機器・自動認識事業の売上計上偏重などを総合的に勘案し、現時点では修正せずに据え置かれました。
- 半導体事業では、福島県喜多方市の新生産棟が2026年5月に稼働を開始し、山形県山形市とベトナム・ニンビン省の新工場は2027年初頭の操業開始に向けて準備が進行中です。これら3拠点が完全稼働した場合、半導体事業の生産キャパシティは年間売上高ベースで300億円ほどになる見込みです。
🤖 AI考察
ジーエルテクノHDの第1四半期決算Q&Aでは、好調な半導体事業とPFAS関連需要の拡大が強調されており、現在の業績を牽引する要因として注目されます。しかし、通期予想を据え置いた背景には、先行発注や今後の投資負担増といった不確定要素があることから、今後の各事業の進捗と市場環境の動向は継続的に監視する必要があると考えられます。特に、半導体生産能力の増強計画が着実に進行している点は、中長期的な成長ドライバーとなりうるため、その寄与度も今後の注目点となりそうです。
551A|P-IZUMI
811.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- P-IZUMIの非上場の親会社等である、ひと・コミュニケーションズ株式会社は、2026年6月期(2025年7月1日から2026年6月30日)の決算を発表しました。
- 同社の売上高は2,215,154千円、営業利益は248,246千円でした。
- 経常利益は299,437千円を計上し、当期純利益は△52,538千円(当期純損失)となりました。
- ひと・コミュニケーションズ株式会社の事業内容はビジネスホテルの経営等で、資本金は80百万円、P-IZUMIに対する議決権所有割合は32.34%です。
- 大株主は小池常雄氏(51.10%)、小池康仁氏(40.00%)、小池進氏(8.90%)です。
🤖 AI考察
P-IZUMIの非上場親会社であるひと・コミュニケーションズの決算は、親会社等の経営状況を把握する上で重要な情報です。当期純損失を計上していますが、営業利益は黒字を維持しているため、事業運営の状況を詳細に分析することが重要と考えられます。P-IZUMIへの影響について直接的な記述はありませんが、親会社等の財務健全性は、グループ全体の安定性を示す一つの指標として投資家にとって注目される可能性があります。
6239|ナガオカ
1458.0
▼ -0.55%
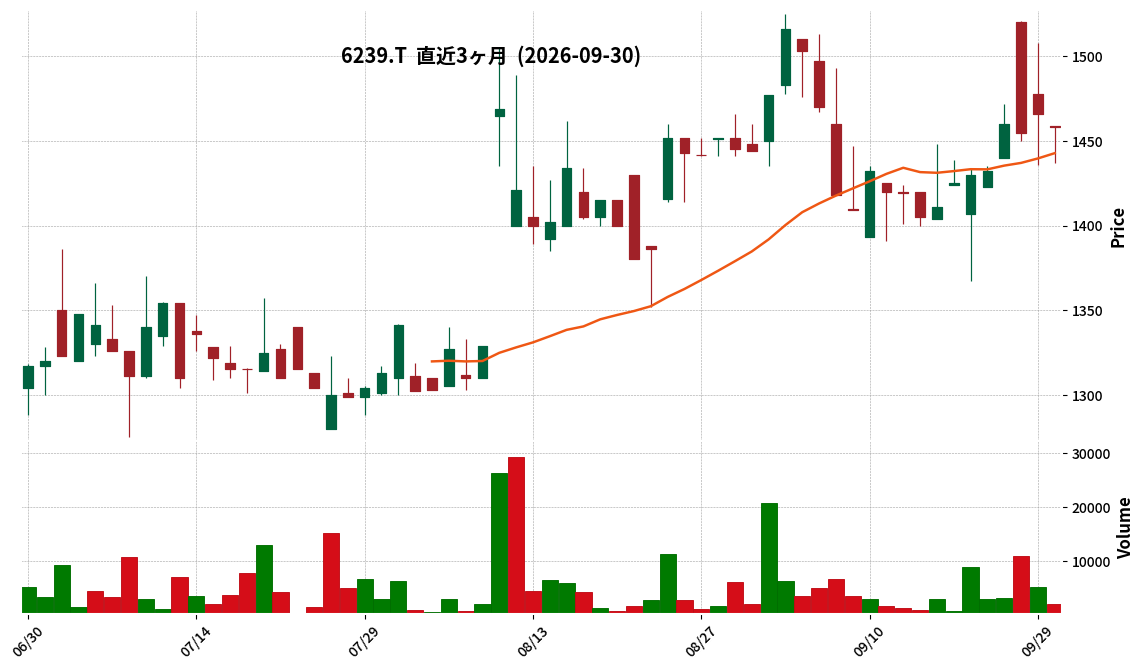
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ナガオカは、2026年9月10日付の開示で公表した株式会社SKEの株式取得を2026年9月30日に完了した。
- これにより、株式会社SKEはナガオカの100%連結子会社となった。
- 株式会社SKEの所在地は福岡県筑紫野市山家5000番1、事業内容は水処理設備、給排水設備、さく井工事等の施工、販売、賃貸及び関連資材の販売である。
- 代表者の役職・氏名は代表取締役社長 梅津 泰久、資本金は17,000千円、設立年月日は1985年11月5日。
- 2027年6月期連結業績への影響については現在精査中であり、今後公表すべき事項が生じた場合には速やかに開示するとしている。
🤖 AI考察
今回の株式取得完了は、ナガオカが水処理関連事業の強化を図る戦略の一環と考えられます。SKEの事業内容がナガオカの既存事業と連携することで、相乗効果が期待できる可能性があります。今後の連結業績への具体的な影響については精査中とのことであり、追加の開示が注目されます。
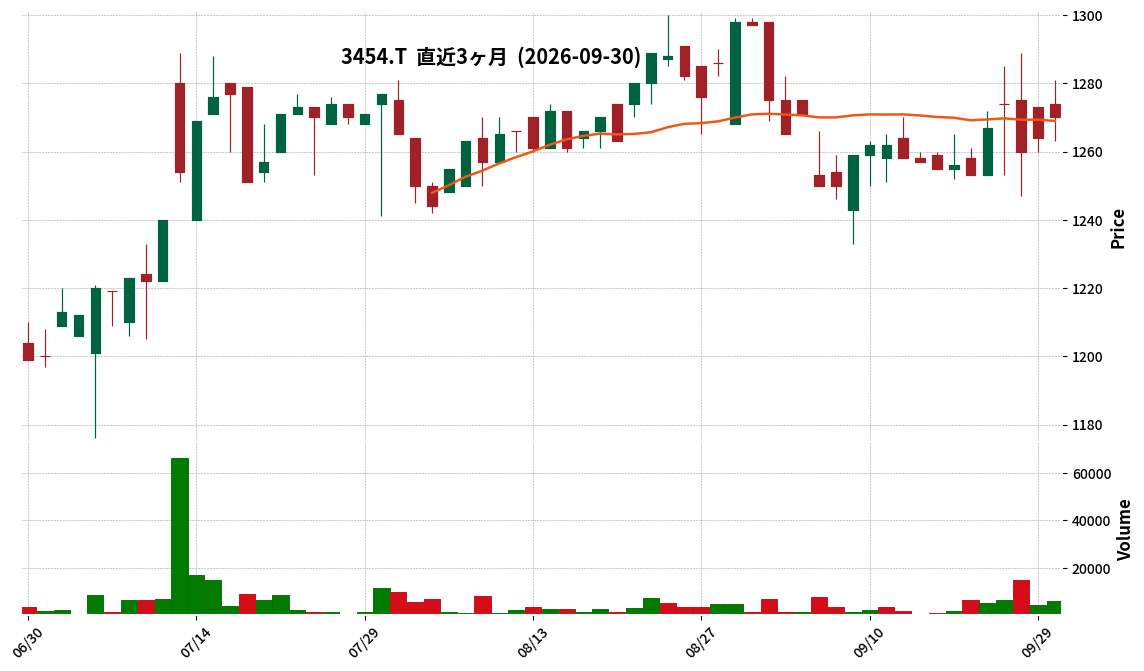
3454|ファーストブラザーズ
1270.0
▲ +0.47%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ファーストブラザーズ株式会社の連結子会社であるファーストブラザーズキャピタル株式会社は、株式会社サワラシティの全発行済株式を取得し、連結子会社化することを2026年9月30日付で決議した。
- 株式会社サワラシティは、千葉県香取市でショッピングモール「サワラシティ」の運営(不動産賃貸事業)を行っている。
- 株式会社サワラシティおよびその完全子会社である飯田自動車株式会社は、ファーストブラザーズ株式会社の特定子会社に該当する。
- 株式取得の決定日および契約締結日は2026年9月30日、株式譲渡実行日は2026年10月30日(予定)。
- 取得価額は、連結純資産額の3%未満であり、連結業績への影響が軽微と見込まれること、および相手先が個人であることへの配慮から非開示となっている。
🤖 AI考察
今回の株式取得は、ファーストブラザーズグループが中長期的な企業価値向上のため掲げる「共通価値の創造(CSV)」経営の一環として、地域資産への投資を具体化する動きと捉えられます。運営開始から約30年が経過した商業施設への投資は、地域の生活基盤維持と収益機会拡大の両立を目指すものであり、同社の不動産運営ノウハウと資本力を活用した設備投資や運営最適化の進捗が注目されるポイントと考えられます。
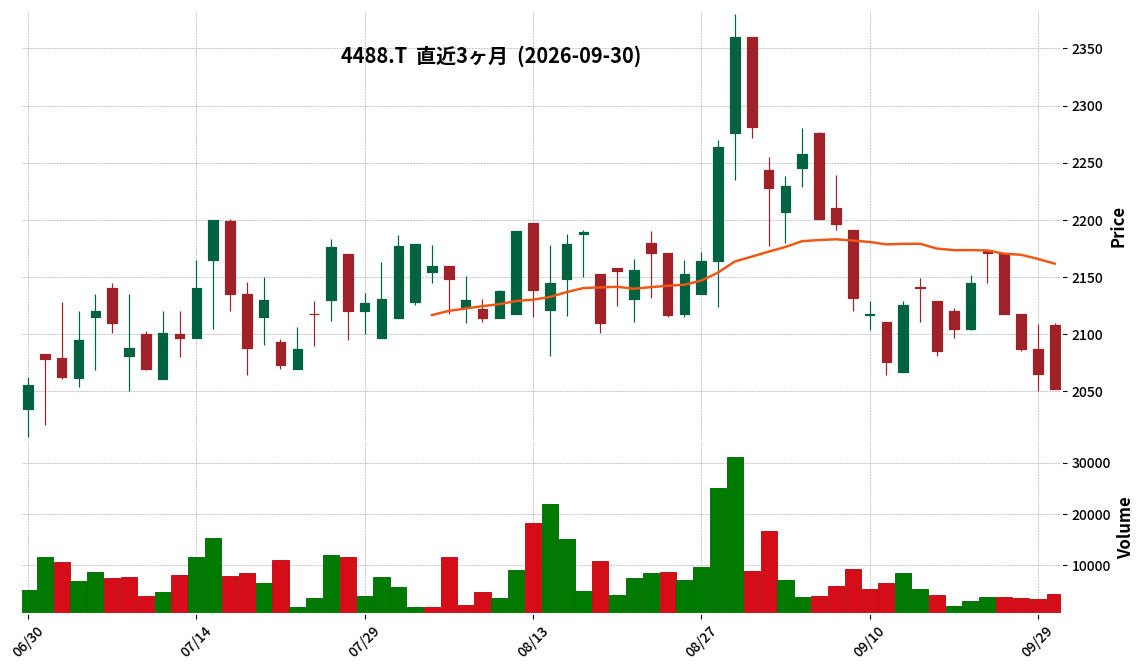
4488|G-AIinside
2052.0
▼ -0.63%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-AIinsideは、株式会社Wanderlustの株式取得(子会社化)を決議しました。
- 取得株式数はWanderlustの発行済株式総数の70.0%に相当する86,411株です。
- 取得価額は700百万円で、アドバイザリー費用等を含む合計概算額は750百万円です。
- Wanderlustは2023年1月設立のAI開発コンサルティング会社で、東京大学・松尾研究所発を謳っています。
- 株式譲渡実行は2026年10月中に予定されています。
🤖 AI考察
本件は、G-AIinsideがAI戦略の上流工程から提案できるコンサルティング能力を取り込むことで、大型化するAI活用案件への対応力強化を目指すものと考えられます。自社プロダクトとWanderlustのコンサルティング能力を組み合わせることで、顧客への提供価値向上と契約規模拡大を図る意図がうかがえます。Wanderlustの直近の業績は売上高241百万円、営業利益31百万円(2026年3月期)であり、G-AIinsideの今後の業績への影響が注目されます。
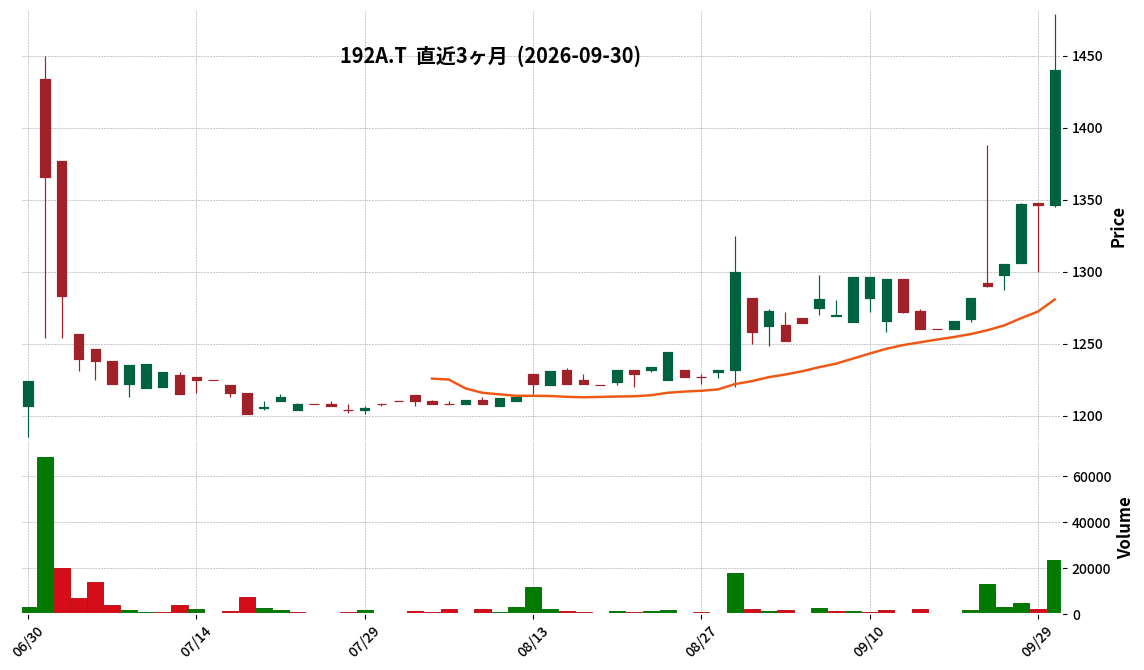
192A|G-インテグループ
1440.0
▲ +6.98%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-インテグループの2027年5月期第1四半期(2026年6月1日~2026年8月31日)決算は非連結で発表されました。
- 売上高は4億3,900万円で、前年同四半期比160.8%増を記録しました。
- 営業利益は7,500万円となり、前年同四半期の1億100万円の営業損失から黒字に転換しました。
- 経常利益は7,900万円、四半期純利益は5,500万円となりました。
- 1株当たり四半期純利益は25円31銭でした。
- 当第1四半期末のM&Aコンサルタント数は50名(前年同四半期は44名)に増加しました。
- 成約組数は11組(前年同四半期は6組)でした。
🤖 AI考察
G-インテグループは、M&Aコンサルタント数の増加と成約組数の大幅な伸びが、第1四半期の売上高および利益の急増に寄与したと考えられます。中小M&A市場における根強いニーズと、政府による支援策が継続的な市場拡大を後押しする可能性があるという背景も注目に値します。一方で、買い手側の案件選別姿勢の強化による成約率低下への対応策が、今後の業績にどう影響するかは引き続き注視されるポイントとなりそうです。
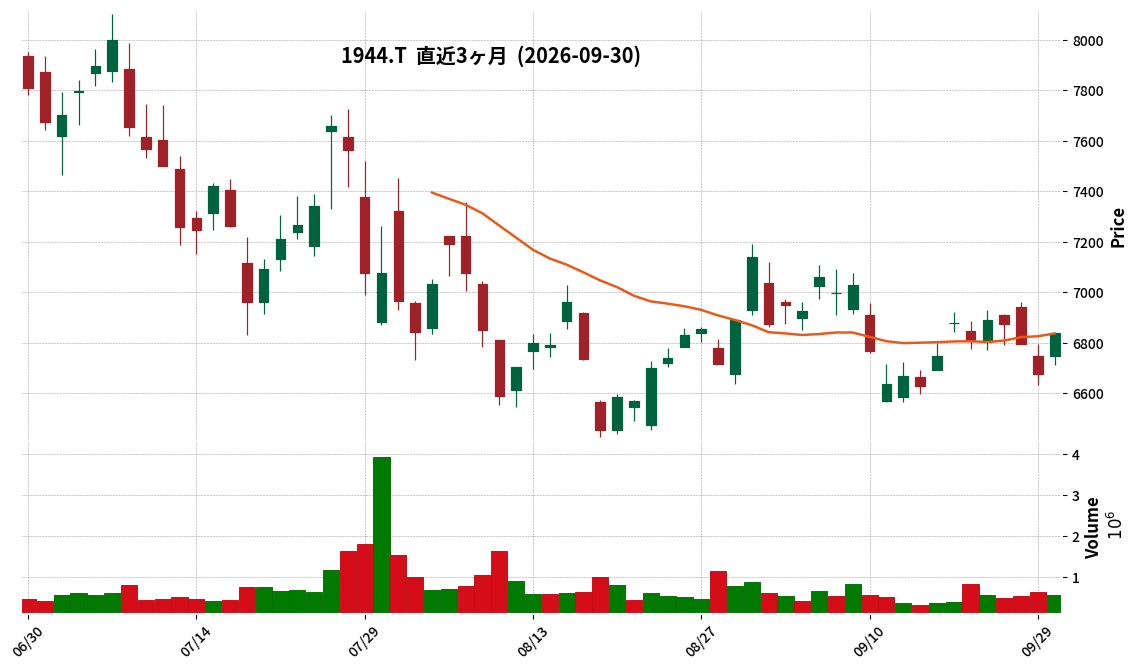
1944|きんでん
6839.0
▲ +2.46%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社きんでんは、2026年9月30日付で株式会社弘電社を完全子会社化したことを発表しました。
- この完全子会社化は、2026年5月25日に公表された公開買付けの開始以降の一連の取引の一部として実施されました。
- 取引は、公開買付け、株式併合(2026年9月29日効力発生)、および弘電社による三菱電機所有株式の自己株式取得(2026年9月30日効力発生)を通じて完了しました。
- 本日付で、弘電社は三菱電機が所有していた本売却予定株式6株を取得し、きんでんの議決権所有割合は100.00%となりました。
- 弘電社の概要として、所在地は東京都中央区銀座、代表者は梶川裕司氏、主な事業内容は電気設備工事事業および商品販売事業です。
🤖 AI考察
きんでんによる弘電社の完全子会社化は、一連の複雑なプロセスを経て完了した大型M&A案件として注目されます。これにより、きんでんグループにおける弘電社の事業統合が促進され、長期的な企業価値向上に寄与することが考えられます。今後の連結業績への影響が精査中とされており、追加の開示情報が待たれます。
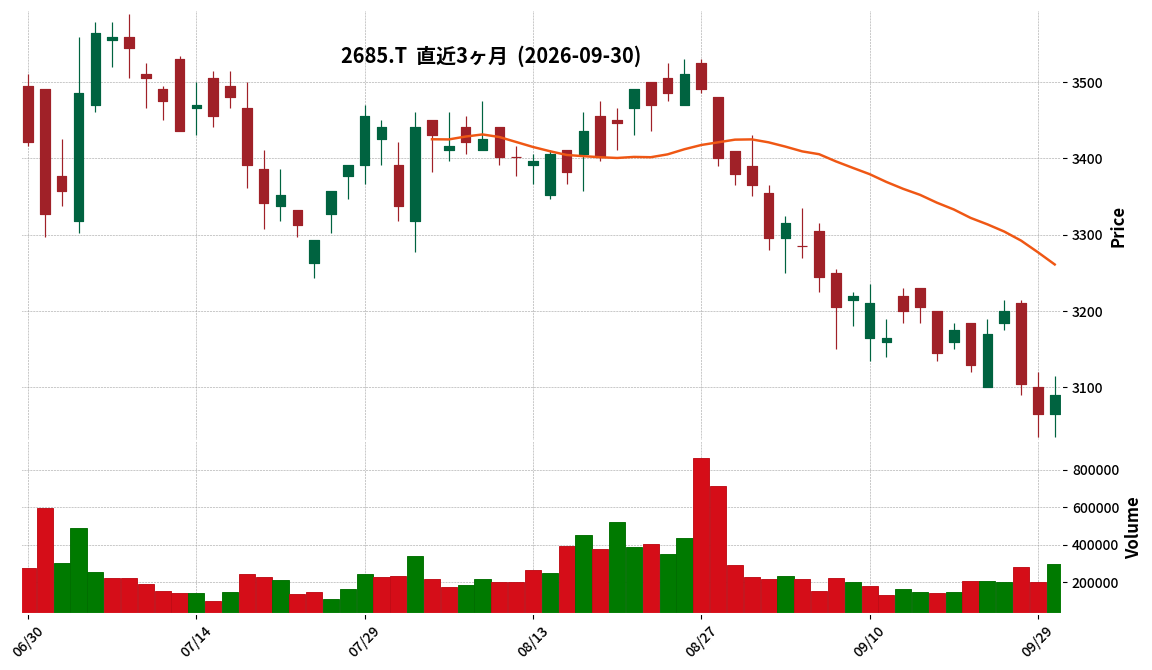
2685|アンドエスティHD
3090.0
▲ +0.82%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アンドエスティHDは、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 連結売上高は1521億10百万円(前年同期比1.9%増)、営業利益は107億31百万円(同34.6%増)となりました。
- 経常利益は110億66百万円(同42.0%増)を計上しましたが、親会社株主に帰属する中間純利益は59億51百万円(同0.6%減)となりました。
- 通期の連結業績予想は、売上高3140億円、営業利益172億円、経常利益172億円、親会社株主に帰属する当期純利益105億円で、直近の公表予想から修正はありません。
- 当中間期において、株式会社シックスティーパーセントを連結範囲に新規追加しました。
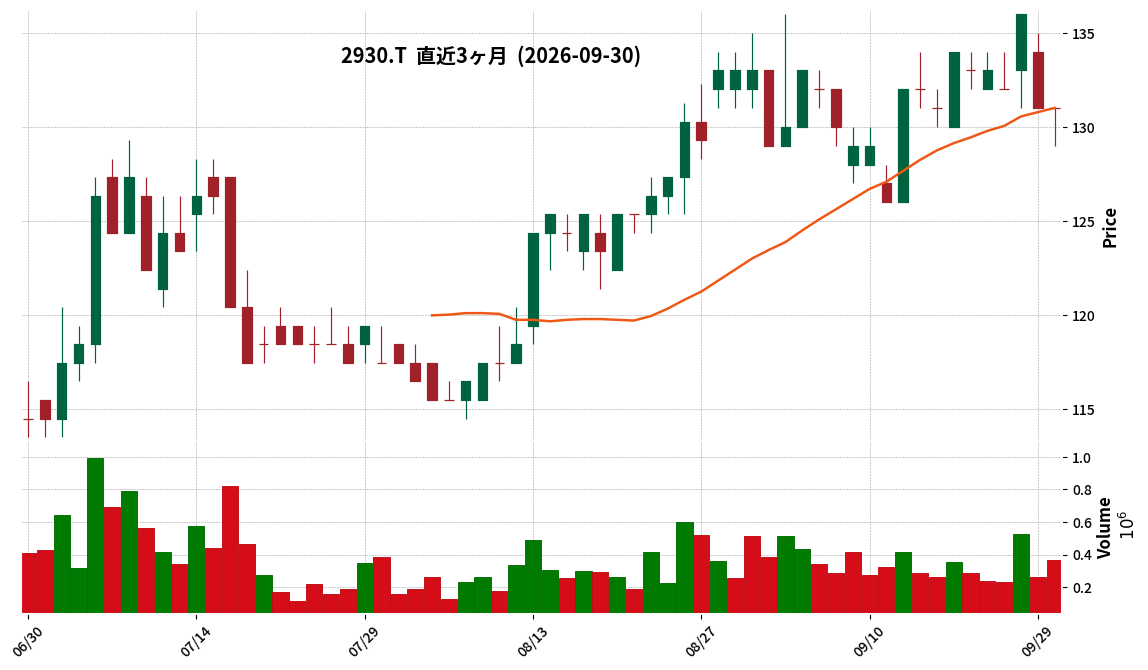
2930|北の達人
131.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社北の達人コーポレーションは、2026年10月16日(金)15:30から17:00にかけ、機関投資家・アナリスト向けの2027年2月期第2四半期決算説明会をオンラインで開催します。
- 説明会はZoomウェビナー形式で行われ、第一部で事業概要・ビジネスモデルの説明(15:30~16:15)、第二部で2027年2月期第2四半期決算説明と質疑応答(16:15~)が予定されています。
- 登壇者は代表取締役社長 木下 勝寿氏(説明・質疑応答)と取締役管理部長 三浦 淳一氏(質疑応答)です。
- 参加対象は機関投資家、アナリスト、報道関係者に限定され、2026年10月15日(木)17:00までの事前登録が必要です。
- 2027年2月期第2四半期決算発表は、説明会の前日である2026年10月15日(木)15:30に予定されています。
🤖 AI考察
機関投資家やアナリストにとって、今回のオンライン説明会は経営陣から直接、最新の決算状況や事業戦略について質問する貴重な機会となると考えられます。特に二部構成のうち、第一部で事業概要やビジネスモデルに触れることは、同社の事業構造を改めて理解したい参加者にとって有益な情報を提供する可能性があります。また、説明会の動画と質疑応答の内容が後日ウェブサイトで公開されることは、当日参加できない関係者にとっても情報へのアクセスを確保する上で重要だと言えるでしょう。
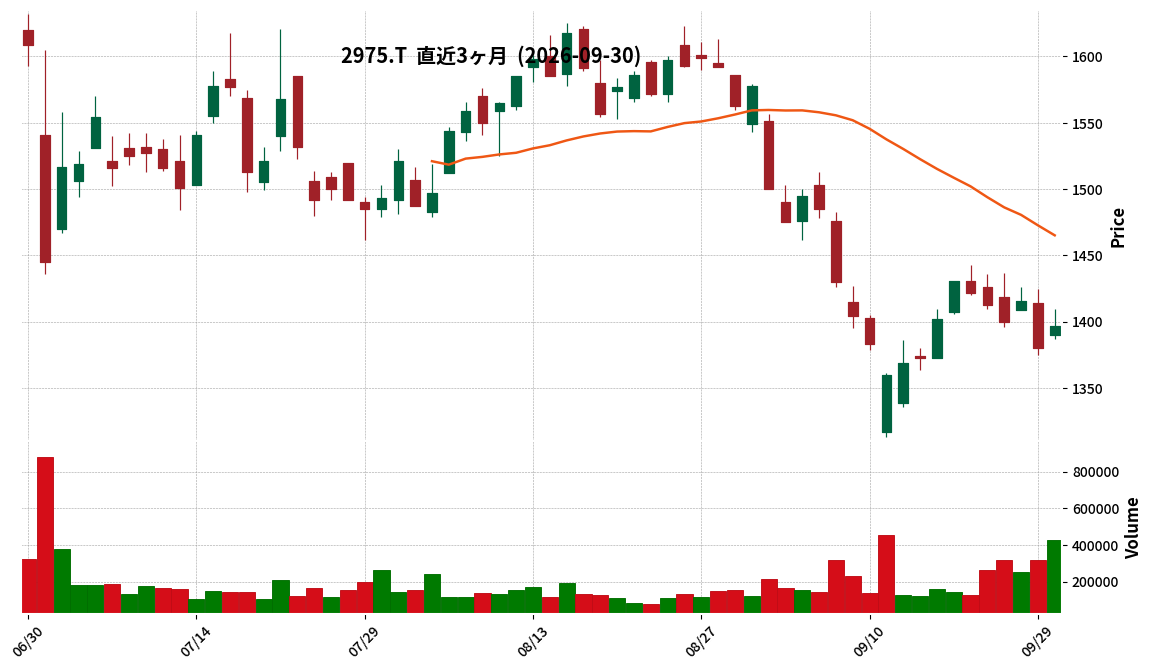
2975|スター・マイカHD
1397.0
▲ +1.23%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- スター・マイカ・ホールディングス株式会社は、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結決算を発表しました。
- 同期間の連結経営成績は、売上高が65,228百万円(前年同期比34.4%増)、営業利益が9,768百万円(同67.4%増)、経常利益が8,893百万円(同78.0%増)、親会社株主に帰属する四半期純利益が6,079百万円(同77.3%増)となりました。
- 第3四半期連結累計期間としては、過去最高の売上高及び利益を計上しました。
- 1株当たり四半期純利益は172.08円、潜在株式調整後1株当たり四半期純利益は170.72円となりました。
- 通期の連結業績予想については、売上高89,168百万円、営業利益10,449百万円、経常利益8,771百万円、親会社株主に帰属する当期純利益6,030百万円、1株当たり当期純利益167.62円を据え置いています。
🤖 AI考察
スター・マイカHDの2026年11月期第3四半期連結決算は、前年同期比で大幅な増収増益を達成し、過去最高の売上高と利益を記録しました。これは、中期経営計画「Find the Value 2026」における事業戦略、特にオーナーチェンジ物件への回帰や都市部シェア拡大、出口戦略の多角化などが奏功した結果と捉えることができます。通期の業績予想は据え置かれているため、残りの期間の進捗も注目される可能性があります。
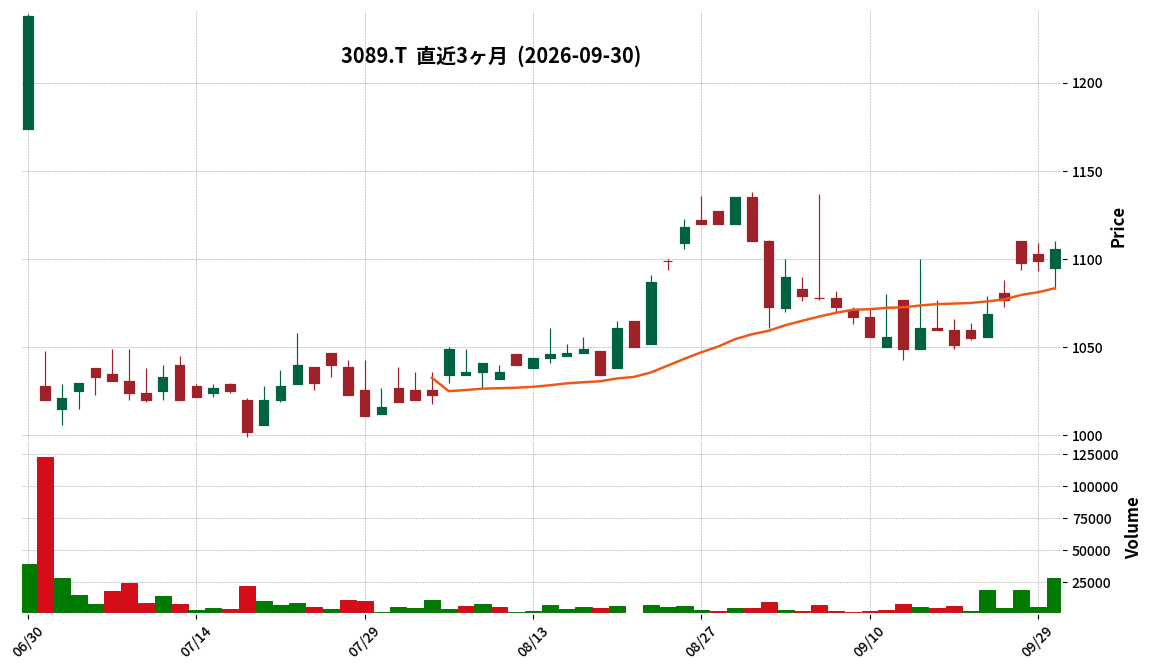
3089|テクノアルファ
1106.0
▲ +0.64%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- テクノアルファは2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結決算を発表しました。
- 売上高は3,032百万円で、前年同四半期比0.1%増となりました。
- 営業利益は147百万円(前年同期比68.3%減)、経常利益は158百万円(同66.9%減)、親会社株主に帰属する四半期純利益は105百万円(同68.3%減)となりました。
- セグメント別では、エレクトロニクス事業の売上高は1,942百万円(同40.0%増)、営業利益は162百万円(同73.8%増)でした。マリン・環境機器事業の売上高は295百万円(同69.6%減)、営業利益は28百万円(同93.6%減)でした。
- 通期の連結業績予想は、大型案件の納入時期により業績が大きく変動する傾向があるため、現時点で合理的な算定が困難であるとして開示されていません。
🤖 AI考察
テクノアルファの2026年11月期第3四半期決算は、売上高は微増に留まる一方で、各利益項目が前年同期比で大幅な減少を示した点が注目されます。特に、マリン・環境機器事業における前年同期の大型案件販売の反動が、全体の利益減少に寄与したと考えられます。一方で、エレクトロニクス事業とSI事業は増収増益を達成しており、事業間の収益性のばらつきが今後の課題として認識されるかもしれません。通期業績予想の非開示は、投資家にとって、個別の大型案件の動向やその影響を継続的にモニタリングする必要があることを示唆していると考えられます。
330A|G-TalentX
548.0
▲ +4.38%
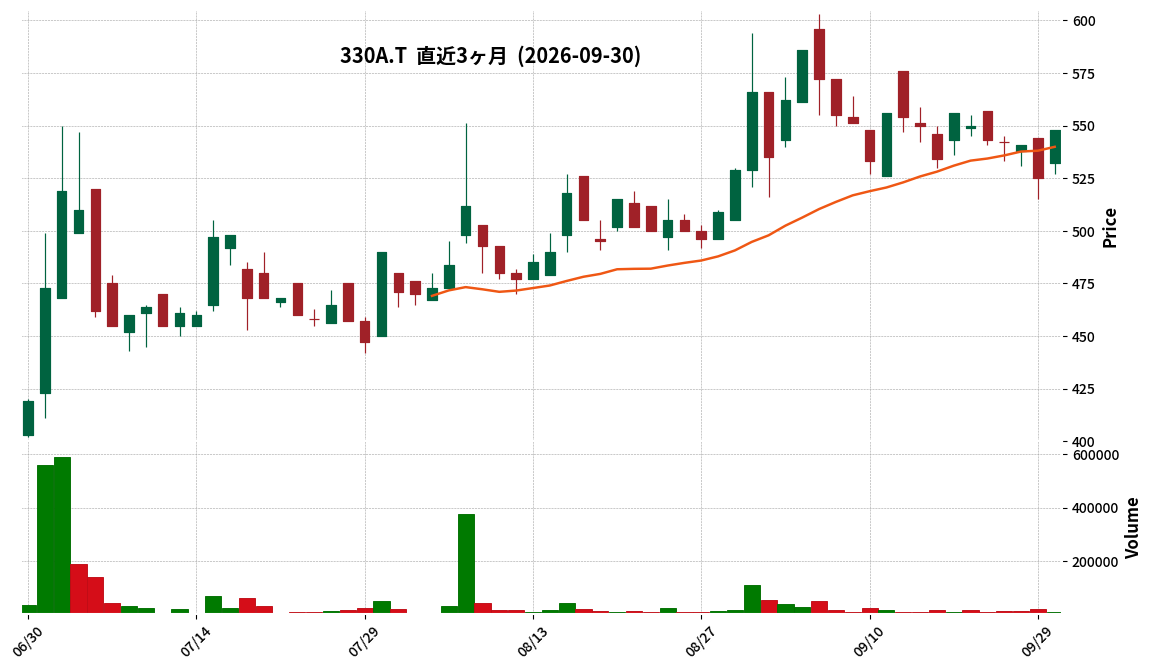
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社G-TalentXは、2026年9月30日開催の取締役会において、株式会社エージェントキューブの発行済株式の80%を取得し、子会社化することを決議しました。
- エージェントキューブ社は2013年1月17日設立の人材紹介事業会社で、若手人材を中心とした人材紹介を得意としています。
- G-TalentXは、エージェントキューブ社が有する顧客・求職者基盤やマッチングノウハウに、自社のAI・テクノロジーやコンサルティング力を組み合わせることで、事業成長の加速を見込んでいます。
- 想定されるシナジーとして、AI・テクノロジーを活用した人材紹介業務の生産性向上、両社の顧客基盤を活用した事業機会の拡大、採用・マッチングに関する知見・データの活用によるサービス高度化が挙げられています。
- 株式取得の相手先は岩本晃一氏であり、取得価額については相手方との守秘義務により非開示ですが、直前連結会計年度末日における連結純資産額の15%以上に相当する金額とされています。
🤖 AI考察
本件は、G-TalentXが掲げるM&Aを通じた事業領域の拡張戦略の一環として位置づけられます。特に、若手人材市場におけるエージェントキューブ社の強みを取り込むことで、G-TalentXが展開するハイクラス向けサービス「X Agency」との補完関係を構築し、人材層のカバー範囲を広げる狙いがあると考えられます。また、G-TalentXのAI・テクノロジーをエージェントキューブ社の人材紹介業務に適用することで、生産性向上とサービス品質向上を目指す点は、今後の効率化と競争力強化に寄与する可能性があります。
4377|G-ワンキャリア
2375.0
▲ +2.50%
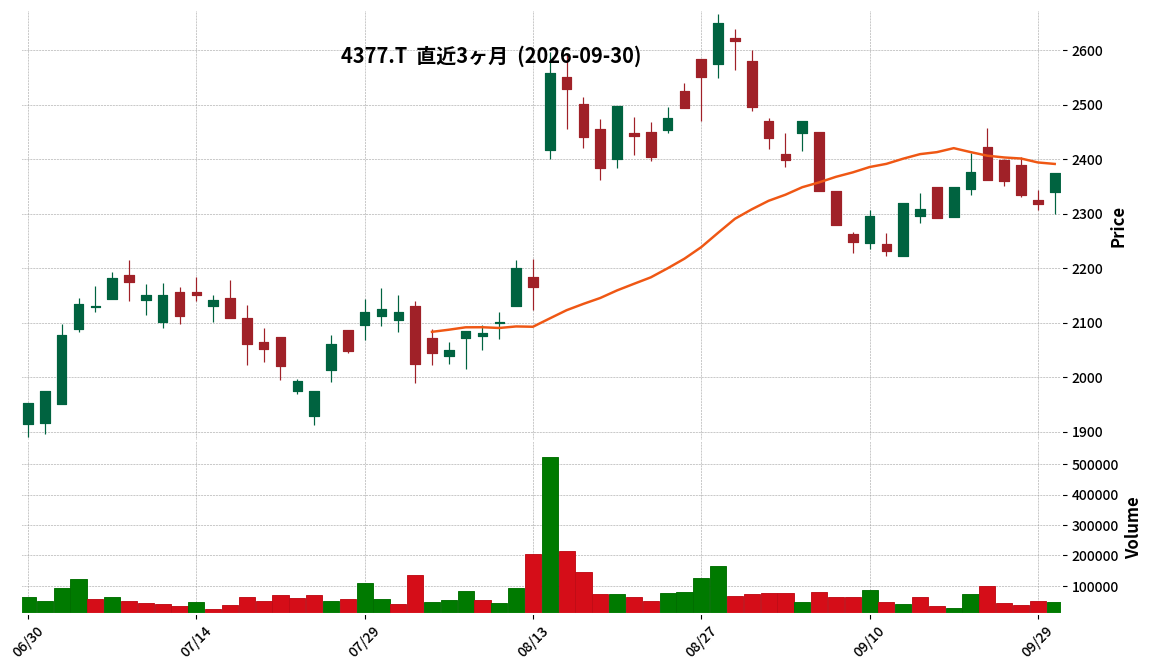
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ワンキャリアは、2026年12月期第2四半期決算発表後に投資家から寄せられた主な質問とその回答を開示しました。
- 2026年12月期第2四半期累計の営業利益率は40.8%でしたが、下期には翌期以降の成長に向けた投資(マーケティング、採用等)が計画されています。
- 中長期的には、EBITDAマージン25%以上を維持しながら、新卒採用事業の収益性が構造的に高まるという見解が示されました。要因として、法人顧客数の拡大余地、AI活用による生産性向上、規律ある投資判断が挙げられています。
- AI普及による採用需要縮小への懸念に対し、足元の法人取引累計社数は前年同期比+44.0%の7,496社(2026年6月末時点)と拡大が継続しており、企業の採用意欲は旺盛であると報告されました。
- 中途採用事業「ワンキャリア転職」は順調に推移しており、累計会員数は20万人(学生会員10万人・社会人会員10万人、2026年5月時点)に達し、FY30売上高50億円の達成に向けた事業基盤構築が進んでいます。
🤖 AI考察
このQ&Aは、G-ワンキャリアの事業戦略の透明性を高め、投資家に対して成長ドライバーとリスク管理体制に関する詳細な情報を提供していると考えられます。特に、高水準の利益率を背景とした下期投資の方針や、中長期的な収益性向上の根拠が具体的に示されており、企業の持続的成長へのコミットメントが強調されていると見ることができます。また、AI普及といった外部環境変化に対する見解や、中途採用事業の具体的な進捗状況は、同社の事業ポートフォリオ戦略を理解する上で重要な要素になると考えられます。
4442|G-バルテスHD
407.0
▲ +0.00%
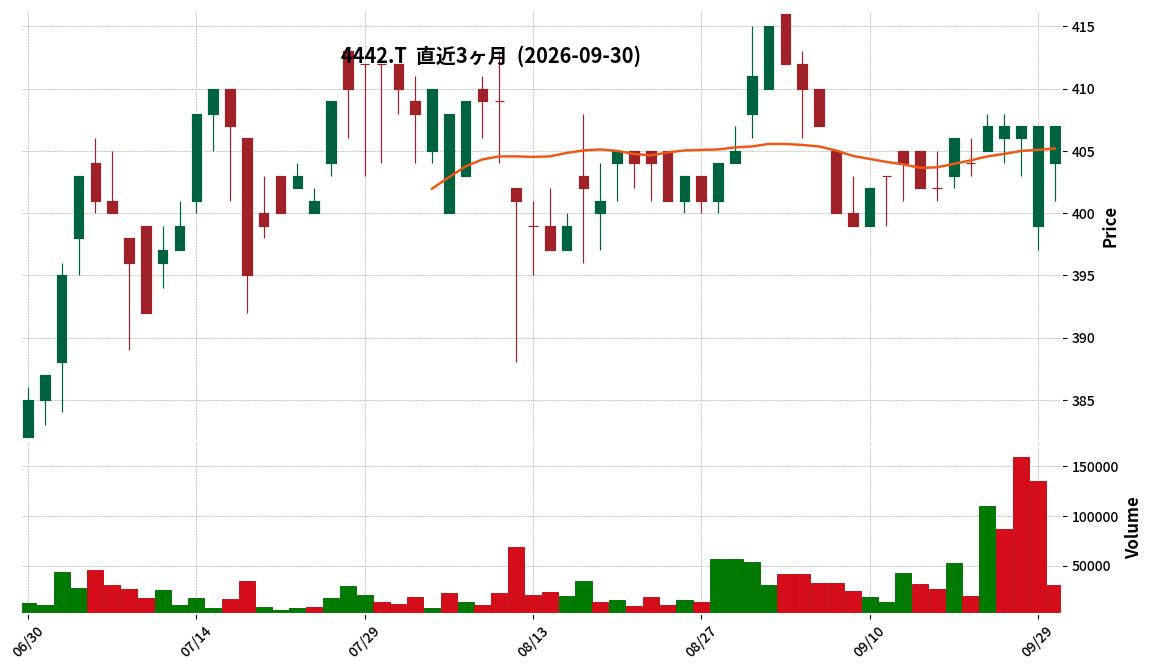
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-バルテスHDは、株式会社オプティムの全株式取得を完了したことを発表しました。
- 本株式取得は、2026年9月25日付で公表された「株式会社オプティムの株式取得(子会社化)に関するお知らせ」に基づいています。
- 株式会社オプティムは、G-バルテスHDの連結子会社となりました。
- G-バルテスHDの2027年3月期の連結業績に与える影響は、現時点で精査中であるとされています。
- 開示すべき事項が発生した場合には、速やかに開示する方針です。
🤖 AI考察
G-バルテスHDが株式会社オプティムの子会社化を完了したことは、企業グループの事業拡大に向けた具体的な動きとして注目されます。今回の取得が将来的に企業価値向上に資するとの見方は示されていますが、連結業績への具体的な影響は今後開示される情報によって明らかになるため、投資家はその詳細を注視する必要があると考えられます。
4576|G-DWTI
77.0
▲ +4.05%
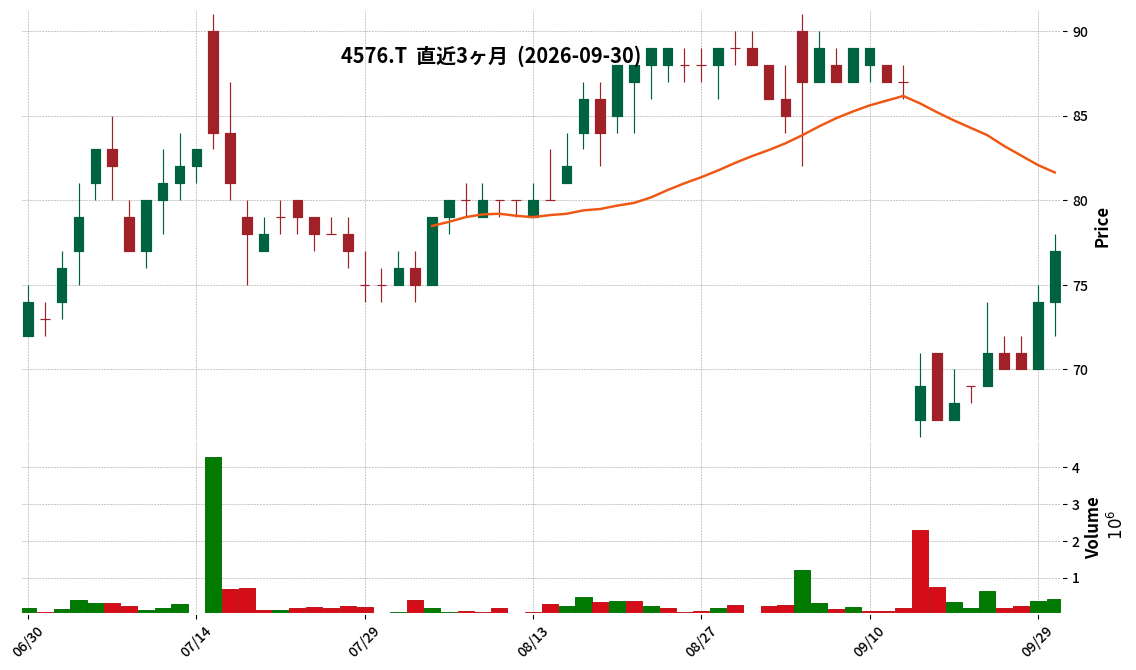
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社G-DWTIは、メドレックスと共同開発したリドカインテープ剤「Bondlido」について、米国での販売提携に関する続報を発表しました。
- 米国の製薬会社Terrain Pharmaceuticalsとの独占販売ライセンス契約の締結は、当初予定の2026年9月中から、2026年10月に変更される見込みです。
- 契約締結延期の理由は、Terrainとの協議の中で、今後数年間の販売見込み量が基本合意時の想定を上回る見通しとなり、販売戦略、供給計画、および契約条件の見直しに時間を要しているためです。
- Bondlidoの上市時期については、2026年第4四半期で変更ありません。
- 本件による2026年12月期業績予想の変更はなく、収益状況が不確定のため、影響判明時に速やかに公表するとしています。
🤖 AI考察
販売ライセンス契約の締結が延期されたものの、その背景に販売見込み量の上振れが挙げられている点は、製品への期待の表れと解釈できるかもしれません。上市時期に変更がないことは、製品投入計画に大きな遅れが生じていないことを示唆していると考えられます。今後の契約締結および実際の収益状況が注目されます。
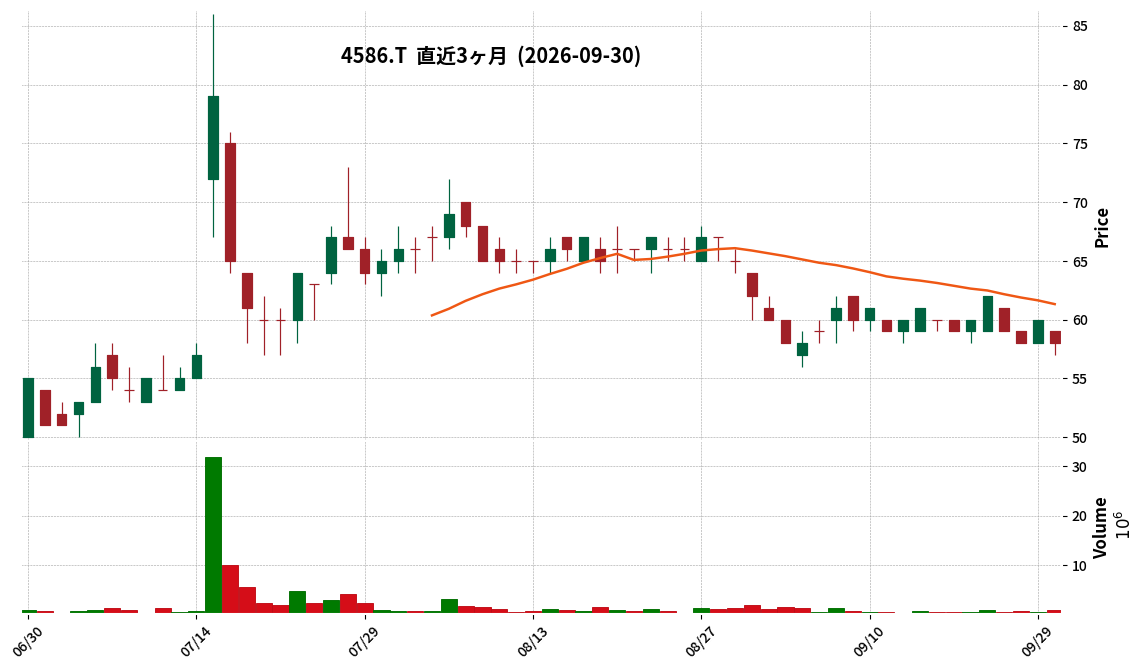
4586|G-メドレック
58.0
▼ -3.33%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社メドレックスは、米国におけるリドカインテープ剤「Bondlido」の販売提携について、Terrain Pharmaceuticalsとの販売ライセンス契約締結時期が2026年10月となる見込みであることを発表しました。
- 以前は2026年9月中の契約締結を見込んでいましたが、Terrainとの協議の中で、今後数年間の販売見込み量が契約条件書締結時の想定を上回る見通しとなり、販売戦略、供給計画および契約条件の見直しに時間を要しているため、変更となりました。
- Bondlidoの米国における上市時期は、2026年第4四半期の見込みで変更はありません。
- Bondlidoは、成人の帯状疱疹後神経疼痛を適応として米国での販売承認を取得しており、ILTS®を用いた新規のリドカインテープ剤です。
- 米国におけるリドカイン貼付剤市場は、2025年に約440億円(295 million USドル)と推計されています(出所:IQVIA)。
🤖 AI考察
販売ライセンス契約の締結時期が変更されたものの、その理由が販売見込み量の上振れである点は、Bondlidoに対する市場の潜在的評価を示唆していると考えられます。上市時期が維持されていることは、事業計画の継続性を示す一方、契約条件の詳細が今後の収益にどのように影響するかは注目されるポイントとなるでしょう。
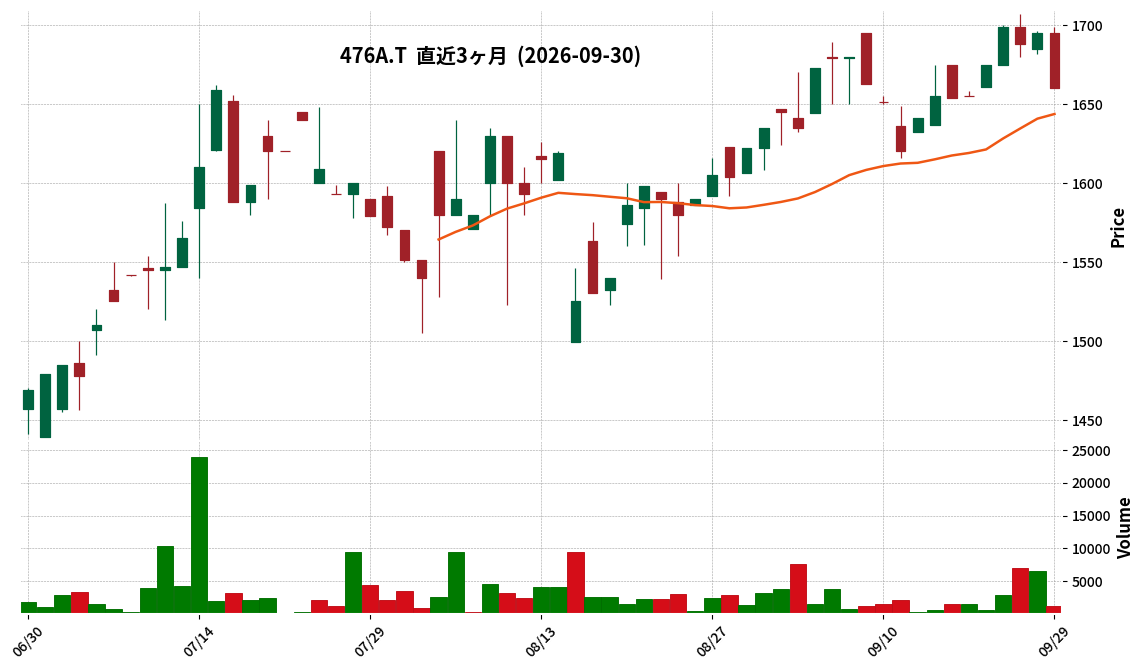
476A|辻・本郷ITコンサル
1660.0
▼ -2.06%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 辻・本郷ITコンサルティング株式会社は、2026年9月30日開催の取締役会において、CSアカウンティング株式会社の全株式(100%)を取得し、子会社化することを決議しました。
- 取得価額は、CSアカウンティング株式会社の普通株式で39億99百万円、アドバイザリー費用等を含めた合計概算額は40億9百万円です。
- CSアカウンティング株式会社は、会計・人事のアウトソーシング、会計・人事・システムのコンサルティングを事業内容とし、資本金は50百万円、設立は1990年1月19日です。
- CSアカウンティング株式会社の直近3期(2023年9月期〜2025年9月期)の連結経営成績は、売上高が13億46百万円から15億48百万円、営業利益が3億86百万円から5億8百万円へと推移しています。
- 株式譲渡実行日は2026年10月23日を予定しており、CSアカウンティングは2027年9月期第1四半期連結会計期間より辻・本郷ITコンサルの連結子会社となる予定です。
🤖 AI考察
今回の株式取得は、辻・本郷ITコンサルティンググループが中長期的な重点成長ドメインと位置付ける「オペレーション」領域、特にバックオフィスBPO分野の強化を図る動きと捉えられます。CSアカウンティングが持つ上場企業を中心とした顧客基盤と専門人材を統合することで、クロスセルの促進やリソースの共通化を通じた事業基盤の強化及び市場シェア拡大が期待されるでしょう。取得価額の公正性確保のため第三者評価機関による算定が用いられ、関連当事者取引委員会での審議も行われたとされています。
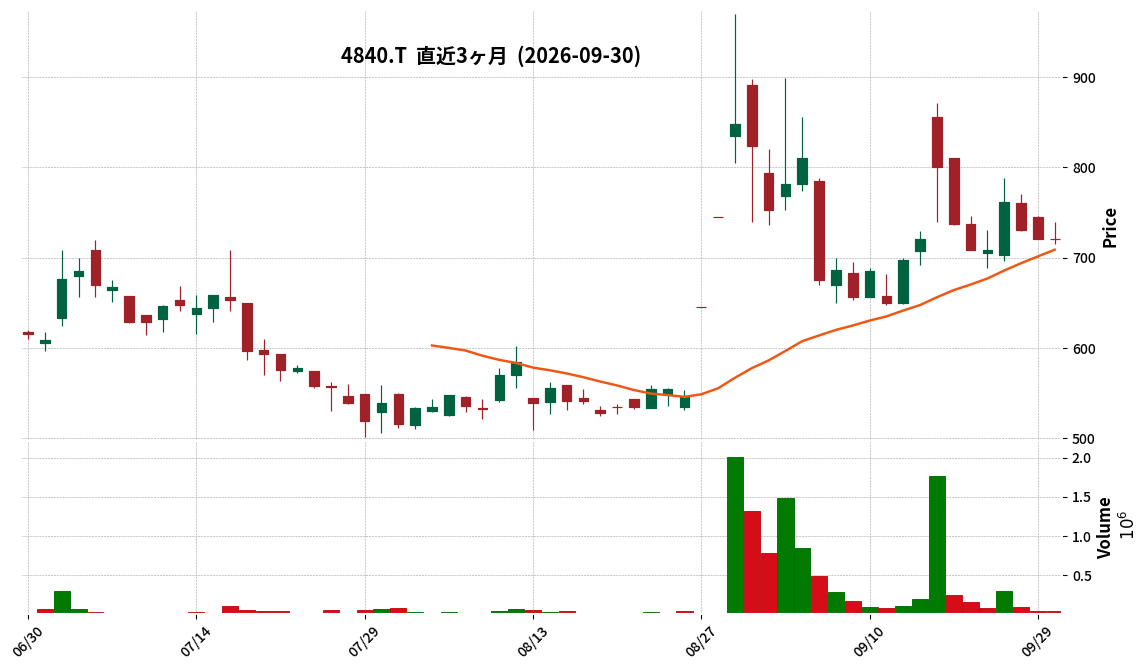
4840|トライアイズ
721.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社トライアイズは、アイコム株式会社との間で、株式会社LIMNOの合弁事業化に向けた戦略的資本業務提携に関する基本合意を2026年9月30日付けで締結した。
- 本提携は、トライアイズが2026年10月1日付でLIMNOの全株式を取得した後、LIMNO株式の49%をアイコムへ譲渡し、トライアイズ51%・アイコム49%の保有比率でLIMNOを共同運営することを前提とする。
- LIMNOは、鳥取三洋電機を源流とする電気機器の企画・開発・製造会社であり、2023年9月期から2025年9月期にかけて売上高が減少傾向にある。
- 合弁事業では、アイコムの無線通信技術とLIMNOの製造能力を組み合わせたドローン関連部品等の企画・量産、トライアイズのネットワークを活用した美容家電等の国内生産回帰案件の開拓、両社の販路拡大、サプライチェーン強化、次世代製品・サービスの共同企画・実証を目指す。
- 正式契約は2026年10月末を目途に締結される予定であり、LIMNOは引き続きトライアイズの連結子会社となる見込みである。
🤖 AI考察
本提携は、トライアイズが単独でLIMNOを運営するのではなく、無線通信機器大手であるアイコムをパートナーに迎えることで、LIMNOの事業継続性への信頼を高め、技術・品質・販売面の基盤を強化する意図がうかがえます。LIMNOの売上減少傾向に対する明確な打開策として、アイコムの技術力とトライアイズの事業開発ネットワークの融合がどのように機能するかが注目されます。また、ドローン関連部品や国内生産回帰といった具体的な取り組み分野が示されており、今後の進捗が期待されます。
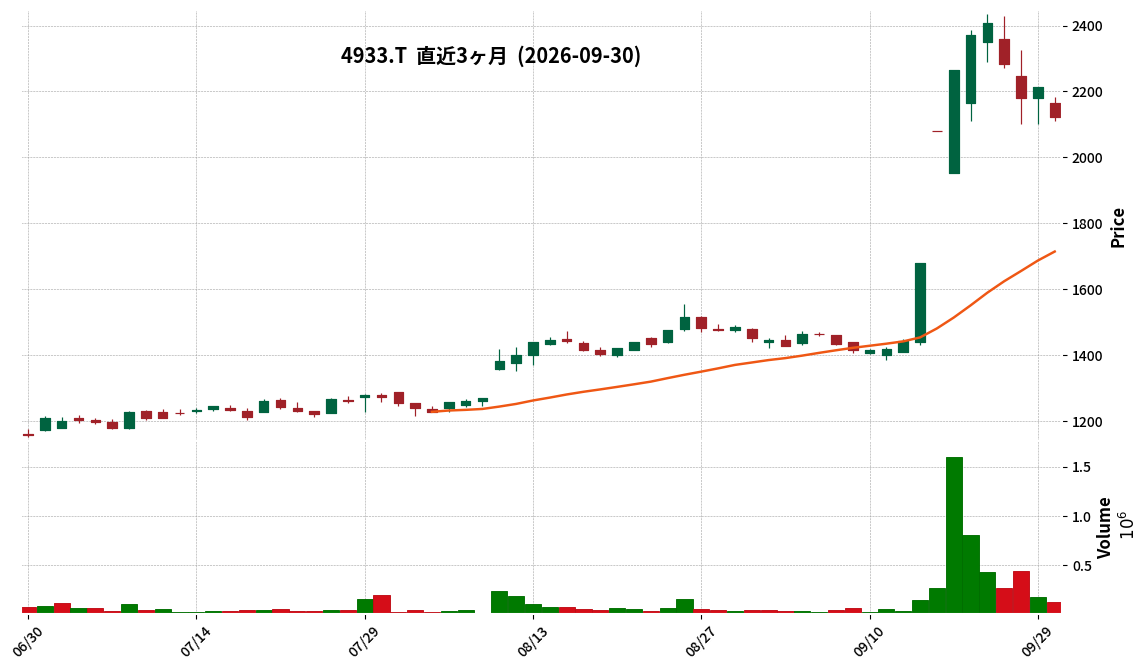
4933|Ine
2124.0
▼ -4.11%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- Ineは、2026年12月期第2四半期決算において、全カテゴリーで前年同期比二桁成長を達成し、全社単位で想定を上回る増収増益を記録しました。
- 好調要因として、2025年発売の健康食品ブランド群(Teaflex, Befas, Collatein)が上期約23億円の売上を記録し大幅成長したこと、SALONIAのフェイスカレントポインターが「日経トレンディ」の「2026年上半期ヒット大賞」雑貨部門を受賞したことが挙げられます。
- これに伴い、通期業績予想を売上高で+30億円、EBITDAおよび営業利益でそれぞれ+5億円上方修正しました。
- 下期においては、ホルムズ海峡に係る減価高騰影響(約5~6億円)、為替影響(約3億円)、追加投資(約28億円)を利益圧迫要因として見込んでいます。
- 「再発防止策」は、今期第3四半期中の制度設計完了、第4四半期中の本格運用開始に向けて計画通り進捗しているとのことです。
🤖 AI考察
Ineの今回のIRは、好調な上半期決算実績とそれに基づく通期業績予想の上方修正というポジティブな内容が含まれています。特に、健康食品ブランド群の急速な成長と美容家電の新商品のヒットが業績を牽引している点に注目が集まると考えられます。一方で、下期に予定されている追加投資や外部要因による利益圧迫が通期見通しに影響を与える可能性があり、これらの動向が今後の投資家にとっての注目点となりそうです。
5126|G-ポーターズ
1449.0
▲ +1.61%
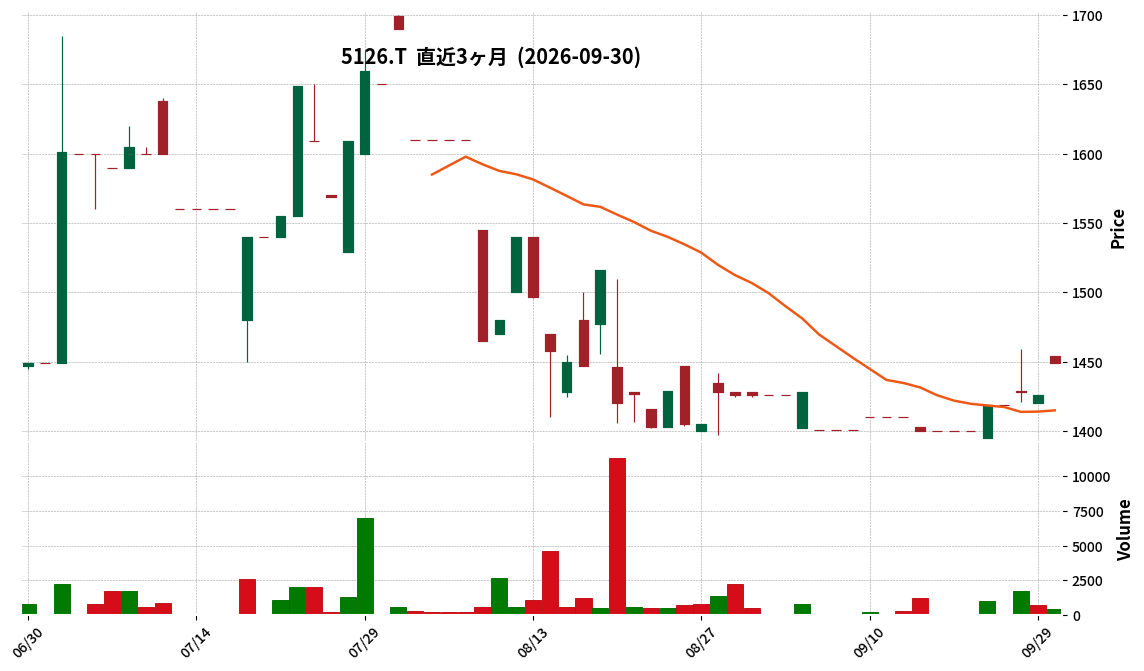
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ポーターズ株式会社は、2026年9月30日開催の取締役会において、連結子会社である株式会社KIKAN flexの株式を追加取得し、完全子会社化することを決議しました。
- KIKAN flexは、人材派遣会社向けの基幹システム「KIKAN flex」の開発・販売を事業内容としています。
- 株式追加取得前のKIKAN flexの持株比率は、ポーターズ株式会社が65.0%、パーソルテンプスタッフ株式会社が35.0%でした。
- 今回の追加取得株式数は21,000株であり、取得後のポーターズ株式会社のKIKAN flexに対する所有株式数は60,000株、議決権所有割合は100.0%となります。
- 株式取得日は2026年10月1日とされています。
🤖 AI考察
今回の完全子会社化は、KIKAN flex事業のより機動的な推進を通じて、G-ポーターズグループ全体の企業価値向上を目指すものと考えられます。従来、パーソルテンプスタッフとの共同事業運営体制であったKIKAN flexを単独事業とすることで、意思決定の迅速化や事業戦略の一貫性強化が期待できるという見方もできます。人材派遣業界向け基幹システム事業の今後の展開が注目されます。
604A|ビーエイブル
1367.0
▼ -1.30%
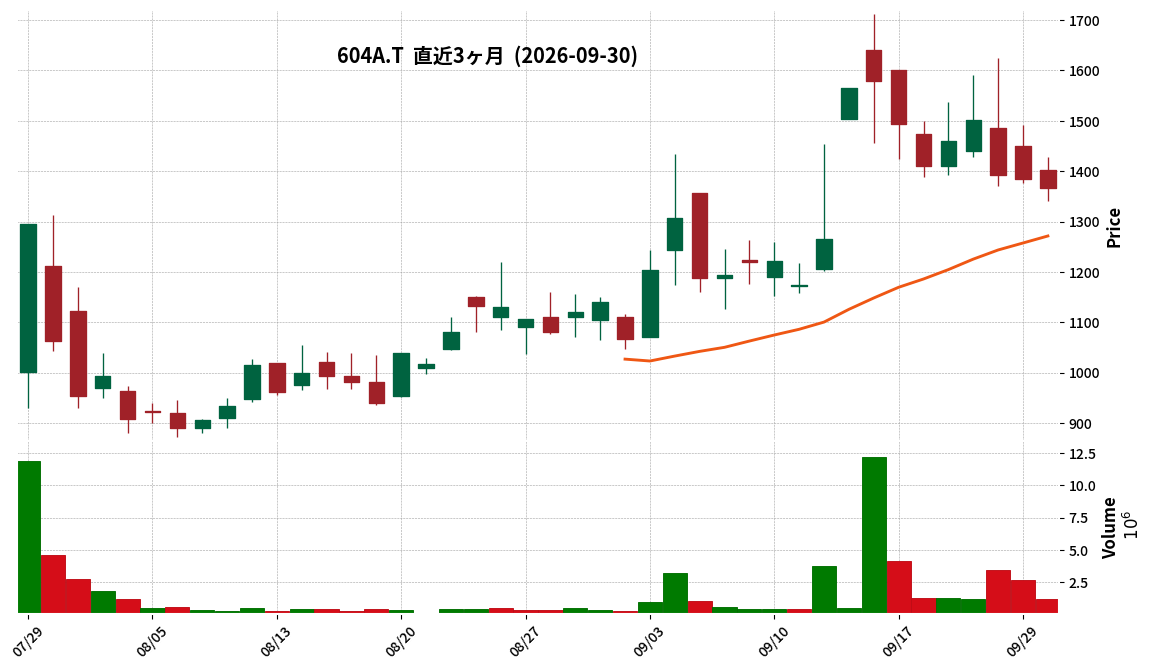
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ビーエイブルの2026年7月期は、売上高および当期純利益が上場時の計画を上回った一方で、営業利益および経常利益は計画を下回った。
- 営業利益・経常利益の未達要因として、一部案件における売上原価の想定超過と、上場記念賞与による一時的な人件費発生が挙げられている。
- 主要KPIの一つである特命受注件数は目標の5件以上に対し6件を達成し、大型案件受注金額比率は57%で前期から上昇した。
- 2027年7月期の再生可能エネルギー事業売上高は前期比44.1%増を計画しており、電力小売事業の拡大と風力・バイオマス発電所のメンテナンス業務の拡大を見込んでいる。
- 浜岡原子力発電所3号機・4号機に係る新規制基準適合性審査の申請取下げは、同社の2027年7月期業績予想には影響を与えないとされている。
🤖 AI考察
2026年7月期の実績は、記念賞与などの一時的費用により営業利益・経常利益が計画未達となりましたが、売上高と当期純利益が計画を上回った点は注目に値します。廃炉事業における高難度案件への対応力や、再生可能エネルギー事業の成長戦略、特に電力小売事業とメンテナンス業務の拡大は、今後の収益ドライバーとして期待されるでしょう。主要KPIの達成状況や、人員稼働率が9割という状況から、今後の事業拡大に向けた採用・育成への取り組みも継続的な成長の鍵となると考えられます。
6083|ERI HD
1696.0
▼ -3.53%
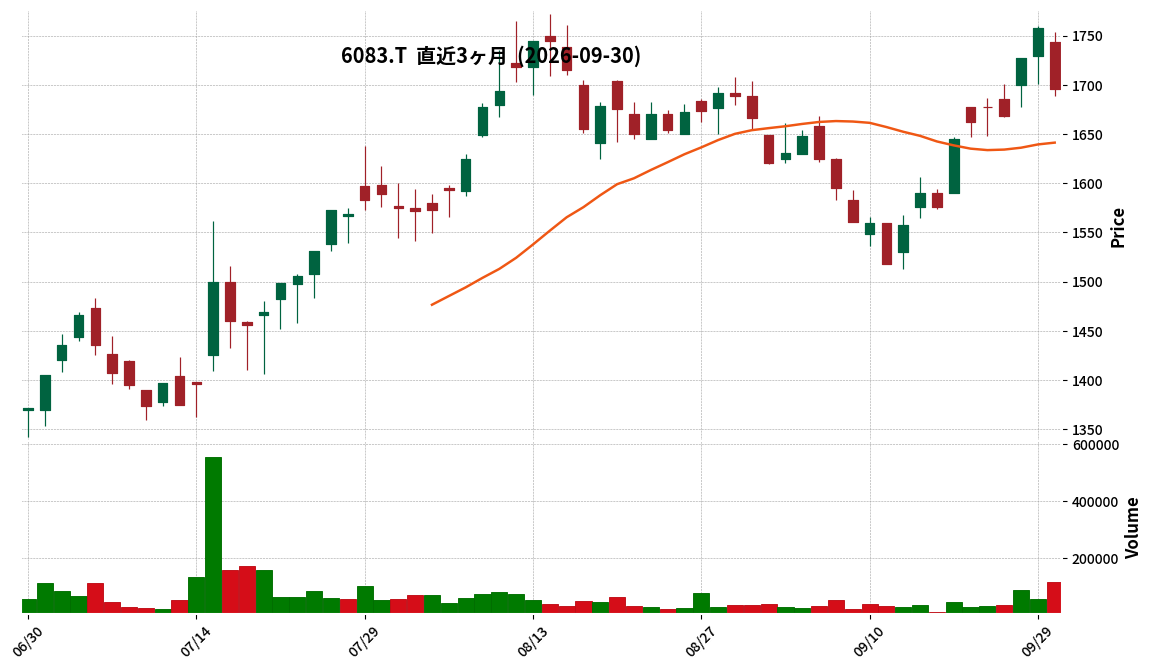
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ERI HDは2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結業績を発表しました。
- 売上高は58億47百万円(前年同期比8.6%増)、営業利益は9億42百万円(前年同期比8.6%増)となりました。
- 経常利益は9億64百万円(前年同期比9.9%増)、親会社株主に帰属する四半期純利益は5億24百万円(前年同期比0.6%増)でした。
- セグメント別では、「確認検査及び住宅性能評価関連事業」の売上高は46億73百万円(前年同期比6.3%増)、営業利益は10億59百万円(前年同期比15.4%増)でした。
- 「インフラストック及び環境関連事業」の売上高は10億96百万円(前年同期比18.1%増)、営業損失は100百万円(前年同期は営業損失39百万円)でした。
- 2026年7月にカーボンフリーコンサルティング株式会社の株式を取得し、子会社化しています。
- 2027年5月期の通期連結業績予想は、売上高270億円、営業利益53億30百万円、経常利益53億30百万円、親会社株主に帰属する当期純利益32億80百万円としており、直近公表の予想からの修正はありません。
🤖 AI考察
ERI HDの2027年5月期第1四半期決算は、売上高と営業利益が前年同期比で8%台の成長を示し、好調なスタートを切ったと言えます。特に中核事業である「確認検査及び住宅性能評価関連事業」の堅調な伸びに加え、新規連結子会社であるカーボンフリーコンサルティング株式会社の貢献が全体の業績を押し上げたと見られます。一方で、「インフラストック及び環境関連事業」が営業損失を計上している点は、今後の事業展開において注目すべき点と考えられます。
6331|菱化工機
3295.0
▲ +0.92%
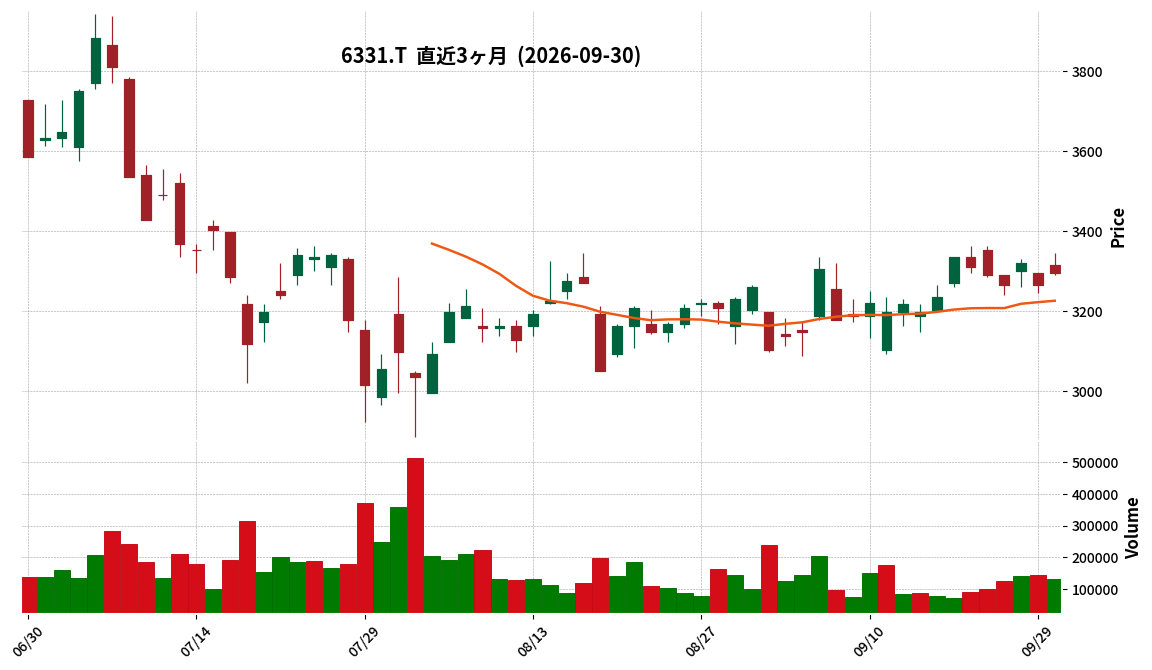
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三菱化工機株式会社と月島ホールディングス株式会社は、2027年4月1日(予定)に対等の精神に基づいた経営統合を実施することを発表しました。
- 本経営統合は、三菱化工機を吸収分割会社、本日設立した完全子会社であるMKKネクスト株式会社を吸収分割承継会社とする吸収分割により、三菱化工機を持株会社化する方式で行われます。
- 持株会社化後、本吸収分割の効力発生を条件として、両社による株式交換が実施される予定です。
- 本経営統合契約および本株式交換契約は、本日開催された両社の取締役会決議により締結されました。
- 本経営統合の目的として、両社の技術力・顧客基盤・事業ノウハウ等の経営資源を活用し、「水・エネルギー・産業インフラを支える機械・エンジニアリングのリーディングカンパニー」を目指すことが挙げられています。
🤖 AI考察
本経営統合は、三菱化工機と月島ホールディングスがそれぞれの強みを補完し合うことで、既存事業の強化と新たな成長機会の創出を目指す動きと捉えられます。単体機器事業やエンジニアリング事業における製品ラインナップの拡充、顧客基盤の相互活用、水環境事業における官民連携事業への対応力強化が、今後の事業展開の注目ポイントとなるでしょう。両社の歴史的な関係性や事業モデルの親和性も、統合効果に寄与する可能性を秘めていると考えられます。
6332|月島HD
2601.0
▲ +1.17%
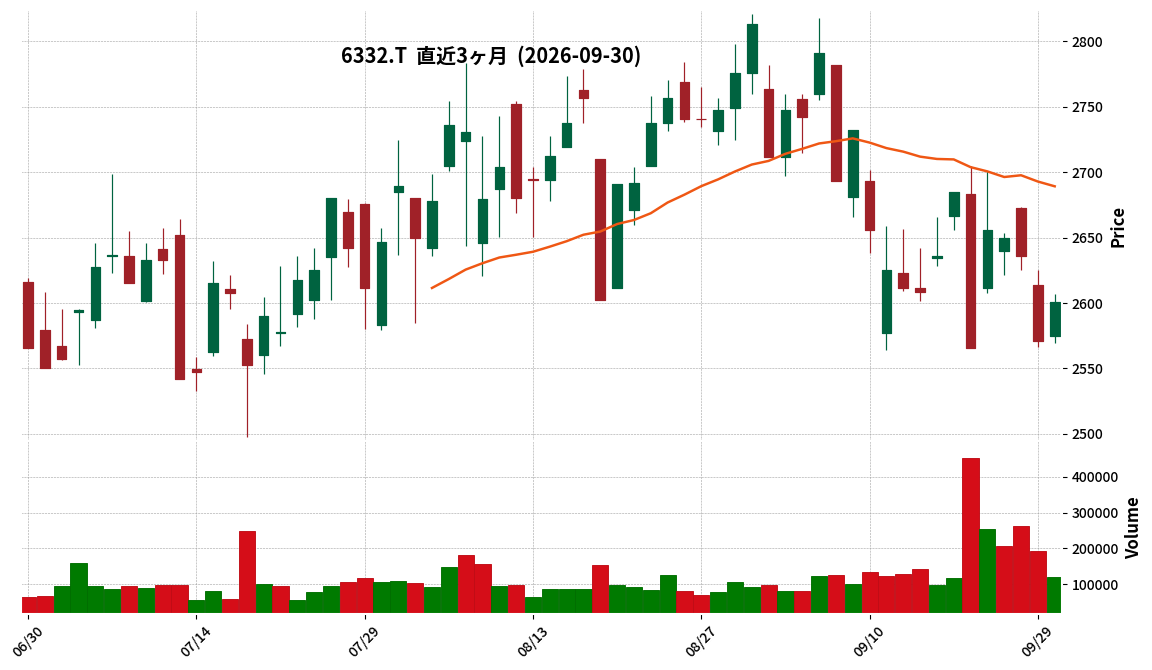
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 月島ホールディングス株式会社と三菱化工機株式会社は、2027年4月1日(予定)をもって経営統合を実施すると発表しました。
- 経営統合は対等の精神に基づき、三菱化工機の吸収分割による持株会社体制への移行、その後の両社による株式交換を通じて行われます。
- 統合後の新体制では、水・エネルギー・産業インフラを支える機械・エンジニアリングのリーディングカンパニーを目指す方針です。
- 両社は、単体機器事業、エンジニアリング事業、水環境事業において、製品ラインナップ、顧客基盤、技術力、アフターサービス網の強化と最適化を進める計画です。
- 本経営統合および株式交換、吸収分割の実施は、両社の株主総会の承認と必要な許認可の取得を前提としています。
🤖 AI考察
本経営統合は、月島ホールディングスと三菱化工機がそれぞれの強みと課題を補完し、リソースの集約化により事業効率と競争力の高度化を目指すものと考えられます。特に、単体機器事業におけるクロスセル推進や、エンジニアリング事業での大型案件対応力強化、水環境事業での官民連携事業の知見活用は、今後の収益構造に影響を与える可能性があります。長期的な視点での事業基盤強化と企業価値向上に資するかどうか、引き続き注目が集まるでしょう。
6820|アイコム
3730.0
▲ +3.32%
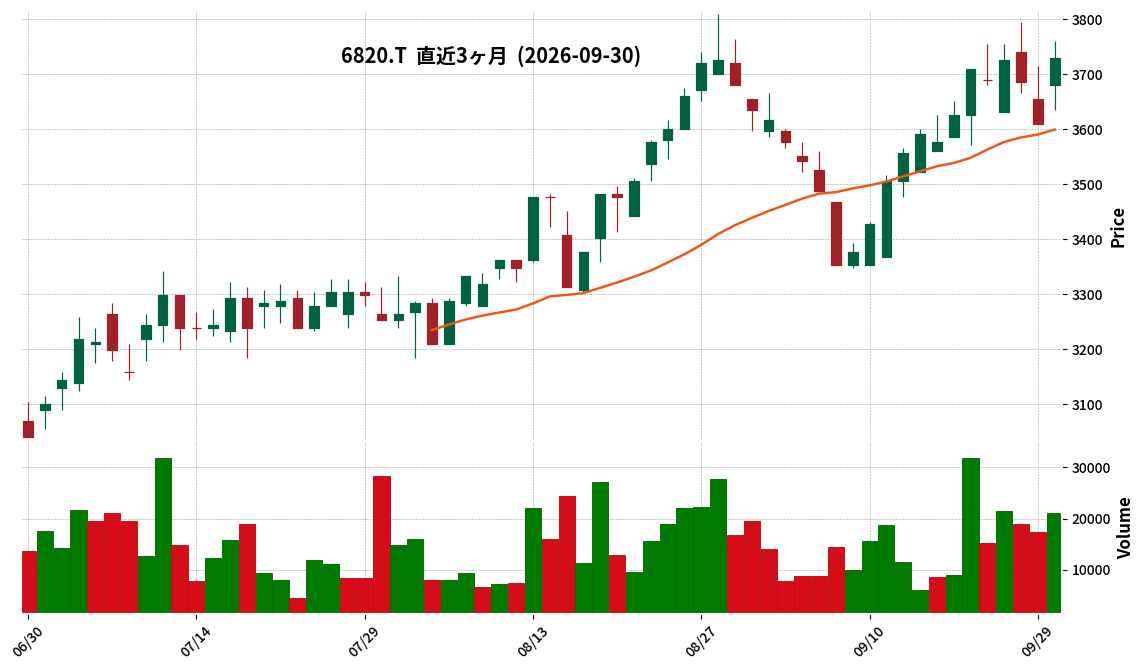
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- アイコムは、株式会社トライアイズとの間で、株式会社LIMNOの合弁事業化に向けた戦略的資本業務提携に関する基本合意を2026年9月30日に締結した。
- 本提携は、トライアイズが2026年10月1日付でLIMNOの全株式を取得後、アイコムがトライアイズからLIMNO株式の49%を譲り受け、アイコム49%・トライアイズ51%の保有比率で共同運営することを前提としている。
- LIMNOの事業内容は、タブレット・表示器やIoTモジュールを含む電気機器の企画・開発、製造、販売などであり、2026年7月31日時点の純資産は1,188,840,554円、総資産は7,994,378,463円。
- 合弁事業では、アイコムの無線通信技術とLIMNOの設計・製造能力を組み合わせ、ドローン関連部品、通信モジュールなどの企画・量産を検討。また、トライアイズのネットワークを活用し、美容家電等電気機器の国内生産回帰案件を開拓する方針。
- 両社は、2026年10月末を目途に法的拘束力のある正式契約を締結することに向けて協議を進める。
🤖 AI考察
本基本合意は、アイコムが無線通信技術の新たな応用分野を模索し、LIMNOの製造能力とトライアイズの経営・事業開発ノウハウを融合させることで、事業機会の拡大を目指す動きとして注目されます。特にドローン関連部品や通信モジュールといった成長分野への進出、および国内生産回帰の流れに乗ることで、LIMNOの売上減少傾向からの回復と持続的な成長を支援する狙いがうかがえます。正式契約の内容や具体的な事業展開が今後の焦点となるでしょう。
2935|ピックルスHD
1185.0
▼ -0.84%
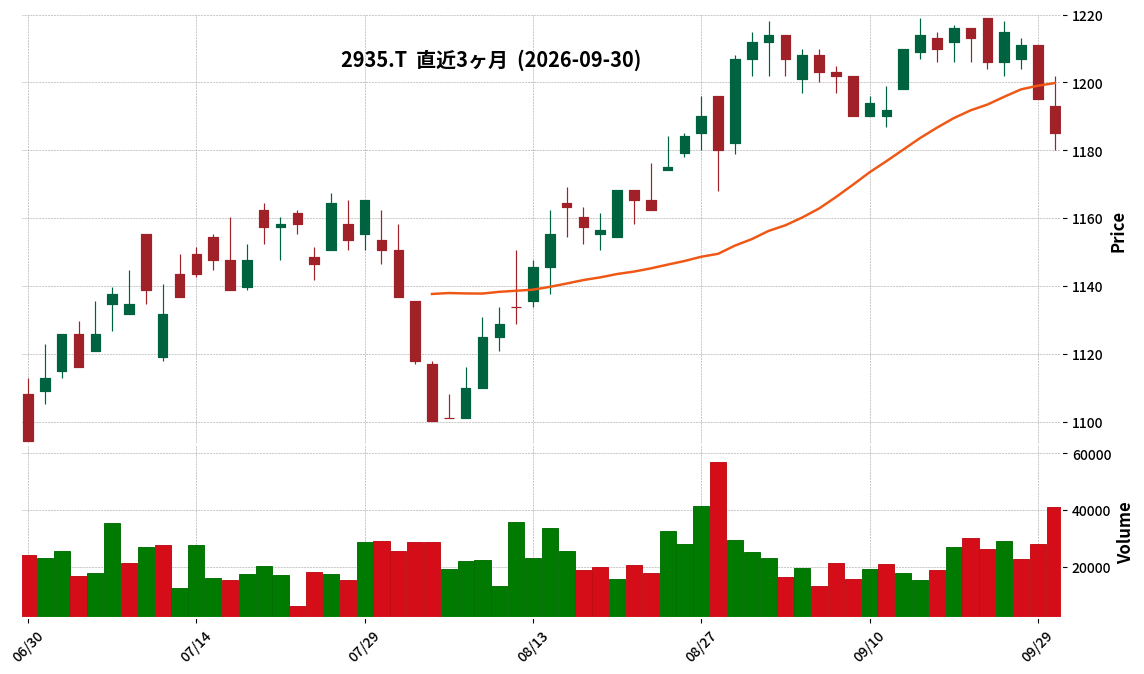
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ピックルスホールディングスは、2026年8月31日を基準日とする中間配当を1株当たり15円00銭に決定しました。
- 2027年2月期の期末配当予想を修正し、1株当たり14円(普通配当14円)から17円(普通配当15円、記念配当2円)へ増額しました。
- この修正により、2027年2月期の年間配当金予想は32円となる予定です。
- 期末配当予想の修正理由として、主要子会社である株式会社ピックルスコーポレーションの設立50周年(2027年2月)に伴う記念配当2円の実施を挙げています。
- また、累進配当を基本方針とし、業績動向、財務状況、今後の事業展開等を総合的に勘案した普通配当の増配も実施されます。
🤖 AI考察
今回の配当修正は、主要子会社の節目となる記念配当と、普通配当の増配という二重の発表であり、株主還元への積極的な姿勢が示されたものと考えられます。累進配当を基本方針としている点が、今後の配当政策を考える上で注目されるポイントとなるでしょう。
4477|G-BASE
336.0
▲ +0.00%
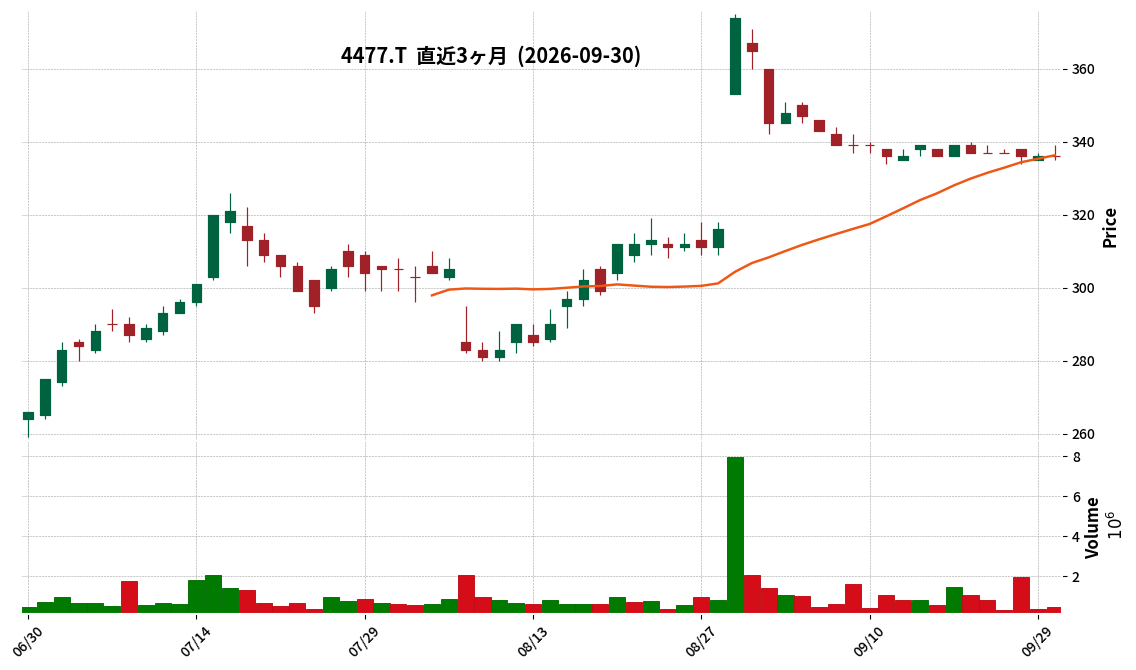
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-BASEは、SBINM合同会社(SBIホールディングス株式会社の完全子会社)による同社株式に対する公開買付け(TOB)の期間変更を発表した。
- 当初2026年8月31日から2026年9月30日までの20営業日とされていた買付け等の期間が、2026年8月31日から2026年10月15日までの30営業日に延長された。
- これに伴い、本公開買付けに係る決済の開始日は2026年10月22日に変更される。
- 公開買付価格(普通株式1株につき340円)、買付予定数の上限(23,792,300株)、および公開買付けの目的(持分法適用関連会社化)に変更はない。
- 期間延長の理由として、公開買付者は、本公開買付け開始後の応募状況と今後の応募見通しを総合的に勘案し、株主への更なる判断機会の提供が適切と判断したと述べられている。
🤖 AI考察
今回の公開買付け期間の延長は、公開買付者が株主の応募状況を見極め、より多くの株主に応募機会を提供しようとする意図があると考えられます。買付価格や買付予定数などの主要な条件に変更がないことから、TOBそのものの基本方針に大きな変化はないと解釈できます。株主にとっては、判断にかけられる時間が長くなったという点が注目されるでしょう。
7014|名村造船
4770.0
▲ +0.21%
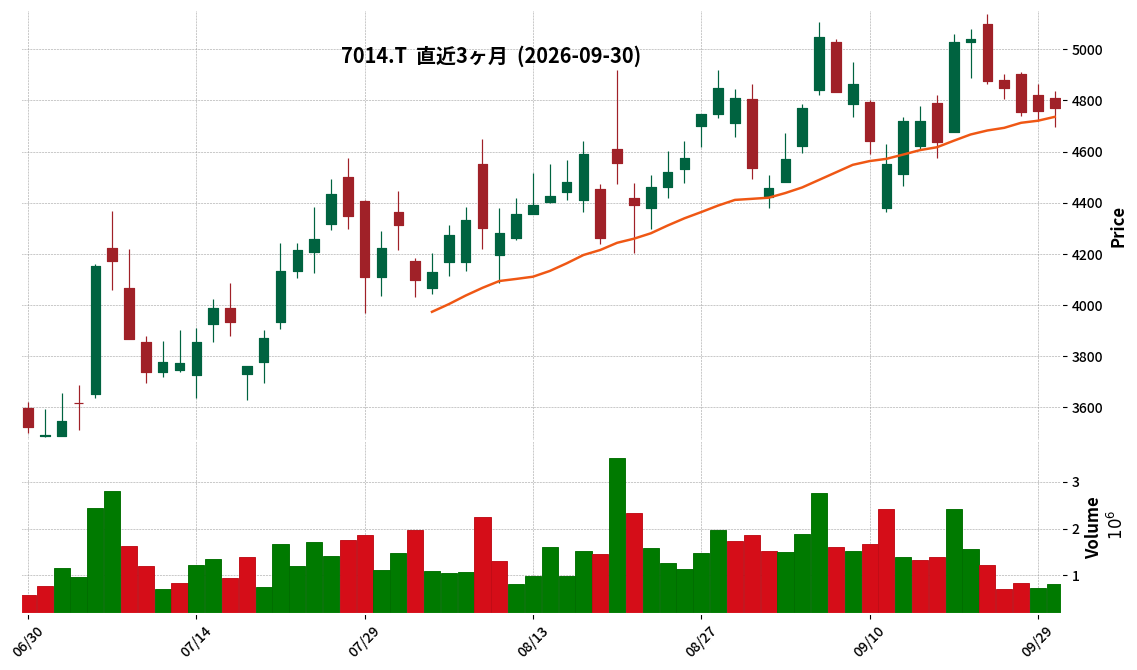
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社名村造船所は、2026年9月30日開催の取締役会において、完全子会社である株式会社伊万里鉄鋼センターを吸収合併することを決議しました。
- 合併の効力発生日は2027年4月1日(予定)です。
- 合併の目的は、新造船事業における鋼材の水切り・保管・加工および品質保証の各機能を一体的に運営し、意思決定の迅速化、経営資源の最適配置、製造工程の効率化を図ることとされています。
- 本合併は、名村造船所にとっては簡易合併、伊万里鉄鋼センターにとっては略式合併に該当するため、いずれも株主総会の承認を経ずに行われます。
- 本合併による当社の連結業績への影響は軽微であると公表されています。
🤖 AI考察
本合併は、完全子会社との組織再編であり、名村造船所の基幹事業である新造船事業におけるサプライチェーンの垂直統合を進める動きと考えられます。これにより、グループ全体の運営効率化と競争力強化を図る意図が読み取れます。業績への直接的な大きな影響は現時点では見込まれていないものの、中長期的な企業価値向上に資するかどうか、その進捗が注目されます。
1807|佐藤渡辺
1910.0
▼ -2.05%
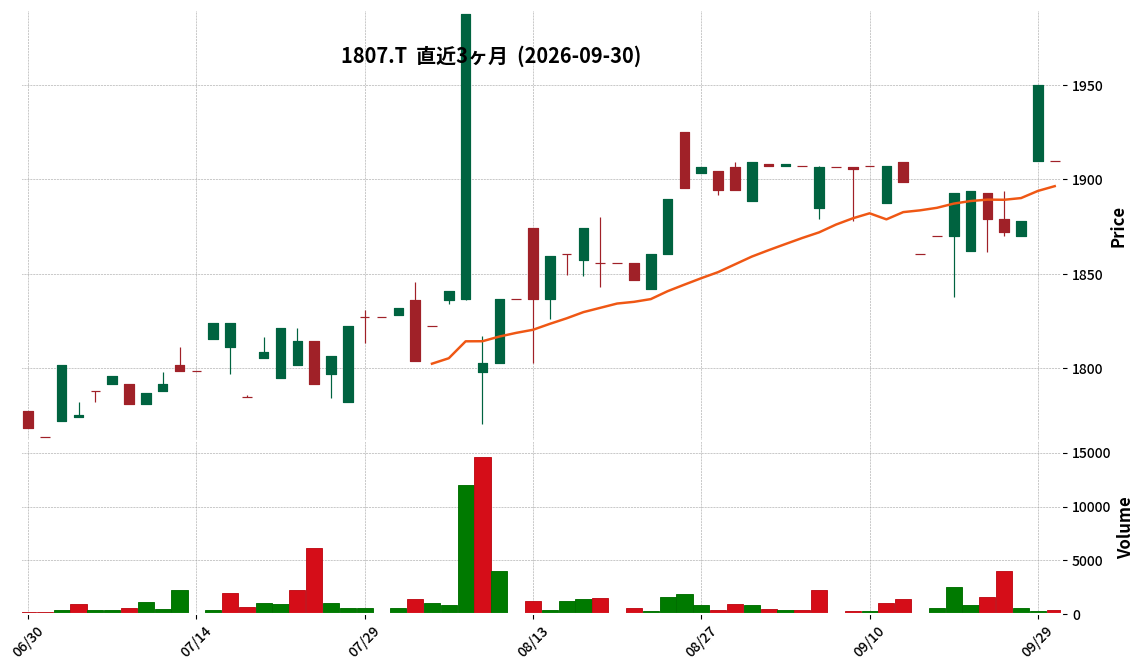
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社佐藤渡辺は、非上場の親会社である佐藤工業株式会社の2026年6月30日現在の決算情報を開示しました。
- 佐藤工業の2025年7月1日から2026年6月30日までの連結売上高は1,686億9,400万円でした。
- 同期間の営業利益は67億5,000万円、経常利益は89億8,100万円、当期純利益は63億8,600万円を計上しました。
- 2026年6月30日現在の貸借対照表では、資産合計が1,718億6,900万円、負債合計が972億400万円、純資産合計が746億6,400万円となっています。
- 佐藤工業の佐藤渡辺に対する議決権所有割合は20.85%(2026年6月30日現在)です。
🤖 AI考察
上場企業である佐藤渡辺が、非上場の親会社である佐藤工業の決算情報を開示したことは、関連会社間の透明性確保の一環と考えられます。親会社の財務状況を把握することは、佐藤渡辺の事業環境やガバナンス体制を理解する上で、投資家にとって重要な情報の一つとなり得ます。資本業務提携関係にある親会社の安定した業績は、今後のグループ戦略にも影響を与える可能性があるため、継続的な注目が価値があるかもしれません。
2354|YE DIGITAL
1263.0
▲ +2.85%
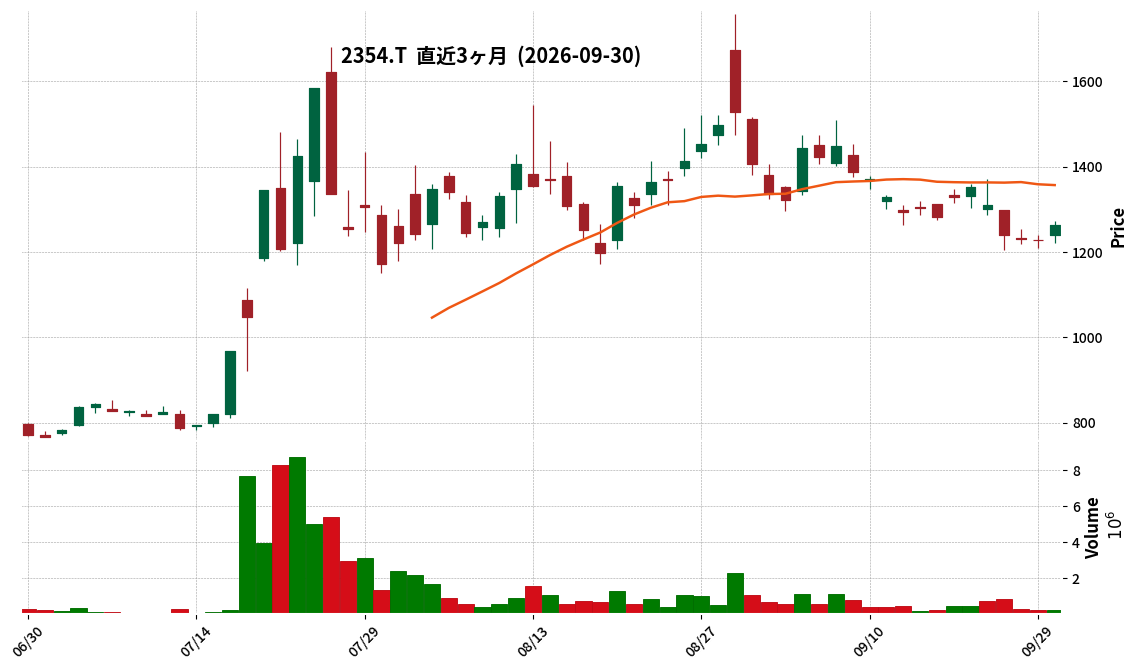
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社YE DIGITALは2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 当中間期の売上高は95億27百万円で、前年同期比1.4%減となりました。
- 営業利益は5億68百万円(同11.7%減)、経常利益は6億15百万円(同13.0%減)、親会社株主に帰属する中間純利益は3億61百万円(同18.2%減)を計上しました。
- 当中間期の業績減少は、物流DX事業における好採算案件の契約締結時期が当初想定より後ろ倒しとなったことなどが主な要因とされています。
- 通期の連結業績予想(売上高220億円、営業利益22億円、経常利益23億円、親会社株主に帰属する当期純利益16億円)および年間配当予想(30円)は、直近公表されている予想から修正はありません。
🤖 AI考察
YE DIGITALの中間期決算は売上高及び各利益項目で前年同期比減少となりましたが、通期の業績予想は据え置かれています。これは、物流DX事業における高採算案件の契約締結時期が下期にずれ込んだことが影響していると説明されており、下期での挽回を見込んでいる可能性が考えられます。IoTソリューション事業は増加している一方、ビジネスソリューション事業は減少しており、事業ポートフォリオの変化が注目される点かもしれません。
4766|ピーエイ
213.0
▲ +2.90%
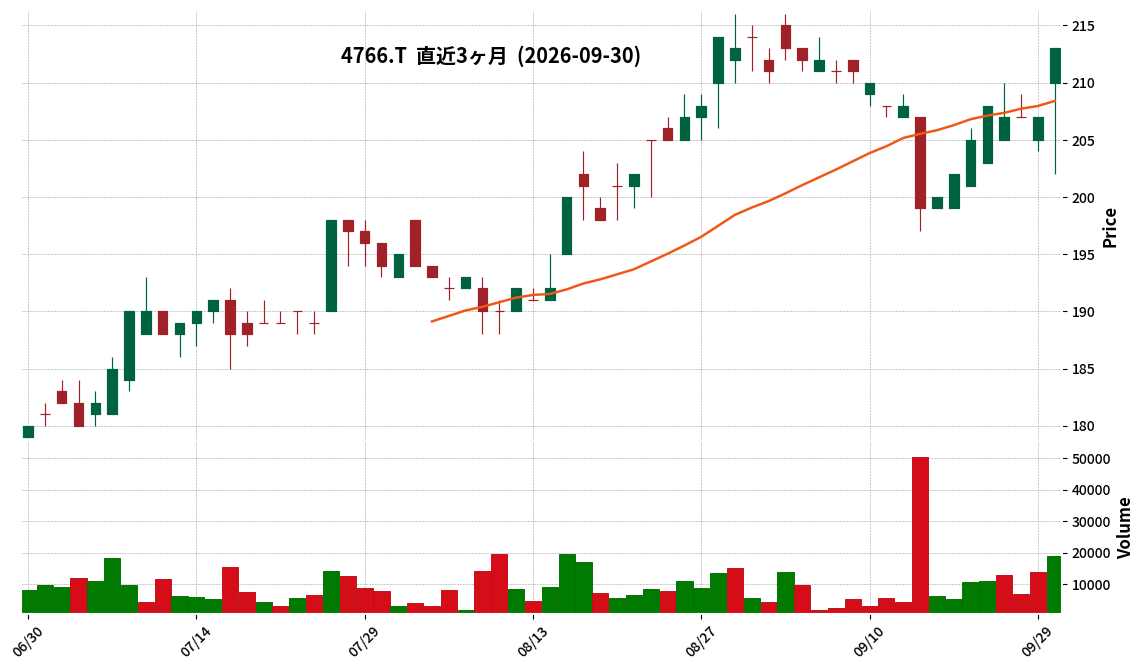
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ピーエイは、株主優待制度の一部変更を決定し、優待の追加新設および電子ギフトへの変更を行うことを2026年9月30日に発表しました。
- 2026年12月末日を基準日として、1,000株以上を保有する株主全員を対象に、総額5,000,000円分の電子ギフトを按分して贈呈する優待が追加新設されます。
- 継続保有株主(1,000株以上を2年以上継続保有)への優待は、従来のAmazonギフトカード5,000円分から電子ギフト5,000円分に変更されます。
- 抽選による特別優待(1,000株以上保有の株主から抽選で500名)も、従来のAmazonギフトカード10,000円分から電子ギフト10,000円分に変更されます。
- 電子ギフトの贈呈は、対象となる株主へ令和9年3月上旬に発送予定の「定時株主総会招集ご通知」に同封して届けられる予定です。
🤖 AI考察
今回の株主優待制度の変更は、株主還元の充実と利便性向上を目的としていることが伺えます。特に、1,000株以上保有の株主全員を対象とした新たな優待の追加は、より広範な株主への還元を目指す意図があると考えられます。また、優待内容を電子ギフトへ一元化することは、株主が様々な電子マネーや決済サービスとして利用できる利便性の向上に繋がる可能性があります。
625A|G-Skyfall
1900.0
▼ -8.65%
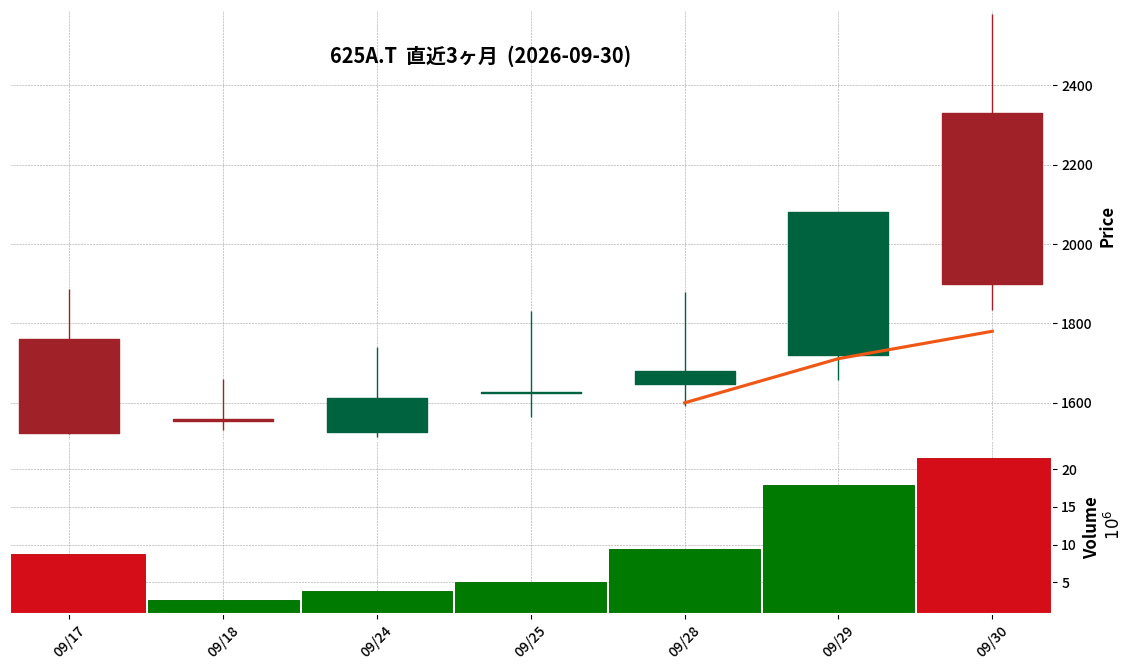
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社Skyfallは、2026年6月17日開催の取締役会決議に基づき、2026年9月14日付でWED株式会社との間で資本業務提携契約を締結しました。
- 本提携の一環として、WEDが実施する第三者割当増資により発行するE種優先株式31,152株を、取得価額49,998,960円で引き受けました。
- 株式取得後のSkyfallのWEDに対する持株比率は6.17%となります。
- 業務提携の内容は、WEDが提供する「Performance Media Network(PMN)」を「SKYFLAG」の独自フォーマット内に導入し、導入企業がレシート案件を配信できる体制を構築することです。
- 本提携による2026年9月期のSkyfallの業績への影響は軽微であると見込まれています。
🤖 AI考察
本提携は、Skyfallの「SKYFLAG」とWEDのレシートデータ・購買データを活用した「PMN」を組み合わせることで、リワードマーケティング領域での提供価値向上を図るものと考えられます。レシート領域の強化を事業成長の重要施策と位置付けるSkyfallにとって、WEDの知見やデータ基盤を取り込むことは、新たな収益機会の創出やプロモーションの多様化につながる可能性があります。
6908|イリソ電子工業
2948.0
▲ +1.80%
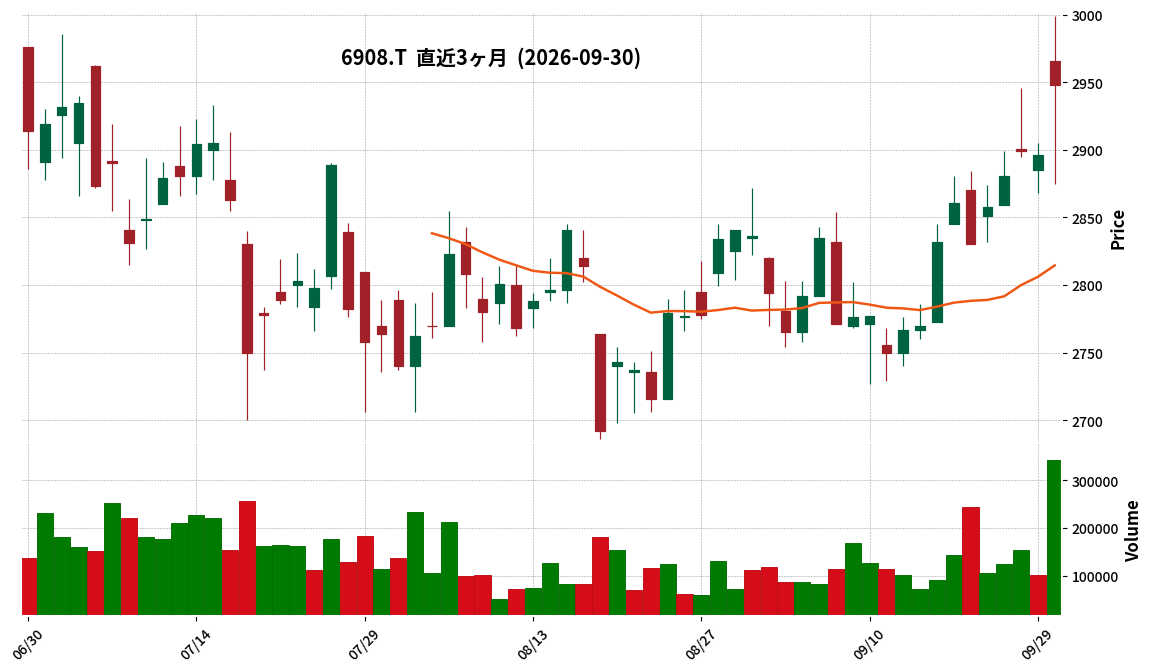
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- イリソ電子工業は、2026年3月期決算短信の開示が期末後50日を超過したことを2026年9月30日に発表しました。
- 開示遅延の理由は、2026年6月29日付の「2026年3月期有価証券報告書の提出期限延長に関する承認申請書提出のお知らせ」で示された第三者委員会による調査結果を踏まえた作業に起因します。
- 具体的には、2026年3月期に係る連結財務諸表及び財務諸表、内部統制報告書、並びに訂正が必要となる過年度の有価証券報告書等の訂正報告書の作成作業に時間を要しました。
- 会計監査人による追加的な監査手続及び過年度の訂正監査手続への対応も、遅延の要因となりました。
- 同社は今後、決算開示の遅延再発防止に努め、決算期末後45日以内に開示できるよう、適切な内部管理体制の整備を進める方針です。
🤖 AI考察
今回のお知らせは、イリソ電子工業が過去の事象に関連する財務報告の透明性確保と、今後の情報開示体制の改善に取り組む姿勢を示すものと考えられます。決算開示の遅延は投資家にとって重要な情報アクセスの障害となるため、同社の今後の開示体制の進捗は注目すべき点と言えるでしょう。特に、決算期末後45日以内の開示目標達成に向けた具体的な取り組みとその効果が、今後の信頼回復に影響を与える可能性があります。
9265|ヤマシタヘルスケア
3730.0
▲ +0.40%
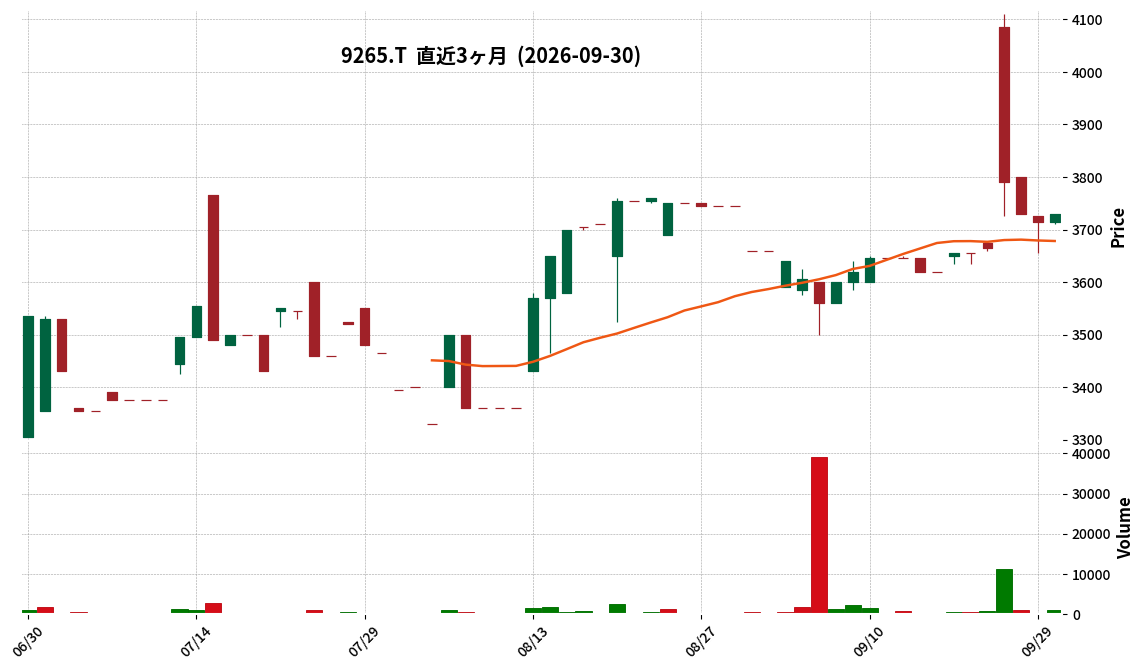
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ヤマシタヘルスケアホールディングスは、2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結業績を発表した。
- 当第1四半期の売上高は150億45百万円で、前年同期比0.2%の減収となった。
- 営業損益は1億31百万円の損失(前年同期は36百万円の利益)、経常損益は1億6百万円の損失(前年同期は67百万円の利益)、親会社株主に帰属する四半期純損益は1億1百万円の損失(前年同期は2百万円の損失)を計上した。
- 売上高減少の主な要因は、医療機関における設備投資需要が前年同期よりも減少したことである。一方、検査・手術件数の増加により診療材料等の医療機器消耗品の需要は増加した。
- 2027年5月期通期の連結業績予想は、売上高697億94百万円、営業利益8億33百万円、経常利益8億55百万円、親会社株主に帰属する当期純利益5億53百万円で、直近公表値から修正はない。
🤖 AI考察
第1四半期は減収減益となり、営業損益以下は赤字を計上しましたが、医療機関の設備投資需要減という外部要因が背景にあると考えられます。通期業績予想は据え置かれていることから、会社側は期初の計画通りに推移すると見ている可能性があります。医療機器消耗品の需要増はポジティブな要素として継続的に注目されるかもしれません。
324A|G-ブッキングR
731.0
▼ -2.27%
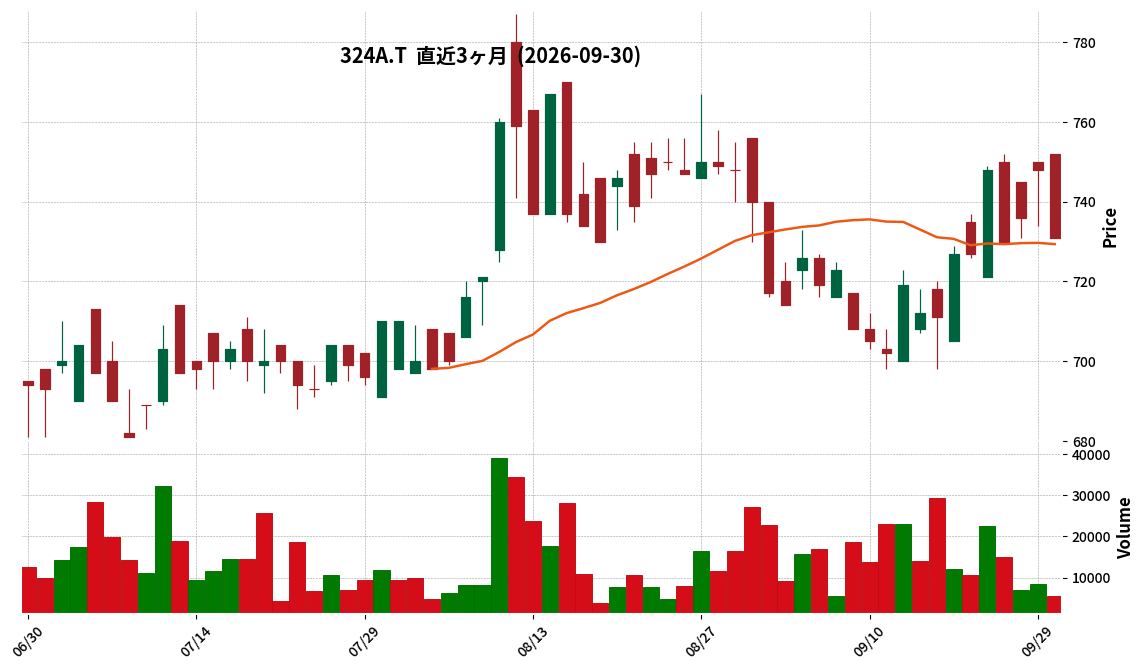
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ブッキングリゾートは、株主優待制度の仕様変更(拡充)を決定した。
- 新たな対象施設として「施設再生・リセール事業」の第1号案件である「ドッグヴィラ伊豆悠泉」を追加する。
- 「ドッグヴィラ伊豆悠泉」は2026年10月にグランドオープン予定で、予約受付は2026年9月30日より、宿泊利用開始は2026年11月1日以降の予約分からとなる。
- 優待券の利用上限額は、「ドッグヴィラ伊豆悠泉」では1泊につき最大2万円分まで。
- 既存の対象施設には、優待券を無制限(全額)で利用可能な「ドッグヴィラ千葉南房総」など4施設と、1回の宿泊につき最大2万円まで利用可能な「シーサイドテラス千葉鴨川」など3施設がある。
🤖 AI考察
今回の株主優待制度の拡充は、同社が新たに本格始動させた「施設再生・リセール事業」の第1号案件を対象に加えることで、株主に対して事業内容への理解促進を図る意図が考えられます。株主が新たな成長ドライバーとして位置づけられる事業の成果を直接体験できる機会を提供することは、中長期的なファン形成に繋がる可能性もあります。優待施設リストの拡充は、株主還元策の一環として注目されるでしょう。
6594|ニデック
2355.0
▲ +4.67%
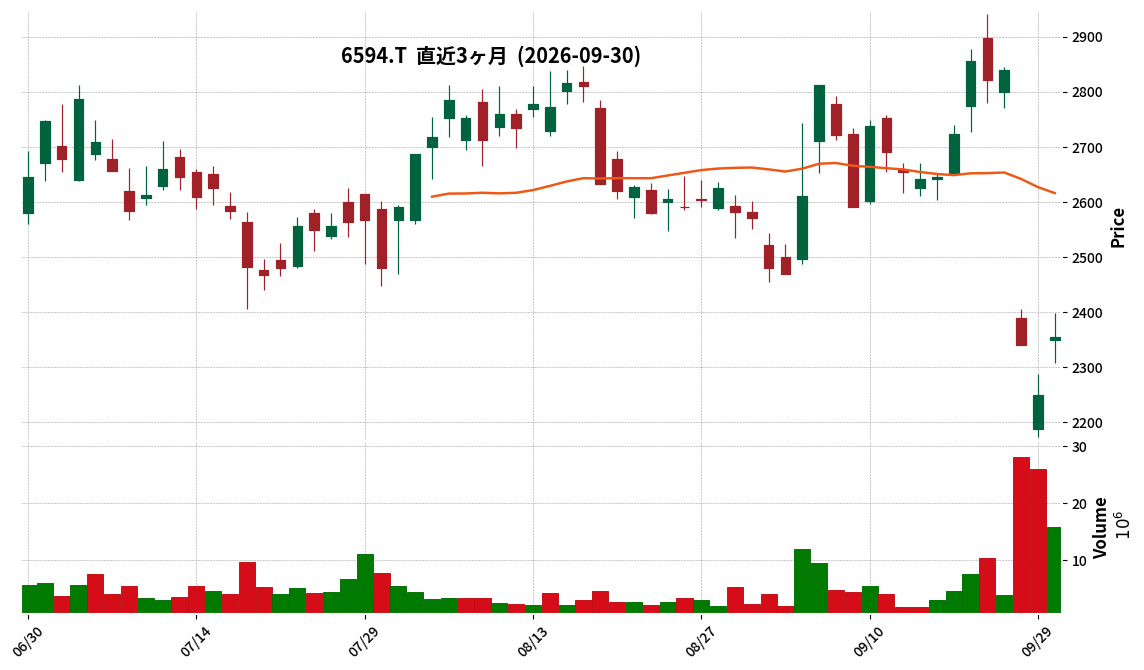
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ニデックは2026年3月期の個別決算において、特別損失3,309億円、特別利益543億円を計上すると発表しました。
- 特別損失の内訳は、特別調査費用等305億円、関係会社株式評価損1,835億円、抱合せ株式消滅差損563億円など、計3,309億円です。
- 特別利益の内訳は、関係会社貸倒引当金戻入額200億円、関係会社事業損失引当金戻入額342億円など、計543億円です。
- これらの計上は、2025年9月3日に設置された第三者委員会による調査の結果、複数の会計不正(棚卸資産評価損計上の先送り、固定資産減損処理の回避、費用処理すべき支出の資産計上等)が確認されたことに伴うものです。
- 「特別調査費用等」及び「契約損失引当金繰入額」は連結業績に反映されますが、それ以外の関係会社関連の評価損・引当金等は連結財務諸表上で消去されるため、連結業績への影響はないとされています。
🤖 AI考察
ニデックが個別決算で多額の特別損失を計上したことは、第三者委員会による会計不正調査の結果であり、企業統治の透明性確保に向けた一連の対応の一環と捉えられます。関係会社関連の評価損や引当金が連結業績に影響しないとされている点は、投資家が連結決算を見る上でのポイントとなるでしょう。今後の追加開示や再発防止策の進捗について注視する必要があると考えられます。
7374|G-コンフィデンスI
1502.0
▲ +0.07%
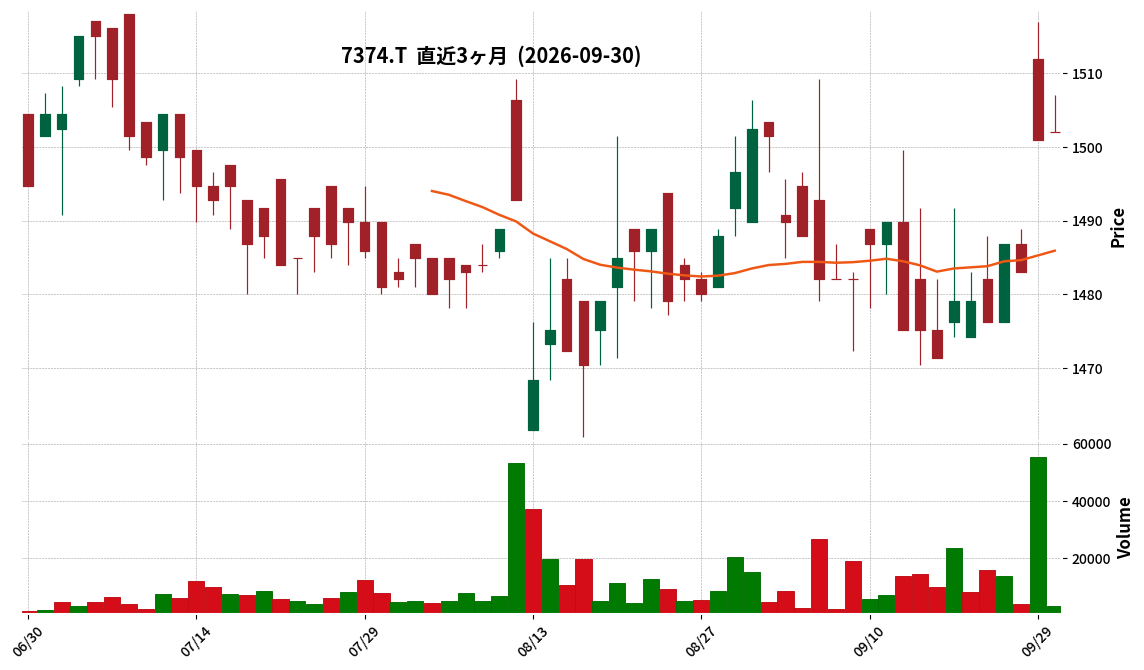
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-コンフィデンスIは、2026年9月30日開催の取締役会において、株式会社flaggsの株式取得を決議し、同社を連結子会社とすることを発表しました。
- 株式会社flaggsは、ゲームの企画・開発・運営を事業内容とし、資本金100,000千円、設立年月日2015年3月の企業です。
- G-コンフィデンスIは、flaggsの株式34,168株を取得し、議決権所有割合は70.0%となる予定です。
- 株式取得の実行日は2026年10月1日(予定)です。
- 取得価額は非開示ですが、直前事業年度(2026年3月末日)における連結純資産および個別純資産の15%に満たない軽微な金額であるとされています。
🤖 AI考察
G-コンフィデンスIがflaggsを連結子会社化する決定は、同社が人材サービスに加えて、ゲーム開発・運営現場への直接的な関与を通じて事業領域を拡大する戦略の一環と見られます。flaggsが持つゲームアプリ関連の特許技術やAIを活用した開発手法は、G-コンフィデンスIグループのAI活用推進に貢献する可能性が考えられます。また、自社コンテンツ開発へのクリエイター関与を通じて、人材の定着率向上や採用力強化に寄与する可能性があるという点も、今後のシナジー効果として注目されます。
8783|abc
44.0
▼ -2.22%
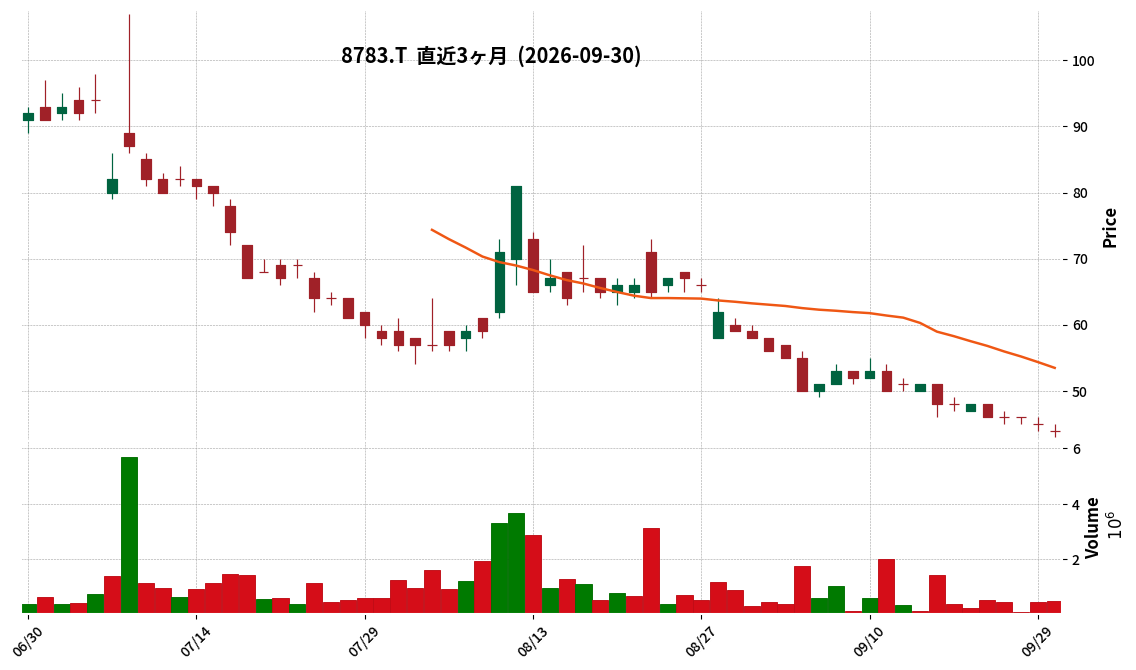
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- abc株式会社は、株主優待ポイントの利用サービス「優待のいずみ」の提供を2026年9月30日より開始することを決定した。
- 本サービスは、株主が優待ポイントの利用を希望する企業・店舗を「指名(リクエスト)」し、当社が提携交渉を行うことで利用先を段階的に拡大する仕組みである。
- 第1期提供期間は2026年9月30日から2026年12月31日までと設定されており、第1期の実績・検証を踏まえ、第2期の運用内容が決定される。
- 株主優待ポイントの付与対象、付与基準、付与時期は、2026年8月21日付の適時開示内容から変更はない。
- 提携企業からは、本サービスを通じた株主の来店実績に応じた定額の手数料を受領する予定であり、利用された優待ポイント数には連動しない。
🤖 AI考察
本サービスは、従来の優待制度の利用用途を株主の意向を起点として拡大する新しいアプローチであり、株主の利便性向上に寄与する可能性が考えられます。また、株主の送客を通じて提携企業双方の事業拡大を目指す循環型エコシステムの構築を志向している点は、今後の事業展開において注目されるポイントとなるかもしれません。サービスの運用実績や提携先の拡大が、将来的な業績への影響を判断する上で重要となる可能性があります。
3323|レカム
93.0
▲ +0.00%
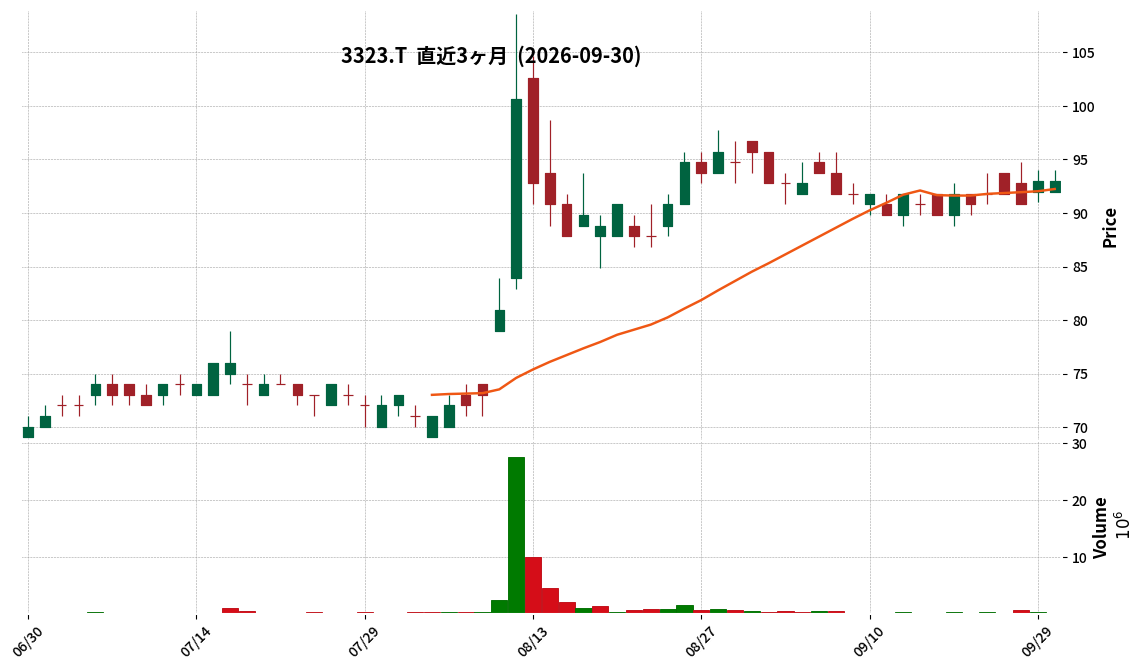
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- レカムは2026年9月30日開催の取締役会において、第三者割当による新株式発行と第24回から第26回までの新株予約権の発行を決議しました。
- 割当予定先はグロース・キャピタル株式会社であり、同社との間で戦略的IR活動支援に関する業務提携も決議されました。
- 本新株式は普通株式500,000株を発行価額1株につき100円で発行し、約4,900万円の資金を調達します。払込期日は2026年10月16日です。
- 本新株予約権は総数193,846個(潜在株式数19,384,600株)を発行し、行使価額は第24回が100円、第25回が130円、第26回が150円に固定されており、行使価額の下方修正条項(MSCB型条項)は付されていません。調達資金の差引手取概算額は2,311,942,606円です。
- 資金調達の目的は、成長戦略の中核であるM&Aによる非連続な成長を実現するための資金基盤を確保することです。
🤖 AI考察
今回の第三者割当増資と新株予約権の発行は、レカムが掲げるM&Aを主軸とした成長戦略を推進するための資金調達として位置づけられます。特に、行使価額が固定されており、MSCB型条項が付されていない点は、既存株主への希薄化懸念を軽減しつつ、中期的な成長投資資金を確保しようとする意図が考えられます。また、グロース・キャピタルとの業務提携は、資金調達だけでなく、今後の戦略的IR活動強化を通じて企業価値向上を目指す姿勢を示していると言えるでしょう。
3799|キーウェア
1098.0
▼ -0.45%
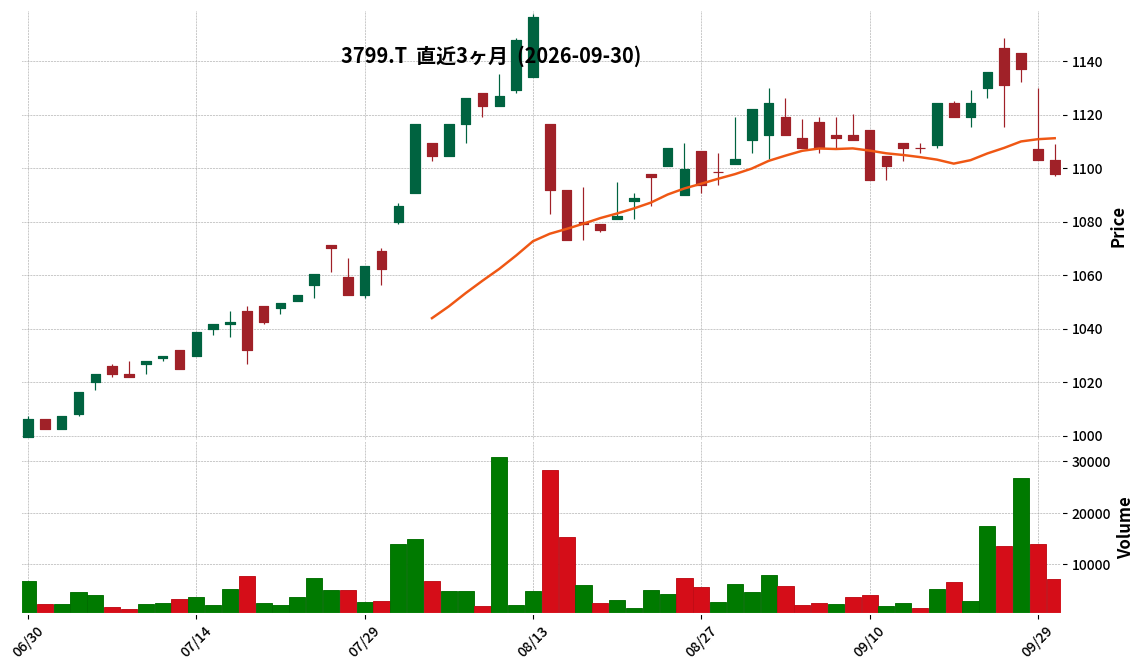
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- キーウェアソリューションズ株式会社は、2026年9月30日付でグローバルセキュリティエキスパート株式会社(GSX)との間で資本業務提携契約を締結しました。
- 業務提携の主な内容は、セキュリティ関連製品・サービスの販売連携、セキュリティ関連業務における人材連携、およびセキュリティ人材の育成です。
- 資本提携では、GSXが兼松エレクトロニクス株式会社が保有するキーウェア普通株式600,000株(発行済株式総数に対する割合6.59%、議決権割合7.17%)を市場内立会外取引(ToSTNeT-1)で2026年9月30日付で取得する予定です。
- GSXはサイバーセキュリティ教育カンパニーとして、サイバーセキュリティ事業、セキュリティ教育事業、セキュリティ人材事業を展開しています。
- キーウェアは、本資本業務提携が当面の連結業績に与える影響は軽微であると見込んでいます。
🤖 AI考察
本提携は、キーウェアが重要施策と位置付けるセキュリティ領域のサービス提供力強化および専門人材育成を加速させるものと考えられます。GSXの専門性とキーウェアの顧客基盤・システム構築運用力が組み合わされることで、両社にとって新たな事業機会が創出される可能性があります。今後の具体的な連携施策やその進捗が注目されるでしょう。
4417|G-グローバルセキュ
5470.0
▲ +0.18%
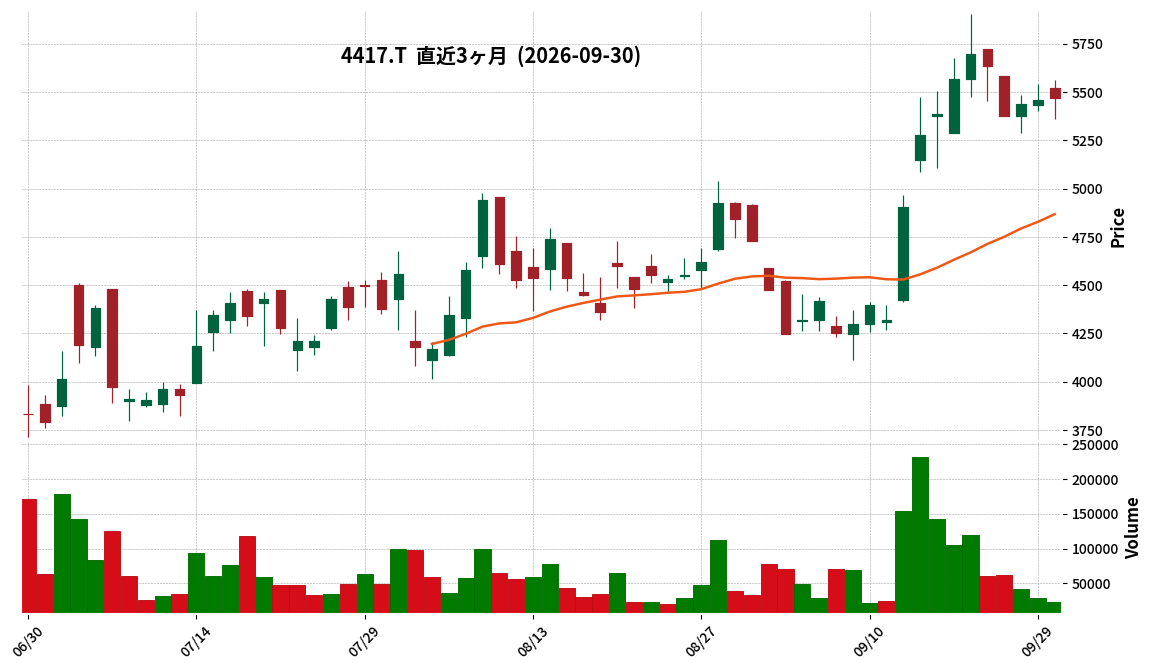
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- グローバルセキュリティエキスパート株式会社(G-グローバルセキュ)は、キーウェアソリューションズ株式会社との間で資本業務提携契約を締結することを決定しました。
- 提携の目的は、AIを活用したサイバー攻撃の高速化・大量化に対応し、全国の企業へのセキュリティ対策支援とサイバー攻撃被害発生時の対応を強化することです。
- 業務提携の内容には、セキュリティ関連製品・サービスの販売連携、セキュリティ関連業務における人材連携、およびセキュリティ人材の育成が含まれます。
- 資本提携として、G-グローバルセキュはキーウェアソリューションズの既存株主である兼松エレクトロニクス株式会社が保有する普通株式600,000株(発行済株式総数に対する割合6.59%、議決権割合7.17%)を取得する予定です。
- 株式取得は2026年9月30日付で実行され、取得予定価額は約658百万円です。
🤖 AI考察
本提携は、G-グローバルセキュの「日本全国の企業の自衛力を向上する」というミッションに基づき、キーウェアの全国的な顧客基盤とITインフラ構築・運用に関する強みを活用することで、サイバーセキュリティ対策の提供地域を拡大する動きと捉えられます。キーウェア側にとっては、G-グローバルセキュの専門的なセキュリティ知識や教育プログラムを通じて、自社のセキュリティ領域における実務経験と技術力を向上させる機会となるでしょう。両社の強みを組み合わせることで、地方におけるセキュリティ専門会社の不足という社会課題への対応力強化が期待されます。
6268|ナブテスコ
4919.0
▲ +2.61%
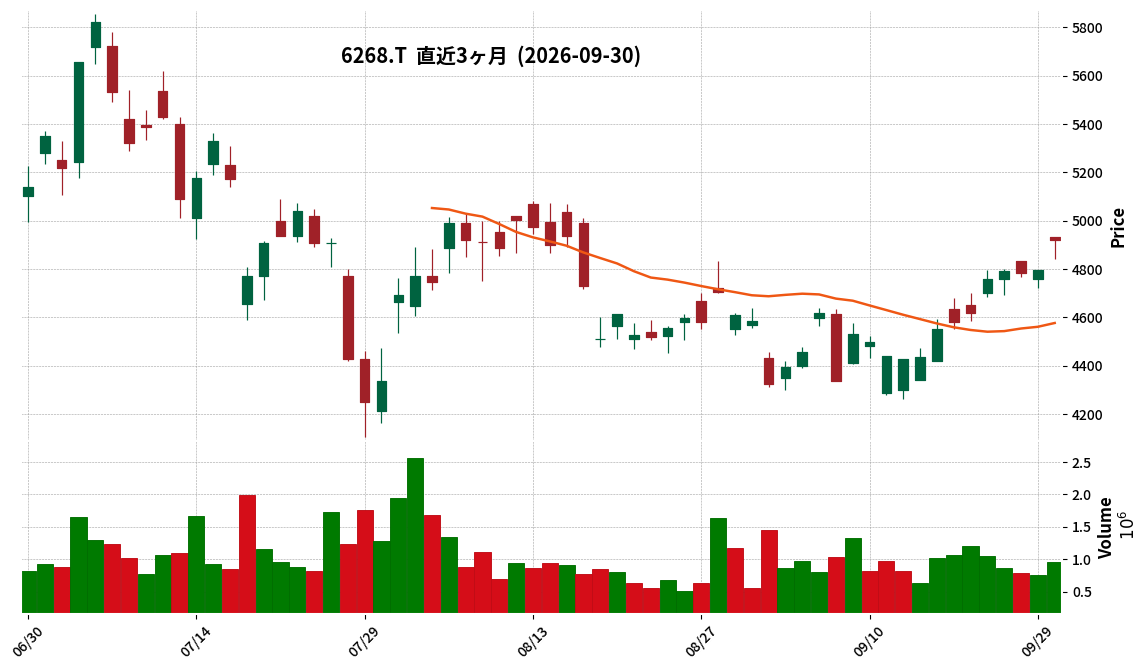
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ナブテスコは2026年9月30日付けで、過年度の有価証券報告書、四半期報告書、半期報告書の訂正報告書を関東財務局へ提出した。
- 訂正の主な経緯は、持分法適用関連会社であるTMTマシナリー株式会社の持分法による投資利益について、会計監査人による指摘を踏まえたものである。
- 訂正対象は、第19期(2021年12月期)から第23期(2025年12月期)までの有価証券報告書等、および2024年12月期第3四半期から2026年12月期第2四半期までの決算短信等に及ぶ。
- 連結業績への影響は、2021年12月期通期で売上高が161百万円減、親会社の所有者に帰属する当期利益が47百万円減。2022年12月期通期で売上高が432百万円増、親会社の所有者に帰属する当期利益が951百万円増。2023年12月期通期で営業利益が716百万円減、親会社の所有者に帰属する当期利益が328百万円減など、各期で増減が発生している。
- 過年度において重要性の観点から訂正を行っていなかった事項も併せて訂正されている。
🤖 AI考察
今回の訂正は、持分法適用関連会社の投資利益に関する会計監査人の指摘が発端となっており、複数の過年度にわたる財務諸表に影響が及んでいます。売上高や利益といった損益計算書の項目だけでなく、資産合計や資本合計といった貸借対照表の項目にも影響が生じており、投資家にとっては長期的な財務状況の正確性を再確認する上で重要な情報となると考えられます。訂正が広範囲にわたるため、個々の期の詳細な影響を精査する必要があるでしょう。
7981|タカラスタン
3035.0
▲ +0.17%
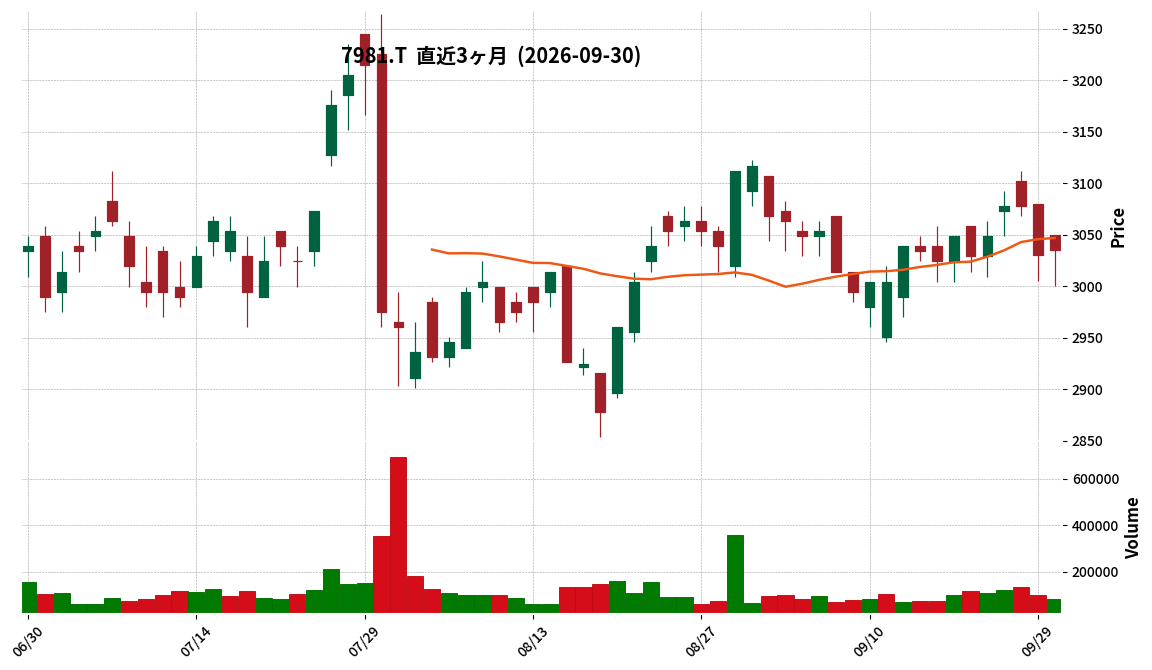
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- タカラスタンダード株式会社は、2026年9月30日開催の取締役会において、完全子会社であるタカラ化工株式会社を吸収合併することを決議しました。
- 合併の予定日(効力発生日)は2027年4月1日です。
- タカラスタンダードを存続会社とする吸収合併方式で、タカラ化工は解散します。
- 本合併は、タカラスタンダードおよびタカラ化工において、会社法第796条第2項に定める簡易合併および同法第784条第1項に定める略式合併に該当するため、合併契約承認株主総会は開催されません。
- 合併による新株式の発行や合併交付金はなく、合併後の商号、事業内容、本店所在地、代表者の役職・氏名、資本金、決算期に変更はありません。
- 本合併によるタカラスタンダードの連結業績に与える影響はないと発表されています。
🤖 AI考察
本合併は、FRP製品の生産技術高度化や設備・研究開発投資の効率的な配分を通じて、グループ全体の総合力向上と市場競争力強化を目指すものと考えられます。完全子会社の吸収合併であることから、企業グループ内での経営資源の最適化や業務効率化を進める意図が背景にあると見られます。連結業績への影響がないとされている点は、グループ内再編の性質を反映している可能性があります。
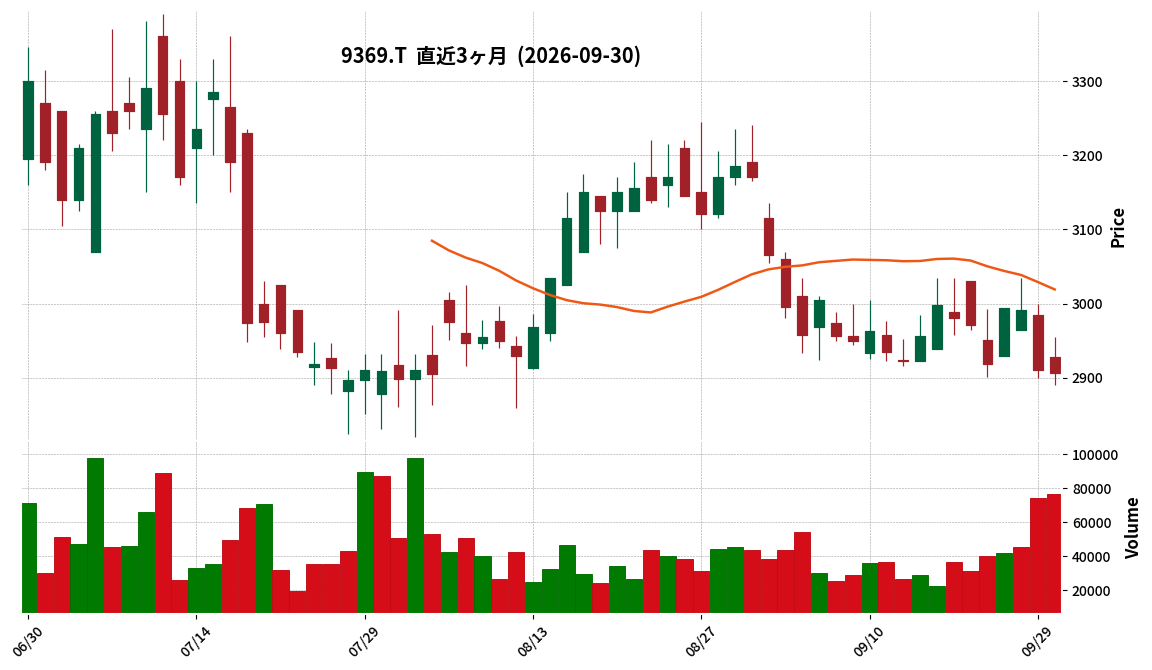
9369|キユソ流通
2906.0
▼ -0.17%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年11月期第3四半期連結累計期間の営業収益は1,562億45百万円となり、前年同期比で3.7%増加しました。
- 同期間の営業利益は44億7百万円で、前年同期比1.0%減少しました。
- 経常利益は35億90百万円で、前年同期比4.7%減少。親会社株主に帰属する四半期純利益は18億33百万円で、前年同期比11.9%減少しました。
- 1株当たり四半期純利益は73円78銭です。
- 連結通期業績予想は2050億円の営業収益、57億円の営業利益、44億円の経常利益、21億円の親会社株主に帰属する当期純利益で、直近公表されている予想からの修正はありません。
- 期末配当予想は12円で、年間配当予想は24円です。
🤖 AI考察
キユソ流通の2026年11月期第3四半期決算では、増収を達成したものの、各種利益が減少する結果となりました。これは、適正料金施策や既存取引拡大による売上増加があった一方で、運送・倉庫コストや労務費の増加、退職給付制度導入に伴う費用計上などが利益を圧迫したと考えられます。特に、共同物流事業と専用物流事業での利益減少が全体の利益率に影響を与えたと見られ、一方で関連事業は増収増益を達成しており、事業間のバランスが注目されるでしょう。
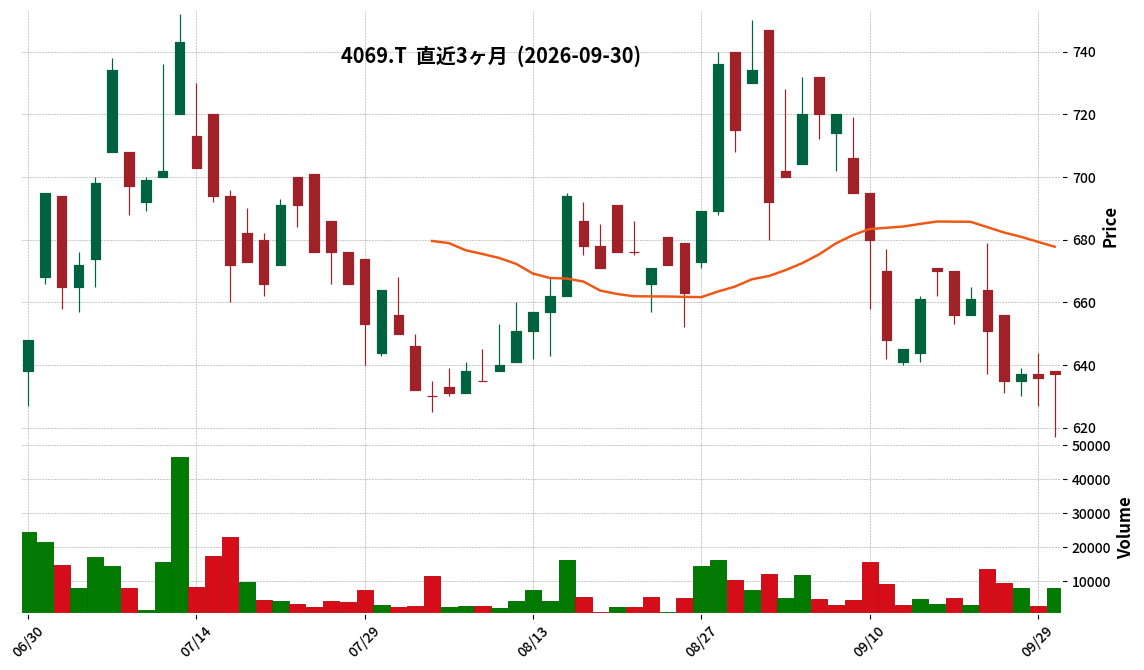
4069|G-BlueMeme
637.0
▲ +0.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社G-BlueMemeは、2025年3月期第1四半期決算短信〔日本基準〕(連結)の数値データ訂正を発表した。
- 訂正対象は、2024年8月14日に発表された決算短信である。
- 訂正後の数値データ(XBRL)が再提出された。
- 訂正による業績等への影響額については、本日公表の「過年度有価証券報告書等の訂正報告書の提出及び過年度決算短信等の訂正に関するお知らせ」を参照するよう案内されている。
- 同社は、株主・投資家および関係者に深く謝罪の意を表明している。
🤖 AI考察
この発表は、過去に開示された決算情報の信頼性に関するものであり、投資家は訂正内容とその影響を慎重に確認することが重要と考えられます。特に、業績への影響額については、本日別途公表された関連資料で詳細が示されるため、その内容を注視する必要があるでしょう。企業が情報開示の正確性を確保しようとする姿勢が示されている一方、過去の決算数値の訂正は、今後の企業評価に影響を与える可能性も考慮されるかもしれません。
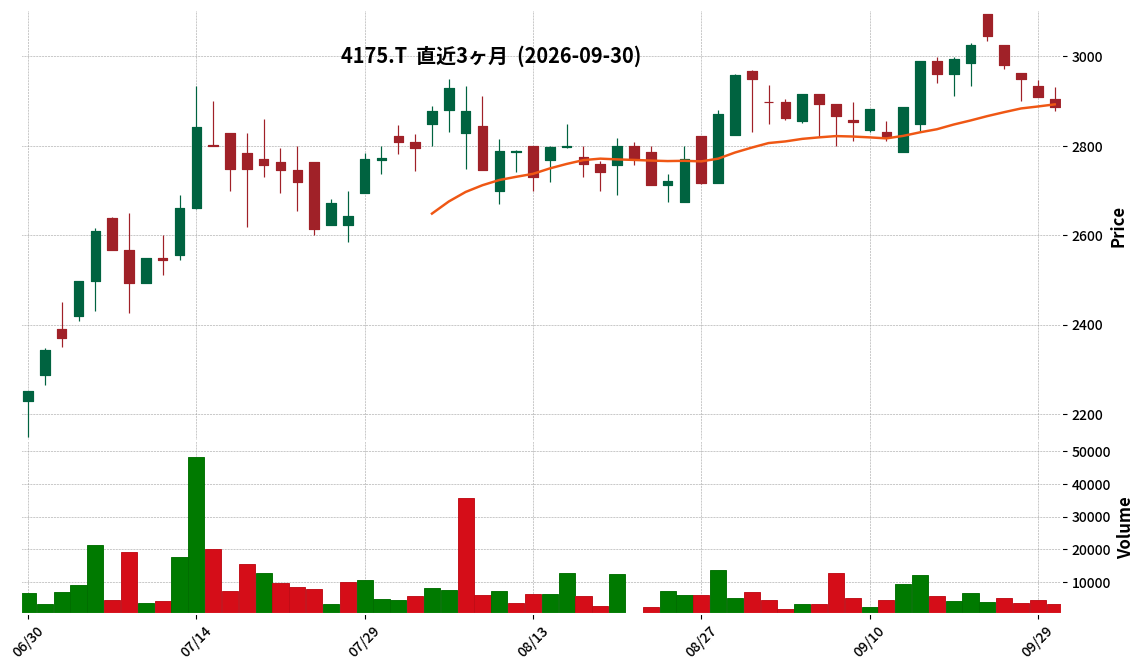
4175|G-coly
2888.0
▼ -0.76%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社colyは2026年9月30日、「2027年1月期 第2四半期決算説明会 書き起こし」の一部に誤りがあったことを発表し、訂正を行いました。
- 訂正箇所1は、17ページ「2027年1月期 第2四半期業績PL」の「販売管理費及び一般管理費」に関する記述です。訂正前は「前期より22.4%増加しております」でしたが、訂正後は「前期より29.0%増加しております」に変更されました。
- 訂正箇所2は、20ページ「既存/新規 利益の内訳 振り返り」の記述です。新規ゲームタイトルの開発費用は、訂正前の12.7億円から訂正後の12.1億円に修正されました。
- 同じく訂正箇所2で、メディア関連の新規施策費用は、訂正前の0.3億円から訂正後の0.8億円に修正されました。
- その他の決算資料については修正がないことを明記しています。
🤖 AI考察
今回の訂正は、特定の費用項目に関する数値の修正であり、投資家にとっては、企業の費用構造に関する正確な理解を深める上で重要な情報と考えられます。特に、販売管理費及び一般管理費の増加率が上方修正された点や、新規開発費用とメディア関連施策費用の内訳が変更された点は、今後の事業展開や収益性への影響を評価する上で注視される可能性があります。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント