📌 本日のピックアップ
本日は25件のIR情報をお届けします。中でもあみやき(2753)、R-ビルF(8951)、カネコ種苗(1376)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
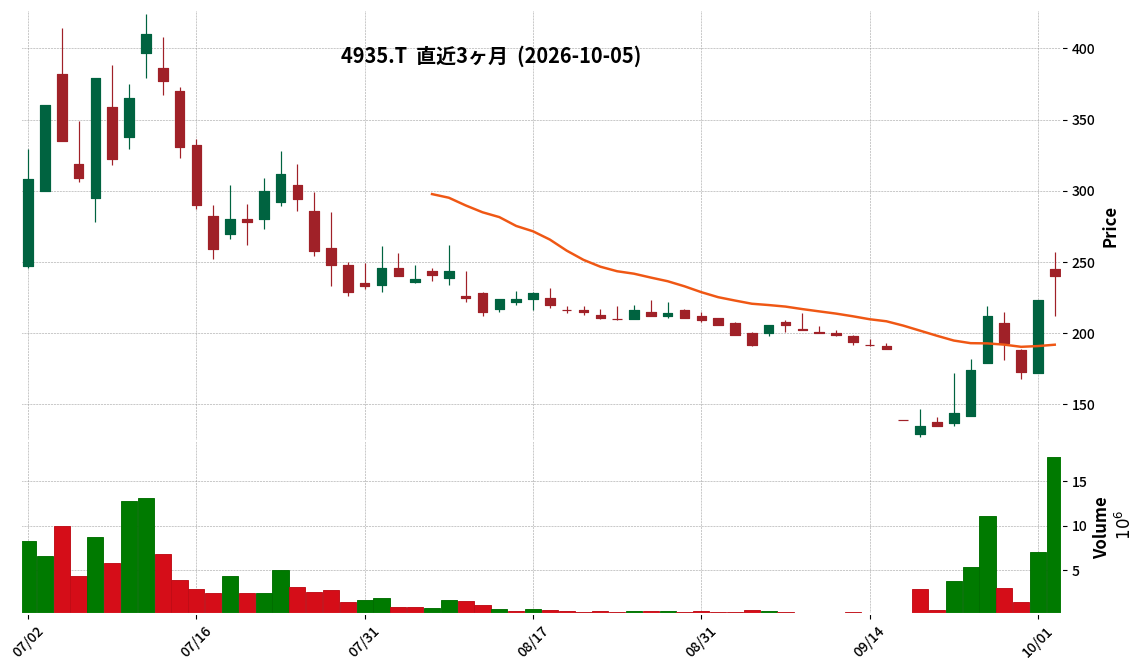
4935|リベルタ
240.0
▲ +7.62%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社リベルタは、2026年3月6日付けで発表した株式会社クレアの株式取得(子会社化)に関するお知らせの一部変更を発表した。
- 変更の理由は、株式譲渡契約締結後のデューディリジェンスにおいて、進行期の新商品計画に事実相違があったため、売主との協議の結果、取得価額を調整することで合意した。
- 株式取得価額は、変更前の841百万円から変更後の646百万円に減少した。
- アドバイザリー費用等(概算額)49百万円は変更なく、取得価額合計(概算額)は変更前の890百万円から変更後の695百万円となった。
- 本件に伴う2026年12月期の当社連結業績への影響は、のれん償却費の29百万円減少となる。
- 2026年10月2日付で入金が完了している。
🤖 AI考察
株式取得価額の減額は、企業調査における事実確認の重要性を示す事例と言えます。これにより、当初見込みよりも少ないキャッシュアウトで子会社化が実現される形となりました。連結業績への影響がのれん償却費の減少として具体的に示されているため、投資家にとっては会計上のインパクトを評価しやすい情報と考えられます。
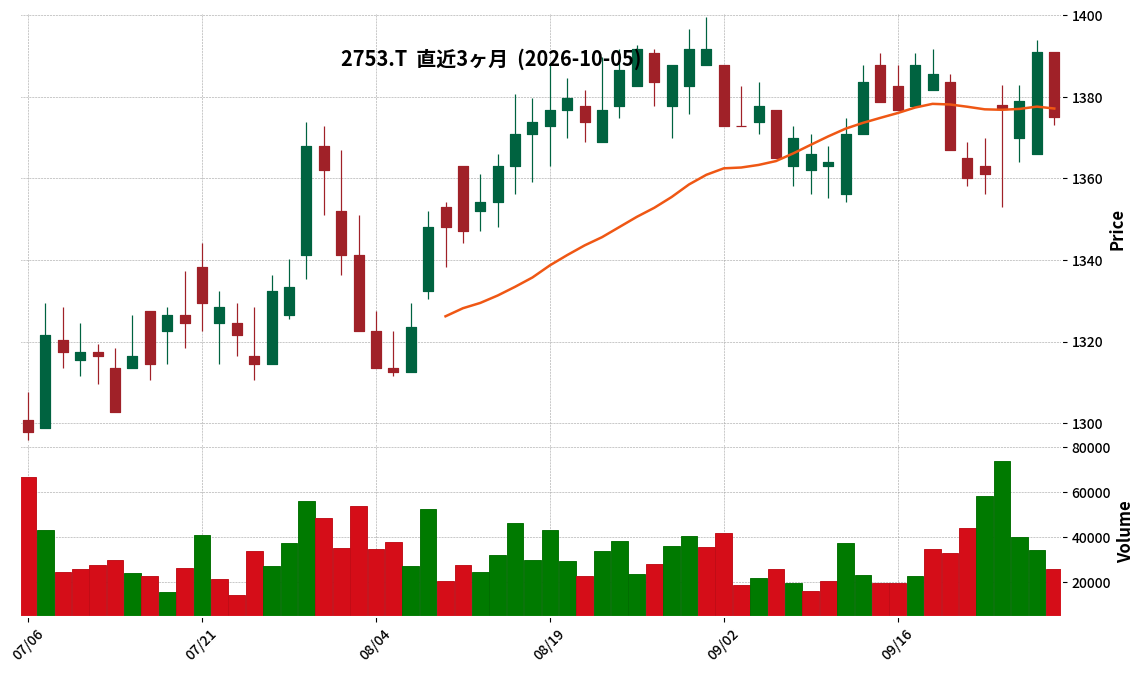
2753|あみやき
1375.0
▼ -1.15%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社あみやき亭は、2027年3月期第2四半期(中間期)の連結経営成績を発表しました。
- 当中間期の売上高は19,960百万円(前年中間期比10.1%増)となりました。
- 営業利益は847百万円(同14.0%減)、経常利益は901百万円(同12.9%減)、親会社株主に帰属する中間純利益は362百万円(同33.0%減)となりました。
- 業績予想の修正があり、2027年3月期通期の連結業績予想が売上高41,060百万円、営業利益2,000百万円、経常利益2,070百万円、親会社株主に帰属する当期純利益1,070百万円、1株当たり当期純利益52.08円と発表されました。
- 配当予想については、直近に公表されている配当予想からの修正はありません。中間配当17.00円、期末配当17.00円、合計34.00円を予想しています。
🤖 AI考察
あみやき亭の中間決算では、売上高が増加している一方で、利益が減少している点が注目されます。これは、原材料価格や人件費の上昇、店舗運営コストの増加といった外部要因が収益性に影響を与えている可能性が考えられます。また、減損損失181百万円が特別損失として計上されたことも、純利益の減少に寄与しました。通期業績予想の修正は、これらの状況が年間を通して影響を及ぼすという見方を示唆しているかもしれません。
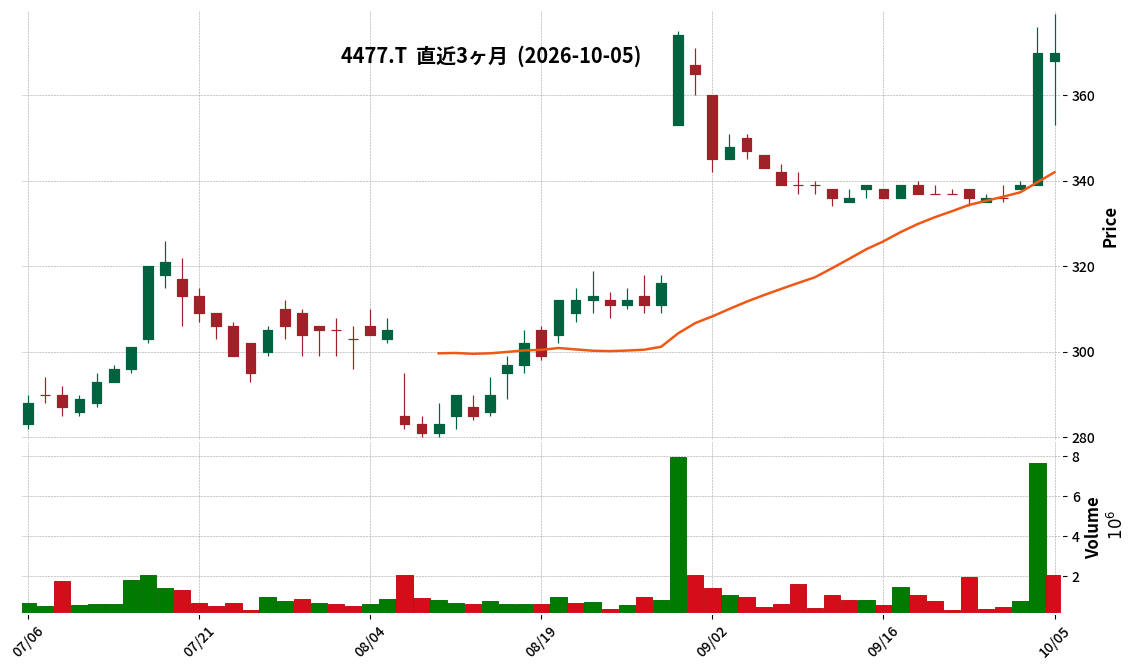
4477|G-BASE
370.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-BASEは、SBINM合同会社(SBIホールディングス株式会社の完全子会社)による公開買付けに関する意見表明の一部変更を発表しました。
- 今回の変更は、2026年8月28日付の当社意見表明プレスリリースに追加すべき事項が生じたためとされています。
- 公開買付期間は2026年9月30日に2026年10月15日まで延長され、合計30営業日とされました。
- 特定の大株主の代理人から、2026年10月2日以降、当該大株主の保有割合を30%超とすることを目指して当社株式の買付けを再開する旨の連絡があったことが追記されました。
- 当社と特定大株主の間で、経営サポートに関連して大株主に生じ得る不利益に対する当社の検討・対応と、大株主の意向との間で見解の相違が生じていることが示されています。
- 本公開買付けへの賛同および応募の判断を株主の皆様に委ねるという当社の意見に変更はありません。
🤖 AI考察
本IRは、以前発表された公開買付けに関する意見表明に追加情報を提供するものです。公開買付期間の延長と、特定の主要株主との間で経営サポートに関連する見解の相違が生じている点が、今回の変更の主な内容と考えられます。これにより、公開買付けを取り巻く状況がより複雑になっている可能性があるため、投資家は今後の展開を注視する必要があるでしょう。
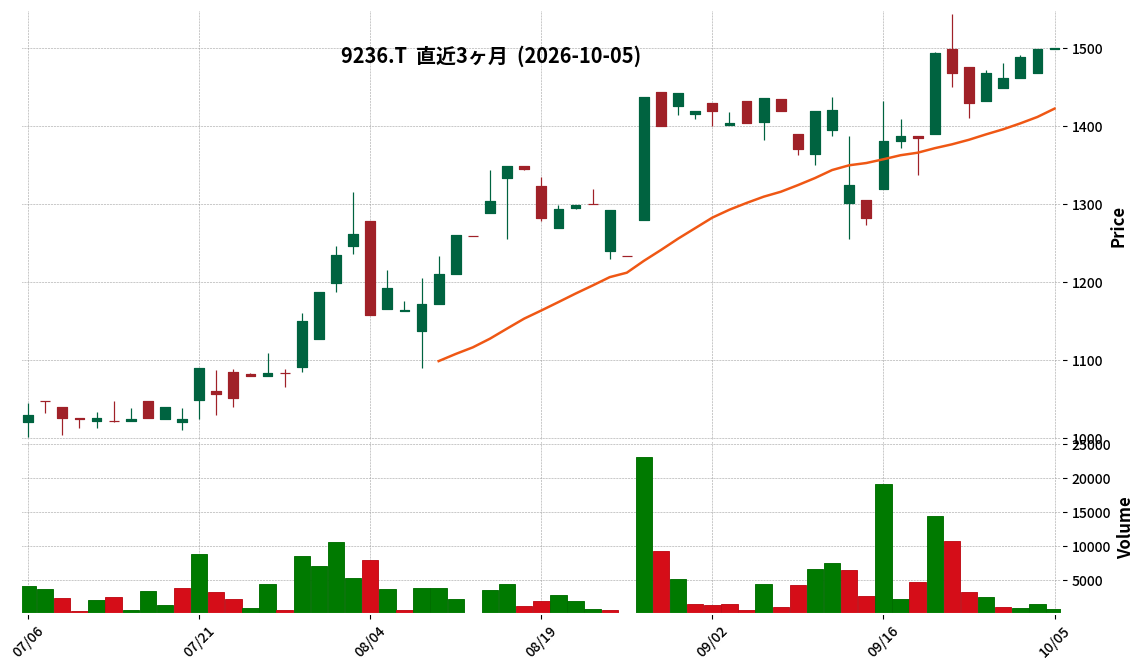
9236|G-ジャパンM&A
1500.0
▲ +0.07%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ジャパンM&Aは、2026年10月5日開催の取締役会で、SBI辻・本郷M&A株式会社(STH)を株式交換完全子会社とする株式交換契約の締結を決議しました。
- 本株式交換の効力発生日は2026年12月4日を予定しており、STHはG-ジャパンM&Aの完全子会社となります。
- 本株式交換に伴い、STHはG-ジャパンM&Aの特定子会社に該当し、主要株主である筆頭株主、主要株主及びその他の関係会社の異動が生じる見込みです。
- G-ジャパンM&Aは、本株式交換後の商号を「JMA辻・本郷株式会社」に変更する予定です。商号変更は2027年1月28日開催予定の定時株主総会に付議される予定です。
- STHは、2026年4月から2026年8月までの5ヶ月間で売上高313百万円、営業利益87百万円を計上しており、2027年3月期通期の売上高は8億円超、営業利益は3億円超となる見込みです。
🤖 AI考察
本発表は、G-ジャパンM&AがM&Aアドバイザリー事業の強化と収益基盤の拡大を図るための重要な戦略的動きと捉えられます。SBI辻・本郷M&Aの子会社化により、両社の案件創出チャネルやノウハウが相互に活用され、中期経営計画で掲げる「成約件数日本一」や「東証プライム上場」目標達成に向けた基盤強化に繋がると考えられます。特に、辻・本郷グループおよびSBIグループとの連携強化によるシナジー効果は、今後の事業展開における注目点となるでしょう。
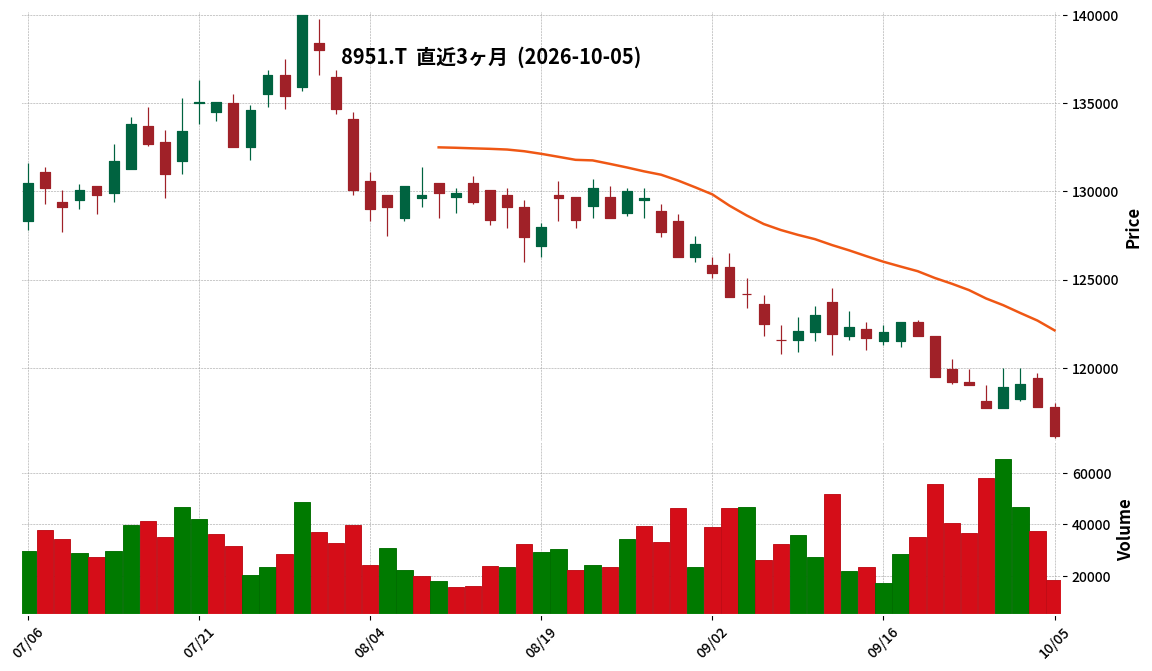
8951|R-ビルF
116100.0
▼ -1.44%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本ビルファンド投資法人(R-ビルF)は、オフィスマネジメント業務の再委託先が合併により変更となることを発表しました。
- 現在の再委託先である株式会社NBFオフィスマネジメント(NBFOM)は、三井不動産ビルマネジメント株式会社(MFBM)に吸収合併されます。
- この統合に伴い、2027年1月1日付でオフィスマネジメント業務の再委託先がMFBMに変更されます。
- 本統合により、人材・ノウハウの集約による持続的な運営管理体制の構築、両社の強みの融合によるサービスおよび品質管理の向上、業務基盤の高度化および生産性向上といった効果が期待されています。
- 本統合に伴い、NBFOMと本投資法人との間で締結されている各契約における権利義務はMFBMへ承継される予定です。
🤖 AI考察
本IRは、R-ビルFの物件運営を支える重要なパートナーであるオフィスマネジメント業務の体制変更に関するもので、長期的な物件価値維持・向上に向けたグループ戦略の一環と考えられます。PMリソースの集約は、近年のオフィス市場の課題に対応し、運営効率とサービス品質の向上を図る狙いがあるとみられます。投資家にとっては、運用体制の安定性強化と競争力維持への影響を評価する上で注目すべき点と言えるでしょう。
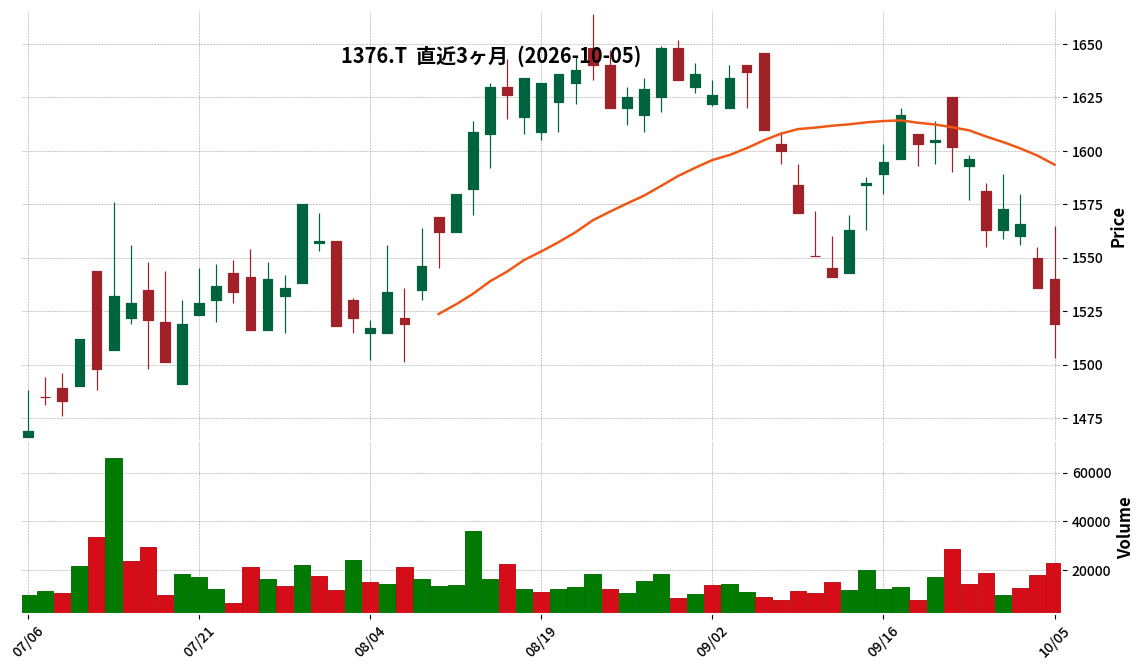
1376|カネコ種苗
1519.0
▼ -1.11%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- カネコ種苗は2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は156億95百万円(前年同期比1.0%増)、営業利益は4億12百万円(同6.5%増)、経常利益は4億93百万円(同12.1%増)となりました。
- 親会社株主に帰属する四半期純利益は5億35百万円(同77.5%増)でした。これは投資有価証券売却益の計上によるものです。
- セグメント別では、種苗事業が売上高23億55百万円(同2.4%増)、セグメント利益2億71百万円(同4.5%増)。施設材事業が売上高36億15百万円(同12.4%増)、セグメント利益1億8百万円(同113.1%増)となりました。
- 通期の連結業績予想(売上高700億円、親会社株主に帰属する当期純利益16億50百万円)は、2026年7月13日の公表内容から変更ありません。
🤖 AI考察
第1四半期の連結売上高は微増にとどまったものの、親会社株主に帰属する四半期純利益は大幅な増益を達成しました。これは、本業の収益に加え、投資有価証券売却益が貢献したと考えられます。施設材事業の大幅な増収増益は、農業資材の確保の動きや適正な価格転嫁が進んだことによるものであり、今後の動向が注目されるでしょう。
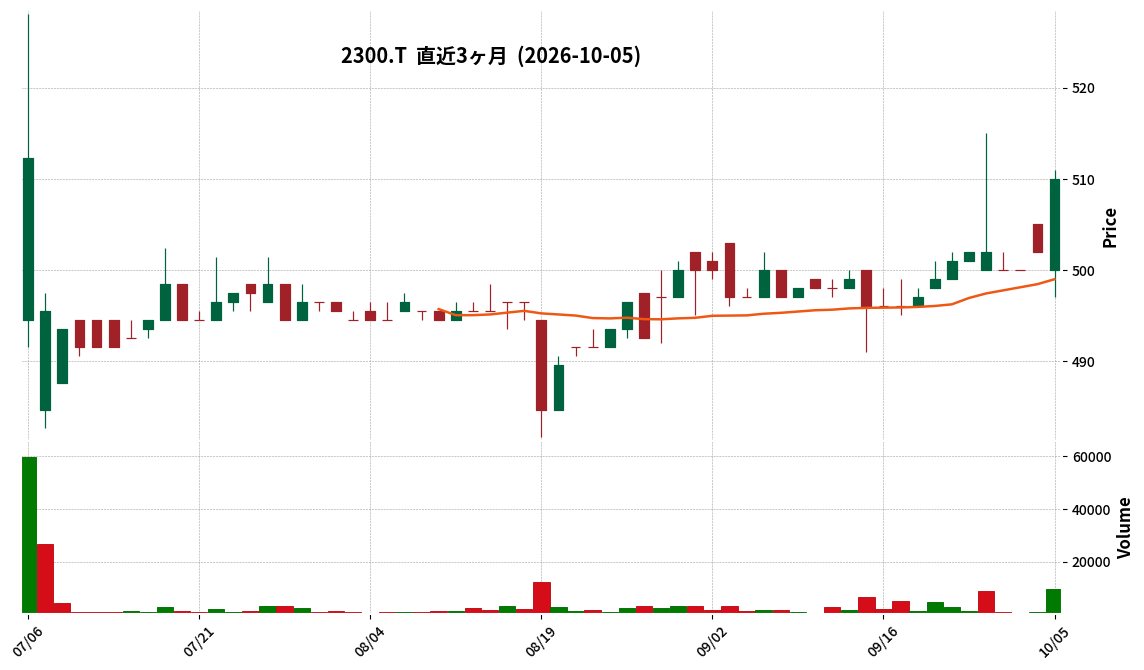
2300|きょくと
510.0
▲ +1.59%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社きょくとの2027年2月期第2四半期(中間期)決算は、売上高2,976百万円(前年中間期比△4.9%)、営業利益247百万円(同△20.2%)、経常利益288百万円(同△18.8%)、中間純利益207百万円(同△15.5%)となりました。
- 主要因として、ビジネスウェアのカジュアル化などライフスタイルの変化に伴うクリーニング需要の減少、物価上昇による生活防衛意識と節約志向の強まりによるクリーニングの出し控え、および中東情勢悪化による燃料費や原材料費などのコスト上昇が挙げられています。
- 期末の総資産は4,355百万円、純資産は2,446百万円、自己資本比率は56.2%でした。前事業年度末と比較して、総資産は53百万円減少、純資産は143百万円増加しています。
- 2027年2月期の年間配当金予想は、中間5.50円、期末5.50円で合計11.00円と、直近公表値から変更はありません。
- 2027年2月期通期の業績予想は、売上高5,350百万円、営業利益100百万円、経常利益180百万円、当期純利益120百万円と、直近公表値から修正はありません。
🤖 AI考察
当中間期決算では、減収減益となった一方で、通期の業績予想や配当予想は据え置かれている点が注目されます。クリーニング需要の減少とコスト増という厳しい事業環境が示されており、今後の事業構造の変化やコストコントロールの動向が、通期目標達成に向けた鍵となると考えられます。財政状態では自己資本比率が改善しており、財務健全性を維持していると評価できます。
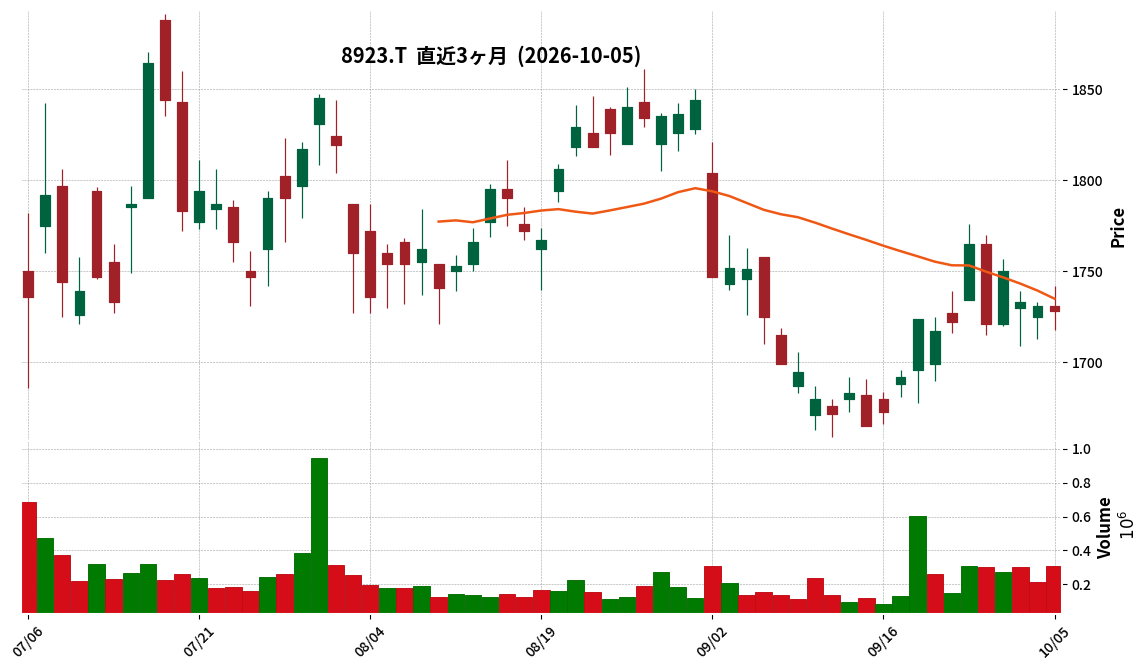
8923|トーセイ
1728.0
▼ -0.17%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- トーセイは2026年11月期の通期連結業績予想および配当予想を修正しました。
- 連結売上高は前回予想の122,986百万円から113,613百万円(9,373百万円減)に修正されました。
- 連結営業利益は前回予想の24,611百万円から25,061百万円(449百万円増)、税引前利益は22,000百万円から22,700百万円(700百万円増)、親会社の所有者に帰属する当期利益は15,157百万円から15,906百万円(749百万円増)に修正されました。
- 修正の主な理由は、不動産再生事業の一部の物件販売時期を翌期以降に戦略的に変更したこと、および不動産ファンド・コンサルティング事業のディスポジションフィー増加、不動産賃貸事業の業績上振れです。
- 2026年11月期の年間配当予想は、前回予想の1株当たり55円から58円に増額されました。
🤖 AI考察
売上高は下方修正されたものの、利益項目は上方修正されており、利益率の高い事業が好調に推移していることが示唆されます。特に不動産再生事業における物件販売の戦略的な見直しは、将来的な収益の平準化や最大化を目指す企業の意図が背景にあると考えられます。増配は、修正された業績予想に基づき、株主還元への積極的な姿勢を示すものと捉えられるでしょう。
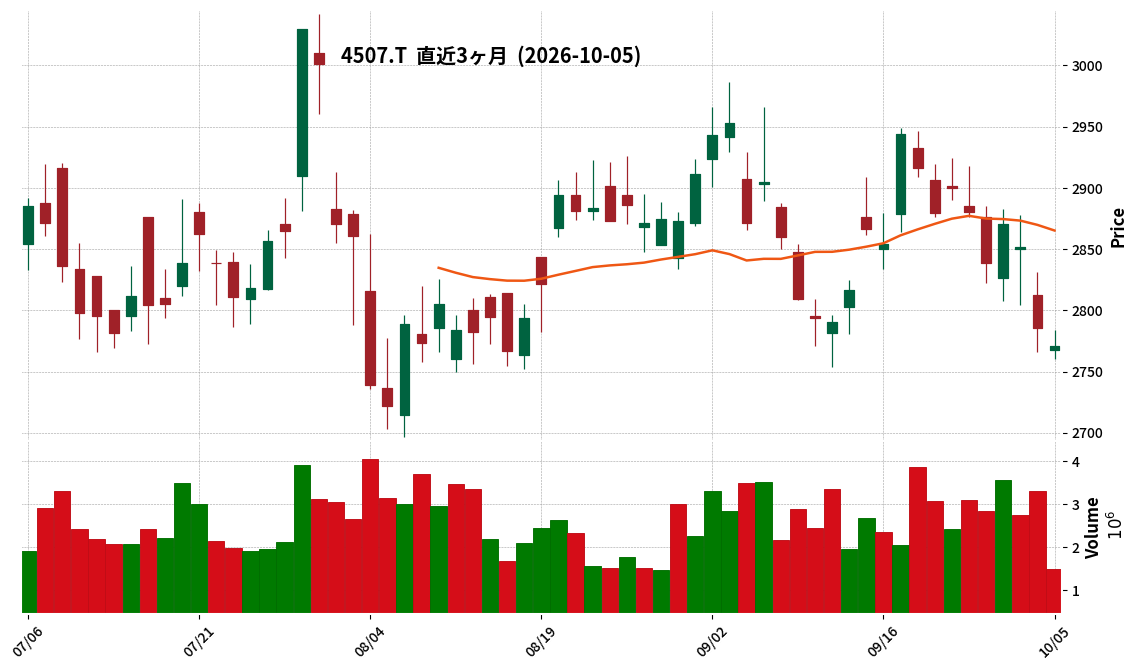
4507|塩野義薬
2771.0
▼ -0.54%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 塩野義製薬は、米国グループ会社Shionogi Inc.を通じて、米国のIntraBio Inc.を完全子会社化することを決議した。
- 買収契約における合意内容に基づき、IntraBio社はShionogi Inc.の完全子会社となる予定。
- IntraBio社買収の対価として、2,000百万米ドル(約3,155億60百万円、1米ドル=157.78円換算)を支払う予定。
- 本取引により、塩野義製薬はAQNEURSA®および関連化合物の知的財産および販売権を含むグローバルでの全権利を取得する。
- AQNEURSA®は、ニーマン・ピック病C型に伴う神経学的症状の治療薬として欧米で承認され、毛細血管拡張性運動失調症(A-T)に対する世界初の治療薬として米国FDAによる適応追加承認を2026年9月18日に取得している。
- 本件取引実行日は2026年11月~2026年12月を予定している。
- 2027年3月期の連結業績への影響は現在精査中であり、開示すべき事項が発生した場合には速やかに発表される。
🤖 AI考察
今回のIntraBio社買収は、塩野義製薬が掲げる希少疾患領域の強化・確立というマテリアリティ(重要課題)に沿った戦略的な事業投資と考えられます。既存の筋萎縮性側索硬化症(ALS)治療薬「RADICAVA®」の事業基盤を活用し、希少神経疾患領域での製品ラインナップと専門性を強化する狙いが見て取れます。特に、複数の希少疾患で承認・開発が進むAQNEURSA®の獲得は、同社の将来の事業拡大において重要な要素となる可能性を秘めているでしょう。
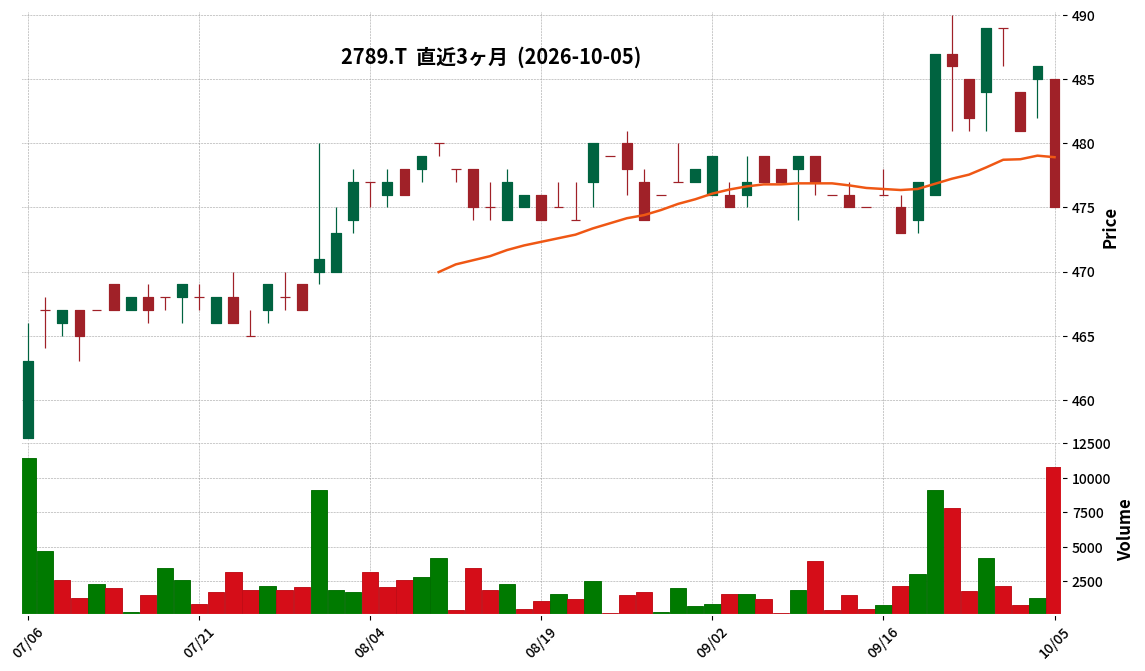
2789|カルラ
475.0
▼ -2.26%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社カルラは、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上高は39億89百万円となり、前年同期比で1.4%増加しました。
- 営業利益は2億11百万円(前年同期比19.8%減)、経常利益は2億15百万円(同17.8%減)となりました。
- 親会社株主に帰属する中間純利益は83百万円となり、前年同期比で65.8%減少しました。
- 2027年2月期の通期連結業績予想は修正され、売上高7,700百万円(対前期増減率2.1%増)、親会社株主に帰属する当期純利益66百万円(同72.3%減)を見込んでいます。
- 1株当たり中間純利益は14円55銭でした。
🤖 AI考察
カルラの2027年2月期第2四半期決算では、売上高は微増となったものの、営業利益、経常利益、中間純利益が大幅に減少したことが確認できます。これは、人件費や原材料費の上昇といった費用増加が、売上高の増加分を上回ったことが背景にあると考えられます。通期業績予想の下方修正も発表されており、今後の収益改善策やコスト管理の進捗が注目されるポイントとなりそうです。
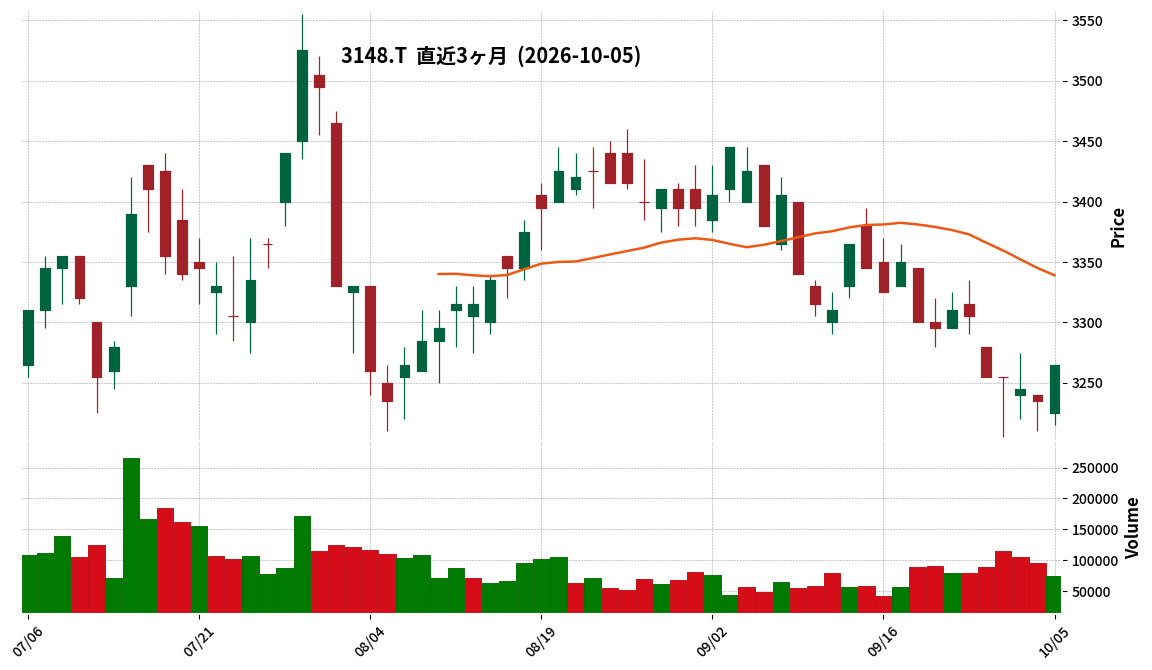
3148|クリエイトSDH
3265.0
▲ +0.93%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結売上高は1,295億40百万円となり、前年同期比で6.5%増加しました。
- 同期間の連結営業利益は54億4百万円(前年同期比4.1%減)、連結経常利益は56億30百万円(同4.7%減)、親会社株主に帰属する四半期純利益は37億88百万円(同5.2%減)となりました。
- ドラッグストア事業では、新規5店舗の出店と1店舗の閉鎖、調剤薬局では5店舗の開局と3店舗の閉鎖を実施しました。
- 2026年6月25日付で、食品スーパー4店舗を展開する株式会社やおふくの全株式を取得し、連結子会社化しました。
- 2027年5月期の通期連結業績予想は、売上高5,410億円(前期比8.8%増)、営業利益253億円(同5.5%増)、経常利益265億円(同5.0%増)、親会社株主に帰属する当期純利益170億円(同0.1%増)を据え置いています。
🤖 AI考察
クリエイトSDホールディングスの2027年5月期第1四半期決算は、売上高が増加した一方で各利益が減少する結果となりました。これは、物販部門での天候不順による季節商材の販売不振や、激化する競争環境に加え、新規事業である食品スーパーの子会社化に伴う初期投資などが影響している可能性が考えられます。通期の業績予想を据え置いていることから、会社側は今後の施策により利益率の改善を見込んでいるとも解釈できます。
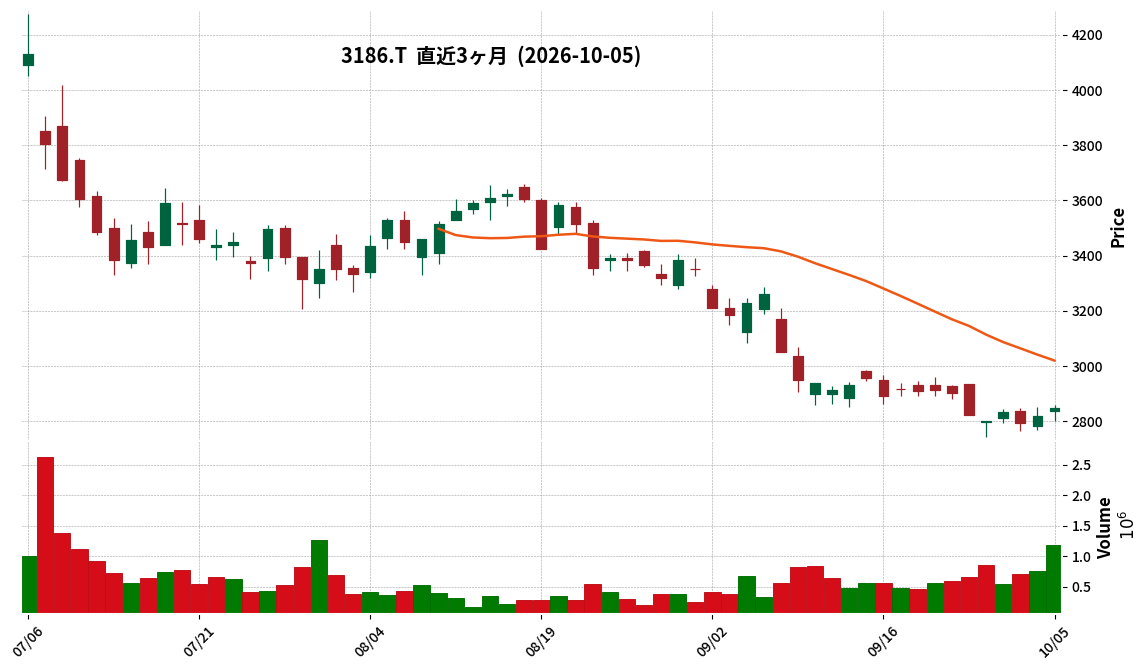
3186|ネクステージ
2847.0
▲ +0.99%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ネクステージは、2026年11月期第3四半期(2025年12月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は6,004億22百万円となり、前年同期比で26.0%増加しました。
- 連結営業利益は216億24百万円を記録し、前年同期比で66.7%の大幅増となりました。
- 連結経常利益は201億87百万円(前年同期比62.7%増)、親会社株主に帰属する四半期純利益は138億45百万円(前年同期比74.9%増)となりました。
- 当四半期連結累計期間において、買取単独店として「練馬店」「江戸川店」「守口大日店」の3店舗を新規オープンしました。
- 当第3四半期連結会計期間末の拠点数は251拠点(367店舗)となり、前年同期末の242拠点(353店舗)から増加しました。
🤖 AI考察
ネクステージの2026年11月期第3四半期決算は、売上高および各利益項目において前年同期比で大幅な増加を示しており、堅調な事業拡大が継続していると見られます。特に営業利益の伸び率は高く、事業効率の改善や規模拡大の効果が表れている可能性が考えられます。新規店舗の開設や拠点数の増加は、今後のさらなる成長ドライバーとなるか注目されるポイントです。
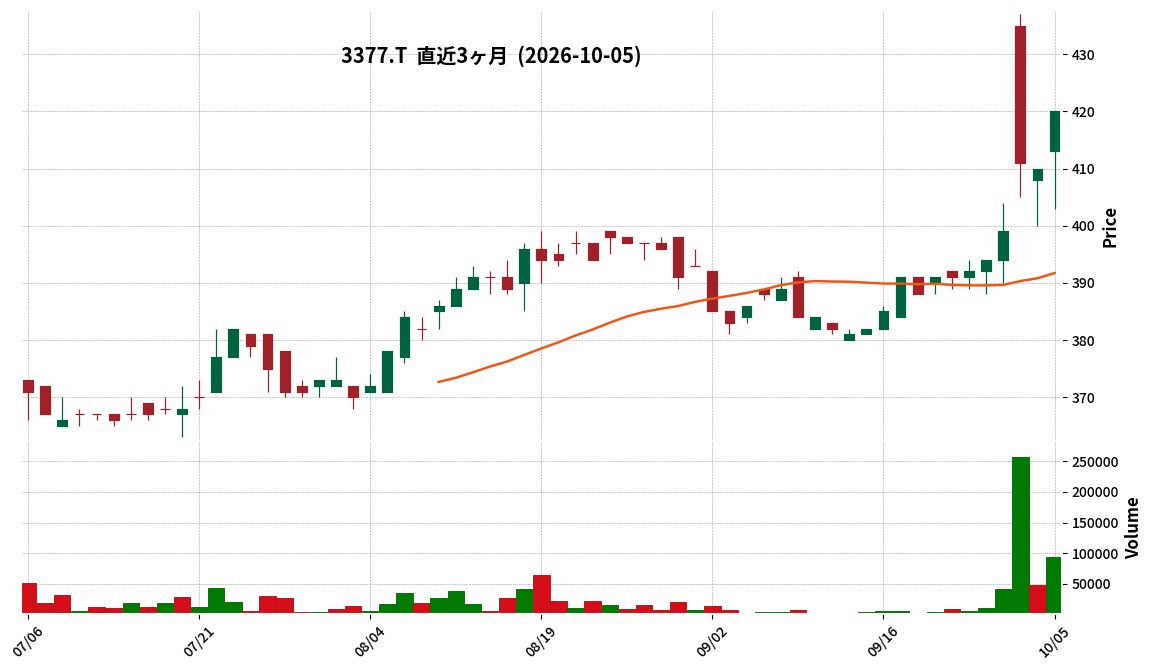
3377|バイク王
420.0
▲ +2.44%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社バイク王&カンパニーの2026年11月期第3四半期(2025年12月1日~2026年8月31日)連結累計期間の売上高は291億2,400万円で、前年同期比2.5%増加しました。
- 同期間の営業利益は8億3,800万円で、前年同期比60.1%増加しました。
- 親会社株主に帰属する四半期純利益は7億9,300万円で、前年同期比119.8%増加しました。
- 1株当たり四半期純利益は55円48銭となりました。
- 2026年11月期通期の連結業績予想は、売上高388億円、営業利益8億6,000万円、親会社株主に帰属する当期純利益7億5,000万円で据え置かれています。
🤖 AI考察
バイク王の第3四半期決算では、売上高は微増ながらも、営業利益、経常利益、そして親会社株主に帰属する四半期純利益が大幅な増益を達成しており、収益性の改善が進んでいることが示唆されます。特に純利益の119.8%増は、効率的な事業運営やコスト管理の成果が表れたものと考えられます。通期業績予想は据え置かれているため、今後の動向が注目されます。
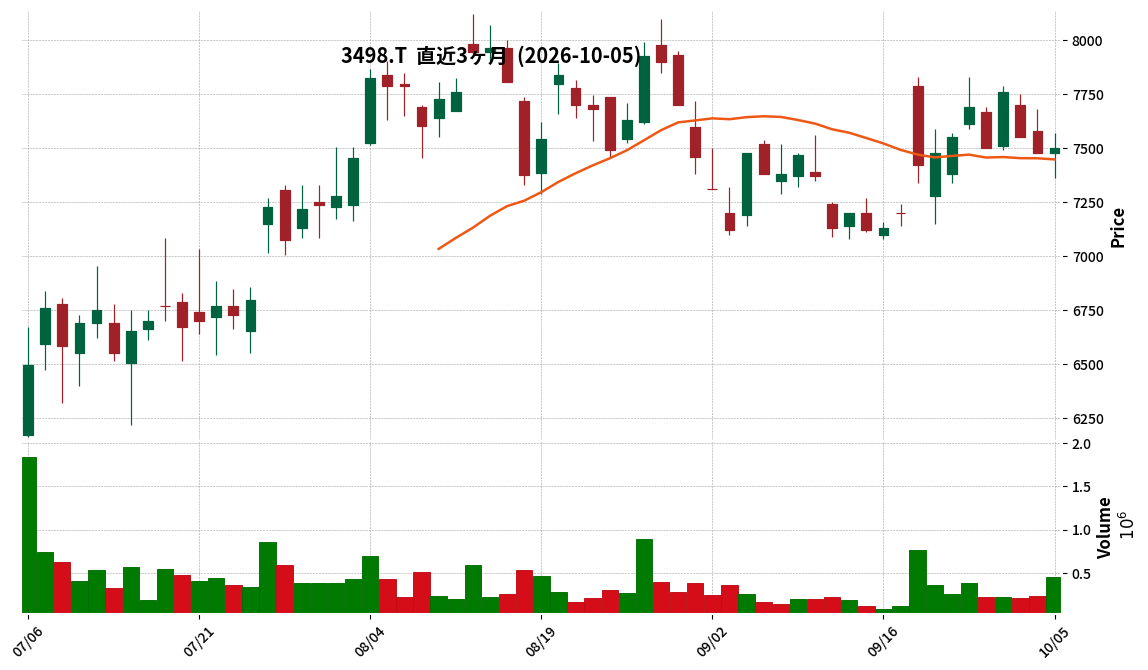
3498|霞ヶ関キャピタル
7500.0
▲ +0.27%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 2026年8月期の連結売上高は163,756百万円(前期比69.7%増)、営業利益は27,866百万円(同47.2%増)、経常利益は25,896百万円(同51.1%増)、親会社株主に帰属する当期純利益は16,692百万円(同62.9%増)となりました。
- 1株当たり当期純利益は709.49円(前期は520.37円)を計上しました。
- 連結総資産は222,132百万円、純資産は87,836百万円、自己資本比率は39.1%となりました。
- 2026年8月期の期末配当は1株当たり165.00円(年間合計165.00円)で、前期の240.00円から減少しました。
- 2027年8月期の連結業績予想は、売上高220,000百万円(前期比34.3%増)、営業利益41,000百万円(同47.1%増)、親会社株主に帰属する当期純利益24,000百万円(同43.8%増)を見込んでいます。
🤖 AI考察
霞ヶ関キャピタルは2026年8月期において、売上高、各段階利益ともに大幅な増収増益を達成しました。特に、ホテル事業における新規開業や開発・売却フェーズの進捗が業績に寄与したと考えられます。来期についても引き続き大幅な増収増益を予想しており、事業の拡大基調が継続するという見方ができます。
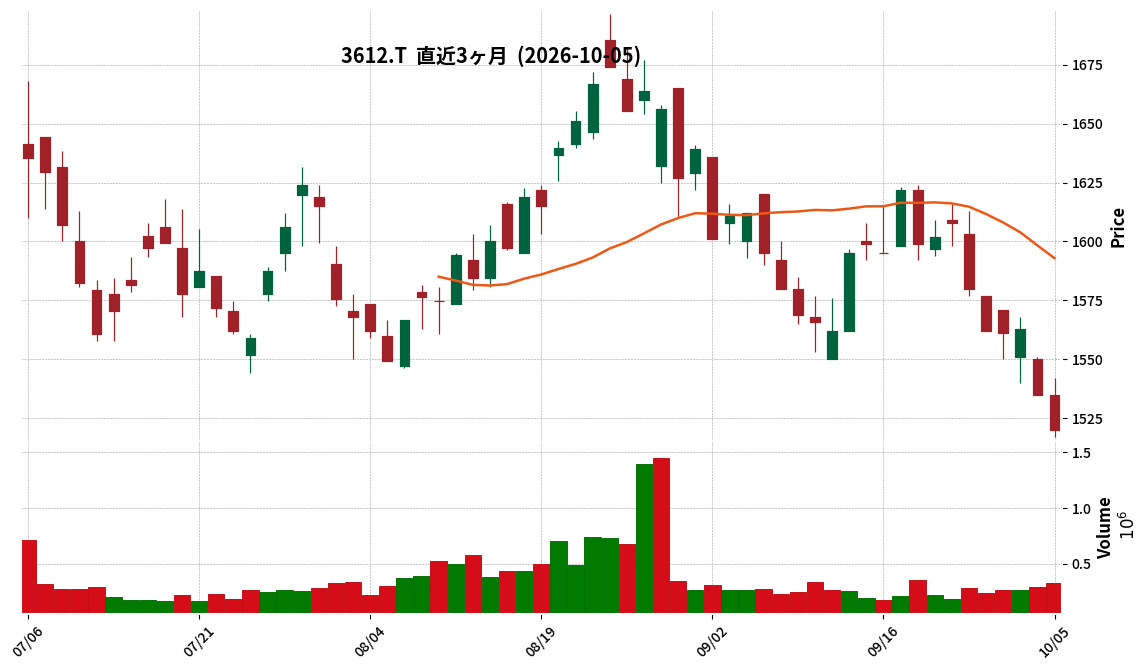
3612|ワールド
1520.0
▼ -0.98%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ワールドは、2027年2月期第2四半期(中間期)の連結経営成績を発表しました。
- 当中間期の売上収益は1,424億89百万円(前年中間期比4.1%増)となりました。
- 親会社の所有者に帰属する中間利益は58億77百万円(前年中間期比4.2%増)を計上しました。
- 事業利益は83億58百万円(前年中間期比0.3%増)、営業利益は84億9百万円(前年中間期比1.2%増)でした。
- 財務・税引前利益は83億95百万円(前年中間期比10.6%減)となりました。
- 2027年2月期の年間配当予想は、中間31円00銭、期末36円00銭の合計67円00銭を予定しており、修正はありません。
- 会計方針の変更として、IFRS第18号「財務諸表における表示及び開示」を早期適用しています。
- 報告セグメントを「B2C事業」および「B2B事業」に変更しました。
🤖 AI考察
ワールドの2027年2月期第2四半期は、売上収益と親会社所有者帰属中間利益において増収増益を達成しました。IFRS第18号の早期適用と報告セグメントの変更は、今後のグローバルな業績比較や経営戦略の明確化に繋がる可能性があります。また、B2C事業におけるアパレル以外の伸長やB2B事業の増益達成は、新たな事業構造への移行が着実に進んでいることを示唆していると考えられます。
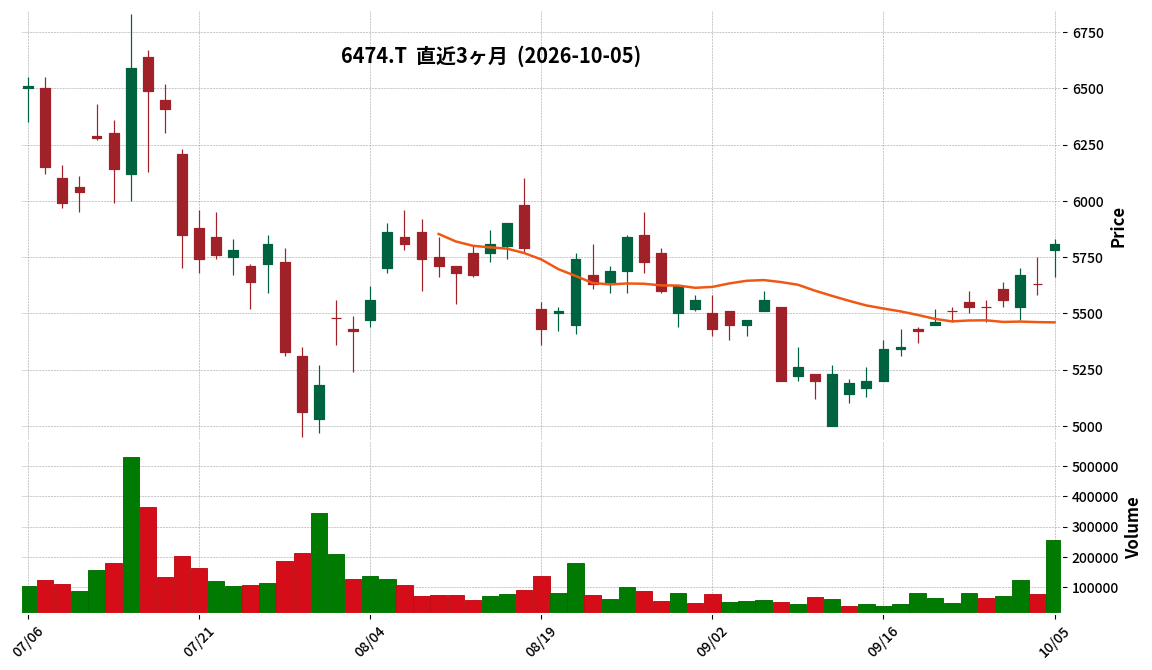
6474|不二越
5810.0
▲ +3.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 不二越の2026年11月期第3四半期連結累計期間の売上高は1,923億26百万円で、前年同期比10.4%増となりました。
- 同期間の営業利益は114億57百万円(前年同期比72.8%増)、経常利益は108億73百万円(同111.5%増)を計上しました。
- 親会社株主に帰属する四半期純利益は66億29百万円となり、前年同期比82.1%増となりました。
- セグメント別では、機械工具事業の売上高は606億4百万円(11.1%増)、営業利益は38億10百万円(52.6%増)。部品事業の売上高は1,170億77百万円(7.9%増)、営業利益は59億50百万円(60.8%増)。その他の事業の売上高は146億43百万円(31.6%増)、営業利益は16億37百万円(305.8%増)でした。
- 2026年11月期の通期連結業績予想は、2026年7月14日発表の予想数値から変更はありません。
🤖 AI考察
不二越の2026年11月期第3四半期決算では、売上高および各利益項目で前年同期比大幅増を達成しており、特に営業利益、経常利益、純利益の伸び率が高いことが注目されます。これは、欧米・中国を中心とした建設機械向け需要の回復に加え、構造改革による固定費削減や原材料価格上昇分の販売価格への転嫁、生産ラインの自動化・合理化、調達コストダウンといった施策が利益改善に寄与したと考えられます。通期業績予想が据え置かれていることから、会社側は期初の見通し通りに推移していると見ていることが示唆されます。
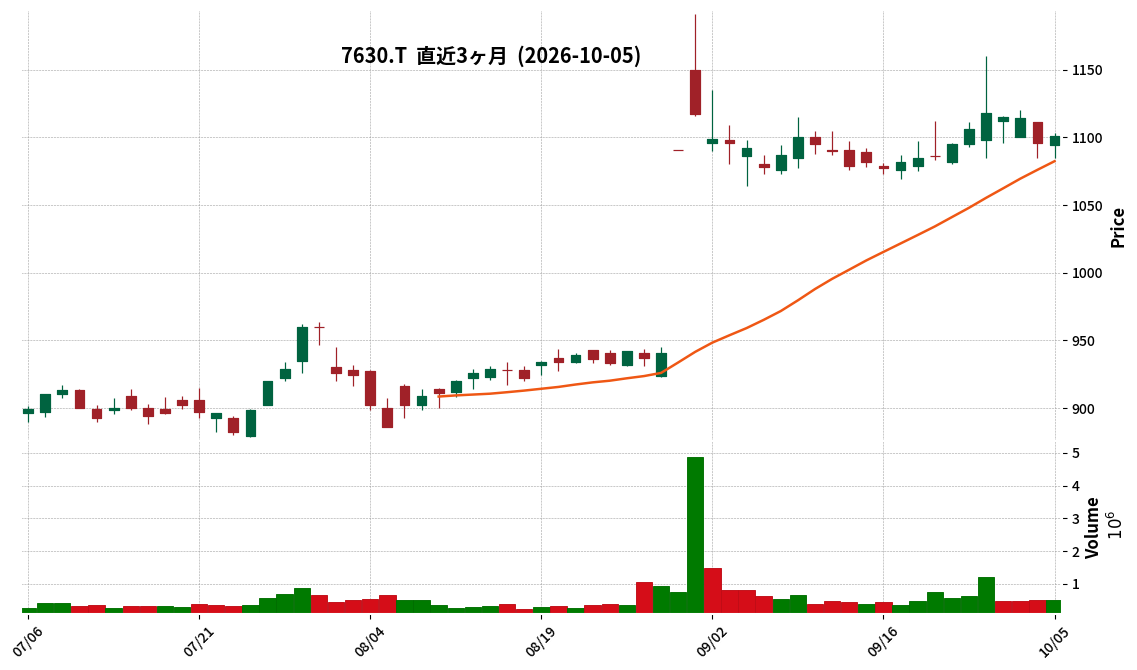
7630|壱番屋
1101.0
▲ +0.46%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 壱番屋は2027年2月期第2四半期(中間期)の連結決算を発表し、売上高は前年中間期比10.0%増の352億27百万円となりました。
- 営業利益は20億91百万円(前年中間期比17.2%減)、経常利益は21億91百万円(同19.1%減)、親会社株主に帰属する中間純利益は10億95百万円(同20.9%減)となりました。
- 売上高の増加は、国内CoCo壱番屋の既存店売上高の堅調な推移、海外・国内子会社の事業拡大によるものです。
- 利益の減少は、米を始めとする食材仕入価格の上昇や物流費等の増加が主な要因とされています。
- 年間配当予想は、中間配当8.00円、期末配当8.00円で、合計16.00円(前期実績と同額)と修正はありません。
🤖 AI考察
売上高が堅調に推移した一方で、原材料費や物流費の増加が利益を圧迫したことが示されています。国内CoCo壱番屋ではコラボレーション企画や高単価メニューが客単価を押し上げ、海外事業や国内子会社事業、外販事業も増収に貢献しており、事業多角化の成果が見られます。しかし、コスト上昇が今後も続く場合、利益構造への影響は継続して注視されるポイントと考えられます。
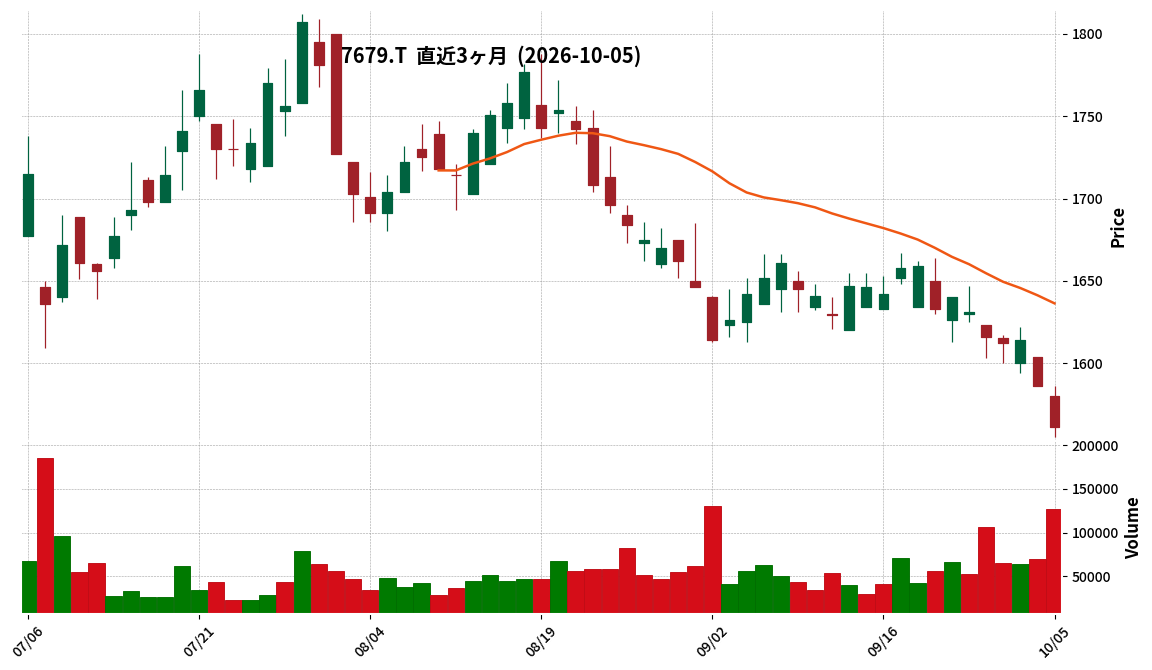
7679|薬王堂HD
1561.0
▼ -1.58%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社薬王堂ホールディングスは、2027年2月期第2四半期(中間期:2026年3月1日~2026年8月31日)の連結業績を発表しました。
- 当中間期の売上高は897億5千9百万円となり、前年中間期比で8.4%増加しました。
- 営業利益は32億8千9百万円(前年中間期比5.3%減)、経常利益は32億3千9百万円(同9.5%減)、親会社株主に帰属する中間純利益は22億3千2百万円(同11.8%減)となりました。
- 当中間連結会計期間末の店舗数は468店舗(うち新規出店13店舗、閉店1店舗)に増加しました。
- 2027年2月期の通期連結業績予想は、売上高1850億5千万円(対前期比13.0%増)、営業利益55億2千万円(同4.4%増)、経常利益54億8千万円(同0.2%増)、親会社株主に帰属する当期純利益40億3千万円(同0.0%増)を据え置きました。
🤖 AI考察
売上高は新規出店や既存店の成長により増加しましたが、利益面では前年同期比で減益となりました。これは、積極的な出店戦略や改装投資、また物価上昇に伴う消費者の節約志向や競合激化といった市場環境が影響している可能性が考えられます。通期業績予想は据え置かれているため、下期における事業展開と収益改善の動向が注目されます。
9146|P-五健堂HD
—
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社P-五健堂HDは、1株を3株とする株式分割を実施することを決定しました。
- 株式分割の基準日は2026年10月21日(水曜日)、効力発生日は2026年10月22日(木曜日)です。
- 分割前の発行済株式総数は1,295,000株で、今回の分割により2,590,000株増加し、分割後の発行済株式総数は3,885,000株となります。
- 今回の株式分割に伴い、資本金の額の変更はありません。
- 第1回新株予約権の行使価額は1,250円から417円に、目的となる株式の数は100株から300株に調整されます。
🤖 AI考察
今回の株式分割は、投資単位当たりの金額を引き下げることで、株式の流動性向上および投資家層の拡大を図ることを目的としていると発表されています。TOKYO PRO Market上場企業としては、個人投資家にとってのアクセス向上に繋がる可能性が考えられます。また、新株予約権の調整は、分割後の株価水準に合わせた合理的な措置と見られます。
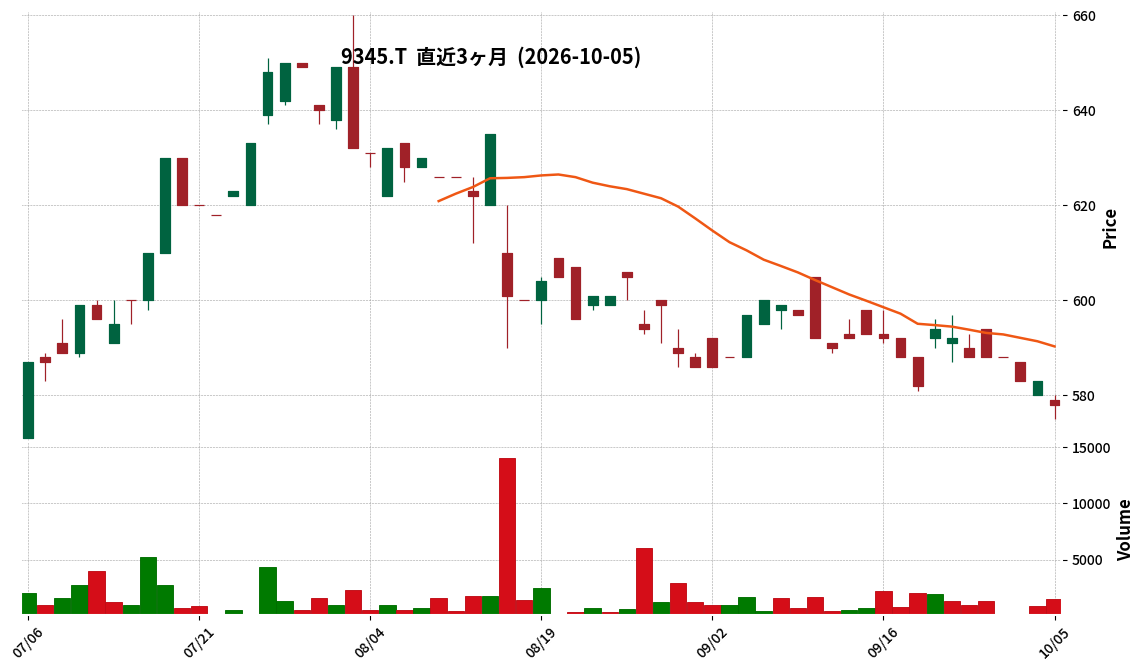
9345|G-ビズメイツ
578.0
▼ -0.86%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ビズメイツは、株式会社With The Worldの株式取得および簡易株式交換による完全子会社化を決定した。
- 2026年10月5日開催の取締役会で決議し、同日付けで株式譲渡契約および株式交換契約を締結した。
- 本株式取得ではWith The Worldの発行済株式345株のうち313株を195,965,217円で取得し、その後、残りの32株を株式交換により取得する。
- 株式交換の効力発生日は2026年10月30日を予定しており、当社普通株式34,364株を交付する。
- 本件取引の目的は、「グローバル領域」の深化に加え、M&Aにより「多様性」をテーマとした事業領域へ参入し、非連続な成長を目指すこととされている。
🤖 AI考察
この完全子会社化は、G-ビズメイツが既存のグローバル人材支援事業から、教育分野への事業拡大を図る戦略的動きと捉えることができるでしょう。With The Worldが持つ国内外の学校・自治体ネットワークや公的機関からの信頼は、G-ビズメイツグループにとって新たな顧客層と事業機会をもたらす可能性があります。M&Aを通じた非連続な成長を掲げる中で、この買収が今後の業績にどのような影響を与えるか、市場は注目するかもしれません。
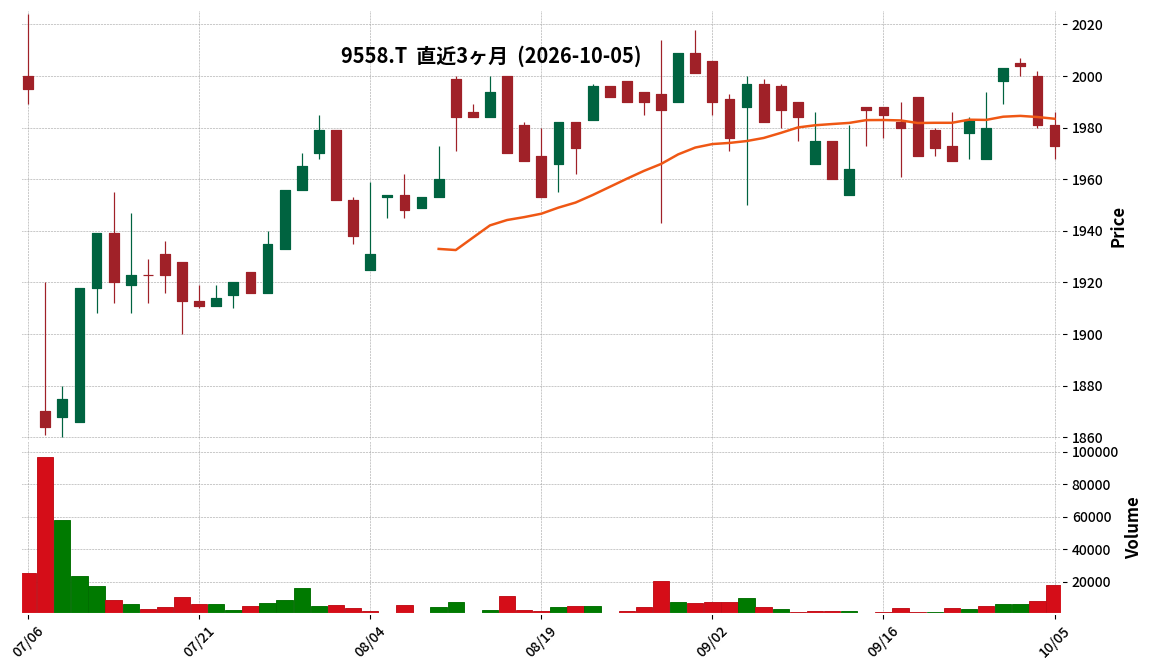
9558|G-ジャパニアス
1973.0
▼ -0.40%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-ジャパニアスは2026年11月期第3四半期(2025年12月1日~2026年8月31日)の決算を発表した。
- 売上高は99億77百万円となり、前年同期比で12.2%増加した。
- 営業利益は5億11百万円で、前年同期比19.4%減少した。
- 経常利益は6億1百万円(前年同期比15.9%減)、四半期純利益は3億95百万円(前年同期比15.9%減)となった。
- 2026年11月期の通期業績予想(売上高131億50百万円、営業利益10億35百万円、経常利益11億20百万円、当期純利益7億85百万円)および年間配当予想(101円)は、直近公表値から変更されていない。
🤖 AI考察
G-ジャパニアスの第3四半期決算は、売上高が堅調に増加したものの、利益面では前年同期比で減少した点が注目されます。これは、IT人材不足に伴う人件費の上昇やM&Aによる事業基盤強化への投資などが影響している可能性も考えられます。通期業績予想が据え置かれていることから、会社側は今後回復を見込んでいるとも捉えられます。
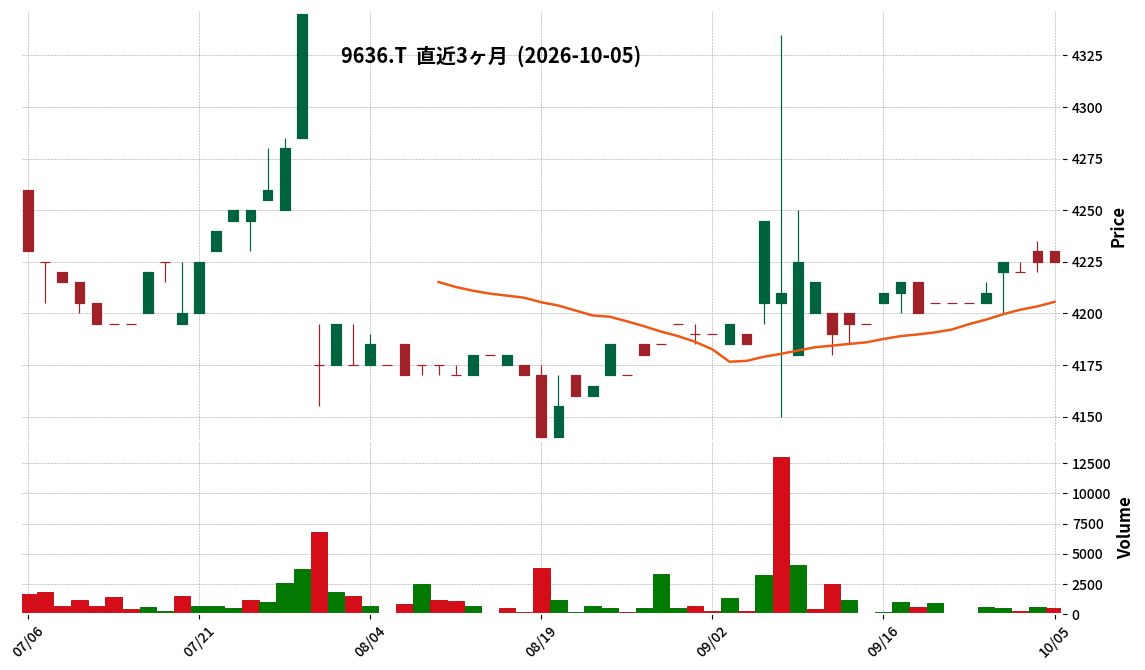
9636|きんえい
4225.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社きんえいは、2026年11月5日からのあべのアポロシネマのチケットシステムや売店リニューアルに伴い、株主優待制度の内容を一部変更することを決定しました。
- 株主優待の対象となる株主(75株以上保有)およびご優待期間(毎年1月末・7月末権利確定)に変更はありません。
- 映画鑑賞無料ご招待のご利用方法が変更され、インターネットでの座席指定時に二次元コードでの入場が可能となり、自動券売機やチケットカウンターでの引換えが不要となります。また、新しい「あべのアポロシネマ鑑賞ご招待カード」を使用する方法も継続されます。
- 新たに「アポロシネマメンバーズ会員特典の無料利用」が追加されます。これにより、鑑賞料金割引(同伴者4名まで)、誕生月のドリンク割引クーポン、メールマガジンなどの特典を無料で利用可能となります(通常年会費300円)。
- 変更は2026年7月末基準日(2026年11月1日~2027年4月30日有効の株主優待)から実施されます。
🤖 AI考察
今回の株主優待制度の変更は、あべのアポロシネマのリニューアルと連動しており、株主の利便性向上と新たな特典提供を通じて、株主還元策の魅力を高める意図がうかがえます。特に、チケットレス化によるスムーズな入場や、アポロシネマメンバーズ会員特典の無料付与は、株主にとっての実質的な価値向上に繋がりうると考えられます。これらの変更は、株主がより快適に映画鑑賞を楽しむための改善策として注目されます。
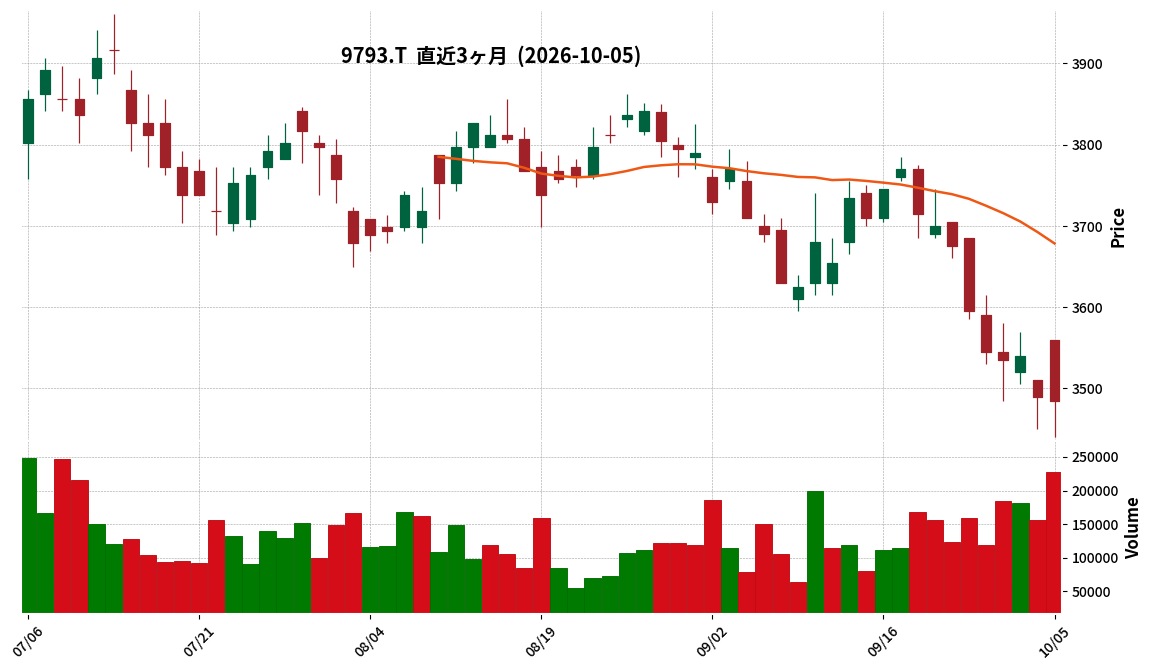
9793|ダイセキ
3485.0
▼ -0.14%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ダイセキは、2027年2月期第2四半期(中間期)連結決算を発表しました。
- 当中間期の売上高は374億92百万円(前年中間期比3.8%増)、営業利益は83億45百万円(同12.0%増)、経常利益は86億57百万円(同13.4%増)、親会社株主に帰属する中間純利益は58億5百万円(同23.1%増)となりました。
- 売上高及び各利益項目は、いずれも過去最高の業績を更新しました。
- 2027年2月期の年間配当金予想は、中間期43円、期末43円の合計86円で、直近の公表予想からの修正はありません。
- 2027年2月期の通期連結業績予想は、売上高742億円(前期比3.2%増)、営業利益168億円(同15.1%増)、経常利益170億円(同14.2%増)、親会社株主に帰属する当期純利益112億円(同22.3%増)で、直近の公表予想から修正はありません。
🤖 AI考察
ダイセキは2027年2月期中間期において、売上高、各利益ともに過去最高を更新しました。これは、主力事業である産業廃棄物処理事業の堅調な推移に加え、土壌汚染処理関連事業や鉛リサイクル事業が計画を上回る実績を上げたことが背景にあると考えられます。通期業績予想は据え置かれていますが、中間期時点での高い進捗率は、今後の業績動向を注視する上で注目すべき点と言えるでしょう。
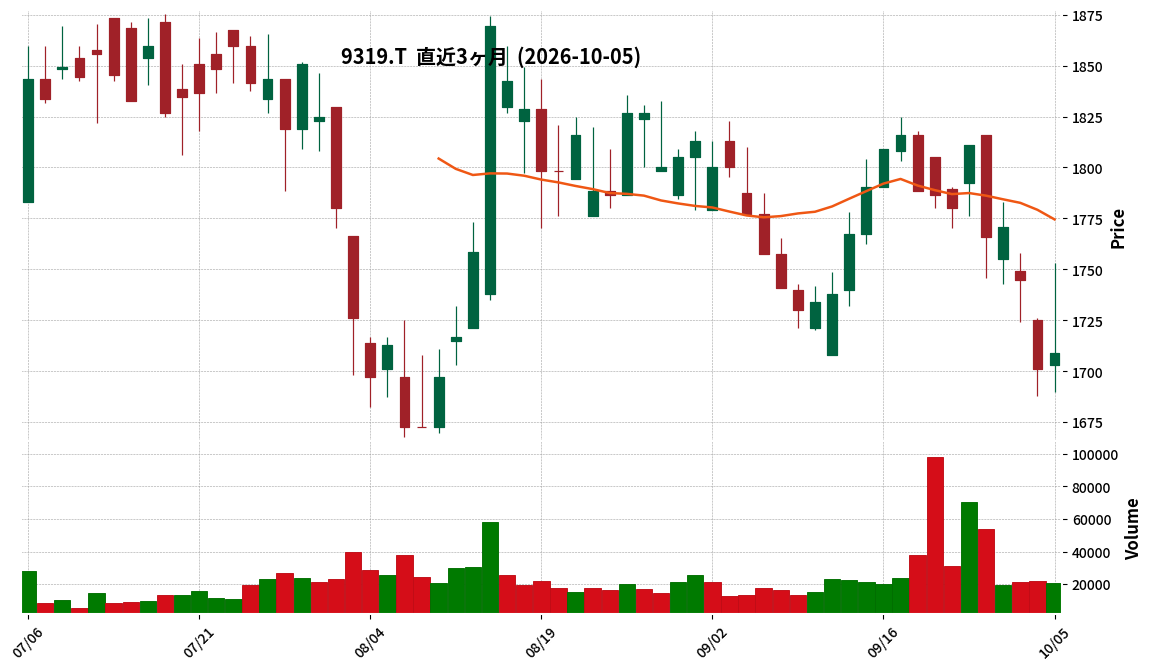
9319|中央倉庫
1709.0
▲ +0.47%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社中央倉庫は、2026年10月5日開催の取締役会において、タカラ物流システム株式会社の一部株式を宝ホールディングス株式会社より取得し、子会社化することを決議しました。
- 取得株式数は700,000株で、これによりタカラ物流システム株式会社の議決権所有割合は70%となります。
- 取得価額は概算で合計6,115百万円です。このうち、タカラ物流システム株式会社の普通株式に係る取得価額は5,985百万円とされています。
- 株式譲渡実行日は2027年4月1日(予定)です。この実行は、独占禁止法に基づく公正取引委員会による審査の完了を前提としています。
- タカラ物流システム株式会社は、輸送事業、倉庫事業、流通加工事業などを手掛けており、2026年3月期の連結売上高は12,649百万円、親会社株主に帰属する当期純利益は869百万円でした。
🤖 AI考察
中央倉庫によるタカラ物流システムの子会社化は、同社の第8次中期経営計画における「食品・飲料物流分野」の戦略的強化を具体化する動きと見られます。タカラ物流システムが持つ全国配送ネットワークや酒類特有の配送ノウハウは、中央倉庫グループの食品・飲料物流事業との高い親和性があるとされており、サービス提供エリアの拡大や高付加価値物流サービスの展開、顧客基盤の拡充に繋がる可能性があります。今回の取得が、中長期的な収益基盤の強化と企業価値の向上にどう寄与していくかが注目されます。
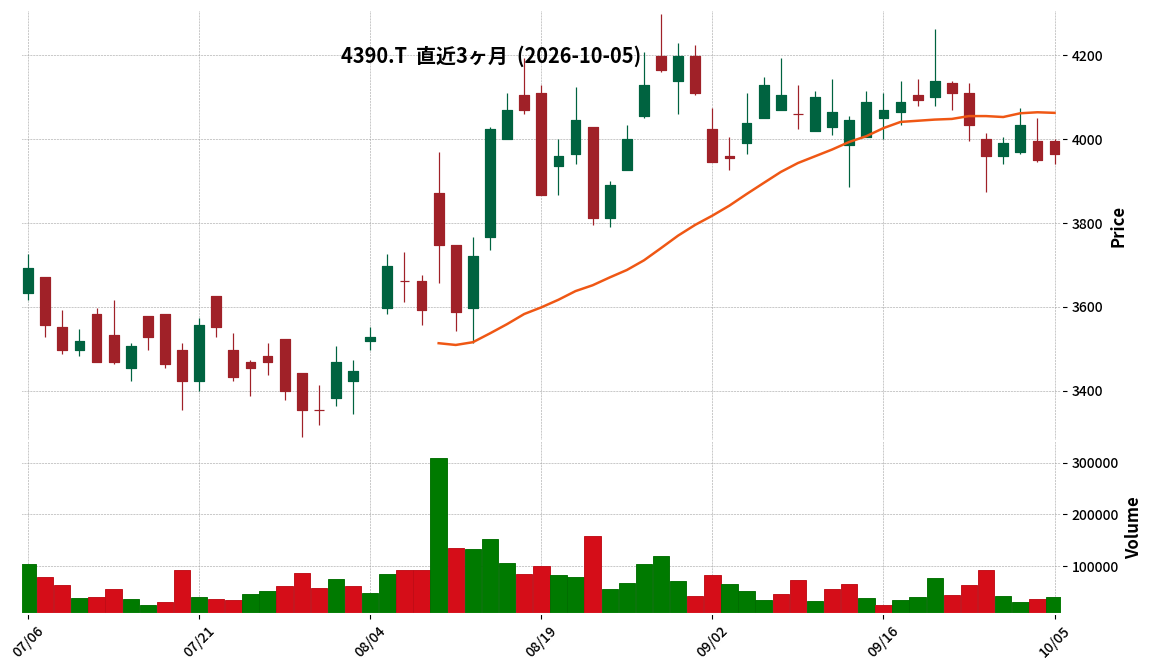
4390|ips
3965.0
▲ +0.38%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ipsは、2026年10月5日に2027年3月期第1四半期決算短信〔日本基準〕(連結)の公認会計士等による期中レビューが完了したことを発表しました。
- 当該期中レビューは、同日開催の取締役会で決議された新株式発行及び当社株式の売出しに関連して実施されました。
- 2026年8月7日に開示された四半期連結財務諸表の内容に変更はありません。
- 2027年3月期第1四半期(2026年4月1日~2026年6月30日)の連結経営成績は、売上高3,930百万円(前年同期比14.9%増)、営業利益1,198百万円(同14.3%増)、親会社株主に帰属する四半期純利益831百万円(同27.5%増)でした。
- 2027年3月期第1四半期末の連結財政状態は、総資産52,336百万円、純資産27,139百万円、自己資本比率38.6%でした。
🤖 AI考察
公認会計士等による期中レビューの完了は、財務情報の信頼性を高めるものです。特に新株式発行及び株式売出しといった資本政策と同時に発表された点から、投資家は今後の資金調達や事業戦略の進展に注目するかもしれません。既に開示済みの第1四半期決算において、売上高および利益が増加傾向を示していることから、事業の好調さが示唆されていると考えられます。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント