📌 本日のピックアップ
本日は19件のIR情報をお届けします。中でも三協フロンテ(9639)、G-リベラウェア(218A)、ABCマート(2670)の発表が注目されます。各企業の詳細は以下の目次からご確認ください。
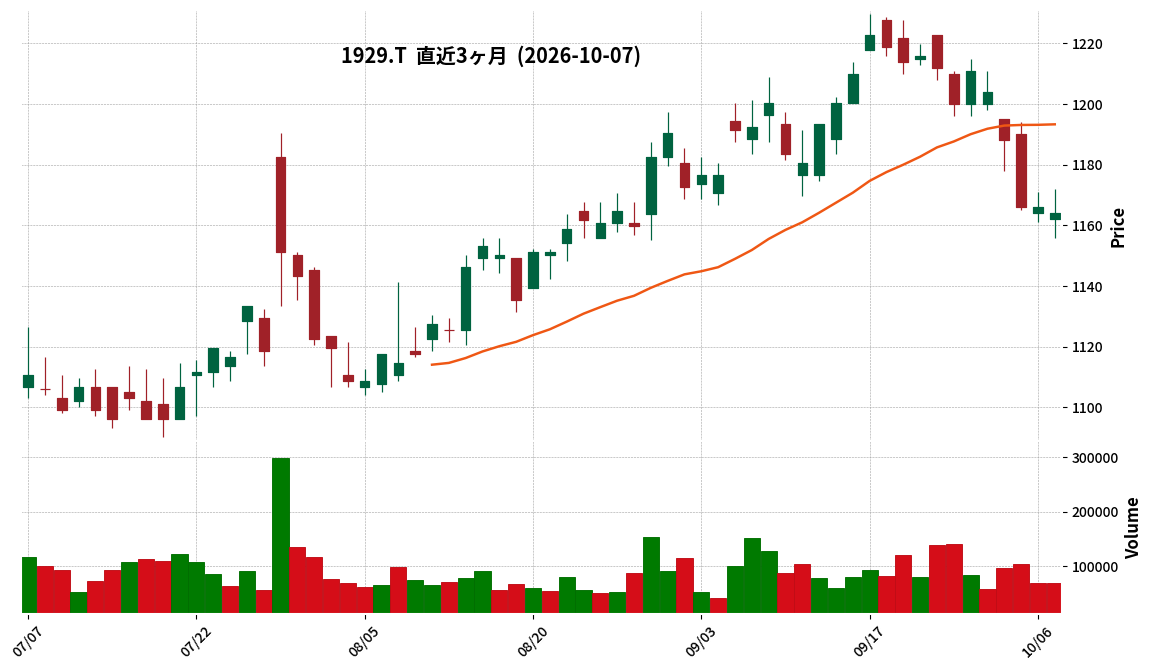
1929|日特建
1164.0
▼ -0.17%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日特建設株式会社は、2026年9月25日の取締役会において、地研テクノ株式会社の発行済株式の全てを取得し、完全子会社化することを決議しました。
- 株式譲渡契約は2026年9月28日付で締結され、株式譲渡実行日は2026年11月30日(予定)です。
- 地研テクノは、神奈川県相模原市に本社を置き、地盤調査、地盤補強工事、地盤保証などを手掛けています。2026年3月期の売上高は3,519百万円、当期純利益は203百万円でした。
- 本件は、日特建設の中期経営計画「中期経営計画2026」に基づく成長投資であり、基礎・地盤改良分野における顧客基盤、技術、人財、および施工体制の拡充を目指すものです。
- 株式取得に先立ち、地研テクノを存続会社とする組織再編(吸収合併および投資用不動産事業の会社分割等)が実施される予定です。
🤖 AI考察
今回の完全子会社化は、日特建設が掲げる「長期ビジョン2035」および「中期経営計画2026」におけるM&A戦略の具体的な実行と位置付けられています。地研テクノが持つ住宅・低層建築分野での地盤調査・補強工事の専門性と顧客基盤が、日特建設の既存事業に新たな市場と施工機能をもたらすことで、事業領域の拡大と収益基盤の強化につながるものと考えられます。取得後の運営方針として、地研テクノの既存事業基盤を尊重しつつ、施工対応力強化や事業領域・商圏の拡大、安全・品質および経営管理の強化を進めるとしており、今後のシナジー創出と中長期的な企業価値向上への寄与が注目されます。
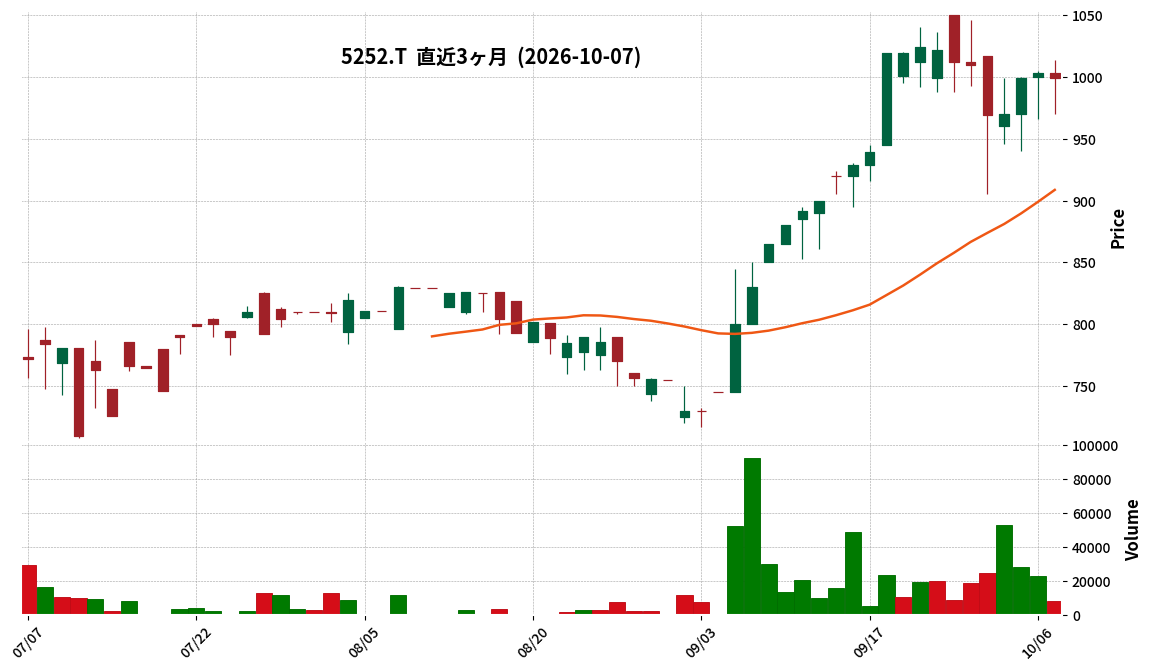
5252|G-日本ナレッジ
999.0
▼ -0.40%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-日本ナレッジは2026年10月7日、2026年9月25日に公表した「株式会社ビジネスブレイン太田昭和との資本提携契約の締結、第三者割当による新株式発行及び株式の売出し並びに主要株主及びその他の関係会社の異動に関するお知らせ」の一部訂正を発表しました。
- 訂正内容は主に2点です。1点目は、2026年3月期の「1株当たり当期純利益」を訂正前の21.67円から20.88円へ修正しました。
- 2点目は、同期間の「1株当たり純資産」を訂正前の291.56円から290.78円へ修正しました。
- 3点目は、「Ⅲ.株式の売出しについて 1.売出しの概要」の表において「(9)その他」の項目が削除されました。
- その他の項目(売上高、営業利益、経常利益、当期純利益、1株当たり配当額)については変更はありません。
🤖 AI考察
今回の訂正は、過去の財務数値である1株当たり当期純利益と1株当たり純資産の修正、および開示文言の一部削除に関するものです。これにより、投資家は最新かつ正確な財務情報を基に企業分析を行うことができると考えられます。また、資本提携および新株式発行に関する重要な開示の一部であるため、詳細な数値の確認が重要視されるでしょう。
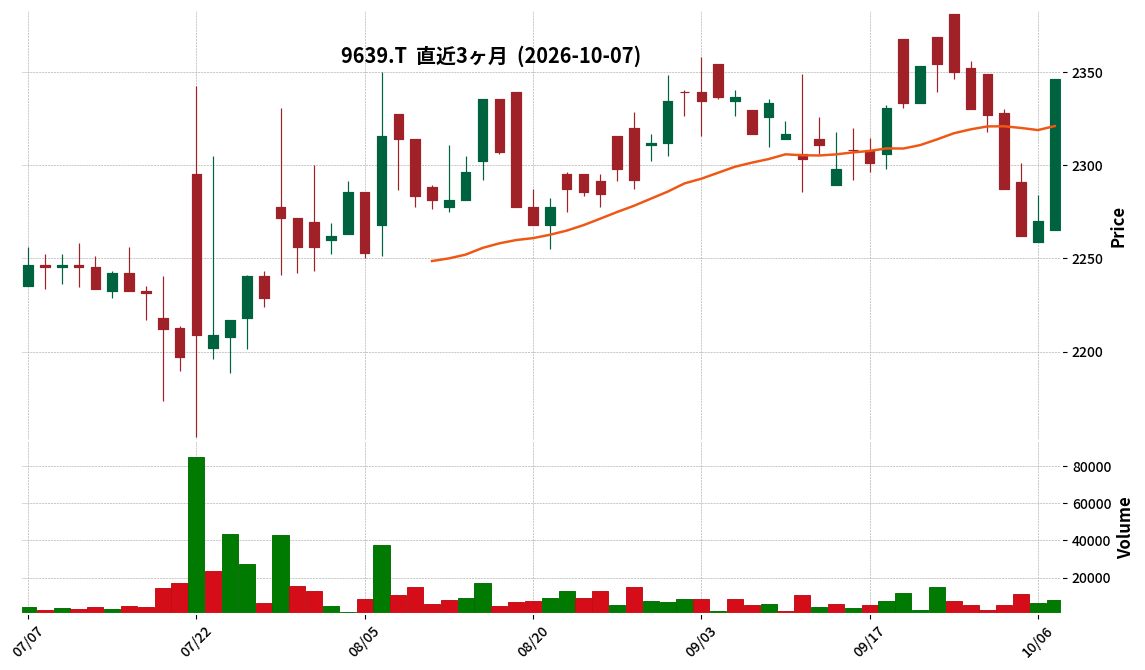
9639|三協フロンテ
2346.0
▲ +3.35%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三協フロンテアの親会社である有限会社和幸興産の2027年2月期中間決算が確定しました。
- 当中間会計期間(2026年3月1日~2026年8月31日)の売上高は40,280千円、経常利益は489,675千円、中間純利益は489,585千円でした。
- 2026年8月31日時点の要約貸借対照表によると、流動資産合計は4,981,505千円(前事業年度比11.1%増)、資産合計は9,201,639千円(同5.6%増)となりました。
- 有限会社和幸興産は三協フロンテアの議決権被所有割合50.63%(2026年8月31日現在)を持つ親会社です。
- 主要役員には長妻和男氏(代表取締役)と長妻貴嗣氏(取締役)が含まれ、長妻貴嗣氏は三協フロンテアの代表取締役社長を兼任しています。
🤖 AI考察
親会社の財務状況は、連結決算ではないものの、主要株主の安定性を示す一つの指標として注目されることがあります。流動資産の増加は、短期的な資金繰りの健全性を示唆していると考えられます。また、三協フロンテアとの人的関係や取引関係も継続しており、経営体制の安定性に関心を持つ投資家にとって確認すべき情報となり得ます。
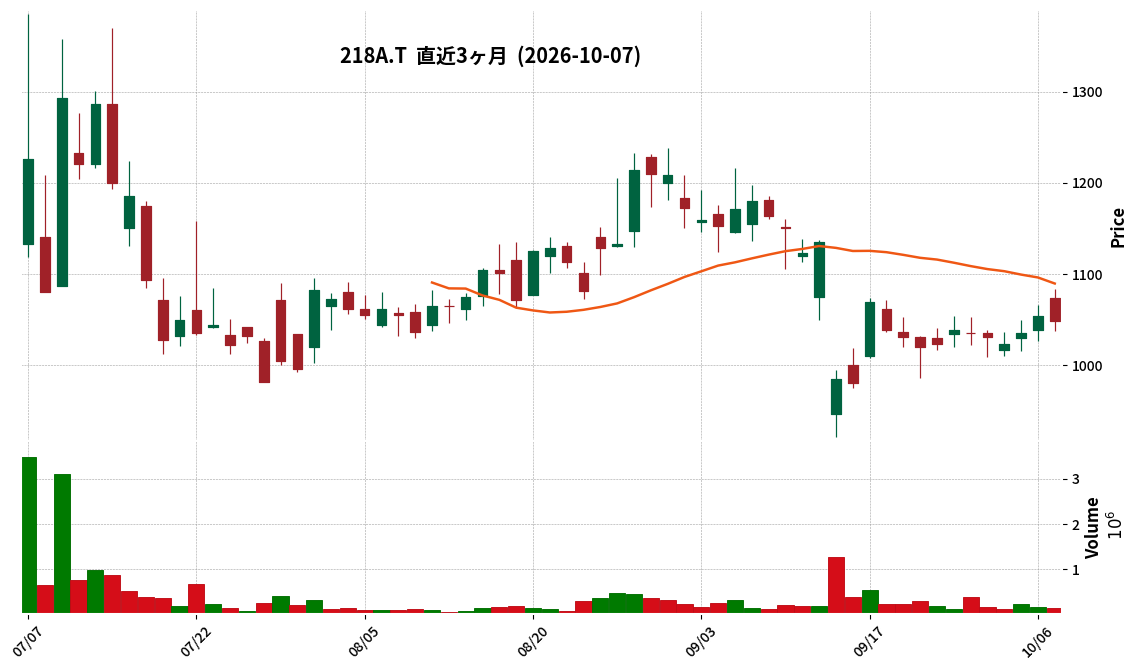
218A|G-リベラウェア
1048.0
▼ -0.57%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社Liberawareは、2026年7月期(2025年8月1日~2026年7月31日)の個別決算において、関係会社株式評価損を特別損失に計上した。
- 対象となったのは、Liberaware Korea Co., Ltd.(韓国ソウル市)の株式。
- 実質価額の著しい低下を理由に減損処理を実施し、40,809千円の関係会社株式評価損を特別損失に計上した。
- この関係会社株式評価損は、連結決算においては消去されるため、2026年7月期の連結業績への影響はない。
- 2026年9月14日公表の「2026年7月期 決算短信〔日本基準〕(連結)」の「(参考)個別業績の概要」の一部が訂正された。
🤖 AI考察
本発表は、G-リベラウェアの個別決算において特定の関係会社株式に評価損が発生した事実を伝えています。連結業績に影響がない点は、全体としての財務健全性に与える直接的な影響が限定的であることを示唆していると考えられます。ただし、個別決算上の特別損失計上は、当該関係会社の事業状況や評価基準に何らかの変化があったことを示している可能性があります。
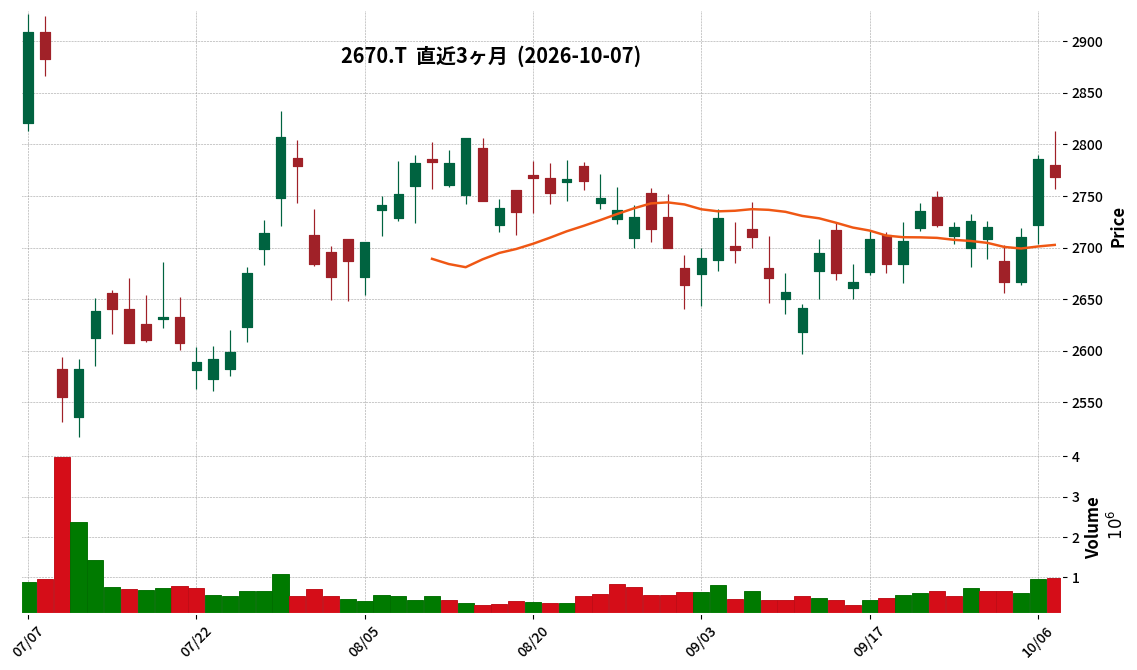
2670|ABCマート
2768.0
▼ -0.65%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ABCマートは、2027年2月期第2四半期(中間期)の連結業績において、売上高2,022億98百万円(前年中間期比6.4%増)、営業利益361億31百万円(同7.4%増)、経常利益379億71百万円(同5.7%増)、親会社株主に帰属する中間純利益259億31百万円(同6.6%増)を計上しました。
- 連結財政状態では、総資産が4,756億39百万円、純資産が4,164億81百万円となり、自己資本比率は86.9%です。
- 2027年2月期の年間配当金予想は、中間40円、期末40円で、合計80円です(直近公表予想からの修正はありません)。
- 2027年2月期の通期連結業績予想は修正され、売上高4,030億円(対前期増減率6.4%増)、営業利益672億円(同6.2%増)、経常利益698億円(同3.9%増)、親会社株主に帰属する当期純利益477億円(同2.9%増)、1株当たり当期純利益192円64銭とされました。
- 当中間期末時点の店舗数は国内外合わせて1,522店舗となり、国内では23店舗、海外では韓国子会社による「FOLDER」16店舗の譲り受けを含め23店舗が新規出店しました。
🤖 AI考察
ABCマートの2027年2月期第2四半期決算は、売上高・利益ともに前年中間期比で増加しており、堅調な業績推移を示していると考えられます。特に、国内売上がインバウンド需要の好調により既存店で前年同期比4.5%増、全店で4.8%増を達成し、海外セグメントでも円安進行が売上高増加に寄与したことが注目されます。また、通期連結業績予想の上方修正は、今後の事業展開に対する会社の自信を示すものと解釈できるでしょう。
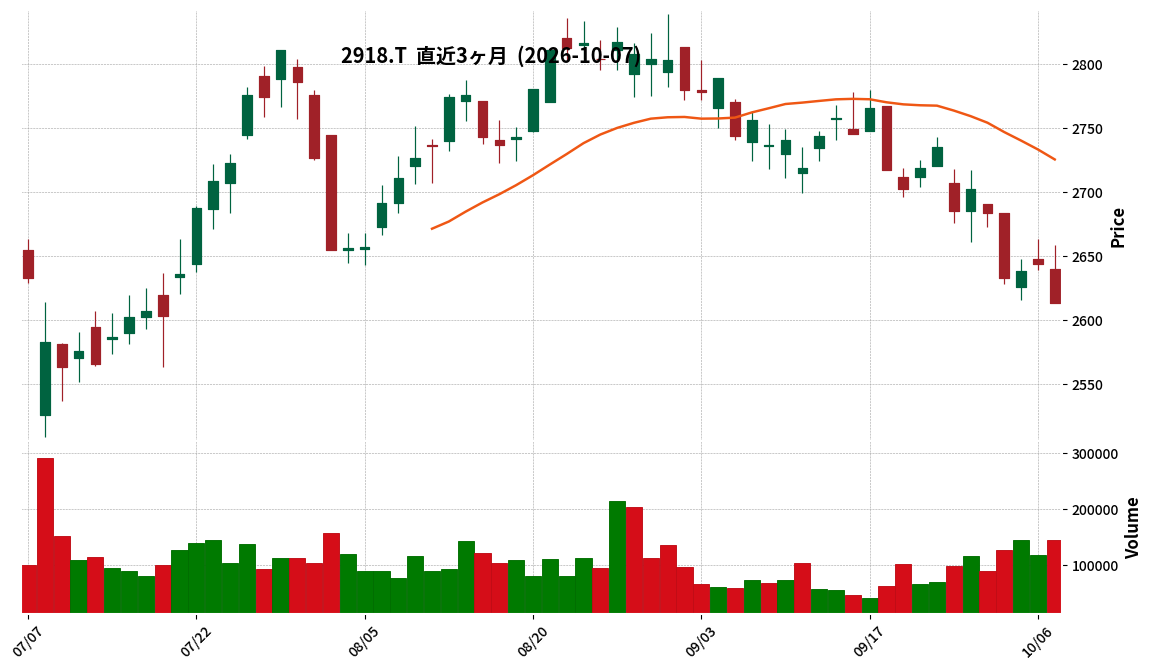
2918|わらべや
2613.0
▼ -1.17%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- わらべや日洋ホールディングス株式会社は、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 連結売上高は1,208億5,300万円(前年中間期比1.0%増)となり、微増しました。
- 営業利益は39億6,900万円(同25.0%減)、経常利益は42億300万円(同19.7%減)、親会社株主に帰属する中間純利益は26億3,800万円(同34.1%減)と、いずれも二桁減益となりました。
- セグメント別では、食品関連事業の売上高は1,086億3,600万円(同1.0%増)でしたが、営業利益は原材料価格・労働コストの上昇および札幌工場操業休止影響により37億2,900万円(同24.7%減)となりました。
- 2027年2月期の通期連結業績予想は修正され、売上高2,380億円(同1.8%増)、営業利益60億円(同19.4%減)、経常利益60億5千万円(同18.4%減)、親会社株主に帰属する当期純利益35億円(同34.5%減)と発表されました。
🤖 AI考察
当中間期決算では、売上高はわずかに増加したものの、原材料価格や労働コストの上昇、特定の工場操業休止が利益に大きく影響したことが示されています。食品関連事業におけるコスト増加とそれに伴う利益率の悪化が、全体的な減益の主要因であると考えられます。通期業績予想の下方修正は、これらのコスト圧力が今後も継続するとの見方を示唆しているかもしれません。
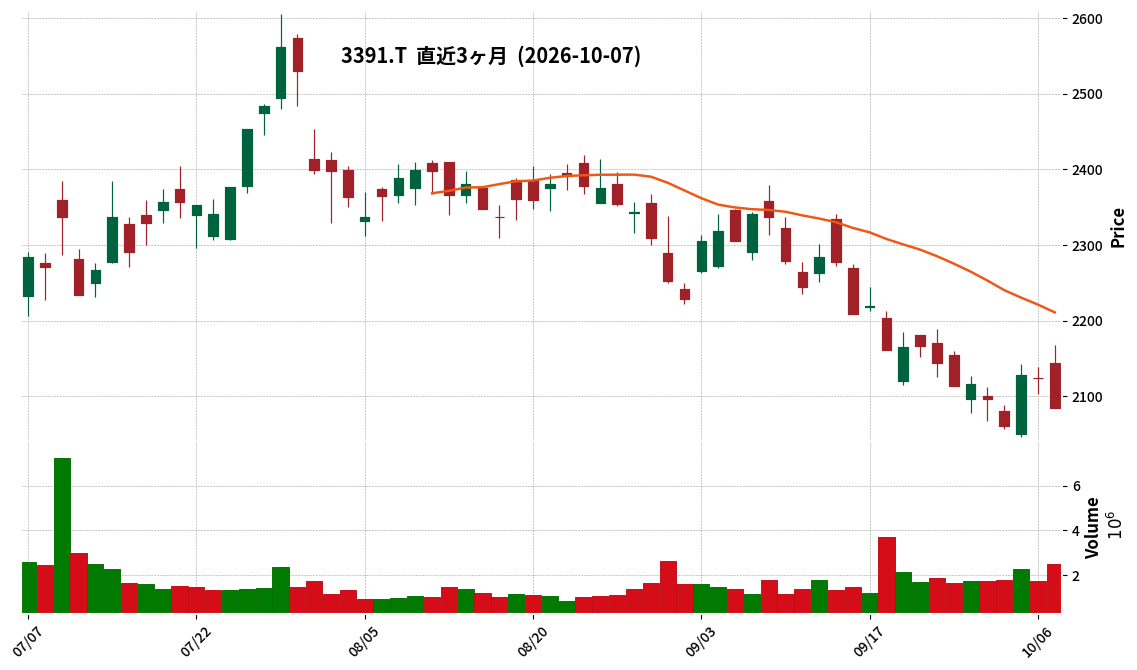
3391|ツルハHD
2085.0
▼ -1.86%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ツルハホールディングスは、2027年2月期第2四半期(中間期)の連結決算を発表しました。
- 連結経営成績(累計)では、売上高が1兆2,755億1,400万円、EBITDAが855億3,000万円、営業利益は547億7,000万円、経常利益は548億5,000万円を計上しました。親会社株主に帰属する中間純利益は302億5,200万円でした。
- 2026年2月期中間期との比較において、売上高は128.7%増、EBITDAは126.3%増となりました。
- 1株当たり中間純利益は66円75銭でした。
- 期末の国内店舗数は5,652店舗となり、内訳は新規出店53店舗、閉店77店舗でした。
🤖 AI考察
今回発表された2027年2月期第2四半期決算は、売上高およびEBITDAが大幅な増加を示しており、ウエルシアホールディングスとの経営統合の影響が表れていると考えられます。ただし、営業利益、経常利益、親会社株主に帰属する中間純利益は、対前年中間期比で増加しているものの、売上高の伸びと比較するとその増加率は低い点に注目が集まるかもしれません。統合によるシナジー効果や基盤構築に向けた投資動向が、今後の業績にどのように影響するかが注目されます。
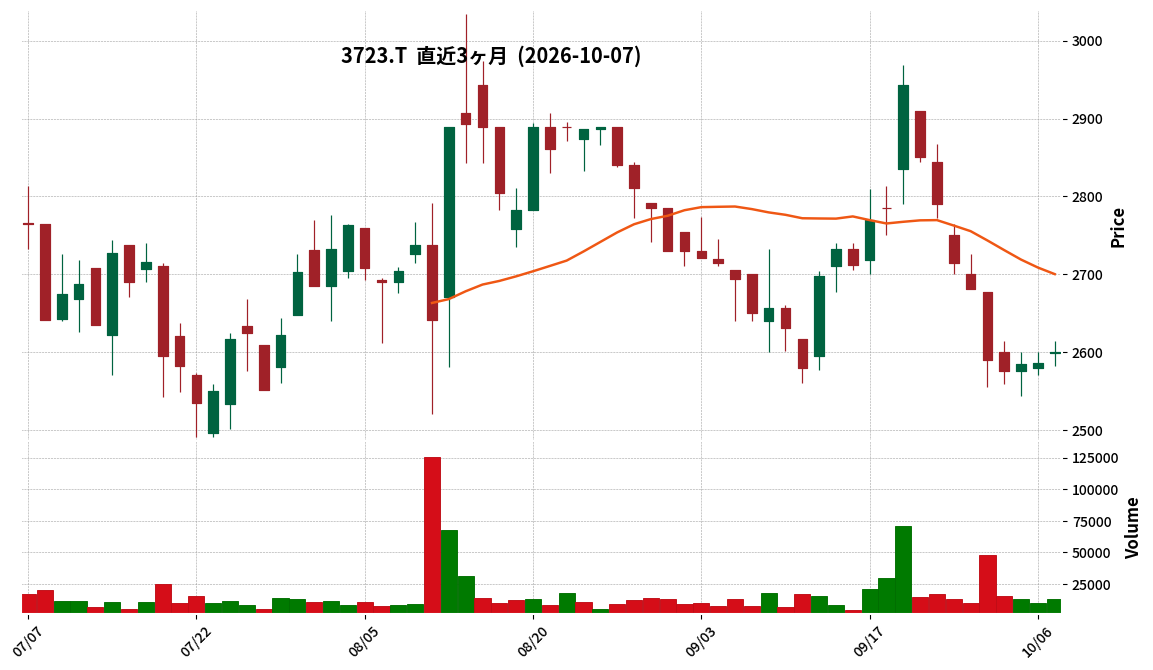
3723|G-ファルコム
2600.0
▲ +0.54%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 日本ファルコム株式会社は、2026年9月期の1株当たり配当予想を修正すると発表しました。
- 今回の修正により、年間配当金は前回予想の10円から60円に増額されます。
- 増額の内訳は、普通配当が20円増配され1株当たり30円となる予定です。
- また、「軌跡シリーズ」の世界累計販売本数1,000万本突破を記念し、記念配当として1株当たり30円が追加される予定です。
- 普通配当の増配理由は、本日公表された「業績予想の修正に関するお知らせ」の通り、2026年9月期の業績が過去最高を更新する見通しのためとされています。
🤖 AI考察
今回の配当予想の修正は、業績の順調な推移に加えて、主力シリーズの販売本数マイルストーン達成を株主還元に反映させる姿勢を示していると考えられます。普通配当の増額は今後の安定的な収益基盤への自信、記念配当は特定の成功を株主と共有する意図が背景にあると解釈できるでしょう。投資家にとっては、企業成長と株主還元の両面から注目される発表と言えそうです。
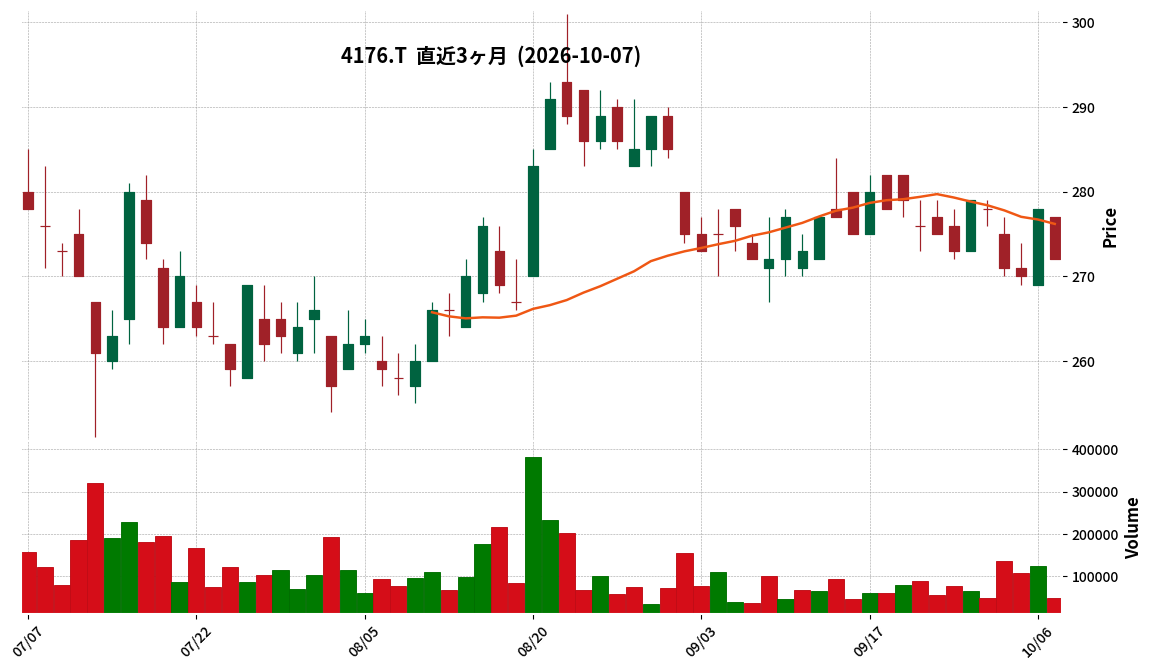
4176|G-ココナラ
272.0
▼ -2.16%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 株式会社ココナラは、2026年10月7日開催の取締役会において、Acrosstudio株式会社の株式を取得し、子会社化することを決議しました。
- 取得株式数は普通株式510株で、対象会社発行済株式総数の51%に相当します。これにより、Acrosstudio株式会社はG-ココナラの連結子会社となる見込みです。
- 取得価額は867百万円、アドバイザリー費用等を含む合計概算額は872百万円です。株式譲渡実行日は2026年10月30日を予定しています。
- Acrosstudio株式会社は2021年7月設立、AIコンサルティング及びAI開発を事業内容とし、2026年6月期の売上高は1,130百万円、営業利益は46百万円です。
- G-ココナラは本件を、2026年9月1日付で導入したAIカンパニーの中核と位置付け、AIコンサルティング、AI開発・導入支援に加え、AI BPO事業にも領域を広げることを目的としています。
🤖 AI考察
本件は、G-ココナラがAI関連事業の強化を図る明確な一歩と考えられます。AI実装型コンサルティングファームであるAcrosstudio株式会社を子会社化することで、同社の持つAI実装力、課題整理能力、FDE(Forward Deployed Engineer)型の支援力を取り込み、既存の顧客基盤・人材基盤とのシナジー効果を追求する意図がうかがえます。これにより、企業向けAI活用の領域を拡大し、新たな事業展開を目指す戦略的な動きと見ることができます。
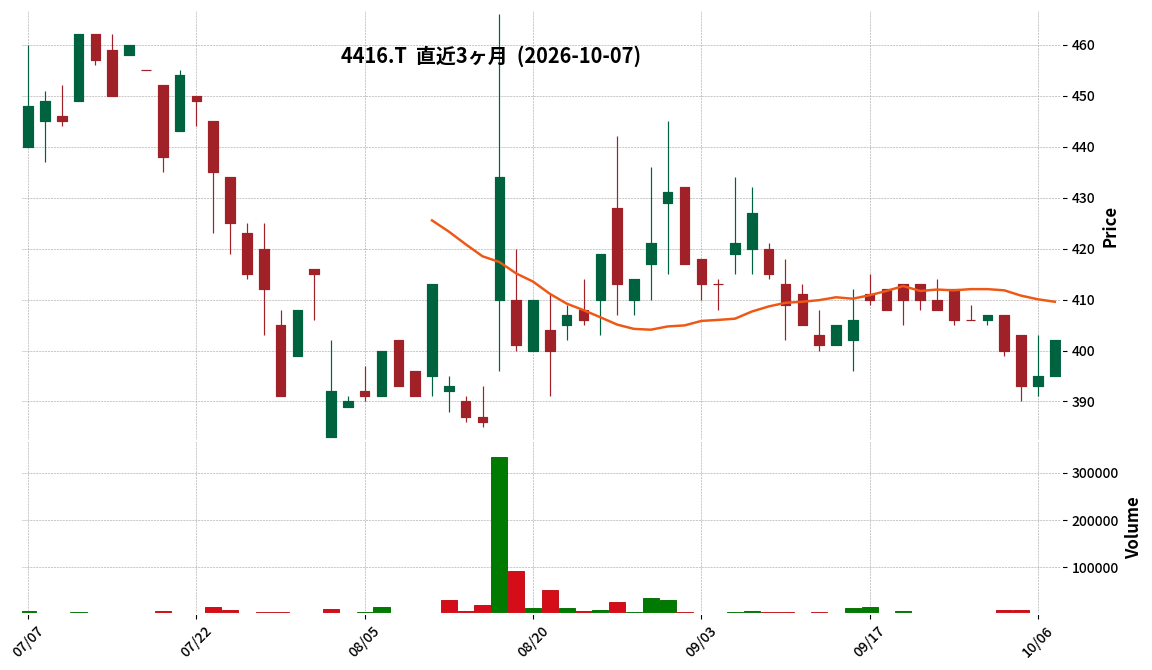
4416|G-TrueData
402.0
▲ +1.77%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-TrueDataは、株式会社コスモネットの発行済株式の100%を取得し、完全子会社化することを発表しました。
- 株式譲渡実行日は2026年10月13日を予定しており、取得価額は合計248百万円(概算)です。
- コスモネットは、金物店・プロショップ向けPOS連動型販売管理システム「MUSASI」の開発・販売・導入支援・保守を事業内容としています。
- 本件は、中期経営計画で設けたM&A投資枠(10億円以上)における初の実行案件と位置付けられています。
- コスモネットの25/8期単体業績は、売上高106百万円、営業利益8百万円、純資産63百万円でした。
🤖 AI考察
このM&Aは、G-TrueDataが「プロ市場のデータ基盤」を獲得し、「データ×AIインサイト」の事業モデルをプロ市場にも横展開することを目指していると考えられます。生活者市場とプロ市場のデータを組み合わせることで、新たな需要予測や意思決定支援の可能性が生まれると見方もできます。中期経営計画におけるM&A投資枠の初の実行案件であることから、今後の戦略的な動きに注目が集まるでしょう。
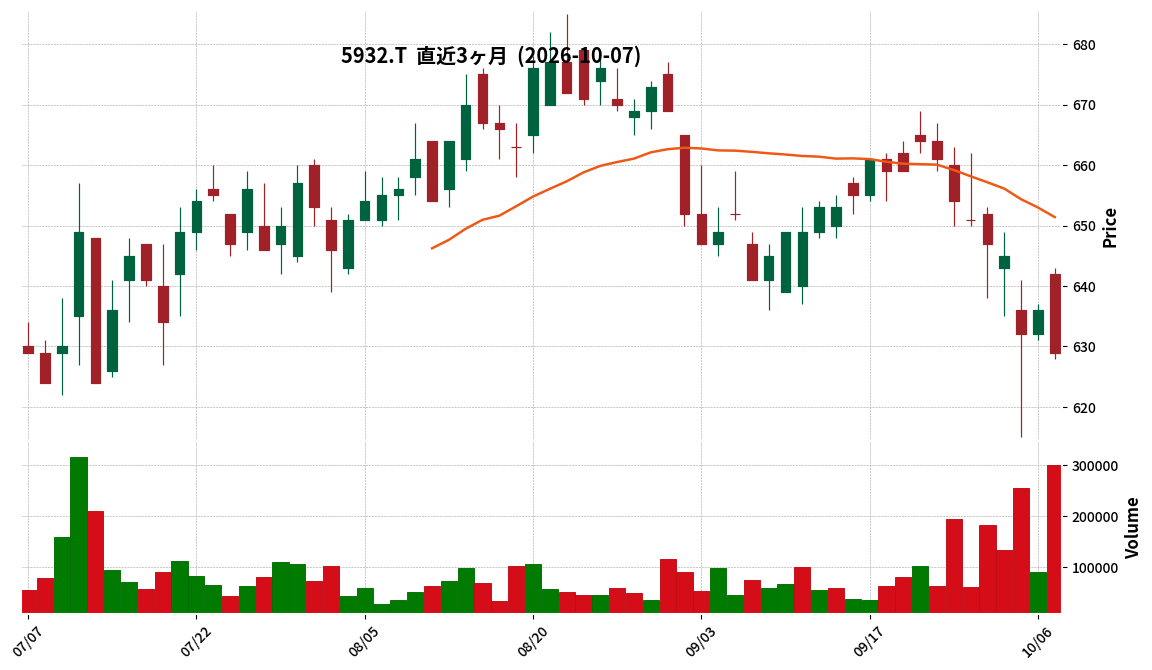
5932|三協立山
629.0
▼ -1.10%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 三協立山は2027年5月期第1四半期(2026年6月1日~2026年8月31日)の連結業績を発表した。
- 売上高は972億6,800万円で、前年同期比13.3%の増収となった。
- 営業利益は26億4,100万円(前年同期は△11億6,400万円の営業損失)、経常利益は24億2,800万円(前年同期は△12億700万円の経常損失)となり、いずれも黒字転換を達成した。
- 親会社株主に帰属する四半期純利益は15億7,100万円(前年同期は△6億8,700万円の純損失)となった。
- 1株当たり四半期純利益は50円15銭を記録した(前年同期は△21円95銭)。
- 通期の連結業績予想(売上高3,900億円、営業利益40億円、経常利益15億円、親会社株主に帰属する当期純利益10億円)は据え置かれている。
🤖 AI考察
三協立山の2027年5月期第1四半期決算は、売上高が前年同期比で二桁増となり、営業利益、経常利益、親会社株主に帰属する四半期純利益が全て黒字転換を果たした点が注目されます。前年同期が赤字であったことから、収益性が改善している状況が示唆されるものと考えられます。通期業績予想は据え置かれているため、第2四半期以降の進捗が市場の注目点となるでしょう。
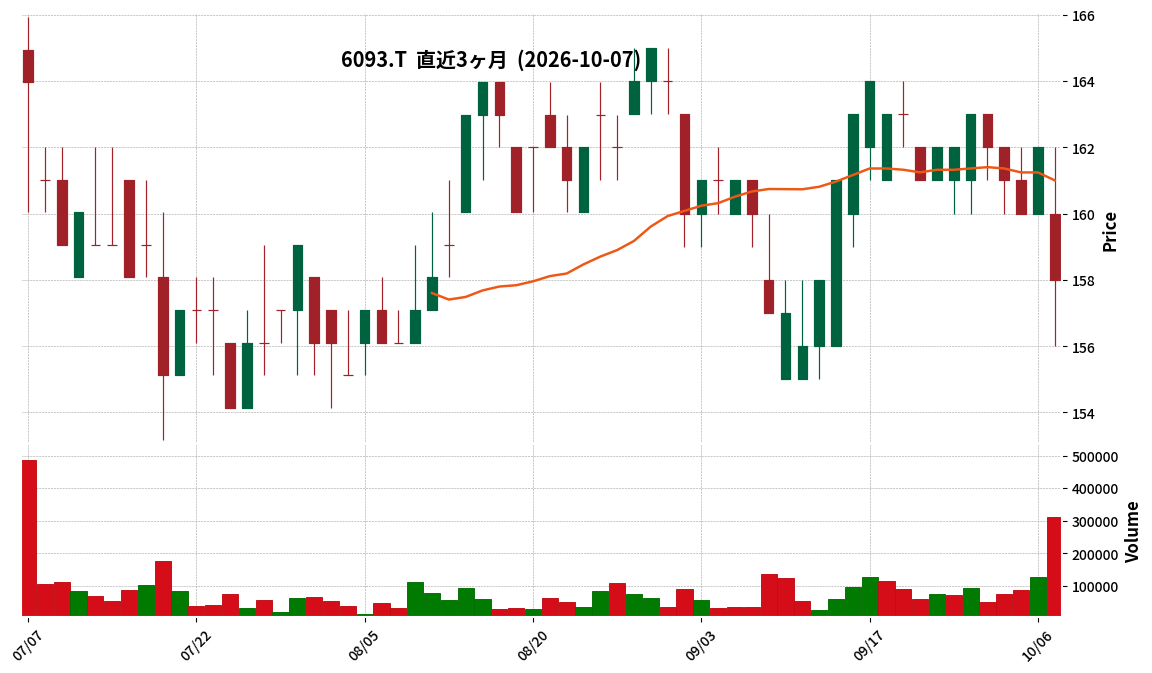
6093|ミトラG
158.0
▼ -2.47%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ミトラGは、2027年2月期第2四半期(中間期)の連結決算を発表した。
- 売上高は2,605百万円(前年中間期比10.0%増)を記録した。
- 営業利益は159百万円(同0.4%増)、経常利益は155百万円(同2.0%減)、親会社株主に帰属する中間純利益は120百万円(同4.6%減)となった。
- セグメント別では、金融ソリューション事業の売上高は1,004百万円(同10.3%増)、不動産ソリューション事業の売上高は403百万円(同37.9%増)を計上した。
- 2027年2月期通期の連結業績予想は、売上高6,211百万円(対前期22.3%増)、営業利益624百万円(同93.1%増)、当期純利益425百万円(同124.4%増)で変更はない。
🤖 AI考察
当中間期決算では、売上高は二桁増を達成したものの、経常利益および中間純利益は前年同期比で微減となりました。これは、好調な金融ソリューション事業や不動産オークション取引の増加による増収効果があった一方で、建築ソリューション事業における生産体制強化に伴う原価増加などが影響していると考えられます。通期業績予想は上方修正されていないため、下期の動向が注目されるでしょう。
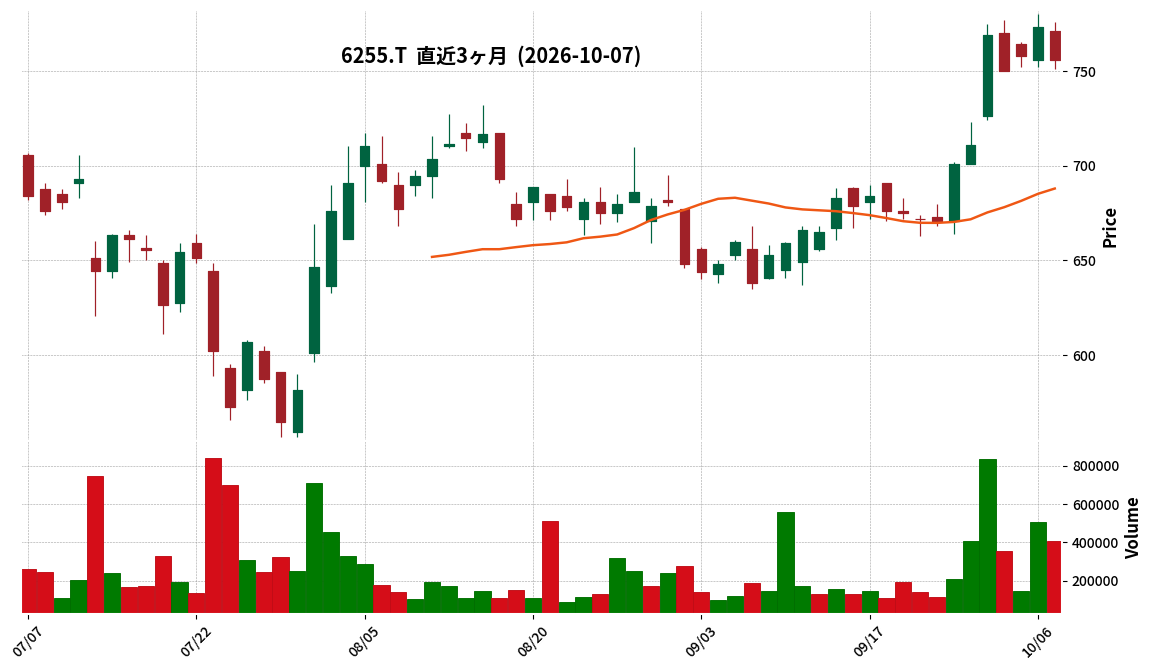
6255|G-NPC
756.0
▼ -2.20%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- G-NPCは2026年8月期通期(2025年9月1日~2026年8月31日)の連結決算を発表しました。
- 連結売上高は5,811百万円となり、前期比37.3%の減収となりました。
- 連結営業利益は846百万円、前期比55.9%の減益。連結経常利益は880百万円、前期比54.2%の減益。親会社株主に帰属する当期純利益は481百万円、前期比63.7%の減益となりました。
- 減収の主な要因として、国内大型案件の一部と米国主要顧客の改造案件が期ずれしたことが挙げられています。
- 2027年8月期の連結業績予想として、売上高9,895百万円(前期比70.3%増)、営業利益1,380百万円(前期比62.9%増)、経常利益1,417百万円(前期比61.0%増)、親会社株主に帰属する当期純利益826百万円(前期比71.6%増)を計画しています。
🤖 AI考察
2026年8月期決算は、売上高・利益ともに大幅な減益となりましたが、これは一部案件の期ずれが主要因と説明されています。来期予想では大幅な増収増益を見込んでおり、期ずれ案件の実現が業績に与える影響は注目されるポイントと考えられます。キャッシュ・フローの状況も前期から大きく変化しており、その背景には積極的な投資活動があると見ることもできます。
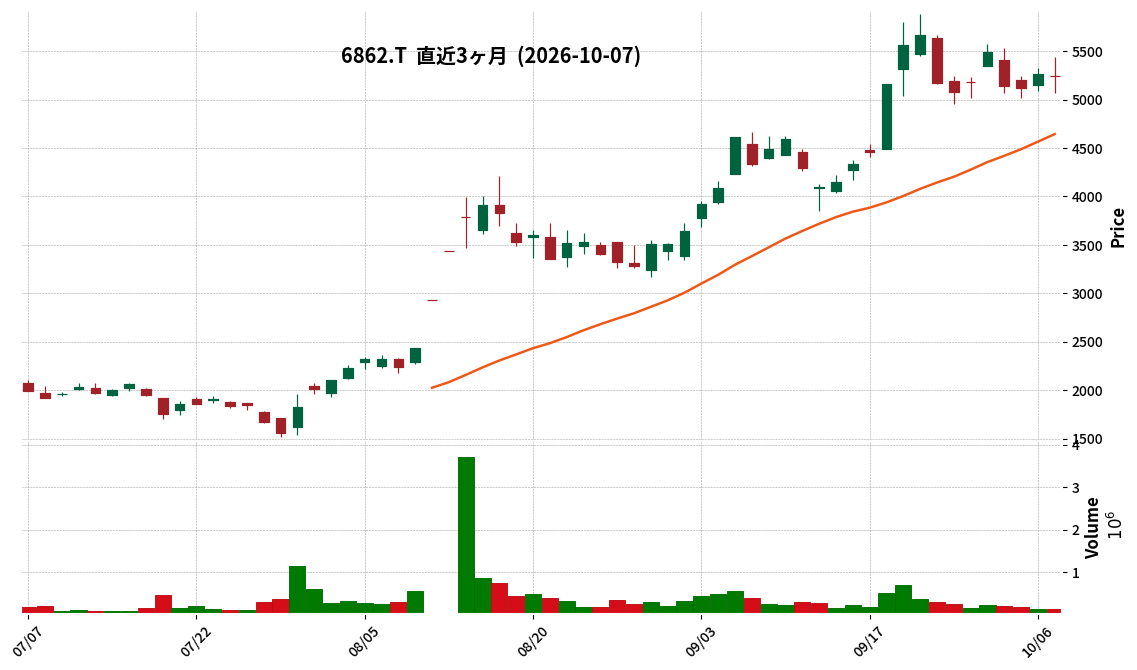
6862|ミナトHD
5240.0
▼ -0.38%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- ミナトホールディングスは、株式会社メディア・トラスト(MT)、株式会社ブレーン(BR)、ダイキサウンド株式会社(DS)との資本業務提携契約を解除することを決定しました。
- 契約解除の理由は、ミナトHDがMTから提供を受けていた情報と実態との間に相違があり、契約違反事項が複数確認されたためです。これには、DSの財務状態に約150百万円の悪影響を及ぼす事象が含まれています。
- 本契約解除後も、BRおよびDSはミナトHDの連結子会社として事業を継続します。
- ミナトHDは、保有するMTの優先株式10,000,000株(取得価額10百万円)について償還を求めていく方針です。当該優先株式は2026年3月期末に備忘価額1円を残して減損処理済みです。
- 連結子会社である株式会社ブレーンの代表取締役社長が近藤雅信氏から三浦正彦氏に異動します。近藤氏はMTの代表取締役社長を兼務していました。
🤖 AI考察
本件は、過去に締結された資本業務提携契約における情報の相違と契約違反が、提携関係の解除に繋がった事例として注目されます。特に、連結子会社DSの財務に具体的な損失額が示されている点は、今後の業績への影響を評価する上で重要な情報となると考えられます。また、解除後も対象の子会社が連結を維持する点や、MTとの既存取引の解消方針が示されており、今後のグループ経営体制の再構築の進捗が注目されます。
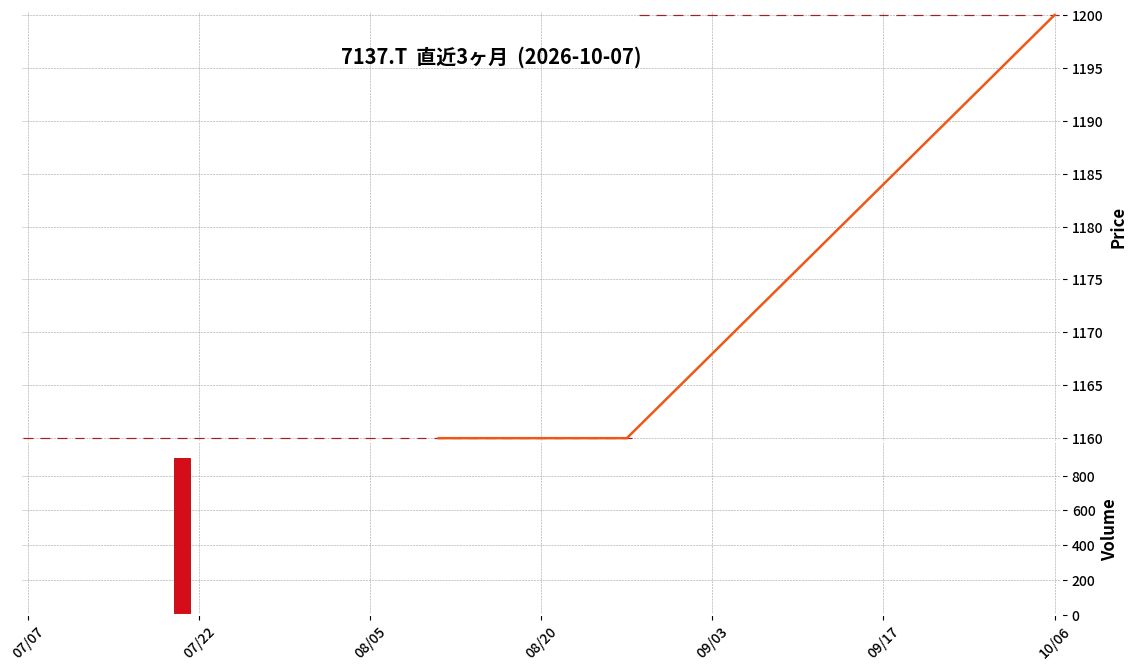
7137|P-グラントマト
1200.0
▲ +0.00%
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- グラントマト株式会社は2026年10月7日、2026年8月期の通期業績予想を下方修正することを発表しました。
- 修正後の売上高は20,426百万円(前回予想比△1.8%)、営業利益は△754百万円(前回予想の△225百万円から悪化)、経常利益は△880百万円、当期純利益は△778百万円となりました。
- 修正の主な理由は、前回想定を超えて米相場の下落が続いたことによる、農産流通部門での販売単価下落に伴う多額の販売差損計上です。
- 主力であるストア販売、FDC・インターネット販売、米の小売部門は堅調に推移しましたが、農産流通部門の相場激変の影響を吸収するには至りませんでした。
- 令和7年産米の在庫はほぼ全量を販売完了しており、今後の価格下落による在庫評価損が全社業績に与える影響は限定的であると見込んでいます。
🤖 AI考察
今回の下方修正は、米相場の想定以上の下落が農産流通部門の業績に大きく影響したことが背景にあると見られます。一方で、他の主要事業部門は堅調に推移しているとされており、今後の事業ポートフォリオ戦略が注目される可能性があります。対象となる米の在庫処理が概ね完了している点は、今後の在庫評価損リスクを限定的にするとの考え方が示唆されています。
8166|タカキュー
78.0
▲ +0.00%
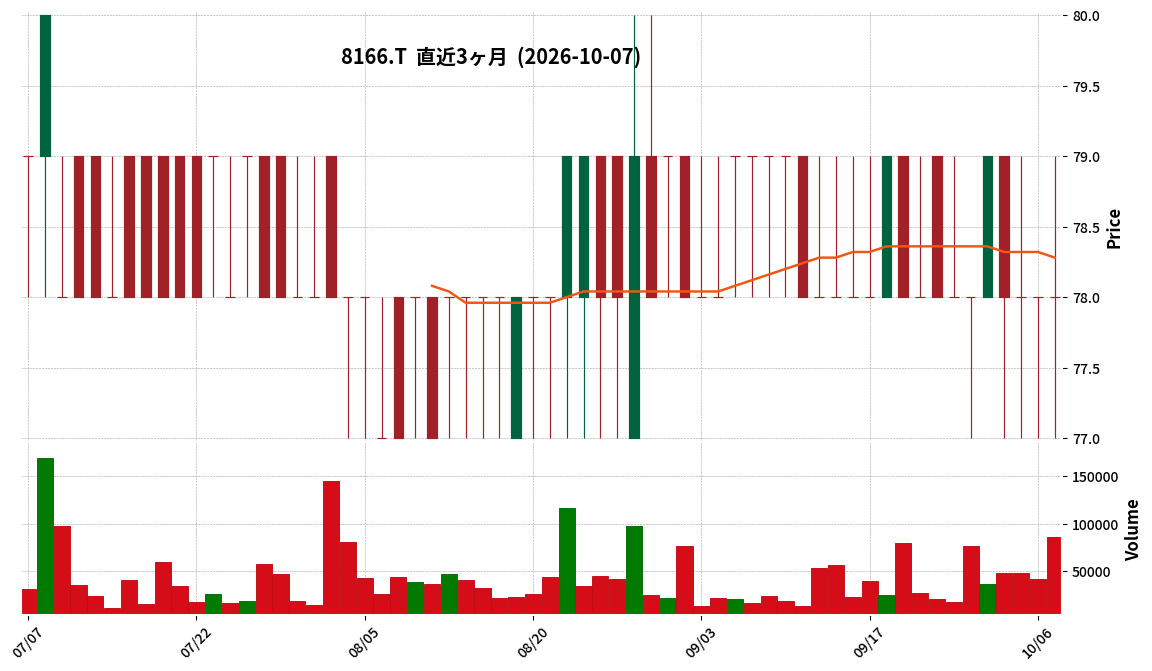
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- タカキューは2027年2月期第2四半期(中間期)において、売上高3,851百万円を計上しました。これは前年中間期比で10.0%の減少です。
- 同中間期の営業利益は△239百万円、経常利益は△201百万円、中間純利益は△283百万円となり、いずれも赤字を計上しました。
- 1株当たり中間純利益は△7.46円でした。
- 財政状態については、2027年2月期中間期末の総資産は5,202百万円、純資産は1,808百万円、自己資本比率は34.7%となりました。
- 通期の業績予想は据え置かれ、売上高8,700百万円(対前期増減率0.4%増)、営業利益60百万円(同205.3%増)、経常利益200百万円(同48.8%増)、当期純利益130百万円(同△88.4%減)を見込んでいます。
🤖 AI考察
当中間期においては売上高が前年同期比で減少し、各種利益も赤字を計上しています。既存店売上高の減少やEコマース事業規模見直しが影響したと考えられます。通期予想は据え置かれているものの、下期での業績回復が課題となる可能性があります。
9846|天満屋ス
981.0
▲ +0.00%
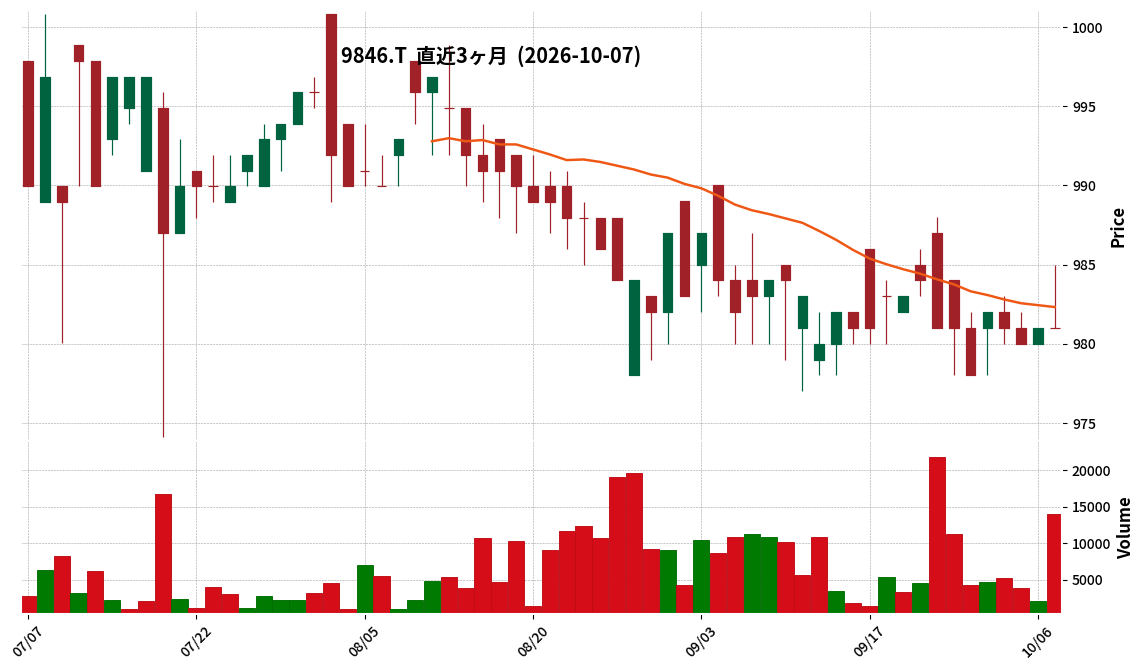
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- 天満屋ストアは、2027年2月期 第2四半期(中間期)連結決算を発表しました。対象期間は2026年3月1日から2026年8月31日までです。
- 連結営業収益は300億16百万円(前年中間期比1.6%増)、連結営業利益は9億54百万円(同10.8%減)、連結経常利益は9億70百万円(同14.0%減)でした。
- 親会社株主に帰属する中間純利益は6億91百万円(同14.8%増)となりました。
- 1株当たり中間純利益は60円11銭です。
- 配当については、2027年2月期の中間配当は10円00銭、期末配当予想も10円00銭で、年間合計20円00銭が維持されています。
- 通期の連結業績予想は、営業収益630億円(対前期比6.3%増)、営業利益23億円(同5.3%増)、経常利益23億円(同1.3%増)、親会社株主に帰属する当期純利益14億円(同3.7%増)、1株当たり当期純利益121円66銭とされています。直近の公表からの修正はありません。
🤖 AI考察
当中間期決算では、売上高にあたる営業収益は増加しているものの、営業利益と経常利益は減少しました。しかし、親会社株主に帰属する中間純利益は前年同期比で増加しており、収益性に対する様々な要因が複合的に影響していると考えられます。年間配当予想が前年度から増額され、かつ通期の業績予想が据え置かれている点は、今後の業績見通しに対する経営陣の自信を示唆していると見ることもできます。
428A|サイプレスHD
1710.0
▲ +0.35%
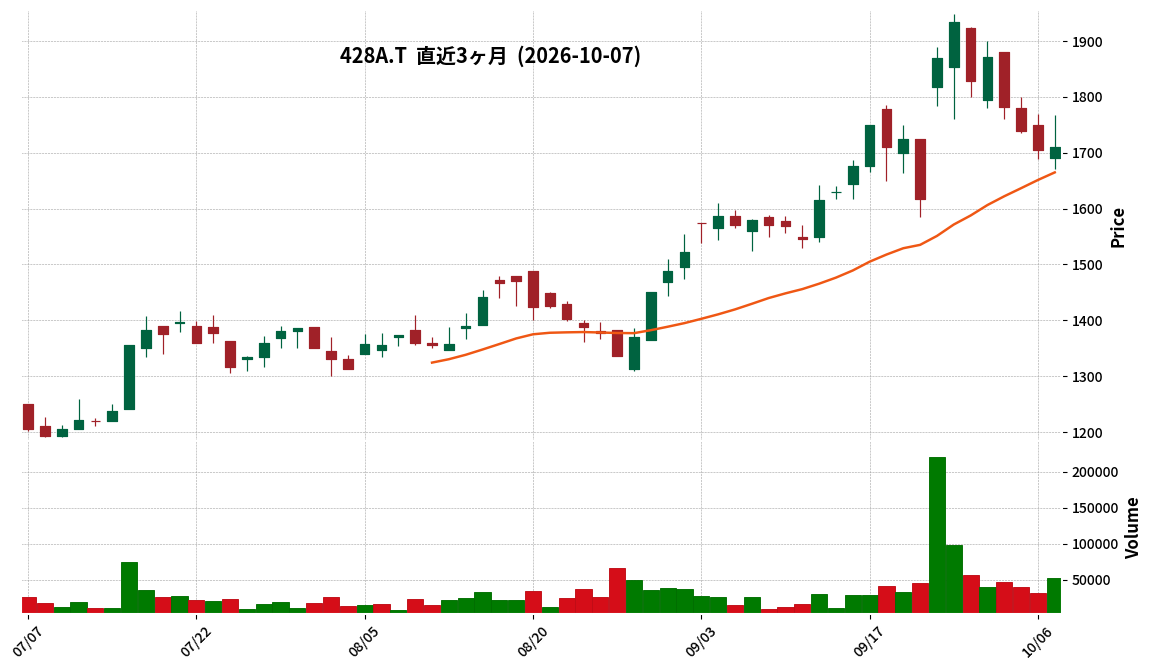
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- サイプレスHDの2026年8月期連結決算は、売上収益が128億7,800万円(前期比14.1%増)となった。
- 親会社の所有者に帰属する当期利益は7億6,700万円(前期比75.8%増)を記録した。
- 既存店売上高は前期比102.1%で推移し、期初予算を上回った。
- 当連結会計年度中に18店舗の新規出店を実施し、期末店舗数は137店舗(期首から11店舗増)となった。
- 2027年8月期の連結業績予想は、売上収益150億円(前期比16.5%増)、営業利益11億3,000万円(前期比32.8%増)としている。
🤖 AI考察
サイプレスHDは、2026年8月期に売上収益と当期利益の大幅な増加を達成しました。これは、既存店売上高の堅調な伸びに加え、積極的な新規出店戦略やビジネスモデルの多角化(焼鳥テイクアウト専門店「銀座惣菜店」の展開、FC化)が寄与したと考えられます。来期についても増収増益の予想を発表しており、持続的な成長への注力が伺えます。
6407|CKD
5930.0
▼ -1.50%
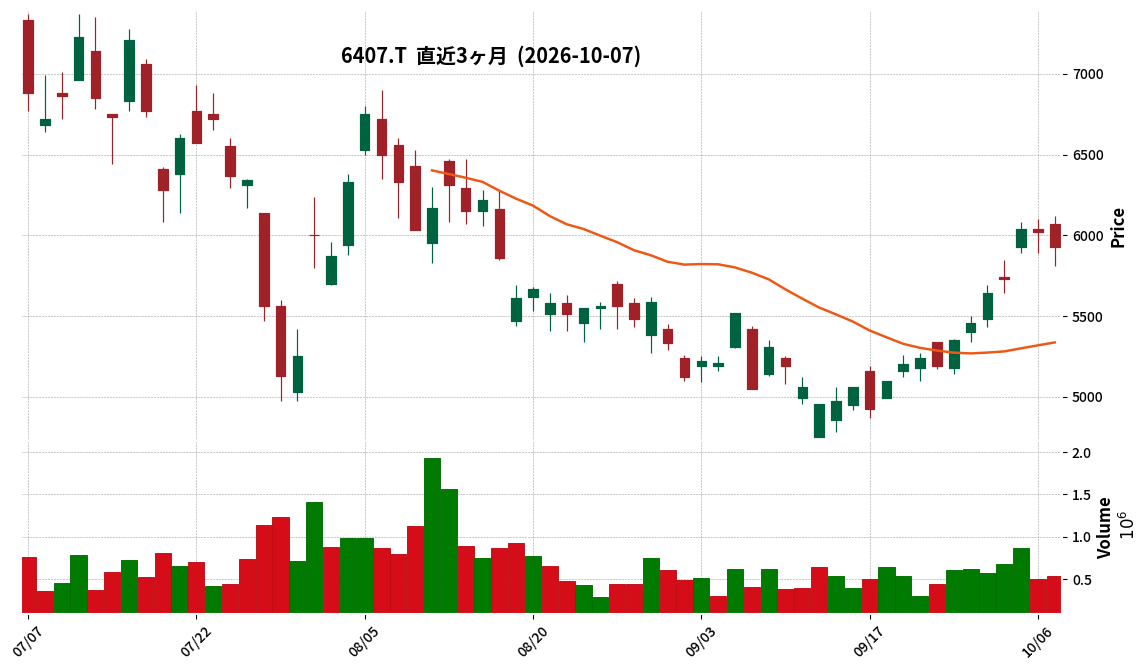
本記事は公式IR情報をAIが要約・分析したものです。
📄 発表内容(AI精査)
- CKD株式会社は、2026年10月7日、2027年3月期第1四半期決算短信〔日本基準〕(連結)について、公認会計士等による期中レビューが完了したことを発表しました。
- 当該期中レビューは、2026年10月7日付の取締役会決議により決定された当社株式の売出しに関連して実施されました。
- 2026年8月10日に発表された四半期連結財務諸表の内容に変更はありません。
- 2027年3月期第1四半期(2026年4月1日~2026年6月30日)の連結業績は、売上高が49,108百万円(前年同期比35.5%増)、営業利益が8,032百万円(同112.9%増)、経常利益が8,242百万円(同122.5%増)、親会社株主に帰属する四半期純利益が5,686百万円(同129.5%増)となりました。
- セグメント別では、機器部門の売上高が46,072百万円(前年同期比45.4%増)、セグメント利益が8,751百万円(同112.4%増)となり、自動機械部門は売上高3,036百万円(同33.5%減)、セグメント利益738百万円(同26.3%減)でした。
🤖 AI考察
CKDの2027年3月期第1四半期決算では、売上高および各利益項目で前年同期比大幅な増加を記録しました。これは特に機器部門の業績が牽引した結果と見られ、半導体関連市場での需要拡大が背景にあると考えられます。公認会計士による期中レビューの完了は、株式の売出しに関連した手続きの一環であり、財務報告の信頼性を示す一つの要素と言えるでしょう。
💡 IR情報を活かした投資を始めるなら


※ 本ページには広告が含まれます(PR)
免責事項: 本記事は情報提供を目的としており、投資を勧誘するものではありません。投資判断は必ずご自身の責任において行ってください。
コメント